
廃熱回収システム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 102.16 十億米ドル |
| 市場規模 (2032) | 146.88 十億米ドル |
| 成長率 (2027 - 2032) | 7.53 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる廃熱回収システム市場分析
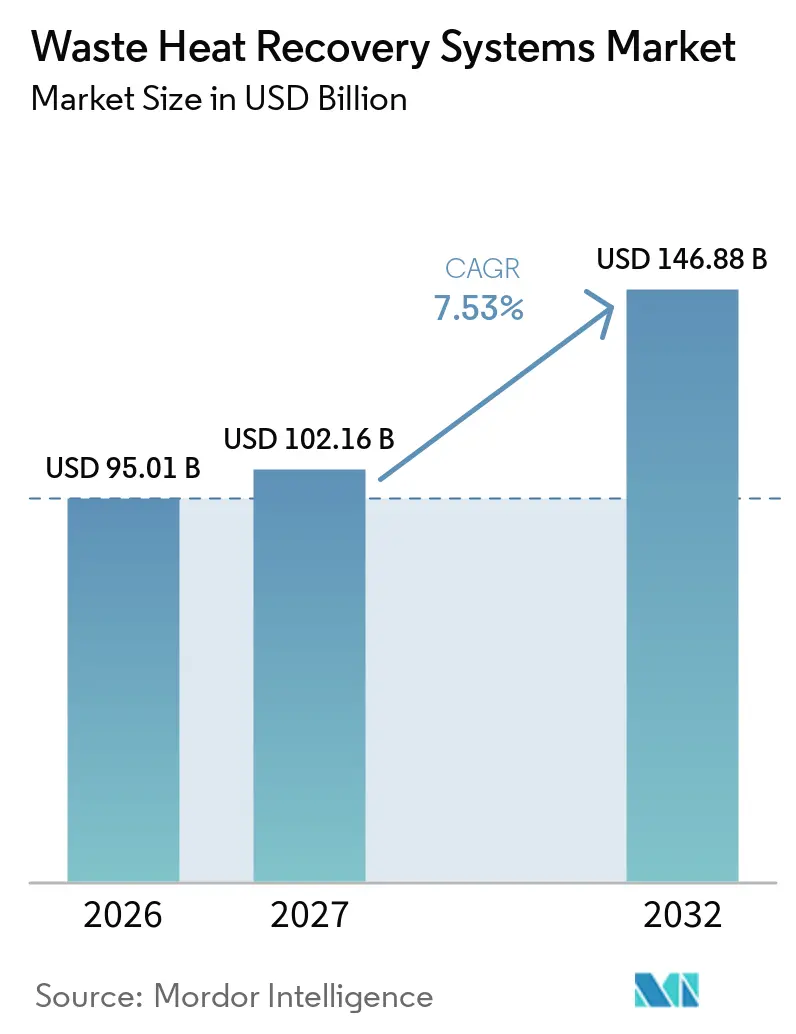
廃熱回収システム市場規模は、2026年の95.01 ビリオン 米ドルから2027年には102.16 ビリオン 米ドルへと成長し、2027年から2032年にかけて7.53%のCAGRで2032年までに146.88 ビリオン 米ドルに達すると予測されています。グローバルな廃熱回収システム市場は、燃料使用量の削減と厳格化する排出規制への対応を目指す産業界の取り組みによって支えられています。廃熱はプロセス熱・蒸気・電力・地域熱供給を支えることができるため、エネルギー資源として広く認識されるようになっています。欧州、中国、インド、米国における規制上の措置が、効率化プロジェクトを産業投資計画においてより重要なものにしています。サプライヤーは、低温度帯の熱流・厳しい操業条件・既存プラントのレイアウトに対応できる機器を通じて対応しています。グローバルな廃熱回収システム市場は、コンピューティング密度の上昇によって近隣ネットワークへの熱供給の価値が高まっているデータセンターにもビジネス機会があります。
主要レポートポイント
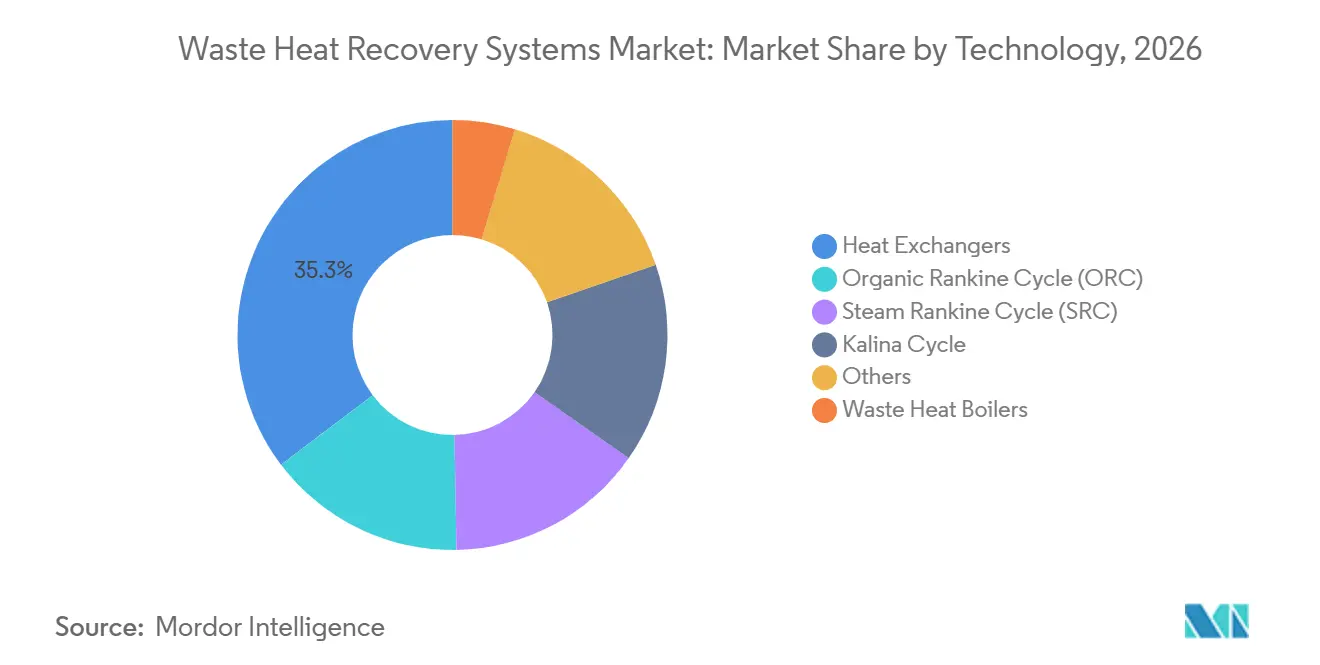
- 技術別では、熱交換器が2026年に35.3%のシェアを占め、有機ランキンサイクルシステム2032年までに8.3%のCAGRで成長すると予測されています。
- 温度帯別では、中温域の熱流が2026年に45.6%のシェアを占め、低温域の熱流は2032年までに7.8%のCAGRで成長すると予測されています。
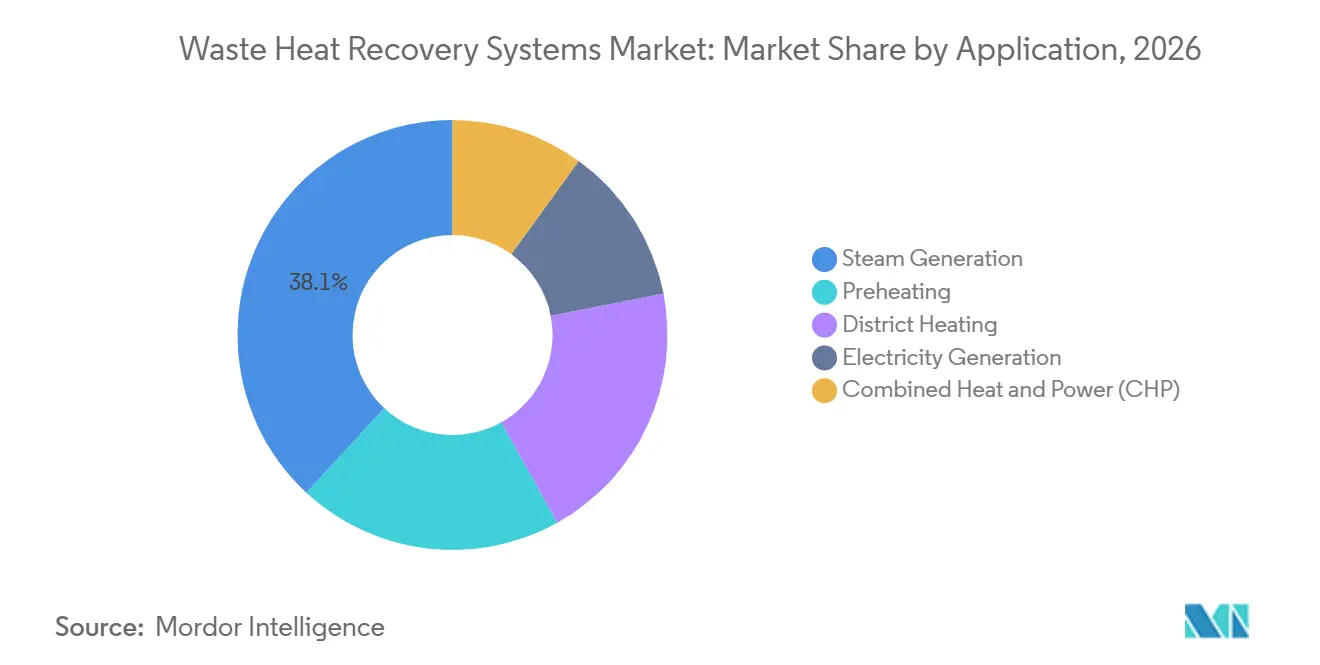
- 用途別では、蒸気生成が2026年に38.1%のシェアを占め、電力生成は2032年までに7.9%のCAGRで成長すると予測されています。
- 最終用途産業別では、石油精製が2026年に21.4%のシェアを占め、2032年までに8.5%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に41.3%のシェアを占め、2032年までに8.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRの予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業脱炭素化の義務付けと排出規制への対応 | +2.1% | EUおよび中国で最も高い集中度を示しながら、世界全体 | 短期(2年以内) |
| 不安定な産業エネルギー価格と燃料代替 | +1.6% | 世界全体、欧州と南アジアで特に深刻 | 短期(2年以内) |
| エネルギー集約型産業生産の拡大 | +1.2% | アジア太平洋が中核、中東・アフリカおよび南米に波及 | 中期(2〜4年) |
| データセンターの廃熱再利用と地域エネルギー統合 | +0.9% | 欧州および北米、東アジアで台頭 | 中期(2〜4年) |
| 低品位熱変換と高温ヒートポンプの進歩 | +1% | EU・日本・北米 | 中期(2〜4年) |
| サービスとしてのエネルギー・マイクログリッド・分散型エネルギーモデル | +0.7% | 北米・EU・インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業脱炭素化の義務付けが廃熱回収への法定需要を牽引
グローバルな廃熱回収システム市場は、公共政策が一般的な効率化目標から具体的な計画要件へと移行するにつれて恩恵を受けています。欧州連合はエネルギー効率指令および再生可能エネルギー指令に基づき、加盟国に廃熱ポテンシャルの評価とその結果の国家計画への組み込みを義務付けています。このアプローチにより、廃熱回収はプラントレベルの個別的な選択肢として扱われるのではなく、国家エネルギー計画の一部として位置づけられています。また、産業事業者・地方当局・ネットワーク運営者に対して、発生地点を超えた熱の利用可能性を考慮することを求めています。さらに、データセンターの廃熱評価も義務付けており、新たな熱源の種類を政策計画の対象に取り込んでいます。欧州委員会は2026年9月にIF26熱オークションの条件を公表しており、排出権取引制度収益を財源とする10億ユーロが充当され、80℃以上の産業熱が対象となります。[1] この低い閾値により、低温回収機器に適したプロジェクトの対象範囲が広がる可能性があります。欧州の政策は、顧客が低炭素産業生産により大きな価値を置くようになるにつれ、域外の輸出業者にも影響を与える可能性があります。
不安定なエネルギー価格が廃熱の収益化を通じた燃料代替を加速
エネルギー価格の不安定性が、産業プロセスからそのまま排出されるエネルギーを回収することの商業的意義を高めています。回収された熱は、同一施設内で使用される場合に購入電力・ガス・その他の燃料を代替することができます。このため、財務面での結果は回避されたエネルギー購入コストと機器性能の両方に依存します。プロジェクトの事業性は、回収されたエネルギーが同一施設内で継続的な燃料購入を代替できる場合に最も高くなります。一方、熱が利用可能なタイミングで使用できない場合は事業性が低下するため、プラント操業と地域需要を合わせて評価する必要があります。グローバルな廃熱回収システム市場は、欧州および南アジアで不安定なエネルギーコストに直面する事業者にとって関連性が高くなっています。精製・石油化学施設は、継続的な熱流を生み出すことからプロセス統合と並行して熱回収を活用できます。これにより、企業が回収した熱1単位当たりで代替された燃料量を測定できる場合、プロジェクトの意思決定が迅速化されます。グローバルな廃熱回収システム市場は、当該エネルギー節約量が通常のプラント報告の中で検証できる場合に恩恵を受けます。
データセンターの廃熱再利用が新たな需要源を開拓
グローバルな廃熱回収システム市場は、地域熱供給システムに接続できるデータセンターから新たな需要源を獲得しています。Helenは2026年にOnZero Finlandとの協定に署名し、ヘルシンキの計画中のデータセンターからの廃熱を地域熱供給ネットワークに利用することを決定しました。計画中の接続は年間50万MWh超の熱を対象とし、操業開始時に70,000戸のアパートに供給することを目指しています。[2] 液体冷却は、従来の空冷機器と比較して、コンピューティング施設から得られる熱の温度を高めることができます。また、施設が高稼働率で運転されている場合、より予測可能な熱出力を生み出すことができま。有効な接続は、ネットワークまでの距離・ネットワーク温度・熱の計測と供給方法に関する合意に依然として依存します。これにより、安定した熱供給を必要とするネットワークに対して、回収された熱の有用性を高めることができます。欧州連合においてデータセンターの廃熱評価を義務付ける政策要件が、地域熱ネットワークが利用可能な地域における同様のプロジェクトを支援する可能性があります。
高温ヒートポンプが低品位熱の活用範囲を拡大
高温ヒートポンプは低品位熱の温度を引き上げ、より多くの産業用途に活用できるようにします。このため、直接的な熱回収では不十分な場合でも、グローバルな廃熱回収システム市場にとって重要な技術となっています。新しい機器は、化石燃料または電気ボイラーを置き換える産業ユーザー向けの温水供給を支援できます。産業用に設計されたヒートポンプ機器は、以前のシステムよりも高温の温水を供給できます。これにより、回収された熱がプロセスで使用される前に温度を引き上げる必要がある場合に、プロジェクトチームに別の選択肢を提供します。機器は、サイトの熱源・電力使用量・出力要件・操業スケジュールに照らして評価する必要があります。設計作業では、冷媒の選択・熱源流の状態・受け入れプロセスに必要な温度・既存ユーティリティへの影響も考慮する必要があります。これらの実際的な確認により、温度昇格が別個のコストのかかるシステムになるのではなく、回収プロジェクトの一部を構成できるかどうかが決まります。このアプローチの適合性は、食品加工・医薬品・化学品など、異なる熱需要を持つ施設によって異なります。技術開発により、プロジェクト設計時に検討可能な低温熱流の範囲が拡大します。これにより、産業サイトはプロセス温度要件を直接満たせない熱流の評価が可能となります。機器は、定常的な低品位熱源と近隣の温水需要の両方を持つサイトで特に有効となります。
阻害要因の影響分析*
| 阻害要因 | CAGRの予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本コストと長期にわたる回収期間 | -1.5% | 世界全体、南米および中東・アフリカで特に深刻 | 短期(2年以内) |
| レトロフィットの複雑さ・生産停止リスク・統合リスク | -1% | 世界全体、老朽設備の多いEUおよび北米で最大 | 中期(2〜4年) |
| 腐食性・粉塵含有・温度変動の激しい熱流 | -0.7% | アジア太平洋の産業集積地帯、世界全体のセメント・ガラス産業 | 長期(4年以上) |
| 地域の熱需要の限界と地域熱供給の相互接続上の制約 | -0.5% | 世界各地の地方産業サイト、新興市場全般 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
資本集約度がコアとなる主要市場以外での普及を制限
グローバルな廃熱回収システム市場は、回収機器が節約効果の実現前にインストールされるという資本上の制約に直面しています。プロジェクトスポンサーは、機器・エンジニアリング・設置・停止時間・保守・最終的な熱または電力利用への接続コストを評価する必要があります。節約効果は長年にわたって蓄積される可能性がありますが、投資判断はより短い資本計画サイクル内で行われることが多いです。この差異は、長期的なエネルギー面での優位性があっても、プロジェクトを遅延させる可能性があります。大手産業グループはより広範なプラント投資プログラム内でプロジェクトに資金を提供できますが、小規模なサイトでは明確で短い回収期間が必要なことが多いです。この問題は、公的補助金・税制優遇・エネルギーサービス融資が限られている地域でより重大です。サービスとしてのエネルギーモデルは、機器ユーザーではなくサービスプロバイダーに初期コストの一部を移行させることができます。こうしたモデルはプロジェクトをより利用しやすいものにしますが、北米および西欧以外ではその活用はあまり確立されていません。契約条件は、性能・保守・エネルギー価格リスクを誰が負担するかを明確に定める必要があります。ユーザーはまた、変動する生産パターンを持つ施設において、契約構造が操業上の柔軟性を制限しないという確信を持つ必要があります。資本競争も重要であり、製品マージンが低下する時期に事業者は設備増強や信頼性向上工事を優先する場合があります。
レトロフィットの複雑さとプロセス停止が導入障壁を生む
レトロフィットプロジェクトは、廃熱回収を想定して設計されていない稼働中プラントへの機器適が求められます。エンジニアは熱交換器ネットワーク・配管・温度パターン・材料をプロセス条件に合わせる必要があります。連続産業においては、生産損失が直接的なコストとなるため、プラント停止は大きな障壁になり得ます。粉塵・腐食性ガス・変動する熱流もまた、時間の経過とともに機器性能を低下させる可能性があります。これらの条件により、性能保証・材料選定・保守計画がグローバルな廃熱回収システム市場において重要となります。参照プロジェクトは、システムが実際のプロセス条件下で出力を維持できることを示すため有益です。参照プロジェクトは、清掃の必要性・サービス間隔・生産スケジュールに伴う出力の変化を購入者が評価するのに役立ちます。このエビデンスは、回収機器をより馴染みのあるプラント投資と比較している初回導入事業者の不確実性を低減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
熱交換器がリードし、有機ランキンサイクルが台頭熱交換器は2026年のグローバル廃熱回収システム市場の35.3%を占めました。この主導的な地位は、幅広い温度帯と産業プロセスにわたる利用を反映しています。シェルアンドチューブ機器は精製所の予熱用途や大規模プロセスサービスで引き続き重要です。プレートアンドフレーム機器は、限られたスペースで高い熱伝達性能が必要な場合にコンパクトな選択肢を提供できます。耐腐食設計は化学プラントや硫酸用途でも重要です。Alfa Lavalは2026年に大容量・高圧用途向けの最大のセミ溶接プレート熱交換器としてTS45を発表しました。[3]
有機ランキンサイクルシステムは2032年までに8.3%のCAGRで成長すると予測されています。グローバルな廃熱回収システム産業は、熱流が従来の蒸気サイクルに適した動作範囲を下回る場合に有機ランキンサイクル技術を活用しています。ターボ機械と作動流体選の改善により、発電を支持する温度の範囲が拡大できます。2025年のASMEターボエキスポで発表された研究では、低から中温度域において部分蒸発サイクル設計が同等の単相方式と比較して25%多くの電力を生成することが示されました。有機ランキンサイクルユニットは、ガス圧縮機ステーションや海洋システムなどの特殊用途でも採用が進んでいます。欧州のFガス規制により、有機ランキンサイクルおよびヒートポンプシステムの両方において作動流体選定にコンプライアンス上の考慮事項が加わっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
温度帯別:
中温域が引き続きコアとなる会200℃から650℃の中温域の熱流は、2026年のグローバル廃熱回収システム市場シェアの45.6%を占めました。精製・化学・鉄鋼操業は一般的にこの温度域で熱を生成します。これらの熱流は専用回収機器を支えるのに十分なエネルギー密度を持ち、最高温度域の用途ほど要求が厳しくありません。熱交換器ネットワークと廃熱ボイラーがこの温度帯での一般的な技術的選択肢です。設置済み機器ベースは、安定した熱源を提供できる連続プロセスによって支えられています。これにより、中温域の回収がグローバルな廃熱回収システム市場の中心的な部分となっています。また、単一の特殊用途に依存せず実績ある機器を適応させることができる大規模なサイトベースをサプライヤーに提供しています。これらのプロセス環境の広がりが、エンジニアリング・交換部品・フィールドサービスサポートへの継続的な需要を支えています。
200℃未満の低温域の熱流は2032年までに7.8%のCAGRで成長すると予測されています。データセンター・食品加工・医薬品・分散型産業施設がこの温度域にビジネス機会を生出す可能性があります。ヒートポンプと低温有機ランキンサイクル設計により、かつては価値が限られていた熱の有用性が高まります。低温有機ランキンサイクルシステムの技術的進歩により、以前は利用が困難であった熱の変換能力が向上しています。利用可能な熱流の範囲が拡大するにつれて、プロジェクト開発者はかつてグローバルな廃熱回収システム市場から除外されていた熱源を検討できます。650℃以上の高温域の熱流は、プロジェクト規模とエンジニアリングの複雑さが一般的に高いセメント・ガラス・一次金属において引き続き重要です。
用途別:
蒸気生成が最大のポジションを保持蒸気生成は2026年のグローバル廃熱回収システム市場の38.1%を占めました。蒸気は多くの産業サイトが既に蒸気配管・凝縮水回収システム・蒸気駆動機器を持つため、柔軟なキャリアとして残っています。精製所・化学プラント・パルプ紙工場・地域熱供給システムは、別のエネルギー配送システムを構築することなく回収蒸気を利用できます。これにより、レトロフィットの統合負担が軽減されます。熱も、原料・燃焼空気・ボイラー給水用途での一次燃料消費を削減できることから広く利用されています。これらの確立された用途が、グローバルな廃熱回収システム市場における蒸気生成の役割を支えています。この用途により、事業者は操業日中にプロセス要件が変化した場合でも、回収されたエネルギーを複数の用途に向けることができます。既存の蒸気インフラにより、回収プロジェクト時に必要な新規配送機器の量を削減できます。
電力生成は2032年までに7.9%のCAGRで成長すると予測されています。電力生成は、電力をオンサイトで使用・輸出・購入電力の削減に利用できるため、直接的な熱利用よりも柔軟性を提供できます。Turboden Americaは2026年3月、Tallgrassがオハイオおよびインディアナのガスコンプレッサーステーションで追加3基の有機ランキンサイクルプラントに同社を選定したと発表しました。4基の導入により46.1MWが提供され、インフレ削減法に基づく最大50%の投資税額控除の対象となることが見込まれています。コジェネレーションと地域熱供給は、近隣の顧客が熱出力を受け取れ場合に引き続き関連性のある用途です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
石油精製がシェアおよび成長においてリード石油精製は2026年のグローバル廃熱回収システム市場規模の21.4%を占めました。精製所は原油蒸留をはじめとする各ユニットにわたって煙道ガスやプロセス凝縮水から相当量の熱を放出します。連続的な操業と幅広い温度範囲が、回収機器に対する複数のビジネス機会を生み出します。このセグメントは2032年までに8.5%のCAGRで成長すると予測されています。この組み合わせは、精製所の事業者がグローバルな廃熱回収システム市場における主要な顧客グループであり続けることを示していま。回収プロジェクトは燃料使用量の削減と大規模操業サイトのエネルギー性能向上に貢献します。一つの精製所内に複数の熱源があることで、事業者はサイトの既存ユーティリティシステムに合ったプロジェクトを優先させることができます。これにより、このセクターは通常のプロセス最適化や保守計画の一環として回収を評価する実際的な理由を持っています。グローバルな廃熱回収システム市場は、エネルギー性能と操業信頼性に重点を置く精製所プログラムに引き続き関連し続けることができます。また、より広範なプロセス変更を検討する前に既存資産のエネルギー集約度を低下させたい事業者にも対応できます。
化学品・石油化学品は、発熱反応と蒸留塔が予測可能な熱流を提供するため、第二の最終用途クラスターを形成しています。セメントとガラスは、回収ソリューションが技術的に確立されている重要な高温用途です。Thermaxは、セメントで125MW、鉄鋼および海綿鉄で520MW超の廃熱回収容量の累計実績を報告しました。[4] インドおよび東南アジアにおける新たな産業設備は、プラント開発時に回収システムを統合するビジネス機会を提供する可能性があります。鉄鋼・電力・パルプ紙・その他の産業では、各業種固有の操業条件を反映した技術選択が求められます。
地域分析
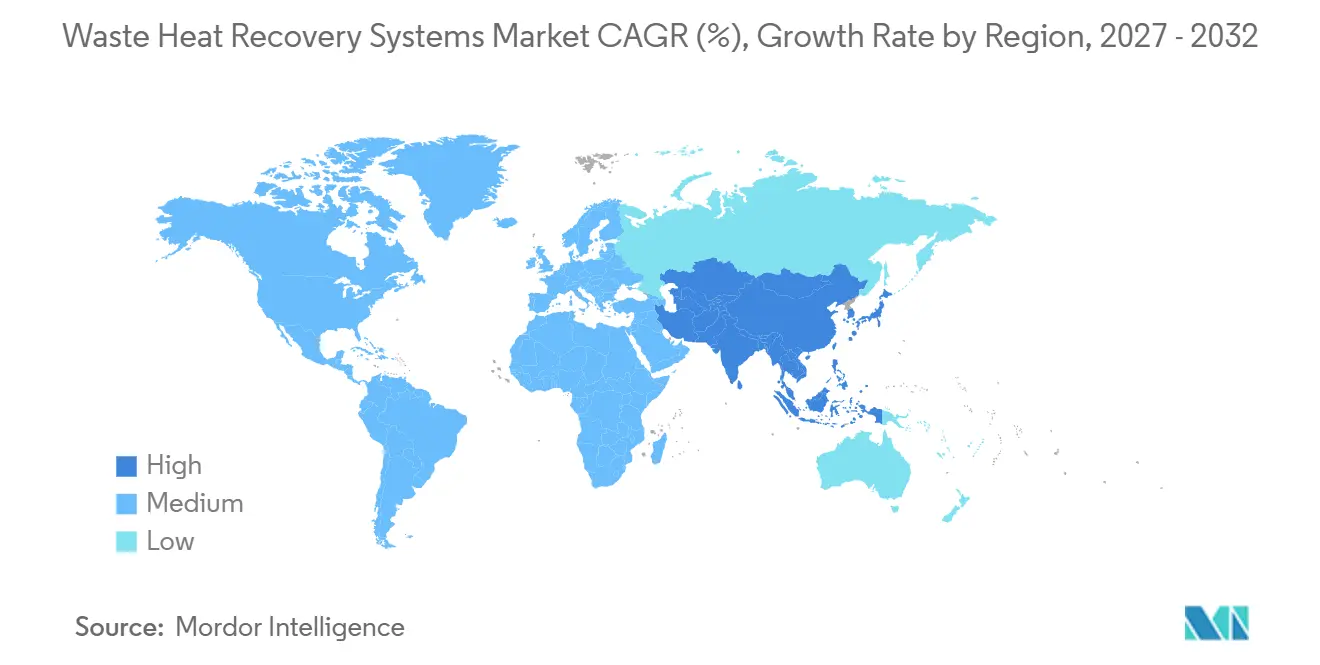
アジア太平洋は2026年のグローバル廃熱回収システム市場シェアの41.3%を占め、2032年までに8.9%のCAGRで成長すると予測されています。この地域は産業拡大と中国・インドにおける強化されたエネルギー効率要件を組み合わせています。大規模な操業サイトはキルン・炉・ボイラー・プロセス冷却・ガス処理機器にわたって複数の回収機会を特定できることが多いです。これにより、各熱流の温度・清潔度・タイミング・意図する用途に応じて技術選択が異なる多様なプロジェクトベースが生まれます。このため、サプライヤーは標準機器と各サイトのプロセス条件に合ったエンジニアリングを組合わせる必要があります。中国のデュアルカーボン(双炭)政策は2030年前の排出ピークアウトと2060年のカーボンニュートラルを目標としています。インドの「実施・達成・取引(PAT)」スキームは、取引可能な証書を通じてエネルギー集約度削減に経済的価値を与えています。これらの政策設定が重厚長大な産業施設への回収投資を支援しています。グローバルな廃熱回収システム市場は、セメント・鉄鋼・化学・精製能力が広範であるため、この地域に大きな潜在的ベースを持っています。
欧州は第二の地域市場であり、回収された産業熱を受け入れることができる成熟した地域熱供給基盤を持っています。この地域は規制密度が高く、排出権取引制度がエネルギー集約型操業からの炭素排出にコストを加えています。IF26熱オークションは10億ユーロの予算を持ち、80℃の対象資格閾値が化学・パルプ紙・食品加工分野にわたるプロジェクトを支援できます。Alfa Lavalは2026年9月にSaipemにより、2028年の操業開始時に年間最大80万トンの二酸化炭素を回収・永久貯留するよう設計されたStockholm ExergiのBECCS設備向けに熱移動技術を供給するサプライヤーとして選定されました。このプロジェクトは、廃熱回収機器がより広範な炭素管理インフラに活用できることを示しています。また、炭素回収プロセスが産業または発電施設との信頼性の高い熱統合を必要とする場合における熱移動機器の役割を示しています。こうしたプロジェクトは、専用の回収機器との統合など、従来の効率化改善とは異なる要件を生み出す可能性があります。
北米は2026年において第三の地域シェアを保持しました。廃エネルギー回収設備に対する投資税額控除により、圧縮機ステーション・精製所・データセンターにおける対象機器の実質コストが削減できます。この支援は、電力を生成するプロジェクトに特に関連性が高く、バリュープロポジションが回避購入電力と利用可能な税制優遇の組み合わせとなります。パイプラインと中流セクターも、しばしば定常的で既存の電気接続に近接した熱源を持っています。これらの特性により、熱出力に明確な需要がないサイトと比較した場合、熱から電力へのプロジェクトの操業面での事業性簡素化できます。Turbodenは2025年10月にアルバータ州のStrathcona Resourcesのオリオン蒸気補助重力排出(SAGD)施設において19MWの廃熱発電有機ランキンサイクルプラントを竣工しました。このユニットは生産蒸気と非凝縮性ガスからの低品位熱を回収し、施設の系統電力使用量の最大80%を相殺することが見込まれていました。南米および中東・アフリカは導入サイクルの初期段階にあり、資金調達と地域の熱需要が導入を制約する可能性があります。グローバルな廃熱回収システム市場は、産業事業者が予測可能な資金調達・信頼性の高いサービスサポート・回収エネルギーの明確な用途にアクセスできる場合に、これらの地域で発展できます。施設が地域熱供給ネットワークから遠隔地にある場合や電力輸出の取り決めが不確実な場合は、プロジェクトが困難になります。こうした条件により、回収機器の選定と同様に地域インフラとプロジェクト準備が重要となります。ブラジル・チリ・サウジアラビア・UAE・モロッコ・南アフリカには、これらの制約が解消された場合に将来のプロジェクトを支援できる産業操業あります。
競合環境
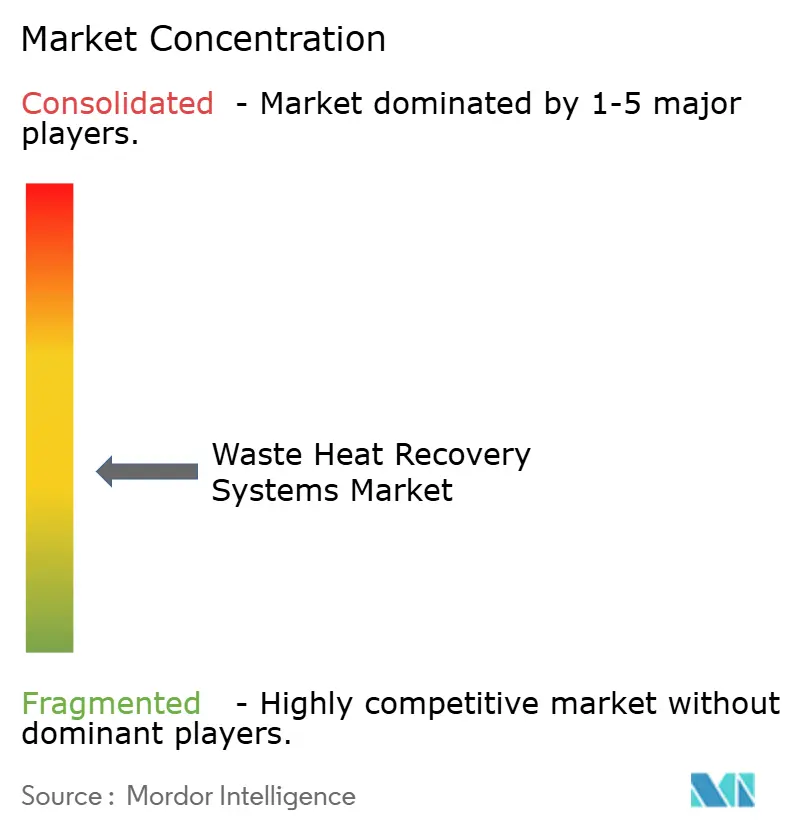
グローバルな廃熱回収システム市場は適度に集約されています。完全な熱システムを供給する企業・特定の回収技術に特化した企業・より大きなプロジェクトに機器を統合するエンジニアリンググループが含まれます。精製所・セメントプラント・ガスコンプレッサーステーション・船舶の要件は異なるため、競争上の地位は用途によって異なります。大手企業は廃熱回収蒸気発生器・熱交換器・エンジニアリング・調達・建設能力を必要とする複雑なプロジェクトで競争しています。GE Vernova・Siemens Energy・Turboden経由のMitsubishi Heavy Industriesは、幅広い技術ポートフォリオとグローバルなサービスネットワークを持っています。そのみにはタービン・ボイラー技術・熱性能保証・困難な操業条件での経験が含まれます。これらの能力は、信頼性が初期機器価格よりも重要となりうるセメント・鉄鋼・精製所プロジェクトで重要となります。GE Vernovaは2025年11月にEnea Groupからポーランドのコジェニツェ発電所に3圧力レベル廃熱回収蒸気発生器をそれぞれ含む2基の9HA.01ガスタービンコンバインドサイクルブロックの受注を受けました。
専門サプライヤーは専用エンジニアリングまたは低温変換技術を必要とする用途で競争しています。TurbodenはオハイオおよびインディアナのTallgrassプロジェクトを通じてガスコンプレッサーステーションでの電力回収ポートフォリオを拡大しています。Climeonは低温用途向けにHeatPower 300システムを供給しており、2026年に中国の江蘇新揚子造船への初回納品を報告しました。Alfa Lavalは、大容量・高圧用途をターゲットとするTS45を通じてプレート熱交換器ポートフォリオを強化しています。これらの動きは、サプライヤーが確立された産業システムと特殊な操業条件の両方に注力していることを示しています。
競争は機器を特定の熱流やプラント制約に適応させる能力に依存します。購入者は、温度変化・ガス組成・利用可能スペース・保守アクセス・計画されている停止のタイミングを含む操業全体の状況をサプライヤーが把握できるかどうかを評価します。実績ある機器を持つサプライヤーでも、サイトのプロセスと設置計画に適合した設計を提供できなければ困難な販売に直面することがあります。これは、初期のフィージビリティスタディから試運転と後続サービスまでエンジニアリングサポートを提供できる企業に有利です。ガスに粉塵や腐食性成分が含まれる場合は材料性能が重要です。フィールドサービスと保守のカバレッジも、システムが長期間にわたって稼働する必要があるため、顧客の選択に影響します。デジタルモニタリングは、予知保全と異常検知のためのTurbodenのTurboanalyticsプラットフォームを含む、サービス提供の一部となりつつあります。グローバルな廃熱回収システム市場には、したがって機器面の競争と長期的な性能保証をめぐる競争の両方が含まれます。顧客は、出力の維持・異の早期特定・プラント操業に合わせたサービス調整を支援するサプライヤーを重視する場合があります。このサービス要素は重要であり、回収出力の損失は燃料購入を増加させ、導入を正当化した財務的根拠を損なう可能性があります。また、専門サプライヤーが規模よりも操業上の知識の方が強い分野で競争するルートを提供します。カスタム設計・地域サポート・特殊用途が規模よりも大きな価値を持つ場合、中小企業も役割を維持できます。入手可能な情報は主要企業の統合市場シェアを提供していませんが、これは少数のグループが需要の大部分を支配しているとは示されていない市場と整合しています。
廃熱回収システム産業のリーダー企業
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Alfa Laval AB
-
ABB Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
廃熱回収システム市場 このレポートでカバーされる企業
- Siemens Energy AG
- Mitsubishi Heavy Industries, Ltd. (MHI)
- GE Vernova Inc.
- ABB Ltd.
- Schneider Electric SE
- Bosch Industriekessel GmbH
- Ormat Technologies, Inc.
- Thermax Limited
- Alfa Laval AB
- Kelvion Holding GmbH
- Babcock & Wilcox Enterprises, Inc.
- Valmet Oyj
- Kawasaki Heavy Industries, Ltd.
- Sinoma Energy Conservation Ltd.
- FLSmidth & Co. A/S
- KHD Humboldt Wedag International AG
- John Wood Group PLC
- Climeon AB
- Turboden S.p.A.
- Exergy International Srl
最近の産業開発事情 廃熱回収システム市場
- 2026年9月:Alfa Lavalは、ハンブルクで開催されたSMM 2026において、クルーズ船および旅客フェリー向けの次世代排ガス蒸気ボイラー「Hukka-5」を発表しました。ボイラーの逆方向下降自然循環設計により、機器設置面積を最小限に抑えながら排ガスからの廃熱回収が可能であり、メタノールや水素を含む全ての船舶用燃料に対応し、船舶事業者のIMO脱炭素化コンプライアンス対応を支援します。
- 2026年5月:Alfa Lavalは、エネルギー転換および重工業用途向けの大容量・高圧熱移動を目的とした、セミ溶接ポートフォリオ内で最大のプレート熱交換器であるTS45セミ溶接プレート熱交換器を発表しました。2026年第2四半期から提供開始されるTS45は、コンパクトな設置面積と高いサービス性が重視される用途において、シェルアンドチューブの既存製品と直接競合するよう設計されています。
- 2026年3月:Mitsubishi Heavy Industriesグループの子会社であるTurboden America LLCは、オハイオおよびインディアナのガスコンプレッサーステーションにおいて、TallgrassがさらにWaste-Heat-to-Power有機ランキンサイクルプラント3基を選定したと発表しました。合計4基・46.1MWのクリーンな無水ベースロード電力実現し、インフレ削減法に基づく最大50%の投資税額控除の対象となるプロジェクトです。
グローバル廃熱回収システム市場レポートの範囲
廃熱回収システム(WHRS)は、産業プロセスや燃焼システムの副産物として発生する熱エネルギーを回収・再利用するもので、そうしなければ環境中に失われるものです。
グローバル廃熱回収システム市場は、技術・温度・用途・最終用途産業・地域によって区分されています。技術別では、熱交換器・廃熱ボイラー・有機ランキンサイクル(ORC)・蒸気ランキンサイクル(SRC)・カリーナサイクル・その他に区分されています。温度帯別では、低温域(200℃未満)・中温域(200℃〜650℃)・高温域(650℃超)に区分されています。用途別では、蒸気生成・電力生成・コジェネレーション(CHP)・予熱・地域熱供給に区分されています。最終用途産業別では、石油精製・化学品&石油化学品・セメント・鉄鋼・電力生成・ガラス・パルプ&紙・その他に区分されています。本レポートはまた、主要地域26カ国にわたるグローバル廃熱回収システム市場の市場規模と予測をカバーしています。各セグメントの市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 熱交換器 |
| 廃熱ボイラー |
| 有機ランキンサイクル(ORC) |
| 蒸気ランキンサイクル(SRC) |
| カリーナサイクル |
| その他 |
| 低温域(200℃未満) |
| 中温域(200℃〜650℃) |
| 高温域(650℃超) |
| 蒸気生成 |
| 電力生成 |
| コジェネレーション(CHP) |
| 予熱 |
| 地域熱供給 |
| 石油精製 |
| 化学品・石油化学品 |
| セメント |
| 鉄鋼 |
| 電力生成 |
| ガラス |
| パルプ・紙 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東およびアフリカ |
| 技術別 | 熱交換器 | |
| 廃熱ボイラー | ||
| 有機ランキンサイクル(ORC) | ||
| 蒸気ランキンサイクル(SRC) | ||
| カリーナサイクル | ||
| その他 | ||
| 温度帯別 | 低温域(200℃未満) | |
| 中温域(200℃〜650℃) | ||
| 高温域(650℃超) | ||
| 用途別 | 蒸気生成 | |
| 電力生成 | ||
| コジェネレーション(CHP) | ||
| 予熱 | ||
| 地域熱供給 | ||
| 最終用途産業別 | 石油精製 | |
| 化学品・石油化学品 | ||
| セメント | ||
| 鉄鋼 | ||
| 電力生成 | ||
| ガラス | ||
| パルプ・紙 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
廃熱回収システムの予測成長率はどのくらいですか?
廃熱回収システム市場規模は2026年の95.01 ビリオン 米ドルから2027年には102.16 ビリオン 米ドルに成長し、2027年から2032年にかけて7.53%のCAGRで2032年までに146.88 ビリオン 米ドルに達すると予測されています。
最大の設置済み収益基盤を持つ技術はどれですか?
熱交換器は、幅広い温度帯と産業プロセスに対応するため、2026年に35.3%のシェアを占めました。
最も急速に拡大すると予測されている技術はどれですか?
有機ランキンサイクルシステムは、低温域の電力回収用途に支えられ、2032年までに8.3%のCAGRで成長すると予測されています。
精製所が廃熱回収機器を使用する理由は何ですか?
精製所は複数の操業ユニットにわたって連続した熱流を持つため、精製は2026年に21.4%のシェアを占め、8.5%のCAGRで成長すると予測されています。
廃熱回収システムにおいて最も成長が速い地域はどこですか?
アジア太平洋は2026年に41.3%のシェアを占め、2032年までに8.9%のCAGRで成長すると予測されています。
データセンターはどのように余剰熱を再利用できますか?
データセンターはヒートポンプと液体冷却システムを地域熱供給ネットワークに接続することができ、ヘルシンキでは年間回収熱50万MWh超を計画しています。