
Marktgröße und Marktanteile für Abwärmerückgewinnungssysteme
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 102.16 Milliarden US-Dollar |
| Marktgröße (2032) | 146.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Abwärmerückgewinnungssysteme von Mordor Intelligence
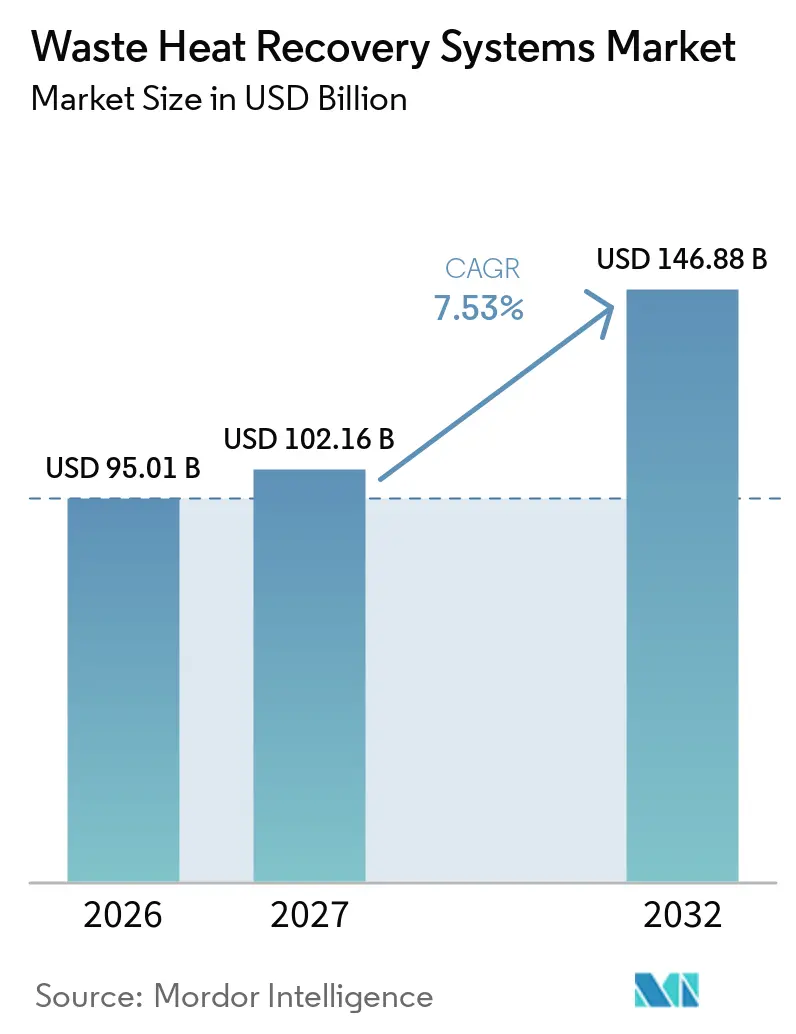
Die Marktgröße für Abwärmerückgewinnungssysteme wird voraussichtlich von 95,01 Milliarden USD im Jahr 2026 auf 102,16 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 146,88 Milliarden USD bei einem CAGR von 7,53 % über den Zeitraum 2027–2032 erreichen. Der globale Markt für Abwärmerückgewinnungssysteme wird durch industrielle Bemühungen zur Reduzierung des Brennstoffverbrauchs und zur Einhaltung strengerer Emissionsvorschriften gestützt. Abwärme wird zunehmend als Energieressource betrachtet, da sie Prozesswärme, Dampf, Strom und Fernwärme unterstützen kann. Regulatorische Maßnahmen in Europa, China, Indien und den Vereinigten Staaten machen Effizienzprojekte für die industrielle Investitionsplanung relevanter. Anbieter reagieren mit Anlagen, die mit Strömen niedrigerer Temperatur, schwierigen Betriebsbedingungen und bestehenden Anlagenlayouts arbeiten können. Der globale Markt für Abwärmerückgewinnungssysteme bietet auch Chancen in Rechenzentren, wo eine höhere Computerdichte den Wert der an nahegelegene Netze gelieferten Wärme steigert.
Wichtigste Erkenntnisse des Berichts
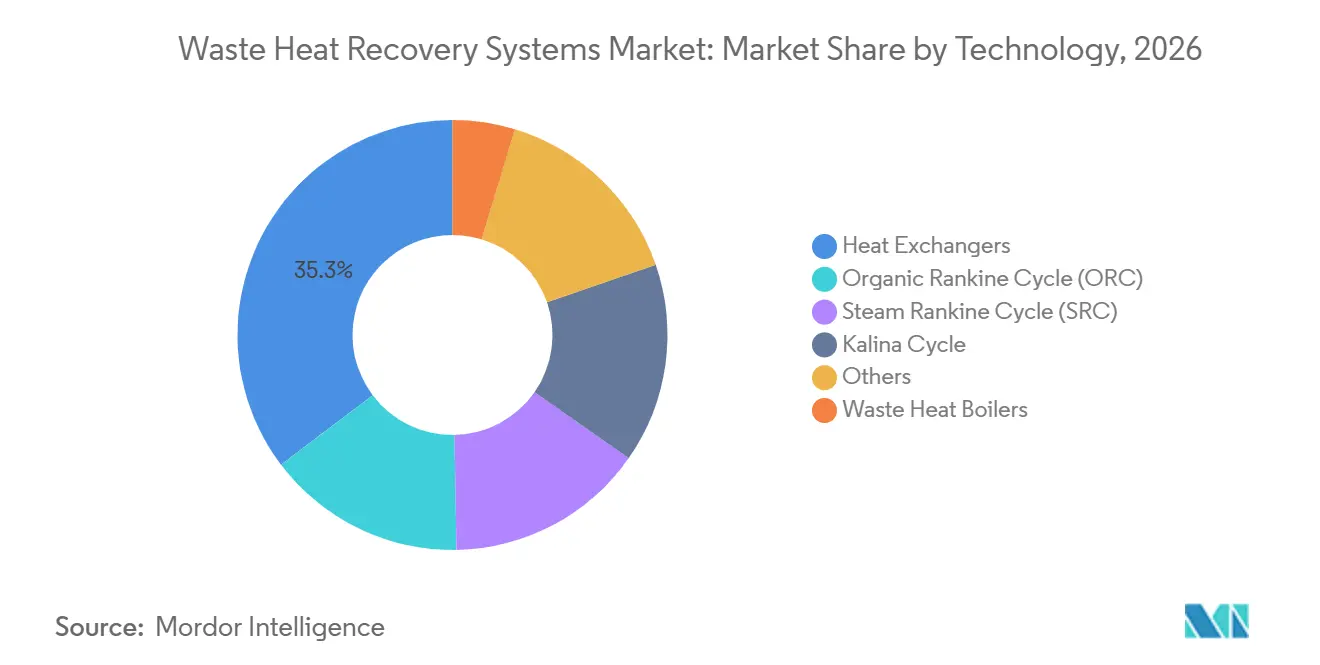
- Nach Technologie hielten Wärmetauscher im Jahr 2026 einen Marktanteil von 35,3 %, während Organic-Rankine-Cycle-Systeme bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen werden.
- Nach Temperaturband entfielen im Jahr 2026 45,6 % des Marktanteils auf Ströme mittlerer Temperatur, während Ströme niedriger Temperatur bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
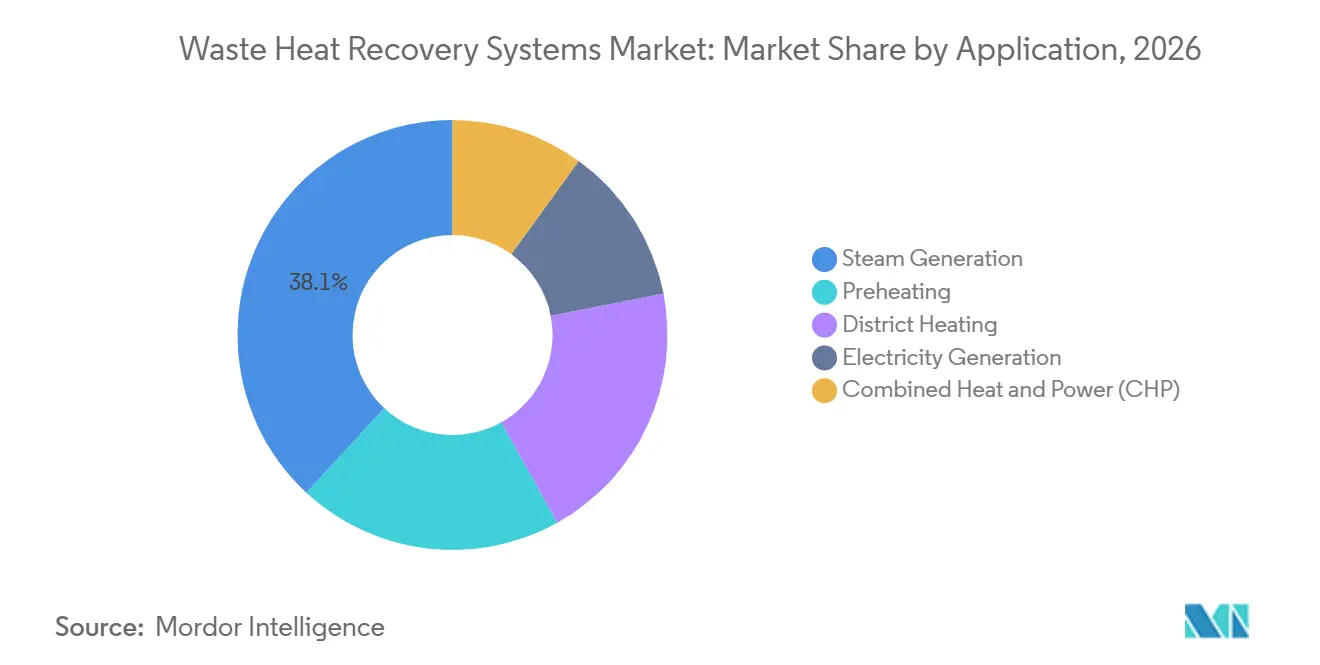
- Nach Anwendung hielt die Dampferzeugung im Jahr 2026 einen Marktanteil von 38,1 %, während die Stromerzeugung bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen wird.
- Nach Endverbrauchsbranche entfiel auf die Erdölraffinierung im Jahr 2026 ein Marktanteil von 21,4 %, und es wird prognostiziert, dass sie bis 2032 mit einem CAGR von 8,5 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 41,3 % und wird bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mandate zur industriellen Dekarbonisierung und Einhaltung von Emissionsvorschriften | +2.1% | Global, mit höchster Intensität in der EU und China | Kurzfristig (≤ 2 Jahre) |
| Volatile industrielle Energiepreise und Brennstoffsubstitution | +1.6% | Global, akut in Europa und Südasien | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der energieintensiven Industrieproduktion | +1.2% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wärmenutzung in Rechenzentren und Integration in Fernwärmenetze | +0.9% | Europa und Nordamerika, aufkommend in Ostasien | Mittelfristig (2–4 Jahre) |
| Umwandlung von Niedertemperaturwärme und Fortschritte bei Hochtemperaturwärmepumpen | +1% | EU, Japan, Nordamerika | Mittelfristig (2–4 Jahre) |
| Energie als Dienstleistung, Mikronetze und dezentrale Energiemodelle | +0.7% | Nordamerika, EU, Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mandate zur industriellen Dekarbonisierung schaffen gesetzliche Nachfrage nach Abwärmerückgewinnung
Der globale Markt für Abwärmerückgewinnungssysteme profitiert davon, dass sich die öffentliche Politik von allgemeinen Effizienzzielen hin zu spezifischen Planungsanforderungen bewegt. Die Europäische Union verpflichtet die Mitgliedstaaten, das Abwärmepotenzial zu bewerten und die Ergebnisse gemäß der Energieeffizienzrichtlinie und der Richtlinie über erneuerbare Energien in die nationale Planung einzubeziehen. Dieser Ansatz verankert das Thema in der nationalen Energieplanung, anstatt es als isolierte Entscheidung auf Anlagenebene zu behandeln. Er verpflichtet auch Industriebetreiber, lokale Behörden und Netzeigentümer zu prüfen, wie verfügbare Wärme über den Erzeugungspunkt hinaus genutzt werden könnte. Die Vorschriften verlangen zudem Bewertungen der Abwärme aus Rechenzentren, was eine neue Klasse von Wärmequellen in die politische Planung einbringt. Die Europäische Kommission veröffentlichte im September 2026 die Bedingungen für die IF26-Wärmeauktion mit einem Budget von 1 Milliarde EUR, finanziert aus Einnahmen des Emissionshandelssystems, und einer Förderfähigkeit für industrielle Wärme über 80 °C.[1] Diese niedrigere Schwelle kann die Anzahl der für Niedertemperatur-Rückgewinnungsanlagen geeigneten Projekte erweitern. Die europäische Politik kann auch Exporteure außerhalb der Region beeinflussen, da Kunden einen höheren Wert auf kohlenstoffärmere Industrieproduktion legen.
Volatile Energiepreise beschleunigen die Brennstoffsubstitution durch Monetarisierung von Abwärme
Die Volatilität der Energiepreise hat die wirtschaftliche Grundlage für die Rückgewinnung von Energie gestärkt, die andernfalls aus einem Industrieprozess abgegeben würde. Zurückgewonnene Wärme kann eingekauften Strom, Gas oder andere Brennstoffe ersetzen, wenn sie innerhalb derselben Anlage genutzt wird. Dadurch hängt das finanzielle Ergebnis sowohl von vermiedenen Energieeinkäufen als auch von der Anlagenleistung ab. Der Projektfall ist am stärksten, wenn die zurückgewonnene Energie einen wiederkehrenden Brennstoffeinkauf am selben Standort ersetzen kann. Er ist schwächer, wenn Wärme nicht genutzt werden kann, wenn sie verfügbar ist, was erklärt, warum Anlagenbetrieb und lokale Nachfrage gemeinsam bewertet werden müssen. Der globale Markt für Abwärmerückgewinnungssysteme ist daher für Betreiber relevant, die in Europa und Südasien mit unsicheren Energiekosten konfrontiert sind. Raffinerien und petrochemische Anlagen können Wärmerückgewinnung zusammen mit Prozessintegration einsetzen, da ihr Betrieb kontinuierliche Wärmeströme erzeugt. Das Ergebnis ist ein kürzerer Entscheidungsweg für Projekte, wenn Unternehmen den durch jede Einheit zurückgewonnener Wärme verdrängten Brennstoff messen können. Der globale Markt für Abwärmerückgewinnungssysteme profitiert, wenn diese Energieeinsparungen im Rahmen der normalen Anlagenberichterstattung verifiziert werden können.
Wärmenutzung in Rechenzentren erschließt eine neue Nachfragequelle
Der globale Markt für Abwärmerückgewinnungssysteme gewinnt eine neue Nachfragequelle aus Rechenzentren, die an Fernwärmesysteme angeschlossen werden können. Helen schloss 2026 eine Vereinbarung mit OnZero Finland, um Wärme aus einem geplanten Rechenzentrum in Helsinki in sein Fernwärmenetz einzuspeisen. Die geplante Verbindung zielt auf mehr als 500.000 MWh Wärme pro Jahr ab und soll bei Betriebsbeginn 70.000 Wohnungen versorgen.[2] Flüssigkühlung kann die Temperatur der aus Rechenanlagen verfügbaren Wärme im Vergleich zu herkömmlichen luftgekühlten Anlagen erhöhen. Sie kann auch eine besser vorhersehbare Wärmeabgabe erzeugen, wenn Anlagen mit hoher Auslastung betrieben werden. Eine sinnvolle Verbindung hängt weiterhin von der Entfernung zum Netz, der Netztemperatur und der Vereinbarung über Messung und Lieferung der Wärme ab. Dies kann den Nutzen der zurückgewonnenen Wärme für ein Netz verbessern, das eine zuverlässige Wärmeversorgung benötigt. Die politische Anforderung zur Bewertung der Abwärme aus Rechenzentren in der Europäischen Union kann ähnliche Projekte unterstützen, wo lokale Wärmenetze verfügbar sind.
Hochtemperaturwärmepumpen erweitern die Nutzung von Niedertemperaturwärme
Hochtemperaturwärmepumpen können die Temperatur von Niedertemperaturwärme anheben, sodass sie für mehr industrielle Anwendungen genutzt werden kann. Dies macht sie für den globalen Markt für Abwärmerückgewinnungssysteme relevant, auch dort, wo eine direkte Wärmerückgewinnung nicht ausreicht. Neue Anlagen können die Warmwasserversorgung für Industrienutzer unterstützen, die fossil betriebene oder elektrische Kessel ersetzen. Für den industriellen Einsatz konzipierte Wärmepumpenanlagen können Wasser mit höherer Temperatur liefern als frühere Systeme. Dies gibt Projektteams eine weitere Option, wenn zurückgewonnene Wärme aufgewertet werden muss, bevor sie in einem Prozess eingesetzt werden kann. Die Anlage muss hinsichtlich der Wärmequelle des Standorts, des Stromverbrauchs, der Ausgangsanforderungen und des Betriebsplans bewertet werden. Bei der Planung müssen auch die Wahl des Kältemittels, der Zustand des Quellstroms, die vom aufnehmenden Prozess benötigte Temperatur und die Auswirkungen auf bestehende Versorgungseinrichtungen berücksichtigt werden. Diese praktischen Prüfungen bestimmen, ob eine Temperaturaufwertung Teil eines Rückgewinnungsprojekts sein kann, anstatt ein separates und kostspieliges System zu werden. Die Eignung des Ansatzes kann je nach Lebensmittelverarbeitung, Pharmazeutik, Chemie und anderen Anlagen mit unterschiedlichem Wärmebedarf variieren. Die technische Entwicklung erweitert den Bereich der Niedertemperaturwärmeströme, die bei der Projektplanung berücksichtigt werden können. Sie ermöglicht es Industriestandorten, Ströme zu bewerten, die die Prozesstemperaturanforderungen nicht direkt erfüllen können. Die Anlage kann besonders relevant sein, wo ein Standort sowohl eine stetige Niedertemperaturwärmequelle als auch eine nahegelegene Nachfrage nach Warmwasser hat.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten und lange Amortisationszeiten | -1.5% | Global, am stärksten in Südamerika und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Nachrüstung, Produktionsausfallzeiten und Integrationsrisiken | -1% | Global, am höchsten in der EU und Nordamerika mit hohem Altanlagenbestand | Mittelfristig (2–4 Jahre) |
| Korrosive, staubhaltige und temperaturschwankende Wärmeströme | -0.7% | Industriekorridore in Asien-Pazifik, Zement und Glas weltweit | Langfristig (≥ 4 Jahre) |
| Begrenzte lokale Wärmeabnahme und Einschränkungen bei der Fernwärmevernetzung | -0.5% | Ländliche Industriestandorte weltweit, Schwellenmärkte allgemein | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalintensität begrenzt die Akzeptanz über die wichtigsten Ankermärkte hinaus
Der globale Markt für Abwärmerückgewinnungssysteme steht vor einer Kapitalrestriktion, da Rückgewinnungsanlagen installiert werden, bevor Einsparungen realisiert werden. Projektträger müssen die Kosten für Ausrüstung, Engineering, Installation, Stillstandszeiten, Wartung und den Anschluss an die endgültige Wärme- oder Stromnutzung bewerten. Einsparungen können sich über viele Jahre ansammeln, aber die Investitionsentscheidung wird oft innerhalb eines kürzeren Kapitalplanungszyklus getroffen. Diese Diskrepanz kann Projekte verzögern, selbst wenn der langfristige Energiefall günstig ist. Große Industriekonzerne können Projekte im Rahmen umfassenderer Anlageinvestitionsprogramme finanzieren, während kleinere Standorte oft eine klare und kurze Amortisationszeit benötigen. Dieses Problem ist bedeutsamer, wo öffentliche Zuschüsse, Steueranreize und Energiedienstleistungsfinanzierungen begrenzt sind. Energie-als-Dienstleistung-Modelle können einen Teil der Anfangskosten auf einen Dienstleister statt auf den Anlagennutzer verlagern. Solche Modelle können Projekte zugänglicher machen, aber ihre Nutzung bleibt außerhalb Nordamerikas und Westeuropas weniger etabliert. Vertragsbedingungen müssen festlegen, wer das Leistungs-, Wartungs- und Energiepreisrisiko trägt. Nutzer benötigen auch die Gewissheit, dass die Vertragsstruktur die betriebliche Flexibilität einer Anlage mit wechselnden Produktionsmustern nicht einschränkt. Auch der Kapitalwettbewerb spielt eine Rolle, da Betreiber in Zeiten schwächerer Produktmargen möglicherweise Kapazitätserweiterungen oder Zuverlässigkeitsarbeiten priorisieren.
Komplexität der Nachrüstung und Prozessausfallzeiten schaffen Installationshürden
Nachrüstprojekte erfordern, dass Anlagen in bestehende Betriebsanlagen integriert werden, die nicht für die Wärmerückgewinnung ausgelegt wurden. Ingenieure müssen das Wärmetauschernetz, die Rohrleitungen, das Temperaturmuster und die Materialien an den laufenden Prozess anpassen. Ein Anlagenstillstand kann in kontinuierlichen Industrien eine erhebliche Hürde darstellen, da verlorene Produktion direkte Kosten verursacht. Staub, korrosive Gase und variable Wärmeströme können die Anlagenleistung im Laufe der Zeit ebenfalls verringern. Diese Bedingungen machen Leistungsgarantien, Materialauswahl und Wartungsplanung für den globalen Markt für Abwärmerückgewinnungssysteme wichtig. Referenzprojekte sind wertvoll, weil sie zeigen, dass ein System unter realen Prozessbedingungen die Leistung aufrechterhalten kann. Sie helfen Käufern, den Reinigungsbedarf, die Wartungsintervalle und die Veränderung der Leistung mit dem Produktionsplan zu bewerten. Diese Erkenntnisse können die Unsicherheit für einen Erstanwender verringern, der Rückgewinnungsanlagen mit vertrauteren Anlageinvestitionen vergleicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Wärmetauscher führen, während der Organic Rankine Cycle an Boden gewinntWärmetauscher hielten im Jahr 2026 einen Anteil von 35,3 % am globalen Markt für Abwärmerückgewinnungssysteme. Ihre führende Position spiegelt den Einsatz über ein breites Spektrum von Temperaturbändern und Industrieprozessen wider. Rohrbündelwärmetauscher bleiben für Vorwärmaufgaben in Raffinerien und große Prozessanwendungen relevant. Plattenwärmetauscher können eine kompakte Option bieten, wenn Betreiber eine hohe Wärmeübertragungsleistung auf begrenztem Raum benötigen. Korrosionsbeständige Designs sind auch in chemischen Anlagen und Schwefelsäureanwendungen wichtig. Alfa Laval brachte 2026 den TS45 als seinen größten halbgeschweißten Plattenwärmetauscher für Hochkapazitäts- und Hochdruckanwendungen auf den Markt.[3]
Organic-Rankine-Cycle-Systeme werden bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen. Die globale Abwärmerückgewinnungssysteme-Branche setzt ORC-Technologie ein, wo Wärmeströme unterhalb des für konventionelle Dampfkreisläufe geeigneten Betriebsbereichs liegen. Verbesserungen in der Turbomaschinen- und Arbeitsfluidauswahl können die Bandbreite der Temperaturen erweitern, die die Stromerzeugung unterstützen. Auf der ASME Turbo Expo 2025 vorgestellte Forschungsergebnisse beschrieben Kreislaufdesigns mit Teilverdampfung, die bei niedrigen bis mittleren Temperaturen 25 % mehr Leistung erzielten als vergleichbare Einphasen-Anordnungen. ORC-Einheiten werden auch in spezialisierten Anwendungen wie Gaskompressorstationen und maritimen Systemen eingesetzt. F-Gas-Anforderungen in Europa fügen der Arbeitsfluidauswahl sowohl für ORC- als auch für Wärmepumpensysteme eine Compliance-Überlegung hinzu.

Nach Temperaturband:
Mittlere Temperatur bleibt die zentrale ChanceStröme mittlerer Temperatur von 200 °C bis 650 °C entfielen im Jahr 2026 auf 45,6 % des globalen Marktanteils für Abwärmerückgewinnungssysteme. Raffinerien, Chemie- und Stahlbetriebe erzeugen häufig Wärme in diesem Bereich. Diese Ströme haben eine ausreichende Energiedichte, um dedizierte Rückgewinnungsanlagen zu unterstützen, und sind weniger anspruchsvoll als die Hochtemperaturanwendungen. Wärmetauschernetze und Abwärmekessel sind gängige technische Optionen für dieses Band. Der installierte Bestand wird durch kontinuierliche Prozesse gestützt, die eine stabile Wärmequelle bieten können. Dies macht die Mitteltemperaturrückgewinnung zu einem zentralen Bestandteil des globalen Marktes für Abwärmerückgewinnungssysteme. Es gibt Anbietern auch eine große Basis von Standorten, an denen bewährte Anlagen angepasst werden können, ohne auf einen einzigen spezialisierten Anwendungsfall angewiesen zu sein. Die Breite dieser Prozessumgebungen unterstützt eine wiederkehrende Nachfrage nach Engineering, Ersatzkomponenten und Vor-Ort-Serviceleistungen.
Niedertemperaturströme unter 200 °C werden bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen. Rechenzentren, Lebensmittelverarbeitung, Pharmazeutik und dezentrale Industrieanlagen können in diesem Temperaturbereich Chancen schaffen. Wärmepumpen und Niedertemperatur-ORC-Designs helfen, den Nutzen von Wärme zu steigern, die einst nur begrenzten Wert hatte. Technische Fortschritte bei Niedertemperatur-ORC-Systemen verbessern die Fähigkeit, Wärme umzuwandeln, die zuvor schwer nutzbar war. Da sich der Bereich nutzbarer Ströme erweitert, können Projektentwickler Quellen untersuchen, die zuvor vom globalen Markt für Abwärmerückgewinnungssysteme ausgeschlossen waren. Hochtemperaturströme über 650 °C bleiben für Zement, Glas und Primärmetalle wichtig, wo Projektumfang und Engineering-Komplexität im Allgemeinen höher sind.
Nach Anwendung:
Dampferzeugung hält die größte PositionDie Dampferzeugung hielt im Jahr 2026 einen Anteil von 38,1 % am globalen Markt für Abwärmerückgewinnungssysteme. Dampf bleibt ein flexibler Energieträger, da viele Industriestandorte bereits über Dampfleitungen, Kondensatrückführsysteme und dampfbetriebene Anlagen verfügen. Raffinerien, Chemieanlagen, Zellstoff- und Papieranlagen sowie Fernwärmesysteme können zurückgewonnenen Dampf nutzen, ohne ein separates Energieverteilungssystem aufzubauen. Dies kann den Integrationsaufwand bei einer Nachrüstung verringern. Vorwärmung wird ebenfalls weit verbreitet eingesetzt, da sie den Primärbrennstoffverbrauch bei Einsatzstoffen, Verbrennungsluft und Kesselspeisewasser reduzieren kann. Diese etablierten Anwendungen unterstützen die Rolle der Dampferzeugung im globalen Markt für Abwärmerückgewinnungssysteme. Die Anwendung ermöglicht es Betreibern auch, zurückgewonnene Energie auf mehrere Aufgaben zu lenken, wenn sich die Prozessanforderungen im Laufe des Betriebstages ändern. Bestehende Dampfinfrastruktur kann den Bedarf an neuen Verteilungsanlagen bei einem Rückgewinnungsprojekt reduzieren.
Die Stromerzeugung wird bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen. Die Stromerzeugung kann mehr Flexibilität bieten als die direkte Wärmenutzung, da Strom vor Ort genutzt, exportiert oder zur Reduzierung des eingekauften Stroms verwendet werden kann. Turboden America gab im März 2026 bekannt, dass Tallgrass das Unternehmen für 3 weitere ORC-Anlagen an Gaskompressorstationen in Ohio und Indiana ausgewählt hat. Die 4 Installationen sollen 46,1 MW liefern und für Investitionssteuergutschriften von bis zu 50 % gemäß dem Inflation Reduction Act qualifizieren. Kraft-Wärme-Kopplung und Fernwärme bleiben relevante Anwendungen, bei denen ein nahegelegener Kunde die Wärmeabgabe empfangen kann.
Nach Endverbrauchsbranche:
Erdölraffinierung führt bei Marktanteil und WachstumDie Erdölraffinierung entfiel im Jahr 2026 auf 21,4 % der globalen Marktgröße für Abwärmerückgewinnungssysteme. Raffinerien geben erhebliche Wärme aus Rauchgas und Prozesskondensaten über Rohöldestillation und andere Einheiten ab. Ihr kontinuierlicher Betrieb und das breite Temperaturspektrum schaffen mehrere Möglichkeiten für Rückgewinnungsanlagen. Für das Segment wird auch ein Wachstum mit einem CAGR von 8,5 % bis 2032 prognostiziert. Diese Kombination zeigt, dass Raffinerieoperatoren eine wichtige Kundengruppe für den globalen Markt für Abwärmerückgewinnungssysteme bleiben. Rückgewinnungsprojekte können dazu beitragen, den Brennstoffverbrauch zu reduzieren und die Energieleistung großer Betriebsstandorte zu unterstützen. Die Verfügbarkeit mehrerer Wärmequellen innerhalb einer Raffinerie kann Betreibern ermöglichen, Projekte zu priorisieren, die zum bestehenden Versorgungssystem des Standorts passen. Dies gibt dem Sektor einen praktischen Grund, Rückgewinnung als Teil der normalen Prozessoptimierung und Wartungsplanung zu bewerten. Der globale Markt für Abwärmerückgewinnungssysteme kann daher für Raffinerieprogramme relevant bleiben, die sich auf Energieleistung und Betriebszuverlässigkeit konzentrieren. Er kann auch Betreibern dienen, die die Energieintensität bestehender Anlagen senken möchten, bevor sie umfassendere Prozessänderungen in Betracht ziehen.
Chemie und Petrochemie bilden den zweitgrößten Endverbrauchscluster, da exotherme Reaktionen und Destillationskolonnen vorhersehbare Wärmeströme liefern. Zement und Glas sind wichtige Hochtemperaturanwendungen, bei denen Rückgewinnungslösungen technisch etabliert sind. Thermax meldete eine kumulierte Abwärmerückgewinnungskapazität von 125 MW in der Zementindustrie und mehr als 520 MW in der Stahl- und Eisenschwammindustrie.[4] Neue Industriekapazitäten in Indien und Südostasien können Möglichkeiten bieten, Rückgewinnungssysteme während der Anlagenentwicklung zu integrieren. Eisen und Stahl, Stromerzeugung, Zellstoff und Papier sowie andere Industrien erfordern Technologieentscheidungen, die ihre spezifischen Betriebsbedingungen widerspiegeln.
Geografische Analyse
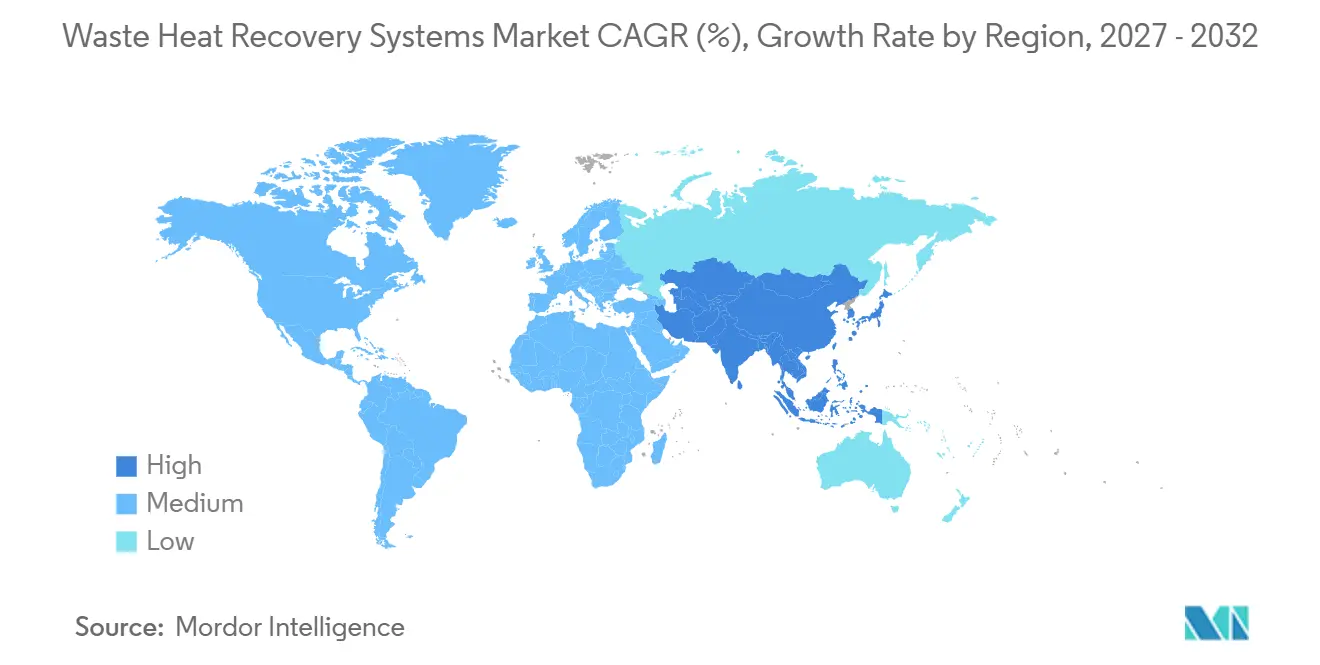
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,3 % am globalen Markt für Abwärmerückgewinnungssysteme und wird bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen. Die Region verbindet industrielle Expansion mit stärkeren Energieeffizienzerwartungen in China und Indien. Große Betriebsstandorte können häufig mehrere Rückgewinnungsmöglichkeiten über Öfen, Brennöfen, Kessel, Prozesskühlung und Gashandhabungsanlagen hinweg identifizieren. Dies schafft eine vielfältige Projektbasis, bei der die Technologieauswahl von der Temperatur, Sauberkeit, dem Zeitpunkt und der beabsichtigten Nutzung jedes Wärmestroms abhängt. Anbieter müssen daher Standardanlagen mit Engineering kombinieren, das den Prozessbedingungen an jedem Standort entspricht. Chinas Dual-Carbon-Pfad zielt darauf ab, die Emissionen vor 2030 zu erreichen und bis 2060 Kohlenstoffneutralität zu erreichen. Indiens Perform-Achieve-and-Trade-Programm verleiht Energieintensitätsreduzierungen durch handelbare Zertifikate einen wirtschaftlichen Wert. Diese politischen Rahmenbedingungen unterstützen Rückgewinnungsinvestitionen in energieintensiven Industrieanlagen. Der globale Markt für Abwärmerückgewinnungssysteme hat in der Region eine große potenzielle Basis, da Zement-, Stahl-, Chemie- und Raffineriekapazitäten umfangreich sind.
Europa ist der zweitgrößte regionale Markt und verfügt über eine ausgereifte Fernwärmebasis, die zurückgewonnene Industriewärme aufnehmen kann. Die Region hat eine hohe Regulierungsdichte, und das Emissionshandelssystem fügt den Kohlenstoffemissionen aus energieintensiven Betrieben Kosten hinzu. Die IF26-Wärmeauktion hat ein Budget von 1 Milliarde EUR, und ihre Förderschwelle von 80 °C kann Projekte in der Chemie-, Zellstoff- und Papier- sowie Lebensmittelverarbeitungsbranche unterstützen. Alfa Laval wurde im September 2026 von Saipem ausgewählt, Wärmeübertragungstechnologie für die BECCS-Anlage von Stockholm Exergi zu liefern, die darauf ausgelegt ist, bei Betriebsbeginn im Jahr 2028 bis zu 800.000 Tonnen Kohlendioxid pro Jahr dauerhaft zu speichern. Dieses Projekt zeigt, wie Wärmerückgewinnungsanlagen in einer breiteren Kohlenstoffmanagement-Infrastruktur eingesetzt werden können. Es veranschaulicht auch die Rolle von Wärmeübertragungsanlagen, wo Kohlenstoffabscheidungsprozesse eine zuverlässige thermische Integration mit einer Industrie- oder Energieanlage benötigen. Solche Projekte können andere Anforderungen als konventionelle Effizienzverbesserungen stellen, einschließlich der Integration mit speziellen Abscheidungsanlagen.
Nordamerika hielt im Jahr 2026 den drittgrößten regionalen Anteil. Investitionssteuergutschriften für Abwärmerückgewinnungsanlagen können die effektiven Kosten qualifizierender Anlagen an Kompressorstationen, Raffinerien und Rechenzentren senken. Die Unterstützung ist besonders relevant für Projekte, die Strom erzeugen, da der Wertbeitrag vermiedene Stromeinkäufe mit verfügbaren Steueranreizen kombinieren kann. Der Pipeline- und Midstream-Sektor verfügt auch über Wärmequellen, die oft stetig sind und sich in der Nähe bestehender elektrischer Anschlüsse befinden. Diese Merkmale können den Betriebsfall für Wärme-zu-Strom-Projekte vereinfachen, verglichen mit Standorten, wo die Wärmeabgabe keinen klaren Abnehmer hat. Turboden nahm im Oktober 2025 eine 19-MW-Abwärme-zu-Strom-ORC-Anlage an Strathcona Resources' Orion-SAGD-Anlage in Alberta in Betrieb. Die Einheit gewinnt Niedertemperaturwärme aus erzeugtem Dampf und nicht kondensierbarem Gas zurück und sollte bis zu 80 % des Netzstroms der Anlage ersetzen. Südamerika sowie der Nahe Osten und Afrika befinden sich in einem früheren Stadium ihres Adoptionszyklus, wo Finanzierung und lokale Wärmeabnahme die Umsetzung einschränken können. Der globale Markt für Abwärmerückgewinnungssysteme kann sich in diesen Regionen entwickeln, wenn Industriebetreiber Zugang zu vorhersehbarer Finanzierung, zuverlässigem Serviceunterstützung und einer klaren Nutzung für zurückgewonnene Energie haben. Projekte sind schwieriger, wo Anlagen weit von Fernwärmenetzen entfernt sind oder wo Stromexportvereinbarungen unsicher sind. Diese Bedingungen machen lokale Infrastruktur und Projektvorbereitung ebenso wichtig wie die Auswahl der Rückgewinnungsanlage selbst. Brasilien, Chile, Saudi-Arabien, die Vereinigten Arabischen Emirate, Marokko und Südafrika verfügen über Industriebetriebe, die zukünftige Projekte unterstützen können, wenn diese Einschränkungen behoben werden.
Wettbewerbslandschaft
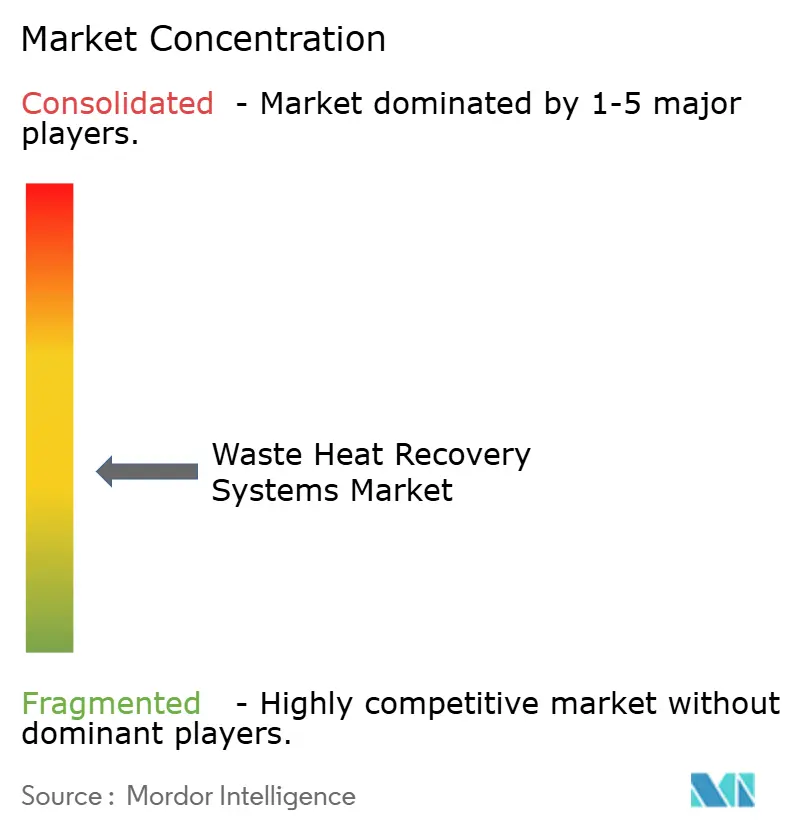
Der globale Markt für Abwärmerückgewinnungssysteme ist mäßig konsolidiert. Er umfasst Unternehmen, die vollständige Thermalsysteme liefern, Firmen, die sich auf eine bestimmte Rückgewinnungstechnologie spezialisiert haben, und Engineering-Gruppen, die Anlagen in ein größeres Projekt integrieren. Ihre Wettbewerbspositionen unterscheiden sich je nach Anwendung, da die Anforderungen für eine Raffinerie, ein Zementwerk, eine Gaskompressorstation und ein Schiff nicht dieselben sind. Große Unternehmen konkurrieren bei Abhitzedampferzeugern, Wärmetauschern und komplexen Projekten, die Engineering-, Beschaffungs- und Baukompetenz erfordern. GE Vernova, Siemens Energy und Mitsubishi Heavy Industries, über Turboden, verfügen über breite technische Portfolios und globale Servicenetzwerke. Ihre Stärken umfassen Turbinen- und Kesseltechnologie, Wärmeleistungsgarantien und Erfahrung mit schwierigen Betriebsbedingungen. Diese Fähigkeiten sind bei Zement-, Stahl- und Raffinerieprojekten wichtig, wo Zuverlässigkeit wichtiger sein kann als der anfängliche Anlagenpreis. GE Vernova erhielt im November 2025 einen Auftrag von der Enea Group für 2 kombinierte Gasturbinenblöcke des Typs 9HA.01 im Kraftwerk Kozienice in Polen, jeweils einschließlich eines Abhitzedampferzeugers mit 3 Druckstufen.
Spezialisierte Anbieter konkurrieren in Anwendungen, die dediziertes Engineering oder Niedertemperatur-Umwandlungstechnologie erfordern. Turboden erweitert sein Leistungsrückgewinnungsportfolio an Gaskompressorstationen durch die Tallgrass-Projekte in Ohio und Indiana. Climeon hat HeatPower-300-Systeme für Niedertemperaturanwendungen geliefert und meldete 2026 eine erste Lieferung an Jiangsu New Yangzi Shipbuilding in China. Alfa Laval erweitert sein Plattenwärmetauscher-Portfolio durch den TS45, der auf Hochkapazitäts- und Hochdruckanwendungen abzielt. Diese Schritte zeigen, dass Anbieter sowohl auf etablierte Industriesysteme als auch auf spezialisierte Betriebsbedingungen setzen.
Der Wettbewerb hängt von der Fähigkeit ab, Anlagen an spezifische Wärmeströme und Anlagenbeschränkungen anzupassen. Käufer bewerten, ob ein Anbieter den gesamten Betriebskontext verstehen kann, einschließlich Temperaturänderungen, Gaszusammensetzung, verfügbarem Platz, Wartungszugang und dem Zeitplan geplanter Stillstände. Ein Anbieter mit bewährten Anlagen kann dennoch mit einem schwierigen Verkauf konfrontiert sein, wenn er kein Design anbieten kann, das zum Prozess und Installationsplan des Standorts passt. Dies begünstigt Unternehmen, die Engineering-Unterstützung von der frühen Machbarkeitsstudie über die Inbetriebnahme bis hin zum späteren Service anbieten können. Materialleistung ist wichtig, wo Gase Staub oder korrosive Komponenten enthalten. Außendienst und Wartungsabdeckung beeinflussen auch die Kundenauswahl, da Systeme über lange Zeiträume betrieben werden müssen. Digitales Monitoring wird zunehmend Teil des Serviceangebots, einschließlich der Turboanalytics-Plattform von Turboden für vorausschauende Wartung und Anomalieerkennung. Der globale Markt für Abwärmerückgewinnungssysteme umfasst daher sowohl Anlagenwettbewerb als auch Wettbewerb um langfristige Leistungssicherung. Kunden können einen Anbieter schätzen, der hilft, die Leistung aufrechtzuerhalten, Anomalien frühzeitig zu erkennen und den Service rund um den Anlagenbetrieb zu koordinieren. Dieses Serviceelement ist wichtig, da verlorene Rückgewinnungsleistung den Brennstoffeinkauf erhöhen und den finanziellen Fall untergraben kann, der die Installation gerechtfertigt hat. Es gibt spezialisierten Anbietern auch einen Weg, dort zu konkurrieren, wo ihr Betriebswissen stärker ist als ihre Größe. Kleinere Unternehmen können eine Rolle behalten, wo ein kundenspezifisches Design, lokale Unterstützung oder eine spezialisierte Anwendung einen größeren Wert hat als Größe. Die verfügbaren Informationen liefern keine kombinierten Marktanteile für die führenden Unternehmen, was mit einem Markt übereinstimmt, bei dem keine kleine Gruppe nachweislich den größten Teil der Nachfrage kontrolliert.
Marktführer in der Abwärmerückgewinnungssysteme-Branche
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Alfa Laval AB
-
ABB Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Abwärmerückgewinnungssysteme Unternehmen in diesem Bericht
- Siemens Energy AG
- Mitsubishi Heavy Industries, Ltd. (MHI)
- GE Vernova Inc.
- ABB Ltd.
- Schneider Electric SE
- Bosch Industriekessel GmbH
- Ormat Technologies, Inc.
- Thermax Limited
- Alfa Laval AB
- Kelvion Holding GmbH
- Babcock & Wilcox Enterprises, Inc.
- Valmet Oyj
- Kawasaki Heavy Industries, Ltd.
- Sinoma Energy Conservation Ltd.
- FLSmidth & Co. A/S
- KHD Humboldt Wedag International AG
- John Wood Group PLC
- Climeon AB
- Turboden S.p.A.
- Exergy International Srl
Neueste Industrielle Entwicklungen in Markt für Abwärmerückgewinnungssysteme
- September 2026: Alfa Laval brachte auf der SMM 2026 in Hamburg den Hukka-5 auf den Markt, einen Abgasdampfkessel der nächsten Generation für Kreuzfahrtschiffe und Passagierfähren. Das umgekehrte Abwärts-Naturumlaufdesign des Kessels ermöglicht die Abwärmerückgewinnung aus Abgasen mit minimalem Platzbedarf; er ist mit allen Schiffskraftstoffen einschließlich Methanol und Wasserstoff kompatibel und unterstützt die IMO-Dekarbonisierungskonformität für Schiffsbetreiber.
- Mai 2026: Alfa Laval brachte den halbgeschweißten Plattenwärmetauscher TS45 auf den Markt, den größten in seinem halbgeschweißten Portfolio, für Hochkapazitäts- und Hochdruckwärmeübertragung in Energiewende- und Schwerindustrieanwendungen. Ab dem zweiten Quartal 2026 erhältlich, ist der TS45 darauf ausgelegt, direkt mit Rohrbündelwärmetauschern in Anwendungen zu konkurrieren, bei denen kompakter Platzbedarf und hohe Wartungsfreundlichkeit geschätzt werden.
- März 2026: Turboden America LLC, eine Tochtergesellschaft der Mitsubishi Heavy Industries Group, gab die Auswahl durch Tallgrass für 3 weitere Abwärme-zu-Strom-ORC-Anlagen an Gaskompressorstationen in Ohio und Indiana bekannt, womit das Gesamtportfolio auf 4 Installationen und 46,1 MW saubere, wasserfreie Grundlastleistung anwächst. Die Projekte qualifizieren sich für Investitionssteuergutschriften von bis zu 50 % gemäß dem Inflation Reduction Act.
Umfang des globalen Berichts über den Markt für Abwärmerückgewinnungssysteme
Abwärmerückgewinnungssysteme erfassen und nutzen thermische Energie, die als Nebenprodukt industrieller Prozesse oder Verbrennungssysteme entsteht und andernfalls an die Umwelt abgegeben würde.
Der globale Markt für Abwärmerückgewinnungssysteme ist nach Technologie, Temperaturband, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Technologie ist der Markt in Wärmetauscher, Abwärmekessel, Organic Rankine Cycle (ORC), Steam Rankine Cycle (SRC), Kalina-Kreislauf und Sonstige segmentiert. Nach Temperaturband ist der Markt in Niedertemperatur unter 200 °C, Mitteltemperatur 200 °C bis 650 °C und Hochtemperatur über 650 °C segmentiert. Nach Anwendung ist der Markt in Dampferzeugung, Stromerzeugung, Kraft-Wärme-Kopplung (KWK), Vorwärmung und Fernwärme segmentiert. Nach Endverbrauchsbranche ist der Markt in Erdölraffinierung, Chemie & Petrochemie, Zement, Eisen & Stahl, Stromerzeugung, Glas, Zellstoff & Papier und Sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Abwärmerückgewinnungssysteme in 26 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Wärmetauscher |
| Abwärmekessel |
| Organic Rankine Cycle (ORC) |
| Steam Rankine Cycle (SRC) |
| Kalina-Kreislauf |
| Sonstige |
| Niedertemperatur, unter 200 °C |
| Mitteltemperatur, 200 °C bis 650 °C |
| Hochtemperatur, über 650 °C |
| Dampferzeugung |
| Stromerzeugung |
| Kraft-Wärme-Kopplung (KWK) |
| Vorwärmung |
| Fernwärme |
| Erdölraffinierung |
| Chemie & Petrochemie |
| Zement |
| Eisen & Stahl |
| Stromerzeugung |
| Glas |
| Zellstoff & Papier |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Wärmetauscher | |
| Abwärmekessel | ||
| Organic Rankine Cycle (ORC) | ||
| Steam Rankine Cycle (SRC) | ||
| Kalina-Kreislauf | ||
| Sonstige | ||
| Nach Temperaturband | Niedertemperatur, unter 200 °C | |
| Mitteltemperatur, 200 °C bis 650 °C | ||
| Hochtemperatur, über 650 °C | ||
| Nach Anwendung | Dampferzeugung | |
| Stromerzeugung | ||
| Kraft-Wärme-Kopplung (KWK) | ||
| Vorwärmung | ||
| Fernwärme | ||
| Nach Endverbrauchsbranche | Erdölraffinierung | |
| Chemie & Petrochemie | ||
| Zement | ||
| Eisen & Stahl | ||
| Stromerzeugung | ||
| Glas | ||
| Zellstoff & Papier | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Abwärmerückgewinnungssysteme?
Die Marktgröße für Abwärmerückgewinnungssysteme wird voraussichtlich von 95,01 Milliarden USD im Jahr 2026 auf 102,16 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 146,88 Milliarden USD bei einem CAGR von 7,53 % über den Zeitraum 2027–2032 erreichen.
Welche Technologie hat die größte installierte Umsatzbasis?
Wärmetauscher hielten im Jahr 2026 einen Anteil von 35,3 %, da sie ein breites Spektrum an Temperaturen und Industrieprozessen abdecken.
Welche Technologie wird voraussichtlich am schnellsten wachsen?
Organic-Rankine-Cycle-Systeme werden bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen, unterstützt durch Niedertemperatur-Stromerzeugungsanwendungen.
Warum setzen Raffinerien Abwärmerückgewinnungsanlagen ein?
Die Raffinierung hielt im Jahr 2026 einen Anteil von 21,4 % und wird voraussichtlich mit einem CAGR von 8,5 % wachsen, da Raffinerien über mehrere Betriebseinheiten hinweg kontinuierliche Wärmeströme aufweisen.
Welche Region wächst am schnellsten bei Abwärmerückgewinnungssystemen?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,3 % und wird bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen.
Wie können Rechenzentren überschüssige Wärme wiederverwenden?
Rechenzentren können Wärmepumpen und Flüssigkühlsysteme an Fernwärmenetze anschließen, wie in Helsinki für mehr als 500.000 MWh jährlich zurückgewonnener Wärme geplant.