
Tamaño y Participación del Mercado de Sistemas de Recuperación de Calor Residual
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 102.16 Mil millones de dólares |
| Tamaño del Mercado (2032) | 146.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Recuperación de Calor Residual por Mordor Intelligence
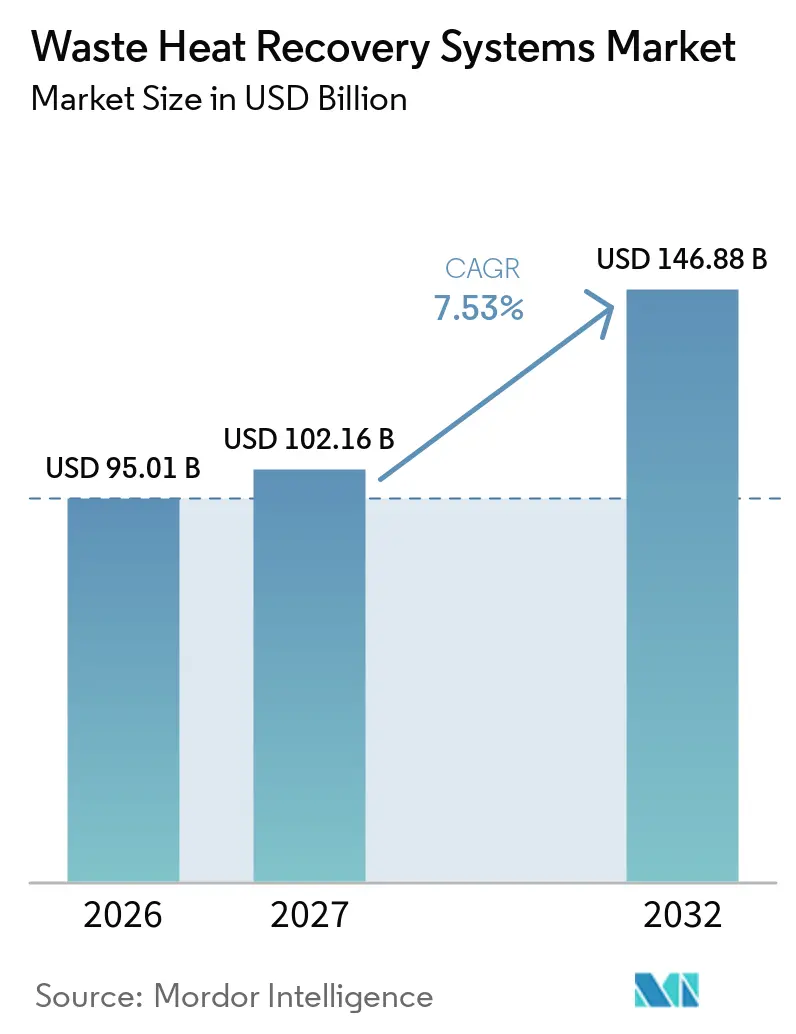
Se espera que el tamaño del Mercado de Sistemas de Recuperación de Calor Residual crezca de 95,01 mil millones de USD en 2026 a 102,16 mil millones de USD en 2027 y se prevé que alcance los 146,88 mil millones de USD para 2032 a una CAGR del 7,53% durante 2027-2032. El mercado global de sistemas de recuperación de calor residual está respaldado por los esfuerzos industriales para reducir el consumo de combustible y cumplir con normas de emisiones más estrictas. El calor residual se trata cada vez más como un recurso energético porque puede sustentar el calor de proceso, el vapor, la electricidad y la calefacción urbana. La acción regulatoria en Europa, China, India y los Estados Unidos está haciendo que los proyectos de eficiencia sean más relevantes para la planificación de inversiones industriales. Los proveedores están respondiendo con equipos que pueden trabajar con corrientes de menor temperatura, condiciones operativas difíciles y diseños de plantas existentes. El mercado global de sistemas de recuperación de calor residual también tiene una oportunidad en los centros de datos, donde la mayor densidad de cómputo está aumentando el valor del calor suministrado a las redes cercanas.
Conclusiones Clave del Informe
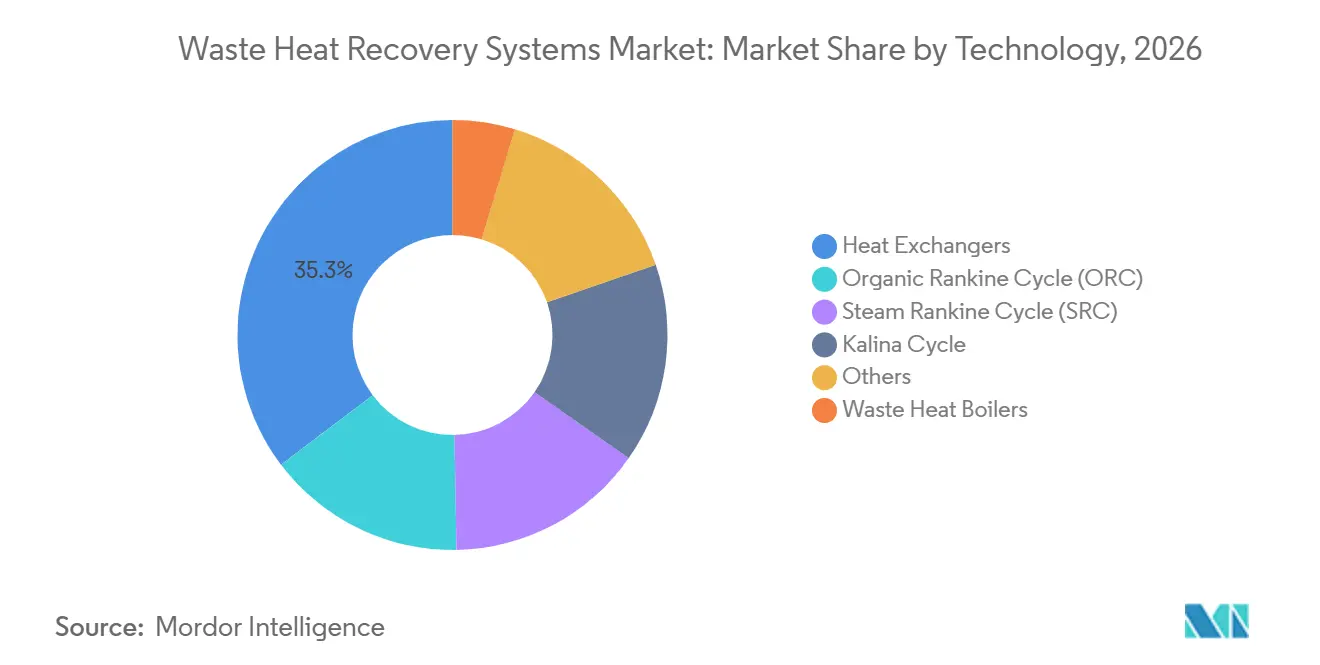
- Por tecnología, los intercambiadores de calor mantuvieron una participación del 35,3% en 2026, mientras que se prevé que los sistemas de Ciclo Rankine Orgánico crezcan a una CAGR del 8,3% hasta 2032.
- Por banda de temperatura, las corrientes de temperatura media representaron el 45,6% de la participación en 2026, mientras que se prevé que las corrientes de baja temperatura crezcan a una CAGR del 7,8% hasta 2032.
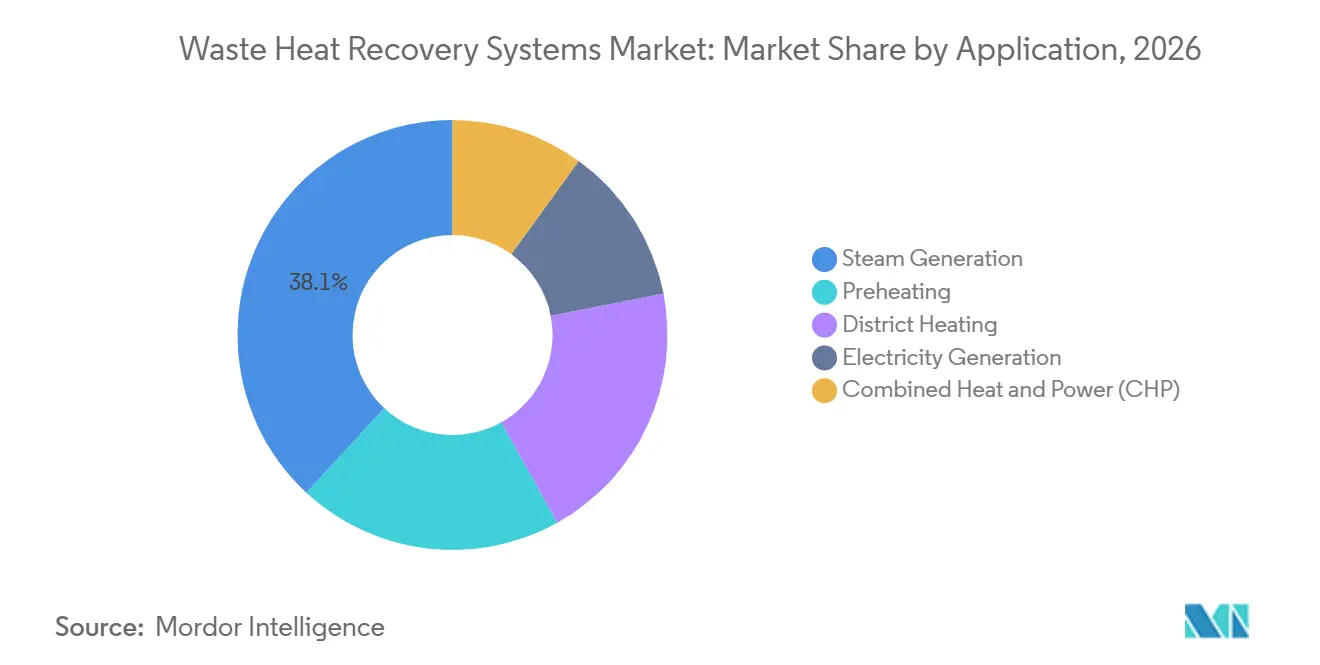
- Por aplicación, la generación de vapor mantuvo una participación del 38,1% en 2026, mientras que se prevé que la generación de electricidad crezca a una CAGR del 7,9% hasta 2032.
- Por industria de uso final, la refinación de petróleo representó el 21,4% de la participación en 2026 y se prevé que crezca a una CAGR del 8,5% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo una participación del 41,3% en 2026 y se prevé que crezca a una CAGR del 8,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Descarbonización Industrial y Cumplimiento de Emisiones | +2.1% | Global, con mayor intensidad en la UE y China | Corto plazo (≤ 2 años) |
| Volatilidad de los Precios de la Energía Industrial y Sustitución de Combustibles | +1.6% | Global, agudo en Europa y Asia del Sur | Corto plazo (≤ 2 años) |
| Expansión de la Producción Industrial de Uso Intensivo de Energía | +1.2% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Reutilización del Calor de Centros de Datos e Integración con la Energía de Distrito | +0.9% | Europa y América del Norte, emergente en Asia Oriental | Mediano plazo (2-4 años) |
| Conversión de Calor de Baja Calidad y Avances en Bombas de Calor de Alta Temperatura | +1% | UE, Japón, América del Norte | Mediano plazo (2-4 años) |
| Energía como Servicio, Microrredes y Modelos de Energía Distribuida | +0.7% | América del Norte, UE, India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos de Descarbonización Industrial Impulsan la Demanda Estatutaria de Recuperación de Calor Residual
El mercado global de sistemas de recuperación de calor residual se está beneficiando a medida que la política pública avanza desde objetivos generales de eficiencia hacia requisitos específicos de planificación. La Unión Europea exige a los estados miembros que evalúen el potencial del calor residual e incorporen los resultados en la planificación nacional en virtud de la Directiva de Eficiencia Energética y la Directiva de Energías Renovables. Este enfoque sitúa el tema en la planificación energética nacional en lugar de tratarlo como una elección aislada a nivel de planta. También exige a los operadores industriales, las autoridades locales y los propietarios de redes que consideren cómo podría utilizarse el calor disponible más allá del punto en que se genera. Las normas también exigen evaluaciones del calor residual de los centros de datos, lo que incorpora una nueva clase de fuente de calor en la planificación de políticas. La Comisión Europea publicó las condiciones para la Subasta de Calor IF26 en septiembre de 2026, con 1.000 millones de EUR financiados a través de los ingresos del Sistema de Comercio de Emisiones y elegibilidad para el calor industrial por encima de 80 °C.[1] Este umbral más bajo puede ampliar el conjunto de proyectos adecuados para equipos de recuperación de menor temperatura. La política europea también puede influir en los exportadores fuera de la región a medida que los clientes otorgan mayor valor a la producción industrial con menor contenido de carbono.
La Volatilidad de los Precios de la Energía Acelera la Sustitución de Combustibles Mediante la Monetización del Calor Residual
La volatilidad de los precios de la energía ha fortalecido el argumento comercial para recuperar energía que de otro modo se liberaría de un proceso industrial. El calor recuperado puede desplazar la electricidad, el gas u otro combustible comprado cuando se utiliza dentro de la misma instalación. Esto hace que el resultado financiero dependa tanto de las compras de energía evitadas como del rendimiento del equipo. El caso del proyecto es más sólido cuando la energía recuperada puede reemplazar una compra recurrente de combustible en la misma ubicación. Es más débil cuando el calor no puede utilizarse cuando está disponible, lo que explica por qué las operaciones de la planta y la demanda local deben evaluarse conjuntamente. El mercado global de sistemas de recuperación de calor residual tiene, por tanto, relevancia para los operadores que enfrentan costos de energía inciertos en Europa y Asia del Sur. Las instalaciones de refinación y petroquímica pueden utilizar la recuperación de calor junto con la integración de procesos porque sus operaciones producen corrientes térmicas continuas. El resultado es un camino de decisión más corto para los proyectos cuando las empresas pueden medir el combustible desplazado por cada unidad de calor recuperado. El mercado global de sistemas de recuperación de calor residual se beneficia cuando esos ahorros de energía pueden verificarse dentro de los informes normales de la planta.
La Reutilización del Calor de los Centros de Datos Abre una Nueva Fuente de Demanda
El mercado global de sistemas de recuperación de calor residual está ganando una nueva fuente de demanda de los centros de datos que pueden conectarse a sistemas de calefacción urbana. Helen firmó un acuerdo con OnZero Finland en 2026 para utilizar el calor de un centro de datos planificado en Helsinki en su red de calefacción urbana. La conexión planificada tiene como objetivo más de 500.000 MWh de calor al año y está destinada a abastecer a 70.000 apartamentos cuando comiencen las operaciones.[2] La refrigeración líquida puede aumentar la temperatura del calor disponible en las instalaciones de cómputo en comparación con los equipos convencionales refrigerados por aire. También puede crear una producción térmica más predecible cuando las instalaciones operan con alta utilización. Una conexión útil sigue dependiendo de la distancia a la red, la temperatura de la red y el acuerdo sobre cómo se medirá y suministrará el calor. Esto puede mejorar la utilidad del calor recuperado para una red que requiere un suministro térmico confiable. El requisito de política para las evaluaciones del calor residual de los centros de datos en la Unión Europea puede respaldar proyectos similares donde haya redes de calor locales disponibles.
Las Bombas de Calor de Alta Temperatura Amplían el Uso del Calor de Baja Calidad
Las bombas de calor de alta temperatura pueden elevar la temperatura del calor de menor calidad para que pueda atender más funciones industriales. Esto las hace relevantes para el mercado global de sistemas de recuperación de calor residual, incluso donde la recuperación directa de calor no es suficiente. Los nuevos equipos pueden sustentar el suministro de agua caliente para usuarios industriales que están reemplazando calderas de combustibles fósiles o eléctricas. Los equipos de bombas de calor diseñados para uso industrial pueden suministrar agua a mayor temperatura que los sistemas anteriores. Esto ofrece a los equipos de proyecto otra opción cuando el calor recuperado necesita ser mejorado antes de poder utilizarse en un proceso. El equipo debe evaluarse en función de la fuente de calor del sitio, el consumo de electricidad, el requisito de producción y el programa de operación. El trabajo de diseño también debe considerar la elección del refrigerante, el estado de la corriente fuente, la temperatura requerida por el proceso receptor y el impacto en los servicios auxiliares existentes. Estas verificaciones prácticas determinan si la mejora de temperatura puede formar parte de un proyecto de recuperación en lugar de convertirse en un sistema separado y costoso. La idoneidad del enfoque puede variar entre instalaciones de procesamiento de alimentos, farmacéuticas, químicas y otras con diferentes demandas de calor. El desarrollo técnico amplía el rango de corrientes de calor de menor temperatura que pueden considerarse durante el diseño del proyecto. Permite a los sitios industriales evaluar corrientes que no pueden cumplir directamente con los requisitos de temperatura del proceso. El equipo puede ser especialmente relevante donde un sitio tiene tanto una fuente de calor de baja calidad estable como una demanda cercana de agua caliente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital Inicial y Períodos de Recuperación Prolongados | -1.5% | Global, más agudo en América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Complejidad de la Modernización, Tiempo de Inactividad de la Producción y Riesgo de Integración | -1% | Global, mayor en la UE y América del Norte con gran presencia de instalaciones heredadas | Mediano plazo (2-4 años) |
| Corrientes de Calor Corrosivas, con Polvo y de Temperatura Variable | -0.7% | Corredores industriales de Asia-Pacífico, cemento y vidrio a nivel global | Largo plazo (≥ 4 años) |
| Absorción Local de Calor Limitada y Restricciones de Interconexión con la Calefacción Urbana | -0.5% | Sitios industriales rurales a nivel global, mercados emergentes en general | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Intensidad de Capital Limita la Adopción Más Allá de los Mercados Ancla Principales
El mercado global de sistemas de recuperación de calor residual enfrenta una restricción de capital porque los equipos de recuperación se instalan antes de que se realicen los ahorros. Los patrocinadores de proyectos deben evaluar el costo del equipo, la ingeniería, la instalación, el tiempo de parada, el mantenimiento y la conexión al uso final de calor o energía. Los ahorros pueden acumularse a lo largo de muchos años, pero la decisión de inversión a menudo se toma dentro de un ciclo de planificación de capital más corto. Esta diferencia puede retrasar los proyectos incluso cuando el caso energético a largo plazo es favorable. Los grandes grupos industriales pueden financiar proyectos dentro de programas de inversión más amplios en plantas, mientras que los sitios más pequeños a menudo necesitan un período de recuperación claro y corto. Este problema es más significativo donde las subvenciones públicas, los incentivos fiscales y el financiamiento de servicios energéticos son limitados. Los modelos de Energía como Servicio pueden trasladar parte del costo inicial a un proveedor de servicios en lugar del usuario del equipo. Dichos modelos pueden hacer que los proyectos sean más accesibles, pero su uso sigue siendo menos establecido fuera de América del Norte y Europa Occidental. Los términos del contrato deben establecer quién asume el riesgo de rendimiento, mantenimiento y precio de la energía. Los usuarios también necesitan confianza en que la estructura del contrato no limitará la flexibilidad operativa en una instalación con patrones de producción cambiantes. La competencia de capital también importa porque los operadores pueden priorizar la expansión de capacidad o el trabajo de confiabilidad durante períodos de márgenes de producto más débiles.
La Complejidad de la Modernización y el Tiempo de Inactividad del Proceso Crean Barreras de Instalación
Los proyectos de modernización requieren que los equipos se ajusten a plantas en operación que no fueron diseñadas para la recuperación de calor. Los ingenieros deben adaptar la red de intercambiadores de calor, las tuberías, el patrón de temperatura y los materiales al proceso en servicio. Una parada de planta puede crear una barrera importante en las industrias de proceso continuo porque la producción perdida tiene un costo directo. El polvo, los gases corrosivos y los flujos de calor variables también pueden reducir el rendimiento del equipo con el tiempo. Estas condiciones hacen que las garantías de rendimiento, la selección de materiales y la planificación del mantenimiento sean importantes para el mercado global de sistemas de recuperación de calor residual. Los proyectos de referencia son valiosos porque demuestran que un sistema puede mantener la producción bajo condiciones reales del proceso. Ayudan a los compradores a evaluar las necesidades de limpieza, los intervalos de servicio y cómo cambia la producción con el programa de producción. Esta evidencia puede reducir la incertidumbre para un adoptante por primera vez que está comparando equipos de recuperación con inversiones de planta más familiares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Los Intercambiadores de Calor Lideran Mientras el Ciclo Rankine Orgánico Gana TerrenoLos intercambiadores de calor mantuvieron el 35,3% del mercado global de sistemas de recuperación de calor residual en 2026. Su posición de liderazgo refleja su uso en una amplia gama de bandas de temperatura y procesos industriales. Los equipos de carcasa y tubos siguen siendo relevantes para las funciones de precalentamiento en refinerías y los grandes servicios de proceso. Los equipos de placas y marcos pueden ofrecer una opción compacta donde los operadores necesitan un alto rendimiento de transferencia de calor en un espacio limitado. Los diseños resistentes a la corrosión también son importantes en plantas químicas y aplicaciones de ácido sulfúrico. Alfa Laval lanzó el TS45 en 2026 como su intercambiador de calor de placas semisoldadas más grande para funciones de alta capacidad y alta presión.[3]
Se prevé que los sistemas de Ciclo Rankine Orgánico crezcan a una CAGR del 8,3% hasta 2032. La industria global de sistemas de recuperación de calor residual está utilizando la tecnología de Ciclo Rankine Orgánico donde las corrientes de calor están por debajo del rango operativo adecuado para los ciclos de vapor convencionales. Las mejoras en la turbomaquinaria y la selección del fluido de trabajo pueden aumentar el conjunto de temperaturas que sustentan la generación de energía. La investigación presentada en el ASME Turbo Expo 2025 describió diseños de ciclo de evaporación parcial que produjeron un 25% más de energía que los arreglos monofásicos comparables a temperaturas bajas y medias. Las unidades de Ciclo Rankine Orgánico también se están adoptando en aplicaciones especializadas como estaciones de compresores de gas y sistemas marítimos. Los requisitos de gases fluorados en Europa están añadiendo una consideración de cumplimiento a la selección del fluido de trabajo tanto para los sistemas de Ciclo Rankine Orgánico como para los de bombas de calor.

Por Banda de Temperatura:
La Temperatura Media Sigue Siendo la Oportunidad PrincipalLas corrientes de temperatura media de 200 °C a 650 °C representaron el 45,6% de la participación del mercado global de sistemas de recuperación de calor residual en 2026. Las operaciones de refinación, química y acero producen comúnmente calor dentro de este rango. Estas corrientes tienen suficiente densidad energética para sustentar equipos de recuperación dedicados y son menos exigentes que las aplicaciones de mayor temperatura. Las redes de intercambiadores de calor y las calderas de calor residual son opciones técnicas comunes para esta banda. La base instalada está respaldada por procesos continuos que pueden proporcionar una fuente de calor estable. Esto hace que la recuperación de temperatura media sea una parte central del mercado global de sistemas de recuperación de calor residual. También ofrece a los proveedores una gran base de sitios donde el equipo probado puede adaptarse sin depender de un único caso de uso especializado. La amplitud de estos entornos de proceso sustenta la demanda recurrente de ingeniería, componentes de reemplazo y soporte de servicio en campo.
Se prevé que las corrientes de baja temperatura por debajo de 200 °C crezcan a una CAGR del 7,8% hasta 2032. Los centros de datos, el procesamiento de alimentos, los productos farmacéuticos y las instalaciones industriales distribuidas pueden crear oportunidades en este rango de temperatura. Las bombas de calor y los diseños de Ciclo Rankine Orgánico de baja temperatura ayudan a aumentar la utilidad del calor que antes tenía un valor limitado. El progreso técnico en los sistemas de Ciclo Rankine Orgánico de baja temperatura está mejorando la capacidad de convertir calor que anteriormente habría sido difícil de utilizar. A medida que se amplía el rango de corrientes viables, los desarrolladores de proyectos pueden examinar fuentes que anteriormente estaban excluidas del mercado global de sistemas de recuperación de calor residual. Las corrientes de alta temperatura por encima de 650 °C siguen siendo importantes para el cemento, el vidrio y los metales primarios, donde la escala del proyecto y la complejidad de la ingeniería son generalmente mayores.
Por Aplicación:
La Generación de Vapor Ocupa la Posición Más GrandeLa generación de vapor mantuvo el 38,1% del mercado global de sistemas de recuperación de calor residual en 2026. El vapor sigue siendo un portador flexible porque muchos sitios industriales ya cuentan con tuberías de vapor, sistemas de retorno de condensado y equipos accionados por vapor. Las refinerías, las plantas químicas, las instalaciones de pulpa y papel y los sistemas de calefacción urbana pueden utilizar el vapor recuperado sin necesidad de construir un sistema de distribución de energía separado. Esto puede reducir la carga de integración para una modernización. El precalentamiento también se utiliza ampliamente porque puede reducir el consumo de combustible primario en las funciones de materia prima, aire de combustión y agua de alimentación de calderas. Estos usos establecidos respaldan el papel de la generación de vapor en el mercado global de sistemas de recuperación de calor residual. La aplicación también permite a los operadores dirigir la energía recuperada hacia varias funciones cuando los requisitos del proceso cambian durante el día operativo. La infraestructura de vapor existente puede reducir la cantidad de nuevos equipos de distribución necesarios durante un proyecto de recuperación.
Se prevé que la generación de electricidad crezca a una CAGR del 7,9% hasta 2032. La generación de energía puede ofrecer más flexibilidad que el uso directo de calor porque la electricidad puede utilizarse en el sitio, exportarse o usarse para reducir la energía comprada. Turboden America anunció en marzo de 2026 que Tallgrass seleccionó a la empresa para 3 plantas adicionales de Ciclo Rankine Orgánico en estaciones de compresores de gas en Ohio e Indiana. Se espera que las 4 instalaciones proporcionen 46,1 MW y califiquen para Créditos Fiscales de Inversión de hasta el 50% bajo la Ley de Reducción de la Inflación. La cogeneración y la calefacción urbana siguen siendo aplicaciones relevantes donde un cliente cercano puede recibir la producción térmica.
Por Industria de Uso Final:
La Refinación de Petróleo Lidera en Participación y CrecimientoLa refinación de petróleo representó el 21,4% del tamaño del mercado global de sistemas de recuperación de calor residual en 2026. Las refinerías liberan calor sustancial de los gases de combustión y el condensado de proceso en la destilación de crudo y otras unidades. Su operación continua y la amplia gama de temperaturas crean múltiples oportunidades para los equipos de recuperación. También se prevé que el segmento crezca a una CAGR del 8,5% hasta 2032. Esta combinación indica que los operadores de refinerías siguen siendo un grupo de clientes clave para el mercado global de sistemas de recuperación de calor residual. Los proyectos de recuperación pueden ayudar a reducir el consumo de combustible y respaldar el rendimiento energético de los grandes sitios operativos. La disponibilidad de varias fuentes de calor dentro de una refinería puede permitir a los operadores priorizar proyectos que se ajusten al sistema de servicios auxiliares existente del sitio. Esto le da al sector una razón práctica para evaluar la recuperación como parte de la optimización normal del proceso y la planificación del mantenimiento. El mercado global de sistemas de recuperación de calor residual puede, por tanto, seguir siendo relevante para los programas de refinería que se centran en el rendimiento energético y la confiabilidad operativa. También puede servir a los operadores que desean reducir la intensidad energética de los activos existentes antes de considerar cambios de proceso más amplios.
Los productos químicos y petroquímicos forman el segundo grupo de uso final más grande porque las reacciones exotérmicas y las columnas de destilación proporcionan corrientes de calor predecibles. El cemento y el vidrio son aplicaciones importantes de alta temperatura donde las soluciones de recuperación están técnicamente establecidas. Thermax reportó una capacidad acumulada de recuperación de calor residual de 125 MW en cemento y más de 520 MW en acero y hierro esponja.[4] La nueva capacidad industrial en India y el Sudeste Asiático puede proporcionar oportunidades para integrar sistemas de recuperación durante el desarrollo de plantas. El hierro y el acero, la generación de energía, la pulpa y el papel y otras industrias requieren opciones tecnológicas que reflejen sus condiciones operativas específicas.
Análisis Geográfico
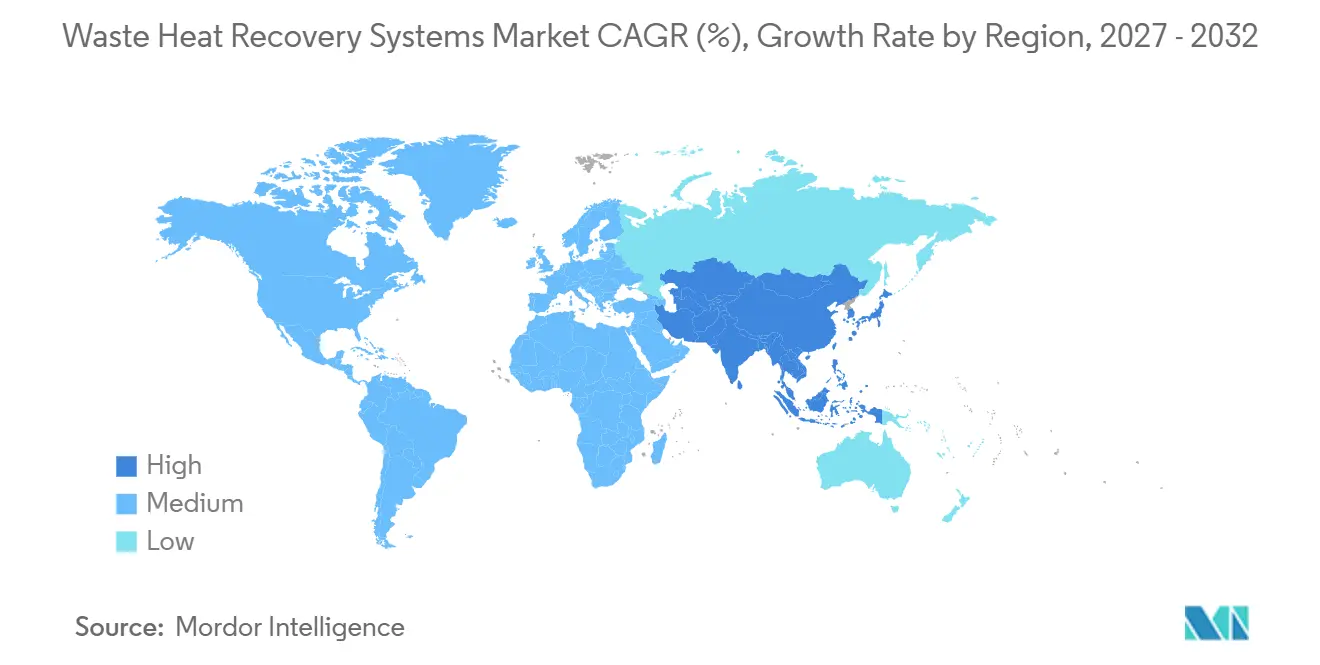
Asia-Pacífico mantuvo el 41,3% de la participación del mercado global de sistemas de recuperación de calor residual en 2026 y se prevé que crezca a una CAGR del 8,9% hasta 2032. La región combina la expansión industrial con expectativas más sólidas de eficiencia energética en China e India. Los grandes sitios operativos a menudo pueden identificar varias oportunidades de recuperación en hornos, calderas, enfriamiento de procesos y equipos de manejo de gases. Esto crea una base de proyectos variada en la que la selección de tecnología depende de la temperatura, la limpieza, el momento y el uso previsto de cada corriente de calor. Los proveedores deben, por tanto, combinar equipos estándar con ingeniería que se adapte a las condiciones del proceso en cada sitio. La vía de doble carbono de China tiene como objetivo alcanzar el pico de emisiones antes de 2030 y la neutralidad de carbono para 2060. El esquema Perform, Achieve and Trade de India otorga un valor económico a las reducciones de intensidad energética a través de certificados negociables. Estos marcos de política respaldan la inversión en recuperación en instalaciones industriales pesadas. El mercado global de sistemas de recuperación de calor residual tiene una gran base potencial en la región porque la capacidad de cemento, acero, química y refinación es extensa.
Europa es el segundo mercado regional más grande y cuenta con una base madura de calefacción urbana que puede recibir calor industrial recuperado. La región tiene una alta densidad regulatoria, y el Sistema de Comercio de Emisiones añade un costo a las emisiones de carbono de las operaciones de uso intensivo de energía. La Subasta de Calor IF26 tiene un presupuesto de 1.000 millones de EUR, y su umbral de elegibilidad de 80 °C puede respaldar proyectos en química, pulpa y papel, y procesamiento de alimentos. Alfa Laval fue seleccionada por Saipem en septiembre de 2026 para suministrar tecnología de transferencia de calor para la instalación BECCS de Stockholm Exergi, diseñada para capturar y almacenar permanentemente hasta 800.000 toneladas de dióxido de carbono al año cuando comience operaciones en 2028. Este proyecto muestra cómo los equipos de recuperación de calor pueden utilizarse en infraestructuras más amplias de gestión del carbono. También ilustra el papel de los equipos de transferencia de calor donde los procesos de captura de carbono necesitan una integración térmica confiable con una instalación industrial o energética. Dichos proyectos pueden crear un conjunto diferente de requisitos respecto a las mejoras de eficiencia convencionales, incluida la integración con equipos de captura especializados.
América del Norte mantuvo la tercera participación regional más grande en 2026. Los Créditos Fiscales de Inversión para Propiedades de Recuperación de Energía Residual pueden reducir el costo efectivo de los equipos calificados en estaciones de compresores, refinerías y centros de datos. El apoyo es particularmente relevante para los proyectos que generan electricidad porque la propuesta de valor puede combinar las compras de energía evitadas con los incentivos fiscales disponibles. El sector de gasoductos y midstream también tiene fuentes de calor que a menudo son estables y están ubicadas cerca de conexiones eléctricas existentes. Estas características pueden simplificar el caso operativo para los proyectos de calor a energía en comparación con los sitios donde la producción de calor no tiene un cliente claro. Turboden puso en marcha una planta de Ciclo Rankine Orgánico de calor residual a energía de 19 MW en la instalación SAGD Orion de Strathcona Resources en Alberta en octubre de 2025. La unidad recupera calor de baja calidad del vapor producido y del gas no condensable, y se esperaba que compensara hasta el 80% del uso de electricidad de la red de la instalación. América del Sur y Oriente Medio y África se encuentran en una etapa más temprana de su ciclo de adopción, donde el financiamiento y la absorción local de calor pueden limitar la implementación. El mercado global de sistemas de recuperación de calor residual puede desarrollarse en estas regiones cuando los operadores industriales tengan acceso a financiamiento predecible, soporte de servicio confiable y un uso claro para la energía recuperada. Los proyectos son más difíciles donde las instalaciones están alejadas de las redes de calefacción urbana o donde los acuerdos de exportación de electricidad son inciertos. Estas condiciones hacen que la infraestructura local y la preparación del proyecto sean tan importantes como la selección del equipo de recuperación en sí. Brasil, Chile, Arabia Saudita, los Emiratos Árabes Unidos, Marruecos y Sudáfrica tienen operaciones industriales que pueden respaldar proyectos futuros cuando se aborden estas restricciones.
Panorama Competitivo
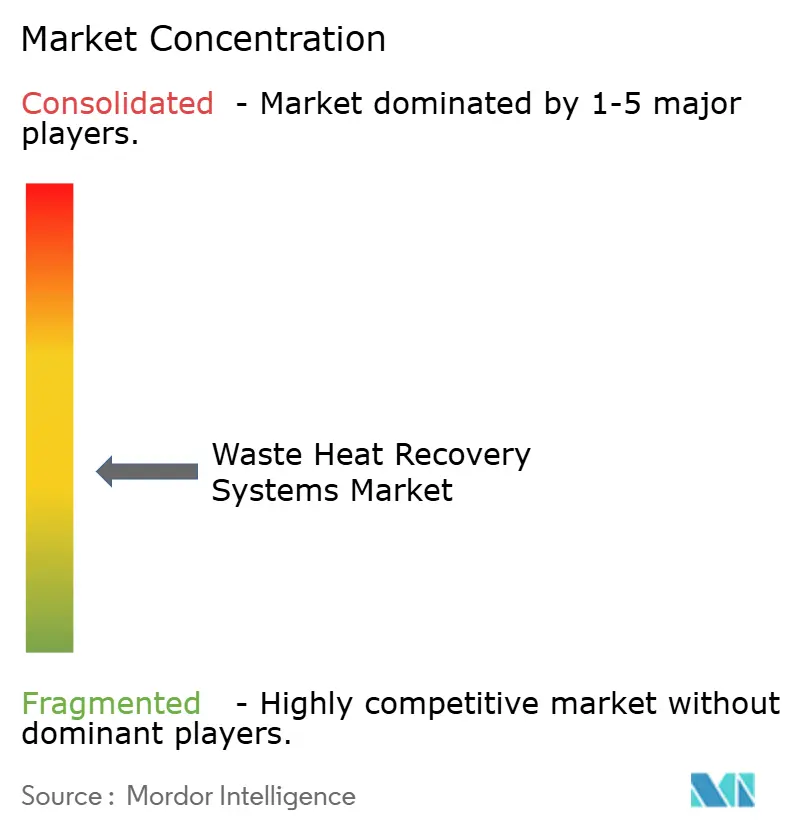
El mercado global de sistemas de recuperación de calor residual está moderadamente consolidado. Incluye empresas que suministran sistemas térmicos completos, firmas enfocadas en una tecnología de recuperación específica y grupos de ingeniería que integran equipos en proyectos más grandes. Sus posiciones competitivas difieren según la aplicación porque los requisitos para una refinería, una planta de cemento, una estación de compresores de gas y un buque no son los mismos. Las grandes empresas compiten en generadores de vapor de recuperación de calor, intercambiadores de calor y proyectos complejos que requieren capacidad de ingeniería, adquisición y construcción. GE Vernova, Siemens Energy y Mitsubishi Heavy Industries, a través de Turboden, tienen amplias carteras técnicas y redes de servicio globales. Sus fortalezas incluyen tecnología de turbinas y calderas, garantías de rendimiento térmico y experiencia con condiciones operativas difíciles. Estas capacidades son importantes en proyectos de cemento, acero y refinería donde la confiabilidad puede ser más importante que el precio inicial del equipo. GE Vernova recibió un pedido de Enea Group en noviembre de 2025 para 2 bloques de ciclo combinado de turbina de gas 9HA.01 en la Central Eléctrica de Kozienice en Polonia, cada uno incluyendo un generador de vapor de recuperación de calor de 3 niveles de presión.
Los proveedores especializados compiten en aplicaciones que requieren ingeniería dedicada o tecnología de conversión de menor temperatura. Turboden está ampliando su cartera de recuperación de energía en estaciones de compresores de gas a través de los proyectos Tallgrass en Ohio e Indiana. Climeon ha suministrado sistemas HeatPower 300 para aplicaciones de baja temperatura y reportó una primera entrega a Jiangsu New Yangzi Shipbuilding en China en 2026. Alfa Laval está avanzando en su cartera de intercambiadores de calor de placas a través del TS45, que apunta a funciones de alta capacidad y alta presión. Estos movimientos muestran que los proveedores se están enfocando tanto en sistemas industriales establecidos como en condiciones operativas especializadas.
La competencia depende de la capacidad de adaptar los equipos a corrientes de calor específicas y restricciones de la planta. Los compradores evalúan si un proveedor puede comprender el contexto operativo completo, incluidos los cambios de temperatura, la composición del gas, el espacio disponible, el acceso para mantenimiento y el momento de las paradas planificadas. Un proveedor con equipos probados puede aún enfrentar una venta difícil si no puede ofrecer un diseño que se ajuste al proceso del sitio y al plan de instalación. Esto favorece a las empresas que pueden proporcionar soporte de ingeniería desde los estudios de viabilidad iniciales hasta la puesta en marcha y el servicio posterior. El rendimiento de los materiales es importante donde los gases contienen polvo o componentes corrosivos. La cobertura de servicio en campo y mantenimiento también afecta la selección de los clientes porque los sistemas deben operar durante largos períodos. El monitoreo digital se está convirtiendo en parte de la oferta de servicios, incluida la plataforma Turboanalytics de Turboden para el mantenimiento predictivo y la detección de anomalías. El mercado global de sistemas de recuperación de calor residual incluye, por tanto, tanto la competencia de equipos como la competencia en torno a la garantía de rendimiento a largo plazo. Los clientes pueden valorar a un proveedor que ayude a mantener la producción, identificar anomalías tempranamente y coordinar el servicio en torno a las operaciones de la planta. Este elemento de servicio es importante porque la pérdida de producción de recuperación puede aumentar las compras de combustible y socavar el caso financiero que justificó la instalación. También ofrece a los proveedores especializados una vía para competir donde su conocimiento operativo es mayor que su escala. Las empresas más pequeñas pueden mantener un papel donde un diseño personalizado, el soporte local o una aplicación especializada tienen mayor valor que la escala. La información disponible no proporciona participaciones de mercado combinadas para las empresas líderes, lo que es coherente con un mercado donde no se muestra que un pequeño grupo controle la mayor parte de la demanda.
Líderes de la Industria de Sistemas de Recuperación de Calor Residual
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Alfa Laval AB
-
ABB Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Recuperación de Calor Residual Empresas cubiertas en este informe
- Siemens Energy AG
- Mitsubishi Heavy Industries, Ltd. (MHI)
- GE Vernova Inc.
- ABB Ltd.
- Schneider Electric SE
- Bosch Industriekessel GmbH
- Ormat Technologies, Inc.
- Thermax Limited
- Alfa Laval AB
- Kelvion Holding GmbH
- Babcock & Wilcox Enterprises, Inc.
- Valmet Oyj
- Kawasaki Heavy Industries, Ltd.
- Sinoma Energy Conservation Ltd.
- FLSmidth & Co. A/S
- KHD Humboldt Wedag International AG
- John Wood Group PLC
- Climeon AB
- Turboden S.p.A.
- Exergy International Srl
Desarrollos recientes de la industria en Mercado de Sistemas de Recuperación de Calor Residual
- Septiembre de 2026: Alfa Laval lanzó el Hukka-5, una caldera de vapor de gases de escape de próxima generación para cruceros y transbordadores de pasajeros, en SMM 2026 en Hamburgo. El diseño de circulación natural descendente invertida de la caldera permite la recuperación de calor residual de los gases de escape con una huella mínima de equipo; es compatible con todos los combustibles marinos, incluidos el metanol y el hidrógeno, lo que respalda el cumplimiento de la descarbonización de la OMI para los operadores de buques.
- Mayo de 2026: Alfa Laval lanzó el intercambiador de calor de placas semisoldadas TS45, el más grande de su cartera semisoldada, para la transferencia de calor de alta capacidad y alta presión en aplicaciones de transición energética e industria pesada. Disponible desde el segundo trimestre de 2026, el TS45 está diseñado para competir directamente con los equipos de carcasa y tubos establecidos en funciones donde se valora la huella compacta y la alta capacidad de mantenimiento.
- Marzo de 2026: Turboden America LLC, una subsidiaria del Grupo Mitsubishi Heavy Industries, anunció la selección por parte de Tallgrass para 3 plantas adicionales de Ciclo Rankine Orgánico de calor residual a energía en estaciones de compresores de gas en Ohio e Indiana, elevando la cartera total a 4 instalaciones y 46,1 MW de energía de base limpia y sin agua. Los proyectos califican para incentivos de Crédito Fiscal de Inversión de hasta el 50% bajo la Ley de Reducción de la Inflación.
Alcance del Informe Global del Mercado de Sistemas de Recuperación de Calor Residual
Los Sistemas de Recuperación de Calor Residual (WHRS) capturan y reutilizan la energía térmica generada como subproducto de los procesos industriales o sistemas de combustión que de otro modo se perdería en el medio ambiente.
El mercado global de sistemas de recuperación de calor residual está segmentado por tecnología, banda de temperatura, aplicación, industria de uso final y geografía. Por tecnología, el mercado está segmentado en intercambiadores de calor, calderas de calor residual, ciclo Rankine orgánico (CRO), ciclo Rankine de vapor (CRV), ciclo Kalina y otros. Por banda de temperatura, el mercado está segmentado en baja temperatura, por debajo de 200 °C, temperatura media, de 200 °C a 650 °C, y alta temperatura, por encima de 650 °C. Por aplicación, el mercado está segmentado en generación de vapor, generación de electricidad, cogeneración (CHP), precalentamiento y calefacción urbana. Por industria de usuario final, el mercado está segmentado en refinación de petróleo, química y petroquímica, cemento, hierro y acero, generación de energía, vidrio, pulpa y papel, y otros. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de sistemas de recuperación de calor residual en 26 países de las regiones clave. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Intercambiadores de Calor |
| Calderas de Calor Residual |
| Ciclo Rankine Orgánico (CRO) |
| Ciclo Rankine de Vapor (CRV) |
| Ciclo Kalina |
| Otros |
| Baja Temperatura, por debajo de 200 °C |
| Temperatura Media, de 200 °C a 650 °C |
| Alta Temperatura, por encima de 650 °C |
| Generación de Vapor |
| Generación de Electricidad |
| Cogeneración (CHP) |
| Precalentamiento |
| Calefacción Urbana |
| Refinación de Petróleo |
| Química y Petroquímica |
| Cemento |
| Hierro y Acero |
| Generación de Energía |
| Vidrio |
| Pulpa y Papel |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japn | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tecnología | Intercambiadores de Calor | |
| Calderas de Calor Residual | ||
| Ciclo Rankine Orgánico (CRO) | ||
| Ciclo Rankine de Vapor (CRV) | ||
| Ciclo Kalina | ||
| Otros | ||
| Por Banda de Temperatura | Baja Temperatura, por debajo de 200 °C | |
| Temperatura Media, de 200 °C a 650 °C | ||
| Alta Temperatura, por encima de 650 °C | ||
| Por Aplicación | Generación de Vapor | |
| Generación de Electricidad | ||
| Cogeneración (CHP) | ||
| Precalentamiento | ||
| Calefacción Urbana | ||
| Por Industria de Uso Final | Refinación de Petróleo | |
| Química y Petroquímica | ||
| Cemento | ||
| Hierro y Acero | ||
| Generación de Energía | ||
| Vidrio | ||
| Pulpa y Papel | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japn | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los sistemas de recuperación de calor residual?
Se espera que el tamaño del Mercado de Sistemas de Recuperación de Calor Residual crezca de 95,01 mil millones de USD en 2026 a 102,16 mil millones de USD en 2027 y se prevé que alcance los 146,88 mil millones de USD para 2032 a una CAGR del 7,53% durante 2027-2032.
¿Qué tecnología tiene la mayor base de ingresos instalada?
Los intercambiadores de calor mantuvieron una participación del 35,3% en 2026 porque sirven a una amplia gama de temperaturas y procesos industriales.
¿Qué tecnología tiene el pronóstico de expansión más rápida?
Se prevé que los sistemas de Ciclo Rankine Orgánico crezcan a una CAGR del 8,3% hasta 2032, respaldados por aplicaciones de recuperación de energía a menor temperatura.
¿Por qué las refinerías utilizan equipos de recuperación de calor residual?
La refinación mantuvo una participación del 21,4% en 2026 y se prevé que crezca a una CAGR del 8,5% porque las refinerías tienen corrientes de calor continuas en varias unidades operativas.
¿Qué región está creciendo más rápido en sistemas de recuperación de calor residual?
Asia-Pacífico mantuvo una participación del 41,3% en 2026 y se prevé que crezca a una CAGR del 8,9% hasta 2032.
¿Cómo pueden los centros de datos reutilizar el exceso de calor?
Los centros de datos pueden conectar bombas de calor y sistemas de refrigeración líquida a redes de calefacción urbana, como está planificado en Helsinki para más de 500.000 MWh de calor recuperado anualmente.