
Taille et part du marché des systèmes de récupération de chaleur perdue
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 102.16 Milliards de dollars |
| Taille du Marché (2032) | 146.88 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.53 % |
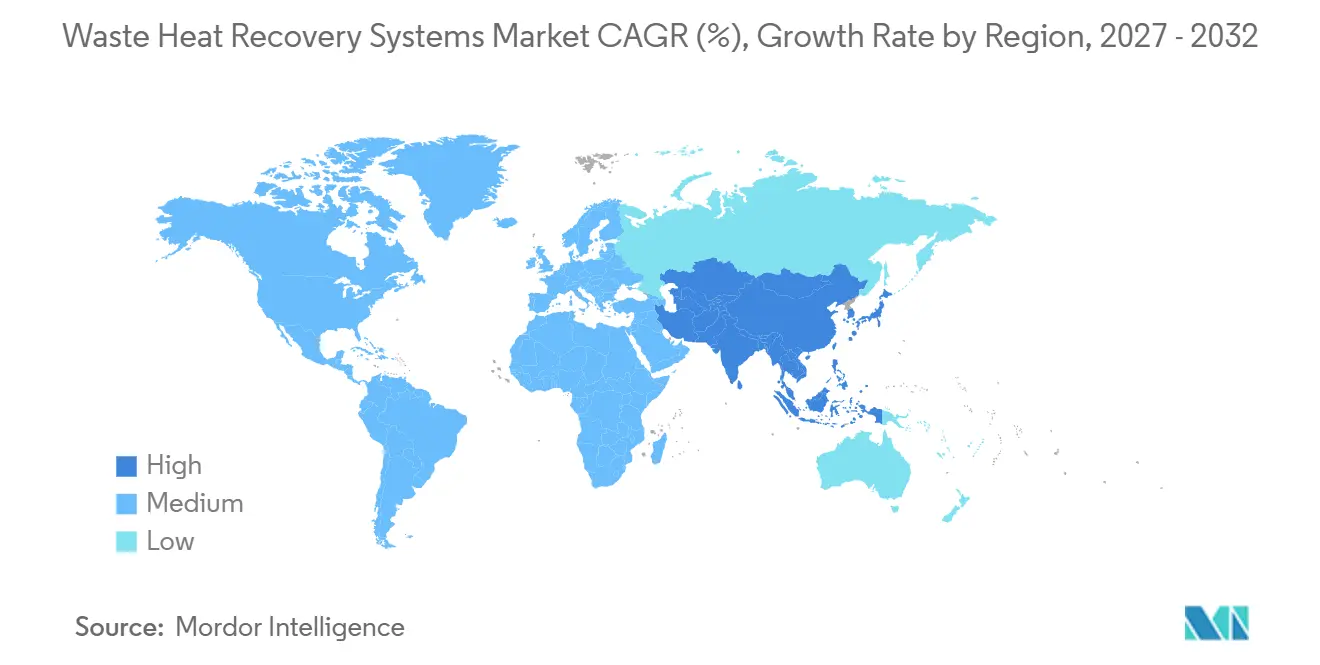
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
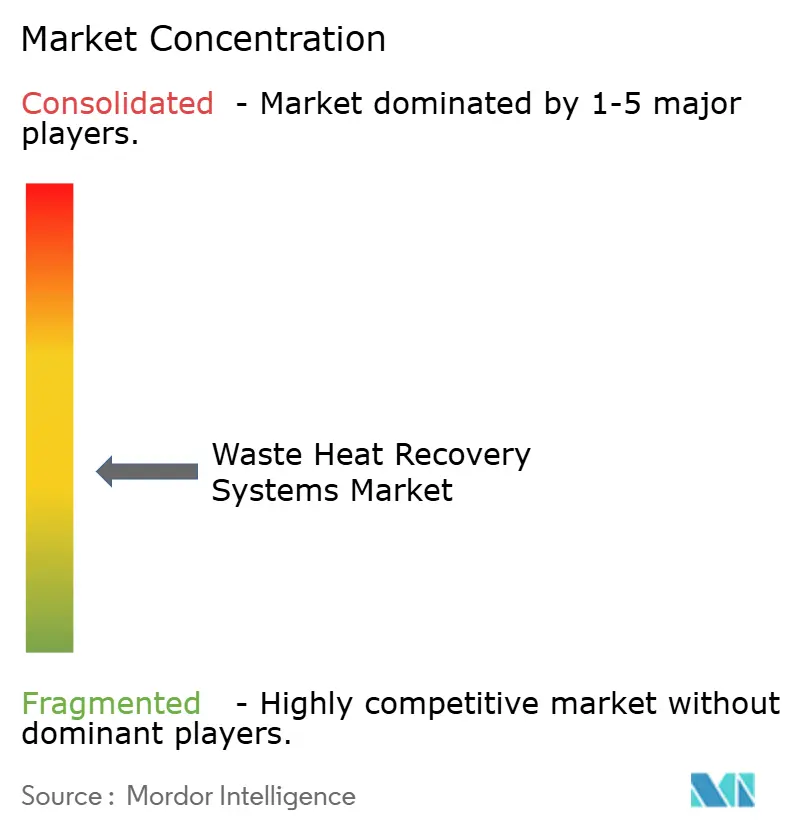
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de récupération de chaleur perdue par Mordor Intelligence
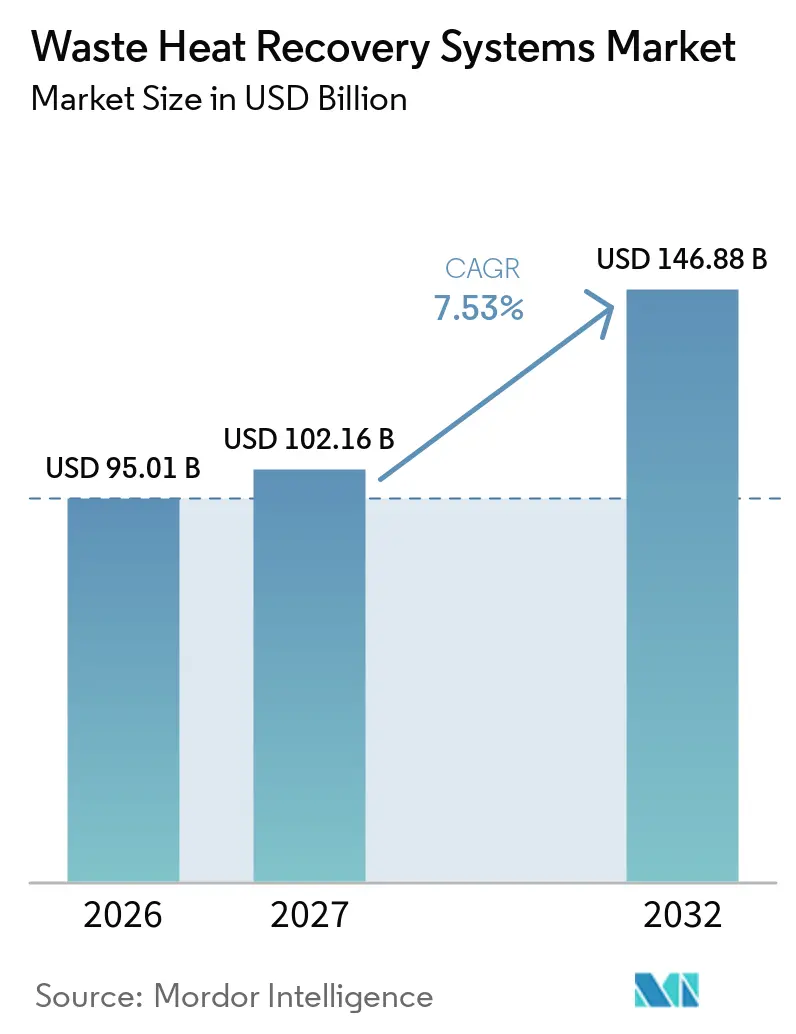
La taille du marché des systèmes de récupération de chaleur perdue devrait croître de 95,01 milliards USD en 2026 à 102,16 milliards USD en 2027 et devrait atteindre 146,88 milliards USD d'ici 2032, à un CAGR de 7,53 % sur la période 2027-2032. Le marché mondial des systèmes de récupération de chaleur perdue est soutenu par les efforts industriels visant à réduire la consommation de combustible et à se conformer à des règles d'émissions plus strictes. La chaleur perdue est de plus en plus considérée comme une ressource énergétique, car elle peut alimenter la chaleur de process, la vapeur, l'électricité et le chauffage urbain. L'action réglementaire en Europe, en Chine, en Inde et aux États-Unis rend les projets d'efficacité énergétique plus pertinents pour la planification des investissements industriels. Les fournisseurs répondent à cette demande par des équipements capables de fonctionner avec des flux à plus basse température, dans des conditions d'exploitation difficiles et dans des configurations d'usines existantes. Le marché mondial des systèmes de récupération de chaleur perdue présente également une opportunité dans les centres de données, où la densité de calcul croissante augmente la valeur de la chaleur fournie aux réseaux voisins.
Points clés du rapport
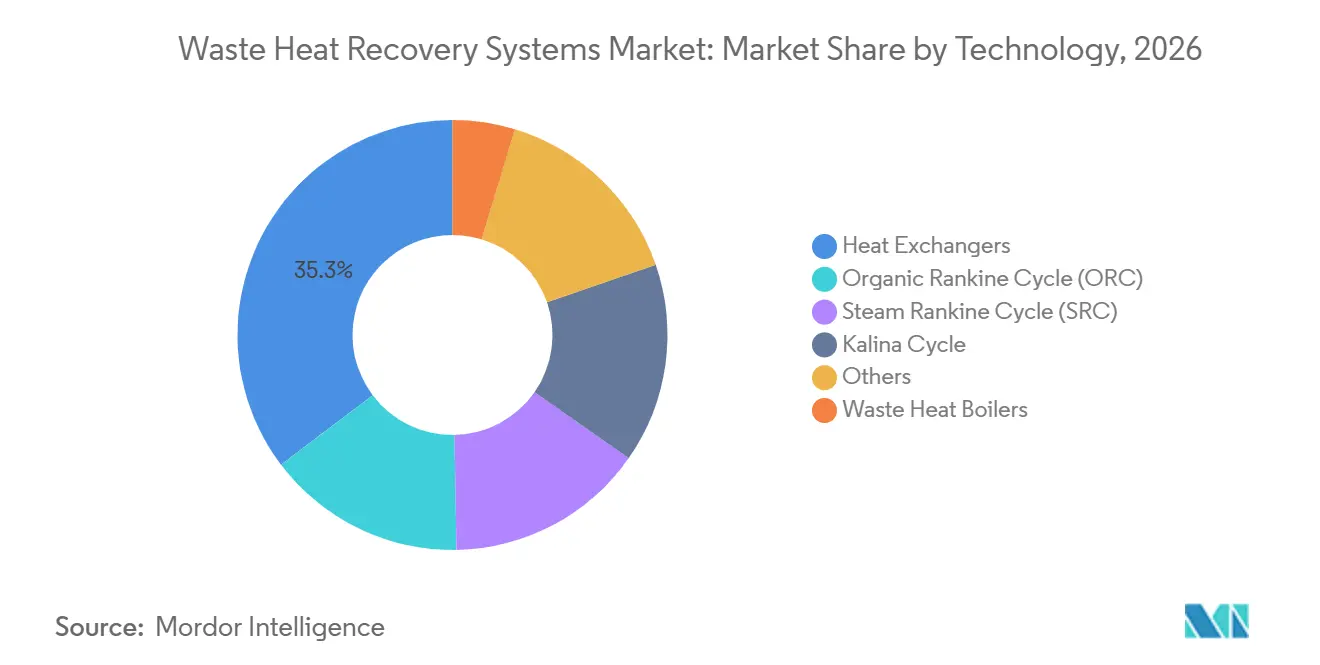
- Par technologie, les échangeurs de chaleur détenaient une part de 35,3 % en 2026, tandis que les systèmes à cycle de Rankine organique devraient croître à un CAGR de 8,3 % jusqu'en 2032.
- Par bande de température, les flux à température moyenne représentaient 45,6 % de part en 2026, tandis que les flux à basse température devraient croître à un CAGR de 7,8 % jusqu'en 2032.
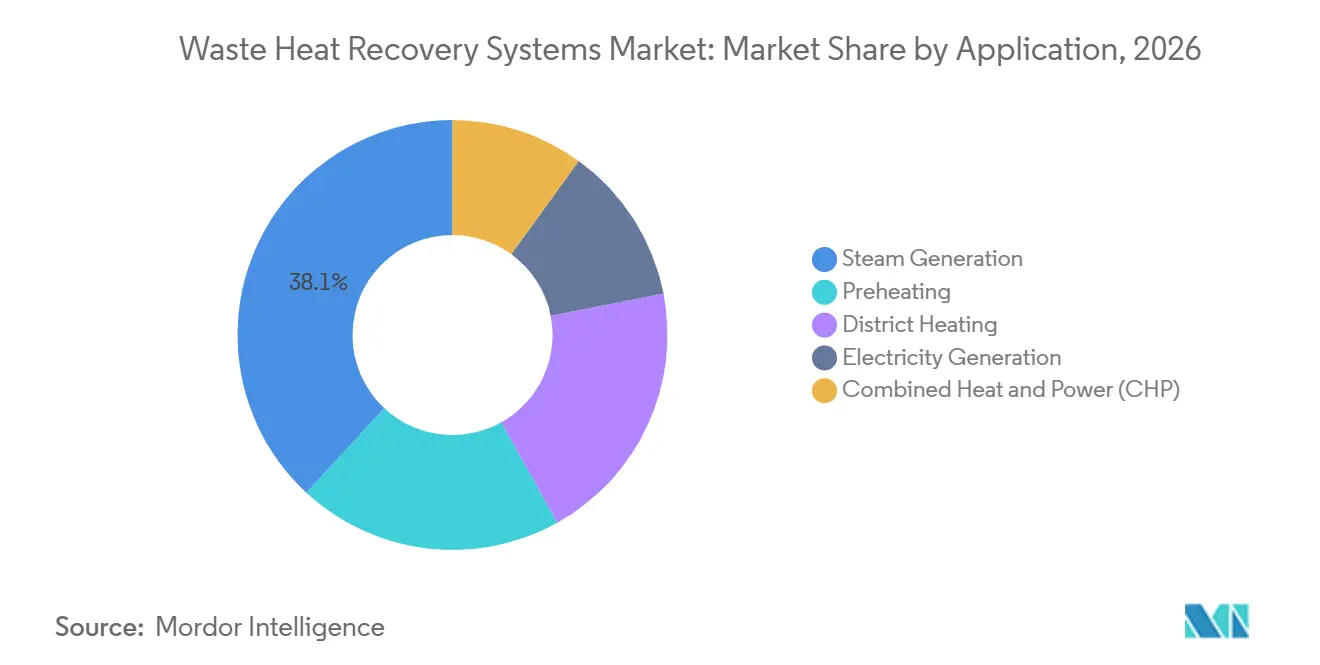
- Par application, la production de vapeur détenait une part de 38,1 % en 2026, tandis que la production d'électricité devrait croître à un CAGR de 7,9 % jusqu'en 2032.
- Par secteur d'utilisation finale, le raffinage du pétrole représentait 21,4 % de part en 2026 et devrait croître à un CAGR de 8,5 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 41,3 % de part en 2026 et devrait croître à un CAGR de 8,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de décarbonation industrielle et conformité aux émissions | +2.1% | Mondial, avec la plus forte intensité dans l'UE et en Chine | Court terme (≤ 2 ans) |
| Volatilité des prix de l'énergie industrielle et substitution des combustibles | +1.6% | Mondial, aigu en Europe et en Asie du Sud | Court terme (≤ 2 ans) |
| Expansion de la production industrielle à forte intensité énergétique | +1.2% | Cœur Asie-Pacifique, avec débordement vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Réutilisation de la chaleur des centres de données et intégration dans les réseaux d'énergie de district | +0.9% | Europe et Amérique du Nord, émergent en Asie de l'Est | Moyen terme (2-4 ans) |
| Conversion de la chaleur de faible qualité et avancées des pompes à chaleur haute température | +1% | UE, Japon, Amérique du Nord | Moyen terme (2-4 ans) |
| Énergie en tant que service, microréseaux et modèles d'énergie distribuée | +0.7% | Amérique du Nord, UE, Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les mandats de décarbonation industrielle stimulent la demande réglementaire en matière de récupération de chaleur perdue
Le marché mondial des systèmes de récupération de chaleur perdue bénéficie du fait que les politiques publiques évoluent d'objectifs généraux d'efficacité vers des exigences de planification spécifiques. L'Union européenne exige des États membres qu'ils évaluent le potentiel de chaleur perdue et intègrent les résultats dans la planification nationale, conformément à la directive sur l'efficacité énergétique et à la directive sur les énergies renouvelables. Cette approche inscrit le sujet dans la planification énergétique nationale plutôt que de le traiter comme un choix isolé au niveau de l'installation. Elle exige également des opérateurs industriels, des autorités locales et des gestionnaires de réseaux qu'ils examinent comment la chaleur disponible pourrait être utilisée au-delà du point où elle est générée. Les règles imposent également des évaluations de la chaleur perdue des centres de données, ce qui introduit une nouvelle catégorie de sources de chaleur dans la planification des politiques. La Commission européenne a publié les conditions de l'enchère IF26 sur la chaleur en septembre 2026, avec 1 milliard EUR financé par les recettes du système d'échange de quotas d'émissions et une éligibilité pour la chaleur industrielle au-dessus de 80 °C.[1] Ce seuil inférieur peut élargir l'ensemble des projets adaptés aux équipements de récupération à plus basse température. La politique européenne peut également influencer les exportateurs hors de la région, car les clients accordent une plus grande valeur à la production industrielle à faible teneur en carbone.
La volatilité des prix de l'énergie accélère la substitution des combustibles grâce à la monétisation de la chaleur perdue
La volatilité des prix de l'énergie a renforcé l'argument commercial en faveur de la récupération de l'énergie qui serait autrement rejetée par un processus industriel. La chaleur récupérée peut se substituer à l'électricité, au gaz ou à d'autres combustibles achetés lorsqu'elle est utilisée au sein de la même installation. Le résultat financier dépend donc des achats d'énergie évités ainsi que des performances des équipements. L'argument du projet est le plus solide lorsque l'énergie récupérée peut remplacer un achat de combustible récurrent au même endroit. Il est plus faible lorsque la chaleur ne peut pas être utilisée au moment où elle est disponible, ce qui explique pourquoi les opérations de l'usine et la demande locale doivent être évaluées conjointement. Le marché mondial des systèmes de récupération de chaleur perdue est donc pertinent pour les opérateurs confrontés à des coûts énergétiques incertains en Europe et en Asie du Sud. Les installations de raffinage et de pétrochimie peuvent utiliser la récupération de chaleur conjointement avec l'intégration des procédés, car leurs opérations produisent des flux thermiques continus. Il en résulte un processus de décision plus court pour les projets lorsque les entreprises peuvent mesurer le combustible déplacé par chaque unité de chaleur récupérée. Le marché mondial des systèmes de récupération de chaleur perdue bénéficie lorsque ces économies d'énergie peuvent être vérifiées dans le cadre des rapports normaux de l'usine.
La réutilisation de la chaleur des centres de données ouvre une nouvelle source de demande
Le marché mondial des systèmes de récupération de chaleur perdue gagne une nouvelle source de demande grâce aux centres de données pouvant se connecter aux réseaux de chauffage urbain. Helen a signé un accord avec OnZero Finland en 2026 pour utiliser la chaleur d'un centre de données prévu à Helsinki dans son réseau de chauffage urbain. La connexion prévue vise plus de 500 000 MWh de chaleur par an et est destinée à desservir 70 000 appartements lors du démarrage des opérations.[2] Le refroidissement liquide peut augmenter la température de la chaleur disponible dans les installations informatiques par rapport aux équipements conventionnels refroidis par air. Il peut également créer une production thermique plus prévisible lorsque les installations fonctionnent à un taux d'utilisation élevé. Une connexion utile dépend encore de la distance au réseau, de la température du réseau et d'un accord sur la façon dont la chaleur sera mesurée et fournie. Cela peut améliorer l'utilité de la chaleur récupérée pour un réseau nécessitant un approvisionnement thermique fiable. L'exigence réglementaire d'évaluations de la chaleur perdue des centres de données dans l'Union européenne peut soutenir des projets similaires là où des réseaux de chaleur locaux sont disponibles.
Les pompes à chaleur haute température étendent l'utilisation de la chaleur de faible qualité
Les pompes à chaleur haute température peuvent élever la température de la chaleur de qualité inférieure afin qu'elle puisse servir à davantage d'usages industriels. Elles sont donc pertinentes pour le marché mondial des systèmes de récupération de chaleur perdue, même lorsque la récupération directe de chaleur est insuffisante. Les nouveaux équipements peuvent alimenter en eau chaude les utilisateurs industriels qui remplacent des chaudières à combustibles fossiles ou électriques. Les équipements de pompes à chaleur conçus pour un usage industriel peuvent fournir de l'eau à plus haute température que les systèmes antérieurs. Cela offre aux équipes de projet une autre option lorsque la chaleur récupérée doit être valorisée avant de pouvoir être utilisée dans un processus. L'équipement doit être évalué en fonction de la source de chaleur du site, de la consommation d'électricité, des exigences de production et du calendrier d'exploitation. Les travaux de conception doivent également prendre en compte le choix du fluide frigorigène, l'état du flux source, la température requise par le processus récepteur et l'impact sur les utilités existantes. Ces vérifications pratiques déterminent si la valorisation de la température peut faire partie d'un projet de récupération plutôt que de devenir un système séparé et coûteux. L'adéquation de l'approche peut varier selon les industries agroalimentaires, pharmaceutiques, chimiques et autres installations ayant des besoins en chaleur différents. Le développement technique élargit la gamme des flux de chaleur à plus basse température pouvant être pris en compte lors de la conception du projet. Il permet aux sites industriels d'évaluer des flux qui ne peuvent pas directement satisfaire aux exigences de température des procédés. L'équipement peut être particulièrement pertinent là où un site dispose à la fois d'une source de chaleur de faible qualité stable et d'une demande voisine en eau chaude.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement initial élevé et longues périodes de retour sur investissement | -1.5% | Mondial, le plus aigu en Amérique du Sud et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Complexité de la rénovation, arrêt de la production et risque d'intégration | -1% | Mondial, le plus élevé dans l'UE et en Amérique du Nord à forte présence d'installations vétustes | Moyen terme (2-4 ans) |
| Flux de chaleur corrosifs, chargés de poussières et à température variable | -0.7% | Corridors industriels d'Asie-Pacifique, ciment et verre à l'échelle mondiale | Long terme (≥ 4 ans) |
| Débouchés locaux limités pour la chaleur et contraintes d'interconnexion des réseaux de chauffage urbain | -0.5% | Sites industriels ruraux à l'échelle mondiale, marchés émergents en général | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'intensité capitalistique limite l'adoption au-delà des marchés d'ancrage principaux
Le marché mondial des systèmes de récupération de chaleur perdue est confronté à une contrainte de capital, car les équipements de récupération sont installés avant que les économies ne soient réalisées. Les porteurs de projets doivent évaluer le coût des équipements, de l'ingénierie, de l'installation, des arrêts, de la maintenance et du raccordement à l'utilisation finale de la chaleur ou de l'électricité. Les économies peuvent s'accumuler sur de nombreuses années, mais la décision d'investissement est souvent prise dans un cycle de planification des investissements plus court. Cette différence peut retarder les projets même lorsque l'argument énergétique à long terme est favorable. Les grands groupes industriels peuvent financer des projets dans le cadre de programmes d'investissement plus larges dans les usines, tandis que les sites plus petits ont souvent besoin d'une période de retour sur investissement claire et courte. Ce problème est plus significatif là où les subventions publiques, les incitations fiscales et le financement par des sociétés de services énergétiques sont limités. Les modèles d'énergie en tant que service peuvent transférer une partie du coût initial à un prestataire de services plutôt qu'à l'utilisateur de l'équipement. Ces modèles peuvent rendre les projets plus accessibles, mais leur utilisation reste moins établie en dehors de l'Amérique du Nord et de l'Europe occidentale. Les termes du contrat doivent préciser qui supporte les risques de performance, de maintenance et de prix de l'énergie. Les utilisateurs ont également besoin d'être assurés que la structure contractuelle ne limitera pas la flexibilité opérationnelle d'une installation aux schémas de production changeants. La concurrence pour les capitaux est également importante, car les opérateurs peuvent donner la priorité à l'expansion des capacités ou aux travaux de fiabilité pendant les périodes de marges sur les produits plus faibles.
La complexité de la rénovation et les arrêts de processus créent des obstacles à l'installation
Les projets de rénovation nécessitent que les équipements s'intègrent dans des usines en exploitation qui n'ont pas été conçues pour la récupération de chaleur. Les ingénieurs doivent adapter le réseau d'échangeurs de chaleur, la tuyauterie, le profil de température et les matériaux au processus en service. Un arrêt d'usine peut constituer un obstacle majeur dans les industries à fonctionnement continu, car la perte de production a un coût direct. Les poussières, les gaz corrosifs et les flux de chaleur variables peuvent également réduire les performances des équipements au fil du temps. Ces conditions rendent les garanties de performance, le choix des matériaux et la planification de la maintenance importants pour le marché mondial des systèmes de récupération de chaleur perdue. Les projets de référence sont précieux car ils montrent qu'un système peut maintenir sa production dans des conditions de processus réelles. Ils aident les acheteurs à évaluer les besoins de nettoyage, les intervalles de maintenance et la façon dont la production évolue avec le calendrier de production. Ces éléments probants peuvent réduire l'incertitude pour un premier adoptant qui compare les équipements de récupération avec des investissements d'usine plus familiers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les échangeurs de chaleur en tête tandis que le cycle de Rankine organique gagne du terrainLes échangeurs de chaleur détenaient 35,3 % du marché mondial des systèmes de récupération de chaleur perdue en 2026. Leur position de leader reflète leur utilisation dans une large gamme de bandes de température et de processus industriels. Les équipements à calandre et tubes restent pertinents pour les fonctions de préchauffage en raffinerie et les grands services de processus. Les équipements à plaques et joints peuvent offrir une option compacte lorsque les opérateurs ont besoin de hautes performances de transfert de chaleur dans un espace limité. Les conceptions résistantes à la corrosion sont également importantes dans les usines chimiques et les applications à l'acide sulfurique. Alfa Laval a lancé le TS45 en 2026 en tant que son plus grand échangeur de chaleur à plaques semi-soudées pour les services à haute capacité et haute pression.[3]
Les systèmes à cycle de Rankine organique devraient croître à un CAGR de 8,3 % jusqu'en 2032. Le secteur mondial des systèmes de récupération de chaleur perdue utilise la technologie du cycle de Rankine organique là où les flux de chaleur sont inférieurs à la plage de fonctionnement adaptée aux cycles à vapeur conventionnels. Les améliorations de la turbomachinerie et du choix du fluide de travail peuvent élargir l'ensemble des températures permettant la production d'électricité. Des recherches présentées à l'ASME Turbo Expo 2025 ont décrit des conceptions de cycles à évaporation partielle produisant 25 % de puissance supplémentaire par rapport à des configurations monophasiques comparables à des températures basses à moyennes. Les unités à cycle de Rankine organique sont également adoptées dans des applications spécialisées telles que les stations de compression de gaz et les systèmes maritimes. Les exigences relatives aux gaz fluorés en Europe ajoutent une considération de conformité au choix du fluide de travail pour les systèmes à cycle de Rankine organique et les pompes à chaleur.

Par bande de température :
la température moyenne reste l'opportunité principaleLes flux à température moyenne de 200 °C à 650 °C représentaient 45,6 % de la part du marché mondial des systèmes de récupération de chaleur perdue en 2026. Les opérations de raffinage, de chimie et d'acier produisent couramment de la chaleur dans cette plage. Ces flux ont une densité énergétique suffisante pour justifier des équipements de récupération dédiés et sont moins exigeants que les applications à très haute température. Les réseaux d'échangeurs de chaleur et les chaudières à chaleur perdue sont des choix techniques courants pour cette bande. La base installée est soutenue par des processus continus pouvant fournir une source de chaleur stable. Cela fait de la récupération à température moyenne un élément central du marché mondial des systèmes de récupération de chaleur perdue. Cela donne également aux fournisseurs une large base de sites où des équipements éprouvés peuvent être adaptés sans dépendre d'un seul cas d'usage spécialisé. L'étendue de ces contextes de processus soutient une demande récurrente en ingénierie, en composants de remplacement et en support de service sur le terrain.
Les flux à basse température inférieurs à 200 °C devraient croître à un CAGR de 7,8 % jusqu'en 2032. Les centres de données, l'industrie agroalimentaire, les industries pharmaceutiques et les installations industrielles distribuées peuvent créer des opportunités dans cette plage de température. Les pompes à chaleur et les conceptions de cycle de Rankine organique à basse température contribuent à augmenter l'utilité de la chaleur qui avait autrefois une valeur limitée. Les progrès techniques dans les systèmes à cycle de Rankine organique à basse température améliorent la capacité à convertir de la chaleur qui aurait été difficile à utiliser auparavant. À mesure que la gamme de flux exploitables s'élargit, les développeurs de projets peuvent examiner des sources qui étaient auparavant exclues du marché mondial des systèmes de récupération de chaleur perdue. Les flux à haute température supérieurs à 650 °C restent importants pour le ciment, le verre et les métaux primaires, où l'échelle du projet et la complexité de l'ingénierie sont généralement plus élevées.
Par application :
la production de vapeur occupe la position la plus importanteLa production de vapeur détenait 38,1 % du marché mondial des systèmes de récupération de chaleur perdue en 2026. La vapeur reste un vecteur flexible car de nombreux sites industriels disposent déjà de réseaux de vapeur, de systèmes de retour des condensats et d'équipements entraînés par la vapeur. Les raffineries, les usines chimiques, les installations de pâte et papier et les réseaux de chauffage urbain peuvent utiliser la vapeur récupérée sans construire un système de distribution d'énergie séparé. Cela peut réduire la charge d'intégration pour une rénovation. Le préchauffage est également largement utilisé car il peut réduire la consommation de combustible primaire pour les charges de matières premières, d'air de combustion et d'eau d'alimentation des chaudières. Ces usages établis soutiennent le rôle de la production de vapeur dans le marché mondial des systèmes de récupération de chaleur perdue. L'application permet également aux opérateurs de diriger l'énergie récupérée vers plusieurs usages lorsque les exigences du processus changent au cours de la journée d'exploitation. L'infrastructure de vapeur existante peut réduire la quantité de nouveaux équipements de distribution nécessaires lors d'un projet de récupération.
La production d'électricité devrait croître à un CAGR de 7,9 % jusqu'en 2032. La production d'électricité peut offrir plus de flexibilité que l'utilisation directe de la chaleur, car l'électricité peut être utilisée sur site, exportée ou utilisée pour réduire les achats d'électricité. Turboden America a annoncé en mars 2026 que Tallgrass avait sélectionné la société pour 3 installations supplémentaires de cycle de Rankine organique à récupération de chaleur perdue dans des stations de compression de gaz en Ohio et en Indiana. Les 4 installations devraient fournir 46,1 MW et bénéficier de crédits d'impôt à l'investissement allant jusqu'à 50 % dans le cadre de la loi sur la réduction de l'inflation. La cogénération et le chauffage urbain restent des applications pertinentes là où un client voisin peut recevoir la production thermique.
Par secteur d'utilisation finale :
le raffinage du pétrole en tête en termes de part et de croissanceLe raffinage du pétrole représentait 21,4 % de la taille du marché mondial des systèmes de récupération de chaleur perdue en 2026. Les raffineries rejettent une chaleur substantielle provenant des gaz de fumée et des condensats de processus dans les unités de distillation du brut et d'autres unités. Leur fonctionnement continu et leur large gamme de températures créent de multiples opportunités pour les équipements de récupération. Le segment devrait également croître à un CAGR de 8,5 % jusqu'en 2032. Cette combinaison indique que les opérateurs de raffineries restent un groupe de clients clé pour le marché mondial des systèmes de récupération de chaleur perdue. Les projets de récupération peuvent contribuer à réduire la consommation de combustible et à soutenir la performance énergétique des grands sites d'exploitation. La disponibilité de plusieurs sources de chaleur au sein d'une même raffinerie peut permettre aux opérateurs de prioriser les projets correspondant au système d'utilités existant du site. Cela donne au secteur une raison pratique d'évaluer la récupération dans le cadre de l'optimisation normale des processus et de la planification de la maintenance. Le marché mondial des systèmes de récupération de chaleur perdue peut donc rester pertinent pour les programmes de raffinerie axés sur la performance énergétique et la fiabilité opérationnelle. Il peut également servir les opérateurs qui souhaitent réduire l'intensité énergétique des actifs existants avant d'envisager des changements de processus plus larges.
Les produits chimiques et la pétrochimie constituent le deuxième groupe d'utilisation finale le plus important, car les réactions exothermiques et les colonnes de distillation fournissent des flux de chaleur prévisibles. Le ciment et le verre sont des applications importantes à haute température où les solutions de récupération sont techniquement établies. Thermax a déclaré une capacité cumulée de récupération de chaleur perdue de 125 MW dans le ciment et de plus de 520 MW dans l'acier et le fer spongieux.[4] Les nouvelles capacités industrielles en Inde et en Asie du Sud-Est peuvent offrir des opportunités d'intégrer des systèmes de récupération lors du développement des usines. Le fer et l'acier, la production d'électricité, la pâte et le papier et d'autres industries nécessitent des choix technologiques qui reflètent leurs conditions d'exploitation spécifiques.
Analyse géographique
L'Asie-Pacifique détenait 41,3 % de la part du marché mondial des systèmes de récupération de chaleur perdue en 2026 et devrait croître à un CAGR de 8,9 % jusqu'en 2032. La région combine l'expansion industrielle avec des attentes plus fortes en matière d'efficacité énergétique en Chine et en Inde. Les grands sites d'exploitation peuvent souvent identifier plusieurs opportunités de récupération dans les fours rotatifs, les fours industriels, les chaudières, le refroidissement des processus et les équipements de traitement du gaz. Cela crée une base de projets variée dans laquelle le choix de la technologie dépend de la température, de la propreté, du calendrier et de l'utilisation prévue de chaque flux de chaleur. Les fournisseurs doivent donc combiner des équipements standard avec une ingénierie adaptée aux conditions de processus de chaque site. La trajectoire double carbone de la Chine vise le pic des émissions avant 2030 et la neutralité carbone d'ici 2060. Le programme indien Perform, Achieve and Trade donne une valeur économique aux réductions d'intensité énergétique grâce à des certificats négociables. Ces orientations politiques soutiennent les investissements en matière de récupération dans les installations industrielles lourdes. Le marché mondial des systèmes de récupération de chaleur perdue dispose d'une large base potentielle dans la région, car les capacités dans le ciment, l'acier, la chimie et le raffinage sont importantes.
L'Europe est le deuxième marché régional et dispose d'une base mature de chauffage urbain pouvant recevoir la chaleur industrielle récupérée. La région présente une forte densité réglementaire, et le système d'échange de quotas d'émissions ajoute un coût aux émissions de carbone provenant des opérations à forte intensité énergétique. L'enchère IF26 sur la chaleur dispose d'un budget de 1 milliard EUR, et son seuil d'éligibilité de 80 °C peut soutenir des projets dans les secteurs de la chimie, de la pâte et du papier et de l'industrie agroalimentaire. Alfa Laval a été sélectionné par Saipem en septembre 2026 pour fournir la technologie de transfert de chaleur pour l'installation BECCS de Stockholm Exergi, conçue pour capturer et stocker de manière permanente jusqu'à 800 000 tonnes de dioxyde de carbone par an lors de son démarrage en 2028. Ce projet montre comment les équipements de récupération de chaleur peuvent être utilisés dans une infrastructure plus large de gestion du carbone. Il illustre également le rôle des équipements de transfert de chaleur lorsque les processus de capture du carbone nécessitent une intégration thermique fiable avec une installation industrielle ou énergétique. De tels projets peuvent créer un ensemble d'exigences différent des améliorations d'efficacité conventionnelles, notamment l'intégration avec des équipements de capture spécialisés.
L'Amérique du Nord détenait la troisième part régionale en 2026. Les crédits d'impôt à l'investissement pour les propriétés de récupération d'énergie perdue peuvent réduire le coût effectif des équipements éligibles dans les stations de compression, les raffineries et les centres de données. Le soutien est particulièrement pertinent pour les projets qui génèrent de l'électricité, car la proposition de valeur peut combiner les achats d'électricité évités avec les incitations fiscales disponibles. Le secteur des pipelines et du transport intermédiaire dispose également de sources de chaleur souvent stables et situées à proximité de connexions électriques existantes. Ces caractéristiques peuvent simplifier l'argument opérationnel pour les projets de conversion de chaleur en électricité par rapport aux sites où la production de chaleur n'a pas de client clairement identifié. Turboden a mis en service une installation de cycle de Rankine organique de conversion de chaleur perdue en électricité de 19 MW à l'installation SAGD Orion de Strathcona Resources en Alberta en octobre 2025. L'unité récupère la chaleur de faible qualité provenant de la vapeur produite et du gaz non condensable et devrait compenser jusqu'à 80 % de la consommation d'électricité du réseau de l'installation. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont à un stade plus précoce de leur cycle d'adoption, où le financement et les débouchés locaux pour la chaleur peuvent contraindre la mise en œuvre. Le marché mondial des systèmes de récupération de chaleur perdue peut se développer dans ces régions lorsque les opérateurs industriels ont accès à un financement prévisible, à un support de service fiable et à une utilisation claire de l'énergie récupérée. Les projets sont plus difficiles là où les installations sont éloignées des réseaux de chauffage urbain ou là où les arrangements d'exportation d'électricité sont incertains. Ces conditions rendent l'infrastructure locale et la préparation des projets aussi importantes que le choix de l'équipement de récupération lui-même. Le Brésil, le Chili, l'Arabie saoudite, les Émirats arabes unis, le Maroc et l'Afrique du Sud ont des opérations industrielles pouvant soutenir de futurs projets lorsque ces contraintes seront levées.
Paysage concurrentiel
Le marché mondial des systèmes de récupération de chaleur perdue est modérément consolidé. Il comprend des entreprises qui fournissent des systèmes thermiques complets, des entreprises spécialisées dans une technologie de récupération spécifique et des groupes d'ingénierie qui intègrent des équipements dans un projet plus large. Leurs positions concurrentielles diffèrent selon les applications, car les exigences d'une raffinerie, d'une cimenterie, d'une station de compression de gaz et d'un navire ne sont pas les mêmes. Les grandes entreprises sont en concurrence dans les générateurs de vapeur à récupération de chaleur, les échangeurs de chaleur et les projets complexes nécessitant des capacités d'ingénierie, d'approvisionnement et de construction. GE Vernova, Siemens Energy et Mitsubishi Heavy Industries, via Turboden, disposent de larges portefeuilles techniques et de réseaux de service mondiaux. Leurs atouts comprennent la technologie des turbines et des chaudières, les garanties de performance thermique et l'expérience dans des conditions d'exploitation difficiles. Ces capacités sont importantes dans les projets de ciment, d'acier et de raffinage où la fiabilité peut être plus importante que le prix initial de l'équipement. GE Vernova a reçu une commande du groupe Enea en novembre 2025 pour 2 blocs à cycle combiné de turbines à gaz 9HA.01 à la centrale électrique de Kozienice en Pologne, chacun comprenant un générateur de vapeur à récupération de chaleur à 3 niveaux de pression.
Les fournisseurs spécialisés sont en concurrence dans des applications nécessitant une ingénierie dédiée ou une technologie de conversion à plus basse température. Turboden développe son portefeuille de récupération d'énergie dans les stations de compression de gaz grâce aux projets Tallgrass en Ohio et en Indiana. Climeon a fourni des systèmes HeatPower 300 pour des applications à basse température et a signalé une première livraison à Jiangsu New Yangzi Shipbuilding en Chine en 2026. Alfa Laval fait progresser son portefeuille d'échangeurs de chaleur à plaques grâce au TS45, qui cible les services à haute capacité et haute pression. Ces évolutions montrent que les fournisseurs se concentrent à la fois sur les systèmes industriels établis et sur les conditions d'exploitation spécialisées.
La concurrence dépend de la capacité à adapter les équipements à des flux de chaleur spécifiques et aux contraintes des installations. Les acheteurs évaluent si un fournisseur peut comprendre le contexte opérationnel complet, notamment les variations de température, la composition des gaz, l'espace disponible, l'accès à la maintenance et le calendrier des arrêts planifiés. Un fournisseur disposant d'équipements éprouvés peut encore faire face à une vente difficile s'il ne peut pas proposer une conception adaptée au processus et au plan d'installation du site. Cela favorise les entreprises capables de fournir un support d'ingénierie depuis les premières études de faisabilité jusqu'à la mise en service et au service ultérieur. La performance des matériaux est importante lorsque les gaz contiennent des poussières ou des composants corrosifs. La couverture du service sur le terrain et de la maintenance affecte également le choix des clients, car les systèmes doivent fonctionner sur de longues périodes. La surveillance numérique fait de plus en plus partie de l'offre de services, notamment la plateforme Turboanalytics de Turboden pour la maintenance prédictive et la détection des anomalies. Le marché mondial des systèmes de récupération de chaleur perdue comprend donc à la fois une concurrence sur les équipements et une concurrence autour de l'assurance de performance à long terme. Les clients peuvent valoriser un fournisseur qui aide à maintenir la production, à identifier les anomalies rapidement et à coordonner le service autour des opérations de l'usine. Cet élément de service est important car la perte de production de récupération peut augmenter les achats de combustible et compromettre l'argument financier qui a justifié l'installation. Il donne également aux fournisseurs spécialisés un moyen de concurrencer là où leur connaissance opérationnelle est plus forte que leur taille. Les petites entreprises peuvent conserver un rôle là où une conception sur mesure, un support local ou une application spécialisée a plus de valeur que la taille. Les informations disponibles ne fournissent pas de parts de marché combinées pour les principales entreprises, ce qui est cohérent avec un marché où il n'est pas démontré qu'un petit groupe contrôle la majeure partie de la demande.
Leaders du secteur des systèmes de récupération de chaleur perdue
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Heavy Industries, Ltd.
-
Alfa Laval AB
-
ABB Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de récupération de chaleur perdue Entreprises couvertes dans ce rapport
- Siemens Energy AG
- Mitsubishi Heavy Industries, Ltd. (MHI)
- GE Vernova Inc.
- ABB Ltd.
- Schneider Electric SE
- Bosch Industriekessel GmbH
- Ormat Technologies, Inc.
- Thermax Limited
- Alfa Laval AB
- Kelvion Holding GmbH
- Babcock & Wilcox Enterprises, Inc.
- Valmet Oyj
- Kawasaki Heavy Industries, Ltd.
- Sinoma Energy Conservation Ltd.
- FLSmidth & Co. A/S
- KHD Humboldt Wedag International AG
- John Wood Group PLC
- Climeon AB
- Turboden S.p.A.
- Exergy International Srl
Développements industriels récents dans Marché des systèmes de récupération de chaleur perdue
- Septembre 2026 : Alfa Laval a lancé le Hukka-5, une chaudière à vapeur à gaz d'échappement de nouvelle génération pour les navires de croisière et les ferries passagers, lors du SMM 2026 à Hambourg. La conception à circulation naturelle descendante inversée de la chaudière permet la récupération de chaleur perdue des gaz d'échappement avec un encombrement minimal ; elle est compatible avec tous les combustibles marins, y compris le méthanol et l'hydrogène, soutenant la conformité à la décarbonation de l'OMI pour les opérateurs de navires.
- Mai 2026 : Alfa Laval a lancé l'échangeur de chaleur à plaques semi-soudées TS45, le plus grand de son portefeuille semi-soudé, pour le transfert de chaleur à haute capacité et haute pression dans les applications de transition énergétique et d'industrie lourde. Disponible à partir du deuxième trimestre 2026, le TS45 est conçu pour concurrencer directement les équipements à calandre et tubes dans les services où un encombrement compact et une haute maintenabilité sont valorisés.
- Mars 2026 : Turboden America LLC, filiale du groupe Mitsubishi Heavy Industries, a annoncé sa sélection par Tallgrass pour 3 installations supplémentaires de cycle de Rankine organique de conversion de chaleur perdue en électricité dans des stations de compression de gaz en Ohio et en Indiana, portant le portefeuille total à 4 installations et 46,1 MW de puissance de base propre et sans eau. Les projets bénéficient d'incitations au crédit d'impôt à l'investissement allant jusqu'à 50 % dans le cadre de la loi sur la réduction de l'inflation.
Périmètre du rapport mondial sur le marché des systèmes de récupération de chaleur perdue
Les systèmes de récupération de chaleur perdue capturent et réutilisent l'énergie thermique générée comme sous-produit des processus industriels ou des systèmes de combustion qui serait autrement perdue dans l'environnement.
Le marché mondial des systèmes de récupération de chaleur perdue est segmenté par technologie, bande de température, application, secteur d'utilisation finale et géographie. Par technologie, le marché est segmenté en échangeurs de chaleur, chaudières à chaleur perdue, cycle de Rankine organique (CRO), cycle de Rankine à vapeur (CRV), cycle de Kalina et autres. Par bande de température, le marché est segmenté en basse température, inférieure à 200 °C, température moyenne, de 200 °C à 650 °C, et haute température, supérieure à 650 °C. Par application, le marché est segmenté en production de vapeur, production d'électricité, cogénération (chaleur et électricité combinées), préchauffage et chauffage urbain. Par secteur d'utilisation finale, le marché est segmenté en raffinage du pétrole, produits chimiques et pétrochimiques, ciment, fer et acier, production d'électricité, verre, pâte et papier et autres. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des systèmes de récupération de chaleur perdue dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Échangeurs de chaleur |
| Chaudières à chaleur perdue |
| Cycle de Rankine organique (CRO) |
| Cycle de Rankine à vapeur (CRV) |
| Cycle de Kalina |
| Autres |
| Basse température, inférieure à 200 °C |
| Température moyenne, de 200 °C à 650 °C |
| Haute température, supérieure à 650 °C |
| Production de vapeur |
| Production d'électricité |
| Cogénération (chaleur et électricité combinées) |
| Préchauffage |
| Chauffage urbain |
| Raffinage du pétrole |
| Produits chimiques et pétrochimiques |
| Ciment |
| Fer et acier |
| Production d'électricité |
| Verre |
| Pâte et papier |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Échangeurs de chaleur | |
| Chaudières à chaleur perdue | ||
| Cycle de Rankine organique (CRO) | ||
| Cycle de Rankine à vapeur (CRV) | ||
| Cycle de Kalina | ||
| Autres | ||
| Par bande de température | Basse température, inférieure à 200 °C | |
| Température moyenne, de 200 °C à 650 °C | ||
| Haute température, supérieure à 650 °C | ||
| Par application | Production de vapeur | |
| Production d'électricité | ||
| Cogénération (chaleur et électricité combinées) | ||
| Préchauffage | ||
| Chauffage urbain | ||
| Par secteur d'utilisation finale | Raffinage du pétrole | |
| Produits chimiques et pétrochimiques | ||
| Ciment | ||
| Fer et acier | ||
| Production d'électricité | ||
| Verre | ||
| Pâte et papier | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les systèmes de récupération de chaleur perdue ?
La taille du marché des systèmes de récupération de chaleur perdue devrait croître de 95,01 milliards USD en 2026 à 102,16 milliards USD en 2027 et devrait atteindre 146,88 milliards USD d'ici 2032, à un CAGR de 7,53 % sur la période 2027-2032.
Quelle technologie dispose de la plus grande base de revenus installée ?
Les échangeurs de chaleur détenaient une part de 35,3 % en 2026, car ils servent une large gamme de températures et de processus industriels.
Quelle technologie devrait se développer le plus rapidement ?
Les systèmes à cycle de Rankine organique devraient croître à un CAGR de 8,3 % jusqu'en 2032, soutenus par des applications de récupération d'énergie à plus basse température.
Pourquoi les raffineries utilisent-elles des équipements de récupération de chaleur perdue ?
Le raffinage détenait une part de 21,4 % en 2026 et devrait croître à un CAGR de 8,5 %, car les raffineries disposent de flux de chaleur continus dans plusieurs unités d'exploitation.
Quelle région connaît la croissance la plus rapide pour les systèmes de récupération de chaleur perdue ?
L'Asie-Pacifique détenait 41,3 % de part en 2026 et devrait croître à un CAGR de 8,9 % jusqu'en 2032.
Comment les centres de données peuvent-ils réutiliser la chaleur excédentaire ?
Les centres de données peuvent connecter des pompes à chaleur et des systèmes de refroidissement liquide aux réseaux de chauffage urbain, comme prévu à Helsinki pour plus de 500 000 MWh de chaleur récupérée annuellement.