
Tamanho e Participação do Mercado de Imóveis para Armazéns
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 296.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 393.23 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.80 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Oriente Médio e África |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis para Armazéns por Mordor Intelligence
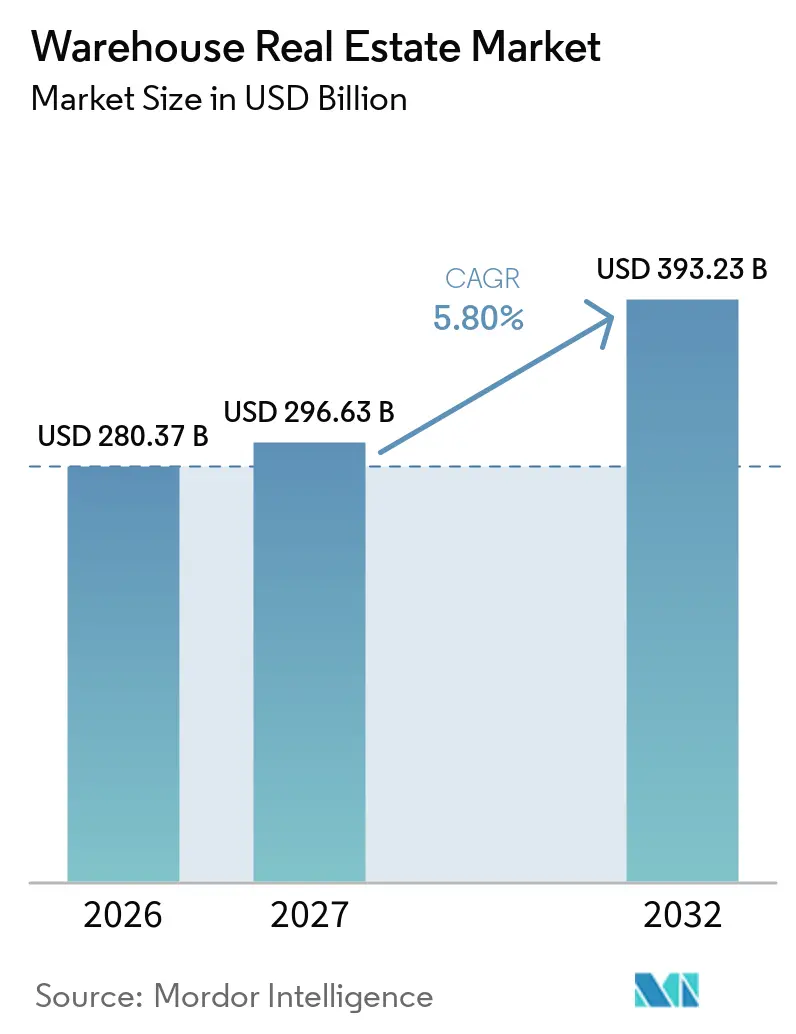
O tamanho do Mercado de Imóveis para Armazéns está projetado em 280,37 bilhões de USD em 2026, 296,63 bilhões de USD em 2027, e deve atingir 393,23 bilhões de USD até 2032, crescendo a um CAGR de 5,80% de 2027 a 2032.
O pipeline de espaço logístico moderno está se estreitando porque as entregas de novas construções em 2026 devem ser mais de 70% abaixo do pico da era pandêmica, o que reduz a oferta de instalações modernas. A demanda também é menos dependente dos volumes de comércio do que pode parecer, uma vez que a proximidade de centros populacionais impulsiona 75% da demanda logística dos Estados Unidos. A automação, os requisitos de cadeia de frio e o acesso à energia estão mudando quais ativos os inquilinos consideram utilizáveis. Isso cria oportunidades para proprietários com terrenos que podem suportar altas cargas de energia, especificações modernas de construção e localizações próximas aos consumidores. Ao mesmo tempo, custos de financiamento mais elevados, vacância localizada e restrições de rede elétrica continuam sendo limitações materiais para novos desenvolvimentos.
Principais Conclusões do Relatório
- Por tipo, os armazéns privados detinham 44,00% da participação do mercado de imóveis para armazéns em 2026, enquanto o segmento Outros tem previsão de expandir a um CAGR de 6,80% até 2032.
- Por controle de temperatura, os armazéns gerais responderam por 68,00% do tamanho do mercado de imóveis para armazéns em 2026, enquanto os armazéns refrigerados têm previsão de expandir a um CAGR de 6,20% até 2032.
- Por classe, os ativos Classe A detinham 54,00% da participação do mercado de imóveis para armazéns em 2026 e têm previsão de expandir a um CAGR de 7,80% até 2032.
- Por tamanho de armazém, os armazéns de grande porte responderam por 41,00% do tamanho do mercado de imóveis para armazéns em 2026, enquanto os armazéns de pequeno porte têm previsão de expandir a um CAGR de 8,20% até 2032.
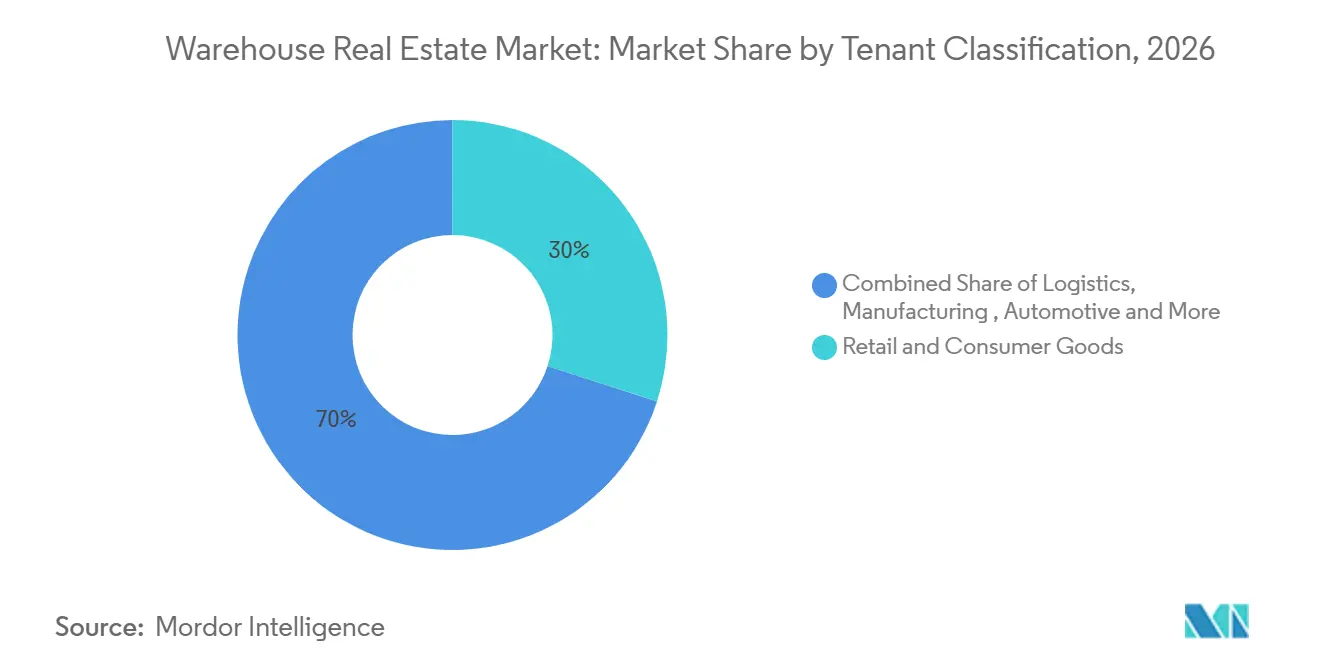
- Por classificação de inquilino, varejo e bens de consumo detinham uma participação de 30,00% em 2026, enquanto farmacêuticos e saúde têm previsão de expandir a um CAGR de 7,60% até 2032.
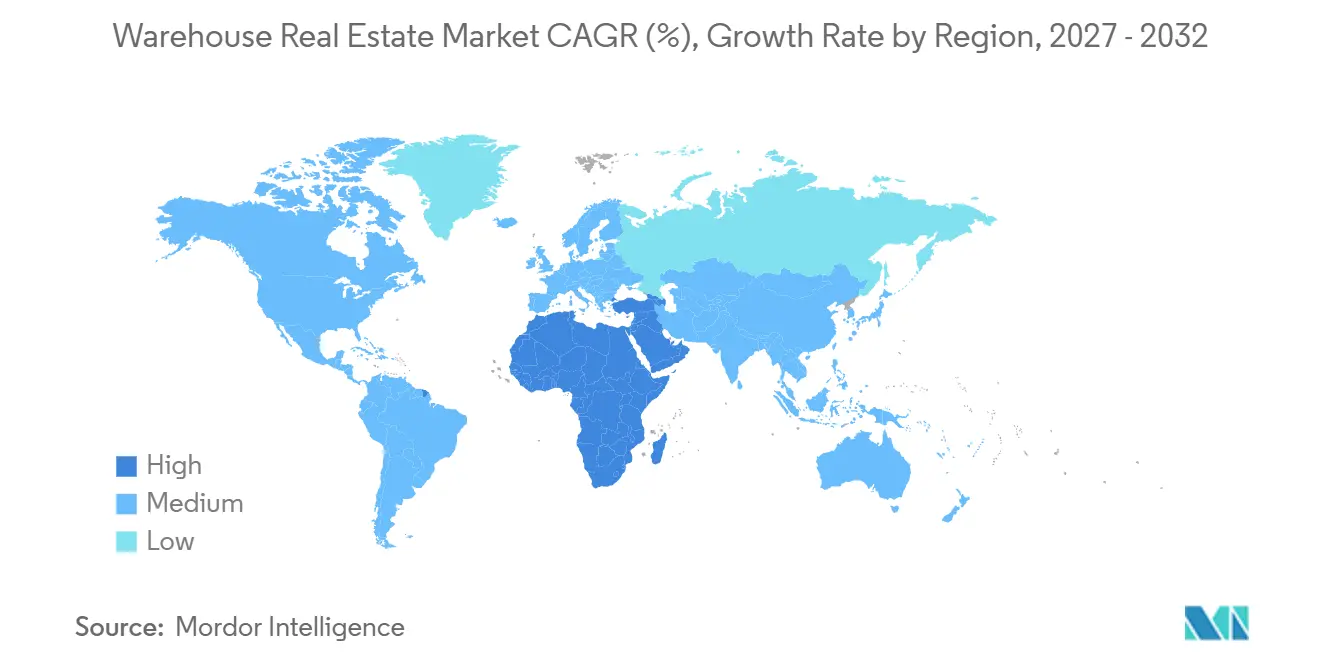
- Por geografia, a América do Norte detinha uma participação de 46,00% em 2026, enquanto o Oriente Médio e África têm previsão de expandir a um CAGR de 7,90% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Comércio Eletrônico, Varejo Omnicanal e Descentralização de Estoques | +2.5% | Global, liderado pela América do Norte, Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Regionalização da Cadeia de Suprimentos, Aproximação de Fornecedores e Relocalização da Produção | +1.8% | América do Norte, Europa Central e Oriental e Índia | Médio prazo (2-4 anos) |
| Migração de Inquilinos para Qualidade e Espaços de Alta Especificação | +1.2% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão da Cadeia de Frio, Logística Farmacêutica e de Alimentos | +0.9% | América do Norte, Europa e Oriente Médio | Médio prazo (2-4 anos) |
| Escassez de Terrenos Urbanos e Requisitos de Entrega na Última Milha | +0.8% | Áreas metropolitanas densas globalmente, Ásia-Pacífico e cidades europeias de grande fluxo | Longo prazo (≥ 4 anos) |
| Cadeias de Suprimentos de Data Centers, Semicondutores e Manufatura Avançada | +0.5% | América do Norte, Índia e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Comércio Eletrônico, Varejo Omnicanal e Descentralização de Estoques
O comércio eletrônico continua sendo uma importante fonte de demanda de locação no mercado de imóveis para armazéns, pois as expectativas de entrega exigem que os estoques sejam mantidos mais próximos dos consumidores. A penetração das vendas online deve atingir 19,7% em 2026, enquanto as empresas de comércio eletrônico devem responder por cerca de 25% das novas locações globais naquele ano[1]. Os varejistas reduziram o espaço ocupado em lojas nos Estados Unidos em 2,4% em relação ao período pré-pandêmico, enquanto expandiram as operações logísticas em 12%, o que aponta para uma redistribuição duradoura de espaço, e não para uma resposta de curto prazo[2]. As instalações próximas a centros populacionais estão se tornando mais importantes porque podem reduzir o tempo de entrega e suportar maior frequência de pedidos. O lançamento do marketplace Joybuy da JD.com no Reino Unido, França e Alemanha ilustra a busca por capacidade de entrega no dia seguinte nos corredores logísticos europeus. A remoção planejada do limite de isenção aduaneira de 150 EUR em março de 2028 deve incentivar o posicionamento de estoques próximos a Roterdã, Antuérpia-Bruges e Hamburgo antes que a regra entre em vigor.
Regionalização da Cadeia de Suprimentos, Aproximação de Fornecedores e Relocalização da Produção
A regionalização da cadeia de suprimentos está ampliando os requisitos de armazéns além da distribuição de importações tradicional. Os fabricantes estão construindo reservas regionais de estoque e criando demanda logística em torno de locais de produção de semicondutores, veículos elétricos e energia limpa, o que aproxima fornecedores, locais de produção e espaços de armazenagem[3]. A manufatura representou 20% das novas locações industriais nas regiões Sudeste e Central dos Estados Unidos em 2026, em comparação com 13% antes da pandemia. O mercado de imóveis para armazéns está se beneficiando de rotas de fornecimento mais curtas e de deslocamentos de produção em direção ao México, onde o corredor de Monterrey e Nuevo León conecta a atividade industrial à demanda dos Estados Unidos. A manufatura avançada requer armazenagem, manuseio de peças de entrada e distribuição de saída próximos às instalações de produção, de modo que seu efeito vai além da própria fábrica. A escassez de mão de obra em posições que não podem ser automatizadas pode distribuir a absorção de locações ao longo de vários anos, em vez de concentrá-la em um único ciclo. Isso torna a demanda mais gradual, mas também pode torná-la mais duradoura nos mercados logísticos regionais.
Migração de Inquilinos para Qualidade e Espaços de Alta Especificação
A demanda dos inquilinos está se movendo em direção a instalações com especificações técnicas mais robustas, pois o tamanho da área por si só não determina mais o desempenho operacional. O tamanho médio dos contratos de locação nos Estados Unidos caiu de 200.000 pés quadrados para 160.000 pés quadrados em 2025, à medida que os ocupantes priorizaram propriedades eficientes e compatíveis com automação. Instalações construídas após 2010 com pé-direito livre acima de 33 pés, sistemas de piso mais resistentes e infraestrutura de rastreamento integrada podem suportar operações mais eficientes. A construção de edifícios nos Estados Unidos com mais de 750.000 pés quadrados caiu 85% em relação ao pico pandêmico, o que está reduzindo a disponibilidade de grandes espaços prontos para automação em localizações estratégicas. O mercado de imóveis para armazéns também está registrando maior atenção dos inquilinos às certificações Building Research Establishment Environmental Assessment Methodology, ou BREEAM, e Leadership in Energy and Environmental Design, ou LEED. A SEGRO identifica inteligência artificial, automação e robótica como fatores que estão reformulando os requisitos para propriedades industriais, o que agrega valor às instalações capazes de se adaptar a modelos operacionais em evolução.
Expansão da Cadeia de Frio, Logística Farmacêutica e de Alimentos
Os requisitos de cadeia de frio estão elevando a demanda por espaços de armazém especializados no mercado de imóveis para armazéns. O Grupo DHL converteu seu campus de Florstadt, próximo a Frankfurt, em um hub farmacêutico europeu de 100.000 metros quadrados em maio de 2025, com capacidade de armazenagem de até menos 70 graus Celsius. O projeto faz parte do compromisso de 2,2 bilhões de USD do Grupo DHL até 2030 para logística de saúde e demonstra a escala de espaço e equipamentos necessários para o manuseio regulamentado de produtos farmacêuticos. A Movianto expandiu a capacidade de armazenagem a frio na Alemanha e em sua unidade de Aalst, na Bélgica, para as operações de 2026. Os requisitos de Boas Práticas de Distribuição e Boas Práticas de Fabricação vigentes criam barreiras para instalações que manuseiam medicamentos, o que pode limitar a concorrência de armazéns convencionais. A DP World anunciou um hub de temperatura controlada de 53 milhões de USD ao lado do terminal Antwerp Gateway em agosto de 2026 para cargas farmacêuticas, de saúde e perecíveis.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Taxas de Juros Mais Elevadas e Custo de Capital | -0.9% | Global, mais agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Excesso de Oferta e Vacância em Mercados Secundários Selecionados | -0.7% | Cinturão Solar dos Estados Unidos, Europa Central e Oriental e áreas metropolitanas selecionadas da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Limitações de Terreno, Energia e Infraestrutura de Transporte | -0.5% | Áreas metropolitanas densas, cidades europeias e corredores da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Atrasos em Planejamento, Zoneamento e Aprovação Comunitária | -0.4% | Costa Oeste dos Estados Unidos, Europa e centros urbanos da Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Juros Mais Elevadas e Custo de Capital
Os custos de financiamento mais elevados reduziram o desenvolvimento especulativo e redefiniram as avaliações de propriedades no mercado de imóveis para armazéns. As taxas de política monetária haviam caído 175 pontos-base em relação ao pico recente até 2026, enquanto as taxas de capitalização industrial permaneceram acima das mínimas de 2022. Os inícios de construção nos Estados Unidos em 2025 estavam 25% abaixo da média de 2017 a 2019, e os aluguéis de custo de reposição estavam 20% acima dos aluguéis de mercado Classe A. Essa diferença desencoraja a construção especulativa em muitas localidades, pois a receita projetada pode não justificar os custos mais elevados de financiamento e construção. O serviço da dívida mais elevado e as tarifas sobre aço e alumínio podem aumentar ainda mais o custo de entrega de novas instalações Classe A. A restrição é mais forte fora dos mercados de gateway com restrição de oferta, onde os aluguéis não suportam totalmente os custos de desenvolvimento mais elevados.
Excesso de Oferta e Vacância em Mercados Secundários Selecionados
A pressão de vacância está concentrada em localidades secundárias selecionadas, em vez de distribuída uniformemente pelo setor. A vacância industrial nos Estados Unidos atingiu 7,1% no segundo trimestre de 2025, com Austin em 18,20%, Phoenix em 13,3% e Miami em 11,7%. A variação acentuada entre cidades mostra que os pipelines de entrega locais e a qualidade dos terrenos continuam moldando as condições de locação. As instalações de pequenos módulos no Sul e no Meio-Oeste dos Estados Unidos mantiveram vacância abaixo de 4% e registraram crescimento de 50% nas locações. Ao mesmo tempo, as áreas logísticas internas de Tóquio registraram queda na vacância, enquanto as áreas externas permaneceram sob pressão. Os inícios de construção atingiram o ritmo mais lento desde o primeiro trimestre de 2015 no segundo trimestre de 2025. Inícios mais baixos podem permitir que a demanda absorva o excedente remanescente nos principais corredores de consumo até 2027.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
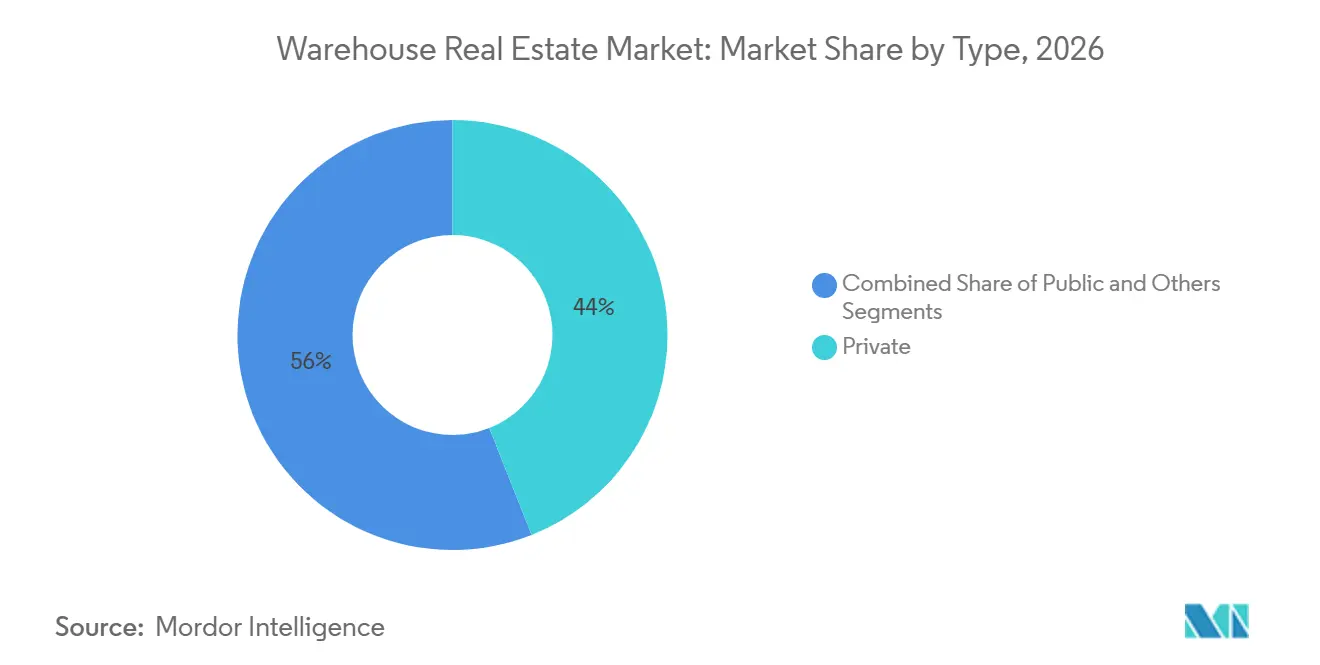
Armazéns Privados Lideram Enquanto Ativos Especializados se ExpandemOs armazéns privados detinham 44,00% da participação do mercado de imóveis para armazéns em 2026, refletindo a preferência por instalações dedicadas entre varejistas, fabricantes e prestadores de logística terceirizada. Esses operadores podem configurar automação proprietária e sistemas de dados quando controlam o edifício integralmente. O espaço dedicado também ajuda os inquilinos a organizar fluxos de trabalho em torno de um único modelo de estoque e padrão de serviço. Os armazéns públicos continuam sendo úteis para empresas que estão entrando em novas localidades, gerenciando volumes sazonais ou terceirizando a distribuição não essencial. As instalações compartilhadas são particularmente relevantes na Ásia-Pacífico e no Oriente Médio e África, onde os ocupantes podem expandir gradualmente. Isso cria demanda contínua tanto para formatos dedicados quanto para formatos multiclientes.
O segmento Outros, que inclui armazéns alfandegados, terminais de cross-docking e ativos industriais flexíveis, tem previsão de crescer a um CAGR de 6,80% até 2032. A mudança aduaneira europeia planejada apoia o interesse em instalações que possam processar estoques em massa próximos a Antuérpia, Roterdã e Hamburgo. O armazenamento alfandegado pode se tornar mais relevante à medida que os fluxos de importação são consolidados antes de se moverem para os mercados finais. Os terminais de cross-docking também ajudam os varejistas a reduzir o tempo de manuseio nas redes de distribuição regional. O North 15 Logistics Center da Clarion Partners em North Las Vegas combina uma instalação privada com robótica AutoStore e reduziu os prazos de entrega de 5 a 7 dias para 2 a 3 dias. Esses projetos mostram por que os operadores valorizam layouts especializados quando a velocidade de entrega é um requisito competitivo.

Por Controle de Temperatura:
Armazéns Gerais Permanecem o Formato Principal enquanto a Capacidade Refrigerada CresceOs armazéns gerais responderam por 68,00% do tamanho do mercado de imóveis para armazéns em 2026, pois a maior parte dos estoques de varejo, comércio eletrônico e manufatura não necessita de temperaturas controladas. As instalações de temperatura ambiente fornecem a capacidade de armazenagem central para bens de consumo, insumos industriais e operações de distribuição padrão. Sua ampla base de clientes sustenta sua grande participação na demanda total por armazéns. Os armazéns gerais também atendem a uma ampla variedade de inquilinos tanto em localidades logísticas maduras quanto em desenvolvimento. Essa amplitude torna o segmento menos dependente de qualquer setor de uso final específico. Ele permanece o formato essencial para grandes redes de distribuição regional.
Os armazéns refrigerados têm previsão de crescer a um CAGR de 6,20% até 2032, à medida que as cadeias de suprimentos farmacêuticas, alimentícias e de produtos químicos especiais exigem controle confiável de temperatura. Essas instalações podem manusear produtos que variam de biológicos que requerem menos 70 graus Celsius a produtos nutracêuticos de temperatura ambiente controlada. Painéis isolados, equipamentos de refrigeração redundantes e energia de backup criam requisitos de construção e operação mais elevados do que os armazéns padrão. O projeto de Florstadt da DHL demonstra a escala de investimento que está entrando na logística farmacêutica. A DP World anunciou um hub de temperatura controlada de 53 milhões de USD ao lado de seu terminal Antwerp Gateway para cargas farmacêuticas e perecíveis. A conformidade com as Boas Práticas de Distribuição e as Boas Práticas de Fabricação vigentes torna a capacidade certificada mais difícil de substituir por espaço convencional.
Por Classe:
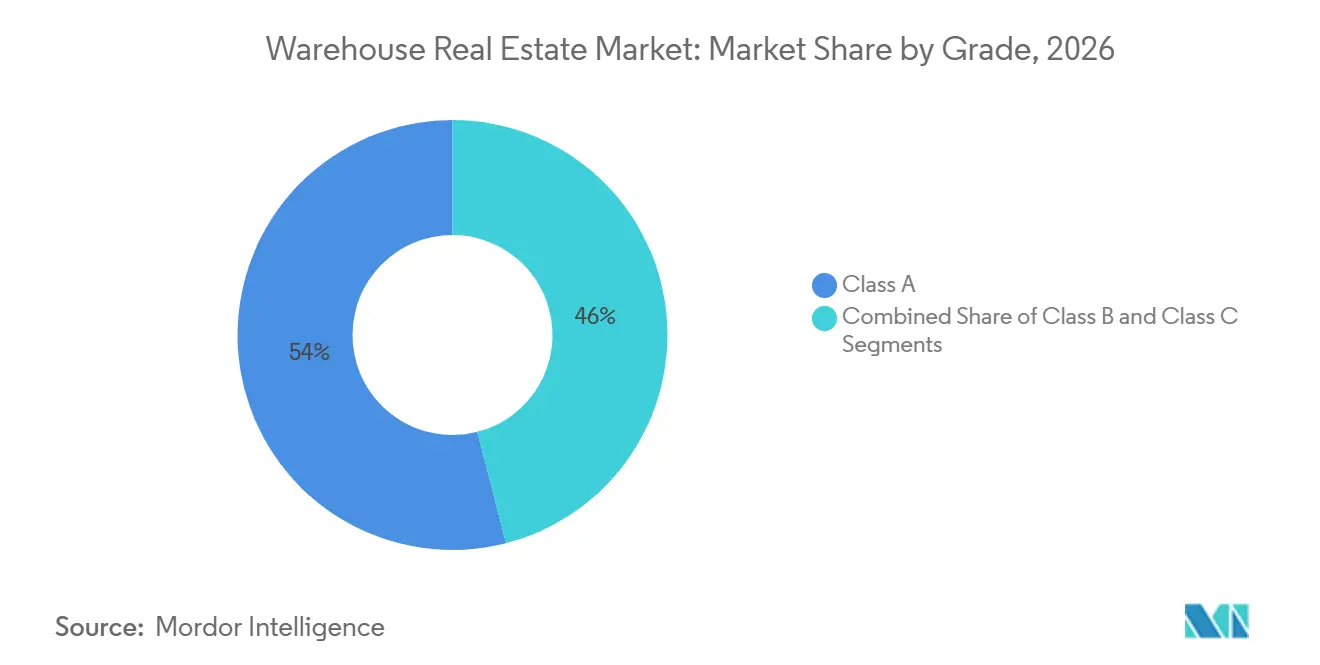
Ativos Classe A Lideram em Participação e CrescimentoOs ativos Classe A detinham 54,00% da participação do mercado de imóveis para armazéns em 2026 e devem expandir a um CAGR de 7,80% até 2032. Essa posição reflete a migração dos inquilinos de edifícios mais antigos Classe B e Classe C para instalações modernas. A capacidade de energia, o pé-direito livre acima de 33 pés e os pisos compatíveis com robótica tornaram-se critérios de localização importantes. As instalações totalmente automatizadas podem consumir de 3 a 5 vezes mais energia do que os edifícios convencionais de 2024. Os ativos com essas características podem suportar melhor a automação e as operações de alto rendimento. A combinação de participação e crescimento reforça o papel da Classe A nas decisões de novas locações.
As propriedades Classe B enfrentam uma lacuna maior em relação às instalações mais novas, à medida que os inquilinos comparam os custos de retrofit com os benefícios do espaço moderno. Requisitos médios de locação menores podem favorecer unidades compactas Classe A em detrimento de layouts maiores e menos eficientes. Alguns edifícios Classe C podem ser reconvertidos ou demolidos, embora terrenos com acesso útil à energia ou localizações estratégicas possam ainda ser mantidos para manufatura leve. Na Europa, os ocupantes premium buscam cada vez mais especificações ambientais robustas como parte dos compromissos de locação. O armazém build-to-suit planejado pela XPO no Prologis DIRFT III incluiu metas de classificação Outstanding do Building Research Establishment Environmental Assessment Methodology e Certificado de Desempenho Energético A+. Essa tendência exerce pressão adicional sobre os proprietários de imóveis mais antigos para financiar melhorias ou aceitar uma base de inquilinos mais limitada.
Por Tamanho do Armazém:
Instalações de Grande Porte Lideram Enquanto Nós de Pequeno Porte Crescem Mais RápidoOs armazéns de grande porte acima de 250.000 pés quadrados responderam por 41,00% do tamanho do mercado de imóveis para armazéns em 2026. Operadores de comércio eletrônico, varejistas de alimentos e prestadores de logística terceirizada utilizam esses locais para atender redes nacionais ou multirregionais. Sua escala suporta estoque consolidado, investimento em automação e distribuição de alto volume. Essas instalações permanecem centrais para as cadeias de suprimentos regionais e amplas redes de entrega ao consumidor. Elas também atendem a operadores de manufatura e serviços de alimentação que requerem grande capacidade de manuseio. Sua participação de liderança demonstra a importância contínua dos grandes centros de distribuição.
Os armazéns de pequeno porte abaixo de 50.000 pés quadrados têm previsão de crescer a um CAGR de 8,20% até 2032, a maior taxa entre as categorias de tamanho. A entrega no mesmo dia e no dia seguinte requer estoque a 30 minutos dos consumidores finais, o que favorece micro-armazéns e terrenos de preenchimento urbano. A escassez de terrenos torna esse formato mais valioso em áreas metropolitanas densas. Os armazéns de médio porte permanecem relevantes para distribuidores regionais, fabricantes e empresas de serviços de alimentação. Seu papel é fortalecido em áreas onde a relocalização da produção cria demanda próxima a novas fábricas.
Por Classificação de Inquilino:
Varejo Lidera Enquanto Saúde se Expande Mais RapidamenteOs inquilinos de varejo e bens de consumo detinham 30,00% da participação do mercado de imóveis para armazéns em 2026, tornando-os o maior grupo de ocupantes. Suas redes estão migrando da distribuição centralizada para hubs regionais e nós de entrega menores. A entrega no mesmo dia, o clique e retire e os serviços diretos ao consumidor exigem que os estoques estejam localizados mais próximos dos clientes. Essas necessidades suportam uma combinação de grandes centros de distribuição e instalações urbanas. Os varejistas também precisam de capacidade flexível durante picos sazonais e lançamentos de novos produtos. O segmento, portanto, permanece uma fonte central de demanda de locação em todas as regiões.
Os setores farmacêutico e de saúde têm previsão de crescer a um CAGR de 7,60% até 2032, apoiados por investimentos em cadeia de frio, necessidades de conformidade e maior produção biofarmacêutica. O programa de logística de saúde da DHL e as adições de capacidade da Movianto mostram como os operadores estão expandindo a infraestrutura farmacêutica. Os inquilinos de manufatura também estão aumentando sua presença nos mercados Central e Sudeste dos Estados Unidos, à medida que a produção de semicondutores e veículos elétricos atrai fornecedores para parques logísticos próximos. Os ocupantes de alimentos e bebidas são usuários importantes da capacidade refrigerada, à medida que a distribuição de mercearia online e alimentos preparados se expande. Os prestadores de logística continuam a expandir suas áreas locadas à medida que as empresas utilizam parceiros externos para gerenciar capacidade de atendimento flexível. Usuários de defesa e do setor público adicionam demanda especializada em várias localidades europeias, à medida que os governos expandem a infraestrutura logística.
Análise Geográfica
A América do Norte detinha 46,00% da participação do mercado de imóveis para armazéns em 2026, apoiada por uma estrutura madura de fundos de investimento imobiliário e capital institucional profundo. A utilização de armazéns nos Estados Unidos atingiu 84% a 85% ao longo do terceiro trimestre de 2025, próximo ao nível de 85,5% associado à locação expansionista. Isso sustenta a demanda em áreas de gateway como o Inland Empire e o Norte de Nova Jersey. O Canadá enfrenta pressão decorrente da exposição ao comércio transfronteiriço, enquanto o México se beneficia da demanda vinculada à manufatura no corredor de Monterrey e Nuevo León. Novas propostas estaduais para limitar o desenvolvimento logístico próximo a áreas residenciais podem reduzir ainda mais os terrenos disponíveis em localidades de gateway restritas nos Estados Unidos.
A Europa permanece uma grande área logística institucional, com a atividade de investimento apoiada por restrições de oferta em mercados-chave. O mercado de imóveis para armazéns se beneficiou da demanda em Londres, Randstad, Lyon, Alemanha, França e Polônia. A vacância na Europa foi de 6,1% no segundo trimestre de 2025, mas as instalações de última milha bem localizadas continuaram a sustentar o crescimento dos aluguéis. A Ásia-Pacífico tem um perfil de demanda variado, com a taxa de varejo online da Índia de 9,4% em 2025 abaixo dos 27,7% da Coreia do Sul e dos 30,00% de Taiwan. As áreas internas de Tóquio mostraram uma preferência mais forte por instalações logísticas bem localizadas, enquanto Brisbane enfrenta escassez de terrenos industriais.
O Oriente Médio e África tem previsão de crescer a um CAGR de 7,90% até 2032, a taxa regional mais rápida no mercado de imóveis para armazéns. A Arábia Saudita adicionou mais de 1,3 milhão de metros quadrados de espaço de armazém no primeiro semestre de 2025, mas a ocupação em Riade atingiu 98%, demonstrando a contínua escassez de estoque de alta qualidade. A Blackstone e a Lunate estabeleceram a plataforma Gulf Logistics Infrastructure Development Enterprise, que tem como alvo 5 bilhões de USD em ativos logísticos Classe A no Conselho de Cooperação do Golfo. O Brasil registrou crescimento de 11,5% nos aluguéis logísticos em 2025 e vacância de armazéns de 8,5% no terceiro trimestre de 2025, enquanto o Mercado Libre continuou a expandir a capacidade de distribuição. A América do Sul oferece oportunidades direcionadas no mercado de imóveis para armazéns, embora a Argentina e o Chile continuem enfrentando condições macroeconômicas que limitam a atividade institucional. A África Subsaariana está em um estágio mais inicial de desenvolvimento institucional, com o Quênia aprovando seu primeiro fundo de investimento imobiliário industrial dedicado em 2025.
Cenário Competitivo
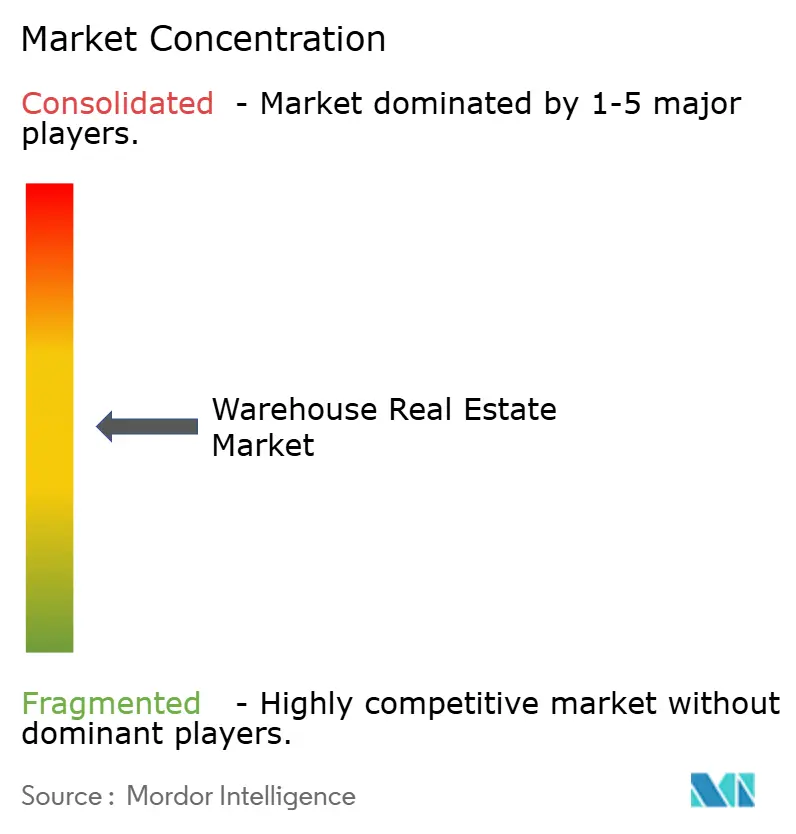
O mercado de imóveis para armazéns é moderadamente consolidado entre grandes fundos de investimento imobiliário logístico globais e plataformas de capital privado. Ao mesmo tempo, desenvolvedores nacionais, parques de propriedade familiar e investidores oportunistas mantêm o campo mais amplo fragmentado. A Prologis operava cerca de 1,3 bilhão de pés quadrados em 20 países ao final do terceiro trimestre de 2025. A Blackstone se descreve como o maior proprietário privado de ativos logísticos globalmente, com mais de 1,2 bilhão de pés quadrados. Os maiores proprietários concentram-se em localidades de gateway onde terrenos limitados, capacidade de energia e aprovações de desenvolvimento restringem a nova oferta.
A Prologis anunciou uma aquisição recomendada da SEGRO em agosto de 2026 por 18,8 bilhões de USD. Se concluída, a transação deve aumentar o portfólio operacional europeu da Prologis em 47%, para 368 milhões de pés quadrados, e seu banco de terrenos europeu em 126%, com um pipeline de desenvolvimento combinado de 13 milhões de pés quadrados. Ela ampliaria a presença da Prologis em uma região onde as restrições de oferta sustentam a demanda por espaço moderno. A plataforma GLIDE da Blackstone e da Lunate mostra que a formação de plataformas também está se estendendo ao Conselho de Cooperação do Golfo. O Norges Bank Investment Management adquiriu uma participação de 45% em um portfólio logístico de 48 edifícios nos Estados Unidos em janeiro de 2025, enquanto a Goodman reteve uma participação de 55% e permaneceu como gestora de ativos.
Oportunidades de espaço em branco permanecem nos mercados do Conselho de Cooperação do Golfo e da Índia, onde a oferta institucional Classe A é limitada. Os formatos de última milha urbana também oferecem potencial onde os altos preços de terrenos e as restrições de zoneamento limitam a nova oferta. Edifícios prontos para energia que podem suportar usos logísticos e de data centers criam outra área competitiva, e a Prologis, o Goodman Group e o ESR Group estão buscando plataformas de uso duplo em terrenos industriais. A ESR obteve aprovação para um complexo de armazéns de cinco edifícios, operação 24 horas, com capacidade multinível em seu complexo logístico de Huntingwood em Sydney. A expansão certificada pela TAPA da Movianto em Aalst utilizou cercamento completo, vigilância por vídeo e controles de acesso para logística farmacêutica.
Líderes do Setor de Imóveis para Armazéns
-
Prologis, Inc.
-
Goodman Group
-
GLP Pte. Ltd.
-
Blackstone Real Estate
-
ESR Group Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Imóveis para Armazéns Empresas cobertas neste relatório
- Prologis, Inc.
- Goodman Group
- GLP Pte. Ltd.
- Blackstone Real Estate
- ESR Group Limited
- SEGRO plc
- Mapletree Investments Pte Ltd
- Panattoni Development Company, Inc.
- CapitaLand Investment Limited
- Brookfield Properties
- Frasers Property Limited
- P3 Logistic Parks
- CBRE Group, Inc.
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Hines
- Macquarie Group Limited
- AEW Capital Management, L.P.
- First Industrial Realty Trust, Inc.
- STAG Industrial, Inc.
- EastGroup Properties, Inc.
- Rexford Industrial Realty, Inc.
- Link Logistics Real Estate
- Americold Realty Trust, Inc.
Desenvolvimentos industriais recentes em Mercado de Imóveis para Armazéns
- Agosto de 2026: A Prologis anunciou uma aquisição recomendada da SEGRO plc, avaliada em 18,8 bilhões de USD, a ser efetivada por meio de um esquema de arranjo. A combinação deve expandir o portfólio operacional europeu da Prologis em 47%, para 368 milhões de pés quadrados, aumentar seu banco de terrenos europeu em 126% e criar um pipeline de desenvolvimento combinado de 13 milhões de pés quadrados, com conclusão prevista para o primeiro semestre de 2027, sujeita a aprovações regulatórias.
- Agosto de 2026: A DP World, em parceria com a Montea e a Maatschappij Linkerscheldeoever, anunciou um investimento inicial de 53 milhões de USD para desenvolver um hub logístico de temperatura controlada em um terreno de 83.000 metros quadrados adjacente ao terminal Antwerp Gateway da DP World. A instalação é projetada principalmente para cargas farmacêuticas e perecíveis e tem conclusão planejada para o segundo trimestre de 2028.
- Maio de 2026: A EQT Real Estate concordou em adquirir uma participação de 70% em um portfólio de 12 instalações de armazenagem a frio da Americold, totalizando 124 milhões de pés cúbicos de armazenagem, por 1,1 bilhão de USD. A Americold reteve uma participação acionária de 30% e continua como gestora operacional diária.
Escopo do Relatório Global do Mercado de Imóveis para Armazéns
Visão geral da segmentação
| Público |
| Privado |
| Outros |
| Armazém Geral |
| Armazém Refrigerado |
| Classe A |
| Classe B |
| Classe C |
| Armazéns de Pequeno Porte (Abaixo de 50.000 pés quadrados) |
| Armazéns de Médio Porte (50.000-250.000 pés quadrados) |
| Armazéns de Grande Porte (Acima de 250.000 pés quadrados) |
| Manufatura |
| Varejo e Bens de Consumo |
| Alimentos e Bebidas |
| Farmacêuticos e Saúde |
| Logística |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo | Público | |
| Privado | ||
| Outros | ||
| Por Controle de Temperatura | Armazém Geral | |
| Armazém Refrigerado | ||
| Por Classe | Classe A | |
| Classe B | ||
| Classe C | ||
| Por Tamanho do Armazém | Armazéns de Pequeno Porte (Abaixo de 50.000 pés quadrados) | |
| Armazéns de Médio Porte (50.000-250.000 pés quadrados) | ||
| Armazéns de Grande Porte (Acima de 250.000 pés quadrados) | ||
| Por Classificação de Inquilino | Manufatura | |
| Varejo e Bens de Consumo | ||
| Alimentos e Bebidas | ||
| Farmacêuticos e Saúde | ||
| Logística | ||
| Outros Usuários Finais | ||
| Por Região | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado dos imóveis para armazéns até 2032?
O mercado de imóveis para armazéns tem projeção de atingir 393,23 bilhões de USD até 2032, expandindo a um CAGR de 5,80% a partir de 2027.
Qual formato de armazém detém a maior participação?
Os armazéns privados lideram o mercado de imóveis para armazéns por tipo com uma participação de 44,00% em 2026.
Qual segmento deve crescer mais rapidamente?
Os armazéns de pequeno porte no mercado de imóveis para armazéns têm previsão de crescer a um CAGR de 8,20% até 2032.
Por que as instalações Classe A estão ganhando demanda?
Os inquilinos do mercado de imóveis para armazéns necessitam de edifícios modernos com capacidade de energia adequada, pé-direito livre e especificações prontas para automação.
Qual região lidera a demanda global?
A América do Norte é o maior segmento regional no mercado de imóveis para armazéns, com uma participação de 46,00% em 2026.
O que está impulsionando a demanda por instalações refrigeradas?
No mercado de imóveis para armazéns, a conformidade farmacêutica, a distribuição de alimentos e a expansão da cadeia de frio estão sustentando um CAGR previsto de 6,20% até 2032.