
倉庫不動産市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 296.63 十億米ドル |
| 市場規模 (2032) | 393.23 十億米ドル |
| 成長率 (2027 - 2032) | 5.80 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | 中東とアフリカ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる倉庫不動産市場分析
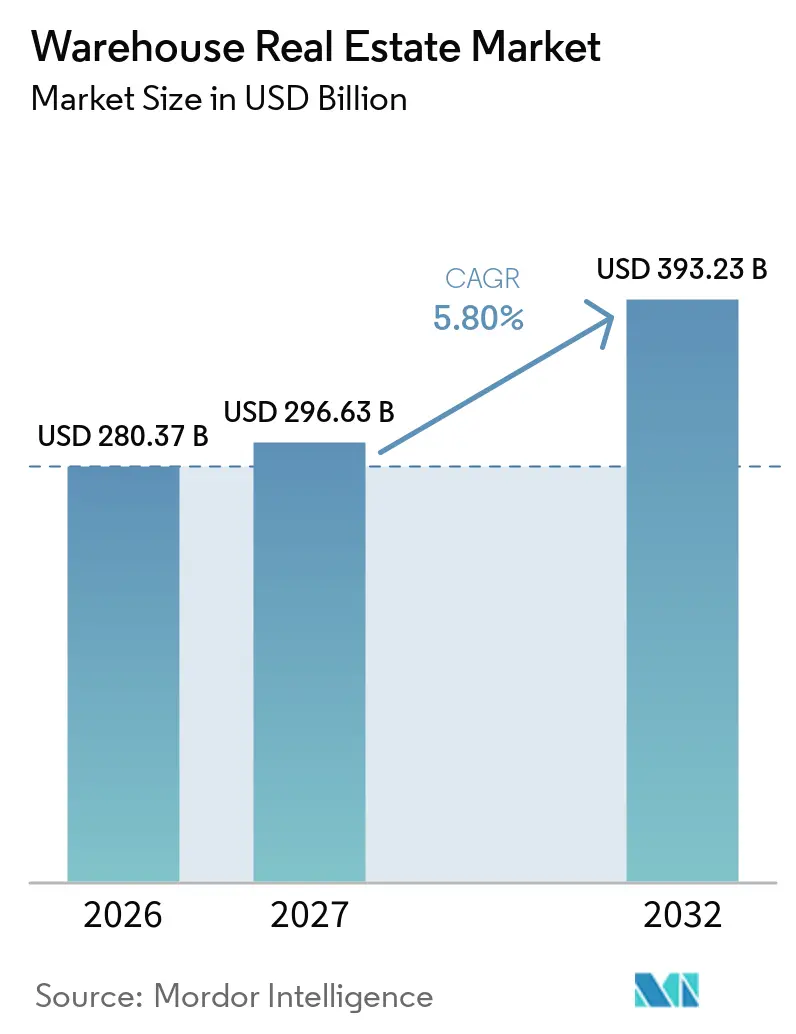
倉庫不動産市場規模は2026年に2,803.7億米ドル、2027年に2,966.3億米ドルと予測され、2032年までに3,932.3億米ドルに達し、2027年から2032年にかけてCAGR 5.80%で成長する見込みです。
2026年の新規建設竣工数がパンデミック期のピークを70%以上下回ると見込まれているため、近代的な物流スペースの供給パイプラインは逼迫しています。これにより、近代的施設の供給が絞られています。需要は見かけほど貿易量に依存しておらず、米国の物流需要の75%は人口密集地への近接性が牽引しています。自動化、コールドチェーン要件、電力へのアクセスが、テナントが使用可能と判断する資産を変えつつあります。これにより、高電力負荷、近代的な建築仕様、消費者に近い立地を支援できるサイトを保有するオーナーに機会が生まれています。同時に、高い資金調達コスト、局所的な空室率、電力網の制約が新規開発に対する実質的な制限として残っています。
レポートの主要ポイント
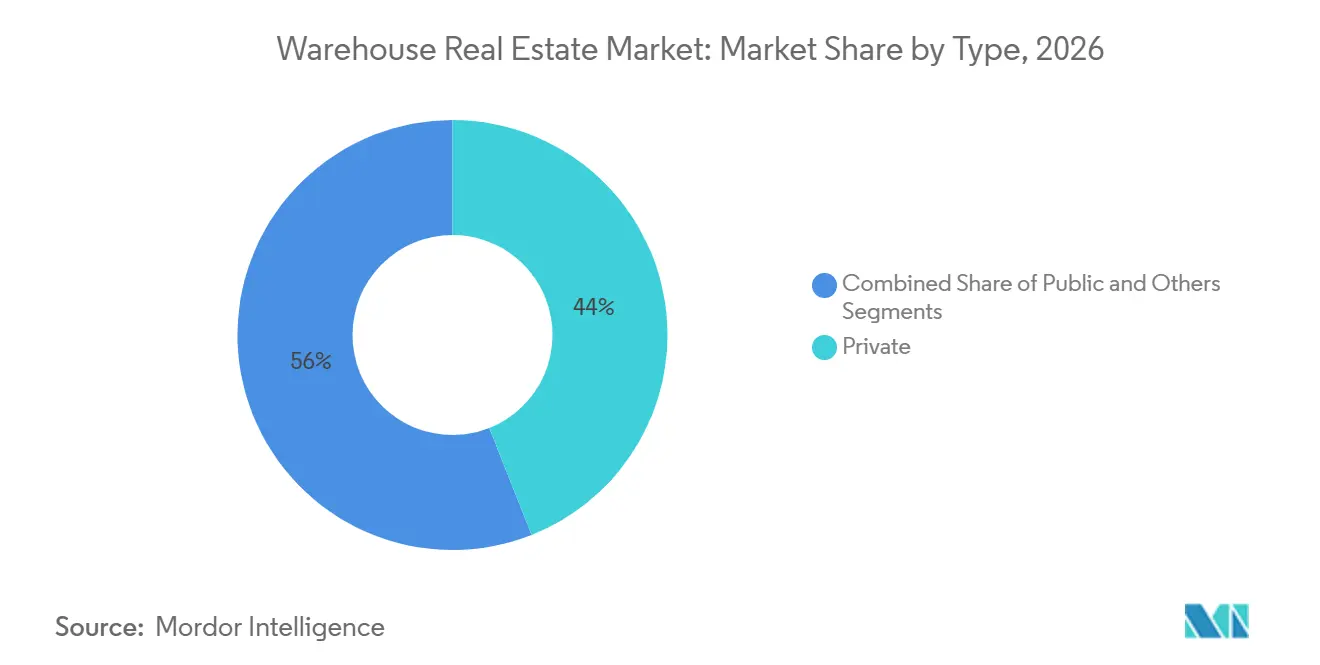
- タイプ別では、民間倉庫が2026年の倉庫不動産市場シェアの44.00%を占め、その他セグメントは2032年にかけてCAGR 6.80%で拡大すると予測されています。
- 温度管理別では、一般倉庫が2026年の倉庫不動産市場規模の68.00%を占め、冷蔵倉庫は2032年にかけてCAGR 6.20%で拡大すると予測されています。
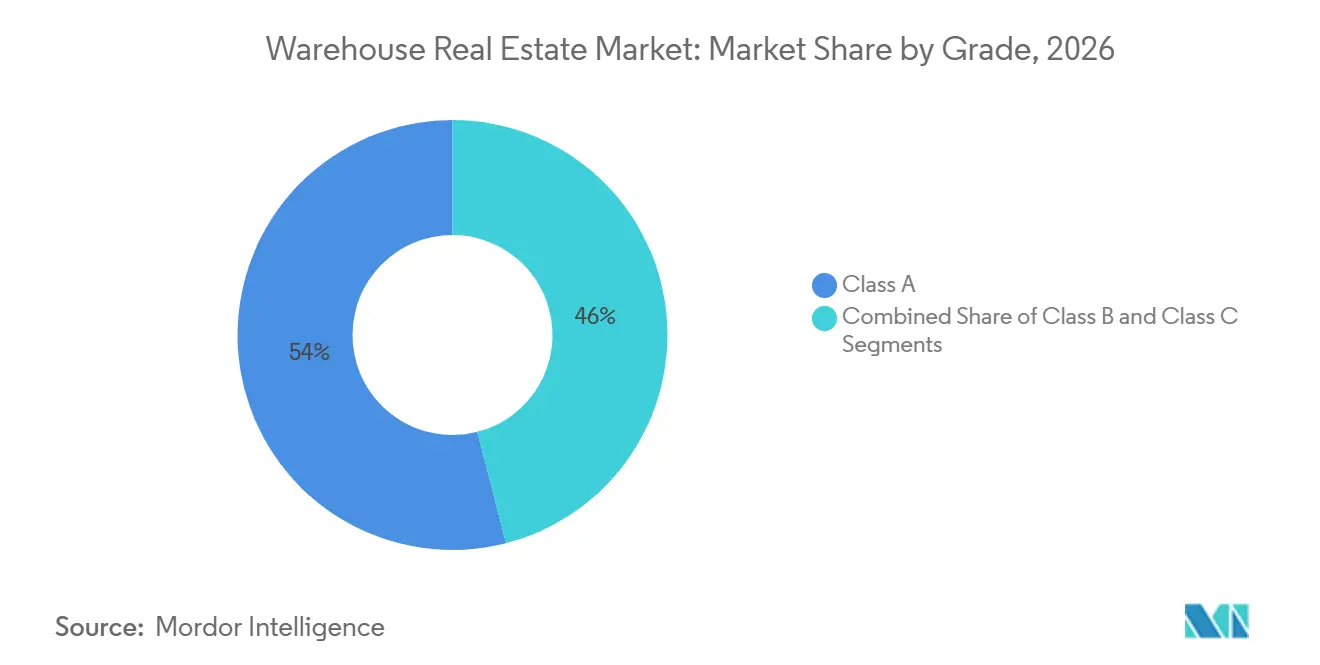
- グレード別では、クラスA資産が2026年倉庫不動産市場シェアの54.00%を占め、2032年にかけてCAGR 7.80%で拡大すると予測されています。
- 倉庫規模別では、大規模倉庫が2026年の倉庫不動産市場規模の41.00%を占め、小規模倉庫は2032年にかけてCAGR 8.20%で拡大すると予測されています。
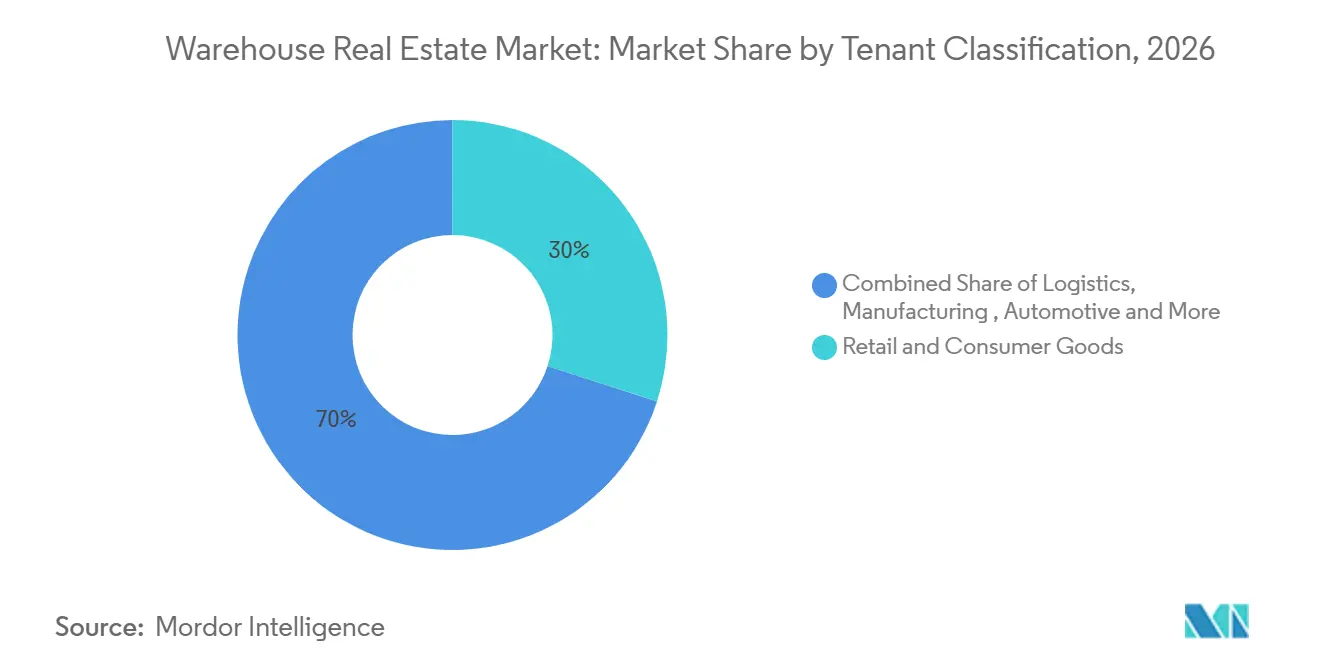
- テナント分類別では、小売・消費財が2026年に30.00%のシェアを占め、医薬品・ヘルスケアは2032年にかけてCAGR 7.60%で拡大すると予測されています。
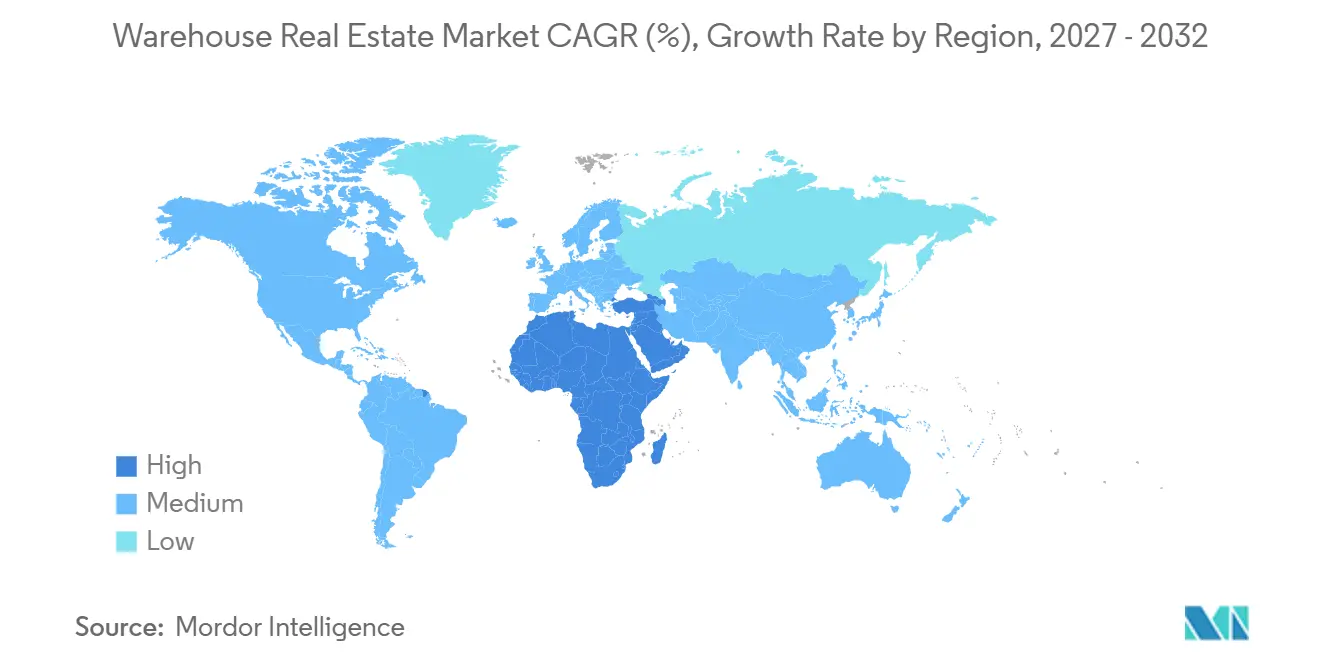
- 地域別では、北米が2026年に46.00%のシェアを占め、中東・アフリカは2032年にかけてCAGR 7.90%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマース、オムニチャネル 小売、および在庫分散化 | +2.5% | 北米、アジア太平洋、欧州が 牽引するグローバル | 短期(2年以内) |
| サプライチェーンの地域化、 ニアショアリング、およびリショアリング | +1.8% | 北米、中・東欧、 およびインド | 中期(2〜4年) |
| テナントの高品質・ 高仕様スペースへの移行 | +1.2% | 北米と欧州に集中した グローバル | 中期(2〜4年) |
| コールドチェーン、医薬品、 および食品物流の拡大 | +0.9% | 北米、欧州、および 中東 | 中期(2〜4年) |
| 都市部の土地不足と ラストマイル配送要件 | +0.8% | アジア太平洋および欧州のゲートウェイ都市を含む 世界の高密度都市圏 | 長期(4年以上) |
| データセンター、半導体、 および先端製造サプライチェーン | +0.5% | 北米、インド、および 韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマース、オムニチャネル小売、および在庫分散化
配送への期待から在庫を消費者の近くに保管する必要があるため、Eコマースは倉庫不動産市場におけるリース需要の主要な源泉であり続けています。オンライン販売の浸透率は2026年に19.7%に達すると見込まれており、Eコマース企業は同年の世界の新規リースの約25%を占めると予測されています[1]。小売業者はパンデミック前の期間と比較して米国の店舗スペースを2.4%削減する一方、物流フットプリントを12%拡大しており、これは短期的な対応ではなく、スペースの恒久的な再配分を示しています[2]。人口密集地に近い施設は、配送時間を短縮し、より高い注文頻度をサポートできるため、重要性が増しています。JD.comのJoybuyマーケットプレイスが英国、フランス、ドイツで展開されたことは、欧州の物流回廊全体で翌日配送能力を求める動きを示しています。2028年3月に予定されているEUR 150の少額免税(デミニミス)関税閾値の撤廃は、規則が発効する前にロッテルダム、アトワープ=ブルージュ、ハンブルク近郊への在庫配置を促すと見込まれています。
サプライチェーンの地域化、ニアショアリング、およびリショアリング
サプライチェーンの地域化は、従来の輸入流通を超えて倉庫需要を拡大しています。製造業者は地域在庫バッファーを構築し、半導体、電気自動車、クリーンエネルギー生産拠点周辺に物流需要を創出しており、サプライヤー、生産拠点、倉庫スペースを互いに近接させています[3]。製造業は2026年に米国南東部および中部地域における新規産業リースの20%を占め、パンデミック前の13%から増加しました。倉庫不動産市場は、メキシコへの生産シフトとサプライルートの短縮から恩恵を受けており、モンテレーおよびヌエボレオン回廊が産業活動と米国需要を結びつけています。先端製造業は生産施設近くに保管、入荷部品処理、出荷配送を必要とするため、その影響は工場自体を超えて広がります。自動化できない職種における労働力不足は、リース吸収を単一サイクルに集中させるのではなく、数年にわたって分散させる可能性があります。これにより需要はより緩やかになりますが、地域物流市場全体でより持続的になる可能性もあります。
テナントの高品質・高仕様スペースへの移行
フットプリントだけでは運営パフォーマンスが決まらなくなったため、テナント需要はより高い技術仕様を持つ施設へと移行しています。占有者が効率的で自動化対応の物件を好んだため、米国の平均リース面積は2025年に20万平方フィートから16万平方フィートに減少しました。2010年以降に建設された、天井高33フィート超、強化された床システム、統合型追跡インフラを備えた施設は、より効率的な運営をサポートできます。75万平方フィートを超える米国建物の建設はパンデミークのピークから85%減少しており、主要拠点における大型自動化対応スペースの供給が減少しています。倉庫不動産市場では、建築研究機構環境評価手法(BREEAM)およびエネルギー・環境デザインにおけるリーダーシップ(LEED)基準へのテナントの関心も高まっています。SEGROは、人工知能、自動化、ロボティクスを産業用不動産の要件を再形成する要因として特定しており、変化する運営モデルに適応できる施設の価値を高めています。
コールドチェーン、医薬品、および食品物流の拡大
コールドチェーン要件が倉庫不動産市場における特殊倉庫スペースへの需要を高めています。DHLグループは2025年5月、フランクフルト近郊のフロルシュタットキャンパスをマイナス70度まで対応した10万平方メートルの欧州医薬品ハブに転換しました。このプロジェクトはDHLグループの2030年までのヘルスロジスティクスへの22億米ドルのコミットメントの一部であり、規制された医薬品取り扱いに必要なスペースと設備の規模を示しています。Moviantoは2026年の運営に向けてドイツおよびベルギーのアールスト拠点の冷蔵保管能力を拡大しました。適正流通基準(GDP)および現行適正製造基準(cGMP)要件は医薬品を取り扱う施設に参入障壁を生み出し、従来型倉庫との競争を制限する可能性がります。DP Worldは2026年8月、ヘルスケア、医薬品、生鮮貨物向けにアントワープゲートウェイ隣接地に5,300万米ドルの温度管理ハブを発表しました。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高金利と 資本コスト | -0.9% | 北米と欧州で最も深刻な グローバル | 中期(2〜4年) |
| 特定の二次市場における 供給過剰と空室 | -0.7% | 米国サンベルト、中・東欧、 および特定のアジア太平洋都市圏 | 短期(2年以内) |
| 土地、電力、 輸送インフラの不足 | -0.5% | 高密度都市圏、 欧州都市、およびアジア太平洋回廊 | 長期(4年以上) |
| 計画、ゾーニング、 および地域承認の遅延 | -0.4% | 米国西海岸、欧州、 およびインドの都市中心部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高金利と資本コスト
高い資金調達コストにより、倉庫不動産市場では投機的開発が減少し、不動産評価額がリセットされています。政策金利は2026年までに直近のピークから175ベーシスポイント低下しましたが、産業用キャップレートは2022年の低水準を上回ったままです。2025年の米国建設着工件数は2017年から2019年の平均を25%下回り、代替コスト賃料はクラスA市場賃料を20%上回っています。このギャップは、予測収入が高い資金調達・建設コストを正当化できない可能性があるため、多くの場所で投機的建設を抑制しています。高い債務返済コストと鉄鋼・アルミニウムへの関税は、新規グレードA施設の供給コストをさらに増加させる可能性があります。この制約は、賃料が高い開発コストを十分に支えられない供給制約のないゲートウェイ市場以外で最も強く現れています。
特定の二次市場における供給過剰と空室
空室圧力はセクター全体に均等に広がるのではなく、特定の二次拠点に集中しています。米国の産業用空室率は2025年第2四半期に7.1%に達し、オースティンが18.20%、フェニックスが13.3%、マイアミが11.7%となっています。都市間の大きな差異は、地域の供給パイプラインとサイト品質が引き続きリース条件を形成していることを示しています。米国南部および中西部の小型ベイ施設は空室率4%未満を維持し、リース成長率50%を記録しました。一方、東京の内側物流エリアでは空室率が低下した一方、外側エリアは引き続き圧力下に置かれました。建設着工件数は2025年第2四半期に2015年第1四半期以来最低のペースに達しました。着工件数の減少により、2027年までに主要消費回廊における残余の過剰供給が需要に吸収される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
民間倉庫がリードし、特殊資産が拡大民間倉庫は2026年の倉庫不動産市場シェアの44.00%を占め、小売業者、製造業者、サードパーティ物流プロバイダーの間での専用施設への選好を反映しています。これらの事業者は建物全体を管理することで、独自の自動化システムとデータシステムを構成できます。専用スペースはまた、テナントが単一の在庫モデルとサービス基準に沿ってワークフローを整理するのに役立ちます。公共倉庫は、新しい拠点に参入する企業、季節的な量を処理する企業、またはノンコア流通をアウトソーシングする企業にとって引き続き有用です。共有施設は、占有者が段階的に拡大する可能性があるアジア太平洋および中東・アフリカで特に関連性があります。これにより、専用形式とマルチクライアント形式の両方に対する継続的な需要が生まれています。
保税倉庫クロスドッキングターミナル、フレックス産業資産を含むその他セグメントは、2032年にかけてCAGR 6.80%で成長すると予測されています。欧州の予定される税関変更は、アントワープ、ロッテルダム、ハンブルク近郊で大量在庫を処理できる施設への関心を支えています。輸入フローが最終市場に移動する前に統合されるにつれて、保税保管の関連性が高まる可能性があります。クロスドッキングターミナルはまた、小売業者が地域流通ネットワークにおける取り扱い時間を削減するのに役立ちます。Clarion PartnersのノースラスベガスにあるNorth 15ロジスティクスセンターは、民間施設とAutoStoreロボティクスを組み合わせ、配送期間を5〜7日から2〜3日に短縮しました。このようなプロジェクトは、配送速度が競争上の要件である場合に事業者が特殊なレイアウトを重視する理由を示しています。

温度管理別:
一般倉庫がコア形式を維持しながら冷蔵能力が成長一般倉庫は2026年の倉庫不動産市場規模の68.00%を占めました。これは、小売、Eコマース、製造業の在庫の大部分が温度管理を必要としないためです。常温施設は消費財、産業用原材料、標準的な流通業務のコア保管能力を提供します。その幅広い顧客基盤が倉庫総需要における大きなシェアを支えています。一般倉庫はまた、成熟した物流拠点と発展途上の物流拠点の両方で幅広いテナントミックスに対応しています。この幅広さにより、セグメントは特定の最終用途セクターへの依存度が低くなっています。大規模な地域流通ネットワークにとって不可欠な形式であり続けています。
冷蔵倉庫は、医薬品、食品、特殊化学品のサプライチェーンが信頼性の高い温度管理を必要とするため、2032年にかけてCAGR 6.20%で成長すると予測されています。これらの施設は、マイナス70度を必要とするバイオロジクスから常温管理のニュートラシューティカル製品まで、幅広い製品を取り扱う可能性があります。断熱パネル、冗長冷凍設備、バックアップ電源は、標準倉庫よりも高い建設・運営要件を生み出します。DHLのフロルシュタットプロジェクトは医薬品物流に投入される投資規模を示しています。DP Worldはアントワープゲートウェイターミナル隣接地に医薬品および生鮮貨物向けの5,300万米ドルの温度管理ハブを発表しました。適正流通基準(GDP)および現行適正製造基準(cGMP)への準拠により、認定能力を従来型スペースで代替することが困難になっています。
グレード別:
クラスA資産がシェアと成長の両面でリードクラスA資産は2026年の倉庫不動産市場シェアの54.00%を占め、2032年にかけてCAGR 7.80%で拡大すると見込まれています。この地位は、テナントが古いクラスBおよびクラスCの建物から近代的な施設へと移行していることを反映しています。電力容量、天井高33フィート超、ロボティクス対応フロアが主要な立地基準となっています。完全自動化施設は従来の2024年建物の3〜5倍の電力を使用できます。これらの特徴を持つ資産は、自動化と高スループット運営をより良くサポートきます。シェアと成長の組み合わせが、新規リース決定におけるクラスAの役割を強化しています。
クラスBの物件は、テナントが改修コストと近代的スペースのメリットを比較するにつれて、新しい施設との差が広がっています。平均リース面積の縮小は、大型で効率の低いレイアウトよりもコンパクトなクラスAユニットを好む傾向につながる可能性があります。一部のクラスC建物は転用または解体される可能性がありますが、有用な電力アクセスや立地を持つサイトは軽製造向けに保持される場合があります。欧州では、プレミアム占有者がリースコミットメントの一部として強力な環境仕様をますます求めています。XPOがPrologis DIRFT IIIで計画したビルド・トゥ・スーツ倉庫には、建築研究機構環境評価手法(BREEAM)アウトスタンディングおよびエネルギー性能証明書(EPC)A+の目標が含まれていました。このトレンドは、古い在庫を保有するオーナーに対して、アップグレードへの資金投入または限定的なテナント基盤の受け入れを迫る圧力をさらに高めています。
倉庫規模別:
大規模施設がリードし、小規模ノードがより速く成長25万平方フィート超の大規模倉庫は2026年の倉庫不動産市場規模の41.00%を占めました。Eコマース事業者、食料品小売業者、サードパーティ物流プロバイダーはこれらのサイトを国内または複数地域のネットワークに活用しています。その規模は在庫の集約、自動化投資、大量流通をサポートします。これらの施設は地域サプライチェーンと幅広い消費者配送ネットワークの中心であり続けています。また、大型取り扱い能力を必要とする製造業者や食品サービス事業者にも対応しています。そのリーディングシェアは、主要流通センターの継続的な重要性を示しています。
5万平方フィート未満の小規模倉庫は、規模カテゴリーの中で最高の成長率となるCAGR 8.20%で2032年にかけて成長すると予測されています。当日・翌日配送には消費者から30分以内の在庫配置が必要であり、マイクロ倉庫とインフィルサイトを支えています。土地不足により、この形式は高密度都市圏でより価値が高まっています。中規模倉庫は地域流通業者、製造業者、食品サービス事業者にとって引き続き関連性があります。リショアリングが新工場近くに需要を生み出す地域では、その役割が強化されています。
テナント分類別:
小売がリードし、ヘルスケアがより速く拡大小売・消費財テナントは2026年の倉庫不動産市場シェアの30.00%を占め、最大の占有者グループとなっています。そのネットワークは集中型流通から地域ハブと小型配送ノードへとシフトしています。当日配送、クリック・アンド・コレクト、直接消費者向けサービスには、顧客に近い場所への在庫配置が必要です。これらのニーズは主要流通センターと都市型施設の組み合わせを支えています。小売業者はまた、季節的なピーク時や新製品発売時に柔軟な能力を必要とします。したがって、このセグメントは地域全体でリース需要のコな源泉であり続けています。
医薬品・ヘルスケアは、コールドチェーン投資、コンプライアンスニーズ、バイオ医薬品生産の拡大に支えられ、2032年にかけてCAGR 7.60%で成長すると予測されています。DHLのヘルスロジスティクスプログラムとMoviantoの能力増強は、事業者が医薬品インフラを拡大している様子を示しています。製造テナントはまた、半導体および電気自動車生産がサプライヤーを近隣の物流パークに引き込むにつれて、米国中部および南東部市場でのプレゼンスを高めています。食品・飲料の占有者は、オンライン食料品と調理済み食品の流通が拡大するにつれて冷蔵能力の重要なユーザーとなっています。物流プロバイダーは、企業が柔軟なフルフィルメント能力を管理するために外部パートナーを活用するにつれて、リースフットプリントを拡大し続けています。防衛・公共部門のユーザーは、政府が物流インフラを拡大するにつれて欧州の複数の拠点で特殊需要を加えています。
地域分析
北米は2026年の倉庫不動産市場シェアの46.00%を占め、成熟した不動産投資信託(REIT)構造と深い機関投資家資本に支えられています。米国の倉庫稼働率は2025年第3四半期を通じて84〜85%に達し、拡張的リースと関連する85.5%の水準に近づいています。これはインランドエンパイアや北部ニュージャージーなどのゲートウェイエリアの需要を支えています。カナダは国境を越えた貿易エクスポージャーからの圧力に直面している一方、メキシコはモンテレーおよびヌエボレオン回廊における製造業連動需要から恩恵を受けています。住宅地近くの物流開発を制限する新たな州の提案は、制約のある米国ゲートウェイ拠点で利用可能な土地をさらに減少させる可能性があります。
欧州は主要市場における供給制約に支えられた投資活動を持つ大規模な機関投資家向け物流エリアであり続けています。倉庫不動産市場はロンドン、ランドスタット、リヨン、ドイツ、フランス、ポーランドの需要から恩恵を受けています。欧州の空室率は2025年第2四半期に6.1%でしたが、好立地のラストマイル施設は賃料成長を支え続けました。アジア太平洋は多様な需要プロファイルを持ち、インドのオンライン小売率は2025年に9.4%と、韓国の27.7%や台湾の30.00%を下回っています。東京の内側エリアは好立地の物流施設への強い選好を示した一方、ブリスベンは産業用土地の逼迫した供給に直面しています。
中東・アフリカは2032年にかけてCAGR 7.90%で成長すると予測されており、倉庫不動産市場で最も速い地域成長率となっています。サウジアラビアは2025年上半期に130万平方メートル超の倉庫スペースを追加しましたが、リヤドの稼働率は98%に達し、高品質在庫の継続的な不足を示しています。BlackstoneとLunateはガルフ・ロジスティクス・インフラストラクチャー・ディベロップメント・エンタープライズ(GLIDE)プラットフォームを設立し、湾岸協力会議(GCC)全域でグレードAの物流資産50億米ドルを目標としています。ブラジルは2025年に物流賃料が11.5%成長し、2025年第3四半期の倉庫空室率は8.5%を記録した一方、Mercado Libreは流通能力の拡大を続けています。南米は倉庫不動産市場の的を絞った機会を提供していますが、アルゼンチンとチリは機関投資家活動を制限するマクロ経済状況に引き続き直面しています。サブサハラアフリカは機関投資家向け開発の初期段階にあり、ケニアは2025年に初の専用産業用不動産投資信託(REIT)を承認しました。
競合環境
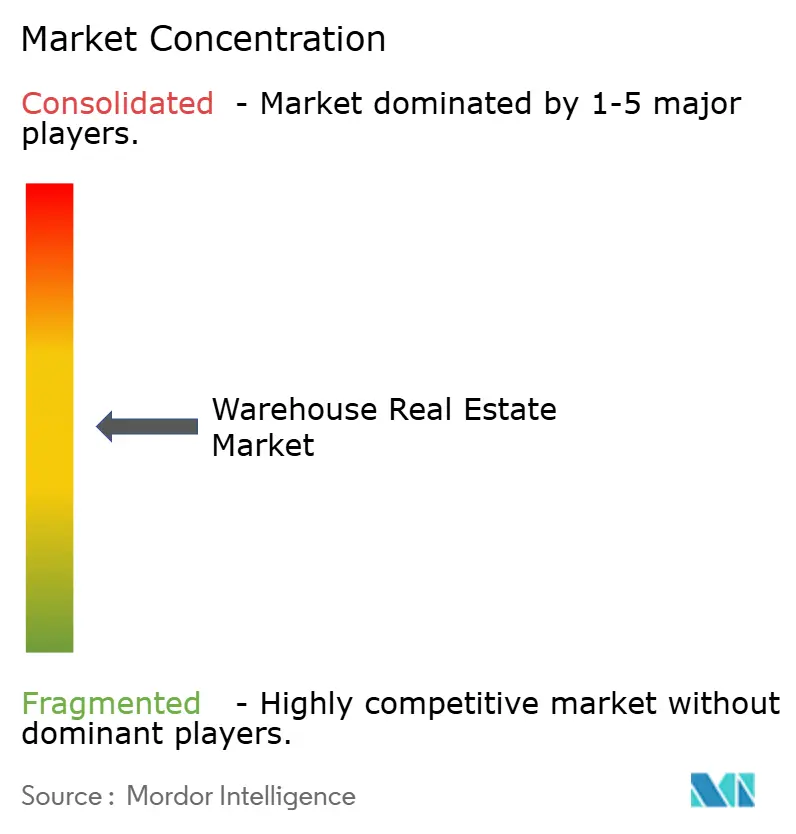
倉庫不動産市場は、大規模なグローバル物流不動産投資信託(REIT)とプライベートエクイティプラットフォームの間で中程度に集約されています。同時に、国内デベロッパー、ファミリー所有のパーク、機会主義的投資家が広いフィールドを分散させています。Prologisは2025年第3四半期末時点で20カ国にわたり約13億平方フィートを運営しています。Blackstoneは自社を世界最大の物流資産の民間オーナーと位置づけており、12億平方フィート超を保有しています。最大のオーナーは、限られた土地、電力容量、開発承認が新規供給を制約するゲートウェイ拠点に注力しています。
Prologisは2026年8月にSEGROの推奨買収を188億米ドルで発表しました。取引が完了した場合、PrologisのEuropean運営ポートフォリオが47%増加して3億6,800万平方フィートとなり、欧州の土地バンクが126%増加し、合計1,300万平方フィートの開発パイプラインが生まれると見込まれています。これにより、供給制約が近代的スペースへの需要を支える地域でのPrologisのプレゼンスが拡大します。BlackstoneとLunateのGLIDEプラットフォームは、プラットフォーム形成が湾岸協力会議(GCC)にも拡大していることを示しています。ノルウェー銀行投資管理(Norges Bank Investment Management)は2025年1月に米国物流ポートフォリオ48棟の45%の持分を取得し、Goodmanは55%の持分を保持して資産管理者として残りました。
湾岸協力会議(GCC)およびインド市場では、機関投資家向けグレードAの供給が限られているため、ホワイトスペースの機会が残っています。都市型ラストマイル形式も、高い土地価格とゾーニング制約が新規供給を制限する場所で可能性を提供しています。物流とデータセンターの用途をサポートできる電力対応建物は別の競争領域を生み出しており、Prologis、Goodman Group、ESR Groupは産業用地でのデュアルユースプラットフォームを追求しています。ESRはシドニーのハンティングウッド物流エステートで多層対応能力を持つ5棟・24時間稼働の倉庫複合施設の承認を取得しました。MoviantoのアールストにおけるTAPA認定拡張では、医薬品物流向けに完全フェンシング、ビデオ監視、アクセス制御が使用されました。
倉庫不動産業界リーダー
-
Prologis, Inc.
-
Goodman Group
-
GLP Pte. Ltd.
-
Blackstone Real Estate
-
ESR Group Limited
- 注:主要企業の掲載順は順位を示すものではありません。
倉庫不動産市場 このレポートでカバーされる企業
- Prologis, Inc.
- Goodman Group
- GLP Pte. Ltd.
- Blackstone Real Estate
- ESR Group Limited
- SEGRO plc
- Mapletree Investments Pte Ltd
- Panattoni Development Company, Inc.
- CapitaLand Investment Limited
- Brookfield Properties
- Frasers Property Limited
- P3 Logistic Parks
- CBRE Group, Inc.
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Hines
- Macquarie Group Limited
- AEW Capital Management, L.P.
- First Industrial Realty Trust, Inc.
- STAG Industrial, Inc.
- EastGroup Properties, Inc.
- Rexford Industrial Realty, Inc.
- Link Logistics Real Estate
- Americold Realty Trust, Inc.
最近の産業開発事情 倉庫不動産市場
- 2026年8月:Prologisは、スキーム・オブ・アレンジメントを通じて実施されるSEGRO plc推奨買収を188億米ドルで発表しました。この統合により、PrologisのEuropean運営ポートフォリオが47%拡大して3億6,800万平方フィートとなり、欧州の土地バンクが126%増加し、1,300万平方フィートの合計開発パイプラインが生まれると見込まれており、規制当局の承認を条件として2027年上半期に完了が予定されています。
- 2026年8月:DP Worldは、MontéaおよびMaatschappij Linkerscheldeoeverとのパートナーシップにより、DP WorldのAntwerp Gatewayターミナルに隣接する8万3,000平方メートルのサイトに温度管理物流ハブを開発するための5,300万米ドルの初期投資を発表しました。この施設は主に医薬品および生鮮貨物向けに設計されており、2028年第2四半期の完成が計画されています。
- 2026年5月:EQT Real Estateは、Americoldの冷蔵保管施設12棟(合計1億2,400万立方フィートの保管容量)のポートフォリオの70%の持分を11億米ドルで取得することに合意しました。Americoldは30%の株式持分を保持し、日常的な管理者として継続しています。
世界の倉庫不動産市場レポートの調査範囲
セグメンテーション概要
| 公共 |
| 民間 |
| その他 |
| 一般倉庫 |
| 冷蔵倉庫 |
| クラスA |
| クラスB |
| クラスC |
| 小規模倉庫(5万平方フィート未満) |
| 中規模倉庫(5万〜25万平方フィート) |
| 大規模倉庫(25万平方フィート超) |
| 製造業 |
| 小売・消費財 |
| 食品・飲料 |
| 医薬品・ヘルスケア |
| 物流 |
| その他エンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| その他中東・アフリカ |
| タイプ別 | 公共 | |
| 民間 | ||
| その他 | ||
| 温度管理別 | 一般倉庫 | |
| 冷蔵倉庫 | ||
| グレード別 | クラスA | |
| クラスB | ||
| クラスC | ||
| 倉庫規模別 | 小規模倉庫(5万平方フィート未満) | |
| 中規模倉庫(5万〜25万平方フィート) | ||
| 大規模倉庫(25万平方フィート超) | ||
| テナント分類別 | 製造業 | |
| 小売・消費財 | ||
| 食品・飲料 | ||
| 医薬品・ヘルスケア | ||
| 物流 | ||
| その他エンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2032年の倉庫不動産の予測値はいくらですか?
倉庫不動産市場は2032年までに3,932.3億米ドルに達し、2027年からCAGR 5.80%で拡大すると予測されています。
最大のシェアを持つ倉庫形式はどれですか?
民間倉庫は2026年に44.00%のシェアでタイプ別倉庫不動産市場をリードしています。
最も速く成長すると予測されるセグメントはどれですか?
倉庫不動産市場における小規模倉庫は2032年にかけてCAGR 8.20%で成長すると予測されています。
クラスA施設への需要が高まっている理由は何ですか?
倉庫不動産市場のテナントは、十分な電力、天井高、自動化対応仕様を備えた近代的な建物を必要としています。
世界の需要をリードしている地域はどこですか?
北米は2026年に46.00%のシェアを持つ倉庫不動産市場最大の地域セグメントです。
冷蔵施設への需要を牽引しているものは何ですか?
倉庫不動産市場では、医薬品コンプライアンス、食品流通、コールドチェーンの拡大が2032年にかけてCAGR 6.20%の予測を支えています。