
Taille et part du marché de l'immobilier logistique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 296.63 Milliards de dollars |
| Taille du Marché (2032) | 393.23 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.80 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Moyen-Orient et Afrique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier logistique par Mordor Intelligence
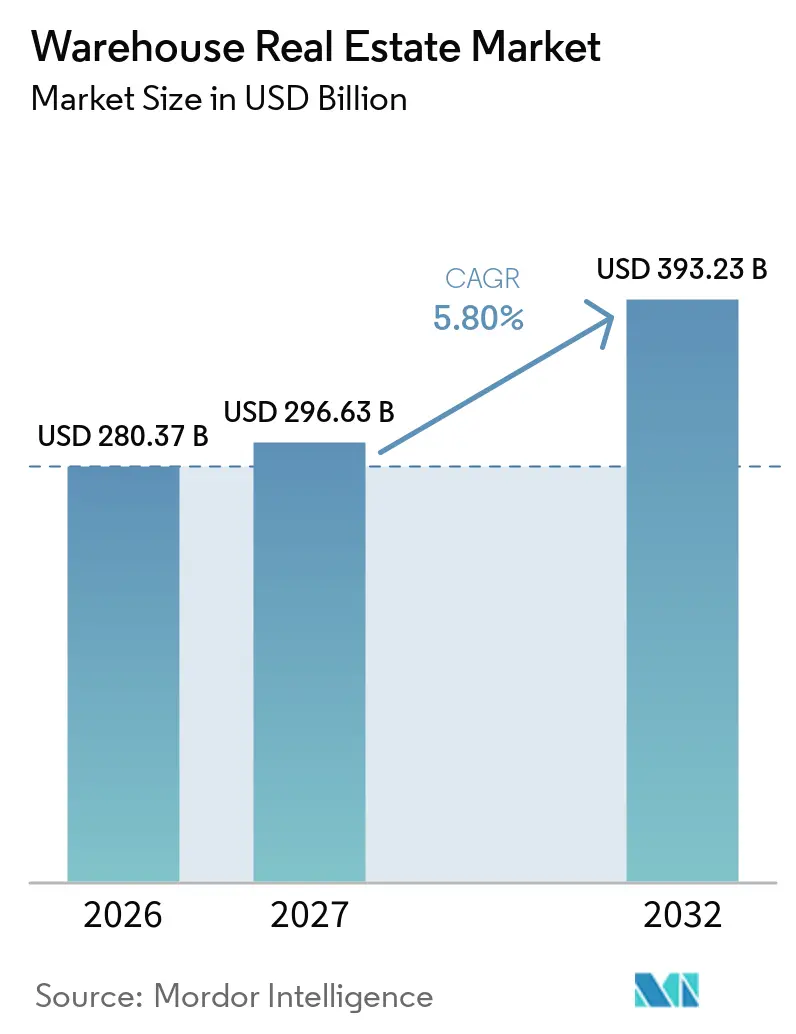
La taille du marché de l'immobilier logistique est projetée à 280,37 milliards USD en 2026, 296,63 milliards USD en 2027, et devrait atteindre 393,23 milliards USD d'ici 2032, avec une croissance à un CAGR de 5,80 % de 2027 à 2032.
Le pipeline d'espaces logistiques modernes se resserre, car les livraisons de nouvelles constructions en 2026 devraient être inférieures de plus de 70 % au pic de l'ère pandémique, ce qui réduit l'offre d'installations modernes. La demande est également moins dépendante des volumes commerciaux qu'il n'y paraît, étant donné que la proximité des centres de population représente 75 % de la demande logistique aux États-Unis. L'automatisation, les exigences de la chaîne du froid et l'accès à l'énergie modifient les actifs que les locataires considèrent comme utilisables. Cela crée des opportunités pour les propriétaires disposant de sites pouvant supporter des charges électriques élevées, des spécifications de construction modernes et des emplacements proches des consommateurs. Dans le même temps, les coûts de financement plus élevés, les taux de vacance localisés et les contraintes liées au réseau électrique demeurent des limites matérielles au développement de nouveaux projets.
Principaux enseignements du rapport
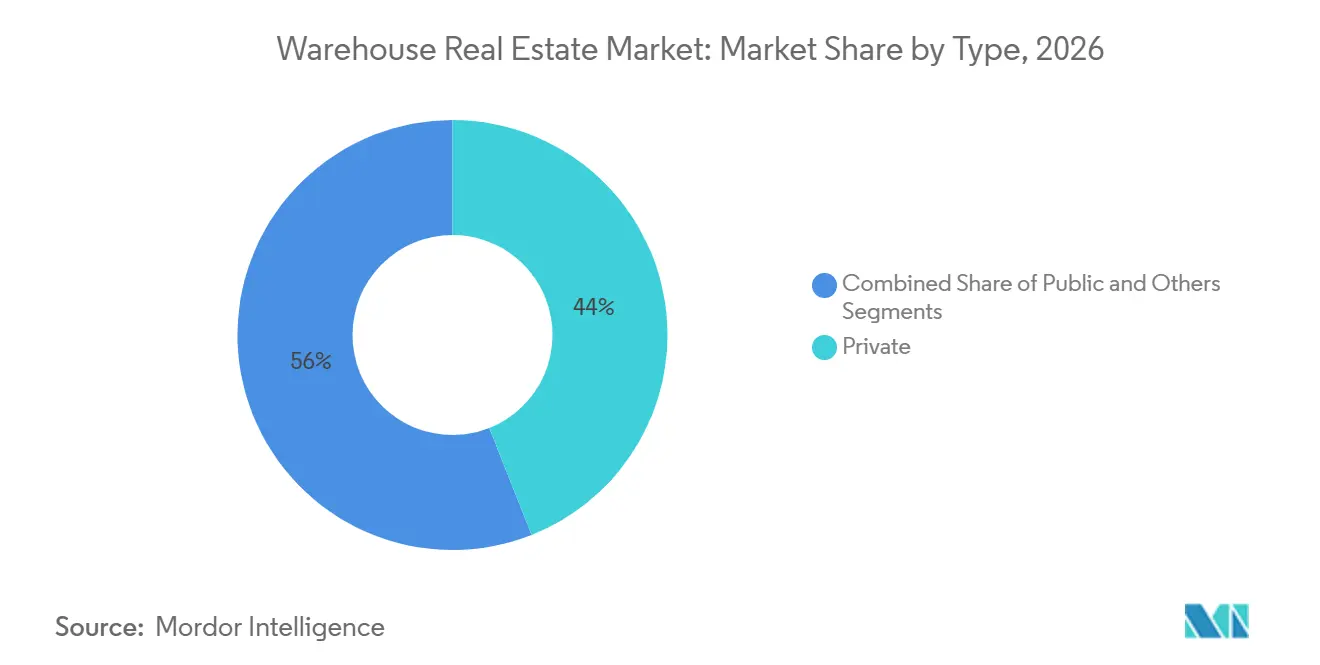
- Par type, les entrepôts privés détenaient 44,00 % de la part du marché de l'immobilier logistique en 2026, tandis que le segment Autres devrait se développer à un CAGR de 6,80 % jusqu'en 2032.
- Par contrôle de température, les entrepôts généraux représentaient 68,00 % de la taille du marché de l'immobilier logistique en 2026, tandis que les entrepôts réfrigérés devraient se développer à un CAGR de 6,20 % jusqu'en 2032.
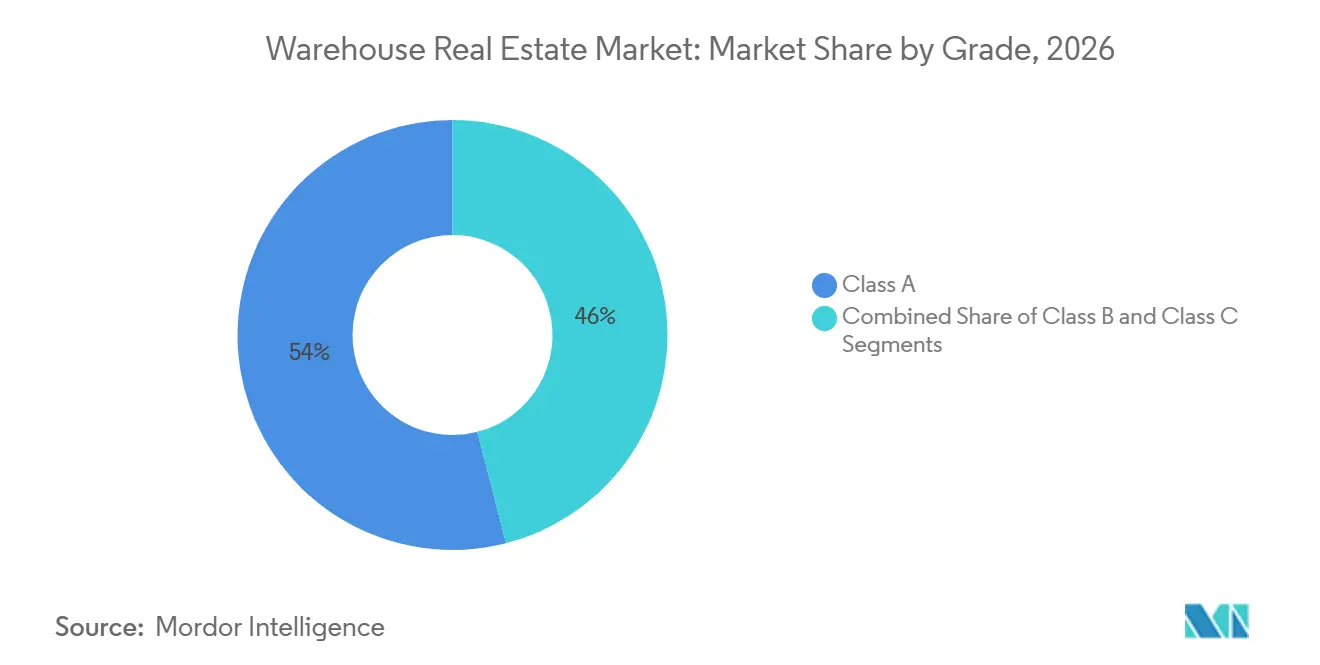
- Par catégorie, les actifs de classe A détenaient 54,00 % de la part du marché de l'immobilier logistique en 2026 et devraient se développer à un CAGR de 7,80 % jusqu'en 2032.
- Par taille d'entrepôt, les entrepôts à grande échelle représentaient 41,00 % de la taille du marché de l'immobilier logistique en 2026, tandis que les entrepôts à petite échelle devraient se développer à un CAGR de 8,20 % jusqu'en 2032.
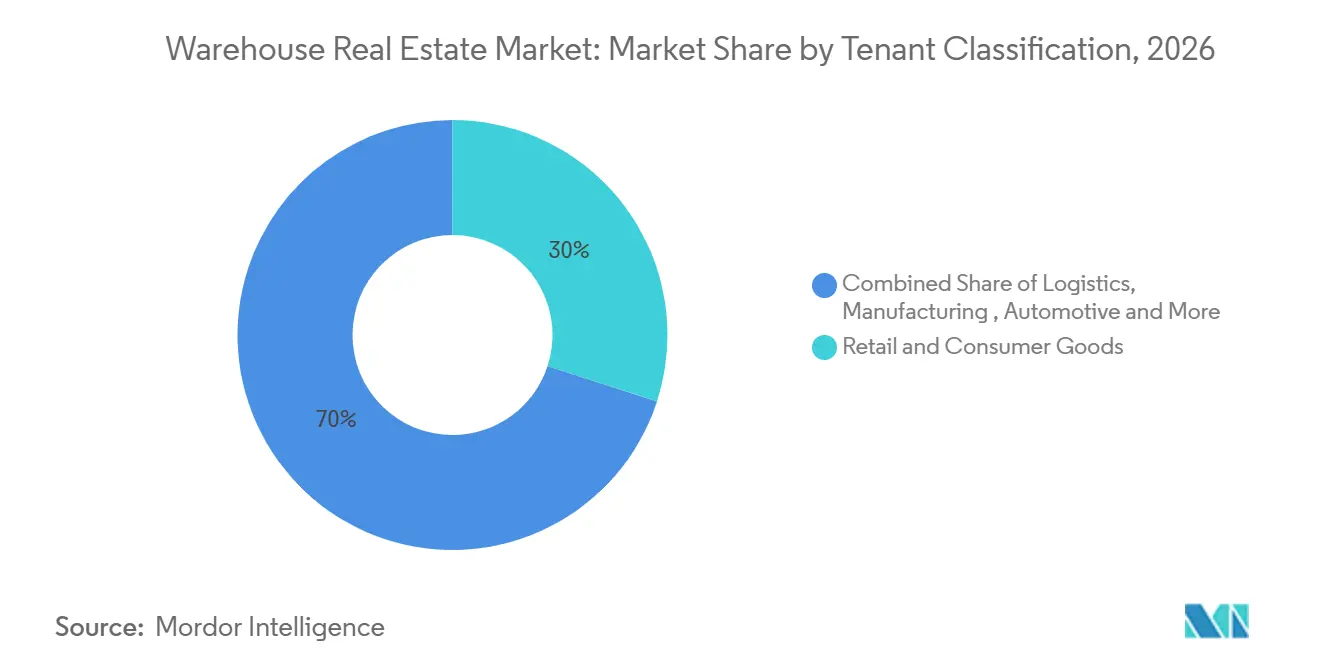
- Par classification des locataires, le commerce de détail et les biens de consommation détenaient une part de 30,00 % en 2026, tandis que les produits pharmaceutiques et la santé devraient se développer à un CAGR de 7,60 % jusqu'en 2032.
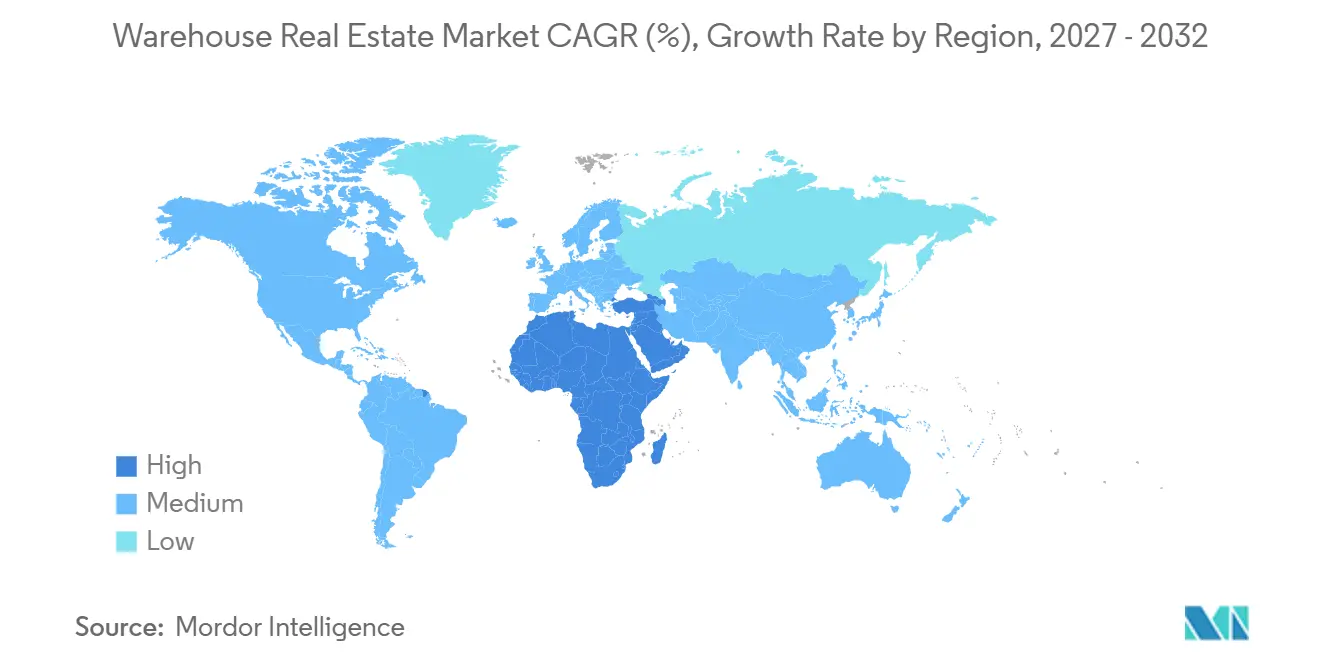
- Par géographie, l'Amérique du Nord détenait une part de 46,00 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 7,90 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Commerce électronique, commerce de détail omnicanal et décentralisation des stocks | +2.5% | Mondial, porté par l'Amérique du Nord, l'Asie-Pacifique et l'Europe | Court terme (≤ 2 ans) |
| Régionalisation des chaînes d'approvisionnement, nearshoring et reshoring | +1.8% | Amérique du Nord, Europe centrale et orientale, et Inde | Moyen terme (2-4 ans) |
| Migration des locataires vers la qualité et les espaces à hautes spécifications | +1.2% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion de la chaîne du froid, de la logistique pharmaceutique et alimentaire | +0.9% | Amérique du Nord, Europe et Moyen-Orient | Moyen terme (2-4 ans) |
| Rareté des terrains urbains et exigences de livraison du dernier kilomètre | +0.8% | Zones métropolitaines denses à l'échelle mondiale, Asie-Pacifique et villes passerelles européennes | Long terme (≥ 4 ans) |
| Chaînes d'approvisionnement des centres de données, des semi-conducteurs et de la fabrication avancée | +0.5% | Amérique du Nord, Inde et Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Commerce électronique, commerce de détail omnicanal et décentralisation des stocks
Le commerce électronique demeure une source majeure de demande locative sur le marché de l'immobilier logistique, car les attentes en matière de livraison exigent que les stocks soient détenus plus près des consommateurs. Le taux de pénétration des ventes en ligne devrait atteindre 19,7 % en 2026, tandis que les entreprises de commerce électronique devraient représenter près de 25 % des nouvelles locations mondiales cette année-là[1]. Les détaillants ont réduit leur surface commerciale occupée aux États-Unis de 2,4 % par rapport à la période pré-pandémique, tout en augmentant leurs empreintes logistiques de 12 %, ce qui indique une redistribution durable des espaces plutôt qu'une réponse à court terme[2]. Les installations proches des centres de population deviennent plus importantes car elles peuvent réduire les délais de livraison et soutenir une fréquence de commandes plus élevée. Le lancement de la marketplace Joybuy de JD.com au Royaume-Uni, en France et en Allemagne illustre la volonté de disposer d'une capacité de livraison le lendemain sur les corridors logistiques européens. La suppression prévue du seuil de franchise douanière de 150 EUR en mars 2028 devrait encourager le positionnement des stocks près de Rotterdam, d'Anvers-Bruges et de Hambourg avant l'entrée en vigueur de la règle.
Régionalisation des chaînes d'approvisionnement, nearshoring et reshoring
La régionalisation des chaînes d'approvisionnement élargit les besoins en entrepôts au-delà de la distribution traditionnelle à l'importation. Les fabricants constituent des tampons d'inventaire régionaux et créent une demande logistique autour des sites de production de semi-conducteurs, de véhicules électriques et d'énergie propre, ce qui rapproche les fournisseurs, les sites de production et les espaces d'entreposage[3]. L'industrie manufacturière représentait 20 % des nouvelles locations industrielles dans les régions Sud-Est et Centre des États-Unis en 2026, contre 13 % avant la pandémie. Le marché de l'immobilier logistique bénéficie de routes d'approvisionnement plus courtes et de transferts de production vers le Mexique, où le corridor Monterrey et Nuevo León relie l'activité industrielle à la demande américaine. La fabrication avancée nécessite du stockage, de la manutention des pièces entrantes et de la distribution sortante à proximité des installations de production, de sorte que son effet dépasse le cadre de l'usine elle-même. Les pénuries de main-d'œuvre dans des postes qui ne peuvent pas être automatisés peuvent répartir l'absorption des locations sur plusieurs années plutôt que de la concentrer sur un seul cycle. Cela rend la demande plus progressive, mais peut aussi la rendre plus durable sur les marchés logistiques régionaux.
Migration des locataires vers la qualité et les espaces à hautes spécifications
La demande des locataires se déplace vers des installations dotées de spécifications techniques plus solides, car l'empreinte seule ne détermine plus la performance opérationnelle. La taille moyenne des baux aux États-Unis a diminué de 200 000 pieds carrés à 160 000 pieds carrés en 2025, les occupants privilégiant des propriétés efficaces et compatibles avec l'automatisation. Les installations construites après 2010 avec des hauteurs libres supérieures à 33 pieds, des systèmes de plancher plus robustes et une infrastructure de suivi intégrée peuvent soutenir des opérations plus efficaces. La construction de bâtiments américains de plus de 750 000 pieds carrés a chuté de 85 % par rapport au pic pandémique, ce qui réduit la disponibilité de grands espaces prêts pour l'automatisation dans des emplacements clés. Le marché de l'immobilier logistique voit également une plus grande attention des locataires aux normes BREEAM (Building Research Establishment Environmental Assessment Methodology) et LEED (Leadership in Energy and Environmental Design). SEGRO identifie l'intelligence artificielle, l'automatisation et la robotique comme des facteurs qui remodèlent les exigences pour les propriétés industrielles, ce qui ajoute de la valeur aux installations capables de s'adapter à l'évolution des modèles opérationnels.
Expansion de la chaîne du froid, de la logistique pharmaceutique et alimentaire
Les exigences de la chaîne du froid stimulent la demande d'espaces d'entreposage spécialisés sur le marché de l'immobilier logistique. DHL Group a converti son campus de Florstadt, près de Francfort, en un hub pharmaceutique européen de 100 000 mètres carrés en mai 2025, avec une capacité de stockage jusqu'à moins 70 degrés Celsius. Le projet s'inscrit dans le cadre de l'engagement de 2,2 milliards USD de DHL Group jusqu'en 2030 pour la logistique de santé, et il illustre l'ampleur des espaces et des équipements nécessaires à la manutention pharmaceutique réglementée. Movianto a étendu sa capacité de stockage à froid en Allemagne et sur son site d'Aalst en Belgique pour les opérations de 2026. Les exigences relatives aux Bonnes Pratiques de Distribution et aux Bonnes Pratiques de Fabrication en vigueur créent des barrières pour les installations traitant des médicaments, ce qui peut limiter la concurrence des entrepôts conventionnels. DP World a annoncé un hub à température contrôlée de 53 millions USD à côté d'Antwerp Gateway en août 2026 pour les cargaisons de santé, pharmaceutiques et périssables.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Taux d'intérêt élevés et coût du capital | -0.9% | Mondial, le plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Suroffre et vacance dans certains marchés secondaires | -0.7% | Sunbelt américain, Europe centrale et orientale, et certaines zones métropolitaines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Disponibilité limitée des terrains, de l'énergie et des infrastructures de transport | -0.5% | Zones métropolitaines denses, villes européennes et corridors d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Retards liés à la planification, au zonage et aux approbations communautaires | -0.4% | Côte Ouest des États-Unis, Europe et centres urbains indiens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Taux d'intérêt élevés et coût du capital
Des coûts de financement plus élevés ont réduit le développement spéculatif et réinitialisé les valorisations immobilières sur le marché de l'immobilier logistique. Les taux directeurs avaient baissé de 175 points de base par rapport à leur récent pic d'ici 2026, tandis que les taux de capitalisation industriels restaient supérieurs aux niveaux bas de 2022. Les mises en chantier aux États-Unis en 2025 étaient inférieures de 25 % à la moyenne 2017-2019, et les loyers au coût de remplacement étaient supérieurs de 20 % aux loyers du marché de classe A. Cet écart décourage la construction spéculative dans de nombreux endroits, car les revenus projetés peuvent ne pas justifier des coûts de financement et de construction plus élevés. Un service de la dette plus élevé et des droits de douane sur l'acier et l'aluminium peuvent encore augmenter le coût de livraison de nouvelles installations de catégorie A. La contrainte est la plus forte en dehors des marchés passerelles à offre limitée où les loyers ne soutiennent pas pleinement des coûts de développement plus élevés.
Suroffre et vacance dans certains marchés secondaires
La pression sur la vacance est concentrée dans certains emplacements secondaires plutôt que répartie uniformément dans le secteur. La vacance industrielle aux États-Unis a atteint 7,1 % au deuxième trimestre 2025, avec Austin à 18,20 %, Phoenix à 13,3 % et Miami à 11,7 %. La forte variation entre les villes montre que les pipelines de livraison locaux et la qualité des sites continuent de façonner les conditions de location. Les petites unités aux États-Unis dans le Sud et le Midwest ont maintenu une vacance inférieure à 4 % et enregistré une croissance des locations de 50 %. Dans le même temps, les zones logistiques intérieures de Tokyo ont vu la vacance diminuer tandis que les zones extérieures restaient sous pression. Les mises en chantier ont atteint leur rythme le plus lent depuis le premier trimestre 2015 au deuxième trimestre 2025. Une baisse des mises en chantier pourrait permettre à la demande d'absorber l'excédent restant dans les principaux corridors de consommation d'ici 2027.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les entrepôts privés en tête tandis que les actifs spécialisés se développentLes entrepôts privés détenaient 44,00 % de la part du marché de l'immobilier logistique en 2026, reflétant la préférence pour des installations dédiées parmi les détaillants, les fabricants et les prestataires logistiques tiers. Ces opérateurs peuvent configurer des systèmes d'automatisation et de données propriétaires lorsqu'ils contrôlent l'intégralité du bâtiment. L'espace dédié aide également les locataires à organiser leurs flux de travail autour d'un modèle d'inventaire unique et d'une norme de service. Les entrepôts publics restent utiles pour les entreprises qui s'implantent dans de nouveaux emplacements, gèrent des volumes saisonniers ou externalisent leur distribution non essentielle. Les installations partagées sont particulièrement pertinentes en Asie-Pacifique et au Moyen-Orient et en Afrique, où les occupants peuvent se développer progressivement. Cela crée une demande continue pour les formats dédiés et multi-clients.
Le segment Autres, qui comprend les entrepôts sous douane, les terminaux de transbordement et les actifs industriels flexibles, devrait croître à un CAGR de 6,80 % jusqu'en 2032. Le changement douanier européen prévu soutient l'intérêt pour les installations capables de traiter les stocks en vrac près d'Anvers, Rotterdam et Hambourg. Le stockage sous douane peut devenir plus pertinent à mesure que les flux d'importation sont consolidés avant d'être acheminés vers les marchés finaux. Les terminaux de transbordement aident également les détaillants à réduire les délais de manutention dans les réseaux de distribution régionaux. Le North 15 Logistics Center de Clarion Partners à North Las Vegas combine une installation privée avec la robotique AutoStore et a réduit les délais de livraison de 5 à 7 jours à 2 à 3 jours. Ces projets montrent pourquoi les opérateurs valorisent les agencements spécialisés lorsque la rapidité de livraison est une exigence concurrentielle.

Par contrôle de température :
les entrepôts généraux restent le format principal tandis que la capacité réfrigérée se développeLes entrepôts généraux représentaient 68,00 % de la taille du marché de l'immobilier logistique en 2026, car la plupart des stocks du commerce de détail, du commerce électronique et de l'industrie manufacturière ne nécessitent pas de températures contrôlées. Les installations à température ambiante fournissent la capacité de stockage principale pour les biens de consommation, les intrants industriels et les opérations de distribution standard. Leur large base de clientèle soutient leur grande part de la demande totale d'entrepôts. Les entrepôts généraux servent également un large éventail de locataires dans des emplacements logistiques matures et en développement. Cette diversité rend le segment moins dépendant d'un seul secteur d'utilisation finale. Il reste le format essentiel pour les grands réseaux de distribution régionaux.
Les entrepôts réfrigérés devraient croître à un CAGR de 6,20 % jusqu'en 2032, car les chaînes d'approvisionnement pharmaceutiques, alimentaires et de produits chimiques spéciaux nécessitent un contrôle fiable de la température. Ces installations peuvent traiter des produits allant des produits biologiques nécessitant moins 70 degrés Celsius aux produits nutraceutiques à température ambiante contrôlée. Les panneaux isolants, les équipements de réfrigération redondants et l'alimentation de secours créent des exigences de construction et d'exploitation plus élevées que les entrepôts standard. Le projet de DHL à Florstadt démontre l'ampleur des investissements entrant dans la logistique pharmaceutique. DP World a annoncé un hub à température contrôlée de 53 millions USD à côté de son terminal Antwerp Gateway pour les cargaisons pharmaceutiques et périssables. La conformité aux Bonnes Pratiques de Distribution et aux Bonnes Pratiques de Fabrication en vigueur rend la capacité certifiée plus difficile à remplacer par des espaces conventionnels.
Par catégorie :
les actifs de classe A en tête en termes de part et de croissanceLes actifs de classe A détenaient 54,00 % de la part du marché de l'immobilier logistique en 2026 et devraient se développer à un CAGR de 7,80 % jusqu'en 2032. Cette position reflète le mouvement des locataires depuis les anciens bâtiments de classe B et de classe C vers des installations modernes. La capacité électrique, la hauteur libre supérieure à 33 pieds et les planchers compatibles avec la robotique sont devenus des critères de localisation majeurs. Les installations entièrement automatisées peuvent utiliser 3 à 5 fois la puissance des bâtiments conventionnels de 2024. Les actifs dotés de ces caractéristiques peuvent mieux soutenir l'automatisation et les opérations à haut débit. La combinaison de la part et de la croissance renforce le rôle de la classe A dans les nouvelles décisions de location.
Les propriétés de classe B font face à un écart plus important avec les nouvelles installations à mesure que les locataires comparent les coûts de rénovation avec les avantages des espaces modernes. Des exigences de bail moyennes plus petites peuvent favoriser les unités compactes de classe A par rapport aux agencements plus grands et moins efficaces. Certains bâtiments de classe C peuvent être reconvertis ou démolis, bien que les sites disposant d'un accès utile à l'énergie ou d'emplacements favorables puissent encore être conservés pour la fabrication légère. En Europe, les occupants premium recherchent de plus en plus de solides spécifications environnementales dans le cadre de leurs engagements de bail. L'entrepôt sur mesure prévu par XPO au Prologis DIRFT III incluait des objectifs BREEAM Outstanding et de certificat de performance énergétique A+. Cette tendance exerce une pression supplémentaire sur les propriétaires d'actifs anciens pour qu'ils financent des mises à niveau ou acceptent une base de locataires plus limitée.
Par taille d'entrepôt :
les grandes installations en tête tandis que les petits nœuds croissent plus viteLes entrepôts à grande échelle de plus de 250 000 pieds carrés représentaient 41,00 % de la taille du marché de l'immobilier logistique en 2026. Les opérateurs de commerce électronique, les détaillants en alimentation et les prestataires logistiques tiers utilisent ces sites pour desservir des réseaux nationaux ou multi-régionaux. Leur échelle soutient la consolidation des stocks, l'investissement dans l'automatisation et la distribution à haut volume. Ces installations restent au cœur des chaînes d'approvisionnement régionales et des larges réseaux de livraison aux consommateurs. Elles servent également les opérateurs de l'industrie manufacturière et de la restauration collective qui nécessitent une grande capacité de manutention. Leur part de marché dominante témoigne de l'importance continue des grands centres de distribution.
Les entrepôts à petite échelle de moins de 50 000 pieds carrés devraient croître à un CAGR de 8,20 % jusqu'en 2032, le taux le plus élevé parmi les catégories de taille. La livraison le jour même et le lendemain nécessite des stocks à moins de 30 minutes des consommateurs finaux, ce qui soutient les micro-entrepôts et les sites de remplissage urbain. La rareté des terrains rend ce format plus précieux dans les zones métropolitaines denses. Les entrepôts à moyenne échelle restent pertinents pour les distributeurs régionaux, les fabricants et les entreprises de restauration collective. Leur rôle est renforcé dans les zones où le reshoring crée une demande à proximité de nouvelles usines.
Par classification des locataires :
le commerce de détail en tête tandis que la santé se développe plus rapidementLes locataires du commerce de détail et des biens de consommation détenaient 30,00 % de la part du marché de l'immobilier logistique en 2026, ce qui en fait le groupe d'occupants le plus important. Leurs réseaux évoluent d'une distribution centralisée vers des hubs régionaux et des nœuds de livraison plus petits. La livraison le jour même, le click-and-collect et les services directs aux consommateurs nécessitent que les stocks soient situés plus près des clients. Ces besoins soutiennent un mix de grands centres de distribution et d'installations urbaines. Les détaillants ont également besoin d'une capacité flexible lors des pics saisonniers et des lancements de nouveaux produits. Le segment reste donc une source principale de demande locative dans toutes les régions.
Les produits pharmaceutiques et la santé devraient croître à un CAGR de 7,60 % jusqu'en 2032, soutenus par les investissements dans la chaîne du froid, les besoins de conformité et l'élargissement de la production biopharmaceutique. Le programme de logistique de santé de DHL et les ajouts de capacité de Movianto montrent comment les opérateurs développent l'infrastructure pharmaceutique. Les locataires de l'industrie manufacturière augmentent également leur présence dans les marchés Centre et Sud-Est des États-Unis, car la production de semi-conducteurs et de véhicules électriques attire les fournisseurs dans les parcs logistiques voisins. Les occupants de l'alimentation et des boissons sont d'importants utilisateurs de la capacité réfrigérée à mesure que la distribution d'épicerie en ligne et de plats préparés se développe. Les prestataires logistiques continuent d'accroître leurs empreintes locatives à mesure que les entreprises font appel à des partenaires externes pour gérer une capacité d'exécution flexible. Les utilisateurs de la défense et du secteur public ajoutent une demande spécialisée dans plusieurs emplacements européens à mesure que les gouvernements développent leur infrastructure logistique.
Analyse géographique
L'Amérique du Nord détenait 46,00 % de la part du marché de l'immobilier logistique en 2026, soutenue par une structure mature de fonds de placement immobilier et un capital institutionnel profond. Le taux d'utilisation des entrepôts américains a atteint 84 % à 85 % au cours du troisième trimestre 2025, proche du niveau de 85,5 % associé à une expansion des locations. Cela soutient la demande dans les zones passerelles telles que l'Inland Empire et le nord du New Jersey. Le Canada fait face à des pressions liées à son exposition aux échanges commerciaux transfrontaliers, tandis que le Mexique bénéficie d'une demande liée à l'industrie manufacturière dans le corridor Monterrey et Nuevo León. De nouvelles propositions d'États visant à limiter le développement logistique à proximité des zones résidentielles pourraient encore réduire les terrains disponibles dans les emplacements passerelles américains contraints.
L'Europe reste un grand marché logistique institutionnel, avec une activité d'investissement soutenue par des contraintes d'offre sur les marchés clés. Le marché de l'immobilier logistique a bénéficié de la demande à Londres, dans la Randstad, à Lyon, en Allemagne, en France et en Pologne. Le taux de vacance en Europe était de 6,1 % au deuxième trimestre 2025, mais les installations du dernier kilomètre bien situées ont continué à soutenir la croissance des loyers. L'Asie-Pacifique présente un profil de demande varié, avec un taux de commerce en ligne en Inde de 9,4 % en 2025, inférieur aux 27,7 % de la Corée du Sud et aux 30,00 % de Taïwan. Les zones intérieures de Tokyo ont montré une préférence plus forte pour les installations logistiques bien situées, tandis que Brisbane fait face à une disponibilité limitée de terrains industriels.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,90 % jusqu'en 2032, le taux régional le plus rapide du marché de l'immobilier logistique. L'Arabie Saoudite a ajouté plus de 1,3 million de mètres carrés d'espace d'entreposage au cours du premier semestre 2025, mais le taux d'occupation à Riyad a atteint 98 %, montrant la pénurie persistante de stocks de haute qualité. Blackstone et Lunate ont créé la plateforme Gulf Logistics Infrastructure Development Enterprise, qui cible 5 milliards USD d'actifs logistiques de catégorie A dans le Conseil de coopération du Golfe. Le Brésil a enregistré une croissance des loyers logistiques de 11,5 % en 2025 et un taux de vacance des entrepôts de 8,5 % au troisième trimestre 2025, tandis que Mercado Libre a continué à développer sa capacité de distribution. L'Amérique du Sud offre des opportunités ciblées sur le marché de l'immobilier logistique, bien que l'Argentine et le Chili continuent de faire face à des conditions macroéconomiques qui limitent l'activité institutionnelle. L'Afrique subsaharienne est à un stade plus précoce de son développement institutionnel, le Kenya ayant approuvé son premier fonds de placement immobilier industriel dédié en 2025.
Paysage concurrentiel
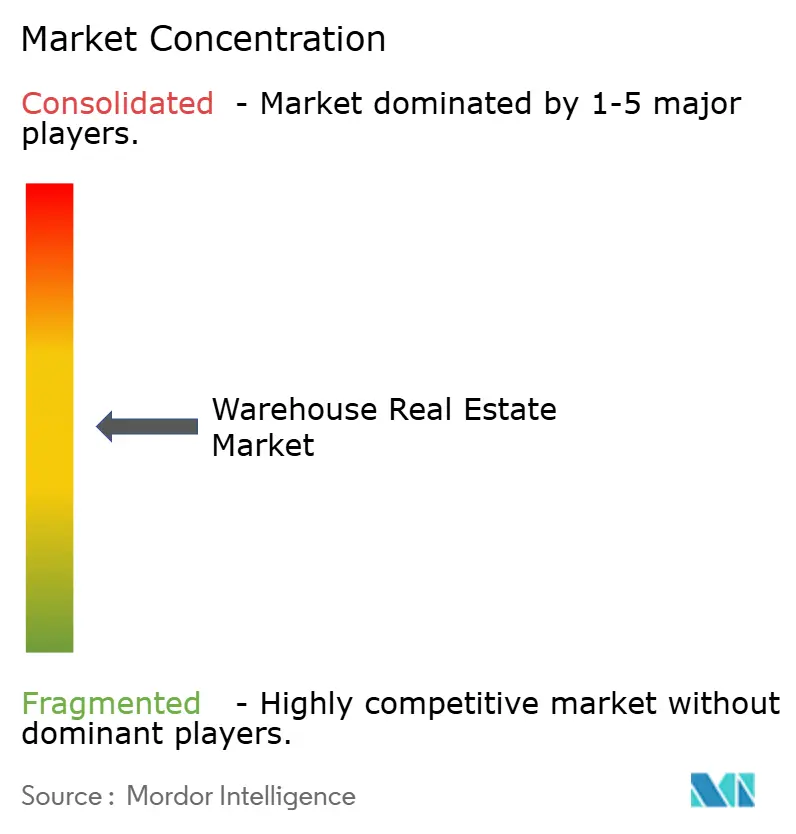
Le marché de l'immobilier logistique est modérément consolidé parmi les grands fonds de placement immobilier logistique mondiaux et les plateformes de capital-investissement. Dans le même temps, les promoteurs nationaux, les parcs familiaux et les investisseurs opportunistes maintiennent un champ plus large fragmenté. Prologis exploitait environ 1,3 milliard de pieds carrés dans 20 pays à la fin du troisième trimestre 2025. Blackstone se décrit comme le plus grand propriétaire privé d'actifs logistiques au monde, avec plus de 1,2 milliard de pieds carrés. Les plus grands propriétaires se concentrent sur les emplacements passerelles où la disponibilité limitée des terrains, la capacité électrique et les autorisations de développement contraignent la nouvelle offre.
Prologis a annoncé une acquisition recommandée de SEGRO en août 2026 pour 18,8 milliards USD. Si elle est finalisée, la transaction devrait augmenter le portefeuille opérationnel européen de Prologis de 47 % à 368 millions de pieds carrés et sa réserve foncière européenne de 126 %, avec un pipeline de développement combiné de 13 millions de pieds carrés. Elle étendrait la présence de Prologis dans une région où les contraintes d'offre soutiennent la demande d'espaces modernes. La plateforme GLIDE de Blackstone et Lunate montre que la formation de plateformes s'étend également au Conseil de coopération du Golfe. Norges Bank Investment Management a acquis une participation de 45 % dans un portefeuille logistique américain de 48 bâtiments en janvier 2025, tandis que Goodman a conservé une participation de 55 % et est resté gestionnaire d'actifs.
Des opportunités de développement subsistent sur les marchés du Conseil de coopération du Golfe et de l'Inde, où l'offre institutionnelle de catégorie A est limitée. Les formats du dernier kilomètre urbain offrent également un potentiel là où les prix élevés des terrains et les contraintes de zonage limitent la nouvelle offre. Les bâtiments prêts pour l'énergie pouvant soutenir des usages logistiques et de centres de données créent un autre domaine concurrentiel, et Prologis, Goodman Group et ESR Group poursuivent des plateformes à double usage sur des terrains industriels. ESR a obtenu l'approbation pour un complexe d'entrepôts à cinq bâtiments, ouvert 24 heures sur 24, avec une capacité multi-niveaux sur son domaine logistique de Huntingwood à Sydney. L'expansion certifiée TAPA de Movianto à Aalst a utilisé une clôture complète, une vidéosurveillance et des contrôles d'accès pour la logistique pharmaceutique.
Leaders du secteur de l'immobilier logistique
-
Prologis, Inc.
-
Goodman Group
-
GLP Pte. Ltd.
-
Blackstone Real Estate
-
ESR Group Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immobilier logistique Entreprises couvertes dans ce rapport
- Prologis, Inc.
- Goodman Group
- GLP Pte. Ltd.
- Blackstone Real Estate
- ESR Group Limited
- SEGRO plc
- Mapletree Investments Pte Ltd
- Panattoni Development Company, Inc.
- CapitaLand Investment Limited
- Brookfield Properties
- Frasers Property Limited
- P3 Logistic Parks
- CBRE Group, Inc.
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Hines
- Macquarie Group Limited
- AEW Capital Management, L.P.
- First Industrial Realty Trust, Inc.
- STAG Industrial, Inc.
- EastGroup Properties, Inc.
- Rexford Industrial Realty, Inc.
- Link Logistics Real Estate
- Americold Realty Trust, Inc.
Développements industriels récents dans Marché de l'immobilier logistique
- Août 2026 : Prologis a annoncé une acquisition recommandée de SEGRO plc, évaluée à 18,8 milliards USD, devant être réalisée par le biais d'un plan d'arrangement. Le rapprochement devrait élargir le portefeuille opérationnel européen de Prologis de 47 % à 368 millions de pieds carrés, augmenter sa réserve foncière européenne de 126 % et créer un pipeline de développement combiné de 13 millions de pieds carrés, avec une finalisation prévue au premier semestre 2027, sous réserve des approbations réglementaires.
- Août 2026 : DP World, en partenariat avec Montea et Maatschappij Linkerscheldeoever, a annoncé un investissement initial de 53 millions USD pour développer un hub logistique à température contrôlée sur un site de 83 000 mètres carrés adjacent au terminal Antwerp Gateway de DP World. L'installation est principalement conçue pour les cargaisons pharmaceutiques et périssables et est prévue pour être achevée au deuxième trimestre 2028.
- Mai 2026 : EQT Real Estate a accepté d'acquérir une participation de 70 % dans un portefeuille de 12 installations de stockage à froid d'Americold totalisant 124 millions de pieds cubes de stockage pour 1,1 milliard USD. Americold a conservé une participation en capital de 30 % et continue d'assurer la gestion quotidienne.
Périmètre du rapport mondial sur le marché de l'immobilier logistique
Aperçu de la segmentation
| Public |
| Privé |
| Autres |
| Entrepôt général |
| Entrepôt réfrigéré |
| Classe A |
| Classe B |
| Classe C |
| Entrepôts à petite échelle (moins de 50 000 pieds carrés) |
| Entrepôts à moyenne échelle (50 000 à 250 000 pieds carrés) |
| Entrepôts à grande échelle (plus de 250 000 pieds carrés) |
| Industrie manufacturière |
| Commerce de détail et biens de consommation |
| Alimentation et boissons |
| Produits pharmaceutiques et santé |
| Logistique |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Public | |
| Privé | ||
| Autres | ||
| Par contrôle de température | Entrepôt général | |
| Entrepôt réfrigéré | ||
| Par catégorie | Classe A | |
| Classe B | ||
| Classe C | ||
| Par taille d'entrepôt | Entrepôts à petite échelle (moins de 50 000 pieds carrés) | |
| Entrepôts à moyenne échelle (50 000 à 250 000 pieds carrés) | ||
| Entrepôts à grande échelle (plus de 250 000 pieds carrés) | ||
| Par classification des locataires | Industrie manufacturière | |
| Commerce de détail et biens de consommation | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques et santé | ||
| Logistique | ||
| Autres utilisateurs finaux | ||
| Par région | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'immobilier logistique d'ici 2032 ?
Le marché de l'immobilier logistique devrait atteindre 393,23 milliards USD d'ici 2032, avec une expansion à un CAGR de 5,80 % à partir de 2027.
Quel format d'entrepôt détient la plus grande part ?
Les entrepôts privés dominent le marché de l'immobilier logistique par type avec une part de 44,00 % en 2026.
Quel segment devrait connaître la croissance la plus rapide ?
Les entrepôts à petite échelle sur le marché de l'immobilier logistique devraient croître à un CAGR de 8,20 % jusqu'en 2032.
Pourquoi les installations de classe A gagnent-elles en demande ?
Les locataires du marché de l'immobilier logistique ont besoin de bâtiments modernes avec une capacité électrique adéquate, une hauteur libre suffisante et des spécifications compatibles avec l'automatisation.
Quelle région domine la demande mondiale ?
L'Amérique du Nord est le plus grand segment régional du marché de l'immobilier logistique, avec une part de 46,00 % en 2026.
Qu'est-ce qui stimule la demande d'installations réfrigérées ?
Sur le marché de l'immobilier logistique, la conformité pharmaceutique, la distribution alimentaire et l'expansion de la chaîne du froid soutiennent un CAGR prévisionnel de 6,20 % jusqu'en 2032.