
Warehouse Real Estate Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 296.63 Milliarden US-Dollar |
| Marktgröße (2032) | 393.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.80 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Naher Osten und Afrika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Warehouse Real Estate Marktanalyse von Mordor Intelligence
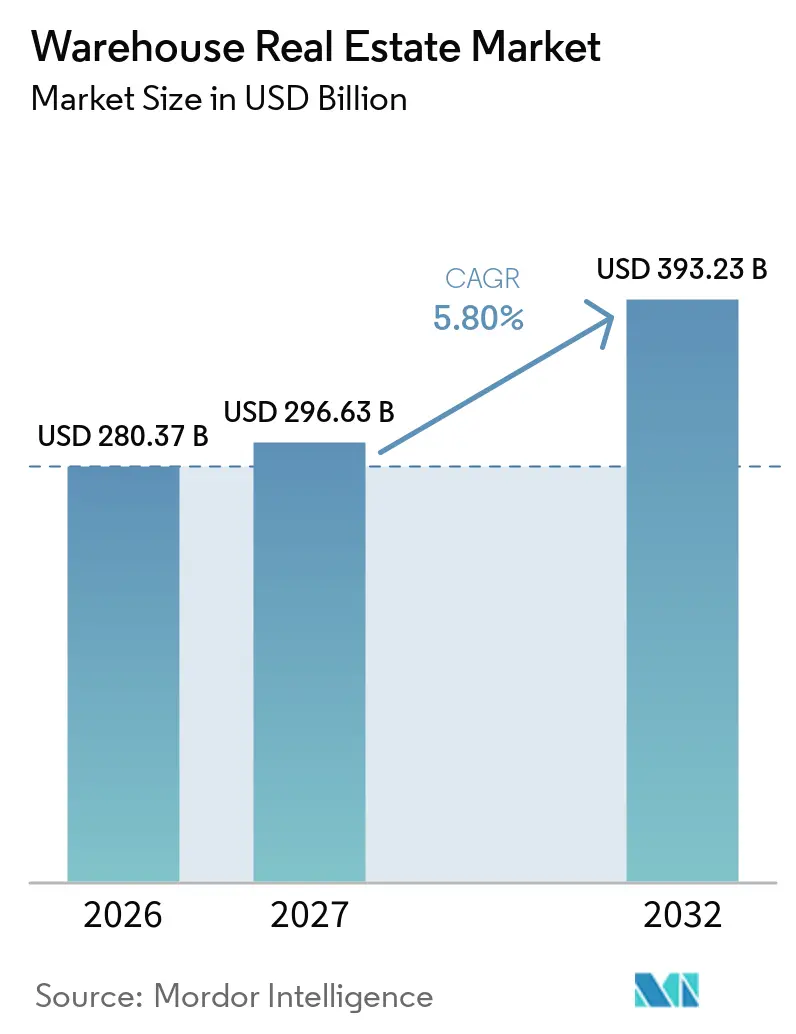
Die Warehouse Real Estate Marktgröße wird für 2026 auf 280,37 Milliarden USD, für 2027 auf 296,63 Milliarden USD geschätzt und soll bis 2032 einen Wert von 393,23 Milliarden USD erreichen, mit einem CAGR von 5,80 % von 2027 bis 2032.
Die Pipeline für moderne Logistikflächen wird enger, da die Neubauleistungen im Jahr 2026 voraussichtlich mehr als 70 % unter dem Höchststand der Pandemiezeit liegen werden, was das Angebot an modernen Einrichtungen einschränkt. Die Nachfrage ist auch weniger abhängig von Handelsvolumina, als es den Anschein haben mag, da die Nähe zu Bevölkerungszentren 75 % der US-amerikanischen Logistiknachfrage antreibt. Automatisierung, Anforderungen an die Kühlkette und der Zugang zu Energie verändern, welche Objekte Mieter als nutzbar erachten. Dies schafft Chancen für Eigentümer mit Standorten, die hohe Stromlasten, moderne Gebäudespezifikationen und eine verbrauchernahe Lage unterstützen können. Gleichzeitig bleiben höhere Finanzierungskosten, lokaler Leerstand und Netzengpässe wesentliche Einschränkungen für neue Entwicklungen.
Wesentliche Erkenntnisse des Berichts
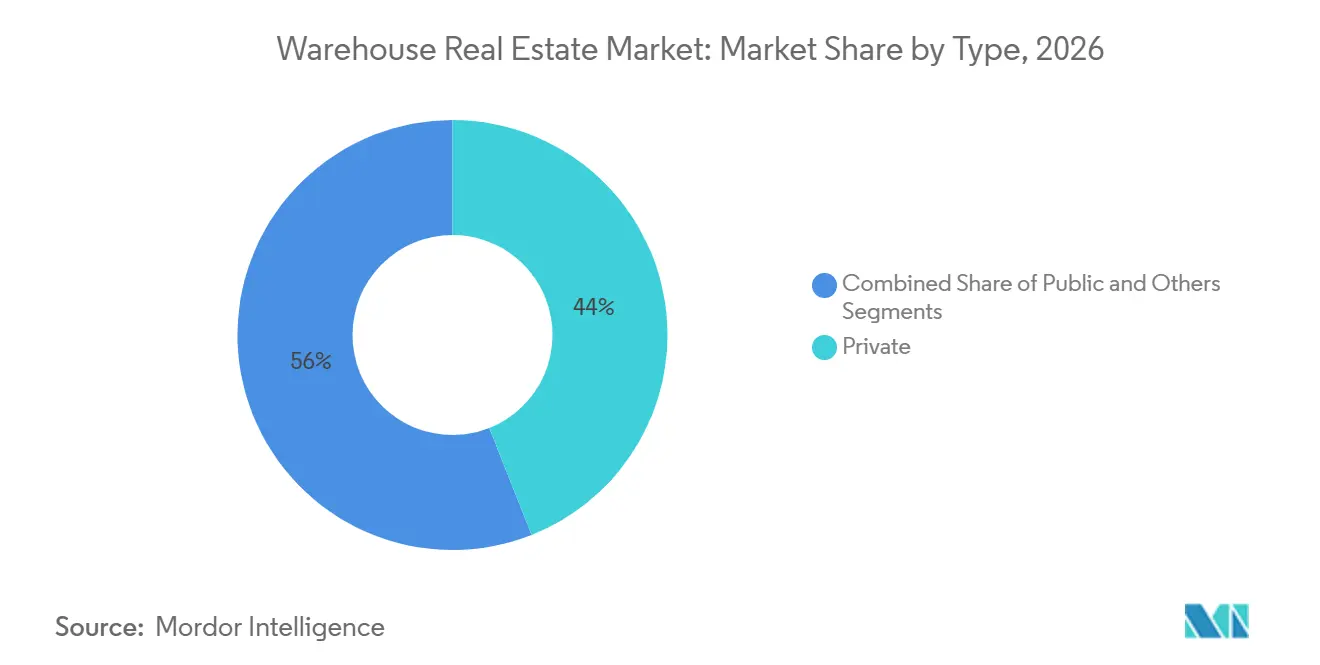
- Nach Typ hielten private Lager im Jahr 2026 einen Marktanteil von 44,00 % am Warehouse Real Estate Markt, während das Segment Sonstige bis 2032 voraussichtlich mit einem CAGR von 6,80 % wachsen wird.
- Nach Temperaturkontrolle entfielen im Jahr 2026 68,00 % der Warehouse Real Estate Marktgröße auf allgemeine Lager, während Kühllager bis 2032 voraussichtlich mit einem CAGR von 6,20 % wachsen werden.
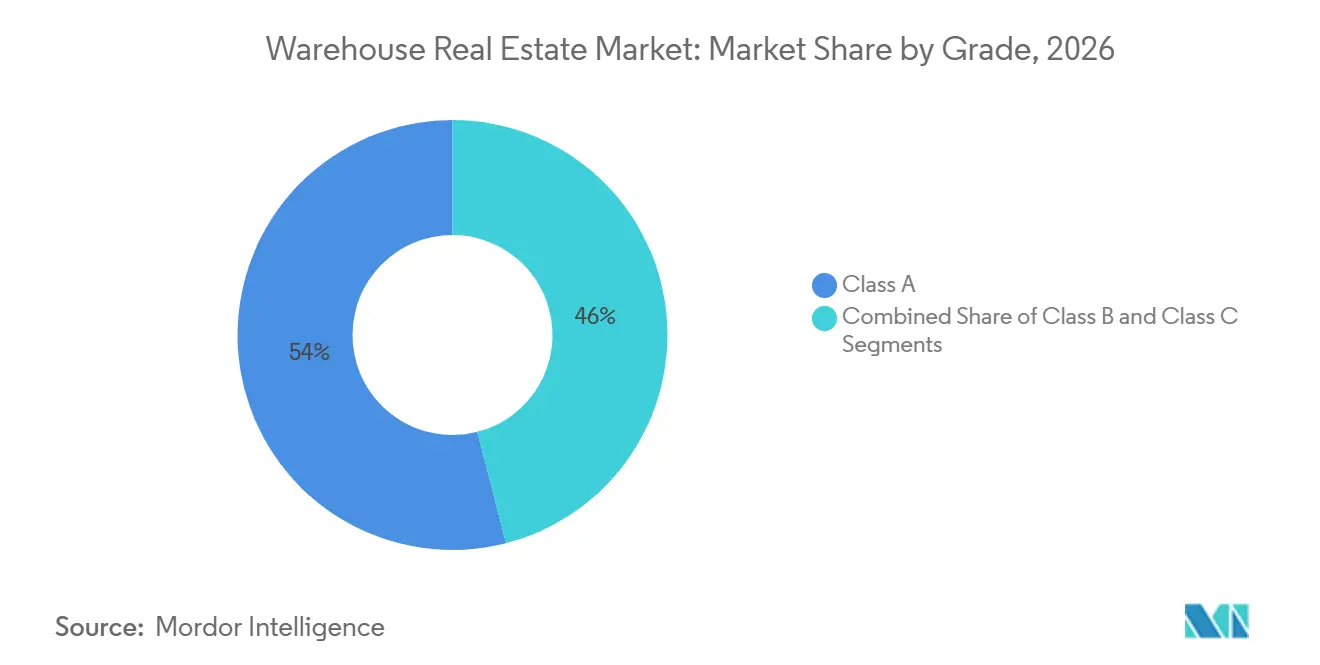
- Nach Klasse hielten Klasse-A-Objekte im Jahr 2026 einen Marktanteil von 54,00 % am Warehouse Real Estate Markt und sollen bis 2032 mit einem CAGR von 7,80 % wachsen.
- Nach Lagergröße entfielen im Jahr 2026 41,00 % der Warehouse Real Estate Marktgröße auf großmaßstäbliche Lager, während kleinmaßstäbliche Lager bis 2032 voraussichtlich mit einem CAGR von 8,20 % wachsen werden.
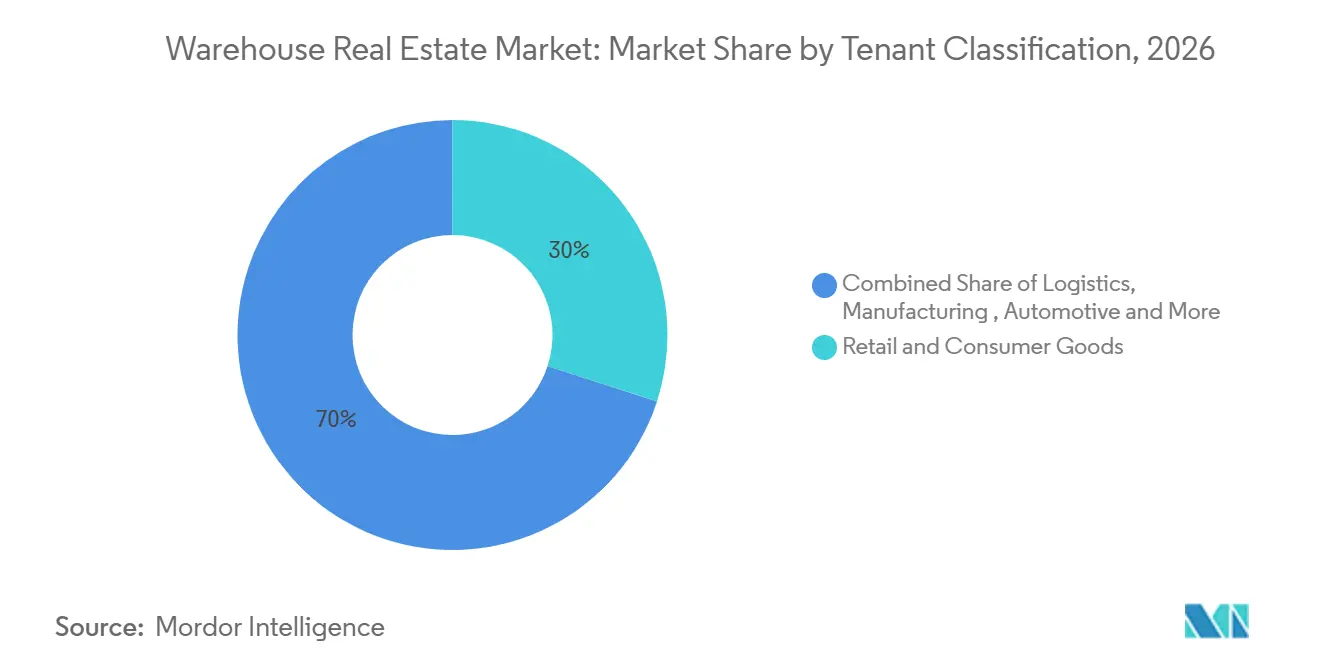
- Nach Mieterklassifizierung hielten Einzel- und Konsumgüter im Jahr 2026 einen Anteil von 30,00 %, während Pharmazeutika und Gesundheitswesen bis 2032 voraussichtlich mit einem CAGR von 7,60 % wachsen werden.
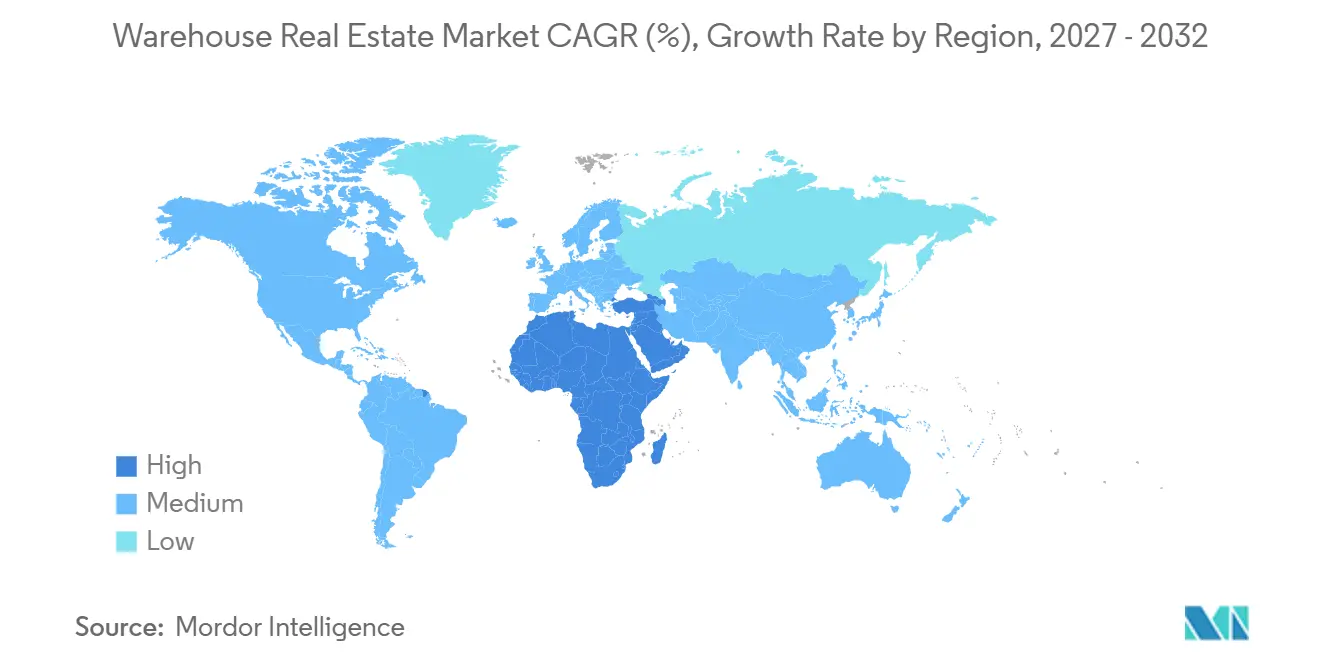
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 46,00 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 7,90 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce, Omnichannel- Einzelhandel und Dezentralisierung von Lagerbeständen | +2.5% | Global, angeführt von Nordamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Regionalisierung der Lieferkette, Nearshoring und Reshoring | +1.8% | Nordamerika, Mittel- und Osteuropa und Indien | Mittelfristig (2–4 Jahre) |
| Mieterflug in Richtung Qualität und hochspezifizierte Flächen | +1.2% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kühlkette, Pharmazeutika und Lebensmittellogistik-Expansion | +0.9% | Nordamerika, Europa und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Knappheit an städtischen Grundstücken und Anforderungen an die Lieferung auf der letzten Meile | +0.8% | Dicht besiedelte Ballungsräume weltweit, Asien-Pazifik und europäische Gateway-Städte | Langfristig (≥ 4 Jahre) |
| Lieferketten für Rechenzentren, Halbleiter und fortschrittliche Fertigung | +0.5% | Nordamerika, Indien und Süd- Korea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce, Omnichannel-Einzelhandel und Dezentralisierung von Lagerbeständen
E-Commerce bleibt eine wesentliche Quelle der Vermietungsnachfrage im Warehouse Real Estate Markt, da Liefererwartungen erfordern, dass Lagerbestände näher an den Verbrauchern gehalten werden. Die Durchdringung des Online-Verkaufs soll im Jahr 2026 19,7 % erreichen, während E-Commerce-Unternehmen voraussichtlich rund 25 % der weltweiten Neuvermietungen in diesem Jahr ausmachen werden[1]. Einzelhändler haben die belegte Ladenfläche in den Vereinigten Staaten gegenüber der Vorpandemiezeit um 2,4 % reduziert, während sie ihre Logistikflächen um 12 % ausgeweitet haben, was auf eine dauerhafte Umverteilung von Flächen und nicht auf eine kurzfristige Reaktion hindeutet[2]. Einrichtungen in der Nähe von Bevölkerungszentren werden immer wichtiger, da sie die Lieferzeit verkürzen und eine höhere Bestellfrequenz unterstützen können. Der Start von JD.coms Joybuy-Marktplatz im Vereinigten Königreich, Frankreich und Deutschland veranschaulicht den Drang nach Kapazitäten für die Lieferung am nächsten Tag entlang europäischer Logistikkorridore. Die geplante Abschaffung der EUR 150 De-minimis-Zollschwelle im März 2028 dürfte die Positionierung von Lagerbeständen in der Nähe von Rotterdam, Antwerpen-Brügge und Hamburg vor Inkrafttreten der Regelung fördern.
Regionalisierung der Lieferkette, Nearshoring und Reshoring
Die Regionalisierung der Lieferkette erweitert die Lageranforderungen über die traditionelle Importverteilung hinaus. Hersteller bauen regionale Lagerbestandspuffer auf und schaffen Logistiknachfrage rund um Produktionsstandorte für Halbleiter, Elektrofahrzeuge und saubere Energie, wodurch Lieferanten, Produktionsstandorte und Lagerflächen enger zusammenrücken[3]. Die Fertigung machte im Jahr 2026 20 % der neuen Industrievermietungen in den Regionen Südosten und Mitte der Vereinigten Staaten aus, verglichen mit 13 % vor der Pandemie. Der Warehouse Real Estate Markt profitiert von kürzeren Versorgungswegen und Produktionsverlagerungen nach Mexiko, wo der Korridor Monterrey und Nuevo León industrielle Aktivitäten mit der US-amerikanischen Nachfrage verbindet. Die fortschrittliche Fertigung erfordert Lagerung, Handhabung eingehender Teile und ausgehende Distribution in der Nähe von Produktionsanlagen, sodass ihre Auswirkungen über die Fabrik selbst hinausgehen. Arbeitskräftemangel in Positionen, die nicht automatisiert werden können, kann die Vermietungsabsorption über mehrere Jahre verteilen, anstatt sie in einem einzigen Zyklus zu konzentrieren. Dies macht die Nachfrage gradueller, kann sie aber auch dauerhafter über regionale Logistikmärkte hinweg gestalten.
Mieterflug in Richtung Qualität und hochspezifizierte Flächen
Die Mieternachfrage verlagert sich hin zu Einrichtungen mit stärkeren technischen Spezifikationen, da die Flächengröße allein die Betriebsleistung nicht mehr bestimmt. Die durchschnittliche Mietgröße in den Vereinigten Staaten sank im Jahr 2025 von 200.000 Quadratfuß auf 160.000 Quadratfuß, da Nutzer effiziente und automatisierungskompatible Objekte bevorzugten. Nach 2010 errichtete Einrichtungen mit lichten Höhen über 33 Fuß, stärkeren Bodensystemen und integrierter Tracking-Infrastruktur können effizientere Betriebsabläufe unterstützen. Der Bau von US-amerikanischen Gebäuden mit mehr als 750.000 Quadratfuß fiel um 85 % gegenüber dem Pandemie-Höchststand, was die Verfügbarkeit großer automatisierungsgerechter Flächen an wichtigen Standorten verringert. Der Warehouse Real Estate Markt verzeichnet auch eine stärkere Mieteraufmerksamkeit für die Bewertungsmethode des Building Research Establishment Environmental Assessment Methodology, kurz BREEAM, und die Leadership in Energy and Environmental Design, kurz LEED, Standards. SEGRO identifiziert künstliche Intelligenz, Automatisierung und Robotik als Faktoren, die die Anforderungen an Industrieimmobilien neu gestalten, was den Wert von Einrichtungen steigert, die sich an verändernde Betriebsmodelle anpassen können.
Kühlkette, Pharmazeutika und Lebensmittellogistik-Expansion
Anforderungen an die Kühlkette steigern die Nachfrage nach spezialisierter Lagerfläche im Warehouse Real Estate Markt. Die DHL Group wandelte ihren Florstadt-Campus in der Nähe von Frankfurt im Mai 2025 in einen 100.000 Quadratmeter großen europäischen Pharma-Hub um, mit Lagerkapazitäten bis minus 70 Grad Celsius. Das Projekt ist Teil der Verpflichtung der DHL Group in Höhe von 2,2 Milliarden USD bis 2030 für Gesundheitslogistik und zeigt den Umfang an Flächen und Ausrüstung, der für die regulierte pharmazeutische Handhabung erforderlich ist. Movianto erweiterte die Kühlkapazitäten in Deutschland und an seinem Standort in Aalst in Belgien für den Betrieb im Jahr 2026. Die Anforderungen der Guten Vertriebspraxis und der aktuellen Guten Herstellungspraxis schaffen Eintrittsbarrieren für Einrichtungen, die Arzneimittel handhaben, was den Wettbewerb durch konventionelle Lager einschränken kann. DP World kündigte im August 2026 einen temperaturkontrollierten Hub neben dem Antwerp Gateway in Höhe von 53 Millionen USD für Gesundheits-, Pharma- und verderbliche Fracht an.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Zinssätze und Kapitalkosten | -0.9% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Überangebot und Leerstand in ausgewählten Sekundärmärkten | -0.7% | US-amerikanischer Sunbelt, Mittel- und Osteuropa sowie ausgewählte Ballungsräume im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Grundstücks-, Energie- und Verkehrsinfrastruktur | -0.5% | Dicht besiedelte Ballungsräume, europäische Städte und Asien-Pazifik-Korridore | Langfristig (≥ 4 Jahre) |
| Verzögerungen bei Planung, Zonierung und kommunaler Genehmigung | -0.4% | US-amerikanische Westküste, Europa und indische Stadtzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Zinssätze und Kapitalkosten
Höhere Finanzierungskosten haben die spekulative Entwicklung reduziert und die Immobilienbewertungen im Warehouse Real Estate Markt neu gesetzt. Die Leitzinsen waren bis 2026 um 175 Basispunkte gegenüber ihrem jüngsten Höchststand gesunken, während die Kapitalisierungsraten für Industrieimmobilien über den Tiefstständen von 2022 blieben. Die Baubeginne in den Vereinigten Staaten im Jahr 2025 lagen 25 % unter dem Durchschnitt von 2017 bis 2019, und die Wiederbeschaffungskosten-Mieten lagen 20 % über den Marktmieten für Klasse-A-Objekte. Diese Lücke entmutigt spekulative Bauvorhaben an vielen Standorten, da die prognostizierten Einnahmen möglicherweise nicht die höheren Finanzierungs- und Baukosten rechtfertigen. Höhere Schuldendienstkosten und Zölle auf Stahl und Aluminium können die Kosten für die Bereitstellung neuer Klasse-A-Einrichtungen weiter erhöhen. Die Einschränkung ist am stärksten außerhalb angebotsknapper Gateway-Märkte, wo die Mieten die höheren Entwicklungskosten nicht vollständig unterstützen.
Überangebot und Leerstand in ausgewählten Sekundärmärkten
Der Leerstandsdruck konzentriert sich auf ausgewählte Sekundärstandorte und ist nicht gleichmäßig über den Sektor verteilt. Der industrielle Leerstand in den Vereinigten Staaten erreichte im zweiten Quartal 2025 7,1 %, wobei Austin bei 18,20 %, Phoenix bei 13,3 % und Miami bei 11,7 % lagen. Die starke Variation zwischen den Städten zeigt, dass lokale Lieferpipelines und Standortqualität weiterhin die Vermietungsbedingungen prägen. Kleinflächige Einrichtungen im Süden und Mittleren Westen der Vereinigten Staaten behielten einen Leerstand unter 4 % und verzeichneten ein Vermietungswachstum von 50 %. Gleichzeitig sank der Leerstand in den innerstädtischen Logistikbereichen Tokios, während die Außenbereiche unter Druck blieben. Die Baubeginne erreichten im zweiten Quartal 2025 ihr langsamsten Tempo seit dem ersten Quartal 2015. Geringere Baubeginne könnten es der Nachfrage ermöglichen, den verbleibenden Überhang in den wichtigsten Verbrauchskorridoren bis 2027 zu absorbieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Private Lager führen, während spezialisierte Objekte expandierenPrivate Lager hielten im Jahr 2026 einen Marktanteil von 44,00 % am Warehouse Real Estate Markt, was die Präferenz für dedizierte Einrichtungen bei Einzelhändlern, Herstellern und Drittlogistikanbietern widerspiegelt. Diese Betreiber können proprietäre Automatisierungs- und Datensysteme konfigurieren, wenn sie das gesamte Gebäude kontrollieren. Dedizierte Flächen helfen Mietern auch dabei, Arbeitsabläufe rund um ein einziges Lagerbestandsmodell und einen einzigen Servicestandard zu organisieren. Öffentliche Lager bleiben nützlich für Unternehmen, die neue Standorte erschließen, saisonale Volumina handhaben oder die nicht zum Kerngeschäft gehörende Distribution auslagern. Gemeinschaftlich genutzte Einrichtungen sind besonders relevant im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika, wo Nutzer möglicherweise schrittweise expandieren. Dies schafft eine anhaltende Nachfrage nach sowohl dedizierten als auch Multi-Client-Formaten.
Das Segment Sonstige, das Zolllager, Cross-Docking-Terminals und flexible Industrieobjekte umfasst, soll bis 2032 mit einem CAGR von 6,80 % wachsen. Die geplante europäische Zolländerung unterstützt das Interesse an Einrichtungen, die Massenlagerbestände in der Nähe von Antwerpen, Rotterdam und Hamburg verarbeiten können. Zolllager können relevanter werden, wenn Importströme konsolidiert werden, bevor sie in die Endmärkte gelangen. Cross-Docking-Terminals helfen Einzelhändlern auch dabei, die Handhabungszeit in regionalen Vertriebsnetzen zu reduzieren. Clarion Partners' North 15 Logistics Center in North Las Vegas kombiniert eine private Einrichtung mit AutoStore-Robotik und reduzierte die Lieferfenster von 5 bis 7 Tagen auf 2 bis 3 Tage. Solche Projekte zeigen, warum Betreiber spezialisierte Layouts schätzen, wenn Liefergeschwindigkeit eine wettbewerbliche Anforderung ist.

Nach Temperaturkontrolle:
Allgemeine Lager bleiben das Kernformat, während die Kühlkapazität wächstAllgemeine Lager machten im Jahr 2026 68,00 % der Warehouse Real Estate Marktgröße aus, da die meisten Lagerbestände im Einzel- und E-Commerce sowie in der Fertigung keine kontrollierten Temperaturen benötigen. Umgebungstemperatureinrichtungen stellen die Kernlagerkapazität für Konsumgüter, industrielle Vorleistungen und standardmäßige Vertriebsoperationen bereit. Ihre breite Kundenbasis unterstützt ihren großen Anteil an der gesamten Lagernachfrage. Allgemeine Lager bedienen auch eine breite Mischung von Mietern sowohl an reifen als auch an sich entwickelnden Logistikstandorten. Diese Breite macht das Segment weniger abhängig von einem einzelnen Endnutzungssektor. Es bleibt das wesentliche Format für große regionale Vertriebsnetze.
Kühllager sollen bis 2032 mit einem CAGR von 6,20 % wachsen, da pharmazeutische, Lebensmittel- und Spezialchemikalien-Lieferketten eine zuverlässige Temperaturkontrolle erfordern. Diese Einrichtungen können Produkte von Biologika, die minus 70 Grad Celsius erfordern, bis hin zu kontrollierten Umgebungstemperatur-Nahrungsergänzungsmitteln handhaben. Isolierpaneele, redundante Kühlanlagen und Notstromversorgung schaffen höhere Bau- und Betriebsanforderungen als Standardlager. DHL's Florstadt-Projekt demonstriert das Ausmaß der Investitionen, die in die pharmazeutische Logistik fließen. DP World kündigte einen temperaturkontrollierten Hub neben seinem Antwerp Gateway Terminal in Höhe von 53 Millionen USD für pharmazeutische und verderbliche Fracht an. Die Einhaltung der Guten Vertriebspraxis und der aktuellen Guten Herstellungspraxis macht zertifizierte Kapazitäten schwerer durch konventionelle Flächen zu ersetzen.
Nach Klasse:
Klasse-A-Objekte führen in Anteil und WachstumKlasse-A-Objekte hielten im Jahr 2026 einen Marktanteil von 54,00 % am Warehouse Real Estate Markt und sollen bis 2032 mit einem CAGR von 7,80 % wachsen. Diese Position spiegelt den Umzug von Mietern aus älteren Klasse-B- und Klasse-C-Gebäuden in moderne Einrichtungen wider. Stromkapazität, lichte Höhe über 33 Fuß und robotikkompatible Böden sind zu wichtigen Standortkriterien geworden. Vollautomatisierte Einrichtungen können das 3- bis 5-fache der Energie konventioneller Gebäude aus dem Jahr 2024 verbrauchen. Objekte mit diesen Merkmalen können Automatisierung und Hochdurchsatzbetrieb besser unterstützen. Die Kombination aus Anteil und Wachstum unterstreicht die Rolle von Klasse A bei neuen Vermietungsentscheidungen.
Klasse-B-Objekte sehen sich einer größeren Lücke zu neueren Einrichtungen gegenüber, da Mieter Umbaukosten mit den Vorteilen moderner Flächen vergleichen. Kleinere durchschnittliche Mietanforderungen können kompakte Klasse-A-Einheiten gegenüber größeren, weniger effizienten Layouts begünstigen. Einige Klasse-C-Gebäude können umgenutzt oder abgerissen werden, obwohl Standorte mit nützlichem Stromzugang oder Lagen möglicherweise noch für die leichte Fertigung erhalten bleiben. In Europa suchen Premium-Nutzer zunehmend nach starken Umweltspezifikationen als Teil von Mietverpflichtungen. XPOs geplantes Build-to-Suit-Lager bei Prologis DIRFT III umfasste Ziele für das Building Research Establishment Environmental Assessment Methodology Outstanding und das Energieausweis A+. Dieser Trend übt weiteren Druck auf Eigentümer älterer Bestände aus, Upgrades zu finanzieren oder eine begrenztere Mieterbasis zu akzeptieren.
Nach Lagergröße:
Großmaßstäbliche Einrichtungen führen, während kleine Knoten schneller wachsenGroßmaßstäbliche Lager über 250.000 Quadratfuß machten im Jahr 2026 41,00 % der Warehouse Real Estate Marktgröße aus. E-Commerce-Betreiber, Lebensmitteleinzelhändler und Drittlogistikanbieter nutzen diese Standorte, um nationale oder regionsübergreifende Netzwerke zu bedienen. Ihre Größe unterstützt konsolidierte Lagerbestände, Automatisierungsinvestitionen und Hochvolumen-Distribution. Diese Einrichtungen bleiben zentral für regionale Lieferketten und breite Verbraucherliefernetzwerke. Sie bedienen auch Hersteller und Lebensmitteldienstleister, die große Handhabungskapazitäten benötigen. Ihr führender Anteil zeigt die anhaltende Bedeutung großer Vertriebszentren.
Kleinmaßstäbliche Lager unter 50.000 Quadratfuß sollen bis 2032 mit einem CAGR von 8,20 % wachsen, der höchsten Rate unter den Größenkategorien. Same-Day- und Next-Day-Lieferung erfordert Lagerbestände innerhalb von 30 Minuten von den Endverbrauchern, was Mikrolager und Infill-Standorte unterstützt. Grundstücksknappheit macht dieses Format in dicht besiedelten Ballungsräumen wertvoller. Mittelgroße Lager bleiben für regionale Distributoren, Hersteller und Lebensmitteldienstleister relevant. Ihre Rolle wird in Gebieten gestärkt, in denen Reshoring Nachfrage in der Nähe neuer Fabriken schafft.
Nach Mieterklassifizierung:
Einzelhandel führt, während das Gesundheitswesen schneller expandiertEinzel- und Konsumgütermieter hielten im Jahr 2026 einen Marktanteil von 30,00 % am Warehouse Real Estate Markt und sind damit die größte Nutzergruppe. Ihre Netzwerke verlagern sich von der zentralisierten Distribution hin zu regionalen Hubs und kleineren Lieferknoten. Same-Day-Lieferung, Click-and-Collect und Direct-to-Consumer-Dienste erfordern, dass Lagerbestände näher an den Kunden positioniert werden. Diese Anforderungen unterstützen eine Mischung aus großen Vertriebszentren und städtischen Einrichtungen. Einzelhändler benötigen auch flexible Kapazitäten während saisonaler Spitzen und neuer Produkteinführungen. Das Segment bleibt daher eine Kernquelle der Vermietungsnachfrage in allen Regionen.
Pharmazeutika und Gesundheitswesen sollen bis 2032 mit einem CAGR von 7,60 % wachsen, unterstützt durch Investitionen in die Kühlkette, Compliance-Anforderungen und eine breitere biopharmazeutische Produktion. DHLs Gesundheitslogistikprogramm und Moviantos Kapazitätserweiterungen zeigen, wie Betreiber die pharmazeutische Infrastruktur ausbauen. Fertigungsmieter erhöhen auch ihre Präsenz in den US-amerikanischen Regionen Mitte und Südosten, da die Halbleiter- und Elektrofahrzeugproduktion Lieferanten in nahegelegene Logistikparks zieht. Lebensmittel- und Getränkemieter sind wichtige Nutzer von Kühlkapazitäten, da der Online-Lebensmittelhandel und die Distribution von Fertiggerichten expandieren. Logistikanbieter erweitern weiterhin ihre gemieteten Flächen, da Unternehmen externe Partner zur Verwaltung flexibler Fulfillment-Kapazitäten einsetzen. Verteidigungs- und öffentliche Nutzer fügen spezialisierte Nachfrage an mehreren europäischen Standorten hinzu, da Regierungen die Logistikinfrastruktur ausbauen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 46,00 % am Warehouse Real Estate Markt, unterstützt durch eine ausgereifte Real Estate Investment Trust-Struktur und tiefes institutionelles Kapital. Die US-amerikanische Lagerauslastung erreichte im dritten Quartal 2025 84 % bis 85 %, nahe dem mit expansiver Vermietung assoziierten Niveau von 85,5 %. Dies unterstützt die Nachfrage in Gateway-Gebieten wie dem Inland Empire und Northern New Jersey. Kanada steht unter dem Druck des grenzüberschreitenden Handelsengagements, während Mexiko von fertigungsgebundener Nachfrage im Korridor Monterrey und Nuevo León profitiert. Neue staatliche Vorschläge zur Einschränkung der Logistikentwicklung in der Nähe von Wohngebieten könnten das verfügbare Land an eingeschränkten US-amerikanischen Gateway-Standorten weiter reduzieren.
Europa bleibt ein großes institutionelles Logistikgebiet, wobei die Investitionstätigkeit durch Angebotsengpässe in wichtigen Märkten unterstützt wird. Der Warehouse Real Estate Markt hat von der Nachfrage in London, der Randstad, Lyon, Deutschland, Frankreich und Polen profitiert. Der Leerstand in Europa betrug im zweiten Quartal 2025 6,1 %, aber gut gelegene Einrichtungen auf der letzten Meile unterstützten weiterhin das Mietwachstum. Asien-Pazifik hat ein vielfältiges Nachfrageprofil, wobei Indiens Online-Einzelhandelsrate von 9,4 % im Jahr 2025 unter Südkoreas 27,7 % und Taiwans 30,00 % liegt. Tokios Innenstadtbereiche zeigten eine stärkere Präferenz für gut gelegene Logistikeinrichtungen, während Brisbane mit knappem industriellen Grundstücksangebot konfrontiert ist.
Der Nahe Osten und Afrika sollen bis 2032 mit einem CAGR von 7,90 % wachsen, der schnellsten regionalen Rate im Warehouse Real Estate Markt. Saudi-Arabien fügte im ersten Halbjahr 2025 mehr als 1,3 Millionen Quadratmeter Lagerfläche hinzu, aber die Auslastung in Riad erreichte 98 %, was den anhaltenden Mangel an hochwertigen Beständen zeigt. Blackstone und Lunate gründeten die Gulf Logistics Infrastructure Development Enterprise-Plattform, die auf 5 Milliarden USD an Klasse-A-Logistikobjekten im Golfkooperationsrat abzielt. Brasilien verzeichnete im Jahr 2025 ein Logistikmietwachstum von 11,5 % und einen Lagerleerstand von 8,5 % im dritten Quartal 2025, während Mercado Libre die Distributionskapazität weiter ausbaute. Südamerika bietet gezielte Warehouse Real Estate Marktchancen, obwohl Argentinien und Chile weiterhin mit makroökonomischen Bedingungen konfrontiert sind, die die institutionelle Aktivität einschränken. Sub-Sahara-Afrika befindet sich in einem früheren Stadium der institutionellen Entwicklung, wobei Kenia 2025 seinen ersten dedizierten industriellen Real Estate Investment Trust genehmigte.
Wettbewerbslandschaft
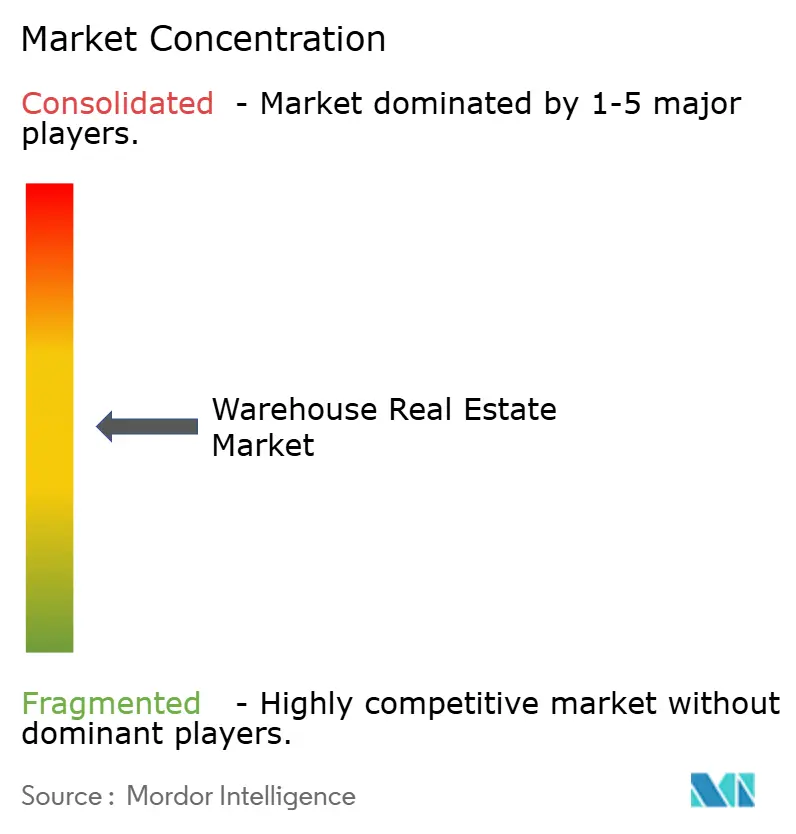
Der Warehouse Real Estate Markt ist mäßig konsolidiert unter großen globalen Logistik-Real Estate Investment Trusts und Private-Equity-Plattformen. Gleichzeitig halten nationale Entwickler, familiengeführte Parks und opportunistische Investoren das breitere Feld fragmentiert. Prologis betrieb Ende des dritten Quartals 2025 rund 1,3 Milliarden Quadratfuß in 20 Ländern. Blackstone bezeichnet sich selbst als den größten privaten Eigentümer von Logistikobjekten weltweit mit mehr als 1,2 Milliarden Quadratfuß. Die größten Eigentümer konzentrieren sich auf Gateway-Standorte, an denen begrenzte Grundstücke, Stromkapazität und Baugenehmigungen das neue Angebot einschränken.
Prologis kündigte im August 2026 eine empfohlene Übernahme von SEGRO für 18,8 Milliarden USD an. Wenn abgeschlossen, soll die Transaktion das europäische Betriebsportfolio von Prologis um 47 % auf 368 Millionen Quadratfuß und seine europäische Landbank um 126 % erhöhen, mit einer kombinierten Entwicklungspipeline von 13 Millionen Quadratfuß. Sie würde die Präsenz von Prologis in einer Region ausweiten, in der Angebotsengpässe die Nachfrage nach modernen Flächen unterstützen. Blackstone und Lunates GLIDE-Plattform zeigt, dass die Plattformbildung sich auch auf den Golfkooperationsrat ausdehnt. Norges Bank Investment Management erwarb im Januar 2025 einen 45-prozentigen Anteil an einem US-amerikanischen Logistikportfolio mit 48 Gebäuden, während Goodman einen 55-prozentigen Anteil behielt und als Asset Manager tätig blieb.
Chancen in weißen Flecken verbleiben in den Märkten des Golfkooperationsrats und Indiens, wo das institutionelle Klasse-A-Angebot begrenzt ist. Städtische Formate auf der letzten Meile bieten auch Potenzial, wo hohe Grundstückspreise und Zoneneinschränkungen das neue Angebot begrenzen. Stromfertige Gebäude, die Logistik- und Rechenzentrumsnutzungen unterstützen können, schaffen einen weiteren Wettbewerbsbereich, und Prologis, Goodman Group und ESR Group verfolgen Dual-Use-Plattformen auf Industriegelände. ESR erhielt die Genehmigung für einen fünfgebäudigen, 24-Stunden-Lagerkomplex mit mehrstöckiger Kapazität auf seinem Huntingwood-Logistikgelände in Sydney. Moviantos TAPA-zertifizierte Erweiterung in Aalst nutzte vollständige Einzäunung, Videoüberwachung und Zugangskontrollen für die pharmazeutische Logistik.
Führende Unternehmen der Warehouse Real Estate Branche
-
Prologis, Inc.
-
Goodman Group
-
GLP Pte. Ltd.
-
Blackstone Real Estate
-
ESR Group Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Warehouse Real Estate Markt Unternehmen in diesem Bericht
- Prologis, Inc.
- Goodman Group
- GLP Pte. Ltd.
- Blackstone Real Estate
- ESR Group Limited
- SEGRO plc
- Mapletree Investments Pte Ltd
- Panattoni Development Company, Inc.
- CapitaLand Investment Limited
- Brookfield Properties
- Frasers Property Limited
- P3 Logistic Parks
- CBRE Group, Inc.
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Hines
- Macquarie Group Limited
- AEW Capital Management, L.P.
- First Industrial Realty Trust, Inc.
- STAG Industrial, Inc.
- EastGroup Properties, Inc.
- Rexford Industrial Realty, Inc.
- Link Logistics Real Estate
- Americold Realty Trust, Inc.
Neueste Industrielle Entwicklungen in Warehouse Real Estate Markt
- August 2026: Prologis kündigte eine empfohlene Übernahme von SEGRO plc im Wert von 18,8 Milliarden USD an, die durch ein Arrangement-Schema durchgeführt werden soll. Die Kombination soll das europäische Betriebsportfolio von Prologis um 47 % auf 368 Millionen Quadratfuß erweitern, seine europäische Landbank um 126 % erhöhen und eine kombinierte Entwicklungspipeline von 13 Millionen Quadratfuß schaffen, mit einem erwarteten Abschluss in H1 2027, vorbehaltlich behördlicher Genehmigungen.
- August 2026: DP World kündigte in Partnerschaft mit Montea und Maatschappij Linkerscheldeoever eine anfängliche Investition von 53 Millionen USD an, um einen temperaturkontrollierten Logistik-Hub auf einem 83.000 Quadratmeter großen Gelände neben dem Antwerp Gateway Terminal von DP World zu entwickeln. Die Einrichtung ist hauptsächlich für pharmazeutische und verderbliche Fracht konzipiert und soll im zweiten Quartal 2028 fertiggestellt werden.
- Mai 2026: EQT Real Estate vereinbarte den Erwerb eines 70-prozentigen Anteils an einem Portfolio von 12 Americold-Kühllagern mit insgesamt 124 Millionen Kubikfuß Lagerkapazität für 1,1 Milliarden USD. Americold behielt einen 30-prozentigen Eigenkapitalanteil und ist weiterhin als täglicher Manager tätig.
Globaler Warehouse Real Estate Marktberichtsumfang
Segmentierungsübersicht
| Öffentlich |
| Privat |
| Sonstige |
| Allgemeines Lager |
| Kühllager |
| Klasse A |
| Klasse B |
| Klasse C |
| Kleinmaßstäbliche Lager (unter 50.000 Quadratfuß) |
| Mittelgroße Lager (50.000–250.000 Quadratfuß) |
| Großmaßstäbliche Lager (über 250.000 Quadratfuß) |
| Fertigung |
| Einzel- und Konsumgüter |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Logistik |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten & Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten & Afrika |
| Nach Typ | Öffentlich | |
| Privat | ||
| Sonstige | ||
| Nach Temperaturkontrolle | Allgemeines Lager | |
| Kühllager | ||
| Nach Klasse | Klasse A | |
| Klasse B | ||
| Klasse C | ||
| Nach Lagergröße | Kleinmaßstäbliche Lager (unter 50.000 Quadratfuß) | |
| Mittelgroße Lager (50.000–250.000 Quadratfuß) | ||
| Großmaßstäbliche Lager (über 250.000 Quadratfuß) | ||
| Nach Mieterklassifizierung | Fertigung | |
| Einzel- und Konsumgüter | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Gesundheitswesen | ||
| Logistik | ||
| Sonstige Endnutzer | ||
| Nach Region | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten & Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten & Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Warehouse Real Estate bis 2032 erreichen?
Der Warehouse Real Estate Markt soll bis 2032 einen Wert von 393,23 Milliarden USD erreichen und von 2027 an mit einem CAGR von 5,80 % wachsen.
Welches Lagerformat hält den größten Anteil?
Private Lager führen den Warehouse Real Estate Markt nach Typ mit einem Anteil von 44,00 % im Jahr 2026 an.
Welches Segment soll am schnellsten wachsen?
Kleinmaßstäbliche Lager im Warehouse Real Estate Markt sollen bis 2032 mit einem CAGR von 8,20 % wachsen.
Warum gewinnen Klasse-A-Einrichtungen an Nachfrage?
Mieter im Warehouse Real Estate Markt benötigen moderne Gebäude mit ausreichender Stromversorgung, lichter Höhe und automatisierungsgerechten Spezifikationen.
Welche Region führt die globale Nachfrage an?
Nordamerika ist das größte regionale Segment im Warehouse Real Estate Markt mit einem Anteil von 46,00 % im Jahr 2026.
Was treibt die Nachfrage nach Kühleinrichtungen an?
Im Warehouse Real Estate Markt unterstützen pharmazeutische Compliance, Lebensmitteldistribution und die Expansion der Kühlkette einen prognostizierten CAGR von 6,20 % bis 2032.