
Tamaño y Participación del Mercado de Inmuebles para Almacenamiento
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 296.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 393.23 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.80 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Medio Oriente y África |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inmuebles para Almacenamiento por Mordor Intelligence
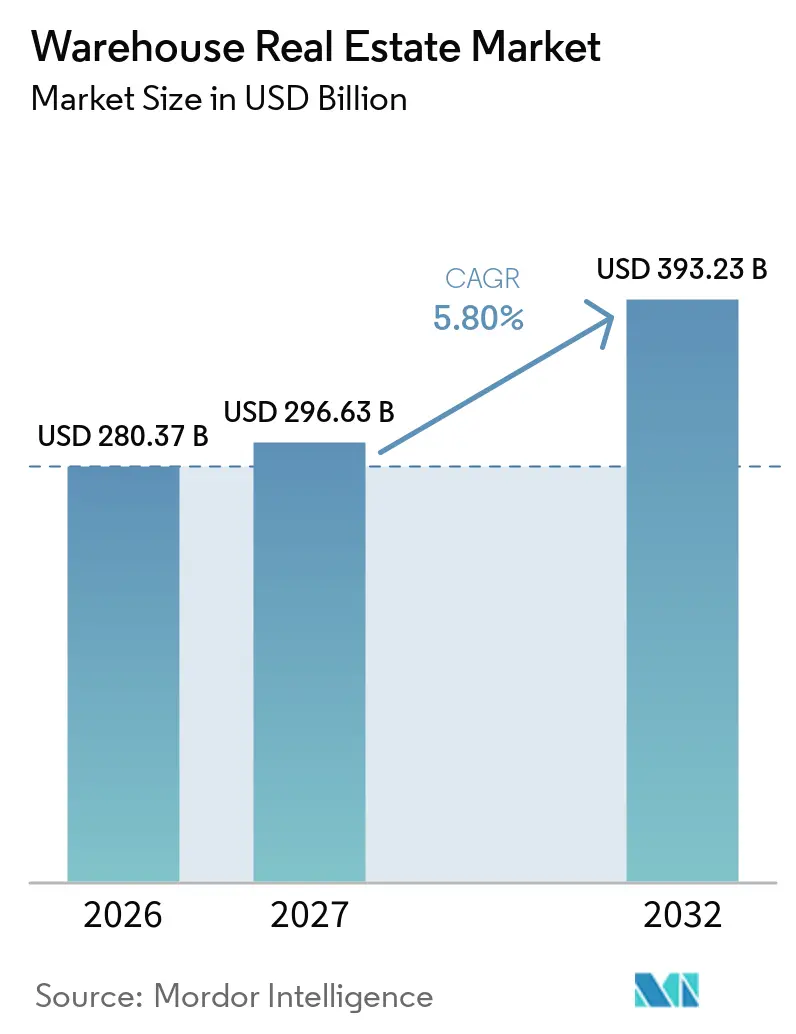
Se proyecta que el tamaño del Mercado de Inmuebles para Almacenamiento sea de 280,37 mil millones de USD en 2026, 296,63 mil millones de USD en 2027, y alcance los 393,23 mil millones de USD para 2032, creciendo a una CAGR del 5,80% de 2027 a 2032.
La cartera de espacio logístico moderno se está reduciendo porque se espera que las entregas de nuevas construcciones en 2026 sean más de un 70% inferiores al pico de la era pandémica, lo que limita la oferta de instalaciones modernas. La demanda también es menos dependiente de los volúmenes comerciales de lo que podría parecer, ya que la proximidad a los centros de población impulsa el 75% de la demanda logística en Estados Unidos. La automatización, los requisitos de cadena de frío y el acceso a la energía están cambiando qué activos los inquilinos consideran utilizables. Esto crea oportunidades para los propietarios con terrenos que pueden soportar altas cargas de energía, especificaciones modernas de construcción y ubicaciones cercanas a los consumidores. Al mismo tiempo, los mayores costos de financiamiento, la vacancia localizada y las restricciones de la red eléctrica siguen siendo limitaciones materiales para el nuevo desarrollo.
Conclusiones Clave del Informe
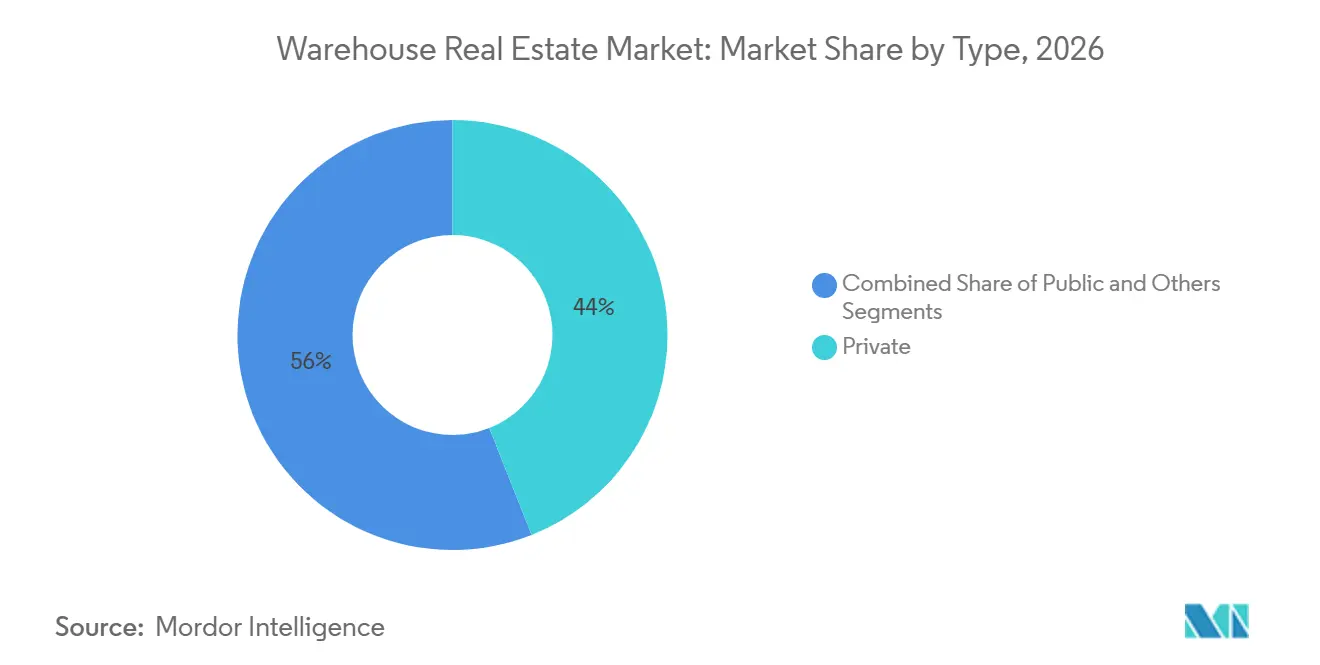
- Por tipo, los almacenes privados representaron el 44,00% de la participación del mercado de inmuebles para almacenamiento en 2026, mientras que se prevé que el segmento Otros se expanda a una CAGR del 6,80% hasta 2032.
- Por control de temperatura, los almacenes generales representaron el 68,00% del tamaño del mercado de inmuebles para almacenamiento en 2026, mientras que se prevé que los almacenes refrigerados se expandan a una CAGR del 6,20% hasta 2032.
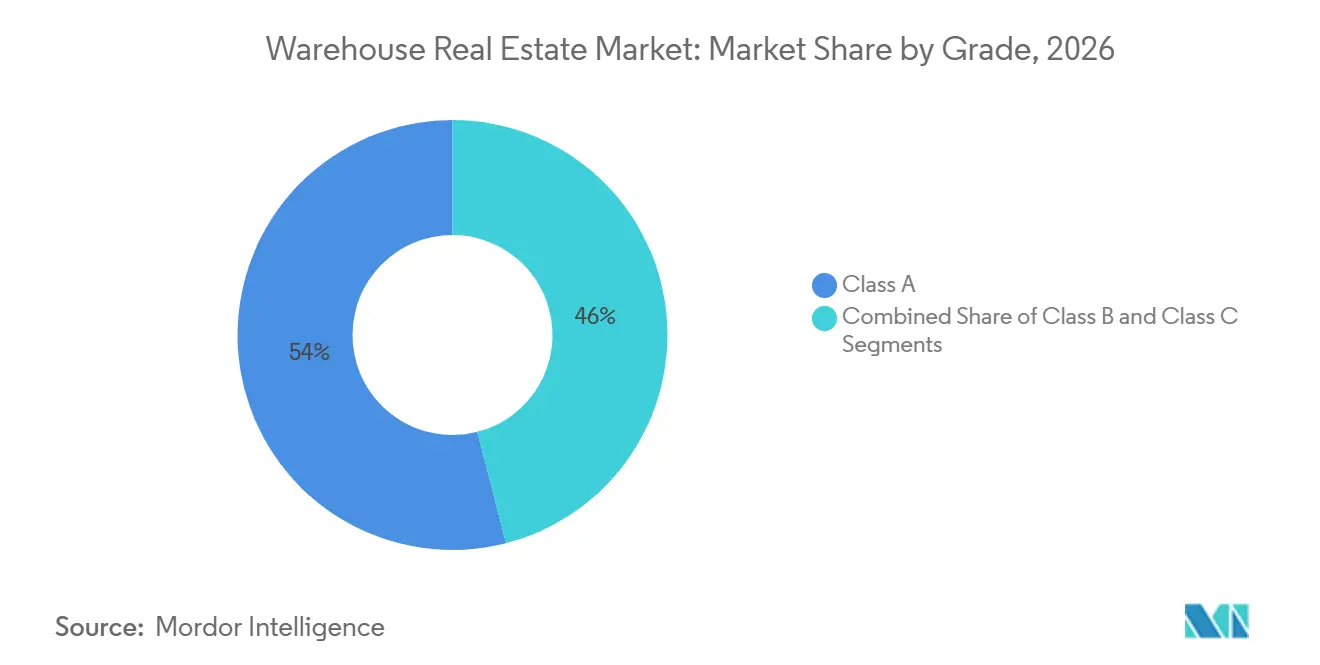
- Por categoría, los activos de Clase A representaron el 54,00% de la participación del mercado de inmuebles para almacenamiento en 2026 y se prevé que se expandan a una CAGR del 7,80% hasta 2032.
- Por tamaño de almacén, los almacenes de gran escala representaron el 41,00% del tamaño del mercado de inmuebles para almacenamiento en 2026, mientras que se prevé que los almacenes de pequeña escala se expandan a una CAGR del 8,20% hasta 2032.
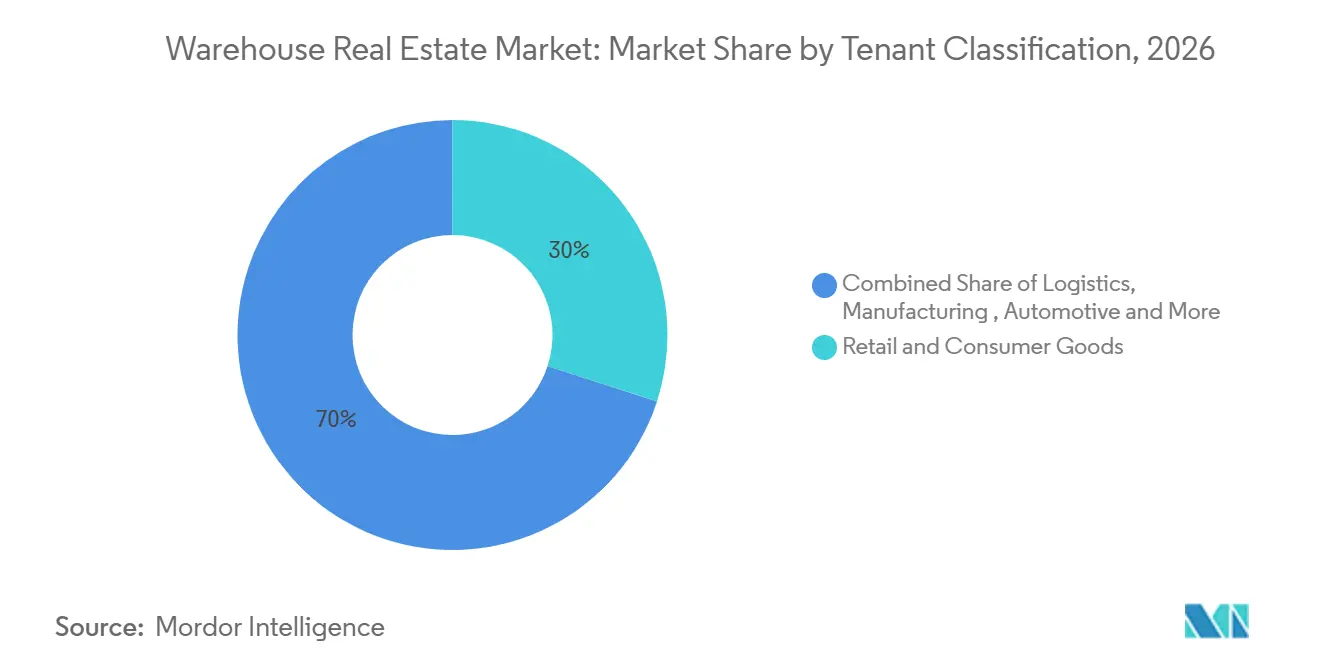
- Por clasificación de inquilino, el comercio minorista y bienes de consumo representaron una participación del 30,00% en 2026, mientras que se prevé que farmacéutica y salud se expanda a una CAGR del 7,60% hasta 2032.
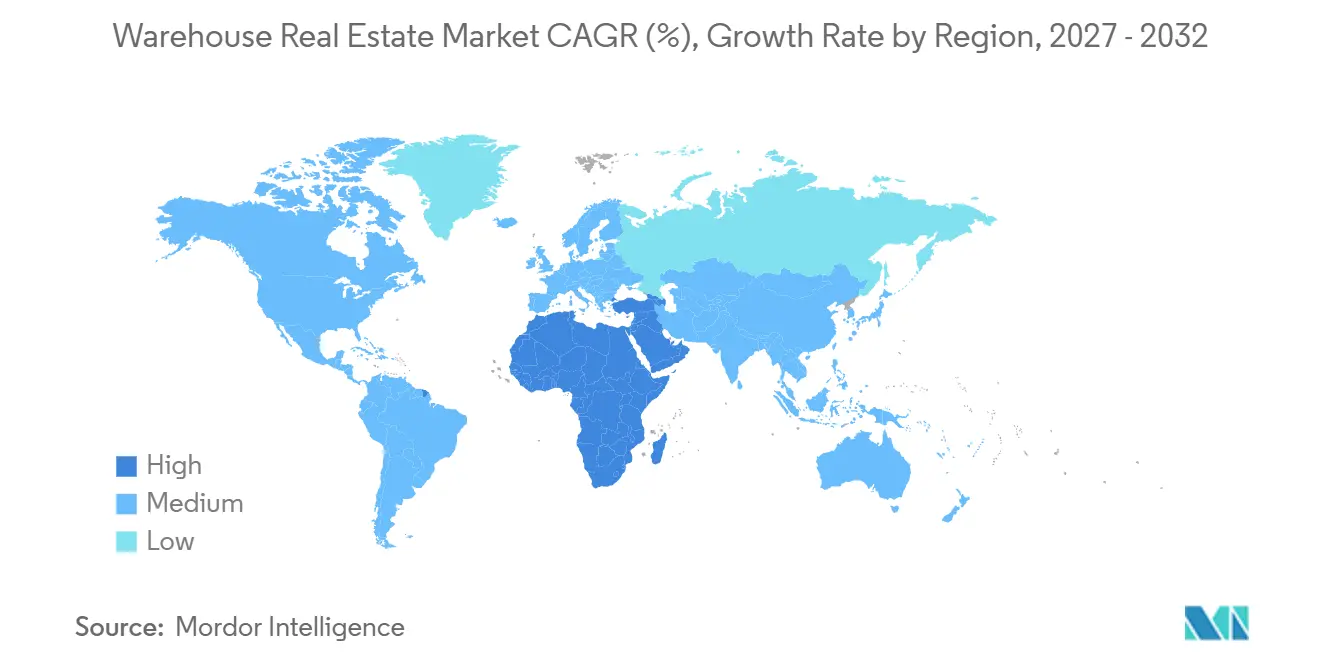
- Por geografía, América del Norte representó una participación del 46,00% en 2026, mientras que se prevé que Oriente Medio y África se expanda a una CAGR del 7,90% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comercio Electrónico, Comercio Minorista Omnicanal y Descentralización de Inventarios | +2.5% | Global, liderado por América del Norte, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Regionalización de la Cadena de Suministro, Deslocalización Cercana y Relocalización | +1.8% | América del Norte, Europa Central y del Este, e India | Mediano plazo (2-4 años) |
| Migración de Inquilinos hacia la Calidad y Espacios de Alta Especificación | +1.2% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la Cadena de Frío, Logística Farmacéutica y de Alimentos | +0.9% | América del Norte, Europa y Oriente Medio | Mediano plazo (2-4 años) |
| Escasez de Suelo Urbano y Requisitos de Entrega de Última Milla | +0.8% | Áreas metropolitanas densas a nivel global, Asia-Pacífico y ciudades de entrada europeas | Largo plazo (≥ 4 años) |
| Cadenas de Suministro de Centros de Datos, Semiconductores y Manufactura Avanzada | +0.5% | América del Norte, India y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Comercio Electrónico, Comercio Minorista Omnicanal y Descentralización de Inventarios
El comercio electrónico sigue siendo una fuente importante de demanda de arrendamiento en el mercado de inmuebles para almacenamiento porque las expectativas de entrega requieren que el inventario se mantenga más cerca de los consumidores. Se espera que la penetración de las ventas en línea alcance el 19,7% en 2026, mientras que se proyecta que las empresas de comercio electrónico representen casi el 25% del nuevo arrendamiento global ese año[1]. Los minoristas han reducido el espacio ocupado en tiendas en Estados Unidos en un 2,4% respecto al período prepandémico, mientras que han expandido sus huellas logísticas en un 12%, lo que apunta a una redistribución duradera del espacio en lugar de una respuesta a corto plazo[2]. Las instalaciones cercanas a los centros de población son cada vez más importantes porque pueden reducir el tiempo de entrega y apoyar una mayor frecuencia de pedidos. El lanzamiento del mercado Joybuy de JD.com en el Reino Unido, Francia y Alemania ilustra el impulso hacia la capacidad de entrega al día siguiente en los corredores logísticos europeos. Se espera que la eliminación planificada del umbral de minimis aduanero de 150 EUR en marzo de 2028 fomente el posicionamiento de inventario cerca de Róterdam, Amberes-Brujas y Hamburgo antes de que la norma entre en vigor.
Regionalización de la Cadena de Suministro, Deslocalización Cercana y Relocalización
La regionalización de la cadena de suministro está ampliando los requisitos de almacenamiento más allá de la distribución de importaciones tradicional. Los fabricantes están construyendo reservas de inventario regional y creando demanda logística en torno a sitios de producción de semiconductores, vehículos eléctricos y energía limpia, lo que acerca a proveedores, sitios de producción y espacio de almacenamiento[3]. La manufactura representó el 20% del nuevo arrendamiento industrial en las regiones Sureste y Central de Estados Unidos en 2026, en comparación con el 13% antes de la pandemia. El mercado de inmuebles para almacenamiento se está beneficiando de rutas de suministro más cortas y de los cambios de producción hacia México, donde el corredor de Monterrey y Nuevo León vincula la actividad industrial con la demanda de Estados Unidos. La manufactura avanzada requiere almacenamiento, manejo de piezas entrantes y distribución saliente cerca de las instalaciones de producción, por lo que su efecto va más allá de la propia fábrica. La escasez de mano de obra en puestos que no pueden automatizarse puede distribuir la absorción de arrendamiento a lo largo de varios años en lugar de concentrarla en un solo ciclo. Esto hace que la demanda sea más gradual, pero también puede hacerla más duradera en los mercados logísticos regionales.
Migración de Inquilinos hacia la Calidad y Espacios de Alta Especificación
La demanda de los inquilinos se está orientando hacia instalaciones con especificaciones técnicas más sólidas porque la huella por sí sola ya no determina el rendimiento operativo. El tamaño promedio de los contratos de arrendamiento en Estados Unidos disminuyó de 200.000 pies cuadrados a 160.000 pies cuadrados en 2025, ya que los ocupantes prefirieron propiedades eficientes y compatibles con la automatización. Las instalaciones construidas después de 2010 con alturas libres superiores a 33 pies, sistemas de suelo más resistentes e infraestructura de seguimiento integrada pueden soportar operaciones más eficientes. La construcción de edificios en Estados Unidos de más de 750.000 pies cuadrados cayó un 85% desde el pico pandémico, lo que está reduciendo la disponibilidad de espacio de gran escala listo para la automatización en ubicaciones clave. El mercado de inmuebles para almacenamiento también está viendo mayor atención de los inquilinos hacia los estándares del Método de Evaluación Ambiental del Building Research Establishment, o BREEAM, y el Liderazgo en Energía y Diseño Ambiental, o LEED. SEGRO identifica la inteligencia artificial, la automatización y la robótica como factores que están reformando los requisitos de las propiedades industriales, lo que añade valor a las instalaciones que pueden adaptarse a modelos operativos cambiantes.
Expansión de la Cadena de Frío, Logística Farmacéutica y de Alimentos
Los requisitos de cadena de frío están aumentando la demanda de espacio de almacenamiento especializado en el mercado de inmuebles para almacenamiento. DHL Group convirtió su campus de Florstadt, cerca de Fráncfort, en un centro farmacéutico europeo de 100.000 metros cuadrados en mayo de 2025, con capacidad de almacenamiento hasta menos 70 grados Celsius. El proyecto forma parte del compromiso de 2,2 mil millones de USD de DHL Group hasta 2030 para la logística de salud, y muestra la escala de espacio y equipamiento requerido para el manejo regulado de productos farmacéuticos. Movianto amplió la capacidad de almacenamiento en frío en Alemania y en su sede de Aalst en Bélgica para las operaciones de 2026. Los requisitos de Buenas Prácticas de Distribución y de Buenas Prácticas de Fabricación vigentes crean barreras para las instalaciones que manejan medicamentos, lo que puede limitar la competencia de los almacenes convencionales. DP World anunció un centro de temperatura controlada de 53 millones de USD junto a Antwerp Gateway en agosto de 2026 para carga sanitaria, farmacéutica y perecedera.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tasas de Interés Más Altas y Costo del Capital | -0.9% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Sobreoferta y Vacancia en Mercados Secundarios Seleccionados | -0.7% | Cinturón Solar de Estados Unidos, Europa Central y del Este, y áreas metropolitanas seleccionadas de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Limitaciones de Suelo, Energía e Infraestructura de Transporte | -0.5% | Áreas metropolitanas densas, ciudades europeas y corredores de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Retrasos en Planificación, Zonificación y Aprobación Comunitaria | -0.4% | Costa Oeste de Estados Unidos, Europa y centros urbanos de India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Tasas de Interés Más Altas y Costo del Capital
Los mayores costos de financiamiento han reducido el desarrollo especulativo y reajustado las valoraciones de propiedades en el mercado de inmuebles para almacenamiento. Las tasas de política monetaria habían caído 175 puntos básicos desde su pico reciente para 2026, mientras que las tasas de capitalización industrial se mantuvieron por encima de los mínimos de 2022. Los inicios de construcción en Estados Unidos en 2025 fueron un 25% inferiores al promedio de 2017 a 2019, y los alquileres al costo de reposición fueron un 20% superiores a los alquileres de mercado de Clase A. Esta brecha desalienta la construcción especulativa en muchas ubicaciones porque los ingresos proyectados pueden no justificar los mayores costos de financiamiento y construcción. El mayor servicio de deuda y los aranceles sobre el acero y el aluminio pueden aumentar aún más el costo de entregar nuevas instalaciones de Categoría A. La restricción es más fuerte fuera de los mercados de entrada con oferta limitada, donde los alquileres no respaldan plenamente los mayores costos de desarrollo.
Sobreoferta y Vacancia en Mercados Secundarios Seleccionados
La presión de vacancia se concentra en ubicaciones secundarias seleccionadas en lugar de distribuirse uniformemente en todo el sector. La vacancia industrial en Estados Unidos alcanzó el 7,1% en el segundo trimestre de 2025, con Austin en el 18,20%, Phoenix en el 13,3% y Miami en el 11,7%. La marcada variación entre ciudades muestra que las carteras de entrega locales y la calidad de los sitios continúan determinando las condiciones de arrendamiento. Las instalaciones de bahía pequeña en el Sur y el Medio Oeste de Estados Unidos mantuvieron una vacancia inferior al 4% y registraron un crecimiento del arrendamiento del 50%. Al mismo tiempo, las áreas logísticas interiores de Tokio vieron disminuir la vacancia mientras que las áreas exteriores permanecieron bajo presión. Los inicios de construcción alcanzaron su ritmo más lento desde el primer trimestre de 2015 en el segundo trimestre de 2025. Los menores inicios pueden permitir que la demanda absorba el excedente restante en los principales corredores de consumo para 2027.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Almacenes Privados Lideran Mientras los Activos Especializados se ExpandenLos almacenes privados representaron el 44,00% de la participación del mercado de inmuebles para almacenamiento en 2026, lo que refleja la preferencia por instalaciones dedicadas entre minoristas, fabricantes y proveedores de logística de terceros. Estos operadores pueden configurar automatización propietaria y sistemas de datos cuando controlan el edificio completo. El espacio dedicado también ayuda a los inquilinos a organizar los flujos de trabajo en torno a un único modelo de inventario y estándar de servicio. Los almacenes públicos siguen siendo útiles para las empresas que ingresan a nuevas ubicaciones, manejan volúmenes estacionales o externalizan la distribución no esencial. Las instalaciones compartidas son particularmente relevantes en Asia-Pacífico y en Oriente Medio y África, donde los ocupantes pueden expandirse gradualmente. Esto crea una demanda continua tanto para formatos dedicados como para múltiples clientes.
Se prevé que el segmento Otros, que incluye almacenes aduaneros, terminales de cross-docking y activos industriales flexibles, crezca a una CAGR del 6,80% hasta 2032. El cambio aduanero europeo planificado apoya el interés en instalaciones que puedan procesar inventario a granel cerca de Amberes, Róterdam y Hamburgo. El almacenamiento aduanero puede volverse más relevante a medida que los flujos de importación se consolidan antes de trasladarse a los mercados finales. Las terminales de cross-docking también ayudan a los minoristas a reducir el tiempo de manejo en las redes de distribución regional. El North 15 Logistics Center de Clarion Partners en North Las Vegas combina una instalación privada con robótica AutoStore y redujo los plazos de entrega de 5 a 7 días a 2 a 3 días. Tales proyectos muestran por qué los operadores valoran los diseños especializados cuando la velocidad de entrega es un requisito competitivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Control de Temperatura:
Los Almacenes Generales Siguen Siendo el Formato Principal Mientras Crece la Capacidad RefrigeradaLos almacenes generales representaron el 68,00% del tamaño del mercado de inmuebles para almacenamiento en 2026 porque la mayoría del inventario minorista, de comercio electrónico y de manufactura no necesita temperaturas controladas. Las instalaciones de temperatura ambiente proporcionan la capacidad de almacenamiento principal para bienes de consumo, insumos industriales y operaciones de distribución estándar. Su amplia base de clientes respalda su gran participación en la demanda total de almacenamiento. Los almacenes generales también atienden a una amplia variedad de inquilinos tanto en ubicaciones logísticas maduras como en desarrollo. Esta amplitud hace que el segmento sea menos dependiente de cualquier sector de uso final. Sigue siendo el formato esencial para las grandes redes de distribución regional.
Se prevé que los almacenes refrigerados crezcan a una CAGR del 6,20% hasta 2032, ya que las cadenas de suministro farmacéuticas, alimentarias y de productos químicos especiales requieren un control de temperatura confiable. Estas instalaciones pueden manejar productos que van desde biológicos que requieren menos 70 grados Celsius hasta productos nutracéuticos de temperatura ambiente controlada. Los paneles aislados, el equipo de refrigeración redundante y la energía de respaldo crean mayores requisitos de construcción y operación que los almacenes estándar. El proyecto de Florstadt de DHL demuestra la escala de inversión que está ingresando a la logística farmacéutica. DP World anunció un centro de temperatura controlada de 53 millones de USD junto a su terminal Antwerp Gateway para carga farmacéutica y perecedera. El cumplimiento de las Buenas Prácticas de Distribución y las Buenas Prácticas de Fabricación vigentes hace que la capacidad certificada sea más difícil de reemplazar con espacio convencional.
Por Categoría:
Los Activos de Clase A Lideran en Participación y CrecimientoLos activos de Clase A representaron el 54,00% de la participación del mercado de inmuebles para almacenamiento en 2026 y se espera que se expandan a una CAGR del 7,80% hasta 2032. Esta posición refleja el traslado de inquilinos desde edificios más antiguos de Clase B y Clase C hacia instalaciones modernas. La capacidad de energía, la altura libre superior a 33 pies y los suelos compatibles con la robótica se han convertido en criterios de ubicación importantes. Las instalaciones totalmente automatizadas pueden usar de 3 a 5 veces la energía de los edificios convencionales de 2024. Los activos con estas características pueden soportar mejor la automatización y las operaciones de alto rendimiento. La combinación de participación y crecimiento refuerza el papel de la Clase A en las nuevas decisiones de arrendamiento.
Las propiedades de Clase B enfrentan una brecha más amplia con las instalaciones más nuevas a medida que los inquilinos comparan los costos de renovación con los beneficios del espacio moderno. Los requisitos de arrendamiento promedio más pequeños pueden favorecer las unidades compactas de Clase A sobre los diseños más grandes y menos eficientes. Algunos edificios de Clase C pueden ser reconvertidos o demolidos, aunque los sitios con acceso útil a la energía o ubicaciones favorables aún pueden conservarse para manufactura ligera. En Europa, los ocupantes premium buscan cada vez más especificaciones ambientales sólidas como parte de los compromisos de arrendamiento. El almacén de construcción a medida planificado por XPO en Prologis DIRFT III incluyó objetivos de Calificación Sobresaliente del Método de Evaluación Ambiental del Building Research Establishment y Certificado de Rendimiento Energético A+. Esta tendencia ejerce mayor presión sobre los propietarios de inmuebles más antiguos para financiar mejoras o aceptar una base de inquilinos más limitada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Almacén:
Las Instalaciones de Gran Escala Lideran Mientras los Nodos Pequeños Crecen Más RápidoLos almacenes de gran escala de más de 250.000 pies cuadrados representaron el 41,00% del tamaño del mercado de inmuebles para almacenamiento en 2026. Los operadores de comercio electrónico, los minoristas de comestibles y los proveedores de logística de terceros utilizan estos sitios para atender redes nacionales o multirregionales. Su escala respalda el inventario consolidado, la inversión en automatización y la distribución de alto volumen. Estas instalaciones siguen siendo centrales para las cadenas de suministro regionales y las amplias redes de entrega al consumidor. También atienden a operadores de manufactura y servicios de alimentos que requieren gran capacidad de manejo. Su participación líder muestra la continua importancia de los principales centros de distribución.
Se prevé que los almacenes de pequeña escala de menos de 50.000 pies cuadrados crezcan a una CAGR del 8,20% hasta 2032, la tasa más alta entre las categorías de tamaño. La entrega en el mismo día y al día siguiente requiere inventario a 30 minutos de los consumidores finales, lo que respalda los micro-almacenes y los sitios de relleno urbano. La escasez de suelo hace que este formato sea más valioso en las áreas metropolitanas densas. Los almacenes de mediana escala siguen siendo relevantes para los distribuidores regionales, los fabricantes y las empresas de servicios de alimentos. Su papel se fortalece en áreas donde la relocalización crea demanda cerca de nuevas fábricas.
Por Clasificación de Inquilino:
El Comercio Minorista Lidera Mientras el Sector Salud se Expande Más RápidoLos inquilinos de comercio minorista y bienes de consumo representaron el 30,00% de la participación del mercado de inmuebles para almacenamiento en 2026, convirtiéndolos en el grupo de ocupantes más grande. Sus redes están pasando de la distribución centralizada hacia centros regionales y nodos de entrega más pequeños. Los servicios de entrega en el mismo día, click-and-collect y directo al consumidor requieren que el inventario esté ubicado más cerca de los clientes. Estas necesidades respaldan una combinación de grandes centros de distribución e instalaciones urbanas. Los minoristas también necesitan capacidad flexible durante los picos estacionales y los lanzamientos de nuevos productos. El segmento, por tanto, sigue siendo una fuente principal de demanda de arrendamiento en todas las regiones.
Se prevé que farmacéutica y salud crezcan a una CAGR del 7,60% hasta 2032, respaldadas por la inversión en cadena de frío, las necesidades de cumplimiento normativo y la mayor producción biofarmacéutica. El programa de logística de salud de DHL y las ampliaciones de capacidad de Movianto muestran cómo los operadores están expandiendo la infraestructura farmacéutica. Los inquilinos de manufactura también están aumentando su presencia en los mercados Central y Sureste de Estados Unidos a medida que la producción de semiconductores y vehículos eléctricos atrae a proveedores hacia parques logísticos cercanos. Los ocupantes de alimentos y bebidas son usuarios importantes de la capacidad refrigerada a medida que se expanden la distribución de comestibles en línea y de alimentos preparados. Los proveedores de logística continúan ampliando sus huellas de arrendamiento a medida que las empresas utilizan socios externos para gestionar la capacidad de cumplimiento flexible. Los usuarios de defensa y del sector público añaden demanda especializada en varias ubicaciones europeas a medida que los gobiernos amplían la infraestructura logística.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 46,00% de la participación del mercado de inmuebles para almacenamiento en 2026, respaldada por una estructura madura de fideicomisos de inversión inmobiliaria y capital institucional profundo. La utilización de almacenes en Estados Unidos alcanzó entre el 84% y el 85% durante el tercer trimestre de 2025, cerca del nivel del 85,5% asociado con el arrendamiento expansivo. Esto respalda la demanda en áreas de entrada como el Inland Empire y el norte de Nueva Jersey. Canadá enfrenta presión por la exposición al comercio transfronterizo, mientras que México se beneficia de la demanda vinculada a la manufactura en el corredor de Monterrey y Nuevo León. Las nuevas propuestas estatales para limitar el desarrollo logístico cerca de áreas residenciales pueden reducir aún más el suelo disponible en las ubicaciones de entrada restringidas de Estados Unidos.
Europa sigue siendo una gran área logística institucional, con actividad de inversión respaldada por restricciones de oferta en mercados clave. El mercado de inmuebles para almacenamiento se ha beneficiado de la demanda en Londres, el Randstad, Lyon, Alemania, Francia y Polonia. La vacancia en Europa fue del 6,1% en el segundo trimestre de 2025, pero las instalaciones de última milla bien ubicadas continuaron respaldando el crecimiento de los alquileres. Asia-Pacífico tiene un perfil de demanda variado, con la tasa de comercio minorista en línea de India del 9,4% en 2025 por debajo del 27,7% de Corea del Sur y el 30,00% de Taiwán. Las áreas interiores de Tokio mostraron una preferencia más fuerte por las instalaciones logísticas bien ubicadas, mientras que Brisbane enfrenta una disponibilidad ajustada de suelo industrial.
Se prevé que Oriente Medio y África crezcan a una CAGR del 7,90% hasta 2032, la tasa regional más rápida en el mercado de inmuebles para almacenamiento. Arabia Saudita añadió más de 1,3 millones de metros cuadrados de espacio de almacenamiento en el primer semestre de 2025, pero la ocupación en Riad alcanzó el 98%, lo que muestra la continua escasez de inmuebles de alta calidad. Blackstone y Lunate establecieron la plataforma Gulf Logistics Infrastructure Development Enterprise, que tiene como objetivo 5 mil millones de USD en activos logísticos de Categoría A en el Consejo de Cooperación del Golfo. Brasil registró un crecimiento del alquiler logístico del 11,5% en 2025 y una vacancia de almacenes del 8,5% en el tercer trimestre de 2025, mientras que Mercado Libre continuó expandiendo su capacidad de distribución. América del Sur ofrece oportunidades específicas en el mercado de inmuebles para almacenamiento, aunque Argentina y Chile continúan enfrentando condiciones macroeconómicas que limitan la actividad institucional. El África Subsahariana se encuentra en una etapa más temprana de su desarrollo institucional, con Kenia aprobando su primer fideicomiso de inversión inmobiliaria industrial dedicado en 2025.
Panorama Competitivo
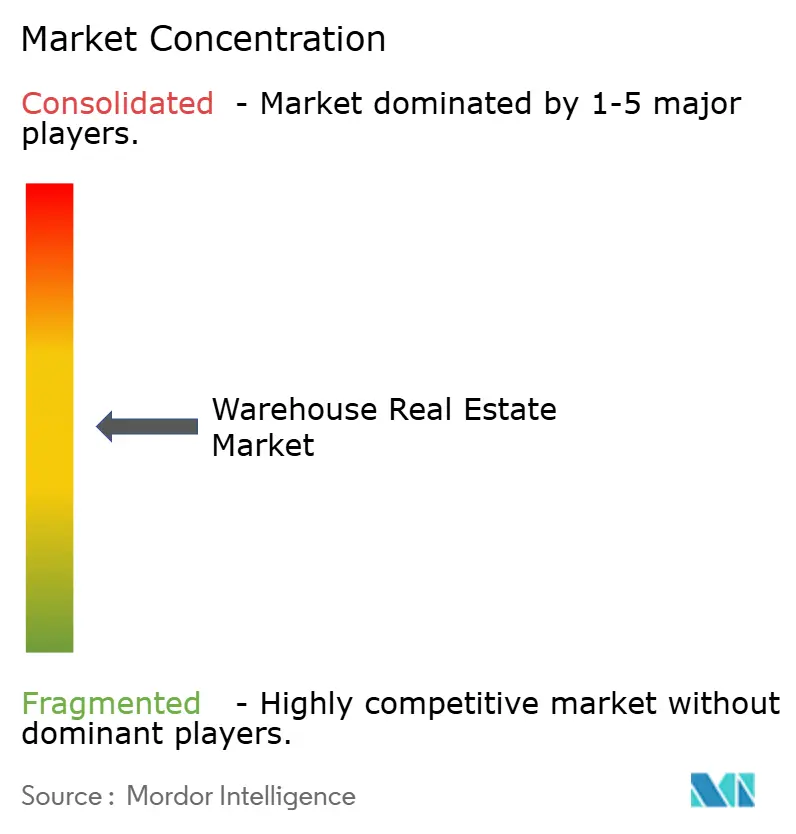
El mercado de inmuebles para almacenamiento está moderadamente consolidado entre los grandes fideicomisos de inversión inmobiliaria logística global y las plataformas de capital privado. Al mismo tiempo, los promotores nacionales, los parques de propiedad familiar y los inversores oportunistas mantienen el campo más amplio fragmentado. Prologis operaba alrededor de 1.300 millones de pies cuadrados en 20 países al final del tercer trimestre de 2025. Blackstone se describe a sí misma como el mayor propietario privado de activos logísticos a nivel mundial, con más de 1.200 millones de pies cuadrados. Los mayores propietarios se centran en ubicaciones de entrada donde el suelo limitado, la capacidad energética y las aprobaciones de desarrollo restringen la nueva oferta.
Prologis anunció una adquisición recomendada de SEGRO en agosto de 2026 por 18,8 mil millones de USD. Si se completa, se espera que la transacción aumente la cartera operativa europea de Prologis en un 47% hasta 368 millones de pies cuadrados y su banco de suelo europeo en un 126%, con una cartera de desarrollo combinada de 13 millones de pies cuadrados. Ampliaría la presencia de Prologis en una región donde las restricciones de oferta respaldan la demanda de espacio moderno. La plataforma GLIDE de Blackstone y Lunate muestra que la formación de plataformas también se está extendiendo al Consejo de Cooperación del Golfo. Norges Bank Investment Management adquirió una participación del 45% en una cartera logística de 48 edificios en Estados Unidos en enero de 2025, mientras que Goodman retuvo una participación del 55% y continuó como gestor de activos.
Las oportunidades de espacio sin explotar permanecen en los mercados del Consejo de Cooperación del Golfo y de India, donde la oferta institucional de Categoría A es limitada. Los formatos de última milla urbana también ofrecen potencial donde los altos precios del suelo y las restricciones de zonificación limitan la nueva oferta. Los edificios listos para alta demanda energética que pueden soportar usos logísticos y de centros de datos crean otra área competitiva, y Prologis, Goodman Group y ESR Group están desarrollando plataformas de uso dual en suelo industrial. ESR obtuvo la aprobación para un complejo de almacenes de cinco edificios con operación de 24 horas y capacidad multinivel en su parque logístico Huntingwood en Sídney. La expansión certificada por TAPA de Movianto en Aalst utilizó cercado completo, videovigilancia y controles de acceso para la logística farmacéutica.
Líderes de la Industria de Inmuebles para Almacenamiento
-
Prologis, Inc.
-
Goodman Group
-
GLP Pte. Ltd.
-
Blackstone Real Estate
-
ESR Group Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inmuebles para Almacenamiento Empresas cubiertas en este informe
- Prologis, Inc.
- Goodman Group
- GLP Pte. Ltd.
- Blackstone Real Estate
- ESR Group Limited
- SEGRO plc
- Mapletree Investments Pte Ltd
- Panattoni Development Company, Inc.
- CapitaLand Investment Limited
- Brookfield Properties
- Frasers Property Limited
- P3 Logistic Parks
- CBRE Group, Inc.
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Hines
- Macquarie Group Limited
- AEW Capital Management, L.P.
- First Industrial Realty Trust, Inc.
- STAG Industrial, Inc.
- EastGroup Properties, Inc.
- Rexford Industrial Realty, Inc.
- Link Logistics Real Estate
- Americold Realty Trust, Inc.
Desarrollos recientes de la industria en Mercado de Inmuebles para Almacenamiento
- Agosto de 2026: Prologis anunció una adquisición recomendada de SEGRO plc, valorada en 18,8 mil millones de USD, que se efectuaría mediante un esquema de acuerdo. Se espera que la combinación amplíe la cartera operativa europea de Prologis en un 47% hasta 368 millones de pies cuadrados, aumente su banco de suelo europeo en un 126% y cree una cartera de desarrollo combinada de 13 millones de pies cuadrados, con finalización prevista en el primer semestre de 2027, sujeta a aprobaciones regulatorias.
- Agosto de 2026: DP World, en asociación con Montea y Maatschappij Linkerscheldeoever, anunció una inversión inicial de 53 millones de USD para desarrollar un centro logístico de temperatura controlada en un sitio de 83.000 metros cuadrados adyacente a la terminal Antwerp Gateway de DP World. La instalación está diseñada principalmente para carga farmacéutica y perecedera y está prevista para su finalización en el segundo trimestre de 2028.
- Mayo de 2026: EQT Real Estate acordó adquirir una participación del 70% en una cartera de 12 instalaciones de almacenamiento en frío de Americold que totalizan 124 millones de pies cúbicos de almacenamiento por 1,1 mil millones de USD. Americold retuvo una participación de capital del 30% y continúa como gestor diario.
Alcance del Informe Global del Mercado de Inmuebles para Almacenamiento
Resumen de la segmentación
| Público |
| Privado |
| Otros |
| Almacén General |
| Almacén Refrigerado |
| Clase A |
| Clase B |
| Clase C |
| Almacenes de Pequeña Escala (Menos de 50.000 pies cuadrados) |
| Almacenes de Mediana Escala (50.000-250.000 pies cuadrados) |
| Almacenes de Gran Escala (Más de 250.000 pies cuadrados) |
| Manufactura |
| Comercio Minorista y Bienes de Consumo |
| Alimentos y Bebidas |
| Farmacéutica y Salud |
| Logística |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo | Público | |
| Privado | ||
| Otros | ||
| Por Control de Temperatura | Almacén General | |
| Almacén Refrigerado | ||
| Por Categoría | Clase A | |
| Clase B | ||
| Clase C | ||
| Por Tamaño de Almacén | Almacenes de Pequeña Escala (Menos de 50.000 pies cuadrados) | |
| Almacenes de Mediana Escala (50.000-250.000 pies cuadrados) | ||
| Almacenes de Gran Escala (Más de 250.000 pies cuadrados) | ||
| Por Clasificación de Inquilino | Manufactura | |
| Comercio Minorista y Bienes de Consumo | ||
| Alimentos y Bebidas | ||
| Farmacéutica y Salud | ||
| Logística | ||
| Otros Usuarios Finales | ||
| Por Región | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los inmuebles para almacenamiento para 2032?
Se proyecta que el mercado de inmuebles para almacenamiento alcance los 393,23 mil millones de USD para 2032, expandiéndose a una CAGR del 5,80% desde 2027.
¿Qué formato de almacén tiene la mayor participación?
Los almacenes privados lideran el mercado de inmuebles para almacenamiento por tipo con una participación del 44,00% en 2026.
¿Qué segmento se espera que crezca más rápido?
Se prevé que los almacenes de pequeña escala en el mercado de inmuebles para almacenamiento crezcan a una CAGR del 8,20% hasta 2032.
¿Por qué están ganando demanda las instalaciones de Clase A?
Los inquilinos del mercado de inmuebles para almacenamiento necesitan edificios modernos con capacidad energética adecuada, altura libre suficiente y especificaciones listas para la automatización.
¿Qué región lidera la demanda global?
América del Norte es el segmento regional más grande en el mercado de inmuebles para almacenamiento, con una participación del 46,00% en 2026.
¿Qué está impulsando la demanda de instalaciones refrigeradas?
En el mercado de inmuebles para almacenamiento, el cumplimiento normativo farmacéutico, la distribución de alimentos y la expansión de la cadena de frío respaldan una CAGR proyectada del 6,20% hasta 2032.