
Tamanho e Participação do Mercado de Bebidas Vitamínicas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
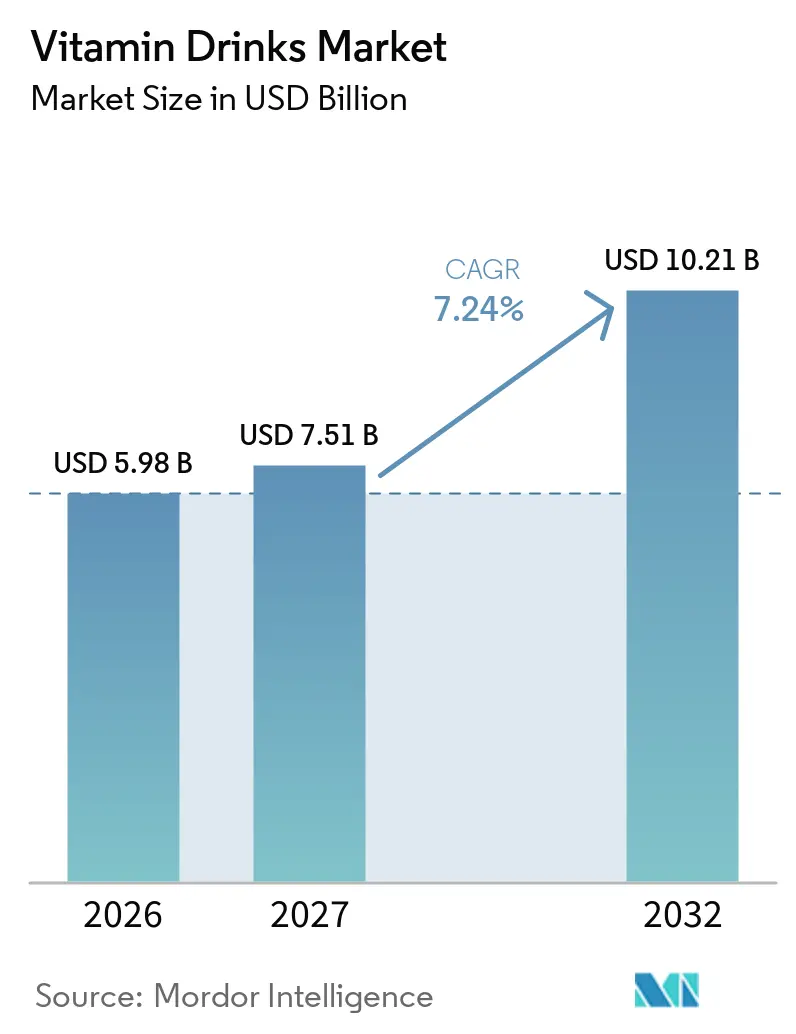
| Tamanho do Mercado (2027) | 7.51 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.24 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bebidas Vitamínicas por Mordor Intelligence
O tamanho do mercado de bebidas vitamínicas deverá crescer de 5,98 bilhões de USD em 2026 para 7,51 bilhões de USD em 2027 e tem previsão de atingir 10,21 bilhões de USD até 2032, a um CAGR de 7,24% no período de 2027 a 2032. O mercado de bebidas vitamínicas está migrando dos suplementos em comprimidos para formatos líquidos que combinam hidratação com ingestão de micronutrientes. A demanda dos consumidores por alternativas com menor teor de açúcar em relação às bebidas carbonatadas convencionais e o interesse contínuo em saúde preventiva sustentam essa mudança. As empresas estão expandindo seus portfólios com águas sem açúcar, pós e produtos adaptados a ocasiões específicas de consumo diário. O mercado de bebidas vitamínicas também se beneficia de maior disponibilidade em supermercados, lojas online, farmácias e lojas de conveniência. Alegações claras sobre os produtos e estabilidade dos nutrientes criam oportunidades para que as empresas construam a confiança dos consumidores, demonstrando que os produtos entregam os benefícios declarados em seus rótulos.
Principais Conclusões do Relatório
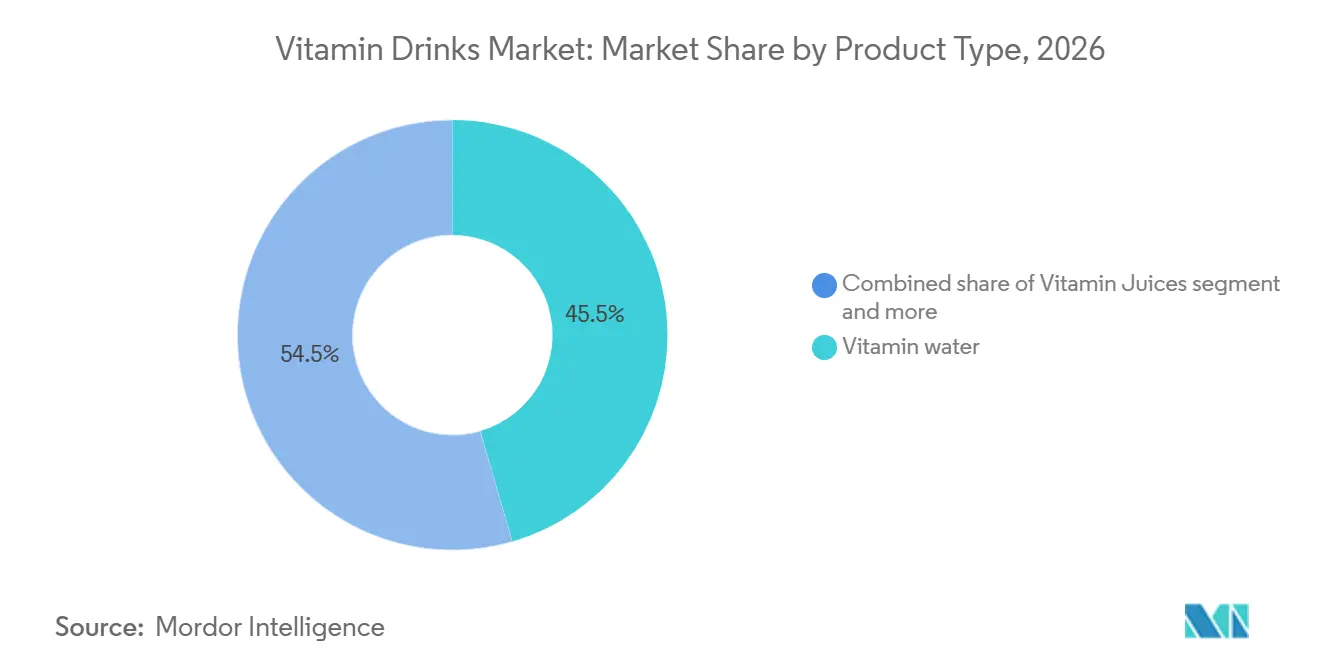
- Por tipo de produto, a água vitamínica detinha 45,51% da participação do mercado de bebidas vitamínicas em 2026, enquanto os sucos vitamínicos têm previsão de expansão a um CAGR de 8,20% at 2032.
- Por tipo de vitamina, a vitamina C detinha 34,45% da participação do mercado de bebidas vitamínicas em 2026, enquanto o complexo B tem previsão de expansão a um CAGR de 8,22% até 2032.
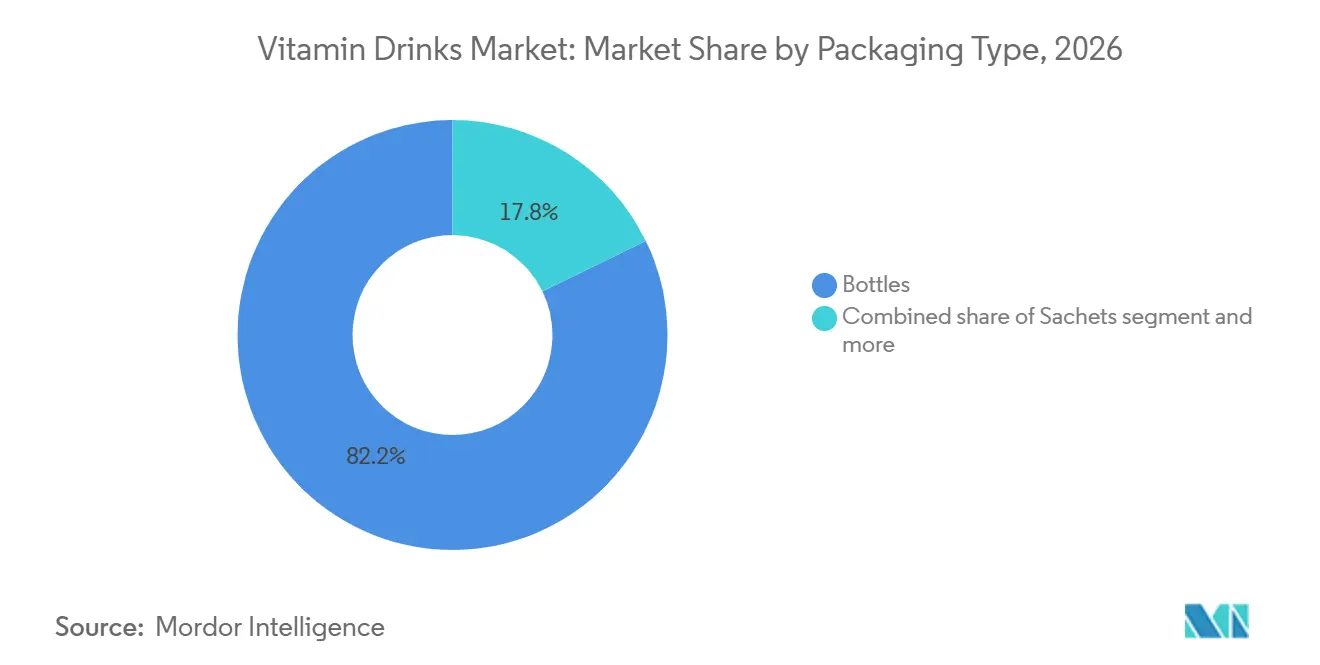
- Por tipo de embalagem, as garrafas detinham 82,21% da participação do mercado de bebidas vitamínicas em 2026, enquanto os sachês têm previsão de expansão a um CAGR de 8,23% até 2032.
- Por canal de distribuição, os supermercados e hipermercados detinham 45,13% da participação do mercado de bebidas vitamínicas em 2026, enquanto as lojas de varejo online têm previsão de expansão a um CAGR de 10,21% até 2032.
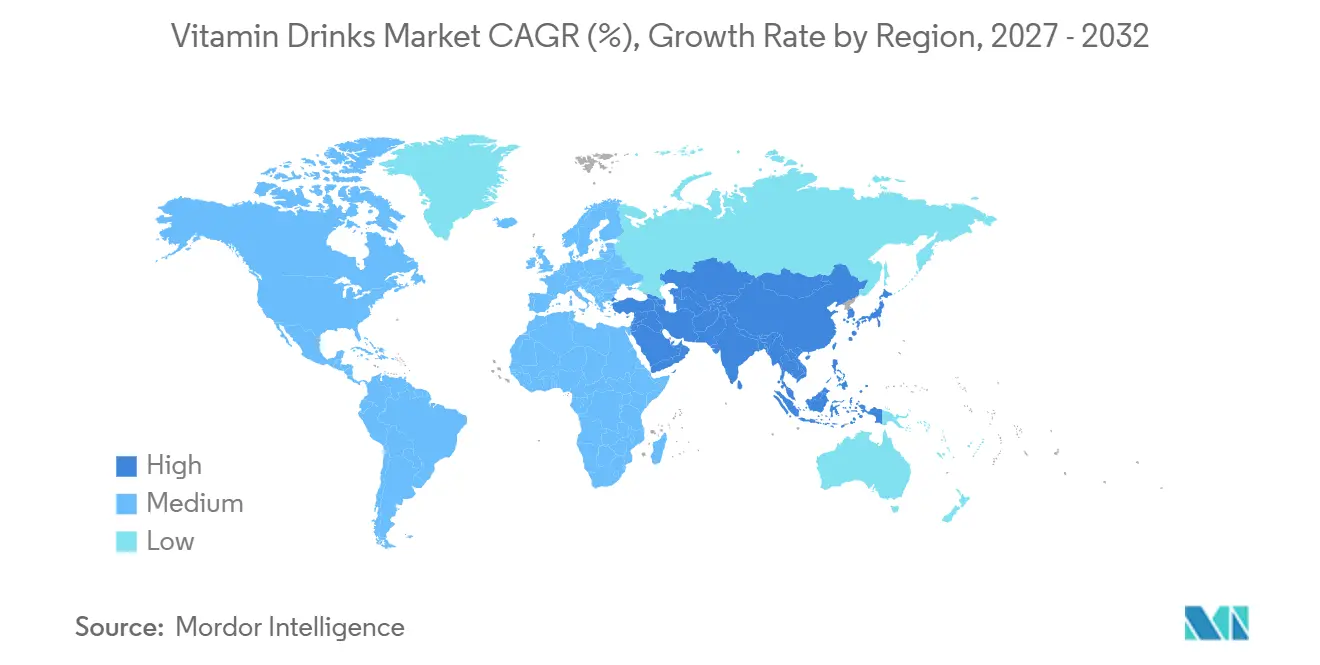
- Por geografia, a América do Norte detinha 35,81% da participação do mercado de bebidas vitamínicas em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 9,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Bebidas Vitamínicas*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente demanda por fornecimento conveniente de micronutrientes | +2.0% | Global, mais forte na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Preferência crescente por bebidas vitamínicas com baixo teor de açúcar e sem açúcar | +1.8% | Global, acelerada na Ásia-Pacífico e na América do Norte | Médio prazo (2–4 anos) |
| Crescente foco dos consumidores em saúde preventiva e suporte à imunidade | +1.5% | Global, mais forte na América do Norte e na Europa | Médio prazo (2–4 anos) |
| Aumento da participação em esportes, atividades físicas e estilos de vida ativos | +1.2% | América do Norte, Europa e centros urbanos da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Migração das bebidas não alcoólicas convencionais para alternativas enriquecidas com vitaminas | +1.0% | Global, particularmente América do Norte, Europa e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Inovação em formulações de bebidas enriquecidas com vitaminas e ofertas de produtos | +0.8% | Global, particularmente América do Norte e Ásia-Pacífico | Curto a médio prazo (1–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Fornecimento Conveniente de Micronutrientes
Os consumidores buscam cada vez mais bebidas que ofereçam benefícios nutricionais e consumo conveniente, sustentando a demanda por produtos vitamínicos prontos para beber. Por exemplo, em julho de 2026, de acordo com o relatório Power of Beverage da Food Industry Association (FMI), os consumidores atribuíram maior importância aos benefícios funcionais das bebidas, incluindo hidratação, energia, proteína e saúde digestiva. Além disso, em agosto de 2026, o Relatório de Tendências de Bebidas da National Restaurant Association constatou que 83% dos clientes de entrega pediriam bebidas com mais frequência se os fornecedores melhorassem as embalagens [1]. O relatório também destacou a crescente influência da Geração Z e dos millennials na condução de ocasiões de consumo exclusivo de bebidas, particularmente durante o meio da tarde.
Preferência Crescente por Bebidas Vitamínicas com Baixo Teor de Açúcar e Sem Açúcar
Os consumidores estão cada vez mais monitorando sua ingestão de açúcar e escolhendo bebidas com açúcar reduzido ou sem açúcar adicionado, criando oportunidades para bebidas vitamínicas com baixo teor de açúcar e sem açúcar. Essa mudança reflete a crescente conscientização dos consumidores sobre as possíveis implicações para a saúde do consumo excessivo de açúcar e uma preferência por alternativas de bebidas mais saudáveis. Por exemplo, em dezembro de 2025, de acordo com o Conselho Internacional de Informação Alimentar (IFIC), 75% dos americanos estavam ativamente tentando limitar ou evitar o açúcar. Isso incluía 61% que tentavam limitar sua ingestão de açúcar e 14% que tentavam evitá-lo completamente. Entre os consumidores que gerenciavam seu consumo de açúcar, 63% visavam especificamente os açúcares adicionados, enquanto 27% selecionavam produtos rotulados como açúcar reduzido [2].
Crescente Foco dos Consumidores em Saúde Preventiva e Suporte à Imunidade
Os consumidores buscam cada vez mais bebidas que ofereçam benefícios nutricionais e de bem-estar direcionados, impulsionando a demanda por bebidas vitamínicas posicionadas para apoiar a saúde cotidiana e a imunidade. Por exemplo, em setembro de 2026, de acordo com pesquisa da Food Industry Association (FMI), 16% dos consumidores da Geração Z buscavam suporte imunológico ao selecionar bebidas, em comparação com 13% dos adultos em geral. Além disso, 24% dos consumidores da Geração Z procuravam vitaminas do complexo B em bebidas, contra 17% dos adultos [3]. Esses resultados ressaltam o crescente interesse dos consumidores em bebidas que ofereçam benefícios nutricionais além do simples refresco, particularmente entre os mais jovens, criando oportunidades para que os fabricantes de bebidas vitamínicas desenvolvam produtos convenientes enriquecidos com vitaminas C e D, vitaminas do complexo B e minerais como zinco para apoiar as necessidades nutricionais cotidianas dos consumidores.
Aumento da Participação em Esportes, Atividades Físicas e Estilos de Vida Ativos
Rotinas de condicionamento físico e estilos de vida ativos estão impulsionando o consumo recorrente de bebidas vitamínicas ricas em eletrólitos e vitamina C. Os consumidores consomem cada vez mais essas bebidas antes ou depois do exercício e durante a atividade física como opções convenientes de hidratação e suporte nutricional. O consumo também está se expandindo para além das academias para ambientes cotidianos, incluindo locais de trabalho, deslocamentos e outras ocasiões em movimento, ampliando assim a base potencial de clientes. Essa mudança incentiva os fabricantes a oferecer formatos de embalagem portáteis e reseláveis e a desenvolver produtos adaptados a diferentes níveis de atividade e ocasiões de consumo. Ao comunicar claramente os benefícios de hidratação e nutricionais, as marcas de bebidas vitamínicas podem fortalecer seu apelo entre os consumidores preocupados com a forma física e incentivar um consumo mais frequente.
Análise de Impacto das Restrições do Mercado de Bebidas Vitamínicas*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos custos de formulação e controle de qualidade | -0.5% | Global, mais agudo em mercados emergentes com infraestrutura de produção limitada | Médio prazo (2 a 4 anos) |
| Ceticismo dos consumidores em relação a alegações de saúde não comprovadas | -0.4% | América do Norte, Europa e mercados da Ásia-Pacífico em urbanização | Médio prazo (2 a 4 anos) |
| Desafios de estabilidade de nutrientes e degradação de sabor ao longo da vida útil | -0.4% | Global, particularmente regiões com altas temperaturas e infraestrutura limitada de cadeia de frio | Médio a longo prazo (2 a 5 anos) |
| Estruturas regulatórias fragmentadas para vitaminas, botânicos e ingredientes novos | -0.3% | Global, particularmente na Ásia-Pacífico, América do Norte e Europa devido a diferenças nos requisitos regulatórios | Médio a longo prazo (2 a 5 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Formulação e Controle de Qualidade
As bebidas vitamínicas exigem processos de fabricação mais complexos do que as bebidas convencionais, pois as vitaminas podem perder potência quando expostas ao calor, à luz e a variações de pH. Os fabricantes devem usar sistemas de proteção adequados, métodos de processamento especializados e testes de qualidade regulares para manter os níveis de nutrientes ao longo da vida útil do produto. Os requisitos de certificação para alimentos funcionais também enfatizam a necessidade de garantir que as informações nutricionais reflitam com precisão o conteúdo de nutrientes enriquecidos. Esses requisitos podem aumentar os custos de produção, particularmente para fabricantes menores com volumes de produção limitados e acesso restrito a tecnologias especializadas. A adição de múltiplas vitaminas, minerais e outros ingredientes funcionais aumenta ainda mais os requisitos de formulação e testes.
Ceticismo dos Consumidores em Relação a Alegações de Saúde Não Comprovadas
As alegações de saúde desempenham um papel fundamental no mercado de bebidas vitamínicas; no entanto, declarações de benefícios não comprovadas ou pouco claras podem corroer a confiança dos consumidores. Os requisitos regulatórios para alegações nutricionais e de saúde variam entre os mercados, exigindo que os fabricantes fundamentem as mensagens dos produtos com evidências adequadas e cumpram as normas aplicáveis. Esses requisitos aumentam a necessidade de rotulagem clara, informações transparentes sobre ingredientes e práticas robustas de controle de qualidade. Embora certificações independentes e comunicação precisa sobre os produtos possam fortalecer a confiança dos consumidores, elas também aumentam o tempo e os custos de desenvolvimento de produtos. Esses desafios são particularmente significativos para marcas novas e menores que ainda não estabeleceram uma reputação de qualidade consistente de produto ou conquistaram a confiança de varejistas e consumidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Água Vitamínica Lidera o Volume Enquanto os Sucos Vitamínicos se Expandem Mais RapidamenteA água vitamínica representou 45,51% da participação do mercado de bebidas vitamínicas em 2026. A água vitamínica ocupa uma posição de liderança devido à sua familiaridade como opção de hidratação cotidiana e à sua capacidade de fornecer vitaminas em um formato de bebida conveniente. Seu formato pronto para beber e sua semelhança com a água engarrafada convencional facilitam a incorporação pelos consumidores em suas rotinas diárias. A categoria se beneficia de redes de distribuição de água engarrafada já estabelecidas, ampla disponibilidade no varejo e forte reconhecimento dos consumidores. A inovação contínua de produtos, incluindo perfis de sabor diversificados, formulações com açúcar reduzido e benefícios nutricionais direcionados, aumenta ainda mais seu apelo entre as preferências dos consumidores e as ocasiões de consumo.
Os sucos vitamínicos têm previsão de expansão a um CAGR de 8,20% até 2032. Os sucos vitamínicos sustentam o crescimento do mercado combinando sabores de frutas familiares com benefícios nutricionais. Eles permitem um posicionamento premium e atraem consumidores que buscam formas convenientes de incorporar vitaminas em suas dietas. Os chás e infusões vitamínicas apresentam oportunidades adicionais de crescimento ao aproveitar os hábitos estabelecidos de consumo de chá e adicionar variedade ao consumo cotidiano de bebidas. Outros formatos, incluindo pós efervescentes, shots de bem-estar e concentrados, ampliam ainda mais a escolha dos consumidores por meio de opções de porções convenientes e canais de distribuição diversificados. Esses formatos permitem que os fabricantes desenvolvam produtos direcionados para ocasiões de consumo específicas, incluindo energia, imunidade, recuperação e hidratação, atendendo a variadas preferências de estilo de vida.

Por Tipo de Vitamina:
Vitamina C Detém a Maior Participação Enquanto o Complexo B Ganha ImpulsoA vitamina C representou 34,45% da participação do mercado de bebidas vitamínicas em 2026. A vitamina C ocupa uma posição forte no mercado de bebidas vitamínicas devido ao seu amplo reconhecimento pelos consumidores e à sua associação estabelecida com a função do sistema imunológico. Sua familiaridade facilita para os fabricantes a comunicação de seus benefícios nutricionais e sua incorporação em bebidas desenvolvidas para consumo cotidiano. O interesse contínuo dos consumidores em manter o bem-estar geral sustenta ainda mais a demanda por bebidas enriquecidas com vitamina C em diferentes canais de varejo. Sua versatilidade permite que os fabricantes combinem a vitamina C com outras vitaminas, minerais e ingredientes de hidratação, criando formulações diversificadas que atendem a uma ampla gama de preferências nutricionais.
O complexo B tem previsão de expansão a um CAGR de 8,22% até 2032. As bebidas com complexo B estão ganhando força devido ao interesse dos consumidores no metabolismo energético e no suporte nutricional para as atividades cotidianas. Sua versatilidade permite que os fabricantes desenvolvam formulações que atendam a diferentes preferências nutricionais e ocasiões de consumo. Outros tipos de vitaminas, incluindo vitaminas D, E e K, juntamente com misturas multivitamínicas, expandem ainda mais a categoria ao oferecer uma gama mais ampla de nutrientes em uma única porção. Essa variedade permite que as marcas atendam a diversas necessidades dos consumidores por meio de formulações direcionadas e combinadas. As preferências regionais, as prioridades nutricionais e os requisitos regulatórios também incentivam os fabricantes a adaptar as combinações de vitaminas e o posicionamento dos produtos a mercados individuais.
Por Tipo de Embalagem:
Garrafas Permanecem Consolidadas Enquanto os Sachês Ganham RelevânciaAs garrafas representaram 82,21% da participação do mercado de bebidas vitamínicas em 2026. As garrafas continuam sendo um formato de embalagem preferido para bebidas vitamínicas devido à sua conveniência, portabilidade e design reselável. Sua compatibilidade com expositores refrigerados no varejo e a infraestrutura de distribuição de bebidas já estabelecida sustenta a ampla disponibilidade no mercado. As garrafas permitem que os consumidores combinem hidratação e ingestão de nutrientes em uma única compra, oferecendo flexibilidade em diferentes ocasiões de consumo. Sua adequação tanto para bebidas cotidianas quanto para formulações funcionais premium permite que os fabricantes atendam a diversas preferências dos consumidores e fortaleçam a acessibilidade dos produtos. A natureza reselável das garrafas também reduz o desperdício ao permitir que os consumidores consumam o produto em múltiplas ocasiões, tornando-as práticas para estilos de vida em movimento.
Os sachês têm previsão de expansão a um CAGR de 8,23% até 2032. Os sachês e pouches ampliam as opções de embalagem no mercado de bebidas vitamínicas ao oferecer tamanhos de porção convenientes, manuseio leve e fácil portabilidade. Seu design compacto suporta assinaturas online e consumo em movimento, tornando-os adequados para consumidores que buscam formatos práticos de porção individual. Os pouches oferecem flexibilidade adicional para bebidas infantis e aplicações institucionais, enquanto as latas oferecem aos fabricantes outra opção de diferenciação de produtos. A seleção de embalagens exige que os fabricantes equilibrem conveniência, proteção do produto e rotulagem nutricional clara, sustentando a confiança dos consumidores e a acessibilidade mais ampla ao mercado.
Por Canal de Distribuição:
Supermercados Lideram as Vendas Enquanto o Varejo Online Ganha VelocidadeOs supermercados e hipermercados representaram 45,13% da participação do mercado de bebidas vitamínicas em 2026. Os supermercados e hipermercados desempenham um papel importante na distribuição de bebidas vitamínicas devido ao seu alto fluxo de clientes, ampla seleção de produtos e expositores refrigerados. Essas lojas proporcionam forte visibilidade dos produtos ao posicionar as bebidas vitamínicas ao lado de água engarrafada, bebidas esportivas e outras bebidas funcionais, permitindo que os consumidores comparem as opções. Expositores promocionais, degustação de produtos e ofertas em embalagens múltiplas sustentam ainda mais a descoberta de produtos e as compras recorrentes. Seu amplo alcance também permite que as marcas estabelecidas fortaleçam o reconhecimento dos consumidores e mantenham a demanda doméstica regular.
As lojas de varejo online têm previsão de expansão a um CAGR de 10,21% até 2032. As lojas de varejo online estão ampliando o acesso às bebidas vitamínicas ao possibilitar a descoberta conveniente de produtos, pedidos diretos e compras por assinatura. As plataformas digitais também permitem que os fabricantes ofereçam uma gama mais ampla de sabores, formulações e opções de embalagem, incluindo produtos que são de outra forma limitados nas lojas físicas. Lojas de conveniência, estabelecimentos de fitness e varejo de viagens fortalecem ainda mais a acessibilidade ao mercado ao atender consumidores que buscam bebidas prontas para beber fora de casa. Esses canais ajudam as marcas a se conectar com passageiros em trânsito, trabalhadores de escritório e consumidores preocupados com a forma física, ao mesmo tempo em que criam oportunidades adicionais para alcançar diferentes segmentos de clientes e ocasiões de consumo.
Análise Geográfica
América do Norte
A América do Norte detinha 35,81% da participação do mercado de bebidas vitamínicas em 2026. A América do Norte se beneficia de uma cultura de bebidas funcionais já estabelecida, extensas redes de varejo refrigerado e forte presença de marcas nos canais de distribuição físicos e digitais. A crescente atenção dos consumidores à qualidade nutricional e à transparência dos produtos está incentivando os fabricantes a desenvolver bebidas com perfis nutricionais equilibrados e açúcar adicionado reduzido. As bebidas vitamínicas estão ganhando relevância em uma gama mais ampla de ocasiões de consumo cotidiano, incluindo locais de trabalho, deslocamentos e hidratação geral, além dos ambientes tradicionais de esportes e condicionamento físico. Isso cria oportunidades para que as marcas estabelecidas expandam seus portfólios com formulações especializadas e alcancem consumidores além dos segmentos de nutrição atlética e esportiva.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expansão a um CAGR de 9,12% até 2032, tornando-se o mercado regional de crescimento mais rápido. Espera-se que a Ásia-Pacífico registre o crescimento mais rápido no mercado de bebidas vitamínicas, sustentado por grandes populações urbanas, aumento da renda disponível e expansão das redes de varejo digital. O acesso crescente a bebidas funcionais está criando oportunidades para que os fabricantes alcancem uma base de consumidores mais ampla por meio de faixas de preço variadas e formatos de embalagem convenientes. Mercados como China e Índia oferecem oportunidades para expandir a disponibilidade de produtos, enquanto os hábitos estabelecidos de consumo de bebidas no Japão sustentam a demanda por ofertas premium convenientes adequadas às rotinas de trabalho e deslocamento. Os fabricantes estão cada vez mais focados em sabores atraentes, preços acessíveis, embalagens portáteis e formulações adaptadas às necessidades nutricionais cotidianas, sustentando assim uma adoção mais ampla em toda a região.
Europa, América do Sul e Oriente Médio e África
A Europa oferece oportunidades para os fabricantes de bebidas vitamínicas por meio de seu mercado de bebidas funcionais já estabelecido e de um quadro regulatório bem definido, que incentiva a rotulagem transparente, alegações com respaldo científico e qualidade consistente dos produtos. A América do Sul apresenta potencial de crescimento à medida que o interesse dos consumidores em nutrição esportiva e estilos de vida ativos impulsiona a demanda por bebidas enriquecidas com vitaminas, particularmente aquelas com sabores localmente preferidos. O Oriente Médio e a África oferecem oportunidades por meio da urbanização, da expansão das redes de varejo moderno e do crescente interesse em produtos orientados para o bem-estar. Nessas regiões, os fabricantes podem fortalecer o acesso ao mercado adaptando formulações, tamanhos de embalagem, preços e estratégias de distribuição às preferências dos consumidores locais e aos requisitos regulatórios, permitindo que as marcas atendam a diversas necessidades do mercado e ampliem seu alcance junto aos consumidores.
Cenário Competitivo
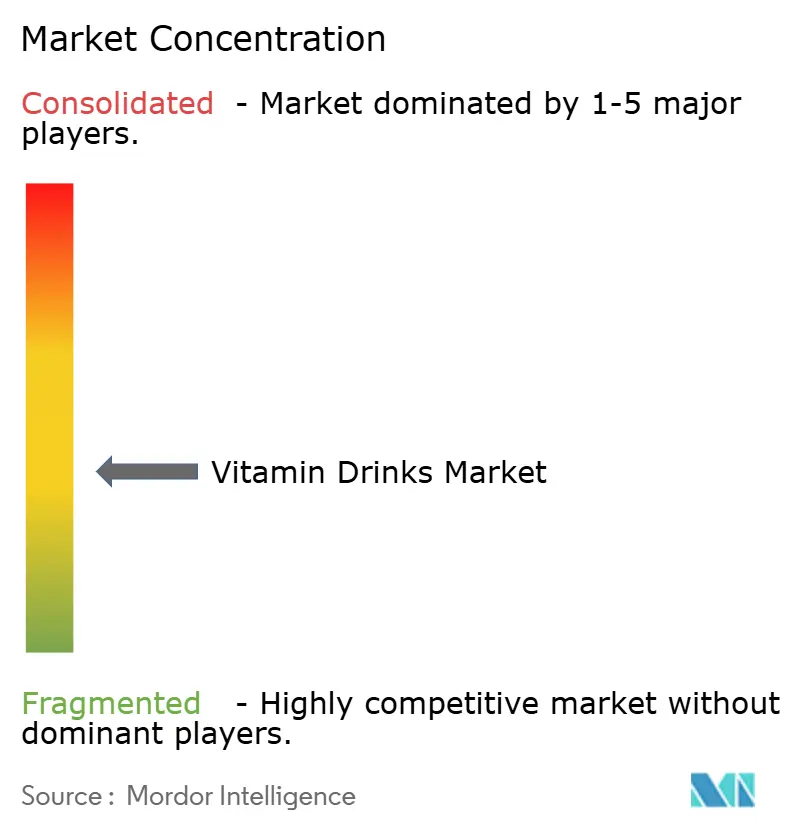
O mercado de bebidas vitamínicas possui uma estrutura competitiva moderadamente fragmentada, com fabricantes de bebidas estabelecidos, especialistas regionais e marcas emergentes atendendo a diferentes preferências dos consumidores e ocasiões de consumo. As grandes empresas se beneficiam de forte reconhecimento de marca, relacionamentos consolidados com o varejo, extensas redes de distribuição e capacidades de fabricação. Esses pontos fortes sustentam uma maior disponibilidade de produtos e permitem que os fabricantes expandam seus portfólios em água vitamínica, sucos enriquecidos, bebidas de hidratação e outros formatos funcionais.
A concorrência está cada vez mais incentivando os fabricantes a se concentrarem em inovação de produtos, formulações com açúcar reduzido, embalagens convenientes e combinações de vitaminas, minerais, eletrólitos e outros ingredientes funcionais. Isso permite que as marcas atendam a múltiplas preferências nutricionais enquanto criam ofertas de produtos diferenciadas. As empresas de bebidas estabelecidas podem aproveitar seus portfólios existentes e capacidades de distribuição para fortalecer sua presença no mercado, enquanto marcas especializadas podem construir reconhecimento por meio de posicionamento de produto focado e segmentos de consumidores específicos.
Os fabricantes regionais também contribuem para a diversidade do mercado ao desenvolver produtos que refletem gostos locais, preferências de compra e hábitos de consumo. Seu conhecimento dos mercados domésticos permite que ofereçam sabores relevantes, preços acessíveis e formatos de embalagem convenientes. Também existem oportunidades para formulações especializadas voltadas a necessidades nutricionais específicas, incluindo bem-estar feminino, imunidade e suporte de energia para o dia a dia. No geral, a concorrência é moldada por uma combinação de escala de fabricação, reconhecimento de marca, diferenciação de produtos e capacidade de adaptação às preferências regionais dos consumidores.
Líderes do Setor de Bebidas Vitamínicas
-
The Coca-Cola Company (vitaminwater)
-
PepsiCo, Inc. (Propel)
-
Danone S.A. (Mizone)
-
Suntory Holdings Limited (C.C. Lemon)
-
Otsuka Holdings Co., Ltd. (Oronamin C)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bebidas Vitamínicas Empresas cobertas neste relatório
- The Coca-Cola Company (vitaminwater)
- PepsiCo, Inc. (Propel)
- Danone S.A. (Mizone)
- Suntory Holdings Limited (C.C. Lemon)
- Otsuka Holdings Co., Ltd. (Oronamin C)
- Nestlé S.A. (MILO)
- Vitamin Well Group AB (Vitamin Well)
- Red Bull GmbH (Red Bull Energy Drink)
- Celsius Holdings, Inc. (CELSIUS)
- Monster Beverage Corporation (Monster Energy)
- Talking Rain Beverage Company (Sparkling Ice)
- Karma Culture LLC (Karma)
- Nichols plc (VITHIT)
- Carlsberg A/S (Purdey’s)
- Kwangdong Pharmaceutical Co., Ltd. (Vita500)
- Vital Products PLC (Vitavite)
- Vitabiotics Ltd. (Wellman)
- Taisho Pharmaceutical Co., Ltd. (Lipovitan)
- The Vida World Sdn. Bhd. (VIDA C)
- PT Djojonegoro C-1000 (YOU.C1000)
- Satopradhan
Desenvolvimentos industriais recentes em Mercado de Bebidas Vitamínicas
- Maio de 2026: A PepsiCo lançou o Propel Clear Protein, uma bebida em pó pronta para misturar que fornece 20 g de proteína de soro de leite, 3 g de fibra e eletrólitos por porção. Disponível nos sabores Pêssego com Gengibre, Maçã com Pera e Melancia, o produto apoia a saúde muscular, a saúde digestiva e a hidratação. O lançamento expande o portfólio de hidratação funcional da Propel, que também inclui a Propel Fitness Water enriquecida com vitaminas e o Propel Immune Support.
- Fevereiro de 2026: A Nestlé lançou o Nestlé Vital, uma linha de bebidas nutricionais com respaldo científico desenvolvida para apoiar o envelhecimento saudável, energia, força, sono e recuperação. O portfólio inicial inclui oito produtos em pó para shakes em quatro sabores, formulados com proteína, fibra, vitaminas, minerais e misturas bioativas patenteadas. A Nestlé lançou inicialmente a linha na América Latina e planeja expandir para a Europa e a Ásia.
- Fevereiro de 2026: A Capri-Sun lançou o +Electrolytes, sua primeira bebida funcional contendo eletrólitos e vitaminas adicionados. Disponível nos sabores Manga-Pêssego e Amora-Framboesa, o pouch reselável de 330 mL fornece magnésio e vitaminas C, B1 e B6 para apoiar o equilíbrio eletrolítico, a função imunológica e o metabolismo energético. Este lançamento expande o portfólio da empresa para o mercado de bebidas funcionais, com foco em consumidores preocupados com a saúde.
Escopo do Relatório Global do Mercado de Bebidas Vitamínicas
O mercado de bebidas vitamínicas compreende bebidas não alcoólicas enriquecidas com vitaminas para fornecer hidratação conveniente e benefícios nutricionais. O mercado é segmentado por Tipo de Produto, Tipo de Vitamina, Tipo de Embalagem, Canal de Distribuição e Geografia. Com base no Tipo de Produto, inclui Água Vitamínica, Sucos Vitamínicos, Chás e Infusões Vitamínicas e Outras Bebidas Vitamínicas. Com base no Tipo de Vitamina, inclui Vitamina A, Complexo B, Vitamina C e Outros Tipos de Vitaminas. Com base no Tipo de Embalagem, inclui Garrafas, Sachês, Pouches e Outros Tipos de Embalagem. Com base no Canal de Distribuição, as categorias incluem Supermercados e Hipermercados, Farmácias e Lojas de Saúde, Lojas de Varejo Online e Outros Canais de Distribuição. Geograficamente, o mercado abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Água Vitamínica |
| Sucos Vitamínicos |
| Chás e Infusões Vitamínicas |
| Outras Bebidas Vitamínicas |
| Vitamina A |
| Complexo B |
| Vitamina C |
| Outros Tipos de Vitaminas |
| Garrafas |
| Sachês |
| Pouches |
| Outros Tipos de Embalagem |
| Supermercados e Hipermercados |
| Farmácias e Lojas de Saúde |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Água Vitamínica | |
| Sucos Vitamínicos | ||
| Chás e Infusões Vitamínicas | ||
| Outras Bebidas Vitamínicas | ||
| Por Tipo de Vitamina | Vitamina A | |
| Complexo B | ||
| Vitamina C | ||
| Outros Tipos de Vitaminas | ||
| Por Tipo de Embalagem | Garrafas | |
| Sachês | ||
| Pouches | ||
| Outros Tipos de Embalagem | ||
| Por Canal de Distribuição | Supermercados e Hipermercados | |
| Farmácias e Lojas de Saúde | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das bebidas vitamínicas até 2032?
Prevê-se que o mercado alcance 10,21 bilhões de USD até 2032, crescendo a um CAGR de 7,24% entre 2027 e 2032.
Qual tipo de produto lidera as vendas de bebidas vitamínicas?
A água vitamínica liderou com 45,51% de participação em 2026, sustentada por seu formato familiar de hidratação e ampla distribuição no varejo.
Por que as bebidas vitamínicas sem açúcar estão ganhando atenção?
Os consumidores buscam produtos com açúcar reduzido, e as empresas estão respondendo com produtos que mantêm os benefícios funcionais e o sabor familiar.
Qual canal de vendas está se expandindo mais rapidamente para as bebidas vitamínicas?
As lojas de varejo online têm previsão de expansão a um CAGR de 10,21% até 2032, pois sustentam a descoberta de produtos, assinaturas e pedidos diretos.