
Tamaño y Participación del Mercado de Bebidas Vitamínicas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bebidas Vitamínicas por Mordor Intelligence
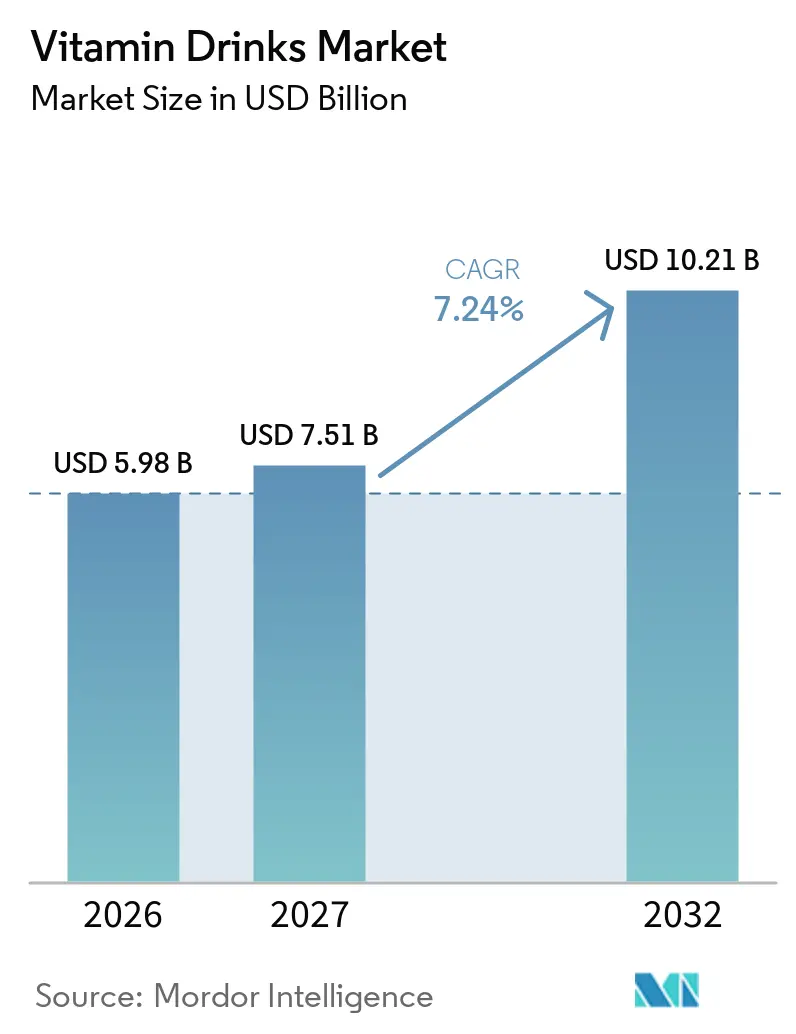
Se espera que el tamaño del mercado de bebidas vitamínicas crezca de 5,98 mil millones de USD en 2026 a 7,51 mil millones de USD en 2027 y se prevé que alcance los 10,21 mil millones de USD para 2032 a una CAGR del 7,24% durante 2027-2032. El mercado de bebidas vitamínicas está evolucionando desde los suplementos en tabletas hacia formatos bebibles que combinan hidratación con ingesta de micronutrientes. La demanda de los consumidores de alternativas con menor contenido de azúcar frente a las bebidas carbonatadas convencionales y el interés sostenido en la salud preventiva respaldan este cambio. Las empresas están ampliando sus carteras con aguas sin azúcar, polvos y productos adaptados a ocasiones de consumo diario específicas. El mercado de bebidas vitamínicas también se beneficia de una mayor disponibilidad a través de supermercados, tiendas en línea, farmacias y tiendas de conveniencia. Las afirmaciones claras sobre los productos y la estabilidad de los nutrientes crean oportunidades para que las empresas generen confianza en los consumidores al demostrar que los productos ofrecen los beneficios indicados en sus etiquetas.
Conclusiones Clave del Informe
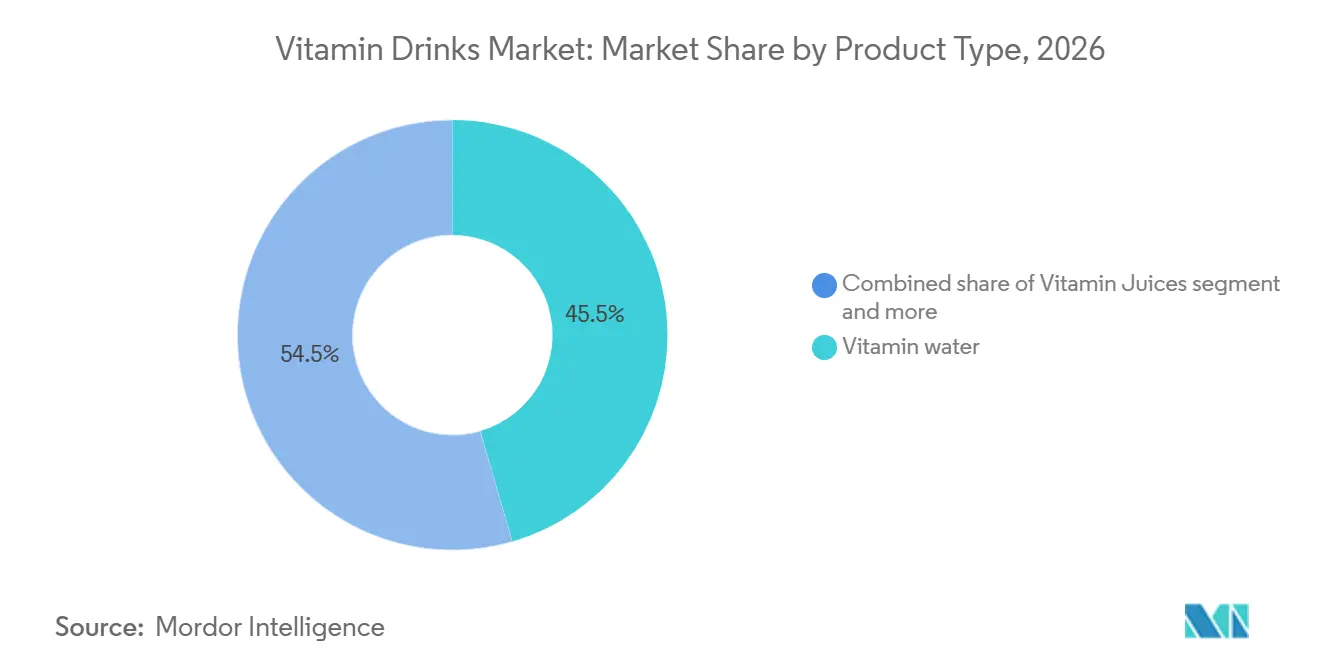
- Por tipo de producto, el agua vitamínica representó el 45,51% de la participación del mercado de bebidas vitamínicas en 2026, mientras que se prevé que los jugos vitamínicos se expandan a una CAGR del 8,20% hasta 2032.
- Por tipo de vitamina, la vitamina C representó el 34,45% de la participación del mercado de bebidas vitamínicas en 2026, mientras que se prevé que el complejo vitamínico B se expanda a una CAGR del 8,22% hasta 2032.
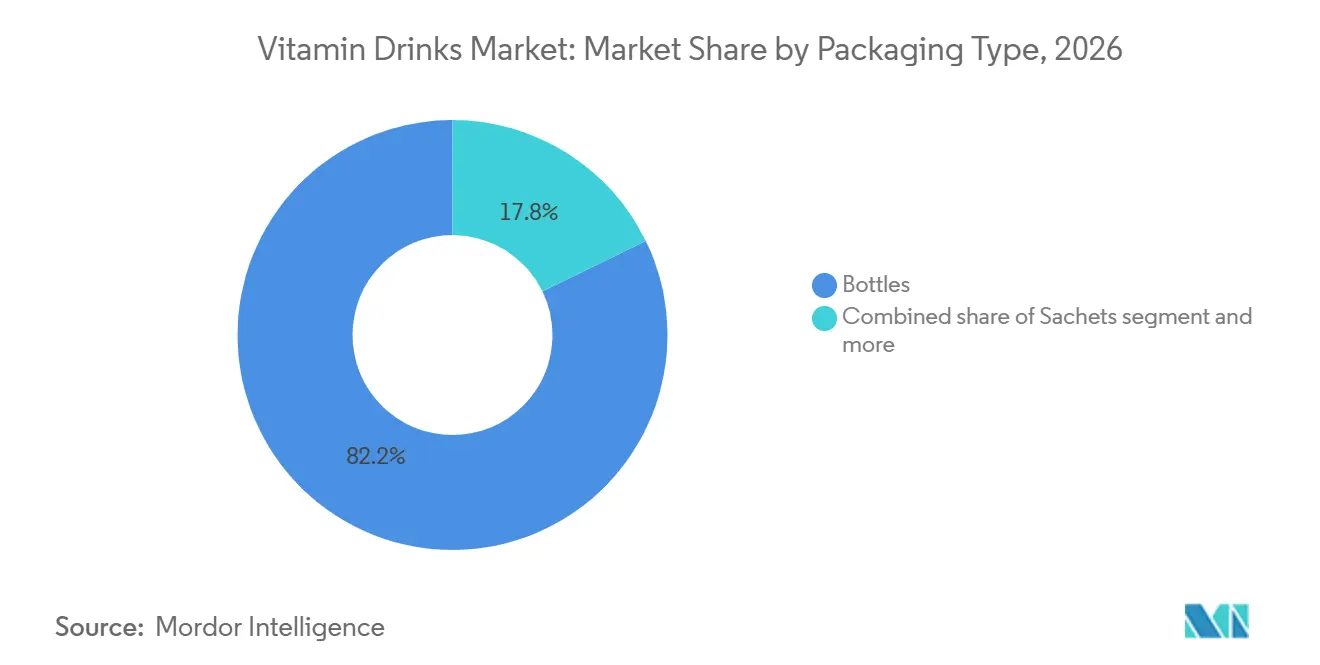
- Por tipo de empaque, las botellas representaron el 82,21% de la participación del mercado de bebidas vitamínicas en 2026, mientras que se prevé que los sobres se expandan a una CAGR del 8,23% hasta 2032.
- Por canal de distribución, los supermercados e hipermercados representaron el 45,13% de la participación del mercado de bebidas vitamínicas en 2026, mientras que se prevé que las tiendas minoristas en línea se expandan a una CAGR del 10,21% hasta 2032.
- Por geografía, América del Norte representó el 35,81% de la participación del mercado de bebidas vitamínicas en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 9,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Bebidas Vitamínicas*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de suministro conveniente de micronutrientes | +2.0% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Preferencia creciente por bebidas vitamínicas bajas en azúcar y sin azúcar | +1.8% | Global, acelerado en Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Creciente enfoque del consumidor en la salud preventiva y el apoyo a la inmunidad | +1.5% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2–4 años) |
| Mayor participación en deportes, actividad física y estilos de vida activos | +1.2% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Cambio de los refrescos convencionales hacia alternativas enriquecidas con vitaminas | +1.0% | Global, particularmente América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Innovación en formulaciones de bebidas enriquecidas con vitaminas y ofertas de productos | +0.8% | Global, particularmente América del Norte y Asia-Pacífico | Corto a mediano plazo (1–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Suministro Conveniente de Micronutrientes
Los consumidores buscan cada vez más bebidas que ofrezcan beneficios nutricionales y un consumo conveniente, lo que respalda la demanda de productos vitamínicos listos para beber. Por ejemplo, en julio de 2026, según el informe Power of Beverage de la Asociación de la Industria Alimentaria (FMI), los consumidores otorgaron mayor importancia a los beneficios de las bebidas funcionales, incluidos la hidratación, la energía, las proteínas y la salud digestiva. Además, en agosto de 2026, el Informe de Tendencias de Bebidas de la Asociación Nacional de Restaurantes encontró que el 83% de los clientes de entrega a domicilio pedirían bebidas con mayor frecuencia si los proveedores mejoraran el empaque [1]. El informe también destacó la creciente influencia de la Generación Z y los millennials en el impulso de ocasiones de consumo exclusivo de bebidas, particularmente durante la media tarde.
Preferencia Creciente por Bebidas Vitamínicas Bajas en Azúcar y Sin Azúcar
Los consumidores monitorean cada vez más su ingesta de azúcar y eligen bebidas con azúcar reducida o sin azúcar añadida, lo que crea oportunidades para las bebidas vitamínicas bajas en azúcar y sin azúcar. Este cambio refleja una creciente conciencia de los consumidores sobre las posibles implicaciones para la salud del consumo excesivo de azúcar y una preferencia por alternativas de bebidas más saludables. Por ejemplo, en diciembre de 2025, según el Consejo Internacional de Información Alimentaria (IFIC), el 75% de los estadounidenses intentaba activamente limitar o evitar el azúcar. Esto incluía al 61% que intentaba limitar su consumo de azúcar y al 14% que intentaba evitarlo por completo. Entre los consumidores que gestionaban su consumo de azúcar, el 63% se enfocaba específicamente en los azúcares añadidos, mientras que el 27% seleccionaba productos etiquetados como azúcar reducida [2].
Creciente Enfoque del Consumidor en la Salud Preventiva y el Apoyo a la Inmunidad
Los consumidores buscan cada vez más bebidas que ofrezcan beneficios nutricionales y de bienestar específicos, impulsando la demanda de bebidas vitamínicas posicionadas para apoyar la salud cotidiana y la inmunidad. Por ejemplo, en septiembre de 2026, según la investigación de la Asociación de la Industria Alimentaria (FMI), el 16% de los consumidores de la Generación Z buscaba apoyo inmunológico al seleccionar bebidas, en comparación con el 13% de los adultos en general. Además, el 24% de los consumidores de la Generación Z buscaba vitaminas del complejo B en las bebidas, frente al 17% de los adultos [3]. Estos hallazgos subrayan el creciente interés de los consumidores en bebidas que ofrezcan beneficios nutricionales más allá del simple refresco, particularmente entre los grupos demográficos más jóvenes, creando oportunidades para que los fabricantes de bebidas vitamínicas desarrollen productos convenientes enriquecidos con vitaminas C y D, vitaminas del complejo B y minerales como el zinc para satisfacer las necesidades nutricionales cotidianas de los consumidores.
Mayor Participación en Deportes, Actividad Física y Estilos de Vida Activos
Las rutinas de ejercicio y los estilos de vida activos están impulsando el consumo recurrente de bebidas vitamínicas ricas en electrolitos y vitamina C. Los consumidores beben cada vez más estas bebidas antes o después del ejercicio y durante la actividad física como opciones convenientes de hidratación y apoyo nutricional. El consumo también se está expandiendo más allá de los gimnasios hacia entornos cotidianos, incluidos los lugares de trabajo, los desplazamientos y otras ocasiones en movimiento, ampliando así la base potencial de clientes. Este cambio alienta a los fabricantes a ofrecer formatos de empaque portátiles y resellables y a desarrollar productos adaptados a diferentes niveles de actividad y ocasiones de consumo. Al comunicar claramente los beneficios de hidratación y nutricionales, las marcas de bebidas vitamínicas pueden fortalecer su atractivo entre los consumidores conscientes de su estado físico y fomentar un consumo más frecuente.
Análisis del Impacto de las Restricciones del Mercado de Bebidas Vitamínicas*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de formulación y control de calidad | -0.5% | Global, más agudo en mercados emergentes con infraestructura de producción limitada | Mediano plazo (2 a 4 años) |
| Escepticismo del consumidor hacia afirmaciones de salud no sustentadas | -0.4% | Mercados de América del Norte, Europa y Asia-Pacífico en proceso de urbanización | Mediano plazo (2 a 4 años) |
| Desafíos de estabilidad de nutrientes y degradación del sabor a lo largo de la vida útil | -0.4% | Global, particularmente en regiones con altas temperaturas e infraestructura limitada de cadena de frío | Mediano a largo plazo (2 a 5 años) |
| Marcos regulatorios fragmentados para vitaminas, botánicos e ingredientes novedosos | -0.3% | Global, particularmente en Asia-Pacífico, América del Norte y Europa debido a diferencias en los requisitos regulatorios | Mediano a largo plazo (2 a 5 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Formulación y Control de Calidad
Las bebidas vitamínicas requieren procesos de fabricación más complejos que las bebidas convencionales porque las vitaminas pueden perder potencia cuando se exponen al calor, la luz y los cambios de pH. Los fabricantes deben utilizar sistemas de protección adecuados, métodos de procesamiento especializados y pruebas de calidad regulares para mantener los niveles de nutrientes durante toda la vida útil del producto. Los requisitos de certificación para alimentos funcionales también enfatizan garantizar que la información nutricional refleje con precisión el contenido de nutrientes enriquecidos. Estos requisitos pueden aumentar los costos de producción, particularmente para los fabricantes más pequeños con volúmenes de producción limitados y acceso restringido a tecnologías especializadas. La adición de múltiples vitaminas, minerales y otros ingredientes funcionales aumenta aún más los requisitos de formulación y pruebas.
Escepticismo del Consumidor hacia Afirmaciones de Salud No Sustentadas
Las afirmaciones de salud desempeñan un papel fundamental en el mercado de bebidas vitamínicas; sin embargo, las declaraciones de beneficios no respaldadas o poco claras pueden erosionar la confianza del consumidor. Los requisitos regulatorios para las afirmaciones nutricionales y de salud varían entre mercados, lo que exige que los fabricantes sustenten los mensajes de sus productos con evidencia adecuada y cumplan con las normas aplicables. Estos requisitos aumentan la necesidad de un etiquetado claro, información transparente sobre los ingredientes y prácticas sólidas de control de calidad. Si bien las certificaciones independientes y la comunicación precisa del producto pueden fortalecer la confianza del consumidor, también aumentan el tiempo y los costos de desarrollo del producto. Estos desafíos son particularmente significativos para las marcas nuevas y más pequeñas que aún no han establecido una reputación de calidad de producto consistente ni se han ganado la confianza de los minoristas y los consumidores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Agua Vitamínica Lidera el Volumen Mientras los Jugos Vitamínicos se Expanden Más RápidoEl agua vitamínica representó el 45,51% de la participación del mercado de bebidas vitamínicas en 2026. El agua vitamínica ocupa una posición de liderazgo debido a su familiaridad como opción de hidratación cotidiana y su capacidad de proporcionar vitaminas en un formato de bebida conveniente. Su formato listo para beber y su similitud con el agua embotellada convencional facilitan que los consumidores la incorporen a sus rutinas diarias. La categoría se beneficia de las redes de distribución de agua embotellada establecidas, la amplia disponibilidad minorista y el sólido reconocimiento de los consumidores. La innovación continua en el producto, incluidos perfiles de sabor diversos, formulaciones con azúcar reducida y beneficios nutricionales específicos, mejora aún más su atractivo entre las preferencias de los consumidores y las ocasiones de consumo.
Se prevé que los jugos vitamínicos se expandan a una CAGR del 8,20% hasta 2032. Los jugos vitamínicos impulsan el crecimiento del mercado al combinar sabores de frutas familiares con beneficios nutricionales. Permiten un posicionamiento premium y atraen a los consumidores que buscan formas convenientes de incorporar vitaminas a su dieta. Los tés e infusiones vitamínicas presentan oportunidades de crecimiento adicionales al aprovechar los hábitos establecidos de consumo de té y añadir variedad al consumo cotidiano de bebidas. Otros formatos, incluidos los polvos efervescentes, los shots de bienestar y los concentrados, amplían aún más la elección del consumidor a través de opciones de servicio convenientes y canales de distribución diversos. Estos formatos permiten a los fabricantes desarrollar productos específicos para ocasiones de consumo particulares, incluidas la energía, la inmunidad, la recuperación y la hidratación, al tiempo que abordan diversas preferencias de estilo de vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vitamina:
La Vitamina C Mantiene la Mayor Participación Mientras el Complejo B Gana ImpulsoLa vitamina C representó el 34,45% de la participación del mercado de bebidas vitamínicas en 2026. La vitamina C ocupa una posición sólida en el mercado de bebidas vitamínicas debido a su amplio reconocimiento entre los consumidores y su asociación establecida con la función del sistema inmunológico. Su familiaridad facilita que los fabricantes comuniquen sus beneficios nutricionales y la incorporen a bebidas diseñadas para el consumo cotidiano. El continuo interés de los consumidores en mantener el bienestar general respalda aún más la demanda de bebidas enriquecidas con vitamina C en diferentes canales minoristas. Su versatilidad permite a los fabricantes combinar la vitamina C con otras vitaminas, minerales e ingredientes de hidratación, creando formulaciones diversas que satisfacen una amplia gama de preferencias nutricionales.
Se prevé que el complejo vitamínico B se expanda a una CAGR del 8,22% hasta 2032. Las bebidas con complejo vitamínico B están ganando terreno debido al interés de los consumidores en el metabolismo energético y el apoyo nutricional para las actividades cotidianas. Su versatilidad permite a los fabricantes desarrollar formulaciones que aborden diferentes preferencias nutricionales y ocasiones de consumo. Otros tipos de vitaminas, incluidas las vitaminas D, E y K, junto con las mezclas multivitamínicas, amplían aún más la categoría al ofrecer una gama más amplia de nutrientes en una sola porción. Esta variedad permite a las marcas satisfacer diversas necesidades de los consumidores a través de formulaciones específicas y combinadas. Las preferencias regionales, las prioridades nutricionales y los requisitos regulatorios también alientan a los fabricantes a adaptar las combinaciones de vitaminas y el posicionamiento del producto a los mercados individuales.
Por Tipo de Empaque:
Las Botellas Siguen siendo Establecidas Mientras los Sobres Ganan RelevanciaLas botellas representaron el 82,21% de la participación del mercado de bebidas vitamínicas en 2026. Las botellas siguen siendo un formato de empaque preferido para las bebidas vitamínicas debido a su conveniencia, portabilidad y diseño resellable. Su compatibilidad con los expositores refrigerados minoristas y la infraestructura de distribución de bebidas establecida respalda una amplia disponibilidad en el mercado. Las botellas permiten a los consumidores combinar la hidratación y la ingesta de nutrientes en una sola compra, al tiempo que ofrecen flexibilidad en diferentes ocasiones de consumo. Su idoneidad tanto para bebidas cotidianas como para formulaciones funcionales premium permite a los fabricantes atender diversas preferencias de los consumidores y fortalecer la accesibilidad del producto. La naturaleza resellable de las botellas también reduce el desperdicio al permitir a los consumidores consumir el producto en varias sesiones, lo que las hace prácticas para los estilos de vida en movimiento.
Se prevé que los sobres se expandan a una CAGR del 8,23% hasta 2032. Los sobres y las bolsas amplían las opciones de empaque en el mercado de bebidas vitamínicas al ofrecer tamaños de porción convenientes, manejo ligero y fácil portabilidad. Su diseño compacto respalda las suscripciones en línea y el consumo en movimiento, lo que los hace adecuados para los consumidores que buscan formatos prácticos de una sola porción. Las bolsas ofrecen flexibilidad adicional para las bebidas infantiles y las aplicaciones institucionales, mientras que las latas ofrecen a los fabricantes otra opción para la diferenciación del producto. La selección del empaque requiere que los fabricantes equilibren la conveniencia, la protección del producto y el etiquetado nutricional claro, lo que respalda la confianza del consumidor y una mayor accesibilidad al mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los Supermercados Lideran las Ventas Mientras el Comercio Minorista en Línea Gana VelocidadLos supermercados e hipermercados representaron el 45,13% de la participación del mercado de bebidas vitamínicas en 2026. Los supermercados e hipermercados desempeñan un papel importante en la distribución de bebidas vitamínicas debido a su alto flujo de clientes, amplia selección de productos y expositores refrigerados. Estas tiendas proporcionan una sólida visibilidad del producto al colocar las bebidas vitamínicas junto al agua embotellada, las bebidas deportivas y otras bebidas funcionales, lo que permite a los consumidores comparar opciones. Los expositores promocionales, las muestras de productos y las ofertas de paquetes múltiples respaldan aún más el descubrimiento del producto y las compras repetidas. Su amplio alcance también permite a las marcas establecidas fortalecer el reconocimiento de los consumidores y mantener una demanda doméstica regular.
Se prevé que las tiendas minoristas en línea se expandan a una CAGR del 10,21% hasta 2032. Las tiendas minoristas en línea están ampliando el acceso a las bebidas vitamínicas al permitir el descubrimiento conveniente de productos, los pedidos directos y las compras por suscripción. Las plataformas digitales también permiten a los fabricantes ofrecer una gama más amplia de sabores, formulaciones y opciones de empaque, incluidos productos que de otro modo son limitados en las tiendas físicas. Las tiendas de conveniencia, los establecimientos de fitness y el comercio minorista de viajes fortalecen aún más la accesibilidad al mercado al atender a los consumidores que buscan bebidas listas para beber fuera del hogar. Estos canales ayudan a las marcas a conectarse con los viajeros, los trabajadores de oficina y los consumidores conscientes de su estado físico, al tiempo que crean oportunidades adicionales para llegar a diferentes segmentos de clientes y ocasiones de consumo.
Análisis Geográfico
América del Norte
América del Norte representó el 35,81% de la participación del mercado de bebidas vitamínicas en 2026. América del Norte se beneficia de una cultura de bebidas funcionales establecida, extensas redes minoristas refrigeradas y una fuerte presencia de marca en los canales de distribución físicos y digitales. La creciente atención de los consumidores a la calidad nutricional y la transparencia del producto está alentando a los fabricantes a desarrollar bebidas con perfiles de nutrientes equilibrados y azúcar añadida reducida. Las bebidas vitamínicas están ganando relevancia en una gama más amplia de ocasiones de consumo cotidiano, incluidos los lugares de trabajo, los desplazamientos y la hidratación general, así como en los entornos tradicionales de deportes y fitness. Esto crea oportunidades para que las marcas establecidas amplíen sus carteras con formulaciones especializadas y lleguen a los consumidores más allá de los segmentos de nutrición atlética y deportiva.
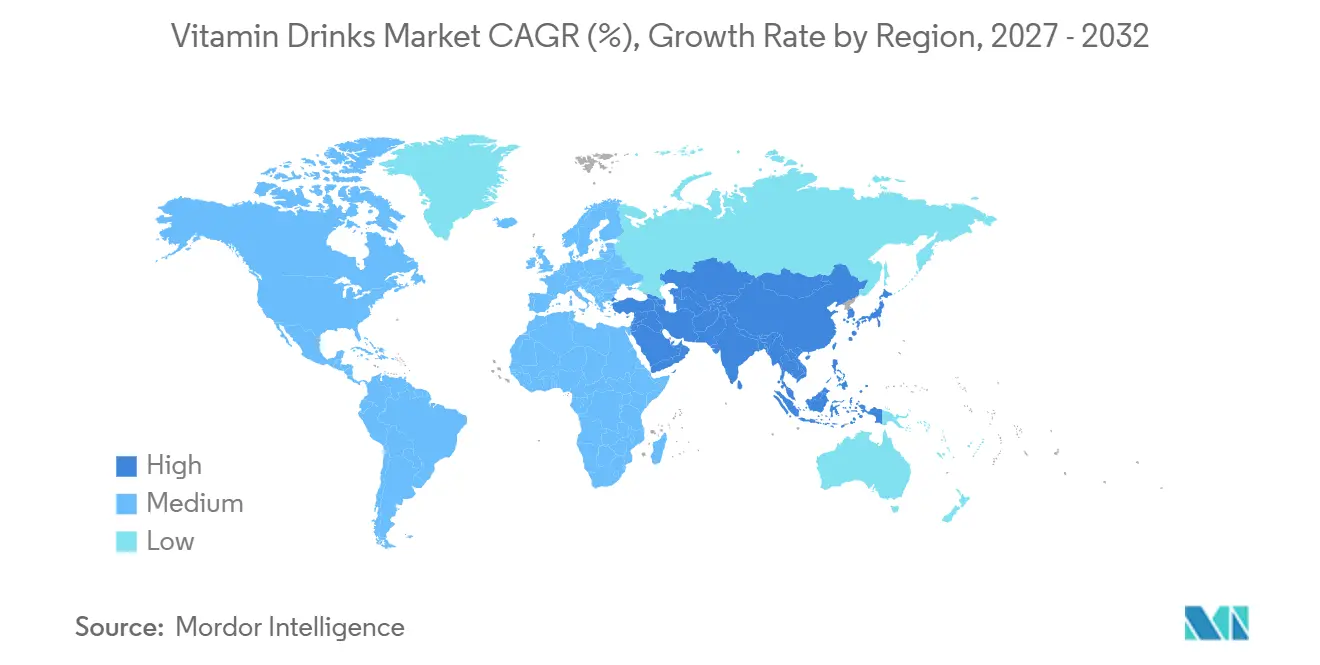
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 9,12% hasta 2032, convirtiéndose en el mercado regional de más rápido crecimiento. Se espera que Asia-Pacífico registre el crecimiento más rápido en el mercado de bebidas vitamínicas, respaldado por grandes poblaciones urbanas, ingresos disponibles en aumento y redes de comercio minorista digital en expansión. El mayor acceso a las bebidas funcionales está creando oportunidades para que los fabricantes lleguen a una base de consumidores más amplia a través de puntos de precio variados y formatos de empaque convenientes. Mercados como China e India ofrecen oportunidades para ampliar la disponibilidad de productos, mientras que los hábitos establecidos de consumo de bebidas en Japón respaldan la demanda de ofertas premium convenientes adecuadas para las rutinas de trabajo y desplazamiento. Los fabricantes se centran cada vez más en sabores atractivos, precios accesibles, empaques portátiles y formulaciones adaptadas a las necesidades nutricionales cotidianas, lo que respalda una adopción más amplia en toda la región.
Europa, América del Sur y Oriente Medio y África
Europa ofrece oportunidades para los fabricantes de bebidas vitamínicas a través de su mercado de bebidas funcionales establecido y su marco regulatorio bien definido, que fomenta el etiquetado transparente, las afirmaciones respaldadas científicamente y la calidad consistente del producto. América del Sur presenta potencial de crecimiento a medida que el interés de los consumidores en la nutrición deportiva y los estilos de vida activos impulsa la demanda de bebidas enriquecidas con vitaminas, particularmente aquellas con sabores preferidos localmente. Oriente Medio y África ofrecen oportunidades a través de la urbanización, la expansión de las redes minoristas modernas y el creciente interés en los productos orientados al bienestar. En estas regiones, los fabricantes pueden fortalecer el acceso al mercado adaptando las formulaciones, los tamaños de empaque, los precios y las estrategias de distribución a las preferencias de los consumidores locales y los requisitos regulatorios, lo que permite a las marcas abordar diversas necesidades del mercado y ampliar su alcance entre los consumidores.
Panorama Competitivo
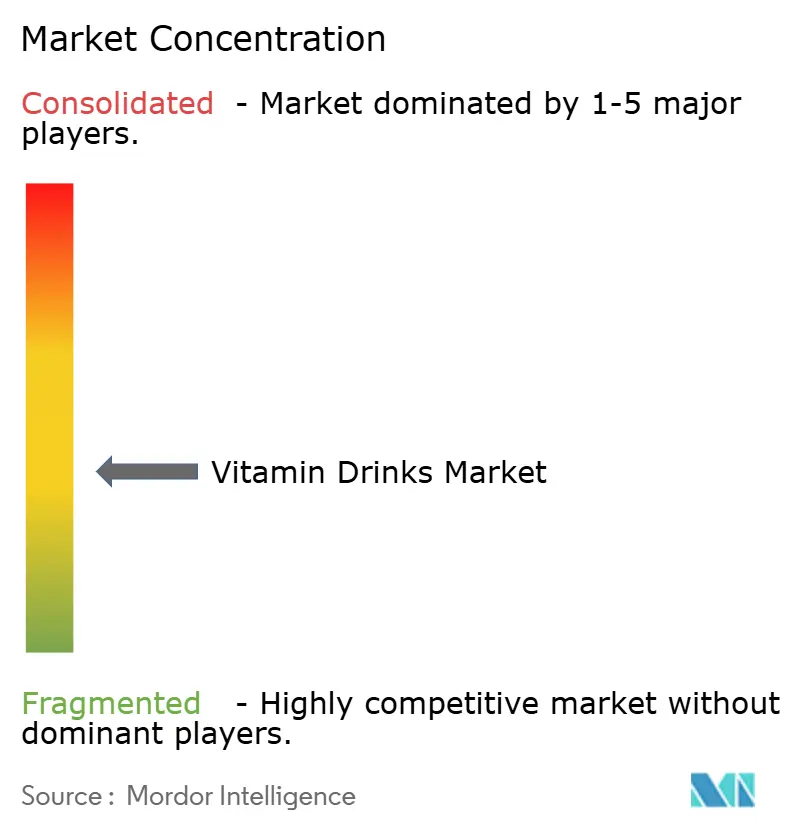
El mercado de bebidas vitamínicas tiene una estructura competitiva moderadamente fragmentada, con fabricantes de bebidas consolidados, especialistas regionales y marcas emergentes que atienden diferentes preferencias de los consumidores y ocasiones de consumo. Las grandes empresas se benefician de un sólido reconocimiento de marca, relaciones comerciales establecidas con el sector minorista, amplias redes de distribución y capacidades de fabricación. Estas fortalezas favorecen una mayor disponibilidad de productos y permiten a los fabricantes ampliar sus carteras en agua vitamínica, jugos fortificados, bebidas de hidratación y otros formatos funcionales.
La competencia impulsa cada vez más a los fabricantes a centrarse en la innovación de productos, formulaciones con azúcar reducida, envases convenientes y combinaciones de vitaminas, minerales, electrolitos y otros ingredientes funcionales. Esto permite a las marcas atender múltiples preferencias nutricionales al tiempo que crean ofertas de productos diferenciadas. Las empresas de bebidas consolidadas pueden aprovechar sus carteras existentes y sus capacidades de distribución para fortalecer su presencia en el mercado, mientras que las marcas especializadas pueden construir reconocimiento a través de un posicionamiento de producto enfocado y segmentos de consumidores específicos.
Los fabricantes regionales también contribuyen a la diversidad del mercado desarrollando productos que reflejan los gustos locales, las preferencias de compra y los hábitos de consumo. Su conocimiento de los mercados domésticos les permite ofrecer sabores relevantes, precios accesibles y formatos de envase convenientes. También existen oportunidades para formulaciones especializadas dirigidas a necesidades nutricionales específicas, como el bienestar femenino, la inmunidad y el apoyo energético cotidiano. En general, la competencia está determinada por una combinación de escala de fabricación, reconocimiento de marca, diferenciación de productos y la capacidad de adaptarse a las preferencias regionales de los consumidores.
Líderes de la Industria de Bebidas Vitamínicas
-
The Coca-Cola Company (vitaminwater)
-
PepsiCo, Inc. (Propel)
-
Danone S.A. (Mizone)
-
Suntory Holdings Limited (C.C. Lemon)
-
Otsuka Holdings Co., Ltd. (Oronamin C)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas Vitamínicas Empresas cubiertas en este informe
- The Coca-Cola Company (vitaminwater)
- PepsiCo, Inc. (Propel)
- Danone S.A. (Mizone)
- Suntory Holdings Limited (C.C. Lemon)
- Otsuka Holdings Co., Ltd. (Oronamin C)
- Nestlé S.A. (MILO)
- Vitamin Well Group AB (Vitamin Well)
- Red Bull GmbH (Red Bull Energy Drink)
- Celsius Holdings, Inc. (CELSIUS)
- Monster Beverage Corporation (Monster Energy)
- Talking Rain Beverage Company (Sparkling Ice)
- Karma Culture LLC (Karma)
- Nichols plc (VITHIT)
- Carlsberg A/S (Purdey’s)
- Kwangdong Pharmaceutical Co., Ltd. (Vita500)
- Vital Products PLC (Vitavite)
- Vitabiotics Ltd. (Wellman)
- Taisho Pharmaceutical Co., Ltd. (Lipovitan)
- The Vida World Sdn. Bhd. (VIDA C)
- PT Djojonegoro C-1000 (YOU.C1000)
- Satopradhan
Desarrollos recientes de la industria en Mercado de Bebidas Vitamínicas
- Mayo de 2026: PepsiCo introdujo Propel Clear Protein, una bebida en polvo lista para mezclar que proporciona 20 g de proteína de suero, 3 g de fibra y electrolitos por porción. Disponible en sabores Durazno y Jengibre, Manzana y Pera, y Sandía, el producto apoya la salud muscular, la salud digestiva y la hidratación. El lanzamiento amplía la cartera de hidratación funcional de Propel, que también incluye Propel Fitness Water enriquecida con vitaminas y Propel Immune Support.
- Febrero de 2026: Nestlé lanzó Nestlé Vital, una gama de bebidas nutricionales respaldadas por la ciencia diseñadas para apoyar el envejecimiento saludable, la energía, la fuerza, el sueño y la recuperación. La cartera inicial incluye ocho productos de batidos en polvo en cuatro sabores, formulados con proteínas, fibra, vitaminas, minerales y mezclas bioactivas patentadas. Nestlé lanzó inicialmente la gama en América Latina y planea expandirse a Europa y Asia.
- Febrero de 2026: Capri-Sun lanzó +Electrolytes, su primera bebida funcional que contiene electrolitos y vitaminas añadidos. Disponible en sabores Mango-Melocotón y Mora-Frambuesa, la bolsa resellable de 330 mL proporciona magnesio y vitaminas C, B1 y B6 para apoyar el equilibrio de electrolitos, la función inmunológica y el metabolismo energético. Este lanzamiento amplía la cartera de la empresa hacia el mercado de bebidas funcionales, dirigiéndose a los consumidores conscientes de su salud.
Alcance del Informe Global del Mercado de Bebidas Vitamínicas
El mercado de bebidas vitamínicas comprende bebidas no alcohólicas enriquecidas con vitaminas para proporcionar hidratación conveniente y beneficios nutricionales. El mercado está segmentado por Tipo de Producto, Tipo de Vitamina, Tipo de Empaque, Canal de Distribución y Geografía. Según el Tipo de Producto, incluye Agua Vitamínica, Jugos Vitamínicos, Tés e Infusiones Vitamínicas y Otras Bebidas Vitamínicas. Según el Tipo de Vitamina, incluye Vitamina A, Complejo Vitamínico B, Vitamina C y Otros Tipos de Vitaminas. Según el Tipo de Empaque, incluye Botellas, Sobres, Bolsas y Otros Tipos de Empaque. Según el Canal de Distribución, las categorías incluyen Supermercados e Hipermercados, Farmacias y Tiendas de Salud, Tiendas Minoristas en Línea y Otros Canales de Distribución. Geográficamente, el mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Agua Vitamínica |
| Jugos Vitamínicos |
| Tés e Infusiones Vitamínicas |
| Otras Bebidas Vitamínicas |
| Vitamina A |
| Complejo Vitamínico B |
| Vitamina C |
| Otros Tipos de Vitaminas |
| Botellas |
| Sobres |
| Bolsas |
| Otros Tipos de Empaque |
| Supermercados e Hipermercados |
| Farmacias y Tiendas de Salud |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Agua Vitamínica | |
| Jugos Vitamínicos | ||
| Tés e Infusiones Vitamínicas | ||
| Otras Bebidas Vitamínicas | ||
| Por Tipo de Vitamina | Vitamina A | |
| Complejo Vitamínico B | ||
| Vitamina C | ||
| Otros Tipos de Vitaminas | ||
| Por Tipo de Empaque | Botellas | |
| Sobres | ||
| Bolsas | ||
| Otros Tipos de Empaque | ||
| Por Canal de Distribución | Supermercados e Hipermercados | |
| Farmacias y Tiendas de Salud | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las bebidas vitamínicas para 2032?
Se prevé que el mercado alcance los 10,21 mil millones de USD en 2032, con un crecimiento a una CAGR del 7,24% durante el período 2027-2032.
¿Qué tipo de producto lidera las ventas de bebidas vitamínicas?
El agua vitamínica lideró con una participación del 45,51% en 2026, respaldada por su familiar formato de hidratación y su amplia distribución minorista.
¿Por qué las bebidas vitamínicas sin azúcar están ganando atención?
Los consumidores buscan productos con azúcar reducida y las empresas están respondiendo con productos que conservan los beneficios funcionales y el sabor familiar.
¿Qué canal de ventas se está expandiendo más rápido para las bebidas vitamínicas?
Se prevé que las tiendas minoristas en línea se expandan a una CAGR del 10,21% hasta 2032, ya que respaldan el descubrimiento, las suscripciones y los pedidos directos.