
ビタミンドリンク市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 7.51 十億米ドル |
| 市場規模 (2032) | 10.21 十億米ドル |
| 成長率 (2027 - 2032) | 7.24 % |
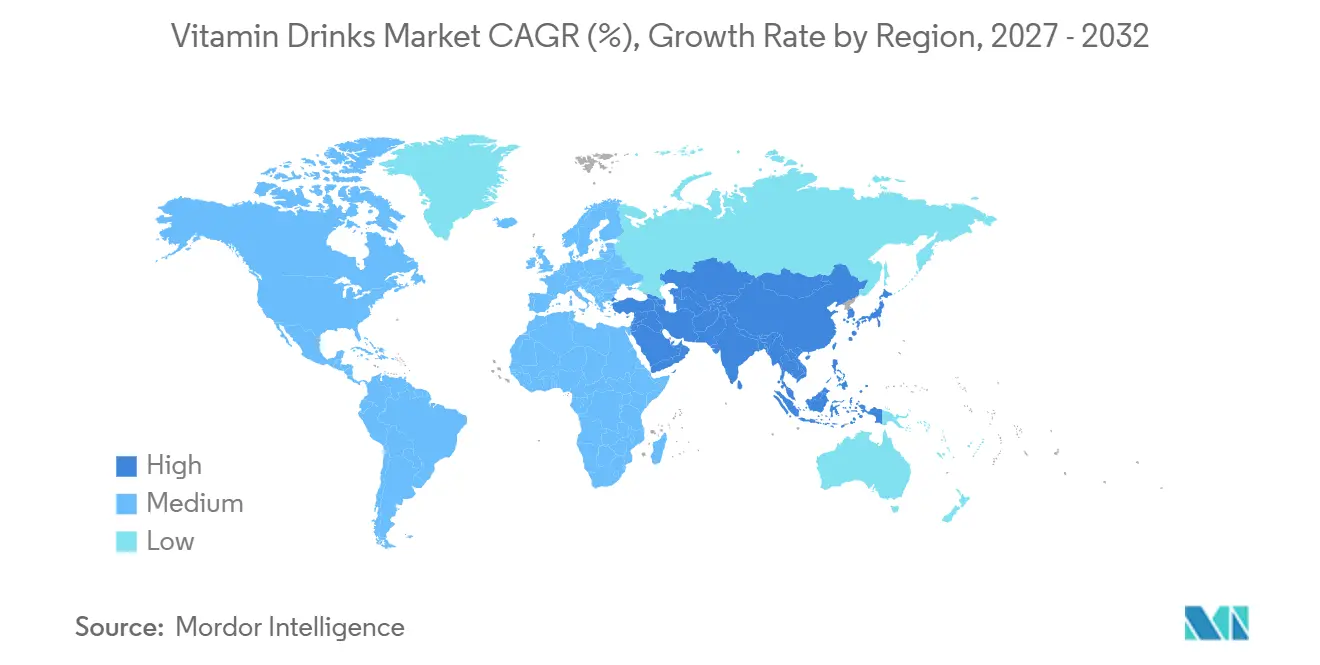
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
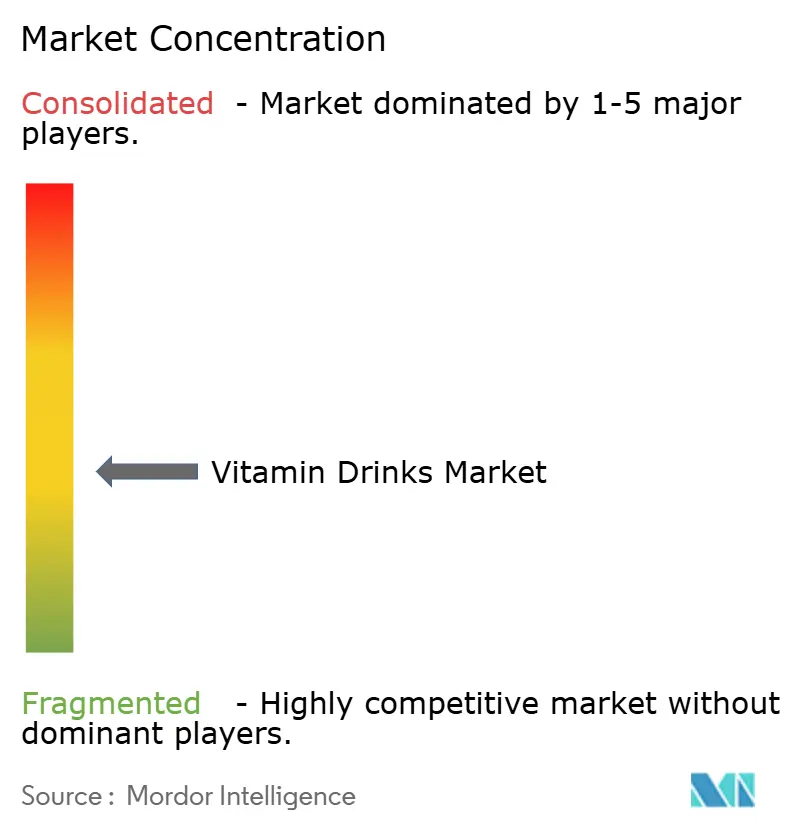
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビタミンドリンク市場分析
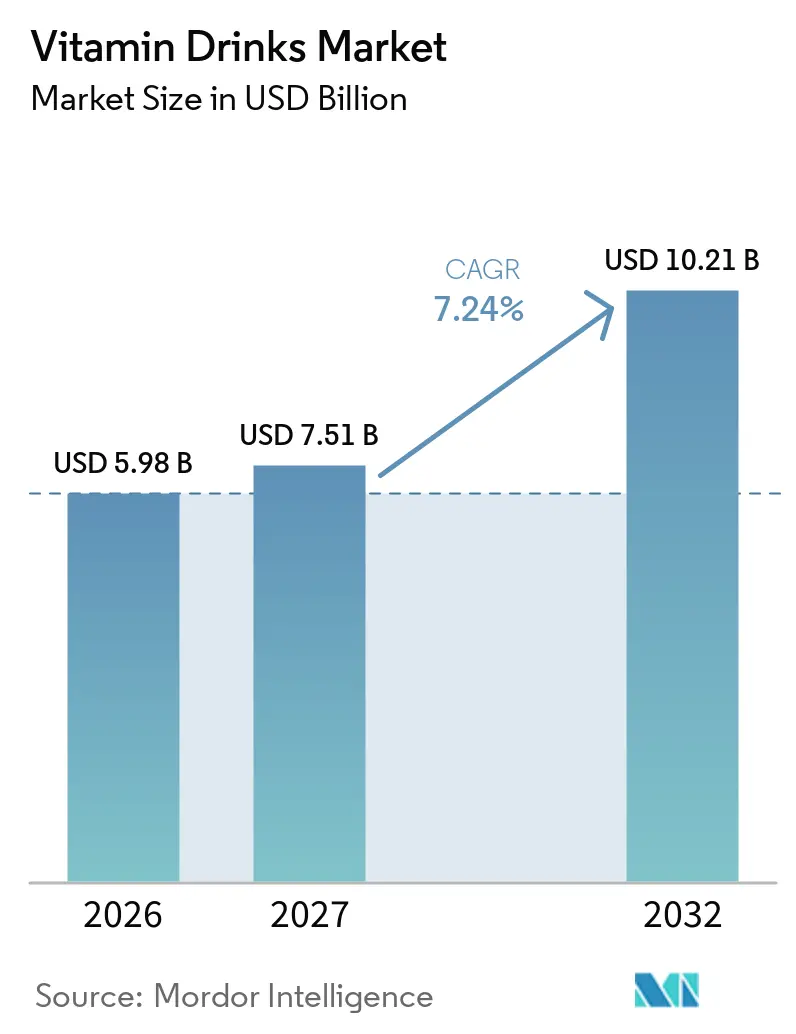
ビタミンドリンク市場規模は、2026年の5.98 ビリオン 米ドルから2027年には7.51 ビリオン 米ドルに成長し、2027年から2032年にかけて7.24%のCAGRで2032年までに10.21 ビリオン 米ドルに達すると予測されています。ビタミンドリンク市場は、錠剤ベースのサプリメントから、水分補給とミクロ栄養素摂取を組み合わせた飲料形態へとシフトしています。従来の炭酸飲料に代わる低糖質の代替品に対する消費者需要と、予防的健康維持への持続的な関心がこのシフトを支えています。企業はゼロシュガーウォーター、パウダー、特定の日常消費シーンに合わせた製品でポートフォリオを拡大しています。ビタミンドリンク市場は、スーパーマーケット、オンラインストア、薬局、コンビニエンスストアを通じた幅広い入手可能性からも恩恵を受けています。明確な製品訴求と栄養素の安定性は、製品がラベルに記載された効果を実際に提供することを実証することで、企業が消費者の信頼を構築する機会を生出しています。
レポートの主要ポイント
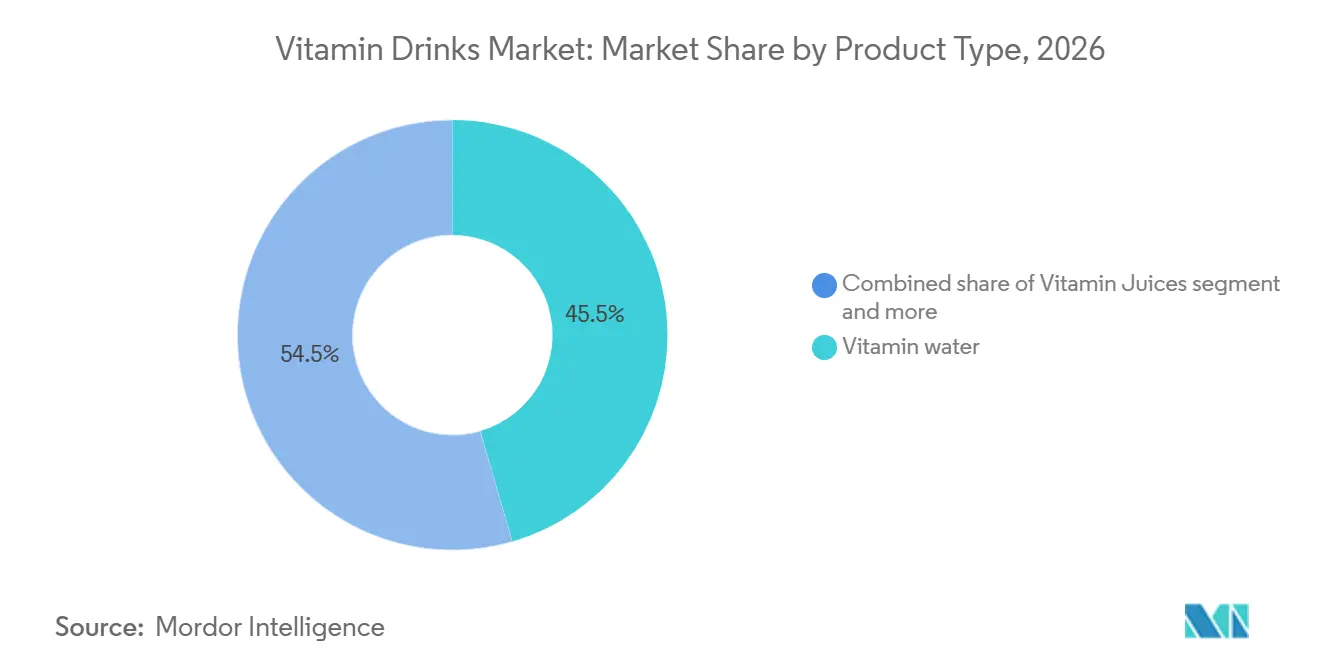
- 製品タイプ別では、ビタミンウォーターが2026年のビタミンドリンク市場シェアの45.51%を占め、ビタミンジュースは2032年にかけてCAGR 8.20%で拡大すると予測されています。
- ビタミンタイプ別では、ビタミンCが2026年のビタミンドリンク市場シェアの34.45%を占め、ビタミンBコンプレックスは2032年にかけてCAGR 8.22%で拡大すると予測されています。
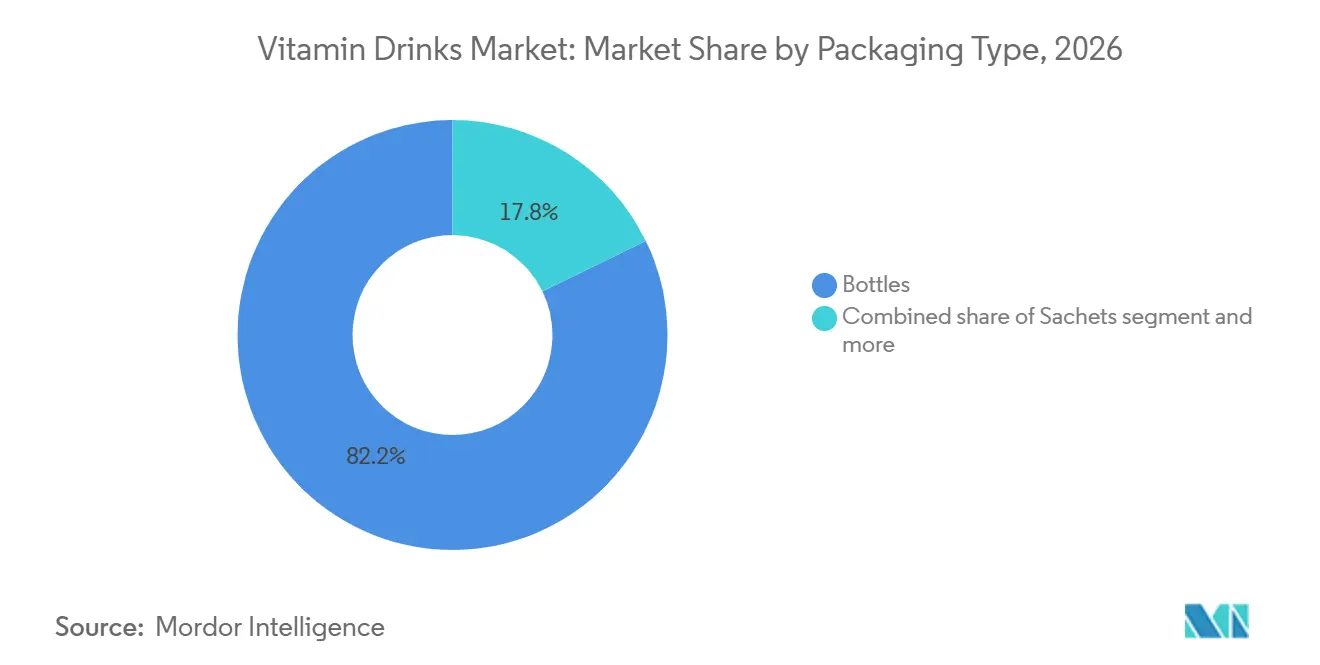
- 包装タイプ別では、ボトルが2026年のビタミンドリンク市場シェアの82.21%を占め、サシェは2032年にかけてCAGR 8.23%で拡大すると予測されています。
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2026年のビタミンドリンク市場シェアの45.13%を占め、オンライン小売店は2032年にかけてCAGR 10.21%で拡大すると予測されています。
- 地域別では、北米が2026年のビタミンドリンク市場シェアの35.81%を占め、アジア太平洋地域は2032年にかけてCAGR 9.12%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ビタミンドリンク市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 手軽なミクロ栄養素摂取に対する需要の高まり | +2.0% | グローバル、特に北米とアジア太平洋地域で顕著 | 短期(2年以内) |
| 低糖・無糖ビタミンドリンクへの需要増加 | +1.8% | グローバル、アジア太平洋地域と北米で加速 | 中期(2〜4年) |
| 予防的健康維持と免疫サポートへの消費者関心の高まり | +1.5% | グローバル、特に北米と欧州で顕著 | 中期(2〜4年) |
| スポーツ、フィットネス、アクティブなライフスタイルへの参加増加 | +1.2% | 北米、欧州、アジア太平洋地域の都市部 | 中期(2〜4年) |
| 従来の清涼飲料水からビタミン強化飲料への移行 | +1.0% | グローバル、特に北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| ビタミン強化飲料の処方および製品提供におけるイノベーション | +0.8% | グローバル、特に北米とアジア太平洋地域 | 短〜中期(1〜4年) |
| 情報源: Mordor Intelligence | |||
手軽なミクロ栄養素摂取に対する需要の高まり
消費者は栄養上の利点と手軽な摂取を提供する飲料をますます求めおり、すぐに飲めるビタミン製品への需要を支えています。例えば、2026年7月、食品産業協会(FMI)の飲料に関するレポート「Power of Beverage」によると、消費者は水分補給、エネルギー、タンパク質、消化器系の健康を含む機能性飲料の効果をより重視するようになりました。また、2026年8月、全米レストラン協会の飲料トレンドレポートでは、配達利用者の83%が提供業者が包装を改善すれば飲料をより頻繁に注文すると回答しました [1]。同レポートはまた、特に午後の中頃における飲料のみの消費シーンを牽引するZ世代とミレニアル世代の影響力の高まりも強調しました。
低糖質・ゼロシュガービタミンドリンクへの嗜好の高まり
消費者は糖分摂取量をますます意識するようになり、砂糖の添加量を減らした、あるいは無添加の飲料を選ぶようになっており、低糖・無糖ビタミンドリンクに新たな機会をもたらしています。この変化は、過剰な糖分摂取が健康に与える潜在的な影響に対する消費者意識の高まりと、より健康的な飲料の代替品への嗜好を反映しています。例えば、2025年12月、国際食品情報評議会(IFIC)によると、アメリカ人の75%が積極的に糖分を制限または回避しようとしていました。このうち61%が糖分摂取量を制限しようとしており、14%が糖分を完全に避けようとしていました。糖分摂取を管理している消費者のうち、63%が特に添加糖を対象とし、27%が低糖と表示された製品を選んでいました [2]。
予防的健康維持と免疫サポートへの消費者関心の高まり
消費者はターゲットを絞った栄養・ウェルネス効果を提供する飲料をますます求めており、日常的な健康維持と免疫サポートを訴求するビタミンドリンクへの需要を牽引しています。例ば、2026年9月、食品産業協会(FMI)の調査によると、Z世代消費者の16%が飲料を選ぶ際に免疫サポートを求めており、成人全体の13%と比較して高い割合を示しました。また、Z世代消費者の24%が飲料にBビタミンを求めており、成人全体の17%を上回りました [3]。これらの調査結果は、特に若い世代の間で、基本的なリフレッシュメントを超えた栄養上の利点を提供する飲料への消費者関心の高まりを裏付けており、ビタミンドリンクメーカーが消費者の日常的な栄養ニーズをサポートするためにビタミンCおよびD、Bコンプレックスビタミン、亜鉛などのミネラルで強化された手軽な製品を開発する機会を生み出しています。
スポーツ、フィットネス、アクティブなライフスタイルへの参加増加
フィットネスルーティンとアクティブなライフスタイル、電解質とビタミンCが豊富なビタミンドリンクの継続的な消費を促進しています。消費者はますますこれらの飲料を運動前後や身体活動中に、水分補給と栄養サポートのための手軽な選択肢として飲むようになっています。消費はジムを超えて、職場、通勤、その他の外出先での場面など日常的な場面にも拡大しており、潜在的な顧客基盤を広げています。このシフトはメーカーに対し、携帯しやすい再封可能な包装形態を提供し、異なる活動レベルや消費シーンに合わせた製品を開発することを促しています。水分補給と栄養上の利点を明確に伝えることで、ビタミンドリンクブランドはフィットネス意識の高い消費者へのアピールを強化し、より頻繁な消費を促すことができます。
ビタミンドリンク市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い処方・品質管理コスト | -0.5% | グローバル、生産インフラが限られた新興市場で最も深刻 | 中期(2〜4年) |
| 根拠のない健康訴求に対する消費者の懐疑心 | -0.4% | 北米、欧州、都市化が進むアジア太平洋市場 | 中期(2〜4年) |
| 賞味期限をじた栄養素の安定性と風味劣化の課題 | -0.4% | グローバル、特に高温地域およびコールドチェーンインフラが限られた地域 | 中長期(2〜5年) |
| ビタミン、植物成分、新規成分に関する規制の断片化 | -0.3% | グローバル、特に規制要件の違いによりアジア太平洋地域、北米、欧州で顕著 | 中長期(2〜5年) |
| 情報源: Mordor Intelligence | |||
高い処方・品質管理コスト
ビタミンドリンクは、ビタミンが熱、光、pH変化にさらされると効力を失う可能性があるため、従来の飲料よりも複雑な製造プロセスを必要とします。メーカーは製品の賞味期限を通じて栄養素レベルを維持するために、適切な保護システム、専門的な加工方法、定期的な品質検査を使用しなければなりません。機能性食品の認証要件は、栄養情報が強化された栄養素含有量を正確に反映していることを確保することも強調しています。これらの要件は、特に生産量が少なく専門技術へのアクセスが限られた小規模メーカーにとって、生産コストを増加させる可能性があります。複数のビタミン、ミネラル、その他の機能性成分の添加は、処方および試験要件をさらに増加させます。
根拠のない健康訴求に対する消費者の懐疑心
健康訴求はビタミンドリンク市場において重要な役割を果たしていますが、根拠のない、または不明確な効果の説明は消費者の信頼を損なう可能性があります。栄養・健康訴求に関する規制要件は市場によって異なり、メーカーは適切な証拠で製品メッセージを裏付け、適用される基準に準拠することが求められます。これらの要件により、明確な表示、透明な成分情報、堅牢な品質管理慣行の必要性が高まります。独立した認証と正確な製品コミュニケーションは消費者の信頼を強化できますが、製品開発の時間とコストも増加させます。これらの課題は、一貫した製品品質の評判をまだ確立していない、または小売業者や消費者の信頼をまだ獲得していない新規・小規模ブランドにとって特に重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ビタミンウォーターが数量をリードし、ビタミンジュースがより速く拡大ビタミンウォーターは2026年のビタミンドリンク市場シェアの45.51%を占めました。ビタミンウォーターは、日常的な水分補給オプションとしての親しみやすさと、手軽な飲料形態でビタミンを提供する能力により、主導的な地位を占めています。すぐに飲めるフォーマットと従来のボトル入り飲料水との類似性により、消費者が日常のルーティンに取り入れやすくなっています。このカテゴリーは、確立されたボトル入り飲料水の流通ネットワーク、幅広い小売入手可能性、強い消費者認知から恩恵を受けています。多様なフレーバープロファイル、低糖質処方、ターゲットを絞った栄養上の利点を含む継続的な製品イノベーションが、消費者の嗜好や消費シーンにわたるアピールをさらに高めています。
ビタミンジュースは2032年にかけてCAGR 8.20%で拡大すると予測されています。ビタミンジュースは、親しみやすいフルーツフレーバーと栄養上の利点を組み合わせることで市場成長を支えています。プレミアムポジショニングを可能にし、食事にビタミンを取り入れる手軽な方法を求める消費者にアピールします。ビタミンティーとインフュージョンは、確立されたお茶を飲む習慣を活用し、日常的な飲料消費に多様性を加えることで、追加の成長機会を提供します。発泡パウダー、ウェルネスショット、濃縮液を含むその他の形態は、手軽なサービングオプションと多様な流通チャネルを通じて消費者の選択肢をさらに拡大します。これらの形態により、メーカーはエネルギー、免疫、回復、水分補給などの特定の消費シーンに向けたターゲット製品を開発しながら、多様なライフスタイルの嗜好に対応することができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ビタミンタイプ別:
ビタミンCが最大シェアを保持し、Bコンプレックスが勢いを増すビタミンCは2026年のビタミンドリンク市場シェアの34.45%を占めました。ビタミンCは、広範な消費者認知と免疫系機能との確立された関連性により、ビタミンドリンク市場で強い地位を占めています。その親しみやすさにより、メーカーは栄養上の利点を伝え、日常消費向けに設計された飲料に取り入れやすくなっています。全体的なウェルネス維持への継続的な消費者関心が、異なる小売チャネルにわたるビタミンC強化飲料への需要をさらに支えています。その汎用性により、メーカーはビタミンCを他のビタミン、ミネラル、水分補給成分と組み合わせ、幅広い栄養嗜好に対応する多様な処方を作成することができます。
ビタミンBコンプレックスは2032年にかけてCAGR 8.22%で拡大すると予測されています。ビタミンBコンプレックス飲料は、エネルギー代謝と日常活動のための栄養サポートへの消費者関心により注目を集めています。その汎用性により、メーカーは異なる栄養嗜好や消費シーンに対応する処方を開発することができます。ビタミンD、E、Kおよびマルチビタミンブレンドを含むその他のビタミンタイプは、1回のサービングでより幅広い栄養素を提供することでカテゴリーをさらに拡大します。この多様性により、ブランドターゲットを絞った処方と組み合わせた処方を通じて多様な消費者ニーズに対応することができます。地域の嗜好、栄養上の優先事項、規制要件も、メーカーが個々の市場に合わせてビタミンの組み合わせと製品ポジショニングを適応させることを促しています。
包装タイプ別:
ボトルが確立された地位を維持し、サシェが関連性を高めるボトルは2026年のビタミンドリンク市場シェアの82.21%を占めました。ボトルは、利便性、携帯性、再封可能なデザインにより、ビタミンドリンクの好まれる包装形態であり続けています。冷蔵小売ディスプレイおよび確立された飲料流通インフラとの互換性が、幅広い市場入手可能性を支えています。ボトルにより消費者は1回の購入で水分補給と栄養素摂取を組み合わせることができ、異なる消費シーンにわたる柔軟性を提供します。日常的な飲料とプレミアム機能性処方の両方への適合性により、メーカーは多様な消費者嗜好に対応し、製品のアクセシビリティを強化することができます。ボトルの再封可能な性質は、消費者が複数回に分けて製品を消費できるめ廃棄物を削減し、外出先でのライフスタイルに実用的です。
サシェは2032年にかけてCAGR 8.23%で拡大すると予測されています。サシェとパウチは、手軽な分量サイズ、軽量な取り扱い、容易な携帯性を提供することで、ビタミンドリンク市場の包装オプションを拡大します。そのコンパクトなデザインはオンラインサブスクリプションと外出先での消費をサポートし、実用的な個食形態を求める消費者に適しています。パウチは子供向け飲料や施設向け用途に追加の柔軟性を提供し、缶はメーカーに製品差別化のための別のオプションを提供します。包装の選択には、メーカーが利便性、製品保護、明確な栄養表示のバランスを取ることが求められ、消費者の信頼と幅広い市場アクセシビリティを支えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
スーパーマーケットが販売をリードし、オンライン小売が速度を増すスーパーマーケットとハイパーマーケットは2026年のビタミンドリンク市場シェアの45.13%を占めました。スーパーマーケットとハイパーマーケットは、高い顧客来店数、幅広い製品選択、冷蔵ディスプレイにより、ビタミンドリンクの流通において重要な役割を果たしています。これらの店舗は、ビタミンドリンクをボトル入り飲料水、スポーツドリンク、その他の機能性飲料と並べて配置することで強い製品視認性を提供し、消費者が選択肢を比較できるようにしています。プロモーションディスプレイ、製品サンプリング、マルチパック提供が製品発見と繰り返し購入をさらに支えています。その幅広いリーチにより、確立されたブランドは消費者認知を強化し、定期的な家庭需要を維持することができます。
オンライン小売店は2032年かけてCAGR 10.21%で拡大すると予測されています。オンライン小売店は、手軽な製品発見、直接注文、サブスクリプションベースの購入を可能にすることで、ビタミンドリンクへのアクセスを拡大しています。デジタルプラットフォームはまた、メーカーが実店舗では限られている製品を含む、より幅広いフレーバー、処方、包装オプションを提供することを可能にします。コンビニエンスストア、フィットネス店舗、旅行小売は、自宅以外ですぐに飲める飲料を求める消費者に対応することで、市場アクセシビリティをさらに強化します。これらのチャネルは、通勤者、オフィスワーカー、フィットネス意識の高い消費者とブランドをつなぎ、異なる顧客セグメントや消費シーンにリーチする追加の機会を生み出します。
地域分析
北米
北米は2026年のビタミンドリンク市場シェアの35.81%を占めました。北米は、確立された機能性飲料文化、広範な冷蔵小売ネットワーク、物理的・デジタル流通チャネルにわたる強いブランドプレゼンスから恩恵を受けています。栄養品質と製品透明性への消費者の関の高まりが、メーカーにバランスの取れた栄養プロファイルと添加糖を減らした飲料の開発を促しています。ビタミンドリンクは、従来のスポーツ・フィットネス場面に加え、職場、通勤、一般的な水分補給など、より幅広い日常消費シーンで関連性を高めています。これにより、確立されたブランドが専門的な処方でポートフォリオを拡大し、アスレチック・スポーツ栄養セグメントを超えた消費者にリーチする機会が生まれます。
アジア太平洋
アジア太平洋地域は2032年にかけてCAGR 9.12%で拡大すると予測されており、最も成長の速い地域市場となっています。アジア太平洋地域は、大規模な都市人口、可処分所得の増加、デジタル小売ネットワークの拡大に支えられ、ビタミンドリンク市場で最も速い成長を記録すると予想されています。機能性飲料へのアクセスの増加により、メーカーは多様な価格帯と手軽な包装形態を通じてより幅広い消費者基盤にリーチする機会が生まれています。中国やインドなどの市場では製品入手可能性を拡大する機会があり、日本では確立された飲料消費習慣が職や通勤ルーティンに適した手軽なプレミアム製品への需要を支えています。メーカーは魅力的なフレーバー、手頃な価格設定、携帯しやすい包装、日常的な栄養ニーズに合わせた処方にますます注力しており、地域全体でより広い普及を支えています。
欧州、南米、中東・アフリカ
欧州は、確立された機能性飲料市場と明確に定義された規制の枠組みを通じてビタミンドリンクメーカーに機会を提供しており、透明な表示、科学的に裏付けられた訴求、一貫した製品品質を促進しています。南米は、スポーツ栄養とアクティブなライフスタイルへの消費者関心が特に地元で好まれるフレーバーを特徴とするビタミン強化飲料への需要を牽引するにつれて、成長の可能性を示しています。中東・アフリカは、都市化、近代的な小売ネットワークの拡大、ウェルネス志向製品への関心の高まりを通じて機会を提供しています。これらの地域全体で、メーカーは処方、包装サイズ、価格設定、流通戦略を地域の消費者嗜好や規制要件に適応させることで市場アクセスを強化し、ブランドが多様な市場ニーズに応し消費者リーチを拡大することを可能にします。
競合環境
ビタミンドリンク市場は、確立された飲料メーカー、地域の専門企業、および新興ブランドが異なる消費者の嗜好や消費シーンに対応する、適度に分散した競争構造を持っています。大手企業は、強いブランド認知度、確立された小売関係、広範な流通ネットワーク、および製造能力という強みを持っています。これらの強みは、製品の幅広い入手可能性を支え、メーカーがビタミンウォーター、強化ジュース、水分補給飲料、その他の機能性フォーマットにわたってポートフォリオを拡大することを可能にします。
競争は、メーカーが製品革新、低糖処方、便利な包装、ビタミン・ミネラル・電解質・その他の機能性成分の組み合わせに注力することをますます促しています。これにより、ブランドは複数の栄養ニーズに対応しながら、差別化された製品を提供することができます。確立された飲料企業は、既存のポートフォリオと流通能力を活用して市場プレゼンスを強化できる一方、専門ブランドは焦点を絞った製品ポジショニングとターゲットを絞った消費者セグメントを通じて認知度を高めることができます。
地域のメーカーも、地元の嗜好、購買傾向、消費習慣を反映した製品を開発することで、市場の多様性に貢献しています。国内市場への深い理解により、関連性の高いフレーバー、手頃な価格設定、便利な包装形態を提供することができます。女性のウェルネス、免疫、日常的なエネルギーサポートなど、特定の栄養ニーズをターゲットとした専門処方の機会も存在します。全体として、競争は製造規模、ブランド認知度、製品差別化、および地域の消費者嗜好への適応能力の組み合わせによって形成されています。
ビタミンドリンク業界リーダー
-
The Coca-Cola Company (vitaminwater)
-
PepsiCo, Inc. (Propel)
-
Danone S.A. (Mizone)
-
Suntory Holdings Limited (C.C. Lemon)
-
Otsuka Holdings Co., Ltd. (Oronamin C)
- 注:主要企業の掲載順は順位を示すものではありません。
ビタミンドリンク市場 このレポートでカバーされる企業
- The Coca-Cola Company (vitaminwater)
- PepsiCo, Inc. (Propel)
- Danone S.A. (Mizone)
- Suntory Holdings Limited (C.C. Lemon)
- Otsuka Holdings Co., Ltd. (Oronamin C)
- Nestlé S.A. (MILO)
- Vitamin Well Group AB (Vitamin Well)
- Red Bull GmbH (Red Bull Energy Drink)
- Celsius Holdings, Inc. (CELSIUS)
- Monster Beverage Corporation (Monster Energy)
- Talking Rain Beverage Company (Sparkling Ice)
- Karma Culture LLC (Karma)
- Nichols plc (VITHIT)
- Carlsberg A/S (Purdey’s)
- Kwangdong Pharmaceutical Co., Ltd. (Vita500)
- Vital Products PLC (Vitavite)
- Vitabiotics Ltd. (Wellman)
- Taisho Pharmaceutical Co., Ltd. (Lipovitan)
- The Vida World Sdn. Bhd. (VIDA C)
- PT Djojonegoro C-1000 (YOU.C1000)
- Satopradhan
最近の産業開発事情 ビタミンドリンク市場
- 2026年5月:PepsiCo, Inc.はPropel Clear Proteinを発売しました。これは1回分あたり20gのホエイプロテイン、3gの食物繊維、電解質を提供するすぐに混ぜられるパウダー飲料です。ピーチジンジャー、アップルペア、スイカのフレーバーで展開され、筋肉の健康、消化器系の健康、水分補給をサポートします。この発売により、ビタミン強化Propel Fitness WaterおよびPropel Immune Supportも含むPropelの機能性水分補給ポートフォリオが拡大されます。
- 2026年2月:Nestlé S.A.は、健康的な老化、エネルギー、筋力、睡眠、回復をサポートするために設計された科学的根拠に基づく栄養飲料シリーズNestlé Vitalを発売しました。初期ポートフォリオには、タンパク質、食物繊維、ビタミン、ミネラル、特許取得済みの生理活性ブレンドで処方された4つのフレーバーの8種類のパウダーシェイク製品が含まれます。Nestlé S.A.は当初ラテンアメリカでシリーズを発売し、欧州とアジアへの展開を計画しています。
- 2026年2月Capri-Sunは、電解質とビタミンを含む初の機能性飲料+Electrolytesを発売しました。マンゴーピーチとブラックベリーラズベリーのフレーバーで展開される330mLの再封可能なパウチは、電解質バランス、免疫機能、エネルギー代謝をサポートするマグネシウムとビタミンC、B1、B6を提供します。この発売により、健康意識の高い消費者をターゲットとした機能性飲料市場へ同社のポートフォリオが拡大されます。
グローバルタミンドリンク市場レポートの範囲
ビタミンドリンク市場は、手軽な水分補給と栄養上の利点を提供するためにビタミンで強化された非アルコール飲料で構成されています。市場は製品タイプ、ビタミンタイプ、包装タイプ、流通チャネル、地域別にセグメント化されています。製品タイプに基づき、ビタミンウォーター、ビタミンジュース、ビタミンティーとインフュージョン、その他のビタミンドリンクが含まれます。ビタミンタイプに基づき、ビタミンA、ビタミンBコンプレックス、ビタミンC、その他のビタミンタイプが含まれます。包装タイプに基づき、ボトル、サシェ、パウチ、その他の包装タイプが含まれます。流通チャネルに基づき、スーパーマーケット・ハイパーマーケット、薬局・健康食品店、オンライン小売店、その他の流通チャネルが含まれます。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカをカバーしています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ビタミンウォーター |
| ビタミンジュース |
| ビタミンティーとインフュージョン |
| その他のビタミンドリンク |
| ビタミンA |
| ビタミンBコンプレックス |
| ビタミンC |
| その他のビタミンタイプ |
| ボトル |
| サシェ |
| パウチ |
| その他の包装タイプ |
| スーパーマーケット・ハイパーマーケット |
| 薬局・健康食品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | ビタミンウォーター | |
| ビタミンジュース | ||
| ビタミンティーとインフュージョン | ||
| その他のビタミンドリンク | ||
| ビタミンタイプ別 | ビタミンA | |
| ビタミンBコンプレックス | ||
| ビタミンC | ||
| その他のビタミンタイプ | ||
| 包装タイプ別 | ボトル | |
| サシェ | ||
| パウチ | ||
| その他の包装タイプ | ||
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット | |
| 薬局・健康食品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年のビタミンドリンクの予測値はいくらですか?
市場は2032年までに10.21 ビリオン 米ドルに達し、2027年から2032年にかけて7.24%のCAGRで成長すると予測されています。
どの製品タイプがビタミンドリンクの販売をリードしていますか?
ビタミンウォーターは2026年に45.51%のシェアでリードしており、親しみやすい水分補給形態と幅広い小売流通に支えられています。
なぜゼロシュガービタミンドリンクが注目を集めているのですか?
消費者は低糖質製品を求めており、企業は機能的な利点と親しみやすい味を維持した製品で対応しています。
ビタミンドリンクで最も速く拡大している販売チャネルはどれですか?
オンライン小売店は、製品発見、サブスクリプション、直接注文をサポートするため、2032年にかけてCAGR 10.21%で拡大すると予測されています。