
Taille et part du marché des boissons vitaminées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.51 Milliards de dollars |
| Taille du Marché (2032) | 10.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des boissons vitaminées par Mordor Intelligence
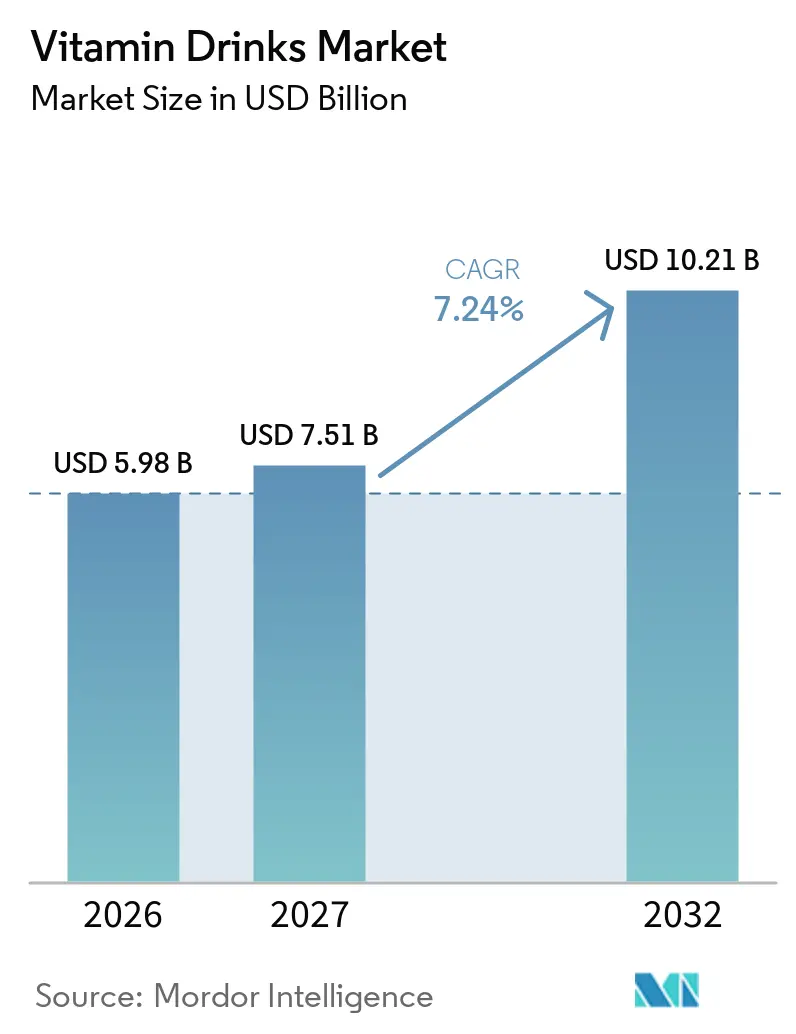
La taille du marché des boissons vitaminées devrait croître de 5,98 milliards USD en 2026 à 7,51 milliards USD en 2027 et devrait atteindre 10,21 milliards USD d'ici 2032, à un CAGR de 7,24 % sur la période 2027-2032. Le marché des boissons vitaminées évolue des compléments sous forme de comprimés vers des formats à boire qui combinent hydratation et apport en micronutriments. La demande des consommateurs pour des alternatives moins sucrées aux boissons gazeuses conventionnelles et l'intérêt soutenu pour la santé préventive soutiennent cette évolution. Les entreprises élargissent leurs portefeuilles avec des eaux sans sucre, des poudres et des produits adaptés à des occasions de consommation quotidienne spécifiques. Le marché des boissons vitaminées bénéficie également d'une disponibilité plus large dans les supermarchés, les boutiques en ligne, les pharmacies et les épiceries de proximité. Des allégations claires sur les produits et la stabilité des nutriments créent des opportunités pour les entreprises de renforcer la confiance des consommateurs en démontrant que les produits délivrent les bénéfices indiqués sur leurs étiquettes.
Points clés du rapport
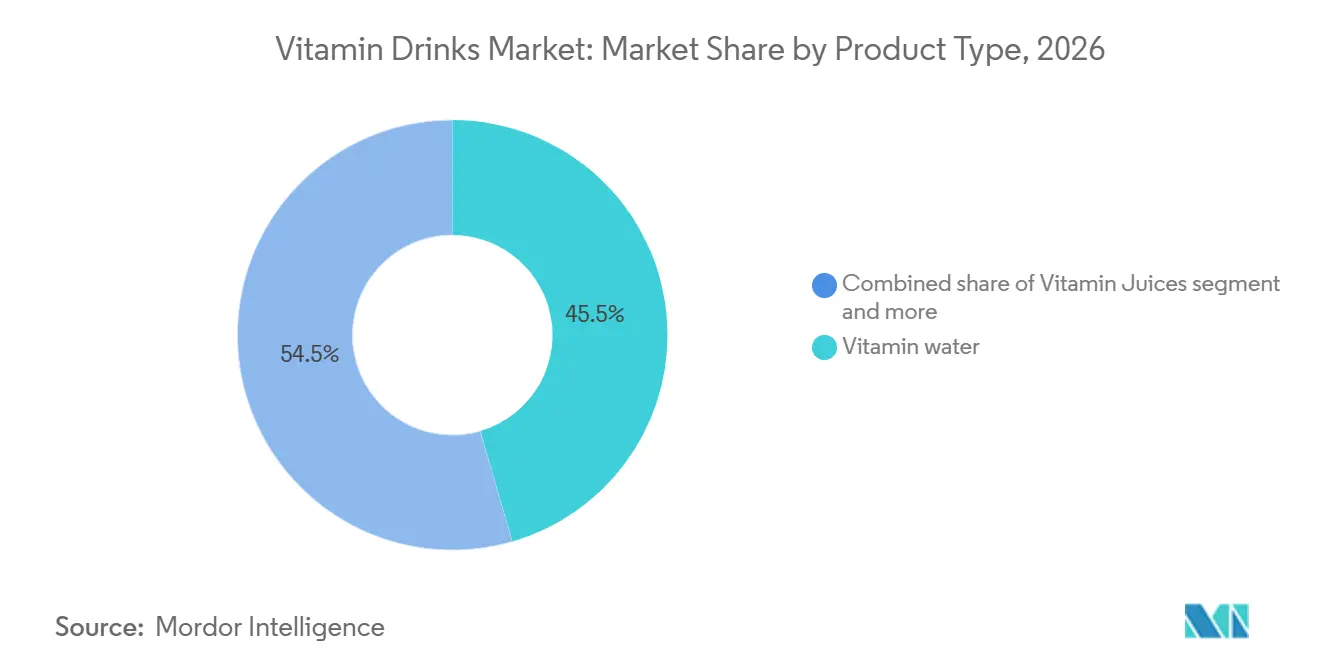
- Par type de produit, l'eau vitaminée détenait 45,51 % de la part du marché des boissons vitaminées en 2026, tandis que les jus vitaminés devraient se développer à un CAGR de 8,20 % jusqu'en 2032.
- Par type de vitamine, la vitamine C détenait 34,45 % de la part du marché des boissons vitaminées en 2026, tandis que le complexe de vitamines B devrait se développer à un CAGR de 8,22 % jusqu'en 2032.
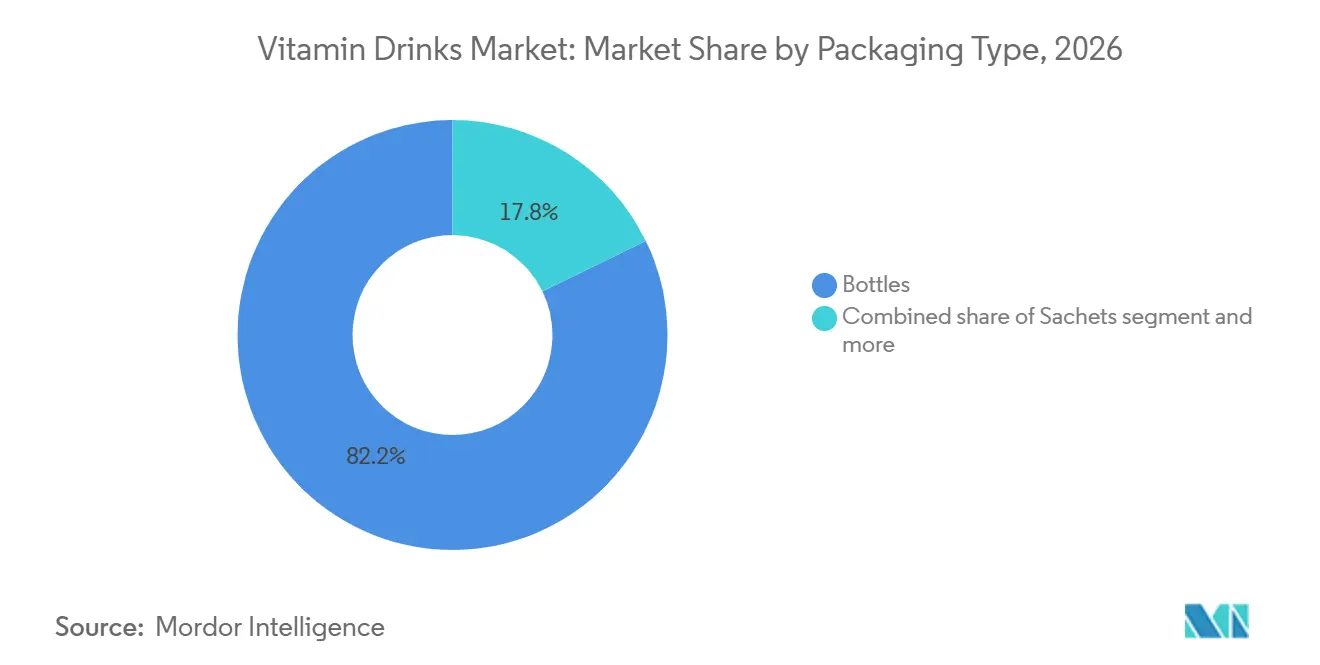
- Par type d'emballage, les bouteilles détenaient 82,21 % de la part du marché des boissons vitaminées en 2026, tandis que les sachets devraient se développer à un CAGR de 8,23 % jusqu'en 2032.
- Par canal de distribution, les supermarchés et hypermarchés détenaient 45,13 % de la part du marché des boissons vitaminées en 2026, tandis que les boutiques de vente au détail en ligne devraient se développer à un CAGR de 10,21 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 35,81 % de la part du marché des boissons vitaminées en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des boissons vitaminées*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de solutions pratiques d'apport en micronutriments | +2.0% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Préférence croissante pour les boissons vitaminées à faible teneur en sucre et sans sucre | +1.8% | Mondial, accéléré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Intérêt croissant des consommateurs pour la santé préventive et le soutien immunitaire | +1.5% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Participation croissante aux sports, au fitness et aux modes de vie actifs | +1.2% | Centres urbains d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Passage des boissons gazeuses conventionnelles aux alternatives enrichies en vitamines | +1.0% | Mondial, particulièrement en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Innovation dans les formulations de boissons enrichies en vitamines et les offres de produits | +0.8% | Mondial, particulièrement en Amérique du Nord et en Asie-Pacifique | Court à moyen terme (1 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de solutions pratiques d'apport en micronutriments
Les consommateurs recherchent de plus en plus des boissons offrant des bénéfices nutritionnels et une consommation pratique, soutenant la demande de produits vitaminés prêts à boire. Par exemple, en juillet 2026, selon le rapport Power of Beverage de la Food Industry Association (FMI), les consommateurs accordaient une plus grande importance aux bénéfices des boissons fonctionnelles, notamment l'hydratation, l'énergie, les protéines et la santé digestive. De plus, en août 2026, le rapport Beverage Trends Report de la National Restaurant Association a révélé que 83 % des clients de livraison commanderaient des boissons plus fréquemment si les prestataires amélioraient leur emballage [1]. Le rapport a également mis en évidence l'influence croissante de la génération Z et des millennials dans la stimulation des occasions de consommation exclusivement de boissons, en particulier en milieu d'après-midi.
Préférence croissante pour les boissons vitaminées à faible teneur en sucre et sans sucre
Les consommateurs surveillent de plus en plus leur consommation de sucre et choisissent des boissons à teneur réduite ou sans sucre ajouté, créant ainsi des opportunités pour les boissons vitaminées à faible teneur en sucre et sans sucre. Ce changement reflète une prise de conscience croissante des consommateurs quant aux implications potentielles pour la santé d'une consommation excessive de sucre et une préférence pour des alternatives de boissons plus saines. Par exemple, en décembre 2025, selon l'International Food Information Council (IFIC), 75 % des Américains cherchaient activement à limiter ou à éviter le sucre. Parmi eux, 61 % tentaient de limiter leur consommation de sucre et 14 % cherchaient à l'éviter entièrement. Parmi les consommateurs gérant leur consommation de sucre, 63 % ciblaient spécifiquement les sucres ajoutés, tandis que 27 % sélectionnaient des produits étiquetés à teneur réduite en sucre [2].
Intérêt croissant des consommateurs pour la santé préventive et le soutien immunitaire
Les consommateurs recherchent de plus en plus des boissons offrant des bénéfices nutritionnels et de bien-être ciblés, stimulant la demande de boissons vitaminées positionnées pour soutenir la santé quotidienne et l'immunité. Par exemple, en septembre 2026, selon les recherches de la Food Industry Association (FMI), 16 % des consommateurs de la génération Z recherchaient un soutien immunitaire lors du choix de boissons, contre 13 % des adultes en général. De plus, 24 % des consommateurs de la génération Z recherchaient des vitamines B dans les boissons, contre 17 % des adultes [3]. Ces résultats soulignent l'intérêt croissant des consommateurs pour les boissons offrant des bénéfices nutritionnels au-delà du simple rafraîchissement, en particulier chez les jeunes générations, créant des opportunités pour les fabricants de boissons vitaminées de développer des produits pratiques enrichis en vitamines C et D, en complexe de vitamines B et en minéraux tels que le zinc pour répondre aux besoins nutritionnels quotidiens des consommateurs.
Participation croissante aux sports, au fitness et aux modes de vie actifs
Les routines de fitness et les modes de vie actifs stimulent la consommation récurrente de boissons vitaminées riches en électrolytes et en vitamine C. Les consommateurs boivent de plus en plus ces boissons avant ou après l'exercice et pendant l'activité physique comme options pratiques d'hydratation et de soutien nutritionnel. La consommation s'étend également au-delà des salles de sport vers des environnements quotidiens, notamment les lieux de travail, les trajets domicile-travail et d'autres occasions en déplacement, élargissant ainsi la base de clientèle potentielle. Cette évolution encourage les fabricants à proposer des formats d'emballage portables et refermables et à développer des produits adaptés à différents niveaux d'activité et occasions de consommation. En communiquant clairement les bénéfices en matière d'hydratation et de nutrition, les marques de boissons vitaminées peuvent renforcer leur attrait auprès des consommateurs soucieux de leur forme physique et encourager une consommation plus fréquente.
Analyse de l'impact des freins du marché des boissons vitaminées*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de formulation et de contrôle qualité | -0.5% | Mondial, plus aigu dans les marchés émergents avec une infrastructure de production limitée | Moyen terme (2 à 4 ans) |
| Scepticisme des consommateurs à l'égard des allégations de santé non étayées | -0.4% | Amérique du Nord, Europe et marchés d'Asie-Pacifique en cours d'urbanisation | Moyen terme (2 à 4 ans) |
| Défis liés à la stabilité des nutriments et à la dégradation des arômes tout au long de la durée de conservation | -0.4% | Mondial, particulièrement dans les régions à températures élevées et avec une infrastructure de chaîne du froid limitée | Moyen à long terme (2 à 5 ans) |
| Cadres réglementaires fragmentés pour les vitamines, les plantes et les ingrédients nouveaux | -0.3% | Mondial, particulièrement en Asie-Pacifique, en Amérique du Nord et en Europe en raison des différences dans les exigences réglementaires | Moyen à long terme (2 à 5 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de formulation et de contrôle qualité
Les boissons vitaminées nécessitent des processus de fabrication plus complexes que les boissons conventionnelles, car les vitamines peuvent perdre leur efficacité lorsqu'elles sont exposées à la chaleur, à la lumière et aux variations de pH. Les fabricants doivent utiliser des systèmes de protection appropriés, des méthodes de traitement spécialisées et des tests de qualité réguliers pour maintenir les niveaux de nutriments tout au long de la durée de conservation du produit. Les exigences de certification pour les aliments fonctionnels soulignent également la nécessité de s'assurer que les informations nutritionnelles reflètent fidèlement la teneur en nutriments fortifiés. Ces exigences peuvent augmenter les coûts de production, en particulier pour les petits fabricants avec des volumes de production limités et un accès restreint aux technologies spécialisées. L'ajout de plusieurs vitamines, minéraux et autres ingrédients fonctionnels augmente encore les exigences en matière de formulation et de tests.
Scepticisme des consommateurs à l'égard des allégations de santé non étayées
Les allégations de santé jouent un rôle essentiel sur le marché des boissons vitaminées ; cependant, des déclarations de bénéfices non étayées ou peu claires peuvent éroder la confiance des consommateurs. Les exigences réglementaires relatives aux allégations nutritionnelles et de santé varient selon les marchés, obligeant les fabricants à étayer les messages produits avec des preuves appropriées et à se conformer aux normes applicables. Ces exigences accroissent la nécessité d'un étiquetage clair, d'informations transparentes sur les ingrédients et de pratiques robustes de contrôle qualité. Bien que les certifications indépendantes et une communication précise sur les produits puissent renforcer la confiance des consommateurs, elles augmentent également le temps de développement des produits et les coûts. Ces défis sont particulièrement importants pour les nouvelles marques et les marques plus petites qui n'ont pas encore établi une réputation de qualité de produit constante ou gagné la confiance des détaillants et des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'eau vitaminée domine les volumes tandis que les jus vitaminés se développent plus rapidementL'eau vitaminée représentait 45,51 % de la part du marché des boissons vitaminées en 2026. L'eau vitaminée occupe une position dominante en raison de sa familiarité en tant qu'option d'hydratation quotidienne et de sa capacité à fournir des vitamines dans un format de boisson pratique. Son format prêt à boire et sa similitude avec l'eau en bouteille conventionnelle permettent aux consommateurs de l'intégrer facilement dans leurs routines quotidiennes. La catégorie bénéficie des réseaux de distribution d'eau en bouteille établis, d'une large disponibilité en commerce de détail et d'une forte reconnaissance des consommateurs. L'innovation continue des produits, notamment des profils de saveurs diversifiés, des formulations à teneur réduite en sucre et des bénéfices nutritionnels ciblés, renforce encore son attrait auprès des préférences des consommateurs et des occasions de consommation.
Les jus vitaminés devraient se développer à un CAGR de 8,20 % jusqu'en 2032. Les jus vitaminés soutiennent la croissance du marché en combinant des saveurs fruitées familières avec des bénéfices nutritionnels. Ils permettent un positionnement premium et séduisent les consommateurs cherchant des moyens pratiques d'incorporer des vitamines dans leur alimentation. Les thés et infusions vitaminés présentent des opportunités de croissance supplémentaires en tirant parti des habitudes de consommation de thé établies et en ajoutant de la variété à la consommation quotidienne de boissons. D'autres formats, notamment les poudres effervescentes, les shots bien-être et les concentrés, élargissent encore le choix des consommateurs grâce à des options de service pratiques et à des canaux de distribution diversifiés. Ces formats permettent aux fabricants de développer des produits ciblés pour des occasions de consommation spécifiques, notamment l'énergie, l'immunité, la récupération et l'hydratation, tout en répondant à des préférences de style de vie variées.

Par type de vitamine :
la vitamine C détient la plus grande part tandis que le complexe B gagne en dynamismeLa vitamine C représentait 34,45 % de la part du marché des boissons vitaminées en 2026. La vitamine C occupe une position forte sur le marché des boissons vitaminées en raison de sa large reconnaissance par les consommateurs et de son association établie avec la fonction du système immunitaire. Sa familiarité permet aux fabricants de communiquer plus facilement ses bénéfices nutritionnels et de l'incorporer dans des boissons conçues pour une consommation quotidienne. L'intérêt continu des consommateurs pour le maintien du bien-être général soutient davantage la demande de boissons enrichies en vitamine C dans différents canaux de vente au détail. Sa polyvalence permet aux fabricants de combiner la vitamine C avec d'autres vitamines, minéraux et ingrédients d'hydratation, créant des formulations diversifiées qui répondent à un large éventail de préférences nutritionnelles.
Le complexe de vitamines B devrait se développer à un CAGR de 8,22 % jusqu'en 2032. Les boissons au complexe de vitamines B gagnent en popularité en raison de l'intérêt des consommateurs pour le métabolisme énergétique et le soutien nutritionnel pour les activités quotidiennes. Leur polyvalence permet aux fabricants de développer des formulations répondant à différentes préférences nutritionnelles et occasions de consommation. D'autres types de vitamines, notamment les vitamines D, E et K, ainsi que les mélanges multivitaminés, élargissent encore la catégorie en offrant une gamme plus large de nutriments en une seule portion. Cette variété permet aux marques de répondre aux besoins diversifiés des consommateurs grâce à des formulations ciblées et combinées. Les préférences régionales, les priorités nutritionnelles et les exigences réglementaires encouragent également les fabricants à adapter les combinaisons de vitamines et le positionnement des produits aux marchés individuels.
Par type d'emballage :
les bouteilles restent établies tandis que les sachets gagnent en pertinenceLes bouteilles représentaient 82,21 % de la part du marché des boissons vitaminées en 2026. Les bouteilles restent un format d'emballage privilégié pour les boissons vitaminées en raison de leur praticité, leur portabilité et leur conception refermable. Leur compatibilité avec les présentoirs réfrigérés en commerce de détail et l'infrastructure de distribution de boissons établie soutient une large disponibilité sur le marché. Les bouteilles permettent aux consommateurs de combiner hydratation et apport en nutriments en un seul achat tout en offrant de la flexibilité pour différentes occasions de consommation. Leur adéquation à la fois pour les boissons quotidiennes et les formulations fonctionnelles premium permet aux fabricants de répondre à des préférences de consommateurs diverses et de renforcer l'accessibilité des produits. La nature refermable des bouteilles réduit également les déchets en permettant aux consommateurs de consommer le produit en plusieurs fois, les rendant pratiques pour les modes de vie en déplacement.
Les sachets devraient se développer à un CAGR de 8,23 % jusqu'en 2032. Les sachets et les pochettes élargissent les options d'emballage sur le marché des boissons vitaminées en offrant des portions pratiques, une manipulation légère et une portabilité facile. Leur conception compacte soutient les abonnements en ligne et la consommation en déplacement, les rendant adaptés aux consommateurs recherchant des formats pratiques à portion individuelle. Les pochettes offrent une flexibilité supplémentaire pour les boissons pour enfants et les applications institutionnelles, tandis que les canettes offrent aux fabricants une autre option de différenciation des produits. La sélection des emballages oblige les fabricants à équilibrer la praticité, la protection des produits et un étiquetage nutritionnel clair, soutenant la confiance des consommateurs et une accessibilité plus large du marché.
Par canal de distribution :
les supermarchés dominent les ventes tandis que la vente au détail en ligne accélèreLes supermarchés et hypermarchés représentaient 45,13 % de la part du marché des boissons vitaminées en 2026. Les supermarchés et hypermarchés jouent un rôle important dans la distribution des boissons vitaminées en raison de leur fort trafic de clientèle, de leur large sélection de produits et de leurs présentoirs réfrigérés. Ces magasins offrent une forte visibilité des produits en plaçant les boissons vitaminées aux côtés de l'eau en bouteille, des boissons sportives et d'autres boissons fonctionnelles, permettant aux consommateurs de comparer les options. Les présentoirs promotionnels, les dégustations de produits et les offres multipacks soutiennent davantage la découverte des produits et les achats répétés. Leur large portée permet également aux marques établies de renforcer la reconnaissance des consommateurs et de maintenir une demande régulière des ménages.
Les boutiques de vente au détail en ligne devraient se développer à un CAGR de 10,21 % jusqu'en 2032. Les boutiques de vente au détail en ligne élargissent l'accès aux boissons vitaminées en permettant une découverte pratique des produits, des commandes directes et des achats par abonnement. Les plateformes numériques permettent également aux fabricants d'offrir une gamme plus large de saveurs, de formulations et d'options d'emballage, y compris des produits autrement limités dans les magasins physiques. Les épiceries de proximité, les enseignes de fitness et la vente au détail de voyage renforcent encore l'accessibilité du marché en répondant aux consommateurs recherchant des boissons prêtes à boire hors domicile. Ces canaux aident les marques à se connecter avec les navetteurs, les employés de bureau et les consommateurs soucieux de leur forme physique tout en créant des opportunités supplémentaires pour atteindre différents segments de clientèle et occasions de consommation.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 35,81 % de la part du marché des boissons vitaminées en 2026. L'Amérique du Nord bénéficie d'une culture des boissons fonctionnelles bien établie, de vastes réseaux de vente au détail réfrigérés et d'une forte présence de marques dans les canaux de distribution physiques et numériques. L'attention croissante des consommateurs à la qualité nutritionnelle et à la transparence des produits encourage les fabricants à développer des boissons avec des profils nutritionnels équilibrés et une teneur réduite en sucre ajouté. Les boissons vitaminées gagnent en pertinence dans un plus large éventail d'occasions de consommation quotidienne, notamment les lieux de travail, les trajets domicile-travail et l'hydratation générale, ainsi que les contextes sportifs et de fitness traditionnels. Cela crée des opportunités pour les marques établies d'élargir leurs portefeuilles avec des formulations spécialisées et d'atteindre des consommateurs au-delà des segments de nutrition sportive et athlétique.
Asie-Pacifique
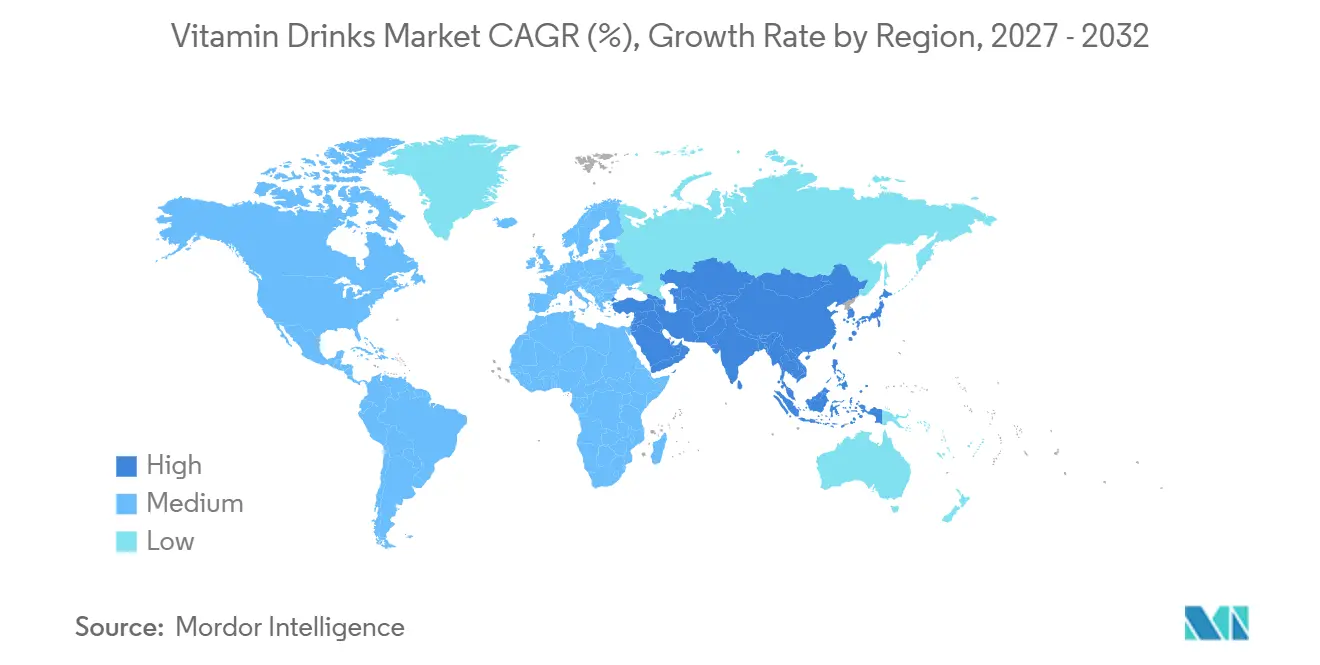
L'Asie-Pacifique devrait se développer à un CAGR de 9,12 % jusqu'en 2032, ce qui en fait le marché régional à la croissance la plus rapide. L'Asie-Pacifique devrait enregistrer la croissance la plus rapide sur le marché des boissons vitaminées, soutenue par de grandes populations urbaines, des revenus disponibles en hausse et des réseaux de vente au détail numérique en expansion. L'accès croissant aux boissons fonctionnelles crée des opportunités pour les fabricants d'atteindre une base de consommateurs plus large grâce à des gammes de prix variées et des formats d'emballage pratiques. Des marchés tels que la Chine et l'Inde offrent des opportunités d'élargir la disponibilité des produits, tandis que les habitudes de consommation de boissons établies au Japon soutiennent la demande d'offres premium pratiques adaptées aux routines de travail et de trajet. Les fabricants se concentrent de plus en plus sur des saveurs attrayantes, des prix accessibles, des emballages portables et des formulations adaptées aux besoins nutritionnels quotidiens, soutenant ainsi une adoption plus large dans toute la région.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe offre des opportunités aux fabricants de boissons vitaminées grâce à son marché de boissons fonctionnelles établi et à son cadre réglementaire bien défini, qui encourage un étiquetage transparent, des allégations scientifiquement étayées et une qualité de produit constante. L'Amérique du Sud présente un potentiel de croissance car l'intérêt des consommateurs pour la nutrition sportive et les modes de vie actifs stimule la demande de boissons enrichies en vitamines, en particulier celles proposant des saveurs localement préférées. Le Moyen-Orient et l'Afrique offrent des opportunités grâce à l'urbanisation, à l'expansion des réseaux de vente au détail modernes et à l'intérêt croissant pour les produits axés sur le bien-être. Dans ces régions, les fabricants peuvent renforcer l'accès au marché en adaptant les formulations, les tailles d'emballage, les prix et les stratégies de distribution aux préférences des consommateurs locaux et aux exigences réglementaires, permettant aux marques de répondre à des besoins de marché diversifiés et d'élargir leur portée auprès des consommateurs.
Paysage concurrentiel
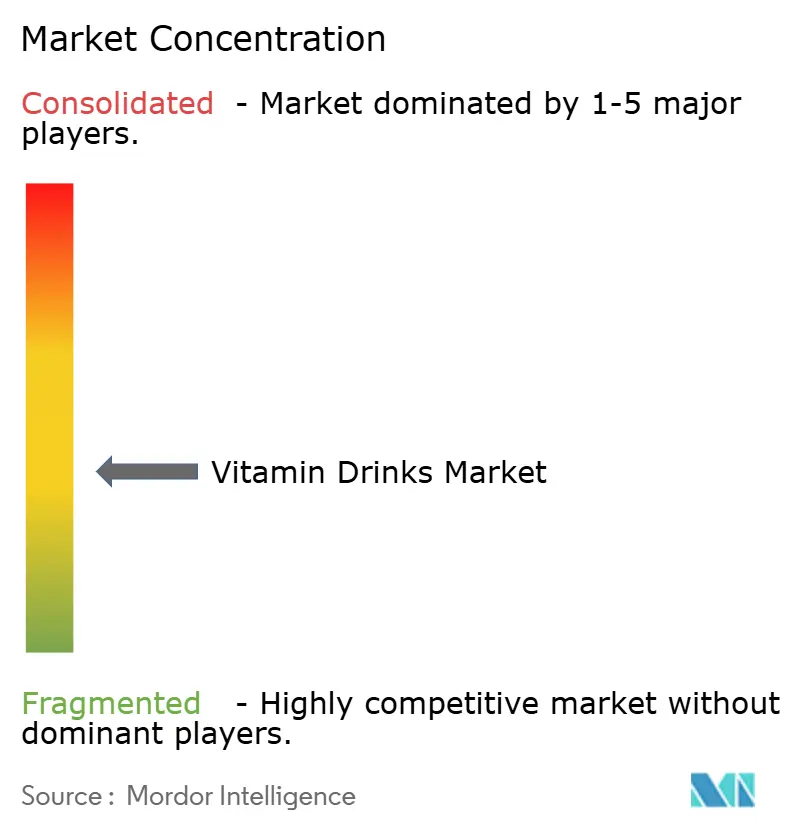
Le marché des boissons vitaminées présente une structure concurrentielle modérément fragmentée, avec des fabricants de boissons établis, des spécialistes régionaux et des marques émergentes répondant à différentes préférences des consommateurs et occasions de consommation. Les grandes entreprises bénéficient d'une forte notoriété de marque, de relations établies avec la distribution, de réseaux de distribution étendus et de capacités de fabrication. Ces atouts soutiennent une plus grande disponibilité des produits et permettent aux fabricants d'élargir leurs portefeuilles à travers les eaux vitaminées, les jus enrichis, les boissons d'hydratation et d'autres formats fonctionnels.
La concurrence incite de plus en plus les fabricants à se concentrer sur l'innovation produit, les formulations à teneur réduite en sucre, les emballages pratiques et les combinaisons de vitamines, minéraux, électrolytes et autres ingrédients fonctionnels. Cela permet aux marques de répondre à de multiples préférences nutritionnelles tout en créant des offres de produits différenciées. Les grandes entreprises de boissons peuvent tirer parti de leurs portefeuilles existants et de leurs capacités de distribution pour renforcer leur présence sur le marché, tandis que les marques spécialisées peuvent se faire connaître grâce à un positionnement produit ciblé et à des segments de consommateurs spécifiques.
Les fabricants régionaux contribuent également à la diversité du marché en développant des produits qui reflètent les goûts locaux, les préférences d'achat et les habitudes de consommation. Leur connaissance des marchés domestiques leur permet de proposer des saveurs pertinentes, des prix accessibles et des formats d'emballage pratiques. Des opportunités existent également pour des formulations spécialisées ciblant des besoins nutritionnels spécifiques, notamment le bien-être féminin, l'immunité et le soutien énergétique quotidien. Dans l'ensemble, la concurrence est façonnée par une combinaison d'échelle de fabrication, de notoriété de marque, de différenciation des produits et de la capacité à s'adapter aux préférences régionales des consommateurs.
Leaders du secteur des boissons vitaminées
-
The Coca-Cola Company (vitaminwater)
-
PepsiCo, Inc. (Propel)
-
Danone S.A. (Mizone)
-
Suntory Holdings Limited (C.C. Lemon)
-
Otsuka Holdings Co., Ltd. (Oronamin C)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons Vitaminées Entreprises couvertes dans ce rapport
- The Coca-Cola Company (vitaminwater)
- PepsiCo, Inc. (Propel)
- Danone S.A. (Mizone)
- Suntory Holdings Limited (C.C. Lemon)
- Otsuka Holdings Co., Ltd. (Oronamin C)
- Nestlé S.A. (MILO)
- Vitamin Well Group AB (Vitamin Well)
- Red Bull GmbH (Red Bull Energy Drink)
- Celsius Holdings, Inc. (CELSIUS)
- Monster Beverage Corporation (Monster Energy)
- Talking Rain Beverage Company (Sparkling Ice)
- Karma Culture LLC (Karma)
- Nichols plc (VITHIT)
- Carlsberg A/S (Purdey’s)
- Kwangdong Pharmaceutical Co., Ltd. (Vita500)
- Vital Products PLC (Vitavite)
- Vitabiotics Ltd. (Wellman)
- Taisho Pharmaceutical Co., Ltd. (Lipovitan)
- The Vida World Sdn. Bhd. (VIDA C)
- PT Djojonegoro C-1000 (YOU.C1000)
- Satopradhan
Développements industriels récents dans Marché des Boissons Vitaminées
- Mai 2026 : PepsiCo a lancé Propel Clear Protein, une boisson en poudre prête à mélanger fournissant 20 g de protéines de lactosérum, 3 g de fibres et des électrolytes par portion. Disponible en saveurs Pêche-Gingembre, Pomme-Poire et Pastèque, le produit soutient la santé musculaire, la santé digestive et l'hydratation. Le lancement élargit le portefeuille d'hydratation fonctionnelle de Propel, qui comprend également Propel Fitness Water enrichi en vitamines et Propel Immune Support.
- Février 2026 : Nestlé a lancé Nestlé Vital, une gamme de boissons nutritionnelles fondées sur la science conçues pour soutenir le vieillissement en bonne santé, l'énergie, la force, le sommeil et la récupération. Le portefeuille initial comprend huit produits de shakes en poudre en quatre saveurs, formulés avec des protéines, des fibres, des vitamines, des minéraux et des mélanges bioactifs brevetés. Nestlé a initialement lancé la gamme en Amérique latine et prévoit de s'étendre en Europe et en Asie.
- Février 2026 : Capri-Sun a lancé +Electrolytes, sa première boisson fonctionnelle contenant des électrolytes et des vitamines ajoutés. Disponible en saveurs Mangue-Pêche et Mûre-Framboise, la pochette refermable de 330 mL fournit du magnésium et des vitamines C, B1 et B6 pour soutenir l'équilibre électrolytique, la fonction immunitaire et le métabolisme énergétique. Ce lancement élargit le portefeuille de l'entreprise vers le marché des boissons fonctionnelles, ciblant les consommateurs soucieux de leur santé.
Périmètre du rapport mondial sur le marché des boissons vitaminées
Le marché des boissons vitaminées comprend les boissons non alcoolisées enrichies en vitamines pour offrir une hydratation pratique et des bénéfices nutritionnels. Le marché est segmenté par type de produit, type de vitamine, type d'emballage, canal de distribution et géographie. Sur la base du type de produit, il comprend l'eau vitaminée, les jus vitaminés, les thés et infusions vitaminés et les autres boissons vitaminées. Sur la base du type de vitamine, il comprend la vitamine A, le complexe de vitamines B, la vitamine C et les autres types de vitamines. Sur la base du type d'emballage, il comprend les bouteilles, les sachets, les pochettes et les autres types d'emballage. Sur la base du canal de distribution, les catégories comprennent les supermarchés et hypermarchés, les pharmacies et magasins de santé, les boutiques de vente au détail en ligne et les autres canaux de distribution. Géographiquement, le march couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Eau vitaminée |
| Jus vitaminés |
| Thés et infusions vitaminés |
| Autres boissons vitaminées |
| Vitamine A |
| Complexe de vitamines B |
| Vitamine C |
| Autres types de vitamines |
| Bouteilles |
| Sachets |
| Pochettes |
| Autre type d'emballage |
| Supermarchés et hypermarchés |
| Pharmacies et magasins de santé |
| Boutiques de vente au détail en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Eau vitaminée | |
| Jus vitaminés | ||
| Thés et infusions vitaminés | ||
| Autres boissons vitaminées | ||
| Par type de vitamine | Vitamine A | |
| Complexe de vitamines B | ||
| Vitamine C | ||
| Autres types de vitamines | ||
| Par type d'emballage | Bouteilles | |
| Sachets | ||
| Pochettes | ||
| Autre type d'emballage | ||
| Par canal de distribution | Supermarchés et hypermarchés | |
| Pharmacies et magasins de santé | ||
| Boutiques de vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des boissons vitaminées d'ici 2032 ?
Le marché devrait atteindre 10,21 milliards USD d'ici 2032, avec un CAGR de 7,24 % sur la période 2027-2032.
Quel type de produit domine les ventes de boissons vitaminées ?
L'eau vitaminée était en tête avec une part de 45,51 % en 2026, soutenue par son format d'hydratation familier et sa large distribution en commerce de détail.
Pourquoi les boissons vitaminées sans sucre gagnent-elles en attention ?
Les consommateurs recherchent des produits à teneur réduite en sucre, et les entreprises répondent avec des produits qui conservent les bénéfices fonctionnels et le goût familier.
Quel canal de vente se développe le plus rapidement pour les boissons vitaminées ?
Les boutiques de vente au détail en ligne devraient se développer à un CAGR de 10,21 % jusqu'en 2032, car elles facilitent la découverte, les abonnements et les commandes directes.