
Vitamin Drinks Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
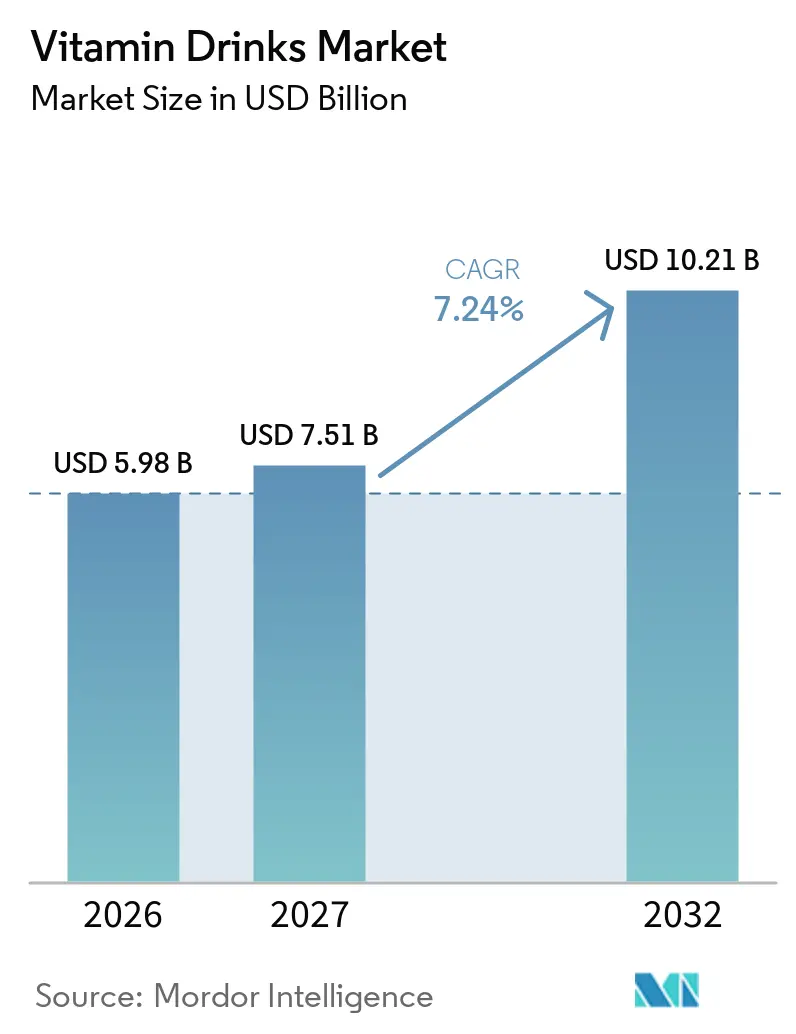
| Marktgröße (2027) | 7.51 Milliarden US-Dollar |
| Marktgröße (2032) | 10.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.24 % |
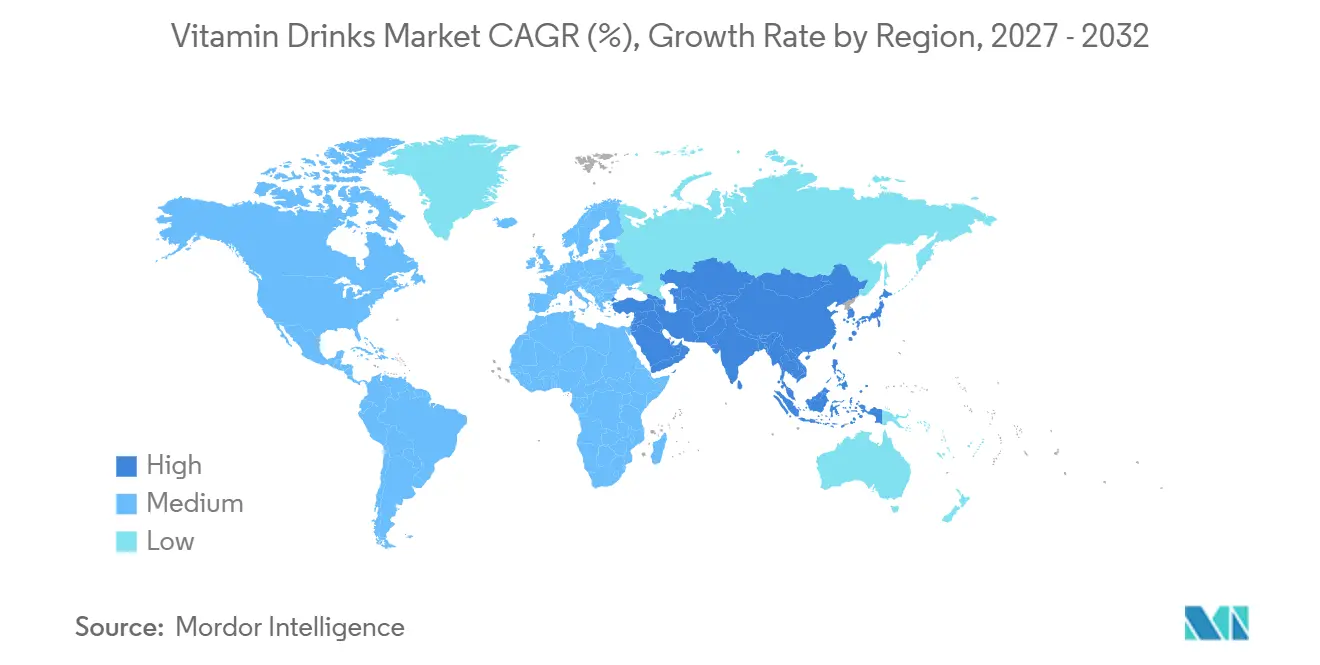
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
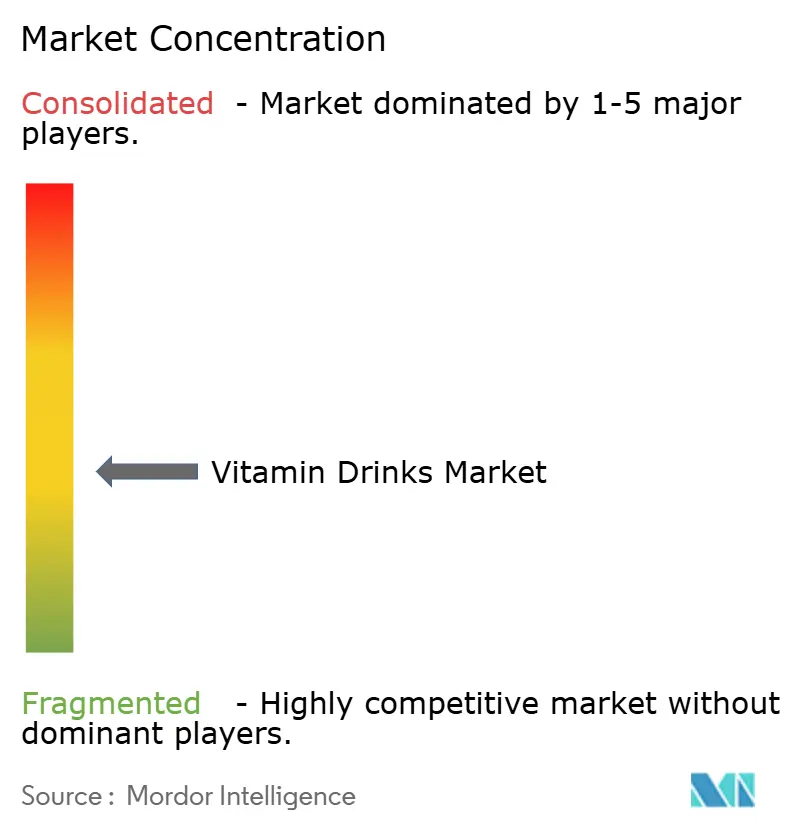
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vitamin Drinks Marktanalyse von Mordor Intelligence
Die Marktgröße des Vitamin Drinks Marktes wird voraussichtlich von 5,98 Milliarden USD im Jahr 2026 auf 7,51 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 einen Wert von 10,21 Milliarden USD bei einem CAGR von 7,24 % über den Zeitraum 2027–2032 erreichen. Der Vitamin Drinks Markt verlagert sich von tablettenbasierten Nahrungsergänzungsmitteln hin zu trinkbaren Formaten, die Flüssigkeitszufuhr mit Mikronährstoffaufnahme verbinden. Die Verbrauchernachfrage nach zuckerärmeren Alternativen zu herkömmlichen kohlensäurehaltigen Getränken sowie das anhaltende Interesse an präventiver Gesundheitsunterstützung begünstigen diesen Wandel. Unternehmen erweitern ihre Portfolios mit zuckerfreien Wässern, Pulvern und Produkten, die auf spezifische tägliche Konsumgelegenheiten zugeschnitten sind. Der Vitamin Drinks Markt profitiert zudem von einer breiteren Verfügbarkeit über Supermärkte, Online-Shops, Apotheken und Convenience Stores. Klare Produktaussagen und Nährstoffstabilität schaffen Möglichkeiten für Unternehmen, das Verbrauchervertrauen zu stärken, indem sie nachweisen, dass ihre Produkte die auf den Etiketten angegebenen Vorteile tatsächlich liefern.
Wichtigste Erkenntnisse des Berichts
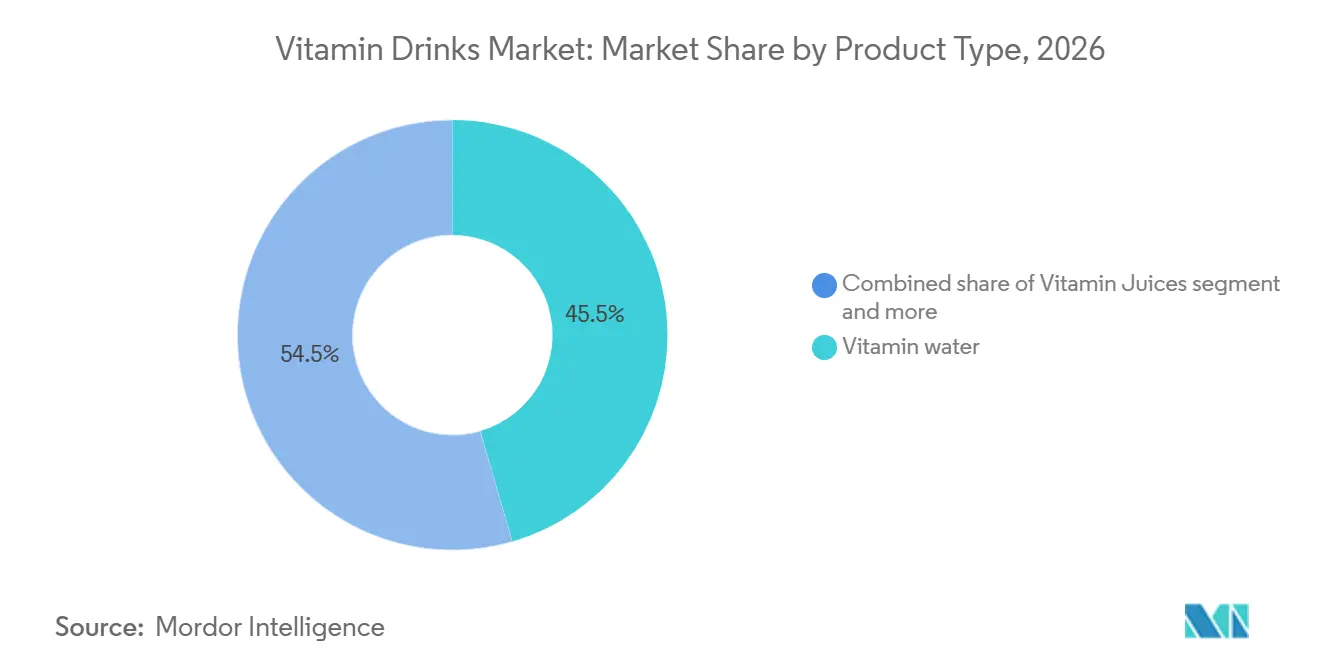
- Nach Produkttyp hielt Vitaminwasser im Jahr 2026 einen Marktanteil von 45,51 % am Vitamin Drinks Markt, während Vitaminsäfte bis 2032 voraussichtlich mit einem CAGR von 8,20 % wachsen werden.
- Nach Vitamintyp hielt Vitamin C im Jahr 2026 einen Marktanteil von 34,45 % am Vitamin Drinks Markt, während Vitamin-B-Komplex bis 2032 voraussichtlich mit einem CAGR von 8,22 % wachsen wird.
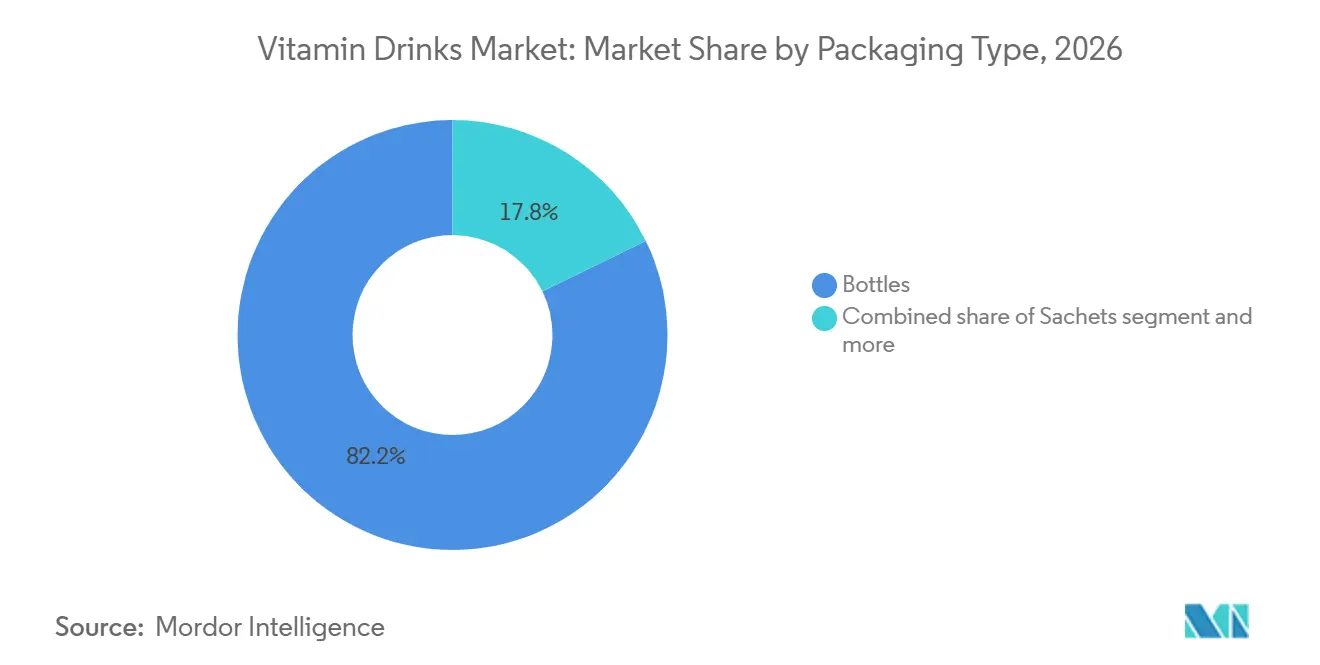
- Nach Verpackungstyp hielten Flaschen im Jahr 2026 einen Marktanteil von 82,21 % am Vitamin Drinks Markt, während Beutel bis 2032 voraussichtlich mit einem CAGR von 8,23 % wachsen werden.
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2026 einen Marktanteil von 45,13 % am Vitamin Drinks Markt, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich mit einem CAGR von 10,21 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 35,81 % am Vitamin Drinks Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,12 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Vitamin Drinks Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach bequemer Mikronährstoffversorgung | +2.0% | Global, am stärksten in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Präferenz für zuckerarme und zuckerfreie Vitamingetränke | +1.8% | Global, beschleunigt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherinteresse an präventiver Gesundheit und Immununterstützung | +1.5% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Beteiligung an Sport, Fitness und aktiven Lebensstilen | +1.2% | Nordamerika, Europa und urbane Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung von herkömmlichen Erfrischungsgetränken hin zu vitaminhaltigen Alternativen | +1.0% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Innovation bei vitaminhaltigen Getränkeformulierungen und Produktangeboten | +0.8% | Global, insbesondere Nordamerika und Asien-Pazifik | Kurz- bis mittelfristig (1–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach bequemer Mikronährstoffversorgung
Verbraucher suchen zunehmend nach Getränken, die Nährwertvorteile und bequemen Konsum bieten, was die Nachfrage nach trinkfertigen Vitaminprodukten unterstützt. So ergab beispielsweise im Juli 2026 der Power of Beverage-Bericht der Food Industry Association (FMI), dass Verbraucher den funktionellen Vorteilen von Getränken, einschließlich Flüssigkeitszufuhr, Energie, Protein und Verdauungsgesundheit, eine größere Bedeutung beimessen. Darüber hinaus stellte der Beverage Trends Report der National Restaurant Association vom August 2026 fest, dass 83 % der Lieferkunden Getränke häufiger bestellen würden, wenn Anbieter die Verpackung verbesserten [1]. Der Bericht hob auch den wachsenden Einfluss der Generation Z und der Millennials bei der Förderung von getränkespezifischen Konsumgelegenheiten hervor, insbesondere am frühen Nachmittag.
Zunehmende Präferenz für zuckerarme und zuckerfreie Vitamin Drinks
Verbraucher überwachen zunehmend ihre Zuckeraufnahme und wählen Getränke mit reduziertem oder ohne zugesetzten Zucker, was Chancen für zuckerarme und zuckerfreie Vitamingetränke schafft. Dieser Wandel spiegelt ein wachsendes Bewusstsein der Verbraucher für die potenziellen gesundheitlichen Auswirkungen eines übermäßigen Zuckerkonsums und eine Präferenz für gesündere Getränkealternativen wider. So versuchten laut dem International Food Information Council (IFIC) im Dezember 2025 75 % der Amerikaner aktiv, ihren Zuckerkonsum einzuschränken oder Zucker zu vermeiden. Davon versuchten 61 %, ihre Zuckeraufnahme zu begrenzen, und 14 % versuchten, Zucker vollständig zu meiden. Unter den Verbrauchern, die ihren Zuckerkonsum steuerten, zielten 63 % gezielt auf zugesetzten Zucker ab, während 27 % Produkte mit der Kennzeichnung „reduzierter Zuckergehalt” wählten [2].
Wachsendes Verbraucherinteresse an präventiver Gesundheit und Immununterstützung
Verbraucher suchen zunehmend nach Getränken, die gezielte Ernährungs- und Wellnessvorteile bieten, was die Nachfrage nach Vitamin Drinks antreibt, die zur Unterstützung der alltäglichen Gesundheit und Immunität positioniert sind. So suchten beispielsweise im September 2026 laut Forschungsergebnissen der Food Industry Association (FMI) 16 % der Verbraucher der Generation Z bei der Auswahl von Getränken nach Immununterstützung, verglichen mit 13 % der Erwachsenen insgesamt. Darüber hinaus suchten 24 % der Verbraucher der Generation Z nach B-Vitaminen in Getränken, gegenüber 17 % der Erwachsenen [3]. Diese Erkenntnisse unterstreichen das wachsende Verbraucherinteresse an Getränken, die über die grundlegende Erfrischung hinaus Nährwertvorteile bieten, insbesondere bei jüngeren Bevölkerungsgruppen, und schaffen Möglichkeiten für Vitamin Drinks-Hersteller, bequeme Produkte zu entwickeln, die mit den Vitaminen C und D, B-Komplex-Vitaminen und Mineralstoffen wie Zink angereichert sind, um den täglichen Nährstoffbedarf der Verbraucher zu unterstützen.
Zunehmende Beteiligung an Sport, Fitness und aktiven Lebensstilen
Fitnessroutinen und aktive Lebensstile treiben den wiederkehrenden Konsum von elektrolyt- und vitamin-C-reichen Vitamin Drinks an. Verbraucher trinken diese Getränke zunehmend vor oder nach dem Sport sowie während körperlicher Aktivität als bequeme Optionen zur Flüssigkeitszufuhr und Nährstoffversorgung. Der Konsum weitet sich auch über Fitnessstudios hinaus auf alltägliche Umgebungen aus, einschließlich Arbeitsplätze, Pendeln und andere unterwegs stattfindende Gelegenheiten, wodurch die potenzielle Kundenbasis erweitert wird. Dieser Wandel ermutigt Hersteller, tragbare, wiederverschließbare Verpackungsformate anzubieten und Produkte zu entwickeln, die auf unterschiedliche Aktivitätsniveaus und Konsumgelegenheiten zugeschnitten sind. Durch die klare Kommunikation von Hydrations- und Nährwertvorteilen können Vitamin Drinks-Marken ihre Attraktivität bei fitnessorientierten Verbrauchern stärken und einen häufigeren Konsum fördern.
Analyse der Hemmnisse des Vitamin Drinks Marktes*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Formulierungs- und Qualitätskontrollkosten | -0.5% | Global, am stärksten in Schwellenmärkten mit begrenzter Produktionsinfrastruktur | Mittelfristig (2–4 Jahre) |
| Verbraucherskepsis gegenüber nicht belegten Gesundheitsaussagen | -0.4% | Nordamerika, Europa und urbanisierende Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Nährstoffstabilität und dem Geschmacksabbau während der Haltbarkeitsdauer | -0.4% | Global, insbesondere Regionen mit hohen Temperaturen und begrenzter Kühlketteninfrastruktur | Mittel- bis langfristig (2–5 Jahre) |
| Fragmentierte regulatorische Rahmenbedingungen für Vitamine, Botanicals und neuartige Zutaten | -0.3% | Global, insbesondere in Asien-Pazifik, Nordamerika und Europa aufgrund unterschiedlicher regulatorischer Anforderungen | Mittel- bis langfristig (2–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Formulierungs- und Qualitätskontrollkosten
Vitamin Drinks erfordern komplexere Herstellungsprozesse als herkömmliche Getränke, da Vitamine bei Einwirkung von Wärme, Licht und pH-Veränderungen an Wirksamkeit verlieren können. Hersteller müssen geeignete Schutzsysteme, spezialisierte Verarbeitungsmethoden und regelmäßige Qualitätstests einsetzen, um den Nährstoffgehalt während der gesamten Haltbarkeitsdauer des Produkts aufrechtzuerhalten. Zertifizierungsanforderungen für funktionelle Lebensmittel betonen zudem die Sicherstellung, dass Nährwertinformationen den angereicherten Nährstoffgehalt genau widerspiegeln. Diese Anforderungen können die Produktionskosten erhöhen, insbesondere für kleinere Hersteller mit begrenzten Produktionsmengen und eingeschränktem Zugang zu spezialisierten Technologien. Die Zugabe mehrerer Vitamine, Mineralstoffe und anderer funktioneller Zutaten erhöht die Formulierungs- und Testanforderungen zusätzlich.
Verbraucherskepsis gegenüber nicht belegten Gesundheitsaussagen
Gesundheitsaussagen spielen eine entscheidende Rolle im Vitamin Drinks Markt; nicht belegte oder unklare Nutzenaussagen können jedoch das Verbrauchervertrauen untergraben. Die regulatorischen Anforderungen an Ernährungs- und Gesundheitsaussagen variieren je nach Markt, sodass Hersteller ihre Produktbotschaften mit geeigneten Nachweisen belegen und die geltenden Standards einhalten müssen. Diese Anforderungen erhöhen den Bedarf an klarer Kennzeichnung, transparenten Zutatinformationen und robusten Qualitätskontrollpraktiken. Während unabhängige Zertifizierungen und genaue Produktkommunikation das Verbrauchervertrauen stärken können, erhöhen sie auch die Produktentwicklungszeit und -kosten. Diese Herausforderungen sind besonders bedeutsam für neue und kleinere Marken, die noch keine Reputation für konsistente Produktqualität aufgebaut oder das Vertrauen von Einzelhändlern und Verbrauchern gewonnen haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Vitaminwasser führt beim Volumen, während Vitaminsäfte schneller wachsenVitaminwasser machte im Jahr 2026 einen Marktanteil von 45,51 % am Vitamin Drinks Markt aus. Vitaminwasser nimmt aufgrund seiner Bekanntheit als alltägliche Hydrationsoption und seiner Fähigkeit, Vitamine in einem bequemen Getränkeformat bereitzustellen, eine führende Position ein. Sein trinkfertiges Format und seine Ähnlichkeit mit herkömmlichem Flaschenwasser erleichtern es Verbrauchern, es in ihre täglichen Routinen zu integrieren. Die Kategorie profitiert von etablierten Flaschenwasser-Vertriebsnetzen, breiter Einzelhandelsverfügbarkeit und starker Verbraucherbekanntheit. Laufende Produktinnovationen, einschließlich vielfältiger Geschmacksprofile, zuckerreduzierter Formulierungen und gezielter Nährwertvorteile, steigern die Attraktivität über verschiedene Verbraucherpräferenzen und Konsumgelegenheiten hinaus weiter.
Vitaminsäfte werden bis 2032 voraussichtlich mit einem CAGR von 8,20 % wachsen. Vitaminsäfte unterstützen das Marktwachstum, indem sie vertraute Fruchtaromen mit Nährwertvorteilen verbinden. Sie ermöglichen eine Premium-Positionierung und sprechen Verbraucher an, die bequeme Möglichkeiten suchen, Vitamine in ihre Ernährung zu integrieren. Vitamintees und Aufgüsse bieten zusätzliche Wachstumschancen, indem sie etablierte Teetrinkergewohnheiten nutzen und dem alltäglichen Getränkekonsum Abwechslung hinzufügen. Andere Formate, einschließlich Brausepulver, Wellness-Shots und Konzentrate, erweitern die Verbraucherwahl durch bequeme Portionsoptionen und vielfältige Vertriebskanäle. Diese Formate ermöglichen es Herstellern, gezielte Produkte für spezifische Konsumgelegenheiten zu entwickeln, darunter Energie, Immunität, Erholung und Flüssigkeitszufuhr, und dabei unterschiedliche Lebensstilpräferenzen zu berücksichtigen.

Nach Vitamintyp:
Vitamin C hält den größten Anteil, während B-Komplex an Dynamik gewinntVitamin C machte im Jahr 2026 einen Marktanteil von 34,45 % am Vitamin Drinks Markt aus. Vitamin C nimmt im Vitamin Drinks Markt aufgrund seiner weitverbreiteten Verbraucherbekanntheit und seiner etablierten Assoziation mit der Immunsystemfunktion eine starke Position ein. Seine Bekanntheit erleichtert es Herstellern, seine Nährwertvorteile zu kommunizieren und es in Getränke zu integrieren, die für den täglichen Konsum konzipiert sind. Das anhaltende Verbraucherinteresse an der Aufrechterhaltung des allgemeinen Wohlbefindens unterstützt die Nachfrage nach vitamin-C-angereicherten Getränken über verschiedene Einzelhandelskanäle hinaus. Seine Vielseitigkeit ermöglicht es Herstellern, Vitamin C mit anderen Vitaminen, Mineralstoffen und Hydrationszutaten zu kombinieren und so vielfältige Formulierungen zu schaffen, die ein breites Spektrum an Ernährungspräferenzen abdecken.
Vitamin-B-Komplex wird bis 2032 voraussichtlich mit einem CAGR von 8,22 % wachsen. Vitamin-B-Komplex-Getränke gewinnen aufgrund des Verbraucherinteresses am Energiestoffwechsel und der Nährstoffunterstützung für alltägliche Aktivitäten an Bedeutung. Ihre Vielseitigkeit ermöglicht es Herstellern, Formulierungen zu entwickeln, die unterschiedliche Ernährungspräferenzen und Konsumgelegenheiten ansprechen. Andere Vitamintypen, einschließlich der Vitamine D, E und K sowie Multivitaminmischungen, erweitern die Kategorie, indem sie eine breitere Palette von Nährstoffen in einer einzigen Portion anbieten. Diese Vielfalt ermöglicht es Marken, durch gezielte und kombinierte Formulierungen auf unterschiedliche Verbraucherbedürfnisse einzugehen. Regionale Präferenzen, Ernährungsprioritäten und regulatorische Anforderungen ermutigen Hersteller zudem, Vitaminkombinationen und Produktpositionierungen an einzelne Märkte anzupassen.
Nach Verpackungstyp:
Flaschen bleiben etabliert, während Beutel an Relevanz gewinnenFlaschen machten im Jahr 2026 einen Marktanteil von 82,21 % am Vitamin Drinks Markt aus. Flaschen bleiben ein bevorzugtes Verpackungsformat für Vitamin Drinks aufgrund ihrer Bequemlichkeit, Tragbarkeit und ihres wiederverschließbaren Designs. Ihre Kompatibilität mit gekühlten Einzelhandelsdisplays und der etablierten Getränkevertriebsinfrastruktur unterstützt eine breite Marktverfügbarkeit. Flaschen ermöglichen es Verbrauchern, Flüssigkeitszufuhr und Nährstoffaufnahme in einem einzigen Kauf zu kombinieren und bieten dabei Flexibilität für verschiedene Konsumgelegenheiten. Ihre Eignung sowohl für alltägliche Getränke als auch für Premium-Funktionalformulierungen ermöglicht es Herstellern, unterschiedliche Verbraucherpräferenzen zu bedienen und die Produktzugänglichkeit zu stärken. Die wiederverschließbare Eigenschaft von Flaschen reduziert auch Abfall, da Verbraucher das Produkt in mehreren Sitzungen konsumieren können, was sie für unterwegs geeignete Lebensstile praktisch macht.
Beutel werden bis 2032 voraussichtlich mit einem CAGR von 8,23 % wachsen. Beutel und Standbeutel erweitern die Verpackungsoptionen im Vitamin Drinks Markt, indem sie bequeme Portionsgrößen, leichte Handhabung und einfache Tragbarkeit bieten. Ihr kompaktes Design unterstützt Online-Abonnements und den Konsum unterwegs, was sie für Verbraucher geeignet macht, die praktische Einzelportionsformate suchen. Standbeutel bieten zusätzliche Flexibilität für Kinderprodukte und institutionelle Anwendungen, während Dosen Herstellern eine weitere Option zur Produktdifferenzierung bieten. Die Verpackungsauswahl erfordert von Herstellern, Bequemlichkeit, Produktschutz und klare Nährstoffkennzeichnung in Einklang zu bringen, was das Verbrauchervertrauen und eine breitere Marktzugänglichkeit unterstützt.
Nach Vertriebskanal:
Supermärkte führen den Absatz an, während der Online-Einzelhandel an Tempo gewinntSupermärkte und Hypermärkte machten im Jahr 2026 einen Marktanteil von 45,13 % am Vitamin Drinks Markt aus. Supermärkte und Hypermärkte spielen eine wichtige Rolle bei der Distribution von Vitamin Drinks aufgrund ihrer hohen Kundenfrequenz, breiten Produktauswahl und gekühlten Displays. Diese Geschäfte sorgen für eine starke Produktsichtbarkeit, indem sie Vitamin Drinks neben Flaschenwasser, Sportgetränken und anderen funktionellen Getränken platzieren und Verbrauchern so den Vergleich von Optionen ermöglichen. Werbedisplays, Produktproben und Mehrfachpackungsangebote unterstützen die Produktentdeckung und Wiederholungskäufe zusätzlich. Ihre breite Reichweite ermöglicht es etablierten Marken auch, die Verbraucherbekanntheit zu stärken und eine regelmäßige Haushaltsnachfrage aufrechtzuerhalten.
Online-Einzelhandelsgeschäfte werden bis 2032 voraussichtlich mit einem CAGR von 10,21 % wachsen. Online-Einzelhandelsgeschäfte erweitern den Zugang zu Vitamin Drinks, indem sie eine bequeme Produktentdeckung, direkte Bestellung und abonnementbasierte Käufe ermöglichen. Digitale Plattformen ermöglichen es Herstellern auch, eine breitere Palette von Aromen, Formulierungen und Verpackungsoptionen anzubieten, einschließlich Produkte, die in physischen Geschäften anderweitig begrenzt sind. Convenience Stores, Fitnessgeschäfte und Reiseeinzelhandel stärken die Marktzugänglichkeit weiter, indem sie Verbraucher ansprechen, die trinkfertige Getränke außer Haus suchen. Diese Kanäle helfen Marken, Pendler, Büroangestellte und fitnessorientierten Verbraucher zu erreichen und schaffen gleichzeitig zusätzliche Möglichkeiten, verschiedene Kundensegmente und Konsumgelegenheiten anzusprechen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 35,81 % am Vitamin Drinks Markt. Nordamerika profitiert von einer etablierten Kultur funktioneller Getränke, umfangreichen gekühlten Einzelhandelsnetzen und einer starken Markenpräsenz über physische und digitale Vertriebskanäle. Die wachsende Verbraucheraufmerksamkeit für Nährwertqualität und Produkttransparenz ermutigt Hersteller, Getränke mit ausgewogenen Nährstoffprofilen und reduziertem Zuckerzusatz zu entwickeln. Vitamin Drinks gewinnen über ein breiteres Spektrum alltäglicher Konsumgelegenheiten an Relevanz, einschließlich Arbeitsplätze, Pendeln und allgemeine Flüssigkeitszufuhr sowie traditionelle Sport- und Fitnessumgebungen. Dies schafft Möglichkeiten für etablierte Marken, ihre Portfolios mit spezialisierten Formulierungen zu erweitern und Verbraucher über die Segmente Athletik und Sporternährung hinaus zu erreichen.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,12 % wachsen und ist damit der am schnellsten wachsende regionale Markt. Asien-Pazifik wird voraussichtlich das schnellste Wachstum im Vitamin Drinks Markt verzeichnen, unterstützt durch große städtische Bevölkerungen, steigende verfügbare Einkommen und expandierende digitale Einzelhandelsnetze. Der zunehmende Zugang zu funktionellen Getränken schafft Möglichkeiten für Hersteller, durch unterschiedliche Preispunkte und bequeme Verpackungsformate eine breitere Verbraucherbasis zu erreichen. Märkte wie China und Indien bieten Möglichkeiten zur Erweiterung der Produktverfügbarkeit, während etablierte Getränkekonsumgewohnheiten in Japan die Nachfrage nach bequemen Premium-Angeboten unterstützen, die für Arbeitsplatz- und Pendelroutinen geeignet sind. Hersteller konzentrieren sich zunehmend auf ansprechende Aromen, zugängliche Preisgestaltung, tragbare Verpackungen und auf alltägliche Ernährungsbedürfnisse zugeschnittene Formulierungen, was eine breitere Akzeptanz in der gesamten Region unterstützt.
Europa, Südamerika sowie Naher Osten und Afrika
Europa bietet Vitamin Drinks-Herstellern Möglichkeiten durch seinen etablierten Markt für funktionelle Getränke und einen klar definierten regulatorischen Rahmen, der transparente Kennzeichnung, wissenschaftlich fundierte Aussagen und konsistente Produktqualität fördert. Südamerika bietet Wachstumspotenzial, da das Verbraucherinteresse an Sporternährung und aktiven Lebensstilen die Nachfrage nach vitaminhaltigen Getränken antreibt, insbesondere solchen mit lokal bevorzugten Aromen. Der Nahe Osten und Afrika bieten Möglichkeiten durch Urbanisierung, die Expansion moderner Einzelhandelsnetze und wachsendes Interesse an wellnessorientierten Produkten. In all diesen Regionen können Hersteller den Marktzugang stärken, indem sie Formulierungen, Verpackungsgrößen, Preisgestaltung und Vertriebsstrategien an lokale Verbraucherpräferenzen und regulatorische Anforderungen anpassen, sodass Marken unterschiedliche Marktbedürfnisse ansprechen und ihre Verbraucherreichweite ausbauen können.
Wettbewerbslandschaft
Der Markt für Vitamingetränke weist eine mäßig fragmentierte Wettbewerbsstruktur auf, wobei etablierte Getränkehersteller, regionale Spezialisten und aufstrebende Marken unterschiedliche Verbraucherpräferenzen und Konsumgelegenheiten bedienen. Große Unternehmen profitieren von starker Markenbekanntheit, etablierten Handelsbeziehungen, umfangreichen Vertriebsnetzen und Produktionskapazitäten. Diese Stärken unterstützen eine breitere Produktverfügbarkeit und ermöglichen es den Herstellern, ihre Portfolios in den Bereichen Vitaminwasser, angereicherte Säfte, Hydratationsgetränke und andere funktionale Formate auszubauen.
Der Wettbewerb veranlasst die Hersteller zunehmend dazu, sich auf Produktinnovationen, zuckerreduzierte Rezepturen, praktische Verpackungen sowie Kombinationen aus Vitaminen, Mineralstoffen, Elektrolyten und anderen funktionalen Inhaltsstoffen zu konzentrieren. Dies ermöglicht es Marken, mehrere Ernährungspräferenzen anzusprechen und gleichzeitig differenzierte Produktangebote zu schaffen. Etablierte Getränkeunternehmen können ihre bestehenden Portfolios und Vertriebskapazitäten nutzen, um ihre Marktpräsenz zu stärken, während spezialisierte Marken durch eine fokussierte Produktpositionierung und gezielte Verbrauchersegmente Bekanntheit aufbauen können.
Regionale Hersteller tragen ebenfalls zur Marktvielfalt bei, indem sie Produkte entwickeln, die lokale Geschmäcker, Kaufpräferenzen und Konsumgewohnheiten widerspiegeln. Ihr Verständnis der heimischen Märkte ermöglicht es ihnen, relevante Geschmacksrichtungen, zugängliche Preisgestaltung und praktische Verpackungsformate anzubieten. Darüber hinaus bestehen Chancen für spezialisierte Rezepturen, die auf spezifische Ernährungsbedürfnisse abzielen, darunter Frauengesundheit, Immununterstützung und alltägliche Energieversorgung. Insgesamt wird der Wettbewerb durch eine Kombination aus Produktionskapazität, Markenbekanntheit, Produktdifferenzierung und der Fähigkeit geprägt, sich an regionale Verbraucherpräferenzen anzupassen.
Vitamin Drinks Branchenführer
-
The Coca-Cola Company (vitaminwater)
-
PepsiCo, Inc. (Propel)
-
Danone S.A. (Mizone)
-
Suntory Holdings Limited (C.C. Lemon)
-
Otsuka Holdings Co., Ltd. (Oronamin C)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Vitamingetränke Unternehmen in diesem Bericht
- The Coca-Cola Company (vitaminwater)
- PepsiCo, Inc. (Propel)
- Danone S.A. (Mizone)
- Suntory Holdings Limited (C.C. Lemon)
- Otsuka Holdings Co., Ltd. (Oronamin C)
- Nestlé S.A. (MILO)
- Vitamin Well Group AB (Vitamin Well)
- Red Bull GmbH (Red Bull Energy Drink)
- Celsius Holdings, Inc. (CELSIUS)
- Monster Beverage Corporation (Monster Energy)
- Talking Rain Beverage Company (Sparkling Ice)
- Karma Culture LLC (Karma)
- Nichols plc (VITHIT)
- Carlsberg A/S (Purdey’s)
- Kwangdong Pharmaceutical Co., Ltd. (Vita500)
- Vital Products PLC (Vitavite)
- Vitabiotics Ltd. (Wellman)
- Taisho Pharmaceutical Co., Ltd. (Lipovitan)
- The Vida World Sdn. Bhd. (VIDA C)
- PT Djojonegoro C-1000 (YOU.C1000)
- Satopradhan
Neueste Industrielle Entwicklungen in Markt für Vitamingetränke
- Mai 2026: PepsiCo führte Propel Clear Protein ein, ein trinkfertiges Pulvergetränk, das 20 g Molkenprotein, 3 g Ballaststoffe und Elektrolyte pro Portion liefert. Das in den Geschmacksrichtungen Pfirsich-Ingwer, Apfel-Birne und Wassermelone erhältliche Produkt unterstützt Muskelgesundheit, Verdauungsgesundheit und Flüssigkeitszufuhr. Die Markteinführung erweitert Propels Portfolio für funktionelle Hydration, zu dem auch das vitaminangereicherte Propel Fitness Water und Propel Immune Support gehören.
- Februar 2026: Nestlé brachte Nestlé Vital auf den Markt, eine wissenschaftlich fundierte Reihe von Ernährungsgetränken, die zur Unterstützung gesunden Alterns, Energie, Kraft, Schlaf und Erholung konzipiert sind. Das anfängliche Portfolio umfasst acht Pulver-Shake-Produkte in vier Geschmacksrichtungen, formuliert mit Protein, Ballaststoffen, Vitaminen, Mineralstoffen und patentierten bioaktiven Mischungen. Nestlé brachte die Reihe zunächst in Lateinamerika auf den Markt und plant eine Expansion nach Europa und Asien.
- Februar 2026: Capri-Sun brachte +Electrolytes auf den Markt, sein erstes funktionelles Getränk mit zugesetzten Elektrolyten und Vitaminen. Das in den Geschmacksrichtungen Mango-Pfirsich und Brombeere-Himbeere erhältliche 330-ml-Standbeutel mit Wiederverschluss liefert Magnesium sowie die Vitamine C, B1 und B6 zur Unterstützung des Elektrolytgleichgewichts, der Immunfunktion und des Energiestoffwechsels. Diese Markteinführung erweitert das Portfolio des Unternehmens in den Markt für funktionelle Getränke und richtet sich an gesundheitsbewusste Verbraucher.
Globaler Vitamin Drinks Marktbericht – Umfang
Der Vitamin Drinks Markt umfasst alkoholfreie Getränke, die mit Vitaminen angereichert sind, um eine bequeme Flüssigkeitszufuhr und Nährwertvorteile zu bieten. Der Markt ist segmentiert nach Produkttyp, Vitamintyp, Verpackungstyp, Vertriebskanal und Geografie. Basierend auf dem Produkttyp umfasst er Vitaminwasser, Vitaminsäfte, Vitamintees und Aufgüsse sowie andere Vitamin Drinks. Basierend auf dem Vitamintyp umfasst er Vitamin A, Vitamin-B-Komplex, Vitamin C und andere Vitamintypen. Basierend auf dem Verpackungstyp umfasst er Flaschen, Beutel, Standbeutel und andere Verpackungstypen. Basierend auf dem Vertriebskanal umfassen die Kategorien Supermärkte und Hypermärkte, Apotheken & Gesundheitsgeschäfte, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vitaminwasser |
| Vitaminsäfte |
| Vitamintees und Aufgüsse |
| Andere Vitamin Drinks |
| Vitamin A |
| Vitamin-B-Komplex |
| Vitamin C |
| Andere Vitamintypen |
| Flaschen |
| Beutel |
| Standbeutel |
| Andere Verpackungstypen |
| Supermärkte und Hypermärkte |
| Apotheken & Gesundheitsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Vitaminwasser | |
| Vitaminsäfte | ||
| Vitamintees und Aufgüsse | ||
| Andere Vitamin Drinks | ||
| Nach Vitamintyp | Vitamin A | |
| Vitamin-B-Komplex | ||
| Vitamin C | ||
| Andere Vitamintypen | ||
| Nach Verpackungstyp | Flaschen | |
| Beutel | ||
| Standbeutel | ||
| Andere Verpackungstypen | ||
| Nach Vertriebskanal | Supermärkte und Hypermärkte | |
| Apotheken & Gesundheitsgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Vitamin Drinks bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 10,21 Milliarden USD erreichen und im Zeitraum 2027–2032 mit einer CAGR von 7,24 % wachsen.
Welcher Produkttyp führt den Absatz von Vitamin Drinks an?
Vitaminwasser führte im Jahr 2026 mit einem Anteil von 45,51 %, unterstützt durch sein vertrautes Hydratationsformat und seine breite Einzelhandelsdistribution.
Warum gewinnen zuckerfreie Vitamin Drinks an Aufmerksamkeit?
Verbraucher suchen nach zuckerreduzierten Produkten, und Unternehmen reagieren mit Produkten, die funktionelle Vorteile und vertrauten Geschmack beibehalten.
Welcher Vertriebskanal wächst bei Vitamin Drinks am schnellsten?
Online-Einzelhandelsgeschäfte werden bis 2032 voraussichtlich mit einem CAGR von 10,21 % wachsen, da sie Produktentdeckung, Abonnements und direkte Bestellung unterstützen.