
Tamaño y Participación del Mercado de Robots de Soldadura Guiados por Visión
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.13 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.19 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Robots de Soldadura Guiados por Visión por Mordor Intelligence
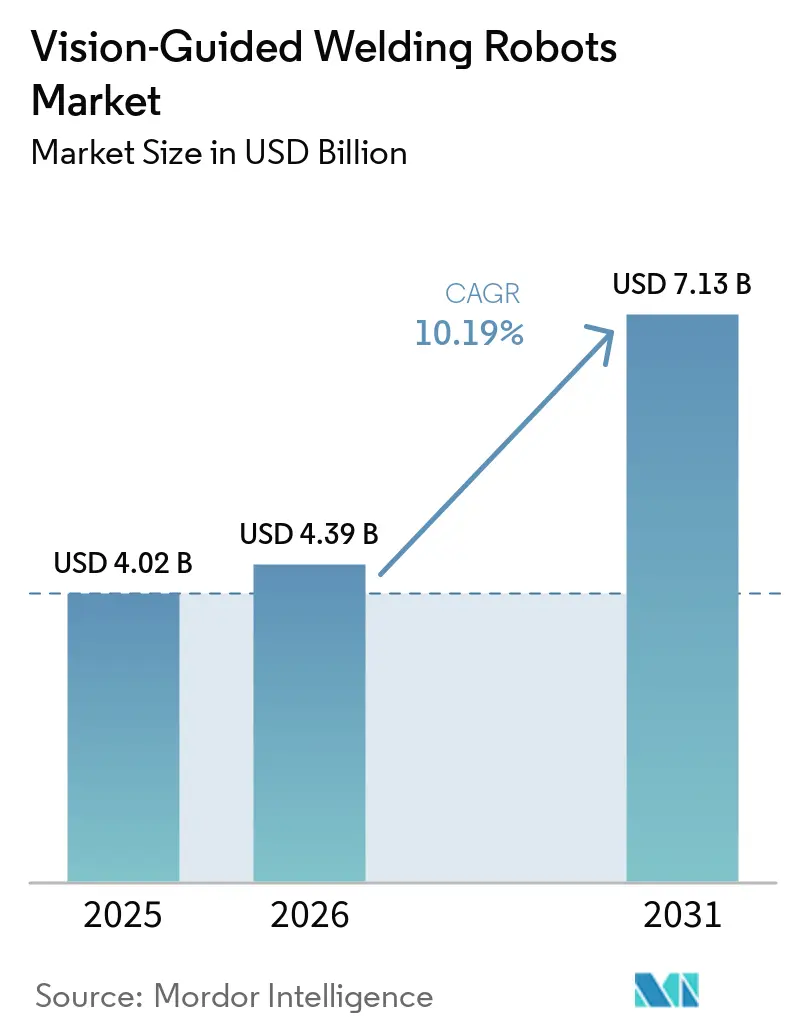
Se proyecta que el tamaño del mercado de robots de soldadura guiados por visión se expanda de 4,02 mil millones de USD en 2025 a 4,39 mil millones de USD en 2026, y a 7,13 mil millones de USD para 2031, registrando una CAGR del 10,19% entre 2026 y 2031. La escasez de soldadores calificados está configurando la demanda, con trabajos de unión más exigentes en vehículos eléctricos y un uso más amplio de hardware de visión integrado. Los fabricantes están tratando la automatización como una forma de mantener la capacidad de producción cuando la mano de obra calificada no está disponible. Los sistemas integrados también pueden respaldar la colocación consistente de costuras, la inspección y los registros de producción en diseños de piezas cambiantes. Los grandes proveedores de robots están combinando robots, sensores, software y celdas de aplicación en ofertas más completas, mientras que los proveedores especializados se centran en la soldadura autónoma de tuberías y aplicaciones de visión de precisión.
Conclusiones Clave del Informe
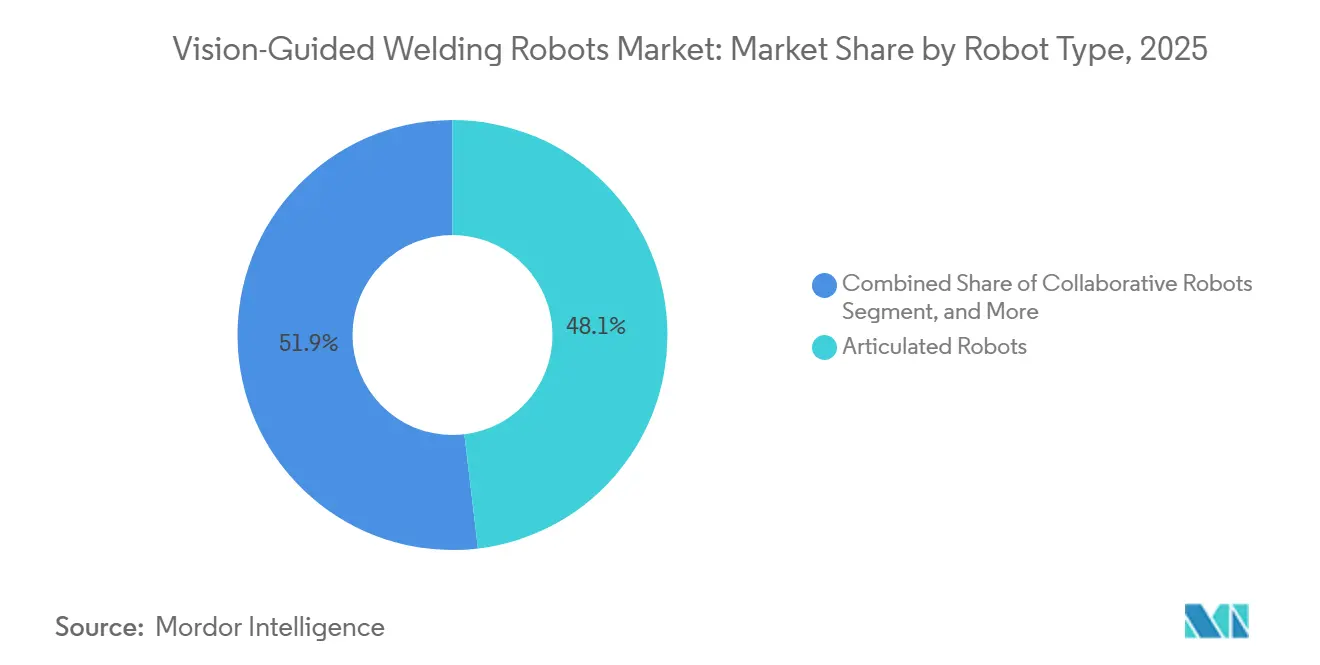
- Por tipo de robot, los robots articulados representaron el 48,11% del mercado de robots de soldadura guiados por visión en 2025, mientras que se proyecta que los robots de soldadura móviles y autónomos se expandan a una CAGR del 17,32% hasta 2031.
- Por tecnología de visión, los sistemas de visión 2D representaron el 53,45% del mercado de robots de soldadura guiados por visión en 2025, mientras que se proyecta que los sistemas de visión multimodal se expandan a una CAGR del 14,65% hasta 2031.
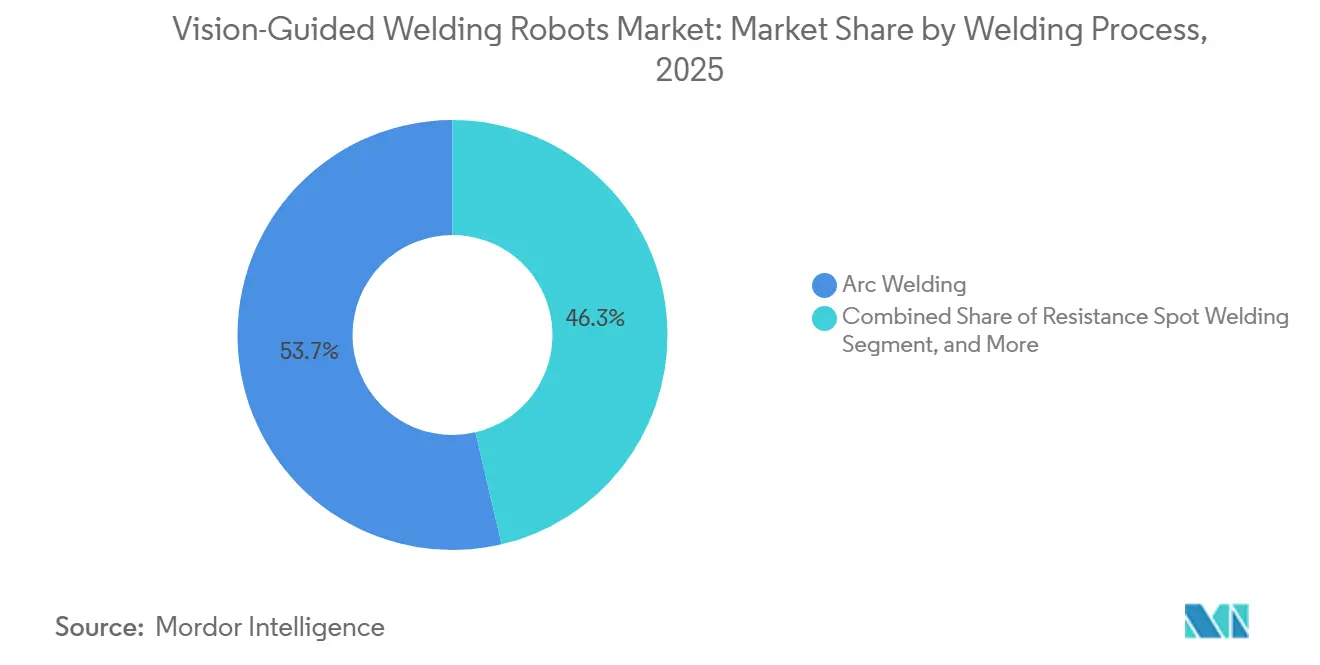
- Por proceso de soldadura, la soldadura por arco representó el 53,67% del mercado de robots de soldadura guiados por visión en 2025, mientras que se proyecta que la soldadura láser se expanda a una CAGR del 14,24% hasta 2031.
- Por capacidad de carga útil, el segmento de 20-50 kg representó el 38,88% del mercado en 2025, mientras que se proyecta que el segmento de hasta 10 kg se expanda a una CAGR del 13,57% hasta 2031.
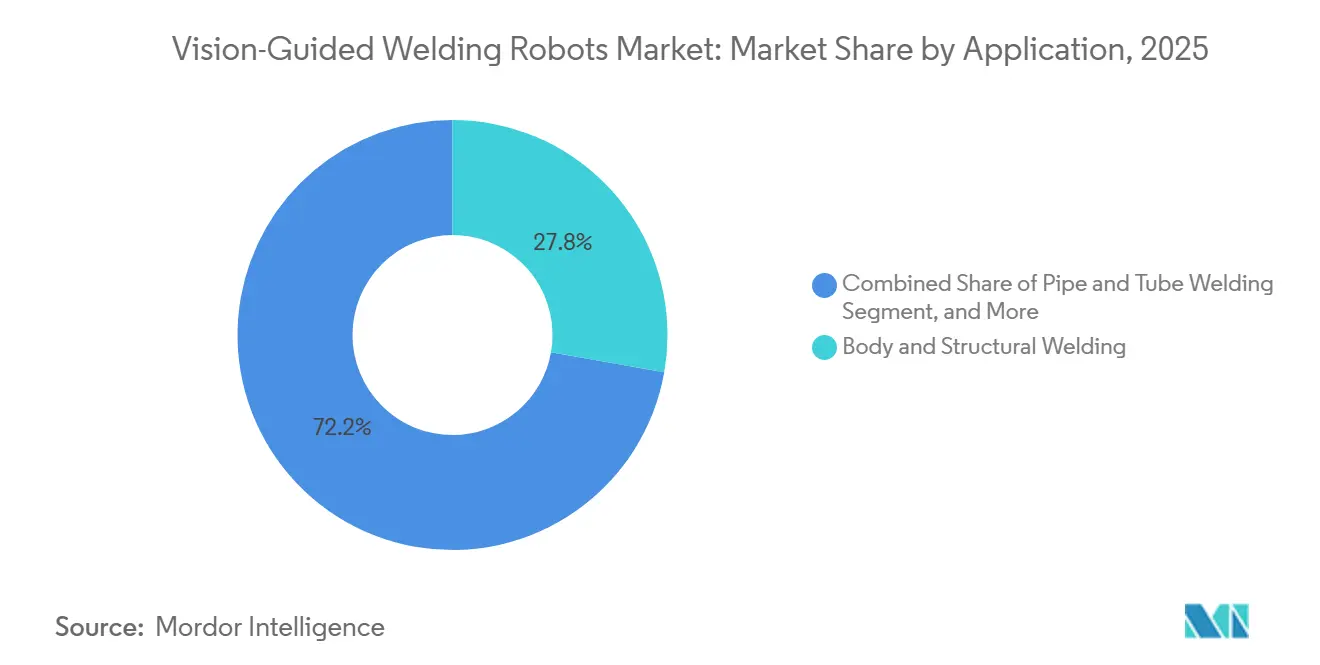
- Por aplicación, la soldadura de carrocería y estructural representó el 27,77% del mercado en 2025, mientras que se proyecta que la soldadura de precisión y microsoldadura se expanda a una CAGR del 15,51% hasta 2031.
- Por industria de usuario final, el sector automotriz y de transporte representó el 42,22% del mercado en 2025, mientras que se proyecta que el sector eléctrico y electrónico se expanda a una CAGR del 12,67% hasta 2031.
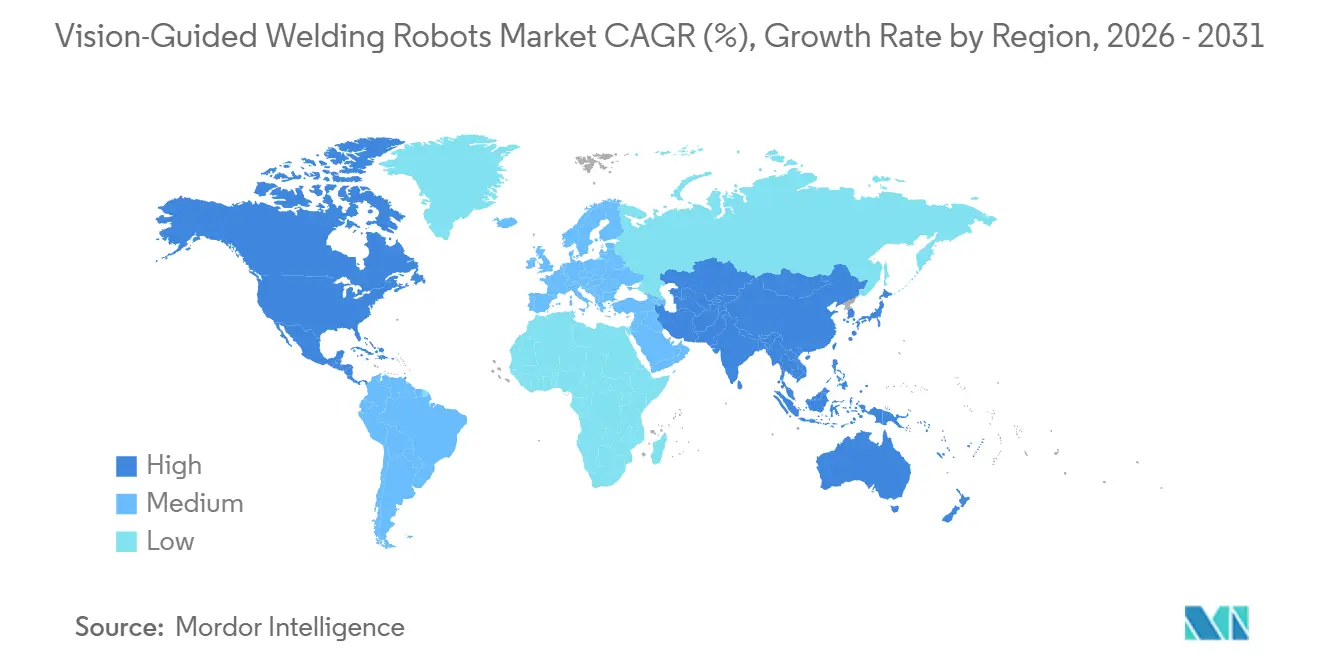
- Por geografía, Asia-Pacífico representó el 38,71% del mercado en 2025 y se proyecta que se expanda a una CAGR del 13,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Robots de Soldadura Guiados por Visión
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Soldadores Calificados y Presión sobre el Rendimiento | +3.2% | Global, más aguda en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Soldadura de Carcasas de Baterías para Vehículos Eléctricos y Materiales Ligeros | +2.0% | Núcleo en Asia-Pacífico, con extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Trazabilidad de la Industria 4.0 y Control de Calidad de Bucle Cerrado | +1.4% | Global, liderado por Alemania, Japón, Corea del Sur y Estados Unidos | Largo plazo (≥ 4 años) |
| Reducción de Costos de Sensores de Visión y Computación en el Borde | +0.9% | Global, con ganancias tempranas en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Automatización Guiada por Visión para Fabricación de Alta Variedad y Bajo Volumen | +0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Soldadura Autónoma de Piezas de Trabajo Grandes y No Estructuradas | +0.5% | Global, concentrado en Oriente Medio y África, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Soldadores Calificados y Presión sobre el Rendimiento
La escasez de soldadores calificados convierte la soldadura automatizada en un problema de capacidad más que en una decisión puramente de eficiencia. Una parte sustancial de la fuerza laboral de soldadores en Estados Unidos está próxima a la jubilación, mientras que la industria requiere una incorporación significativa de nuevos profesionales para mantener la capacidad. La fuerza laboral activa de soldadores en Estados Unidos está envejeciendo, incluso cuando las actividades de infraestructura, vehículos y fabricación continúan requiriendo capacidad de soldadura. Los fabricantes pueden utilizar celdas guiadas por visión para reducir la dependencia de la programación manual de trayectorias y mantener un trabajo repetible entre turnos. El mercado de robots de soldadura guiados por visión se beneficia, por tanto, cuando las fábricas necesitan una producción confiable pero no pueden reclutar suficientes soldadores certificados.
Soldadura de Carcasas de Baterías para Vehículos Eléctricos y Materiales Ligeros
Las carcasas de baterías para vehículos eléctricos requieren un control preciso del aporte de calor, la posición de la junta y el rendimiento de sellado. Los componentes de batería de aluminio pueden ser hasta un 50% más ligeros que los componentes de acero comparables, pero requieren una soldadura cuidadosa debido al comportamiento térmico del aluminio.[1]Novelis, "Componentes de Batería para Vehículos Eléctricos," Novelis, novelis.com. La soldadura láser y por resistencia guiada por visión puede respaldar el posicionamiento de costuras donde los diseños de baterías y las combinaciones de materiales cambian entre programas de vehículos. Los sistemas de láser de fibra pueden reducir el aporte de calor en comparación con la soldadura MIG tradicional en trabajos de carcasas de baterías de aluminio. Los diseños de baterías de celda a paquete también reducen el valor de las herramientas fijas porque las trayectorias de costura pueden variar entre líneas de modelos. Estos requisitos respaldan el mercado de robots de soldadura guiados por visión, donde la unión de precisión, el control de porosidad y el sellado de carcasas son prioridades de producción.
Trazabilidad de la Industria 4.0 y Control de Calidad de Bucle Cerrado
Los proveedores de nivel 1 del sector automotriz y los fabricantes aeroespaciales requieren cada vez más registros trazables para soldaduras individuales. La norma ISO/DTR 23247-101:2026 describe un marco de gemelo digital para la soldadura por arco metálico con gas protector multicapa y multipase con robots. Las celdas integradas con visión pueden capturar información de costuras, datos de proceso y producir resultados de calidad mientras se realiza la soldadura. Un estudio reciente describió un marco de soldadura robótica basado en física que integra monitoreo con cámara industrial y rayos X con capacidades de predicción anticipada. El marco permite a los fabricantes identificar posibles inestabilidades de soldadura antes de que ocurran, lo que respalda un control de proceso más proactivo durante las operaciones de soldadura. El estudio reportó una alta precisión en la predicción de inestabilidades de soldadura poco antes de que se desarrollaran. El mercado de robots de soldadura guiados por visión se beneficia de la demanda de clientes que requieren prevención de defectos, calidad de soldadura consistente y registros de auditoría completos, en lugar de depender únicamente de la inspección posterior a la falla.
Reducción de Costos de Sensores de Visión y Computación en el Borde
Los sensores y procesadores de borde de menor costo hacen que las funciones de visión sean más accesibles para operaciones de soldadura más pequeñas. El procesamiento en el dispositivo puede respaldar el seguimiento de costuras y la clasificación de defectos sin depender de una conexión de computación remota. Un estudio reciente de sensores demostró un sistema de inspección de soldadura multicapa y multipase utilizando entradas de escáner de línea y cámara infrarroja. El estudio reportó una alta precisión media promedio para la clasificación de defectos superficiales utilizando sensores industriales. El hardware de visión compacto también reduce la necesidad de racks de computación separados junto a una celda de soldadura. El mercado de robots de soldadura guiados por visión puede alcanzar más tamaños de lote y entornos de producción a medida que el costo de detección y procesamiento se vuelve menos restrictivo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Inversión en Celdas e Integración | -1.3% | Global, más agudo en América del Sur, el Sudeste Asiático y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Escasez de Habilidades en Programación de Robots e Integración de Soldadura | -0.9% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Interferencia Óptica por Resplandor del Arco, Salpicaduras, Humo y Metales Reflectantes | -0.5% | Global, concentrado en segmentos de fabricación pesada | Mediano plazo (2-4 años) |
| Ajuste Inconsistente y Datos de Entrenamiento Limitados para Modelos de Soldadura Adaptativa | -0.3% | Global, más agudo en entornos de alta variedad, bajo volumen y pequeñas y medianas empresas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Inversión en Celdas e Integración
Una celda de soldadura guiada por visión puede requerir inversión en el robot, la fijación, los sensores, la calibración, la ingeniería, los enclavamientos de seguridad y la capacitación. Las celdas de robots articulados llave en mano con sistemas de visión integrados pueden implicar costos iniciales sustanciales. Estos costos pueden extender los períodos de recuperación de la inversión para operaciones de soldadura de menor rendimiento. La integración también requiere compatibilidad entre el software del robot, las interfaces de sensores, las fuentes de energía de soldadura y los sistemas de seguridad PLC. Los fabricantes más pequeños a menudo carecen de equipos de automatización dedicados para gestionar este trabajo. El mercado de robots de soldadura guiados por visión enfrenta una adopción más lenta fuera de las plantas de alto volumen hasta que las celdas modulares y el financiamiento flexible reduzcan estas barreras.
Escasez de Habilidades en Programación de Robots e Integración de Soldadura
Los robots guiados por visión desplazan las necesidades de mano de obra hacia una combinación de conocimientos de soldadura, programación de robots y diagnóstico de visión. Esta combinación sigue siendo difícil de reclutar y retener para los fabricantes. Los datos preliminares de la Federación Internacional de Robótica mostraron que Europa instaló un 14% menos de robots industriales en 2025, mientras que las instalaciones globales aumentaron un 15% hasta 621.000 unidades. Los fabricantes pueden posponer proyectos cuando no pueden dotar de personal a los trabajos de puesta en marcha u operar una nueva celda al ritmo previsto. Las interfaces de enseñanza por arrastre, las herramientas de recetas sin código y las bibliotecas de parámetros actualizadas pueden reducir parte de la carga. El mercado de robots de soldadura guiados por visión aún requiere profundidad de ingeniería para trabajos de alta variedad, donde la variación de piezas exige adaptación en tiempo real.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Robot: Los Robots Articulados Lideran, Mientras los Sistemas Autónomos Avanzan
Los robots articulados representaron el 48,11% de la participación del mercado de robots de soldadura guiados por visión en 2025. Su movimiento de seis ejes, rango de carga útil y larga trayectoria en la carrocería en blanco automotriz y la fabricación estructural respaldan esta posición. Los fabricantes que ya utilizan celdas articuladas a menudo pueden expandir el mismo diseño durante los ciclos de reemplazo. Esta base instalada reduce la necesidad de rediseñar accesorios, áreas de seguridad y manejo de materiales en torno a un nuevo tipo de robot. Los robots colaborativos son la siguiente categoría convencional más grande en muchas aplicaciones. Se utilizan donde la redistribución entre familias de piezas es más valiosa que el máximo rendimiento.
Se proyecta que los robots de soldadura móviles y autónomos se expandan a una CAGR del 17,32% hasta 2031. Llevan el robot a piezas de trabajo grandes, pesadas o complejas que no pueden entrar en una celda fija. Este enfoque es relevante en la construcción naval, la infraestructura energética y la fabricación estructural a gran escala. FANUC lanzó el CRX-3iA en mayo de 2026 como un robot colaborativo de 11 kg para aplicaciones de construcción estructural y naval. Un operador puede transportar el producto entre costuras de soldadura. Los sistemas móviles también deben cumplir los requisitos de la norma ISO 10218-1 cuando los brazos robóticos operan cerca de personas.


Por Tecnología de Visión: Los Sistemas 2D Mantienen la Escala, Mientras los Sistemas Multimodales se Expanden
Los sistemas de visión 2D representaron el 53,45% del mercado en 2025. Su costo, operación más sencilla y papel establecido en condiciones de iluminación controlada respaldan su uso continuo. Los talleres de carrocería automotriz de alto volumen utilizan sistemas 2D en los que la geometría del panel es predecible y el contraste de la cámara puede gestionarse. Estos sistemas son adecuados para la soldadura por puntos de resistencia y muchas líneas de soldadura por arco. El tamaño del mercado de robots de soldadura guiados por visión para sistemas 2D sigue vinculado a entornos de producción estandarizados. Los sistemas 3D están ganando uso donde la geometría de la junta, las interfaces de materiales y la reflectividad de la superficie hacen que el contraste 2D sea menos confiable.
Se proyecta que los sistemas de visión multimodal se expandan a una CAGR del 14,65% hasta 2031. Estos sistemas combinan métodos de detección para aplicaciones donde una sola cámara o sensor no puede proporcionar un control suficiente. La soldadura de baterías, la unión aeroespacial de titanio y el ensamblaje de electrónica son usos clave. Cognex lanzó el In-Sight 3900, un sistema de visión de inteligencia artificial de alto rendimiento, en mayo de 2026 para inspección de borde de alta velocidad. El sistema respalda la infraestructura de procesamiento en el borde necesaria para la inspección de producción en tiempo real. El cambio hacia sistemas multimodales refleja la necesidad de rastrear simultáneamente la geometría de la costura, las condiciones del baño de soldadura y las salpicaduras.
Por Proceso de Soldadura: La Soldadura por Arco Tiene Amplitud, Mientras la Soldadura Láser Añade Precisión
La soldadura por arco representó el 53,67% del mercado en 2025. Se utiliza en soldadura estructural, fabricación de tuberías y manufactura general. La tasa de deposición y el acceso a la junta son a menudo más importantes que minimizar la zona afectada por el calor en estos entornos. La soldadura por puntos de resistencia es el segundo proceso más grande en el ensamblaje de carrocería automotriz. Las correcciones guiadas por visión pueden abordar la variación entre paneles estampados. La soldadura TIG y por plasma siguen siendo importantes en la fabricación aeroespacial, de dispositivos médicos y de grado alimentario, donde la apariencia y el control de la contaminación son críticos.
Se proyecta que la soldadura láser se expanda a una CAGR del 14,24% hasta 2031. Las carcasas de baterías para vehículos eléctricos, el empaquetado de semiconductores y la electrónica de consumo requieren geometrías de soldadura precisas a velocidades de producción. Un estudio de 2025 describió la microsoldadura láser que permitió geometrías de soldadura de tan solo 50 micrómetros para empaquetado avanzado. Los pequeños desplazamientos de costura pueden afectar las barras colectoras de baterías y los conectores electrónicos donde las trayectorias de corriente están estrictamente definidas. La reducción de los costos del láser de fibra mejora el argumento para añadir guía de visión a las instalaciones láser existentes. El mercado de robots de soldadura guiados por visión, por tanto, se beneficia de aplicaciones donde la soldadura tradicional genera calor excesivo o carece de suficiente control posicional.
Por Capacidad de Carga Útil: Los Sistemas de Rango Medio Lideran, Mientras los Sistemas Ligeros Ganan Uso
El segmento de carga útil de 20-50 kg representó el 38,88% del mercado en 2025. Sirve a robots articulados utilizados en soldadura estructural automotriz, fabricación de metales y ensamblaje de tuberías. El peso de la antorcha, la gestión de cables y las herramientas de proceso pueden situar estas aplicaciones dentro de la banda de capacidad de rango medio. El rango de 10-20 kg se utiliza para soldadura por arco general, cobots y trabajo estructural de tamaño mediano. Los sistemas de más de 50 kg soportan robots de pórtico e industria pesada en construcción naval, fabricación de calderas y grandes estructuras soldadas de construcción. La integración de visión varía según la carga útil: los sistemas pesados suelen utilizar sensores 3D fijos, mientras que los robots más ligeros pueden llevar sensores compactos junto con la antorcha.
Se proyecta que el segmento de carga útil de hasta 10 kg se expanda a una CAGR del 13,57% hasta 2031. Los cobots ligeros respaldan trabajos de electrónica de precisión y microsoldadura que requieren conjuntos compactos de antorcha y cámara. La programación intuitiva de trayectorias curvas también ha reducido la necesidad de conocimientos especializados en algunas aplicaciones de carga útil ligera. Se proyecta que el sector eléctrico y electrónico se expanda a una CAGR del 12,67% hasta 2031. Los ensamblajes de placas densas, las interconexiones de baterías y las carcasas de precisión requieren equipos compactos capaces de acomodar piezas pequeñas. Las plataformas industriales más grandes pueden enfrentar límites de colisión en estos diseños. El mercado de robots de soldadura guiados por visión se beneficia de la necesidad de una unión más estrictamente controlada en productos de pequeño formato.
Por Aplicación: La Soldadura Estructural Lidera, Mientras la Microsoldadura Avanza Más Rápido
La soldadura de carrocería y estructural representó el 27,77% del mercado en 2025. Los sitios automotrices y de fabricación general producen altos volúmenes de juntas de soldadura en esta aplicación. La soldadura de componentes y subensamblajes sirve a soportes aeroespaciales, ensamblajes de climatización y carcasas electrónicas. Estos productos a menudo tienen mayor variación de piezas y cambios de accesorio más frecuentes. La soldadura de tuberías y tubos utiliza sistemas especializados que combinan el seguimiento de costuras por visión con el trabajo de raíz a tapa. La chapa metálica y la fabricación pesada requieren ajuste en tiempo real cuando el riesgo de quemado o las estructuras a gran escala hacen inadecuada la programación fija.
Se proyecta que la soldadura de precisión y microsoldadura se expanda a una CAGR del 15,51% hasta 2031. La demanda proviene de interconexiones de celdas de batería, ensamblaje de dispositivos médicos y empaquetado de semiconductores. Estas aplicaciones requieren juntas estrechas, aporte de calor controlado y registros de producción. Un estudio de 2026 publicado en el Journal of Intelligent Manufacturing describió un método híbrido para la inspección en línea de soldadura láser utilizando datos de escaneo de línea láser y detección de anomalías 3D. Los requisitos de dispositivos médicos también aumentan la necesidad de inspección documentada en proceso. El mercado de robots de soldadura guiados por visión proporciona las funciones de detección y control necesarias para estos entornos de producción precisos.
Por Industria de Usuario Final: El Sector Automotriz Mantiene la Escala, Mientras la Electrónica Gana Impulso
El sector automotriz y de transporte representó el 42,22% de la participación del mercado de robots de soldadura guiados por visión en 2025. El segmento refleja más de 30 años de inversión en soldadura robótica en carrocería en blanco, chasis y trabajo de tren motriz. Las arquitecturas de vehículos eléctricos renuevan esta base instalada con diferentes necesidades de unión. Las carcasas de baterías pueden requerir soldadura láser, mientras que los paneles de carrocería multimaterial pueden requerir soldadura por puntos de resistencia. Los metales y la maquinaria son el segundo grupo de usuarios finales más grande. Incluye fabricación general, equipos agrícolas y maquinaria pesada, donde la visión puede reducir la necesidad de herramientas dedicadas.
Se proyecta que el sector eléctrico y electrónico se expanda a una CAGR del 12,67% hasta 2031. Los datos de la Federación Internacional de Robótica mostraron que las empresas eléctricas y electrónicas instalaron 161.000 robots industriales en todo el mundo en 2025, un aumento del 25%. El sector automotriz instaló 139.000 unidades ese año, un aumento del 10%. China instaló 83.000 robots industriales en la industria eléctrica y electrónica en 2024. La producción de electrónica requiere precisión, control térmico y miniaturización de juntas más allá de las necesidades de muchas aplicaciones de taller de carrocería.
Análisis Geográfico
Asia-Pacífico representó la mayor participación del total regional y se proyecta que crezca rápidamente durante el período de pronóstico. China representó más de la mitad de la flota operativa global de robots industriales y registró un aumento en las instalaciones de robots. Las instalaciones de robots lideradas por el sector eléctrico y electrónico en China superaron al sector automotriz. Japón respalda la demanda de sistemas de alta especificación a través de su base de producción automotriz y electrónica. Corea del Sur tiene la mayor densidad de robots a nivel mundial y utiliza soldadura por puntos integrada con visión en cadenas de suministro de semiconductores y automotriz.
India registró un aumento en las instalaciones de robots industriales y se ubicó entre los principales países a nivel mundial, convirtiéndola en una importante oportunidad regional durante el período de pronóstico. Se espera que las industrias automotriz, electrónica, de fabricación de metales y manufactura general en expansión del país respalden una mayor adopción de robots industriales, incluidos los sistemas de soldadura guiados por visión. Asia representó la mayoría de las instalaciones globales de robots, con instalaciones regionales en aumento a medida que los fabricantes ampliaron la automatización para abordar las limitaciones de mano de obra, mejorar la consistencia de la producción y respaldar operaciones de fabricación de alto volumen.[2]Federación Internacional de Robótica, "Lo Que Sigue en Automatización," Federación Internacional de Robótica, ifr.org. China, Japón, Corea del Sur e India continúan impulsando la demanda regional a través de sus bases de fabricación establecidas y las crecientes inversiones en tecnologías de automatización avanzada.
Canadá y México respaldan la demanda de América del Norte a través de cadenas de suministro automotriz. México registró una disminución en las instalaciones de robots industriales, lo que refleja incertidumbre a corto plazo. Europa sigue centrada en Alemania, Italia y Suecia para la soldadura de carrocería en blanco automotriz. Las instalaciones de robots industriales europeos disminuyeron, aunque Alemania mantuvo la demanda de celdas de alta especificación. América del Sur tiene demanda en equipos agrícolas y aplicaciones de petróleo y gas. Oriente Medio y África tienen demanda en Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica, con sistemas autónomos adecuados para energía, infraestructura, equipos mineros y grandes trabajos estructurales.

Panorama Competitivo
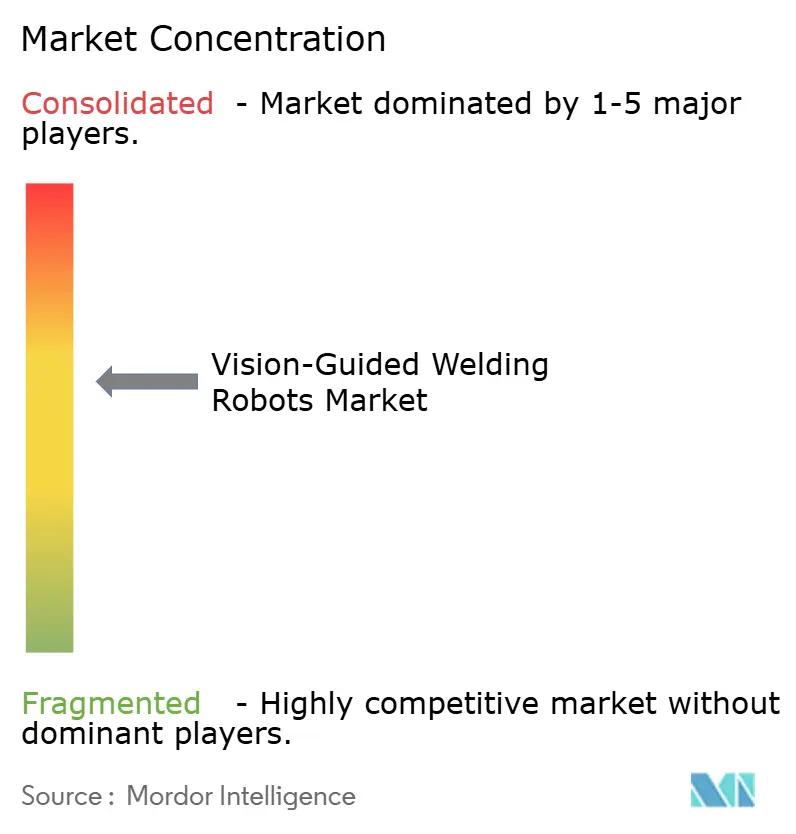
El mercado de robots de soldadura guiados por visión está moderadamente consolidado entre los principales proveedores de robots, componentes y aplicaciones especializadas. ABB, FANUC, Yaskawa y KUKA tienen posiciones sustanciales en sistemas de soldadura articulados para la industria automotriz y la fabricación pesada. Los especialistas más pequeños compiten en soldadura autónoma de tuberías, soldadura con cobots y visión de precisión. Los grandes proveedores empaquetan cada vez más hardware de robots, sensores de visión, celdas de aplicación y software en una oferta única. Este enfoque puede simplificar la adquisición y reducir la dependencia del comprador de integradores separados. También otorga a los proveedores un papel más amplio en servicios, actualizaciones y soporte durante el ciclo de vida.
ABB ha utilizado su Celda de Soldadura por Arco Colaborativa OmniVance y el Dispositivo Easy Teach para atender las necesidades de usuarios de alta variedad y bajo volumen con experiencia limitada en programación. KUKA lanzó el cobot LBR iisy en la plataforma iiQKA.OS2 en julio de 2026 para automatización escalable en entornos colaborativos e industriales.[3]KUKA, "KUKA Lanza el LBR iisy en iiQKA.OS2," KUKA, kuka.com. Cognex lanzó el In-Sight 3900 en mayo de 2026 para inspección de borde de alta velocidad y alta precisión. Estos movimientos muestran cómo los proveedores están reduciendo el esfuerzo de programación, ampliando la flexibilidad de la plataforma y trasladando más trabajo de inspección más cerca del proceso de producción. La posición competitiva de los grandes proveedores se basa en las flotas de robots instaladas, el conocimiento de aplicaciones y las capacidades de integración de sistemas.
Novarc introdujo NovAI Autonomy y NovHub en junio de 2026 para proporcionar visión de máquina en tiempo real, control adaptativo y gestión de datos entre robots para robots ABB y Yaskawa. Lincoln Electric adquirió Inrotech A/S en 2024, añadiendo capacidad de soldadura autónoma de tuberías y estructuras a su cartera de automatización. Los integradores regionales aún pueden competir donde los clientes necesitan celdas empaquetadas, menor inversión inicial y servicio local. El mercado de robots de soldadura guiados por visión ofrece espacio para estos proveedores, ya que los fabricantes pequeños y medianos a menudo necesitan modelos comerciales flexibles. Los formatos de robot como servicio y de celda modular pueden ser importantes donde el gasto de capital sigue siendo difícil. La competencia resultante es más intensa donde los proveedores pueden reducir los obstáculos para la programación, la integración y el financiamiento.
Líderes de la Industria de Robots de Soldadura Guiados por Visión
FANUC Corporation
Yaskawa Electric Corporation
ABB Ltd.
KUKA AG
OTC DAIHEN Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: KUKA AG lanzó el cobot LBR iisy en la plataforma unificada iiQKA.OS2, permitiendo una entrada escalable a la automatización desde entornos colaborativos hasta industriales en aplicaciones que incluyen soldadura por arco, con expansión fluida entre múltiples robots y líneas de producción sin necesidad de reprogramación.
- Junio de 2026: Novarc Technologies presentó NovAI Autonomy y la plataforma de inteligencia de soldadura empresarial NovHub en Automate 2026 en Chicago, ampliando la compatibilidad de robots a sistemas ABB y Yaskawa y demostrando el primer sistema de soldadura de Inteligencia Artificial Física capaz de control adaptativo basado en visión en tiempo real en múltiples marcas de robots de terceros.
- Junio de 2026: Novarc Technologies y Yaskawa America firmaron un Memorando de Entendimiento para avanzar en la automatización de soldadura autónoma impulsada por inteligencia artificial, combinando la plataforma de inteligencia artificial física NovAI de Novarc con la cartera de robots Motoman Robotics de Yaskawa para despliegue comercial.
- Mayo de 2026: Cognex Corporation lanzó el In-Sight 3900, un sistema de visión de inteligencia artificial de alto rendimiento para inspección de borde de alta velocidad y alta precisión en aplicaciones de control de calidad de celdas de soldadura.


Alcance del Informe Global del Mercado de Robots de Soldadura Guiados por Visión
El Mercado de Robots de Soldadura Guiados por Visión comprende sistemas de soldadura robótica que utilizan tecnologías de visión artificial para detectar, localizar, rastrear, medir e inspeccionar piezas de trabajo y juntas de soldadura, lo que permite a los robots ajustar automáticamente las trayectorias, posiciones, parámetros u operaciones de soldadura basándose en información visual en tiempo real o preprogramada. Estos sistemas combinan robots industriales, equipos de soldadura, sensores de visión, controladores y software de procesamiento de visión para automatizar las operaciones de soldadura y mejorar la precisión de posicionamiento, la consistencia, la productividad y la calidad en entornos de fabricación y producción.
El Informe del Mercado de Robots de Soldadura Guiados por Visión está segmentado por tipo de robot (robots articulados, robots colaborativos, robots cartesianos/de pórtico, robots SCARA, robots de soldadura móviles/autónomos y otros tipos de robots), tecnología de visión (sistemas de visión 2D, sistemas de visión 3D y sistemas de visión multimodal), proceso de soldadura (soldadura por arco, soldadura por puntos de resistencia, soldadura láser, soldadura TIG y por plasma y otros procesos de soldadura), capacidad de carga útil (hasta 10 kg, 10-20 kg, 20-50 kg y más de 50 kg), aplicación (soldadura de carrocería y estructural, soldadura de componentes y subensamblajes, soldadura de tuberías y tubos, soldadura de chapa metálica, soldadura de fabricación pesada, soldadura de precisión/microsoldadura y otras aplicaciones), industria de usuario final (automotriz y transporte, metales y maquinaria, eléctrico y electrónico, aeroespacial y defensa, construcción naval, energía e infraestructura, manufactura por contrato y talleres de trabajo y otras industrias de usuarios finales) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Robots Articulados |
| Robots Colaborativos |
| Robots Cartesianos / de Pórtico |
| Robots SCARA |
| Robots de Soldadura Móviles / Autónomos |
| Otros Tipos de Robots |
| Sistemas de Visión 2D |
| Sistemas de Visión 3D |
| Sistemas de Visión Multimodal |
| Soldadura por Arco |
| Soldadura por Puntos de Resistencia |
| Soldadura Láser |
| Soldadura TIG y por Plasma |
| Otros Procesos de Soldadura |
| Hasta 10 kg |
| 10–20 kg |
| 20–50 kg |
| Más de 50 kg |
| Soldadura de Carrocería y Estructural |
| Soldadura de Componentes y Subensamblajes |
| Soldadura de Tuberías y Tubos |
| Soldadura de Chapa Metálica |
| Soldadura de Fabricación Pesada |
| Soldadura de Precisión / Microsoldadura |
| Otras Aplicaciones |
| Automotriz y Transporte |
| Metales y Maquinaria |
| Eléctrico y Electrónico |
| Aeroespacial y Defensa |
| Construcción Naval, Energía e Infraestructura |
| Manufactura por Contrato y Talleres de Trabajo |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Robot | Robots Articulados | ||
| Robots Colaborativos | |||
| Robots Cartesianos / de Pórtico | |||
| Robots SCARA | |||
| Robots de Soldadura Móviles / Autónomos | |||
| Otros Tipos de Robots | |||
| Por Tecnología de Visión | Sistemas de Visión 2D | ||
| Sistemas de Visión 3D | |||
| Sistemas de Visión Multimodal | |||
| Por Proceso de Soldadura | Soldadura por Arco | ||
| Soldadura por Puntos de Resistencia | |||
| Soldadura Láser | |||
| Soldadura TIG y por Plasma | |||
| Otros Procesos de Soldadura | |||
| Por Capacidad de Carga Útil | Hasta 10 kg | ||
| 10–20 kg | |||
| 20–50 kg | |||
| Más de 50 kg | |||
| Por Aplicación | Soldadura de Carrocería y Estructural | ||
| Soldadura de Componentes y Subensamblajes | |||
| Soldadura de Tuberías y Tubos | |||
| Soldadura de Chapa Metálica | |||
| Soldadura de Fabricación Pesada | |||
| Soldadura de Precisión / Microsoldadura | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Automotriz y Transporte | ||
| Metales y Maquinaria | |||
| Eléctrico y Electrónico | |||
| Aeroespacial y Defensa | |||
| Construcción Naval, Energía e Infraestructura | |||
| Manufactura por Contrato y Talleres de Trabajo | |||
| Otras Industrias de Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de robots de soldadura guiados por visión?
El mercado fue valorado en 4,39 mil millones de USD en 2026 y se proyecta que alcance 7,13 mil millones de USD para 2031 a una CAGR del 10,19%.
¿Qué está impulsando la demanda de robots de soldadura guiados por visión?
La escasez de soldadores calificados, la soldadura de baterías para vehículos eléctricos, la trazabilidad de calidad y el hardware de visión más accesible están respaldando la demanda.
¿Qué tipo de robot tiene la mayor participación?
Los robots articulados representaron el 48,11% de los ingresos en 2025 porque se utilizan ampliamente en celdas de fabricación automotriz y estructural.
¿Qué proceso de soldadura se expande más rápido?
Se proyecta que la soldadura láser se expanda a una CAGR del 14,24% hasta 2031, respaldada por aplicaciones de carcasas de baterías y electrónica.
¿Qué región lidera la adopción?
Asia-Pacífico representó el 38,71% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 13,27% hasta 2031.
¿Qué limita un despliegue más amplio de robots de soldadura guiados por visión?
Los altos costos de inversión e integración, así como la escasez de habilidades en programación e integración de soldadura, continúan ralentizando la adopción.
Última actualización de la página el:



