
Marktgröße und Marktanteil für Bildgeführte Schweißroboter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.39 Milliarden US-Dollar |
| Marktgröße (2031) | 7.13 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bildgeführte Schweißroboter von Mordor Intelligence
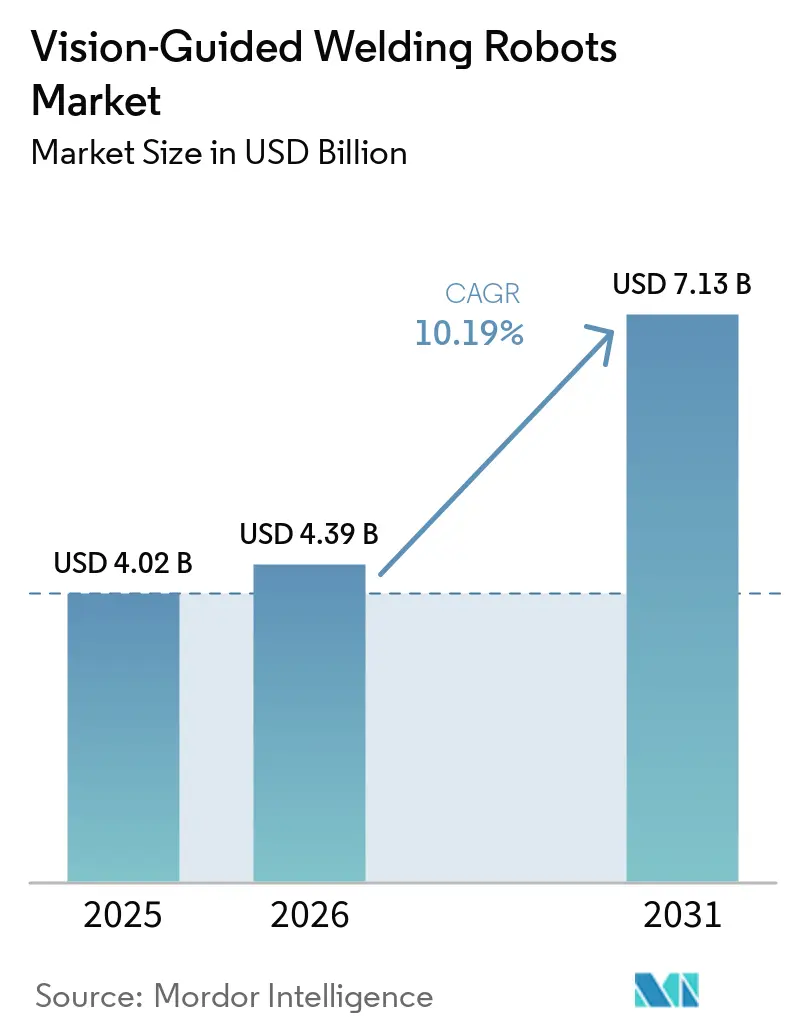
Die Marktgröße für Bildgeführte Schweißroboter wird voraussichtlich von 4,02 Milliarden USD im Jahr 2025 auf 4,39 Milliarden USD im Jahr 2026 und bis 2031 auf 7,13 Milliarden USD anwachsen, was einem CAGR von 10,19 % zwischen 2026 und 2031 entspricht. Der Mangel an qualifizierten Schweißern prägt die Nachfrage, wobei anspruchsvollere Fügearbeiten bei Elektrofahrzeugen und eine breitere Nutzung eingebetteter Bildverarbeitungshardware hinzukommen. Hersteller betrachten Automatisierung als Mittel zur Aufrechterhaltung der Produktionskapazität, wenn qualifizierte Arbeitskräfte nicht verfügbar sind. Integrierte Systeme können zudem eine konsistente Nahtplatzierung, Inspektion und Produktionsaufzeichnungen über wechselnde Teiledesigns hinweg unterstützen. Große Roboterlieferanten kombinieren Roboter, Sensoren, Software und Anwendungszellen zu umfassenderen Angeboten, während spezialisierte Anbieter sich auf autonomes Rohrschweißen und präzise Bildverarbeitungsanwendungen konzentrieren.
Wichtigste Erkenntnisse des Berichts
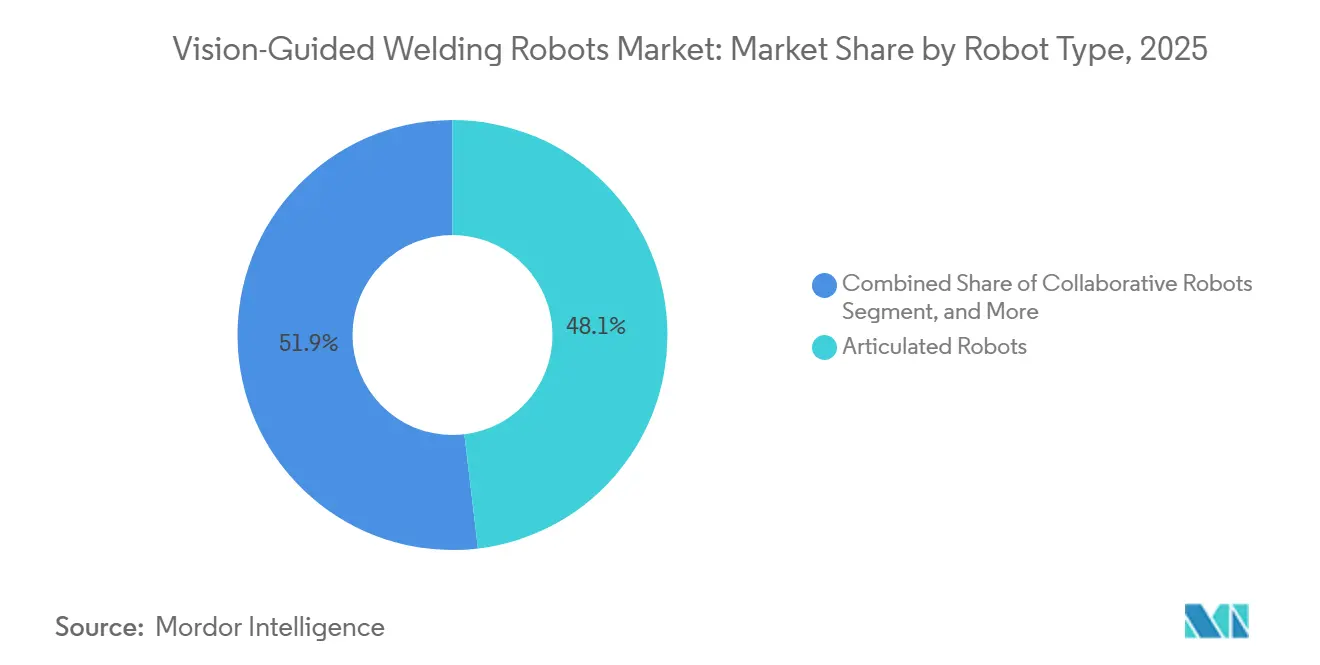
- Nach Robotertyp hielten Gelenkarmroboter im Jahr 2025 einen Anteil von 48,11 % am Markt für Bildgeführte Schweißroboter, während mobile und autonome Schweißroboter bis 2031 voraussichtlich mit einem CAGR von 17,32 % wachsen werden.
- Nach Bildverarbeitungstechnologie hielten 2D-Bildverarbeitungssysteme im Jahr 2025 einen Anteil von 53,45 % am Markt für Bildgeführte Schweißroboter, während multimodale Bildverarbeitungssysteme bis 2031 voraussichtlich mit einem CAGR von 14,65 % wachsen werden.
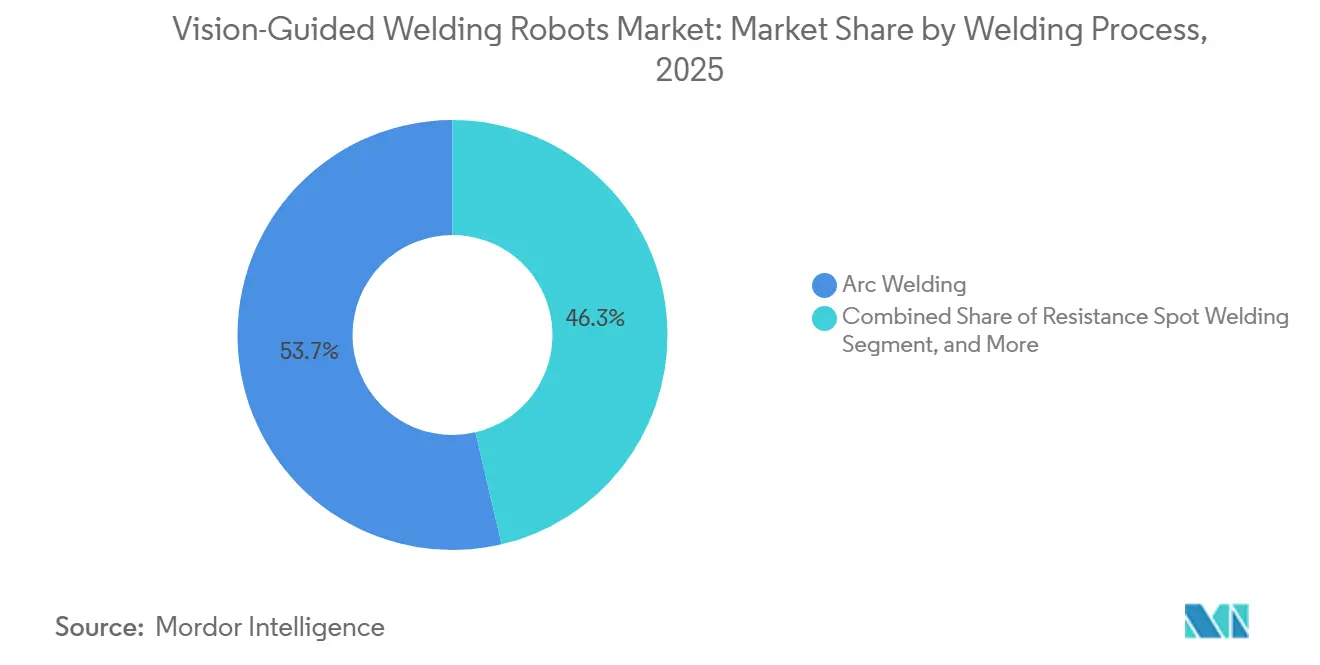
- Nach Schweißverfahren hielt Lichtbogenschweißen im Jahr 2025 einen Anteil von 53,67 % am Markt für Bildgeführte Schweißroboter, während Laserschweißen bis 2031 voraussichtlich mit einem CAGR von 14,24 % wachsen wird.
- Nach Nutzlastkapazität hielt das Segment 20–50 kg im Jahr 2025 einen Marktanteil von 38,88 %, während das Segment bis zu 10 kg bis 2031 voraussichtlich mit einem CAGR von 13,57 % wachsen wird.
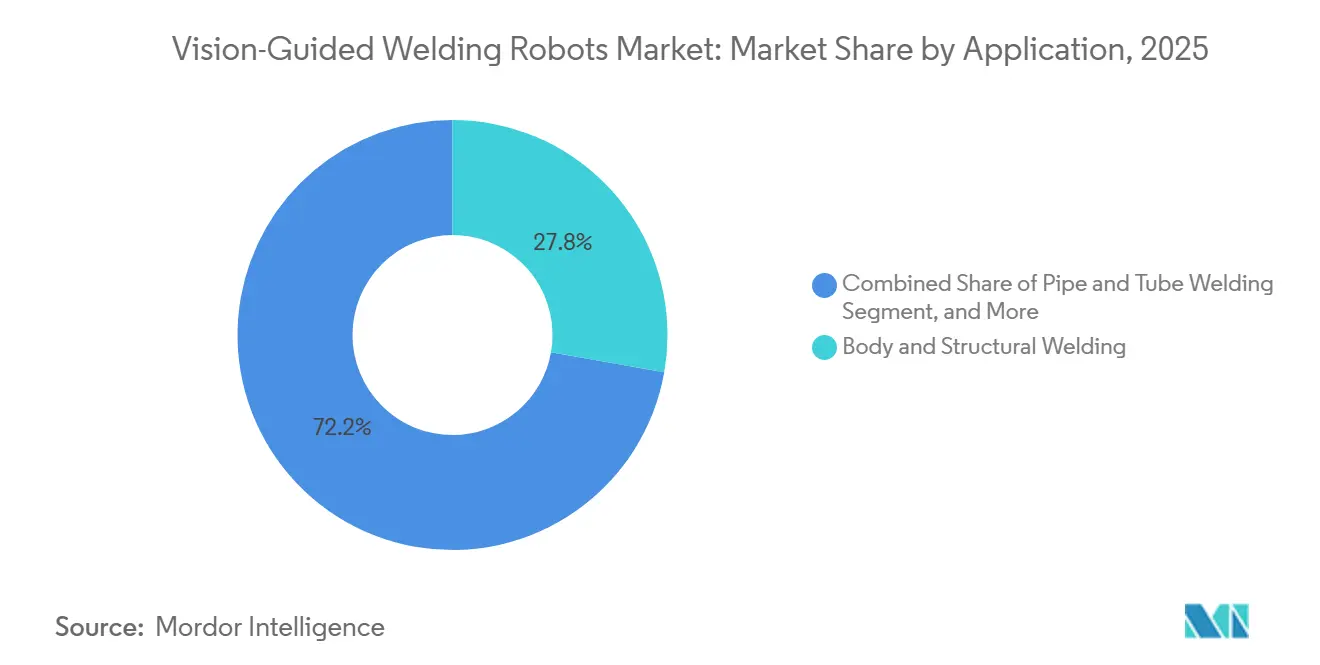
- Nach Anwendung hielt Karosserie- und Strukturschweißen im Jahr 2025 einen Marktanteil von 27,77 %, während Präzisions- und Mikroschweißen bis 2031 voraussichtlich mit einem CAGR von 15,51 % wachsen wird.
- Nach Endverbraucherbranche hielt Automobil und Transport im Jahr 2025 einen Marktanteil von 42,22 %, während Elektro und Elektronik bis 2031 voraussichtlich mit einem CAGR von 12,67 % wachsen wird.
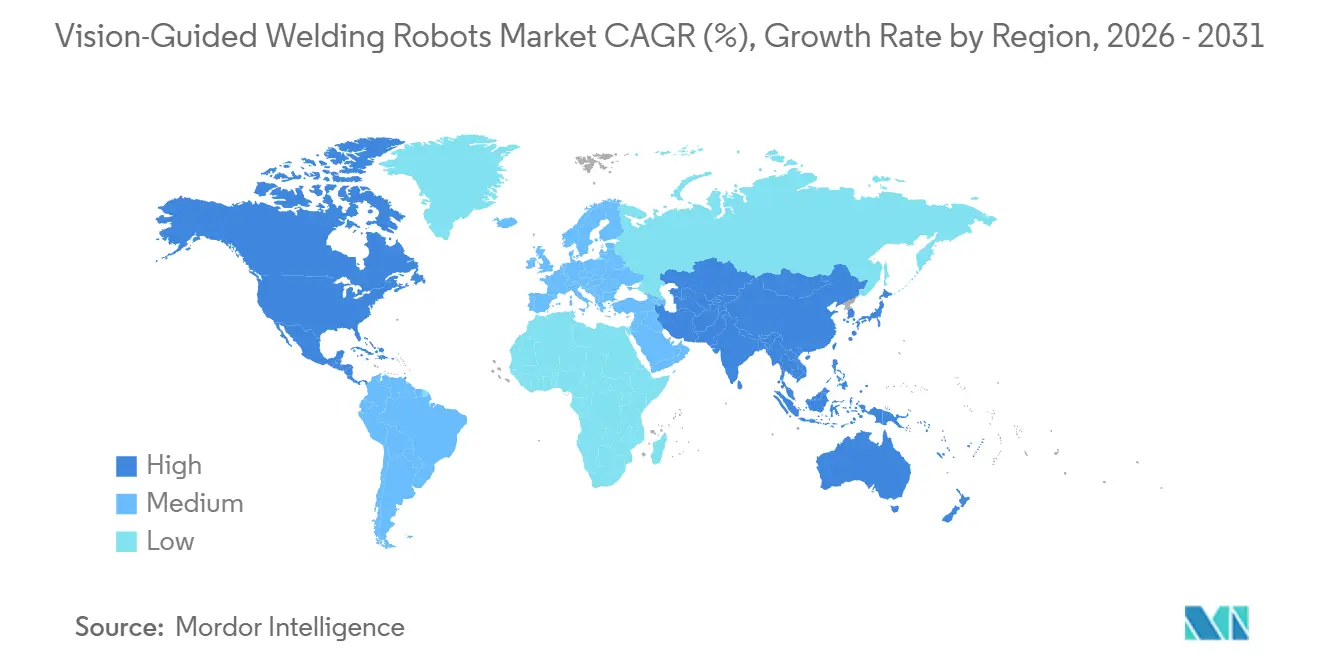
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 38,71 % und wird bis 2031 voraussichtlich mit einem CAGR von 13,27 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Bildgeführte Schweißroboter
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Schweißern und Durchsatzdruck | +3.2% | Global, am stärksten ausgeprägt in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Schweißen von EV-Batteriegehäusen und Leichtbaumaterialien | +2.0% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarkeit gemäß Industrie 4.0 und geschlossene Qualitätskontrolle | +1.4% | Global, angeführt von Deutschland, Japan, Südkorea und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Sinkende Kosten für Bildsensoren und Edge-Computing | +0.9% | Global, mit frühen Gewinnen in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Bildgeführte Automatisierung für Fertigung mit hoher Variantenvielfalt und geringen Stückzahlen | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Autonomes Schweißen großer und unstrukturierter Werkstücke | +0.5% | Global, konzentriert im Nahen Osten und Afrika, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Schweißern und Durchsatzdruck
Der Mangel an qualifizierten Schweißern macht automatisiertes Schweißen zu einer Kapazitätsfrage und nicht nur zu einer Effizienzentscheidung. Ein erheblicher Teil der US-amerikanischen Schweißbelegschaft nähert sich dem Rentenalter, während die Branche einen erheblichen Zustrom neuer Fachkräfte benötigt, um die Kapazität aufrechtzuerhalten. Die aktive US-Schweißbelegschaft altert, obwohl Infrastruktur-, Fahrzeug- und Fertigungsaktivitäten weiterhin Schweißkapazitäten erfordern. Hersteller können bildgeführte Zellen einsetzen, um die Abhängigkeit von manueller Pfadprogrammierung zu reduzieren und wiederholbare Arbeit über Schichten hinweg aufrechtzuerhalten. Der Markt für Bildgeführte Schweißroboter profitiert daher, wenn Fabriken eine zuverlässige Produktion benötigen, aber nicht genügend zertifizierte Schweißer rekrutieren können.
Schweißen von EV-Batteriegehäusen und Leichtbaumaterialien
Batteriegehäuse für Elektrofahrzeuge erfordern eine präzise Steuerung des Wärmeeintrags, der Nahtposition und der Dichtleistung. Aluminium-Batteriekomponenten können bis zu 50 % leichter sein als vergleichbare Stahlkomponenten, erfordern jedoch aufgrund des thermischen Verhaltens von Aluminium sorgfältiges Schweißen.[1]Novelis, „EV-Batteriekomponenten”, Novelis, novelis.com. Bildgeführtes Laser- und Widerstandsschweißen kann die Nahtpositionierung unterstützen, wenn sich Batteriedesigns und Materialkombinationen über Fahrzeugprogramme hinweg ändern. Faserlasersysteme können den Wärmeeintrag im Vergleich zum herkömmlichen MIG-Schweißen bei Aluminium-Batteriegehäusearbeiten reduzieren. Zell-zu-Pack-Batteriedesigns reduzieren auch den Wert fester Werkzeuge, da Nahtpfade über Modelllinien hinweg variieren können. Diese Anforderungen unterstützen den Markt für Bildgeführte Schweißroboter, bei dem präzises Fügen, Porositätskontrolle und Gehäuseabdichtung Produktionsprioritäten sind.
Rückverfolgbarkeit gemäß Industrie 4.0 und geschlossene Qualitätskontrolle
Automobilzulieferer der Tier-1-Ebene und Luft- und Raumfahrthersteller verlangen zunehmend rückverfolgbare Aufzeichnungen für einzelne Schweißnähte. ISO/DTR 23247-101:2026 beschreibt einen digitalen Zwilling-Rahmen für robotergestütztes mehrlagiges und mehrfach überlappendes schutzgasgeschütztes Metall-Lichtbogenschweißen. Bildintegrierte Zellen können Nahtinformationen und Prozessdaten erfassen und Qualitätsergebnisse liefern, während die Schweißnaht produziert wird. Eine aktuelle Studie beschrieb einen physikalisch informierten Roboterschweißrahmen, der industrielle Kamera- und Röntgenüberwachung mit Vorhersagefähigkeiten integriert. Der Rahmen ermöglicht es Herstellern, potenzielle Schweißinstabilität zu erkennen, bevor sie auftritt, und unterstützt eine proaktivere Prozesssteuerung während der Schweißvorgänge. Die Studie berichtete von hoher Genauigkeit bei der Vorhersage von Schweißinstabilität kurz vor deren Entstehung. Der Markt für Bildgeführte Schweißroboter profitiert von der Nachfrage bei Kunden, die Fehlervermeidung, konsistente Schweißqualität und umfassende Prüfaufzeichnungen benötigen, anstatt sich ausschließlich auf Nachfehlerinspektion zu verlassen.
Sinkende Kosten für Bildsensoren und Edge-Computing
Kostengünstigere Sensoren und Edge-Prozessoren machen Bildverarbeitungsfunktionen für kleinere Schweißbetriebe zugänglicher. Die Verarbeitung auf dem Gerät kann Nahtverfolgung und Fehlerklassifizierung unterstützen, ohne auf eine entfernte Rechenverbindung angewiesen zu sein. Eine aktuelle Sensorstudie demonstrierte ein mehrlagiges, mehrfach überlappendes Schweißinspektionssystem unter Verwendung von Linienscanner- und Infrarotkamera-Eingaben. Die Studie berichtete von einer hohen mittleren durchschnittlichen Präzision bei der Oberflächenfehlerklassifizierung mit industriellen Sensoren. Kompakte Bildverarbeitungshardware reduziert auch den Bedarf an separaten Rechengestellen neben einer Schweißzelle. Der Markt für Bildgeführte Schweißroboter kann mehr Losgrößen und Produktionsumgebungen erreichen, da die Kosten für Sensorik und Verarbeitung weniger einschränkend werden.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Zellinvestitions- und Integrationskosten | -1.3% | Global, am stärksten ausgeprägt in Südamerika, Südostasien sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Mangel an Roboterprogrammierungs- und Schweißintegrationsfähigkeiten | -0.9% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Optische Interferenz durch Lichtbogenblendung, Schweißspritzer, Rauch und reflektierende Metalle | -0.5% | Global, konzentriert in Schwerfabrikationssegmenten | Mittelfristig (2–4 Jahre) |
| Inkonsistente Passgenauigkeit und begrenzte Trainingsdaten für adaptive Schweißmodelle | -0.3% | Global, am stärksten ausgeprägt in Umgebungen mit hoher Variantenvielfalt, geringen Stückzahlen sowie bei kleinen und mittleren Unternehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Zellinvestitions- und Integrationskosten
Eine bildgeführte Schweißzelle kann Investitionen in Roboter, Vorrichtungen, Sensoren, Kalibrierung, Engineering, Sicherheitsverriegelungen und Schulungen erfordern. Schlüsselfertige Gelenkarmroboterzellen mit integrierten Bildverarbeitungssystemen können erhebliche Vorabkosten verursachen. Diese Kosten können die Amortisationszeiten für Schweißbetriebe mit geringerem Durchsatz verlängern. Die Integration erfordert auch Kompatibilität zwischen Robotersoftware, Sensorschnittstellen, Schweißstromquellen und SPS-Sicherheitssystemen. Kleinere Fertigungsbetriebe verfügen häufig nicht über dedizierte Automatisierungsteams, um diese Arbeit zu bewältigen. Der Markt für Bildgeführte Schweißroboter sieht sich außerhalb von Hochvolumenanlagen mit einer langsameren Akzeptanz konfrontiert, bis modulare Zellen und flexible Finanzierungsmodelle diese Hürden senken.
Mangel an Roboterprogrammierungs- und Schweißintegrationsfähigkeiten
Bildgeführte Roboter verlagern den Arbeitskräftebedarf hin zu einer Kombination aus Schweißkenntnissen, Roboterprogrammierung und Bildverarbeitungsdiagnostik. Diese Kombination bleibt für Hersteller schwer zu rekrutieren und zu halten. Vorläufige IFR-Daten zeigten, dass Europa im Jahr 2025 14 % weniger Industrieroboter installierte, während die globalen Installationen um 15 % auf 621.000 Einheiten stiegen. Hersteller können Projekte verschieben, wenn sie keine Mitarbeiter für die Inbetriebnahme oder den Betrieb einer neuen Zelle mit der vorgesehenen Rate finden. Drag-to-Teach-Schnittstellen, No-Code-Rezepturwerkzeuge und aktualisierte Parameterbibliotheken können einen Teil der Belastung reduzieren. Der Markt für Bildgeführte Schweißroboter erfordert weiterhin technische Tiefe für Arbeiten mit hoher Variantenvielfalt, bei denen Teilevariation eine Echtzeitanpassung erfordert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Robotertyp: Gelenkarmroboter führend, während autonome Systeme vorrücken
Gelenkarmroboter hielten im Jahr 2025 einen Marktanteil von 48,11 % am Markt für Bildgeführte Schweißroboter. Ihre Sechsachsenbewegung, ihr Nutzlastbereich und ihr langjähriger Einsatz in der Automobilkarosserie-Rohbau- und Strukturfabrikation unterstützen diese Position. Hersteller, die bereits Gelenkarmzellen verwenden, können dasselbe Layout oft während der Ersatzzyklen erweitern. Diese installierte Basis reduziert die Notwendigkeit, Vorrichtungen, Sicherheitsbereiche und Materialhandhabung für einen neuen Robotertyp neu zu gestalten. Kollaborative Roboter sind die nächstgrößere konventionelle Kategorie in vielen Anwendungen. Sie werden dort eingesetzt, wo die Umrüstung über Teilefamilien hinweg wertvoller ist als maximaler Durchsatz.
Mobile und autonome Schweißroboter werden bis 2031 voraussichtlich mit einem CAGR von 17,32 % wachsen. Sie bringen den Roboter zu großen, schweren oder komplexen Werkstücken, die keine feste Zelle betreten können. Dieser Ansatz ist im Schiffbau, in der Energieinfrastruktur und in der Großstrukturenfabrikation relevant. FANUC brachte im Mai 2026 den CRX-3iA als 11-kg-Kollaborationsroboter für Struktur- und Schiffbauanwendungen auf den Markt. Ein Bediener kann das Produkt zwischen den Schweißnähten tragen. Mobile Systeme müssen auch die Anforderungen von ISO 10218-1 erfüllen, wenn Roboterarme in der Nähe von Personen arbeiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bildverarbeitungstechnologie: 2D-Systeme behalten Skalierung, während multimodale Systeme expandieren
2D-Bildverarbeitungssysteme hielten im Jahr 2025 einen Marktanteil von 53,45 %. Ihre Kosten, der einfachere Betrieb und ihre etablierte Rolle unter kontrollierten Beleuchtungsbedingungen unterstützen die weitere Nutzung. Hochvolumen-Automobilkarosseriewerkstätten verwenden 2D-Systeme, bei denen die Panelgeometrie vorhersehbar ist und der Kamerakontrast gesteuert werden kann. Diese Systeme eignen sich gut für Widerstandspunktschweißen und viele Lichtbogenschweißlinien. Die Marktgröße für Bildgeführte Schweißroboter bei 2D-Systemen bleibt an standardisierte Produktionsumgebungen gebunden. 3D-Systeme gewinnen dort an Bedeutung, wo Nahtgeometrie, Materialschnittstellen und Oberflächenreflektivität den 2D-Kontrast weniger zuverlässig machen.
Multimodale Bildverarbeitungssysteme werden bis 2031 voraussichtlich mit einem CAGR von 14,65 % wachsen. Diese Systeme kombinieren Sensormethoden für Anwendungen, bei denen eine einzelne Kamera oder ein einzelner Sensor keine ausreichende Steuerung bieten kann. Batteriesch weißen, Titan-Luft- und Raumfahrtfügen und Elektronikbaugruppenfertigung sind wichtige Anwendungsbereiche. Cognex brachte im Mai 2026 das In-Sight 3900 Hochleistungs-KI-Bildverarbeitungssystem für die Hochgeschwindigkeits-Kanteninspektion auf den Markt. Das System unterstützt die Edge-Processing-Infrastruktur, die für die Echtzeit-Produktionsinspektion benötigt wird. Der Wandel hin zu multimodalen Systemen spiegelt die Notwendigkeit wider, Nahtgeometrie, Schweißbadkonditionen und Schweißspritzer gleichzeitig zu verfolgen.
Nach Schweißverfahren: Lichtbogenschweißen hat Breite, während Laserschweißen Präzision hinzufügt
Lichtbogenschweißen hielt im Jahr 2025 einen Marktanteil von 53,67 %. Es wird für Strukturschweißen, Rohrfabrikation und allgemeine Fertigung eingesetzt. Abscheiderate und Zugang zur Naht sind in diesen Umgebungen oft wichtiger als die Minimierung der Wärmeeinflusszone. Widerstandspunktschweißen ist das zweitgrößte Verfahren in der Automobilkarosseriemontage. Bildgeführte Korrekturen können Variationen zwischen gestanzten Paneelen ausgleichen. WIG- und Plasmaschweißen bleiben in der Luft- und Raumfahrt, der Medizintechnik und der Lebensmittelherstellung wichtig, wo Erscheinungsbild und Kontaminationskontrolle entscheidend sind.
Laserschweißen wird bis 2031 voraussichtlich mit einem CAGR von 14,24 % wachsen. Batteriegehäuse für Elektrofahrzeuge, Halbleiterverpackungen und Unterhaltungselektronik erfordern alle präzise Schweißgeometrien bei Produktionsgeschwindigkeiten. Eine Studie aus dem Jahr 2025 beschrieb Laser-Mikroschweißen, das Schweißgeometrien von bis zu 50 Mikrometern für fortschrittliche Verpackungen ermöglichte. Kleine Nahtversätze können Batterie-Busbars und elektronische Steckverbinder beeinflussen, bei denen Strompfade eng definiert sind. Sinkende Faserlaser-Kosten verbessern die Argumentation für das Hinzufügen von Bildführung zu bestehenden Laserinstallationen. Der Markt für Bildgeführte Schweißroboter profitiert daher von Anwendungen, bei denen herkömmliches Schweißen übermäßige Wärme erzeugt oder keine ausreichende Positionierungssteuerung bietet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Nutzlastkapazität: Mittlere Systeme führend, während leichte Systeme an Bedeutung gewinnen
Das Nutzlastsegment 20–50 kg hielt im Jahr 2025 einen Marktanteil von 38,88 %. Es bedient Gelenkarmroboter, die im Automobilstrukturschweißen, in der Metallfabrikation und in der Rohrmontage eingesetzt werden. Brennergewicht, Kabelmanagement und Prozesswerkzeuge können diese Anwendungen in den mittleren Kapazitätsbereich einordnen. Der Bereich 10–20 kg wird für allgemeines Lichtbogenschweißen, Cobots und mittlere Strukturarbeiten verwendet. Systeme über 50 kg unterstützen Portal- und Schwerstindustrieroboter im Schiffbau, in der Kesselfabrikation und bei großen Bauwerkschweißungen. Die Bildintegration variiert je nach Nutzlast: Schwere Systeme verwenden häufig feste 3D-Sensoren, während leichtere Roboter kompakte Sensoren mit dem Brenner tragen können.
Das Nutzlastsegment bis zu 10 kg wird bis 2031 voraussichtlich mit einem CAGR von 13,57 % wachsen. Leichte Cobots unterstützen Präzisionselektronik- und Mikroschweißarbeiten, die kompakte Brenner- und Kamerabaugruppen erfordern. Intuitive Kurvenbahnprogrammierung hat auch den Bedarf an Spezialkenntnissen in einigen Leichtlastanwendungen reduziert. Der Elektro- und Elektroniksektor wird bis 2031 voraussichtlich mit einem CAGR von 12,67 % wachsen. Dichte Leiterplattenbaugruppen, Batterieverbindungen und Präzisionsgehäuse erfordern kompakte Geräte, die kleine Teile aufnehmen können. Größere Industrieplattformen können in diesen Layouts auf Kollisionsgrenzen stoßen. Der Markt für Bildgeführte Schweißroboter profitiert vom Bedarf an stärker kontrolliertem Fügen bei Produkten im Kleinformat.
Nach Anwendung: Strukturschweißen führend, während Mikroschweißen schneller wächst
Karosserie- und Strukturschweißen hielt im Jahr 2025 einen Marktanteil von 27,77 %. Automobil- und allgemeine Fertigungsstandorte produzieren hohe Volumina an Schweißnähten in dieser Anwendung. Komponenten- und Unterbaugruppenschweißen bedient Luft- und Raumfahrthalterungen, HLK-Baugruppen und Elektronikgehäuse. Diese Produkte weisen häufig mehr Teilevariation und häufigere Vorrichtungswechsel auf. Rohr- und Schlauchschweißen verwendet spezialisierte Systeme, die Bildnahtverfolgung mit Wurzel-bis-Decklagen-Arbeit kombinieren. Blechbearbeitung und Schwerfabrikation erfordern Echtzeitanpassungen, wenn das Durchbrennrisiko oder großformatige Strukturen eine feste Programmierung unzureichend machen.
Präzisions- und Mikroschweißen werden bis 2031 voraussichtlich mit einem CAGR von 15,51 % wachsen. Die Nachfrage kommt von Batteriezellverbindungen, der Medizintechnikbaugruppe und Halbleiterverpackungen. Diese Anwendungen erfordern enge Nähte, kontrollierten Wärmeeintrag und Produktionsaufzeichnungen. Eine Studie aus dem Journal of Intelligent Manufacturing von 2026 beschrieb eine Hybridmethode zur Inline-Laserschweißinspektion unter Verwendung von Laserlinienscandaten und 3D-Anomalieerkennung. Anforderungen an Medizinprodukte erhöhen auch den Bedarf an dokumentierter In-Prozess-Inspektion. Der Markt für Bildgeführte Schweißroboter bietet die Sensor- und Steuerfunktionen, die für diese präzisen Produktionsumgebungen benötigt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Automobil hält Skalierung, während Elektronik an Dynamik gewinnt
Automobil und Transport hielten im Jahr 2025 einen Marktanteil von 42,22 % am Markt für Bildgeführte Schweißroboter. Das Segment spiegelt mehr als 30 Jahre Investitionen in robotergestütztes Schweißen in den Bereichen Karosserie-Rohbau, Fahrgestell und Antriebsstrang wider. Elektrofahrzeugarchitekturen erneuern diese installierte Basis mit unterschiedlichen Fügebedürfnissen. Batteriegehäuse können Laserschweißen erfordern, während Mehrwerkstoff-Karosseriepaneele Widerstandspunktschweißen erfordern können. Metalle und Maschinen sind die zweitgrößte Endverbrauchergruppe. Sie umfasst allgemeine Fabrikation, Landmaschinen und schwere Maschinen, bei denen Bildverarbeitung den Bedarf an dediziertem Werkzeug reduzieren kann.
Der Elektro- und Elektroniksektor wird bis 2031 voraussichtlich mit einem CAGR von 12,67 % wachsen. IFR-Daten zeigten, dass Elektro- und Elektronikunternehmen im Jahr 2025 weltweit 161.000 Industrieroboter installierten, ein Anstieg von 25 %. Die Automobilindustrie installierte in diesem Jahr 139.000 Einheiten, ein Anstieg von 10 %. China installierte im Jahr 2024 83.000 Industrieroboter in der Elektro- und Elektronikindustrie. Die Elektronikproduktion erfordert Präzision, Wärmekontrolle und Nahtminiaturisierung, die über die Anforderungen vieler Karosseriewerkstattanwendungen hinausgehen.
Geografische Analyse
Asien-Pazifik hatte den größten Anteil am regionalen Gesamtmarkt und wird voraussichtlich im Prognosezeitraum schnell wachsen. China hatte mehr als die Hälfte des globalen operativen Industrieroboterfuhrparks und verzeichnete erhöhte Roboterinstallationen. Roboterinstallationen in China wurden von der Elektro- und Elektronikindustrie angeführt, noch vor der Automobilindustrie. Japan unterstützt die Nachfrage nach Hochspezifikationssystemen durch seine Automobil- und Elektronikproduktionsbasis. Südkorea hat die weltweit höchste Roboterdichte und setzt bildintegriertes Punktschweißen in Halbleiter- und Automobillieferketten ein.
Indien verzeichnete einen Anstieg der Industrieroboterinstallationen und rangierte unter den führenden Ländern weltweit, was es zu einer wichtigen regionalen Chance im Prognosezeitraum macht. Die expandierende Automobil-, Elektronik-, Metallfabrikations- und allgemeine Fertigungsindustrie des Landes wird voraussichtlich die weitere Akzeptanz von Industrierobotern, einschließlich bildgeführter Schweißsysteme, unterstützen. Asien hatte den größten Anteil an den globalen Roboterinstallationen, wobei die regionalen Installationen zunahmen, da Hersteller die Automatisierung ausbauten, um Arbeitskräfteengpässe zu beheben, die Produktionskonsistenz zu verbessern und Hochvolumenfertigungsoperationen zu unterstützen.[2]Internationaler Verband der Robotik, „Was kommt als Nächstes in der Automatisierung”, Internationaler Verband der Robotik, ifr.org. China, Japan, Südkorea und Indien treiben die regionale Nachfrage weiterhin durch ihre etablierten Fertigungsbasen und wachsende Investitionen in fortschrittliche Automatisierungstechnologien an.
Kanada und Mexiko unterstützen die nordamerikanische Nachfrage durch Automobillieferketten. Mexiko verzeichnete einen Rückgang der Industrieroboterinstallationen, was kurzfristige Unsicherheit widerspiegelt. Europa bleibt auf Deutschland, Italien und Schweden für das Automobilkarosserie-Rohbauschweißen ausgerichtet. Die europäischen Industrieroboterinstallationen gingen zurück, obwohl Deutschland die Nachfrage nach Hochspezifikationszellen beibehielt. Südamerika hat eine Nachfrage nach Landmaschinen sowie Öl- und Gasanwendungen. Der Nahe Osten und Afrika haben Nachfrage in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika, wobei autonome Systeme für Energie, Infrastruktur, Bergbauausrüstung und große Strukturarbeiten geeignet sind.

Wettbewerbslandschaft
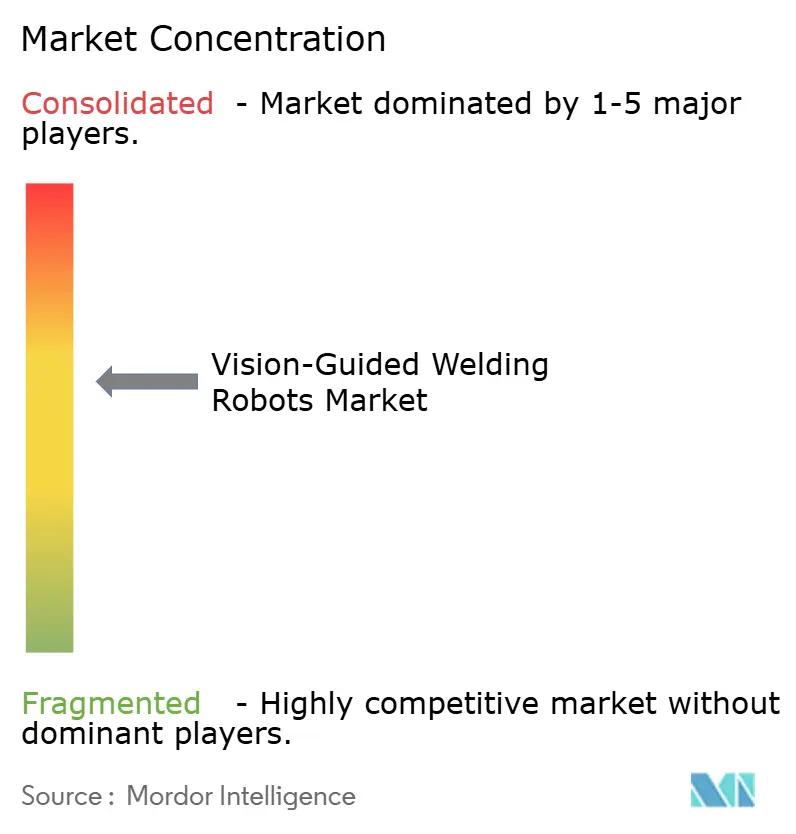
Der Markt für Bildgeführte Schweißroboter ist mäßig konsolidiert unter großen Roboterlieferanten, Komponentenherstellern und spezialisierten Anwendungsanbietern. ABB, FANUC, Yaskawa und KUKA haben starke Positionen bei Gelenkarmschweißsystemen für die Automobil- und Schwerfabrikation. Kleinere Spezialisten konkurrieren im autonomen Rohrschweißen, Cobot-Schweißen und Präzisionsbildverarbeitung. Große Lieferanten bündeln zunehmend Roboterhardware, Bildsensoren, Anwendungszellen und Software in einem einzigen Angebot. Dieser Ansatz kann die Beschaffung vereinfachen und die Abhängigkeit eines Käufers von separaten Integratoren reduzieren. Er gibt Anbietern auch eine größere Rolle bei Dienstleistungen, Upgrades und Lebenszyklusunterstützung.
ABB hat seine OmniVance Collaborative Arc Welding Cell und das Easy Teach Device eingesetzt, um die Bedürfnisse von Hochmix-Niedrigvolumen-Nutzern mit begrenzten Programmierkenntnissen zu erfüllen. KUKA brachte im Juli 2026 den LBR iisy Cobot auf der iiQKA.OS2-Plattform für skalierbare Automatisierung in kollaborativen und industriellen Umgebungen auf den Markt.[3]KUKA, „KUKA bringt LBR iisy auf iiQKA.OS2 auf den Markt”, KUKA, kuka.com. Cognex brachte im Mai 2026 das In-Sight 3900 für Hochgeschwindigkeits- und Hochpräzisions-Kanteninspektion auf den Markt. Diese Schritte zeigen, wie Lieferanten den Programmieraufwand senken, die Plattformflexibilität erweitern und mehr Inspektionsarbeit näher an den Produktionsprozess verlagern. Die Wettbewerbsposition großer Lieferanten beruht auf installierten Roboterflotten, Anwendungswissen und Systemintegrationsfähigkeiten.
Novarc stellte im Juni 2026 NovAI Autonomy und NovHub vor, um Echtzeit-Maschinensehen, adaptive Steuerung und roboterübergreifendes Datenmanagement für ABB- und Yaskawa-Roboter bereitzustellen. Lincoln Electric erwarb Inrotech A/S im Jahr 2024 und fügte seinem Automatisierungsportfolio autonome Rohr- und Strukturschweißfähigkeiten hinzu. Regionale Integratoren können weiterhin dort konkurrieren, wo Kunden verpackte Zellen, geringere Anfangsinvestitionen und lokalen Service benötigen. Der Markt für Bildgeführte Schweißroboter bietet Raum für diese Anbieter, da kleine und mittlere Fertigungsbetriebe häufig flexible Geschäftsmodelle benötigen. Roboter-als-Service- und modulare Zellformate können dort wichtig sein, wo Kapitalausgaben schwierig bleiben. Der daraus resultierende Wettbewerb ist am stärksten, wo Lieferanten Hindernisse bei Programmierung, Integration und Finanzierung abbauen können.
Branchenführer im Markt für Bildgeführte Schweißroboter
FANUC Corporation
Yaskawa Electric Corporation
ABB Ltd.
KUKA AG
OTC DAIHEN Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: KUKA AG brachte den LBR iisy Cobot auf der einheitlichen iiQKA.OS2-Plattform auf den Markt und ermöglicht damit einen skalierbaren Automatisierungseinstieg von kollaborativen bis hin zu industriellen Umgebungen für Anwendungen einschließlich Lichtbogenschweißen, mit nahtloser Erweiterung über mehrere Roboter und Produktionslinien hinweg ohne Neuprogrammierung.
- Juni 2026: Novarc Technologies stellte NovAI Autonomy und die NovHub Enterprise-Schweißintelligenzplattform auf der Automate 2026 in Chicago vor, erweiterte die Roboterkompatibilität auf ABB- und Yaskawa-Systeme und demonstrierte das erste Physical-AI-Schweißsystem, das zu einer echtzeitbasierten, bildgestützten adaptiven Steuerung über mehrere Drittanbieter-Robotermarken hinweg fähig ist.
- Juni 2026: Novarc Technologies und Yaskawa America unterzeichneten ein Memorandum of Understanding zur Förderung KI-gestützter autonomer Schweißautomatisierung, wobei Novarcs NovAI Physical-AI-Plattform mit Yaskawaas Motoman Robotics-Roboterportfolio für den kommerziellen Einsatz kombiniert wird.
- Mai 2026: Cognex Corporation brachte das In-Sight 3900 auf den Markt, ein Hochleistungs-KI-Bildverarbeitungssystem für Hochgeschwindigkeits- und Hochpräzisions-Kanteninspektion in Qualitätskontrollanwendungen für Schweißzellen.


Berichtsumfang des globalen Marktes für Bildgeführte Schweißroboter
Der Markt für Bildgeführte Schweißroboter umfasst robotergestützte Schweißsysteme, die Maschinensehen-Technologien einsetzen, um Werkstücke und Schweißnähte zu erkennen, zu lokalisieren, zu verfolgen, zu messen und zu inspizieren, sodass Roboter Schweißpfade, -positionen, -parameter oder -vorgänge automatisch auf der Grundlage von Echtzeit- oder vorprogrammierten visuellen Informationen anpassen können. Diese Systeme kombinieren Industrieroboter, Schweißausrüstung, Bildsensoren, Steuerungen und Bildverarbeitungssoftware, um Schweißvorgänge zu automatisieren und Positionierungsgenauigkeit, Konsistenz, Produktivität und Qualität in Fertigungs- und Fabrikationsumgebungen zu verbessern.
Der Marktbericht für Bildgeführte Schweißroboter ist segmentiert nach Robotertyp (Gelenkarmroboter, Kollaborative Roboter, Kartesische/Portal-Roboter, SCARA-Roboter, Mobile/Autonome Schweißroboter und Sonstige Robotertypen), Bildverarbeitungstechnologie (2D-Bildverarbeitungssysteme, 3D-Bildverarbeitungssysteme und Multimodale Bildverarbeitungssysteme), Schweißverfahren (Lichtbogenschweißen, Widerstandspunktschweißen, Laserschweißen, WIG- und Plasmaschweißen und Sonstige Schweißverfahren), Nutzlastkapazität (bis zu 10 kg, 10–20 kg, 20–50 kg und über 50 kg), Anwendung (Karosserie- und Strukturschweißen, Komponenten- und Unterbaugruppenschweißen, Rohr- und Schlauchschweißen, Blechschweißen, Schwerfabrikationsschweißen, Präzisions-/Mikroschweißen und Sonstige Anwendungen), Endverbraucherbranche (Automobil und Transport, Metalle und Maschinen, Elektro und Elektronik, Luft- und Raumfahrt und Verteidigung, Schiffbau, Energie und Infrastruktur, Lohnfertigung und Auftragswerkstätten und Sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Gelenkarmroboter |
| Kollaborative Roboter |
| Kartesische/Portal-Roboter |
| SCARA-Roboter |
| Mobile/Autonome Schweißroboter |
| Sonstige Robotertypen |
| 2D-Bildverarbeitungssysteme |
| 3D-Bildverarbeitungssysteme |
| Multimodale Bildverarbeitungssysteme |
| Lichtbogenschweißen |
| Widerstandspunktschweißen |
| Laserschweißen |
| WIG- und Plasmaschweißen |
| Sonstige Schweißverfahren |
| Bis zu 10 kg |
| 10–20 kg |
| 20–50 kg |
| Über 50 kg |
| Karosserie- und Strukturschweißen |
| Komponenten- und Unterbaugruppenschweißen |
| Rohr- und Schlauchschweißen |
| Blechschweißen |
| Schwerfabrikationsschweißen |
| Präzisions-/Mikroschweißen |
| Sonstige Anwendungen |
| Automobil und Transport |
| Metalle und Maschinen |
| Elektro und Elektronik |
| Luft- und Raumfahrt und Verteidigung |
| Schiffbau, Energie und Infrastruktur |
| Lohnfertigung und Auftragswerkstätten |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Robotertyp | Gelenkarmroboter | ||
| Kollaborative Roboter | |||
| Kartesische/Portal-Roboter | |||
| SCARA-Roboter | |||
| Mobile/Autonome Schweißroboter | |||
| Sonstige Robotertypen | |||
| Nach Bildverarbeitungstechnologie | 2D-Bildverarbeitungssysteme | ||
| 3D-Bildverarbeitungssysteme | |||
| Multimodale Bildverarbeitungssysteme | |||
| Nach Schweißverfahren | Lichtbogenschweißen | ||
| Widerstandspunktschweißen | |||
| Laserschweißen | |||
| WIG- und Plasmaschweißen | |||
| Sonstige Schweißverfahren | |||
| Nach Nutzlastkapazität | Bis zu 10 kg | ||
| 10–20 kg | |||
| 20–50 kg | |||
| Über 50 kg | |||
| Nach Anwendung | Karosserie- und Strukturschweißen | ||
| Komponenten- und Unterbaugruppenschweißen | |||
| Rohr- und Schlauchschweißen | |||
| Blechschweißen | |||
| Schwerfabrikationsschweißen | |||
| Präzisions-/Mikroschweißen | |||
| Sonstige Anwendungen | |||
| Nach Endverbraucherbranche | Automobil und Transport | ||
| Metalle und Maschinen | |||
| Elektro und Elektronik | |||
| Luft- und Raumfahrt und Verteidigung | |||
| Schiffbau, Energie und Infrastruktur | |||
| Lohnfertigung und Auftragswerkstätten | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bildgeführte Schweißroboter?
Der Markt wurde im Jahr 2026 auf 4,39 Milliarden USD bewertet und wird bis 2031 voraussichtlich 7,13 Milliarden USD bei einem CAGR von 10,19 % erreichen.
Was treibt die Nachfrage nach Bildgeführten Schweißrobotern an?
Mangel an qualifizierten Schweißern, Batteriesch weißen für Elektrofahrzeuge, Qualitätsrückverfolgbarkeit und zugänglichere Bildverarbeitungshardware unterstützen die Nachfrage.
Welcher Robotertyp hat den größten Marktanteil?
Gelenkarmroboter hielten im Jahr 2025 einen Umsatzanteil von 48,11 %, da sie in der Automobil- und Strukturfabrikationszellen weit verbreitet sind.
Welches Schweißverfahren expandiert am schnellsten?
Laserschweißen wird bis 2031 voraussichtlich mit einem CAGR von 14,24 % wachsen, unterstützt durch Batteriegehäuse- und Elektroniканwendungen.
Welche Region führt bei der Akzeptanz?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 38,71 % und wird bis 2031 voraussichtlich mit einem CAGR von 13,27 % wachsen.
Was begrenzt den weiteren Einsatz von Bildgeführten Schweißrobotern?
Hohe Investitions- und Integrationskosten sowie Mangel an Programmierungs- und Schweißintegrationsfähigkeiten verlangsamen weiterhin die Akzeptanz.
Seite zuletzt aktualisiert am:



