
Taille et part du marché des robots de soudage guidés par vision
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.39 Milliards de dollars |
| Taille du Marché (2031) | 7.13 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robots de soudage guidés par vision par Mordor Intelligence
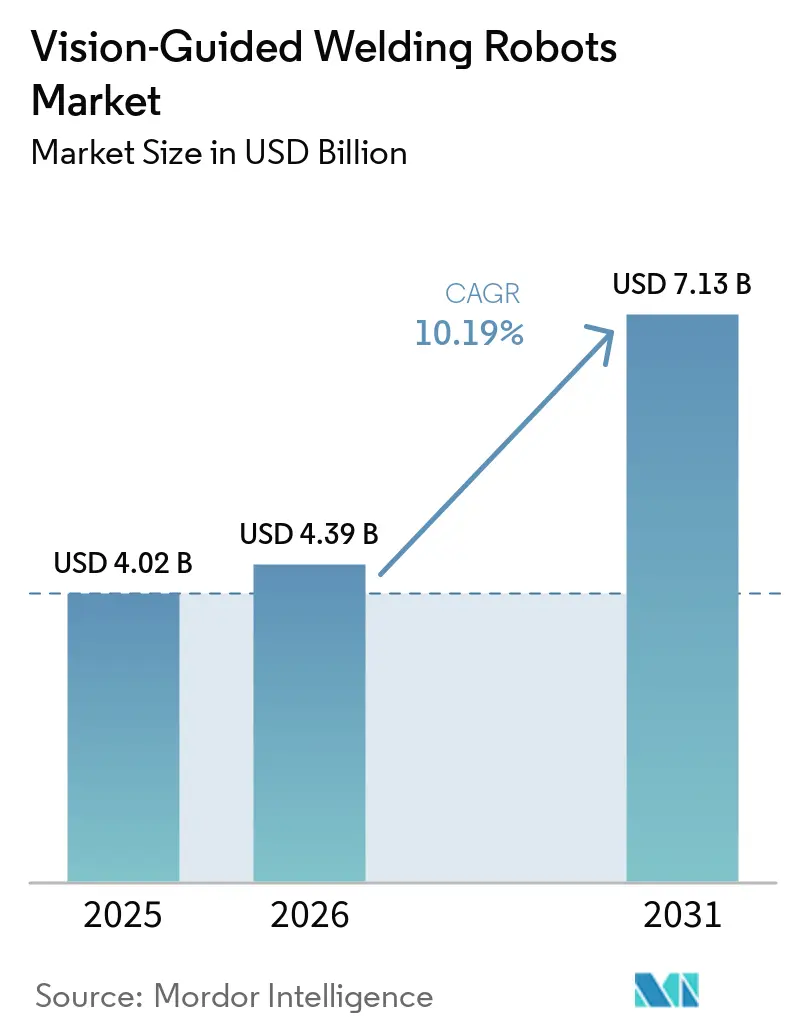
La taille du marché des robots de soudage guidés par vision devrait s'étendre de 4,02 milliards USD en 2025 à 4,39 milliards USD en 2026, puis à 7,13 milliards USD d'ici 2031, enregistrant un CAGR de 10,19 % entre 2026 et 2031. Les pénuries de soudeurs qualifiés façonnent la demande, avec des travaux d'assemblage plus exigeants dans les véhicules électriques et une utilisation plus large du matériel de vision intégré. Les fabricants considèrent l'automatisation comme un moyen de maintenir la capacité de production lorsque la main-d'œuvre qualifiée est indisponible. Les systèmes intégrés peuvent également assurer un positionnement constant des cordons, l'inspection et les enregistrements de production pour des conceptions de pièces variables. Les grands fournisseurs de robots combinent robots, capteurs, logiciels et cellules d'application en des offres plus complètes, tandis que les fournisseurs spécialisés se concentrent sur le soudage autonome de tuyauteries et les applications de vision de précision.
Principaux enseignements du rapport
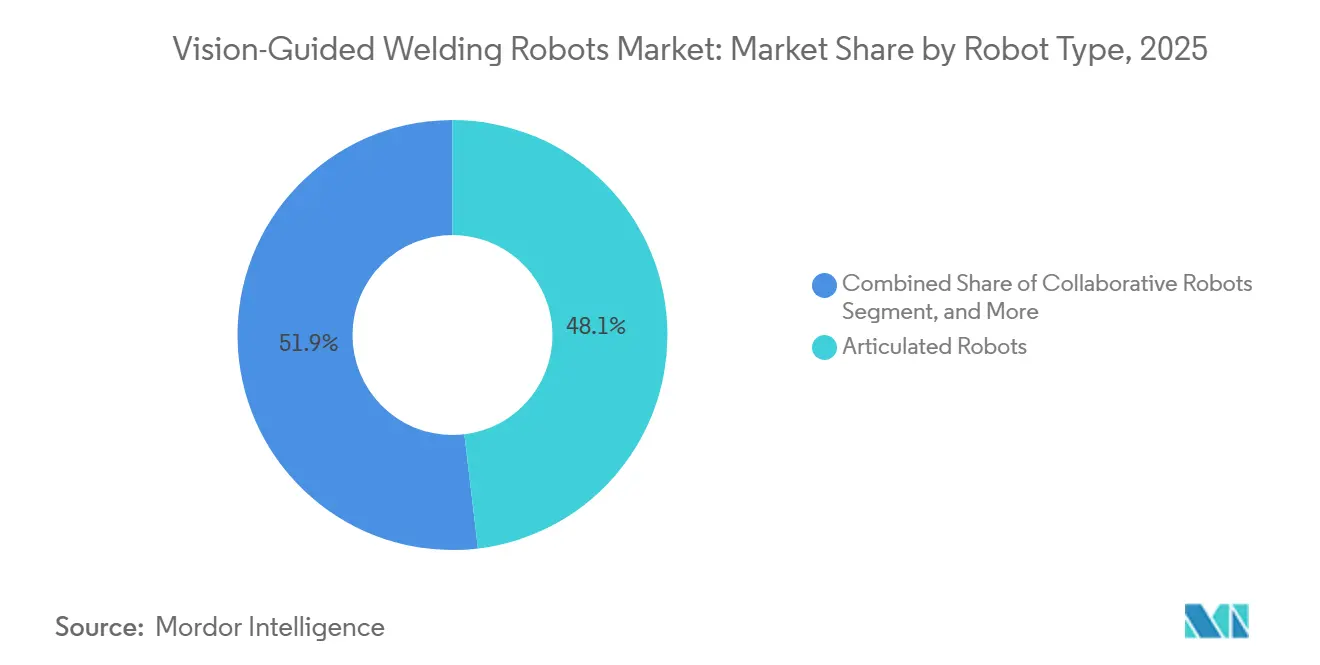
- Par type de robot, les robots articulés détenaient 48,11 % du marché des robots de soudage guidés par vision en 2025, tandis que les robots de soudage mobiles et autonomes devraient se développer à un CAGR de 17,32 % jusqu'en 2031.
- Par technologie de vision, les systèmes de vision 2D détenaient 53,45 % du marché des robots de soudage guidés par vision en 2025, tandis que les systèmes de vision multimodaux devraient se développer à un CAGR de 14,65 % jusqu'en 2031.
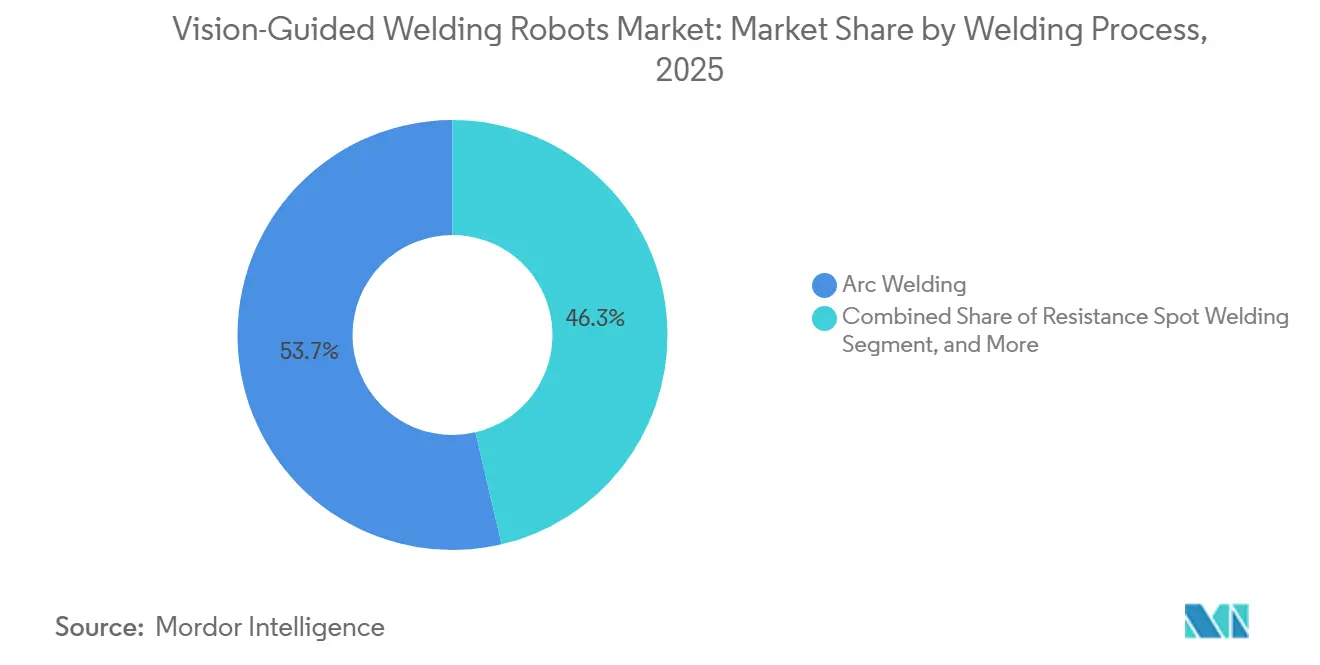
- Par procédé de soudage, le soudage à l'arc détenait 53,67 % du marché des robots de soudage guidés par vision en 2025, tandis que le soudage laser devrait se développer à un CAGR de 14,24 % jusqu'en 2031.
- Par capacité de charge utile, le segment 20-50 kg détenait 38,88 % du marché en 2025, tandis que le segment jusqu'à 10 kg devrait se développer à un CAGR de 13,57 % jusqu'en 2031.
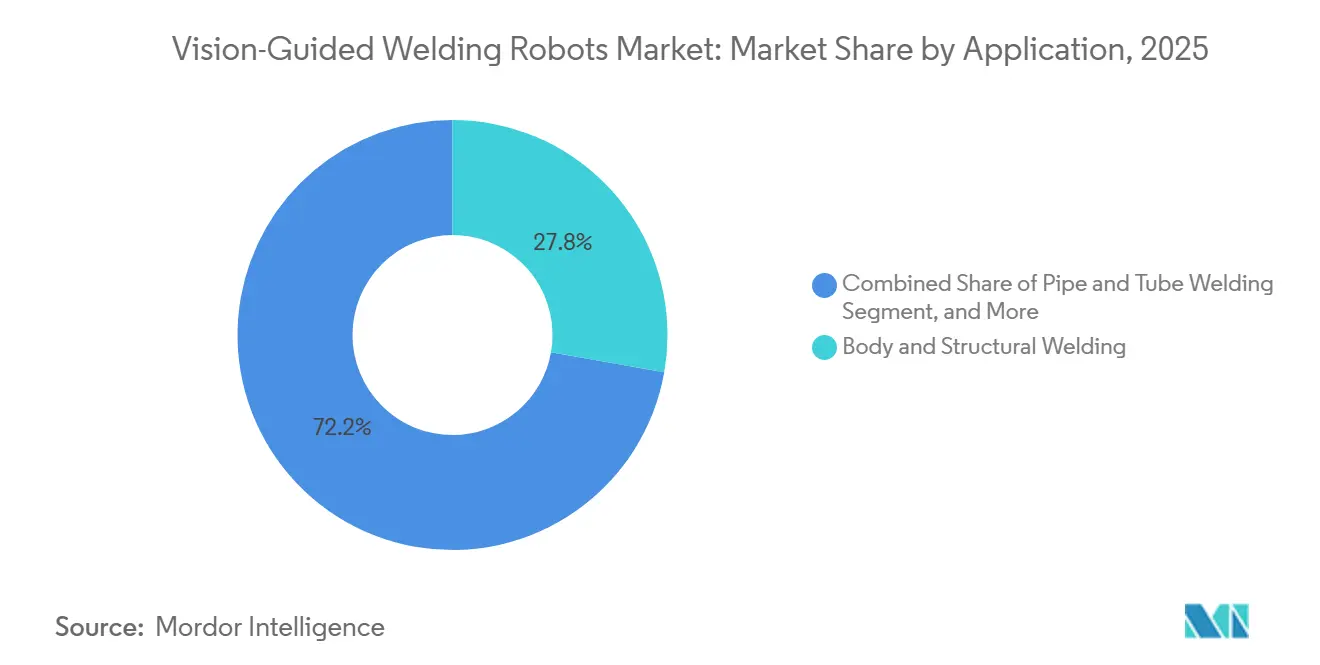
- Par application, le soudage de carrosserie et de structures détenait 27,77 % du marché en 2025, tandis que le soudage de précision et le micro-soudage devraient se développer à un CAGR de 15,51 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et le transport détenaient 42,22 % du marché en 2025, tandis que l'électrique et l'électronique devrait se développer à un CAGR de 12,67 % jusqu'en 2031.
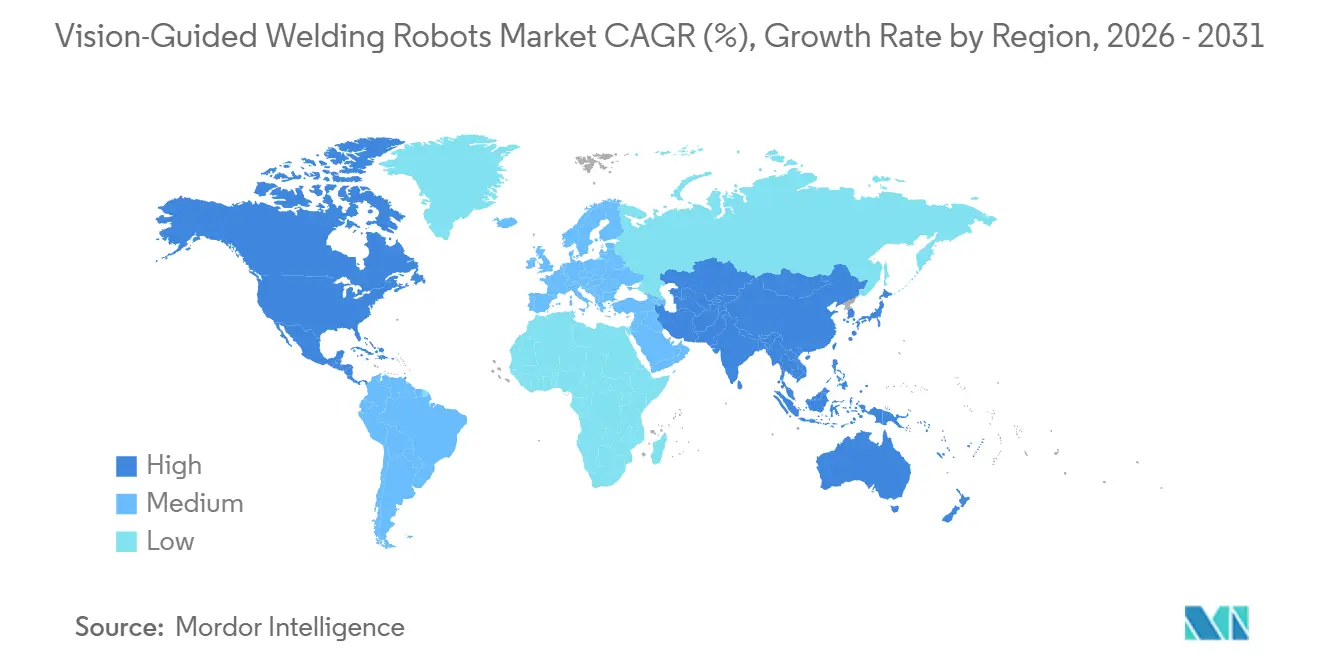
- Par géographie, l'Asie-Pacifique détenait 38,71 % du marché en 2025 et devrait se développer à un CAGR de 13,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des robots de soudage guidés par vision
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de soudeurs qualifiés et pression sur le débit | +3.2% | Mondial, le plus aigu en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Soudage des boîtiers de batteries de véhicules électriques et des matériaux légers | +2.0% | Cœur Asie-Pacifique, avec des répercussions en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Traçabilité Industrie 4.0 et contrôle qualité en boucle fermée | +1.4% | Mondial, porté par l'Allemagne, le Japon, la Corée du Sud et les États-Unis | Long terme (≥ 4 ans) |
| Baisse des coûts des capteurs de vision et des processeurs de calcul en périphérie | +0.9% | Mondial, avec des gains précoces en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Automatisation guidée par vision pour la fabrication à haute variété et faible volume | +0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Soudage autonome de grandes pièces non structurées | +0.5% | Mondial, concentré au Moyen-Orient et en Afrique, en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de soudeurs qualifiés et pression sur le débit
La pénurie de soudeurs qualifiés fait de la soudure automatisée une question de capacité plutôt que de simple efficacité. Une part substantielle de la main-d'œuvre de soudage américaine approche de la retraite, tandis que le secteur nécessite un afflux important de nouveaux professionnels pour maintenir sa capacité. La main-d'œuvre active de soudeurs aux États-Unis vieillit, même si les activités d'infrastructure, de construction de véhicules et de fabrication continuent d'exiger des capacités de soudage. Les fabricants peuvent utiliser des cellules guidées par vision pour réduire la dépendance à l'enseignement manuel des trajectoires et maintenir un travail répétable entre les équipes. Le marché des robots de soudage guidés par vision bénéficie donc de la situation lorsque les usines ont besoin d'une production fiable mais ne peuvent pas recruter suffisamment de soudeurs certifiés.
Soudage des boîtiers de batteries de véhicules électriques et des matériaux légers
Les boîtiers de batteries de véhicules électriques nécessitent un contrôle précis de l'apport de chaleur, de la position du joint et des performances d'étanchéité. Les composants de batteries en aluminium peuvent être jusqu'à 50 % plus légers que des composants en acier comparables, mais ils nécessitent un soudage soigné en raison du comportement thermique de l'aluminium.[1]Novelis, "Composants de batteries pour véhicules électriques," Novelis, novelis.com. Le soudage laser et par résistance guidé par vision peut assurer le positionnement des cordons lorsque les conceptions de batteries et les combinaisons de matériaux varient selon les programmes de véhicules. Les systèmes laser à fibre peuvent réduire l'apport de chaleur par rapport au soudage MIG traditionnel dans le travail de soudage des boîtiers de batteries en aluminium. Les conceptions de batteries cellule-à-pack réduisent également la valeur des outillages fixes, car les trajectoires de cordons peuvent varier selon les lignes de modèles. Ces exigences soutiennent le marché des robots de soudage guidés par vision, où l'assemblage de précision, le contrôle de la porosité et l'étanchéité des boîtiers sont des priorités de production.
Traçabilité Industrie 4.0 et contrôle qualité en boucle fermée
Les fournisseurs de rang 1 de l'automobile et les fabricants aérospatiaux exigent de plus en plus des enregistrements traçables pour les soudures individuelles. La norme ISO/DTR 23247-101:2026 décrit un cadre de jumeau numérique pour le soudage à l'arc sous protection gazeuse robotisé multicouche et multipasse. Les cellules intégrant la vision peuvent capturer les informations sur les cordons, les données de processus et produire des résultats de qualité pendant l'exécution de la soudure. Une étude récente a décrit un cadre de soudage robotisé informé par la physique qui intègre la surveillance par caméra industrielle et par rayons X avec des capacités de prédiction anticipée. Ce cadre permet aux fabricants d'identifier les instabilités potentielles de soudage avant qu'elles ne surviennent, favorisant un contrôle de processus plus proactif pendant les opérations de soudage. L'étude a rapporté une grande précision dans la prévision de l'instabilité de soudage peu avant son apparition. Le marché des robots de soudage guidés par vision bénéficie de la demande des clients qui exigent la prévention des défauts, une qualité de soudure constante et des enregistrements d'audit complets, plutôt que de s'appuyer uniquement sur l'inspection après défaillance.
Baisse des coûts des capteurs de vision et des processeurs de calcul en périphérie
Des capteurs et des processeurs de périphérie moins coûteux rendent les fonctions de vision plus accessibles aux petites opérations de soudage. Le traitement embarqué peut assurer le suivi des cordons et la classification des défauts sans dépendre d'une connexion informatique distante. Une étude récente sur les capteurs a démontré un système d'inspection de soudure multicouche et multipasse utilisant des entrées de scanner linéaire et de caméra infrarouge. L'étude a rapporté une précision moyenne élevée pour la classification des défauts de surface à l'aide de capteurs industriels. Le matériel de vision compact réduit également le besoin de racks informatiques séparés à côté d'une cellule de soudage. Le marché des robots de soudage guidés par vision peut atteindre davantage de tailles de lots et de contextes de production à mesure que le coût de la détection et du traitement devient moins restrictif.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'investissement et d'intégration des cellules | -1.3% | Mondial, le plus aigu en Amérique du Sud, en Asie du Sud-Est et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Pénurie de compétences en programmation de robots et en intégration de soudage | -0.9% | Mondial, le plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Interférences optiques dues aux éblouissements de l'arc, aux projections, à la fumée et aux métaux réfléchissants | -0.5% | Mondial, concentré dans les segments de fabrication lourde | Moyen terme (2-4 ans) |
| Ajustement incohérent des pièces et données d'entraînement limitées pour les modèles de soudage adaptatif | -0.3% | Mondial, le plus aigu dans les environnements à haute variété, faible volume et dans les petites et moyennes entreprises | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et d'intégration des cellules
Une cellule de soudage guidée par vision peut nécessiter un investissement dans le robot, les dispositifs de fixation, les capteurs, l'étalonnage, l'ingénierie, les verrouillages de sécurité et la formation. Les cellules de robots articulés clés en main avec systèmes de vision intégrés peuvent impliquer des coûts initiaux substantiels. Ces coûts peuvent allonger les délais de retour sur investissement pour les opérations de soudage à faible débit. L'intégration nécessite également une compatibilité entre les logiciels de robots, les interfaces de capteurs, les sources d'alimentation de soudage et les systèmes de sécurité des automates programmables. Les petits fabricants manquent souvent d'équipes d'automatisation dédiées pour gérer ce travail. Le marché des robots de soudage guidés par vision connaît une adoption plus lente en dehors des usines à haut volume jusqu'à ce que les cellules modulaires et les financements flexibles réduisent ces obstacles.
Pénurie de compétences en programmation de robots et en intégration de soudage
Les robots guidés par vision font évoluer les besoins en main-d'œuvre vers une combinaison de connaissances en soudage, de programmation de robots et de diagnostic de vision. Cette combinaison reste difficile à recruter et à fidéliser pour les fabricants. Les données préliminaires de la Fédération internationale de robotique ont montré que l'Europe a installé 14 % de robots industriels en moins en 2025, tandis que les installations mondiales ont augmenté de 15 % pour atteindre 621 000 unités. Les fabricants peuvent reporter des projets lorsqu'ils ne peuvent pas pourvoir les postes de mise en service ou exploiter une nouvelle cellule au rythme prévu. Les interfaces d'enseignement par glisser-déposer, les outils de recettes sans code et les bibliothèques de paramètres mises à jour peuvent réduire une partie de la charge. Le marché des robots de soudage guidés par vision nécessite toujours une expertise technique approfondie pour les travaux à haute variété, où la variation des pièces exige une adaptation en temps réel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de robot : les robots articulés en tête, tandis que les systèmes autonomes progressent
Les robots articulés détenaient 48,11 % de la part du marché des robots de soudage guidés par vision en 2025. Leur mouvement à six axes, leur plage de charge utile et leur longue utilisation dans la carrosserie automobile et la fabrication de structures soutiennent cette position. Les fabricants qui utilisent déjà des cellules articulées peuvent souvent étendre la même configuration lors des cycles de remplacement. Cette base installée réduit la nécessité de reconcevoir les dispositifs de fixation, les zones de sécurité et la manutention des matériaux autour d'un nouveau type de robot. Les robots collaboratifs constituent la prochaine grande catégorie conventionnelle dans de nombreuses applications. Ils sont utilisés là où le redéploiement entre familles de pièces est plus précieux que le débit maximal.
Les robots de soudage mobiles et autonomes devraient se développer à un CAGR de 17,32 % jusqu'en 2031. Ils déplacent le robot vers des pièces grandes, lourdes ou complexes qui ne peuvent pas entrer dans une cellule fixe. Cette approche est pertinente dans la construction navale, les infrastructures énergétiques et la fabrication de grandes structures. FANUC a lancé le CRX-3iA en mai 2026 en tant que robot collaboratif de 11 kg pour les applications de construction navale et de structures. Un seul opérateur peut transporter le produit entre les cordons de soudure. Les systèmes mobiles doivent également satisfaire aux exigences de la norme ISO 10218-1 lorsque les bras robotisés opèrent à proximité de personnes.


Par technologie de vision : les systèmes 2D conservent leur échelle, tandis que les systèmes multimodaux se développent
Les systèmes de vision 2D détenaient 53,45 % du marché en 2025. Leur coût, leur fonctionnement plus simple et leur rôle établi dans des conditions d'éclairage contrôlées soutiennent leur utilisation continue. Les ateliers de carrosserie automobile à haut volume utilisent des systèmes 2D dans lesquels la géométrie des panneaux est prévisible et le contraste de la caméra peut être géré. Ces systèmes sont bien adaptés au soudage par points par résistance et à de nombreuses lignes de soudage à l'arc. La taille du marché des robots de soudage guidés par vision pour les systèmes 2D reste liée aux environnements de production standardisés. Les systèmes 3D gagnent du terrain là où la géométrie des joints, les interfaces de matériaux et la réflectivité des surfaces rendent le contraste 2D moins fiable.
Les systèmes de vision multimodaux devraient se développer à un CAGR de 14,65 % jusqu'en 2031. Ces systèmes combinent des méthodes de détection pour des applications où un seul appareil photo ou capteur ne peut pas fournir un contrôle suffisant. Le soudage de batteries, l'assemblage aérospatial en titane et l'assemblage électronique sont des utilisations clés. Cognex a lancé le système de vision par intelligence artificielle haute performance In-Sight 3900 en mai 2026 pour l'inspection de bords à grande vitesse. Le système prend en charge l'infrastructure de traitement en périphérie nécessaire à l'inspection de production en temps réel. L'évolution vers les systèmes multimodaux reflète la nécessité de suivre simultanément la géométrie des cordons, les conditions du bain de fusion et les projections.
Par procédé de soudage : le soudage à l'arc a une large portée, tandis que le soudage laser apporte de la précision
Le soudage à l'arc détenait 53,67 % du marché en 2025. Il est utilisé dans le soudage de structures, la fabrication de tuyauteries et la fabrication générale. Le taux de dépôt et l'accès au joint sont souvent plus importants que la minimisation de la zone affectée thermiquement dans ces contextes. Le soudage par points par résistance est le deuxième procédé le plus important dans l'assemblage de carrosseries automobiles. Les corrections guidées par vision peuvent remédier aux variations entre les panneaux emboutis. Le soudage TIG et plasma restent importants dans l'aérospatiale, les dispositifs médicaux et la fabrication alimentaire, où l'aspect et le contrôle de la contamination sont essentiels.
Le soudage laser devrait se développer à un CAGR de 14,24 % jusqu'en 2031. Les boîtiers de batteries de véhicules électriques, le conditionnement de semi-conducteurs et l'électronique grand public nécessitent tous des géométries de soudure précises à des vitesses de production. Une étude de 2025 a décrit le micro-soudage laser permettant des géométries de soudure aussi petites que 50 micromètres pour le conditionnement avancé. De petits décalages de cordon peuvent affecter les barres omnibus de batteries et les connecteurs électroniques où les chemins de courant sont étroitement définis. La baisse des coûts des lasers à fibre améliore l'argument en faveur de l'ajout d'un guidage par vision aux installations laser existantes. Le marché des robots de soudage guidés par vision bénéficie donc d'applications où le soudage traditionnel génère une chaleur excessive ou manque d'un contrôle positionnel suffisant.
Par capacité de charge utile : les systèmes de milieu de gamme en tête, tandis que les systèmes légers gagnent du terrain
Le segment de charge utile de 20-50 kg détenait 38,88 % du marché en 2025. Il sert les robots articulés utilisés dans le soudage de structures automobiles, la fabrication métallique et l'assemblage de tuyauteries. Le poids de la torche, la gestion des câbles et l'outillage de processus peuvent placer ces applications dans la plage de capacité intermédiaire. La plage de 10-20 kg est utilisée pour le soudage à l'arc général, les cobots et les travaux de structures de taille moyenne. Les systèmes de plus de 50 kg prennent en charge les robots à portique et les robots pour l'industrie lourde dans la construction navale, la fabrication de chaudières et les grandes structures soudées de construction. L'intégration de la vision varie selon la charge utile : les systèmes lourds utilisent souvent des capteurs 3D fixes, tandis que les robots plus légers peuvent transporter des capteurs compacts avec la torche.
Le segment de charge utile jusqu'à 10 kg devrait se développer à un CAGR de 13,57 % jusqu'en 2031. Les cobots légers prennent en charge les travaux de précision en électronique et de micro-soudage qui nécessitent des assemblages compacts de torche et de caméra. La programmation intuitive de trajectoires courbes a également réduit le besoin de connaissances spécialisées dans certaines applications à faible charge utile. Le secteur électrique et électronique devrait se développer à un CAGR de 12,67 % jusqu'en 2031. Les assemblages de cartes denses, les interconnexions de batteries et les boîtiers de précision nécessitent des équipements compacts capables d'accueillir de petites pièces. Les grandes plateformes industrielles peuvent faire face à des limites de collision dans ces configurations. Le marché des robots de soudage guidés par vision bénéficie du besoin d'un assemblage plus étroitement contrôlé dans les produits de petit format.
Par application : le soudage de structures en tête, tandis que le micro-soudage progresse plus vite
Le soudage de carrosserie et de structures détenait 27,77 % du marché en 2025. Les sites automobiles et de fabrication générale produisent des volumes élevés de joints soudés dans cette application. Le soudage de composants et de sous-ensembles sert les supports aérospatiaux, les assemblages de climatisation et les boîtiers électroniques. Ces produits présentent souvent plus de variation de pièces et des changements de dispositifs de fixation plus fréquents. Le soudage de tuyaux et de tubes utilise des systèmes spécialisés qui combinent le suivi de cordon par vision avec le travail de la racine au chapeau. La tôlerie et la fabrication lourde nécessitent un ajustement en temps réel lorsque le risque de brûlure ou les structures à grande échelle rendent la programmation fixe inadéquate.
Le soudage de précision et le micro-soudage devraient se développer à un CAGR de 15,51 % jusqu'en 2031. La demande provient des interconnexions de cellules de batteries, de l'assemblage de dispositifs médicaux et du conditionnement de semi-conducteurs. Ces applications nécessitent des joints étroits, un apport de chaleur contrôlé et des enregistrements de production. Une étude publiée en 2026 dans le Journal of Intelligent Manufacturing a décrit une méthode hybride pour l'inspection en ligne des soudures laser utilisant des données de balayage linéaire laser et la détection d'anomalies 3D. Les exigences relatives aux dispositifs médicaux augmentent également le besoin d'une inspection documentée en cours de processus. Le marché des robots de soudage guidés par vision fournit les fonctions de détection et de contrôle nécessaires à ces environnements de production précis.
Par secteur d'utilisation final : l'automobile conserve son échelle, tandis que l'électronique prend de l'élan
L'automobile et le transport détenaient 42,22 % de la part du marché des robots de soudage guidés par vision en 2025. Le segment reflète plus de 30 ans d'investissement dans le soudage robotisé pour la carrosserie, le châssis et les groupes motopropulseurs. Les architectures de véhicules électriques renouvellent cette base installée avec des besoins d'assemblage différents. Les boîtiers de batteries peuvent nécessiter un soudage laser, tandis que les panneaux de carrosserie multi-matériaux peuvent nécessiter un soudage par points par résistance. Les métaux et les machines constituent le deuxième groupe d'utilisateurs finaux. Il comprend la fabrication générale, les équipements agricoles et les machines lourdes, où la vision peut réduire le besoin d'outillages dédiés.
Le secteur électrique et électronique devrait se développer à un CAGR de 12,67 % jusqu'en 2031. Les données de la Fédération internationale de robotique ont montré que les entreprises électriques et électroniques ont installé 161 000 robots industriels dans le monde en 2025, soit une augmentation de 25 %. L'automobile a installé 139 000 unités cette année-là, soit une augmentation de 10 %. La Chine a installé 83 000 robots industriels dans le secteur électrique et électronique en 2024. La production électronique nécessite une précision, un contrôle thermique et une miniaturisation des joints au-delà des besoins de nombreuses applications d'atelier de carrosserie.
Analyse géographique
L'Asie-Pacifique représentait la plus grande part du total régional et devrait croître rapidement au cours de la période de prévision. La Chine représentait plus de la moitié du parc mondial de robots industriels opérationnels et a enregistré une augmentation des installations de robots. Les installations de robots en Chine sont portées par l'électrique et l'électronique, devant l'automobile. Le Japon soutient la demande de systèmes haut de gamme grâce à sa base de production automobile et électronique. La Corée du Sud possède la densité de robots la plus élevée au monde et utilise le soudage par points intégrant la vision dans les chaînes d'approvisionnement des semi-conducteurs et de l'automobile.
L'Inde a enregistré une augmentation des installations de robots industriels et s'est classée parmi les premiers pays au monde, ce qui en fait une opportunité régionale importante au cours de la période de prévision. Les secteurs en expansion de l'automobile, de l'électronique, de la fabrication métallique et de la fabrication générale du pays devraient soutenir l'adoption accrue de robots industriels, y compris les systèmes de soudage guidés par vision. L'Asie représentait la majorité des installations mondiales de robots, les installations régionales augmentant à mesure que les fabricants développaient l'automatisation pour faire face aux contraintes de main-d'œuvre, améliorer la cohérence de la production et soutenir les opérations de fabrication à haut volume.[2]Fédération internationale de robotique, "What's Next in Automation," Fédération internationale de robotique, ifr.org. La Chine, le Japon, la Corée du Sud et l'Inde continuent de stimuler la demande régionale grâce à leurs bases manufacturières établies et à leurs investissements croissants dans les technologies d'automatisation avancées.
Le Canada et le Mexique soutiennent la demande nord-américaine via les chaînes d'approvisionnement automobiles. Le Mexique a enregistré une baisse des installations de robots industriels, reflétant une incertitude à court terme. L'Europe reste centrée sur l'Allemagne, l'Italie et la Suède pour le soudage de carrosserie automobile. Les installations de robots industriels européens ont diminué, bien que l'Allemagne ait maintenu la demande de cellules haut de gamme. L'Amérique du Sud présente une demande pour les équipements agricoles et les applications pétrolières et gazières. Le Moyen-Orient et l'Afrique présentent une demande en Arabie saoudite, aux Émirats arabes unis et en Afrique du Sud, avec des systèmes autonomes adaptés à l'énergie, aux infrastructures, aux équipements miniers et aux grandes structures.

Paysage concurrentiel
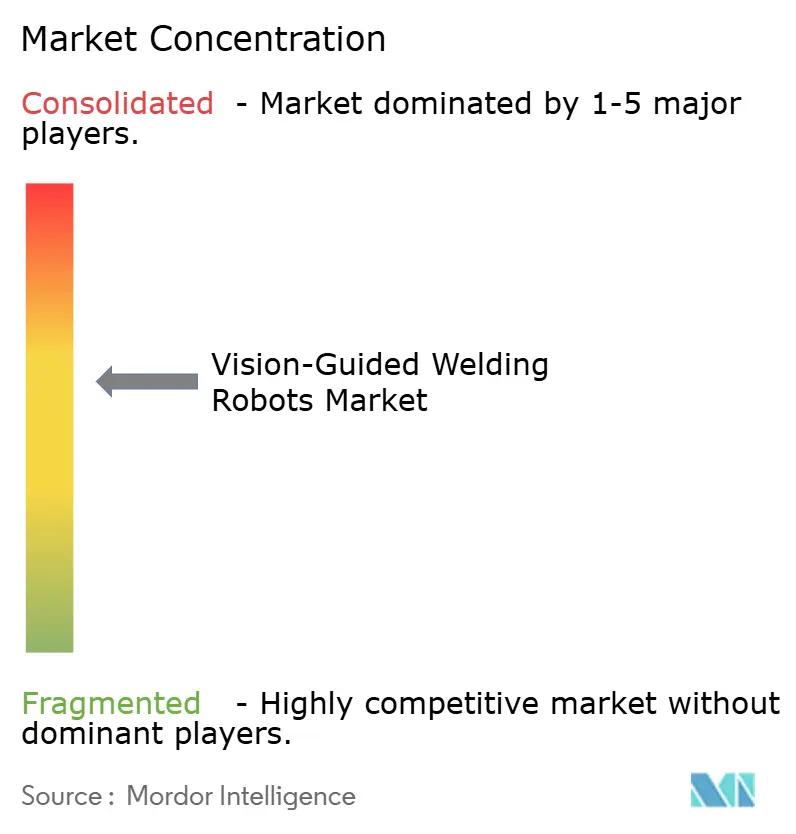
Le marché des robots de soudage guidés par vision est modérément consolidé parmi les grands fournisseurs de robots, les composants et les applications spécialisées. ABB, FANUC, Yaskawa et KUKA occupent des positions substantielles dans les systèmes de soudage articulés pour l'automobile et la fabrication lourde. Les spécialistes de plus petite taille sont en concurrence dans le soudage autonome de tuyauteries, le soudage par cobots et la vision de précision. Les grands fournisseurs conditionnent de plus en plus le matériel robotique, les capteurs de vision, les cellules d'application et les logiciels en une offre unique. Cette approche peut simplifier les achats et réduire la dépendance de l'acheteur vis-à-vis d'intégrateurs séparés. Elle donne également aux fournisseurs un rôle plus important dans les services, les mises à niveau et le support du cycle de vie.
ABB a utilisé sa cellule de soudage à l'arc collaboratif OmniVance et son dispositif Easy Teach pour répondre aux besoins des utilisateurs à haute variété et faible volume avec une expertise limitée en programmation. KUKA a lancé le cobot LBR iisy sur la plateforme iiQKA.OS2 en juillet 2026 pour une automatisation évolutive dans des environnements collaboratifs et industriels.[3]KUKA, "KUKA lance le LBR iisy sur iiQKA.OS2," KUKA, kuka.com. Cognex a lancé l'In-Sight 3900 en mai 2026 pour l'inspection de bords à grande vitesse et haute précision. Ces évolutions montrent comment les fournisseurs réduisent l'effort de programmation, élargissent la flexibilité des plateformes et rapprochent davantage le travail d'inspection du processus de production. La position concurrentielle des grands fournisseurs repose sur les parcs de robots installés, la connaissance des applications et les capacités d'intégration des systèmes.
Novarc a présenté NovAI Autonomy et NovHub en juin 2026 pour fournir une vision machine en temps réel, un contrôle adaptatif et une gestion des données inter-robots pour les robots ABB et Yaskawa. Lincoln Electric a acquis Inrotech A/S en 2024, ajoutant une capacité de soudage autonome de tuyaux et de structures à son portefeuille d'automatisation. Les intégrateurs régionaux peuvent encore être compétitifs là où les clients ont besoin de cellules packagées, d'un investissement initial plus faible et d'un service local. Le marché des robots de soudage guidés par vision offre de la place à ces fournisseurs, car les petits et moyens fabricants ont souvent besoin de modèles commerciaux flexibles. Les formats robot-en-tant-que-service et cellule modulaire peuvent être importants là où les dépenses en capital restent difficiles. La concurrence qui en résulte est la plus forte là où les fournisseurs peuvent réduire les obstacles à la programmation, à l'intégration et au financement.
Leaders du secteur des robots de soudage guidés par vision
FANUC Corporation
Yaskawa Electric Corporation
ABB Ltd.
KUKA AG
OTC DAIHEN Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : KUKA AG a lancé le cobot LBR iisy sur la plateforme unifiée iiQKA.OS2, permettant une entrée évolutive dans l'automatisation, des environnements collaboratifs aux environnements industriels, pour des applications incluant le soudage à l'arc, avec une expansion transparente sur plusieurs robots et lignes de production sans reprogrammation.
- Juin 2026 : Novarc Technologies a dévoilé NovAI Autonomy et la plateforme d'intelligence de soudage d'entreprise NovHub lors d'Automate 2026 à Chicago, élargissant la compatibilité des robots aux systèmes ABB et Yaskawa et démontrant le premier système de soudage par intelligence artificielle physique capable d'un contrôle adaptatif basé sur la vision en temps réel sur plusieurs marques de robots tiers.
- Juin 2026 : Novarc Technologies et Yaskawa America ont signé un protocole d'accord pour faire progresser l'automatisation du soudage autonome alimentée par l'intelligence artificielle, combinant la plateforme d'intelligence artificielle physique NovAI de Novarc avec le portefeuille de robots Motoman Robotics de Yaskawa pour un déploiement commercial.
- Mai 2026 : Cognex Corporation a lancé l'In-Sight 3900, un système de vision par intelligence artificielle haute performance pour l'inspection de bords à grande vitesse et haute précision dans les applications de contrôle qualité des cellules de soudage.


Périmètre du rapport mondial sur le marché des robots de soudage guidés par vision
Le marché des robots de soudage guidés par vision comprend les systèmes de soudage robotisés qui utilisent des technologies de vision artificielle pour détecter, localiser, suivre, mesurer et inspecter les pièces et les joints de soudure, permettant aux robots d'ajuster automatiquement les trajectoires, positions, paramètres ou opérations de soudage sur la base d'informations visuelles en temps réel ou préprogrammées. Ces systèmes combinent des robots industriels, des équipements de soudage, des capteurs de vision, des contrôleurs et des logiciels de traitement de vision pour automatiser les opérations de soudage et améliorer la précision de positionnement, la cohérence, la productivité et la qualité dans les environnements de fabrication et de production.
Le rapport sur le marché des robots de soudage guidés par vision est segmenté par type de robot (robots articulés, robots collaboratifs, robots cartésiens/à portique, robots SCARA, robots de soudage mobiles/autonomes, et autres types de robots), technologie de vision (systèmes de vision 2D, systèmes de vision 3D, et systèmes de vision multimodaux), procédé de soudage (soudage à l'arc, soudage par points par résistance, soudage laser, soudage TIG et plasma, et autres procédés de soudage), capacité de charge utile (jusqu'à 10 kg, 10-20 kg, 20-50 kg, et plus de 50 kg), application (soudage de carrosserie et de structures, soudage de composants et de sous-ensembles, soudage de tuyaux et de tubes, soudage de tôles, soudage de fabrication lourde, soudage de précision/micro-soudage, et autres applications), secteur d'utilisation final (automobile et transport, métaux et machines, électrique et électronique, aérospatiale et défense, construction navale, énergie et infrastructures, fabrication sous contrat et ateliers de travail à façon, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Robots articulés |
| Robots collaboratifs |
| Robots cartésiens / à portique |
| Robots SCARA |
| Robots de soudage mobiles / autonomes |
| Autres types de robots |
| Systèmes de vision 2D |
| Systèmes de vision 3D |
| Systèmes de vision multimodaux |
| Soudage à l'arc |
| Soudage par points par résistance |
| Soudage laser |
| Soudage TIG et plasma |
| Autres procédés de soudage |
| Jusqu'à 10 kg |
| 10-20 kg |
| 20-50 kg |
| Plus de 50 kg |
| Soudage de carrosserie et de structures |
| Soudage de composants et de sous-ensembles |
| Soudage de tuyaux et de tubes |
| Soudage de tôles |
| Soudage de fabrication lourde |
| Soudage de précision / micro-soudage |
| Autres applications |
| Automobile et transport |
| Métaux et machines |
| Électrique et électronique |
| Aérospatiale et défense |
| Construction navale, énergie et infrastructures |
| Fabrication sous contrat et ateliers de travail à façon |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de robot | Robots articulés | ||
| Robots collaboratifs | |||
| Robots cartésiens / à portique | |||
| Robots SCARA | |||
| Robots de soudage mobiles / autonomes | |||
| Autres types de robots | |||
| Par technologie de vision | Systèmes de vision 2D | ||
| Systèmes de vision 3D | |||
| Systèmes de vision multimodaux | |||
| Par procédé de soudage | Soudage à l'arc | ||
| Soudage par points par résistance | |||
| Soudage laser | |||
| Soudage TIG et plasma | |||
| Autres procédés de soudage | |||
| Par capacité de charge utile | Jusqu'à 10 kg | ||
| 10-20 kg | |||
| 20-50 kg | |||
| Plus de 50 kg | |||
| Par application | Soudage de carrosserie et de structures | ||
| Soudage de composants et de sous-ensembles | |||
| Soudage de tuyaux et de tubes | |||
| Soudage de tôles | |||
| Soudage de fabrication lourde | |||
| Soudage de précision / micro-soudage | |||
| Autres applications | |||
| Par secteur d'utilisation final | Automobile et transport | ||
| Métaux et machines | |||
| Électrique et électronique | |||
| Aérospatiale et défense | |||
| Construction navale, énergie et infrastructures | |||
| Fabrication sous contrat et ateliers de travail à façon | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des robots de soudage guidés par vision ?
Le marché était évalué à 4,39 milliards USD en 2026 et devrait atteindre 7,13 milliards USD d'ici 2031 à un CAGR de 10,19 %.
Qu'est-ce qui stimule la demande de robots de soudage guidés par vision ?
Les pénuries de soudeurs qualifiés, le soudage des batteries de véhicules électriques, la traçabilité de la qualité et un matériel de vision plus accessible soutiennent la demande.
Quel type de robot détient la plus grande part ?
Les robots articulés détenaient 48,11 % du chiffre d'affaires en 2025, car ils sont largement utilisés dans les cellules de fabrication automobile et de structures.
Quel procédé de soudage se développe le plus rapidement ?
Le soudage laser devrait se développer à un CAGR de 14,24 % jusqu'en 2031, soutenu par les boîtiers de batteries et les applications électroniques.
Quelle région est en tête de l'adoption ?
L'Asie-Pacifique détenait 38,71 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 13,27 % jusqu'en 2031.
Qu'est-ce qui limite le déploiement plus large des robots de soudage guidés par vision ?
Les coûts élevés d'investissement et d'intégration, ainsi que les pénuries de compétences en programmation et en intégration de soudage, continuent de ralentir l'adoption.
Dernière mise à jour de la page le:



