
Tamanho e Participação do Mercado de Tratamento da Dor Visceral
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 17.98 Bilhões de dólares |
| Tamanho do Mercado (2032) | 25.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2032) | 6.84 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento da Dor Visceral por Mordor Intelligence
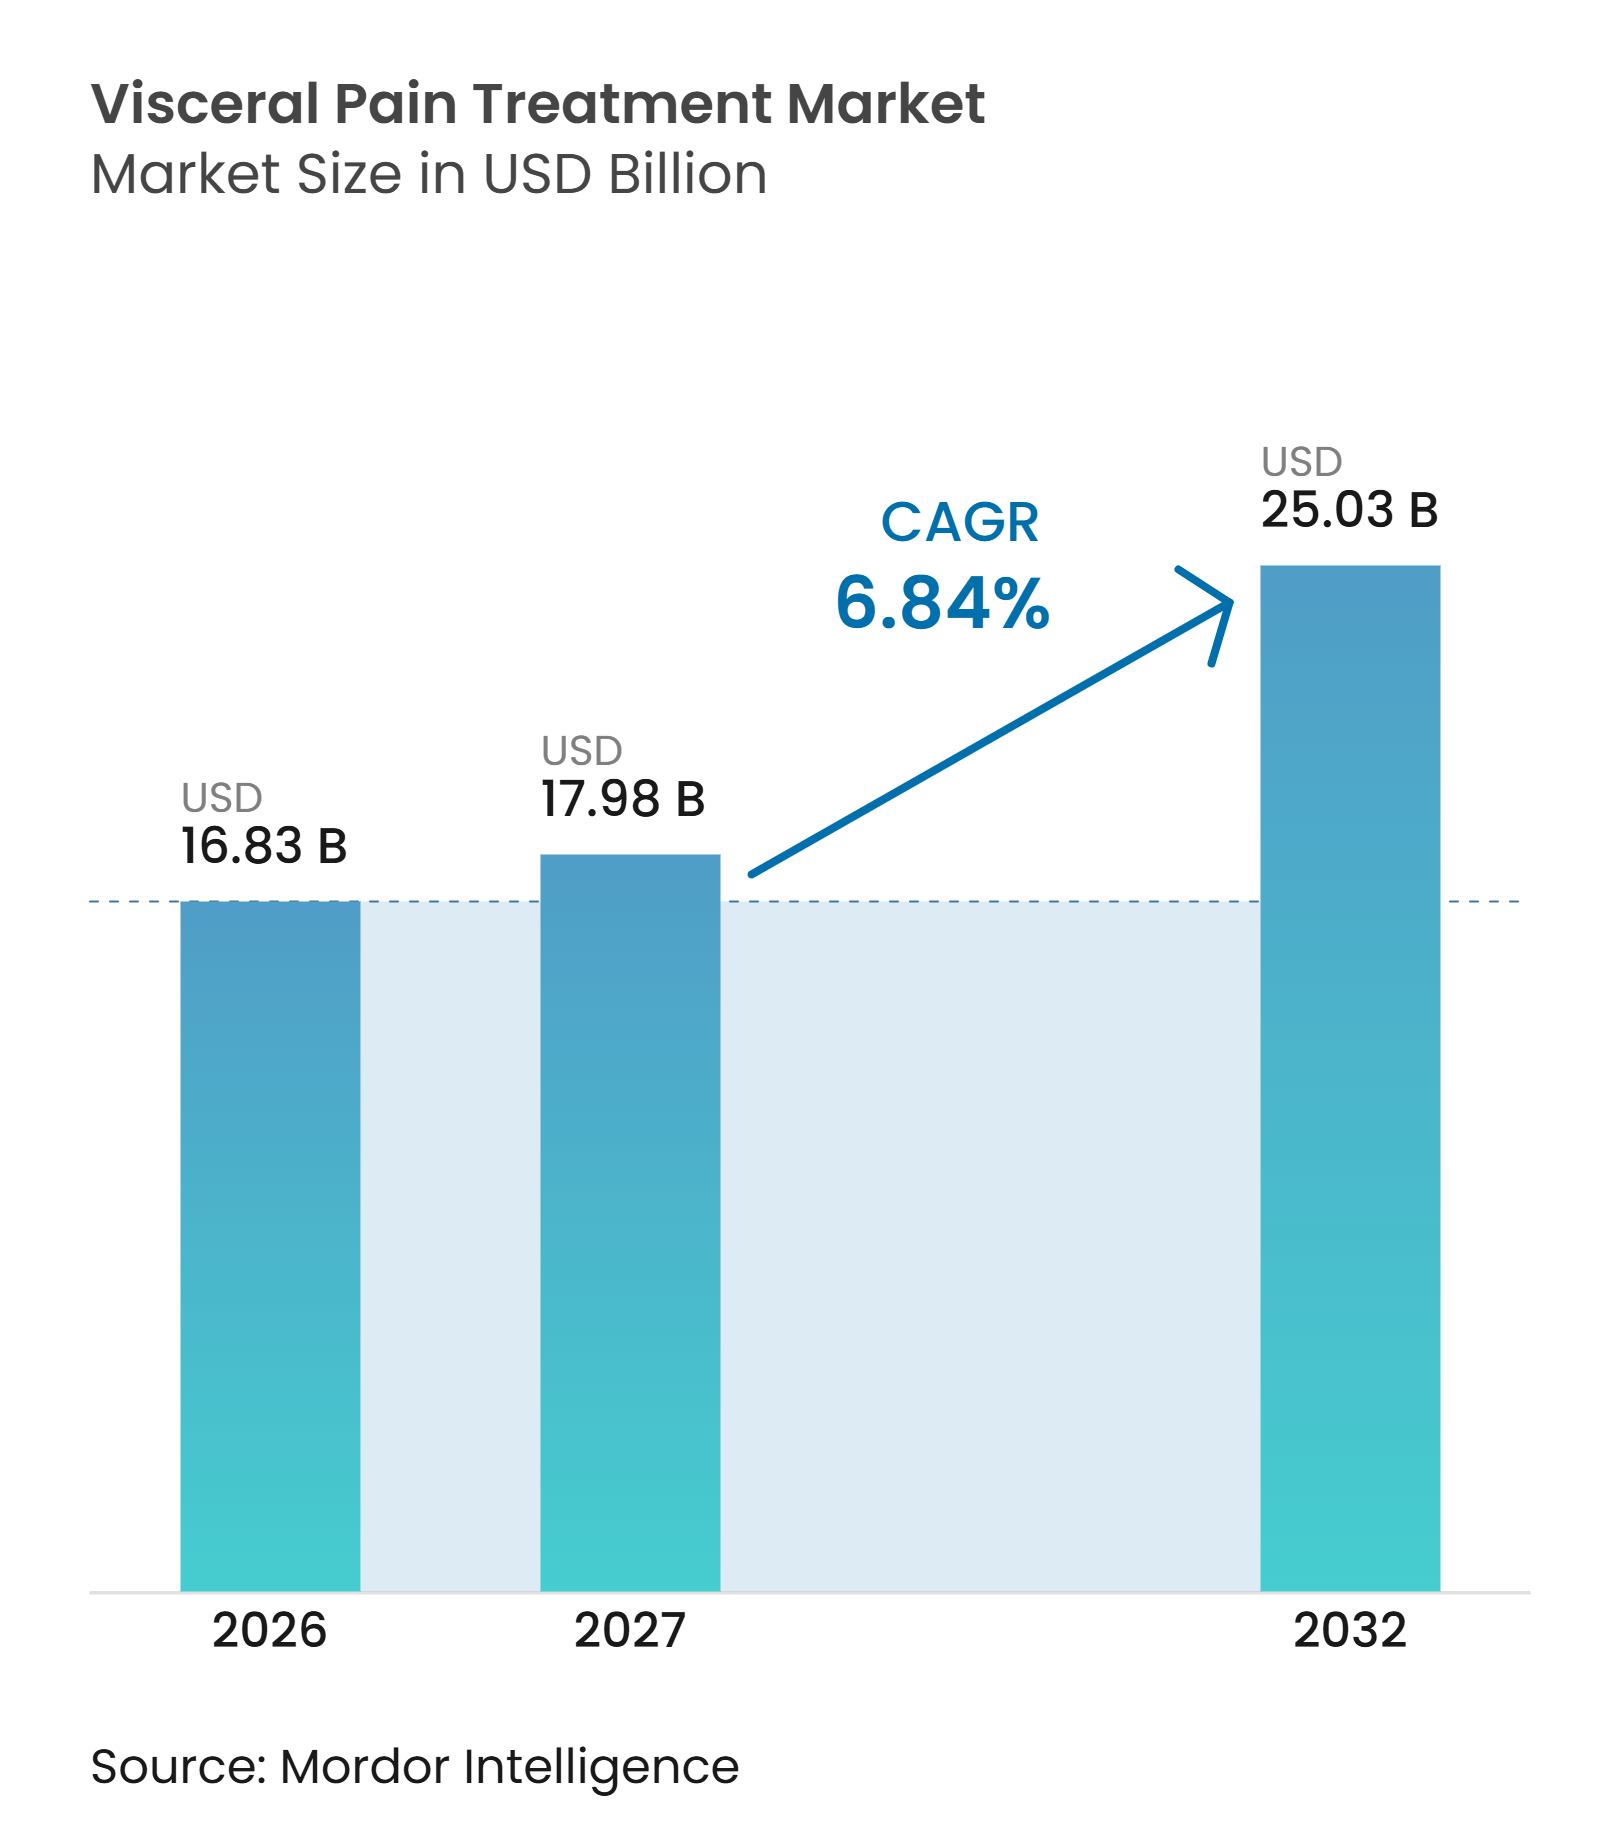
Espera-se que o tamanho do Mercado de Tratamento da Dor Visceral aumente de 16,83 bilhões de USD em 2026 para 17,98 bilhões de USD em 2027 e alcance 25,03 bilhões de USD até 2032, crescendo a um CAGR de 6,84% no período de 2027 a 2032.
A crescente prevalência de distúrbios funcionais intestinais, doença inflamatória intestinal, pancreatite crônica e condições de dor pélvica está aumentando a demanda por cuidados em uma base de pacientes mais ampla. O mercado de tratamento da dor visceral também está se afastando do uso amplo de analgésicos em direção a terapias adaptadas a mecanismos inflamatórios, neurais ou de tecido local. Essa mudança favorece empresas capazes de gerar resultados clínicos duradouros e garantir uso mais precoce nas vias de tratamento. Biológicos, terapias direcionadas, ferramentas de diagnóstico e dispositivos de neuromodulação estão criando novas oportunidades, embora o acesso permaneça limitado pela incerteza diagnóstica, variação no reembolso e concorrência de biossimilares. O mercado resultante é moldado pelo equilíbrio entre prescrições orais estabelecidas e tratamentos especializados de maior valor. O mercado de tratamento da dor visceral depende de diagnóstico oportuno e acesso eficaz a especialistas.
Principais Conclusões do Relatório
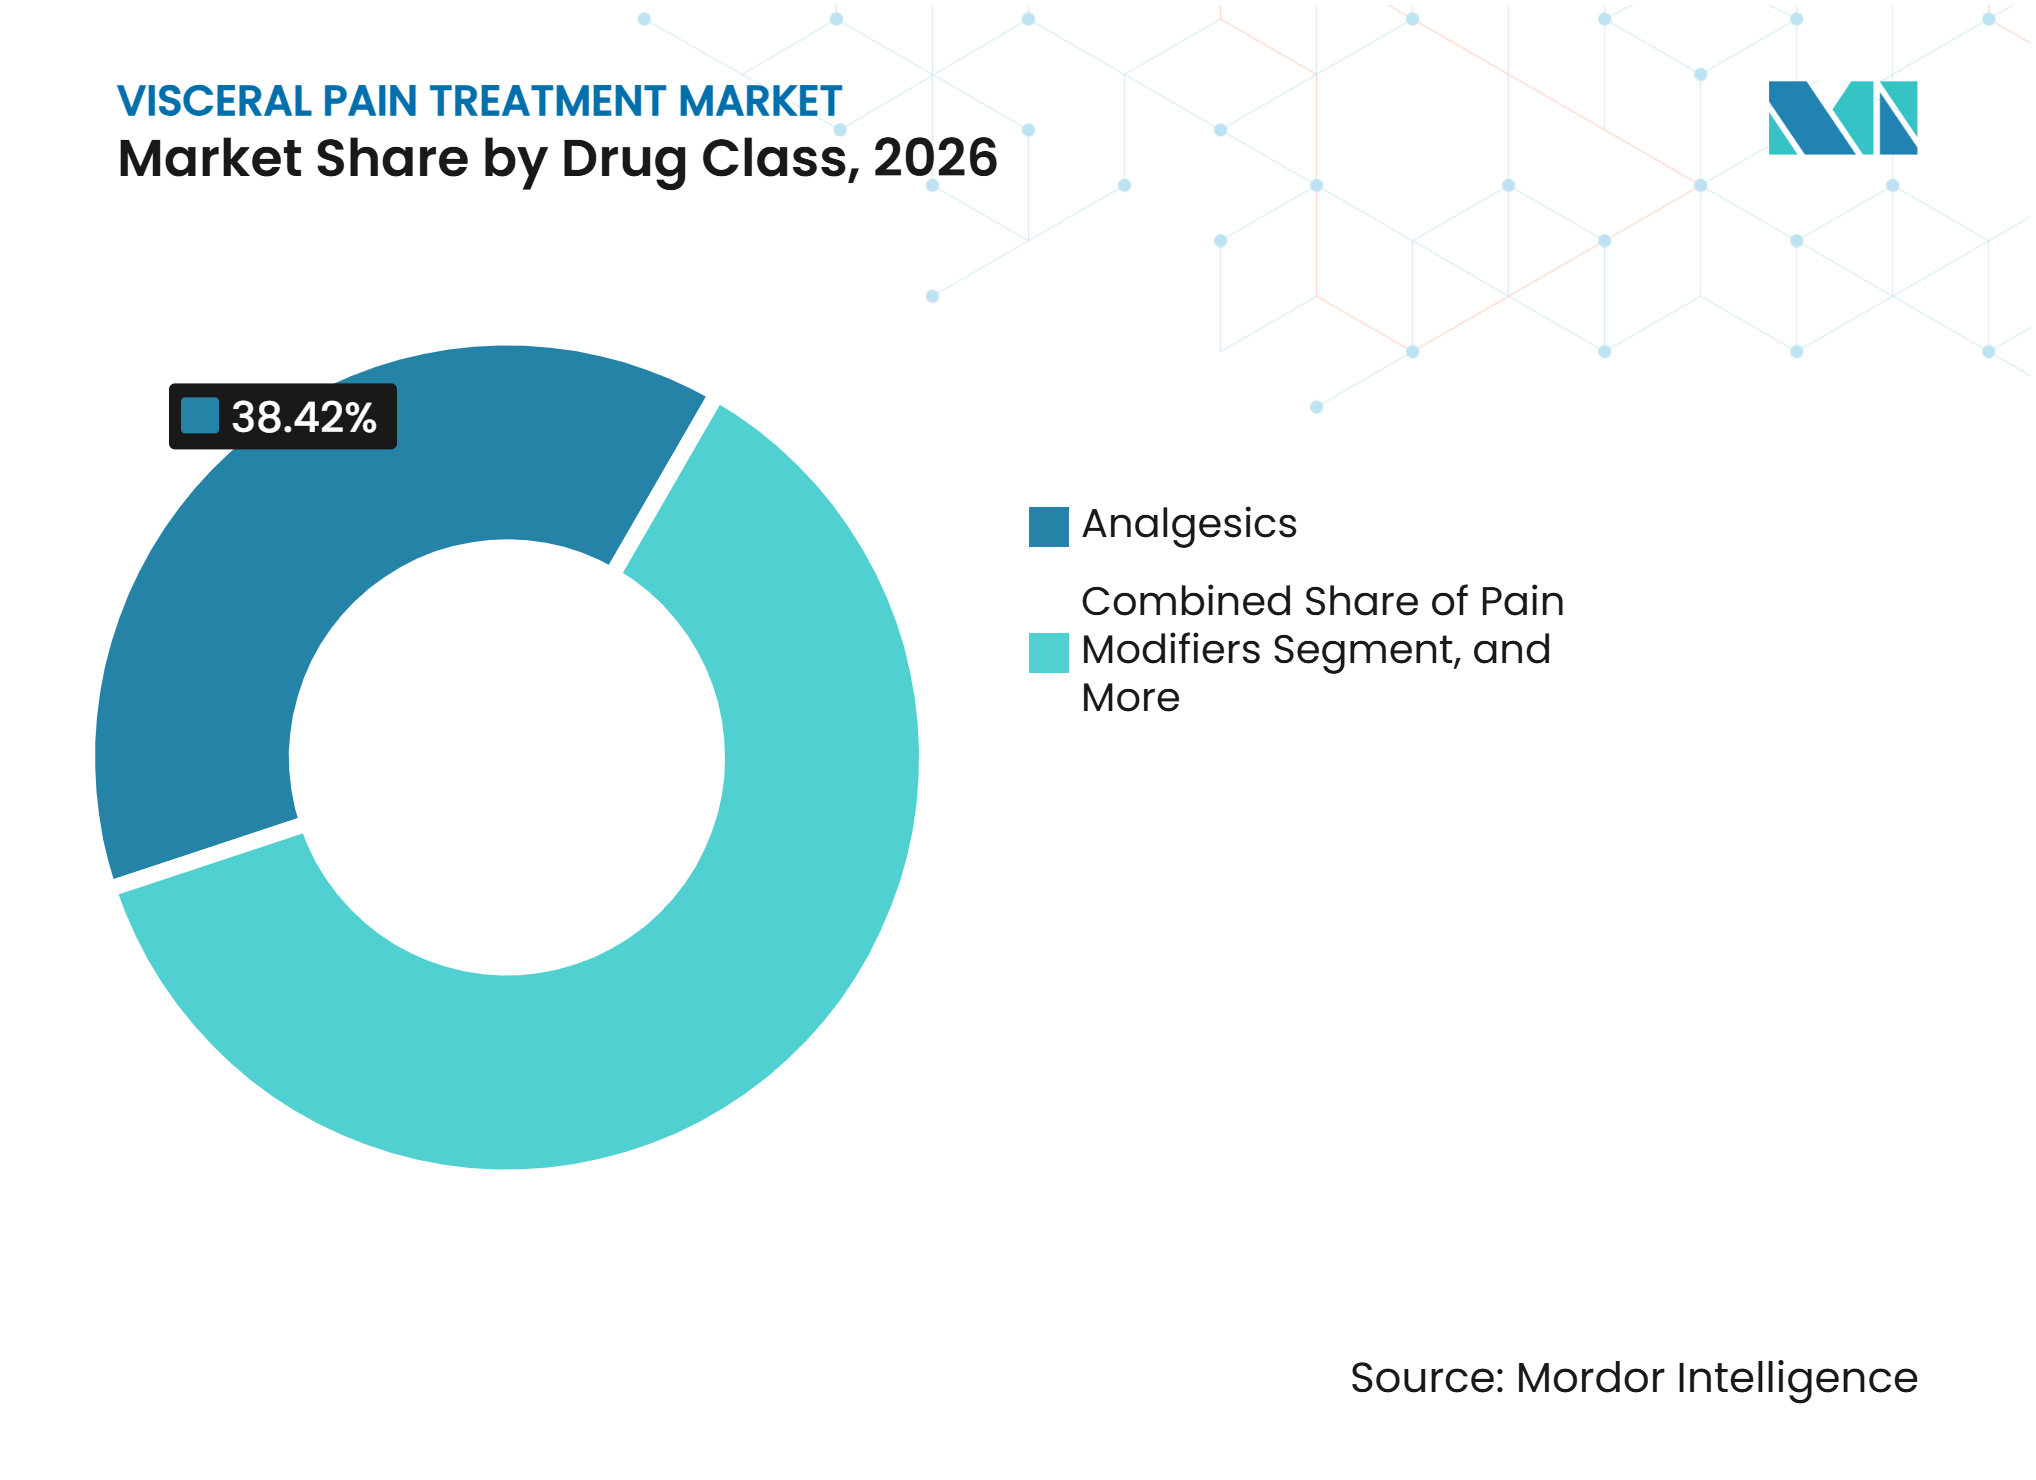
- Por classe de medicamento, os analgésicos detinham 38,42% da participação do mercado de tratamento da dor visceral em 2026, enquanto os biológicos e as imunoterapias direcionadas têm previsão de crescer a um CAGR de 7,21% até 2032.
- Por indicação, a síndrome do intestino irritável representou 34,15% da participação do mercado de tratamento da dor visceral em 2026, enquanto a doença inflamatória intestinal tem projeção de expansão a um CAGR de 7,57% até 2032.
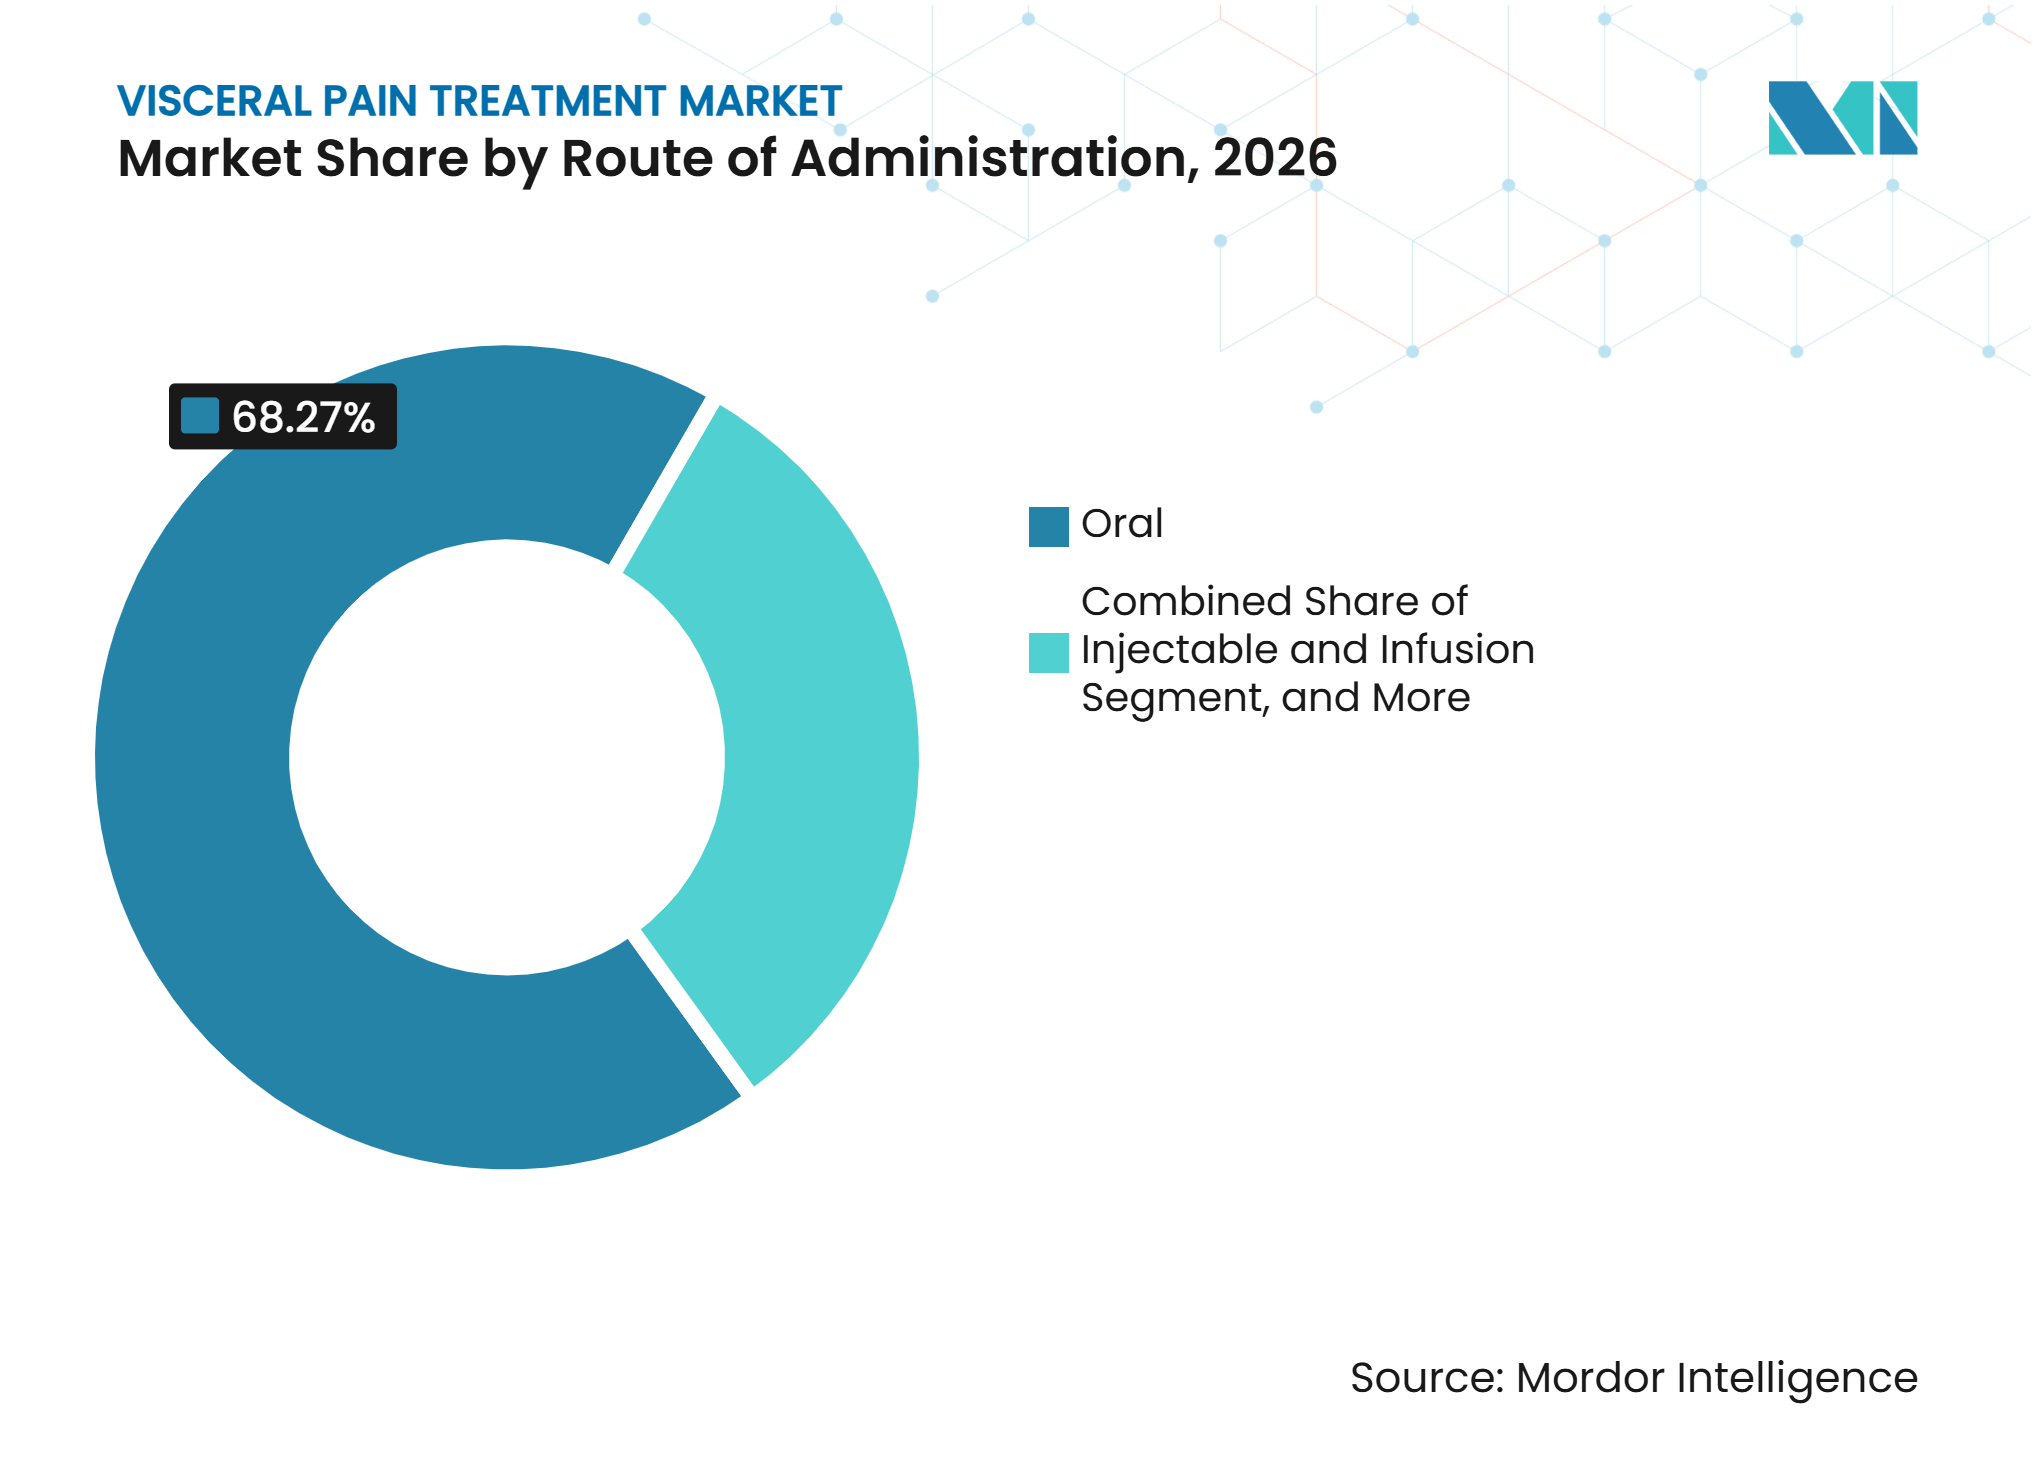
- Por via de administração, as formulações orais detinham 68,27% da participação de mercado em 2026, enquanto os formatos injetável e de infusão têm previsão de crescer a um CAGR de 8,43% até 2032.
- Por canal de distribuição, as farmácias de varejo detinham 48,34% da participação de mercado em 2026, enquanto as farmácias online têm projeção de expansão a um CAGR de 8,92% até 2032.
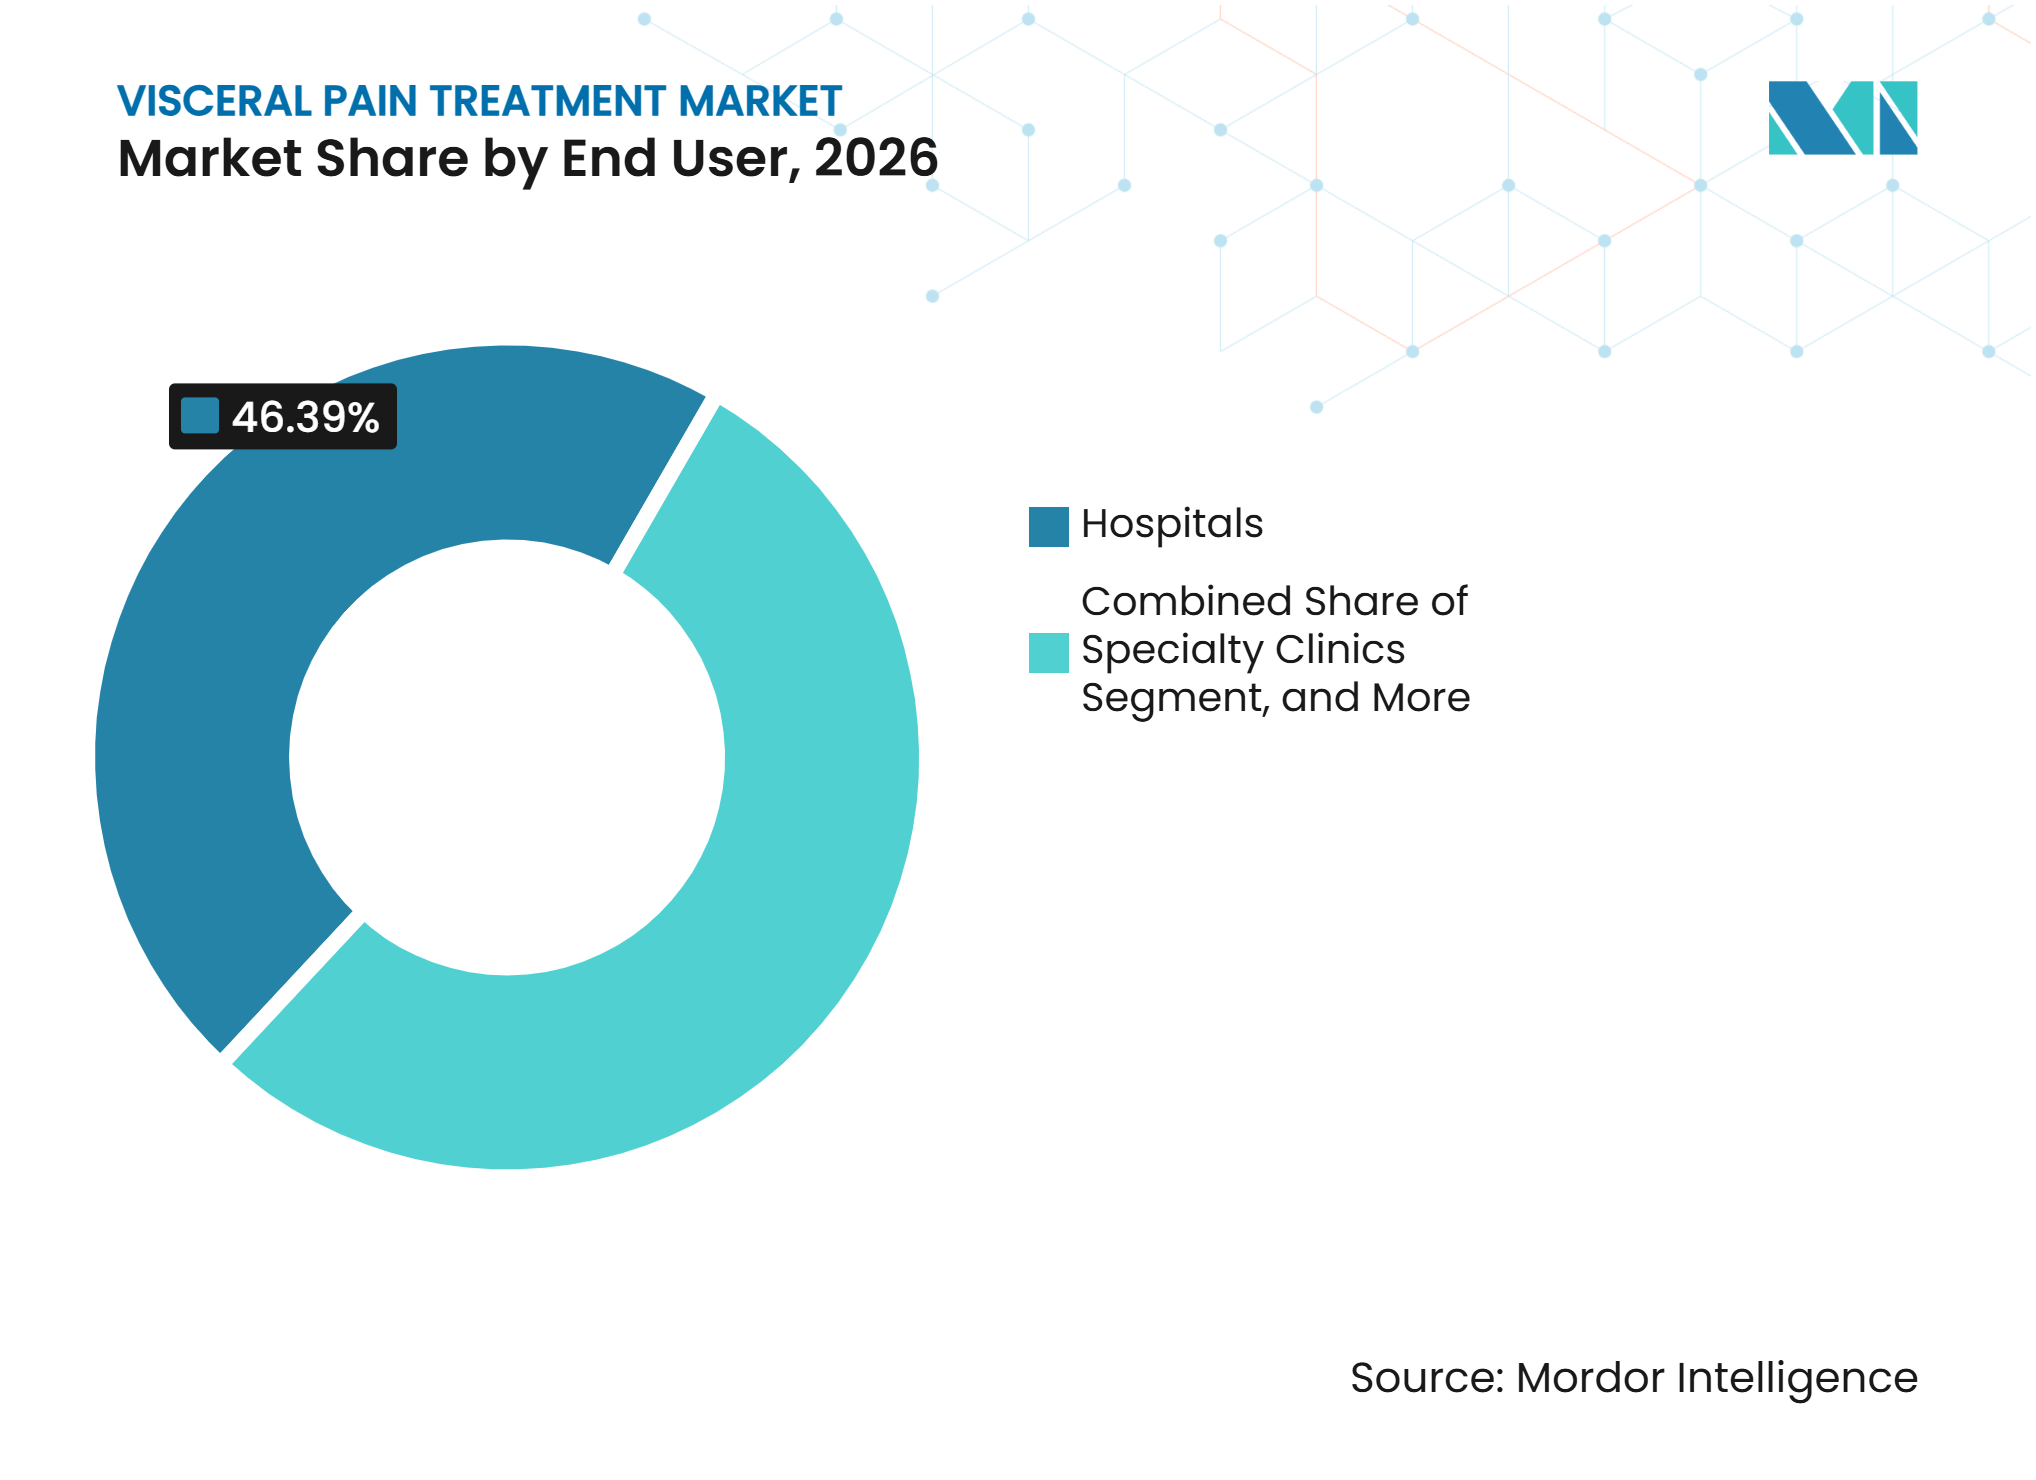
- Por usuário final, os hospitais representaram 46,39% da participação de mercado em 2026, enquanto as clínicas especializadas têm previsão de crescer a um CAGR de 9,36% até 2032.
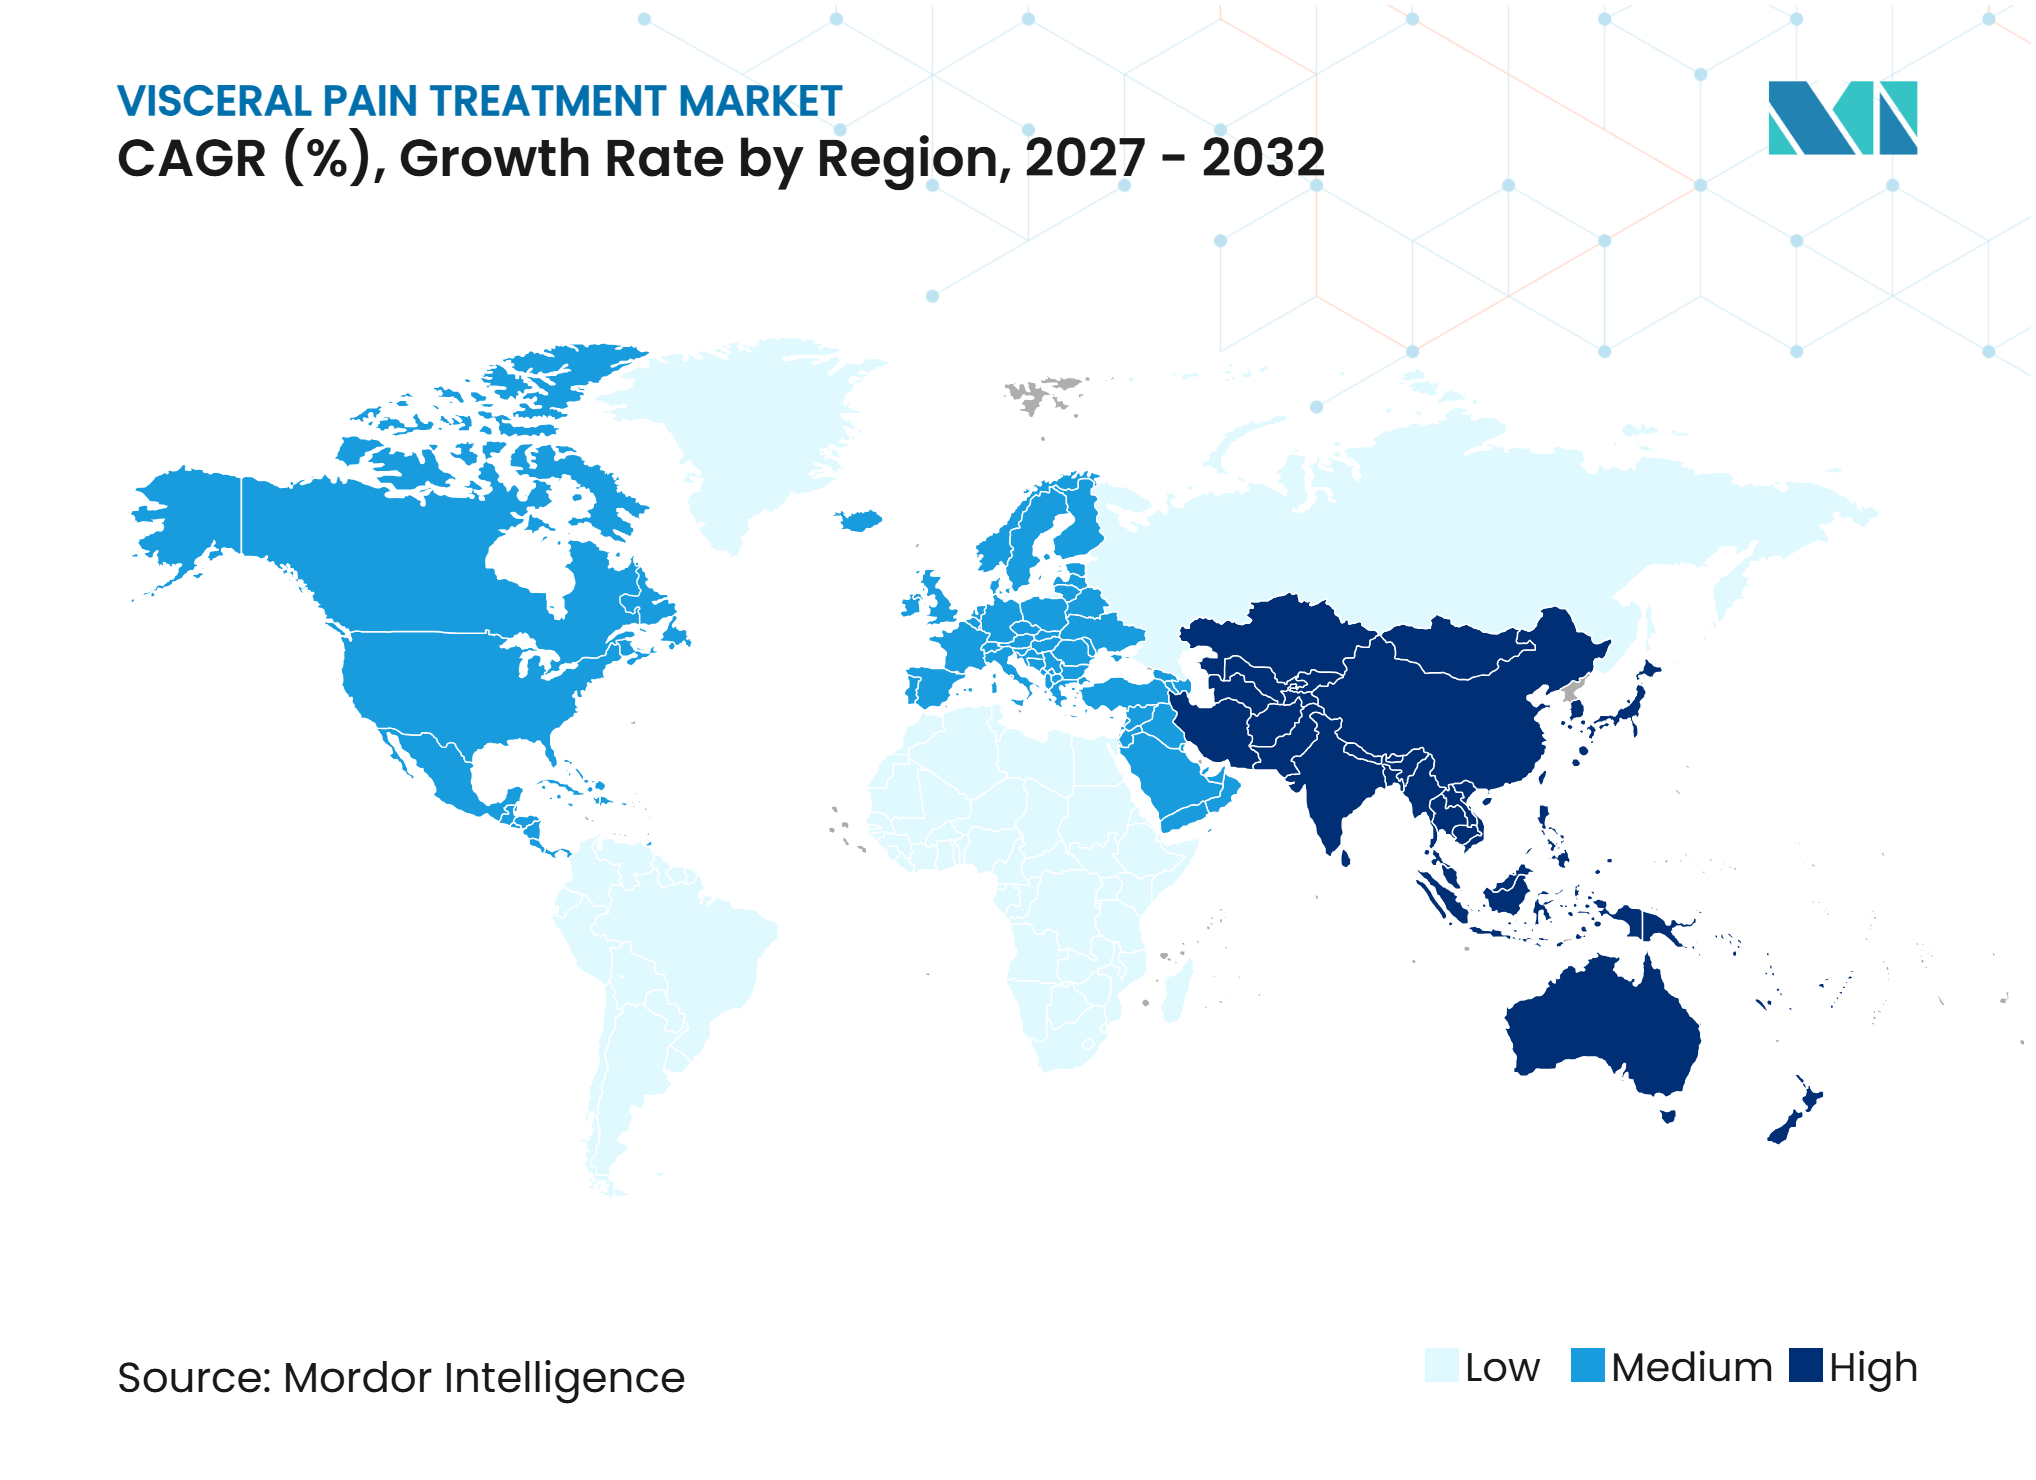
- Por geografia, a América do Norte detinha 37,45% da participação de mercado em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 9,74% até 2032 no mercado de tratamento da dor visceral.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Tratamento da Dor Visceral*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Carga de Distúrbios Gastrointestinais e de Dor Pélvica | +1.4% | Global, com aceleração na Ásia-Pacífico e na América do Sul | Longo prazo (≥ 4 anos) |
| Mudança em Direção a Terapias Não Opioides e Baseadas em Mecanismos | +1.5% | América do Norte e Europa principalmente, com expansão global | Médio prazo (2 a 4 anos) |
| Expansão das Vias de Diagnóstico e Tratamento de SII e DII | +1.3% | Global, maior impacto na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Neuromodulação Aprovada pela FDA para Dor Abdominal Funcional | +0.8% | América do Norte, com extensão à Europa e à Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Uso Crescente de Tratamento Guiado por Biomarcadores e Personalizado | +0.9% | América do Norte e União Europeia, com adoção inicial no Japão e na Coreia do Sul | Médio prazo (2 a 4 anos) |
| Aumento do Acesso por Meio de Canais Especializados, de Varejo e Digitais | +0.7% | Global, mais forte na América do Norte e no crescimento de e-farmácias na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Carga de Distúrbios Gastrointestinais e de Dor Pélvica
Os distúrbios funcionais intestinais afetaram 33,2% dos adultos globalmente segundo os critérios de Roma IV em um estudo de 2025, ilustrando o grande conjunto subjacente de pacientes para o mercado de tratamento da dor visceral . A doença inflamatória intestinal afeta mais de 7 milhões de pessoas em todo o mundo, e espera-se que a carga aumente à medida que a incidência cresce em regiões recentemente industrializadas. Uma metanálise de 2025 relatou prevalência global de SII de 17,14% segundo os critérios de Roma IV, com prevalência de 20,17% entre mulheres e 11,45% entre homens. O conjunto de pacientes também se estende além das doenças gastrointestinais para cistite intersticial, prostatite crônica e condições de dor pélvica adjacentes à endometriose. Essas condições frequentemente têm opções terapêuticas aprovadas limitadas e requerem planos de tratamento que abordem mecanismos de dor nociceptiva, neuropática e central. A carga mais ampla da doença sustenta a demanda por medicamentos e dispositivos que possam ser utilizados em diferentes ambientes de cuidados especializados.
Mudança em Direção a Terapias Não Opioides e Baseadas em Mecanismos
A FDA aprovou o JOURNAVX, ou suzetrigina, em janeiro de 2025 para adultos com dor aguda moderada a grave, estabelecendo uma opção oral não opioide que atua seletivamente na sinalização de dor NaV1.8.[1] A aprovação é relevante para o mercado de tratamento da dor visceral porque amplia o interesse em terapias que reduzem a dependência da exposição convencional a opioides. Pesquisas sobre dor abdominal crônica também identificam candidatos opioides sensíveis ao pH, antagonistas de histamina H1 e H4, agonistas do receptor GC-C e abordagens direcionadas à neurocinina como tratamentos potenciais para hipersensibilidade visceral.[2] Essas abordagens visam atuar em vias específicas da doença em vez de suprimir a dor de forma ampla. Uma revisão relacionada identifica uma gama mais ampla de alvos moleculares emergentes para a dor visceral gastrointestinal, incluindo vias imunológicas e sensoriais.[3] Empresas com dados diferenciados de segurança e mecanismo de ação podem conquistar uma posição mais sólida à medida que os prescritores buscam opções adequadas para uso crônico.
Expansão das Vias de Diagnóstico e Tratamento de SII e DII
A FDA aprovou o LINZESS para SII-C em pacientes com 7 anos ou mais em novembro de 2025, estendendo o tratamento prescrito a uma população pediátrica. A demanda total por prescrições de LINZESS em 2025 atingiu 234 milhões de cápsulas, alta de 11% em relação ao ano anterior. Na DII, o SKYRIZI gerou 6,4 bilhões de USD em vendas globais em 2025 e se beneficiou do uso em pacientes virgens de biológicos, bem como da troca de tratamento. O padrão clínico está se tornando mais exigente porque os prescritores consideram conjuntamente os desfechos clínicos, endoscópicos, histológicos e relatados pelos pacientes. Isso eleva o limiar de evidências para novos entrantes no mercado de tratamento da dor visceral. Também fortalece o valor dos dados de longo prazo para terapias utilizadas no manejo de doenças crônicas.
Neuromodulação Aprovada pela FDA para Dor Abdominal Funcional
A NeurAxis recebeu autorização FDA 510(k) em outubro de 2025 para sua tecnologia de estimulação percutânea de campo nervoso elétrico para dispepsia funcional e náuseas associadas em pacientes com 8 anos ou mais. A autorização fornece um caminho regulatório definido para uma categoria de dispositivos que historicamente recebeu menos atenção comercial do que as terapias medicamentosas. A ESPGHAN e a NASPGHAN incluíram a PENFS entre as terapias de alta classificação GRADE para dor abdominal funcional em SII em suas diretrizes de 2025, de acordo com a NeurAxis. Um código CPT Categoria I entrou em vigor em janeiro de 2026, melhorando a base de reembolso para uso na prática clínica. Um estudo randomizado de 2025 também relatou redução significativa nos escores de dor pela EVA após 20 dias de estimulação transcutânea do nervo vago auricular para dor abdominal persistente. Esses desenvolvimentos sustentam um papel mais amplo para o tratamento não medicamentoso no mercado de tratamento da dor visceral.
Análise de Impacto das Restrições do Mercado de Tratamento da Dor Visceral*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Ambiguidade Diagnóstica e Fenótipos de Dor Sobrepostos | -1.1% | Global, mais agudo em mercados emergentes com baixa densidade de especialistas em gastroenterologia | Longo prazo (≥ 4 anos) |
| Efeitos Adversos e Risco de Dependência dos Analgésicos Convencionais | -0.9% | Global, mais restritivo na América do Norte e na União Europeia, onde as regulamentações sobre opioides se tornam mais rígidas | Médio prazo (2 a 4 anos) |
| Biomarcadores Validados Limitados e Desfechos de Dor Inconsistentes | -0.8% | Global, mais agudo no desenho de ensaios clínicos para novos candidatos à dor visceral | Médio prazo (2 a 4 anos) |
| Lacunas de Reembolso e Evidências para Dispositivos e Cuidados Comportamentais | -0.7% | América do Norte e União Europeia, especialmente para terapêuticos digitais e neuromodulação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ambiguidade Diagnóstica e Fenótipos de Dor Sobrepostos
A incerteza diagnóstica atrasa o tratamento adequado e eleva o custo dos cuidados no mercado de tratamento da dor visceral. Um estudo acadêmico norte-americano de 2025 constatou que apenas 12,5% dos exames laboratoriais avançados solicitados para pacientes com SII seguiram as diretrizes publicadas pelas sociedades médicas.[4] Em um subconjunto de 143 pacientes, o custo de exames inadequados atingiu 39.007 USD. Um estudo multicêntrico separado de 2025 identificou diferenças raciais, de gênero e econômicas no diagnóstico da síndrome de dor abdominal mediada centralmente. A sobreposição de sintomas entre SII, DII, pancreatite crônica e sensibilização central complica o encaminhamento a especialistas e o desenho de ensaios clínicos. Essas barreiras podem atrasar o acesso a medicamentos avançados e restringir a adoção de terapias mais recentes.
Efeitos Adversos e Risco de Dependência dos Analgésicos Convencionais
As diretrizes multidisciplinares europeias publicadas em 2026 confirmaram um papel para os opioides em episódios de dor por pancreatite aguda grave. Ao mesmo tempo, a Vertex relatou que 40 milhões de norte-americanos recebem prescrições de opioides para dor aguda moderada a grave a cada ano, enquanto 85.000 desenvolvem transtorno por uso de opioides a partir de prescrições para dor aguda. Esse risco limita o uso prolongado de uma classe analgésica clinicamente eficaz. Os AINEs também podem ser difíceis de usar em condições gastrointestinais porque a inibição das prostaglandinas pode afetar a integridade da barreira intestinal. As limitações de segurança, portanto, sustentam o interesse em alternativas não aditivas e específicas para a doença. Elas também aumentam a importância comercial de produtos com dados claros de segurança para tratamento de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
Biológicos Redefinem o CrescimentoOs analgésicos detinham 38,42% da participação em 2026, refletindo o uso estabelecido de AINEs, formulações à base de opioides e outros medicamentos convencionais. Os biológicos e as imunoterapias direcionadas são a classe de crescimento mais rápido, com um CAGR de 7,21% até 2032. A categoria é sustentada por programas anti-integrina e anti-IL-23 utilizados na DII. O SKYRIZI gerou 6,4 bilhões de USD em vendas globais de DII em 2025, demonstrando o potencial de receita do posicionamento precoce no tratamento.
O tamanho do mercado de tratamento da dor visceral para biológicos é sustentado pelo movimento contínuo em direção à especificidade do estado da doença. Os antagonistas do receptor de histamina e os opioides sensíveis ao pH são candidatos destinados a atingir mecanismos presentes no tecido afetado. Essas abordagens podem reduzir os efeitos fora do alvo que limitam o uso crônico de analgésicos convencionais. Na DII, os biológicos competem cada vez mais em remissão composta, durabilidade e uso mais precoce da terapia. Os produtos convencionais continuarão sendo importantes porque atendem a uma base de tratamento mais ampla, em grande parte oral.



Por Indicação:
DII Ganha Impulso Enquanto SII Mantém EscalaA síndrome do intestino irritável representou 34,15% da participação em 2026. Sua escala é sustentada por uma grande população tratável, uma ampla base de prescrições orais e o uso expandido do LINZESS em SII-C pediátrica. O LINZESS atingiu 234 milhões de cápsulas prescritas em 2025, alta de 11% em relação ao ano anterior. A DII é a indicação de crescimento mais rápido, com um CAGR de 7,57% até 2032, porque o uso de terapia biológica está se aprofundando na doença de Crohn e na colite ulcerativa. A Lilly relatou que 78% dos pacientes elegíveis com colite ulcerativa tratados com Omvoh na extensão LUCENT-3 mantiveram remissão clínica livre de corticosteroides em 4 anos.
A pancreatite crônica, a cistite intersticial ou síndrome de dor vesical e a prostatite crônica ou síndrome de dor pélvica têm menos opções de tratamento estabelecidas. Uma revisão de 2025 descreve mecanismos de dor nociceptiva, neuropática e nociplástica que requerem diferentes estratégias de tratamento. A Ironwood interrompeu o desenvolvimento do IW-3300 após revisar os dados da Fase II para cistite intersticial ou síndrome de dor vesical. A decisão demonstra o risco clínico da expansão fora das vias estabelecidas de SII e DII. Protocolos multimodais podem se tornar mais relevantes onde nenhuma intervenção isolada aborda suficientemente a dor.
Por Via de Administração:
Crescimento Injetável Reflete Adoção de BiológicosAs formulações orais detinham 68,27% da participação em 2026 porque analgésicos, antiespasmódicos e muitas pequenas moléculas são administrados por via oral. Os formatos injetável e de infusão têm previsão de crescer a um CAGR de 8,43% até 2032. Esse crescimento é impulsionado por biológicos que utilizam injeção subcutânea ou infusão intravenosa. A AbbVie licenciou o NXE0033744, um agonista oral investigacional do receptor EP4 para DII, da Nxera Pharma em novembro de 2026 por 100 milhões de USD antecipados.
As opções subcutâneas podem reduzir o uso de recursos hospitalares e melhorar a conveniência para o tratamento de manutenção. A Takeda relatou que o volume do pen de Entyvio nos EUA cresceu 20% sequencialmente no primeiro semestre do exercício fiscal de 2025 e representou 9% das vendas de Entyvio nos EUA em outubro de 2025. As vias tópicas e outras continuam a atender necessidades mais específicas, como dor pélvica localizada e tratamento por instilação vesical. A Halozyme e a Takeda anunciaram uma colaboração para utilizar a tecnologia ENHANZE com vedolizumabe, apoiando o desenvolvimento de uma formulação subcutânea. O mercado de tratamento da dor visceral continuará a utilizar diversas vias porque as preferências dos pacientes e a gravidade da doença variam amplamente.

Por Canal de Distribuição:
Farmácias Online Ganham Funções EspecializadasAs farmácias de varejo detinham 48,34% da participação de mercado em 2026 porque continuam sendo o principal ponto de acesso para analgésicos orais, antiespasmódicos e prescrições padrão de SII. As farmácias online têm previsão de crescer a um CAGR de 8,92% até 2032. As vendas de medicamentos especializados atingiram 417 bilhes de USD em 2024, de acordo com a HDA Research Foundation, refletindo a crescente importância da distribuição especializada. As plataformas de atendimento digital também apoiam autorização prévia, engajamento do paciente, serviços de adesão e coordenação com pagadores. Essas funções são importantes para biológicos e imunoterapias direcionadas com necessidades complexas de reembolso no mercado de tratamento da dor visceral. As farmácias hospitalares continuam sendo essenciais para a indução intravenosa e o tratamento baseado em infusão.
O crescimento online não se limita à dispensação geral no varejo. O canal está se dividindo cada vez mais em farmácias online gerais e plataformas especializadas que gerenciam medicamentos de distribuição limitada, manuseio em cadeia de frio e serviços de suporte. Essa distinção aumenta a contribuição de receita das prescrições especializadas em relação aos analgésicos de uso geral. Também dá aos fabricantes um motivo para fazer parcerias com distribuidores capazes de fornecer suporte ao paciente e serviços de dados. As farmácias de varejo continuarão a atender ao maior volume de prescrições de rotina. O mercado de tratamento da dor visceral, portanto, requer estratégias de canal que reflitam a complexidade do produto em vez de simplesmente o volume de prescrições. Empresas que consigam integrar suporte ao reembolso com entrega confiável podem garantir uma posição mais sólida no segmento especializado.
Por Usuário Final:
Clínicas Especializadas Expandem o Local de AtendimentoOs hospitais representaram 46,39% da participação de mercado em 2026, sustentados pelo manejo agudo de surtos de DII, pancreatite e investigações diagnósticas. As clínicas especializadas têm previsão de expansão a um CAGR de 9,36% até 2032. Os hospitais continuam sendo importantes para a indução biológica intravenosa e o cuidado multidisciplinar que envolve gastroenterologia, urologia e especialistas em dor. Eles também atendem pacientes com sintomas graves ou complexidade diagnóstica. As clínicas especializadas se beneficiam à medida que o tratamento de manutenção, o monitoramento e a educação para autoaplicação migram para ambientes ambulatoriais. A HDA Research Foundation relata que as redes de distribuidores especializados atendem mais de 32.800 locais de prestadores de serviços.
A mudança no local de atendimento reflete transformações no manejo de longo prazo da DII no mercado de tratamento da dor visceral. Pacientes que alcançam remissão profunda precoce podem necessitar de menos intervenções agudas e de um acompanhamento mais estruturado. As clínicas ambulatoriais podem oferecer agendamento flexível e menor custo operacional para o tratamento de manutenção. Elas também se alinham ao monitoramento de desfechos relatados pelos pacientes utilizado nos cuidados especializados. Os centros cirúrgicos ambulatoriais mantêm um papel em procedimentos como bloqueios do plexo celíaco, implantação de eletrodos para estimulação da medula espinhal e laparoscopia diagnóstica. O setor de tratamento da dor visceral continuará a depender dos hospitais, mas as clínicas especializadas estão ganhando um papel maior no cuidado contínuo. Essa mudança cria oportunidades para prestadores e distribuidores que possam apoiar serviços de infusão, autoadministração e acompanhamento.
Análise Geográfica
América do Norte
A América do Norte detinha 37,45% da participação em 2026. O alto uso de biológicos na DII e uma infraestrutura madura de farmácias especializadas sustentam o acesso rápido a terapias de distribuição limitada. O LINZESS atingiu 234 milhões de cápsulas prescritas nos EUA em 2025, apoiado pela expansão da bula pediátrica e pela execução do acesso ao mercado. A aprovação do JOURNAVX pela FDA fornece uma opção de dor aguda não opioide em uma região com exposição substancial a opioides. A supervisão da FDA e a política de reembolso do Medicare moldam a adoção nos EUA.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expansão a um CAGR de 9,74% até 2032, a maior taxa regional no mercado de tratamento da dor visceral. A incidência de DII está aumentando na China, na Índia e na Coreia do Sul à medida que a urbanização, as mudanças alimentares e a capacidade diagnóstica avançam. A Lilly lançou o Omvoh na China em fevereiro de 2026 após a aprovação da Administração Nacional de Produtos Médicos para colite ulcerativa e doença de Crohn. O Japão permanece distinto porque terapias aprovadas localmente, como a ramosetron, são utilizadas no tratamento de SII-D sob as práticas de tratamento japonesas. A capacidade dos pagadores e o acesso variam substancialmente entre os países no mercado de tratamento da dor visceral.
Diversificação Regional Além dos Mercados Principais
A Europa continua sendo uma parte importante do mercado de tratamento da dor visceral porque a Europa Ocidental registrou uma prevalência de DII padronizada por idade de 348,4 por 100.000 nos dados do Global Burden of Disease de 2021. O processo centralizado da Agência Europeia de Medicamentos pode apoiar o acesso a novos biológicos nos principais mercados europeus. A América do Sul está se desenvolvendo a partir de uma base menor à medida que a conscientização sobre DII e a infraestrutura de gastroenterologia melhoram, particularmente no Brasil e na Argentina. O Oriente Médio e a África permanecem em estágios mais iniciais devido à escassez de especialistas e às limitações diagnósticas.
Cenário Competitivo
Concentração do Mercado
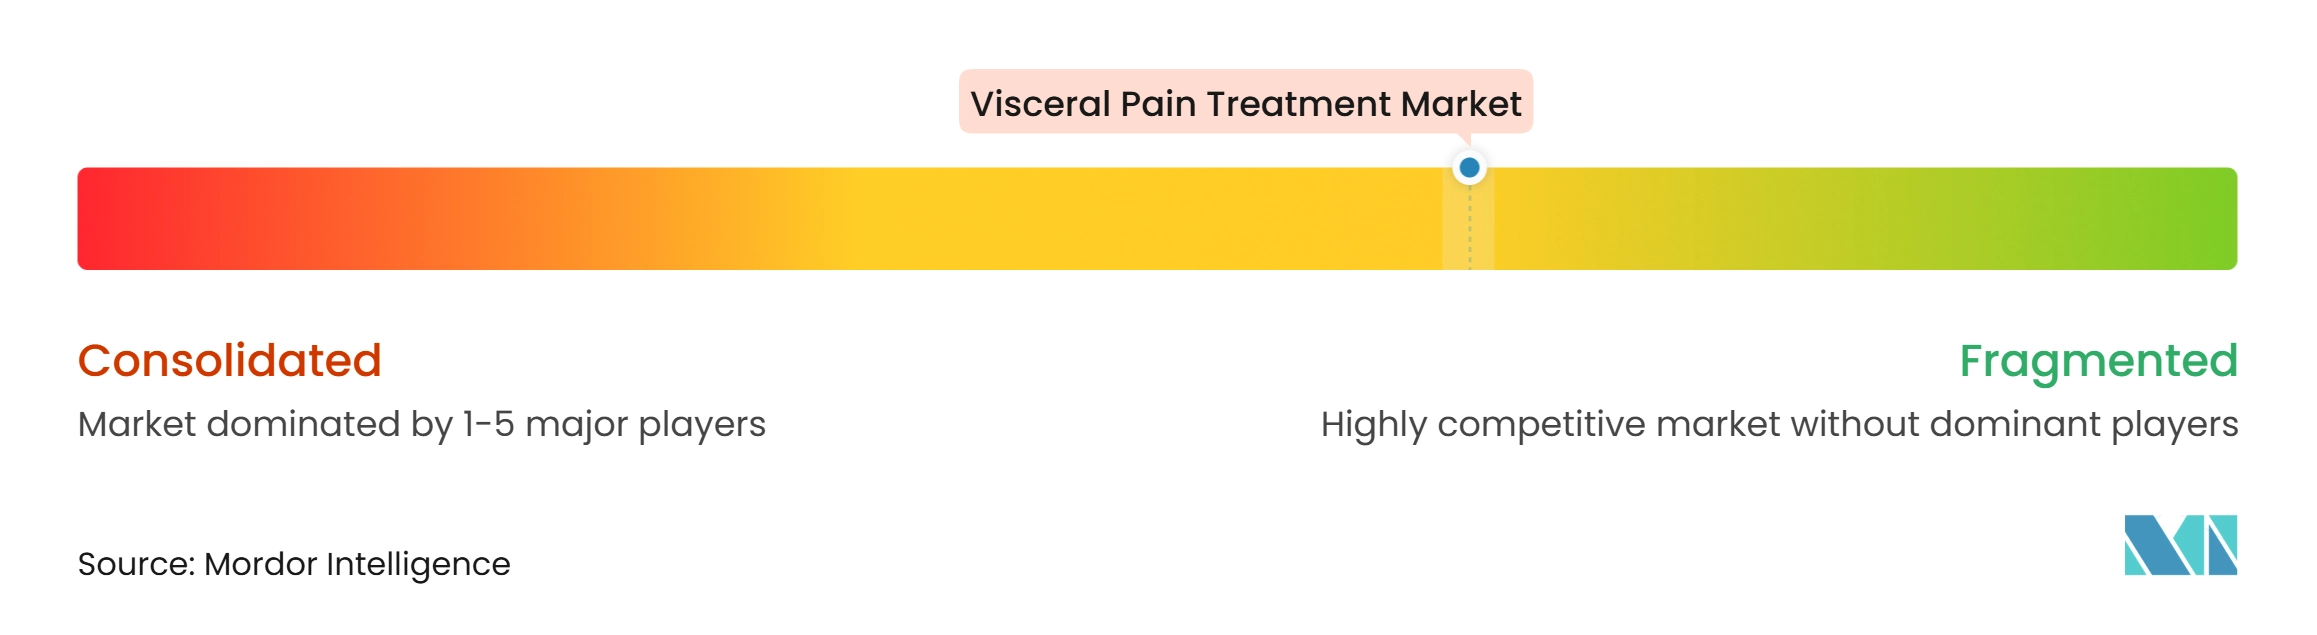
O mercado de tratamento da dor visceral é moderadamente concentrado em biológicos blockbuster para DII, mas permanece fragmentado em analgésicos, antiespasmódicos e tratamentos baseados em dispositivos. AbbVie, Takeda e Eli Lilly são concorrentes importantes na terapia de DII de alto valor. As grandes empresas estão expandindo marcas estabelecidas por meio de mudanças de formulação e expansão de indicações. O pen subcutâneo de Entyvio da Takeda obteve crescimento sequencial de 20% no volume nos EUA no primeiro semestre do exercício fiscal de 2025. AbbVie e Ironwood garantiram a expansão da bula pediátrica de SII-C para o LINZESS em novembro de 2025.
A AbbVie licenciou o NXE0033744 da Nxera Pharma em novembro de 2026, comprometendo 100 milhões de USD antecipados e potenciais marcos de desenvolvimento e comercialização. Sua colaboração de abril de 2025 com a Parvus apoia o trabalho em nanomedicina pMHC para DII. Esses investimentos mostram como os incumbentes estão construindo pipelines de próxima geração à medida que o risco de exclusividade aumenta no mercado de tratamento da dor visceral. A Ironwood interrompeu o desenvolvimento do IW-3300 para cistite intersticial ou síndrome de dor vesical após análise da Fase II. O resultado demonstra o risco da expansão fora das vias estabelecidas de SII e DII.
As empresas de dispositivos também estão adicionando pressão competitiva. A NeurAxis garantiu um código CPT Categoria I com vigência a partir de janeiro de 2026 para procedimentos PENFS. A Alvotech relatou resultados farmacocinéticos pilotos positivos para o AVT80, um biossimilar subcutâneo proposto de vedolizumabe, em fevereiro de 2026. Os biossimilares podem comprimir a receita dos biológicos estabelecidos e acirrar a concorrência de preços no mercado de tratamento da dor visceral.
Líderes do Setor de Tratamento da Dor Visceral
-
AbbVie Inc.
-
AstraZeneca PLC
-
Bayer AG
-
Bristol Myers Squibb Company
-
Eli Lilly and Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento da Dor Visceral Empresas cobertas neste relatório
- Abbvie
- AstraZeneca
- Astellas Pharma
- Addex Therapeutics Ltd
- Amgen
- Bayer
- Bristol-Myers Squibb
- Eli Lilly and Company
- Endo International
- GlaxoSmithKline
- Grünenthal GmbH
- Ironwood Pharmaceuticals Inc.
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Sanofi
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
Desenvolvimentos industriais recentes em Mercado de Tratamento da Dor Visceral
- Novembro de 2026: A AbbVie celebrou um acordo de licença global exclusiva com a Nxera Pharma para o NXE0033744, um agonista oral investigacional do receptor EP4 para DII, pagando 100 milhões de USD antecipados com elegibilidade para até 1,37 bilhões de USD em marcos de desenvolvimento e comercialização, além de royalties escalonados. O ativo é uma potencial molécula de primeira classe direcionada ao trato gastrointestinal, projetada para ativar seletivamente os receptores EP4 localmente no trato gastrointestinal, e o acordo marca uma das transações de licenciamento de DII em fase inicial de maior valor de 2026.
- Outubro de 2025: A NeurAxis recebeu autorização FDA 510(k) para sua tecnologia de estimulação percutânea de campo nervoso elétrico para dor abdominal funcional associada à dispepsia funcional e náuseas em pacientes com 8 anos ou mais. Um código CPT Categoria I para o procedimento entrou em vigor em 1º de janeiro de 2026, completando a infraestrutura clínica e de reembolso necessária para a expansão comercial.
- Fevereiro de 2025: A Eli Lilly lançou o Omvoh, comercializado como Antrolet, na China após a aprovação da Administração Nacional de Produtos Médicos para colite ulcerativa moderadamente a gravemente ativa e doença de Crohn em adultos, estendendo a presença comercial do Omvoh para mais de 47 países.
Escopo do Relatório Global do Mercado de Tratamento da Dor Visceral
De acordo com o escopo do relatório, o tratamento da dor visceral refere-se ao manejo médico da dor que se origina nos órgãos internos (vísceras), como o trato gastrointestinal, a bexiga urinária, o pâncreas, o útero ou outros órgãos abdominais e pélvicos. A dor visceral é tipicamente causada por inflamação, distensão, isquemia, obstrução ou contrações anormais dos órgãos internos e é frequentemente descrita como profunda, difusa, em cólica ou mal localizada.
O mercado de tratamento da dor visceral é segmentado por classe de medicamento, indicação, via de administração, canal de distribuição, usuário final e geografia. Por classe de medicamento, o mercado é segmentado em analgésicos, modificadores da dor, antiespasmódicos, biológicos e imunoterapias direcionadas e outros. Por indicação, o mercado é segmentado em síndrome do intestino irritável, doença inflamatória intestinal, pancreatite crônica, cistite intersticial e síndrome de dor vesical, prostatite crônica e síndrome de dor pélvica crônica e outros. Por via de administração, o mercado é segmentado em oral, injetável e infusão, tópico e outros. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo, farmácias online e outros. Por usuário final, o mercado é segmentado em hospitais, clínicas especializadas, centros cirúrgicos ambulatoriais e outros. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências de mercado para 17 países nas principais regiões do mundo. O relatório oferece o valor de mercado (em USD) para os segmentos acima.
Visão geral da segmentação
| Analgésicos |
| Modificadores da Dor |
| Antiespasmódicos |
| Biológicos e Imunoterapias Direcionadas |
| Outros |
| Síndrome do Intestino Irritável |
| Doença Inflamatória Intestinal |
| Pancreatite Crônica |
| Cistite Intersticial e Síndrome de Dor Vesical |
| Prostatite Crônica e Síndrome de Dor Pélvica Crônica |
| Outros |
| Oral |
| Injetável e Infusão |
| Tópico |
| Outros |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Outros |
| Hospitais |
| Clínicas Especializadas |
| Centros Cirúrgicos Ambulatoriais |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Classe de Medicamento | Analgésicos | |
| Modificadores da Dor | ||
| Antiespasmódicos | ||
| Biológicos e Imunoterapias Direcionadas | ||
| Outros | ||
| Por Indicação | Síndrome do Intestino Irritável | |
| Doença Inflamatória Intestinal | ||
| Pancreatite Crônica | ||
| Cistite Intersticial e Síndrome de Dor Vesical | ||
| Prostatite Crônica e Síndrome de Dor Pélvica Crônica | ||
| Outros | ||
| Por Via de Administração | Oral | |
| Injetável e Infusão | ||
| Tópico | ||
| Outros | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Outros | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do tratamento da dor visceral até 2032?
O valor tem previsão de atingir 25,03 bilhões de USD até 2032, a partir de 16,83 bilhões de USD em 2026, a um CAGR de 6,84%.
Qual classe de medicamento está crescendo mais rapidamente para o tratamento da dor visceral?
Os biológicos e as imunoterapias direcionadas têm projeção de crescer a um CAGR de 7,21% até 2032, sustentados pela adoção do tratamento de DII.
Qual condição tem a maior participação na demanda por tratamento?
A síndrome do intestino irritável detinha 34,15% da participação em 2026, enquanto a DII é a indicação de crescimento mais rápido, com um CAGR de 7,57%.
Por que as terapias de dor não opioides estão se tornando mais importantes?
Preocupações com segurança e risco de dependência limitam o uso prolongado de opioides, enquanto a aprovação do JOURNAVX pela FDA aumentou a atenção sobre mecanismos seletivos de dor não opioide.
Qual ambiente de atendimento tem expectativa de crescer mais rapidamente?
As clínicas especializadas têm projeção de crescer a um CAGR de 9,36% até 2032, à medida que o cuidado biológico de manutenção migra para ambientes ambulatoriais.
Qual região tem previsão de crescer mais rapidamente?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 9,74% até 2032, à medida que o diagnóstico de DII e o acesso ao tratamento especializado melhoram.