
Taille et Part du Marché du Traitement de la Douleur Viscérale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 17.98 Milliards de dollars |
| Taille du Marché (2032) | 25.03 Milliards de dollars |
| Taux de croissance (2026 - 2032) | 6.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Traitement de la Douleur Viscérale par Mordor Intelligence
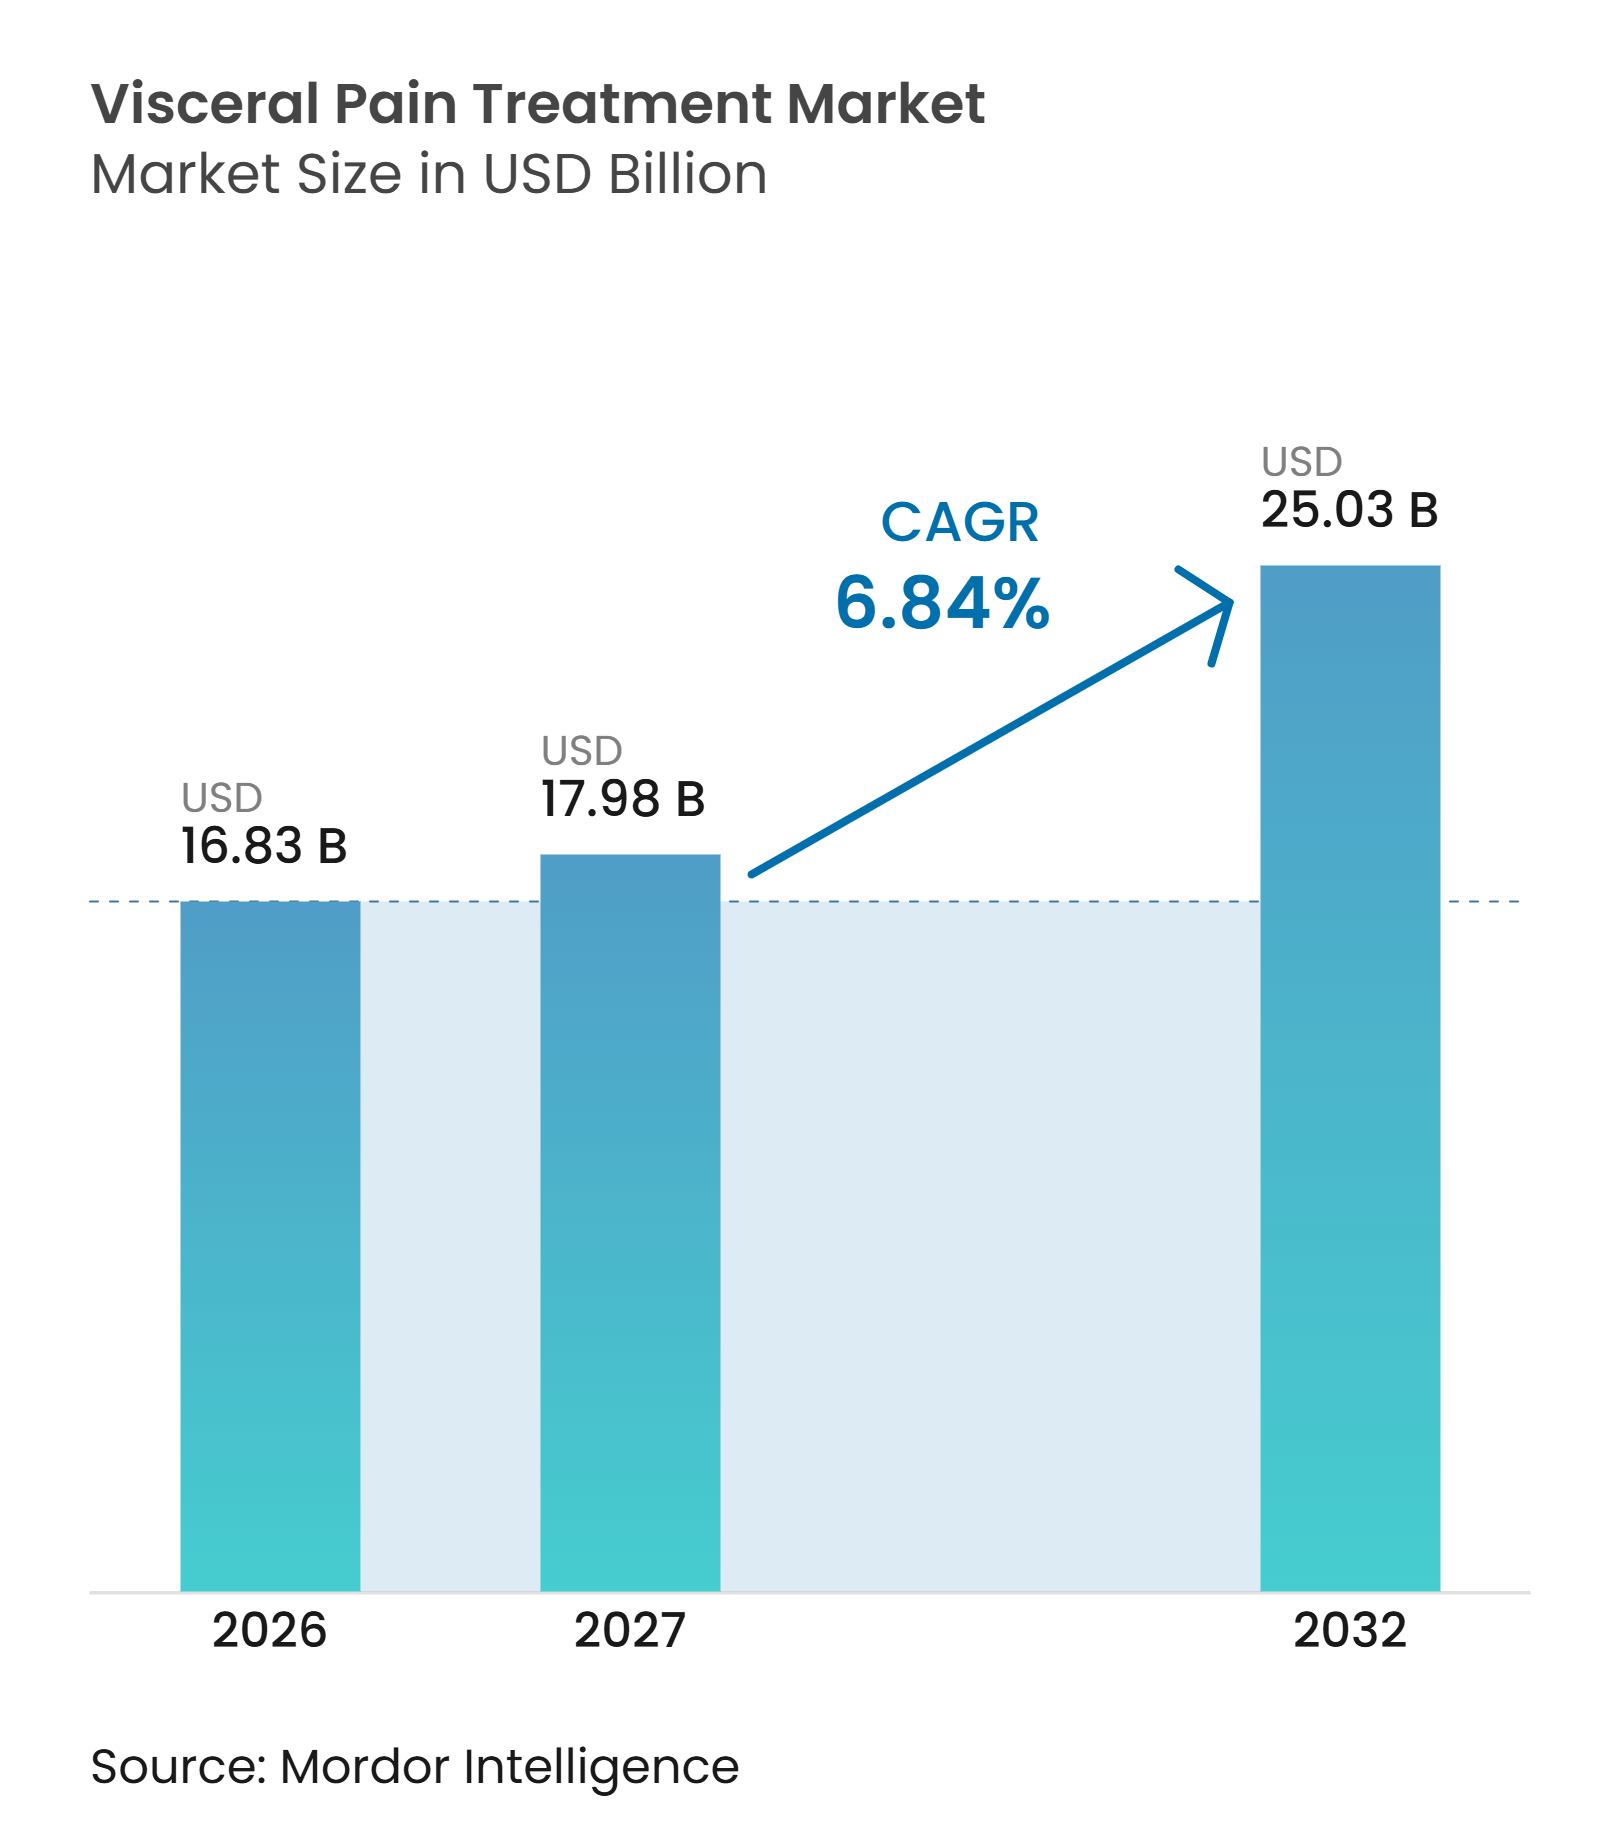
La taille du Marché du Traitement de la Douleur Viscérale devrait augmenter de 16,83 milliards USD en 2026 à 17,98 milliards USD en 2027 et atteindre 25,03 milliards USD d'ici 2032, avec un CAGR de 6,84 % sur la période 2027-2032.
La prévalence croissante des troubles fonctionnels intestinaux, des maladies inflammatoires de l'intestin, de la pancréatite chronique et des affections douloureuses pelviennes accroît la demande de soins auprès d'une base de patients plus large. Le marché du traitement de la douleur viscérale s'éloigne également de l'utilisation large des analgésiques au profit de thérapies adaptées aux mécanismes inflammatoires, nerveux ou tissulaires locaux. Cette évolution favorise les entreprises capables de générer des résultats cliniques durables et de sécuriser une utilisation plus précoce dans les parcours de traitement. Les produits biologiques, les thérapies ciblées, les outils diagnostiques et les dispositifs de neuromodulation créent de nouvelles opportunités, bien que l'accès reste limité par l'incertitude diagnostique, la variabilité des remboursements et la concurrence des biosimilaires. Le marché qui en résulte est façonné par l'équilibre entre les prescriptions orales établies et les traitements spécialisés à plus haute valeur ajoutée. Le marché du traitement de la douleur viscérale dépend d'un diagnostic rapide et d'un accès efficace aux soins spécialisés.
Points Clés du Rapport
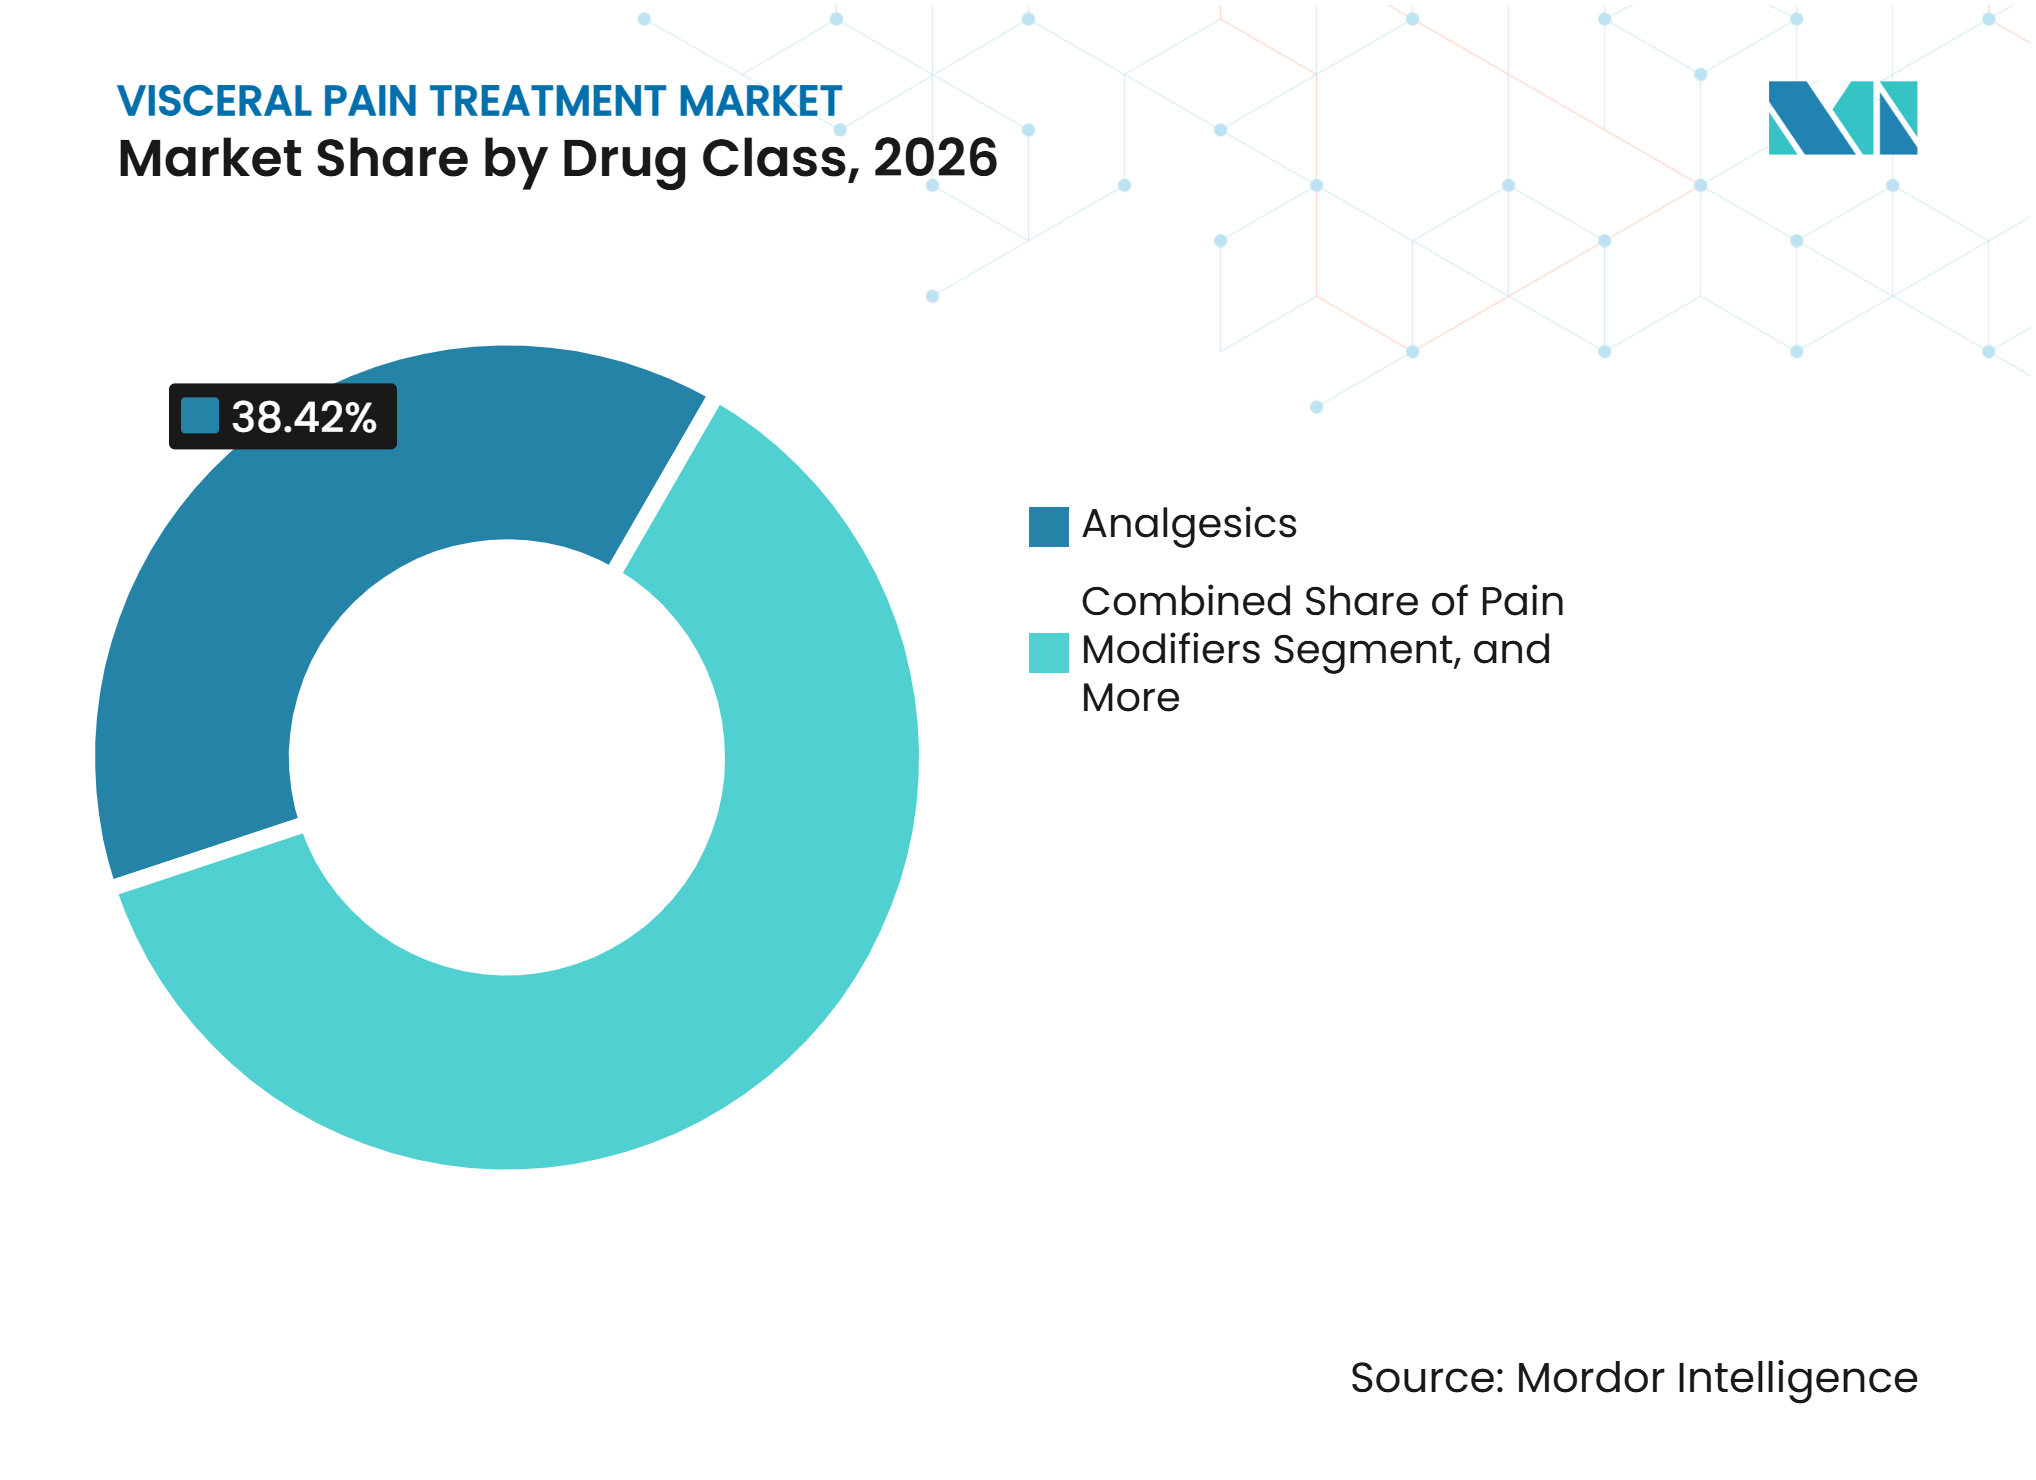
- Par classe médicamenteuse, les analgésiques détenaient 38,42 % de la part du marché du traitement de la douleur viscérale en 2026, tandis que les produits biologiques et les immunothérapies ciblées devraient croître à un CAGR de 7,21 % jusqu'en 2032.
- Par indication, le syndrome du côlon irritable représentait 34,15 % de la part du marché du traitement de la douleur viscérale en 2026, tandis que la maladie inflammatoire de l'intestin devrait se développer à un CAGR de 7,57 % jusqu'en 2032.
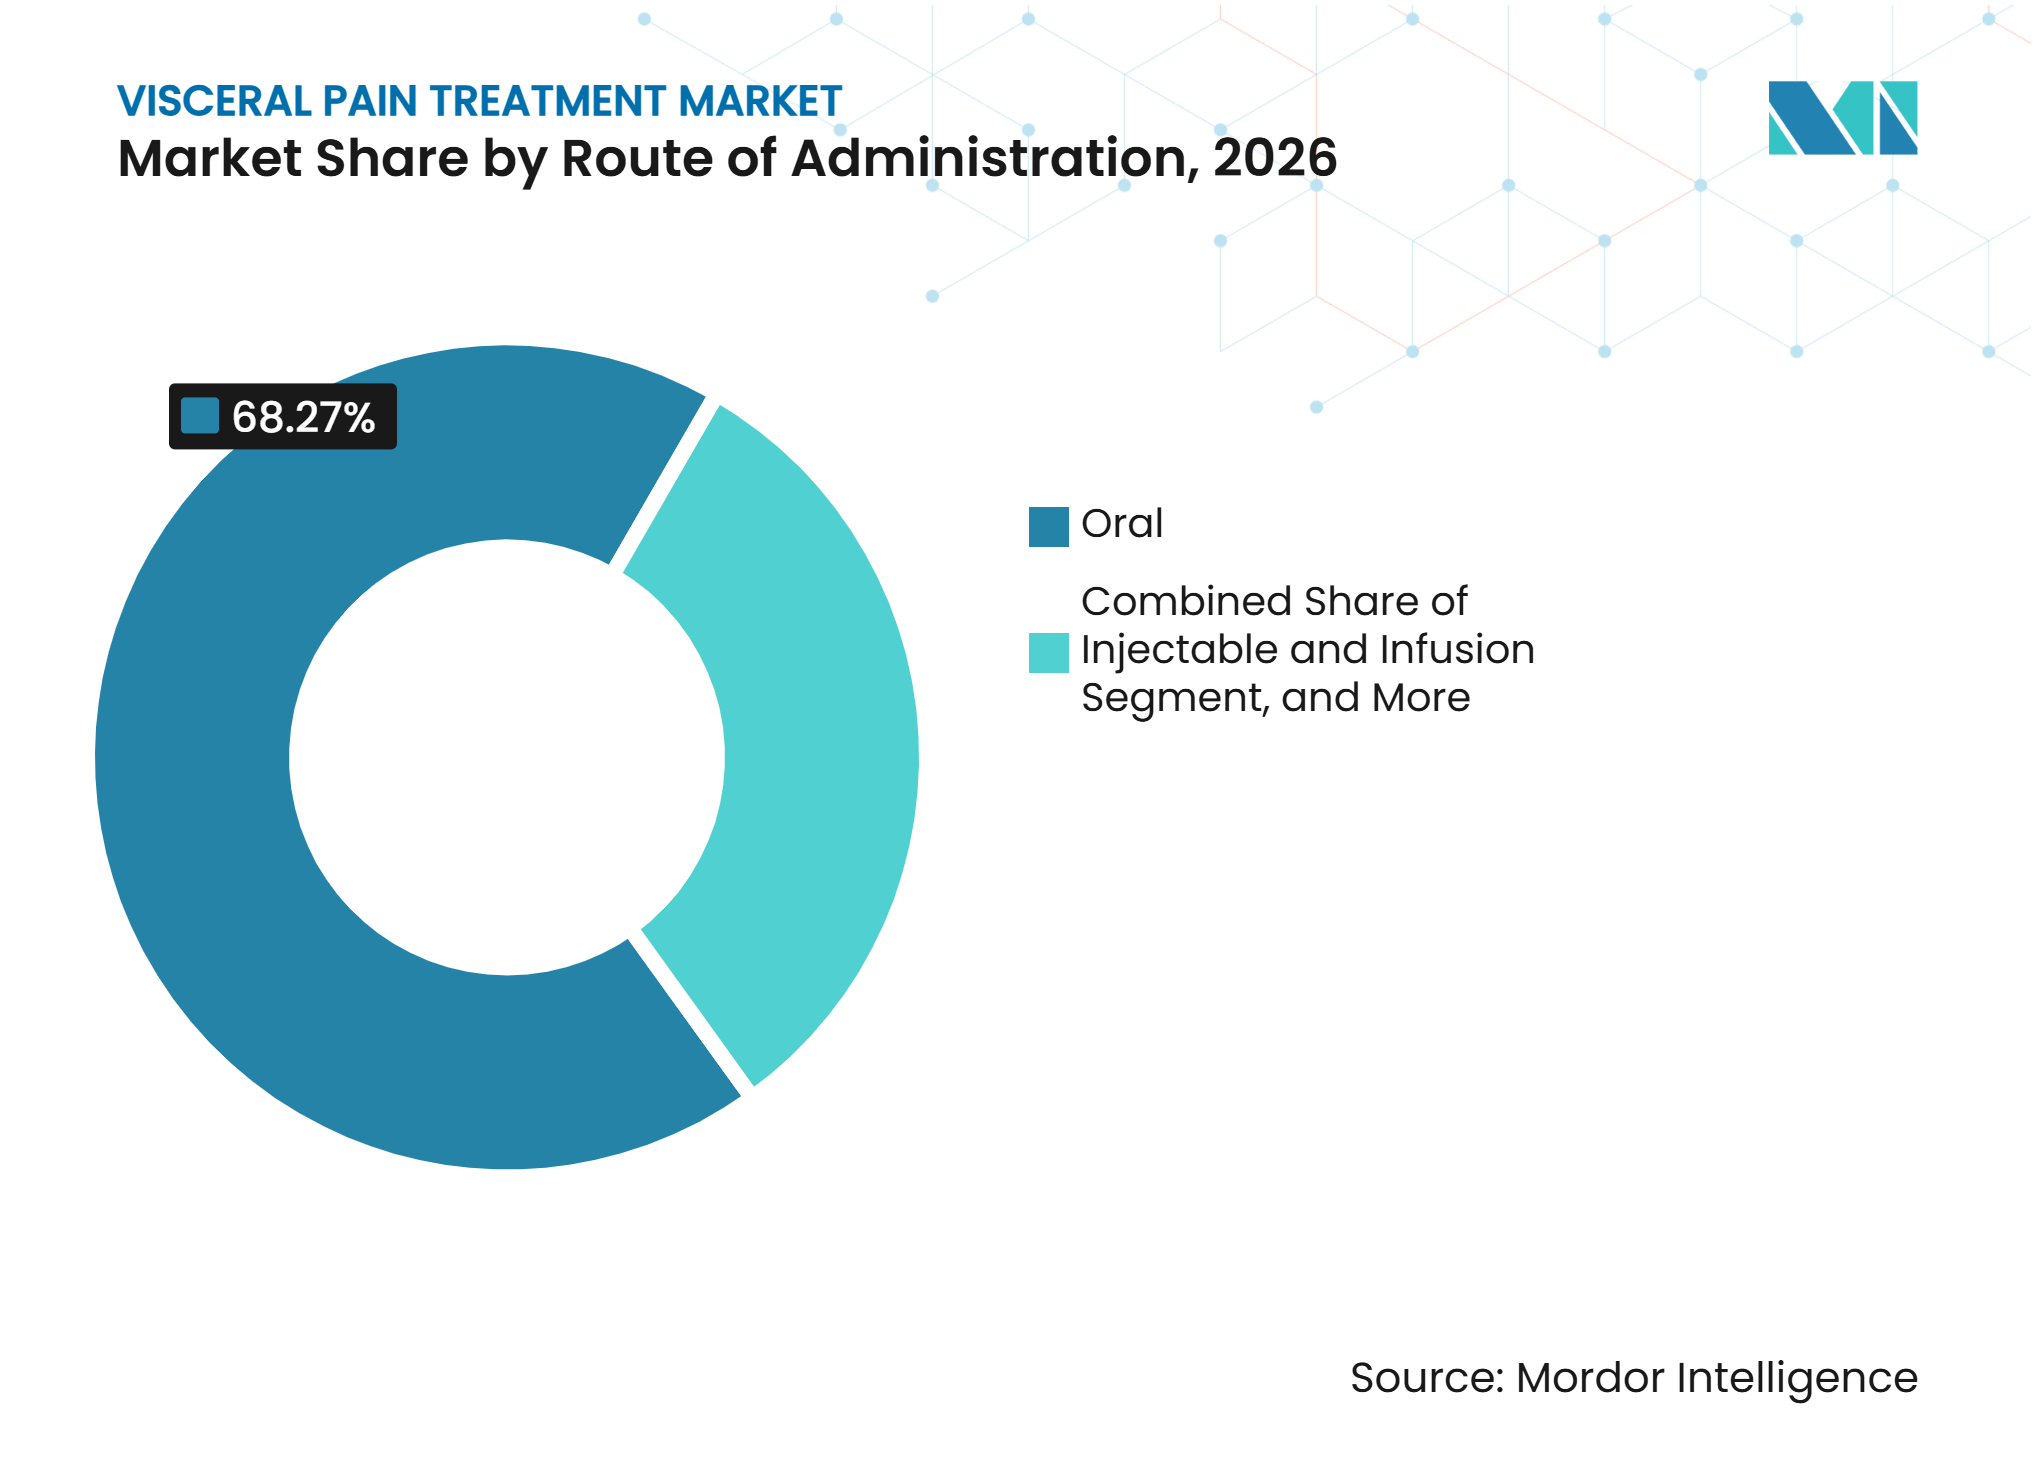
- Par voie d'administration, les formulations orales détenaient 68,27 % de la part de marché en 2026, tandis que les formats injectables et en perfusion devraient croître à un CAGR de 8,43 % jusqu'en 2032.
- Par canal de distribution, les pharmacies de détail détenaient 48,34 % de la part de marché en 2026, tandis que les pharmacies en ligne devraient se développer à un CAGR de 8,92 % jusqu'en 2032.
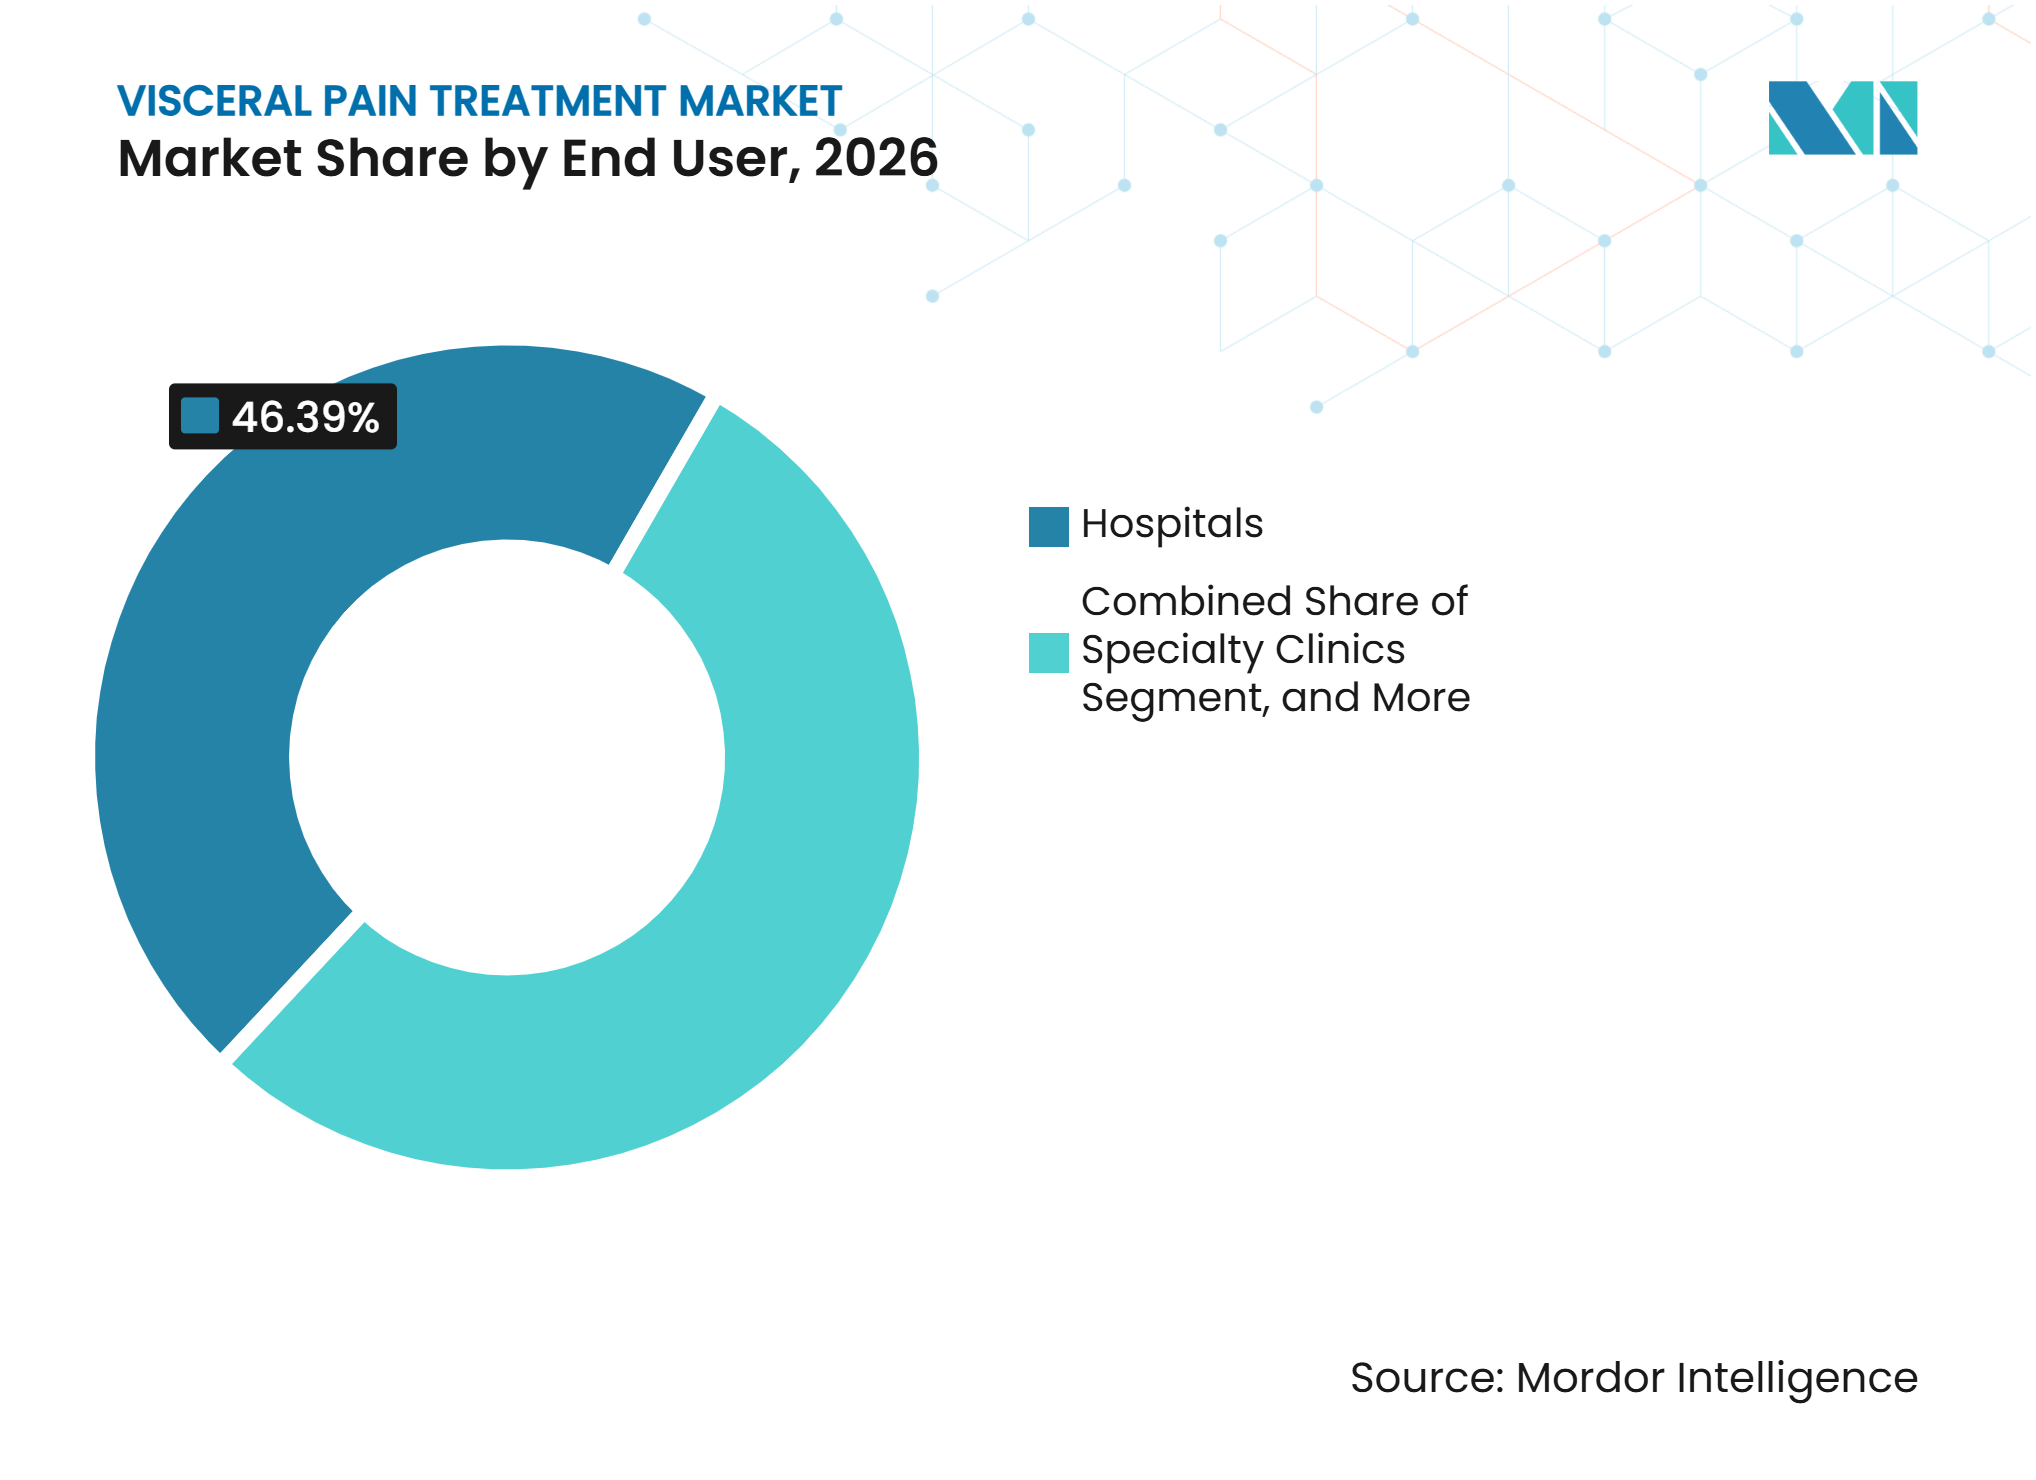
- Par utilisateur final, les hôpitaux représentaient 46,39 % de la part de marché en 2026, tandis que les cliniques spécialisées devraient croître à un CAGR de 9,36 % jusqu'en 2032.
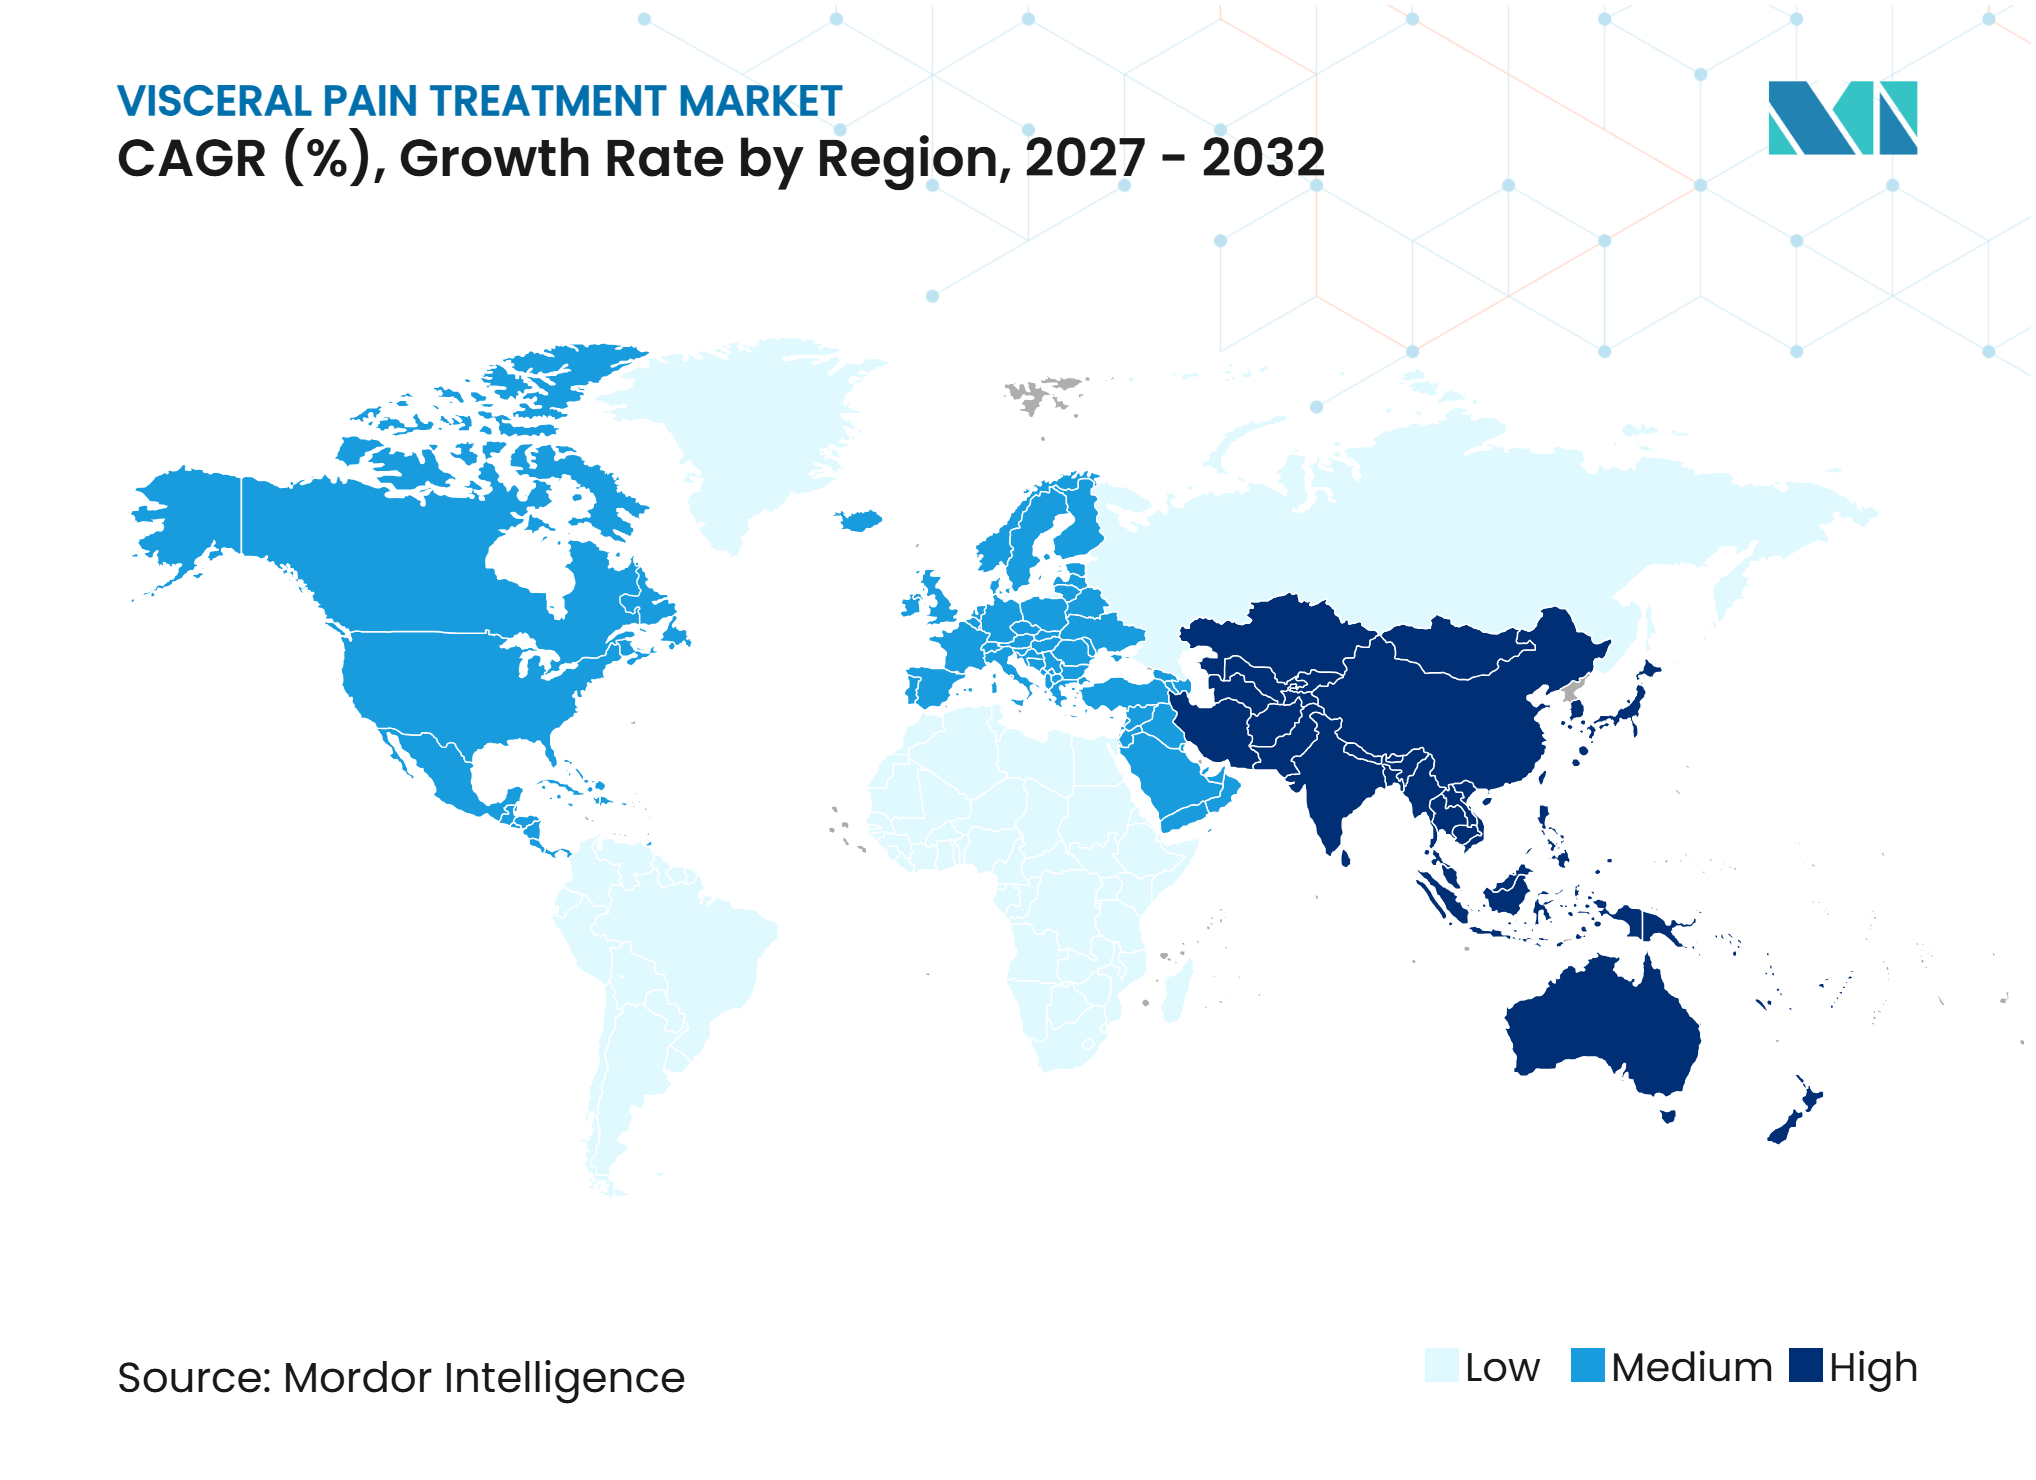
- Par géographie, l'Amérique du Nord détenait 37,45 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,74 % jusqu'en 2032 sur le marché du traitement de la douleur viscérale.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs du Marché du Traitement de la Douleur Viscérale*
| Moteur | (~) % d'Impact sur les Prévisions du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Charge Croissante des Troubles Douloureux Gastro-intestinaux et Pelviens | +1.4% | Mondial, s'accélérant en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Évolution vers des Thérapies Non Opioïdes et Basées sur les Mécanismes | +1.5% | Amérique du Nord et Europe principalement, expansion mondiale | Moyen terme (2-4 ans) |
| Expansion des Parcours de Diagnostic et de Traitement du Syndrome du Côlon Irritable et de la Maladie Inflammatoire de l'Intestin | +1.3% | Mondial, impact le plus élevé en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Neuromodulation Approuvée par la FDA pour la Douleur Abdominale Fonctionnelle | +0.8% | Amérique du Nord, avec répercussions en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Utilisation Croissante des Traitements Guidés par Biomarqueurs et Personnalisés | +0.9% | Amérique du Nord et Union Européenne, avec adoption précoce au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Accès Croissant via les Canaux Spécialisés, de Détail et Numériques | +0.7% | Mondial, plus fort en Amérique du Nord et dans la croissance de la pharmacie en ligne en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge Croissante des Troubles Douloureux Gastro-intestinaux et Pelviens
Les troubles fonctionnels intestinaux ont affecté 33,2 % des adultes dans le monde selon les critères de Rome IV dans une étude de 2025, illustrant le large vivier sous-jacent pour le marché du traitement de la douleur viscérale . La maladie inflammatoire de l'intestin touche plus de 7 millions de personnes dans le monde, et la charge devrait augmenter à mesure que l'incidence croît dans les régions nouvellement industrialisées. Une méta-analyse de 2025 a rapporté une prévalence mondiale du syndrome du côlon irritable de 17,14 % selon les critères de Rome IV, avec une prévalence de 20,17 % chez les femmes et de 11,45 % chez les hommes. Le bassin de patients s'étend également au-delà des maladies gastro-intestinales à la cystite interstitielle, à la prostatite chronique et aux affections douloureuses pelviennes adjacentes à l'endométriose. Ces affections ont souvent des options thérapeutiques approuvées limitées et nécessitent des plans de traitement qui abordent les mécanismes de douleur nociceptive, neuropathique et centrale. La charge globale de la maladie soutient la demande de médicaments et de dispositifs pouvant être utilisés dans divers contextes de soins spécialisés.
Évolution vers des Thérapies Non Opioïdes et Basées sur les Mécanismes
La FDA a approuvé JOURNAVX, ou suzetrigine, en janvier 2025 pour les adultes souffrant de douleurs aiguës modérées à sévères, établissant une option non opioïde orale qui cible sélectivement la signalisation de la douleur NaV1.8.[1] Cette approbation est pertinente pour le marché du traitement de la douleur viscérale car elle élargit l'intérêt pour les thérapies qui réduisent la dépendance à l'exposition conventionnelle aux opioïdes. La recherche sur la douleur abdominale chronique identifie également des candidats opioïdes sensibles au pH, des antagonistes des récepteurs histaminiques H1 et H4, des agonistes des récepteurs GC-C et des approches ciblant la neurokinine comme traitements potentiels de l'hypersensibilité viscérale.[2] Ces approches visent à agir sur des voies spécifiques à la maladie plutôt que de supprimer la douleur de manière générale. Une revue connexe identifie un plus large éventail de cibles moléculaires émergentes pour la douleur viscérale gastro-intestinale, notamment les voies immunitaires et sensorielles.[3] Les entreprises disposant de données différenciées sur la sécurité et le mécanisme d'action pourraient acquérir une position plus solide à mesure que les prescripteurs recherchent des options adaptées à un usage chronique.
Expansion des Parcours de Diagnostic et de Traitement du Syndrome du Côlon Irritable et de la Maladie Inflammatoire de l'Intestin
La FDA a approuvé LINZESS pour le syndrome du côlon irritable avec constipation chez les patients âgés de 7 ans et plus en novembre 2025, étendant le traitement par prescription à une population pédiatrique. La demande totale de prescriptions de LINZESS pour l'année 2025 a atteint 234 millions de gélules, en hausse de 11 % par rapport à l'année précédente. Dans la maladie inflammatoire de l'intestin, SKYRIZI a généré 6,4 milliards USD de ventes mondiales en 2025 et a bénéficié de son utilisation chez les patients naïfs aux produits biologiques ainsi que des changements de traitement. La norme clinique devient plus exigeante car les prescripteurs prennent en compte conjointement les résultats cliniques, endoscopiques, histologiques et rapportés par les patients. Cela élève le seuil de preuve pour les nouveaux entrants sur le marché du traitement de la douleur viscérale. Cela renforce également la valeur des données à long terme pour les thérapies utilisées dans la gestion des maladies chroniques.
Neuromodulation Approuvée par la FDA pour la Douleur Abdominale Fonctionnelle
NeurAxis a reçu l'autorisation FDA 510(k) en octobre 2025 pour sa technologie de stimulation électrique percutanée du champ nerveux pour la dyspepsie fonctionnelle et les nausées associées chez les patients âgés de 8 ans et plus. Cette autorisation fournit une voie réglementaire définie pour une catégorie de dispositifs qui a historiquement reçu moins d'attention commerciale que les thérapies médicamenteuses. L'ESPGHAN et la NASPGHAN ont inclus la stimulation électrique percutanée du champ nerveux parmi les thérapies à haut niveau de preuve GRADE pour la douleur abdominale fonctionnelle dans le syndrome du côlon irritable dans leurs recommandations de 2025, selon NeurAxis. Un code CPT de catégorie I est entré en vigueur en janvier 2026, améliorant la base de remboursement pour une utilisation en pratique clinique. Une étude randomisée de 2025 a également rapporté une réduction significative des scores de douleur sur l'échelle visuelle analogique après 20 jours de stimulation transcutanée auriculaire du nerf vague pour la douleur abdominale persistante. Ces développements soutiennent un rôle plus large pour le traitement non médicamenteux sur le marché du traitement de la douleur viscérale.
Analyse de l'Impact des Freins du Marché du Traitement de la Douleur Viscérale*
| Frein | (~) % d'Impact sur les Prévisions du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Ambiguïté Diagnostique et Chevauchement des Phénotypes Douloureux | -1.1% | Mondial, plus aigu dans les marchés émergents avec une faible densité de spécialistes en gastroentérologie | Long terme (≥ 4 ans) |
| Effets Indésirables et Risque de Dépendance des Analgésiques Conventionnels | -0.9% | Mondial, plus restrictif en Amérique du Nord et dans l'Union Européenne où les réglementations sur les opioïdes se renforcent | Moyen terme (2-4 ans) |
| Biomarqueurs Validés Limités et Critères d'Évaluation de la Douleur Incohérents | -0.8% | Mondial, plus aigu dans la conception des essais cliniques pour les nouveaux candidats à la douleur viscérale | Moyen terme (2-4 ans) |
| Lacunes en Matière de Remboursement et de Preuves pour les Dispositifs et les Soins Comportementaux | -0.7% | Amérique du Nord et Union Européenne, notamment pour les thérapeutiques numériques et la neuromodulation | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Ambiguïté Diagnostique et Chevauchement des Phénotypes Douloureux
L'incertitude diagnostique retarde le traitement approprié et augmente le coût des soins sur le marché du traitement de la douleur viscérale. Une étude académique américaine de 2025 a révélé que seulement 12,5 % des tests de laboratoire avancés prescrits aux patients atteints du syndrome du côlon irritable suivaient les recommandations publiées par les sociétés savantes.[4] Dans un sous-groupe de 143 patients, le coût des tests inappropriés a atteint 39 007 USD. Une étude multicentrique distincte de 2025 a identifié des différences raciales, de genre et économiques dans le diagnostic du syndrome de douleur abdominale à médiation centrale. Le chevauchement des symptômes entre le syndrome du côlon irritable, la maladie inflammatoire de l'intestin, la pancréatite chronique et la sensibilisation centrale complique l'orientation vers les spécialistes et la conception des essais cliniques. Ces obstacles peuvent retarder l'accès aux médicaments avancés et limiter l'adoption des thérapies plus récentes.
Effets Indésirables et Risque de Dépendance des Analgésiques Conventionnels
Les recommandations multidisciplinaires européennes publiées en 2026 ont confirmé un rôle pour les opioïdes dans les épisodes de douleur liés à la pancréatite aiguë sévère. Dans le même temps, Vertex a rapporté que 40 millions d'Américains reçoivent des prescriptions d'opioïdes pour des douleurs aiguës modérées à sévères chaque année, tandis que 85 000 développent un trouble lié à l'usage des opioïdes à partir de prescriptions pour douleur aiguë. Ce risque limite l'utilisation prolongée d'une classe d'analgésiques cliniquement efficace. Les anti-inflammatoires non stéroïdiens peuvent également être difficiles à utiliser dans les affections gastro-intestinales car l'inhibition des prostaglandines peut affecter l'intégrité de la barrière intestinale. Les limites de sécurité soutiennent donc l'intérêt pour des alternatives non addictives et spécifiques à la maladie. Elles augmentent également l'importance commerciale des produits disposant de données de sécurité claires pour un traitement à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Classe Médicamenteuse :
Les Produits Biologiques Redéfinissent la CroissanceLes analgésiques détenaient 38,42 % de la part en 2026, reflétant l'utilisation établie des anti-inflammatoires non stéroïdiens, des formulations à base d'opioïdes et d'autres médicaments conventionnels. Les produits biologiques et les immunothérapies ciblées constituent la classe à la croissance la plus rapide avec un CAGR de 7,21 % jusqu'en 2032. Cette catégorie est soutenue par les programmes anti-intégrine et anti-IL-23 utilisés dans la maladie inflammatoire de l'intestin. SKYRIZI a généré 6,4 milliards USD de ventes mondiales dans la maladie inflammatoire de l'intestin en 2025, montrant le potentiel de revenus d'un positionnement précoce dans le traitement.
La taille du marché du traitement de la douleur viscérale pour les produits biologiques est soutenue par l'évolution continue vers la spécificité à l'état pathologique. Les antagonistes des récepteurs histaminiques et les opioïdes sensibles au pH sont des candidats destinés à cibler les mécanismes présents dans les tissus affectés. Ces approches peuvent réduire les effets hors cible qui limitent l'utilisation chronique des analgésiques conventionnels. Dans la maladie inflammatoire de l'intestin, les produits biologiques sont de plus en plus en concurrence sur la rémission composite, la durabilité et l'utilisation plus précoce de la thérapie. Les produits conventionnels resteront importants car ils répondent à une base de traitement plus large, principalement orale.



Par Indication :
La Maladie Inflammatoire de l'Intestin Gagne en Dynamisme Tandis que le Syndrome du Côlon Irritable Conserve son ÉchelleLe syndrome du côlon irritable représentait 34,15 % de la part en 2026. Son importance est soutenue par une large population traitable, une large base de prescriptions orales et l'utilisation élargie de LINZESS dans le syndrome du côlon irritable avec constipation pédiatrique. LINZESS a atteint 234 millions de gélules prescrites en 2025, en hausse de 11 % d'une année sur l'autre. La maladie inflammatoire de l'intestin est l'indication à la croissance la plus rapide avec un CAGR de 7,57 % jusqu'en 2032 car l'utilisation de la thérapie biologique s'approfondit dans la maladie de Crohn et la rectocolite hémorragique. Lilly a rapporté que 78 % des patients éligibles traités par Omvoh pour la rectocolite hémorragique dans l'extension LUCENT-3 ont maintenu une rémission clinique sans corticostéroïdes à 4 ans.
La pancréatite chronique, la cystite interstitielle ou le syndrome de douleur vésicale, et la prostatite chronique ou le syndrome de douleur pelvienne chronique disposent de moins de choix thérapeutiques établis. Une revue de 2025 décrit des mécanismes de douleur nociceptive, neuropathique et nociplastique qui nécessitent différentes stratégies de traitement. Ironwood a arrêté le développement d'IW-3300 après avoir examiné les données de phase II pour la cystite interstitielle ou le syndrome de douleur vésicale. Cette décision montre le risque clinique d'une expansion en dehors des voies établies du syndrome du côlon irritable et de la maladie inflammatoire de l'intestin. Les protocoles multimodaux pourraient devenir plus pertinents lorsqu'aucune intervention unique ne traite suffisamment la douleur.
Par Voie d'Administration :
La Croissance des Injectables Reflète l'Adoption des Produits BiologiquesLes formulations orales détenaient 68,27 % de la part en 2026 car les analgésiques, les antispasmodiques et de nombreuses petites molécules sont administrés par voie orale. Les formats injectables et en perfusion devraient croître à un CAGR de 8,43 % jusqu'en 2032. Cette croissance est portée par les produits biologiques qui utilisent l'injection sous-cutanée ou la perfusion intraveineuse. AbbVie a concédé sous licence NXE0033744, un agoniste oral expérimental du récepteur EP4 pour la maladie inflammatoire de l'intestin, à Nxera Pharma en novembre 2026 pour 100 millions USD à l'avance.
Les options sous-cutanées peuvent réduire l'utilisation des ressources hospitalières et améliorer la commodité pour le traitement d'entretien. Takeda a rapporté que le volume du stylo Entyvio aux États-Unis a augmenté de 20 % séquentiellement au premier semestre de l'exercice 2025 et représentait 9 % des ventes américaines d'Entyvio en octobre 2025. Les voies topiques et autres continuent de répondre à des besoins plus étroits tels que la douleur pelvienne localisée et le traitement par instillation vésicale. Halozyme et Takeda ont annoncé une collaboration pour utiliser la technologie ENHANZE avec le védolizumab, soutenant le développement d'une formulation sous-cutanée. Le marché du traitement de la douleur viscérale continuera d'utiliser plusieurs voies car les préférences des patients et la sévérité de la maladie varient considérablement.

Par Canal de Distribution :
Les Pharmacies en Ligne Gagnent des Rôles SpécialisésLes pharmacies de détail détenaient 48,34 % de la part de marché en 2026 car elles restent le principal point d'accès pour les analgésiques oraux, les antispasmodiques et les prescriptions standard pour le syndrome du côlon irritable. Les pharmacies en ligne devraient croître à un CAGR de 8,92 % jusqu'en 2032. Les ventes de médicaments spécialisés ont atteint 417 milliards USD en 2024, selon la Fondation de Recherche HDA, reflétant l'importance croissante de la distribution spécialisée. Les plateformes de distribution numérique soutiennent également l'autorisation préalable, l'engagement des patients, les services d'observance et la coordination avec les payeurs. Ces fonctions sont importantes pour les produits biologiques et les immunothérapies ciblées avec des besoins de remboursement complexes sur le marché du traitement de la douleur viscérale. Les pharmacies hospitalières restent essentielles pour l'induction intraveineuse et le traitement par perfusion.
La croissance en ligne ne se limite pas à la distribution au détail générale. Le canal se divise de plus en plus entre les pharmacies en ligne générales et les plateformes spécialisées qui gèrent les médicaments à distribution limitée, la gestion de la chaîne du froid et les services de coordination. Cette distinction augmente la contribution aux revenus des prescriptions spécialisées par rapport aux analgésiques génériques. Elle donne également aux fabricants une raison de s'associer à des distributeurs capables de fournir un soutien aux patients et des services de données. Les pharmacies de détail continueront à servir le plus grand volume de prescriptions courantes. Le marché du traitement de la douleur viscérale nécessite donc des stratégies de canal qui reflètent la complexité des produits plutôt que simplement le volume des prescriptions. Les entreprises capables d'intégrer le soutien au remboursement avec une livraison fiable peuvent sécuriser une position plus solide dans le segment spécialisé.
Par Utilisateur Final :
Les Cliniques Spécialisées Élargissent le Site de SoinsLes hôpitaux représentaient 46,39 % de la part de marché en 2026, soutenus par la gestion aiguë des poussées de maladie inflammatoire de l'intestin, de la pancréatite et des bilans diagnostiques. Les cliniques spécialisées devraient se développer à un CAGR de 9,36 % jusqu'en 2032. Les hôpitaux restent importants pour l'induction biologique intraveineuse et les soins multidisciplinaires impliquant la gastroentérologie, l'urologie et les spécialistes de la douleur. Ils prennent également en charge les patients présentant des symptômes sévères ou une complexité diagnostique. Les cliniques spécialisées bénéficient du transfert du traitement d'entretien, de la surveillance et de l'éducation à l'auto-injection vers les milieux ambulatoires. La Fondation de Recherche HDA rapporte que les réseaux de distributeurs spécialisés desservent plus de 32 800 sites de prestataires.
Le transfert du site de soins reflète les changements dans la gestion à long terme de la maladie inflammatoire de l'intestin sur le marché du traitement de la douleur viscérale. Les patients qui atteignent une rémission profonde précoce peuvent nécessiter moins d'interventions aiguës et un suivi plus structuré. Les cliniques ambulatoires peuvent offrir une planification flexible et des frais généraux réduits pour le traitement d'entretien. Elles s'alignent également sur la surveillance des résultats rapportés par les patients utilisée dans les soins spécialisés. Les centres chirurgicaux ambulatoires conservent un rôle dans des procédures telles que les blocs du plexus cœliaque, la mise en place de sondes de stimulation de la moelle épinière et la laparoscopie diagnostique. Le secteur du traitement de la douleur viscérale continuera de s'appuyer sur les hôpitaux, mais les cliniques spécialisées jouent un rôle croissant dans les soins continus. Ce transfert crée des opportunités pour les prestataires et les distributeurs capables de soutenir les services de perfusion, d'auto-administration et de suivi.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 37,45 % de la part en 2026. Une utilisation élevée des produits biologiques dans la maladie inflammatoire de l'intestin et une infrastructure de pharmacie spécialisée mature soutiennent un accès rapide aux thérapies à distribution limitée. LINZESS a atteint 234 millions de gélules prescrites aux États-Unis en 2025, soutenu par l'extension de l'indication pédiatrique et l'exécution de l'accès au marché. L'approbation par la FDA de JOURNAVX fournit une option non opioïde pour la douleur aiguë dans une région avec une exposition substantielle aux opioïdes. La supervision de la FDA et la politique de remboursement Medicare façonnent l'adoption à travers les États-Unis.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,74 % jusqu'en 2032, le taux régional le plus élevé sur le marché du traitement de la douleur viscérale. L'incidence de la maladie inflammatoire de l'intestin augmente en Chine, en Inde et en Corée du Sud à mesure que l'urbanisation, les changements alimentaires et la capacité diagnostique progressent. Lilly a lancé Omvoh en Chine en février 2026 suite à l'approbation de la National Medical Products Administration pour la rectocolite hémorragique et la maladie de Crohn. Le Japon reste distinct car les thérapies approuvées localement telles que le ramosetron sont utilisées dans les soins du syndrome du côlon irritable avec diarrhée selon les pratiques de traitement japonaises. La capacité des payeurs et l'accès varient considérablement selon les pays sur le marché du traitement de la douleur viscérale.
Diversification Régionale au-delà des Marchés Principaux
L'Europe reste une partie importante du marché du traitement de la douleur viscérale car l'Europe occidentale a enregistré une prévalence de la maladie inflammatoire de l'intestin standardisée selon l'âge de 348,4 pour 100 000 dans les données du Global Burden of Disease 2021. Le processus centralisé de l'Agence Européenne des Médicaments peut soutenir l'accès aux nouveaux produits biologiques sur les principaux marchés européens. L'Amérique du Sud se développe à partir d'une base plus faible à mesure que la sensibilisation à la maladie inflammatoire de l'intestin et l'infrastructure de gastroentérologie s'améliorent, notamment au Brésil et en Argentine. Le Moyen-Orient et l'Afrique restent des zones à un stade plus précoce en raison des pénuries de spécialistes et des contraintes diagnostiques.
Paysage Concurrentiel
Concentration du Marché
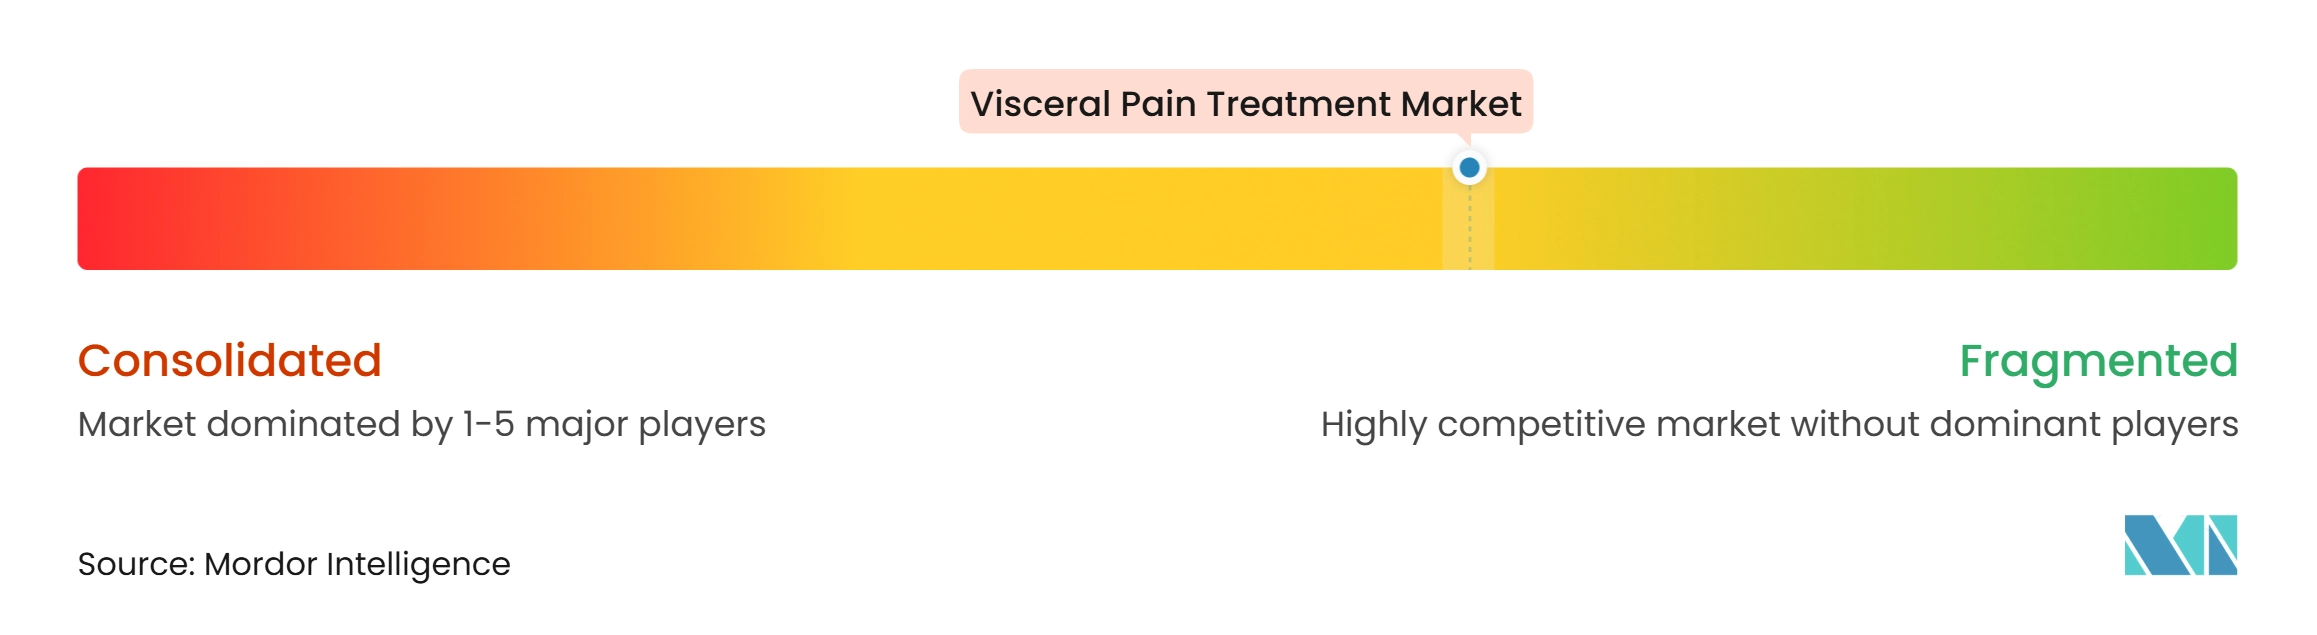
Le marché du traitement de la douleur viscérale est modérément concentré dans les produits biologiques blockbusters pour la maladie inflammatoire de l'intestin, mais reste fragmenté dans les analgésiques, les antispasmodiques et les traitements à base de dispositifs. AbbVie, Takeda et Eli Lilly sont des concurrents importants dans la thérapie à haute valeur ajoutée pour la maladie inflammatoire de l'intestin. Les grandes entreprises étendent les marques établies par des changements de formulation et des extensions d'indication. Le stylo sous-cutané Entyvio de Takeda a enregistré une croissance séquentielle du volume aux États-Unis de 20 % au premier semestre de l'exercice 2025. AbbVie et Ironwood ont obtenu l'extension de l'indication pédiatrique pour le syndrome du côlon irritable avec constipation de LINZESS en novembre 2025.
AbbVie a concédé sous licence NXE0033744 à Nxera Pharma en novembre 2026, s'engageant à verser 100 millions USD à l'avance et des jalons potentiels de développement et commerciaux. Sa collaboration d'avril 2025 avec Parvus soutient les travaux sur la nanomédecine pMHC pour la maladie inflammatoire de l'intestin. Ces investissements montrent comment les acteurs établis construisent des pipelines de nouvelle génération à mesure que le risque d'exclusivité augmente sur le marché du traitement de la douleur viscérale. Ironwood a arrêté le développement d'IW-3300 pour la cystite interstitielle ou le syndrome de douleur vésicale après l'analyse de phase II. Le résultat montre le risque d'une expansion en dehors des voies établies du syndrome du côlon irritable et de la maladie inflammatoire de l'intestin.
Les entreprises de dispositifs ajoutent également une pression concurrentielle. NeurAxis a obtenu un code CPT de catégorie I effectif en janvier 2026 pour les procédures de stimulation électrique percutanée du champ nerveux. Alvotech a rapporté des résultats pharmacocinétiques pivots positifs pour AVT80, un biosimilaire proposé du védolizumab sous-cutané, en février 2026. Les biosimilaires pourraient comprimer les revenus des produits biologiques établis et accentuer la concurrence par les prix sur le marché du traitement de la douleur viscérale.
Leaders du Secteur du Traitement de la Douleur Viscérale
-
AbbVie Inc.
-
AstraZeneca PLC
-
Bayer AG
-
Bristol Myers Squibb Company
-
Eli Lilly and Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement de la Douleur Viscérale Entreprises couvertes dans ce rapport
- Abbvie
- AstraZeneca
- Astellas Pharma
- Addex Therapeutics Ltd
- Amgen
- Bayer
- Bristol-Myers Squibb
- Eli Lilly and Company
- Endo International
- GlaxoSmithKline
- Grünenthal GmbH
- Ironwood Pharmaceuticals Inc.
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Sanofi
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
Développements industriels récents dans Marché du Traitement de la Douleur Viscérale
- Novembre 2026 : AbbVie a conclu un accord de licence mondial exclusif avec Nxera Pharma pour NXE0033744, un agoniste oral expérimental du récepteur EP4 pour la maladie inflammatoire de l'intestin, en versant 100 millions USD à l'avance avec une éligibilité à jusqu'à 1,37 milliard USD en jalons de développement et commerciaux plus des redevances échelonnées. L'actif est une molécule potentiellement première de sa classe ciblant le tractus gastro-intestinal, conçue pour activer sélectivement les récepteurs EP4 localement dans le tractus gastro-intestinal, et l'accord marque l'une des transactions de licence en phase précoce pour la maladie inflammatoire de l'intestin les plus valorisées de 2026.
- Octobre 2025 : NeurAxis a reçu l'autorisation FDA 510(k) pour sa technologie de stimulation électrique percutanée du champ nerveux pour la douleur abdominale fonctionnelle associée à la dyspepsie fonctionnelle et aux nausées chez les patients âgés de 8 ans et plus. Un code CPT de catégorie I pour la procédure est entré en vigueur le 1er janvier 2026, complétant l'infrastructure clinique et de remboursement nécessaire à la mise à l'échelle commerciale.
- Février 2025 : Eli Lilly a lancé Omvoh, commercialisé sous le nom d'Antrolet, en Chine suite à l'approbation de la National Medical Products Administration pour la rectocolite hémorragique modérément à sévèrement active et la maladie de Crohn chez les adultes, étendant l'empreinte commerciale d'Omvoh à plus de 47 pays.
Périmètre du Rapport Mondial sur le Marché du Traitement de la Douleur Viscérale
Selon le périmètre du rapport, le traitement de la douleur viscérale désigne la prise en charge médicale de la douleur provenant des organes internes (viscères), tels que le tractus gastro-intestinal, la vessie urinaire, le pancréas, l'utérus ou d'autres organes abdominaux et pelviens. La douleur viscérale est généralement causée par une inflammation, une distension, une ischémie, une obstruction ou des contractions anormales des organes internes et est souvent décrite comme profonde, diffuse, crampoïde ou mal localisée.
Le marché du traitement de la douleur viscérale est segmenté par classe médicamenteuse, indication, voie d'administration, canal de distribution, utilisateur final et géographie. Par classe médicamenteuse, le marché est segmenté en analgésiques, modificateurs de la douleur, antispasmodiques, produits biologiques et immunothérapies ciblées, et autres. Par indication, le marché est segmenté en syndrome du côlon irritable, maladie inflammatoire de l'intestin, pancréatite chronique, cystite interstitielle et syndrome de douleur vésicale, prostatite chronique et syndrome de douleur pelvienne chronique, et autres. Par voie d'administration, le marché est segmenté en oral, injectable et perfusion, topique, et autres. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail, pharmacies en ligne, et autres. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques spécialisées, centres chirurgicaux ambulatoires, et autres. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances du marché pour 17 pays dans les principales régions du monde. Le rapport offre la valeur du marché (en USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Analgésiques |
| Modificateurs de la Douleur |
| Antispasmodiques |
| Produits Biologiques et Immunothérapies Ciblées |
| Autres |
| Syndrome du Côlon Irritable |
| Maladie Inflammatoire de l'Intestin |
| Pancréatite Chronique |
| Cystite Interstitielle et Syndrome de Douleur Vésicale |
| Prostatite Chronique et Syndrome de Douleur Pelvienne Chronique |
| Autres |
| Oral |
| Injectable et Perfusion |
| Topique |
| Autres |
| Pharmacies Hospitalières |
| Pharmacies de Détail |
| Pharmacies en Ligne |
| Autres |
| Hôpitaux |
| Cliniques Spécialisées |
| Centres Chirurgicaux Ambulatoires |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Classe Médicamenteuse | Analgésiques | |
| Modificateurs de la Douleur | ||
| Antispasmodiques | ||
| Produits Biologiques et Immunothérapies Ciblées | ||
| Autres | ||
| Par Indication | Syndrome du Côlon Irritable | |
| Maladie Inflammatoire de l'Intestin | ||
| Pancréatite Chronique | ||
| Cystite Interstitielle et Syndrome de Douleur Vésicale | ||
| Prostatite Chronique et Syndrome de Douleur Pelvienne Chronique | ||
| Autres | ||
| Par Voie d'Administration | Oral | |
| Injectable et Perfusion | ||
| Topique | ||
| Autres | ||
| Par Canal de Distribution | Pharmacies Hospitalières | |
| Pharmacies de Détail | ||
| Pharmacies en Ligne | ||
| Autres | ||
| Par Utilisateur Final | Hôpitaux | |
| Cliniques Spécialisées | ||
| Centres Chirurgicaux Ambulatoires | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du traitement de la douleur viscérale d'ici 2032 ?
La valeur devrait atteindre 25,03 milliards USD d'ici 2032 contre 16,83 milliards USD en 2026, à un CAGR de 6,84 %.
Quelle classe médicamenteuse connaît la croissance la plus rapide pour le traitement de la douleur viscérale ?
Les produits biologiques et les immunothérapies ciblées devraient croître à un CAGR de 7,21 % jusqu'en 2032, soutenus par l'adoption du traitement de la maladie inflammatoire de l'intestin.
Quelle affection représente la plus grande part de la demande de traitement ?
Le syndrome du côlon irritable détenait 34,15 % de la part en 2026, tandis que la maladie inflammatoire de l'intestin est l'indication à la croissance la plus rapide avec un CAGR de 7,57 %.
Pourquoi les thérapies analgésiques non opioïdes deviennent-elles plus importantes ?
Les préoccupations de sécurité et le risque de dépendance limitent l'utilisation à long terme des opioïdes, tandis que l'approbation par la FDA de JOURNAVX a accru l'attention portée aux mécanismes analgésiques non opioïdes sélectifs.
Quel cadre de soins devrait connaître la croissance la plus rapide ?
Les cliniques spécialisées devraient croître à un CAGR de 9,36 % jusqu'en 2032 à mesure que les soins biologiques d'entretien se déplacent vers les milieux ambulatoires.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,74 % jusqu'en 2032 à mesure que le diagnostic de la maladie inflammatoire de l'intestin et l'accès aux traitements spécialisés s'améliorent.