
Marktgröße und Marktanteile im Bereich Behandlung viszeraler Schmerzen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 17.98 Milliarden US-Dollar |
| Marktgröße (2032) | 25.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2032) | 6.84 % |
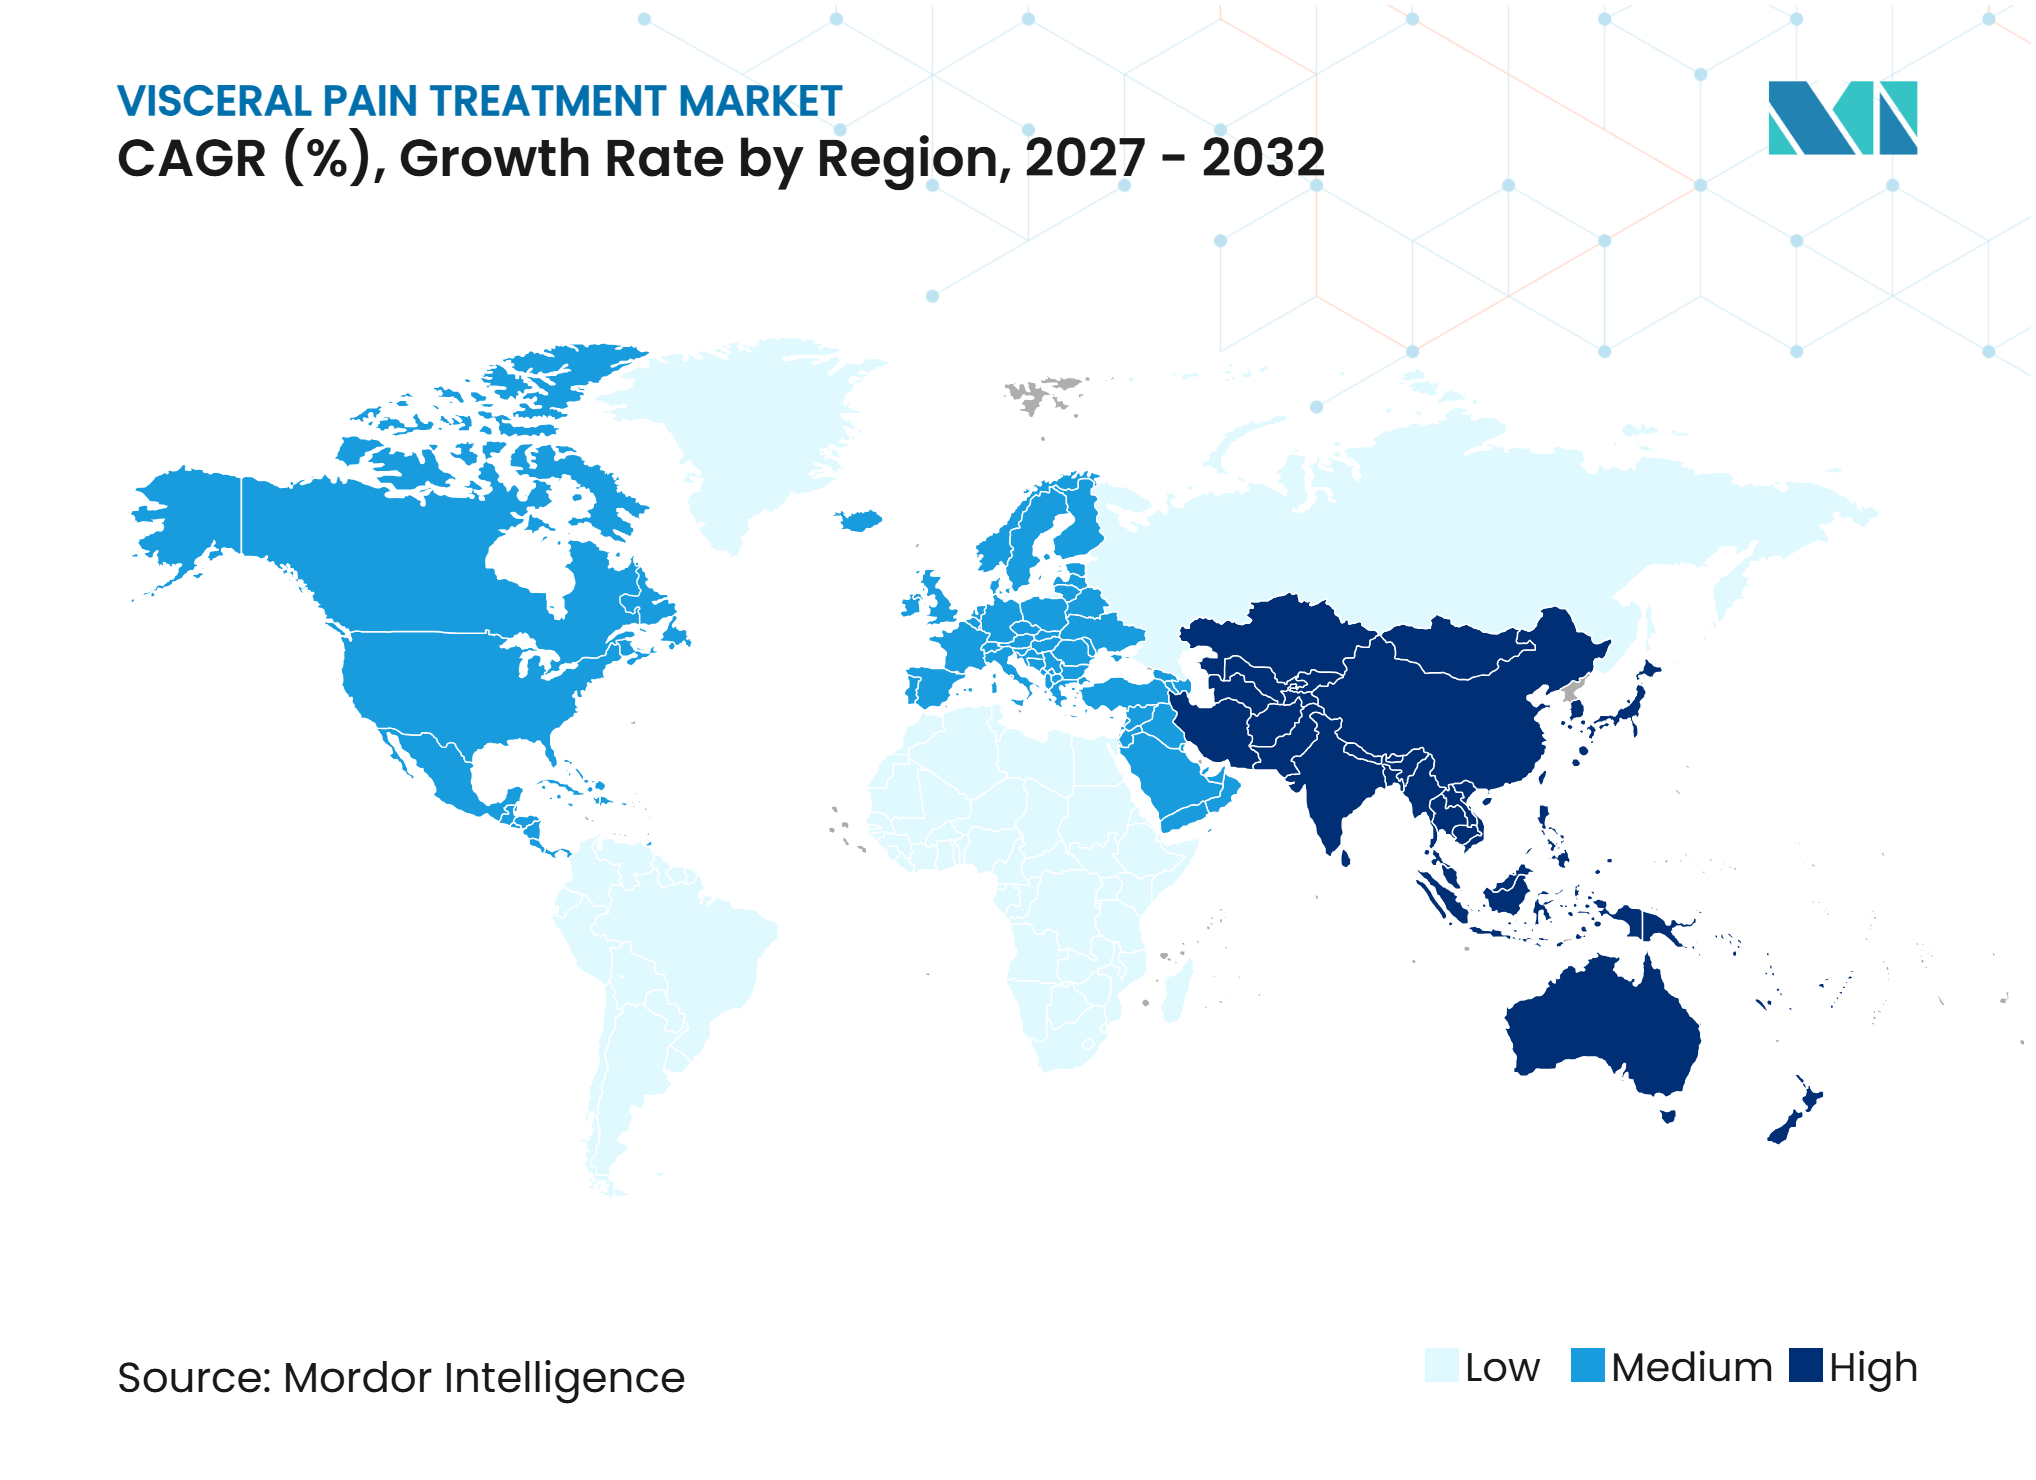
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung viszeraler Schmerzen von Mordor Intelligence
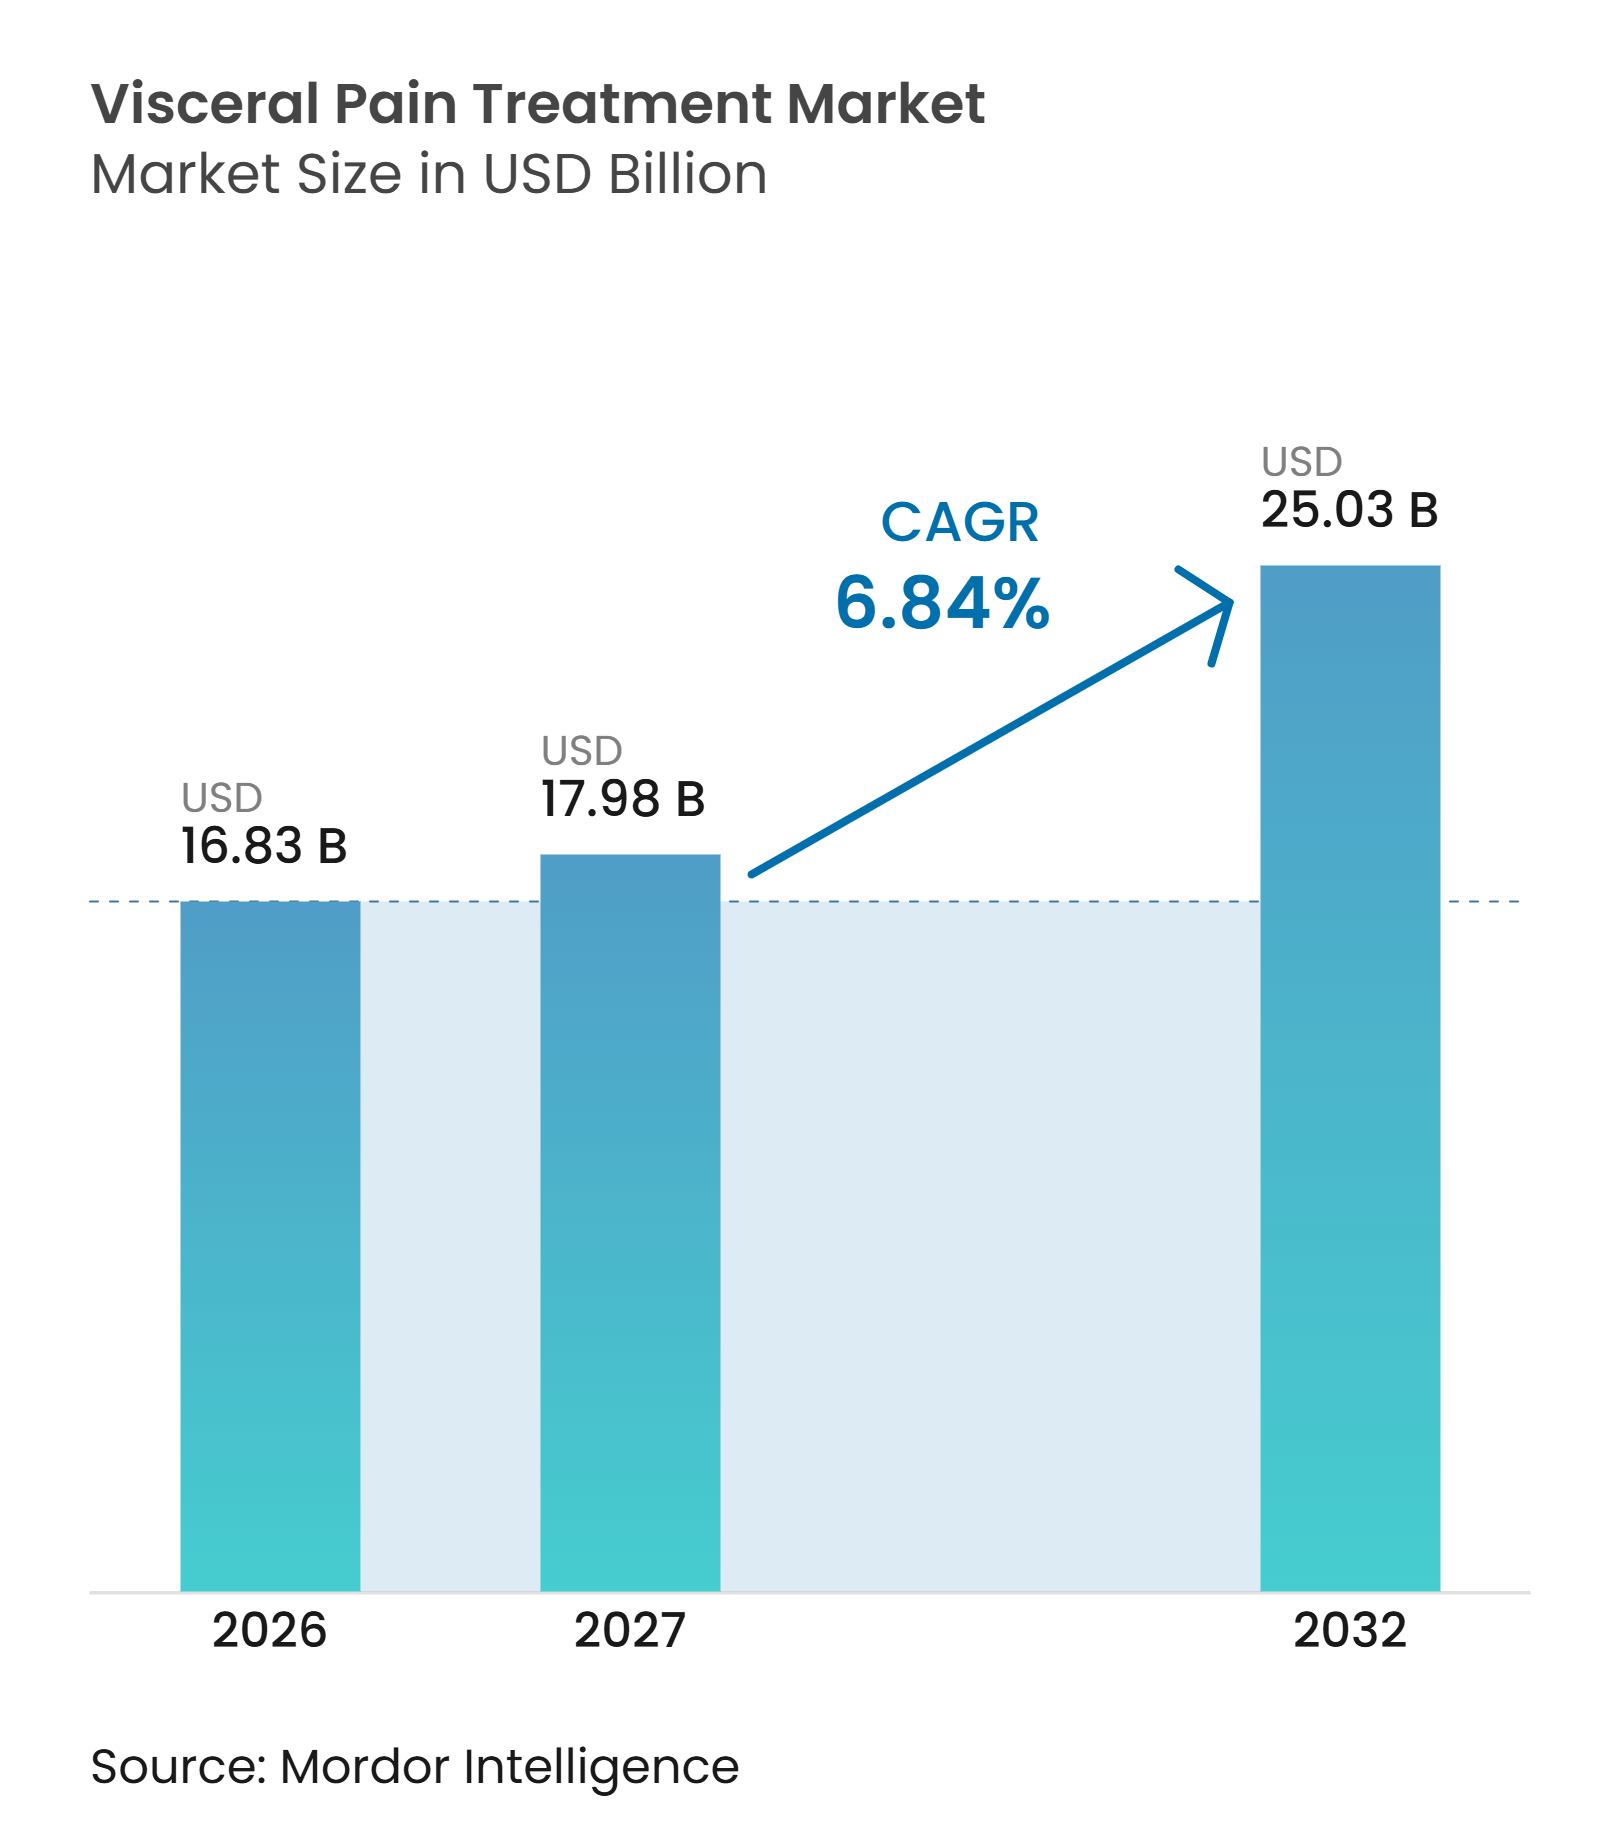
Die Marktgröße für die Behandlung viszeraler Schmerzen soll von 16,83 Milliarden USD im Jahr 2026 auf 17,98 Milliarden USD im Jahr 2027 steigen und bis 2032 25,03 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 6,84 % über den Zeitraum 2027–2032 entspricht.
Die zunehmende Prävalenz funktioneller Darmerkrankungen, chronisch-entzündlicher Darmerkrankungen, chronischer Pankreatitis und Beckenschmerzerkrankungen erhöht die Nachfrage nach Versorgungsleistungen für eine breitere Patientenbasis. Der Markt für die Behandlung viszeraler Schmerzen entwickelt sich zudem weg vom breiten Einsatz von Analgetika hin zu Therapien, die auf entzündliche, neuronale oder lokale Gewebemechanismen abgestimmt sind. Dieser Wandel begünstigt Unternehmen, die dauerhaft klinische Ergebnisse erzielen und eine frühere Einbindung in Behandlungspfade sichern können. Biologika, zielgerichtete Therapien, Diagnosewerkzeuge und Neuromodulationsgeräte schaffen neue Chancen, obwohl der Zugang durch diagnostische Unsicherheit, unterschiedliche Erstattungsregelungen und Biosimilar-Wettbewerb eingeschränkt bleibt. Der daraus resultierende Markt wird durch das Gleichgewicht zwischen etablierten oralen Verschreibungen und höherwertigen Spezialbehandlungen geprägt. Der Markt für die Behandlung viszeraler Schmerzen ist auf eine zeitnahe Diagnose und einen effektiven Zugang zu Spezialversorgung angewiesen.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse hielten Analgetika im Jahr 2026 einen Marktanteil von 38,42 % am Markt für die Behandlung viszeraler Schmerzen, während Biologika und zielgerichtete Immuntherapien bis 2032 mit einer CAGR von 7,21 % wachsen sollen.
- Nach Indikation entfiel auf das Reizdarmsyndrom im Jahr 2026 ein Marktanteil von 34,15 % am Markt für die Behandlung viszeraler Schmerzen, während chronisch-entzündliche Darmerkrankungen bis 2032 voraussichtlich mit einer CAGR von 7,57 % wachsen werden.
- Nach Verabreichungsweg hielten orale Formulierungen im Jahr 2026 einen Marktanteil von 68,27 %, während injizierbare und Infusionsformate bis 2032 mit einer CAGR von 8,43 % wachsen sollen.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2026 einen Marktanteil von 48,34 %, während Online-Apotheken bis 2032 voraussichtlich mit einer CAGR von 8,92 % wachsen werden.
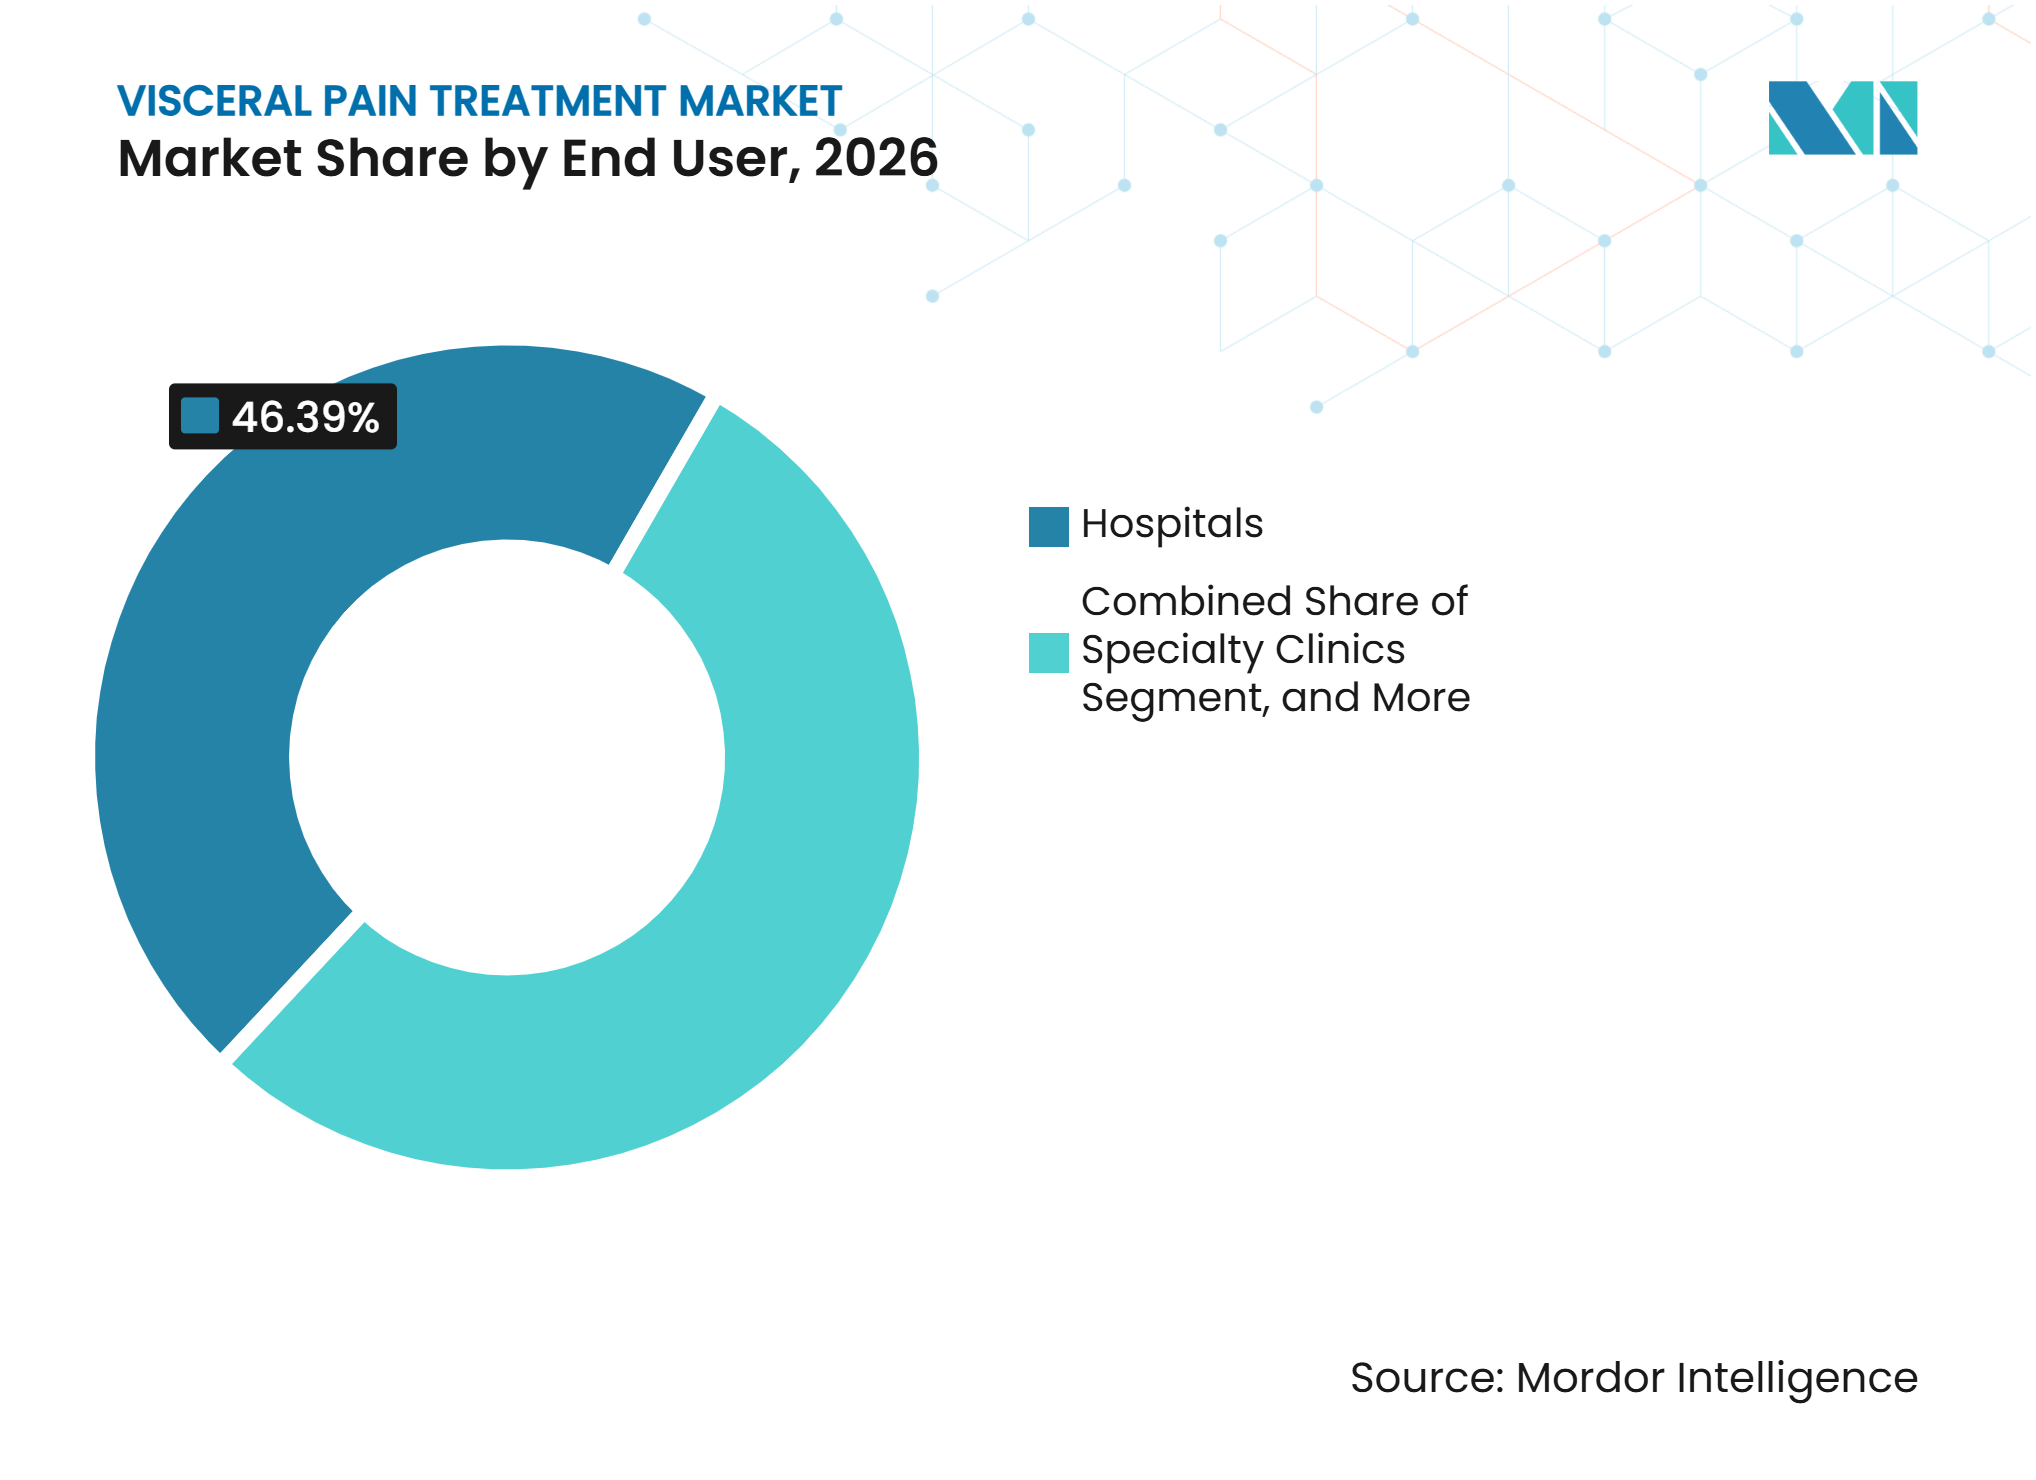
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 46,39 % des Marktanteils, während Fachkliniken bis 2032 mit einer CAGR von 9,36 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,45 %, während der asiatisch-pazifische Raum bis 2032 im Markt für die Behandlung viszeraler Schmerzen voraussichtlich mit einer CAGR von 9,74 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für die Behandlung viszeraler Schmerzen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Belastung durch gastrointestinale und Beckenschmerzerkrankungen | +1.4% | Global, mit Beschleunigung im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu nicht-opioidhaltigen und mechanismusbasierten Therapien | +1.5% | Primär Nordamerika und Europa, mit globaler Ausweitung | Mittelfristig (2–4 Jahre) |
| Ausbau der Diagnose- und Behandlungspfade für Reizdarmsyndrom und chronisch-entzündliche Darmerkrankungen | +1.3% | Global, mit höchster Auswirkung in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| FDA-zugelassene Neuromodulation bei funktionellen Bauchschmerzen | +0.8% | Nordamerika, mit Ausstrahlungseffekten auf Europa und den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz biomarkergesteuerter und personalisierter Behandlung | +0.9% | Nordamerika und die EU, mit früher Einführung in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Verbesserter Zugang über Fach-, Einzel- und digitale Kanäle | +0.7% | Global, am stärksten in Nordamerika und beim Wachstum von E-Apotheken im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Belastung durch gastrointestinale und Beckenschmerzerkrankungen
Funktionelle Darmerkrankungen betrafen laut einer Studie aus dem Jahr 2025 unter den Rom-IV-Kriterien 33,2 % der Erwachsenen weltweit und verdeutlichen damit den großen Patientenpool für den Markt für die Behandlung viszeraler Schmerzen . Chronisch-entzündliche Darmerkrankungen betreffen weltweit mehr als 7 Millionen Menschen, und die Belastung dürfte steigen, da die Inzidenz in neu industrialisierten Regionen zunimmt. Eine Metaanalyse aus dem Jahr 2025 berichtete eine globale Reizdarmsyndrom-Prävalenz von 17,14 % unter den Rom-IV-Kriterien, mit einer Prävalenz von 20,17 % bei Frauen und 11,45 % bei Männern. Der Patientenpool erstreckt sich auch über gastrointestinale Erkrankungen hinaus auf interstitielle Zystitis, chronische Prostatitis und endometriose-assoziierte Beckenschmerzerkrankungen. Diese Erkrankungen haben häufig nur begrenzte zugelassene Therapieoptionen und erfordern Behandlungspläne, die nozizeptive, neuropathische und zentrale Schmerzmechanismen berücksichtigen. Die breitere Krankheitslast unterstützt die Nachfrage nach Arzneimitteln und Geräten, die in verschiedenen Fachversorgungsumgebungen eingesetzt werden können.
Verlagerung hin zu nicht-opioidhaltigen und mechanismusbasierten Therapien
Die FDA genehmigte JOURNAVX, auch bekannt als Suzetrigin, im Januar 2025 für Erwachsene mit mittelschweren bis schweren akuten Schmerzen und etablierte damit eine orale nicht-opioidhaltige Option, die selektiv auf die NaV1.8-Schmerzsignalübertragung abzielt.[1] Die Zulassung ist für den Markt für die Behandlung viszeraler Schmerzen relevant, da sie das Interesse an Therapien stärkt, die die Abhängigkeit von konventioneller Opioidexposition verringern. Die Forschung zu chronischen Bauchschmerzen identifiziert auch pH-sensitive Opioidkandidaten, Histamin-H1- und H4-Antagonisten, GC-C-Rezeptoragonisten und Neurokinin-gerichtete Ansätze als potenzielle Behandlungen für viszerale Überempfindlichkeit.[2] Diese Ansätze zielen darauf ab, auf krankheitsspezifische Signalwege zu wirken, anstatt Schmerzen breit zu unterdrücken. Eine verwandte Übersichtsarbeit identifiziert ein breiteres Spektrum aufkommender molekularer Zielstrukturen für gastrointestinale viszerale Schmerzen, einschließlich immunologischer und sensorischer Signalwege.[3] Unternehmen mit differenzierten Sicherheits- und Mechanismusdaten könnten eine stärkere Position erlangen, da Verschreiber nach Optionen suchen, die für den chronischen Einsatz geeignet sind.
Ausbau der Diagnose- und Behandlungspfade für Reizdarmsyndrom und chronisch-entzündliche Darmerkrankungen
Die FDA genehmigte LINZESS für Reizdarmsyndrom mit Obstipation (IBS-C) bei Patienten ab 7 Jahren im November 2025 und erweiterte damit die verschreibungspflichtige Behandlung auf eine pädiatrische Population. Die Gesamtjahres-2025-Nachfrage nach LINZESS-Verschreibungen erreichte 234 Millionen Kapseln, ein Anstieg von 11 % gegenüber dem Vorjahr. Bei chronisch-entzündlichen Darmerkrankungen erzielte SKYRIZI im Jahr 2025 einen globalen Umsatz von 6,4 Milliarden USD und profitierte vom Einsatz bei biologika-naiven Patienten sowie von Therapiewechseln. Der klinische Standard wird anspruchsvoller, da Verschreiber klinische, endoskopische, histologische und patientenberichtete Ergebnisse gemeinsam berücksichtigen. Dies erhöht die Evidenzschwelle für neue Marktteilnehmer im Markt für die Behandlung viszeraler Schmerzen. Es stärkt auch den Wert von Langzeitdaten für Therapien, die im chronischen Krankheitsmanagement eingesetzt werden.
FDA-zugelassene Neuromodulation bei funktionellen Bauchschmerzen
NeurAxis erhielt im Oktober 2025 die FDA-510(k)-Zulassung für seine perkutane elektrische Nervenfeldstimulationstechnologie zur Behandlung funktioneller Dyspepsie und damit verbundener Übelkeit bei Patienten ab 8 Jahren. Die Zulassung bietet einen definierten regulatorischen Weg für eine Gerätekategorie, die historisch weniger kommerzielle Aufmerksamkeit erhalten hat als Arzneimitteltherapien. ESPGHAN und NASPGHAN haben PENFS laut NeurAxis in ihre Leitlinien 2025 als Hochgrad-Therapie für funktionelle Bauchschmerzen bei Reizdarmsyndrom aufgenommen. Ein CPT-Code der Kategorie I trat im Januar 2026 in Kraft und verbesserte die Erstattungsgrundlage für den Einsatz in der klinischen Praxis. Eine randomisierte Studie aus dem Jahr 2025 berichtete zudem eine signifikante Reduktion der VAS-Schmerzwerte nach 20 Tagen transkutaner aurikulärer Vagusnerv-Stimulation bei anhaltenden Bauchschmerzen. Diese Entwicklungen unterstützen eine breitere Rolle nicht-medikamentöser Behandlung im Markt für die Behandlung viszeraler Schmerzen.
Analyse der Hemmnisse im Markt für die Behandlung viszeraler Schmerzen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Diagnostische Mehrdeutigkeit und überlappende Schmerzphänotypen | -1.1% | Global, am ausgeprägtesten in Schwellenmärkten mit geringer Dichte an Gastroenterologie-Spezialisten | Langfristig (≥ 4 Jahre) |
| Nebenwirkungen und Abhängigkeitsrisiko konventioneller Analgetika | -0.9% | Global, am restriktivsten in Nordamerika und der EU, wo Opioidvorschriften verschärft werden | Mittelfristig (2–4 Jahre) |
| Begrenzte validierte Biomarker und inkonsistente Schmerzendpunkte | -0.8% | Global, am ausgeprägtesten im klinischen Studiendesign für neue Kandidaten zur Behandlung viszeraler Schmerzen | Mittelfristig (2–4 Jahre) |
| Erstattungs- und Evidenzlücken für Geräte und verhaltensbasierte Versorgung | -0.7% | Nordamerika und die EU, insbesondere für digitale Therapeutika und Neuromodulation | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Diagnostische Mehrdeutigkeit und überlappende Schmerzphänotypen
Diagnostische Unsicherheit verzögert eine angemessene Behandlung und erhöht die Versorgungskosten im Markt für die Behandlung viszeraler Schmerzen. Eine US-amerikanische akademische Studie aus dem Jahr 2025 ergab, dass nur 12,5 % der für Reizdarmsyndrom-Patienten angeordneten erweiterten Labortests den veröffentlichten Gesellschaftsleitlinien folgten.[4] In einer Teilgruppe von 143 Patienten beliefen sich die Kosten für unangemessene Tests auf 39.007 USD. Eine separate multizentrische Studie aus dem Jahr 2025 identifizierte rassische, geschlechtliche und wirtschaftliche Unterschiede bei der Diagnose des zentral vermittelten Bauchschmerzsyndroms. Überlappende Symptome bei Reizdarmsyndrom, chronisch-entzündlichen Darmerkrankungen, chronischer Pankreatitis und zentraler Sensibilisierung erschweren die Facharztüberweisung und das klinische Studiendesign. Diese Barrieren können den Zugang zu fortschrittlichen Arzneimitteln verzögern und die Einführung neuerer Therapien einschränken.
Nebenwirkungen und Abhängigkeitsrisiko konventioneller Analgetika
Europäische multidisziplinäre Leitlinien, die 2026 veröffentlicht wurden, bestätigten eine Rolle für Opioide bei schweren akuten Schmerzschüben bei Pankreatitis. Gleichzeitig berichtete Vertex, dass jährlich 40 Millionen Amerikaner Opioidverschreibungen für mittelschwere bis schwere akute Schmerzen erhalten, während 85.000 durch Verschreibungen bei akuten Schmerzen eine Opioidgebrauchsstörung entwickeln. Dieses Risiko schränkt den prolongierten Einsatz einer klinisch wirksamen Analgetikaklasse ein. NSAIDs können bei gastrointestinalen Erkrankungen ebenfalls schwierig einzusetzen sein, da die Prostaglandinhemmung die Integrität der Darmbarriere beeinträchtigen kann. Sicherheitsbeschränkungen unterstützen daher das Interesse an nicht-suchtbildenden und krankheitsspezifischen Alternativen. Sie erhöhen auch die kommerzielle Bedeutung von Produkten mit klaren Sicherheitsdaten für die Langzeitbehandlung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
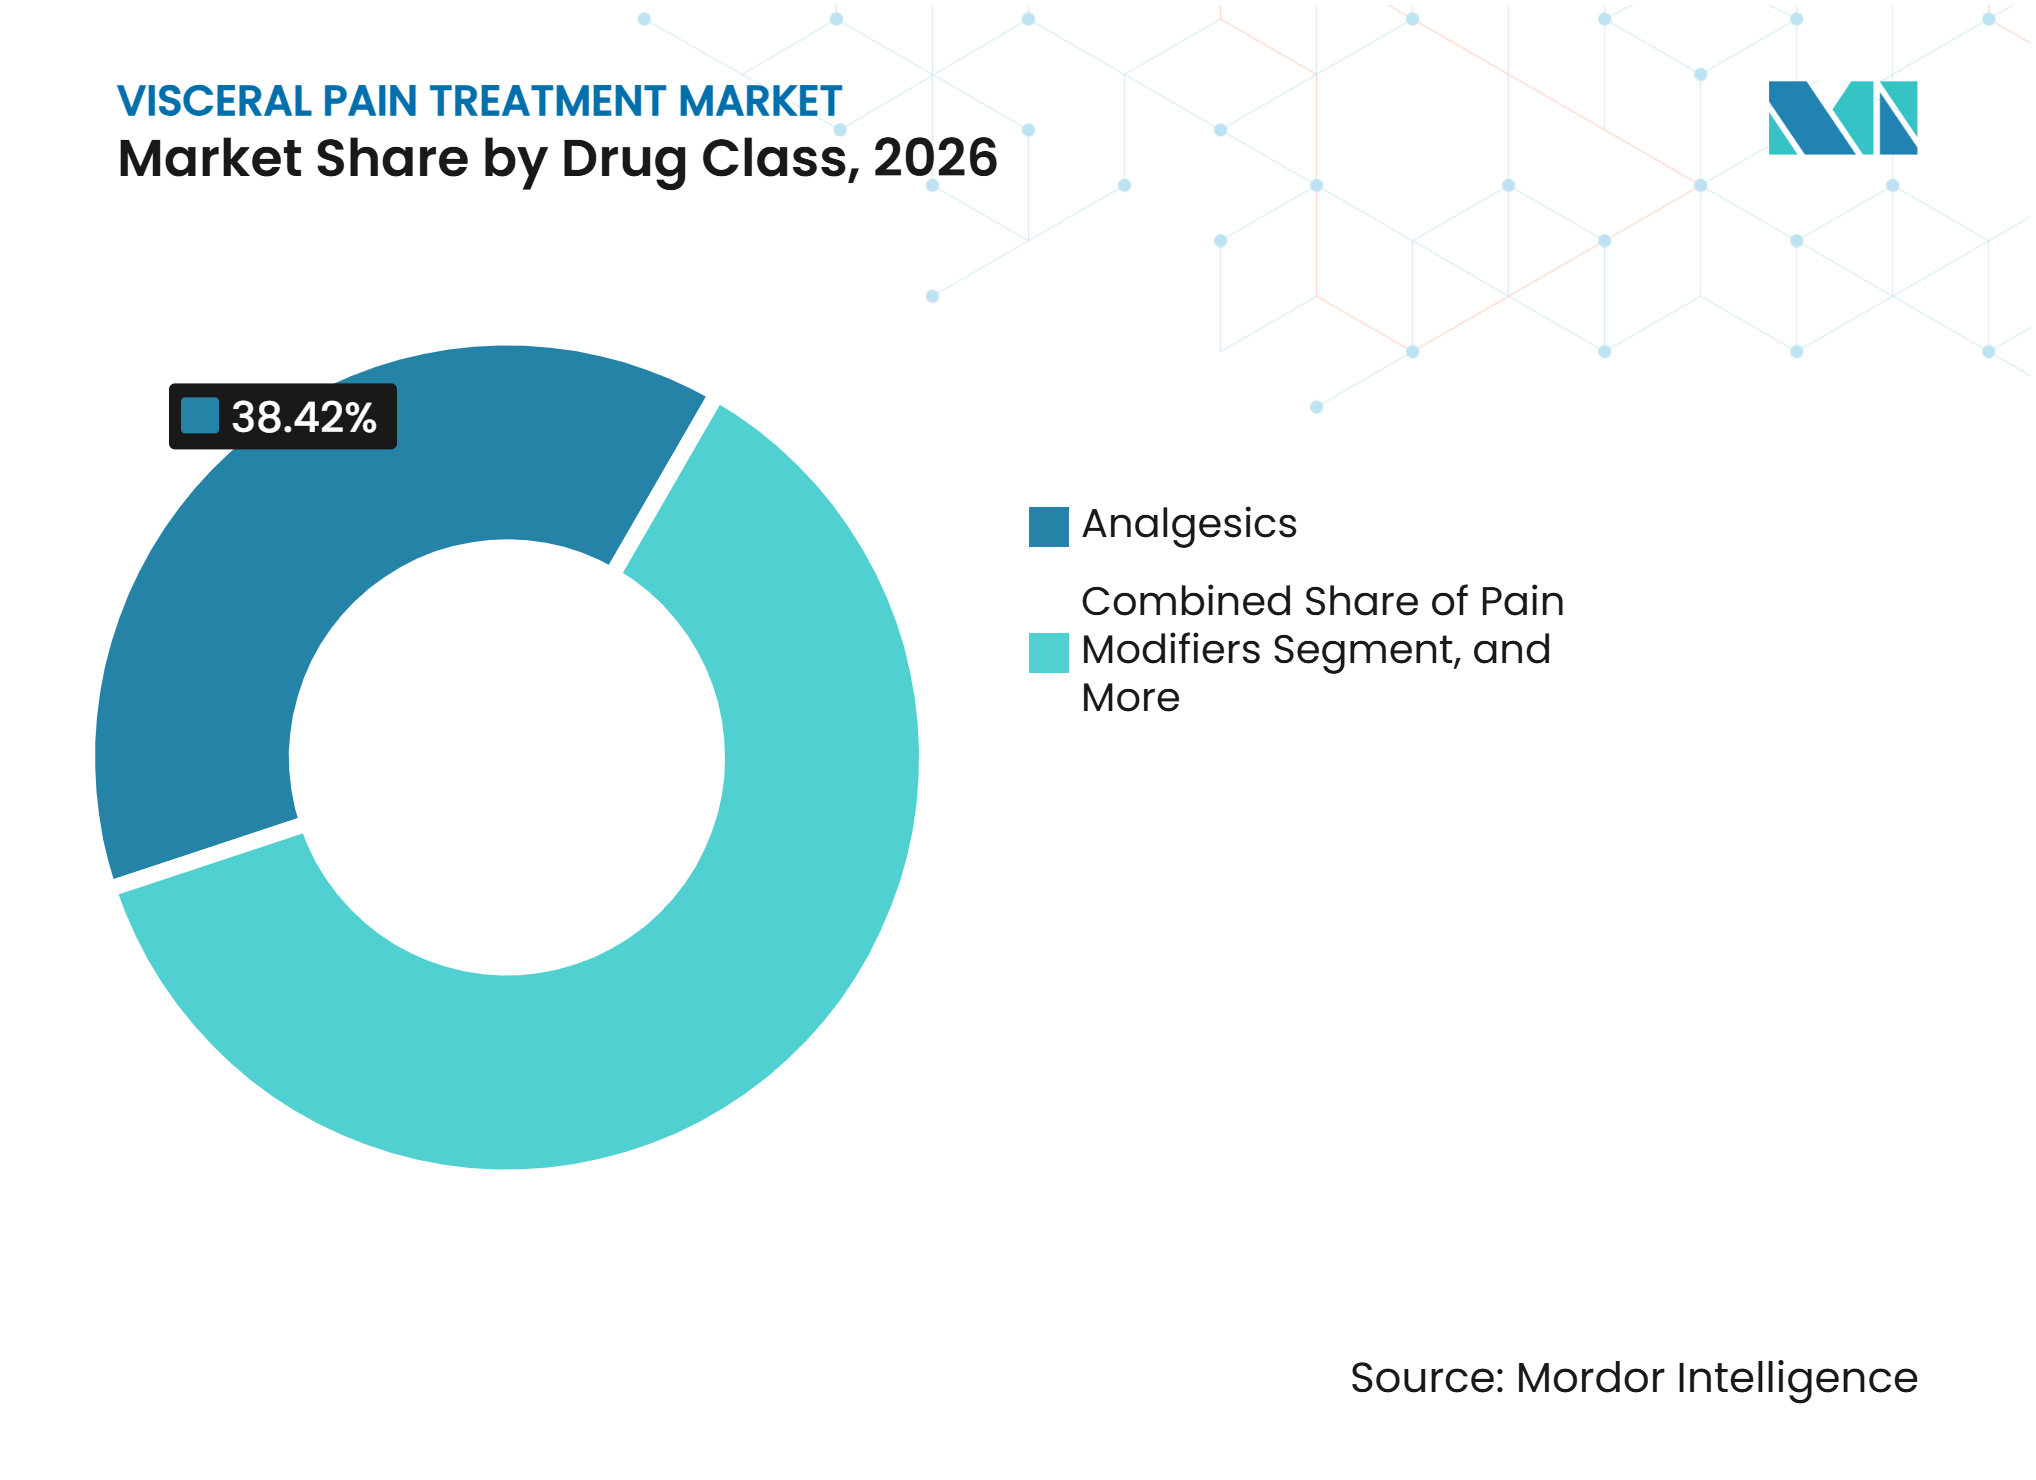
Biologika definieren das Wachstum neuAnalgetika hielten im Jahr 2026 einen Anteil von 38,42 %, was den etablierten Einsatz von NSAIDs, opioidhaltigen Formulierungen und anderen konventionellen Arzneimitteln widerspiegelt. Biologika und zielgerichtete Immuntherapien sind die am schnellsten wachsende Klasse mit einer CAGR von 7,21 % bis 2032. Die Kategorie wird durch Anti-Integrin- und Anti-IL-23-Programme unterstützt, die bei chronisch-entzündlichen Darmerkrankungen eingesetzt werden. SKYRIZI erzielte 2025 einen globalen Umsatz von 6,4 Milliarden USD bei chronisch-entzündlichen Darmerkrankungen und zeigt damit das Umsatzpotenzial einer frühen Therapieplatzierung.
Die Marktgröße für Biologika im Markt für die Behandlung viszeraler Schmerzen wird durch die anhaltende Entwicklung hin zur Krankheitsspezifität unterstützt. Histaminrezeptorantagonisten und pH-sensitive Opioide sind Kandidaten, die auf Mechanismen im betroffenen Gewebe abzielen sollen. Diese Ansätze können Off-Target-Effekte reduzieren, die den chronischen Einsatz konventioneller Analgetika einschränken. Bei chronisch-entzündlichen Darmerkrankungen konkurrieren Biologika zunehmend auf der Grundlage von zusammengesetzter Remission, Dauerhaftigkeit und früherem Therapieeinsatz. Konventionelle Produkte bleiben wichtig, da sie eine breitere, überwiegend oral behandelte Patientenbasis ansprechen.



Nach Indikation:
Chronisch-entzündliche Darmerkrankungen gewinnen an Dynamik, während das Reizdarmsyndrom seine Größe behältDas Reizdarmsyndrom entfiel im Jahr 2026 auf einen Anteil von 34,15 %. Seine Größe wird durch eine große behandelbare Population, eine breite orale Verschreibungsbasis und den erweiterten Einsatz von LINZESS bei pädiatrischem IBS-C unterstützt. LINZESS erreichte 2025 234 Millionen verschriebene Kapseln, ein Anstieg von 11 % im Jahresvergleich. Chronisch-entzündliche Darmerkrankungen sind die am schnellsten wachsende Indikation mit einer CAGR von 7,57 % bis 2032, da der Einsatz biologischer Therapien bei Morbus Crohn und Colitis ulcerosa zunimmt. Lilly berichtete, dass 78 % der geeigneten, mit Omvoh behandelten Colitis-ulcerosa-Patienten in der LUCENT-3-Verlängerungsstudie nach 4 Jahren eine kortikosteroidfreie klinische Remission aufrechterhielten.
Chronische Pankreatitis, interstitielle Zystitis oder Blasenschmerzsyndrom sowie chronische Prostatitis oder chronisches Beckenschmerzsyndrom haben weniger etablierte Behandlungsoptionen. Eine Übersichtsarbeit aus dem Jahr 2025 beschreibt nozizeptive, neuropathische und nociplastische Schmerzmechanismen, die unterschiedliche Behandlungsstrategien erfordern. Ironwood stellte die Entwicklung von IW-3300 nach der Überprüfung der Phase-II-Daten für interstitielle Zystitis oder Blasenschmerzsyndrom ein. Die Entscheidung zeigt das klinische Risiko einer Expansion außerhalb etablierter Reizdarmsyndrom- und chronisch-entzündlicher Darmerkrankungs-Pfade. Multimodale Protokolle könnten relevanter werden, wenn keine einzelne Intervention die Schmerzen ausreichend behandelt.
Nach Verabreichungsweg:
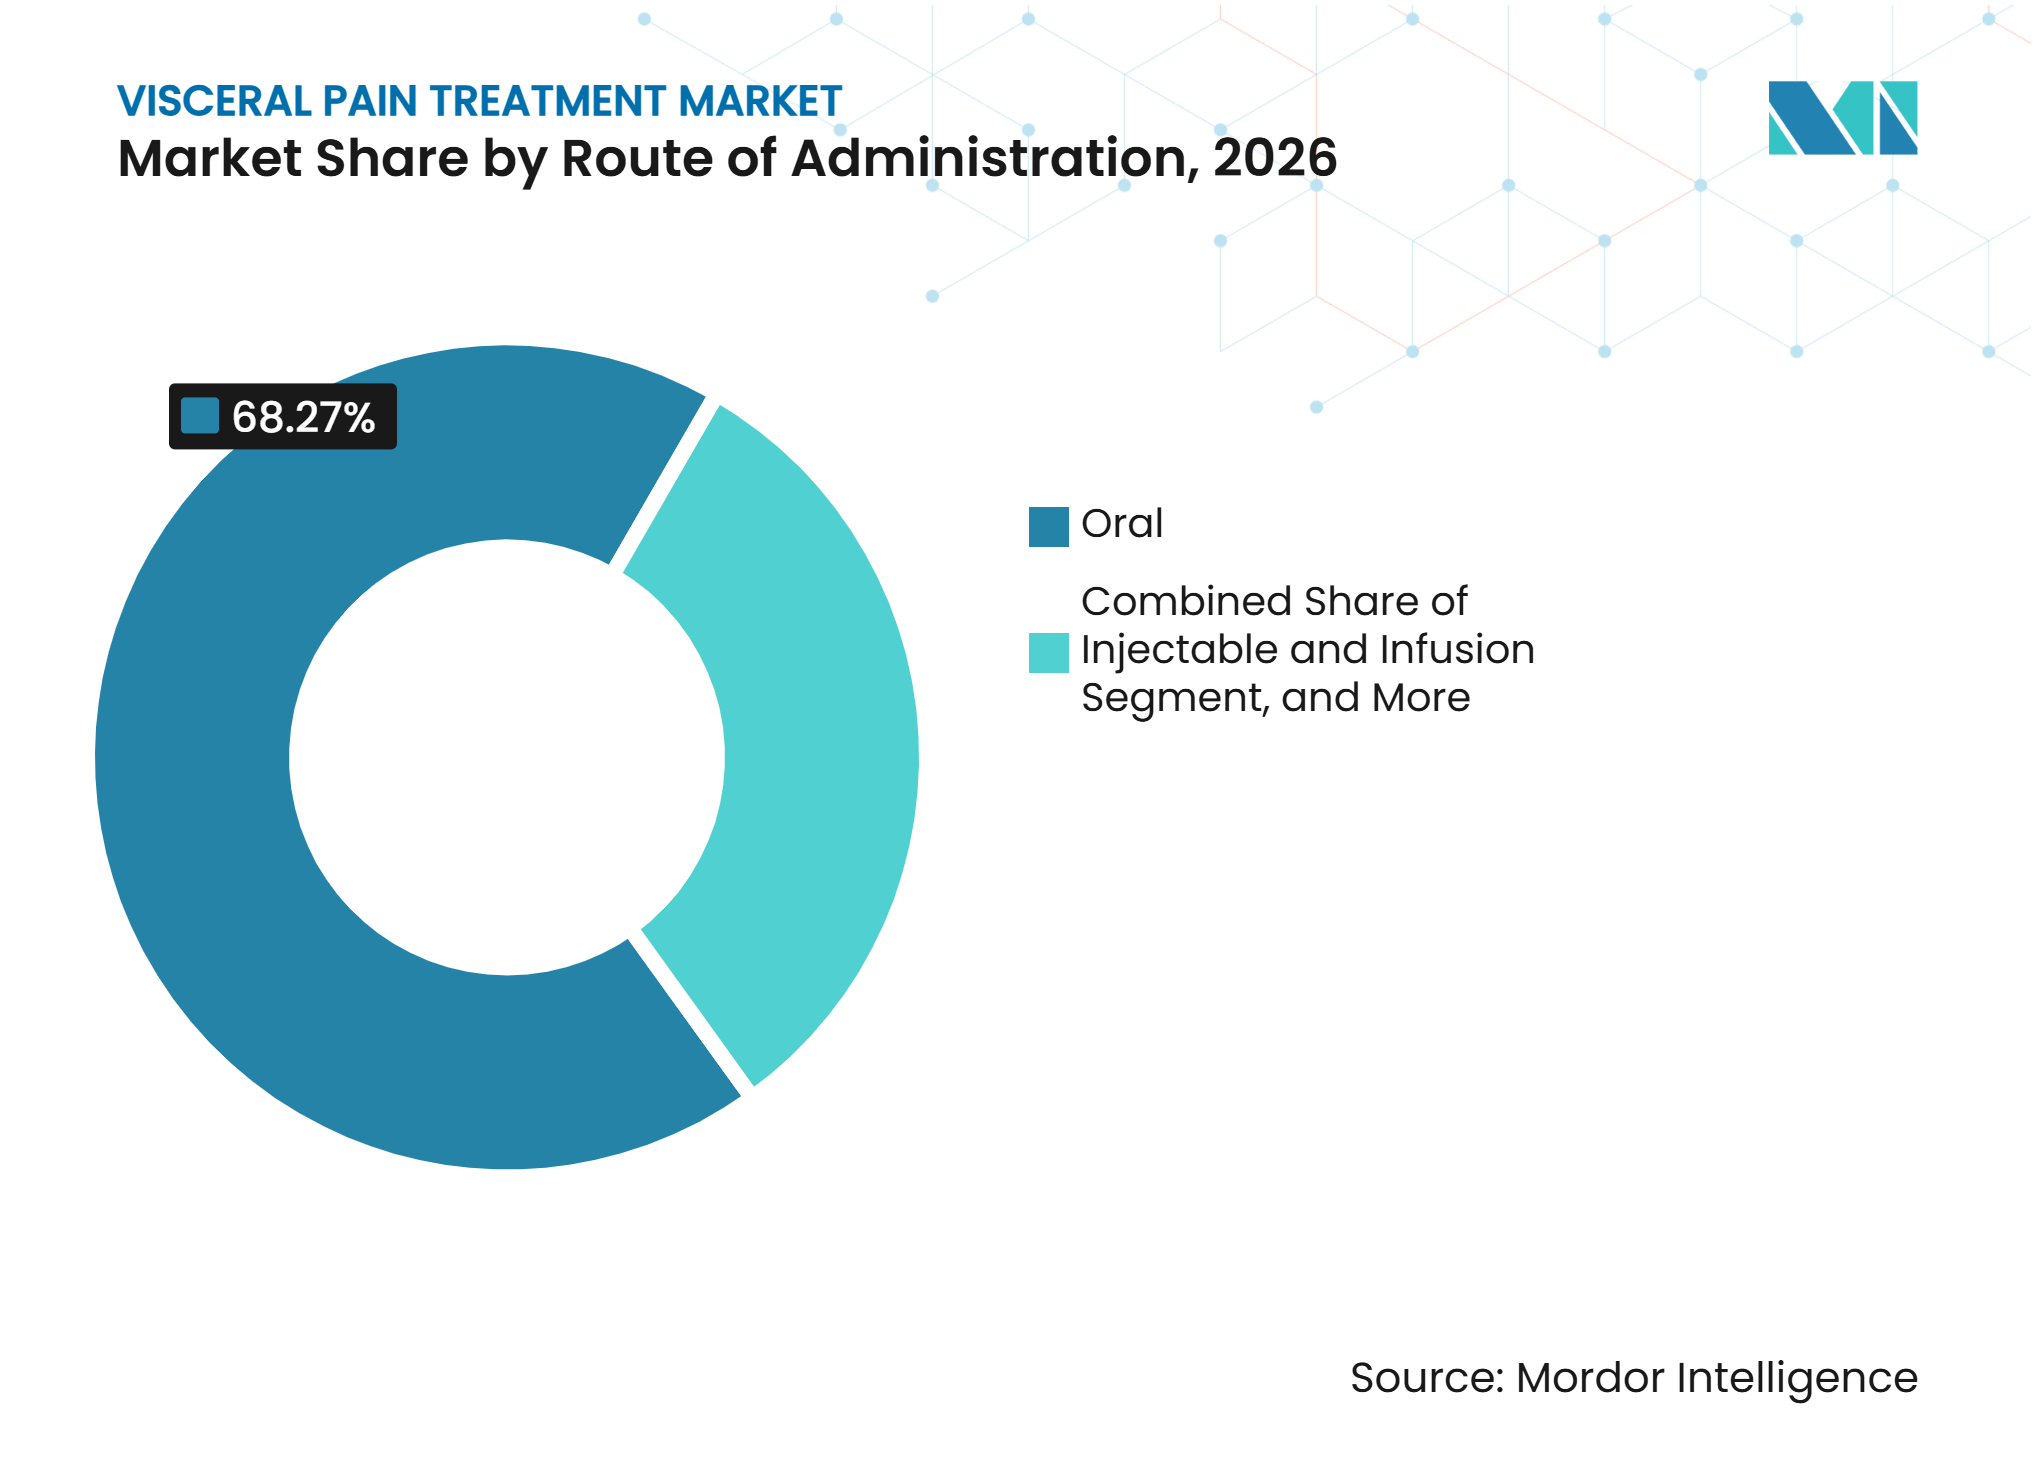
Wachstum bei injizierbaren Formen spiegelt die Einführung von Biologika widerOrale Formulierungen hielten im Jahr 2026 einen Anteil von 68,27 %, da Analgetika, Spasmolytika und viele niedermolekulare Substanzen oral verabreicht werden. Injizierbare und Infusionsformate sollen bis 2032 mit einer CAGR von 8,43 % wachsen. Dieses Wachstum wird durch Biologika angetrieben, die subkutane Injektion oder intravenöse Infusion verwenden. AbbVie lizenzierte NXE0033744, einen investigativen oralen EP4-Rezeptoragonisten für chronisch-entzündliche Darmerkrankungen, von Nxera Pharma im November 2026 für 100 Millionen USD im Voraus.
Subkutane Optionen können den Ressourceneinsatz im Krankenhaus reduzieren und den Komfort bei der Erhaltungstherapie verbessern. Takeda berichtete, dass das US-amerikanische Entyvio-Pen-Volumen im ersten Halbjahr des Geschäftsjahres 2025 sequenziell um 20 % stieg und bis Oktober 2025 9 % des US-amerikanischen Entyvio-Umsatzes ausmachte. Topische und andere Verabreichungswege bedienen weiterhin engere Bedürfnisse wie lokalisierte Beckenschmerzen und die Behandlung durch Blaseninstillation. Halozyme und Takeda kündigten eine Zusammenarbeit zur Nutzung der ENHANZE-Technologie mit Vedolizumab an und unterstützen damit die Entwicklung einer subkutanen Formulierung. Der Markt für die Behandlung viszeraler Schmerzen wird weiterhin mehrere Verabreichungswege nutzen, da Patientenpräferenzen und Krankheitsschwere stark variieren.

Nach Vertriebskanal:
Online-Apotheken gewinnen SpezialrollenEinzelhandelsapotheken hielten im Jahr 2026 einen Marktanteil von 48,34 %, da sie der primäre Zugangspunkt für orale Analgetika, Spasmolytika und Standard-Reizdarmsyndrom-Verschreibungen bleiben. Online-Apotheken sollen bis 2032 mit einer CAGR von 8,92 % wachsen. Der Umsatz mit Spezialarzneimitteln erreichte 2024 laut der HDA Research Foundation 417 Milliarden USD und spiegelt die wachsende Bedeutung des Spezialvertriebs wider. Digitale Erfüllungsplattformen unterstützen auch Vorabgenehmigungen, Patientenengagement, Adhärenzdienstleistungen und die Koordination mit Kostenträgern. Diese Funktionen sind wichtig für Biologika und zielgerichtete Immuntherapien mit komplexen Erstattungsanforderungen im Markt für die Behandlung viszeraler Schmerzen. Krankenhausapotheken bleiben für die intravenöse Induktion und infusionsbasierte Behandlung unverzichtbar.
Das Online-Wachstum beschränkt sich nicht auf den allgemeinen Einzelhandelsversand. Der Kanal differenziert sich zunehmend in allgemeine Online-Apotheken und Spezialplattformen, die Arzneimittel mit eingeschränkter Distribution, Kühlkettenhandling und Hub-Dienstleistungen verwalten. Diese Unterscheidung erhöht den Umsatzbeitrag von Spezialverschreibungen im Verhältnis zu Standardanalgetika. Sie gibt Herstellern auch einen Anreiz, mit Distributoren zu kooperieren, die Patientenunterstützung und Datendienste anbieten können. Einzelhandelsapotheken werden weiterhin das größere Volumen an Routineverschreibungen bedienen. Der Markt für die Behandlung viszeraler Schmerzen erfordert daher Kanalstrategien, die die Produktkomplexität widerspiegeln und nicht nur das Verschreibungsvolumen berücksichtigen. Unternehmen, die Erstattungsunterstützung mit zuverlässiger Lieferung integrieren können, sichern sich möglicherweise eine stärkere Position im Spezialsegment.
Nach Endnutzer:
Fachkliniken erweitern den VersorgungsortKrankenhäuser entfielen im Jahr 2026 auf einen Marktanteil von 46,39 %, unterstützt durch das akute Management von Schüben chronisch-entzündlicher Darmerkrankungen, Pankreatitis und diagnostischen Abklärungen. Fachkliniken sollen bis 2032 mit einer CAGR von 9,36 % wachsen. Krankenhäuser bleiben wichtig für die intravenöse biologische Induktion und die multidisziplinäre Versorgung, an der Gastroenterologie, Urologie und Schmerzspezialisten beteiligt sind. Sie versorgen auch Patienten mit schweren Symptomen oder diagnostischer Komplexität. Fachkliniken profitieren, da Erhaltungstherapie, Monitoring und Schulung zur Selbstinjektion in ambulante Einrichtungen verlagert werden. Die HDA Research Foundation berichtet, dass Spezialvertriebsnetzwerke mehr als 32.800 Anbieterstandorte bedienen.
Die Verlagerung des Versorgungsorts spiegelt Veränderungen im langfristigen Management chronisch-entzündlicher Darmerkrankungen im Markt für die Behandlung viszeraler Schmerzen wider. Patienten, die eine frühe tiefe Remission erreichen, benötigen möglicherweise weniger akute Interventionen und eine strukturiertere Nachsorge. Ambulante Kliniken können flexible Terminplanung und geringere Gemeinkosten für die Erhaltungstherapie bieten. Sie entsprechen auch dem in der Fachversorgung eingesetzten Monitoring patientenberichteter Ergebnisse. Ambulante chirurgische Zentren behalten eine Rolle bei Eingriffen wie Zöliakusplexusblockaden, der Platzierung von Rückenmarkstimulationselektroden und diagnostischer Laparoskopie. Die Branche für die Behandlung viszeraler Schmerzen wird weiterhin auf Krankenhäuser angewiesen sein, aber Fachkliniken gewinnen eine größere Rolle in der laufenden Versorgung. Diese Verlagerung schafft Chancen für Anbieter und Distributoren, die Infusions-, Selbstverabreichungs- und Nachsorgedienstleistungen unterstützen können.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 37,45 %. Ein hoher Biologika-Einsatz bei chronisch-entzündlichen Darmerkrankungen und eine ausgereifte Spezialapotheken-Infrastruktur unterstützen den schnellen Zugang zu Therapien mit eingeschränkter Distribution. LINZESS erreichte 2025 234 Millionen US-amerikanische Verschreibungskapseln, unterstützt durch die Erweiterung der pädiatrischen Zulassung und die Umsetzung des Marktzugangs. Die FDA-Zulassung von JOURNAVX bietet eine nicht-opioidhaltige Option bei akuten Schmerzen in einer Region mit erheblicher Opioidexposition. Die FDA-Aufsicht und die Medicare-Erstattungspolitik prägen die Einführung in den USA.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 9,74 % wachsen, der höchsten regionalen Rate im Markt für die Behandlung viszeraler Schmerzen. Die Inzidenz chronisch-entzündlicher Darmerkrankungen steigt in China, Indien und Südkorea mit fortschreitender Urbanisierung, Ernährungsveränderungen und diagnostischer Kapazität. Lilly führte Omvoh im Februar 2026 in China ein, nachdem die Nationale Medizinproduktebehörde die Zulassung für Colitis ulcerosa und Morbus Crohn erteilt hatte. Japan bleibt eigenständig, da lokal zugelassene Therapien wie Ramosetron in der IBS-D-Versorgung gemäß japanischen Behandlungspraktiken eingesetzt werden. Die Kostenträgerkapazität und der Zugang variieren erheblich zwischen den Ländern im Markt für die Behandlung viszeraler Schmerzen.
Regionale Diversifizierung über Kernmärkte hinaus
Europa bleibt ein wichtiger Teil des Marktes für die Behandlung viszeraler Schmerzen, da Westeuropa in den Daten der Global Burden of Disease 2021 eine altersstandardisierte Prävalenz chronisch-entzündlicher Darmerkrankungen von 348,4 pro 100.000 verzeichnete. Das zentralisierte Verfahren der Europäischen Arzneimittel-Agentur kann den Zugang zu neuen Biologika in den wichtigsten europäischen Märkten unterstützen. Südamerika entwickelt sich von einer niedrigeren Basis aus, da das Bewusstsein für chronisch-entzündliche Darmerkrankungen und die gastroenterologische Infrastruktur verbessert werden, insbesondere in Brasilien und Argentinien. Der Nahe Osten und Afrika sind aufgrund von Spezialistenmangel und diagnostischen Einschränkungen noch frühere Entwicklungsstufen.
Wettbewerbslandschaft
Marktkonzentration
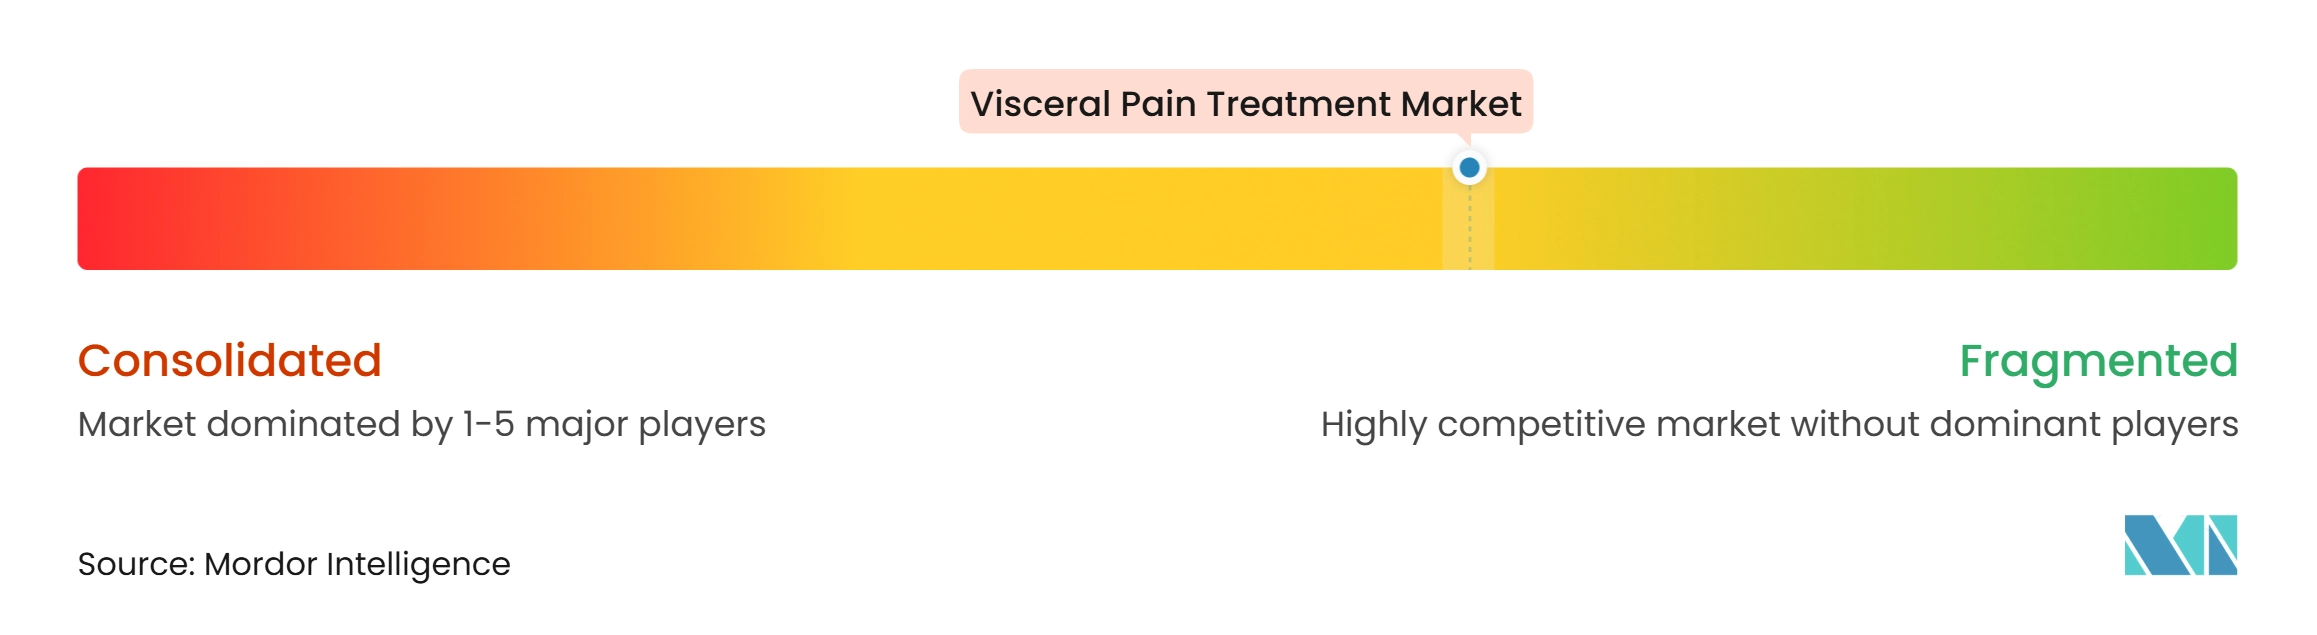
Der Markt für die Behandlung viszeraler Schmerzen ist bei Blockbuster-Biologika für chronisch-entzündliche Darmerkrankungen mäßig konzentriert, bleibt aber bei Analgetika, Spasmolytika und gerätebasierter Behandlung fragmentiert. AbbVie, Takeda und Eli Lilly sind wichtige Wettbewerber im hochpreisigen Bereich der Therapie chronisch-entzündlicher Darmerkrankungen. Große Unternehmen erweitern etablierte Marken durch Formulierungsänderungen und Indikationserweiterungen. Takedas subkutaner Entyvio-Pen verzeichnete im ersten Halbjahr des Geschäftsjahres 2025 ein sequenzielles US-Volumenwachstum von 20 %. AbbVie und Ironwood sicherten sich im November 2025 die pädiatrische IBS-C-Zulassungserweiterung für LINZESS.
AbbVie lizenzierte NXE0033744 von Nxera Pharma im November 2026 und verpflichtete sich zu 100 Millionen USD im Voraus sowie potenziellen Entwicklungs- und kommerziellen Meilensteinen. Die Zusammenarbeit mit Parvus im April 2025 unterstützt die Arbeit an pMHC-Nanomedizin für chronisch-entzündliche Darmerkrankungen. Diese Investitionen zeigen, wie etablierte Unternehmen Pipelines der nächsten Generation aufbauen, während das Exklusivitätsrisiko im Markt für die Behandlung viszeraler Schmerzen steigt. Ironwood stellte die IW-3300-Entwicklung für interstitielle Zystitis oder Blasenschmerzsyndrom nach der Phase-II-Analyse ein. Das Ergebnis zeigt das Risiko einer Expansion außerhalb etablierter Reizdarmsyndrom- und chronisch-entzündlicher Darmerkrankungs-Pfade.
Auch Gerätehersteller erhöhen den Wettbewerbsdruck. NeurAxis sicherte sich einen CPT-Code der Kategorie I, der ab Januar 2026 für PENFS-Verfahren gilt. Alvotech berichtete im Februar 2026 positive pivotale pharmakokinetische Ergebnisse für AVT80, ein vorgeschlagenes subkutanes Vedolizumab-Biosimilar. Biosimilars könnten den Umsatz etablierter Biologika komprimieren und den Preiswettbewerb im Markt für die Behandlung viszeraler Schmerzen verschärfen.
Marktführer in der Branche für die Behandlung viszeraler Schmerzen
-
AbbVie Inc.
-
AstraZeneca PLC
-
Bayer AG
-
Bristol Myers Squibb Company
-
Eli Lilly and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung viszeraler Schmerzen Unternehmen in diesem Bericht
- Abbvie
- AstraZeneca
- Astellas Pharma
- Addex Therapeutics Ltd
- Amgen
- Bayer
- Bristol-Myers Squibb
- Eli Lilly and Company
- Endo International
- GlaxoSmithKline
- Grünenthal GmbH
- Ironwood Pharmaceuticals Inc.
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Sanofi
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
Neueste Industrielle Entwicklungen in Markt für die Behandlung viszeraler Schmerzen
- November 2026: AbbVie schloss eine exklusive globale Lizenzvereinbarung mit Nxera Pharma für NXE0033744, einen investigativen oralen EP4-Rezeptoragonisten für chronisch-entzündliche Darmerkrankungen, und zahlte 100 Millionen USD im Voraus mit der Berechtigung auf bis zu 1,37 Milliarden USD an Entwicklungs- und kommerziellen Meilensteinen sowie gestaffelten Lizenzgebühren. Der Wirkstoff ist ein potenziell erstklassiges GI-gezieltes Molekül, das darauf ausgelegt ist, EP4-Rezeptoren selektiv lokal im GI-Trakt zu aktivieren, und der Deal markiert eine der wertvollsten Frühphasen-Lizenzierungstransaktionen für chronisch-entzündliche Darmerkrankungen im Jahr 2026.
- Oktober 2025: NeurAxis erhielt die FDA-510(k)-Zulassung für seine perkutane elektrische Nervenfeldstimulationstechnologie für funktionelle Bauchschmerzen im Zusammenhang mit funktioneller Dyspepsie und Übelkeit bei Patienten ab 8 Jahren. Ein CPT-Code der Kategorie I für das Verfahren trat am 1. Januar 2026 in Kraft und vervollständigte die klinische und Erstattungsinfrastruktur, die für die kommerzielle Skalierung erforderlich ist.
- Februar 2025: Eli Lilly führte Omvoh, vermarktet als Antrolet, in China ein, nachdem die Nationale Medizinproduktebehörde die Zulassung für mäßig bis schwer aktive Colitis ulcerosa und Morbus Crohn bei Erwachsenen erteilt hatte, und erweiterte damit die kommerzielle Präsenz von Omvoh auf mehr als 47 Länder.
Umfang des globalen Berichts zum Markt für die Behandlung viszeraler Schmerzen
Gemäß dem Umfang des Berichts bezieht sich die Behandlung viszeraler Schmerzen auf das medizinische Management von Schmerzen, die von den inneren Organen (Viszera) ausgehen, wie dem Magen-Darm-Trakt, der Harnblase, der Bauchspeicheldrüse, der Gebärmutter oder anderen Bauch- und Beckenorganen. Viszerale Schmerzen werden typischerweise durch Entzündung, Dehnung, Ischämie, Obstruktion oder abnormale Kontraktionen innerer Organe verursacht und werden häufig als tief, diffus, krampfartig oder schlecht lokalisierbar beschrieben.
Der Markt für die Behandlung viszeraler Schmerzen ist nach Wirkstoffklasse, Indikation, Verabreichungsweg, Vertriebskanal, Endnutzer und Geografie segmentiert. Nach Wirkstoffklasse ist der Markt in Analgetika, Schmerzmodulatoren, Spasmolytika, Biologika und zielgerichtete Immuntherapien sowie weitere unterteilt. Nach Indikation ist der Markt in Reizdarmsyndrom, chronisch-entzündliche Darmerkrankungen, chronische Pankreatitis, interstitielle Zystitis und Blasenschmerzsyndrom, chronische Prostatitis und chronisches Beckenschmerzsyndrom sowie weitere unterteilt. Nach Verabreichungsweg ist der Markt in oral, injizierbar und Infusion, topisch sowie weitere unterteilt. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken sowie weitere unterteilt. Nach Endnutzer ist der Markt in Krankenhäuser, Fachkliniken, ambulante chirurgische Zentren sowie weitere unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika unterteilt. Der Marktbericht umfasst auch geschätzte Marktgrößen und Markttrends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Marktwert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Analgetika |
| Schmerzmodulatoren |
| Spasmolytika |
| Biologika und zielgerichtete Immuntherapien |
| Weitere |
| Reizdarmsyndrom |
| Chronisch-entzündliche Darmerkrankungen |
| Chronische Pankreatitis |
| Interstitielle Zystitis und Blasenschmerzsyndrom |
| Chronische Prostatitis und chronisches Beckenschmerzsyndrom |
| Weitere |
| Oral |
| Injizierbar und Infusion |
| Topisch |
| Weitere |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Weitere |
| Krankenhäuser |
| Fachkliniken |
| Ambulante chirurgische Zentren |
| Weitere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Analgetika | |
| Schmerzmodulatoren | ||
| Spasmolytika | ||
| Biologika und zielgerichtete Immuntherapien | ||
| Weitere | ||
| Nach Indikation | Reizdarmsyndrom | |
| Chronisch-entzündliche Darmerkrankungen | ||
| Chronische Pankreatitis | ||
| Interstitielle Zystitis und Blasenschmerzsyndrom | ||
| Chronische Prostatitis und chronisches Beckenschmerzsyndrom | ||
| Weitere | ||
| Nach Verabreichungsweg | Oral | |
| Injizierbar und Infusion | ||
| Topisch | ||
| Weitere | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Weitere | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Ambulante chirurgische Zentren | ||
| Weitere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Behandlung viszeraler Schmerzen bis 2032 erreichen?
Der Wert soll bis 2032 von 16,83 Milliarden USD im Jahr 2026 auf 25,03 Milliarden USD steigen, bei einer CAGR von 6,84 %.
Welche Wirkstoffklasse wächst bei der Behandlung viszeraler Schmerzen am schnellsten?
Biologika und zielgerichtete Immuntherapien sollen bis 2032 mit einer CAGR von 7,21 % wachsen, unterstützt durch die Einführung von Therapien für chronisch-entzündliche Darmerkrankungen.
Welche Erkrankung hat den größten Anteil an der Behandlungsnachfrage?
Das Reizdarmsyndrom hielt im Jahr 2026 einen Anteil von 34,15 %, während chronisch-entzündliche Darmerkrankungen die am schnellsten wachsende Indikation mit einer CAGR von 7,57 % sind.
Warum gewinnen nicht-opioidhaltige Schmerztherapien an Bedeutung?
Sicherheitsbedenken und Abhängigkeitsrisiken schränken den langfristigen Opioidgebrauch ein, während die FDA-Zulassung von JOURNAVX die Aufmerksamkeit auf selektive nicht-opioidhaltige Schmerzmechanismen gelenkt hat.
Welches Versorgungsumfeld soll am schnellsten wachsen?
Fachkliniken sollen bis 2032 mit einer CAGR von 9,36 % wachsen, da die biologische Erhaltungstherapie in ambulante Einrichtungen verlagert wird.
Welche Region soll am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 9,74 % wachsen, da die Diagnose chronisch-entzündlicher Darmerkrankungen und der Zugang zu Spezialbehandlungen verbessert werden.