
内臓痛治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 17.98 十億米ドル |
| 市場規模 (2032) | 25.03 十億米ドル |
| 成長率 (2026 - 2032) | 6.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる内臓痛治療市場分析
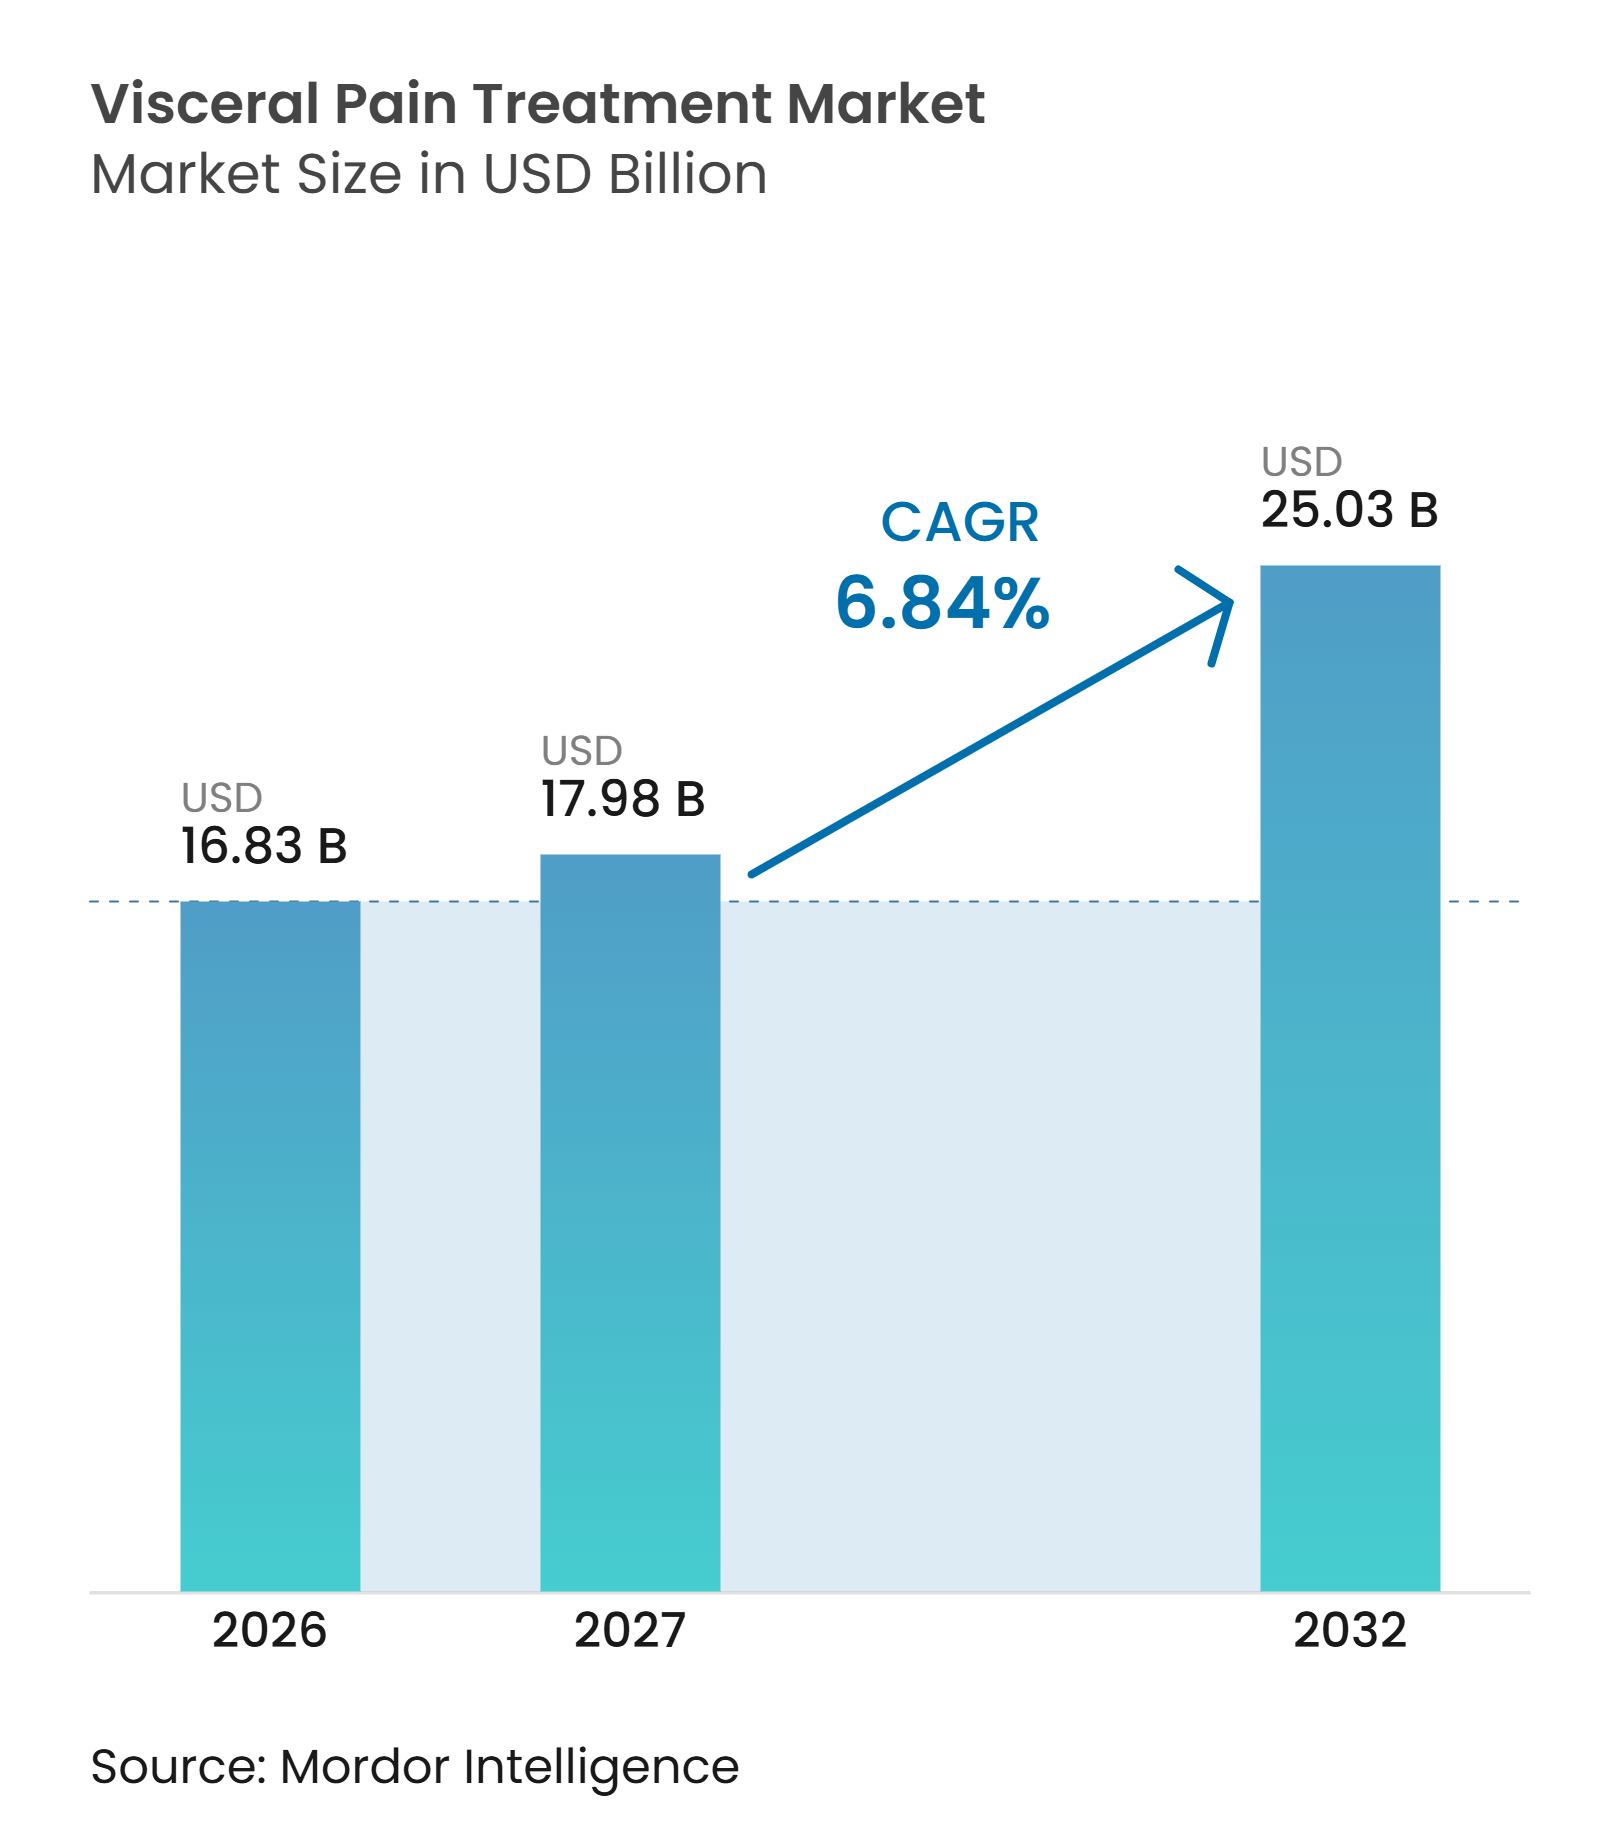
内臓痛治療市場の規模は、2026年の16.83 ビリオン 米ドルから2027年には17.98 ビリオン 米ドルに増加し、2032年までに25.03 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて6.84%のCAGRで成長します。
機能性腸疾患、炎症性腸疾患、慢性膵炎、骨盤痛疾患の有病率拡大により、より広い患層にわたるケアへの需要が高まっています。内臓痛治療市場はまた、広範な鎮痛薬使用から、炎症・神経・局所組織メカニズムに対応した治療法へと移行しつつあります。この転換は、持続的な臨床アウトカムを生み出し、治療経路の早期段階での使用を確保できる企業に有利に働きます。生物学的製剤、標的治療薬、診断ツール、神経調節デバイスが新たな機会を創出していますが、診断の不確実性、償還の多様性、バイオシミラー競争によりアクセスは依然として限られています。その結果、市場は確立された経口処方薬と高付加価値の専門治療薬のバランスによって形成されています。内臓痛治療市場は、適時の診断と効果的な専門医へのアクセスに依存しています。
レポートの主要ポイント
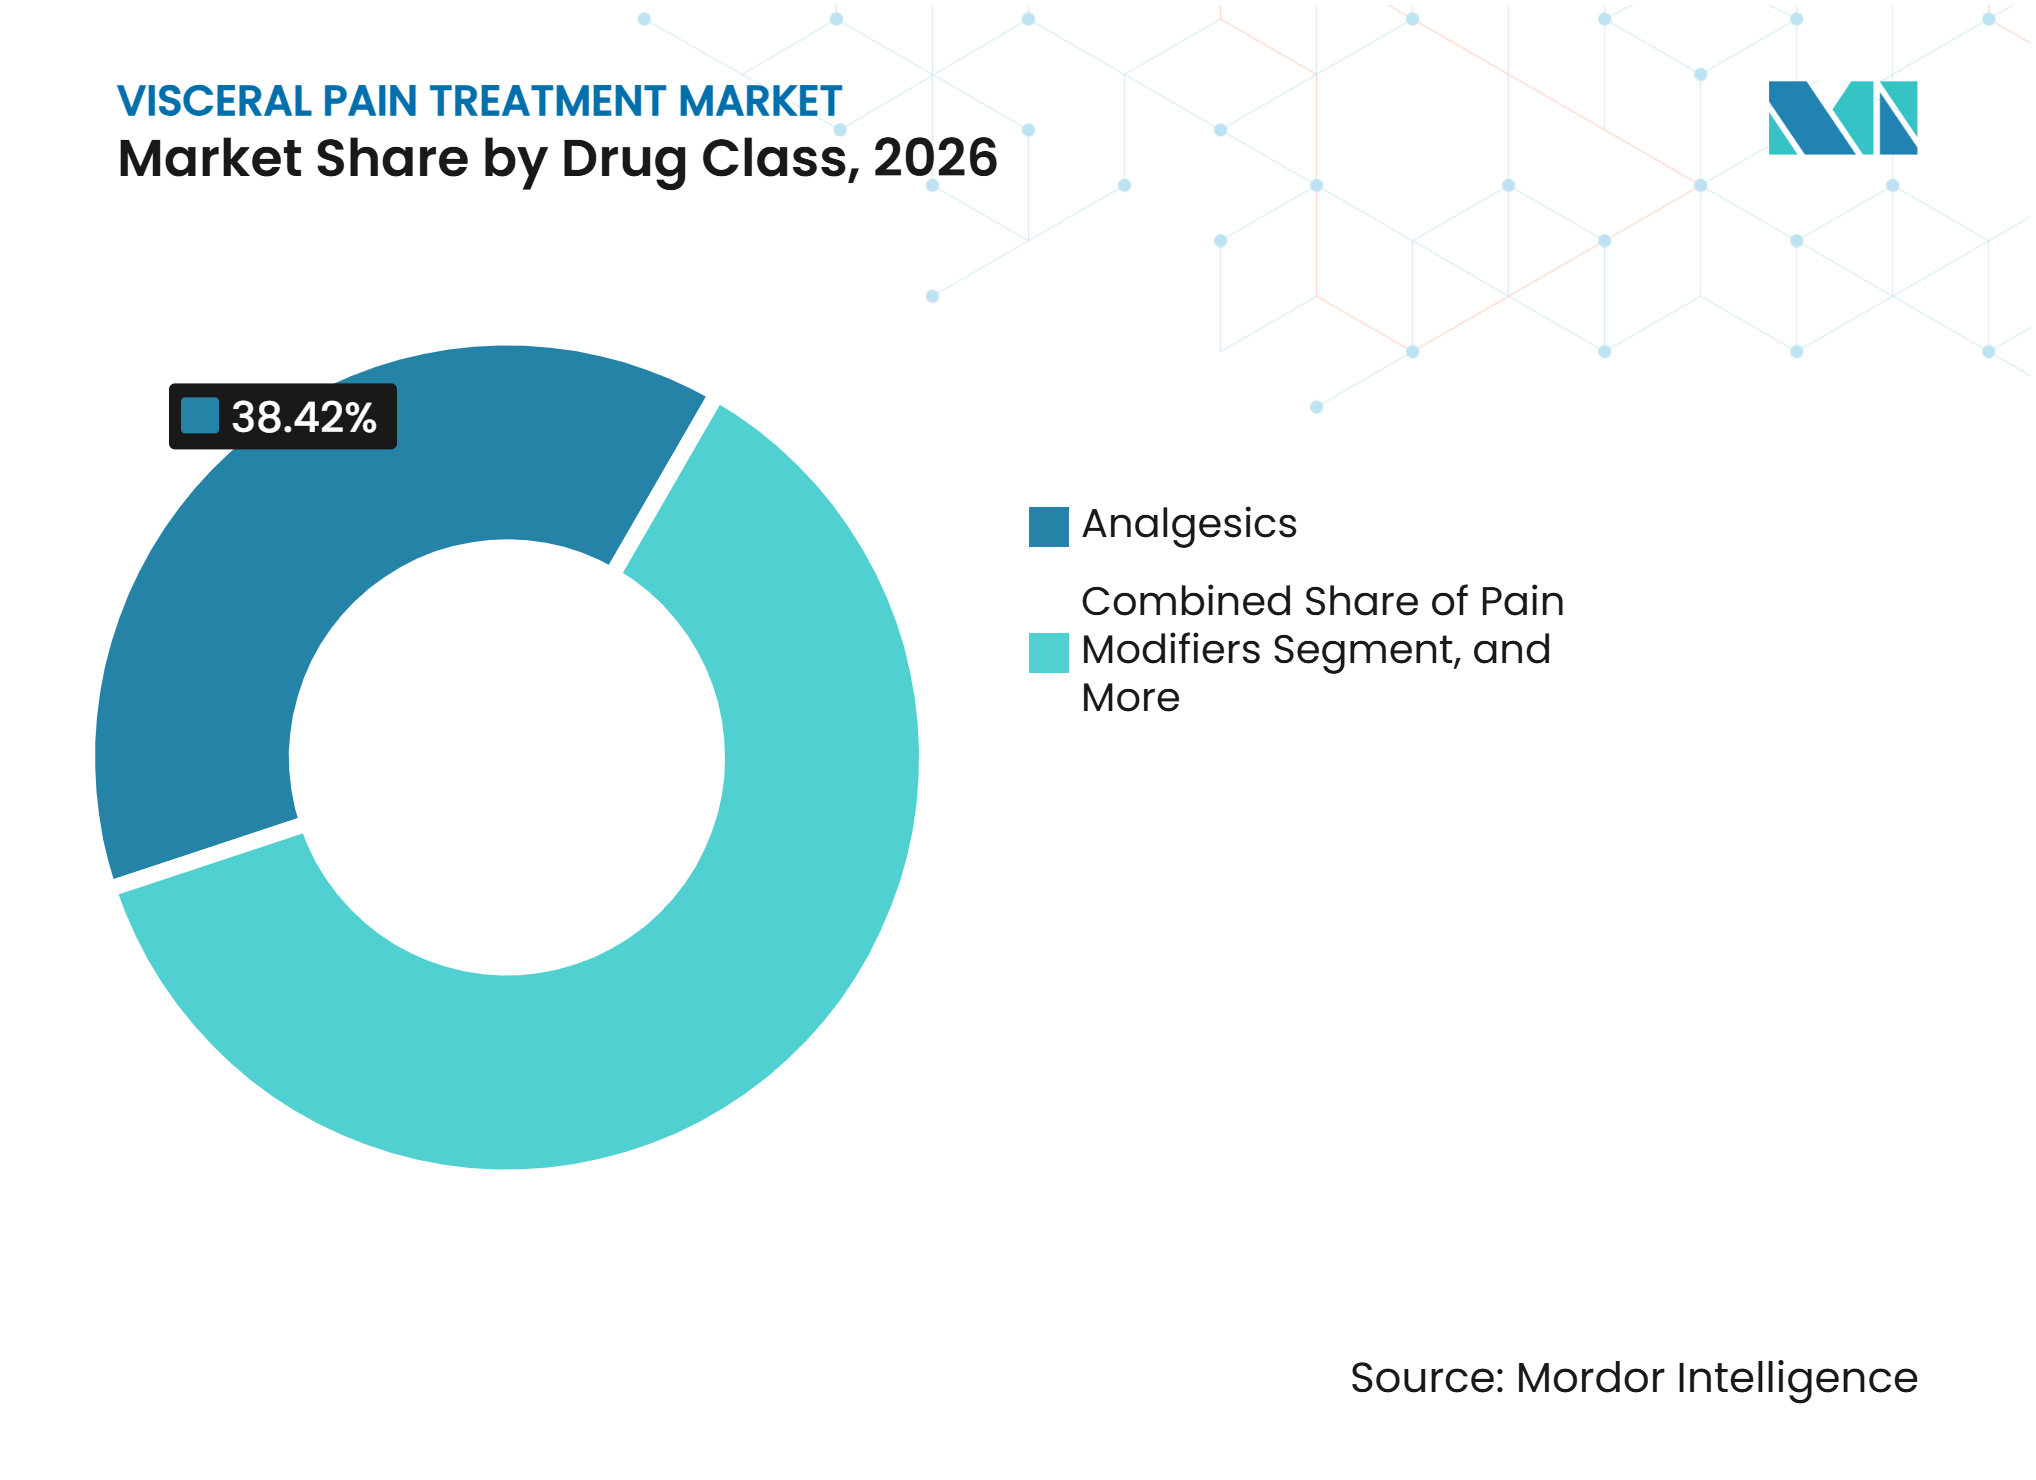
- 薬剤クラス別では、鎮痛薬が2026年の内臓痛治療市場シェアの38.42%を占め、生物学的製剤および標的免疫療法は2032年までに7.21%のCAGRで成長すると予測されています。
- 適応症別では、過敏性腸症候群が2026年の内臓痛治療市場シェアの34.15%を占め、炎症性腸疾患は2032年までに7.57%のCAGRで拡大すると予測されています。
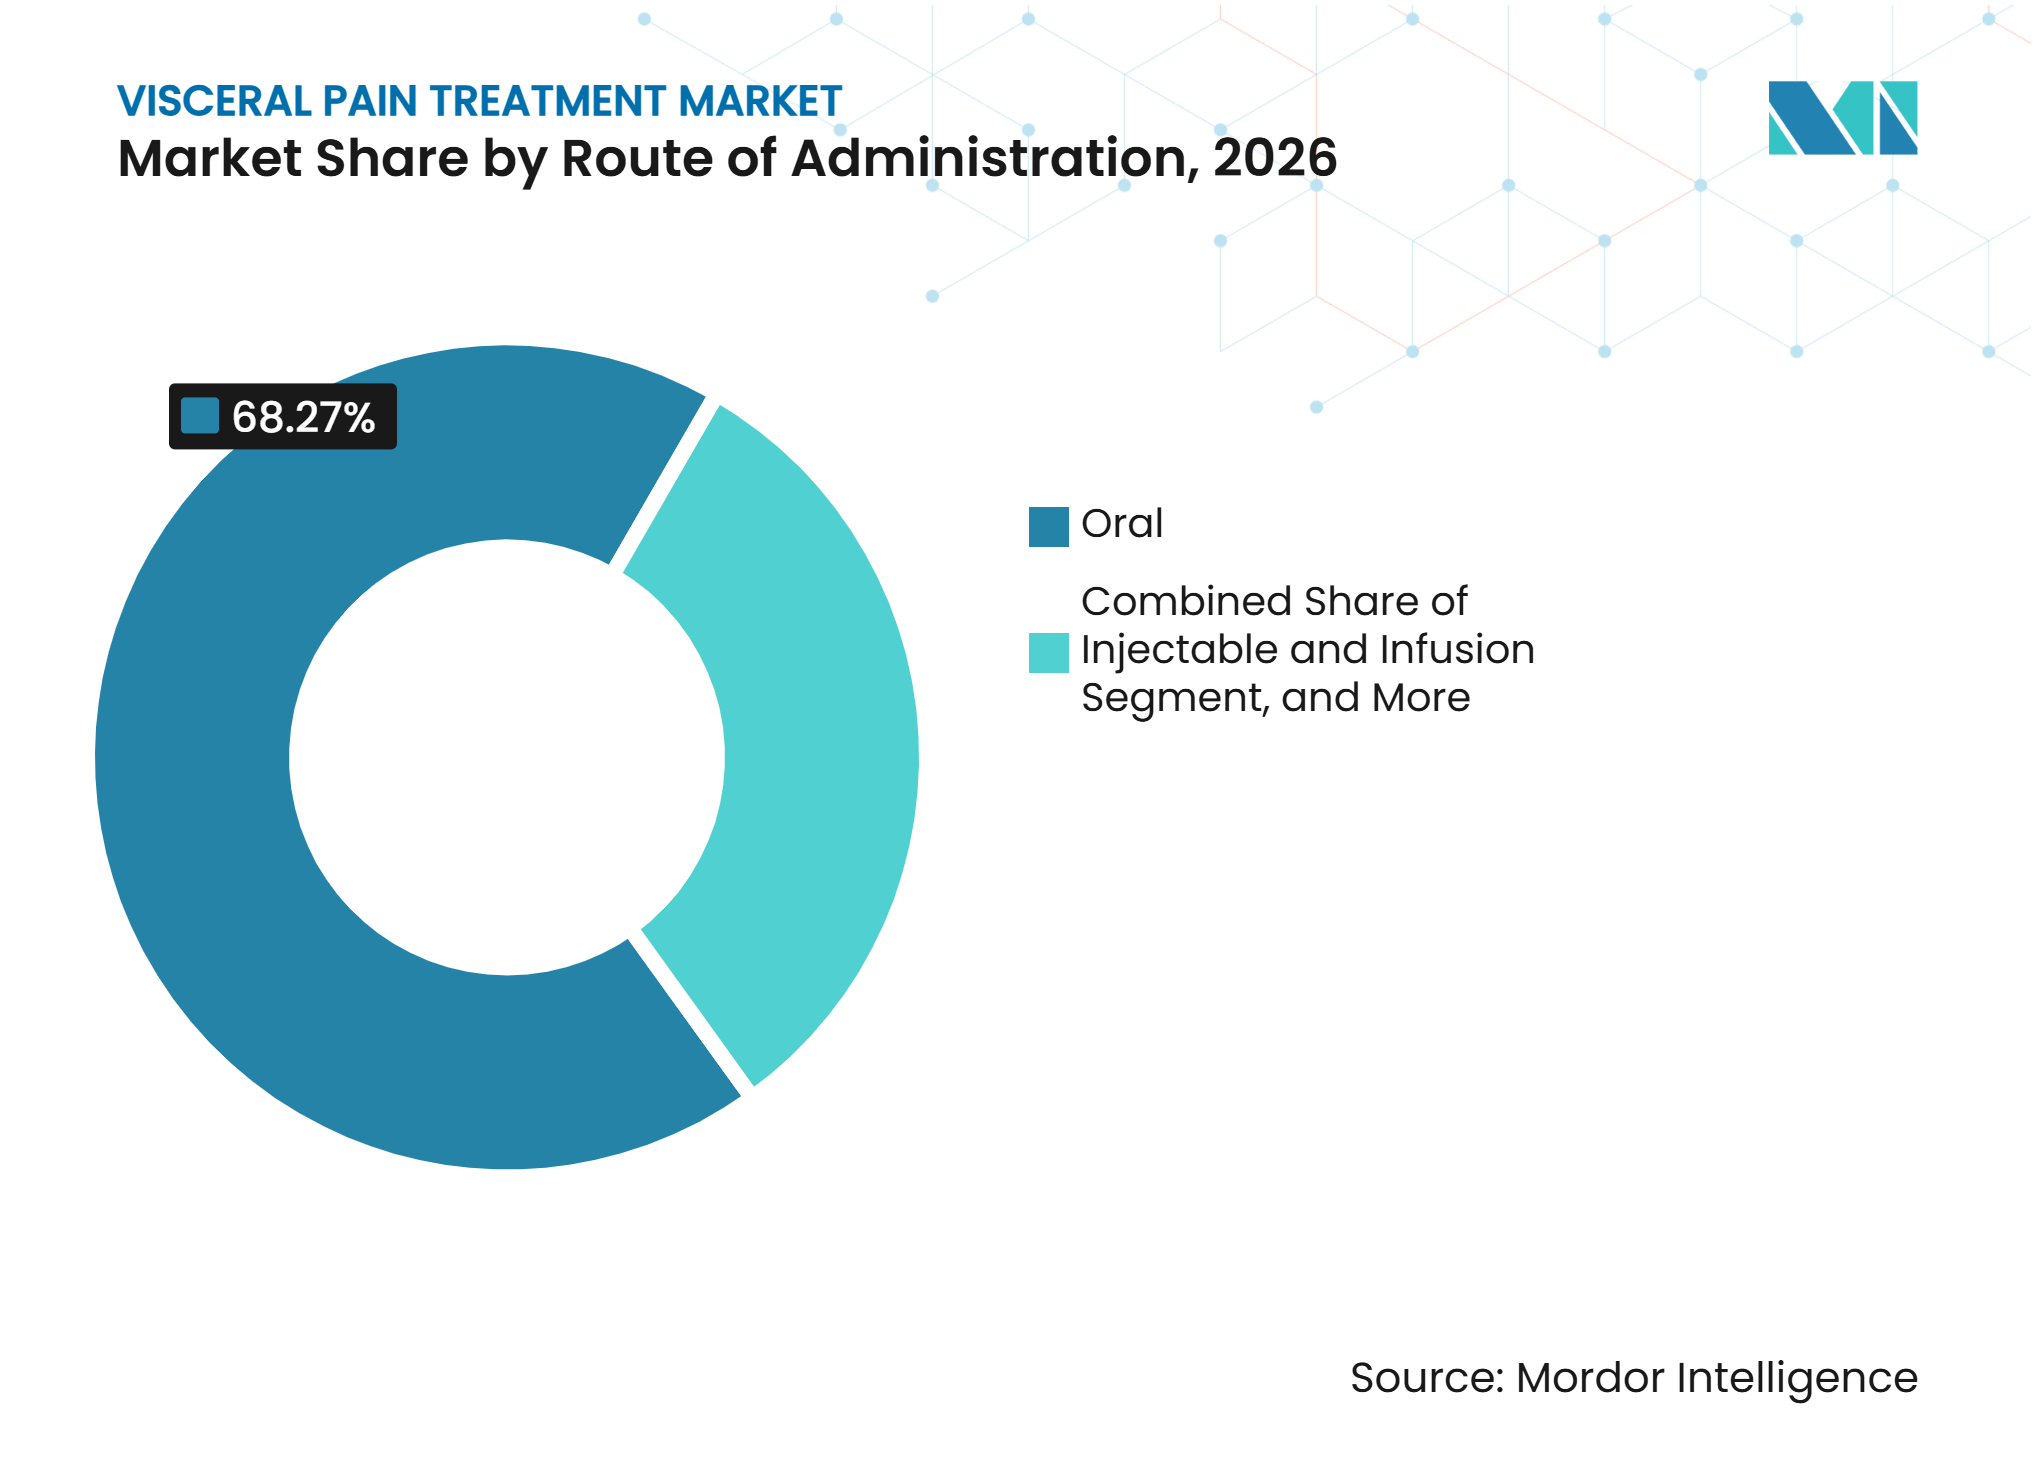
- 投与経路別では、経口製剤が2026年に68.27%の市場シェアを占め、注射・点滴製剤は2032年までに8.43%のCAGRで成長すると予測されています。
- 流通チャネル別では、小売薬局が2026年に48.34%の市場シェアを占め、オンライン薬局は2032年までに8.92%のCAGRで拡大すると予測されています。
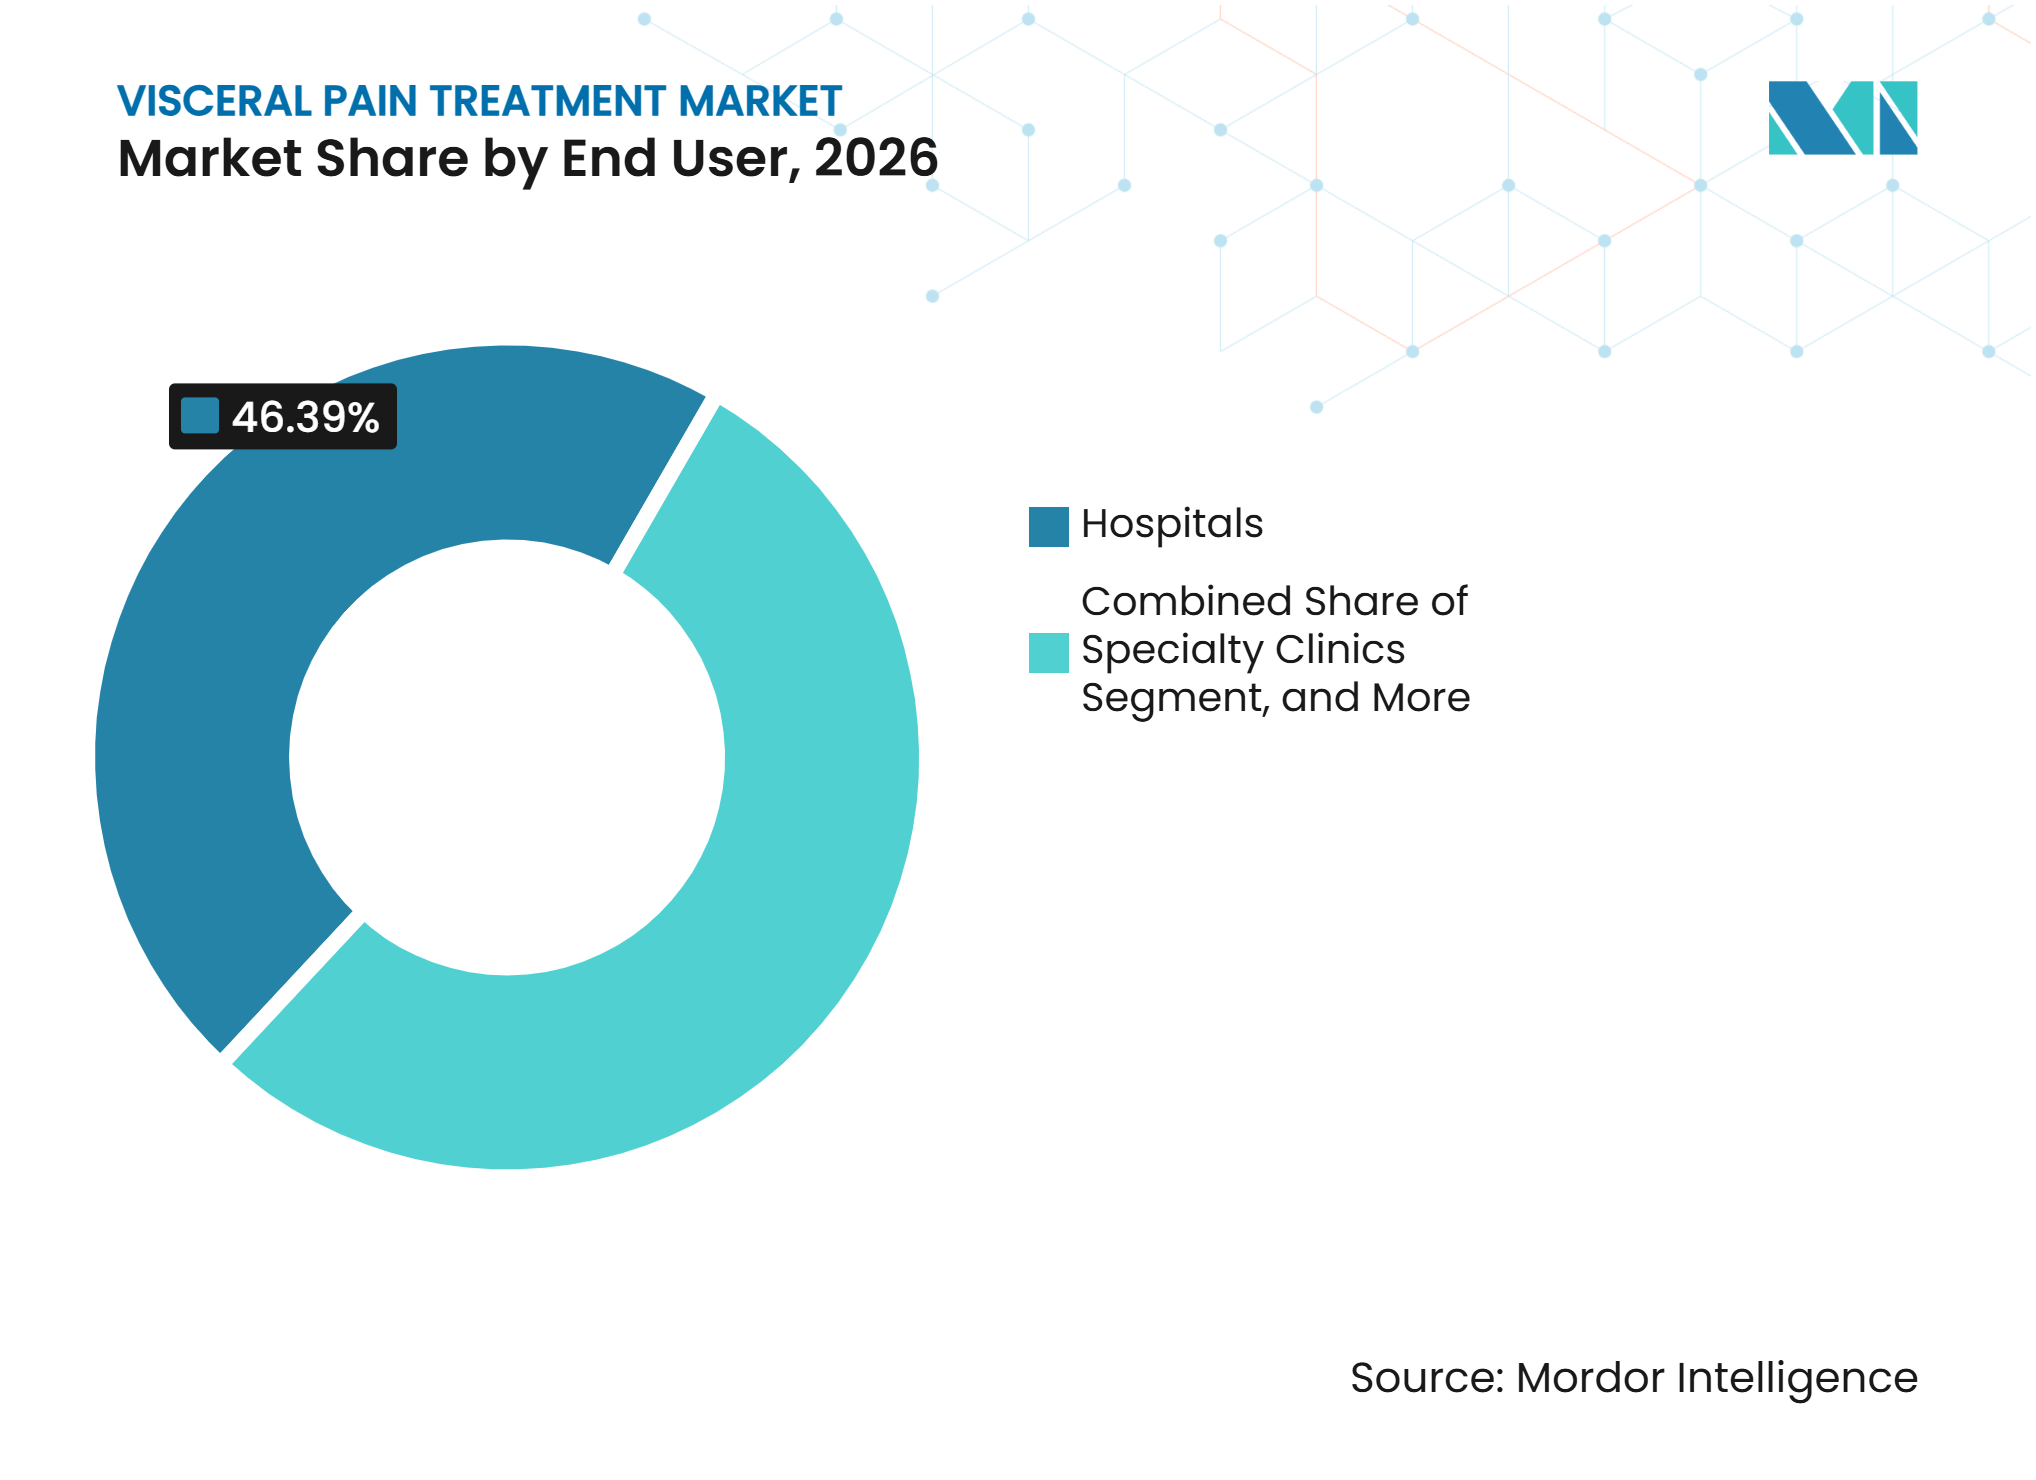
- エンドユーザー別では、病院が2026年に46.39%の市場シェアを占め、専門クリニックは2032年までに9.36%のCAGRで成長すると予測されています。
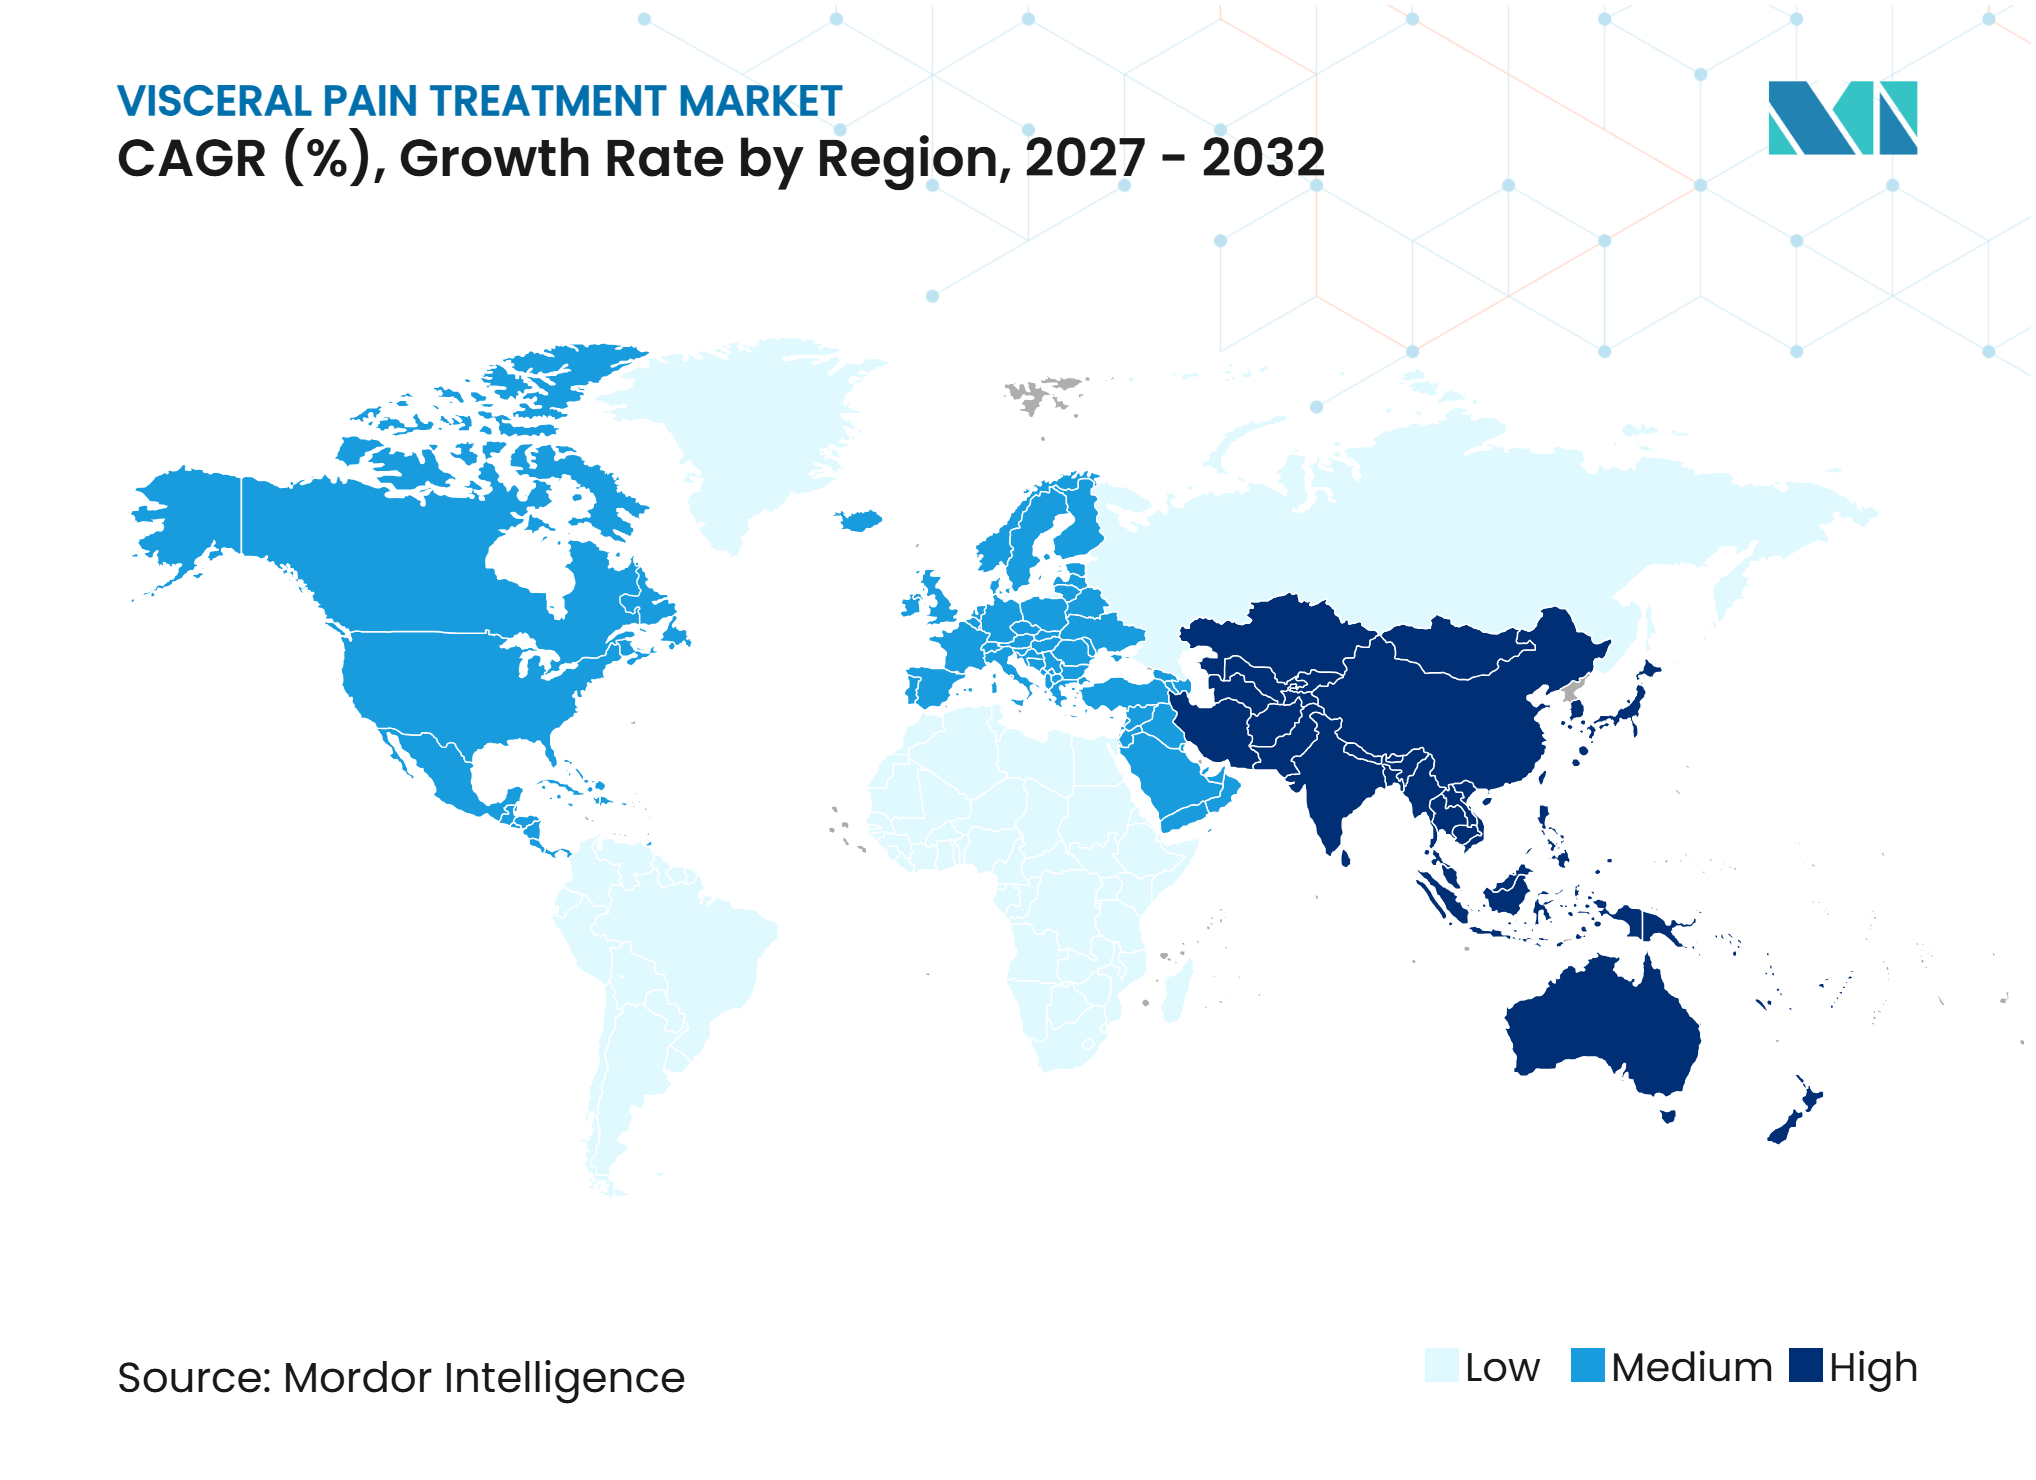
- 地域別では、北米が2026年に37.45%の市場シェアを占め、アジア太平洋地域は内臓痛治療市場において2032年までに9.74%CAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
内臓痛治療市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 消化器系および骨盤痛疾患の負担増大 | +1.4% | 世界全体、アジア太平洋地域および南米で加速 | 長期(4年以上) |
| 非オピオイドおよびメカニズムベース治療への転換 | +1.5% | 主に北米および欧州、世界的に拡大 | 中期(2〜4年) |
| IBSおよびIBD診断・治療経路の拡大 | +1.3% | 世界全体、北米および西欧で最大の影響 | 中期(2〜4年) |
| 機能性腹痛に対するFDA承認の神経調節療法 | +0.8% | 北米、欧州およびアジア太平洋地域への波及 | 短期(2年以内) |
| バイオマーカーガイドおよび個別化治療の利用拡大 | +0.9% | 北米およびEU、日本・韓国での早期採用 | 中期(2〜4年) |
| 専門、小売、デジタルチャルを通じたアクセス拡大 | +0.7% | 世界全体、北米およびアジア太平洋地域の電子薬局成長で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
消化器系および骨盤痛疾患の負担増大
2025年の研究によると、ローマIV基準のもとで世界の成人の33.2%が機能性腸疾患に罹患しており、内臓痛治療市場の大きな潜在的患者層を示しています 。炎症性腸疾患は世界で700万人以上に影響を与えており、新興工業地域での発症率増加に伴い負担は増大すると予想されています。2025年のメタ分析では、ローマIV基準における世界のIBS有病率は17.14%であり、女性では20.17%、男性では11.45%と報告されています。患者層は消化器疾患にとどまらず、間質性膀胱炎、慢性前立腺炎、子宮内膜症関連骨盤痛疾患にも及びます。これらの疾患は承認された治療選択肢が限られていることが多く、侵害受容性、神経障害性、中枢性疼痛メカニズムに対応した治療計画が必要です。より広い疾患負担は、専門医療環境全体で使用できる医薬品およびデバイスへの需を支えています。
非オピオイドおよびメカニズムベース治療への転換
FDAは2025年1月、中等度から重度の急性疼痛を有する成人に対してJOURNAVX(スゼトリジン)を承認し、NaV1.8疼痛シグナル伝達を選択的に標的とする経口非オピオイド選択肢を確立しました。[1] この承認は、従来のオピオイド曝露への依存を低減する治療法への関心を高めるものとして、内臓痛治療市場に関連しています。慢性腹痛に関する研究では、pH感受性オピオイド候補、ヒスタミンH1およびH4拮抗薬、GC-C受容体作動薬、ニューロキニン標的アプローチが内臓過敏症の潜在的治療法として特定されています。[2] これのアプローチは、疼痛を広範に抑制するのではなく、疾患特異的な経路に作用することを目的としています。関連するレビューでは、免疫および感覚経路を含む消化器系内臓痛に対するより広範な新興分子標的が特定されています。[3] 処方医が慢性使用に適した選択肢を求める中、差別化された安全性とメカニズムデータを持つ企業がより強固な地位を獲得できる可能性があります。
IBSおよびIBD診断・治療経路の拡大
FDAは2025年11月、7歳以上の患者を対象としたIBS-CへのLINZESSを承認し、処方治療を小児集団に拡大しました。2025年通年のLINZESS処方需要は2億3,400万カプセルに達し、前年比11%増となりました。IBDでは、SKYRIZIが2025年の世界売上高6.4 ビリオン 米ドルを達成し、生物学的製剤未使用患者への使用および治療切り替えから恩恵を受けました。処方医が臨的、内視鏡的、組織学的、患者報告アウトカムを総合的に考慮するため、臨床基準はより厳格になっています。これにより、内臓痛治療市場への新規参入者に対するエビデンスの閾値が高まっています。また、慢性疾患管理に使用される治療法の長期データの価値も高まっています。
機能性腹痛に対するFDA承認の神経調節療法
NeurAxisは2025年10月、8歳以上の患者における機能性消化不良および関連する悪心に対する経皮的電気神経野刺激技術についてFDA 510(k)認可を取得しました。この認可は、薬物療法と比較して商業的注目度が歴史的に低かったデバイスカテゴリーに対して明確な規制経路を提供するものです。NeurAxisによると、ESPGHANおよびNASPGHANは2025年のガイダンスにおいて、IBSにおける機能性腹痛に対する高グレード治療法の中にPENFSを含めました。カテゴリーIのCPTコードが2026年1月に発効し、臨床実践での使用に対する償還基盤が改善されました。2025年のランダム化試験では、持続性腹痛に対する20日間の経皮的耳介迷走神経刺激後にVAS疼痛スコアが有意に低下したことも報告さています。これらの進展は、内臓痛治療市場における非薬物治療のより広い役割を支持するものです。
内臓痛治療市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 診断の曖昧さと重複する疼痛表現型 | -1.1% | 世界全体、消化器専門医の密度が低い新興市場で最も深刻 | 長期(4年以上) |
| 従来の鎮痛薬の副作用と依存リスク | -0.9% | 世界全体、オピオイド規制が強化される北米およびEUで最も制限的 | 中期(2〜4年) |
| 検証済みバイオマーカーの不足と一貫性のない疼痛エンドポイント | -0.8% | 世界全体、新規内臓痛候補の臨床試験設計で最も深刻 | 中期(2〜4年) |
| デバイスおよび行動療法に対する償還とエビデンスのギャップ | -0.7% | 北米およびEU、特にデジタル治療薬および神経調節療法において | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
診断の曖昧さと重複する疼痛表現型
診断の不確実性は、内臓痛治療市場において適切な治療を遅らせ、医療コストを増大させます。2025年の米国学術研究では、IBS患者に対して実施された高度な検査室検査のうち、学会ガダンスに従ったものはわずか12.5%であることが判明しました。[4] 143名の患者サブセットでは、不適切な検査のコストが39,007米ドルに達しました。別の2025年多施設研究では、中枢性腹痛症候群の診断における人種、性別、経済的差異が特定されました。IBS、IBD、慢性膵炎、中枢性感作にわたる症状の重複は、専門医への紹介と臨床試験設計を複雑にします。これらの障壁は、高度な医薬品へのアクセスを遅らせ、新しい治療法の普及を制限する可能性があります。
従来の鎮痛薬の副作用と依存リスク
2026年に発表された欧州多職種ガイダンスは、重症急性膵炎の疼痛エピソードにおけるオピオイドの役割を確認しました。同時に、Vertexは毎年4,000万人のアメリカ人が中等度から重度の急性疼痛に対してオピオイド処方を受けており、そのうち85,000人が急性疼痛処方かオピオイド使用障害を発症すると報告しました。このリスクは、臨床的に有効な鎮痛薬クラスの長期使用を制約します。NSAIDsはまた、プロスタグランジン阻害が腸管バリア機能に影響を与える可能性があるため、消化器疾患での使用が困難な場合があります。安全性の制限は、非依存性かつ疾患特異的な代替薬への関心を支持します。また、長期治療に対する明確な安全性データを持つ製品の商業的重要性も高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
生物学的製剤が成長を再定義鎮痛薬は2026年のシェアの38.42%を占め、NSAIDs、オピオイドベース製剤、その他の従来薬の確立された使用を反映しています。生物学的製剤および標的免疫療法は、2032年までに7.21%のCAGRで最も急成長しているクラスです。このカテゴリーは、IBDで使用される抗インテグリンおよび抗IL-23プログラムによって支えられています。SKYRIZIは2025年のIBD世界売上高で6.4 ビリオン 米ドルを達成し、早期治療配置の収益ポテンシャルを示しました。
生物学的製剤の内臓痛治療市場規模は、疾患状態の特異性への継続的な移行によって支えられています。ヒスタミン受容体拮抗薬とpH感受性オピオイドは、罹患組織に存在するメカニズムを標的とすることを意図した候補薬です。これらのアプローチは、従来の鎮痛薬の慢性使用を制限するオフターゲット効果を低減できる可能性があります。IBDでは、生物学的製剤が複合寛解、持続性、早期治療使用においてますます競争しています。従来製品は、より広い主に経口治療ベースに対応するため、引き続き重要であり続けます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
適応症別:
IBDが勢いを増す一方でIBSが規模を維持過敏性腸症候群は2026年のシェアの34.15%を占めました。その規は、大きな治療可能な患者集団、広範な経口処方ベース、および小児IBS-CへのLINZESSの使用拡大によって支えられています。LINZESSは2025年に2億3,400万処方カプセルに達し、前年比11%増となりました。IBDは、クローン病および潰瘍性大腸炎における生物学的療法の使用が深化しているため、2032年までに7.57%のCAGRで最も急成長している適応症です。Lillyは、LUCENT-3延長試験においてOmvoh治療を受けた潰瘍性大腸炎患者の適格者の78%が4年時点でコルチコステロイド非使用の臨床的寛解を維持したと報告しました。
慢性膵炎、間質性膀胱炎または膀胱痛症候群、慢性前立腺炎または骨盤痛症候群は、確立された治療選択肢が少ない状況です。2025年のレビューでは、異なる治療戦略を必要とする侵害受容性、神経障害性、痛覚可塑性疼痛メカニズムが説明されています。Ironwoodは、間質性膀胱炎または膀胱痛症候群に対するフェーズII データのレビュー後、IW-3300の開発を中止しました。この決定は、確立されたIBSおよびIBD経路外への拡大の臨床リスクを示しています。単一の介入では疼痛を十分に対処きない場合、マルチモーダルプロトコルがより関連性を持つようになる可能性があります。
投与経路別:
注射の成長が生物学的製剤の採用を反映経口製剤は2026年のシェアの68.27%を占め、鎮痛薬、鎮痙薬、多くの低分子化合物が経口投与されるためです。注射・点滴製剤は2032年までに8.43%のCAGRで成長すると予測されています。この成長は、皮下注射または静脈内点滴を使用する生物学的製剤によって牽引されています。AbbVieは2026年11月、IBDに対する治験中の経口EP4受容体作動薬NXE0033744について、Nxera Pharmaから1億米ドルの前払いでライセンスを取得しました。
皮下投与オプションは、病院リソースの使用を削減し、維持治療の利便性を向上させることができます。Takedaは、FY2025上半期において米国のEntyvioペン量が四半期比20%増加し、2025年10月時点で米国Entyvio売上高の9%を占めたと報告しました。局所投与およびその他の経路は、局所骨盤痛や膀胱内注入治療などのより限定的なニーズに引き続き対応しています。HalozymとTakedaは、ベドリズマブにENHANZE技術を使するコラボレーションを発表し、皮下製剤の開発を支援しています。患者の好みと疾患の重症度が大きく異なるため、内臓痛治療市場は引き続き複数の経路を使用します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オンライン薬局が専門的役割を獲得小売薬局は2026年に48.34%の市場シェアを占め、経口鎮痛薬、鎮痙薬、標準的なIBS処方薬の主要なアクセスポイントであり続けています。オンライン薬局は2032年までに8.92%のCAGRで成長すると予測されています。HDA研究財団によると、専門医薬品の売上高は2024年に4,170億米ドルに達し、専門流通の拡大する重要性を反映しています。デジタルフルフィルメントプラットフォームは、事前承認患者エンゲージメント、アドヒアランスサービス、支払者調整もサポートしています。これらの機能は、内臓痛治療市場において複雑な償還ニーズを持つ生物学的製剤および標的免疫療法にとって重要です。病院薬局は、静脈内導入および点滴ベースの治療に不可欠であり続けます。
オンラインの成長は一般的な小売調剤に限定されません。このチャネルは、限定流通薬、コールドチェーン管理、ハブサービスを管理する一般オンライン薬局と専門プラットフォームにますます分かれています。この区別は、汎用鎮痛薬と比較した専門処方薬の収益貢献度を高めます。また、患者サポートとデータサービスを提供できる流通業者とパートナーシップを結ぶ理由をメーカーに与えます。小売薬局は引き続き大量の定期処方薬に対応します。したがって、内臓痛治療市場は、単に処方量だけでなく製品の複雑さを反映したチャネル戦略を必要とします。償還サポートと信頼性の高い配送を統合できる企業は、専門セグメントでより強固な地位を確保できる可能性があります。
エンドユーー別:
専門クリニックがケアの場を拡大病院は2026年に46.39%の市場シェアを占め、IBDフレア、膵炎、診断ワークアップの急性管理によって支えられています。専門クリニックは2032年までに9.36%のCAGRで拡大すると予測されています。病院は、静脈内生物学的製剤の導入と、消化器科、泌尿器科、疼痛専門医が関与する多職種ケアにとって引き続き重要です。また、重篤な症状や診断の複雑さを持つ患者も管理します。専門クリニックは、維持治療、モニタリング、自己注射教育が外来設定に移行するにつれて恩恵を受けます。HDA研究財団は、専門流通業者ネットワークが32,800以上のプロバイダーロケーションにサービスを提供していると報告しています。
ケアの場の移行は、内臓痛治療市場全体における長期IBD管理の変化を反映しています。早期の深い寛解を達成した患者は、急性介入が少なく、より構造化されたフォローアップが必要になる可能性があります。外来クリニックは、維持治療に対して柔軟なスケジューリングと低いオーバーヘッドを提供できます。また、専門医ケアで使用される患者報告アウトカムモニタリングとも一致しています。外来手術センターは、腹腔神経叢ブロック、脊髄刺激リード配置、診断的腹腔鏡検査などの処置において引き続き役割を担います。内臓痛治療産業は引き続き病院に依存しますが、専門クリニックは継続的なケアにおいてより大きな役割を担うようになっています。この転換は、点滴、自己投与、フォローアップサービスをサポートできるプロバイダーおよび流通業者に機会をもたらします。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年のシェアの37.45%を占めました。IBDにおける高い生物学的製剤使用と成熟し専門薬局インフラが、限定流通治療薬への迅速なアクセスを支えています。LINZESSは、小児ラベル拡大と市場アクセスの実行に支えられ、2025年に米国で2億3,400万処方カプセルに達しました。JOURNAVXのFDA承認は、オピオイド曝露が相当程度ある地域において非オピオイド急性疼痛オプションを提供します。FDA監督とメディケア償還政策が米国全体での採用を形成しています。
アジア太平洋
アジア太平洋地域は、内臓痛治療市場において最も高い地域成長率となる2032年までに9.74%のCAGRで拡大すると予測されています。都市化、食生活の変化、診断能力の向上に伴い、中国、インド、韓国でIBDの発症率が増加しています。Lillyは、潰瘍性大腸炎およびクローン病に対する国家薬品監督管理局の承認を受け、2026年2月に中国でOmvohをAntroletとして発売しました。日本は、ラモセトロンなどの国内承認治療薬が日本の治療慣行のもとでIBS-Dケアに使用されているため、依然として独自の市場です。支払者の能力とアクセスは、内臓痛治療市場において国によって大きく異なります。
中核市場を超えた地域多様化
欧州は、西欧が世界疾病負担2021年データにおいてIBD年齢標準化有病率が10万人当たり348.4を記録しているため、内臓痛治療市場の主要部分であり続けています。欧州医薬品庁の集中審査プロセスは、主要な欧州市場全体での新しい生物学的製剤へのアクセスを支援できます。南米は、特にブラジルとアルゼンチンでIBDの認知度と消化器科インフラが改善するにつれ、より低い基盤から発展しています。中東およびアフリカは、専門医不足と診断上の制約により、依然として初期段階の地域です。
競合環境
市場集中度
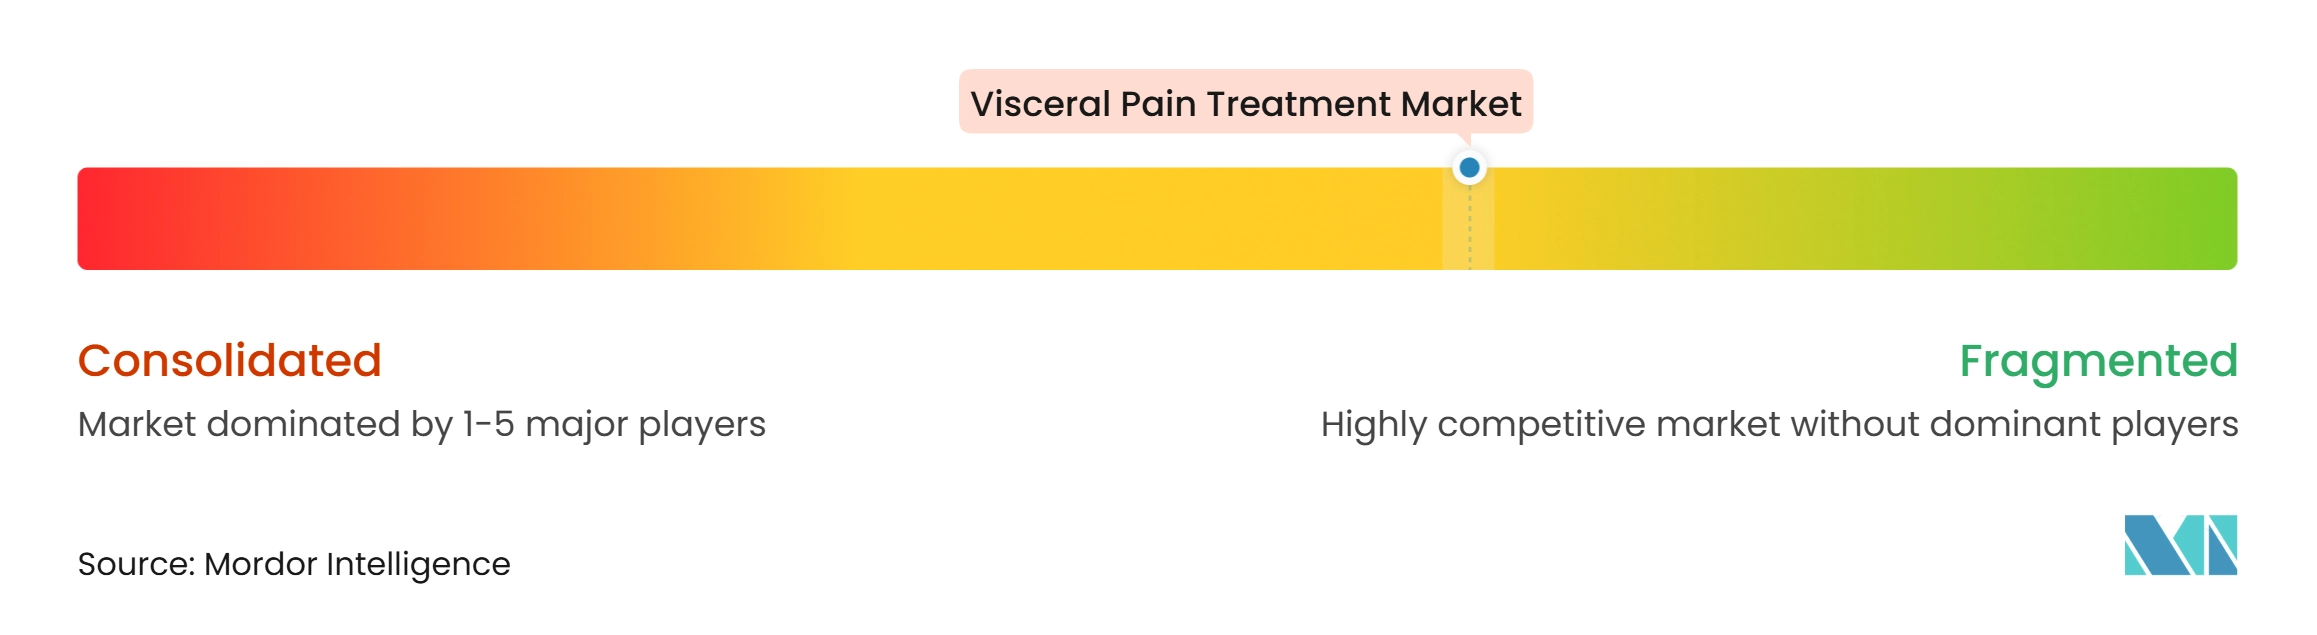
内臓痛治療市場は、ブロックバスターIBD生物学的製剤において中程度に集中していますが、鎮痛薬、鎮痙薬、デバイスベース治療全体では依然として断片化しています。AbbVie、Takeda、Eli Lillyは高付加価値IBD治療における重要な競合企業です。大手企業は、製剤変更と適応症拡大を通じて確立されたブランドを拡張しています。TakedaのEntyvio皮下注射ペンは、FY2025上半期に米国で四半期比20%の量的成長を達成しました。AbbVieとIronwoodは、LINZESSの2025年11月の小児IBS-Cラベル拡大を確保しました。
AbbVieは2026年11月、IBDに対する治験中の経口EP4受容体作動薬NXE0033744についてNxera Pharmaからライセンスを取得し、1億米ドルの前払いと潜在的な開発・商業マイルストーンを約束しました。2025年4月のParvusとのコラボレーションは、IBDに対するpMHCナノ医薬品に関する研究を支援します。これらの投資は、内臓痛治療市場において独占権リスクが高まる中、既存企業が次世代パイプラインを構築している様子を示しています。IronwoodはフェーズII分析後、間質性膀胱炎または膀胱痛症候群に対するIW-3300の開発を中止しました。この結果は、確立されたIBSおよびIBD経路外への拡大のリスクを示しています。
デバイス企業も競争圧力を高めています。NeurAxisは、PENFSプロシージャーに対して2026年1月発効のカテゴリーIのCPTコードを確保しました。Alvotechは2026年2月、提案された皮下投与ベドリズマブバイオシミラーAVT80について肯定的なピボタル薬物動態結果を報告しました。バイオシミラーは確立された生物学的製剤の収益を圧縮し、内臓痛治療市場における価格競争を激化させる可能性があります。
内臓痛治療産業のリーダー企業
-
AbbVie Inc.
-
AstraZeneca PLC
-
Bayer AG
-
Bristol Myers Squibb Company
-
Eli Lilly and Company
- 注:主要企業の掲載順は順位を示すものではありません。
内臓痛治療市場 このレポートでカバーされる企業
- Abbvie
- AstraZeneca
- Astellas Pharma
- Addex Therapeutics Ltd
- Amgen
- Bayer
- Bristol-Myers Squibb
- Eli Lilly and Company
- Endo International
- GlaxoSmithKline
- Grünenthal GmbH
- Ironwood Pharmaceuticals Inc.
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Sanofi
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
最近の産業開発事情 内臓痛治療市場
- 2026年11月:AbbVieはNxera PharmaとIBDに対する治験中の経口EP4受容体作動薬NXE0033744について独占的グローバルライセンス契約を締結し、100 ミリオン 米ドルの前払いを支払い、最大1.37 ビリオン 米ドルの開発・商業マイルストーンおよび段階的ロイヤルティの受領資格を得ました。この資産は、GI管内でEP4受容体を局所的に選択的に活性化するよう設計された潜在的なファーストインクラスのGI標的分子であり、この取引は2026年の最高価値の早期フェーズIBDライセンス取引の一つとなっています。
- 2025年10月:NeurAxisは、8歳以上の患者における機能性消化不良および悪心に関連する機能性腹痛に対する経皮的電気神経野刺激技術についてFDA 510(k)認可を取得しました。この処置に対するカテゴリーIのCPTコードが2026年1月1日に発効し、商業的拡大に必要な臨床および償還インフラが整備されました。
- 2025年2月:Eli Lillyは、中等度から重度の活動性潰瘍性大腸炎およびローン病の成人患者に対する国家薬品監督管理局の承認を受け、Omvoh(Antroletとして販売)を中国で発売し、Omvohの商業展開を47カ国以上に拡大しました。
世界の内臓痛治療市場レポートの範囲
レポートの範囲として、内臓痛治療とは、消化管、尿膀胱、膵臓、子宮、その他の腹部および骨盤臓器などの内臓(内部臓器)に起因する疼痛の医学的管理を指します。内臓痛は通常、内臓の炎症、膨張、虚血、閉塞、または異常収縮によって引き起こされ、深部、びまん性、けいれん性、または局在不明確な疼痛として表現されることが多いです。
内臓痛治療市場は、薬剤クラス、適応症、投与経路、流通チャネル、エンドユーザー、地域によってセグメント化されています。薬剤クラス別では、市場は鎮痛薬、疼痛修飾薬、鎮痙薬、生物学的製剤・標的免疫療法、その他にセグメント化されています。適応症別では、市場は過敏性腸症候群、炎症性腸疾患、慢性膵炎、間質性膀胱炎および膀胱痛症候群、慢性前立腺炎・慢性骨盤痛症候群、その他にセグメント化されています。投与経路別では、市場は経口、注射・点滴、局所、その他にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局、その他にセグメント化されています。エンドユーザー別では、市場は病院、専門クリニック、外来手術センター、その他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模と市場トレンドも網羅しています。レポートは上記セグメントの市場価値(米ドル)を提供していま。
セグメンテーション概要
| 鎮痛薬 |
| 疼痛修飾薬 |
| 鎮痙薬 |
| 生物学的製剤および標的免疫療法 |
| その他 |
| 過敏性腸症候群 |
| 炎症性腸疾患 |
| 慢性膵炎 |
| 間質性膀胱炎および膀胱痛症候群 |
| 慢性前立腺炎および慢性骨盤痛症候群 |
| その他 |
| 経口 |
| 注射および点滴 |
| 局所 |
| その他 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他 |
| 病院 |
| 専門クリニック |
| 外来手術センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 薬剤クラス別 | 鎮痛薬 | |
| 疼痛修飾薬 | ||
| 鎮痙薬 | ||
| 生物学的製剤および標的免疫療法 | ||
| その他 | ||
| 適応症別 | 過敏性腸症候群 | |
| 炎症性腸疾患 | ||
| 慢性膵炎 | ||
| 間質性膀胱炎および膀胱痛症候群 | ||
| 慢性前立腺炎および慢性骨盤痛症候群 | ||
| その他 | ||
| 投与経路別 | 経口 | |
| 注射および点滴 | ||
| 局所 | ||
| その他 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| 外来手術センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの内臓痛治療の予測値は?
2026年の16.83 ビリオン 米ドルから2032年までに25.03 ビリオン 米ドルに達すると予測されており、6.84%のCAGRで成長します。
内臓痛治療において最も急成長している薬剤クラスはどれですか?
生物学的製剤および標的免疫療法は、IBD治療の採用に支えられ、2032年までに7.21%のCAGRで成長すると予測されています。
治療需要において最大のシェアを持つ疾患はどれですか?
過敏性腸症候群は2026年に34.15%のシェアを占め、IBDは7.57%のCAGRで最も急成長している適応症です。
非オピオイド疼痛療法がより重要になっている理由は何ですか?
安全性への懸念と依存リスクが長期的なオピオイド使用を制限しており、JOURNAVXのFDA承認が選択的非オピオイド疼痛メカニズムへの注目を高めています。
最も急速に成長すると予想されるケア設定はどこですか?
専門クリニックは、維持生物学的製剤ケアが外来設定に移行するにつれ、2032年までに9.36%のCAGRで成長すると予測されています。
最も急速に成長すると予測されている地域はどこですか?
アジア太平洋地域は、IBD診断と専門治療へのアクセスが改善するにつれ、2032年までに9.74%のCAGRで拡大すると予測されています。