
Tamaño y Participación del Mercado de Tratamiento del Dolor Visceral
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 17.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 25.03 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2032) | 6.84 % |
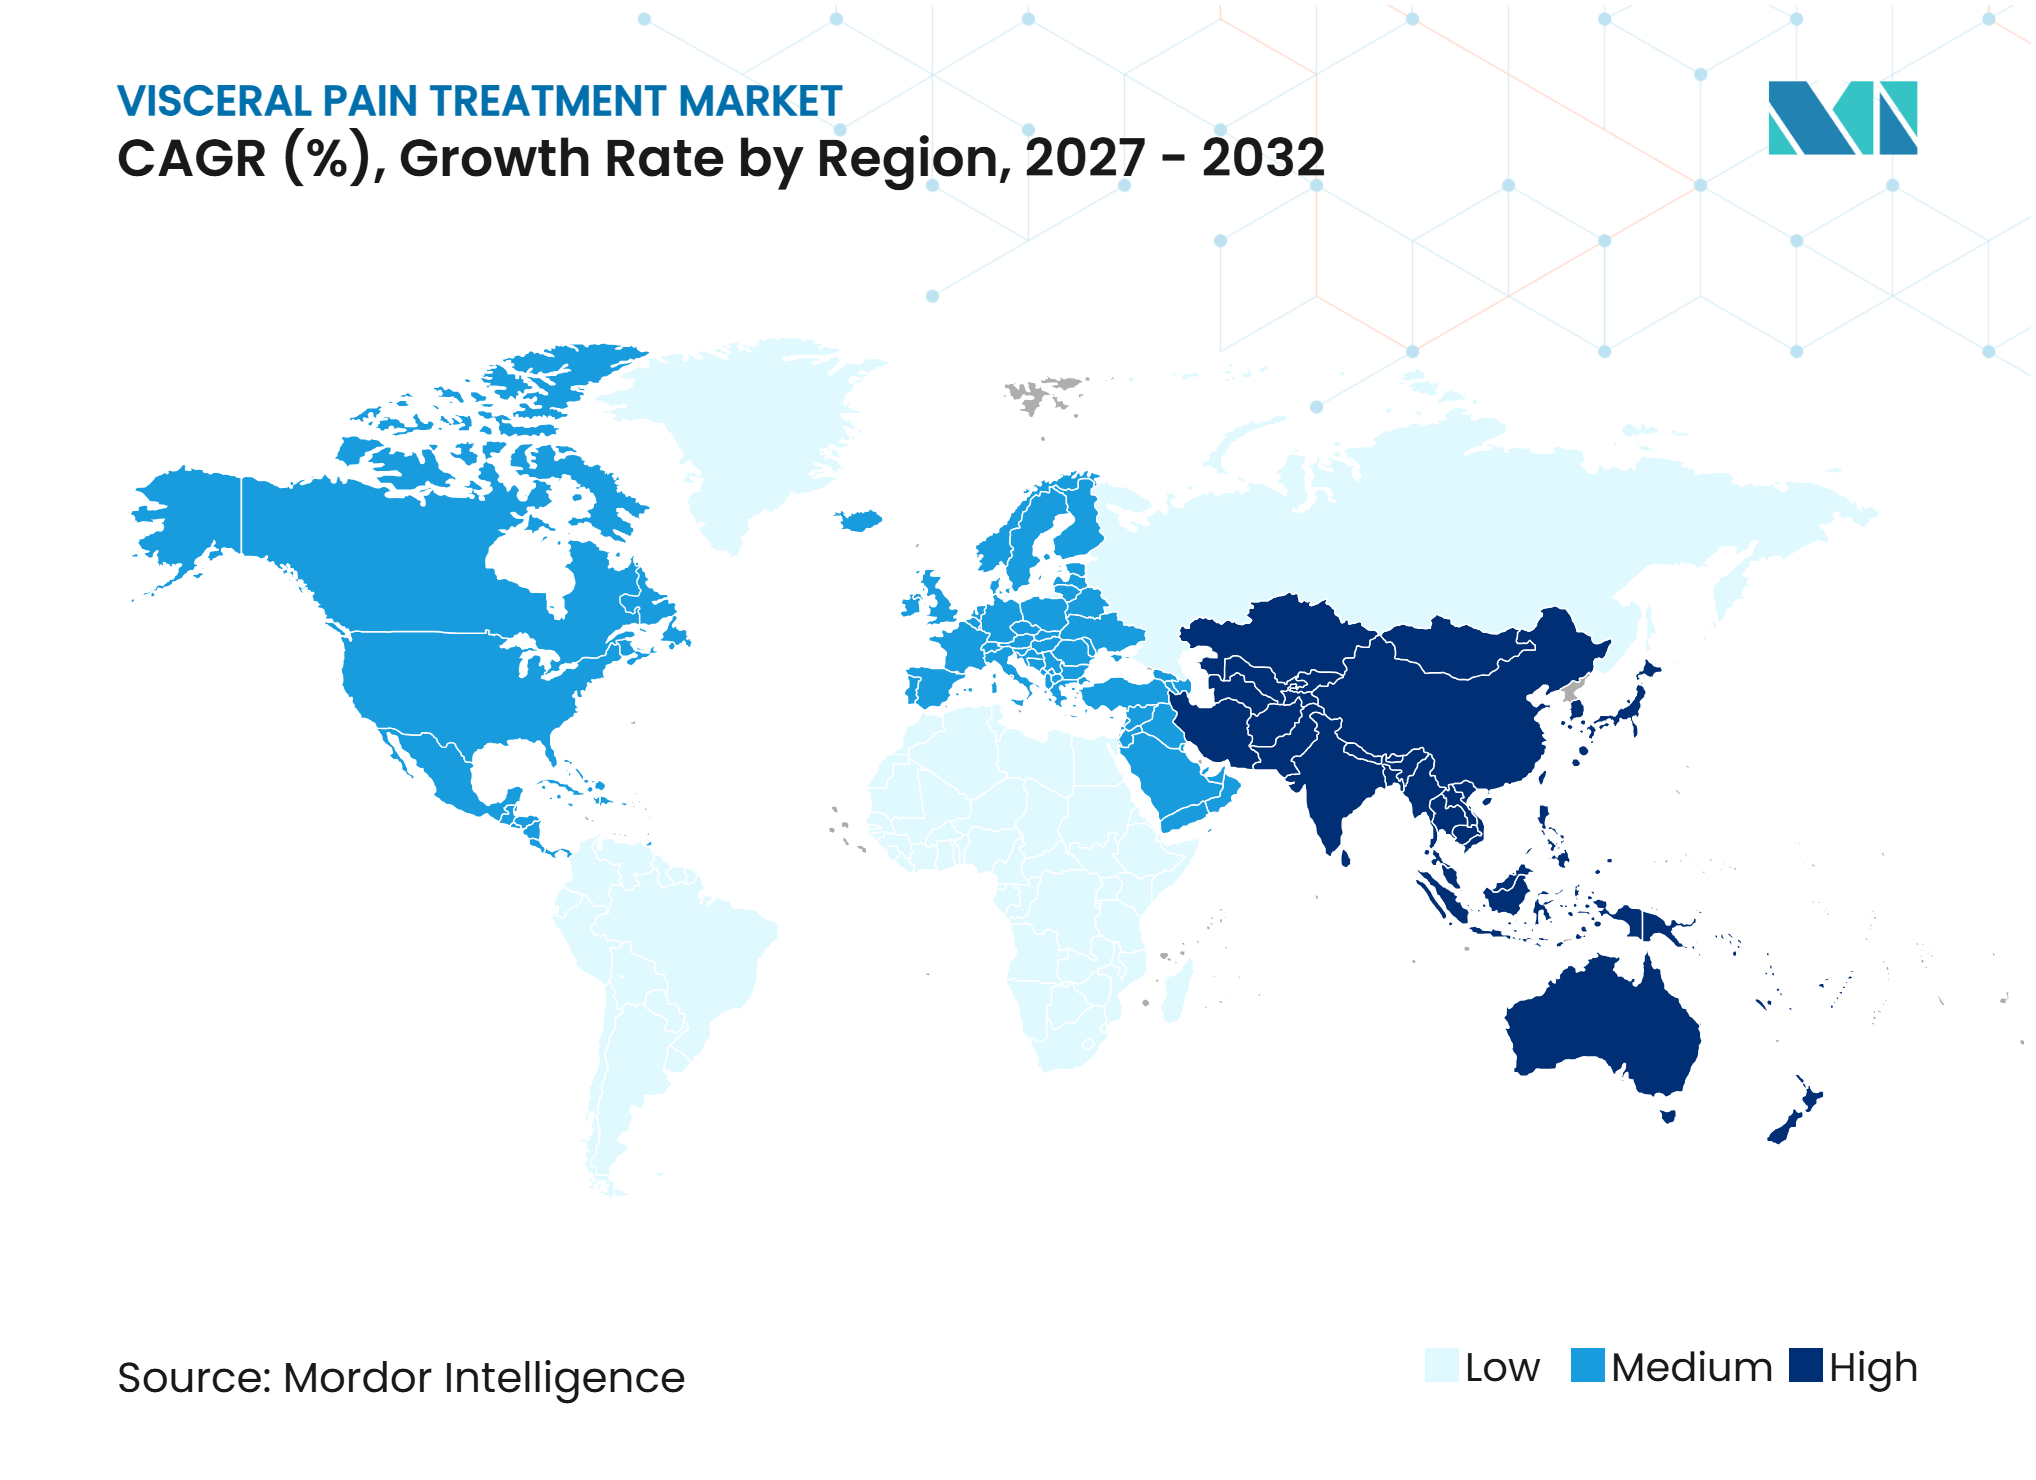
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento del Dolor Visceral por Mordor Intelligence
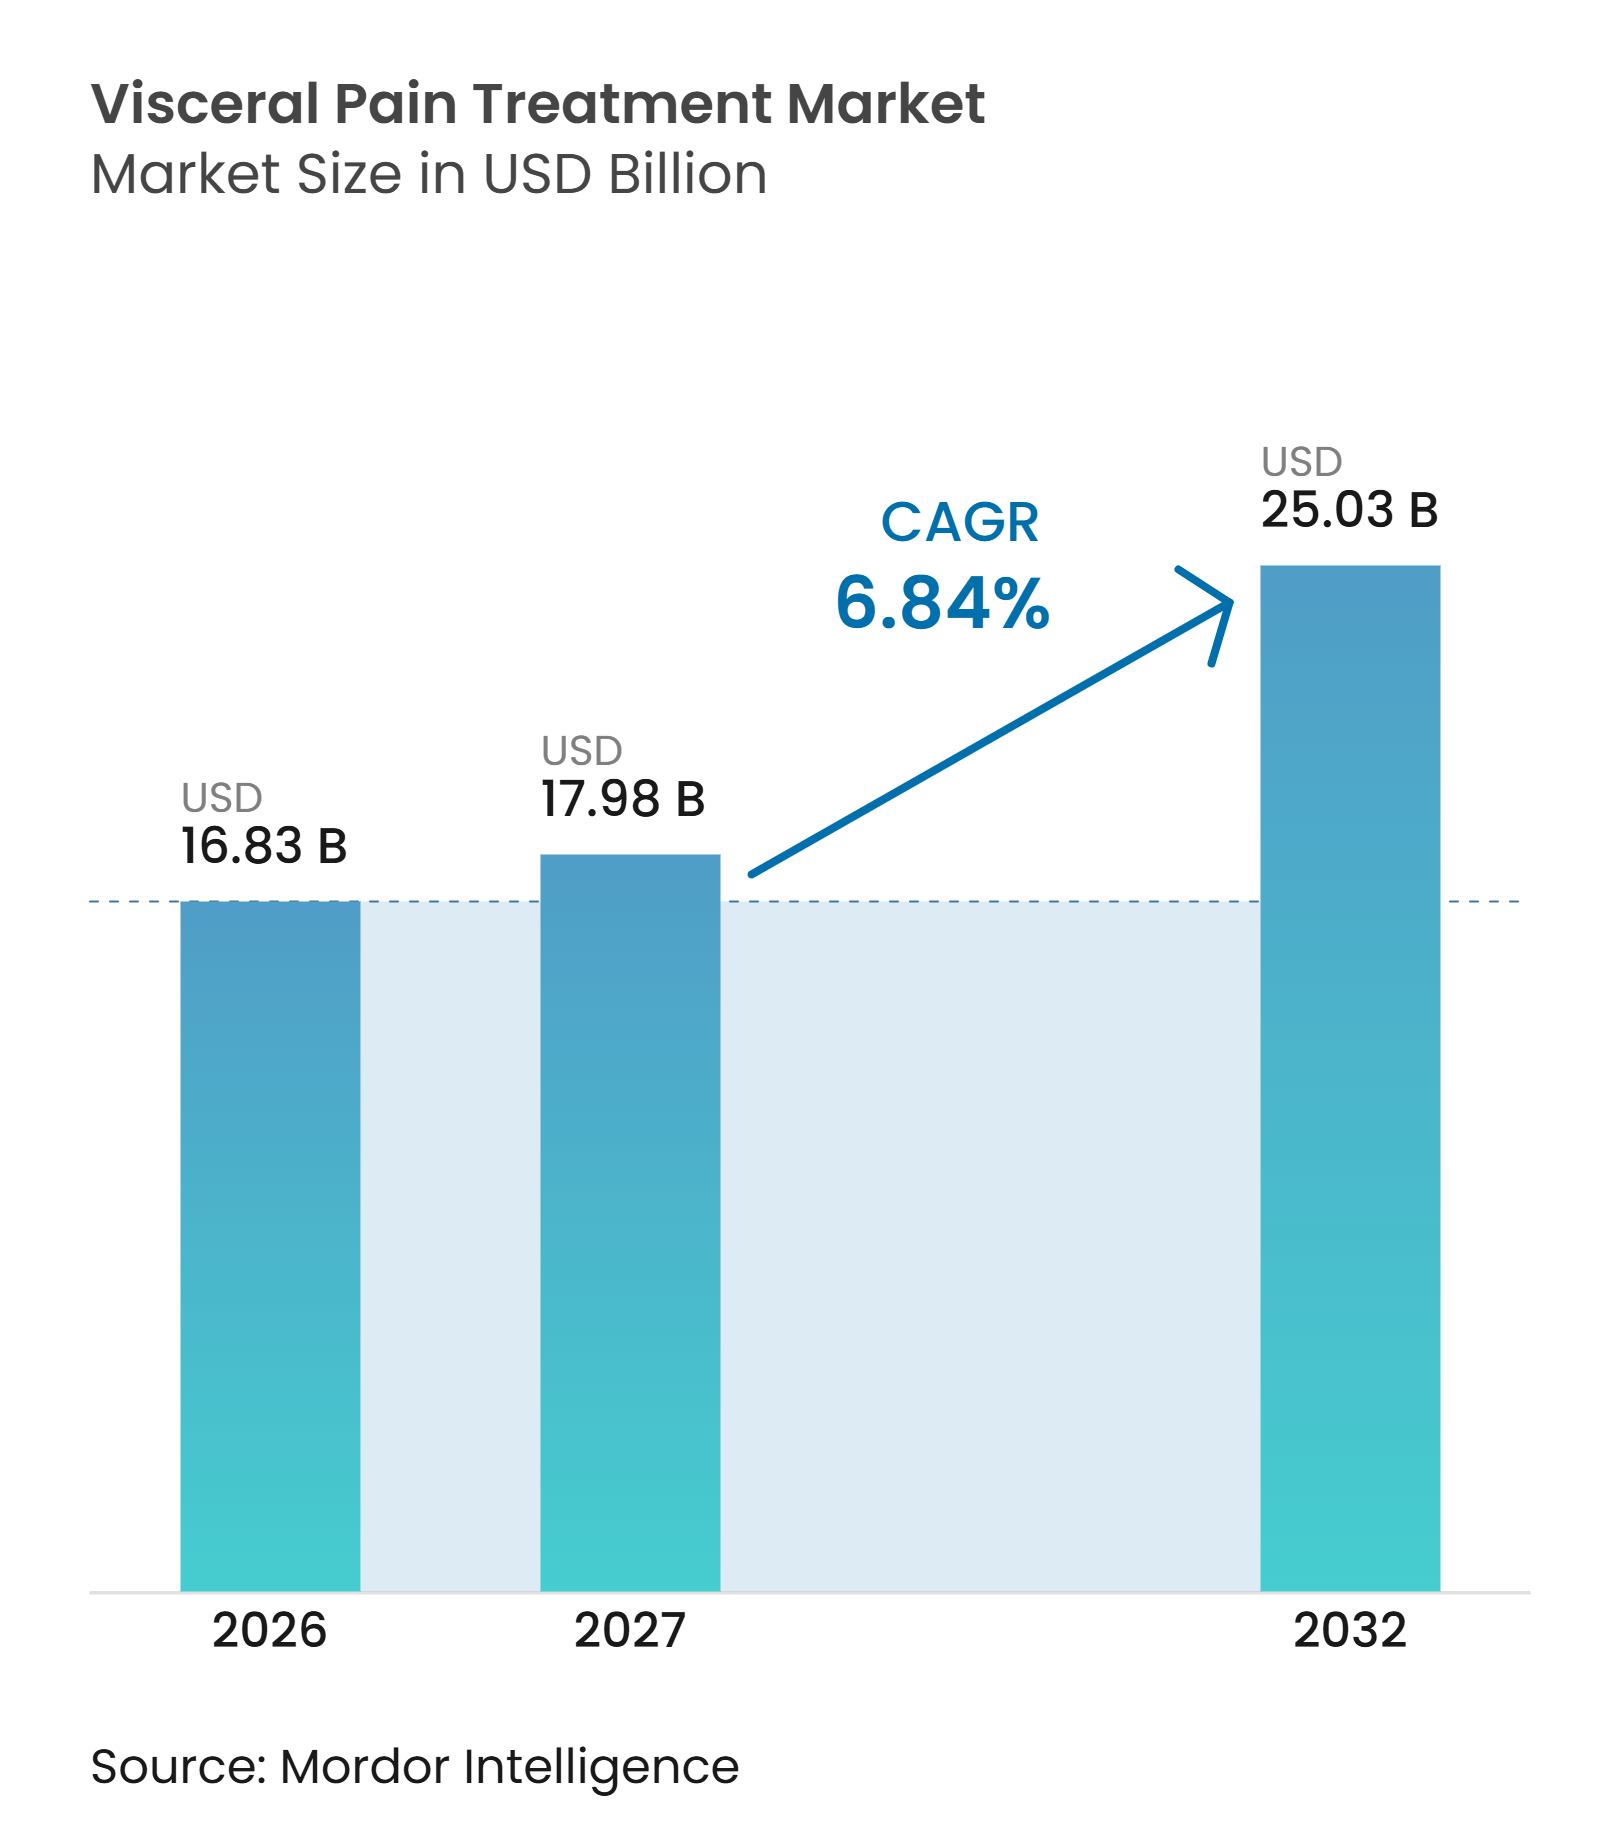
Se espera que el tamaño del Mercado de Tratamiento del Dolor Visceral aumente de 16,83 mil millones de USD en 2026 a 17,98 mil millones de USD en 2027 y alcance los 25,03 mil millones de USD para 2032, creciendo a una CAGR del 6,84% durante 2027-2032.
La creciente prevalencia de los trastornos funcionales del intestino, la enfermedad inflamatoria intestinal, la pancreatitis crónica y las afecciones de dolor pélvico está aumentando la demanda de atención en una base de pacientes más amplia. El mercado de tratamiento del dolor visceral también está alejándose del uso amplio de analgésicos hacia terapias adaptadas a mecanismos inflamatorios, neurales o de tejido local. Este cambio favorece a las empresas que pueden generar resultados clínicos duraderos y asegurar su uso en etapas más tempranas de las vías de tratamiento. Los biológicos, las terapias dirigidas, las herramientas de diagnóstico y los dispositivos de neuromodulación están creando nuevas oportunidades, aunque el acceso sigue siendo limitado por la incertidumbre diagnóstica, la variación en el reembolso y la competencia de los biosimilares. El mercado resultante está determinado por el equilibrio entre las prescripciones orales establecidas y los tratamientos especializados de mayor valor. El mercado de tratamiento del dolor visceral depende de un diagnóstico oportuno y un acceso especializado eficaz.
Conclusiones Clave del Informe
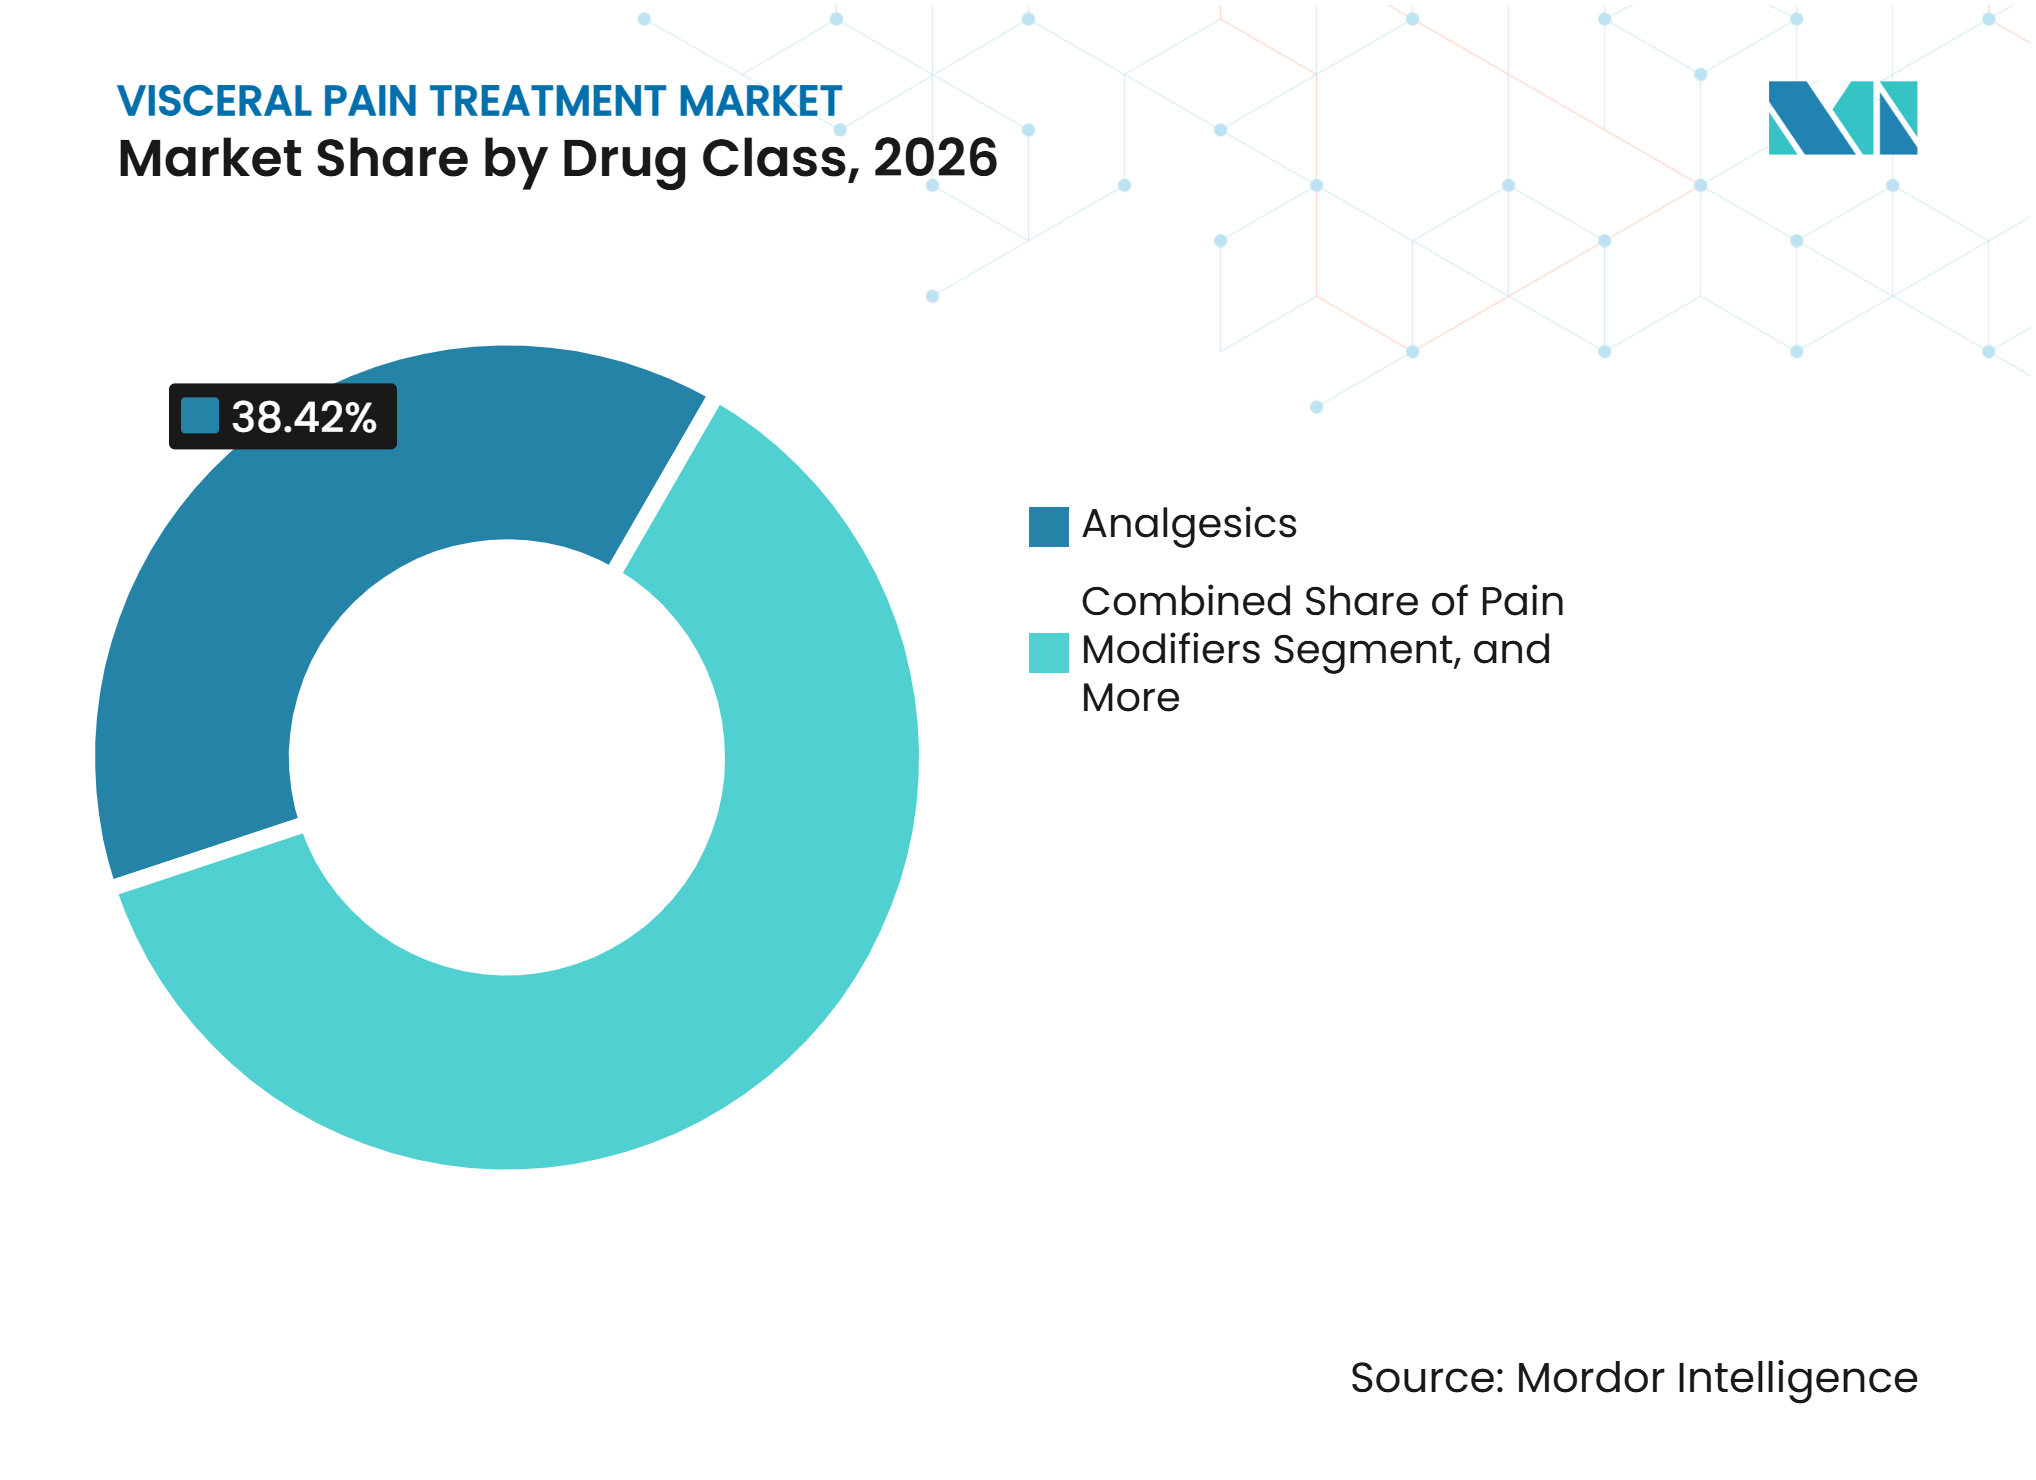
- Por clase de fármaco, los analgésicos representaron el 38,42% de la participación del mercado de tratamiento del dolor visceral en 2026, mientras que se prevé que los biológicos y las inmunoterapias dirigidas crezcan a una CAGR del 7,21% hasta 2032.
- Por indicación, el síndrome del intestino irritable representó el 34,15% de la participación del mercado de tratamiento del dolor visceral en 2026, mientras que se proyecta que la enfermedad inflamatoria intestinal se expanda a una CAGR del 7,57% hasta 2032.
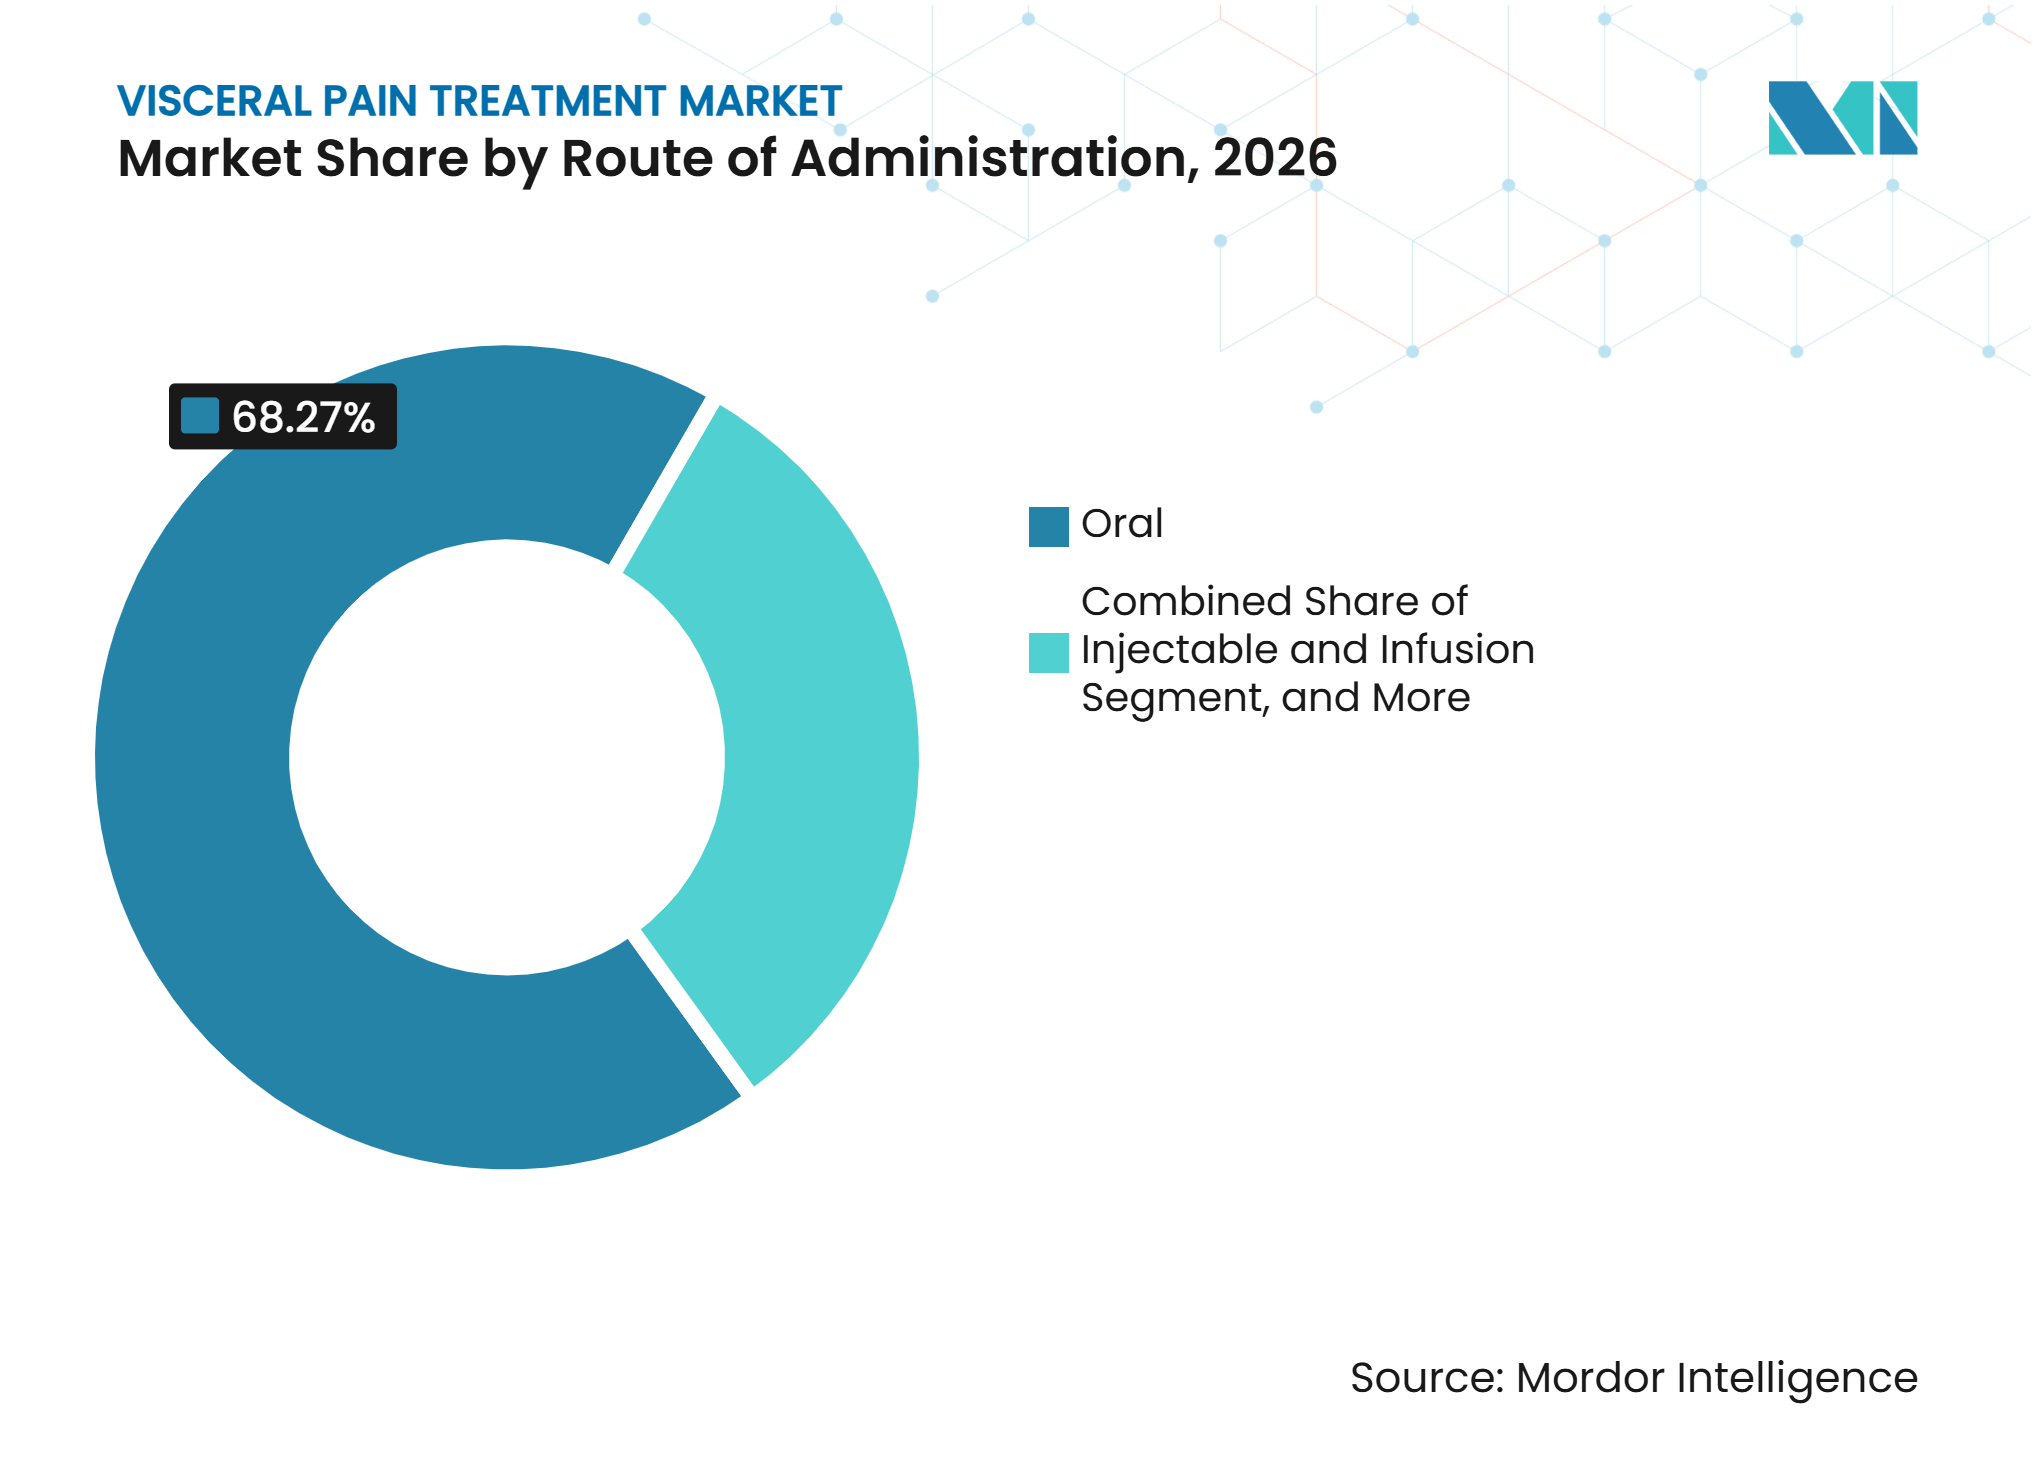
- Por vía de administración, las formulaciones orales representaron el 68,27% de la participación de mercado en 2026, mientras que se prevé que los formatos inyectables y de infusión crezcan a una CAGR del 8,43% hasta 2032.
- Por canal de distribución, las farmacias minoristas representaron el 48,34% de la participación de mercado en 2026, mientras que se proyecta que las farmacias en línea se expandan a una CAGR del 8,92% hasta 2032.
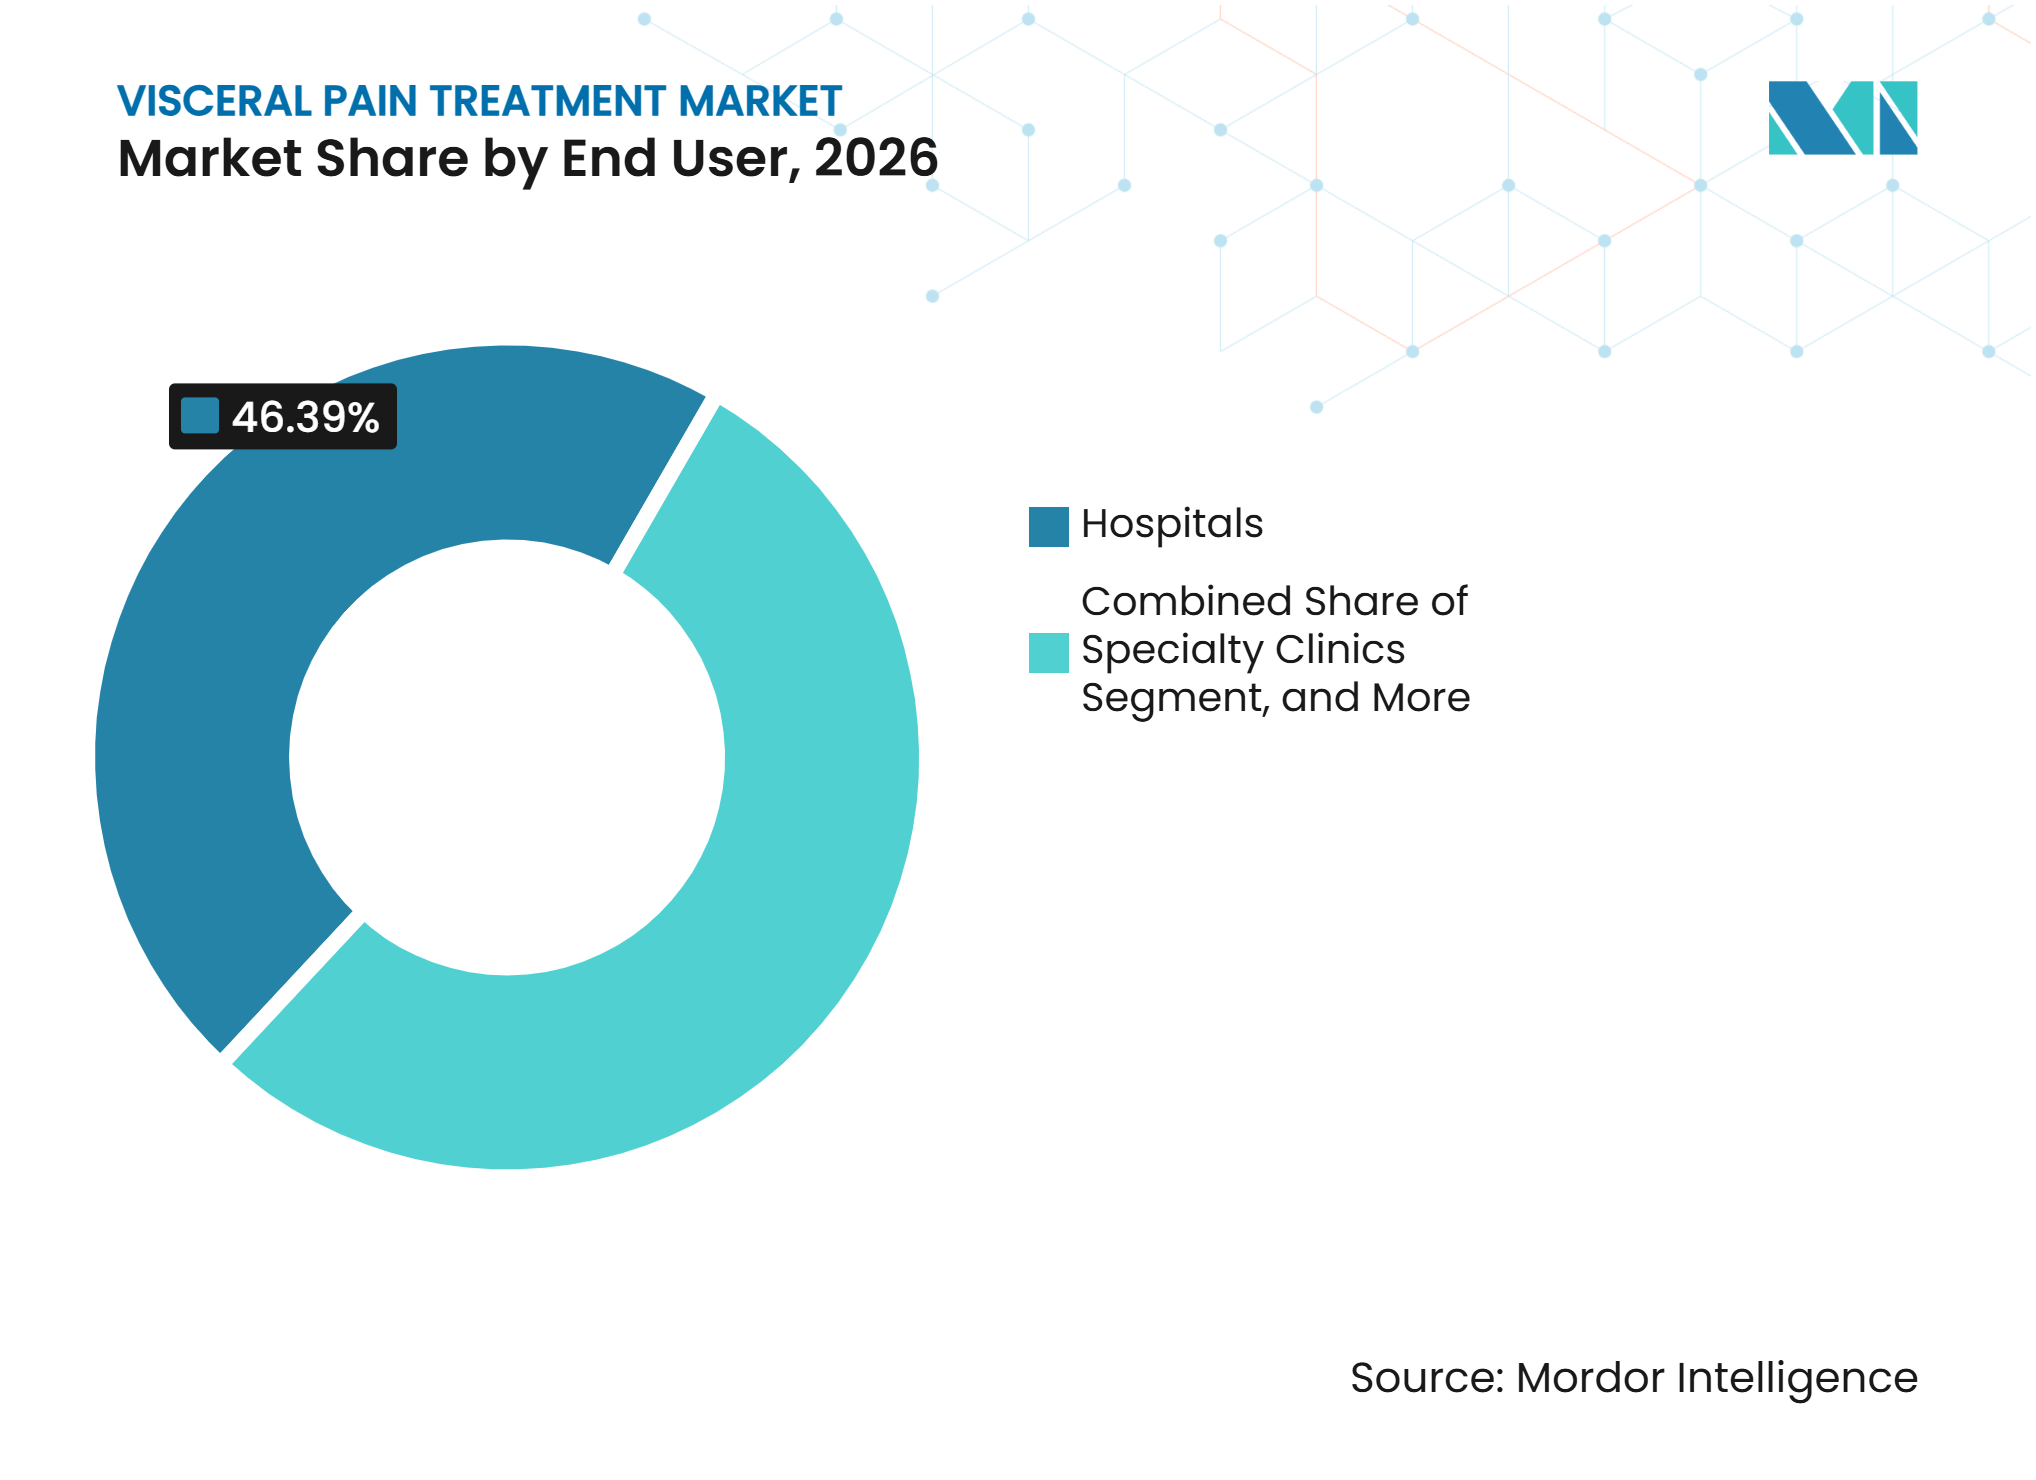
- Por usuario final, los hospitales representaron el 46,39% de la participación de mercado en 2026, mientras que se prevé que las clínicas especializadas crezcan a una CAGR del 9,36% hasta 2032.
- Por geografía, América del Norte representó el 37,45% de la participación de mercado en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,74% hasta 2032 en el mercado de tratamiento del dolor visceral.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Tratamiento del Dolor Visceral*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de los Trastornos de Dolor Gastrointestinal y Pélvico | +1.4% | Global, con aceleración en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Cambio Hacia Terapias No Opioides y Basadas en Mecanismos | +1.5% | América del Norte y Europa principalmente, con expansión global | Mediano plazo (2-4 años) |
| Expansión de las Vías de Diagnóstico y Tratamiento del SII y la EII | +1.3% | Global, mayor impacto en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Neuromodulación Autorizada por la FDA para el Dolor Abdominal Funcional | +0.8% | América del Norte, con extensión a Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Uso de Tratamientos Guiados por Biomarcadores y Personalizados | +0.9% | América del Norte y la UE, con adopción temprana en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Mayor Acceso a Través de Canales Especializados, Minoristas y Digitales | +0.7% | Global, más fuerte en América del Norte y el crecimiento de la e-farmacia en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de los Trastornos de Dolor Gastrointestinal y Pélvico
Los trastornos funcionales del intestino afectaron al 33,2% de los adultos a nivel mundial según los criterios de Roma IV en un estudio de 2025, lo que ilustra el gran grupo subyacente de pacientes para el mercado de tratamiento del dolor visceral . La enfermedad inflamatoria intestinal afecta a más de 7 millones de personas en todo el mundo, y se espera que la carga aumente a medida que la incidencia crece en regiones recién industrializadas. Un metaanálisis de 2025 reportó una prevalencia global del SII del 17,14% según los criterios de Roma IV, con una prevalencia del 20,17% entre mujeres y del 11,45% entre hombres. El grupo de pacientes también se extiende más allá de la enfermedad gastrointestinal a la cistitis intersticial, la prostatitis crónica y las afecciones de dolor pélvico adyacentes a la endometriosis. Estas afecciones a menudo tienen opciones de terapia aprobadas limitadas y requieren planes de tratamiento que aborden los mecanismos de dolor nociceptivo, neuropático y central. La mayor carga de enfermedad respalda la demanda de medicamentos y dispositivos que puedan utilizarse en entornos de atención especializada.
Cambio Hacia Terapias No Opioides y Basadas en Mecanismos
La FDA aprobó JOURNAVX, o suzetrigina, en enero de 2025 para adultos con dolor agudo de moderado a severo, estableciendo una opción no opioide oral que actúa selectivamente sobre la señalización del dolor NaV1.8.[1] La aprobación es relevante para el mercado de tratamiento del dolor visceral porque amplía el interés en terapias que reducen la dependencia de la exposición convencional a opioides. La investigación sobre el dolor abdominal crónico también identifica candidatos opioides sensibles al pH, antagonistas de histamina H1 y H4, agonistas del receptor GC-C y enfoques dirigidos a la neurocinina como posibles tratamientos para la hipersensibilidad visceral.[2] Estos enfoques tienen como objetivo actuar sobre vías específicas de la enfermedad en lugar de suprimir el dolor de forma generalizada. Una revisión relacionada identifica una gama más amplia de dianas moleculares emergentes para el dolor visceral gastrointestinal, incluidas las vías inmunitarias y sensoriales.[3] Las empresas con datos diferenciados de seguridad y mecanismo de acción pueden ganar una posición más sólida a medida que los prescriptores buscan opciones adecuadas para el uso crónico.
Expansión de las Vías de Diagnóstico y Tratamiento del SII y la EII
La FDA aprobó LINZESS para el SII-C en pacientes de 7 años o más en noviembre de 2025, extendiendo el tratamiento con prescripción a una población pediátrica. La demanda total de prescripciones de LINZESS en 2025 alcanzó los 234 millones de cápsulas, un aumento del 11% respecto al año anterior. En la EII, SKYRIZI generó 6,4 mil millones de USD en ventas globales en 2025 y se benefició del uso en pacientes sin tratamiento biológico previo, así como del cambio de tratamiento. El estándar clínico se está volviendo más exigente porque los prescriptores consideran conjuntamente los resultados clínicos, endoscópicos, histológicos y reportados por los pacientes. Esto eleva el umbral de evidencia para los nuevos participantes en el mercado de tratamiento del dolor visceral. También refuerza el valor de los datos a largo plazo para las terapias utilizadas en el manejo de enfermedades crónicas.
Neuromodulación Autorizada por la FDA para el Dolor Abdominal Funcional
NeurAxis recibió la autorización FDA 510(k) en octubre de 2025 para su tecnología de estimulación percutánea del campo nervioso eléctrico para la dispepsia funcional y las náuseas asociadas en pacientes de 8 años o más. La autorización proporciona una vía regulatoria definida para una categoría de dispositivos que históricamente ha recibido menos atención comercial que las terapias farmacológicas. ESPGHAN y NASPGHAN incluyeron la PENFS entre las terapias de alta calificación GRADE para el dolor abdominal funcional en el SII en su guía de 2025, según NeurAxis. Un código CPT de Categoría I entró en vigor en enero de 2026, mejorando la base de reembolso para su uso en la práctica clínica. Un estudio aleatorizado de 2025 también reportó una reducción significativa en las puntuaciones de dolor VAS después de 20 días de estimulación transcutánea del nervio vago auricular para el dolor abdominal persistente. Estos avances respaldan un papel más amplio del tratamiento no farmacológico en el mercado de tratamiento del dolor visceral.
Análisis del Impacto de las Restricciones del Mercado de Tratamiento del Dolor Visceral*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ambigüedad Diagnóstica y Superposición de Fenotipos de Dolor | -1.1% | Global, más aguda en mercados emergentes con densidad limitada de especialistas en gastroenterología | Largo plazo (≥ 4 años) |
| Efectos Adversos y Riesgo de Dependencia de los Analgésicos Convencionales | -0.9% | Global, más restrictivo en América del Norte y la UE donde se endurecen las regulaciones sobre opioides | Mediano plazo (2-4 años) |
| Biomarcadores Validados Limitados y Criterios de Valoración del Dolor Inconsistentes | -0.8% | Global, más agudo en el diseño de ensayos clínicos para nuevos candidatos de dolor visceral | Mediano plazo (2-4 años) |
| Brechas de Reembolso y Evidencia para Dispositivos y Atención Conductual | -0.7% | América del Norte y la UE, especialmente para terapéuticos digitales y neuromodulación | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ambigüedad Diagnóstica y Superposición de Fenotipos de Dolor
La incertidumbre diagnóstica retrasa el tratamiento adecuado y aumenta el costo de la atención en el mercado de tratamiento del dolor visceral. Un estudio académico estadounidense de 2025 encontró que solo el 12,5% de las pruebas de laboratorio avanzadas solicitadas para pacientes con SII seguían las guías publicadas por las sociedades científicas.[4] En un subconjunto de 143 pacientes, el costo de las pruebas inapropiadas alcanzó los 39.007 USD. Un estudio multicéntrico separado de 2025 identificó diferencias raciales, de género y económicas en el diagnóstico del síndrome de dolor abdominal de mediación central. La superposición de síntomas entre el SII, la EII, la pancreatitis crónica y la sensibilización central complica la derivación a especialistas y el diseño de ensayos clínicos. Estas barreras pueden retrasar el acceso a medicamentos avanzados y restringir la adopción de terapias más nuevas.
Efectos Adversos y Riesgo de Dependencia de los Analgésicos Convencionales
Las guías multidisciplinarias europeas publicadas en 2026 confirmaron un papel para los opioides en los episodios de dolor por pancreatitis aguda grave. Al mismo tiempo, Vertex informó que 40 millones de estadounidenses reciben prescripciones de opioides para el dolor agudo de moderado a severo cada año, mientras que 85.000 desarrollan trastorno por uso de opioides a partir de prescripciones para dolor agudo. Este riesgo limita el uso prolongado de una clase de analgésicos clínicamente eficaz. Los AINEs también pueden ser difíciles de usar en afecciones gastrointestinales porque la inhibición de las prostaglandinas puede afectar la integridad de la barrera intestinal. Las limitaciones de seguridad, por tanto, respaldan el interés en alternativas no adictivas y específicas para la enfermedad. También aumentan la importancia comercial de los productos con datos de seguridad claros para el tratamiento a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco:
Los Biológicos Redefinen el CrecimientoLos analgésicos representaron el 38,42% de la participación en 2026, lo que refleja el uso establecido de AINEs, formulaciones a base de opioides y otros medicamentos convencionales. Los biológicos y las inmunoterapias dirigidas son la clase de mayor crecimiento con una CAGR del 7,21% hasta 2032. La categoría está respaldada por programas anti-integrina y anti-IL-23 utilizados en la EII. SKYRIZI generó 6,4 mil millones de USD en ventas globales de EII en 2025, mostrando el potencial de ingresos de la colocación temprana en el tratamiento.
El tamaño del mercado de tratamiento del dolor visceral para los biológicos está respaldado por el movimiento continuo hacia la especificidad del estado de la enfermedad. Los antagonistas del receptor de histamina y los opioides sensibles al pH son candidatos destinados a actuar sobre mecanismos presentes en el tejido afectado. Estos enfoques pueden reducir los efectos fuera del objetivo que limitan el uso crónico de los analgésicos convencionales. En la EII, los biológicos compiten cada vez más en remisión compuesta, durabilidad y uso más temprano de la terapia. Los productos convencionales seguirán siendo importantes porque abordan una base de tratamiento más amplia, en gran parte oral.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Indicación:
La EII Gana Impulso Mientras el SII Mantiene su EscalaEl síndrome del intestino irritable representó el 34,15% de la participación en 2026. Su escala está respaldada por una gran población tratable, una amplia base de prescripciones orales y el uso ampliado de LINZESS en el SII-C pediátrico. LINZESS alcanzó los 234 millones de cápsulas de prescripción en 2025, un aumento del 11% interanual. La EII es la indicación de mayor crecimiento con una CAGR del 7,57% hasta 2032 porque el uso de terapia biológica se está profundizando en la enfermedad de Crohn y la colitis ulcerosa. Lilly informó que el 78% de los pacientes elegibles con colitis ulcerosa tratados con Omvoh en la extensión LUCENT-3 mantuvieron la remisión clínica libre de corticosteroides a los 4 años.
La pancreatitis crónica, la cistitis intersticial o el síndrome de dolor vesical, y la prostatitis crónica o el síndrome de dolor pélvico tienen menos opciones de tratamiento establecidas. Una revisión de 2025 describe mecanismos de dolor nociceptivo, neuropático y nociplástico que requieren diferentes estrategias de tratamiento. Ironwood detuvo el desarrollo de IW-3300 tras revisar los datos de Fase II para la cistitis intersticial o el síndrome de dolor vesical. La decisión muestra el riesgo clínico de la expansión fuera de las vías establecidas del SII y la EII. Los protocolos multimodales pueden volverse más relevantes donde ninguna intervención única aborda suficientemente el dolor.
Por Vía de Administración:
El Crecimiento Inyectable Refleja la Adopción de BiológicosLas formulaciones orales representaron el 68,27% de la participación en 2026 porque los analgésicos, los antiespasmódicos y muchas moléculas pequeñas se administran por vía oral. Se prevé que los formatos inyectables y de infusión crezcan a una CAGR del 8,43% hasta 2032. Este crecimiento está impulsado por los biológicos que utilizan inyección subcutánea o infusión intravenosa. AbbVie obtuvo la licencia de NXE0033744, un agonista oral investigacional del receptor EP4 para la EII, de Nxera Pharma en noviembre de 2026 por 100 millones de USD por adelantado.
Las opciones subcutáneas pueden reducir el uso de recursos hospitalarios y mejorar la comodidad para el tratamiento de mantenimiento. Takeda informó que el volumen del bolígrafo Entyvio en EE. UU. aumentó un 20% de forma secuencial en la primera mitad del ejercicio fiscal 2025 y representó el 9% de las ventas de Entyvio en EE. UU. en octubre de 2025. Las vías tópicas y otras continúan sirviendo a necesidades más específicas, como el dolor pélvico localizado y el tratamiento de instilación vesical. Halozyme y Takeda anunciaron una colaboración para utilizar la tecnología ENHANZE con vedolizumab, apoyando el desarrollo de una formulación subcutánea. El mercado de tratamiento del dolor visceral continuará utilizando varias vías porque las preferencias de los pacientes y la gravedad de la enfermedad varían ampliamente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Farmacias en Línea Ganan Roles EspecializadosLas farmacias minoristas representaron el 48,34% de la participación de mercado en 2026 porque siguen siendo el principal punto de acceso para los analgésicos orales, los antiespasmódicos y las prescripciones estándar de SII. Se prevé que las farmacias en línea crezcan a una CAGR del 8,92% hasta 2032. Las ventas de medicamentos especializados alcanzaron los 417 mil millones de USD en 2024, según la Fundación de Investigación de la HDA, lo que refleja la creciente importancia de la distribución especializada. Las plataformas de cumplimiento digital también apoyan la autorización previa, la participación del paciente, los servicios de adherencia y la coordinación con los pagadores. Estas funciones son importantes para los biológicos y las inmunoterapias dirigidas con necesidades de reembolso complejas en el mercado de tratamiento del dolor visceral. Las farmacias hospitalarias siguen siendo esenciales para la inducción intravenosa y el tratamiento basado en infusión.
El crecimiento en línea no se limita a la dispensación minorista general. El canal se separa cada vez más en farmacias en línea generales y plataformas especializadas que gestionan medicamentos de distribución limitada, manejo de cadena de frío y servicios de apoyo. Esta distinción aumenta la contribución de ingresos de las prescripciones especializadas en relación con los analgésicos de uso común. También da a los fabricantes una razón para asociarse con distribuidores que puedan proporcionar apoyo al paciente y servicios de datos. Las farmacias minoristas continuarán atendiendo el mayor volumen de prescripciones rutinarias. El mercado de tratamiento del dolor visceral, por tanto, requiere estrategias de canal que reflejen la complejidad del producto en lugar de simplemente el volumen de prescripciones. Las empresas que puedan integrar el apoyo al reembolso con una entrega confiable pueden asegurar una posición más sólida en el segmento especializado.
Por Usuario Final:
Las Clínicas Especializadas Amplían el Lugar de AtenciónLos hospitales representaron el 46,39% de la participación de mercado en 2026, respaldados por el manejo agudo de los brotes de EII, la pancreatitis y los estudios diagnósticos. Se prevé que las clínicas especializadas se expandan a una CAGR del 9,36% hasta 2032. Los hospitales siguen siendo importantes para la inducción biológica intravenosa y la atención multidisciplinaria que involucra a especialistas en gastroenterología, urología y dolor. También atienden a pacientes con síntomas graves o complejidad diagnóstica. Las clínicas especializadas se benefician a medida que el tratamiento de mantenimiento, el seguimiento y la educación sobre autoinyección se trasladan a entornos ambulatorios. La Fundación de Investigación de la HDA informa que las redes de distribuidores especializados atienden a más de 32.800 ubicaciones de proveedores.
El cambio en el lugar de atención refleja los cambios en el manejo a largo plazo de la EII en el mercado de tratamiento del dolor visceral. Los pacientes que logran una remisión profunda temprana pueden requerir menos intervenciones agudas y un seguimiento más estructurado. Las clínicas ambulatorias pueden ofrecer una programación flexible y menores costos generales para el tratamiento de mantenimiento. También se alinean con el seguimiento de los resultados reportados por los pacientes utilizados en la atención especializada. Los centros quirúrgicos ambulatorios mantienen un papel en procedimientos como los bloqueos del plexo celíaco, la colocación de electrodos para la estimulación de la médula espinal y la laparoscopia diagnóstica. La industria del tratamiento del dolor visceral seguirá dependiendo de los hospitales, pero las clínicas especializadas están ganando un papel más importante en la atención continua. Este cambio crea oportunidades para los proveedores y distribuidores que pueden apoyar los servicios de infusión, autoadministración y seguimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 37,45% de la participación en 2026. El alto uso de biológicos en la EII y una infraestructura madura de farmacia especializada respaldan el acceso rápido a las terapias de distribución limitada. LINZESS alcanzó los 234 millones de cápsulas de prescripción en EE. UU. en 2025, respaldado por la expansión de la indicación pediátrica y la ejecución del acceso al mercado. La aprobación de JOURNAVX por la FDA proporciona una opción de dolor agudo no opioide en una región con una exposición sustancial a los opioides. La supervisión de la FDA y la política de reembolso de Medicare determinan la adopción en todo EE. UU.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 9,74% hasta 2032, la tasa regional más alta en el mercado de tratamiento del dolor visceral. La incidencia de la EII está aumentando en China, India y Corea del Sur a medida que avanzan la urbanización, los cambios dietéticos y la capacidad diagnóstica. Lilly lanzó Omvoh en China en febrero de 2026 tras la aprobación de la Administración Nacional de Productos Médicos para la colitis ulcerosa y la enfermedad de Crohn. Japón sigue siendo distinto porque las terapias aprobadas localmente, como el ramosetrón, se utilizan en la atención del SII-D bajo las prácticas de tratamiento japonesas. La capacidad de los pagadores y el acceso varían sustancialmente entre los países del mercado de tratamiento del dolor visceral.
Diversificación Regional Más Allá de los Mercados Principales
Europa sigue siendo una parte importante del mercado de tratamiento del dolor visceral porque Europa Occidental registró una prevalencia de EII estandarizada por edad de 348,4 por 100.000 en los datos de la Carga Global de Enfermedad 2021. El proceso centralizado de la Agencia Europea de Medicamentos puede respaldar el acceso a nuevos biológicos en los principales mercados europeos. América del Sur se está desarrollando desde una base más baja a medida que mejoran la conciencia sobre la EII y la infraestructura de gastroenterología, particularmente en Brasil y Argentina. Oriente Medio y África siguen siendo áreas en etapas más tempranas debido a la escasez de especialistas y las limitaciones diagnósticas.
Panorama Competitivo
Concentración del Mercado
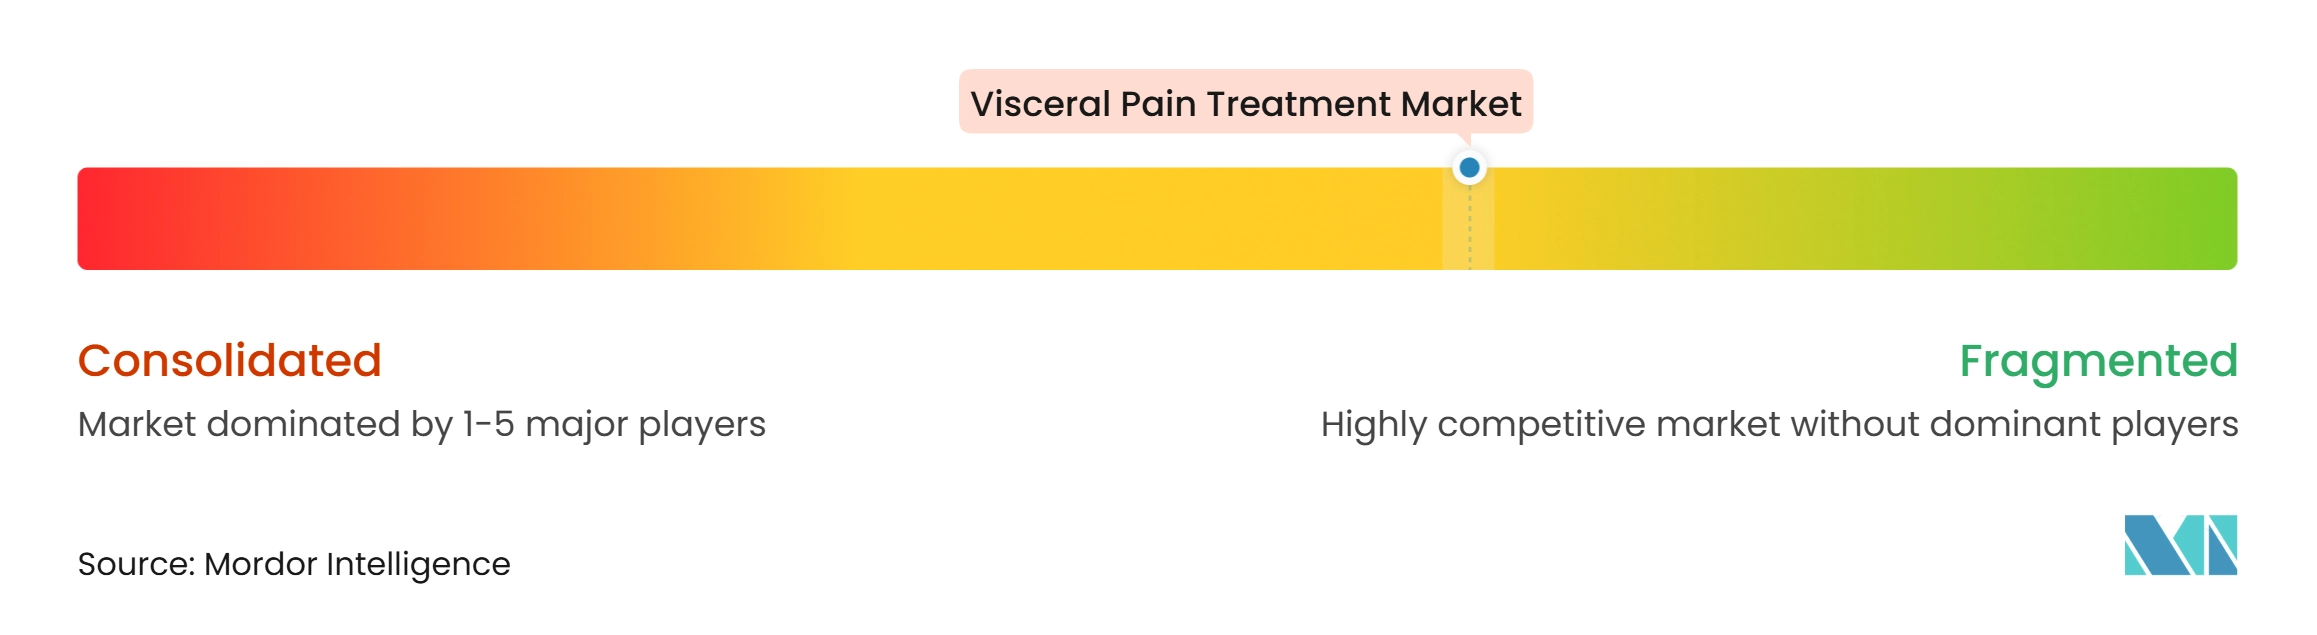
El mercado de tratamiento del dolor visceral está moderadamente concentrado en biológicos de EII de gran éxito comercial, pero sigue siendo fragmentado en analgésicos, antiespasmódicos y tratamientos basados en dispositivos. AbbVie, Takeda y Eli Lilly son competidores importantes en la terapia de EII de alto valor. Las grandes empresas están extendiendo las marcas establecidas mediante cambios de formulación y expansión de indicaciones. El bolígrafo subcutáneo Entyvio de Takeda logró un crecimiento secuencial del 20% en volumen en EE. UU. en la primera mitad del ejercicio fiscal 2025. AbbVie e Ironwood aseguraron la expansión de la indicación pediátrica de SII-C para LINZESS en noviembre de 2025.
AbbVie obtuvo la licencia de NXE0033744 de Nxera Pharma en noviembre de 2026, comprometiendo 100 millones de USD por adelantado y posibles hitos de desarrollo y comerciales. Su colaboración de abril de 2025 con Parvus apoya el trabajo en nanomedicina pMHC para la EII. Estas inversiones muestran cómo los actores establecidos están construyendo canalizaciones de próxima generación a medida que aumenta el riesgo de exclusividad en el mercado de tratamiento del dolor visceral. Ironwood detuvo el desarrollo de IW-3300 para la cistitis intersticial o el síndrome de dolor vesical tras el análisis de Fase II. El resultado muestra el riesgo de la expansión fuera de las vías establecidas del SII y la EII.
Las empresas de dispositivos también están añadiendo presión competitiva. NeurAxis aseguró un código CPT de Categoría I efectivo en enero de 2026 para los procedimientos PENFS. Alvotech reportó resultados farmacocinéticos pivotales positivos para AVT80, un biosimilar subcutáneo propuesto de vedolizumab, en febrero de 2026. Los biosimilares podrían comprimir los ingresos de los biológicos establecidos e intensificar la competencia de precios en el mercado de tratamiento del dolor visceral.
Líderes de la Industria del Tratamiento del Dolor Visceral
-
AbbVie Inc.
-
AstraZeneca PLC
-
Bayer AG
-
Bristol Myers Squibb Company
-
Eli Lilly and Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento del Dolor Visceral Empresas cubiertas en este informe
- Abbvie
- AstraZeneca
- Astellas Pharma
- Addex Therapeutics Ltd
- Amgen
- Bayer
- Bristol-Myers Squibb
- Eli Lilly and Company
- Endo International
- GlaxoSmithKline
- Grünenthal GmbH
- Ironwood Pharmaceuticals Inc.
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Sanofi
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
Desarrollos recientes de la industria en Mercado de Tratamiento del Dolor Visceral
- Noviembre de 2026: AbbVie celebró un acuerdo de licencia global exclusivo con Nxera Pharma para NXE0033744, un agonista oral investigacional del receptor EP4 para la EII, pagando 100 millones de USD por adelantado con elegibilidad para hasta 1,37 mil millones de USD en hitos de desarrollo y comerciales más regalías escalonadas. El activo es una molécula potencialmente primera en su clase dirigida al tracto gastrointestinal, diseñada para activar selectivamente los receptores EP4 localmente en el tracto gastrointestinal, y el acuerdo marca una de las transacciones de licencia de EII en fase temprana de mayor valor de 2026.
- Octubre de 2025: NeurAxis recibió la autorización FDA 510(k) para su tecnología de estimulación percutánea del campo nervioso eléctrico para el dolor abdominal funcional asociado con la dispepsia funcional y las náuseas en pacientes de 8 años o más. Un código CPT de Categoría I para el procedimiento entró en vigor el 1 de enero de 2026, completando la infraestructura clínica y de reembolso necesaria para el escalado comercial.
- Febrero de 2025: Eli Lilly lanzó Omvoh, comercializado como Antrolet, en China tras la aprobación de la Administración Nacional de Productos Médicos para la colitis ulcerosa moderada a gravemente activa y la enfermedad de Crohn en adultos, extendiendo la presencia comercial de Omvoh a más de 47 países.
Alcance del Informe Global del Mercado de Tratamiento del Dolor Visceral
Según el alcance del informe, el tratamiento del dolor visceral se refiere al manejo médico del dolor que se origina en los órganos internos (vísceras), como el tracto gastrointestinal, la vejiga urinaria, el páncreas, el útero u otros órganos abdominales y pélvicos. El dolor visceral es típicamente causado por inflamación, distensión, isquemia, obstrucción o contracciones anormales de los órganos internos y a menudo se describe como profundo, difuso, de tipo cólico o mal localizado.
El mercado de tratamiento del dolor visceral está segmentado por clase de fármaco, indicación, vía de administración, canal de distribución, usuario final y geografía. Por clase de fármaco, el mercado está segmentado en analgésicos, modificadores del dolor, antiespasmódicos, biológicos e inmunoterapias dirigidas, y otros. Por indicación, el mercado está segmentado en síndrome del intestino irritable, enfermedad inflamatoria intestinal, pancreatitis crónica, cistitis intersticial y síndrome de dolor vesical, prostatitis crónica y síndrome de dolor pélvico crónico, y otros. Por vía de administración, el mercado está segmentado en oral, inyectable e infusión, tópica y otros. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas, farmacias en línea y otros. Por usuario final, el mercado está segmentado en hospitales, clínicas especializadas, centros quirúrgicos ambulatorios y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor de mercado (en USD) para los segmentos anteriores.
Resumen de la segmentación
| Analgésicos |
| Modificadores del Dolor |
| Antiespasmódicos |
| Biológicos e Inmunoterapias Dirigidas |
| Otros |
| Síndrome del Intestino Irritable |
| Enfermedad Inflamatoria Intestinal |
| Pancreatitis Crónica |
| Cistitis Intersticial y Síndrome de Dolor Vesical |
| Prostatitis Crónica y Síndrome de Dolor Pélvico Crónico |
| Otros |
| Oral |
| Inyectable e Infusión |
| Tópica |
| Otros |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Otros |
| Hospitales |
| Clínicas Especializadas |
| Centros Quirúrgicos Ambulatorios |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Clase de Fármaco | Analgésicos | |
| Modificadores del Dolor | ||
| Antiespasmódicos | ||
| Biológicos e Inmunoterapias Dirigidas | ||
| Otros | ||
| Por Indicación | Síndrome del Intestino Irritable | |
| Enfermedad Inflamatoria Intestinal | ||
| Pancreatitis Crónica | ||
| Cistitis Intersticial y Síndrome de Dolor Vesical | ||
| Prostatitis Crónica y Síndrome de Dolor Pélvico Crónico | ||
| Otros | ||
| Por Vía de Administración | Oral | |
| Inyectable e Infusión | ||
| Tópica | ||
| Otros | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Otros | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas | ||
| Centros Quirúrgicos Ambulatorios | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del tratamiento del dolor visceral para 2032?
Se prevé que el valor alcance los 25,03 mil millones de USD para 2032 desde los 16,83 mil millones de USD en 2026, a una CAGR del 6,84%.
¿Qué clase de fármaco está creciendo más rápido para el tratamiento del dolor visceral?
Se proyecta que los biológicos y las inmunoterapias dirigidas crezcan a una CAGR del 7,21% hasta 2032, respaldados por la adopción del tratamiento de la EII.
¿Qué afección tiene la mayor participación en la demanda de tratamiento?
El síndrome del intestino irritable representó el 34,15% de la participación en 2026, mientras que la EII es la indicación de mayor crecimiento con una CAGR del 7,57%.
¿Por qué las terapias de dolor no opioides se están volviendo más importantes?
Las preocupaciones de seguridad y el riesgo de dependencia limitan el uso prolongado de opioides, mientras que la aprobación de JOURNAVX por la FDA ha aumentado la atención sobre los mecanismos de dolor no opioides selectivos.
¿Qué entorno de atención se espera que crezca más rápidamente?
Se proyecta que las clínicas especializadas crezcan a una CAGR del 9,36% hasta 2032 a medida que la atención biológica de mantenimiento se traslada hacia entornos ambulatorios.
¿Qué región tiene el pronóstico de mayor crecimiento?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,74% hasta 2032 a medida que mejoran el diagnóstico de la EII y el acceso al tratamiento especializado.