
Tamanho e Participação do Mercado de Sala de Aula Virtual
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 31.94 Bilhões de dólares |
| Tamanho do Mercado (2032) | 58.96 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.04 % |
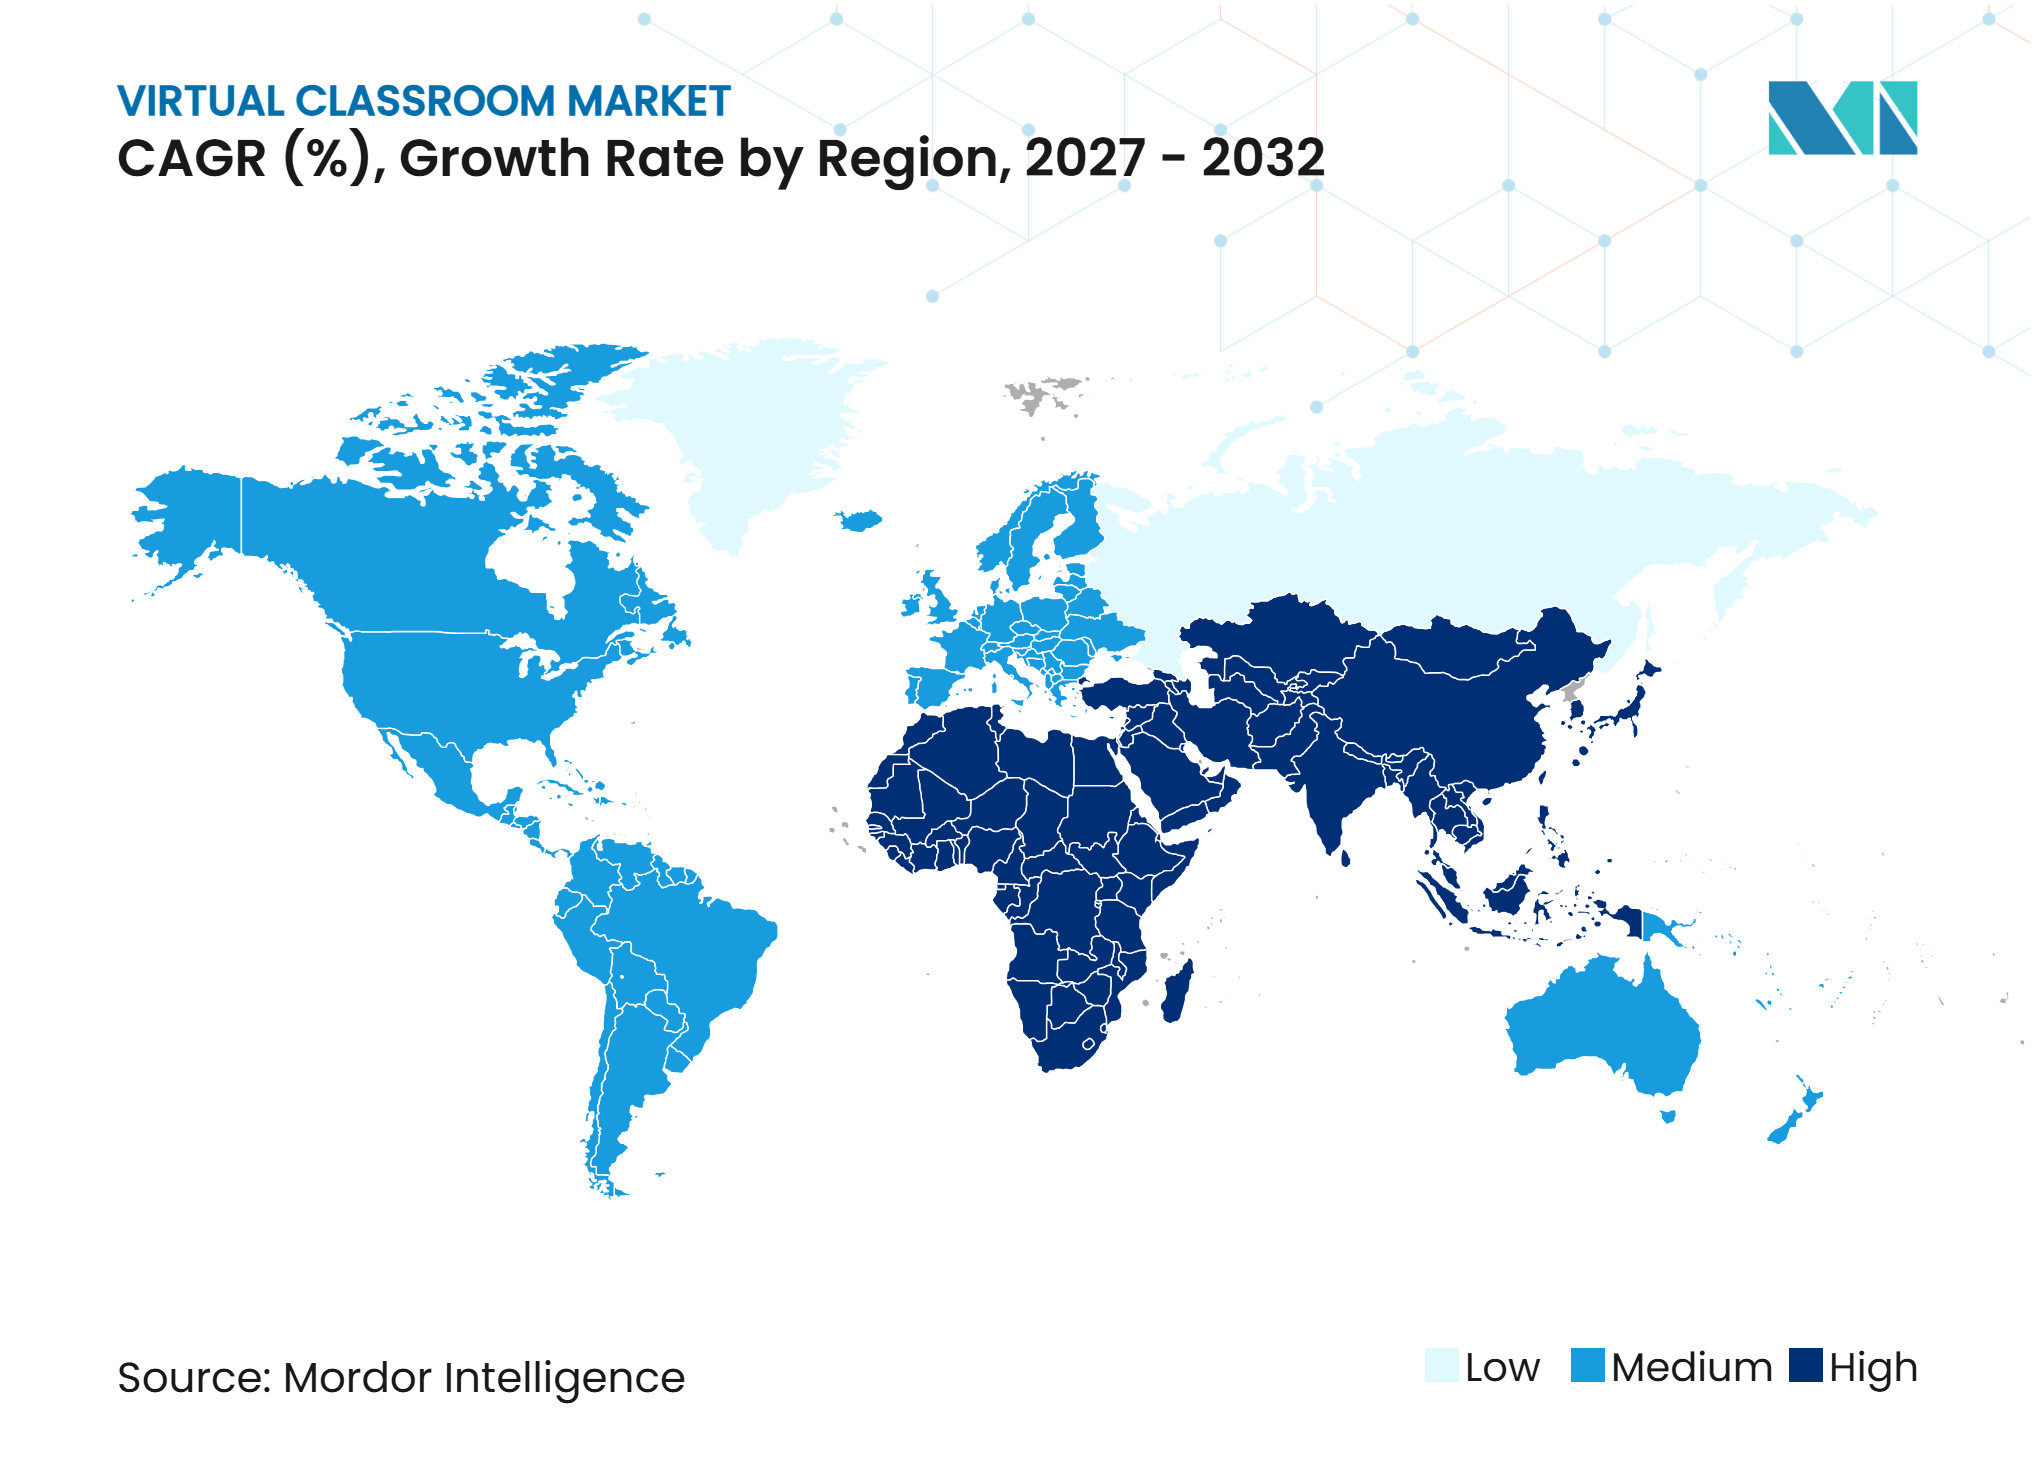
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sala de Aula Virtual por Mordor Intelligence
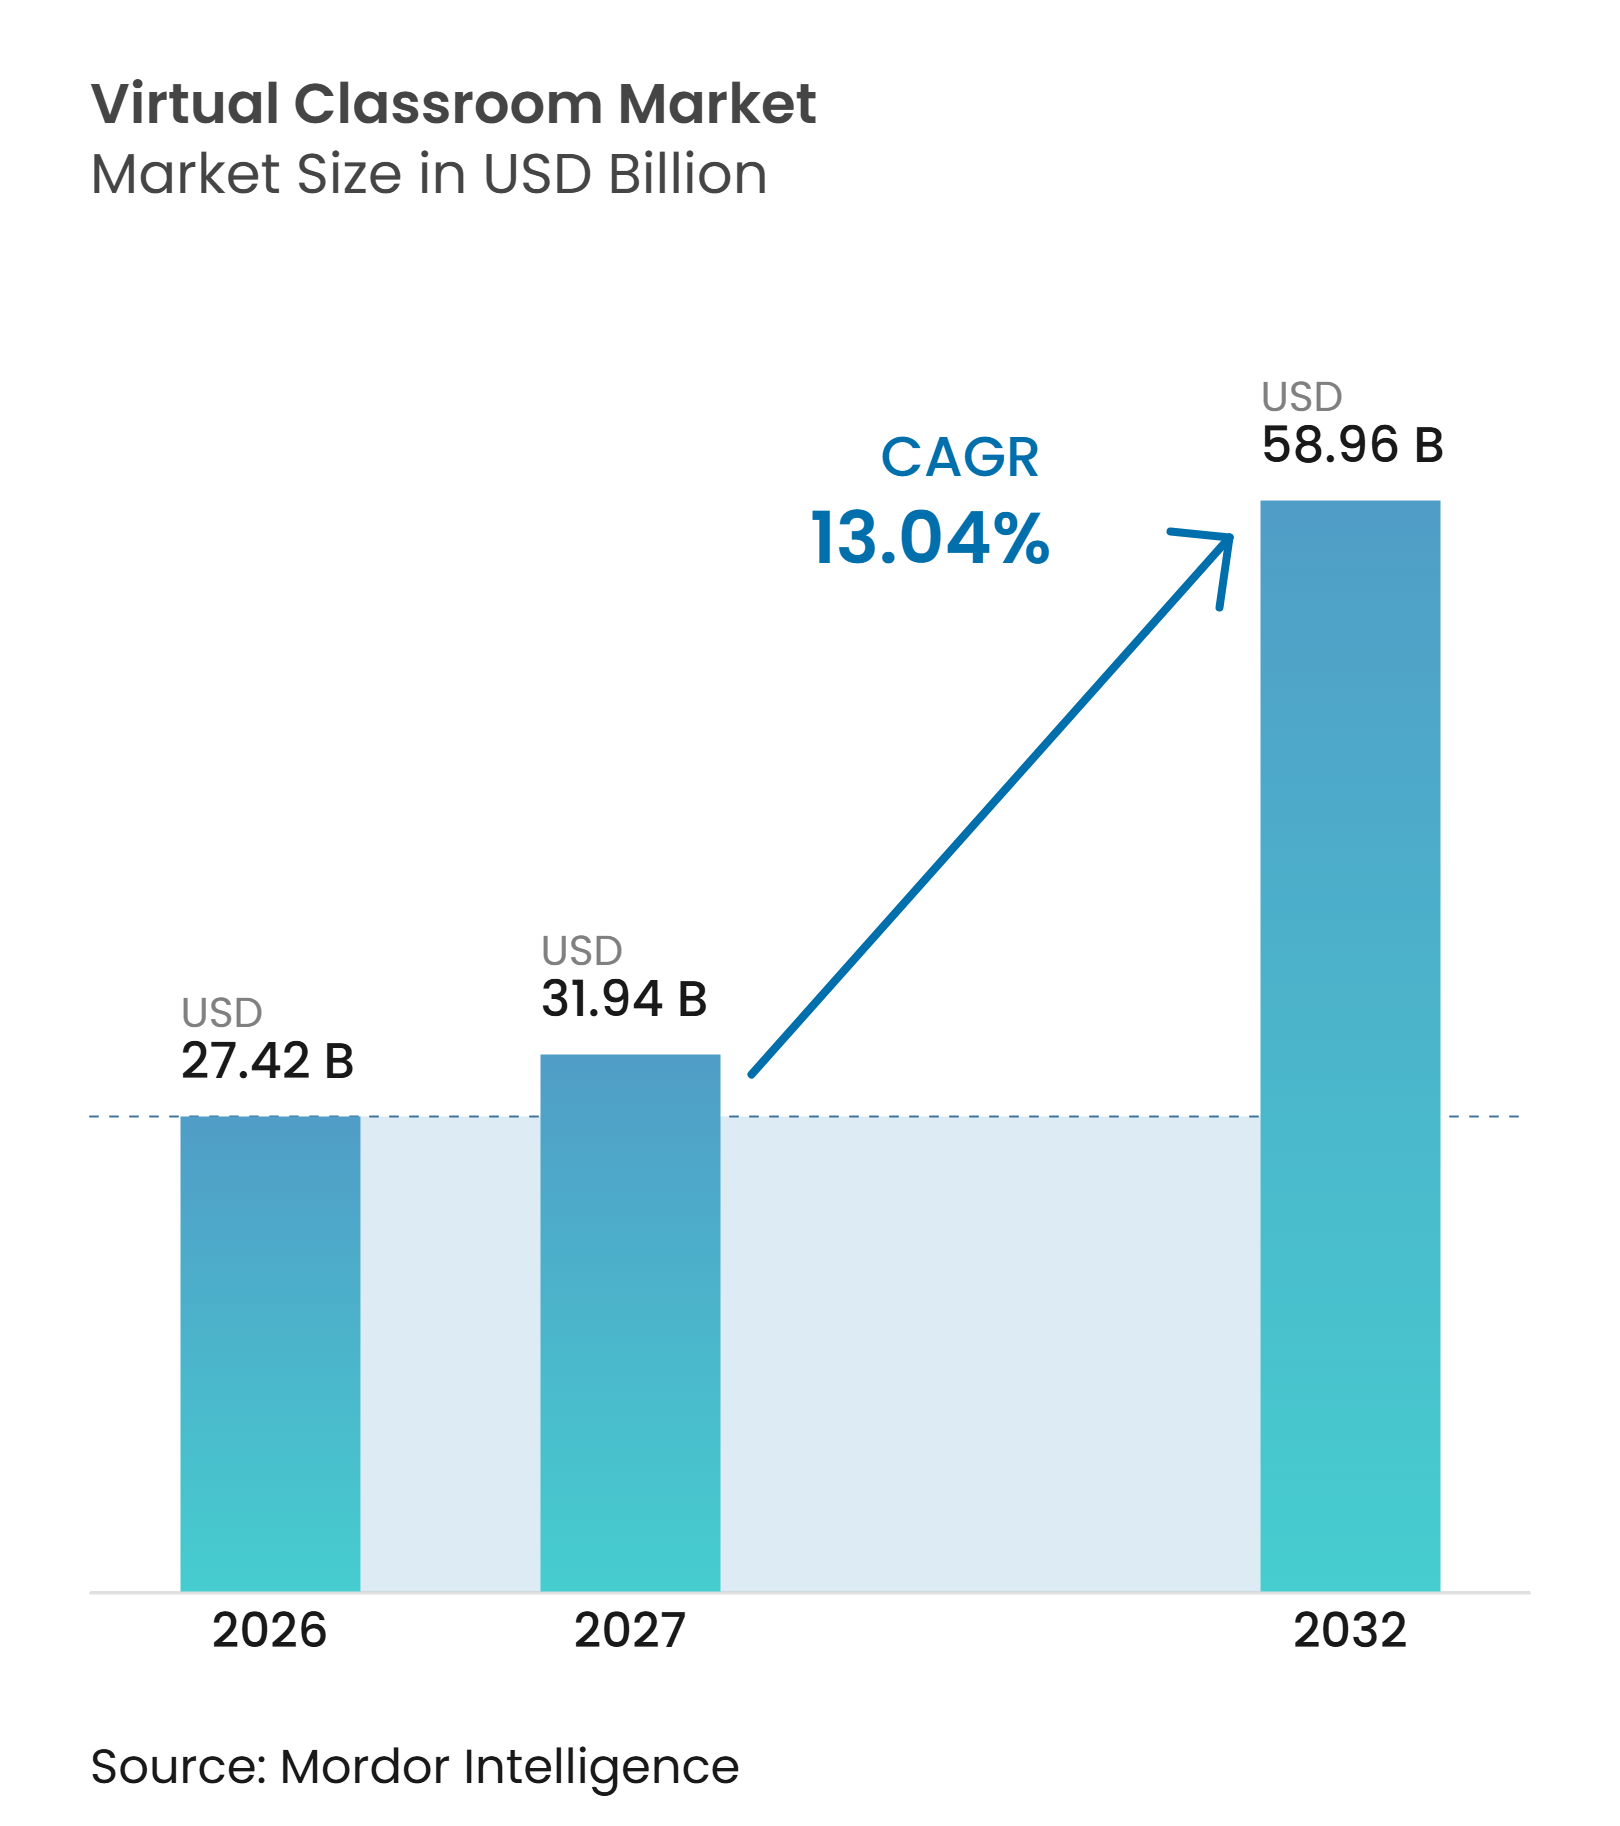
O tamanho do mercado de sala de aula virtual foi avaliado em 27,42 bilhões de USD em 2026 e estima-se que cresça de 31,94 bilhões de USD em 2027 para atingir 58,96 bilhões de USD até 2032, a um CAGR de 13,04% durante o período de previsão 2027-2032. O uso contínuo de modelos de ensino híbrido, programas de capacitaão liderados por empregadores e o maior acesso a smartphones em economias emergentes sustentam o mercado. Os recursos de inteligência artificial estão passando de ferramentas opcionais para requisitos essenciais de aquisição, pois as instituições buscam aprendizado personalizado, avaliação automatizada e maior suporte ao instrutor. A concorrência está se ampliando entre fornecedores de software de colaboração, fornecedores de sistemas de gestão de aprendizagem, plataformas de código aberto e fornecedores especializados, o que oferece mais opções aos compradores, mas também aumenta os requisitos de integração. O mercado de sala de aula virtual também depende de modelos de entrega que funcionem em ambientes institucionais e corporativos. O acesso desigual à banda larga e a dispositivos, juntamente com obrigações de privacidade e segurança, continuam a limitar a adoção em ambientes de baixa renda e altamente regulamentados[1].
Principais Conclusões do Relatório
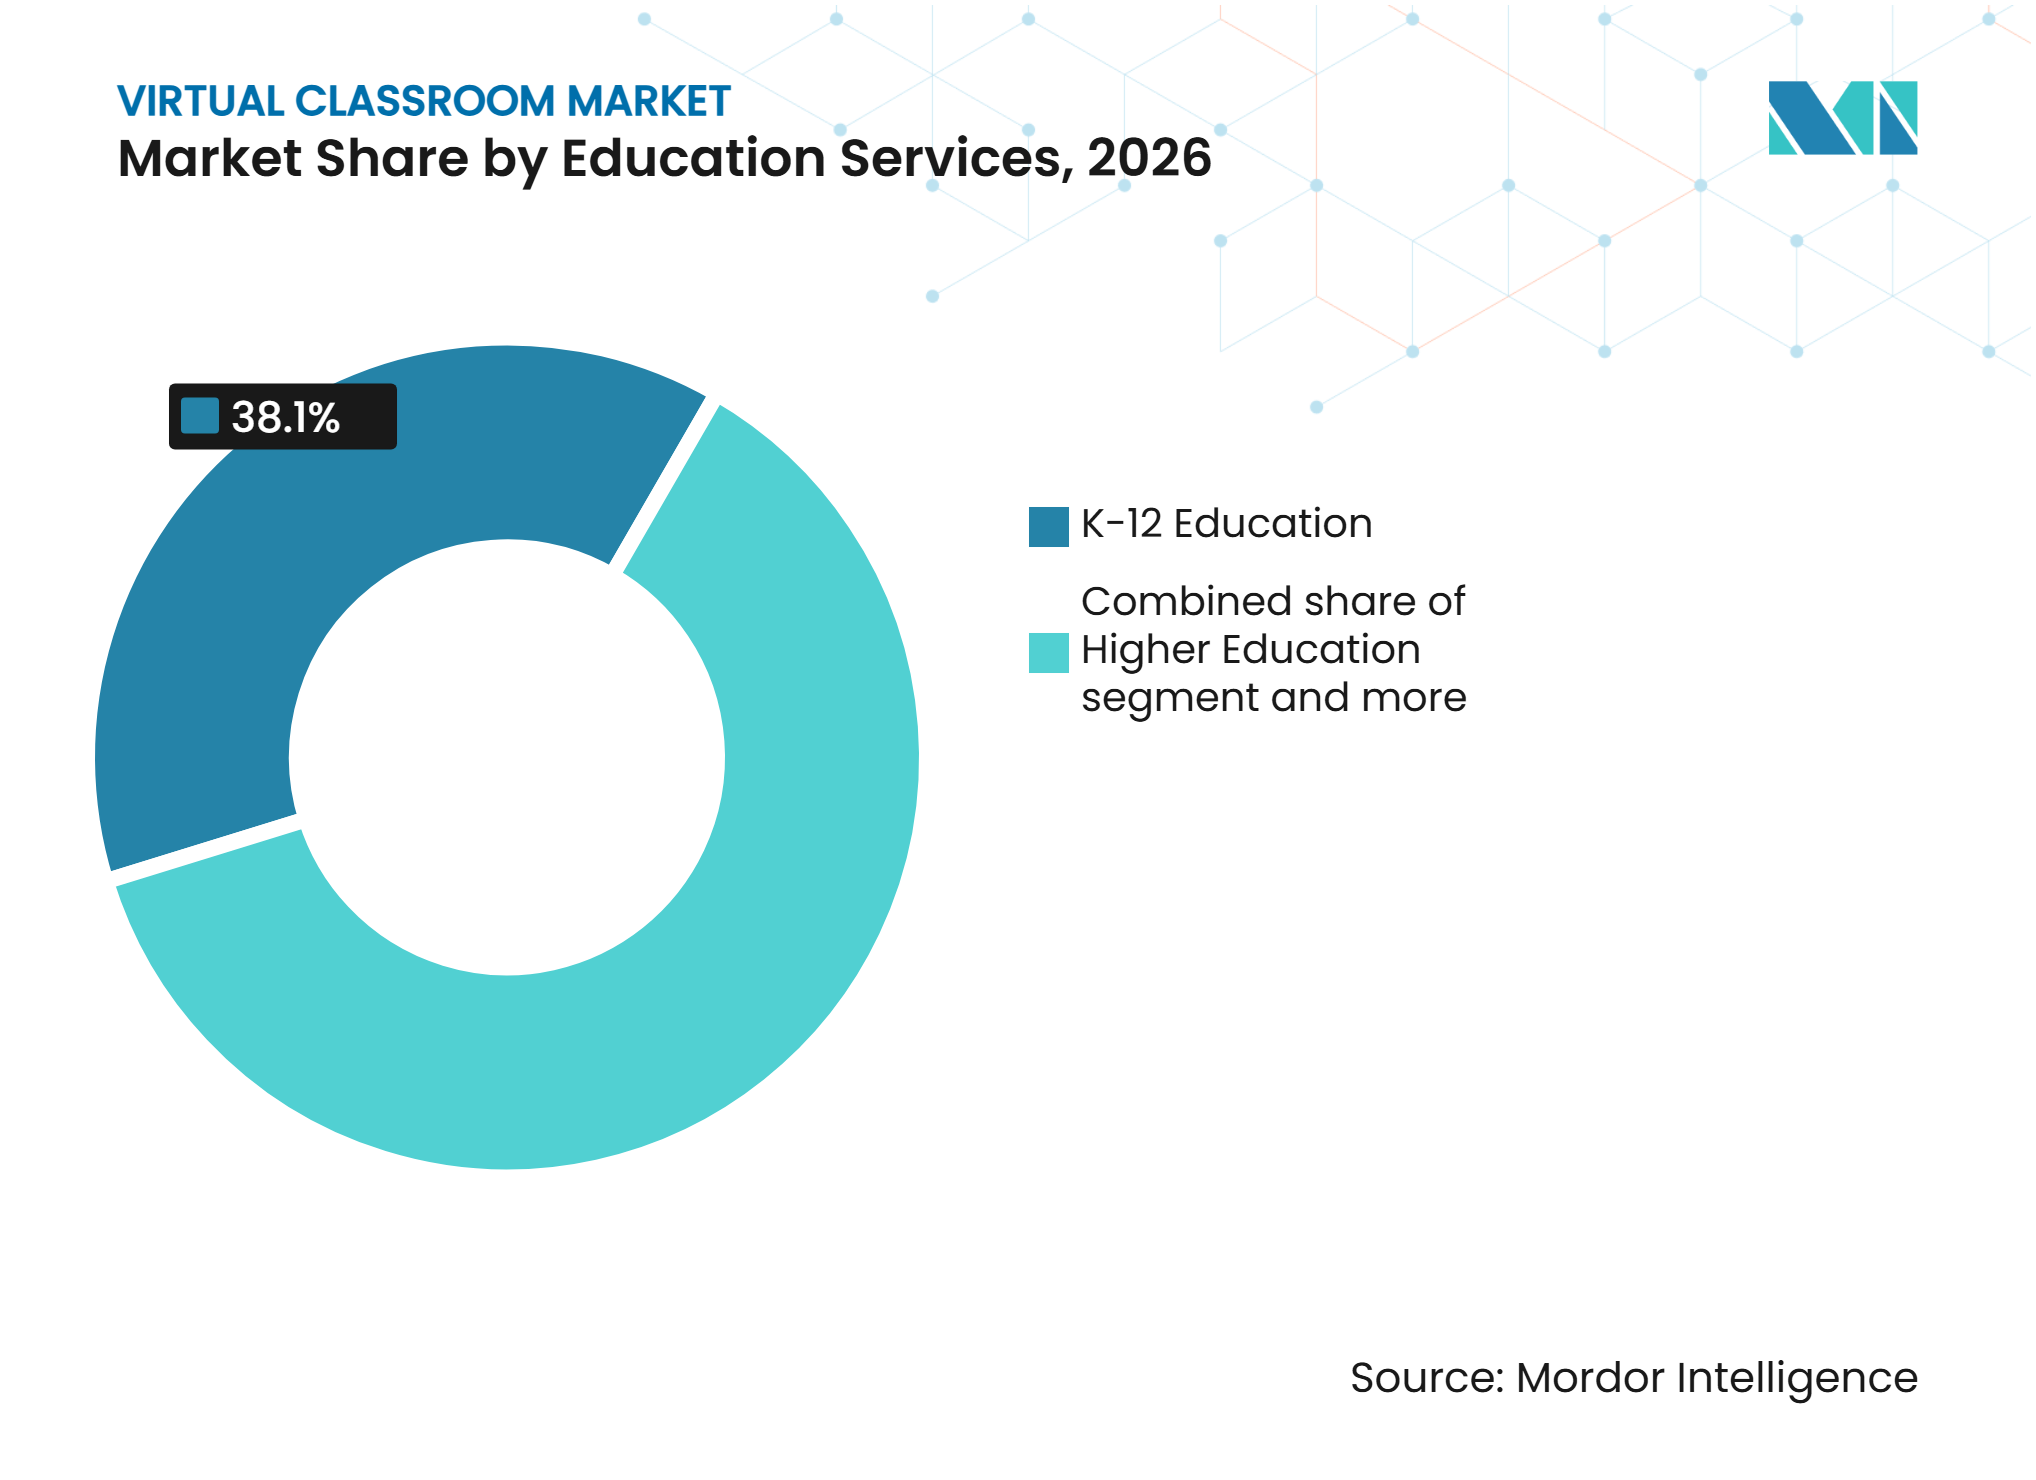
- Por serviços educacionais, a Educação K–12 deteve 38,1% da participação do mercado de sala de aula virtual em 2026, enquanto o Ensino Superior tem previsão de crescer a um CAGR de 14,94% até 2032.
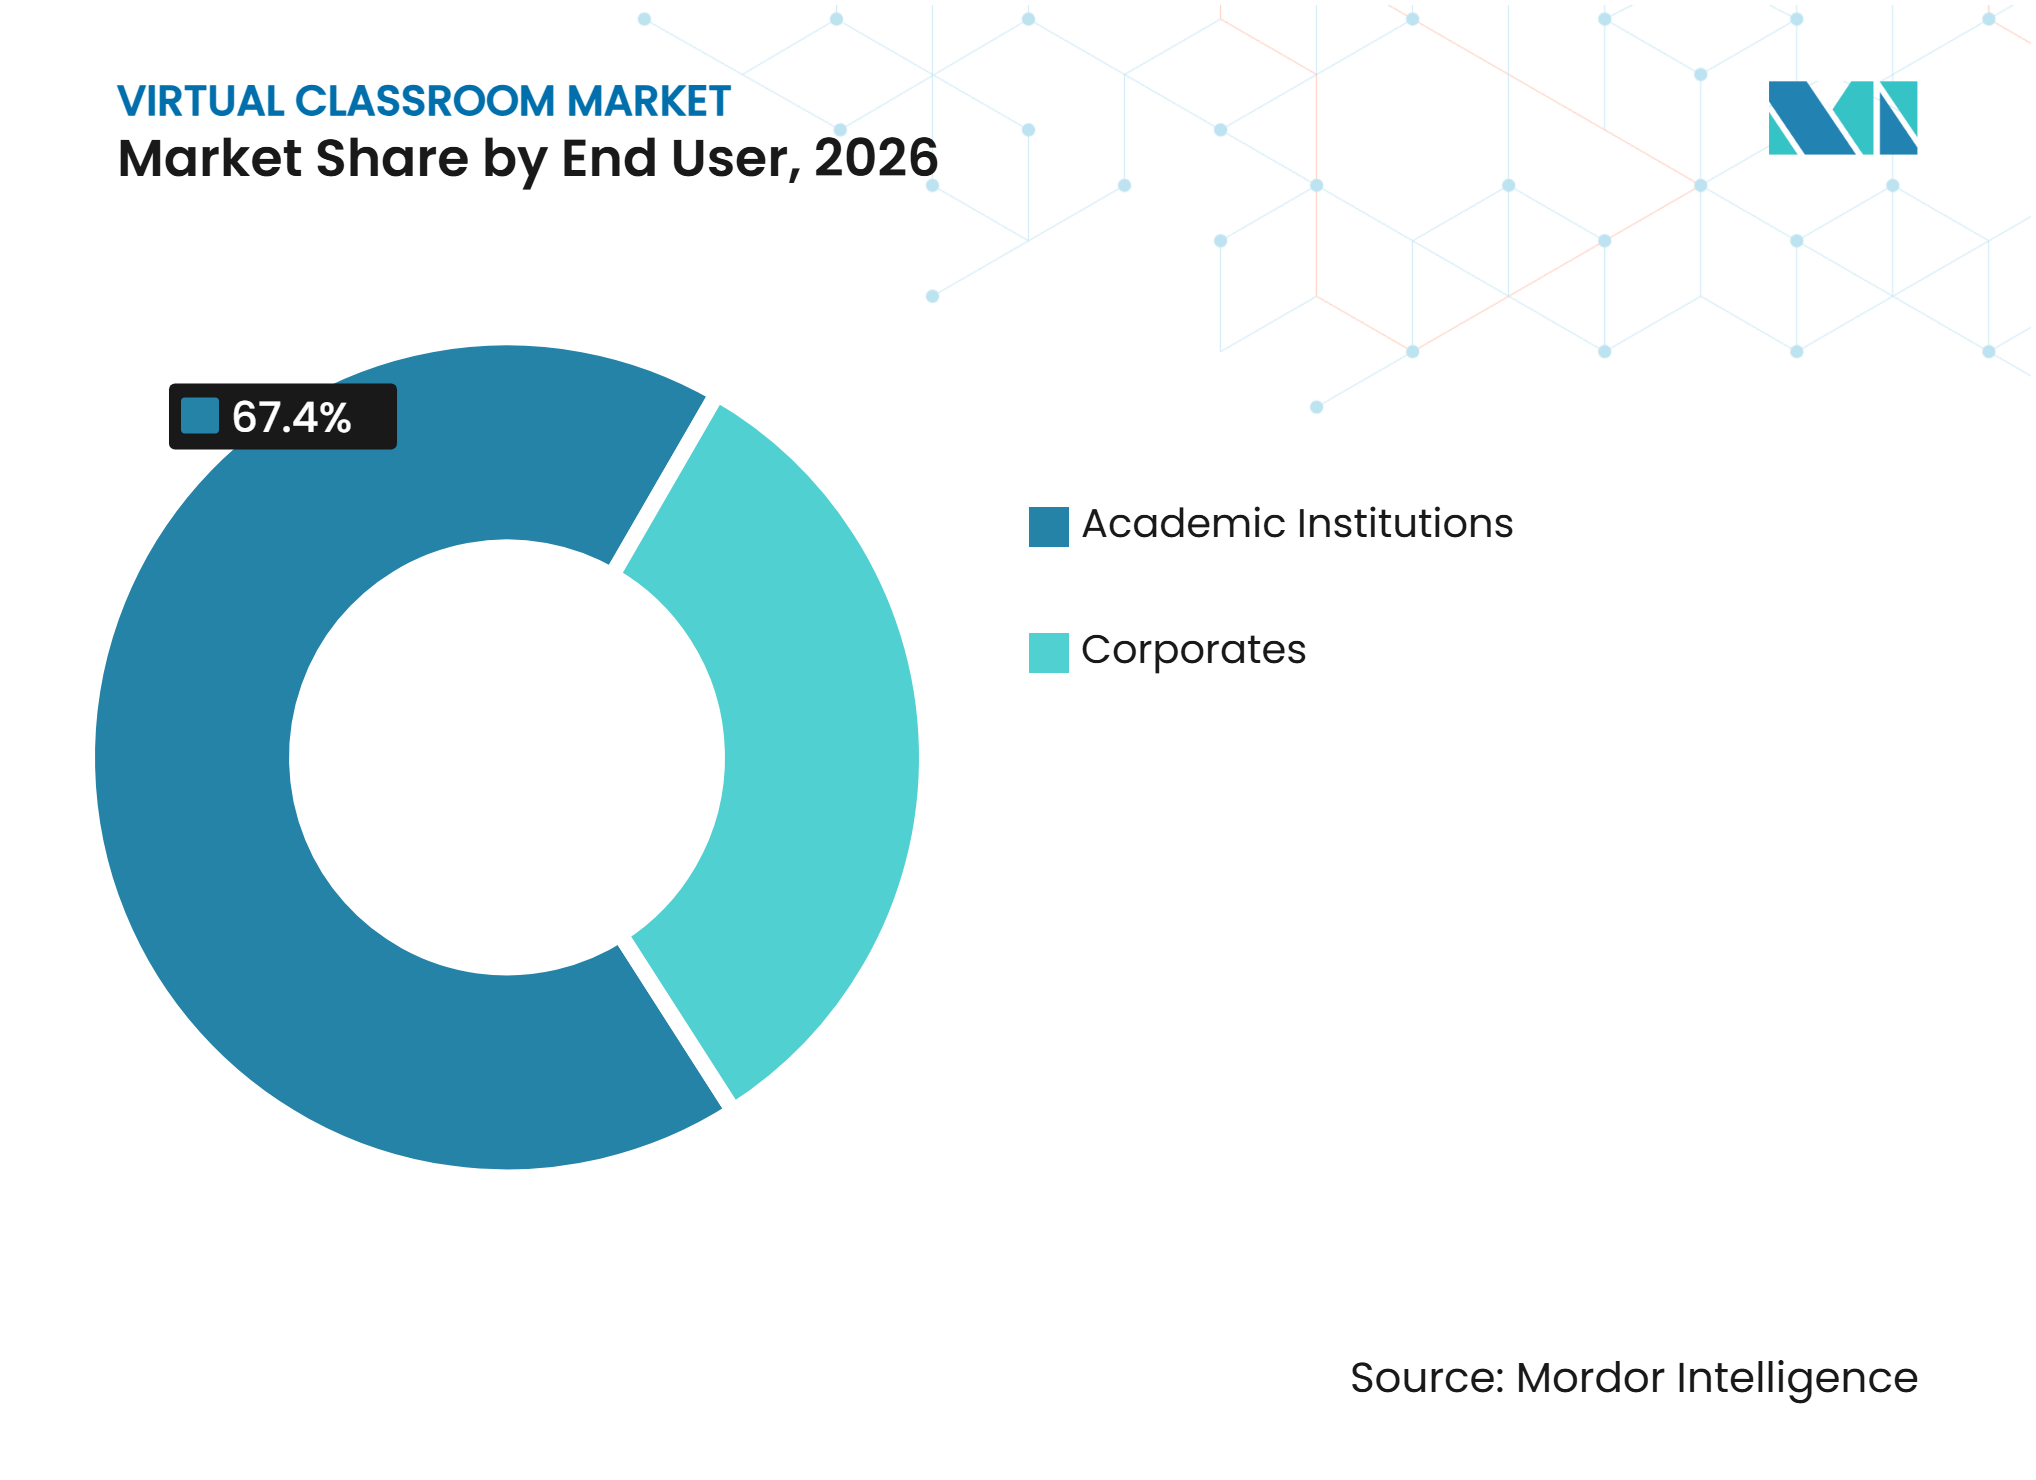
- Por usuário final, as Instituições Acadêmicas responderam por 67,4% da participação do mercado de sala de aula virtual em 2026, enquanto as Empresas registraram o maior CAGR projetado de 14,53% até 2032.
- Por modo de entrega, a entrega com Instrutor ao Vivo respondeu por 55,4% do tamanho do mercado de sala de aula virtual em 2026, enquanto a entrega em Aprendizado Autônomo tem projeção de expansão a um CAGR de 14,25% até 2032.
- Por geografia, a América do Norte detém 34,2% do mercado de sala de aula virtual em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 15,21% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Aprendizado Híbrido e Remoto | +1.8% | Global, mais forte na América do Norte, Europa e Oceania | Curto prazo (≤ 2 anos) |
| Crescimento das Matrículas no Ensino Superior Online | +2.1% | Ásia-Pacífico, com repercussão no Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Capacitação Empresarial e Treinamento Virtual com Instrutor ao Vivo | +1.9% | América do Norte, Europa e Ásia-Pacífico de alta renda | Médio prazo (2-4 anos) |
| Programas de Educação Digital Financiados pelo Governo | +1.4% | Índia, Sudeste Asiático, África e Oriente Médio | Médio prazo (2-4 anos) |
| Personalização Habilitada por IA e Avaliação Automatizada | +2.1% | Global | Longo prazo (≥ 4 anos) |
| Acesso Prioritário por Smartphone em Mercados Educacionais Emergentes | +1.5% | Índia, África Subsaariana, Sul da Ásia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Aprendizado Híbrido e Remoto
O ensino híbrido tornou-se um modelo de entrega planejado para muitas instituições, em vez de uma resposta temporária a perturbações. A Bellwether Education Partners relatou que 20% dos alunos do K–12 nos Estados Unidos receberam alguma instrução virtual durante o ano letivo de 2023-24, em comparação com 10% antes da pandemia. Esse padrão sustenta ciclos de contrato mais longos, pois as escolas incluem ferramentas de aprendizado virtual em seus processos regulares de planejamento e orçamento. O Canadá também registrou 6,8% de seus 5,7 milhões de alunos do K–12 em aprendizado a distância ou online durante 2024-25, com crescimento anual consistente de 0,5%. O mercado de sala de aula virtual se beneficia quando as instituições tratam a entrega digital como infraestrutura básica em vez de uma compra emergencial. Essa mudança também reduz as barreiras de adoção para fornecedores que conseguem se integrar aos sistemas escolares existentes[2].
Crescimento das Matrículas no Ensino Superior Online
A UNESCO relatou que as matrículas globais no ensino superior atingiram 264 milhões de estudantes em 2025, um aumento de 25 milhões em relação a 2020. A taxa bruta de matrícula global foi de 43%, enquanto a África Subsaariana permaneceu em 9%, mostrando que as lacunas de acesso continuam sendo substanciais. A mobilidade internacional também permaneceu importante, com 6,9 milhões de estudantes estudando fora de seu país de origem em 2025. As universidades podem usar diplomas online, cursos híbridos e credenciais de curta duração para atender a esses estudantes sem expandir o espaço físico no campus na mesma proporção. O mercado de sala de aula virtual está, portanto, ganhando demanda de instituições de ensino superior que precisam de maior capacidade de ensino e acesso mais flexível.
Capacitação Empresarial e Treinamento Virtual com Instrutor ao Vivo
O treinamento empresarial tornou-se uma prioridade estratégica de força de trabalho à medida que os empregadores se adaptam à inteligência artificial e às necessidades de habilidades em mudança. O Fórum Econômico Mundial constatou que 85% dos empregadores planejam capacitar suas forças de trabalho entre 2025 e 2030, e 77% planejam requalificar funcionários para trabalhar ao lado da IA. A Associação para o Desenvolvimento de Talentos relatou que quase 60% das organizações usaram salas de aula virtuais com instrutor ao vivo em 2024. O uso chegou a 77% entre organizações com 2.500 ou mais funcionários, mostrando que grandes empregadores são compradores ativos desse formato. Plataformas de aprendizado combinado podem reduzir o tempo de treinamento em 33% e reduzir os custos por aluno em até 19% em comparação com os formatos tradicionais com instrutor ao vivo. Esses benefícios operacionais estão expandindo o mercado de sala de aula virtual entre empregadores que precisam de entrega de aprendizado escalável e auditável[3].
Programas de Educação Digital Financiados pelo Governo
O investimento governamental está movendo a educação digital de pequenos projetos piloto para programas de implementação de longo prazo. A Índia alocou 14,32 bilhões para a educação no Orçamento da União 2025-26, incluindo 8,74 bilhões de USD para a educação escolar. A plataforma DIKSHA 2.0 do PM eVIDYA atende 250 milhões de crianças em idade escolar em 35 idiomas, criando uma ampla base pública de aprendizado digital. A OCDE relatou que quase todas as 37 jurisdições pesquisadas fizeram grandes investimentos em infraestrutura de educação digital durante os 5 anos anteriores. A UNESCO estimou que escolas conectadas e aprendizado digital personalizado em países de baixa e média-baixa renda exigiriam 183 bilhões de USD em despesas de capital e 112 bilhões de USD em custos operacionais recorrentes. Esses programas tornam a Índia e outras economias emergentes mais importantes para fornecedores que conseguem atender aos requisitos de aquisição pública, idioma e baixa largura de banda[4].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acesso Desigual à Banda Larga e a Dispositivos | -1.1% | África, Sul da Ásia, Sudeste Asiático, América do Norte rural e América do Sul | Longo prazo (≥ 4 anos) |
| Custos de Conformidade com Segurança Cibernética, Privacidade e Proteção Infantil Online | -0.8% | América do Norte, Europa e Austrália | Médio prazo (2-4 anos) |
| Engajamento do Aluno e Fadiga Virtual | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Fragmentação de Plataformas e Integração com Sistemas Legados | -0.7% | América do Norte e Europa, particularmente ensino superior e grandes empresas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Acesso Desigual à Banda Larga e a Dispositivos
O acesso desigual à internet e a dispositivos continua sendo uma restrição estrutural ao mercado de sala de aula virtual. A UIT relatou que 23% das pessoas em países de baixa renda usavam a internet em 2025, em comparação com 94% nos países de alta renda. O uso da internet na África ficou em 36%, o que limita o alcance de formatos de aprendizado ao vivo e com uso intensivo de largura de banda. A UNESCO estimou que 1,3 bilhão de crianças em idade escolar, ou dois terços do total global, não tinham acesso à internet em casa. Essas condições tornam os produtos de baixa largura de banda, assíncronos, offline e com suporte por SMS importantes para a Índia, África e outros mercados emergentes. O mercado de sala de aula virtual pode alcançar mais alunos quando os fornecedores projetam para conectividade limitada, enquanto os fornecedores que dependem de banda larga ininterrupta enfrentam uma base endereçável mais restrita.
Custos de Conformidade com Segurança Cibernética, Privacidade e Proteção Infantil Online
As obrigações de privacidade e proteção infantil online aumentam o custo e a complexidade da operação de plataformas de aprendizado virtual. Os fornecedores que atendem a usuários do K–12 podem precisar cumprir a Lei de Proteção à Privacidade Online de Crianças, a Lei de Direitos Educacionais e Privacidade da Família e o Regulamento Geral de Proteção de Dados. O trabalho de conformidade vai além das políticas, pois as plataformas precisam de arquitetura de dados segura, registros de auditoria, controles de acesso e processos de resposta a incidentes. Fornecedores menores podem achar esses requisitos difíceis de manter sem equipes de segurança maiores e controles estabelecidos. As instituições também usam certificações como SOC 2 Tipo II e ISO/IEC 27001:2022 como critérios de triagem antes de avaliar propostas comerciais. Esses requisitos podem apoiar a consolidação, pois fornecedores maiores podem ter maior capacidade de conformidade e mais recursos para mantê-la.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento de Estudantes e Alunos
O aprendizado com prioridade para smartphones é um padrão central de acesso em muitos mercados educacionais de alto crescimento. A Coursera relatou que 45% dos alunos na Ásia-Pacífico acessaram seus cursos por meio de dispositivos móveis, enquanto 52% de seus usuários na Índia usaram smartphones. O Vietnã registrou crescimento de 417% ano a ano nas matrículas em cursos de IA Generativa, e a Indonésia registrou crescimento de 237%. A UIT relatou que a banda larga móvel cobria mais de 95% da população da Ásia-Pacífico, embora a qualidade dos dispositivos, a acessibilidade e a alfabetização digital ainda variem amplamente. Essas condições significam que uma única experiência voltada para desktop não atenderá às necessidades de todas as populações de alunos. Aplicativos móveis leves, armazenamento em cache offline e suporte multilíngue são, portanto, capacidades de produto importantes nos mercados emergentes.
Alunos e empregadores estão equilibrando a flexibilidade do aprendizado autônomo com o engajamento oferecido pelos formatos com instrutor ao vivo. A Associação para o Desenvolvimento de Talentos relatou que 54% das organizações usaram aprendizado híbrido em 2024, combinando facilitação tradicional e virtual. A mesma fonte relatou um tamanho médio de turma de 25 alunos para o aprendizado híbrido. Plataformas que ajudam os instrutores a identificar o desengajamento e responder precocemente podem melhorar a experiência de aprendizado. Os formatos combinados podem, portanto, atrair instituições que precisam tanto de acesso flexível quanto de engajamento estruturado.
Inteligência de Desempenho Educacional
As matrículas globais no ensino superior atingiram 264 milhões de estudantes em 2025, aumentando em 25 milhões desde 2020. A UNESCO relatou uma taxa bruta de matrícula global de 43%, mas a taxa na África Subsaariana foi de 9%. Essa diferença mostra a escala da demanda não atendida em regiões onde a entrega online e híbrida pode ampliar o acesso. A UNESCO expandiu seu Observatório de Políticas de Ensino Superior em junho de 2025 para cobrir quase 150 países e 17 indicadores estatísticos. O recurso permite que os formuladores de políticas avaliem padrões de matrícula, graduação, financiamento e mobilidade estudantil. A OCDE relatou gastos governamentais médios de 12.438 USD por aluno em instituições educacionais, o que sustenta o argumento de custo para a entrega digital escalável onde é adequadamente implementada.
As pressões das mensalidades e os orçamentos públicos restritos estão fazendo com que as instituições avaliem mais de perto o custo total do aprendizado virtual. A UNESCO observou que a transformação digital sustentável requer um equilíbrio entre os gastos de capital em dispositivos e conectividade e os gastos recorrentes em licenças de software, formação de professores e suporte técnico. Esse equilíbrio é difícil para sistemas que ainda não garantiram financiamento previsível para custos operacionais recorrentes. A Associação para o Desenvolvimento de Talentos relatou despesas médias diretas com aprendizado de 1.254 USD por funcionário em 2024. Pequenas organizações gastaram 1.965 USD por funcionário, o que ilustra o maior ônus de treinamento para organizações com menos escala. Essas condições sustentam o interesse em modelos de aprendizado baseados em assinatura e combinados que podem tornar os custos mais previsíveis.
Análise de Segmentos
Por Serviços Educacionais:
O Ensino Superior Acelera Enquanto o K–12 Ancora a EscalaA educação K–12 deteve 38,1% do tamanho do mercado de sala de aula virtual em 2026, sustentada pela ampla adoção em escolas públicas e privadas. O segmento tem uma grande base de instrução diária, o que torna a capacidade de ensino digital um requisito recorrente de infraestrutura. Os programas de prontidão híbrida ajudaram a transferir as aquisições de gastos discricionários para itens de orçamento planejados. Os sistemas escolares também precisam de ferramentas que funcionem em diferentes séries, disciplinas, idiomas e habilidades dos alunos. Essa escala dá às plataformas estabelecidas um papel importante nas decisões de compra do K–12.
O ensino superior tem previsão de crescer a um CAGR de 14,94% de 2027 a 2032. A contagem de 264 milhões de estudantes de ensino superior da UNESCO em 2025 mostra a escala da demanda que as instituições precisam atender. As universidades estão usando o ensino virtual para matricular alunos domésticos e internacionais adicionais sem expandir os campi físicos na mesma proporção. A tutoria suplementar acadêmica está ganhando atenção no Sudeste Asiático e no Oriente Médio à medida que a tutoria com suporte de IA se torna mais disponível. A categoria Outros, que inclui desenvolvimento de habilidades e preparação para exames, também se beneficia do interesse dos empregadores em credenciais curtas e baseadas em resultados. O Fórum Econômico Mundial relatou que 14% dos empregadores consideram certificados online nas decisões de contratação, o que sustenta esse caso de uso.



Por Usuário Final:
Instituições Acadêmicas Dominam, Empresas Superam no CrescimentoAs instituições acadêmicas responderam por 67,4% do total em 2026. O uso consolidado de sistemas de gestão de aprendizagem em escolas e universidades criou fluxos de trabalho estabelecidos e custos de mudança significativos. As instituições também precisam de registros centralizados, funções de acessibilidade, ferramentas para docentes e integração com sistemas de administração estudantil. Esses requisitos sustentam a demanda por plataformas que possam operar em campi inteiros ou redes escolares. Os programas públicos de educação digital agregam relevância a esse grupo de usuários, pois as plataformas em escala nacional estão aumentando a familiaridade institucional com a entrega online.
As empresas têm previsão de registrar o maior CAGR de usuário final de 14,53% de 2027 a 2032. Quase 60% das organizações usaram salas de aula virtuais com instrutor ao vivo em 2024, e a taxa chegou a 77% entre grandes organizações. Os empregadores estão usando a entrega virtual para habilidades técnicas, integração de novos funcionários, conformidade e requalificação relacionada à IA. Setores regulamentados como serviços financeiros, saúde e manufatura também precisam de registros de treinamento auditáveis. Essas necessidades posicionam os sistemas de aprendizado virtual empresarial como ferramentas de conformidade e força de trabalho, e não apenas como produtos de entrega de conteúdo. A demanda sustenta um papel mais amplo para o mercado de sala de aula virtual nos programas de aprendizado dos empregadores.

Por Modo de Entrega:
A Instrução ao Vivo Mantém Terreno Enquanto o Aprendizado Autônomo AvançaA entrega com instrutor ao vivo comandou 55,4% do tamanho do mercado de sala de aula virtual em 2026. O ensino síncrono permanece familiar para instituições acadêmicas e empregadores porque preserva a interação direta com o instrutor e o tempo de aprendizado programado. A Associação para o Desenvolvimento de Talentos identificou as salas de aula virtuais ao vivo como o método de entrega mais comum em organizações pequenas e grandes. Também relatou um tamanho médio de turma de 20 alunos por sessão para esse formato. A entrega ao vivo permanece útil quando as organizações precisam de discussão, prática, feedback e registros claros de presença.
A entrega em aprendizado autônomo tem previsão de crescer a um CAGR de 14,25% de 2027 a 2032. Os alunos valorizam a flexibilidade de horários, enquanto os empregadores podem reduzir o custo e o esforço de organizar turmas. A Experiência de Aprendizado Combinado da QA combina conteúdo autônomo e sessões com instrutor ao vivo em um único fluxo de trabalho. Isso reflete uma tendência em direção à entrega combinada, em vez de uma simples escolha entre modelos assíncronos e síncronos. A adaptação de conteúdo baseada em IA pode tornar as experiências de aprendizado autônomo mais responsivas ao desempenho do aluno. À medida que essas funções melhoram, os produtos de aprendizado autônomo podem reduzir a lacuna de engajamento enquanto mantêm sua vantagem de flexibilidade.
Análise Geográfica
A América do Norte deteve uma participação de 34,20% em 2026. O mercado de sala de aula virtual na região se beneficia da alta penetração de sistemas de gestão de aprendizagem e de práticas estabelecidas de treinamento empresarial. A Associação para o Desenvolvimento de Talentos constatou que 77% das grandes organizações usaram salas de aula virtuais com instrutor ao vivo em 2024. A Ordem Executiva dos Estados Unidos sobre educação em IA também sinaliza maior atenção pública aos recursos instrucionais habilitados por IA. A América do Norte tem previsão de crescer a um CAGR de 12,8% de 2027 a 2032, o que reflete sua base instalada maior e maior penetração existente. O Canadá registrou 6,8% de seus 5,7 milhões de alunos do K–12 em aprendizado a distância ou online durante 2024-25, mostrando o uso institucional contínuo do formato.
A Ásia-Pacífico tem previsão de expansão a um CAGR de 15,21% de 2027 a 2032, com a maior taxa regional. A Índia, o Vietnã, a Indonésia e as Filipinas têm populações de alunos cada vez mais confortáveis com a educação baseada em smartphones. A Coursera relatou mais de 56 milhões de alunos registrados na Ásia-Pacífico, com 45% usando dispositivos móveis para aprendizado. A Índia registrou 3,6 milhões de matrículas em cursos de IA Generativa, o que sustenta o argumento de demanda vinculada a habilidades de força de trabalho e avanço na carreira. A alocação de educação do governo indiano e o DIKSHA 2.0 fornecem uma base digital nacional que os fornecedores podem usar junto com parcerias institucionais. O quadro de Futuro da Educação da ASEAN também apoia a transformação digital regional, o que pode criar oportunidades para programas de aprendizado em vários países.
A Europa tem previsão de crescer a um CAGR de 12,6% de 2027 a 2032, sustentada pela demanda por plataformas que atendam aos requisitos de governança de dados do RGPD. O lançamento da QA em 2025 no Reino Unido reflete o interesse contínuo em formatos combinados que combinam treinamento autônomo e ao vivo. A América do Sul também deve crescer significativamente, com a digitalização da educação pública no Brasil e a expansão do ensino superior no Chile e no Peru sustentando a adoção.
Inteligência de Infraestrutura e Desenvolvimento Educacional
O investimento público em infraestrutura de educação digital está passando de projetos piloto de curta duração para programas de implementação de vários anos. A Índia alocou 14,32 bilhões para a educação no Orçamento da União 2025-26, incluindo 8,74 bilhões de USD para a educação escolar. Esse financiamento apoia ferramentas de aprendizado habilitadas por IA e atualizações de banda larga que podem fortalecer o ambiente operacional para a instrução digital. O estado do Paraná, no Brasil, investiu 42 milhões de USD em tecnologia educacional em 2025, incluindo 15.000 Chromebooks, 25.000 tablets e conectividade de fibra para 85% das escolas estaduais a 100 Mbps. A OCDE constatou que quase todas as 37 jurisdições pesquisadas haviam feito grandes investimentos públicos em infraestrutura de educação digital durante os 5 anos anteriores.
A capacidade institucional é cada vez mais importante porque as ferramentas de aprendizado digital exigem professores, administradores e equipes de suporte que possam usá-las de forma eficaz. A Visão AfriEdTech 2030 da AUDA-NEPAD, lançada em 2025, estabeleceu um roteiro continental para o aprendizado digital com prioridade para smartphones e relevância local. O roteiro observou que a posse de smartphones entre professores na África do Sul já superava 90%. Esses programas podem fortalecer a capacidade das instituições de oferecer e apoiar a instrução digital em escala. Eles também podem melhorar o argumento para plataformas que oferecem suporte a idiomas locais, acesso móvel e treinamento prático para educadores.
Cenário Competitivo
Concentração do Mercado
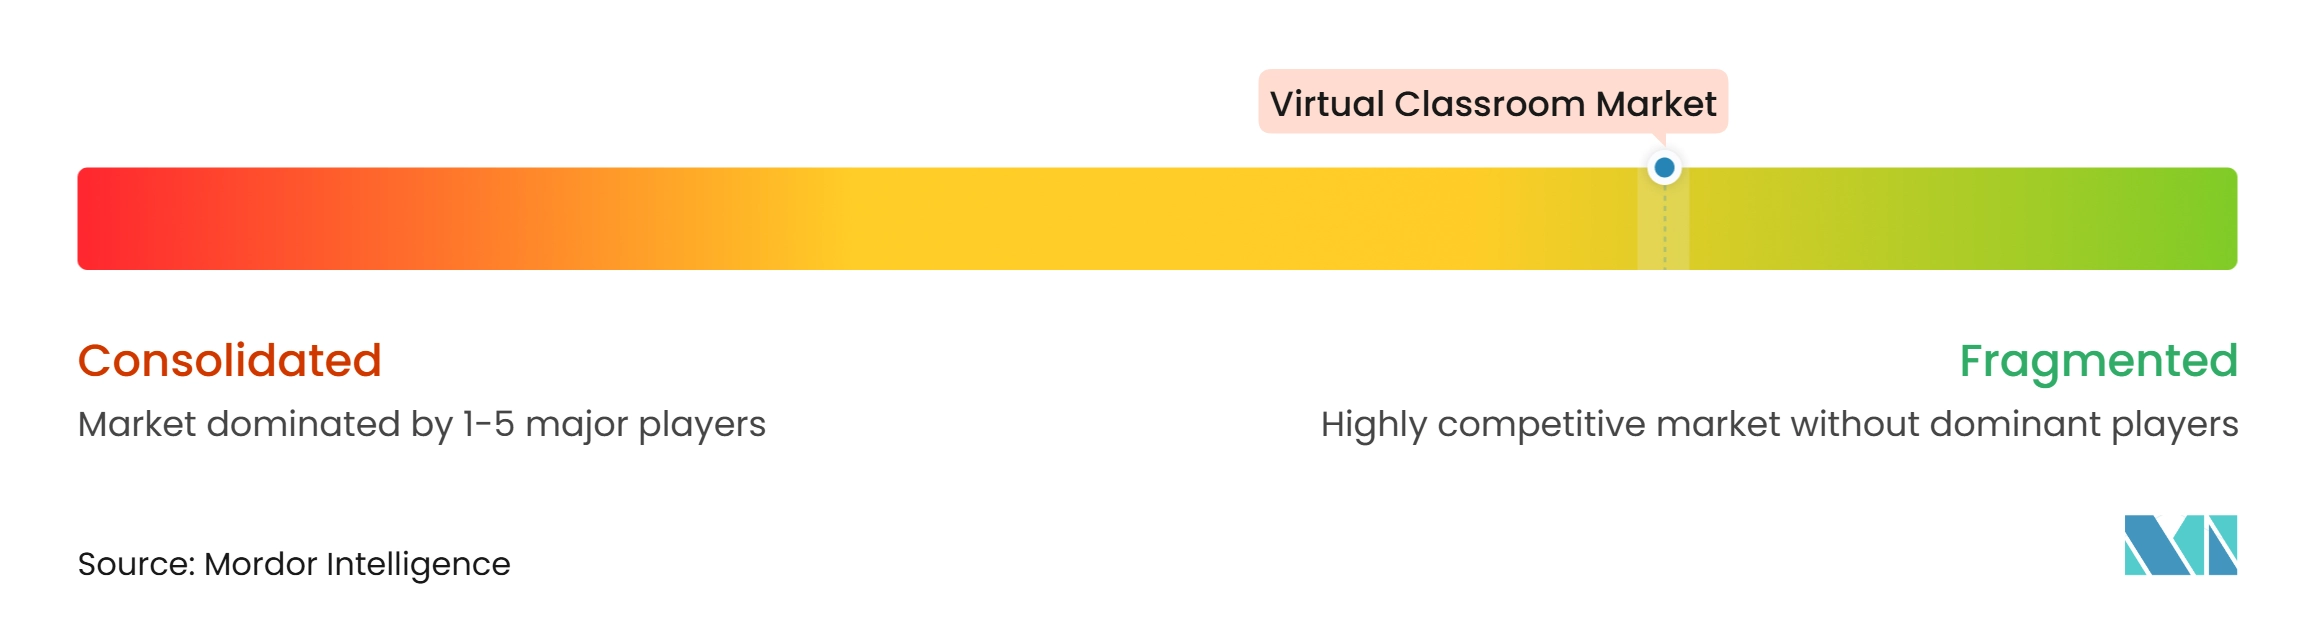
O mercado de sala de aula virtual é moderadamente fragmentado. A concorrência inclui fornecedores de suítes de colaboração como Zoom Video Communications, Microsoft e Alphabet, fornecedores de sistemas de gestão de aprendizagem como Instructure e D2L, plataformas de código aberto como Moodle e BigBlueButton, e especialistas como Class Technologies e LearnCube. Os fornecedores maiores estão usando amplas suítes de software e integrações profundas com sistemas de gestão de aprendizagem para aumentar a retenção de clientes. A Microsoft disponibilizou o Microsoft 365 LTI de forma geral em setembro de 2025 para conectar vários sistemas de gestão de aprendizagem por meio de uma única interface. A Cisco introduziu funções de IA agêntica e o RoomOS 26 no WebexOne 2025, o que fortaleceu sua oferta de colaboração focada em IA. Esses movimentos mostram que os fornecedores estabelecidos de tecnologia empresarial estão expandindo seu papel na entrega de aprendizado virtual.
Uma oportunidade competitiva importante permanece em ambientes de baixa conectividade, onde os grandes fornecedores globais têm alcance offline e de baixa largura de banda limitado. Os mercados da Índia, Sul da Ásia, Sudeste Asiático e África exigem produtos que possam operar em dispositivos variados, planos de dados, idiomas e condições de rede. Os fornecedores que combinam aprendizado assíncrono, armazenamento em cache offline, design móvel e conteúdo local estão mais alinhados com essas necessidades. A conformidade também está se tornando um diferencial comercial, pois as instituições precisam de evidências de proteção de dados e controles de segurança. Os fornecedores incapazes de atender às expectativas de privacidade e proteção infantil online podem ser excluídos antes do início da avaliação comercial. Esse ambiente favorece empresas que conseguem combinar usabilidade para os alunos com integrações confiáveis e capacidade de conformidade.
Líderes do Setor de Sala de Aula Virtual
-
Zoom Communications, Inc.
-
Microsoft Corporation
-
Alphabet Inc.
-
Cisco Systems, Inc.
-
Instructure Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sala de Aula Virtual Empresas cobertas neste relatório
- Zoom Communications, Inc.
- Microsoft Corporation
- Alphabet Inc.
- Cisco Systems, Inc.
- Instructure Holdings, Inc.
- Anthology Inc.
- D2L Corporation
- Moodle Pty Ltd
- Adobe Inc.
- Oracle Corporation
- Kaltura, Inc.
- Class Technologies Inc.
- Blackboard Inc.
- Coursera, Inc.
- Udemy, Inc.
- Pearson plc
- Skillsoft Corporation
- Docebo Inc.
- BigBlueButton
- LearnCube
Desenvolvimentos industriais recentes em Mercado de Sala de Aula Virtual
- Dezembro de 2025: Coursera, Inc. e Udemy, Inc. anunciaram um acordo definitivo de fusão totalmente em ações com um valor patrimonial implícito de 2,5 bilhões de USD. A empresa combinada manteria o nome Coursera e teria receita anual pro forma acima de 1,5 bilhão de USD. Esperava-se que realizasse 115 milhões de USD em sinergias de custo anuais em taxa de execução dentro de 24 meses após o fechamento. A transação estava prevista para ser concluída no segundo semestre de 2026 e atender 191 milhões de alunos registrados.
- Novembro de 2025: LearnUpon adquiriu a Courseau, uma plataforma de criação de cursos assistida por IA. A aquisição tinha como objetivo acelerar a criação e entrega de conteúdo para clientes empresariais. Ela adicionou capacidade de criação com suporte de IA à plataforma de aprendizado da LearnUpon. A transação reflete a demanda por produção de conteúdo mais rápida em programas de aprendizado corporativo.
- Outubro de 2025: Learning Pool adquiriu a WorkRamp, um fornecedor de sistema de gestão de aprendizagem que atende a pequenas e médias empresas e usuários de empresas estendidas. A aquisição ampliou a capacidade da Learning Pool de atender a diferentes tamanhos de clientes. Também combinou capacidades empresariais com a plataforma de gestão de aprendizagem da WorkRamp. O movimento adicionou maior consolidação ao cenário de software de aprendizado corporativo.
- Setembro de 2025: A Cisco lançou novas capacidades de colaboração no WebexOne 2025. Estas incluíam IA agêntica no Assistente de IA da Cisco, RoomOS 26 para Dispositivos Cisco e integrações em toda a Suíte Webex. O lançamento estendeu a posição de colaboração com IA em primeiro lugar da Cisco para a infraestrutura de aprendizado virtual. Também aumentou a gama de ferramentas disponíveis para instrução virtual baseada em empresas.
- Setembro de 2025: A QA lançou sua plataforma de Experiência de Aprendizado Combinado. A plataforma combina conteúdo digital autônomo com treinamento virtual com instrutor ao vivo em um formato unificado. A QA relatou uma redução de 33% no tempo de treinamento e reduções de custo de até 19% em comparação com os formatos tradicionais com instrutor ao vivo. O lançamento ilustra o crescente interesse em modelos de entrega integrados.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de sala de aula virtual até 2032?
O mercado de sala de aula virtual tem projeção de atingir 58,96 bilhões de USD até 2032, crescendo a um CAGR de 13,04% a partir de 2027.
Qual serviço educacional está crescendo mais rapidamente nas salas de aula virtuais?
O ensino superior tem previsão de crescer a um CAGR de 14,94% até 2032, sustentado pelo crescimento das matrículas e pela demanda de aprendizado transfronteiriço.
Qual modo de entrega tem a maior participação nas aulas online?
A entrega com instrutor ao vivo deteve 55,4% em 2026, pois instituições e empregadores continuam a valorizar a interação programada com o instrutor.
O que limita a adoção de plataformas de sala de aula online?
O acesso limitado à banda larga e a dispositivos, os requisitos de proteção de dados, a fadiga virtual e a difícil integração com sistemas legados podem desacelerar a adoção.
Quais empresas estão se consolidando neste espaço?
Coursera, Inc. e Udemy, Inc. anunciaram uma fusão, enquanto a Learning Pool adquiriu a WorkRamp e a Gainsight adquiriu a Skilljar durante 2025.