
Taille et part du marché des salles de classe virtuelles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 31.94 Milliards de dollars |
| Taille du Marché (2032) | 58.96 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des salles de classe virtuelles par Mordor Intelligence
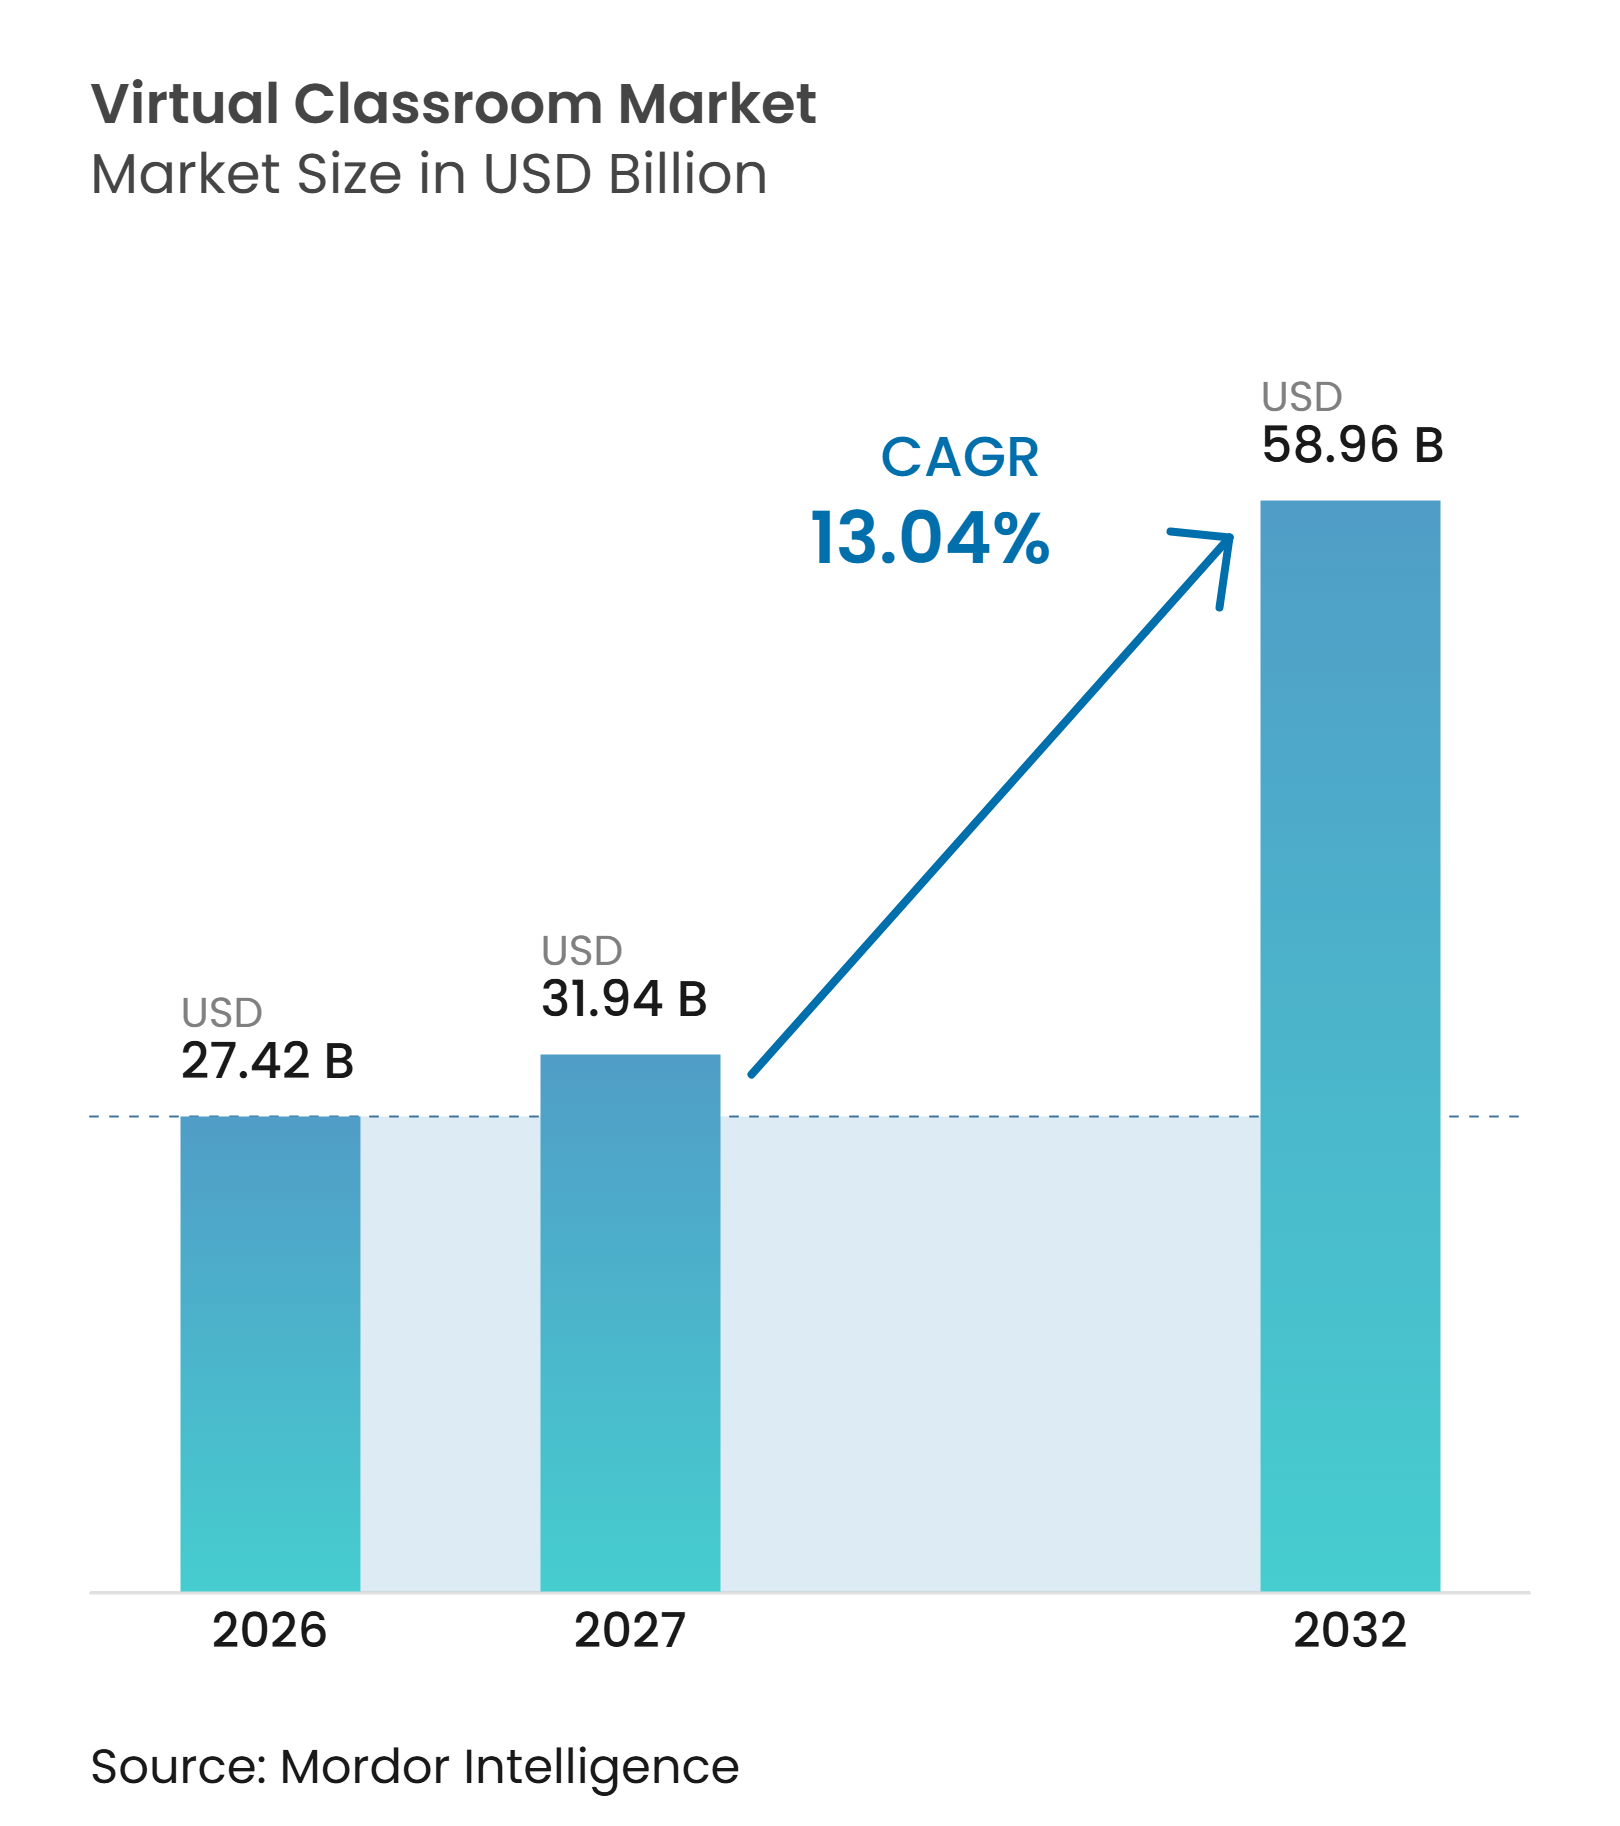
La taille du marché des salles de classe virtuelles était évaluée à 27,42 milliards USD en 2026 et devrait croître de 31,94 milliards USD en 2027 pour atteindre 58,96 milliards USD d'ici 2032, à un CAGR de 13,04 % durant la période de prévision 2027-2032. L'utilisation continue des modèles d'enseignement hybrides, des programmes de développement des compétences menés par les employeurs et l'accès plus large aux smartphones dans les économies émergentes soutiennent le marché. Les fonctionnalités d'intelligence artificielle passent d'outils optionnels à des exigences fondamentales d'approvisionnement, car les établissements souhaitent un apprentissage personnalisé, une évaluation automatisée et un meilleur soutien aux instructeurs. La concurrence s'élargit entre les fournisseurs de logiciels de collaboration, les éditeurs de systèmes de gestion de l'apprentissage, les plateformes open source et les fournisseurs spécialisés, ce qui offre aux acheteurs davantage d'options mais augmente également les exigences d'intégration. Le marché des salles de classe virtuelles dépend également de modèles de diffusion qui fonctionnent dans des contextes institutionnels et d'entreprise. L'inégalité d'accès au haut débit et aux appareils, ainsi que les obligations en matière de confidentialité et de sécurité, continuent de limiter l'adoption dans les environnements à faibles revenus et fortement réglementés[1].
Principaux enseignements du rapport
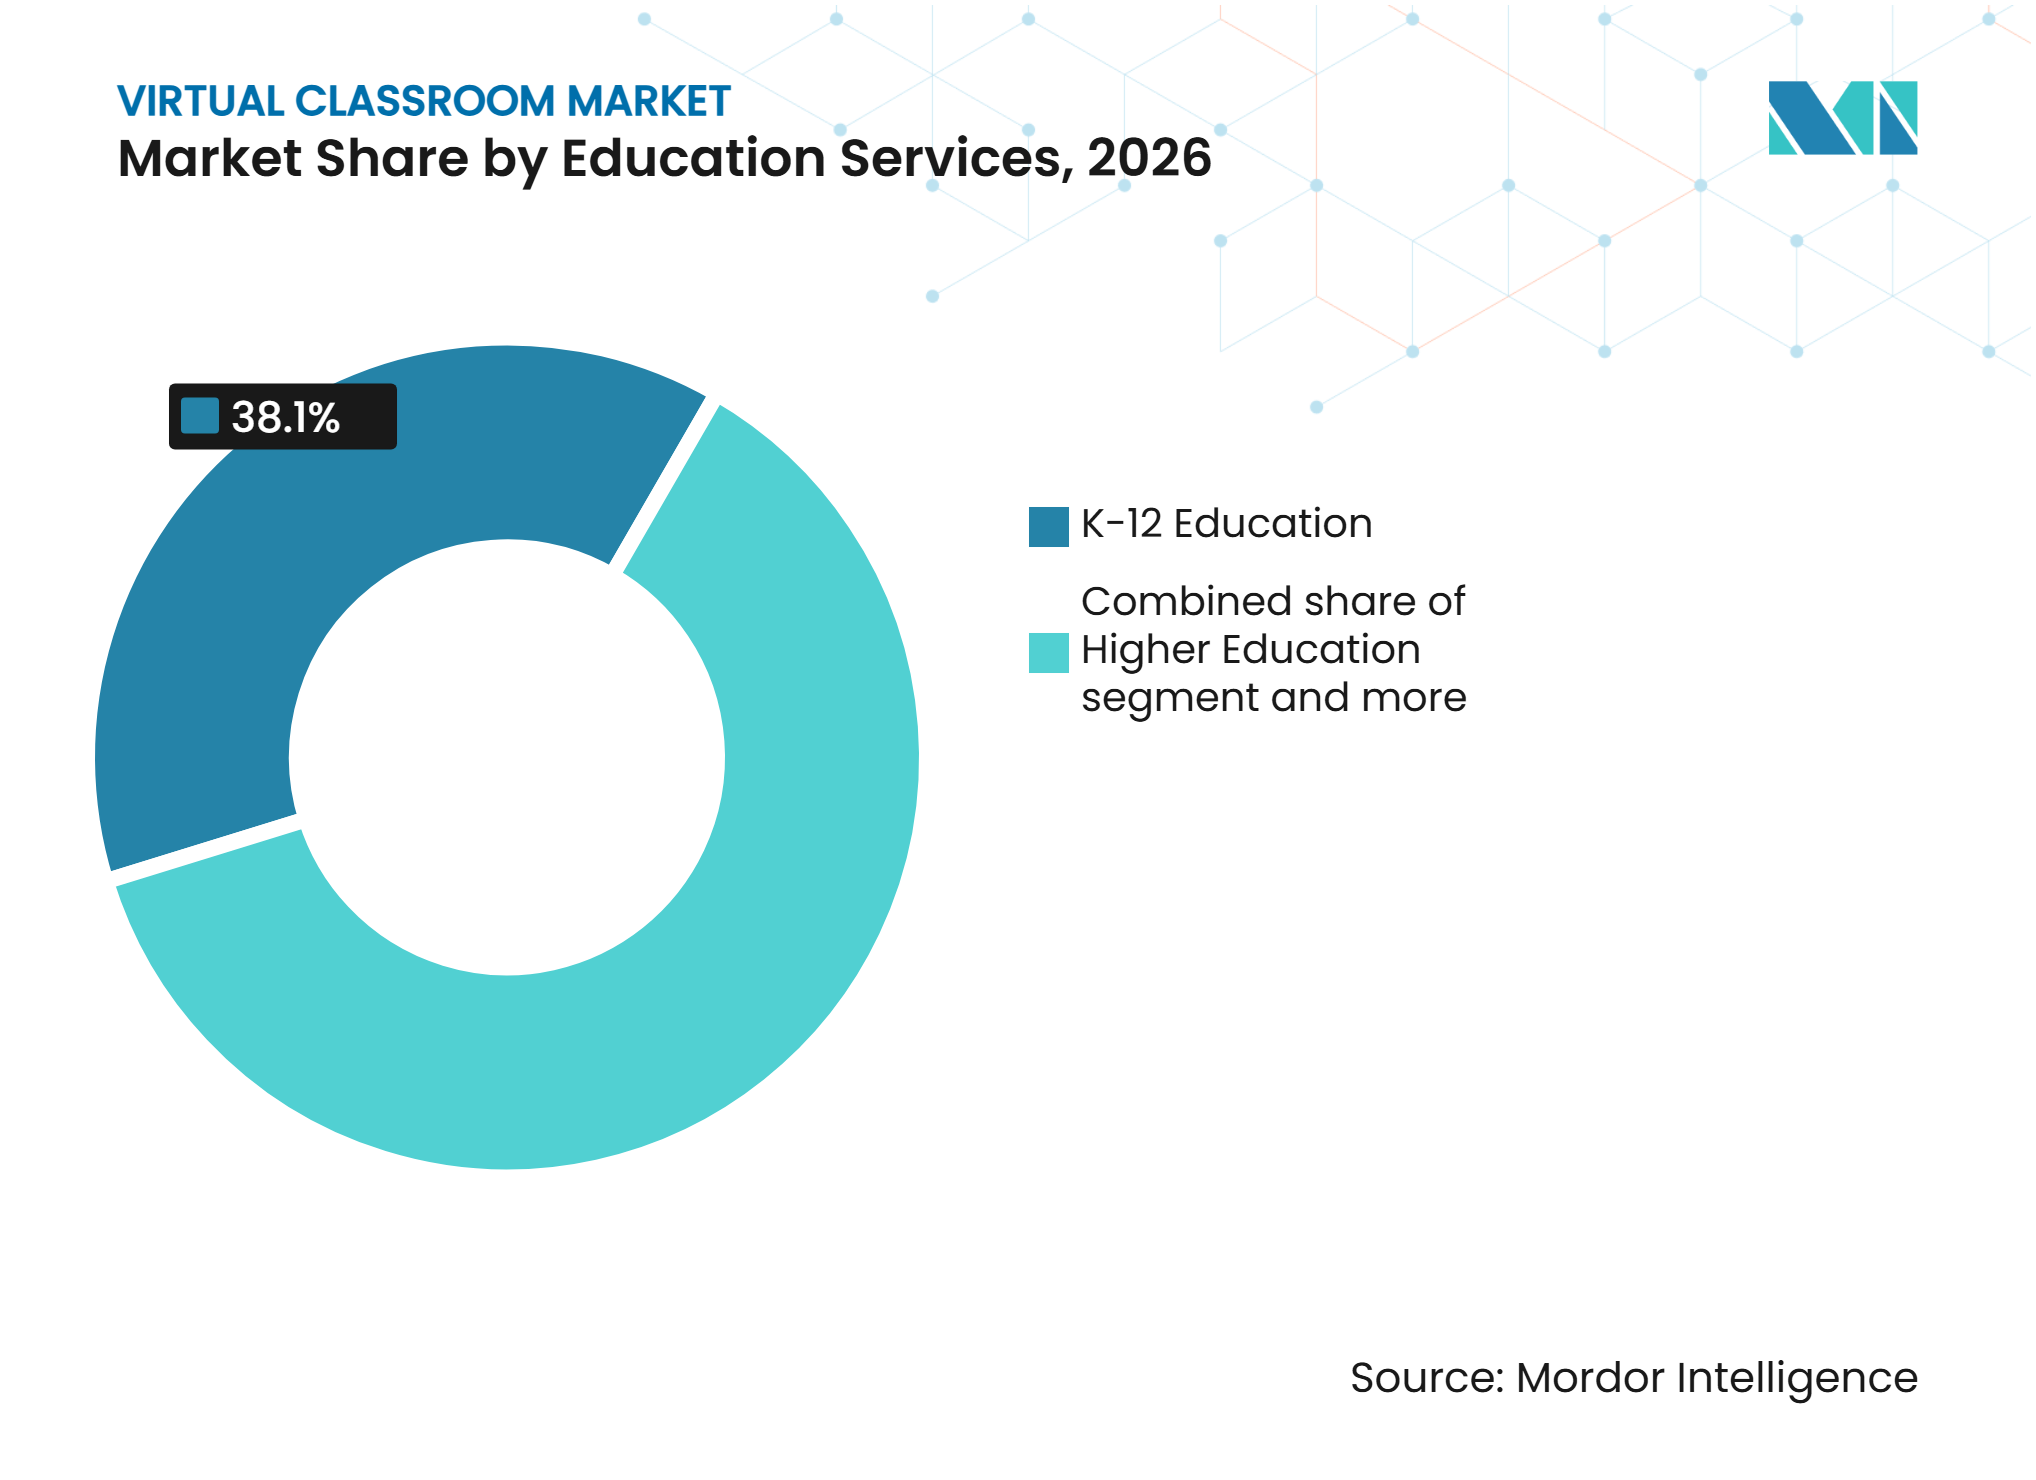
- Par services éducatifs, l'enseignement de la maternelle au lycée détenait 38,1 % de la part du marché des salles de classe virtuelles en 2026, tandis que l'enseignement supérieur devrait croître à un CAGR de 14,94 % jusqu'en 2032.
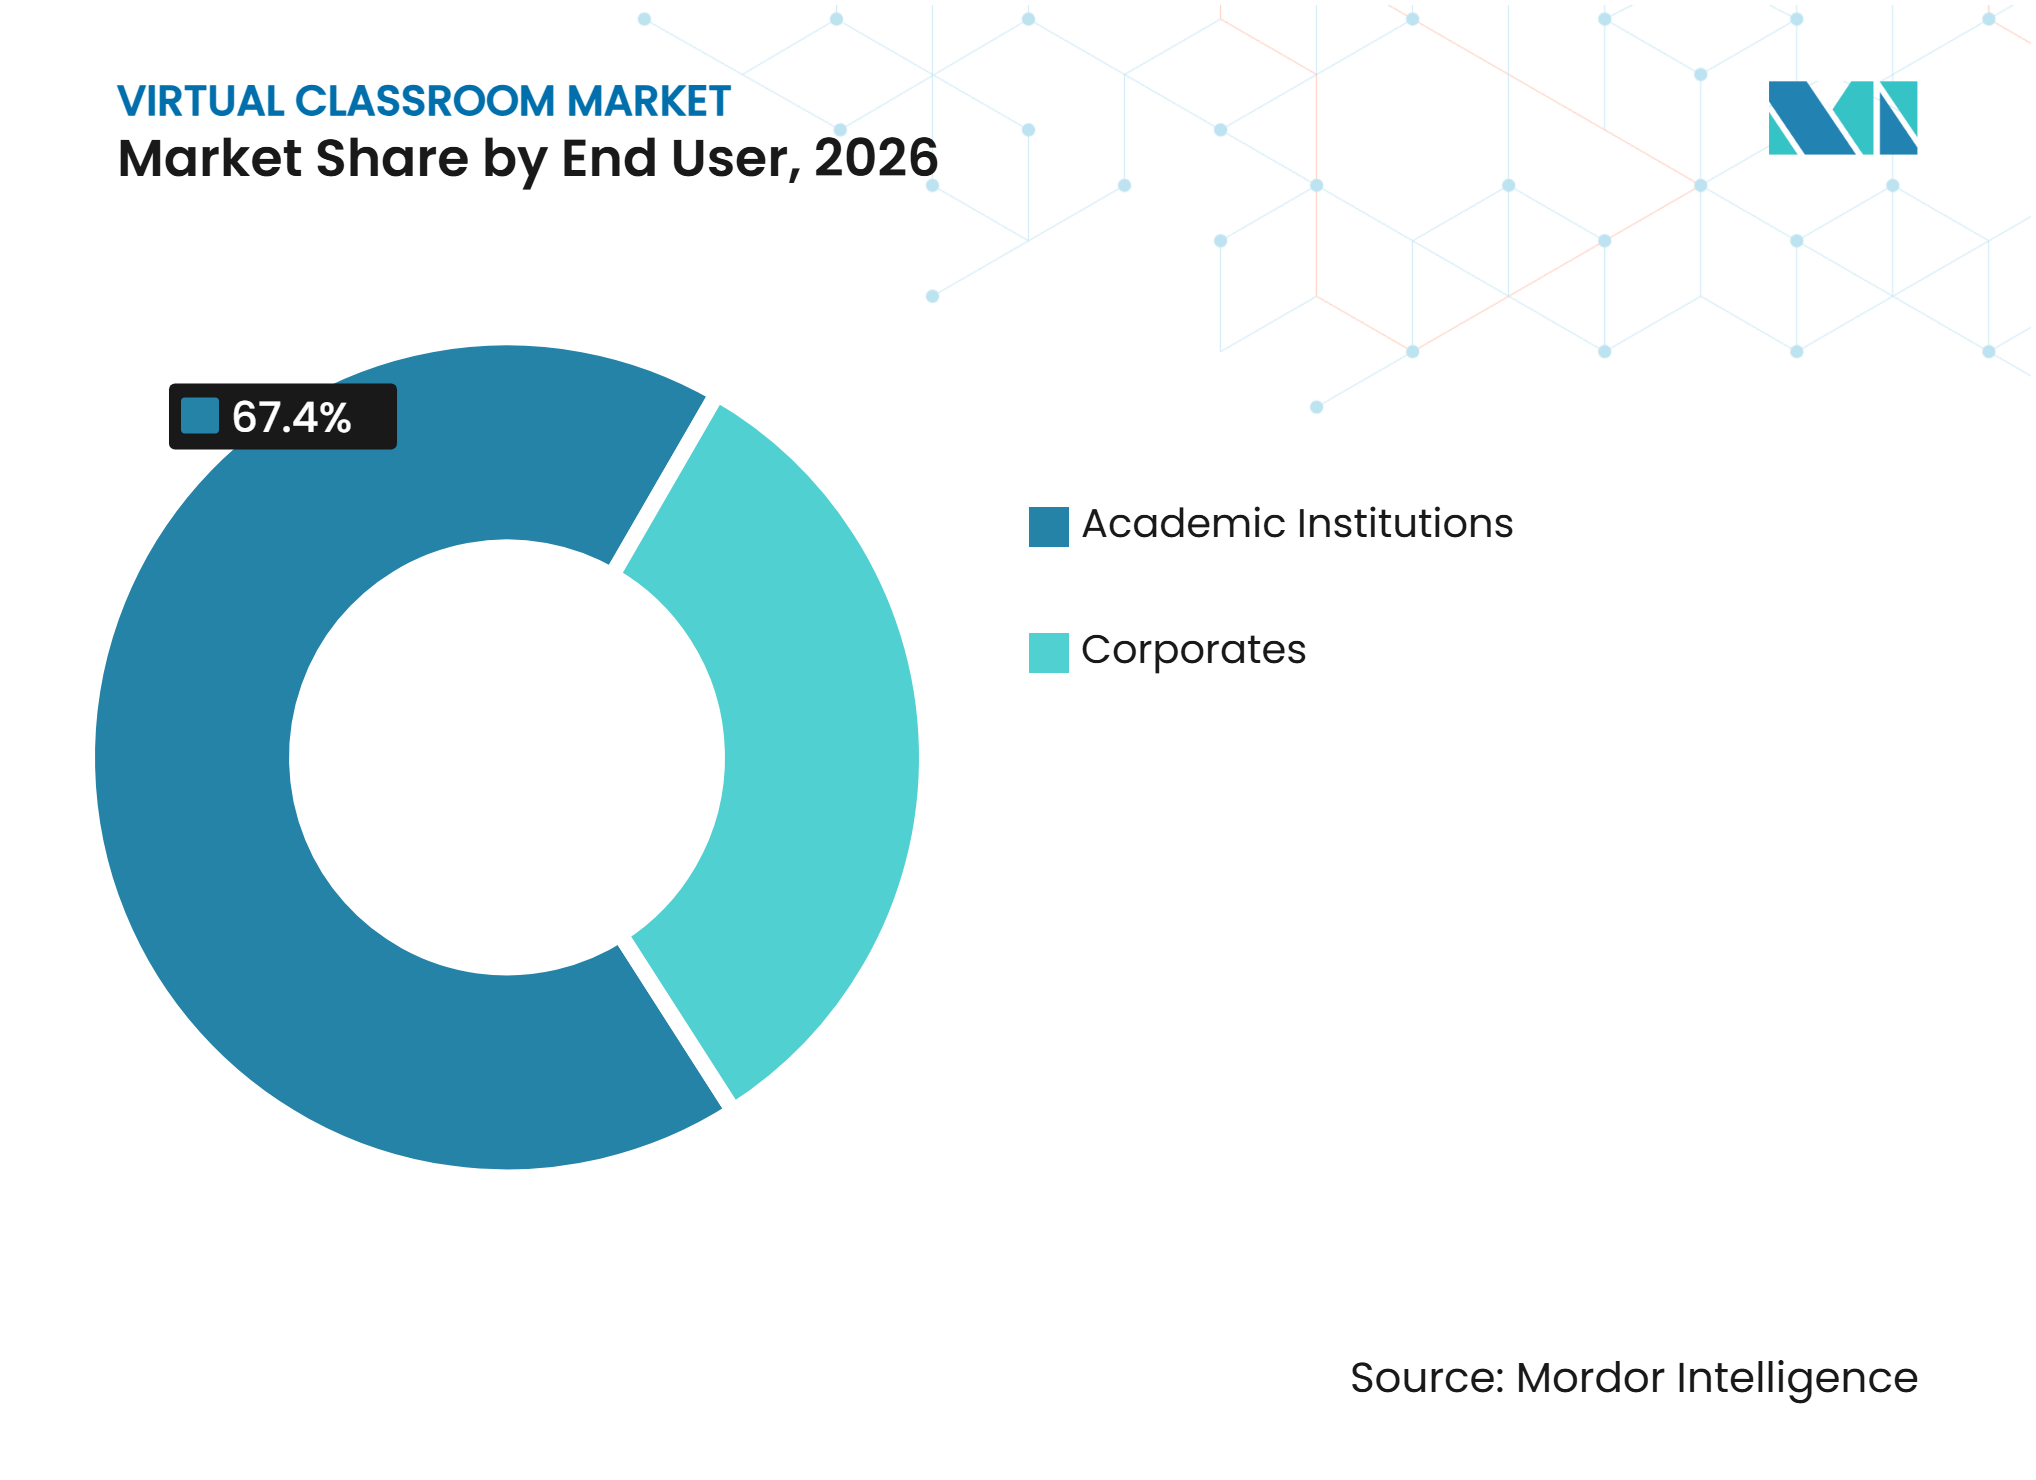
- Par utilisateur final, les établissements académiques représentaient 67,4 % de la part du marché des salles de classe virtuelles en 2026, tandis que les entreprises ont enregistré le CAGR projeté le plus élevé à 14,53 % jusqu'en 2032.
- Par mode de diffusion, la diffusion en direct animée par un instructeur représentait 55,4 % de la taille du marché des salles de classe virtuelles en 2026, tandis que la diffusion à son propre rythme devrait se développer à un CAGR de 14,25 % jusqu'en 2032.
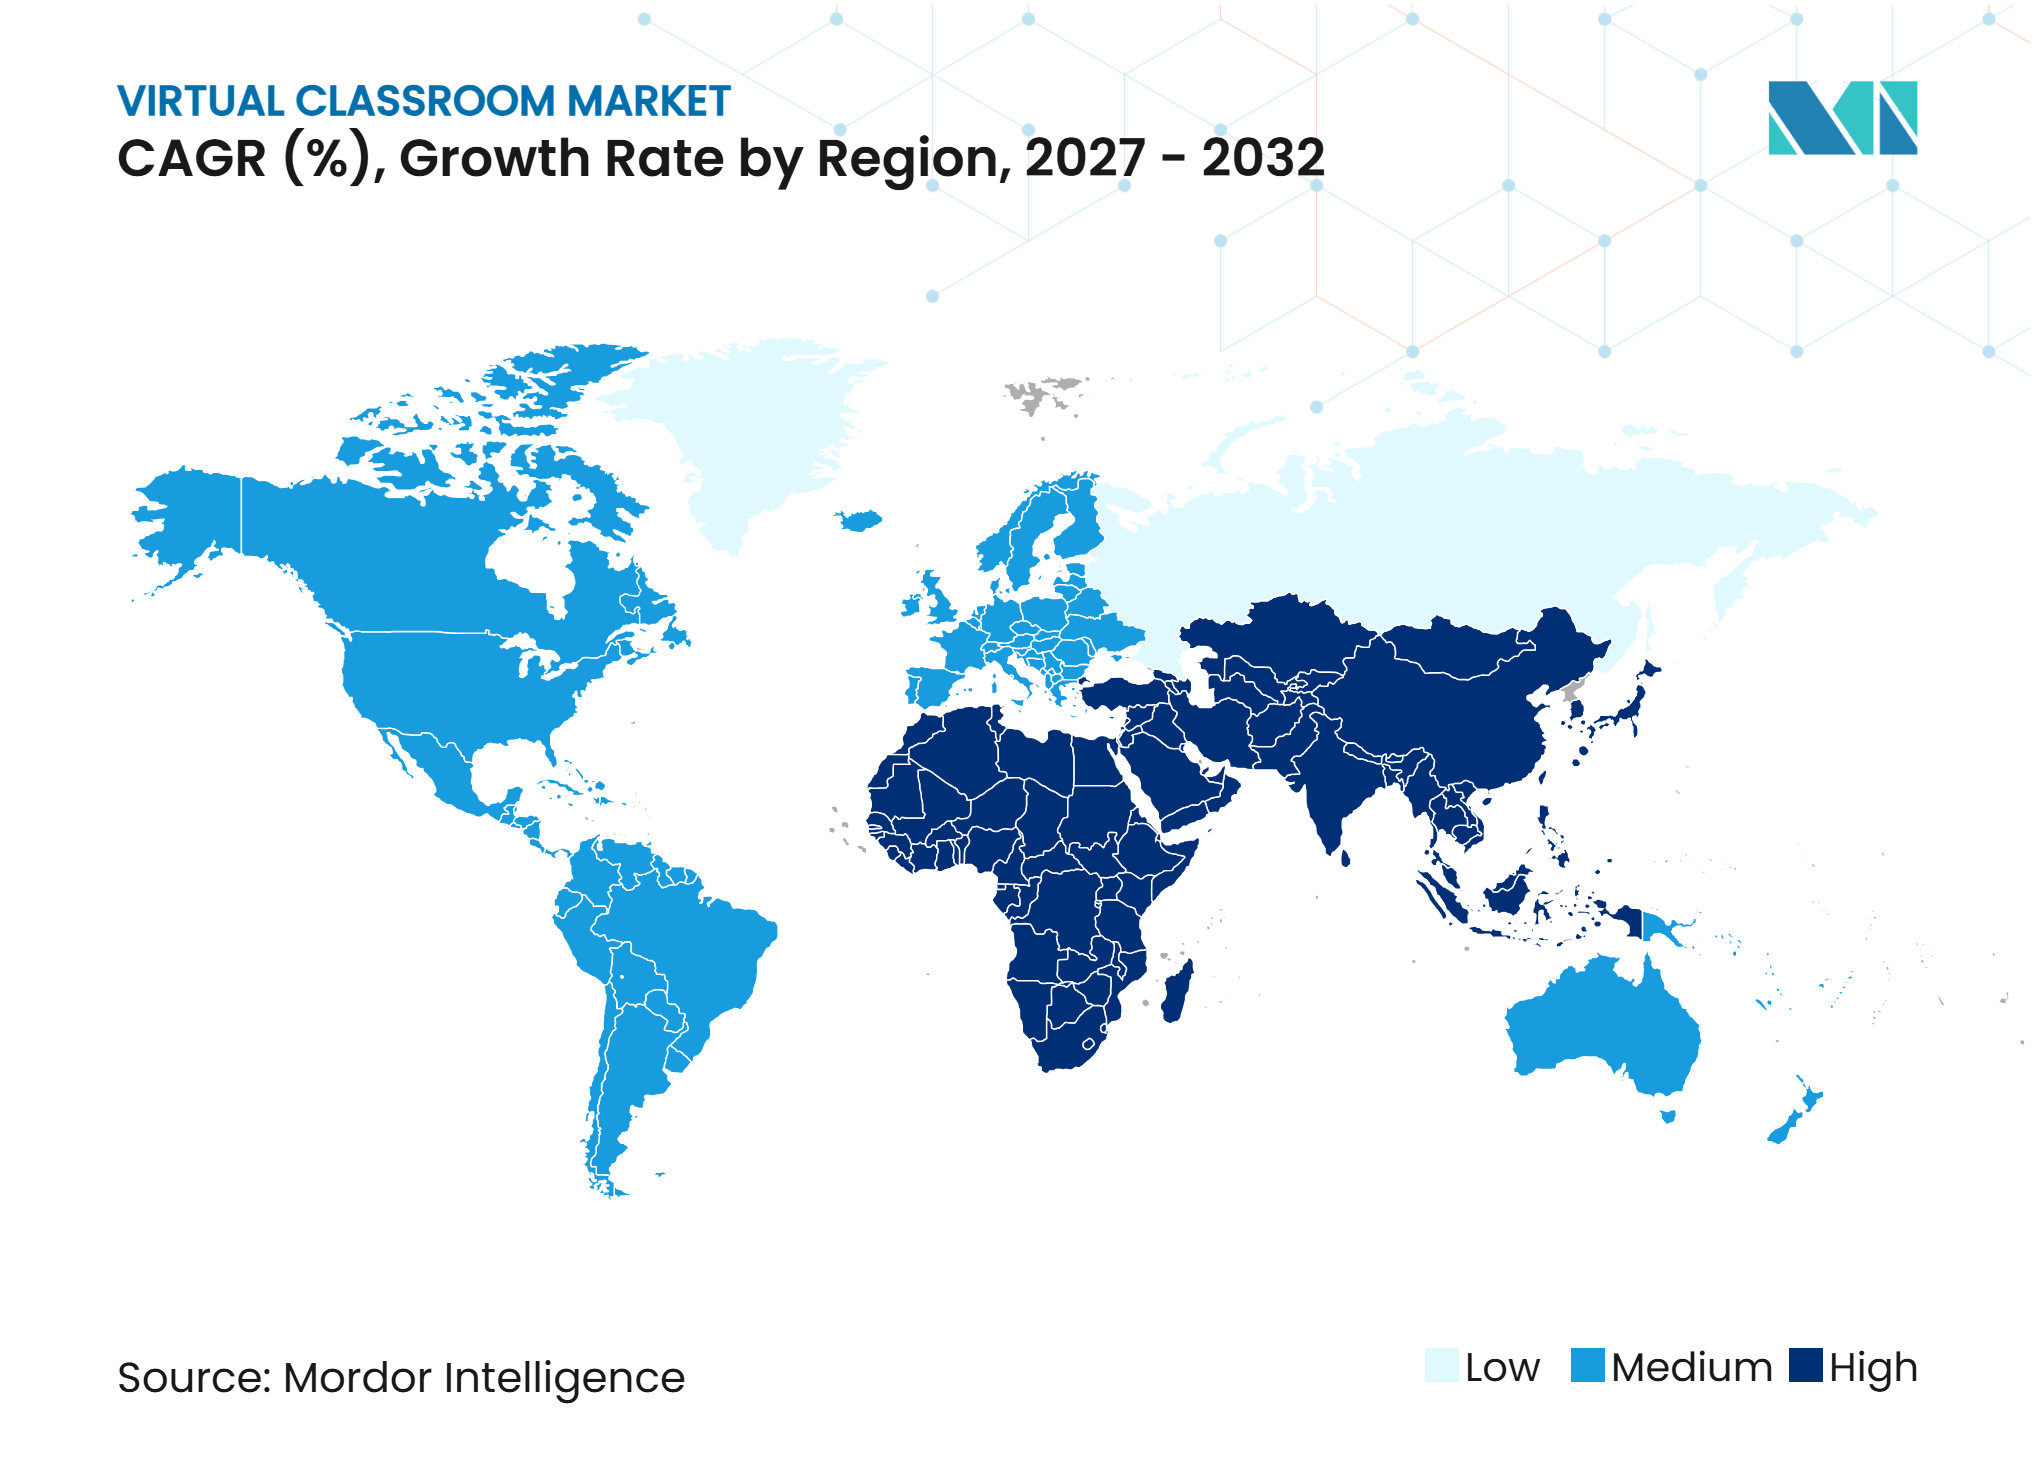
- Par géographie, l'Amérique du Nord détient 34,2 % du marché des salles de classe virtuelles en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,21 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de l'apprentissage hybride et à distance | +1.8% | Mondial, plus fort en Amérique du Nord, en Europe et en Océanie | Court terme (≤ 2 ans) |
| Croissance des inscriptions dans l'enseignement supérieur en ligne | +2.1% | Asie-Pacifique, avec des répercussions au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Perfectionnement des compétences en entreprise et formation virtuelle animée par un instructeur | +1.9% | Amérique du Nord, Europe et Asie-Pacifique à revenus élevés | Moyen terme (2-4 ans) |
| Programmes d'éducation numérique financés par les gouvernements | +1.4% | Inde, Asie du Sud-Est, Afrique et Moyen-Orient | Moyen terme (2-4 ans) |
| Personnalisation par l'IA et évaluation automatisée | +2.1% | Mondial | Long terme (≥ 4 ans) |
| Accès prioritaire via smartphone dans les marchés éducatifs émergents | +1.5% | Inde, Afrique subsaharienne, Asie du Sud et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'apprentissage hybride et à distance
L'enseignement hybride est devenu un modèle de diffusion planifié pour de nombreux établissements, plutôt qu'une réponse temporaire à une perturbation. Bellwether Education Partners a rapporté que 20 % des élèves de la maternelle au lycée aux États-Unis ont reçu un enseignement virtuel partiel au cours de l'année scolaire 2023-24, contre 10 % avant la pandémie. Ce schéma soutient des cycles de contrats plus longs, car les écoles intègrent les outils d'apprentissage virtuel dans leurs processus réguliers de planification et de budgétisation. Le Canada a également signalé que 6,8 % de ses 5,7 millions d'élèves de la maternelle au lycée suivaient un enseignement à distance ou en ligne durant l'année 2024-25, avec une croissance annuelle régulière de 0,5 %. Le marché des salles de classe virtuelles bénéficie lorsque les établissements traitent la diffusion numérique comme une infrastructure de base plutôt que comme un achat d'urgence. Ce changement réduit également les barrières à l'adoption pour les fournisseurs capables de s'intégrer aux systèmes scolaires existants[2].
Croissance des inscriptions dans l'enseignement supérieur en ligne
L'UNESCO a rapporté que les inscriptions mondiales dans l'enseignement supérieur ont atteint 264 millions d'étudiants en 2025, en hausse de 25 millions par rapport à 2020. Le taux brut de scolarisation mondial était de 43 %, tandis que l'Afrique subsaharienne restait à 9 %, montrant que les écarts d'accès continuent d'être substantiels. La mobilité internationale est également restée importante, avec 6,9 millions d'étudiants étudiant hors de leur pays d'origine en 2025. Les universités peuvent utiliser les diplômes en ligne, les cours hybrides et les certifications courtes pour servir ces apprenants sans augmenter l'espace sur les campus au même rythme. Le marché des salles de classe virtuelles gagne donc en demande de la part des établissements d'enseignement supérieur qui ont besoin d'une plus grande capacité d'enseignement et d'un accès plus flexible.
Perfectionnement des compétences en entreprise et formation virtuelle animée par un instructeur
La formation en entreprise est devenue une priorité stratégique en matière de main-d'œuvre, alors que les employeurs s'adaptent à l'intelligence artificielle et à l'évolution des besoins en compétences. Le Forum économique mondial a constaté que 85 % des employeurs prévoient de perfectionner les compétences de leurs effectifs entre 2025 et 2030, et que 77 % prévoient de recycler leur personnel pour travailler aux côtés de l'IA. L'Association for Talent Development a rapporté que près de 60 % des organisations utilisaient des salles de classe virtuelles en direct animées par un instructeur en 2024. L'utilisation est montée à 77 % parmi les organisations comptant 2 500 employés ou plus, montrant que les grands employeurs sont des acheteurs actifs de ce format. Les plateformes d'apprentissage mixte peuvent réduire le temps de formation de 33 % et réduire les coûts par apprenant jusqu'à 19 % par rapport aux formats traditionnels animés par un instructeur. Ces avantages opérationnels élargissent le marché des salles de classe virtuelles parmi les employeurs qui ont besoin d'une diffusion d'apprentissage évolutive et vérifiable[3].
Programmes d'éducation numérique financés par les gouvernements
L'investissement gouvernemental fait passer l'éducation numérique de petits projets pilotes vers des programmes de mise en œuvre à plus long terme. L'Inde a alloué 14,32 milliards à l'éducation dans le budget de l'Union 2025-26, dont 8,74 milliards USD pour l'enseignement scolaire. La plateforme DIKSHA 2.0 du programme PM eVIDYA touche 250 millions d'écoliers dans 35 langues, créant une large base d'apprentissage numérique public. L'OCDE a rapporté que la quasi-totalité des 37 juridictions interrogées avaient réalisé des investissements majeurs dans l'infrastructure d'éducation numérique au cours des 5 années précédentes. L'UNESCO a estimé que les écoles connectées et l'apprentissage numérique adapté dans les pays à faibles revenus et à revenus intermédiaires inférieurs nécessiteraient 183 milliards USD en dépenses d'investissement et 112 milliards USD en coûts d'exploitation récurrents. Ces programmes rendent l'Inde et d'autres économies émergentes plus importantes pour les fournisseurs capables de répondre aux exigences des marchés publics, aux besoins linguistiques et aux contraintes de faible bande passante[4].
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Inégalité d'accès au haut débit et aux appareils | -1.1% | Afrique, Asie du Sud, Asie du Sud-Est, zones rurales d'Amérique du Nord et Amérique du Sud | Long terme (≥ 4 ans) |
| Coûts de conformité en matière de cybersécurité, de confidentialité et de protection de l'enfance en ligne | -0.8% | Amérique du Nord, Europe et Australie | Moyen terme (2-4 ans) |
| Engagement des apprenants et fatigue virtuelle | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Fragmentation des plateformes et intégration des systèmes hérités | -0.7% | Amérique du Nord et Europe, notamment l'enseignement supérieur et les grandes entreprises | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Inégalité d'accès au haut débit et aux appareils
L'inégalité d'accès à Internet et aux appareils reste un frein structurel au marché des salles de classe virtuelles. L'UIT a rapporté que 23 % des personnes dans les pays à faibles revenus utilisaient Internet en 2025, contre 94 % dans les pays à revenus élevés. L'utilisation d'Internet en Afrique s'élevait à 36 %, ce qui limite la portée des formats d'apprentissage en direct et à forte consommation de bande passante. L'UNESCO a estimé que 1,3 milliard d'enfants en âge scolaire, soit les deux tiers du total mondial, n'avaient pas accès à Internet à domicile. Ces conditions rendent les produits à faible bande passante, asynchrones, hors ligne et pris en charge par SMS importants pour l'Inde, l'Afrique et d'autres marchés émergents. Le marché des salles de classe virtuelles peut toucher davantage d'apprenants lorsque les fournisseurs conçoivent leurs produits pour une connectivité limitée, tandis que les fournisseurs qui dépendent d'un haut débit ininterrompu font face à une base adressable plus restreinte.
Coûts de conformité en matière de cybersécurité, de confidentialité et de protection de l'enfance en ligne
Les obligations en matière de confidentialité et de protection de l'enfance augmentent le coût et la complexité de l'exploitation des plateformes d'apprentissage virtuel. Les fournisseurs desservant les utilisateurs de la maternelle au lycée peuvent avoir besoin de respecter la loi sur la protection de la vie privée des enfants en ligne, la loi sur les droits éducatifs et la confidentialité des familles et le Règlement général sur la protection des données. Le travail de conformité va au-delà des politiques, car les plateformes ont besoin d'une architecture de données sécurisée, de registres d'audit, de contrôles d'accès et de processus de réponse aux incidents. Les petits fournisseurs peuvent trouver ces exigences difficiles à maintenir sans des équipes de sécurité plus importantes et des contrôles établis. Les établissements utilisent également des certifications telles que SOC 2 Type II et ISO/IEC 27001:2022 comme critères de sélection avant d'évaluer les propositions commerciales. Ces exigences peuvent favoriser la consolidation, car les grands fournisseurs peuvent disposer d'une capacité de conformité plus solide et de davantage de ressources pour la maintenir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des étudiants et des apprenants
L'apprentissage prioritaire via smartphone est un mode d'accès central dans de nombreux marchés éducatifs à forte croissance. Coursera a rapporté que 45 % des apprenants en Asie-Pacifique accédaient à ses cours via des appareils mobiles, tandis que 52 % de ses utilisateurs en Inde utilisaient des smartphones. Le Vietnam a enregistré une croissance de 417 % d'une année sur l'autre des inscriptions aux cours d'IA générative, et l'Indonésie a enregistré une croissance de 237 %. L'UIT a rapporté que le haut débit mobile couvrait plus de 95 % de la population d'Asie-Pacifique, bien que la qualité des appareils, l'accessibilité financière et la culture numérique diffèrent encore largement. Ces conditions signifient qu'une expérience unique axée sur le bureau ne répondra pas aux besoins de chaque population d'apprenants. Les applications mobiles légères, la mise en cache hors ligne et le support multilingue sont donc des capacités produit importantes dans les marchés émergents.
Les apprenants et les employeurs équilibrent la flexibilité de l'apprentissage à son propre rythme avec l'engagement offert par les formats animés par un instructeur. L'Association for Talent Development a rapporté que 54 % des organisations utilisaient l'apprentissage hybride en 2024, combinant la facilitation traditionnelle et virtuelle. La même source a rapporté une taille de classe médiane de 25 apprenants pour l'apprentissage hybride. Les plateformes qui aident les instructeurs à identifier le désengagement et à y répondre rapidement peuvent améliorer l'expérience d'apprentissage. Les formats mixtes peuvent donc séduire les établissements qui ont besoin à la fois d'un accès flexible et d'un engagement structuré.
Analyse des performances éducatives
Les inscriptions mondiales dans l'enseignement supérieur ont atteint 264 millions d'étudiants en 2025, en augmentation de 25 millions depuis 2020. L'UNESCO a rapporté un taux brut de scolarisation mondial de 43 %, mais le taux en Afrique subsaharienne était de 9 %. Cette différence montre l'ampleur de la demande non satisfaite dans les régions où la diffusion en ligne et hybride peut élargir l'accès. L'UNESCO a élargi son Observatoire des politiques d'enseignement supérieur en juin 2025 pour couvrir près de 150 pays et 17 indicateurs statistiques. Cette ressource permet aux décideurs politiques d'évaluer les tendances en matière d'inscriptions, de diplomation, de financement et de mobilité étudiante. L'OCDE a rapporté des dépenses publiques moyennes de 12 438 USD par étudiant dans les établissements d'enseignement, ce qui soutient l'argument économique en faveur d'une diffusion numérique évolutive là où elle est mise en œuvre de manière appropriée.
Les pressions sur les frais de scolarité et les budgets publics contraints amènent les établissements à évaluer plus attentivement le coût total de l'apprentissage virtuel. L'UNESCO a noté que la transformation numérique durable nécessite un équilibre entre les dépenses d'investissement en appareils et en connectivité et les dépenses récurrentes en licences logicielles, en formation des enseignants et en support technique. Cet équilibre est difficile à atteindre pour les systèmes qui n'ont pas encore sécurisé un financement prévisible pour les coûts d'exploitation récurrents. L'Association for Talent Development a rapporté des dépenses directes moyennes d'apprentissage de 1 254 USD par employé en 2024. Les petites organisations ont dépensé 1 965 USD par employé, ce qui illustre la charge de formation plus lourde pour les organisations de moindre envergure. Ces conditions soutiennent l'intérêt pour les modèles d'apprentissage par abonnement et mixtes qui peuvent rendre les coûts plus prévisibles.
Analyse des segments
Par services éducatifs :
l'enseignement supérieur s'accélère tandis que la maternelle au lycée ancre l'échelleL'enseignement de la maternelle au lycée détenait 38,1 % de la taille du marché des salles de classe virtuelles en 2026, soutenu par une large adoption dans les écoles publiques et privées. Le segment dispose d'une large base d'enseignement quotidien, ce qui fait de la capacité d'enseignement numérique une exigence d'infrastructure récurrente. Les programmes de préparation à l'hybride ont contribué à faire passer les achats de dépenses discrétionnaires à des postes budgétaires planifiés. Les systèmes scolaires ont également besoin d'outils qui fonctionnent dans différentes classes, matières, langues et capacités des apprenants. Cette échelle donne aux plateformes établies un rôle important dans les décisions d'achat de la maternelle au lycée.
L'enseignement supérieur devrait croître à un CAGR de 14,94 % de 2027 à 2032. Le décompte de 264 millions d'étudiants dans l'enseignement supérieur de l'UNESCO en 2025 montre l'ampleur de la demande que les établissements doivent satisfaire. Les universités utilisent l'enseignement virtuel pour inscrire des apprenants nationaux et internationaux supplémentaires sans augmenter l'espace physique des campus au même rythme. Le tutorat académique complémentaire attire l'attention en Asie du Sud-Est et au Moyen-Orient à mesure que le tutorat assisté par IA devient plus accessible. La catégorie Autres, qui comprend le développement des compétences et la préparation aux examens, bénéficie également de l'intérêt des employeurs pour les certifications courtes axées sur les résultats. Le Forum économique mondial a rapporté que 14 % des employeurs prennent en compte les certificats en ligne dans leurs décisions d'embauche, ce qui soutient ce cas d'usage.



Par utilisateur final :
les établissements académiques dominent, les entreprises surpassent en croissanceLes établissements académiques représentaient 67,4 % du total en 2026. L'utilisation de longue date des systèmes de gestion de l'apprentissage dans les écoles et les universités a créé des flux de travail établis et des coûts de changement significatifs. Les établissements ont également besoin de registres centralisés, de fonctions d'accessibilité, d'outils pour les enseignants et d'intégration avec les systèmes d'administration des étudiants. Ces exigences soutiennent la demande de plateformes capables de fonctionner sur l'ensemble des campus ou des réseaux scolaires. Les programmes d'éducation numérique publics ajoutent de la pertinence à ce groupe d'utilisateurs, car les plateformes à l'échelle nationale augmentent la familiarité institutionnelle avec la diffusion en ligne.
Les entreprises devraient enregistrer le CAGR le plus élevé parmi les utilisateurs finaux à 14,53 % de 2027 à 2032. Près de 60 % des organisations utilisaient des salles de classe virtuelles en direct animées par un instructeur en 2024, et le taux atteignait 77 % parmi les grandes organisations. Les employeurs utilisent la diffusion virtuelle pour les compétences techniques, l'intégration, la conformité et le recyclage lié à l'IA. Les secteurs réglementés tels que les services financiers, la santé et la fabrication ont également besoin de registres de formation vérifiables. Ces besoins positionnent les systèmes d'apprentissage virtuel en entreprise comme des outils de conformité et de gestion des effectifs plutôt que de simples produits de diffusion de contenu. La demande soutient un rôle plus large pour le marché des salles de classe virtuelles dans les programmes d'apprentissage des employeurs.

Par mode de diffusion :
l'enseignement en direct maintient sa position tandis que l'apprentissage à son propre rythme rattrape son retardLa diffusion en direct animée par un instructeur représentait 55,4 % de la taille du marché des salles de classe virtuelles en 2026. L'enseignement synchrone reste familier aux établissements académiques et aux employeurs, car il préserve l'interaction directe avec l'instructeur et le temps d'apprentissage planifié. L'Association for Talent Development a identifié les salles de classe virtuelles en direct comme la méthode de diffusion la plus courante dans les petites et grandes organisations. Elle a également rapporté une taille de classe médiane de 20 apprenants par session pour ce format. La diffusion en direct reste utile lorsque les organisations ont besoin de discussion, de pratique, de retour d'information et de registres de présence clairs.
La diffusion à son propre rythme devrait croître à un CAGR de 14,25 % de 2027 à 2032. Les apprenants apprécient la flexibilité des horaires, tandis que les employeurs peuvent réduire le coût et l'effort d'organisation des cohortes. L'expérience d'apprentissage mixte de QA combine du contenu à son propre rythme et des sessions en direct animées par un instructeur dans un seul flux de travail. Cela reflète une évolution vers une diffusion mixte plutôt qu'un simple choix entre des modèles asynchrones et synchrones. L'adaptation du contenu basée sur l'IA peut rendre les expériences à son propre rythme plus réactives aux performances des apprenants. À mesure que ces fonctions s'améliorent, les produits à son propre rythme peuvent réduire l'écart d'engagement tout en conservant leur avantage de flexibilité.
Analyse géographique
L'Amérique du Nord détenait une part de 34,20 % en 2026. Le marché des salles de classe virtuelles dans la région bénéficie d'une forte pénétration des systèmes de gestion de l'apprentissage et de pratiques de formation en entreprise bien établies. L'Association for Talent Development a constaté que 77 % des grandes organisations utilisaient des salles de classe virtuelles en direct animées par un instructeur en 2024. Le décret exécutif des États-Unis sur l'éducation à l'IA signale également une plus grande attention publique aux ressources pédagogiques activées par l'IA. L'Amérique du Nord devrait croître à un CAGR de 12,8 % de 2027 à 2032, ce qui reflète sa base installée plus importante et sa pénétration existante plus élevée. Le Canada a enregistré 6,8 % de ses 5,7 millions d'élèves de la maternelle au lycée en apprentissage à distance ou en ligne durant l'année 2024-25, montrant une utilisation institutionnelle continue du format.
L'Asie-Pacifique devrait se développer à un CAGR de 15,21 % de 2027 à 2032, avec le taux régional le plus élevé. L'Inde, le Vietnam, l'Indonésie et les Philippines ont des populations d'apprenants de plus en plus à l'aise avec l'éducation via smartphone. Coursera a rapporté plus de 56 millions d'apprenants inscrits en Asie-Pacifique, dont 45 % utilisent des appareils mobiles pour apprendre. L'Inde a enregistré 3,6 millions d'inscriptions aux cours d'IA générative, ce qui soutient l'argument d'une demande liée aux compétences professionnelles et à l'avancement de carrière. L'allocation budgétaire du gouvernement indien pour l'éducation et DIKSHA 2.0 fournissent une base numérique nationale que les fournisseurs peuvent utiliser en parallèle avec des partenariats institutionnels. Le cadre de l'ASEAN sur l'avenir de l'éducation soutient également la transformation numérique régionale, ce qui peut créer des opportunités pour des programmes d'apprentissage multi-pays.
L'Europe devrait croître à un CAGR de 12,6 % de 2027 à 2032, soutenue par la demande de plateformes répondant aux exigences de gouvernance des données du RGPD. Le lancement de QA en 2025 au Royaume-Uni reflète l'intérêt continu pour les formats mixtes combinant formation en autonomie et formation en direct. L'Amérique du Sud devrait également connaître une croissance significative, la numérisation de l'éducation publique au Brésil et l'expansion de l'enseignement supérieur au Chili et au Pérou soutenant l'adoption.
Analyse de l'infrastructure éducative et du développement
L'investissement public dans l'infrastructure d'éducation numérique passe de courts projets pilotes vers des programmes de mise en œuvre pluriannuels. L'Inde a alloué 14,32 milliards à l'éducation dans le budget de l'Union 2025-26, dont 8,74 milliards USD pour l'enseignement scolaire. Ce financement soutient les outils d'apprentissage activés par l'IA et les mises à niveau du haut débit qui peuvent renforcer l'environnement opérationnel pour l'enseignement numérique. L'État brésilien du Paraná a investi 42 millions USD dans la technologie éducative en 2025, dont 15 000 Chromebooks, 25 000 tablettes et une connectivité en fibre optique pour 85 % des écoles de l'État à 100 Mbps. L'OCDE a constaté que la quasi-totalité des 37 juridictions qu'elle a interrogées avaient réalisé des investissements publics majeurs dans l'infrastructure d'éducation numérique au cours des 5 années précédentes.
La capacité institutionnelle est de plus en plus importante, car les outils d'apprentissage numérique nécessitent des enseignants, des administrateurs et des équipes de support capables de les utiliser efficacement. La Vision africaine EdTech 2030 de l'AUDA-NEPAD, lancée en 2025, a défini une feuille de route continentale pour un apprentissage numérique prioritaire via smartphone et localement pertinent. La feuille de route a noté que la possession de smartphones parmi les enseignants en Afrique du Sud dépassait déjà 90 %. De tels programmes peuvent renforcer la capacité des établissements à dispenser et à soutenir l'enseignement numérique à grande échelle. Ils peuvent également améliorer l'argument en faveur des plateformes offrant un support en langue locale, un accès mobile et une formation pratique pour les éducateurs.
Paysage concurrentiel
Concentration du Marché
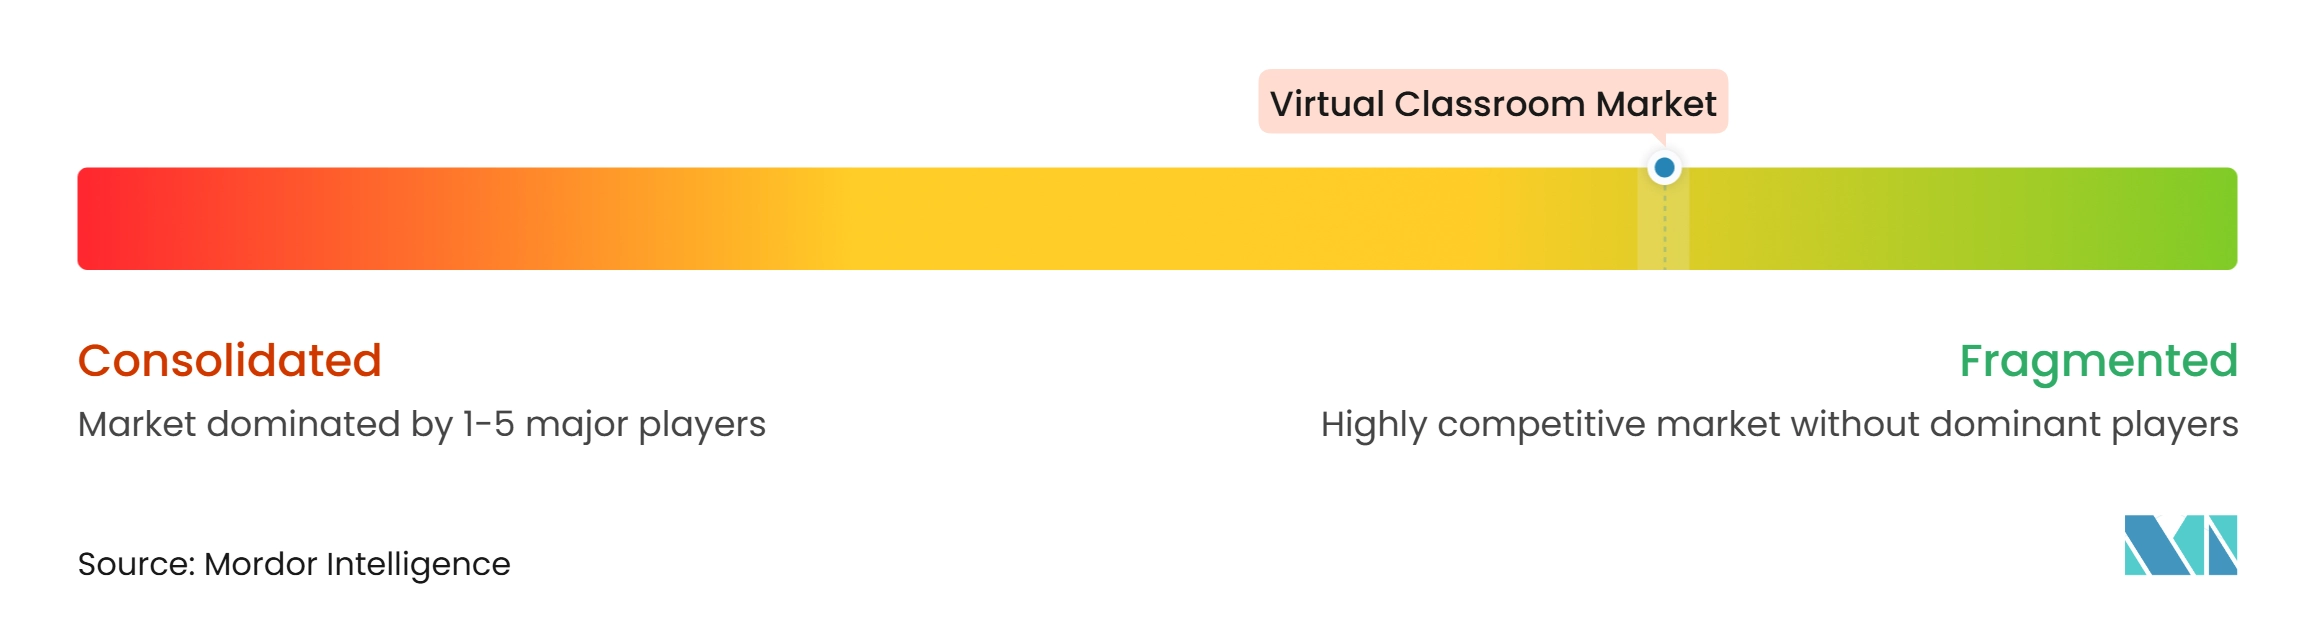
Le marché des salles de classe virtuelles est modérément fragmenté. La concurrence comprend des fournisseurs de suites de collaboration tels que Zoom Video Communications, Microsoft et Alphabet, des fournisseurs de systèmes de gestion de l'apprentissage tels que Instructure et D2L, des plateformes open source telles que Moodle et BigBlueButton, et des spécialistes tels que Class Technologies et LearnCube. Les grands fournisseurs utilisent de larges suites logicielles et des intégrations profondes avec les systèmes de gestion de l'apprentissage pour augmenter la fidélisation des clients. Microsoft a rendu Microsoft 365 LTI généralement disponible en septembre 2025 pour connecter plusieurs systèmes de gestion de l'apprentissage via une seule interface. Cisco a introduit des fonctions d'IA agentique et RoomOS 26 lors de WebexOne 2025, ce qui a renforcé son offre de collaboration axée sur l'IA. Ces mouvements montrent que les grands fournisseurs de technologie d'entreprise élargissent leur rôle dans la diffusion de l'apprentissage virtuel.
Une opportunité concurrentielle clé demeure dans les environnements à faible connectivité où les grands fournisseurs mondiaux ont une portée hors ligne et à faible bande passante limitée. L'Inde, l'Asie du Sud, l'Asie du Sud-Est et les marchés africains nécessitent des produits capables de fonctionner sur des appareils variés, des forfaits de données, des langues et des conditions de réseau. Les fournisseurs qui combinent l'apprentissage asynchrone, la mise en cache hors ligne, la conception mobile et le contenu local sont mieux alignés sur ces besoins. La conformité devient également un différenciateur commercial, car les établissements ont besoin de preuves de protection des données et de contrôles de sécurité. Les fournisseurs incapables de répondre aux attentes en matière de confidentialité et de protection de l'enfance peuvent être exclus avant le début de l'évaluation commerciale. Cet environnement favorise les entreprises capables de combiner la convivialité pour les apprenants avec des intégrations fiables et une capacité de conformité.
Leaders du secteur des salles de classe virtuelles
-
Zoom Communications, Inc.
-
Microsoft Corporation
-
Alphabet Inc.
-
Cisco Systems, Inc.
-
Instructure Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des salles de classe virtuelles Entreprises couvertes dans ce rapport
- Zoom Communications, Inc.
- Microsoft Corporation
- Alphabet Inc.
- Cisco Systems, Inc.
- Instructure Holdings, Inc.
- Anthology Inc.
- D2L Corporation
- Moodle Pty Ltd
- Adobe Inc.
- Oracle Corporation
- Kaltura, Inc.
- Class Technologies Inc.
- Blackboard Inc.
- Coursera, Inc.
- Udemy, Inc.
- Pearson plc
- Skillsoft Corporation
- Docebo Inc.
- BigBlueButton
- LearnCube
Développements industriels récents dans Marché des salles de classe virtuelles
- Décembre 2025 : Coursera, Inc. et Udemy, Inc. ont annoncé un accord de fusion définitif entièrement en actions pour une valeur implicite des capitaux propres de 2,5 milliards USD. La société combinée conserverait le nom Coursera et aurait un chiffre d'affaires annuel pro forma supérieur à 1,5 milliard USD. Elle devrait réaliser 115 millions USD de synergies de coûts annuelles en régime permanent dans les 24 mois suivant la clôture. La transaction devrait se clôturer au second semestre 2026 et servir 191 millions d'apprenants inscrits.
- Novembre 2025 : LearnUpon a acquis Courseau, une plateforme de création de cours assistée par IA. L'acquisition visait à accélérer la création et la diffusion de contenu pour les clients entreprises. Elle a ajouté une capacité de création assistée par IA à la plateforme d'apprentissage de LearnUpon. La transaction reflète la demande de production de contenu plus rapide dans les programmes d'apprentissage en entreprise.
- Octobre 2025 : Learning Pool a acquis WorkRamp, un fournisseur de système de gestion de l'apprentissage desservant les petites et moyennes entreprises et les utilisateurs d'entreprises étendues. L'acquisition a élargi la capacité de Learning Pool à répondre à différentes tailles de clients. Elle a également combiné les capacités d'entreprise avec la plateforme de gestion de l'apprentissage de WorkRamp. Cette opération a ajouté une consolidation supplémentaire au paysage des logiciels d'apprentissage en entreprise.
- Septembre 2025 : Cisco Systems, Inc. a lancé de nouvelles capacités de collaboration lors de WebexOne 2025. Celles-ci comprenaient l'IA agentique dans l'assistant IA de Cisco, RoomOS 26 pour les appareils Cisco et des intégrations dans la suite Webex. Le lancement a étendu la position de collaboration axée sur l'IA de Cisco à l'infrastructure d'apprentissage virtuel. Il a également élargi la gamme d'outils disponibles pour l'enseignement virtuel en entreprise.
- Septembre 2025 : QA a lancé sa plateforme d'expérience d'apprentissage mixte. La plateforme combine du contenu numérique à son propre rythme avec une formation en direct animée par un instructeur virtuel dans un format unifié. QA a rapporté une réduction de 33 % du temps de formation et des réductions de coûts allant jusqu'à 19 % par rapport aux formats traditionnels animés par un instructeur. Le lancement illustre l'intérêt croissant pour les modèles de diffusion intégrés.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des salles de classe virtuelles d'ici 2032 ?
Le marché des salles de classe virtuelles devrait atteindre 58,96 milliards USD d'ici 2032, avec un CAGR de 13,04 % à partir de 2027.
Quel service éducatif connaît la croissance la plus rapide dans les salles de classe virtuelles ?
L'enseignement supérieur devrait croître à un CAGR de 14,94 % jusqu'en 2032, soutenu par la croissance des inscriptions et la demande d'apprentissage transfrontalier.
Quel mode de diffusion détient la plus grande part dans les classes virtuelles ?
La diffusion en direct animée par un instructeur détenait 55,4 % en 2026, car les établissements et les employeurs continuent d'apprécier l'interaction planifiée avec l'instructeur.
Qu'est-ce qui limite l'adoption des plateformes de classe en ligne ?
L'accès limité au haut débit et aux appareils, les exigences de protection des données, la fatigue virtuelle et la difficile intégration des systèmes hérités peuvent ralentir l'adoption.
Quelles entreprises se consolident dans cet espace ?
Coursera, Inc. et Udemy, Inc. ont annoncé une fusion, tandis que Learning Pool a acquis WorkRamp et Gainsight a acquis Skilljar en 2025.