
バーチャルクラスルーム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
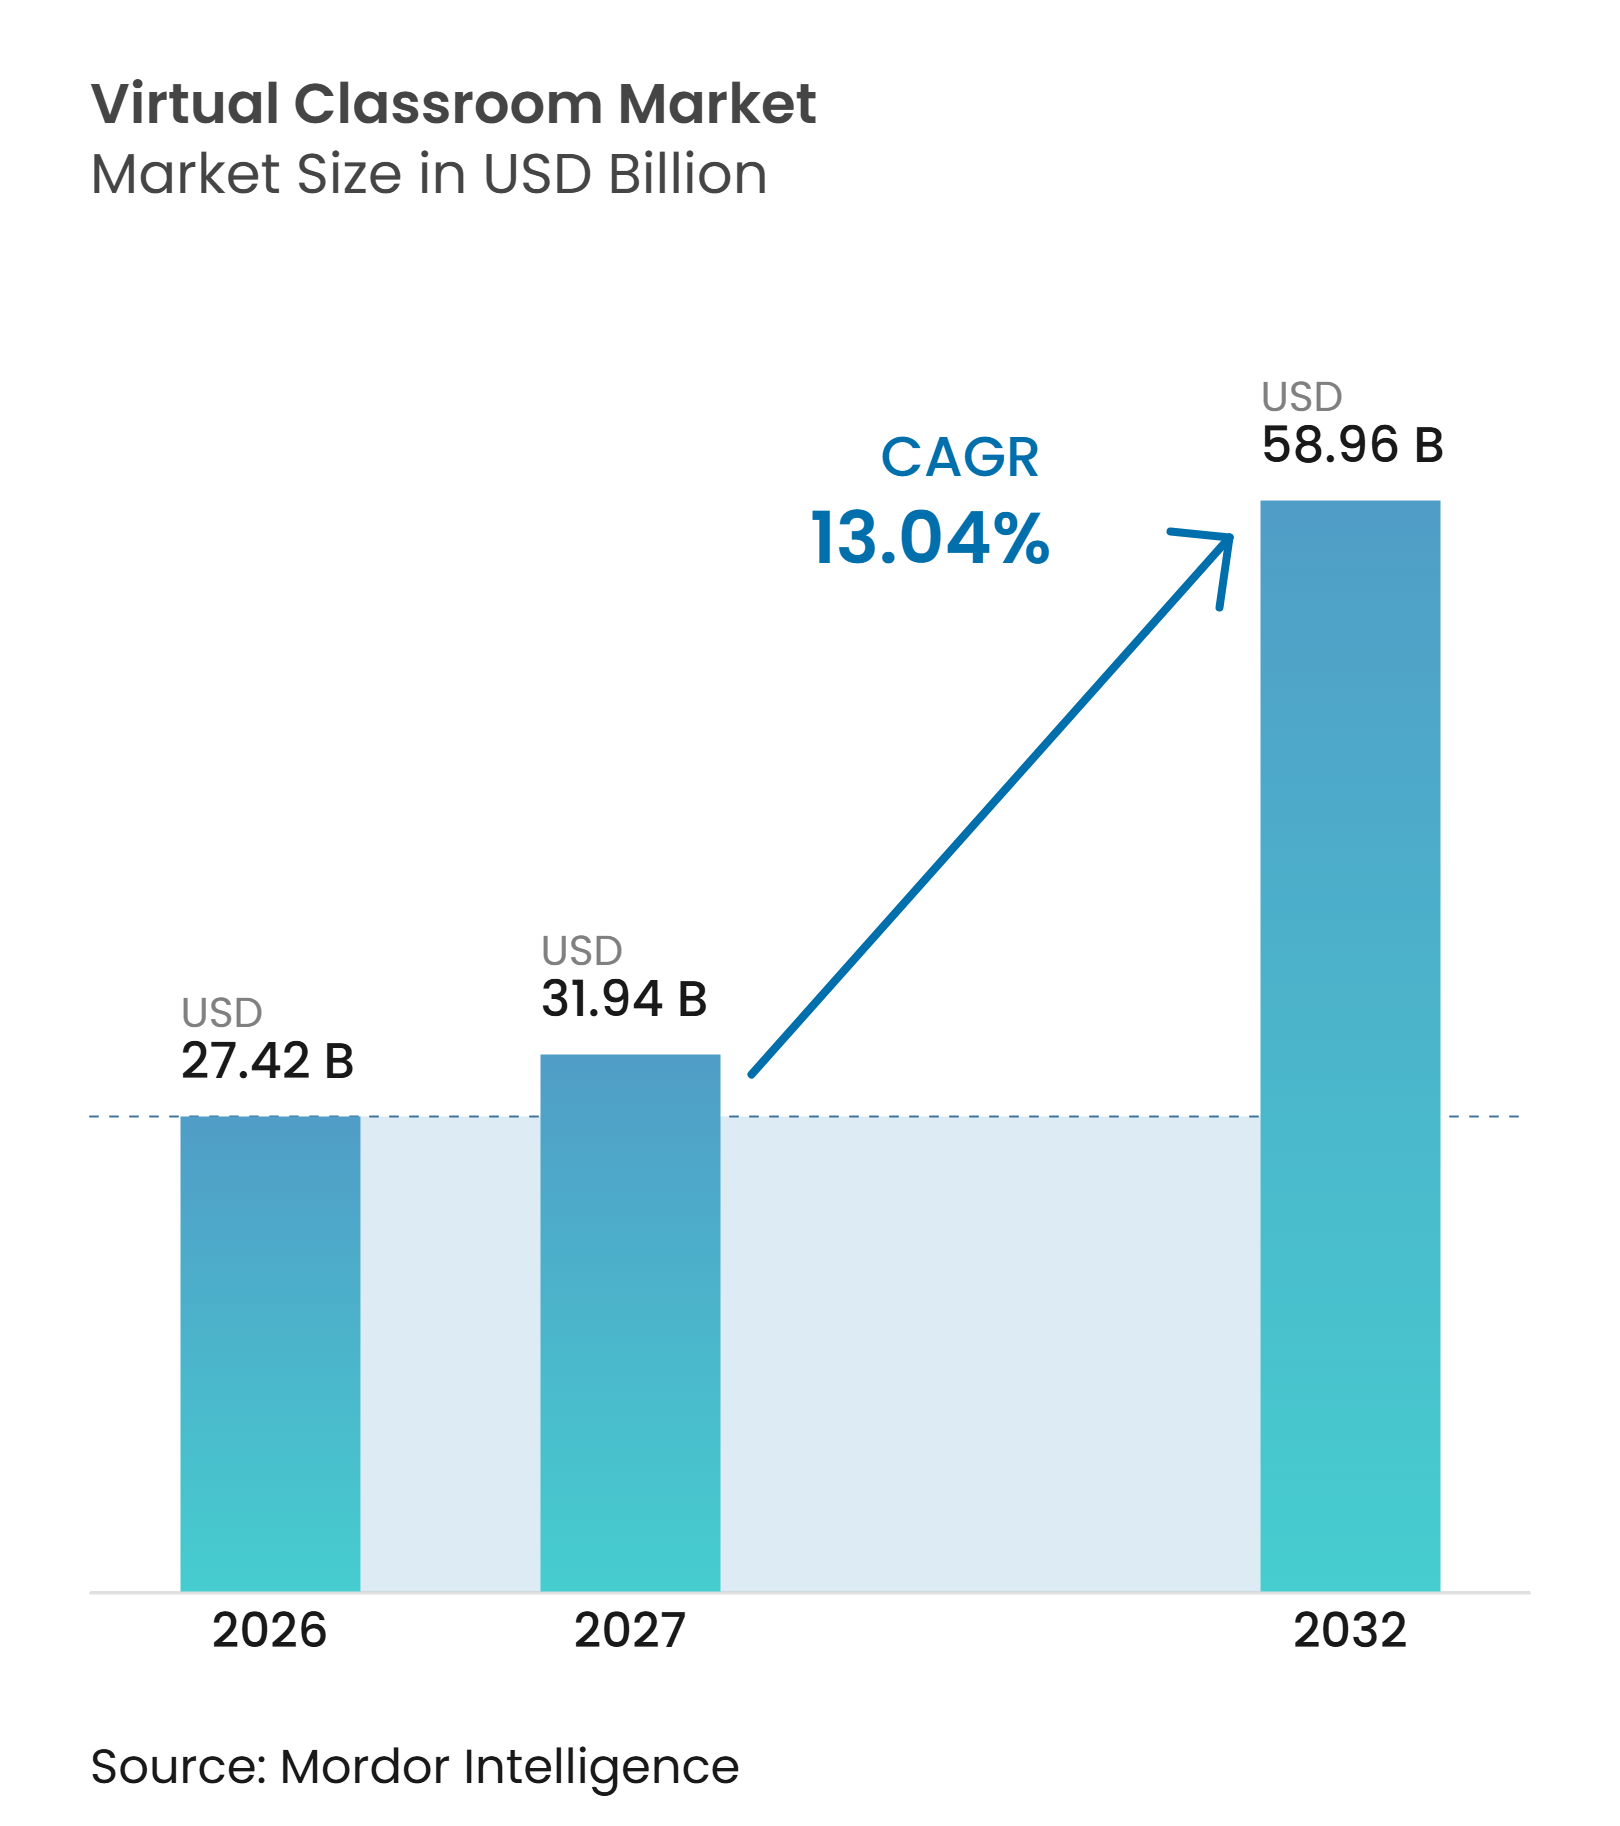
| 市場規模 (2027) | 31.94 十億米ドル |
| 市場規模 (2032) | 58.96 十億米ドル |
| 成長率 (2027 - 2032) | 13.04 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバーチャルクラスルーム市場分析
バーチャルクラスルーム市場規模は2026年に27.42 ビリオン 米ドルと評価され、2027年には31.94 ビリオン 米ドルから2032年には58.96 ビリオン 米ドルに達すると推定され、予測期間2027年~2032年においてCAGR13.04%で成長する見込みです。ハイブリッド型教授モデルの継続的な活用、企業主導のスキルプログラム、および新興国市場におけるスマートフォンへのアクセス拡大が市場を支えています。人工知能機能は、個別学習、自動評価、および講師サポートの強化を望む教育機関がオプションのツールからコアとなる調達要件へと移行させています。 コラボレーションソフトウェアプロバイダー、学習管理システムベンダー、オープンソースプラットフォーム、および専門プロバイダーを含む競争が拡大しており、購入者の選択肢は増えているものの、統合要件も高まっています。バーチャルクラスルーム市場は、学術機関と企業の両方の環境において機能する提供モデルにも依存しています。ブロードバンドおよびデバイスへの不平等なアクセスと、プライバシーおよびセキュリティ上の義務が、低所得および高度に規制された環境での普及を引き続き制限しています[1]。
主要レポートの要点
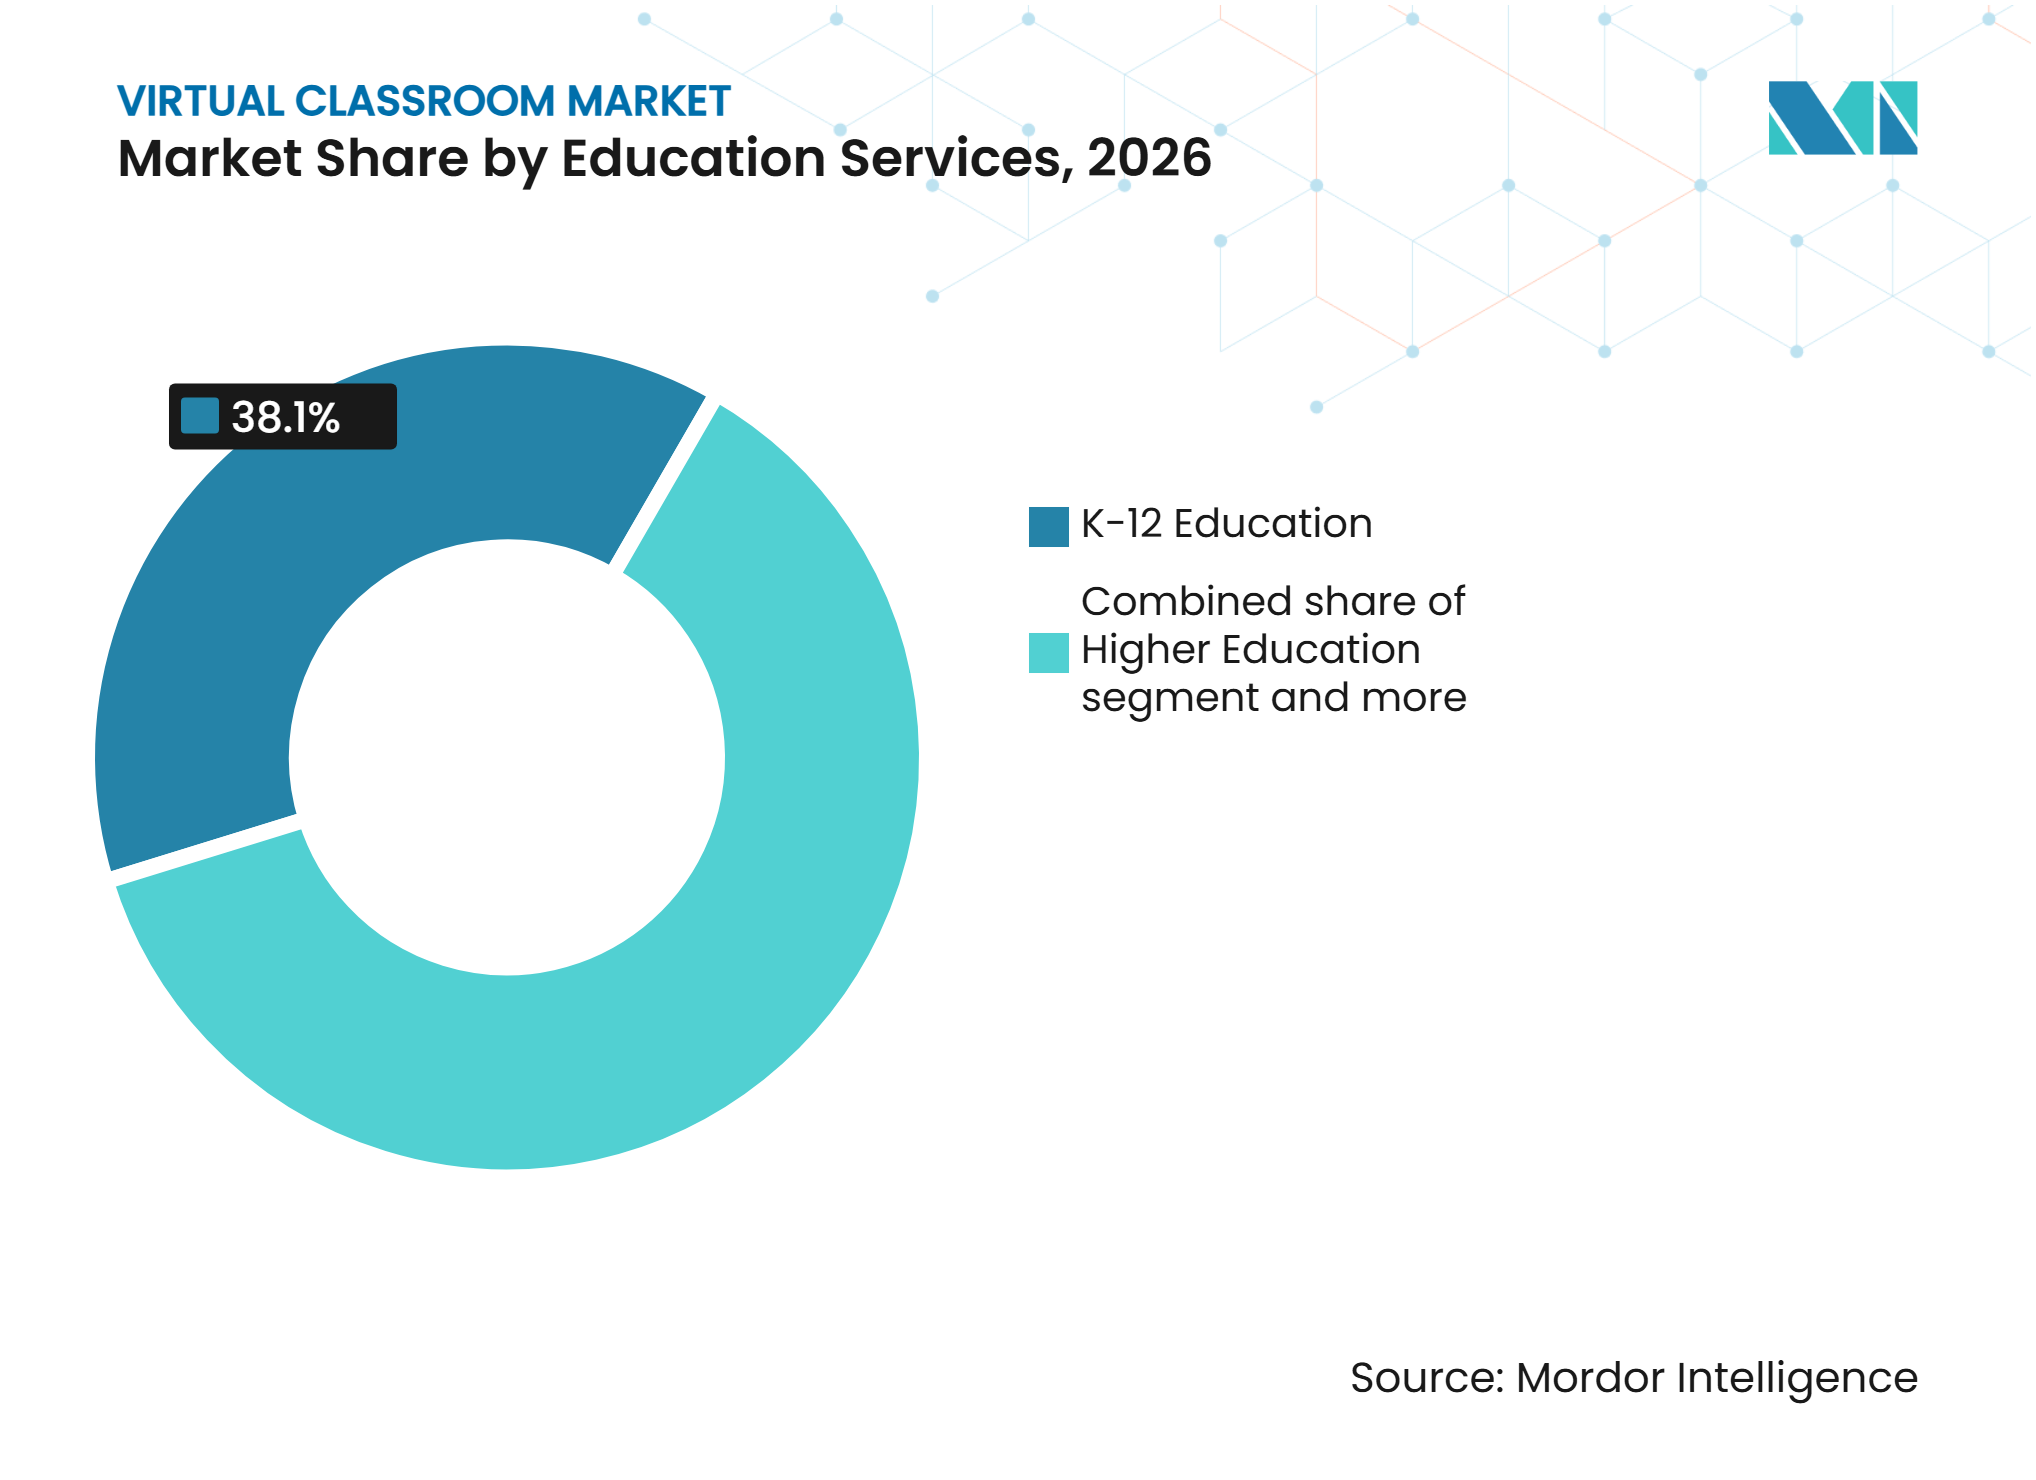
- 教育サービス別では、K~12教育が2026年のバーチャルクラスルーム市場シェアの38.1%を占め、高等教育は2032年にかけてCAGR14.94%で成長すると予測されています。
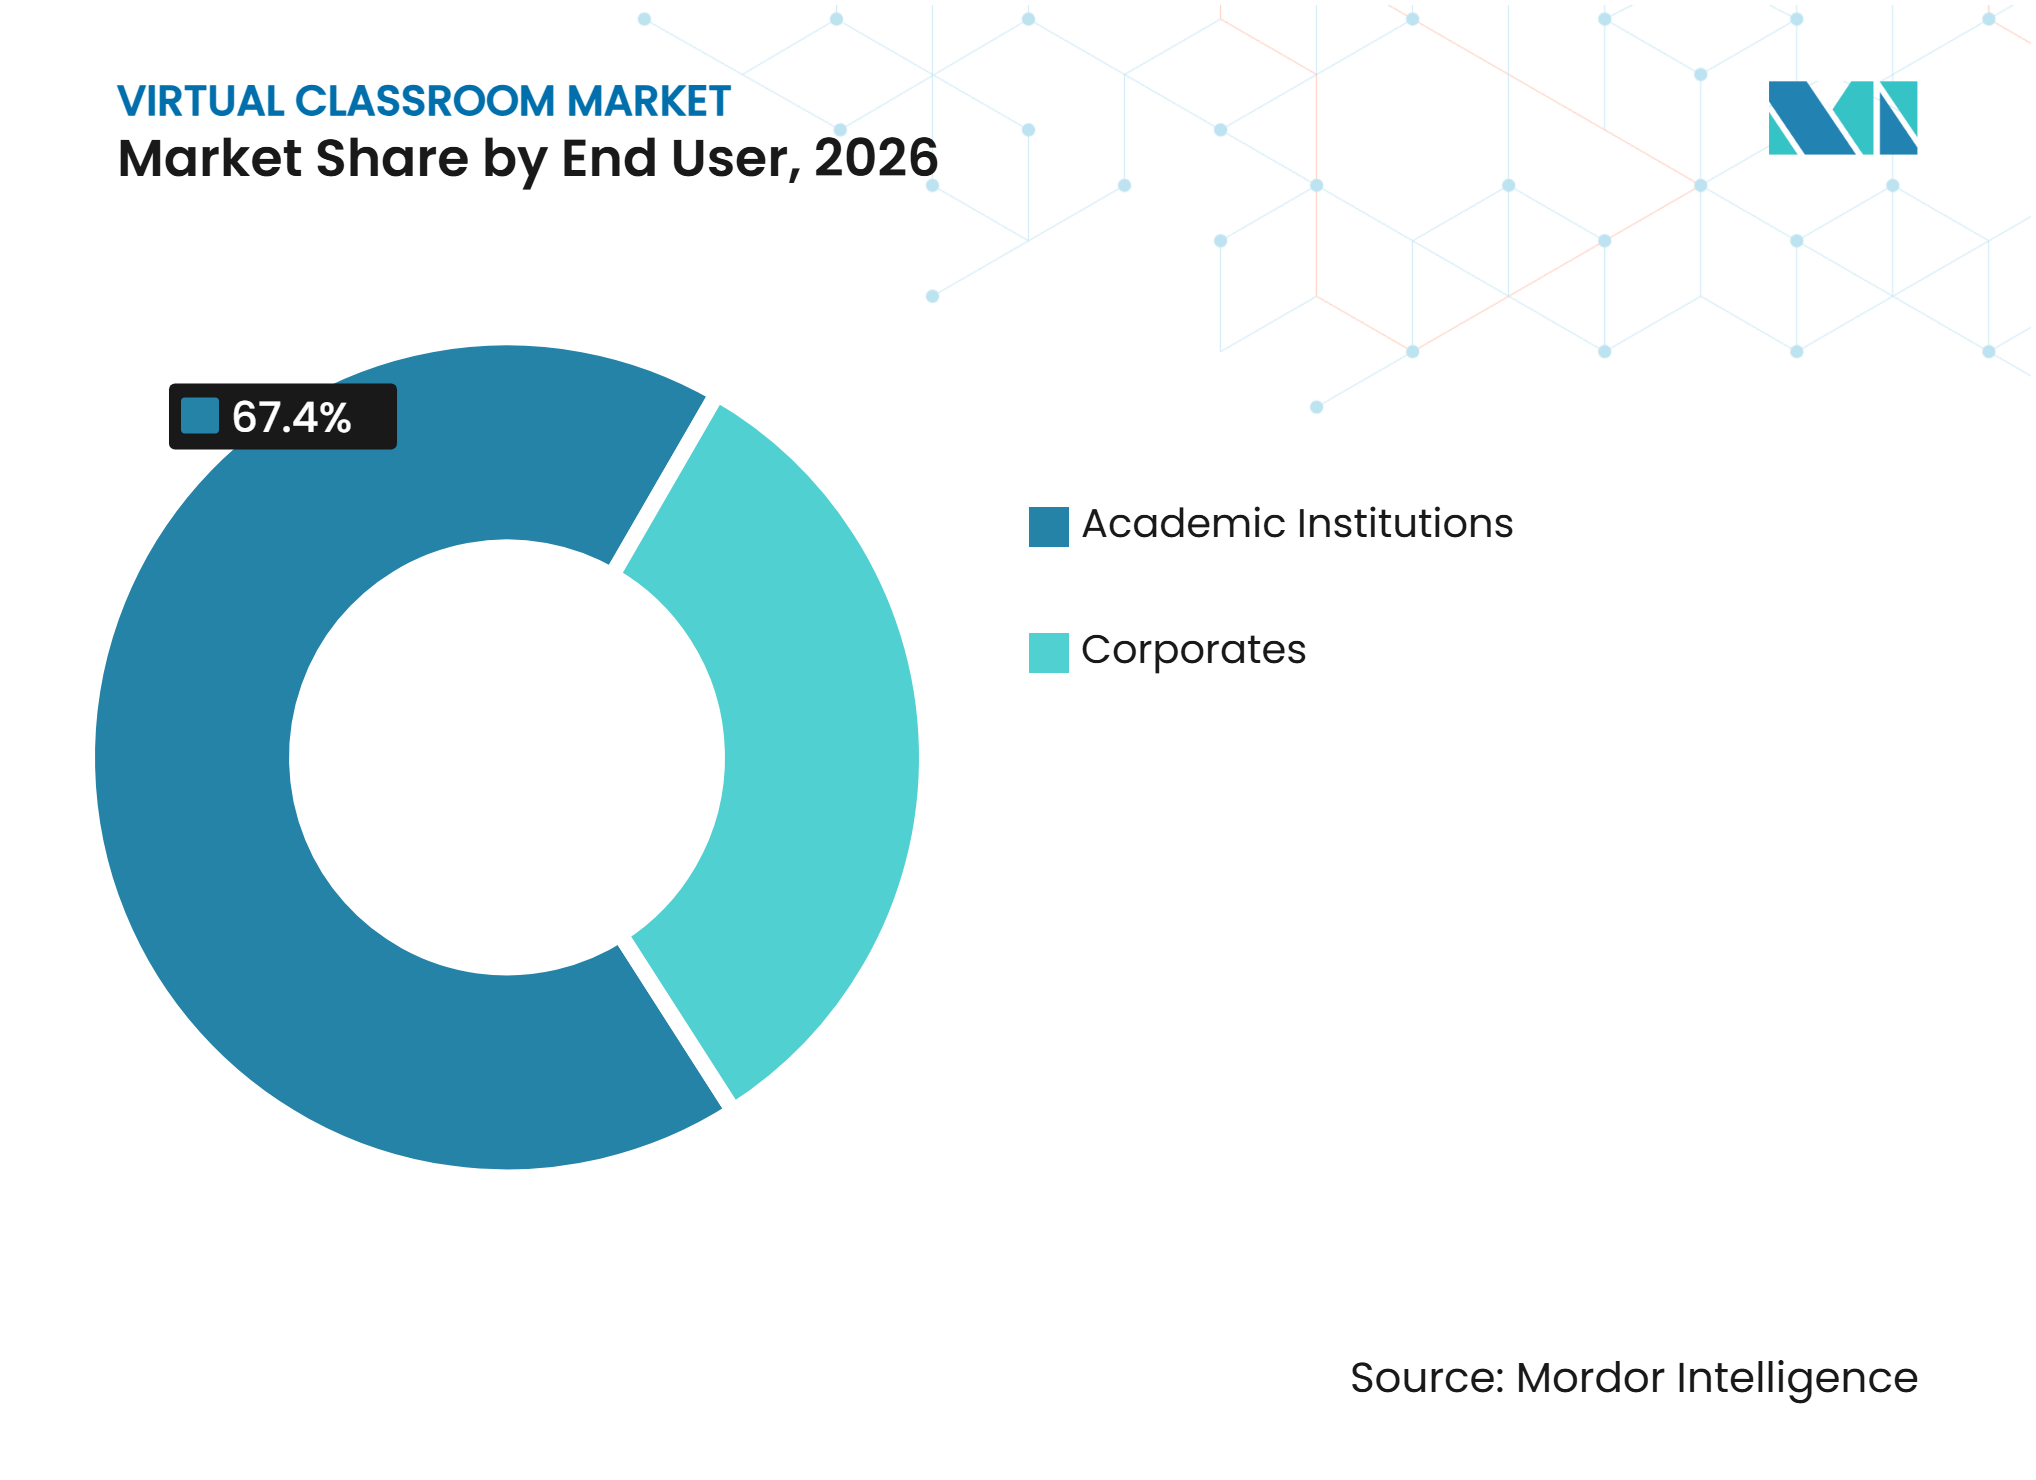
- エンドユーザー別では、学術機関が2026年のバーチャルクラスルーム市場シェアの67.4%を占め、法人は2032年にかけてCAGR14.53%という最高の予測成長率を記録しています。
- 提供方式別では、ライブ講師主導型提供が2026年のバーチャルクラスルーム市場規模の55.4%を占め、セルフペース型提供は2032年にかけてCAGR14.25%で拡大すると予測されています。
- 地域別では、北米が2026年のバーチャルクラスルーム市場の34.2%を占め、アジア太平洋地域は2032年にかけCAGR15.21%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイブリッドおよびリモート学習の拡大 | +1.8% | グローバル、特に北米、欧州、オセアニアで顕著 | 短期(2年以内) |
| オンライン高等教育入学者数の増加 | +2.1% | アジア太平洋地域、中東・アフリカおよび南米へのスピルオーバーを伴う | 中期(2~4年) |
| 企業のスキルアップと仮想講師主導型トレーニング | +1.9% | 北米、欧州、および高所得アジア太平洋 | 中期(2~4年) |
| 政府が資金提供するデジタル教育プログラム | +1.4% | インド、東南アジア、アフリカ、および中東 | 中期(2~4年) |
| AI対応の個別化と自動評価 | +2.1% | グローバル | 長期(4年以上) |
| 新興教育市場におけるスマートフォン優先アクセス | +1.5% | インド、サブサハラアフリカ、南アジア、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびリモート学習の拡大
ハイブリッド型授業は、多くの教育機にとって混乱への一時的な対応ではなく、計画的な提供モデルとなっています。ベルウェザー・エデュケーション・パートナーズの報告によれば、米国のK~12生徒の20%が2023年~24年度に何らかのバーチャル授業を受けており、パンデミック前の10%から増加しています。学校がバーチャル学習ツールを通常の計画や予算プロセスに組み込むことで、このパターンはより長い契約サイクルを支えています。カナダも2024年~25年度において、570万人のK~12生徒の6.8%が遠隔またはオンライン学習を受けており、年間0.5%の安定した成長を記録しています。教育機関がデジタル提供を緊急購入ではなく基本インフラとして扱うことで、バーチャルクラスルーム市場は恩恵を受けます。このシフトはまた、既存の学校システムと統合できるプロバイダーの導入障壁を低下させます[2]。
オンライン高等教育入学者数の増加
ネスコの報告によれば、世界の高等教育入学者数は2025年に2億6,400万人に達し、2020年から2,500万人増加しています。世界全体の総入学率は43%であり、サブサハラアフリカは9%にとどまっており、アクセスの格差が依然として大きいことを示しています。国際的な移動も引き続き重要であり、2025年には690万人の学生が母国以外で学んでいます。大学はオンライン学位、ハイブリッドコース、短期資格を活用することで、同じ割合でキャンパスを拡張することなく、こうした学習者にサービスを提供できます。バーチャルクラスルーム市場は、より大きな教育能力とより柔軟なアクセスを必要とする高等教育機関からの需要を獲得しています。
企業のスキルアップと仮想講師主導型トレーニング
企業トレーニングは、雇用主が人工知能や変化するスキルニーズに適応するにつれ、戦略的な労働力優先事項となっています。世界経済フォーラムの報告によれば、雇用主の85%が2025年から2030年の間に労働力のスキルアップを計画しており、77%がAIとの協業に向けたリスキリングを計画しています。タレント開協会の報告では、2024年にほぼ60%の組織がライブ講師主導型バーチャルクラスルームを使用しています。使用率は2,500人以上の従業員を抱える組織では77%に達しており、大規模な雇用主がこの形式の積極的な購買層であることを示しています。ブレンド型学習プラットフォームは、従来の講師主導型形式と比較して、トレーニング時間を33%短縮し、学習者一人当たりのコストを最大19%削減できます。これらの運営上の利点は、スケーラブルで監査可能な学習提供を必要とする雇用主の間でバーチャルクラスルーム市場を拡大させています[3]。
政府が資金提供するデジタル教育プログラム
政府の投資はデジタル教育を小規模なパイロット事業から長期的な実施プログラムへと移行させています。インドは2025~26年度連邦予算で教育に143.2ビリオンを配分し、学校教育には8.74 ビリオン 米ドルを含めています。PM eVIDYAのDIKSHA 2.0プラットフォームは35の言語で2億5,000万人の学校児童にリーチし、広範な公共デジタル学習基盤を構築しています。OECDは、調査対象の37の管轄区域のほぼすべてが過去5年間にデジタル教育インフラへの大規模投資を行ったと報告しています。ユネスコは、低・低中所得国における接続された学校と個別化されたデジタル学習には183 ビリオン 米ドルの設備投資と112 ビリオン 米ドルの継続的な運営コストが必要と推定しています。これらのプログラムは、公共調達、言語、および低帯域幅の要件を満たすことができるプロバイダーにとって、インドおよびその他の新興国市場をより重要な存在にしています[4]。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ブロードバンドおよびデバイスアクセスの不均等 | -1.1% | フリカ、南アジア、東南アジア、北米農村部、 および南米 | 長期(4年以上) |
| サイバーセキュリティ、プライバシー、および子どもの安全に関するコンプライアンスコスト | -0.8% | 北米、欧州、およびオーストラリア | 中期(2~4年) |
| 学習者のエンゲージメントとバーチャル疲労 | -0.9% | グローバル | 短期(2年以内) |
| 分断されたプラットフォームとレガシーシステムの統合 | -0.7% | 北米および欧州、特に高等教育と大企業 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ブロードバンドおよびデバイスアクセスの不均等
インターネットおよびデバイスへの不均等なアクセスは、バーチャルクラスルーム市場に対する構造的な制約要因であり続けています。ITUの報告によれば、2025年における低所得国でのインターネット利用率は23%であり、高所得国の94%と対照的です。アフリカ全体のインターネット利用率は36%であり、ライブおよび高帯域幅学習形式のリーチを制限しています。ユネスコは、学齢期の子ども13億人(世界全体の3分の2)が自宅にインターネットアクセスを持っていないと推定しています。こうした状況は、低帯域幅、同期、オフライン、SMSサポート対応の製品をインド、アフリカ、その他の新興国市場において重要なものとしています。プロバイダーが限られた接続環境向けに設計することで、バーチャルクラスルーム市場はより多くの学習者にリーチできますが、途切れないブロードバンドに依存するプロバイダーはアドレス可能なベースが狭くなります。
サイバーセキュリティ、プライバシー、および子どもの安全に関するコンプライアンスコスト
プライバシーと子どもの安全に関する義務は、バーチャル学習プラットフォームの運営コストと複雑さを高めています。K~12ユーザーを対象とするプロバイダーは、児童オンラインプライバシー保護法、家族教育権およびプライバシー法、および一般データ保護規則に準拠する必要があります。コンプライアンス対応はポリシーの範囲を超えており、プラットフォームにはセキュアなデータアーキテクチャ、監査記録、アクセス制御、およびインシデント対応プロセスが必要です。小規模ベンダーにとって、これらの要件は大規模なセキュリティチームや確立さた管理体制なしには維持が困難な場合があります。教育機関も商業提案を評価する前のスクリーニング基準としてSOC 2 Type IIやISO/IEC 27001:2022などの認証を使用しています。これらの要件は、大規模なプロバイダーがより強力なコンプライアンス能力とその維持に充てるリソースを持つ可能性があるため、業界再編を促進する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
学生・学習者の行動分析
スマートフォン優先の学習は、多くの高成長教育市場における中心的なアクセスパターンです。Courseraの報告によれば、アジア太平洋地域の学習者の45%がモバイルデバイスでコースにアクセスしており、インドのユーザーの52%がスマートフォンを使用しています。ベトナムでは生成AIコース受講者数が前年比417%の成長を記録し、インドネシアでは237%の成長を記録しました。ITUの報告によれば、モバイルブロードバンドはアジア太平洋地域の人口の95%以上をカバーしていますが、デバイスの品質、手頃な価格、およびデジタルリテラシーは依然として大きく異なります。これらの条件は、単一のデスクトップ主導のエクスペリエンスがべての学習者層のニーズを満たすわけではないことを意味します。軽量モバイルアプリケーション、オフラインキャッシング、および多言語サポートは、新興国市場において重要な製品機能です。
学習者と雇用主は、セルフペース学習の柔軟性と講師主導型形式が提供するエンゲージメントのバランスを取っています。タレント開発協会の報告によれば、2024年には54%の組織がハイブリッド学習を採用し、従来の指導とバーチャルファシリテーションを組み合わせています。同資料によれば、ハイブリッド学習の中央値クラスサイズは学習者25人です。 講師が離脱を特定し早期に対応できるようにするプラットフォームは、学習体験を向上させることができます。ブレンド型形式は、柔軟なアクセスと構造化されたエンゲージメントの両方を必要とする教育機関にとって魅力的です。
教育パフォーマンスインテリジェンス
世界の高等教育入学者数は2025年に2億6,400万人に達し、2020年以降2,500万人増加しています。ユネスコは世界全体の総入学率を43%と報告していますが、ササハラアフリカの率は9%です。この差は、オンラインおよびハイブリッド提供がアクセスを拡大できる地域における未充足需要の規模を示しています。ユネスコは2025年6月に高等教育政策オブザーバトリーを拡大し、約150か国と17の統計指標をカバーするようにしました。このリソースにより、政策立案者は入学、卒業、資金調達、および学生移動のパターンを評価できます。OECDは教育機関における学生一人当たりの政府支出の平均が12,438米ドルであると報告しており、適切に実施された場合のスケーラブルなデジタル提供のコスト根拠を裏付けています。
授業料の圧力と逼迫した公共予算により、教育機関はバーチャル学習の全コストをより厳しく評価するようになっています。ユネスコは、持続可能なデジタルトランスフォーメーションには、デバイスおよび接続への設備投資と、ソフトウェアライセンス、教員研修、および技術サポートへの継続的な支出のバランスが必要であると指摘しています。このバランスは、継続的な運営コストのための予測可能な資金調達をまだ確保していないシステムにとっては困難です。タレント開発協会は2024年における従業員一人当たりの直接学習支出の平均を1,254米ドルと報告しています。小規模組織では従業員一人当たり1,965米ドルを支出しており、スケールの小さい組織の重い研修負担を示しています。これらの状況は、コストをより予測可能にするサブスクリプションベースおよびブレンド型学習モデルへの関心を支えています。
セグメント分析
教育サービス別:
高等教育が加速しK~12が規模を維持K~12教育は2026年のバーチャルクラスルーム市場規模の38.1%を占め、公立・私立学校での幅広い採用に支えられています。このセグメントは大きな日常的指導基盤を持っており、デジタル教育能力を継続的なインフラ要件としています。ハイブリッド対応プログラムは、調達を裁量的支出から計画的予算項目へシフトさせるのに貢献しています。学校システムはまた、異なる学年、科目、言語、および学習者の能力に対応するツールを必要としています。このスケールにより、確立されたプラットフォームはK~12の購買決定において重要な役割を果たしています。
高等教育は2027年から2032年にかけてCAGR14.94%で成長すると予測されています。ユネスコの2025年の2億6,400万人の高等教育学生数は、教育機関が対応する必要のある需要の規模を示しています。大学は、物理的なキャンパスを同じ割合で拡張することなく、追加の国内外の学習者を受け入れるためにバーチャル教育を活用しています。AIサポート型個別指導がより利用しやすくなるにつれ、学術補習塾は東南アジアと中東で注目を集めています。スキル開発と試験対策を含むその他のカテゴリーも、短期・成果ベースの資格に対する雇用主の関心から恩恵を受けています。世界経済フォーラムは、雇用主の14%が採用決定においてオンライン証明書を考慮していると報告しており、このユースケースを支持しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に利用可能
エンドユーザー別:
学術機関が市場を主導し、法人が成長で上回る学術機関は2026年の合計の67.4%を占めています。学校や大学における学習管理システムの長年にわたる使用が、確立されたワークフローと大きな切り替えコストを生み出しています。教育機関はまた、一元化された記録、アクセシビリティ機能、教員ツール、および学生管理システムとの統合を必要としています。これらの要件は、キャンパス全体または学校ネットワーク全体で運用できるプラットフォームへの需要を支えています。公共デジタル教育プログラムは、国家規模のプラットフォームがオンライン提供への機関的な馴染みを高めているため、このユーザーグループの関連性を高めています。
法人は2027年から2032年にかけてCAGR14.53%という最高のエンドユーザー成長率を記録すると予測されています。2024にほぼ60%の組織がライブ講師主導型バーチャルクラスルームを使用し、大規模組織ではその割合が77%に達しています。雇用主はテクニカルスキル、オンボーディング、コンプライアンス、およびAI関連のリスキリングにバーチャル提供を活用しています。金融サービス、ヘルスケア、製造業などの規制業種も監査可能なトレーニング記録を必要としています。これらのニーズは、企業バーチャル学習システムをコンテンツ提供製品だけでなく、コンプライアンスおよび労働力ツールとして位置づけています。この需要は、雇用主の学習プログラムにおけるバーチャルクラスルーム市場のより広範な役割を支持しています。

提供方式別:
ライブ授業が地位を維持しセルフペースが追い上げライブ講師主導型提供は2026年のバーチャルクラスルーム市場規模の55.4%を占めていました。同期型教育は、直接的な講師との交流と予定された学習時間を維持することから、学術機関と雇用主にとって引き続き親しみやすいものです。タレント開発協会は、ライブバーチャルクラスルームを小規模・大規模双方の組織で最も一般的な提供方式として特定しています。同機関はまた、この形式での中央値クラスサイズを1セッションあたり学習者20人と報告しています。ライブ提供は、組織がディスカッション、実践、フィードバック、および明確な出席記録を必要とする場合に引き続き有用です。
セルフペース型提供は2027年から2032年にかけてCAGR14.25%で成長すると予測されています。学習者はスケジュールの柔軟性を評価し、雇用主はコーホートを組織するコストと手間を削減できます。QAのブレンド型学習体験は、セルフペースコンテンツとライブ講師主導型セッションを一つのワークフローに組み合わせています。これは、非同期と同期モデルの単純な選択ではなく、ブレンド型提供への移行を反映しています。AIベースのコンテンツ適応は、セルフペース体験を学習者のパフォーマンスにより柔軟に対応させることができます。これらの機能が向上するにつれ、セルフペース製品は柔軟性の優位性を維持しながらエンゲージメントのギャップを縮小できます。
地域分析
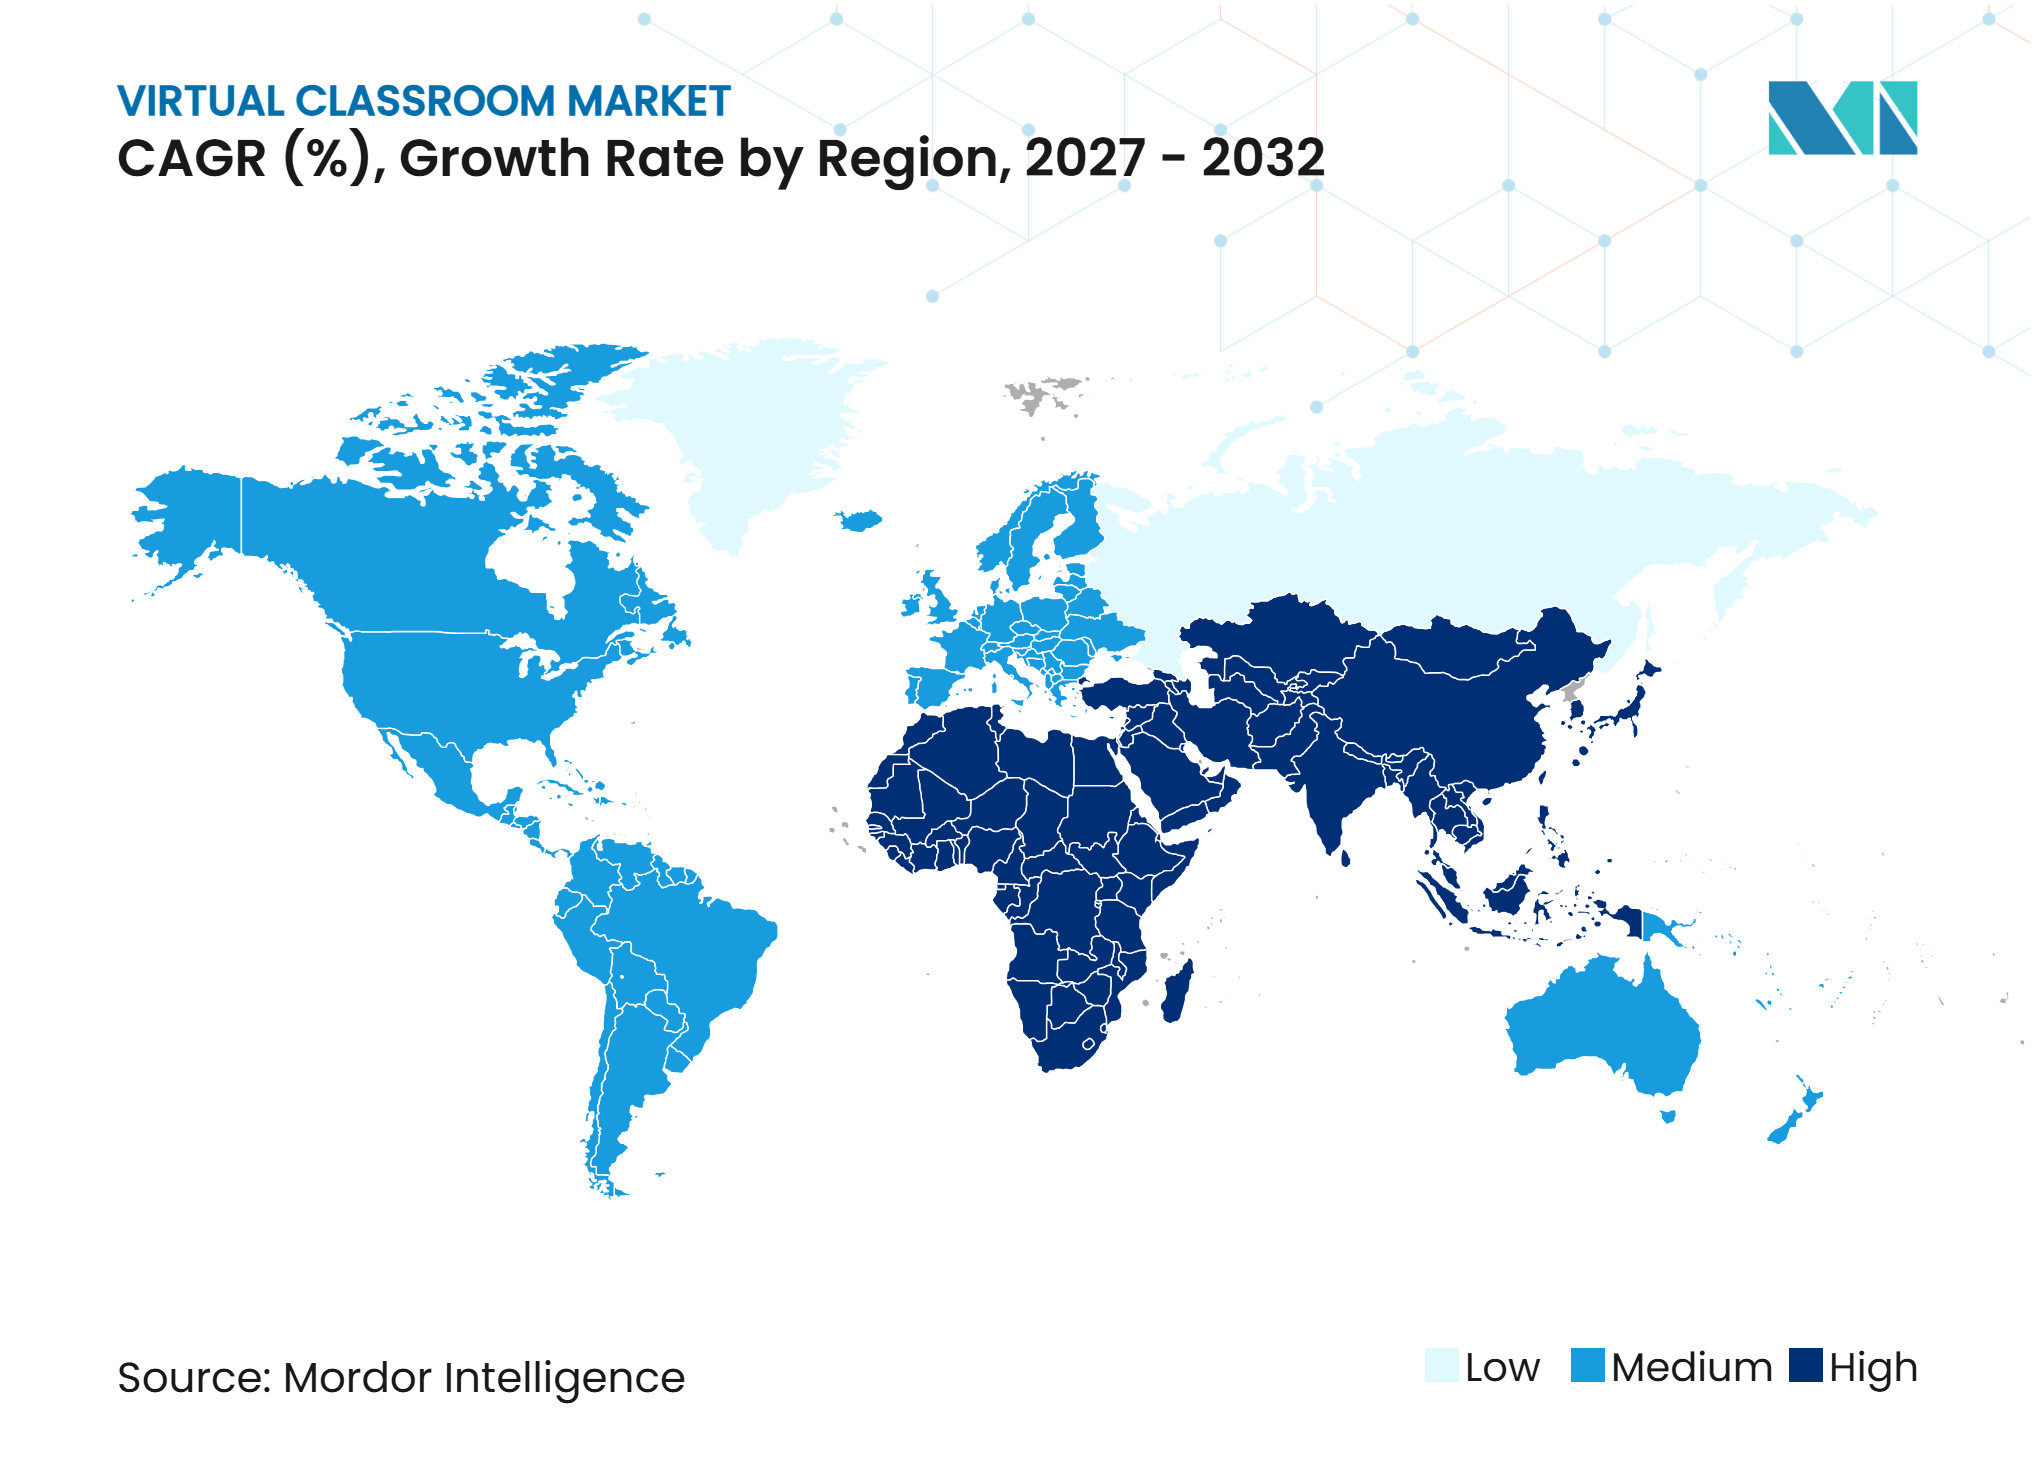
北米は2026年に34.20%のシェアを占めていました。この地域のバーチャルクラスルーム市場は、高い学習管理システムの普及率と確立された企業トレーニング慣行から恩恵を受けています。タレント開発協会は、2024年に大規模組織の77%がライブ講師主導型バーチャルクラスルームを使用していたことを発見しました。米国のAI教育に関する大統領令も、AI対応の教授リソースへの公共的な注目の高まりを示しています。北米は2027年から2032年にかけてCAGR12.8%で成長すると予測されており、これはより大きなインストールベースと既存の高い普及率を反映しています。カナダは2024年~25年度において、570万人のK~12生徒の6.8%が遠隔またはオンライン学習を受けたと記録しており、この形式の継続的な制度的活用を示しています。
ジア太平洋地域は2027年から2032年にかけてCAGR15.21%で拡大すると予測されており、地域最高の成長率です。インド、ベトナム、インドネシア、フィリピンは、スマートフォンベースの教育にますます慣れ親しんでいる学習者人口を有しています。Courseraはアジア太平洋地域の登録学習者を5,600万人以上と報告し、45%が学習にモバイルデバイスを使用しています。インドは360万件の生成AIコース受講登録を記録しており、労働力スキルやキャリア向上に結びついた需要の根拠を支持しています。インド政府の教育配分とDIKSHA 2.0は、プロバイダーが機関パートナーシップと並行して活用できる国家デジタル基盤を提供しています。ASEANの教育の未来フレームワークも地域デジタルトランスフォーメーションを支持しており、多国間学習プログラムの機会を創出する可能性があります。
欧州は2027年から2032年にかけてCAGR12.6%で成長すると予測されており、一般データ保護規則のデータガバナンス要件を満たすプラットフォームへの需要に支えられています。QAの2025年の英国でのローンチは、セルフペースとライブトレーニングを組み合わせたブレンド型形式への継続的な関心を反映しています。南米も、ブラジルにおける公教育のデジタル化とチリおよびペルーにおける高等教育の拡大が普及を支えることで、大きな成長が見込まれています。
教育インフラおよび開発インテリジェンス
デジタル教育インフラへの公的投資は、短期的なパイロット事業から複数年にわたる実施プログラムへと移行しています。インドは2025年~26年度連邦予算で教育に143.2ビリオンを配分し、学校教育には8.74 ビリオン 米ドルを含めています。この資金は、デジタル教授の運営環境を強化できるAI対応学習ツールとブロードバンドアップグレードを支援していま。ブラジルのパラナ州は2025年に教育技術に42 ミリオン 米ドルを投資し、15,000台のクロームブック、25,000台のタブレット、および州立学校の85%への100Mbpsの光ファイバー接続を含めています。OECDは、調査対象の37の管轄区域のほぼすべてが過去5年間にデジタル教育インフラへの大規模な公的投資を行ったことを発見しました。
デジタル学習ツールには、効果的に使用できる教師、管理者、およびサポートチームが必要であるため、機関の能力がますます重要になっています。2025年に開始されたAUDA-NEPADアフリカEdTech 2030ビジョンは、スマートフォン優先でローカルに関連したデジタル学習のための大陸規模のロードマップを策定しました。同ロードマップは、南アフリカの教師のスマートフォン所有率がすでに90%を超えていると指摘しています。このようなプログラムは、教育機関がデジタル授業を大規模に提供・支援する能力を強化することができます。また、地域言語サポート、モバイルアクセス、および教育者向けの実践的なトレーニングを提供するプラットフォームの事業性を高めることもできます。
競争環境
市場集中度
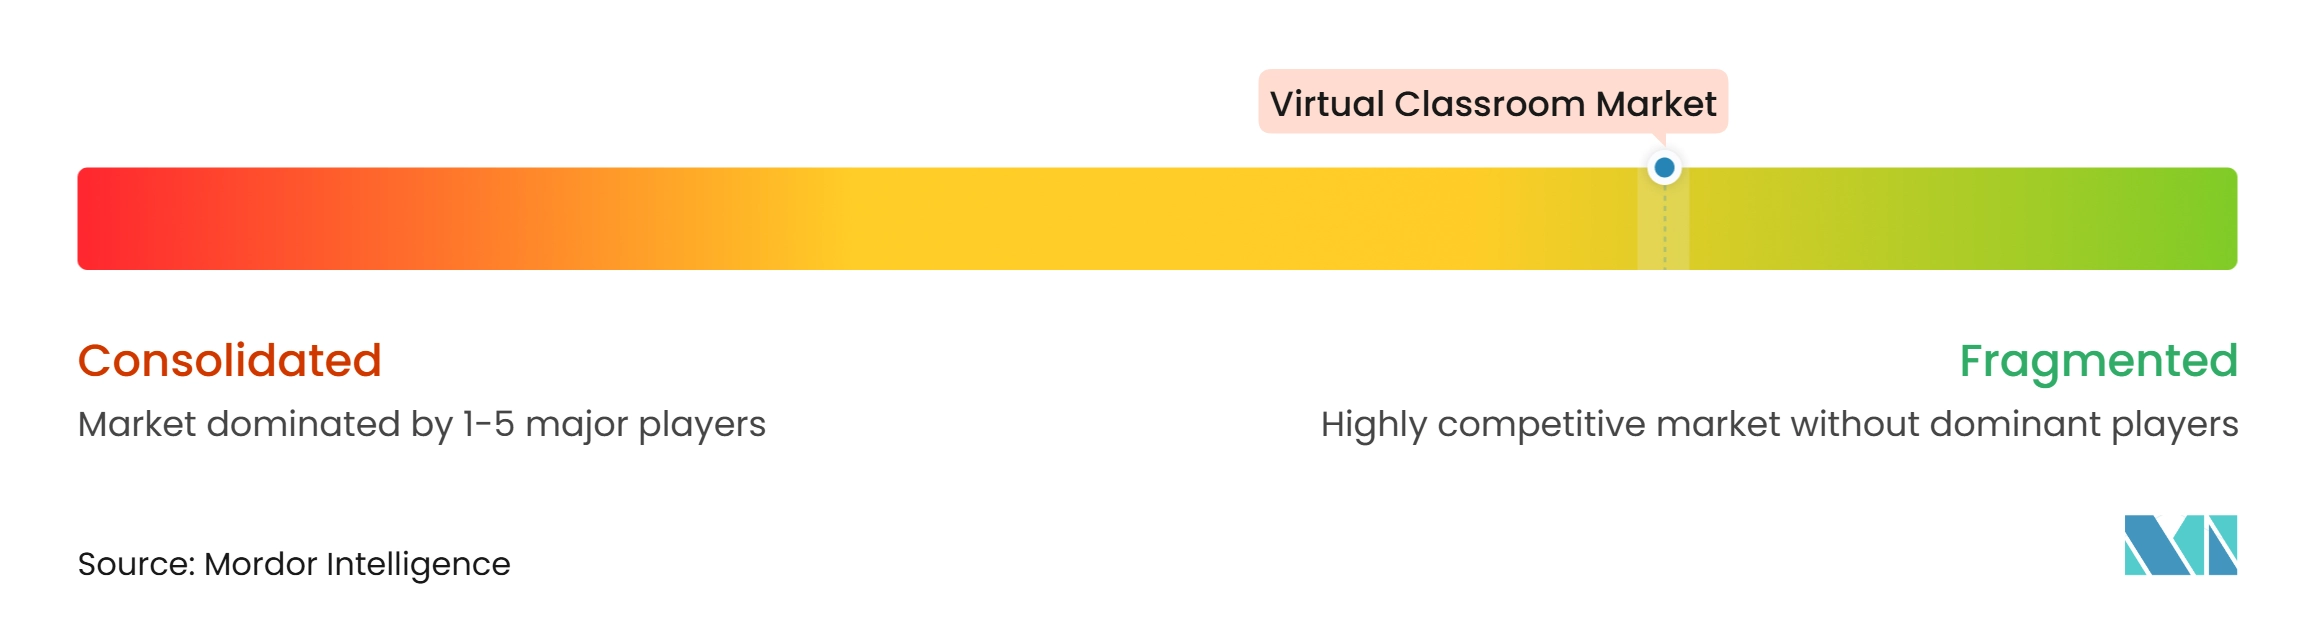
バーチャルクラスルーム市場は適度に分散しています。競合はZoom Video Communications、Microsoft、Alphabetなどのコラボレーションスイートプロバイダー、InstructureやD2Lなどの学習管理システムプロバイダー、MoodleやBigBlueButtonなどのオープンソースプラットフォーム、およびClass TechnologiesやLearnCubeなどの専門プロバイダーを含みます。大手プロバイダーは、幅広いソフトウェアスイートと深い学習管理システム統合を活用して顧客維持率を高めています。Microsoftは2025年9月にMicrosoft 365 LTIを一般提供し、単一インターフェースを通じて複数の学習管理システムを接続できるようにしました。Ciscoは2025年のWebexOne 2025においてエージェンティックAI機能とRoomOS 26を発表し、AI重視のコラボレーション提供を強化しました。これらの動きは、確立された企業テクノロジープロバイダーがバーチャル学習提供における役割を拡大していることを示しています。
主要な競合機会は、大手グローバルプロバイダーがオフラインおよび低帯域幅のリーチを十分に持たない低接続環境にあります。イド、南アジア、東南アジア、およびアフリカ市場は、多様なデバイス、データプラン、言語、およびネットワーク条件に対応できる製品を必要としています。非同期学習、オフラインキャッシング、モバイルデザイン、およびローカルコンテンツを組み合わせたベンダーは、これらのニーズにより適合しています。コンプライアンスも商業的な差別化要因となっており、教育機関はデータ保護とセキュリティ管理の証拠を必要としています。プライバシーと子どもの安全に関する期待を満たせないプロバイダーは、商業評価が始まる前に除外される可能性があります。この環境は、学習者にとっての使いやすさと信頼性の高い統合およびコンプライアンス能力を組み合わせることができる企業に有利です。
バーチャルクラスルーム産業リーダー
-
Zoom Communications, Inc.
-
Microsoft Corporation
-
Alphabet Inc.
-
Cisco Systems, Inc.
-
Instructure Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
バーチャルクラスルーム市場 このレポートでカバーされる企業
- Zoom Communications, Inc.
- Microsoft Corporation
- Alphabet Inc.
- Cisco Systems, Inc.
- Instructure Holdings, Inc.
- Anthology Inc.
- D2L Corporation
- Moodle Pty Ltd
- Adobe Inc.
- Oracle Corporation
- Kaltura, Inc.
- Class Technologies Inc.
- Blackboard Inc.
- Coursera, Inc.
- Udemy, Inc.
- Pearson plc
- Skillsoft Corporation
- Docebo Inc.
- BigBlueButton
- LearnCube
最近の産業開発事情 バーチャルクラスルーム市場
- 2025年12月:Coursera, Inc.とUdemy, Inc.は、2.5 ビリオン 米ドルの推定株式価値による株式交換合併の最終契約を発表しました。統合会社はCourseraの名称を維持し、プロフォーマの年間収益は1.5 ビリオン 米ドルを超える見込みです。クロージングから24か月以内に年間ランレートのコストシナジー115 ミリオン 米ドルを実現することが見込まれていました。取引は2026年下半期にクロージングし、1億9,100万人の登録学習者を対象とする見込みでした。
- 2025年11月:LearnUponはAIアシスト型コースオーサリングプラットフォームのCourseauを買収しました。この買収は企業顧客向けのコンテンツ作成と提供を加速することを目的としていました。LearnUponの学習プラットフォームにAIサポート型オーサリング能力を追加しました。この取引は、企業学習プログラムにおけるコンテンツ制作の迅速化への需要を反映しています。
- 2025年10月:Learning PoolはWorkRampを買収しました。WorkRampは中小企業および拡張エンタープライズユーザー向けの学習管理システムプロバイダーです。この買収により、Learning Poolの異なる顧客規模への対応能力が広がりました。また、企業能力とWorkRampの学習管理プラットフォームも組み合わせられました。この動きは企業学習ソフトウェア業界のさらなる再編を加えました。
- 2025年9月:CiscoはWebexOne 2025で新しいコラボレーション機能を発表しました。これには、Cisco AIアシスタントにおけるエージェンティックAI、Ciscoデバイス向けRoomOS 26、およびWebexスイート全体の統合が含まれていました。このローンチはCiscoのAIファーストコラボレーションポジションをバーチャル学習インフラへと拡大させました。また、企業ベースのバーチャル授業で利用可能なツールの範囲も拡大しました。
- 2025年9月:QAはブレンド型学習体験プラットフォームを発表しました。同プラットフォームは、セルフペースデジタルコンテンツとライブバーチャル講師主導型トレーニングを統一した形式で組み合わせています。QAは、従来の講師主導型形式と比較してトレーニング時間が33%短縮され、コストが最大19%削減されたと報告しています。このローンチは、合型提供モデルへの関心の高まりを示しています。
レポートで回答されている主要な質問
バーチャルクラスルームセクターの2032年における予測値は?
バーチャルクラスルーム市場は2027年からCAGR13.04%で成長し、2032年までに58.96 ビリオン 米ドルに達すると予測されています。
バーチャルクラスルームにおいて最も急速に成長している教育サービスは何ですか?
高等教育は入学者数の増加と越境学習需要に支えられ、2032年にかけてCAGR14.94%で成長すると予測されています。
バーチャルクラスにおいて最大のシェアを持つ提供方式はどれですか?
ライブ講師主導型提供は、教育機関と雇用主が予定された講師とのインタラクションを引き続き重視しているめ、2026年に55.4%を占めていました。
オンラインクラスルームプラットフォームの普及を制限するものは何ですか?
限られたブロードバンドおよびデバイスアクセス、データ保護要件、バーチャル疲労、および困難なレガシーシステム統合が普及を遅らせる可能性があります。
この分野で再編を進めている企業はどこですか?
Coursera, Inc.とUdemy, Inc.は合併を発表し、Learning PoolはWorkRampを買収し、GainsightはSkilljarを買収しました(いずれも2025年)。