
Tamaño y Participación del Mercado de Aulas Virtuales
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 31.94 Mil millones de dólares |
| Tamaño del Mercado (2032) | 58.96 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.04 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aulas Virtuales por Mordor Intelligence
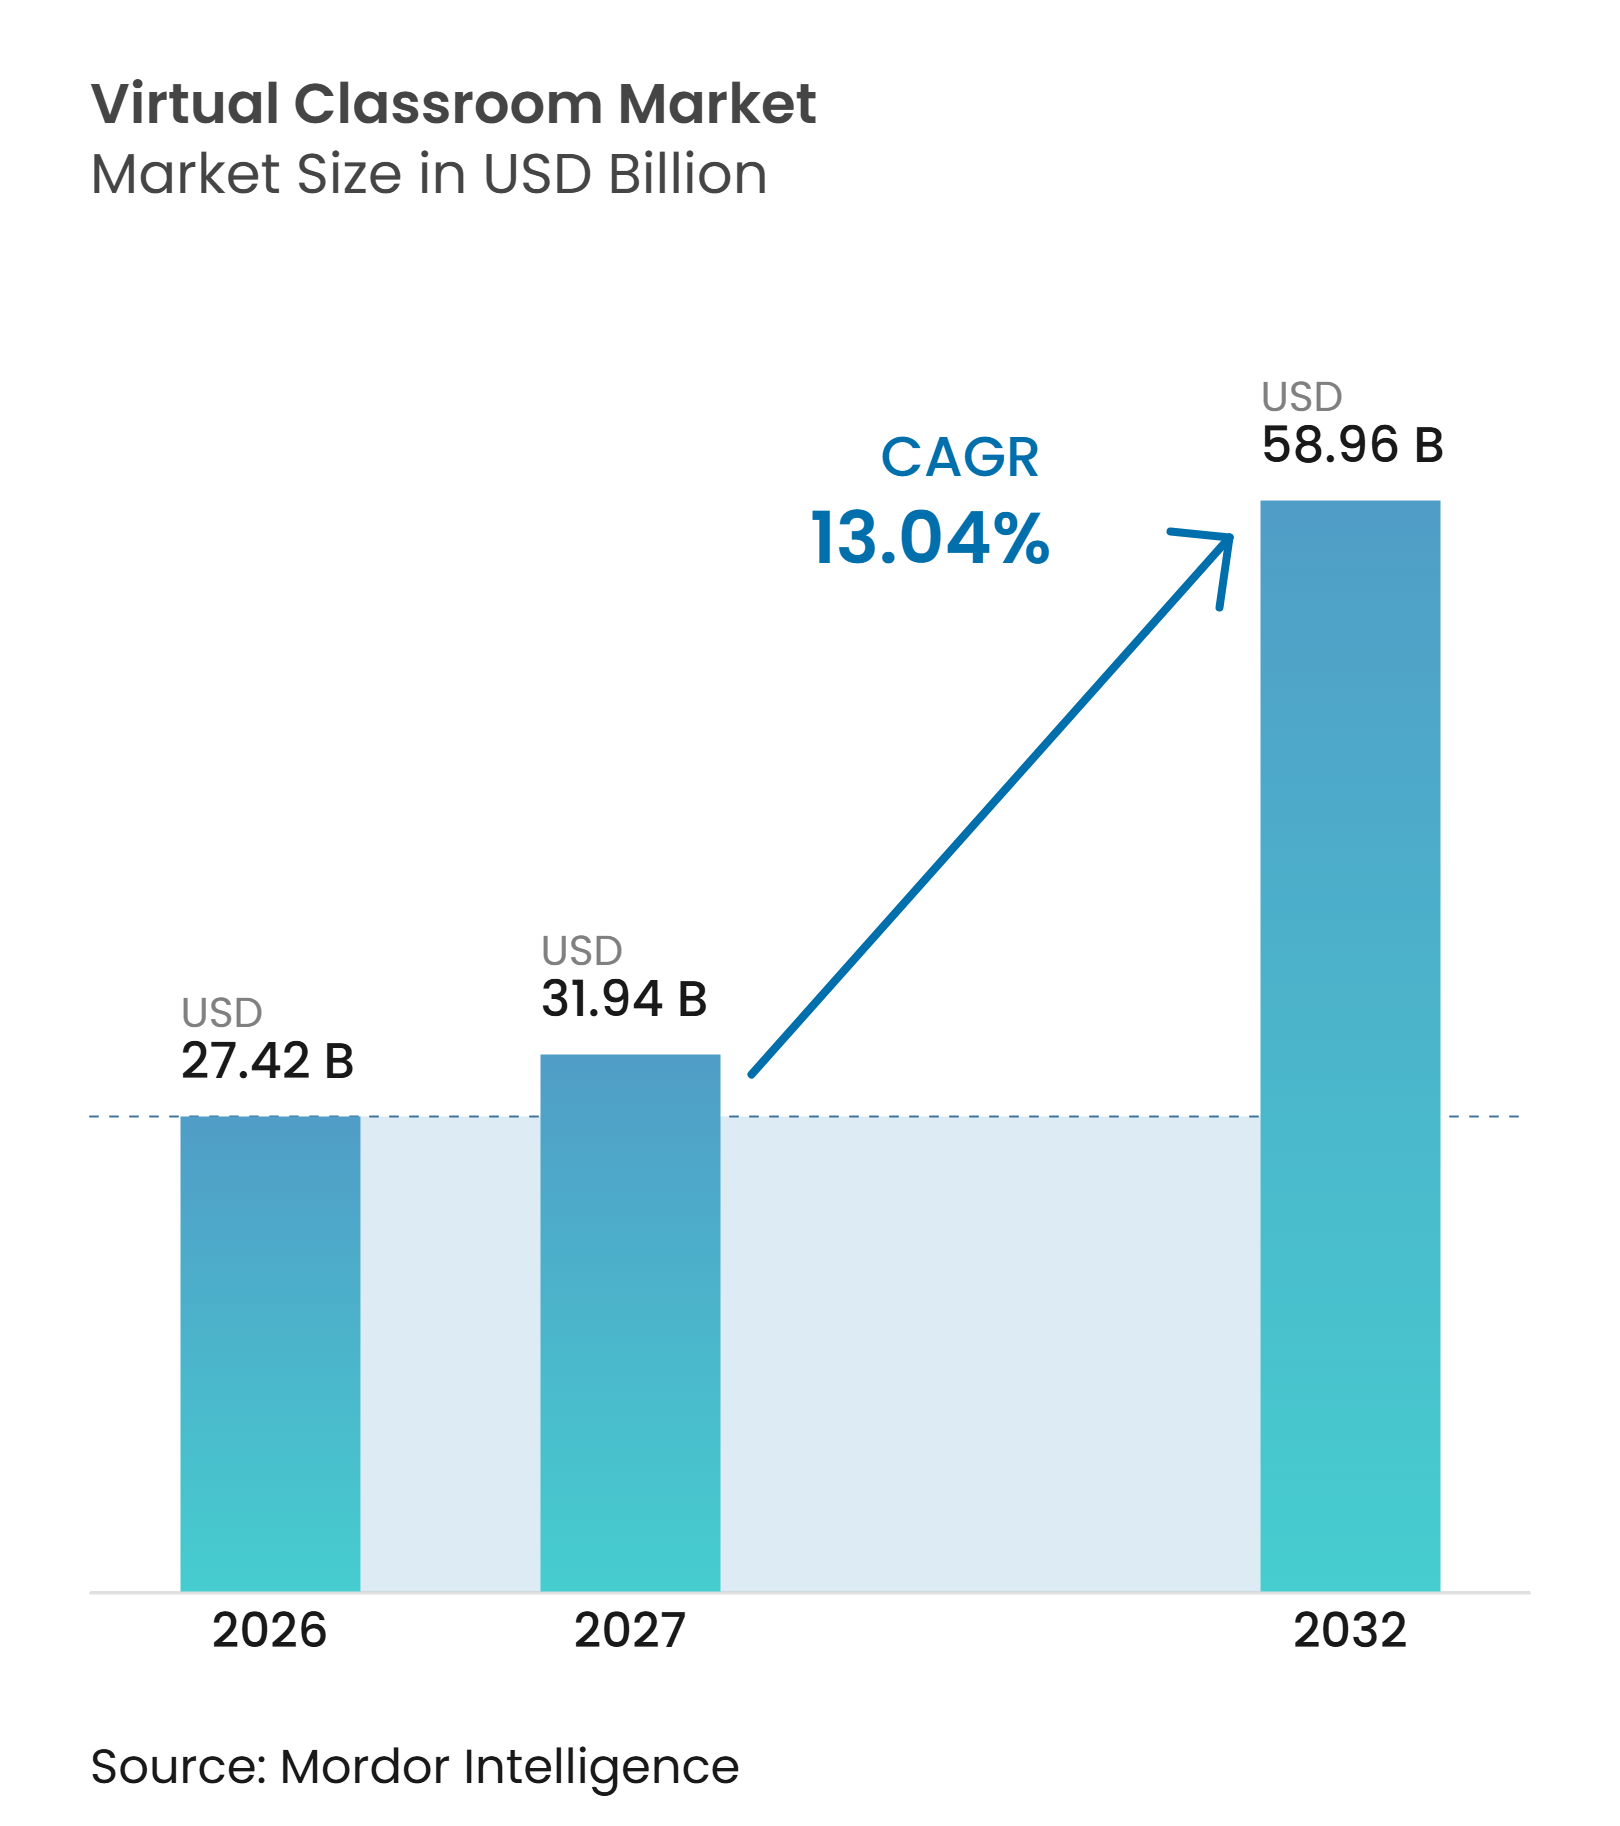
El tamaño del mercado de aulas virtuales fue valorado en 27,42 mil millones de USD en 2026 y se estima que crecerá desde 31,94 mil millones de USD en 2027 hasta alcanzar los 58,96 mil millones de USD en 2032, a una CAGR del 13,04% durante el período de pronóstico 2027-2032. El uso continuado de modelos de enseñanza híbrida, los programas de desarrollo de competencias liderados por empleadores y el mayor acceso a teléfonos inteligentes en economías emergentes respaldan el mercado. Las funciones de inteligencia artificial están pasando de ser herramientas opcionales a requisitos básicos de adquisición, ya que las instituciones buscan aprendizaje personalizado, evaluación automatizada y mayor apoyo al instructor. La competencia se amplía entre proveedores de software de colaboración, proveedores de sistemas de gestión del aprendizaje, plataformas de código abierto y proveedores especializados, lo que ofrece a los compradores más opciones pero también aumenta los requisitos de integración. El mercado de aulas virtuales también depende de modelos de entrega que funcionen tanto en entornos institucionales como corporativos. El acceso desigual a la banda ancha y a los dispositivos, junto con las obligaciones de privacidad y seguridad, continúan limitando la adopción en entornos de bajos ingresos y altamente regulados[1].
Conclusiones Clave del Informe
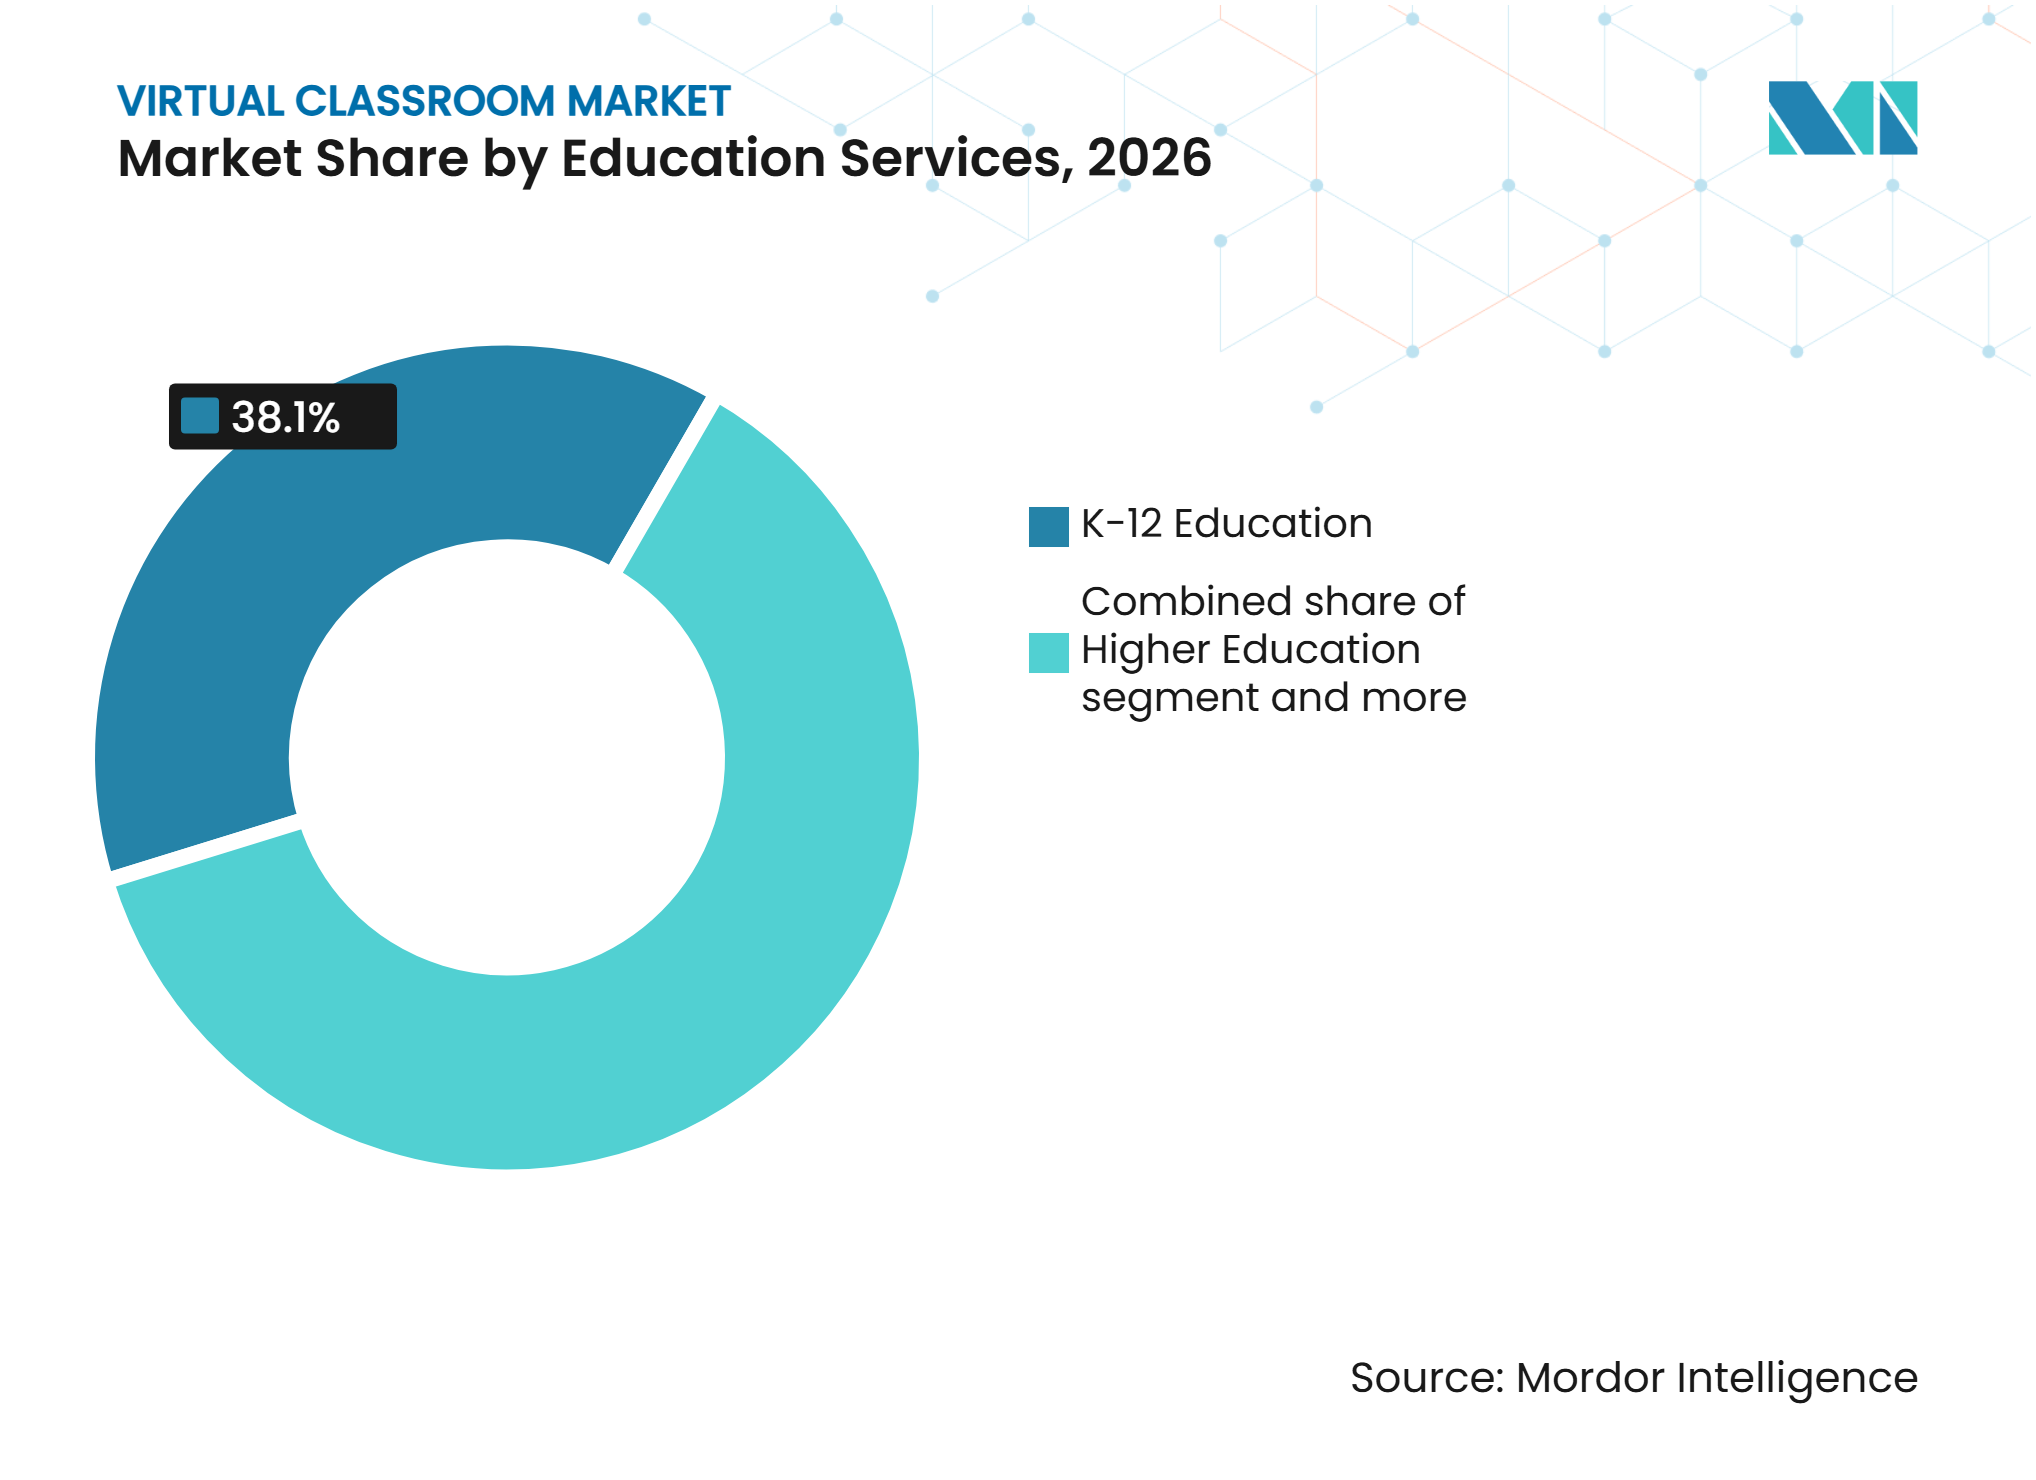
- Por servicios educativos, la Educación K–12 representó el 38,1% de la participación del mercado de aulas virtuales en 2026, mientras que se prevé que la Educación Superior crezca a una CAGR del 14,94% hasta 2032.
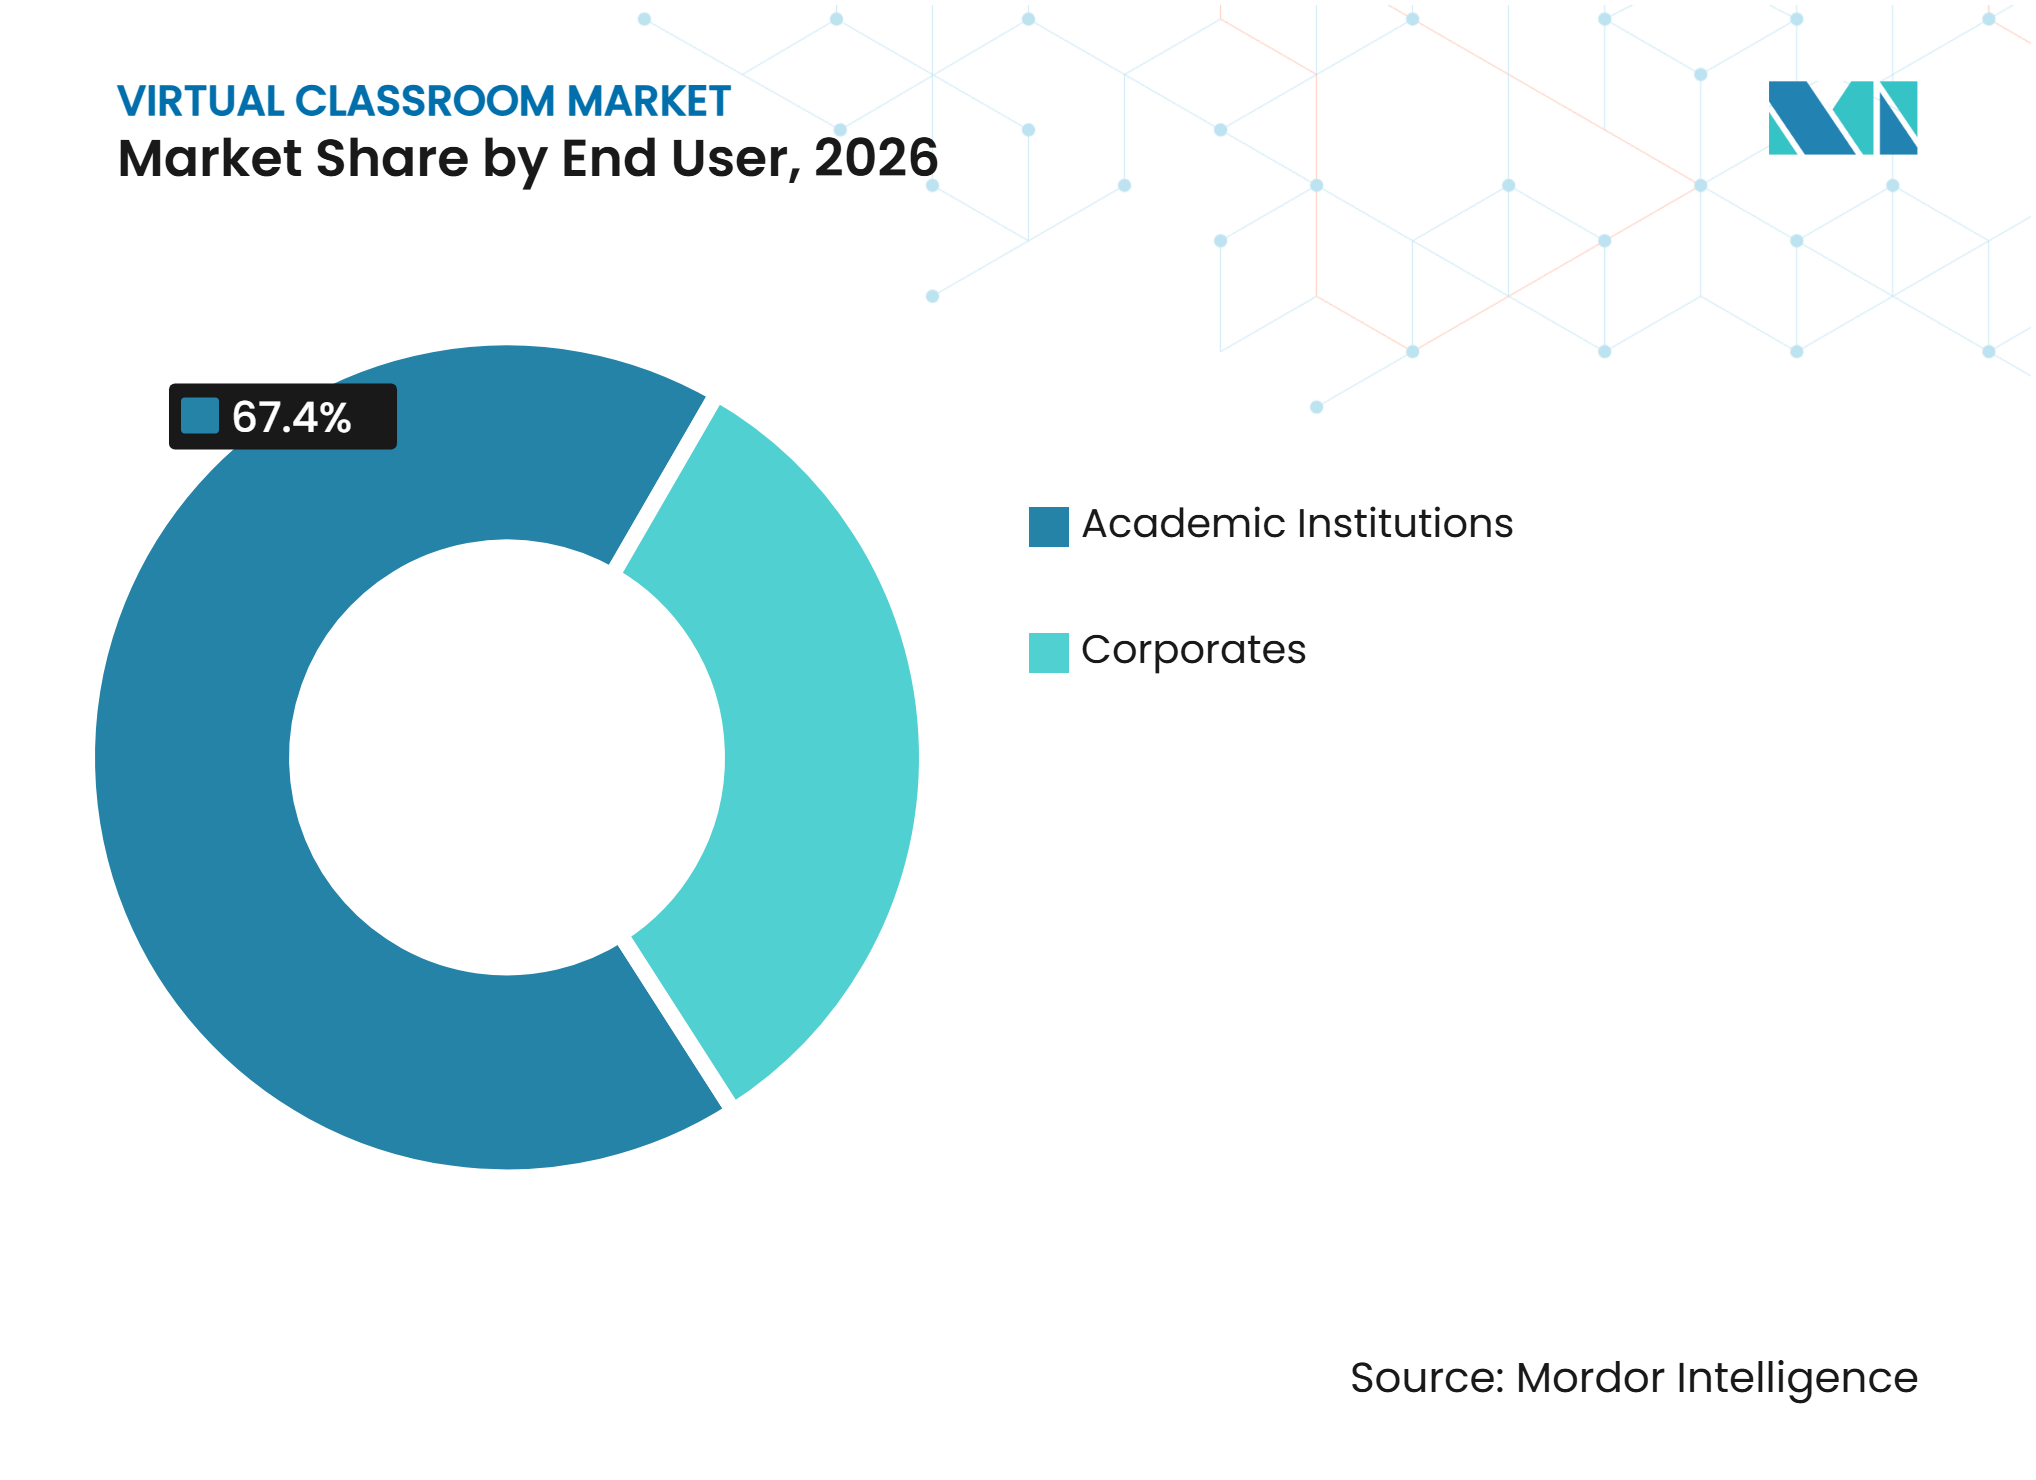
- Por usuario final, las Instituciones Académicas representaron el 67,4% de la participación del mercado de aulas virtuales en 2026, mientras que las Empresas registraron la CAGR proyectada más alta del 14,53% hasta 2032.
- Por modo de entrega, la entrega con Instructor en Vivo representó el 55,4% del tamaño del mercado de aulas virtuales en 2026, mientras que se proyecta que la entrega a Ritmo Propio se expanda a una CAGR del 14,25% hasta 2032.
- Por geografía, América del Norte tiene el 34,2% del mercado de aulas virtuales en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 15,21% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Aprendizaje Híbrido y Remoto | +1.8% | Global, más fuerte en América del Norte, Europa y Oceanía | Corto plazo (≤ 2 años) |
| Crecimiento de la Matrícula en Educación Superior en Línea | +2.1% | Asia-Pacífico, con repercusión en Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Mejora de Competencias Empresariales y Formación Virtual con Instructor | +1.9% | América del Norte, Europa y Asia-Pacífico de altos ingresos | Mediano plazo (2-4 años) |
| Programas de Educación Digital Financiados por el Gobierno | +1.4% | India, Sudeste Asiático, África y Oriente Medio | Mediano plazo (2-4 años) |
| Personalización Habilitada por IA y Evaluación Automatizada | +2.1% | Global | Largo plazo (≥ 4 años) |
| Acceso Prioritario por Teléfono Inteligente en Mercados Educativos Emergentes | +1.5% | India, África Subsahariana, Asia del Sur y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Aprendizaje Híbrido y Remoto
La instrucción híbrida se ha convertido en un modelo de entrega planificado para muchas instituciones, en lugar de una respuesta temporal a las disrupciones. Bellwether Education Partners informó que el 20% de los estudiantes de K–12 en los Estados Unidos recibieron algún tipo de instrucción virtual durante el año escolar 2023-24, en comparación con el 10% antes de la pandemia. Este patrón favorece ciclos de contrato más largos porque las escuelas incluyen las herramientas de aprendizaje virtual en sus procesos regulares de planificación y presupuesto. Canadá también informó que el 6,8% de sus 5,7 millones de estudiantes de K–12 participaron en aprendizaje a distancia o en línea durante 2024-25, con un crecimiento anual constante del 0,5%. El mercado de aulas virtuales se beneficia cuando las instituciones tratan la entrega digital como infraestructura básica en lugar de una compra de emergencia. Este cambio también reduce las barreras de adopción para los proveedores que pueden integrarse con los sistemas escolares existentes[2].
Crecimiento de la Matrícula en Educación Superior en Línea
La UNESCO informó que la matrícula global en educación superior alcanzó los 264 millones de estudiantes en 2025, un aumento de 25 millones desde 2020. La tasa bruta de matrícula global fue del 43%, mientras que el África Subsahariana se mantuvo en el 9%, lo que muestra que las brechas de acceso siguen siendo sustanciales. La movilidad internacional también siguió siendo importante, con 6,9 millones de estudiantes cursando estudios fuera de su país de origen en 2025. Las universidades pueden utilizar títulos en línea, cursos híbridos y credenciales cortas para atender a estos estudiantes sin expandir el espacio en el campus al mismo ritmo. El mercado de aulas virtuales está, por tanto, ganando demanda de instituciones de educación superior que necesitan mayor capacidad docente y un acceso más flexible.
Mejora de Competencias Empresariales y Formación Virtual con Instructor
La formación empresarial se ha convertido en una prioridad estratégica de la fuerza laboral a medida que los empleadores se adaptan a la inteligencia artificial y a las cambiantes necesidades de competencias. El Foro Económico Mundial encontró que el 85% de los empleadores planea mejorar las competencias de sus fuerzas laborales entre 2025 y 2030, y el 77% planea recapacitar al personal para trabajar junto a la IA. La Asociación para el Desarrollo del Talento informó que casi el 60% de las organizaciones utilizaron aulas virtuales con instructor en vivo en 2024. El uso aumentó al 77% entre las organizaciones con 2.500 o más empleados, lo que muestra que los grandes empleadores son compradores activos de este formato. Las plataformas de aprendizaje combinado pueden reducir el tiempo de formación en un 33% y reducir los costos por estudiante hasta en un 19% en comparación con los formatos tradicionales con instructor. Estos beneficios operativos están expandiendo el mercado de aulas virtuales entre los empleadores que necesitan una entrega de aprendizaje escalable y auditable[3].
Programas de Educación Digital Financiados por el Gobierno
La inversión gubernamental está llevando la educación digital de pequeños proyectos piloto hacia programas de implementación a más largo plazo. India asignó 14,32 mil millones a educación en el Presupuesto de la Unión 2025-26, incluidos 8,74 mil millones de USD para educación escolar. La plataforma DIKSHA 2.0 del programa PM eVIDYA llega a 250 millones de niños en edad escolar en 35 idiomas, creando una amplia base pública de aprendizaje digital. La OCDE informó que casi la totalidad de las 37 jurisdicciones encuestadas realizaron importantes inversiones en infraestructura de educación digital durante los 5 años anteriores. La UNESCO estimó que las escuelas conectadas y el aprendizaje digital personalizado en países de ingresos bajos y medios-bajos requerirían 183 mil millones de USD en gastos de capital y 112 mil millones de USD en costos operativos recurrentes. Estos programas hacen que India y otras economías emergentes sean más importantes para los proveedores que pueden cumplir con los requisitos de contratación pública, idioma y bajo ancho de banda[4].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Acceso Desigual a Banda Ancha y Dispositivos | -1.1% | África, Asia del Sur, Sudeste Asiático, zonas rurales de América del Norte y América del Sur | Largo plazo (≥ 4 años) |
| Costos de Cumplimiento en Ciberseguridad, Privacidad y Protección Infantil en Línea | -0.8% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Compromiso del Estudiante y Fatiga Virtual | -0.9% | Global | Corto plazo (≤ 2 años) |
| Plataformas Fragmentadas e Integración con Sistemas Heredados | -0.7% | América del Norte y Europa, particularmente en educación superior y grandes empresas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Acceso Desigual a Banda Ancha y Dispositivos
El acceso desigual a internet y dispositivos sigue siendo una restricción estructural en el mercado de aulas virtuales. La UIT informó que el 23% de las personas en países de bajos ingresos utilizaron internet en 2025, en comparación con el 94% en países de altos ingresos. El uso de internet en África se situó en el 36%, lo que limita el alcance de los formatos de aprendizaje en vivo e intensivos en ancho de banda. La UNESCO estimó que 1.300 millones de niños en edad escolar, o dos tercios del total mundial, carecían de acceso a internet en el hogar. Estas condiciones hacen que los productos de bajo ancho de banda, asíncronos, sin conexión y con soporte por SMS sean importantes para India, África y otros mercados emergentes. El mercado de aulas virtuales puede llegar a más estudiantes cuando los proveedores diseñan para conectividad limitada, mientras que los proveedores que dependen de banda ancha ininterrumpida enfrentan una base de clientes potenciales más reducida.
Costos de Cumplimiento en Ciberseguridad, Privacidad y Protección Infantil en Línea
Las obligaciones de privacidad y protección infantil en línea aumentan el costo y la complejidad de operar plataformas de aprendizaje virtual. Los proveedores que atienden a usuarios de K–12 pueden necesitar cumplir con la Ley de Protección de la Privacidad en Línea de los Niños, la Ley de Derechos Educativos Familiares y Privacidad, y el Reglamento General de Protección de Datos. El trabajo de cumplimiento va más allá de las políticas, ya que las plataformas necesitan arquitectura de datos segura, registros de auditoría, controles de acceso y procesos de respuesta a incidentes. Los proveedores más pequeños pueden encontrar difícil mantener estos requisitos sin equipos de seguridad más grandes y controles establecidos. Las instituciones también utilizan certificaciones como SOC 2 Tipo II e ISO/IEC 27001:2022 como criterios de selección antes de evaluar propuestas comerciales. Estos requisitos pueden favorecer la consolidación porque los proveedores más grandes pueden tener mayor capacidad de cumplimiento y más recursos para mantenerla.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento de Estudiantes y Aprendices
El aprendizaje con prioridad en el teléfono inteligente es un patrón de acceso central en muchos mercados educativos de alto crecimiento. Coursera informó que el 45% de los estudiantes en Asia-Pacífico accedieron a sus cursos a través de dispositivos móviles, mientras que el 52% de sus usuarios en India utilizaron teléfonos inteligentes. Vietnam registró un crecimiento interanual del 417% en las inscripciones a cursos de IA generativa, e Indonesia registró un crecimiento del 237%. La UIT informó que la banda ancha móvil cubría más del 95% de la población de Asia-Pacífico, aunque la calidad de los dispositivos, la asequibilidad y la alfabetización digital aún difieren ampliamente. Estas condiciones significan que una experiencia única centrada en el escritorio no satisfará las necesidades de todas las poblaciones de estudiantes. Las aplicaciones móviles ligeras, el almacenamiento en caché sin conexión y el soporte multilingüe son, por tanto, capacidades de producto importantes en los mercados emergentes.
Los estudiantes y los empleadores están equilibrando la flexibilidad del aprendizaje a ritmo propio con el compromiso que ofrecen los formatos con instructor. La Asociación para el Desarrollo del Talento informó que el 54% de las organizaciones utilizaron aprendizaje híbrido en 2024, combinando facilitación tradicional y virtual. La misma fuente informó un tamaño de clase mediano de 25 estudiantes para el aprendizaje híbrido. Las plataformas que ayudan a los instructores a identificar la falta de compromiso y a responder con anticipación pueden mejorar la experiencia de aprendizaje. Los formatos combinados pueden, por tanto, atraer a instituciones que necesitan tanto acceso flexible como compromiso estructurado.
Inteligencia sobre el Rendimiento Educativo
La matrícula global en educación superior alcanzó los 264 millones de estudiantes en 2025, aumentando en 25 millones desde 2020. La UNESCO informó una tasa bruta de matrícula global del 43%, pero la tasa en el África Subsahariana fue del 9%. Esta diferencia muestra la escala de la demanda insatisfecha en regiones donde la entrega en línea e híbrida puede ampliar el acceso. La UNESCO amplió su Observatorio de Políticas de Educación Superior en junio de 2025 para cubrir casi 150 países y 17 indicadores estadísticos. El recurso permite a los responsables de políticas evaluar los patrones de matrícula, graduación, financiamiento y movilidad estudiantil. La OCDE informó un gasto gubernamental promedio de 12.438 USD por estudiante en instituciones educativas, lo que respalda el argumento de costo para la entrega digital escalable donde se implementa adecuadamente.
Las presiones sobre las matrículas y los presupuestos públicos restringidos están llevando a las instituciones a evaluar más de cerca el costo total del aprendizaje virtual. La UNESCO señaló que la transformación digital sostenible requiere un equilibrio entre el gasto de capital en dispositivos y conectividad y el gasto recurrente en licencias de software, formación docente y soporte técnico. Este equilibrio es difícil para los sistemas que aún no han asegurado financiamiento predecible para los costos operativos recurrentes. La Asociación para el Desarrollo del Talento informó un gasto directo promedio en aprendizaje de 1.254 USD por empleado en 2024. Las organizaciones pequeñas gastaron 1.965 USD por empleado, lo que ilustra la mayor carga de formación para las organizaciones con menos escala. Estas condiciones respaldan el interés en modelos de aprendizaje por suscripción y combinado que pueden hacer los costos más predecibles.
Análisis de Segmentos
Por Servicios Educativos:
La Educación Superior Acelera Mientras K–12 Ancla la EscalaLa educación K–12 representó el 38,1% del tamaño del mercado de aulas virtuales en 2026, respaldada por una amplia adopción en escuelas públicas y privadas. El segmento tiene una gran base de instrucción diaria, lo que convierte la capacidad de enseñanza digital en un requisito de infraestructura recurrente. Los programas de preparación para la modalidad híbrida han contribuido a trasladar las adquisiciones del gasto discrecional a partidas presupuestarias planificadas. Los sistemas escolares también necesitan herramientas que funcionen en diferentes grados, materias, idiomas y capacidades de los estudiantes. Esta escala otorga a las plataformas establecidas un papel importante en las decisiones de compra de K–12.
Se prevé que la educación superior crezca a una CAGR del 14,94% de 2027 a 2032. El recuento de 264 millones de estudiantes de educación superior de la UNESCO en 2025 muestra la escala de la demanda que las instituciones necesitan atender. Las universidades están utilizando la enseñanza virtual para matricular a más estudiantes nacionales e internacionales sin expandir los campus físicos al mismo ritmo. La tutoría académica complementaria está ganando atención en el Sudeste Asiático y Oriente Medio a medida que la tutoría con soporte de IA se vuelve más disponible. La categoría Otros, que incluye el desarrollo de competencias y la preparación para exámenes, también se beneficia del interés de los empleadores en credenciales cortas basadas en resultados. El Foro Económico Mundial informó que el 14% de los empleadores considera los certificados en línea en las decisiones de contratación, lo que respalda este caso de uso.



Por Usuario Final:
Las Instituciones Académicas Dominan, las Empresas Superan en CrecimientoLas instituciones académicas representaron el 67,4% del total en 2026. El uso prolongado de sistemas de gestión del aprendizaje en escuelas y universidades ha creado flujos de trabajo establecidos y costos de cambio significativos. Las instituciones también necesitan registros centralizados, funciones de accesibilidad, herramientas para el profesorado e integración con los sistemas de administración estudiantil. Estos requisitos respaldan la demanda de plataformas que puedan operar en campus enteros o redes escolares. Los programas de educación digital pública añaden relevancia a este grupo de usuarios porque las plataformas a escala nacional están aumentando la familiaridad institucional con la entrega en línea.
Se prevé que las empresas registren la CAGR más alta por usuario final del 14,53% de 2027 a 2032. Casi el 60% de las organizaciones utilizaron aulas virtuales con instructor en vivo en 2024, y la tasa alcanzó el 77% entre las grandes organizaciones. Los empleadores están utilizando la entrega virtual para competencias técnicas, incorporación, cumplimiento normativo y recapacitación relacionada con la IA. Los sectores regulados como los servicios financieros, la atención médica y la manufactura también necesitan registros de formación auditables. Estas necesidades posicionan los sistemas de aprendizaje virtual empresarial como herramientas de cumplimiento y fuerza laboral, en lugar de solo productos de entrega de contenido. La demanda respalda un papel más amplio para el mercado de aulas virtuales en los programas de aprendizaje de los empleadores.

Por Modo de Entrega:
La Instrucción en Vivo Mantiene su Posición Mientras el Ritmo Propio AlcanzaLa entrega con instructor en vivo representó el 55,4% del tamaño del mercado de aulas virtuales en 2026. La enseñanza sincrónica sigue siendo familiar para las instituciones académicas y los empleadores porque preserva la interacción directa con el instructor y el tiempo de aprendizaje programado. La Asociación para el Desarrollo del Talento identificó las aulas virtuales en vivo como el método de entrega más común tanto en organizaciones pequeñas como grandes. También informó un tamaño de clase mediano de 20 estudiantes por sesión para este formato. La entrega en vivo sigue siendo útil cuando las organizaciones necesitan debate, práctica, retroalimentación y registros claros de asistencia.
Se prevé que la entrega a ritmo propio crezca a una CAGR del 14,25% de 2027 a 2032. Los estudiantes valoran la flexibilidad de horarios, mientras que los empleadores pueden reducir el costo y el esfuerzo de organizar cohortes. La Experiencia de Aprendizaje Combinado de QA combina contenido a ritmo propio y sesiones con instructor en vivo en un solo flujo de trabajo. Esto refleja un movimiento hacia la entrega combinada en lugar de una simple elección entre modelos asíncronos y síncronos. La adaptación de contenido basada en IA puede hacer que las experiencias a ritmo propio sean más receptivas al rendimiento del estudiante. A medida que estas funciones mejoran, los productos a ritmo propio pueden reducir la brecha de compromiso mientras conservan su ventaja de flexibilidad.
Análisis Geográfico
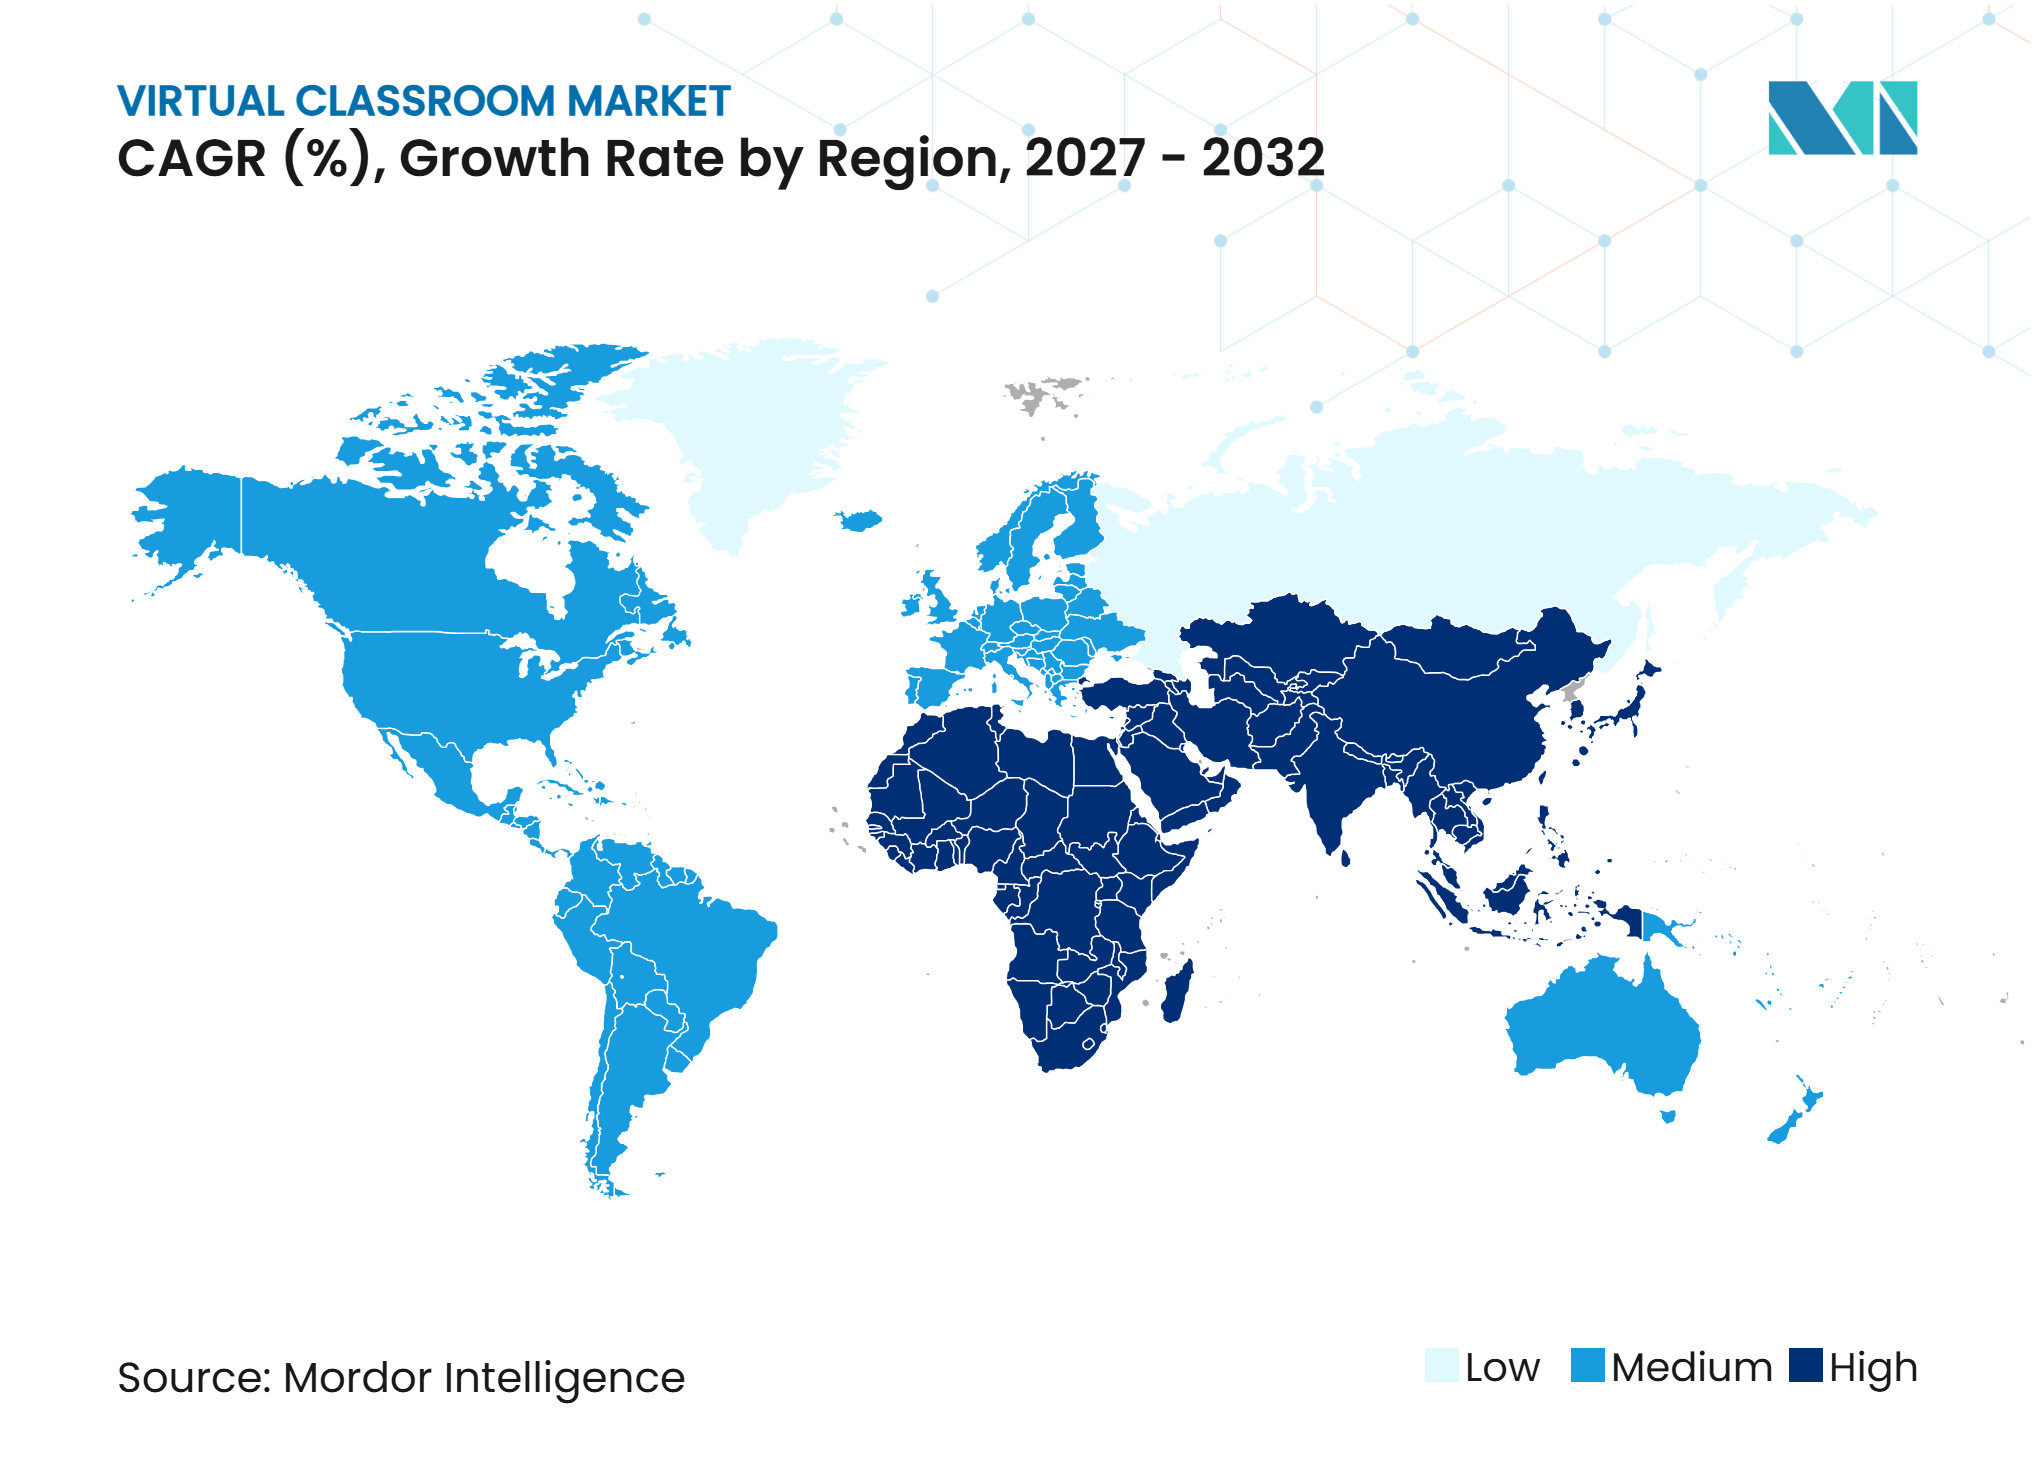
América del Norte tuvo una participación del 34,20% en 2026. El mercado de aulas virtuales en la región se beneficia de una alta penetración de sistemas de gestión del aprendizaje y prácticas establecidas de formación empresarial. La Asociación para el Desarrollo del Talento encontró que el 77% de las grandes organizaciones utilizaron aulas virtuales con instructor en vivo en 2024. La Orden Ejecutiva de los Estados Unidos sobre educación en IA también señala una mayor atención pública a los recursos instruccionales habilitados por IA. Se prevé que América del Norte crezca a una CAGR del 12,8% de 2027 a 2032, lo que refleja su mayor base instalada y mayor penetración existente. Canadá registró que el 6,8% de sus 5,7 millones de estudiantes de K–12 participaron en aprendizaje a distancia o en línea durante 2024-25, lo que muestra el uso institucional continuo del formato.
Se prevé que Asia-Pacífico se expanda a una CAGR del 15,21% de 2027 a 2032, con la tasa regional más alta. India, Vietnam, Indonesia y Filipinas tienen poblaciones de estudiantes que se sienten cada vez más cómodas con la educación basada en teléfonos inteligentes. Coursera informó más de 56 millones de estudiantes registrados en Asia-Pacífico, con el 45% utilizando dispositivos móviles para el aprendizaje. India registró 3,6 millones de inscripciones en cursos de IA generativa, lo que respalda el argumento de la demanda vinculada a las competencias laborales y el avance profesional. La asignación presupuestaria del gobierno indio para educación y DIKSHA 2.0 proporcionan una base digital nacional que los proveedores pueden utilizar junto con asociaciones institucionales. El marco de Futuro de la Educación de la ASEAN también apoya la transformación digital regional, lo que puede crear oportunidades para programas de aprendizaje multinacionales.
Se prevé que Europa crezca a una CAGR del 12,6% de 2027 a 2032, respaldada por la demanda de plataformas que cumplan con los requisitos de gobernanza de datos del RGPD. El lanzamiento de QA en 2025 en el Reino Unido refleja el interés continuo en formatos combinados que combinan formación a ritmo propio y en vivo. También se espera que América del Sur crezca significativamente, con la digitalización de la educación pública en Brasil y la expansión de la educación superior en Chile y Perú respaldando la adopción.
Inteligencia sobre Infraestructura y Desarrollo Educativo
La inversión pública en infraestructura de educación digital está pasando de proyectos piloto cortos hacia programas de implementación plurianuales. India asignó 14,32 mil millones a educación en el Presupuesto de la Unión 2025-26, incluidos 8,74 mil millones de USD para educación escolar. Este financiamiento apoya herramientas de aprendizaje habilitadas por IA y mejoras de banda ancha que pueden fortalecer el entorno operativo para la instrucción digital. El estado de Paraná en Brasil invirtió 42 millones de USD en tecnología educativa en 2025, incluidos 15.000 Chromebooks, 25.000 tabletas y conectividad de fibra para el 85% de las escuelas estatales a 100 Mbps. La OCDE encontró que casi la totalidad de las 37 jurisdicciones que encuestó habían realizado importantes inversiones públicas en infraestructura de educación digital durante los 5 años anteriores.
La capacidad institucional es cada vez más importante porque las herramientas de aprendizaje digital requieren docentes, administradores y equipos de soporte que puedan utilizarlas eficazmente. La Visión AfriEdTech 2030 de la AUDA-NEPAD, lanzada en 2025, estableció una hoja de ruta continental para el aprendizaje digital con prioridad en el teléfono inteligente y relevante a nivel local. La hoja de ruta señaló que la posesión de teléfonos inteligentes entre los docentes en Sudáfrica ya superaba el 90%. Dichos programas pueden fortalecer la capacidad de las instituciones para impartir y apoyar la instrucción digital a escala. También pueden mejorar el argumento para las plataformas que ofrecen soporte en idiomas locales, acceso móvil y formación práctica para educadores.
Panorama Competitivo
Concentración del Mercado
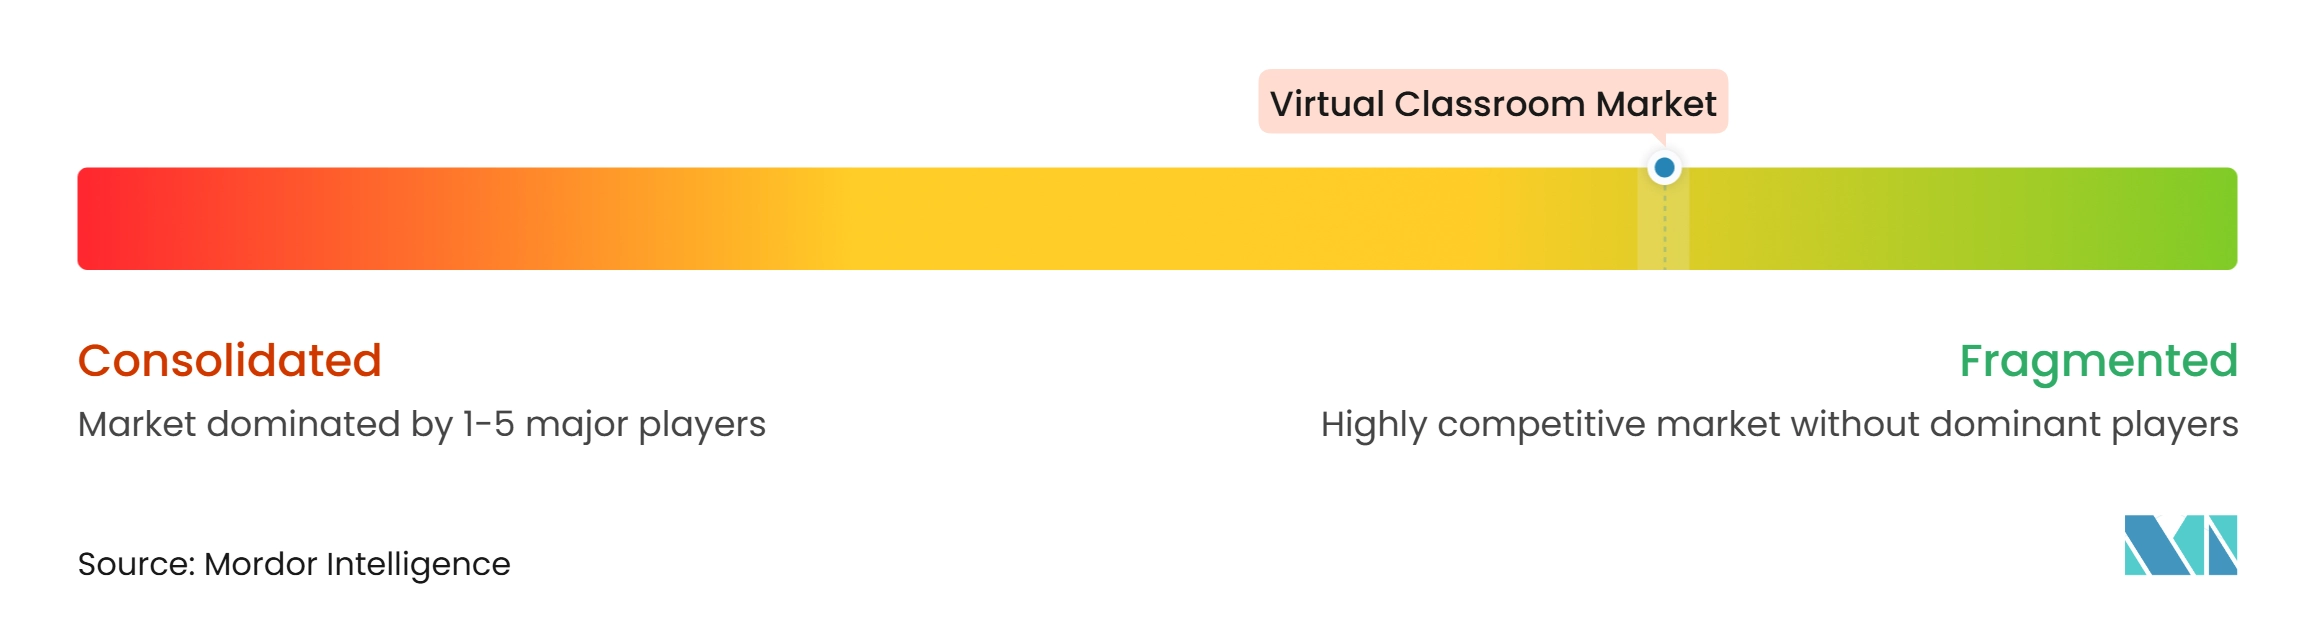
El mercado de aulas virtuales está moderadamente fragmentado. La competencia incluye proveedores de suites de colaboración como Zoom Video Communications, Microsoft y Alphabet, proveedores de sistemas de gestión del aprendizaje como Instructure y D2L, plataformas de código abierto como Moodle y BigBlueButton, y especialistas como Class Technologies y LearnCube. Los proveedores más grandes están utilizando amplias suites de software y profundas integraciones con sistemas de gestión del aprendizaje para aumentar la retención de clientes. Microsoft puso a disposición general Microsoft 365 LTI en septiembre de 2025 para conectar múltiples sistemas de gestión del aprendizaje a través de una sola interfaz. Cisco introdujo funciones de IA agéntica y RoomOS 26 en WebexOne 2025, lo que fortaleció su oferta de colaboración centrada en IA. Estos movimientos muestran que los proveedores de tecnología empresarial establecidos están ampliando su papel en la entrega de aprendizaje virtual.
Una oportunidad competitiva clave sigue siendo en entornos de baja conectividad donde los grandes proveedores globales tienen un alcance limitado sin conexión y con bajo ancho de banda. Los mercados de India, Asia del Sur, Sudeste Asiático y África requieren productos que puedan operar en diversos dispositivos, planes de datos, idiomas y condiciones de red. Los proveedores que combinan aprendizaje asíncrono, almacenamiento en caché sin conexión, diseño móvil y contenido local están mejor alineados con estas necesidades. El cumplimiento normativo también se está convirtiendo en un diferenciador comercial porque las instituciones necesitan evidencia de protección de datos y controles de seguridad. Los proveedores que no pueden cumplir con las expectativas de privacidad y protección infantil pueden ser excluidos antes de que comience la evaluación comercial. Este entorno favorece a las empresas que pueden combinar la usabilidad para los estudiantes con integraciones confiables y capacidad de cumplimiento.
Líderes de la Industria de Aulas Virtuales
-
Zoom Communications, Inc.
-
Microsoft Corporation
-
Alphabet Inc.
-
Cisco Systems, Inc.
-
Instructure Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aulas Virtuales Empresas cubiertas en este informe
- Zoom Communications, Inc.
- Microsoft Corporation
- Alphabet Inc.
- Cisco Systems, Inc.
- Instructure Holdings, Inc.
- Anthology Inc.
- D2L Corporation
- Moodle Pty Ltd
- Adobe Inc.
- Oracle Corporation
- Kaltura, Inc.
- Class Technologies Inc.
- Blackboard Inc.
- Coursera, Inc.
- Udemy, Inc.
- Pearson plc
- Skillsoft Corporation
- Docebo Inc.
- BigBlueButton
- LearnCube
Desarrollos recientes de la industria en Mercado de Aulas Virtuales
- Diciembre de 2025: Coursera y Udemy anunciaron un acuerdo definitivo de fusión totalmente en acciones con un valor implícito de capital de 2,5 mil millones de USD. La empresa combinada conservaría el nombre de Coursera y tendría ingresos anuales pro forma superiores a 1,5 mil millones de USD. Se esperaba que realizara 115 millones de USD en sinergias de costos anuales a tasa de ejecución dentro de los 24 meses posteriores al cierre. Se esperaba que la transacción se cerrara en la segunda mitad de 2026 y atendiera a 191 millones de estudiantes registrados.
- Noviembre de 2025: LearnUpon adquirió Courseau, una plataforma de creación de cursos asistida por IA. La adquisición tenía como objetivo acelerar la creación y entrega de contenido para clientes empresariales. Añadió capacidad de creación con soporte de IA a la plataforma de aprendizaje de LearnUpon. La transacción refleja la demanda de producción de contenido más rápida en los programas de aprendizaje corporativo.
- Octubre de 2025: Learning Pool adquirió WorkRamp, un proveedor de sistemas de gestión del aprendizaje que atiende a pequeñas y medianas empresas y usuarios de empresas extendidas. La adquisición amplió la capacidad de Learning Pool para atender a diferentes tamaños de clientes. También combinó capacidades empresariales con la plataforma de gestión del aprendizaje de WorkRamp. El movimiento añadió mayor consolidación al panorama del software de aprendizaje corporativo.
- Septiembre de 2025: Cisco lanzó nuevas capacidades de colaboración en WebexOne 2025. Estas incluyeron IA agéntica en el Asistente de IA de Cisco, RoomOS 26 para Dispositivos Cisco e integraciones en toda la Suite Webex. El lanzamiento extendió la posición de colaboración con prioridad en IA de Cisco hacia la infraestructura de aprendizaje virtual. También amplió la gama de herramientas disponibles para la instrucción virtual basada en empresas.
- Septiembre de 2025: QA lanzó su plataforma de Experiencia de Aprendizaje Combinado. La plataforma combina contenido digital a ritmo propio con formación virtual con instructor en vivo en un formato unificado. QA informó una reducción del 33% en el tiempo de formación y reducciones de costos de hasta el 19% en comparación con los formatos tradicionales con instructor. El lanzamiento ilustra el creciente interés en los modelos de entrega integrados.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de aulas virtuales para 2032?
Se proyecta que el mercado de aulas virtuales alcance los 58,96 mil millones de USD en 2032, creciendo a una CAGR del 13,04% desde 2027.
¿Qué servicio educativo está creciendo más rápido en las aulas virtuales?
Se prevé que la educación superior crezca a una CAGR del 14,94% hasta 2032, respaldada por el crecimiento de la matrícula y la demanda de aprendizaje transfronterizo.
¿Qué modo de entrega tiene la mayor participación en las aulas virtuales?
La entrega con instructor en vivo representó el 55,4% en 2026 porque las instituciones y los empleadores continúan valorando la interacción programada con el instructor.
¿Qué limita la adopción de las plataformas de aulas en línea?
El acceso limitado a banda ancha y dispositivos, los requisitos de protección de datos, la fatiga virtual y la difícil integración con sistemas heredados pueden ralentizar la adopción.
¿Qué empresas se están consolidando en este espacio?
Coursera y Udemy anunciaron una fusión, mientras que Learning Pool adquirió WorkRamp y Gainsight adquirió Skilljar durante 2025.