
Marktgröße und Marktanteil für virtuelle Klassenzimmer
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
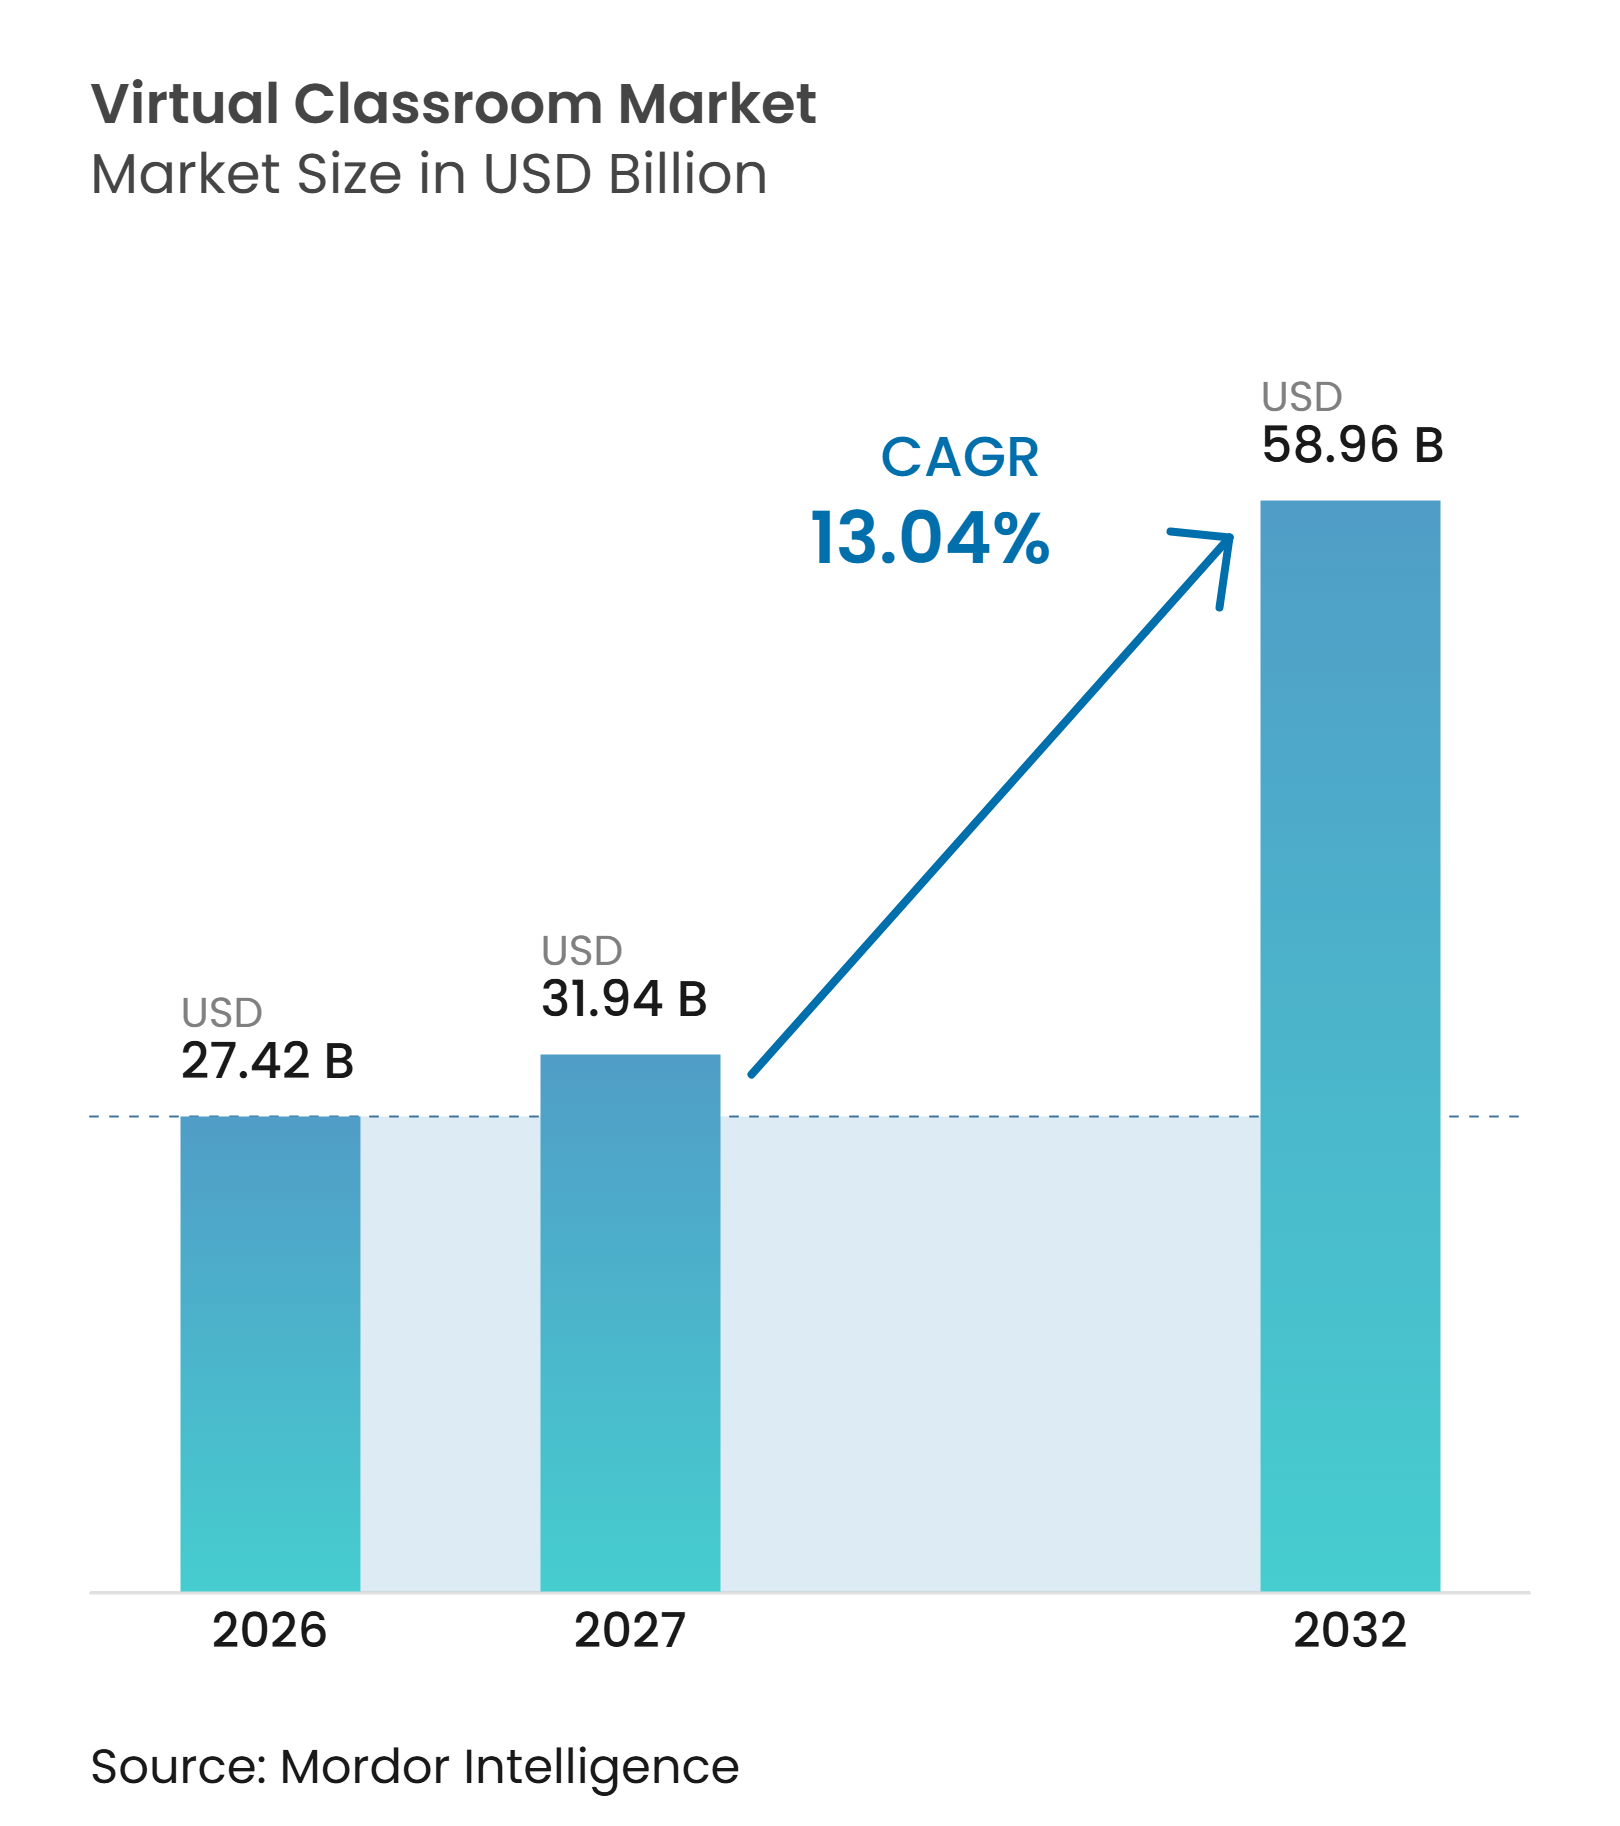
| Marktgröße (2027) | 31.94 Milliarden US-Dollar |
| Marktgröße (2032) | 58.96 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für virtuelle Klassenzimmer von Mordor Intelligence
Die Marktgröße für virtuelle Klassenzimmer wurde im Jahr 2026 auf 27,42 Milliarden USD geschätzt und wird voraussichtlich von 31,94 Milliarden USD im Jahr 2027 auf 58,96 Milliarden USD bis 2032 wachsen, bei einem CAGR von 13,04% während des Prognosezeitraums 2027–2032. Der anhaltende Einsatz hybrider Lehrmodelle, arbeitgebergeführter Qualifizierungsprogramme und eine breitere Smartphone-Verfügbarkeit in Schwellenländern unterstützen den Markt. Funktionen der künstlichen Intelligenz entwickeln sich von optionalen Werkzeugen zu zentralen Beschaffungsanforderungen, da Institutionen personalisiertes Lernen, automatisierte Bewertung und stärkere Unterstützung für Lehrende anstreben. Der Wettbewerb weitet sich auf Anbieter von Kollaborationssoftware, Anbieter von Lernmanagementsystemen, Open-Source-Plattformen und Spezialanbieter aus, was Käufern mehr Optionen bietet, aber auch die Integrationsanforderungen erhöht. Der Markt für virtuelle Klassenzimmer hängt auch von Bereitstellungsmodellen ab, die sowohl in institutionellen als auch in unternehmerischen Umgebungen funktionieren. Ungleicher Zugang zu Breitband und Geräten sowie Datenschutz- und Sicherheitsverpflichtungen schränken die Akzeptanz in einkommensschwachen und stark regulierten Umgebungen weiterhin ein[1].
Wichtigste Erkenntnisse des Berichts
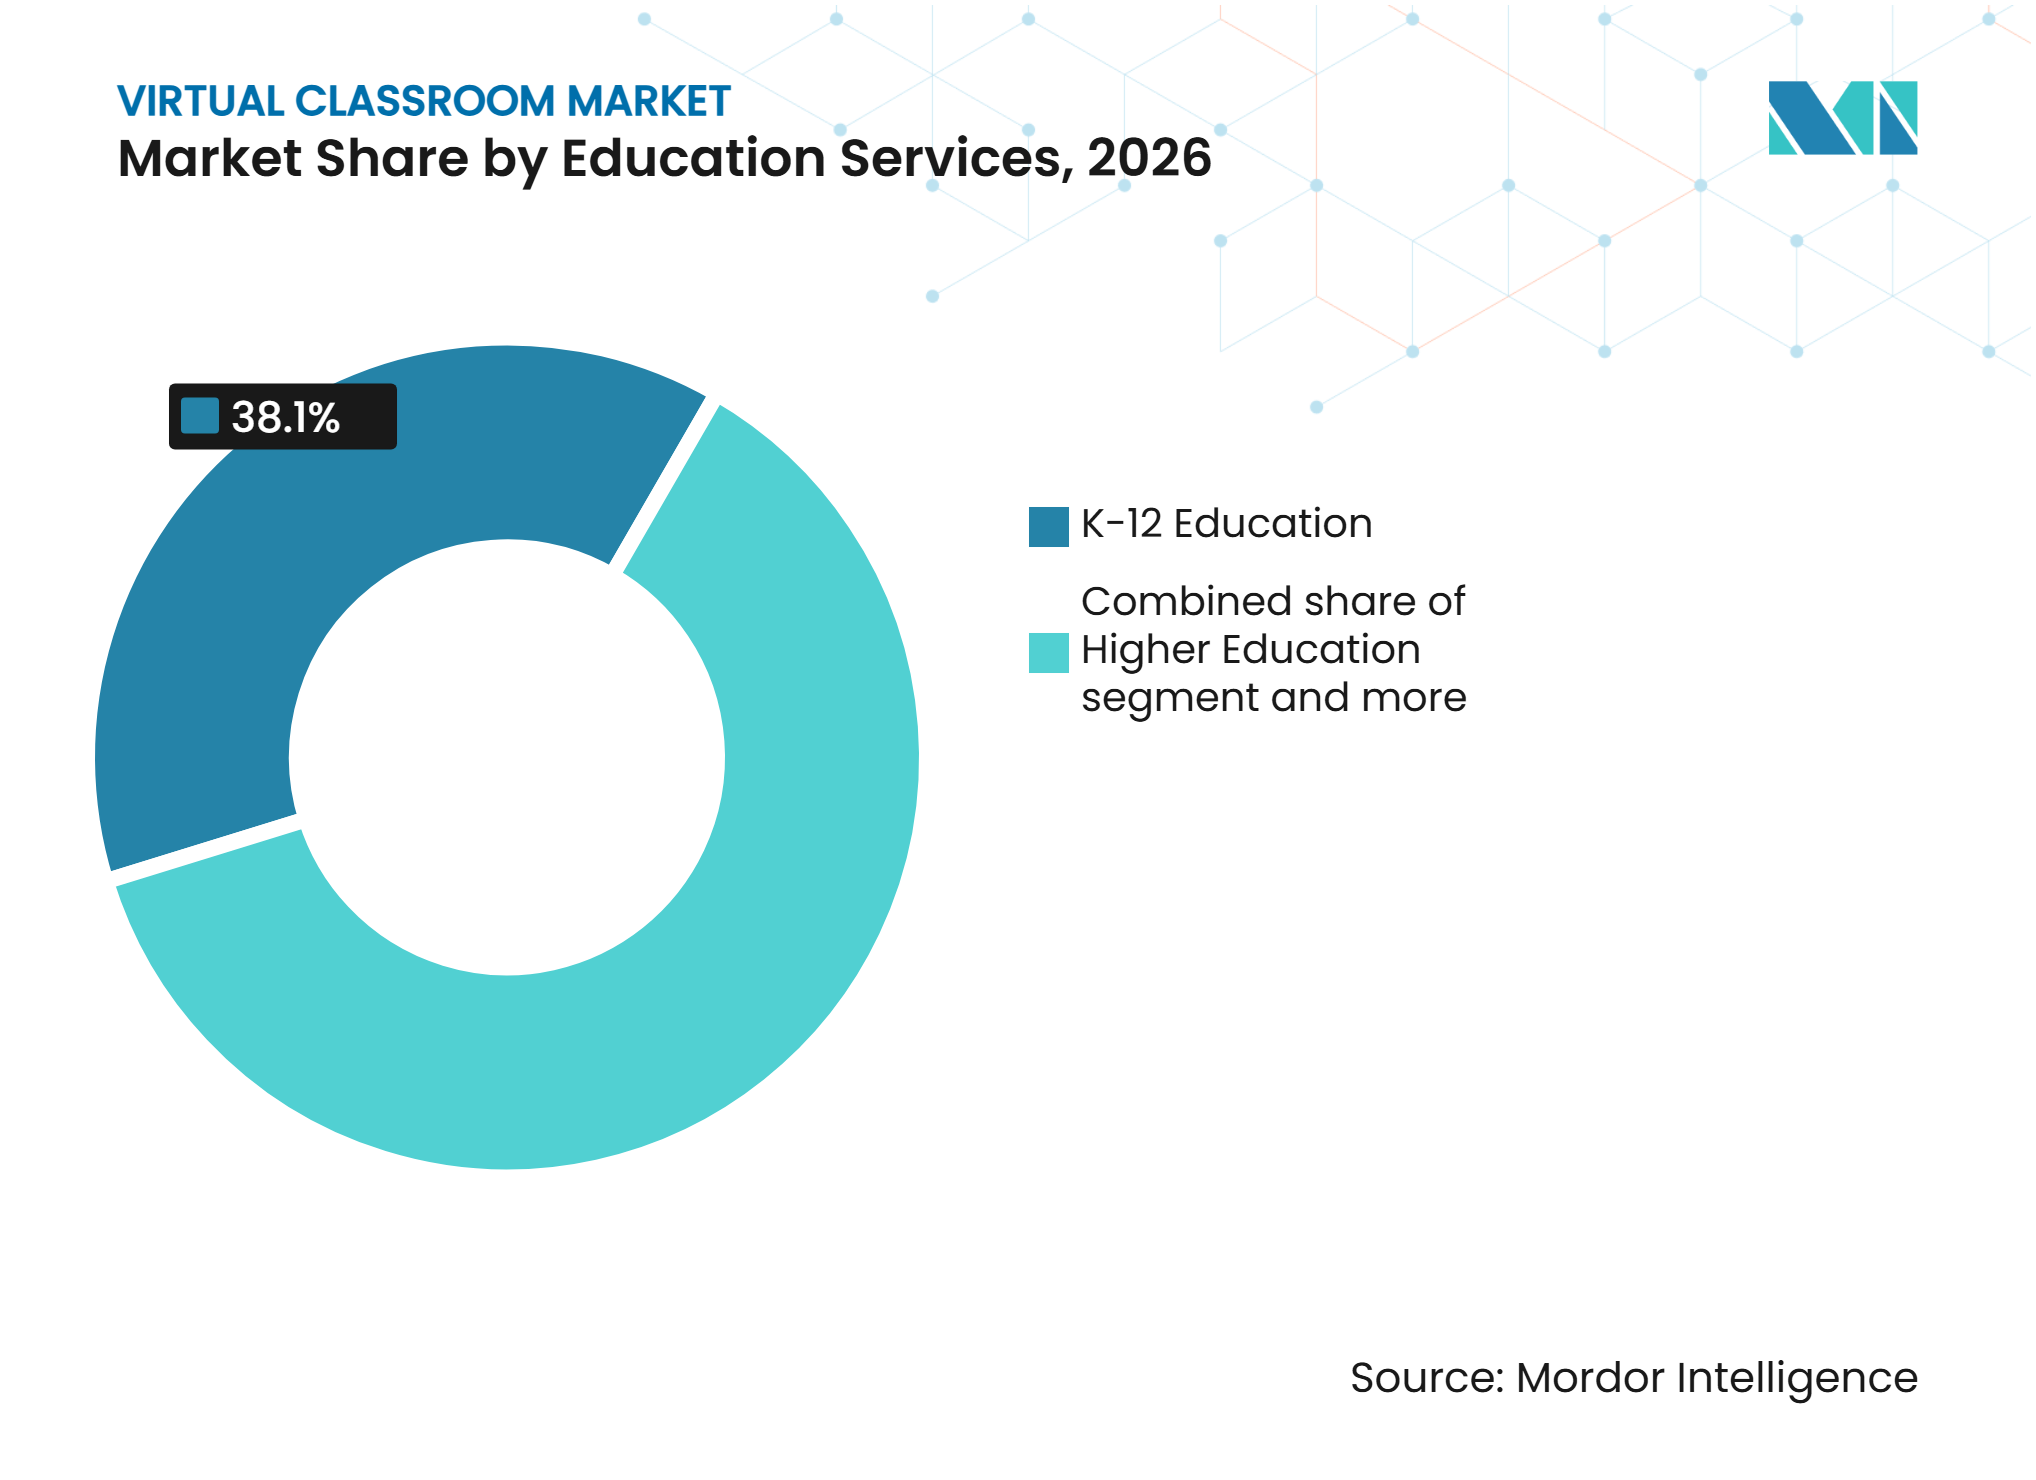
- Nach Bildungsdienstleistungen hielt K–12-Bildung im Jahr 2026 einen Marktanteil von 38,1% am Markt für virtuelle Klassenzimmer, während Hochschulbildung bis 2032 voraussichtlich mit einem CAGR von 14,94% wachsen wird.
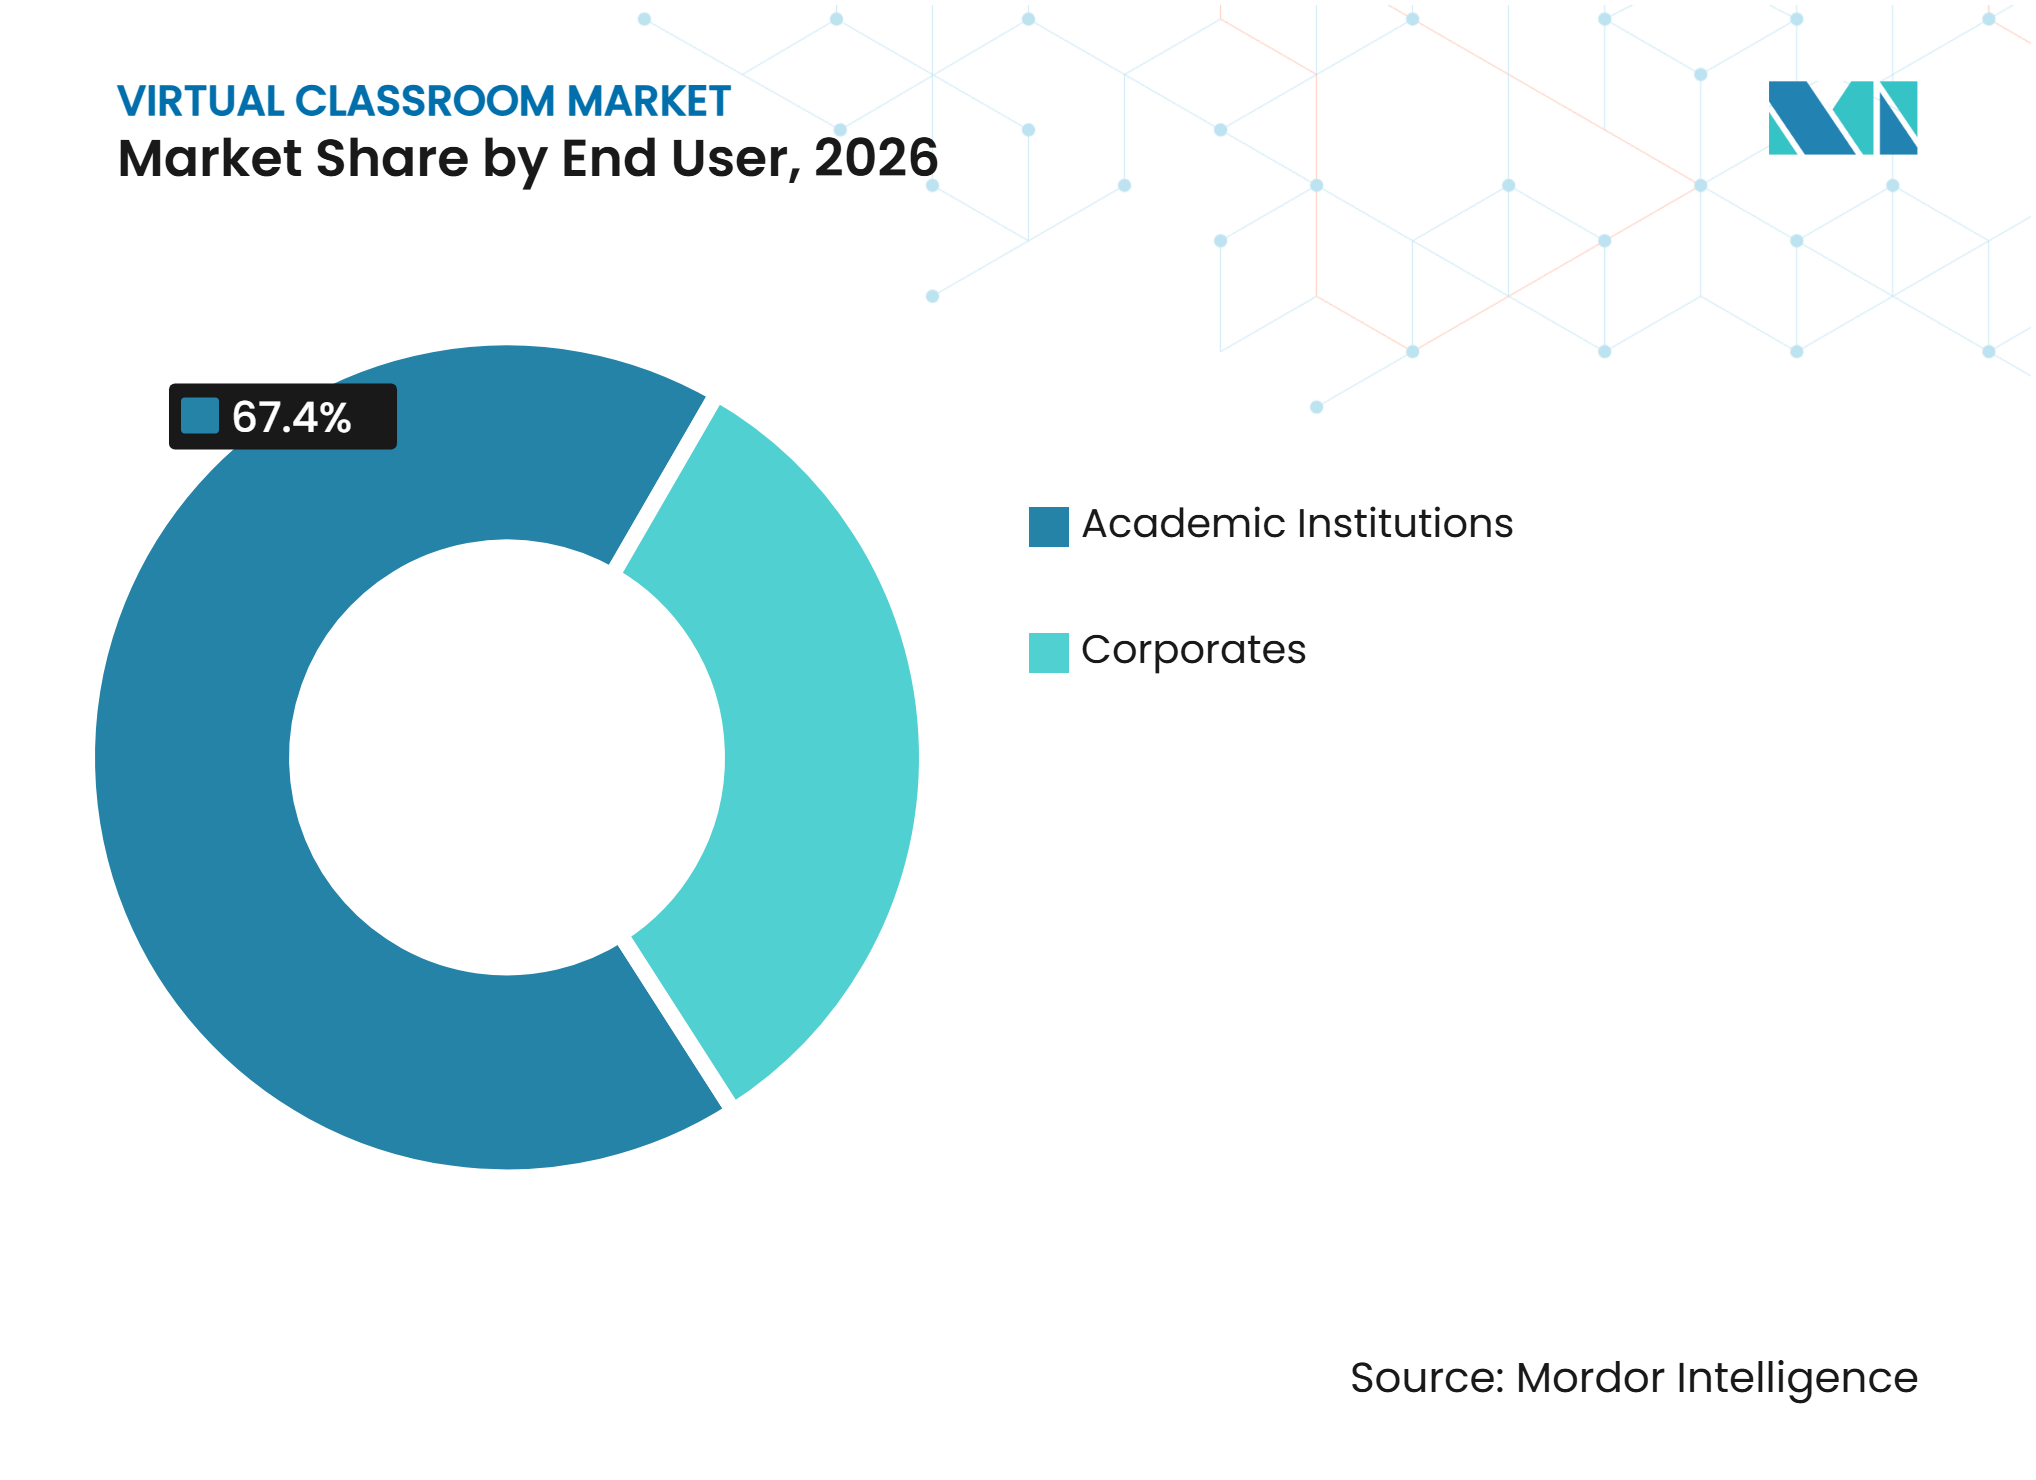
- Nach Endnutzer entfielen im Jahr 2026 67,4% des Marktanteils für virtuelle Klassenzimmer auf akademische Einrichtungen, während Unternehmen mit einem prognostizierten CAGR von 14,53% bis 2032 das höchste Wachstum verzeichneten.
- Nach Bereitstellungsmodus entfiel im Jahr 2026 ein Anteil von 55,4% der Marktgröße für virtuelle Klassenzimmer auf die live-Bereitstellung mit Kursleiter, während das selbstbestimmte Lernen bis 2032 voraussichtlich mit einem CAGR von 14,25% wachsen wird.
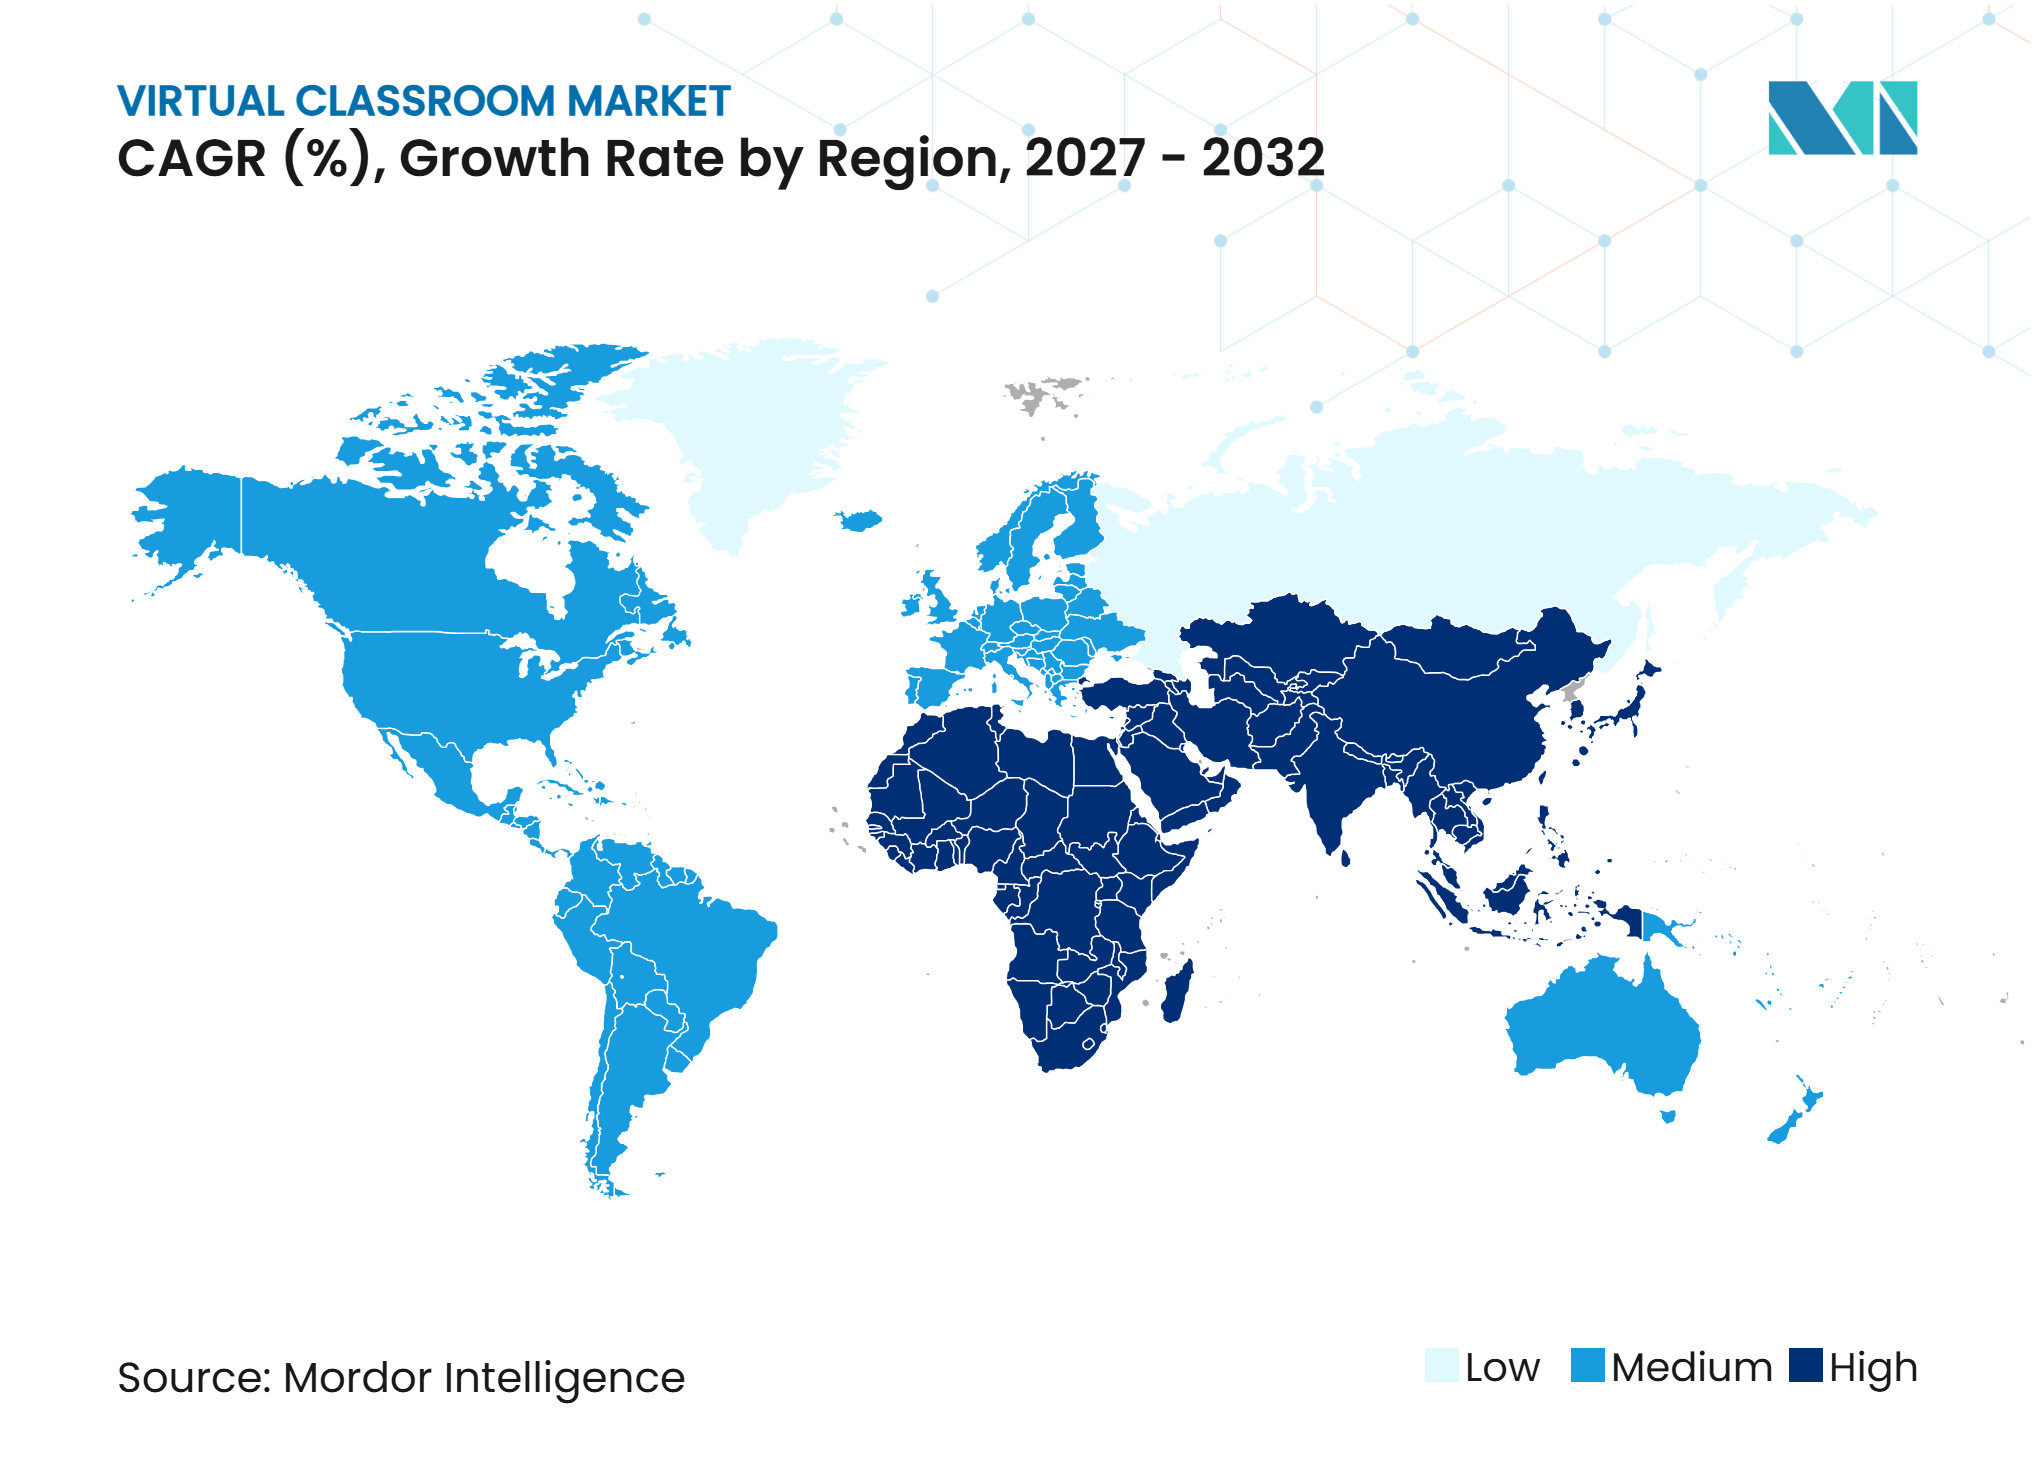
- Nach Geografie hält Nordamerika im Jahr 2026 einen Anteil von 34,2% am Markt für virtuelle Klassenzimmer, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 15,21% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des hybriden und ferngestützten Lernens | +1.8% | Global, am stärksten in Nordamerika, Europa und Ozeanien | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Online-Einschreibungen im Hochschulbereich | +2.1% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Qualifizierung von Unternehmensmitarbeitern und virtuelles Präsenztraining | +1.9% | Nordamerika, Europa und einkommensstarkes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte digitale Bildungsprogramme | +1.4% | Indien, Südostasien, Afrika und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Personalisierung und automatisierte Bewertung | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| Smartphone-basierter Zugang in aufstrebenden Bildungsmärkten | +1.5% | Indien, Afrika südlich der Sahara, Südasien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des hybriden und ferngestützten Lernens
Hybridunterricht hat sich für viele Institutionen zu einem geplanten Bereitstellungsmodell entwickelt und ist keine vorübergehende Reaktion auf Störungen mehr. Bellwether Education Partners berichtete, dass 20% der K–12-Schüler in den Vereinigten Staaten im Schuljahr 2023–24 einen Teil des Unterrichts virtuell erhielten, verglichen mit 10% vor der Pandemie. Dieses Muster unterstützt längere Vertragslaufzeiten, da Schulen digitale Lernwerkzeuge in ihre reguläre Planung und Budgetprozesse einbeziehen. Kanada meldete ebenfalls, dass 6,8% seiner 5,7 Millionen K–12-Schüler im Jahr 2024–25 am Fernunterricht oder Online-Lernen teilnahmen, mit einem konstanten jährlichen Wachstum von 0,5%. Der Markt für virtuelle Klassenzimmer profitiert, wenn Institutionen die digitale Bereitstellung als grundlegende Infrastruktur und nicht als Notfallkauf betrachten. Dieser Wandel senkt auch die Akzeptanzhürden für Anbieter, die sich in bestehende Schulsysteme integrieren können[2].
Wachstum der Online-Einschreibungen im Hochschulbereich
Die UNESCO berichtete, dass die weltweiten Einschreibungen im Hochschulbereich im Jahr 2025 264 Millionen Studierende erreichten, ein Anstieg um 25 Millionen gegenüber 2020. Die globale Brutto-Einschreibungsquote betrug 43%, während Afrika südlich der Sahara bei 9% verblieb, was zeigt, dass die Zugangsunterschiede weiterhin erheblich sind. Die internationale Mobilität blieb ebenfalls bedeutsam, mit 6,9 Millionen Studierenden, die im Jahr 2025 außerhalb ihres Heimatlandes studierten. Universitäten können Online-Abschlüsse, hybride Kurse und kurze Zertifikate nutzen, um diese Lernenden zu bedienen, ohne den Campus-Raum im gleichen Maße zu erweitern. Der Markt für virtuelle Klassenzimmer gewinnt daher Nachfrage von Hochschuleinrichtungen, die eine größere Lehrkapazität und einen flexibleren Zugang benötigen.
Qualifizierung von Unternehmensmitarbeitern und virtuelles Präsenztraining
Unternehmensschulungen sind zu einer strategischen Priorität für die Belegschaft geworden, da sich Arbeitgeber an künstliche Intelligenz und veränderte Qualifikationsanforderungen anpassen. Das Weltwirtschaftsforum stellte fest, dass 85% der Arbeitgeber planen, ihre Belegschaft zwischen 2025 und 2030 weiterzuqualifizieren, und 77% planen, Mitarbeiter für die Arbeit neben KI umzuschulen. Die Association for Talent Development berichtete, dass fast 60% der Organisationen im Jahr 2024 live virtuelle Klassenzimmer mit Kursleiter nutzten. Die Nutzung stieg auf 77% bei Organisationen mit 2.500 oder mehr Mitarbeitern, was zeigt, dass große Arbeitgeber aktive Käufer dieses Formats sind. Blended-Learning-Plattformen können die Schulungszeit um 33% reduzieren und die Kosten pro Lernenden im Vergleich zu traditionellen Präsenzformaten um bis zu 19% senken. Diese betrieblichen Vorteile weiten den Markt für virtuelle Klassenzimmer bei Arbeitgebern aus, die eine skalierbare und nachvollziehbare Lernbereitstellung benötigen[3].
Staatlich geförderte digitale Bildungsprogramme
Staatliche Investitionen verlagern die digitale Bildung von kleinen Pilotprojekten hin zu längerfristigen Umsetzungsprogrammen. Indien stellte im Unionshaushalt 2025–26 14,32 Milliarden für Bildung bereit, darunter 8,74 Milliarden USD für die Schulbildung. Die DIKSHA-2.0-Plattform von PM eVIDYA erreicht 250 Millionen Schulkinder in 35 Sprachen und schafft eine breite öffentliche digitale Lerngrundlage. Die OECD berichtete, dass fast alle der 37 befragten Jurisdiktionen in den vergangenen 5 Jahren erhebliche Investitionen in die digitale Bildungsinfrastruktur getätigt haben. Die UNESCO schätzte, dass vernetzte Schulen und maßgeschneidertes digitales Lernen in einkommensschwachen und unteren mittleren Einkommensländern Investitionsausgaben von 183 Milliarden USD und wiederkehrende Betriebskosten von 112 Milliarden USD erfordern würden. Diese Programme machen Indien und andere Schwellenländer für Anbieter wichtiger, die öffentliche Beschaffungsanforderungen, Sprachanforderungen und Anforderungen an geringe Bandbreite erfüllen können[4].
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ungleicher Breitband- und Gerätezugang | -1.1% | Afrika, Südasien, Südostasien, ländliches Nordamerika und Südamerika | Langfristig (≥ 4 Jahre) |
| Kosten für Cybersicherheit, Datenschutz und Kinderschutz-Compliance | -0.8% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Lernendenbindung und virtuelle Ermüdung | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Plattformen und Integration von Altsystemen | -0.7% | Nordamerika und Europa, insbesondere Hochschulbildung und große Unternehmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungleicher Breitband- und Gerätezugang
Ungleicher Internet- und Gerätezugang bleibt ein strukturelles Hemmnis für den Markt für virtuelle Klassenzimmer. Die ITU berichtete, dass 23% der Menschen in einkommensschwachen Ländern im Jahr 2025 das Internet nutzten, verglichen mit 94% in einkommensstarken Ländern. Die Internetnutzung in Afrika lag bei 36%, was die Reichweite von live- und bandbreitenintensiven Lernformaten einschränkt. Die UNESCO schätzte, dass 1,3 Milliarden schulpflichtige Kinder, also zwei Drittel der weltweiten Gesamtzahl, zu Hause keinen Internetzugang hatten. Diese Bedingungen machen Produkte mit geringer Bandbreite, asynchrone, offline- und SMS-gestützte Produkte für Indien, Afrika und andere Schwellenländer wichtig. Der Markt für virtuelle Klassenzimmer kann mehr Lernende erreichen, wenn Anbieter für eingeschränkte Konnektivität konzipieren, während Anbieter, die auf ununterbrochenes Breitband angewiesen sind, eine engere adressierbare Basis haben.
Kosten für Cybersicherheit, Datenschutz und Kinderschutz-Compliance
Datenschutz- und Kinderschutzverpflichtungen erhöhen die Kosten und Komplexität des Betriebs virtueller Lernplattformen. Anbieter, die K–12-Nutzer bedienen, müssen möglicherweise den Children's Online Privacy Protection Act, den Family Educational Rights and Privacy Act und die Datenschutz-Grundverordnung einhalten. Die Compliance-Arbeit geht über Richtlinien hinaus, da Plattformen eine sichere Datenarchitektur, Prüfprotokolle, Zugriffskontrollen und Prozesse zur Reaktion auf Vorfälle benötigen. Kleinere Anbieter können diese Anforderungen ohne größere Sicherheitsteams und etablierte Kontrollen nur schwer erfüllen. Institutionen nutzen auch Zertifizierungen wie SOC 2 Typ II und ISO/IEC 27001:2022 als Auswahlkriterien, bevor sie kommerzielle Angebote bewerten. Diese Anforderungen können die Konsolidierung begünstigen, da größere Anbieter möglicherweise über eine stärkere Compliance-Kapazität und mehr Ressourcen zur Aufrechterhaltung verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verhaltens von Schülern und Lernenden
Smartphone-basiertes Lernen ist in vielen wachstumsstarken Bildungsmärkten ein zentrales Zugangsmodell. Coursera berichtete, dass 45% der Lernenden in Asien-Pazifik über mobile Geräte auf Kurse zugriffen, während 52% der Nutzer in Indien Smartphones verwendeten. Vietnam verzeichnete ein Wachstum von 417% bei den Einschreibungen in GenAI-Kurse im Jahresvergleich, und Indonesien verzeichnete ein Wachstum von 237%. Die ITU berichtete, dass mobiles Breitband mehr als 95% der Bevölkerung in Asien-Pazifik abdeckte, obwohl Gerätequalität, Erschwinglichkeit und digitale Kompetenz noch immer stark variieren. Diese Bedingungen bedeuten, dass ein einziges Desktop-orientiertes Erlebnis nicht den Bedürfnissen jeder Lernendenpopulation gerecht wird. Leichtgewichtige mobile Anwendungen, Offline-Caching und mehrsprachige Unterstützung sind daher wichtige Produktfähigkeiten in Schwellenländern.
Lernende und Arbeitgeber balancieren die Flexibilität des selbstbestimmten Lernens mit dem Engagement, das kursleiterbetreute Formate bieten. Die Association for Talent Development berichtete, dass 54% der Organisationen im Jahr 2024 hybrides Lernen nutzten, das traditionelle und virtuelle Vermittlung kombiniert. Dieselbe Quelle berichtete eine mittlere Klassengröße von 25 Lernenden für hybrides Lernen. Plattformen, die Kursleitern helfen, mangelndes Engagement zu erkennen und frühzeitig zu reagieren, können das Lernerlebnis verbessern. Blended-Formate können daher für Institutionen attraktiv sein, die sowohl flexiblen Zugang als auch strukturiertes Engagement benötigen.
Bildungsleistungsintelligenz
Die weltweiten Einschreibungen im Hochschulbereich erreichten im Jahr 2025 264 Millionen Studierende, ein Anstieg um 25 Millionen seit 2020. Die UNESCO berichtete eine globale Brutto-Einschreibungsquote von 43%, aber die Quote in Afrika südlich der Sahara betrug 9%. Dieser Unterschied zeigt das Ausmaß der ungedeckten Nachfrage in Regionen, in denen Online- und hybride Bereitstellung den Zugang erweitern kann. Die UNESCO erweiterte ihr Hochschulpolitik-Observatorium im Juni 2025 auf fast 150 Länder und 17 statistische Indikatoren. Die Ressource ermöglicht es politischen Entscheidungsträgern, Einschreibungs-, Abschluss-, Finanzierungs- und Studierendenmobilitätsmuster zu bewerten. Die OECD berichtete durchschnittliche staatliche Ausgaben von 12.438 USD pro Studierendem in Bildungseinrichtungen, was den Kostenfall für skalierbare digitale Bereitstellung unterstützt, wo sie angemessen umgesetzt wird.
Studiengebührendruck und eingeschränkte öffentliche Budgets veranlassen Institutionen, die Gesamtkosten des virtuellen Lernens genauer zu bewerten. Die UNESCO stellte fest, dass eine nachhaltige digitale Transformation ein Gleichgewicht zwischen Kapitalausgaben für Geräte und Konnektivität und wiederkehrenden Ausgaben für Softwarelizenzen, Lehrerfortbildung und technischen Support erfordert. Dieses Gleichgewicht ist für Systeme schwierig, die noch keine vorhersehbare Finanzierung für wiederkehrende Betriebskosten gesichert haben. Die Association for Talent Development berichtete durchschnittliche direkte Lernausgaben von 1.254 USD pro Mitarbeiter im Jahr 2024. Kleine Organisationen gaben 1.965 USD pro Mitarbeiter aus, was die höhere Schulungsbelastung für Organisationen mit geringerer Größe verdeutlicht. Diese Bedingungen unterstützen das Interesse an abonnementbasierten und Blended-Learning-Modellen, die die Kosten vorhersehbarer machen können.
Segmentanalyse
Nach Bildungsdienstleistungen:
Hochschulbildung beschleunigt sich, während K–12 die Skalierung verankertK–12-Bildung hielt im Jahr 2026 38,1% der Marktgröße für virtuelle Klassenzimmer, unterstützt durch eine breite Akzeptanz in öffentlichen und privaten Schulen. Das Segment verfügt über eine große tägliche Unterrichtsbasis, was digitale Lehrkapazität zu einer wiederkehrenden Infrastrukturanforderung macht. Programme zur Hybrid-Bereitschaft haben dazu beigetragen, die Beschaffung von diskretionären Ausgaben zu geplanten Budgetposten zu verlagern. Schulsysteme benötigen auch Werkzeuge, die über verschiedene Klassenstufen, Fächer, Sprachen und Lernfähigkeiten hinweg funktionieren. Diese Größenordnung gibt etablierten Plattformen eine starke Rolle bei K–12-Kaufentscheidungen.
Hochschulbildung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 14,94% wachsen. Die UNESCO-Zählung von 264 Millionen Hochschulstudierenden im Jahr 2025 zeigt das Ausmaß der Nachfrage, die Institutionen bedienen müssen. Universitäten nutzen virtuellen Unterricht, um zusätzliche in- und ausländische Studierende einzuschreiben, ohne den physischen Campus im gleichen Maße zu erweitern. Ergänzende akademische Nachhilfe gewinnt in Südostasien und dem Nahen Osten an Aufmerksamkeit, da KI-gestützte Nachhilfe immer verfügbarer wird. Die Kategorie Sonstiges, die Kompetenzentwicklung und Prüfungsvorbereitung umfasst, profitiert ebenfalls vom Arbeitgeberinteresse an kurzen, ergebnisorientierten Zertifikaten. Das Weltwirtschaftsforum berichtete, dass 14% der Arbeitgeber Online-Zertifikate bei Einstellungsentscheidungen berücksichtigen, was diesen Anwendungsfall unterstützt.



Nach Endnutzer:
Akademische Einrichtungen dominieren, Unternehmen übertreffen beim WachstumAkademische Einrichtungen machten im Jahr 2026 67,4% des Gesamtanteils aus. Der langjährige Einsatz von Lernmanagementsystemen in Schulen und Universitäten hat etablierte Arbeitsabläufe und erhebliche Wechselkosten geschaffen. Institutionen benötigen auch zentralisierte Aufzeichnungen, Barrierefreiheitsfunktionen, Werkzeuge für Lehrende und Integration mit Studierendenverwaltungssystemen. Diese Anforderungen unterstützen die Nachfrage nach Plattformen, die über gesamte Campus oder Schulnetzwerke hinweg betrieben werden knnen. Öffentliche digitale Bildungsprogramme erhöhen die Relevanz dieser Nutzergruppe, da nationale Plattformen die institutionelle Vertrautheit mit Online-Bereitstellung steigern.
Unternehmen werden voraussichtlich den höchsten CAGR unter den Endnutzern mit 14,53% von 2027 bis 2032 verzeichnen. Fast 60% der Organisationen nutzten im Jahr 2024 live virtuelle Klassenzimmer mit Kursleiter, und die Rate erreichte 77% bei großen Organisationen. Arbeitgeber nutzen virtuelle Bereitstellung für technische Fähigkeiten, Onboarding, Compliance und KI-bezogene Umschulung. Regulierte Sektoren wie Finanzdienstleistungen, Gesundheitswesen und Fertigung benötigen ebenfalls nachvollziehbare Schulungsaufzeichnungen. Diese Anforderungen positionieren virtuelle Unternehmenslernsysteme als Compliance- und Belegschaftswerkzeuge und nicht nur als Inhaltsbereitstellungsprodukte. Die Nachfrage unterstützt eine breitere Rolle des Marktes für virtuelle Klassenzimmer in Arbeitgeberlernprogrammen.

Nach Bereitstellungsmodus:
Live-Unterricht behauptet sich, während selbstbestimmtes Lernen aufholtDie live-Bereitstellung mit Kursleiter machte im Jahr 2026 55,4% der Marktgröße für virtuelle Klassenzimmer aus. Synchroner Unterricht bleibt akademischen Einrichtungen und Arbeitgebern vertraut, da er direkte Interaktion mit dem Kursleiter und geplante Lernzeiten bewahrt. Die Association for Talent Development identifizierte live virtuelle Klassenzimmer als die häufigste Bereitstellungsmethode sowohl in kleinen als auch in großen Organisationen. Sie berichtete auch eine mittlere Klassengröße von 20 Lernenden pro Sitzung für dieses Format. Live-Bereitstellung bleibt nützlich, wenn Organisationen Diskussion, Übung, Feedback und klare Anwesenheitsaufzeichnungen benötigen.
Selbstbestimmtes Lernen wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 14,25% wachsen. Lernende schätzen die Planungsflexibilität, während Arbeitgeber die Kosten und den Aufwand für die Organisation von Kohorten reduzieren können. QAs Blended-Learning-Erfahrung kombiniert selbstbestimmte Inhalte und live kursleiterbetreute Sitzungen in einem einzigen Arbeitsablauf. Dies spiegelt eine Bewegung hin zu gemischter Bereitstellung wider, anstatt einer einfachen Wahl zwischen asynchronen und synchronen Modellen. KI-basierte Inhaltsanpassung kann selbstbestimmte Erfahrungen reaktionsfähiger auf die Lernleistung machen. Wenn sich diese Funktionen verbessern, können selbstbestimmte Produkte die Engagementlücke schließen und gleichzeitig ihren Flexibilitätsvorteil behalten.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 34,20%. Der Markt für virtuelle Klassenzimmer in der Region profitiert von einer hohen Durchdringung von Lernmanagementsystemen und etablierten Unternehmensschulungspraktiken. Die Association for Talent Development stellte fest, dass 77% der großen Organisationen im Jahr 2024 live virtuelle Klassenzimmer mit Kursleiter nutzten. Die Exekutivverordnung der Vereinigten Staaten zur KI-Bildung signalisiert auch eine größere öffentliche Aufmerksamkeit für KI-gestützte Lehrressourcen. Nordamerika wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 12,8% wachsen, was seine größere installierte Basis und höhere bestehende Durchdringung widerspiegelt. Kanada meldete, dass 6,8% seiner 5,7 Millionen K–12-Schüler im Jahr 2024–25 am Fernunterricht oder Online-Lernen teilnahmen, was den anhaltenden institutionellen Einsatz des Formats zeigt.
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 15,21% wachsen, mit der höchsten regionalen Rate. Indien, Vietnam, Indonesien und die Philippinen haben Lernendenpopulationen, die zunehmend mit smartphone-basierter Bildung vertraut sind. Coursera berichtete mehr als 56 Millionen registrierte Lernende in Asien-Pazifik, wobei 45% mobile Geräte zum Lernen nutzten. Indien verzeichnete 3,6 Millionen Einschreibungen in GenAI-Kurse, was den Fall für nachfragegebundene Belegschaftsfähigkeiten und Karriereentwicklung unterstützt. Die indische Regierungsallokation für Bildung und DIKSHA 2.0 bieten eine nationale digitale Grundlage, die Anbieter neben institutionellen Partnerschaften nutzen können. Der ASEAN-Rahmen für die Zukunft der Bildung unterstützt auch die regionale digitale Transformation, was Möglichkeiten für länderübergreifende Lernprogramme schaffen kann.
Europa wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 12,6% wachsen, unterstützt durch die Nachfrage nach Plattformen, die die Datenschutzanforderungen der Datenschutz-Grundverordnung erfüllen. QAs Start im Vereinigten Königreich im Jahr 2025 spiegelt das anhaltende Interesse an gemischten Formaten wider, die selbstbestimmtes und live-Training kombinieren. Südamerika wird ebenfalls voraussichtlich erheblich wachsen, wobei die Digitalisierung der öffentlichen Bildung in Brasilien und die Hochschulexpansion in Chile und Peru die Akzeptanz unterstützen.
Bildungsinfrastruktur und Entwicklungsintelligenz
Öffentliche Investitionen in die digitale Bildungsinfrastruktur verlagern sich von kurzen Pilotprojekten hin zu mehrjährigen Umsetzungsprogrammen. Indien stellte im Unionshaushalt 2025–26 14,32 Milliarden für Bildung bereit, darunter 8,74 Milliarden USD für die Schulbildung. Diese Finanzierung unterstützt KI-gestützte Lernwerkzeuge und Breitband-Upgrades, die das Betriebsumfeld für digitalen Unterricht stärken können. Der brasilianische Bundesstaat Paraná investierte im Jahr 2025 42 Millionen USD in Bildungstechnologie, darunter 15.000 Chromebooks, 25.000 Tablets und Glasfaserkonnektivität für 85% der staatlichen Schulen mit 100 Mbit/s. Die OECD stellte fest, dass fast alle der 37 von ihr befragten Jurisdiktionen in den vergangenen 5 Jahren erhebliche öffentliche Investitionen in die digitale Bildungsinfrastruktur getätigt hatten.
Die institutionelle Kapazität wird zunehmend wichtiger, da digitale Lernwerkzeuge Lehrkräfte, Administratoren und Supportteams erfordern, die sie effektiv einsetzen können. Die AUDA-NEPAD African EdTech 2030 Vision, die 2025 gestartet wurde, legte eine kontinentale Roadmap für smartphone-basiertes und lokal relevantes digitales Lernen fest. Die Roadmap stellte fest, dass der Smartphone-Besitz unter Lehrkräften in Südafrika bereits 90% überstieg. Solche Programme können die Fähigkeit von Institutionen stärken, digitalen Unterricht in großem Maßstab bereitzustellen und zu unterstützen. Sie können auch den Fall für Plattformen verbessern, die lokale Sprachunterstützung, mobilen Zugang und praktische Schulungen für Pädagogen anbieten.
Wettbewerbslandschaft
Marktkonzentration
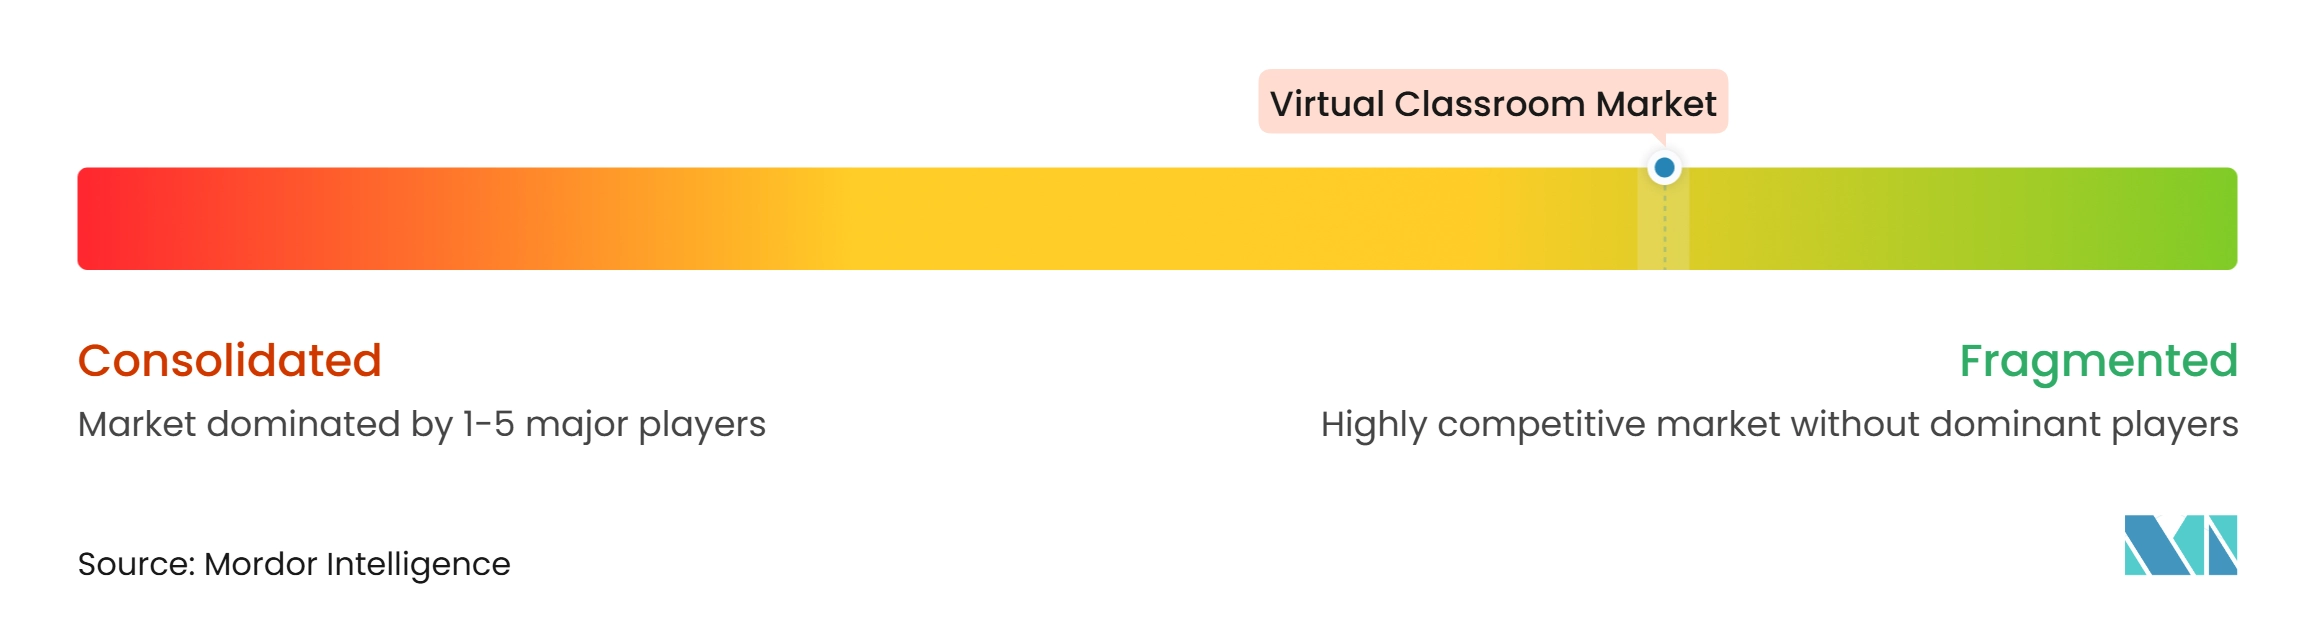
Der Markt für virtuelle Klassenzimmer ist mäßig fragmentiert. Der Wettbewerb umfasst Anbieter von Kollaborations-Suiten wie Zoom Video Communications, Microsoft und Alphabet, Anbieter von Lernmanagementsystemen wie Instructure und D2L, Open-Source-Plattformen wie Moodle und BigBlueButton sowie Spezialisten wie Class Technologies und LearnCube. Größere Anbieter nutzen umfangreiche Software-Suiten und tiefe Integrationen von Lernmanagementsystemen, um die Kundenbindung zu erhöhen. Microsoft machte Microsoft 365 LTI im September 2025 allgemein verfügbar, um mehrere Lernmanagementsysteme über eine einzige Schnittstelle zu verbinden. Cisco führte auf der WebexOne 2025 agentische KI-Funktionen und RoomOS 26 ein, was sein KI-fokussiertes Kollaborationsangebot stärkte. Diese Schritte zeigen, dass etablierte Unternehmenstechnologieanbieter ihre Rolle bei der Bereitstellung virtuellen Lernens ausweiten.
Eine wichtige Wettbewerbschance besteht in Umgebungen mit geringer Konnektivität, wo große globale Anbieter nur begrenzte Offline- und Niedrigbandbreiten-Reichweite haben. Indien, Südasien, Südostasien und afrikanische Märkte erfordern Produkte, die über verschiedene Geräte, Datentarife, Sprachen und Netzwerkbedingungen hinweg funktionieren können. Anbieter, die asynchrones Lernen, Offline-Caching, mobiles Design und lokale Inhalte kombinieren, sind besser auf diese Bedürfnisse ausgerichtet. Compliance wird auch zu einem kommerziellen Differenzierungsmerkmal, da Institutionen Nachweise über Datenschutz- und Sicherheitskontrollen benötigen. Anbieter, die Datenschutz- und Kinderschutzerwartungen nicht erfüllen können, können vor der kommerziellen Bewertung ausgeschlossen werden. Dieses Umfeld begünstigt Unternehmen, die Benutzerfreundlichkeit für Lernende mit zuverlässigen Integrationen und Compliance-Kapazität kombinieren können.
Marktführer im Bereich virtuelle Klassenzimmer
-
Zoom Communications, Inc.
-
Microsoft Corporation
-
Alphabet Inc.
-
Cisco Systems, Inc.
-
Instructure Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für virtuelle Klassenzimmer Unternehmen in diesem Bericht
- Zoom Communications, Inc.
- Microsoft Corporation
- Alphabet Inc.
- Cisco Systems, Inc.
- Instructure Holdings, Inc.
- Anthology Inc.
- D2L Corporation
- Moodle Pty Ltd
- Adobe Inc.
- Oracle Corporation
- Kaltura, Inc.
- Class Technologies Inc.
- Blackboard Inc.
- Coursera, Inc.
- Udemy, Inc.
- Pearson plc
- Skillsoft Corporation
- Docebo Inc.
- BigBlueButton
- LearnCube
Neueste Industrielle Entwicklungen in Markt für virtuelle Klassenzimmer
- Dezember 2025: Coursera und Udemy gaben eine endgültige Fusionsvereinbarung auf Aktienbasis mit einem impliziten Eigenkapitalwert von 2,5 Milliarden USD bekannt. Das kombinierte Unternehmen würde den Namen Coursera behalten und einen Pro-forma-Jahresumsatz von über 1,5 Milliarden USD aufweisen. Es wurde erwartet, dass innerhalb von 24 Monaten nach Abschluss jährliche Kostensynergien von 115 Millionen USD auf laufender Basis realisiert werden. Die Transaktion sollte in der zweiten Hälfte des Jahres 2026 abgeschlossen werden und 191 Millionen registrierte Lernende bedienen.
- November 2025: LearnUpon erwarb Courseau, eine KI-gestützte Plattform zur Kurserstellung. Die Akquisition sollte die Inhaltserstellung und -bereitstellung für Unternehmenskunden beschleunigen. Sie fügte LearnUponss Lernplattform KI-gestützte Autorenfähigkeiten hinzu. Die Transaktion spiegelt die Nachfrage nach schnellerer Inhaltsproduktion in Unternehmensschulungsprogrammen wider.
- Oktober 2025: Learning Pool erwarb WorkRamp, einen Anbieter von Lernmanagementsystemen, der kleine und mittelständische Unternehmen sowie Nutzer erweiterter Unternehmen bedient. Die Akquisition erweiterte die Fähigkeit von Learning Pool, verschiedene Kundengrößen anzusprechen. Sie kombinierte auch Unternehmenskapazitäten mit WorkRamps Lernmanagementplattform. Der Schritt fügte der Unternehmenslernsoftware-Landschaft weitere Konsolidierung hinzu.
- September 2025: Cisco stellte auf der WebexOne 2025 neue Kollaborationsfähigkeiten vor. Dazu gehörten agentische KI im Cisco KI-Assistenten, RoomOS 26 für Cisco-Geräte und Integrationen in der gesamten Webex-Suite. Die Einführung erweiterte Ciscos KI-first-Kollaborationsposition in die virtuelle Lerninfrastruktur. Sie erhöhte auch die Bandbreite der für unternehmensbasierte virtuelle Unterweisung verfügbaren Werkzeuge.
- September 2025: QA startete seine Blended-Learning-Erfahrungsplattform. Die Plattform kombiniert selbstbestimmte digitale Inhalte mit live virtuellem kursleiterbetreuten Training in einem einheitlichen Format. QA berichtete eine Reduzierung der Schulungszeit um 33% und Kostensenkungen von bis zu 19% im Vergleich zu traditionellen Präsenzformaten. Die Einführung veranschaulicht das wachsende Interesse an integrierten Bereitstellungsmodellen.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für virtuelle Klassenzimmer bis 2032 erreichen?
Der Markt für virtuelle Klassenzimmer wird voraussichtlich bis 2032 58,96 Milliarden USD erreichen und von 2027 an mit einem CAGR von 13,04% wachsen.
Welche Bildungsdienstleistung wächst am schnellsten bei virtuellen Klassenzimmern?
Hochschulbildung wird voraussichtlich bis 2032 mit einem CAGR von 14,94% wachsen, unterstützt durch wachsende Einschreibungen und grenzüberschreitende Lernnachfrage.
Welcher Bereitstellungsmodus hat den größten Anteil bei virtuellen Klassen?
Live-Bereitstellung mit Kursleiter hielt im Jahr 2026 einen Anteil von 55,4%, da Institutionen und Arbeitgeber weiterhin geplante Interaktion mit dem Kursleiter schätzen.
Was schränkt die Akzeptanz von Online-Klassenzimmerplattformen ein?
Eingeschränkter Breitband- und Gerätezugang, Datenschutzanforderungen, virtuelle Ermüdung und schwierige Integration von Altsystemen können die Akzeptanz verlangsamen.
Welche Unternehmen konsolidieren sich in diesem Bereich?
Coursera und Udemy gaben eine Fusion bekannt, während Learning Pool WorkRamp und Gainsight Skilljar im Jahr 2025 erwarben.