
Tamanho e Participação do Mercado de Construção Residencial do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 31.13 Bilhões de dólares |
| Tamanho do Mercado (2027) | 33.32 Bilhões de dólares |
| Tamanho do Mercado (2032) | 46.85 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.05 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Residencial do Vietnã por Mordor Intelligence
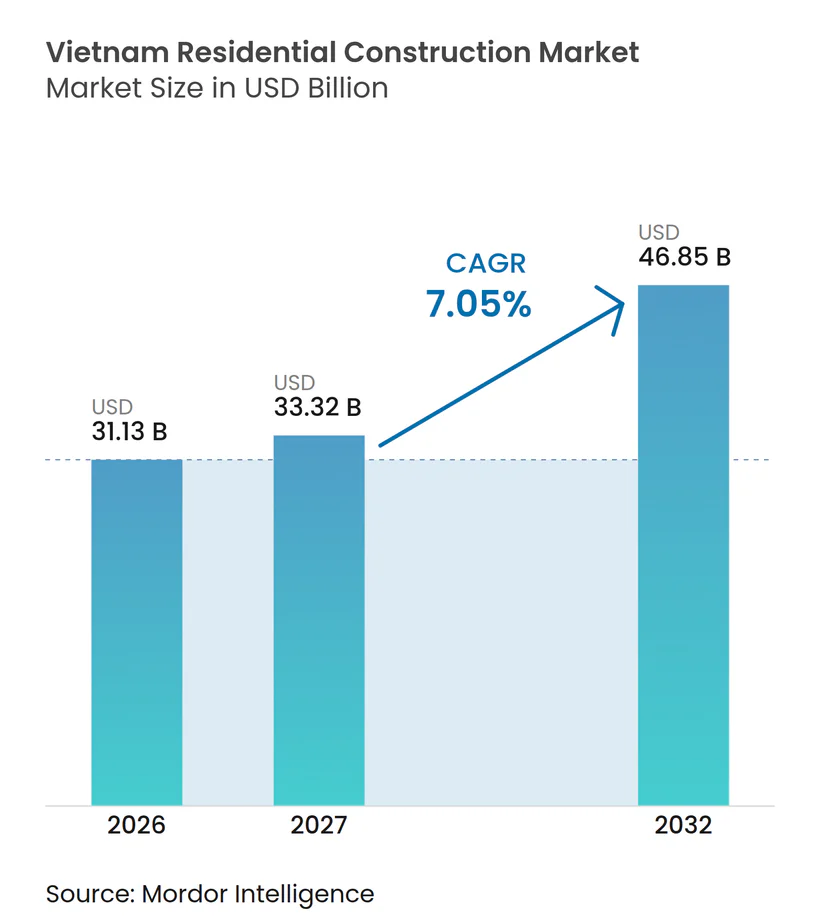
O tamanho do Mercado de Construção Residencial do Vietnã foi avaliado em 31,13 bilhões de USD em 2026 e estima-se que cresça de 33,32 bilhões de USD em 2027 para atingir 46,85 bilhões de USD até 2032, a um CAGR de 7,05% durante o período de previsão (2027-2032).
Um déficit habitacional urbano persistente, metas de habitação social e novas ligações de transporte sustentam a atividade nas principais cidades e localidades secundárias. O Vietnã concluiu 102.630 unidades habitacionais sociais em 2025, superando sua meta nacional de 100.275 unidades, enquanto o governo atribuiu mais 995.445 unidades para entrega até 2030. As mudanças regulatórias estão gradualmente permitindo que projetos atrasados avancem, enquanto o investimento em metrô e rodovias expressas está abrindo mais locais de desenvolvimento suburbano. Os custos mais elevados de financiamento, os aumentos nos preços dos materiais e as dificuldades na desapropriação de terras ainda restringem a entrega e exercem maior pressão sobre o financiamento dos incorporadores. O mercado de construção residencial do Vietnã está se tornando mais geograficamente diversificado à medida que províncias industriais e cidades conectadas por transporte assumem um papel maior no fornecimento de novas habitações.
Principais Conclusões do Relatório
- Por tipo, apartamentos e condomínios detinham 69,8% da participação do mercado de construção residencial do Vietnã em 2026, enquanto as vilas e casas em terrenos próprios têm previsão de expansão a um CAGR de 8,03% até 2032.
- Por tipo de construção, a nova construção representou 68,2% do tamanho do mercado de construção residencial do Vietnã em 2026, enquanto a renovação tem previsão de crescimento a um CAGR de 7,89% até 2032.
- Por método de construção, a construção convencional no local detinha 89,4% da participação do mercado de construção residencial do Vietnã em 2026, enquanto os métodos modernos de construção têm previsão de crescimento a um CAGR de 8,11% até 2032.
- Por fonte de investimento, o investimento privado representou 79,1% do tamanho do mercado de construção residencial do Vietnã em 2026, enquanto o investimento público tem previsão de crescimento a um CAGR de 7,94% até 2032.
- Por geografia, a Cidade de Ho Chi Minh detinha 37,3% do tamanho do mercado de construção residencial do Vietnã em 2026, enquanto o segmento do restante do Vietnã tem previsão de expansão a um CAGR de 8,31% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Metas de Habitação Social Apoiadas pelo Governo | +1.8% | Nacional, com ganhos iniciais em Hanói, Cidade de Ho Chi Minh, Dong Nai, Binh Duong e Nghe An | Médio prazo (2-4 anos) |
| Reformas Regulatórias que Desbloqueiam Projetos Paralisados | +1.4% | Nacional, com efeito pronunciado na Cidade de Ho Chi Minh e em Hanói | Médio prazo (2-4 anos) |
| Expansão Industrial e Migração de Mão de Obra | +1.2% | Binh Duong, Dong Nai, Bac Ninh, Nghe An, Hai Phong e Tay Ninh | Longo prazo (≥ 4 anos) |
| Desenvolvimento de Metrô e Rodovias Expressas | +1.0% | Cidade de Ho Chi Minh, Hanói, Hai Phong e Dong Nai | Médio prazo (2-4 anos) |
| Demanda por Apartamentos Modernos de Alto Padrão | +0.8% | Cidade de Ho Chi Minh, Hanói, Da Nang e Hai Phong | Curto prazo (≤ 2 anos) |
| Parcerias com Incorporadores Estrangeiros e Empreendimentos Conjuntos | +0.7% | Cidade de Ho Chi Minh, Hanói, Hung Yen e Binh Duong | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
As Metas de Habitação Social Apoiadas pelo Governo Estão Acelerando a Construção Residencial Acessível
As metas habitacionais do governo fornecem uma base previsível de trabalho para o mercado de construção residencial do Vietnã. A Decisão nº 444/QD-TTg atribuiu cotas em nível provincial para 995.445 unidades habitacionais sociais de 2025 a 2030, dentro de um teto programático de 1.062.200 unidades até 2030. O país concluiu 102.630 unidades em 2025, e 19 localidades, incluindo Hanói, Cidade de Ho Chi Minh e Dong Nai, atingiram ou superaram suas cotas[1]. Os requisitos de entrega anual aumentam para 271.161 unidades até 2030, elevando a demanda por mão de obra, materiais e capacidade de empreiteiros. O Banco Estatal do Vietnã estabeleceu uma taxa de empréstimo anual de 4,6% para mutuários elegíveis de habitação social em 2026, o que melhora o acesso para compradores qualificados. O programa oferece aos incorporadores e empreiteiros um pipeline mais estável do que as vendas privadas isoladas podem proporcionar.
As Reformas Regulatórias Estão Desbloqueando Projetos Habitacionais Anteriormente Paralisados
As reformas legais estão melhorando as condições para o lançamento de novos projetos residenciais. A Resolução 171/2024/QH15 introduziu um mecanismo piloto que permite que projetos habitacionais comerciais utilizem parcelas de terreno não residencial elegíveis. A Resolução 254/2025/QH15 introduziu posteriormente um limiar de transferência de 75%, permitindo que as autoridades tratem da parte restante de um terreno após acordos voluntários cobrirem três quartos dele. Essas mudanças visam reduzir os atrasos causados pela fragmentação fundiária e longas negociações. Elas podem melhorar a visibilidade da construção para projetos que já obtiveram aprovações, mas não conseguiram avançar para a preparação do terreno. O mercado de construção residencial do Vietnã pode se beneficiar à medida que uma maior clareza jurídica ajuda os incorporadores a avançar com obras em terrenos que permaneceram inativos.
A Expansão Industrial e a Migração de Mão de Obra Estão Aumentando a Demanda Habitacional Próxima a Polos Industriais
O emprego industrial está expandindo o mercado de construção residencial do Vietnã além das duas maiores cidades. O Vietnã possui 430 parques industriais e 4,1 milhões de trabalhadores, enquanto 70-80% dos trabalhadores dependem de acomodações informais porque a oferta próxima aos locais de trabalho permanece limitada[2]. Dong Nai tem 680.000 trabalhadores em parques industriais e uma necessidade habitacional para 450.000 pessoas, mas havia concluído apenas 12.000 unidades habitacionais sociais até agosto de 2025[3]. A acomodação de trabalhadores está, portanto, se tornando um requisito importante nas províncias industriais. Projetos apoiados por empregadores podem complementar os programas governamentais e a atividade tradicional dos incorporadores. Essa demanda é menos dependente de compras residenciais discricionárias porque está intimamente ligada à retenção de mão de obra e ao investimento em fábricas.
O Desenvolvimento de Metrô e Rodovias Expressas Está Abrindo Novos Locais Residenciais Suburbanos
O investimento em transporte está mudando a geografia do mercado de construção residencial do Vietnã. O plano nacional tem como meta 5.000 quilômetros de rodovias expressas até 2030, em comparação com cerca de 1.000 quilômetros em 2020. O Anel Viário 3 conecta a Cidade de Ho Chi Minh, Dong Nai e Tay Ninh, ligando áreas com emprego industrial e demanda habitacional. O metrô Ben Thanh-Suoi Tien iniciou operações no final de 2024 e gerou maior interesse em seu corredor circundante. O melhor acesso torna os projetos suburbanos mais práticos para famílias que trabalham em áreas centrais de negócios. Novas estradas e linhas ferroviárias também aumentam o número de locais que os incorporadores podem considerar para projetos de apartamentos, habitações em terrenos próprios e moradias para trabalhadores.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Elevados de Financiamento Hipotecário | -1.5% | Nacional, com o efeito mais acentuado na Cidade de Ho Chi Minh e em Hanói | Curto prazo (≤ 2 anos) |
| Disputas de Aquisição de Terras e Atrasos em Indenizações | -1.0% | Nacional, concentrado em corredores periurbanos ao redor da Cidade de Ho Chi Minh, Hanói e rotas de rodovias expressas. | Médio prazo (2-4 anos) |
| Aumento dos Custos de Materiais de Construção e Mão de Obra | -0.9% | Nacional, com maior impacto sobre incorporadores de médio porte em locais urbanos de maior custo | Médio prazo (2-4 anos) |
| Escassez de Terrenos Urbanos Acessíveis | -0.7% | Cidade de Ho Chi Minh, Hanói, Da Nang e Can Tho | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Custos Elevados de Financiamento Hipotecário Estão Restringindo a Acessibilidade dos Compradores de Imóveis
Os custos mais elevados de empréstimos habitacionais estão limitando a acessibilidade dos compradores no mercado de construção residencial do Vietnã. As taxas hipotecárias aumentaram ao longo de 2026, enquanto o término dos períodos promocionais elevou os custos de amortização para muitos mutuários. As transações imobiliárias caíram 36% em relação ao ano anterior no primeiro semestre de 2026, e a taxa de absorção de apartamentos recém-lançados caiu para 73% no segundo trimestre de 2026, ante 95% em 2025. Uma absorção mais fraca pode atrasar os recebimentos de caixa dos incorporadores e afetar o cronograma de início das obras. O impacto é mais forte na habitação urbana de preço mais elevado, onde as famílias dependem mais intensamente de hipotecas. O apoio ao financiamento de habitação social compensa parcialmente a pressão para compradores elegíveis, mas não elimina o desafio mais amplo de acessibilidade.
Disputas de Aquisição de Terras e Atrasos em Indenizações Estão Restringindo Terrenos Prontos para Construção
A aquisição de terras continua sendo uma das principais restrições à entrega de novas habitações. A Lei de Terras de 2024 busca reduzir a diferença entre a indenização oficial e os valores de mercado por meio de tabelas de preços referenciadas ao mercado. A implementação ainda pode variar entre localidades, o que gera incerteza para incorporadores e moradores. Atrasos na entrega podem adiar a preparação do terreno, a mobilização de empreiteiros e o lançamento de habitações. O problema é particularmente relevante em áreas suburbanas onde grandes empreendimentos dependem da consolidação de muitas parcelas individuais. Esse risco tende a favorecer incorporadores com bancos de terrenos estabelecidos, financiamento mais robusto e experiência em processos complexos de aprovação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
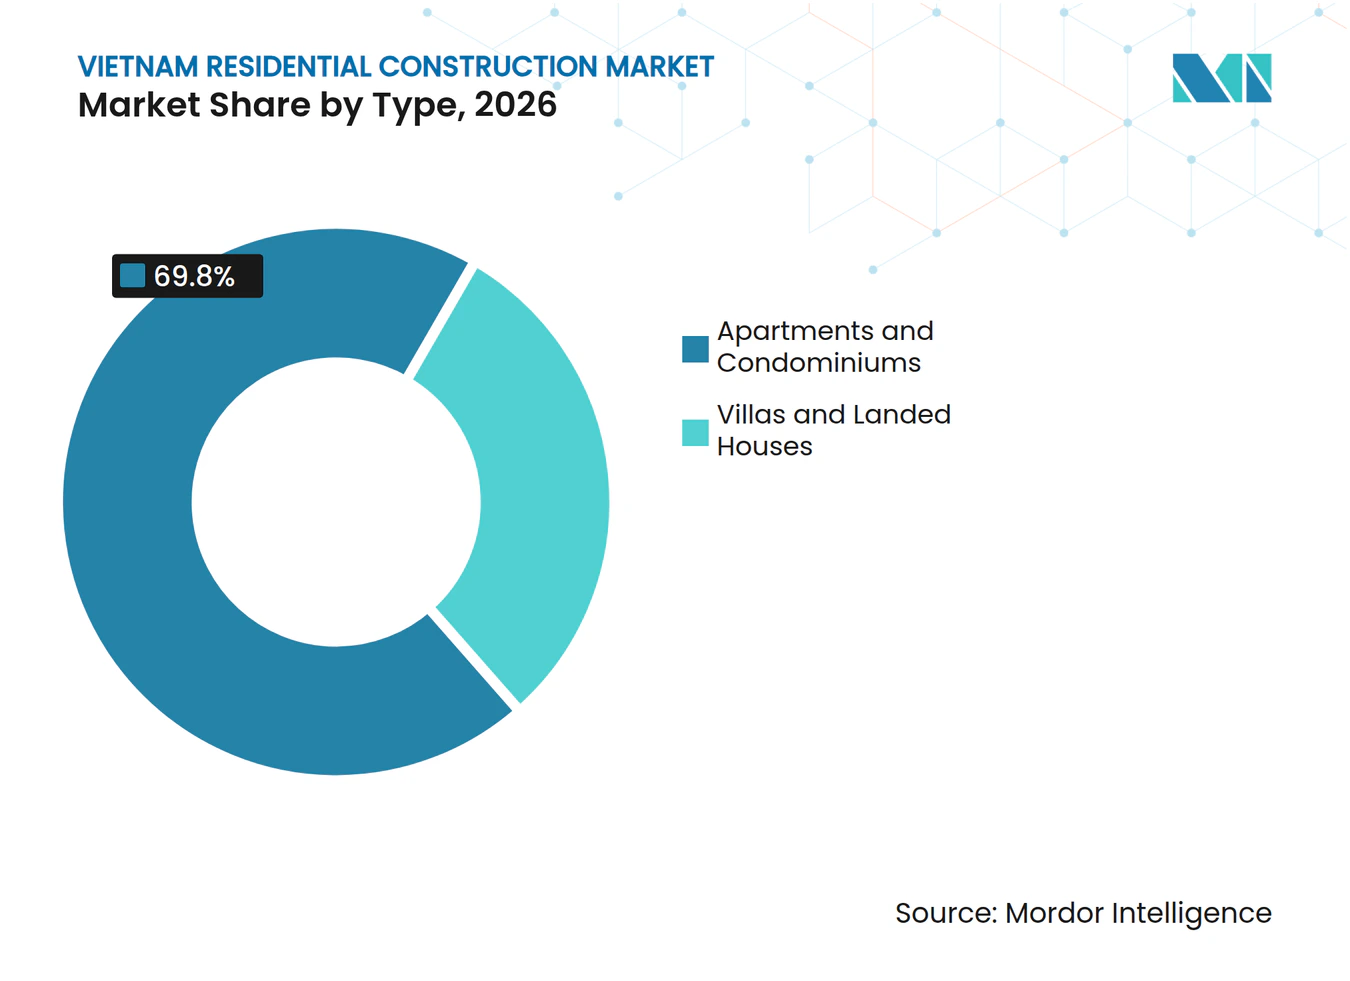
Apartamentos e Condomínios Mantêm Escala enquanto Vilas e Casas em Terrenos Próprios se Expandem em Corredores SuburbanosApartamentos e condomínios detinham 69,8% do mercado em 2026. Os elevados custos de terrenos nas principais cidades continuam a favorecer o desenvolvimento vertical e os grandes empreendimentos multiunidades. Em Hanói, 78% da nova oferta comercial de apartamentos em 2026 era habitação de alto padrão ou de luxo com preço acima de 3.100 USD por m², enquanto as habitações de menor preço eram escassas. A concentração de oferta de maior preço reflete os custos de terrenos, aprovações mais rigorosas e a necessidade dos incorporadores de proteger suas margens. Os apartamentos continuam sendo o principal formato de entrega para habitação social, projetos no centro das cidades e empreendimentos de condomínios com apoio estrangeiro. Sua grande participação mantém a construção de torres e as cadeias de fornecimento relacionadas como elementos centrais do setor de construção residencial do Vietnã. Isso também pressiona os incorporadores a alinhar preços e financiamento com as rendas dos compradores locais. Os grandes empreendimentos de apartamentos continuarão sendo a principal fonte de unidades habitacionais formais em Hanói e na Cidade de Ho Chi Minh.
As vilas e casas em terrenos próprios têm previsão de crescimento a um CAGR de 8,03% até 2032. A melhoria das estradas e do acesso ferroviário está tornando os distritos periféricos mais atrativos para famílias que buscam residências maiores. A CapitaLand Development lançou The Fullton em Hung Yen em maio de 2025 como um projeto de baixa densidade de 25 hectares com valor bruto de desenvolvimento de 800 milhões de USD. O projeto demonstra como os incorporadores internacionais estão apoiando uma oferta mais formal de habitações de baixa densidade em locais suburbanos. As habitações em terrenos próprios estão ganhando relevância onde os menores custos de terrenos tornam o produto viável. O segmento não substitui a habitação de alto padrão nos centros das cidades porque as restrições de densidade permanecem fortes. Ele amplia o mercado de construção residencial do Vietnã ao criar outra via para a formação de domicílios em áreas satélites conectadas.



Por Tipo de Construção:
Nova Construção Lidera enquanto a Renovação Assume um Papel MaiorA nova construção representou 68,2% do mercado em 2026. Os compromissos de habitação social e os projetos privados anteriormente atrasados que estão entrando na fase de construção sustentam essa posição. O programa habitacional do governo oferece aos incorporadores uma fonte substancial de demanda por novas construções em cidades e províncias industriais. Os grandes empreendimentos urbanos também exigem novas estradas, serviços públicos e comodidades de apoio antes que a entrega das habitações possa começar. A nova construção, portanto, continua sendo a fonte mais importante de trabalho para empreiteiros gerais, produtores de materiais e especialidades. Ela também está mais exposta aos prazos de aprovação de terrenos, condições de financiamento e custos de insumos de construção. O mercado de construção residencial do Vietnã depende de um fluxo constante de novos lançamentos para reduzir o déficit habitacional formal. Uma implementação regulatória mais robusta pode melhorar o ritmo dessa entrega.
A renovação tem previsão de crescimento a um CAGR de 7,89% até 2032. Edifícios de apartamentos mais antigos e habitações concluídas em ciclos de desenvolvimento anteriores estão criando uma base de reforma mais ampla. A demanda por renovação inclui melhorias internas, aprimoramentos relacionados à eficiência energética, substituições de sistemas prediais e mudanças que melhoram o conforto térmico. O Ministério da Construção publicou os custos de investimento de 2025 e os referenciais de preços de construção em março de 2026, o que apoia um planejamento de projetos mais padronizado. Esse trabalho pode proporcionar aos empreiteiros atividade recorrente quando grandes projetos em áreas virgens enfrentam atrasos de aprovação. Também apoia empresas de menor e médio porte que operam fora dos grandes projetos de urbanização. À medida que as habitações urbanas envelhecem, a renovação proporcionará uma fonte mais duradoura de demanda por construção residencial.
Por Método de Construção:
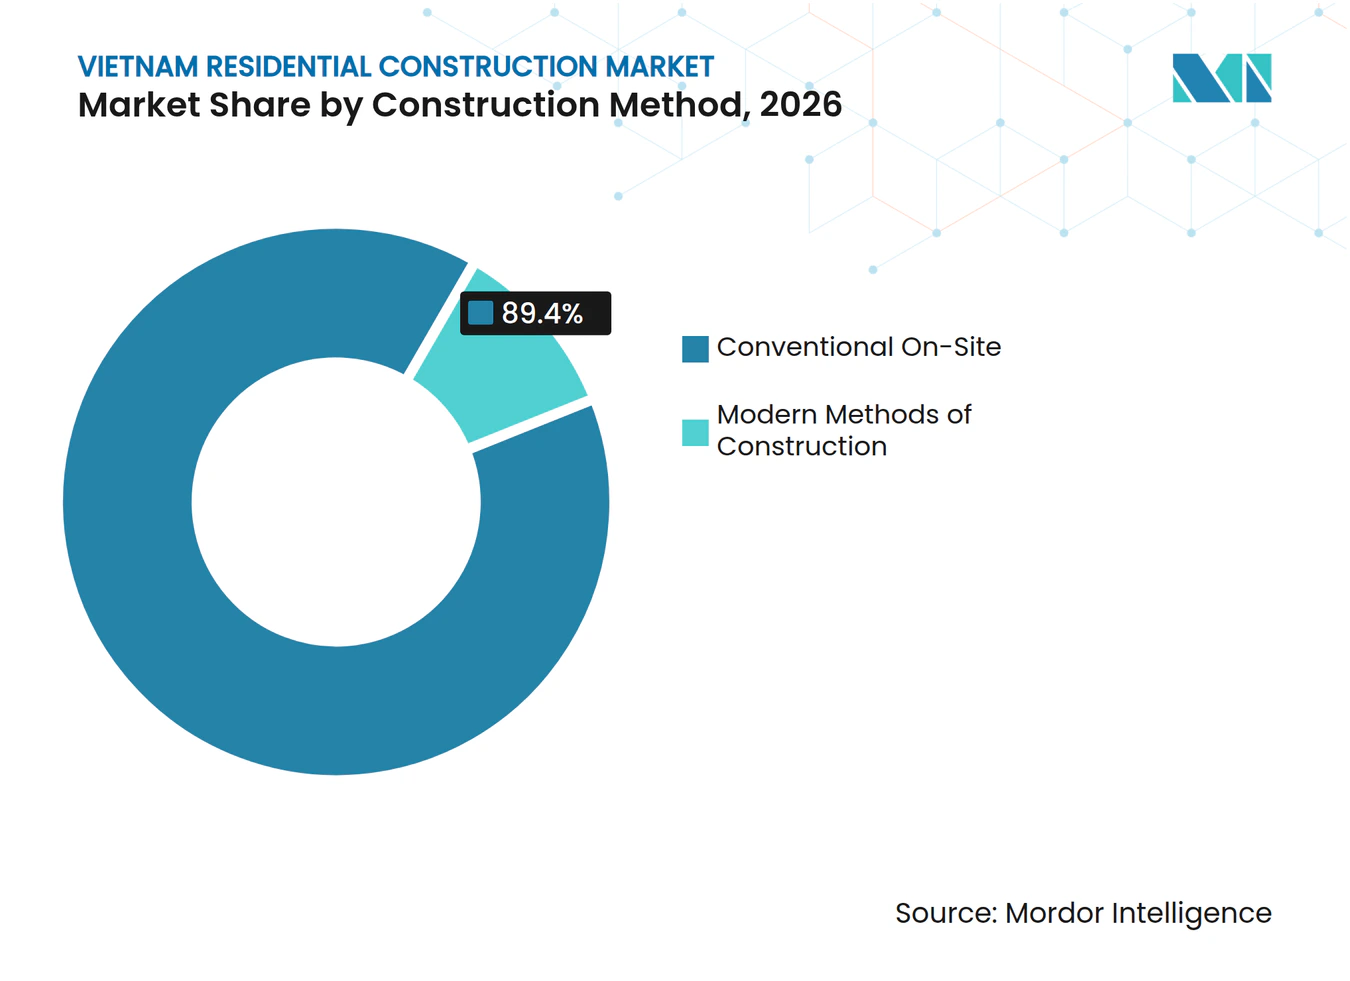
A Construção Convencional no Local Lidera enquanto os Métodos Modernos de Construção Ganham UsoA construção convencional no local detinha 89,4% do mercado em 2026. Os métodos tradicionais continuam amplamente utilizados porque os empreiteiros possuem redes de mão de obra estabelecidas e experiência com as práticas de construção locais. Eles continuam adequados para a ampla gama de edifícios residenciais entregues em todo o Vietnã. No entanto, os custos de materiais e as restrições de mão de obra estão exercendo maior pressão sobre os cronogramas de projetos convencionais. O Ministério da Construção reportou referenciais de custo de investimento mais elevados para 2025, com aumentos de 9-12% em comparação com 2024. Os incorporadores estão respondendo buscando maior controle sobre aquisições, produtividade no canteiro de obras e desperdício de construção. O setor de construção residencial do Vietnã continuará a depender dos métodos convencionais, mas o modelo de entrega está se tornando mais disciplinado. Os grandes empreiteiros podem usar a escala para gerenciar essas mudanças de forma mais eficaz.
Os métodos modernos de construção têm previsão de crescimento a um CAGR de 8,11% até 2032. Esta categoria inclui pré-fabricação modular, construção volumétrica pré-fabricada e acabada e entrega integrada com modelagem da informação da construção. A Estratégia Nacional de Desenvolvimento Habitacional promove a pré-fabricação para habitação social, enquanto o Manual de Aplicação de Modelagem da Informação da Construção de 2025 apoia uma adoção digital mais ampla na construção. A VNPrecast relatou que seu sistema pré-fabricado no empreendimento iD Junction apoiou uma entrega 15-20% mais rápida e economias de 25-40% nos custos de mão de obra. Esses benefícios são especialmente relevantes para habitação social repetível e projetos residenciais de maior porte. A produção fora do canteiro pode reduzir a exposição a escassez de mão de obra e atrasos no canteiro causados por condições climáticas. A adoção dependerá da escala do projeto, do financiamento e da capacidade dos empreiteiros de integrar o design e a produção fabril.

Por Fonte de Investimento:
Capital Privado Lidera enquanto os Programas Públicos se ExpandemO investimento privado representou 79,1% do mercado em 2026. Os incorporadores privados continuam sendo a principal fonte de atividade em apartamentos comerciais, urbanizações, vilas e projetos de uso misto. As parcerias com vínculos estrangeiros também trazem financiamento, expertise em design e sistemas de projeto mais formais para empreendimentos selecionados. A CapitaLand Development e a Vinhomes firmaram uma parceria estratégica em maio de 2025 e lançaram The Fullton como parte de sua expansão no Vietnã. O capital privado pode se mover rapidamente quando terrenos, aprovações e demanda dos compradores estão alinhados. É mais sensível à entrega pública de taxas hipotecárias e ao fluxo de caixa dos projetos. O mercado de construção residencial do Vietnã, portanto, se beneficia quando os programas públicos e privados avançam ao mesmo tempo. Esse equilíbrio apoia uma gama mais ampla de locais e grupos de compradores.
O investimento público tem previsão de crescimento a um CAGR de 7,94% até 2032. O cronograma de alocação de habitação social aumenta de 100.275 unidades em 2025 para 271.161 unidades até 2030. Os programas públicos fornecem um contrapeso quando os projetos privados desaceleram devido à menor acessibilidade ou pressão de financiamento. A Confederação Geral do Trabalho do Vietnã também está desenvolvendo habitação de aluguel para trabalhadores em localidades como Dong Thap, Bac Ninh e Tay Ninh. Esse canal atende a trabalhadores industriais cujas necessidades habitacionais não são totalmente supridas pela oferta comercial. As alocações públicas podem ajudar a direcionar a atividade de construção para cidades secundárias onde há maior disponibilidade de terrenos. Seu sucesso dependerá da implementação local, do acesso a financiamento e da capacidade dos empreiteiros.
Análise Geográfica
A Cidade de Ho Chi Minh detinha 37,3% do mercado em 2026. A cidade continua sendo o maior centro para valores de apartamentos, atividade de incorporadores estrangeiros e grandes projetos urbanos. O Anel Viário 3, o metrô Ben Thanh-Suoi Tien e a conexão com o aeroporto de Long Thanh estão direcionando o interesse para os corredores leste e sudeste. Essas conexões apoiam novos locais de projetos fora dos distritos centrais estabelecidos. Os custos hipotecários mais elevados e os problemas de desapropriação de terras continuam a limitar a velocidade dos lançamentos residenciais privados. Ainda assim, a escala, a base de emprego e o programa de infraestrutura da cidade a mantêm no centro do mercado de construção residencial do Vietnã.
Hanói possui um amplo pipeline de construção em habitação social, apartamentos comerciais e empreendimentos de alto padrão. As habitações de alto padrão e de luxo representam uma grande parcela da oferta atual, o que pode limitar a absorção de vendas entre os usuários finais. A cidade também tem potencial de desenvolvimento significativo ao longo de anéis viários, pontes e distritos externos. A Maison Privée, um condomínio de luxo de 490 unidades no Ciputra Township, foi apresentada em maio de 2026 pela CapitaLand Development, Mitsubishi Estate e Nomura Real Estate Development. Esses projetos demonstram confiança contínua no segmento premium de Hanói. O crescimento futuro da cidade dependerá de tornar novos locais acessíveis e de adequar a oferta à capacidade de compra das famílias.
O restante do Vietnã tem previsão de crescimento a um CAGR de 8,31% até 2032, a taxa mais rápida entre os segmentos geográficos. Dong Nai, Binh Duong, Bac Ninh e Nghe An possuem grandes forças de trabalho industriais e uma demanda não atendida significativa por acomodação de trabalhadores. O crescimento provincial é sustentado por menores custos de terrenos e pela disponibilidade de terrenos maiores do que os existentes em Hanói e na Cidade de Ho Chi Minh. Cidades secundárias conectadas por rodovias expressas podem atrair apartamentos, habitações para trabalhadores e empreendimentos em terrenos próprios. Os programas habitacionais públicos e a acomodação apoiada por empregadores podem reduzir a dependência do financiamento hipotecário individual. Essa base geográfica mais ampla torna o mercado de construção residencial do Vietnã menos dependente das duas principais regiões metropolitanas.
Cenário Competitivo
Concentração do Mercado
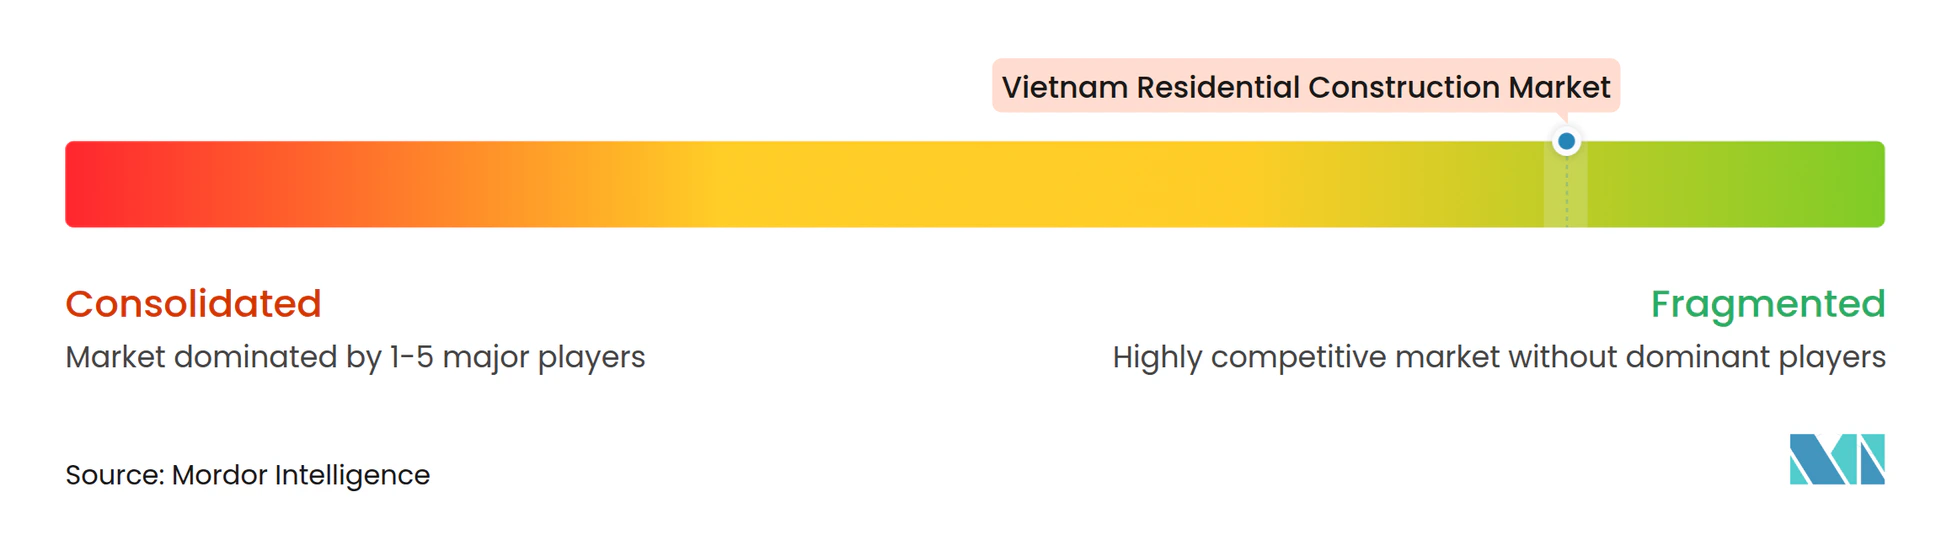
O mercado de construção residencial do Vietnã é fragmentado por natureza. Os incorporadores de maior porte têm vantagens no acesso a terrenos, financiamento e na capacidade de coordenar projetos complexos. Eles também podem distribuir os custos de design, aquisição, marketing e conformidade por vários terrenos, o que é importante quando as aprovações individuais são atrasadas. As parcerias internacionais estão se tornando uma forma importante de combinar o acesso local a terrenos com capital estrangeiro e expertise em produtos. A CapitaLand Development, a Mitsubishi Estate e a Nomura Real Estate Development apresentaram a Maison Privée em Hanói em maio de 2026, adicionando um grande projeto com apoio estrangeiro ao pipeline premium. A concorrência é, portanto, moldada pela execução de projetos, acesso a aprovações e credibilidade junto a compradores e parceiros de financiamento. Ela também é afetada pela capacidade de equilibrar especificações de alta qualidade com habitações que permaneçam ao alcance das famílias locais. Os incorporadores que conseguem oferecer preços adequados e gerenciar o risco de entrega estão melhor posicionados em um ambiente de compradores mais cauteloso.
Os empreendimentos conjuntos continuam a moldar as estratégias competitivas. A CapitaLand Development e a Vinhomes utilizaram sua parceria de 2025 para lançar The Fullton em Hung Yen. Esse tipo de acordo permite que empresas internacionais entrem em locais prioritários sem precisar desenvolver de forma independente todas as capacidades locais. Também oferece aos incorporadores domésticos acesso a parceiros com recursos estabelecidos de design, capital e marketing. Os empreendimentos conjuntos podem distribuir o risco de financiamento e construção de projetos de alto valor por um grupo mais amplo de participantes. A abordagem é relevante no mercado de construção residencial do Vietnã porque a consolidação de terrenos e as aprovações continuam sendo complexas. Os participantes com apoio estrangeiro provavelmente continuarão a favorecer parcerias onde a experiência de execução local reduz o risco de desenvolvimento.
Coteccons Construction JSC, Hoa Binh Construction Group JSC, Ricons Construction Investment Group JSC e Newtecons JSC estão entre os empreiteiros que competem por grandes obras residenciais e de uso misto. A Coteccons Construction JSC reportou um backlog recorde de 2,4 bilhões de USD e uma taxa de recompra de 94% em seu primeiro trimestre do ano fiscal de 2026. A empresa também participou do projeto do Aeroporto Internacional de Gia Binh, demonstrando como os principais empreiteiros estão ampliando suas atividades além dos projetos residenciais. Os empreiteiros de maior porte podem proteger sua posição por meio de planejamento integrado, disciplina de aquisição e gestão de projetos orientada por tecnologia. Seus portfólios de projetos mais amplos também podem reduzir a dependência do cronograma de novas vendas de habitações. As empresas menores continuam sendo importantes nas redes de subcontratação, mas enfrentam maior exposição à volatilidade de custos de mão de obra e insumos.
Líderes do Setor de Construção Residencial do Vietnã
-
Vinhomes
-
Novaland Group
-
Dat Xanh Group
-
Sun Group
-
Hung Thinh Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção Residencial do Vietnã Empresas cobertas neste relatório
- Vinhomes
- Novaland Group
- Dat Xanh Group
- Sun Group
- Hung Thinh Corporation
- Coteccons Construction JSC
- Hoa Binh Construction Group JSC
- Vinaconex JSC
- Central Construction JSC
- Ricons Construction Investment Group JSC
- Unicons Investment Construction Co., Ltd.
- Newtecons JSC
- Ecoba Vietnam JSC
- Fecon Corp JSC
- Delta Construction Group
- Nam Long Investment Corporation
- Khang Dien House Trading and Investment
- CapitaLand Development (Vietnam)
- Gamuda Land Vietnam
- Phu My Hung Development
Desenvolvimentos industriais recentes em Mercado de Construção Residencial do Vietnã
- Outubro de 2026: A Gamuda Land Vietnam e a Khai Minh Land formalizaram um acordo abrangente de cooperação para o projeto Norton Park, estendendo a estratégia de parceria da Gamuda Land além de seus empreendimentos legados em Cidade de Ho Chi Minh e Hanói para novos mercados geográficos e relacionamentos com incorporadores locais.
- Setembro de 2026: Um consórcio liderado pela Sao Mai, subsidiária integral da Vinhomes, foi aprovado como investidor para a área urbana de uso misto Van Giang–Hoan Long na Província de Hung Yen após uma licitação internacional aberta, com investimento total de aproximadamente 863 milhões de USD, ampliando o banco de terrenos da Vinhomes no norte adjacente aos empreendimentos Ocean Park 2 e Dream City.
- Agosto de 2026: A Vinhomes iniciou as obras de um empreendimento urbano de quase VND 111,14 trilhões (4,26 bilhões de USD) abrangendo mais de 600 hectares no sul de Hanói. O projeto foi concebido para acomodar mais de 105.000 residentes e combinar habitações de reassentamento, acessíveis e comerciais, com conclusão prevista para 2030.
Escopo do Relatório do Mercado de Construção Residencial do Vietnã
Visão geral da segmentação
| Apartamentos e Condomínios |
| Vilas e Casas em Terrenos Próprios |
| Nova Construção |
| Renovação |
| Construção Convencional no Local |
| Métodos Modernos de Construção |
| Público |
| Privado |
| Cidade de Ho Chi Minh |
| Hanói |
| Restante do Vietnã |
| Por Tipo | Apartamentos e Condomínios |
| Vilas e Casas em Terrenos Próprios | |
| Por Tipo de Construção | Nova Construção |
| Renovação | |
| Por Método de Construção | Construção Convencional no Local |
| Métodos Modernos de Construção | |
| Por Fonte de Investimento | Público |
| Privado | |
| Por Região | Cidade de Ho Chi Minh |
| Hanói | |
| Restante do Vietnã |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para a construção residencial do Vietnã até 2032?
O mercado de construção residencial do Vietnã tem previsão de crescimento a um CAGR de 7,05% de 2027 a 2032 e deve atingir 46,85 bilhões de USD.
Qual formato habitacional tem a maior participação no Vietnã?
Apartamentos e condomínios lideram com uma participação de 69,8% em 2026, pois os elevados custos de terrenos e a densidade urbana favorecem projetos de alto padrão.
Qual formato residencial tem previsão de crescimento mais rápido?
As vilas e casas em terrenos próprios têm previsão de expansão a um CAGR de 8,03% até 2032, à medida que os locais suburbanos obtêm melhores ligações de transporte.
O que apoia a construção de habitação social no Vietnã?
O governo atribuiu 995.445 unidades habitacionais sociais para entrega de 2025 a 2030, após 102.630 unidades concluídas em 2025.
Por que os Métodos Modernos de Construção estão ganhando uso no Vietnã?
Os métodos modernos de construção têm previsão de crescimento a um CAGR de 8,11% porque podem reduzir o tempo de entrega e os requisitos de mão de obra em projetos repetíveis.
Quais locais oferecem o maior potencial de desenvolvimento residencial?
A Cidade de Ho Chi Minh lidera em participação, enquanto as províncias industriais e outras áreas do restante do Vietnã têm previsão de expansão mais rápida, a um CAGR de 8,31%.