
Taille et part du marché de la construction résidentielle au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
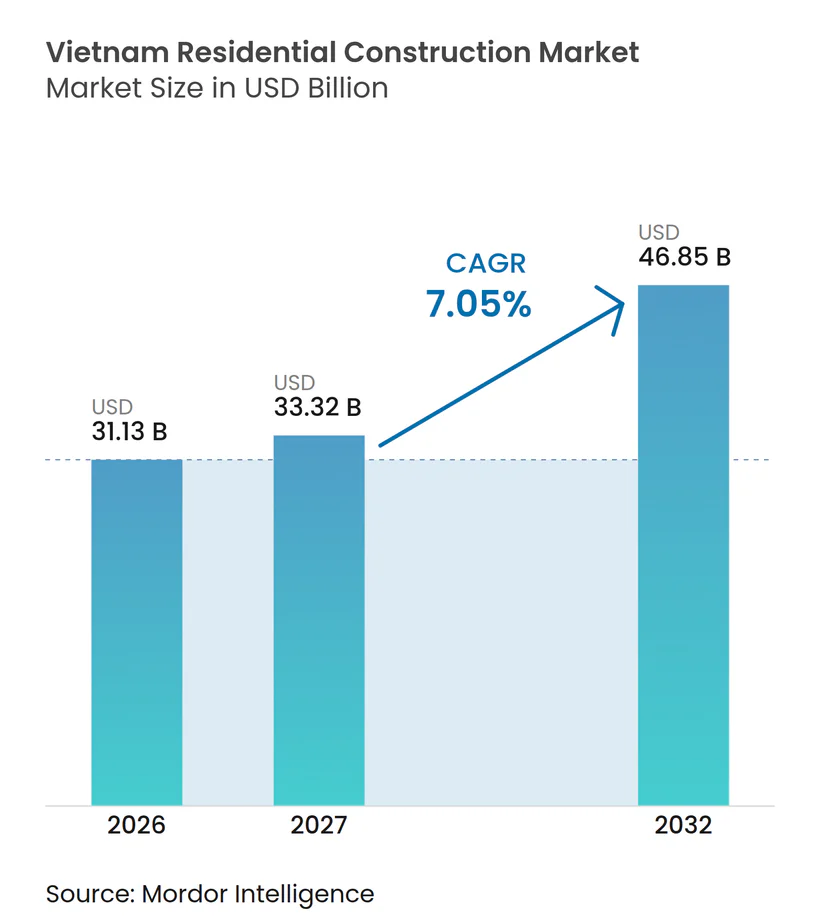
| Taille du marché de l'année de base (2026) | 31.13 Milliards de dollars |
| Taille du Marché (2027) | 33.32 Milliards de dollars |
| Taille du Marché (2032) | 46.85 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.05 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction résidentielle au Vietnam par Mordor Intelligence
La taille du marché de la construction résidentielle au Vietnam était évaluée à 31,13 milliards USD en 2026 et devrait croître de 33,32 milliards USD en 2027 pour atteindre 46,85 milliards USD d'ici 2032, à un CAGR de 7,05 % pendant la période de prévision (2027-2032).
Un déficit persistant de logements urbains, des objectifs en matière de logements sociaux et de nouvelles liaisons de transport soutiennent l'activité dans les grandes villes et les sites secondaires. Le Vietnam a achevé 102 630 logements sociaux en 2025, dépassant son objectif national de 100 275 unités, tandis que le gouvernement a assigné 995 445 unités supplémentaires à livrer d'ici 2030. Les réformes réglementaires permettent progressivement aux projets retardés d'avancer, tandis que les investissements dans le métro et les autoroutes ouvrent davantage de sites de développement en périphérie. La hausse des coûts d'emprunt, l'augmentation des prix des matériaux et les difficultés d'expropriation foncière continuent de contraindre la livraison et exercent une pression accrue sur le financement des promoteurs. Le marché de la construction résidentielle au Vietnam devient géographiquement plus diversifié, les provinces industrielles et les villes reliées aux transports jouant un rôle plus important dans la nouvelle offre de logements.
Points clés du rapport
- Par type, les appartements et copropriétés détenaient 69,8 % de la part du marché de la construction résidentielle au Vietnam en 2026, tandis que les villas et maisons individuelles devraient se développer à un CAGR de 8,03 % jusqu'en 2032.
- Par type de construction, la nouvelle construction représentait 68,2 % de la taille du marché de la construction résidentielle au Vietnam en 2026, tandis que la rénovation devrait croître à un CAGR de 7,89 % jusqu'en 2032.
- Par méthode de construction, la construction traditionnelle sur site détenait 89,4 % de la part du marché de la construction résidentielle au Vietnam en 2026, tandis que les méthodes modernes de construction devraient croître à un CAGR de 8,11 % jusqu'en 2032.
- Par source d'investissement, l'investissement privé représentait 79,1 % de la taille du marché de la construction résidentielle au Vietnam en 2026, tandis que l'investissement public devrait croître à un CAGR de 7,94 % jusqu'en 2032.
- Par géographie, Hô-Chi-Minh-Ville détenait 37,3 % de la taille du marché de la construction résidentielle au Vietnam en 2026, tandis que le segment du reste du Vietnam devrait se développer à un CAGR de 8,31 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Objectifs de logements sociaux soutenus par le gouvernement | +1.8% | National, avec des gains précoces à Hanoï, Hô-Chi-Minh-Ville, Dong Nai, Binh Duong et Nghe An | Moyen terme (2-4 ans) |
| Réformes réglementaires débloquant les projets bloqués | +1.4% | National, avec un effet prononcé à Hô-Chi-Minh-Ville et Hanoï | Moyen terme (2-4 ans) |
| Expansion manufacturière et migration de la main-d'œuvre | +1.2% | Binh Duong, Dong Nai, Bac Ninh, Nghe An, Hai Phong et Tay Ninh | Long terme (≥ 4 ans) |
| Développement du métro et des autoroutes | +1.0% | Hô-Chi-Minh-Ville, Hanoï, Hai Phong et Dong Nai | Moyen terme (2-4 ans) |
| Demande d'appartements modernes en hauteur | +0.8% | Hô-Chi-Minh-Ville, Hanoï, Da Nang et Hai Phong | Court terme (≤ 2 ans) |
| Partenariats avec des promoteurs étrangers et coentreprises | +0.7% | Hô-Chi-Minh-Ville, Hanoï, Hung Yen et Binh Duong | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les objectifs de logements sociaux soutenus par le gouvernement accélèrent la construction résidentielle abordable
Les objectifs de logements du gouvernement fournissent une base de travail prévisible pour le marché de la construction résidentielle au Vietnam. La décision n° 444/QD-TTg a assigné des quotas au niveau provincial pour 995 445 logements sociaux de 2025 à 2030, dans le cadre d'un plafond programmatique de 1 062 200 unités d'ici 2030. Le pays a achevé 102 630 unités en 2025, et 19 localités, dont Hanoï, Hô-Chi-Minh-Ville et Dong Nai, ont atteint ou dépassé leurs quotas[1]. Les exigences de livraison annuelle s'élèvent à 271 161 unités d'ici 2030, augmentant la demande de main-d'œuvre, de matériaux et de capacité des entrepreneurs. La Banque d'État du Vietnam a fixé un taux de prêt annuel de 4,6 % pour les emprunteurs éligibles au logement social en 2026, ce qui améliore l'accès pour les acheteurs qualifiés. Le programme offre aux promoteurs et aux entrepreneurs un pipeline plus stable que les seules ventes privées ne peuvent fournir.
Les réformes réglementaires débloquent les projets de logements précédemment bloqués
Les réformes juridiques améliorent les conditions pour le lancement de nouveaux projets résidentiels. La résolution 171/2024/QH15 a introduit un mécanisme pilote permettant aux projets de logements commerciaux d'utiliser des parcelles foncières non résidentielles éligibles. La résolution 254/2025/QH15 a ensuite introduit un seuil de transfert de 75 %, permettant aux autorités de traiter la partie restante d'un site après que des accords volontaires couvrent les trois quarts de celui-ci. Ces changements visent à réduire les retards causés par l'assemblage fragmenté des terrains et les longues négociations. Ils peuvent améliorer la visibilité de la construction pour les projets qui ont déjà obtenu des approbations mais ne pouvaient pas passer à la préparation du site. Le marché de la construction résidentielle au Vietnam peut en bénéficier, car une plus grande clarté juridique aide les promoteurs à faire avancer les travaux sur des sites restés inactifs.
L'expansion manufacturière et la migration de la main-d'œuvre augmentent la demande de logements près des pôles industriels
L'emploi industriel élargit le marché de la construction résidentielle au Vietnam au-delà des deux plus grandes villes. Le Vietnam compte 430 zones industrielles et 4,1 millions de travailleurs, tandis que 70 à 80 % des travailleurs dépendent de logements informels car l'offre à proximité des lieux de travail reste limitée[2]. Dong Nai compte 680 000 travailleurs dans des zones industrielles et un besoin de logements pour 450 000 personnes, mais n'avait achevé que 12 000 logements sociaux en août 2025[3]. Le logement des travailleurs devient donc une exigence majeure dans les provinces industrielles. Les projets soutenus par les employeurs peuvent compléter les programmes gouvernementaux et l'activité traditionnelle des promoteurs. Cette demande est moins dépendante des achats immobiliers discrétionnaires car elle est étroitement liée à la rétention de la main-d'œuvre et aux investissements dans les usines.
Le développement du métro et des autoroutes ouvre de nouveaux sites résidentiels en périphérie
Les investissements dans les transports modifient la géographie du marché de la construction résidentielle au Vietnam. Le plan national vise 5 000 kilomètres d'autoroutes d'ici 2030, contre près de 1 000 kilomètres en 2020. La rocade 3 relie Hô-Chi-Minh-Ville, Dong Nai et Tay Ninh, connectant des zones à fort emploi industriel et à forte demande de logements. Le métro Ben Thanh-Suoi Tien a commencé à fonctionner fin 2024 et a suscité un intérêt accru pour son corridor environnant. Un meilleur accès rend les projets en périphérie plus pratiques pour les ménages qui travaillent dans les zones d'affaires centrales. Les nouvelles routes et lignes ferroviaires augmentent également le nombre de sites que les promoteurs peuvent envisager pour des projets d'appartements, de maisons individuelles et de logements pour travailleurs.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des emprunts hypothécaires | -1.5% | National, avec l'effet le plus marqué à Hô-Chi-Minh-Ville et Hanoï | Court terme (≤ 2 ans) |
| Litiges fonciers et retards d'indemnisation | -1.0% | National, concentré dans les corridors périurbains autour de Hô-Chi-Minh-Ville, Hanoï et les axes autoroutiers. | Moyen terme (2-4 ans) |
| Hausse des coûts des matériaux de construction et de la main-d'œuvre | -0.9% | National, avec le plus grand impact sur les promoteurs du segment intermédiaire dans les zones urbaines à coûts élevés | Moyen terme (2-4 ans) |
| Disponibilité limitée de terrains urbains abordables | -0.7% | Hô-Chi-Minh-Ville, Hanoï, Da Nang et Can Tho | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés des emprunts hypothécaires contraignent l'accessibilité financière des acheteurs
La hausse des coûts des prêts immobiliers limite l'accessibilité financière des acheteurs sur le marché de la construction résidentielle au Vietnam. Les taux hypothécaires ont augmenté tout au long de 2026, tandis que la fin des périodes promotionnelles a alourdi les coûts de remboursement pour de nombreux emprunteurs. Les transactions immobilières ont chuté de 36 % en glissement annuel au premier semestre 2026, et le taux d'absorption des appartements nouvellement lancés est tombé à 73 % au deuxième trimestre 2026, contre 95 % en 2025. Une absorption plus faible peut retarder les encaissements pour les promoteurs et affecter le calendrier des démarrages de construction. L'impact est le plus fort dans les logements urbains à prix élevé, où les ménages dépendent davantage des emprunts hypothécaires. Le soutien aux prêts pour le logement social compense en partie la pression pour les acheteurs éligibles, mais ne supprime pas le défi plus large de l'accessibilité financière.
Les litiges fonciers et les retards d'indemnisation restreignent les sites prêts à la construction
L'acquisition foncière reste l'une des principales contraintes pesant sur la livraison de nouveaux logements. La loi foncière 2024 cherche à réduire l'écart entre les indemnisations officielles et les valeurs de marché grâce à des barèmes de prix référencés au march. La mise en œuvre peut encore varier selon les localités, ce qui crée une incertitude pour les promoteurs et les résidents. Les remises tardives peuvent retarder la préparation des sites, la mobilisation des entrepreneurs et les lancements de logements. Le problème est particulièrement pertinent dans les zones périurbaines où les grands projets dépendent de l'assemblage de nombreuses parcelles individuelles. Ce risque tend à favoriser les promoteurs disposant de réserves foncières établies, d'un financement solide et d'une expérience dans la gestion d'approbations complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
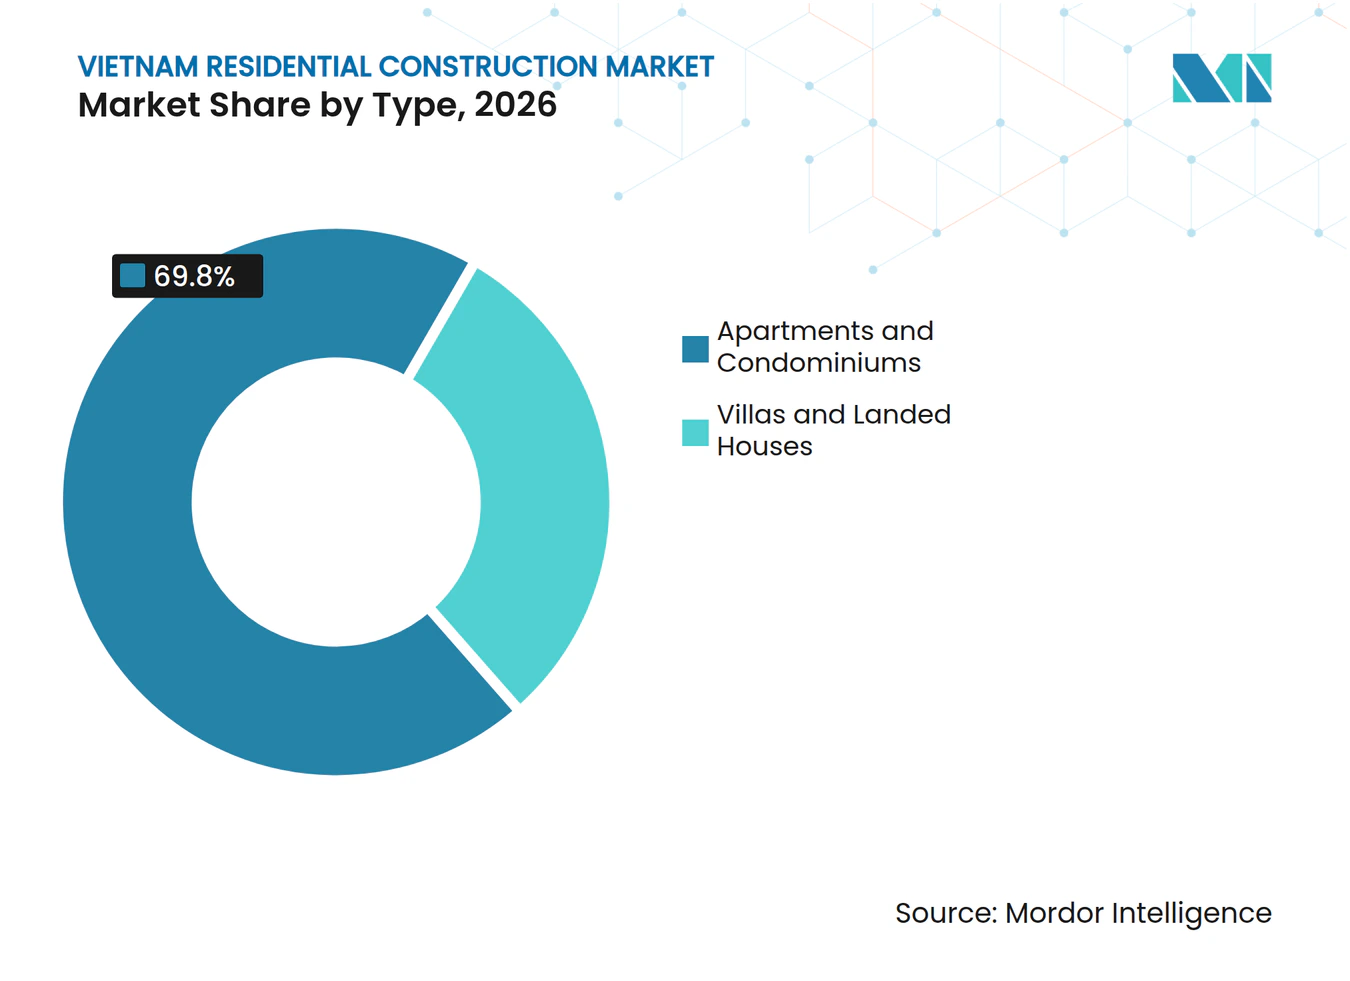
les appartements et copropriétés conservent leur prédominance tandis que les villas et maisons individuelles se développent dans les corridors périurbainsLes appartements et copropriétés détenaient 69,8 % du marché en 2026. Les coûts élevés des terrains dans les grandes villes continuent de favoriser le développement vertical et les grands ensembles multi-unités. À Hanoï, 78 % de la nouvelle offre d'appartements commerciaux en 2026 était constituée de logements haut de gamme ou de luxe à un prix supérieur à 3 100 USD par m², tandis que les logements à prix plus bas étaient rares. La concentration de l'offre à prix élevé reflète les coûts fonciers, des approbations plus strictes et la nécessité pour les promoteurs de protéger leurs marges. Les appartements restent le principal format de livraison pour les logements sociaux, les projets en centre-ville et les développements de copropriétés soutenus par des capitaux étrangers. Leur part importante maintient la construction de tours et les chaînes d'approvisionnement associées au cœur du secteur de la construction résidentielle au Vietnam. Cela exerce également une pression sur les promoteurs pour aligner les prix et le financement sur les revenus des acheteurs locaux. Les grands ensembles d'appartements resteront la principale source d'unités de logements formels à Hanoï et Hô-Chi-Minh-Ville.
Les villas et maisons individuelles devraient croître à un CAGR de 8,03 % jusqu'en 2032. L'amélioration des routes et de l'accès ferroviaire rend les districts périphériques plus attractifs pour les ménages à la recherche de logements plus grands. CapitaLand Development a lancé The Fullton à Hung Yen en mai 2025, un projet de faible hauteur de 25 hectares avec une valeur brute de développement de 800 millions USD. Le projet montre comment les promoteurs internationaux soutiennent une offre de faible hauteur plus formelle dans les zones périurbaines. Les maisons individuelles gagnent en pertinence là où les coûts fonciers plus bas rendent le produit viable. Le segment ne déplace pas le logement en hauteur dans les centres-villes car les contraintes de densité restent fortes. Il élargit le marché de la construction résidentielle au Vietnam en créant une autre voie pour la formation des ménages dans les zones satellites connectées.



Par type de construction :
la nouvelle construction est en tête tandis que la rénovation joue un rôle croissantLa nouvelle construction représentait 68,2 % du marché en 2026. Les engagements en matière de logements sociaux et les projets privés précédemment retardés entrant en phase de construction soutiennent cette position. Le programme de logements du gouvernement offre aux promoteurs une source substantielle de demande de nouvelles constructions dans les villes et les provinces industrielles. Les grands projets urbains nécessitent également de nouvelles routes, des services publics et des équipements de soutien avant que la livraison des logements puisse commencer. La nouvelle construction reste donc la source de travail la plus importante pour les entrepreneurs généraux, les producteurs de matériaux et les corps de métier spécialisés. Elle est également la plus exposée aux délais d'approbation foncière, aux conditions de financement et aux coûts des intrants de construction. Le marché de la construction résidentielle au Vietnam dépend d'un flux régulier de nouveaux lancements pour réduire le déficit de logements formels. Une mise en œuvre réglementaire plus solide peut améliorer le rythme de cette livraison.
La rénovation devrait croître à un CAGR de 7,89 % jusqu'en 2032. Les immeubles d'appartements plus anciens et les logements achevés lors de cycles de développement antérieurs créent une base de réhabilitation plus large. La demande de rénovation comprend les améliorations intérieures, les améliorations liées à l'énergie, les remplacements de systèmes de bâtiment et les modifications améliorant le confort thermique. Le ministère de la Construction a publié en mars 2026 les coûts d'investissement 2025 et les références de prix de construction, qui soutiennent une planification de projet plus standardisée. Ces travaux peuvent fournir aux entrepreneurs une activité récurrente lorsque les grands projets en zone vierge font face à des retards d'approbation. Ils soutiennent également les petites et moyennes entreprises qui opèrent en dehors des grands projets de lotissements. À mesure que les logements urbains vieillissent, la rénovation constituera une source plus durable de demande de construction résidentielle.
Par méthode de construction :
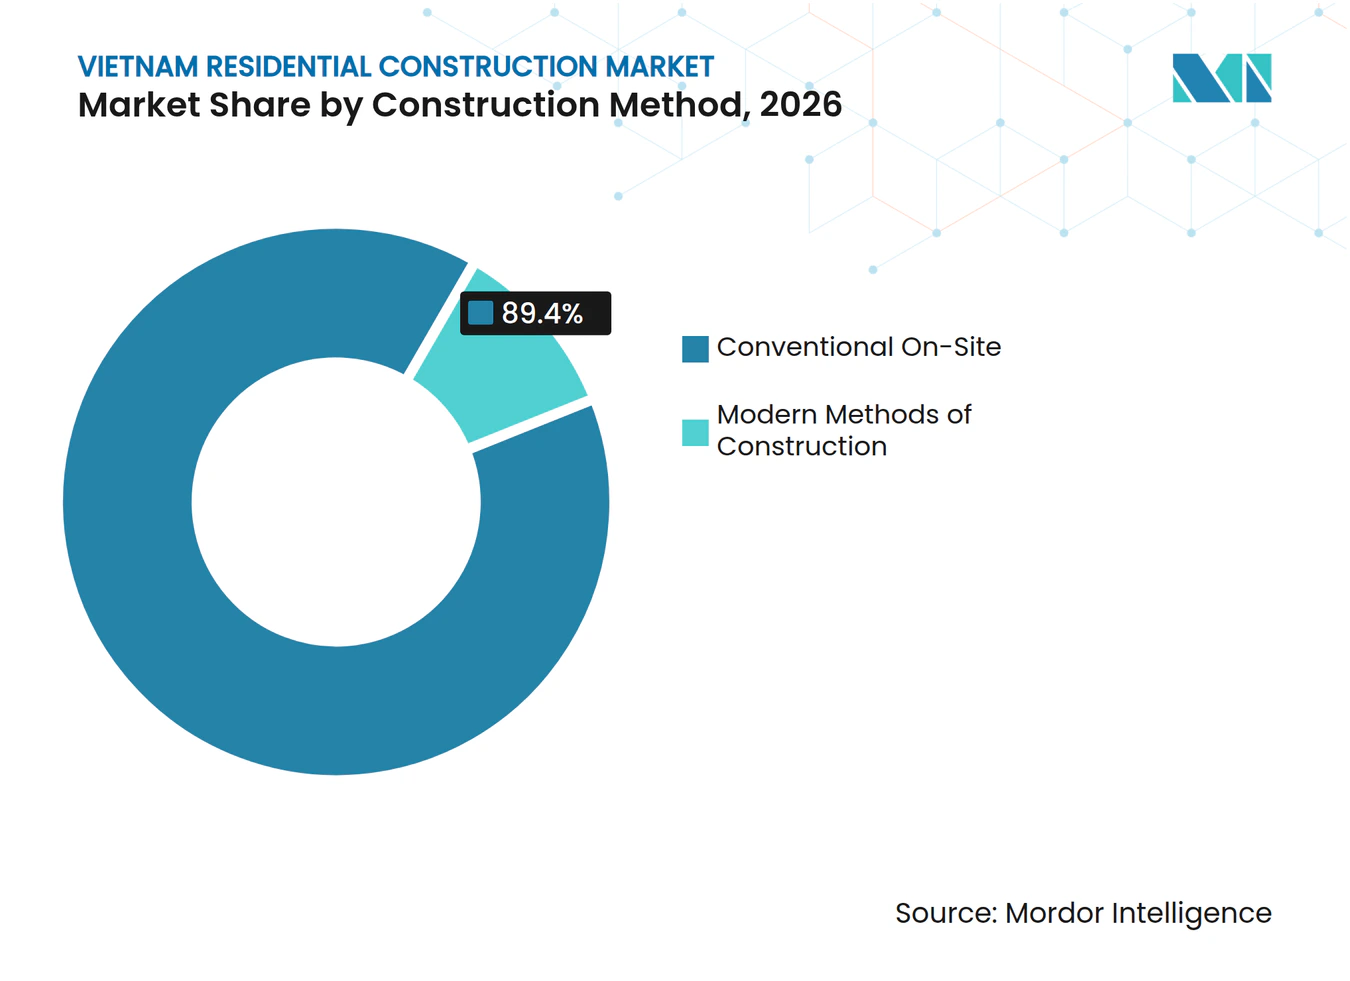
la construction traditionnelle sur site est en tête tandis que les méthodes modernes de construction gagnent du terrainLa construction traditionnelle sur site détenait 89,4 % du marché en 2026. Les méthodes traditionnelles restent largement utilisées car les entrepreneurs disposent de réseaux de main-d'œuvre sur site établis et d'une expérience des pratiques de construction locales. Elles restent adaptées à la large gamme de bâtiments résidentiels livrés à travers le Vietnam. Cependant, les coûts des matériaux et les contraintes de main-d'œuvre exercent une pression accrue sur les calendriers des projets conventionnels. Le ministère de la Construction a signalé des références de coûts d'investissement plus élevées pour 2025, avec des augmentations de 9 à 12 % par rapport à 2024. Les promoteurs réagissent en cherchant un contrôle plus étroit sur les achats, la productivité du chantier et les déchets de construction. Le secteur de la construction résidentielle au Vietnam continuera de s'appuyer sur les méthodes conventionnelles, mais le modèle de livraison devient plus rigoureux. Les grands entrepreneurs peuvent utiliser leur échelle pour gérer ces changements plus efficacement.
Les méthodes modernes de construction devraient croître à un CAGR de 8,11 % jusqu'en 2032. Cette catégorie comprend la préfabrication modulaire, la construction volumétrique préfabriquée prête à l'emploi et la livraison intégrée par modélisation des données du bâtiment. La stratégie nationale de développement du logement promeut la préfabrication pour le logement social, tandis que le manuel d'application de la modélisation des données du bâtiment 2025 soutient une adoption plus large de la construction numérique. VNPrecast a rapporté que son système préfabriqué au lotissement iD Junction a permis une livraison 15 à 20 % plus rapide et des économies de coûts de main-d'œuvre de 25 à 40 %. Ces avantages sont particulièrement pertinents pour les logements sociaux répétables et les grands projets résidentiels. La production hors site peut réduire l'exposition aux pénuries de main-d'œuvre et aux retards de chantier liés aux intempéries. L'adoption dépendra de l'échelle du projet, du financement et de la capacité des entrepreneurs à intégrer la conception et la production en usine.

Par source d'investissement :
le capital privé est en tête tandis que les programmes publics s'élargissentL'investissement privé représentait 79,1 % du marché en 2026. Les promoteurs privés restent la principale source d'activité dans les appartements commerciaux, les lotissements, les villas et les projets à usage mixte. Les partenariats liés à des capitaux étrangers apportent également des financements, une expertise en conception et des systèmes de projet plus formels à certains développements. CapitaLand Development et Vinhomes ont conclu un partenariat stratégique en mai 2025 et lancé The Fullton dans le cadre de leur expansion au Vietnam. Le capital privé peut se déployer rapidement lorsque le foncier, les approbations et la demande des acheteurs sont alignés. Il est plus sensible à la livraison publique des taux hypothécaires et aux flux de trésorerie des projets. Le marché de la construction résidentielle au Vietnam bénéficie donc lorsque les programmes publics et privés progressent simultanément. Cet équilibre soutient une gamme plus large de sites et de groupes d'acheteurs.
L'investissement public devrait croître à un CAGR de 7,94 % jusqu'en 2032. Le calendrier d'attribution des logements sociaux passe de 100 275 unités en 2025 à 271 161 unités d'ici 2030. Les programmes publics constituent un contrepoids lorsque les projets privés ralentissent en raison d'une accessibilité financière plus faible ou de pressions de financement. La Confédération générale du travail du Vietnam développe également des logements locatifs pour les travailleurs dans des localités telles que Dong Thap, Bac Ninh et Tay Ninh. Ce canal sert les travailleurs industriels dont les besoins en logement ne sont pas entièrement satisfaits par l'offre commerciale. Les allocations publiques peuvent contribuer à orienter l'activité de construction vers les villes secondaires où le foncier est plus disponible. Leur succès dépendra de la mise en œuvre locale, de l'accès au financement et de la capacité des entrepreneurs.
Analyse géographique
Hô-Chi-Minh-Ville détenait 37,3 % du marché en 2026. La ville reste le plus grand centre pour les valeurs des appartements, l'activité des promoteurs étrangers et les grands projets urbains. La rocade 3, le métro Ben Thanh-Suoi Tien et la liaison avec l'aéroport de Long Thanh orientent l'intérêt vers les corridors est et sud-est. Ces connexions soutiennent de nouveaux sites de projets en dehors des quartiers centraux établis. La hausse des coûts hypothécaires et les problèmes d'expropriation foncière continuent de limiter la vitesse des lancements résidentiels privés. Néanmoins, l'échelle de la ville, sa base d'emploi et son programme d'infrastructure la maintiennent au cœur du marché de la construction résidentielle au Vietnam.
Hanoï dispose d'un large pipeline de construction couvrant les logements sociaux, les appartements commerciaux et les développements haut de gamme. Les logements haut de gamme et de luxe représentent une grande part de l'offre actuelle, ce qui peut limiter l'absorption des ventes auprès des utilisateurs finaux. La ville présente également un potentiel de développement significatif le long des rocades, des ponts et des arrondissements périphériques. Maison Privée, une copropriété de luxe de 490 unités dans le lotissement Ciputra, a été présentée en mai 2026 par CapitaLand Development, Mitsubishi Estate et Nomura Real Estate Development. Ces projets témoignent d'une confiance continue dans le segment premium de Hanoï. La croissance future de la ville dépendra de la mise en accessibilité de nouveaux sites et de l'adéquation de l'offre à la capacité d'achat des ménages.
Le reste du Vietnam devrait croître à un CAGR de 8,31 % jusqu'en 2032, le taux le plus rapide parmi les segments géographiques. Dong Nai, Binh Duong, Bac Ninh et Nghe An disposent de grandes forces de travail industrielles et d'une demande non satisfaite majeure en matière de logements pour travailleurs. La croissance provinciale est soutenue par des coûts fonciers plus bas et la disponibilité de sites plus grands qu'à Hanoï et Hô-Chi-Minh-Ville. Les villes secondaires reliées par des autoroutes peuvent attirer des appartements, des logements pour travailleurs et des développements de maisons individuelles. Les programmes de logements publics et les hébergements soutenus par les employeurs peuvent réduire la dépendance aux emprunts hypothécaires individuels. Cette base géographique plus large rend le marché de la construction résidentielle au Vietnam moins dépendant des deux principales zones métropolitaines.
Paysage concurrentiel
Concentration du Marché
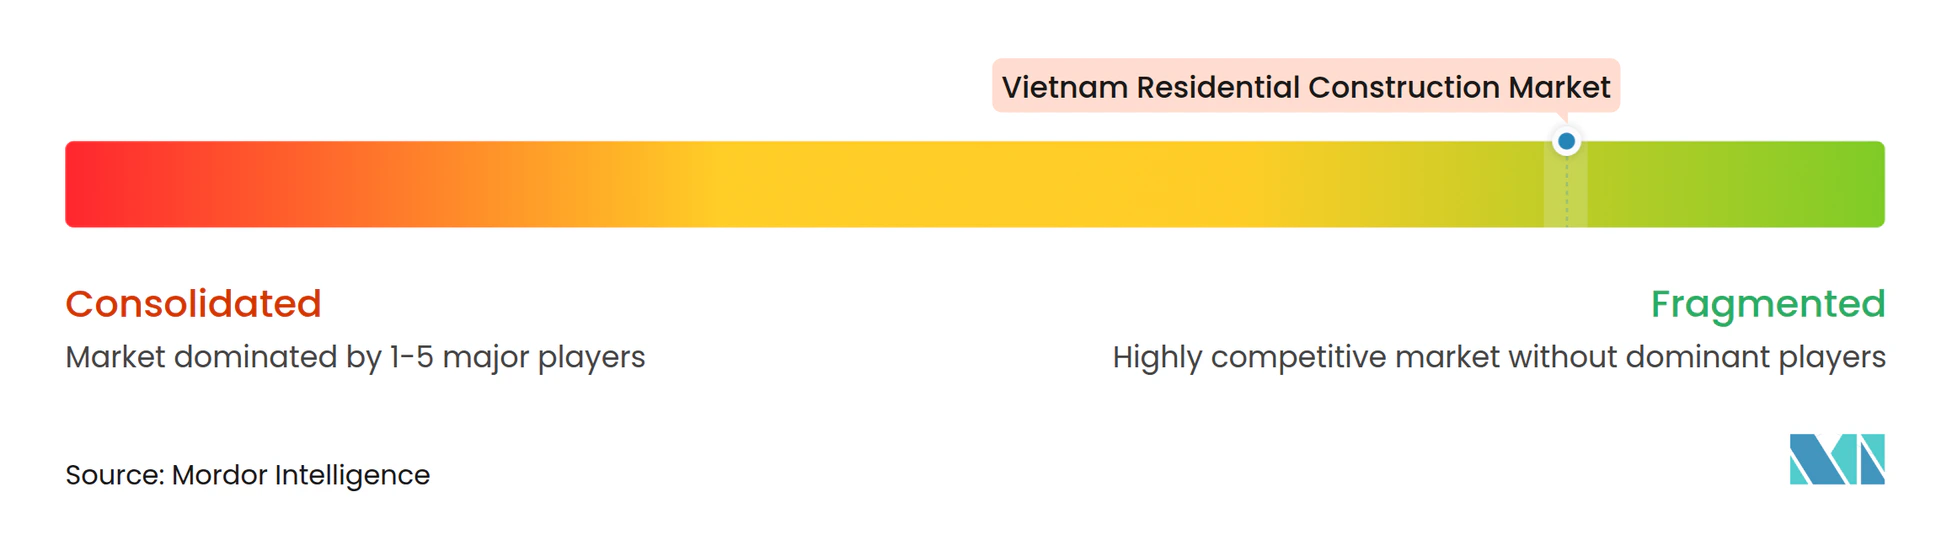
Le marché de la construction résidentielle au Vietnam est de nature fragmentée. Les grands promoteurs bénéficient d'avantages en matière d'accès au foncier, de financement et de capacité à coordonner des projets complexes. Ils peuvent également répartir les coûts de conception, d'approvisionnement, de marketing et de conformité sur plusieurs sites, ce qui est important lorsque les approbations individuelles sont retardées. Les partenariats internationaux deviennent un moyen important de combiner l'accès local au foncier avec des capitaux étrangers et une expertise produit. CapitaLand Development, Mitsubishi Estate et Nomura Real Estate Development ont présenté Maison Privée à Hanoï en mai 2026, ajoutant un grand projet soutenu par des capitaux étrangers au pipeline premium. La concurrence est donc façonnée par l'exécution des projets, l'accès aux approbations et la crédibilité auprès des acheteurs et des partenaires financiers. Elle est également influencée par la capacité à équilibrer des spécifications de haute qualité avec des logements restant accessibles aux ménages locaux. Les promoteurs capables d'offrir des prix adaptés et de gérer le risque de livraison sont mieux positionnés dans un environnement d'acheteurs plus prudents.
Les coentreprises continuent de façonner les stratégies concurrentielles. CapitaLand Development et Vinhomes ont utilisé leur partenariat de 2025 pour lancer The Fullton à Hung Yen. Ce type d'accord permet aux entreprises internationales d'entrer dans des sites prioritaires sans développer indépendamment toutes les capacités locales. Il donne également aux promoteurs nationaux accès à des partenaires disposant de ressources établies en matière de conception, de capital et de marketing. Les coentreprises peuvent répartir le risque de financement et de construction des projets à haute valeur sur un groupe plus large de participants. Cette approche est pertinente sur le marché de la construction résidentielle au Vietnam car l'assemblage des sites et les approbations restent complexes. Les participants soutenus par des capitaux étrangers continueront probablement à privilégier les partenariats où l'expérience d'exécution locale réduit le risque de développement.
Coteccons Construction JSC, Hoa Binh Construction Group JSC, Ricons Construction Investment Group JSC et Newtecons JSC figurent parmi les entrepreneurs en compétition pour les grands travaux résidentiels et à usage mixte. Coteccons Construction JSC a déclaré un carnet de commandes record de 2,4 milliards USD et un taux de ventes répétées de 94 % au premier trimestre de l'exercice 2026. La société a également participé au projet de l'aéroport international de Gia Binh, montrant comment les grands entrepreneurs élargissent leur activité au-delà des projets résidentiels. Les grands entrepreneurs peuvent protéger leur position grâce à une planification intégrée, une discipline d'approvisionnement et une gestion de projet axée sur la technologie. Leurs portefeuilles de projets plus larges peuvent également réduire la dépendance au calendrier des nouvelles ventes de logements. Les petites entreprises restent importantes au sein des réseaux de sous-traitance mais sont plus exposées à la volatilité des coûts de main-d'œuvre et des intrants.
Leaders du secteur de la construction résidentielle au Vietnam
-
Vinhomes
-
Novaland Group
-
Dat Xanh Group
-
Sun Group
-
Hung Thinh Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la construction résidentielle au Vietnam Entreprises couvertes dans ce rapport
- Vinhomes
- Novaland Group
- Dat Xanh Group
- Sun Group
- Hung Thinh Corporation
- Coteccons Construction JSC
- Hoa Binh Construction Group JSC
- Vinaconex JSC
- Central Construction JSC
- Ricons Construction Investment Group JSC
- Unicons Investment Construction Co., Ltd.
- Newtecons JSC
- Ecoba Vietnam JSC
- Fecon Corp JSC
- Delta Construction Group
- Nam Long Investment Corporation
- Khang Dien House Trading and Investment
- CapitaLand Development (Vietnam)
- Gamuda Land Vietnam
- Phu My Hung Development
Développements industriels récents dans Marché de la construction résidentielle au Vietnam
- Octobre 2026 : Gamuda Land Vietnam et Khai Minh Land ont formalisé un accord de coopération global pour le projet Norton Park, étendant la stratégie de partenariat de Gamuda Land au-delà de ses lotissements historiques à Hô-Chi-Minh-Ville et Hanoï vers de nouveaux marchés géographiques et de nouvelles relations avec des promoteurs locaux.
- Septembre 2026 : Un consortium dirigé par Sao Mai, filiale en propriété exclusive de Vinhomes, a été approuvé comme investisseur pour la zone urbaine à usage mixte Van Giang–Hoan Long dans la province de Hung Yen à la suite d'un appel d'offres international ouvert, avec un investissement total d'environ 863 millions USD, étendant la réserve foncière nord de Vinhomes adjacente aux développements Ocean Park 2 et Dream City.
- Août 2026 : Vinhomes a posé la première pierre d'un projet de développement urbain de près de 111,14 billions VND (4,26 milliards USD) s'étendant sur plus de 600 hectares dans le sud de Hanoï. Le projet est conçu pour accueillir plus de 105 000 résidents et combiner des logements de relogement, abordables et commerciaux, avec une livraison prévue d'ici 2030.
Périmètre du rapport sur le marché de la construction résidentielle au Vietnam
Aperçu de la segmentation
| Appartements et copropriétés |
| Villas et maisons individuelles |
| Nouvelle construction |
| Rénovation |
| Construction traditionnelle sur site |
| Méthodes modernes de construction |
| Public |
| Priv |
| Hô-Chi-Minh-Ville |
| Hanoï |
| Reste du Vietnam |
| Par type | Appartements et copropriétés |
| Villas et maisons individuelles | |
| Par type de construction | Nouvelle construction |
| Rénovation | |
| Par méthode de construction | Construction traditionnelle sur site |
| Méthodes modernes de construction | |
| Par source d'investissement | Public |
| Priv | |
| Par région | Hô-Chi-Minh-Ville |
| Hanoï | |
| Reste du Vietnam |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour la construction résidentielle au Vietnam jusqu'en 2032 ?
Le marché de la construction résidentielle au Vietnam devrait croître à un CAGR de 7,05 % de 2027 à 2032 et atteindre 46,85 milliards USD.
Quel format de logement détient la plus grande part au Vietnam ?
Les appartements et copropriétés sont en tête avec une part de 69,8 % en 2026, car les coûts élevés des terrains et la densité urbaine favorisent les projets en hauteur.
Quel format résidentiel devrait connaître la croissance la plus rapide ?
Les villas et maisons individuelles devraient se développer à un CAGR de 8,03 % jusqu'en 2032, les sites périurbains bénéficiant de meilleures liaisons de transport.
Qu'est-ce qui soutient la construction de logements sociaux au Vietnam ?
Le gouvernement a assigné 995 445 logements sociaux à livrer de 2025 à 2030, après 102 630 unités achevées en 2025.
Pourquoi les méthodes modernes de construction gagnent-elles du terrain au Vietnam ?
Les méthodes modernes de construction devraient croître à un CAGR de 8,11 % car elles peuvent raccourcir les délais de livraison et réduire les besoins en main-d'œuvre sur les projets répétables.
Quels sites offrent le plus fort potentiel de développement résidentiel ?
Hô-Chi-Minh-Ville est en tête par sa part, tandis que les provinces industrielles et les autres zones du reste du Vietnam devraient se développer le plus rapidement à un CAGR de 8,31 %.