
Marktgröße und Marktanteile des vietnamesischen Wohnbaukonstruktionsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 31.13 Milliarden US-Dollar |
| Marktgröße (2027) | 33.32 Milliarden US-Dollar |
| Marktgröße (2032) | 46.85 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.05 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Wohnbaukonstruktionsmarkts von Mordor Intelligence
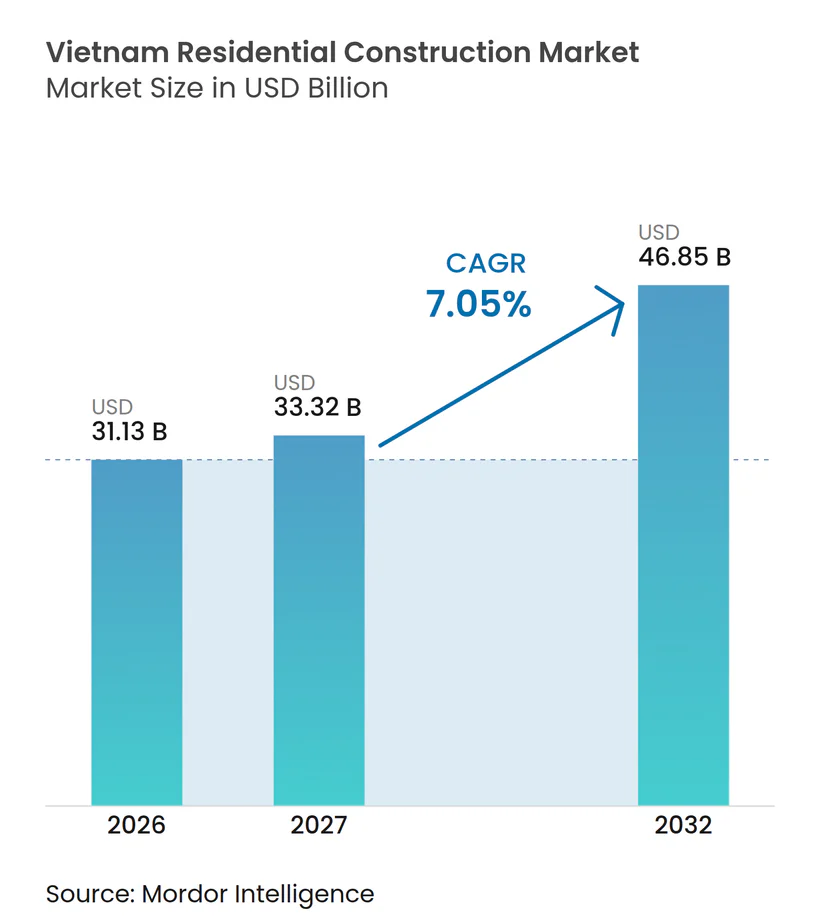
Die Marktgröße des vietnamesischen Wohnbaukonstruktionsmarkts wurde im Jahr 2026 auf 31,13 Milliarden USD geschätzt und wird voraussichtlich von 33,32 Milliarden USD im Jahr 2027 auf 46,85 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,05 % während des Prognosezeitraums (2027–2032).
Ein anhaltender städtischer Wohnungsmangel, Ziele für sozialen Wohnungsbau und neue Verkehrsverbindungen unterstützen die Bautätigkeit in Großstädten und Sekundärstandorten. Vietnam hat im Jahr 2025 102.630 Sozialwohnungseinheiten fertiggestellt und damit sein nationales Ziel von 100.275 Einheiten übertroffen, während die Regierung weitere 995.445 Einheiten für die Fertigstellung bis 2030 zugewiesen hat. Regulatorische Änderungen ermöglichen es verzögerten Projekten schrittweise, voranzukommen, während Investitionen in U-Bahn- und Schnellstraßenprojekte mehr suburbane Entwicklungsstandorte erschließen. Höhere Kreditkosten, steigende Materialpreise und schwierige Grundstücksräumungen schränken die Lieferung weiterhin ein und erhöhen den Druck auf die Finanzierung der Entwickler. Der vietnamesische Wohnbaukonstruktionsmarkt wird geografisch vielfältiger, da Industrieprovinzen und verkehrsverbundene Städte eine größere Rolle bei der Bereitstellung neuer Wohnungen übernehmen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Apartments und Eigentumswohnungen im Jahr 2026 einen Marktanteil von 69,8 % am vietnamesischen Wohnbaukonstruktionsmarkt, während Villen und Einfamilienhäuser bis 2032 voraussichtlich mit einem CAGR von 8,03 % wachsen werden.
- Nach Konstruktionstyp entfiel im Jahr 2026 ein Anteil von 68,2 % der Marktgröße des vietnamesischen Wohnbaukonstruktionsmarkts auf den Neubau, während die Renovierung bis 2032 voraussichtlich mit einem CAGR von 7,89 % wachsen wird.
- Nach Konstruktionsmethode hielt der konventionelle Vor-Ort-Bau im Jahr 2026 einen Marktanteil von 89,4 % am vietnamesischen Wohnbaukonstruktionsmarkt, während moderne Konstruktionsmethoden bis 2032 voraussichtlich mit einem CAGR von 8,11 % wachsen werden.
- Nach Investitionsquelle entfiel im Jahr 2026 ein Anteil von 79,1 % der Marktgröße des vietnamesischen Wohnbaukonstruktionsmarkts auf private Investitionen, während ffentliche Investitionen bis 2032 voraussichtlich mit einem CAGR von 7,94 % wachsen werden.
- Nach Geografie hielt Ho-Chi-Minh-Stadt im Jahr 2026 einen Anteil von 37,3 % an der Marktgröße des vietnamesischen Wohnbaukonstruktionsmarkts, während das Segment des übrigen Vietnams bis 2032 voraussichtlich mit einem CAGR von 8,31 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geförderte Ziele für sozialen Wohnungsbau | +1.8% | National, mit frühen Gewinnen in Hanoi, Ho-Chi-Minh-Stadt, Dong Nai, Binh Duong und Nghe An | Mittelfristig (2–4 Jahre) |
| Regulatorische Reformen zur Freigabe blockierter Projekte | +1.4% | National, mit ausgeprägter Wirkung in Ho-Chi-Minh-Stadt und Hanoi | Mittelfristig (2–4 Jahre) |
| Industrieexpansion und Arbeitskräftemigration | +1.2% | Binh Duong, Dong Nai, Bac Ninh, Nghe An, Hai Phong und Tay Ninh | Langfristig (≥ 4 Jahre) |
| U-Bahn- und Schnellstraßen- entwicklung | +1.0% | Ho-Chi-Minh-Stadt, Hanoi, Hai Phong und Dong Nai | Mittelfristig (2–4 Jahre) |
| Nachfrage nach modernen Hochhauswohnungen | +0.8% | Ho-Chi-Minh-Stadt, Hanoi, Da Nang und Hai Phong | Kurzfristig (≤ 2 Jahre) |
| Partnerschaften mit ausländischen Entwicklern und Joint Ventures | +0.7% | Ho-Chi-Minh-Stadt, Hanoi, Hung Yen und Binh Duong | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderte Ziele für sozialen Wohnungsbau beschleunigen den Bau erschwinglicher Wohngebäude
Staatliche Wohnungsziele bilden eine planbare Arbeitsbasis für den vietnamesischen Wohnbaukonstruktionsmarkt. Entscheidung Nr. 444/QD-TTg wies provinzielle Quoten für 995.445 Sozialwohnungseinheiten von 2025 bis 2030 zu, innerhalb einer Programmobergrenze von 1.062.200 Einheiten bis 2030. Das Land fertigte im Jahr 2025 102.630 Einheiten fertig, und 19 Gebietskörperschaften, darunter Hanoi, Ho-Chi-Minh-Stadt und Dong Nai, erfüllten oder übertrafen ihre Quoten[1]. Die jährlichen Lieferanforderungen steigen bis 2030 auf 271.161 Einheiten, was die Nachfrage nach Arbeitskräften, Materialien und Auftragnehmerkapazitäten erhöht. Die Staatsbank Vietnams legte im Jahr 2026 einen jährlichen Kreditzinssatz von 4,6 % für berechtigte Sozialwohnungskreditnehmer fest, was den Zugang für qualifizierte Käufer verbessert. Das Programm bietet Entwicklern und Auftragnehmern eine stabilere Auftragspipeline als private Verkäufe allein.
Regulatorische Reformen geben zuvor blockierte Wohnprojekte frei
Rechtsreformen verbessern die Bedingungen für neue Wohnprojektstarts. Resolution 171/2024/QH15 führte einen Pilotmechanismus ein, der es ermöglicht, dass kommerzielle Wohnprojekte geeignete Nicht-Wohngrundstücke nutzen können. Resolution 254/2025/QH15 führte später eine Übertragungsschwelle von 75 % ein, die es Behörden ermöglicht, den verbleibenden Teil eines Grundstücks zu bearbeiten, nachdem freiwillige Vereinbarungen drei Viertel davon abdecken. Diese Änderungen sollen Verzögerungen durch fragmentierte Grundstückszusammenlegung und langwierige Verhandlungen reduzieren. Sie können die Bausichtbarkeit für Projekte verbessern, die bereits Genehmigungen erhalten haben, aber nicht mit der Standortvorbereitung beginnen konnten. Der vietnamesische Wohnbaukonstruktionsmarkt kann davon profitieren, da stärkere rechtliche Klarheit Entwicklern hilft, Arbeiten an Standorten voranzutreiben, die bisher inaktiv geblieben sind.
Industrieexpansion und Arbeitskräftemigration erhöhen die Wohnungsnachfrage in der Nähe von Industriezentren
Die industrielle Beschäftigung erweitert den vietnamesischen Wohnbaukonstruktionsmarkt außerhalb der beiden größten Städte. Vietnam verfügt über 430 Industrieparks und 4,1 Millionen Arbeitnehmer, während 70–80 % der Arbeitnehmer auf informelle Unterkünfte angewiesen sind, da das Angebot in der Nähe der Arbeitsplätze begrenzt bleibt[2]. Dong Nai hat 680.000 Industrieparkarbeiter und einen Wohnungsbedarf für 450.000 Menschen, hatte aber bis August 2025 nur 12.000 Sozialwohnungseinheiten fertiggestellt[3]. Arbeitnehmerunterkünfte werden daher zu einem wichtigen Bedarf in Industrieprovinzen. Arbeitgebergestützte Projekte können staatliche Programme und traditionelle Entwickleraktivitäten ergänzen. Diese Nachfrage ist weniger abhängig von freiwilligen Hauskäufen, da sie eng mit der Arbeitnehmerbindung und Fabrikinvestitionen verbunden ist.
U-Bahn- und Schnellstraßenentwicklung erschließt neue suburbane Wohnstandorte
Verkehrsinvestitionen verändern die Geografie des vietnamesischen Wohnbaukonstruktionsmarkts. Der nationale Plan zielt bis 2030 auf 5.000 Kilometer Schnellstraßen ab, verglichen mit knapp 1.000 Kilometern im Jahr 2020. Der Ringstraße 3 verbindet Ho-Chi-Minh-Stadt, Dong Nai und Tay Ninh und erschließt Gebiete mit industrieller Beschäftigung und Wohnungsnachfrage. Die U-Bahn Ben Thanh–Suoi Tien nahm Ende 2024 den Betrieb auf und hat das Interesse an ihrem umliegenden Korridor gestärkt. Verbesserte Anbindung macht suburbane Projekte für Haushalte, die in zentralen Geschäftsbereichen arbeiten, praktischer. Neue Straßen und Bahnlinien erhöhen auch die Anzahl der Standorte, die Entwickler für Wohnungs-, Einfamilienhaus- und Arbeitnehmerunterkünfteprojekte in Betracht ziehen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Hypothekenkreditkosten | -1.5% | National, mit der stärksten Wirkung in Ho-Chi-Minh-Stadt und Hanoi | Kurzfristig (≤ 2 Jahre) |
| Grundstückserwerbsstreitigkeiten und Entschädigungsverzögerungen | -1.0% | National, konzentriert in stadtnahen Korridoren rund um Ho-Chi-Minh-Stadt, Hanoi und Schnellstraßenrouten. | Mittelfristig (2–4 Jahre) |
| Steigende Baumateria- lien- und Arbeitskosten | -0.9% | National, mit der größten Wirkung auf Entwickler im mittleren Marktsegment in kostenintensiveren städtischen Lagen | Mittelfristig (2–4 Jahre) |
| Begrenztes erschwingliches städtisches Bauland | -0.7% | Ho-Chi-Minh-Stadt, Hanoi, Da Nang und Can Tho | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Hypothekenkreditkosten schränken die Erschwinglichkeit für Hauskäufer ein
Höhere Wohnkreditkosten schränken die Erschwinglichkeit für Käufer im vietnamesischen Wohnbaukonstruktionsmarkt ein. Die Hypothekenzinsen stiegen im Laufe des Jahres 2026, während das Ende von Aktionszeiträumen die Rückzahlungskosten für viele Kreditnehmer erhöht hat. Die Wohnungstransaktionen sanken im ersten Halbjahr 2026 um 36 % im Jahresvergleich, und die Absorptionsrate für neu gestartete Apartments fiel im zweiten Quartal 2026 auf 73 %, gegenüber 95 % im Jahr 2025. Eine schwächere Absorption kann Geldeinnahmen für Entwickler verzögern und den Zeitpunkt von Baubeginnen beeinflussen. Die Auswirkung ist am stärksten bei höherpreisigen städtischen Wohnungen, wo Haushalte stärker auf Hypotheken angewiesen sind. Die Unterstützung bei der Sozialwohnungsfinanzierung gleicht den Druck für berechtigte Käufer teilweise aus, beseitigt jedoch nicht die allgemeine Erschwinglichkeitsherausforderung.
Grundstückserwerbsstreitigkeiten und Entschädigungsverzögerungen schränken baureife Standorte ein
Der Grundstückserwerb bleibt eine der Hauptbeschränkungen für neue Wohnungslieferungen. Das Bodengesetz 2024 versucht, den Unterschied zwischen offizieller Entschädigung und Marktwerten durch marktbezogene Preislisten zu verringern. Die Umsetzung kann je nach Standort variieren, was Unsicherheit für Entwickler und Bewohner schafft. Verzögerte Übergaben können die Standortvorbereitung, die Mobilisierung von Auftragnehmern und Wohnungsstarts verzögern. Das Problem ist besonders relevant in suburbanen Gebieten, wo große Entwicklungen von der Zusammenlegung vieler einzelner Parzellen abhängen. Dieses Risiko begünstigt tendenziell Entwickler mit etablierten Grundstücksreserven, stärkerer Finanzierung und Erfahrung bei der Bewältigung komplexer Genehmigungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
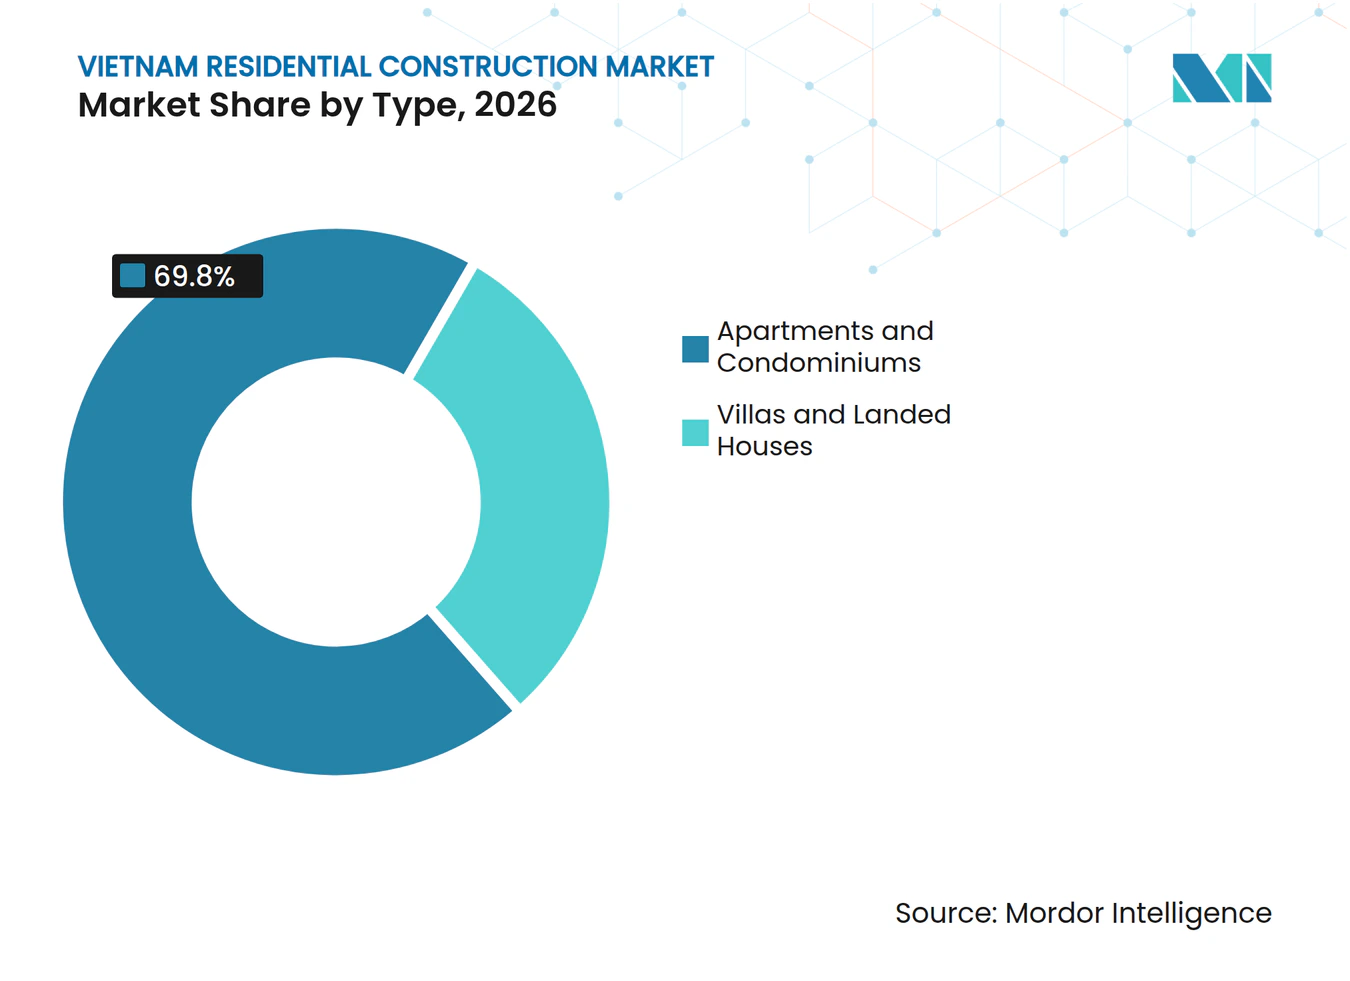
Apartments und Eigentumswohnungen behalten ihre Marktstellung, während Villen und Einfamilienhäuser in suburbanen Korridoren expandierenApartments und Eigentumswohnungen hielten im Jahr 2026 einen Marktanteil von 69,8 %. Hohe Grundstückskosten in Großstädten begünstigen weiterhin vertikale Bebauung und große Mehrfamiliengebäude. In Hanoi waren 78 % des neuen kommerziellen Wohnungsangebots im Jahr 2026 hochwertige oder Luxuswohnungen mit einem Preis über 3.100 USD pro m², während günstigere Wohnungen knapp waren. Die Konzentration auf höherpreisiges Angebot spiegelt Grundstückskosten, strengere Genehmigungen und die Notwendigkeit für Entwickler wider, Margen zu schützen. Apartments bleiben das wichtigste Lieferformat für sozialen Wohnungsbau, innerstädtische Projekte und ausländisch finanzierte Eigentumswohnungsentwicklungen. Ihr großer Anteil hält den Hochhausbau und die damit verbundenen Lieferketten im Mittelpunkt der vietnamesischen Wohnbaukonstruktionsbranche. Es setzt Entwickler auch unter Druck, Preisgestaltung und Finanzierung an die lokalen Käufereinkommen anzupassen. Große Wohnungsbauprojekte werden die primäre Quelle formeller Wohneinheiten in Hanoi und Ho-Chi-Minh-Stadt bleiben.
Villen und Einfamilienhäuser werden bis 2032 voraussichtlich mit einem CAGR von 8,03 % wachsen. Bessere Straßen- und Bahnanbindungen machen periphere Stadtteile für Haushalte, die größere Häuser suchen, attraktiver. CapitaLand Development startete The Fullton in Hung Yen im Mai 2025 als 25-Hektar-Niedrigbauprojekt mit einem Bruttoprojektentwicklungswert von 800 Millionen USD. Das Projekt zeigt, wie internationale Entwickler ein formaleres Niedrigbauangebot in suburbanen Lagen unterstützen. Einfamilienhäuser gewinnen an Relevanz, wo niedrigere Grundstückskosten das Produkt rentabel machen. Das Segment verdrängt keine Hochhauswohnungen in Stadtzentren, da Dichtebeschränkungen weiterhin stark sind. Es erweitert den vietnamesischen Wohnbaukonstruktionsmarkt, indem es einen weiteren Weg für die Haushaltsbildung in vernetzten Satellitenstädten schafft.



Nach Konstruktionstyp:
Neubau führt, während Renovierung eine größere Rolle übernimmtNeubau entfiel im Jahr 2026 auf einen Anteil von 68,2 % des Marktes. Sozialwohnungsverpflichtungen und zuvor verzögerte private Projekte, die in die Bauphase übergehen, stützen diese Position. Das staatliche Wohnungsprogramm bietet Entwicklern eine erhebliche Quelle für Neubaunachfrage in Städten und Industrieprovinzen. Große städtische Entwicklungen erfordern auch neue Straßen, Versorgungseinrichtungen und unterstützende Einrichtungen, bevor die Wohnungsübergabe beginnen kann. Neubau bleibt daher die wichtigste Arbeitsquelle für Generalunternehmer, Materialhersteller und Fachgewerke. Er ist auch am stärksten den Genehmigungszeitplänen für Grundstücke, Finanzierungsbedingungen und Bauinputkosten ausgesetzt. Der vietnamesische Wohnbaukonstruktionsmarkt ist auf einen stetigen Strom neuer Starts angewiesen, um das formelle Wohnungsdefizit zu reduzieren. Eine stärkere regulatorische Umsetzung kann das Tempo dieser Lieferung verbessern.
Renovierung wird bis 2032 voraussichtlich mit einem CAGR von 7,89 % wachsen. Ältere Wohngebäude und in früheren Entwicklungszyklen fertiggestellte Wohnungen schaffen eine breitere Sanierungsbasis. Die Renovierungsnachfrage umfasst Innenausstattungsverbesserungen, energiebezogene Verbesserungen, Gebäudesystemersatz und Änderungen zur Verbesserung des thermischen Komforts. Das Bauministerium veröffentlichte im März 2026 Investitionskosten und Baupreisbenchmarks für 2025, die eine standardisiertere Projektplanung unterstützen. Diese Arbeiten können Auftragnehmern wiederkehrende Aktivitäten bieten, wenn große Greenfield-Projekte Genehmigungsverzögerungen gegenüberstehen. Es unterstützt auch kleinere und mittelgroße Unternehmen, die außerhalb großer Stadtentwicklungsprojekte tätig sind. Mit zunehmendem Alter städtischer Wohnungen wird Renovierung eine dauerhaftere Quelle der Wohnbaukonstruktionsnachfrage darstellen.
Nach Konstruktionsmethode:
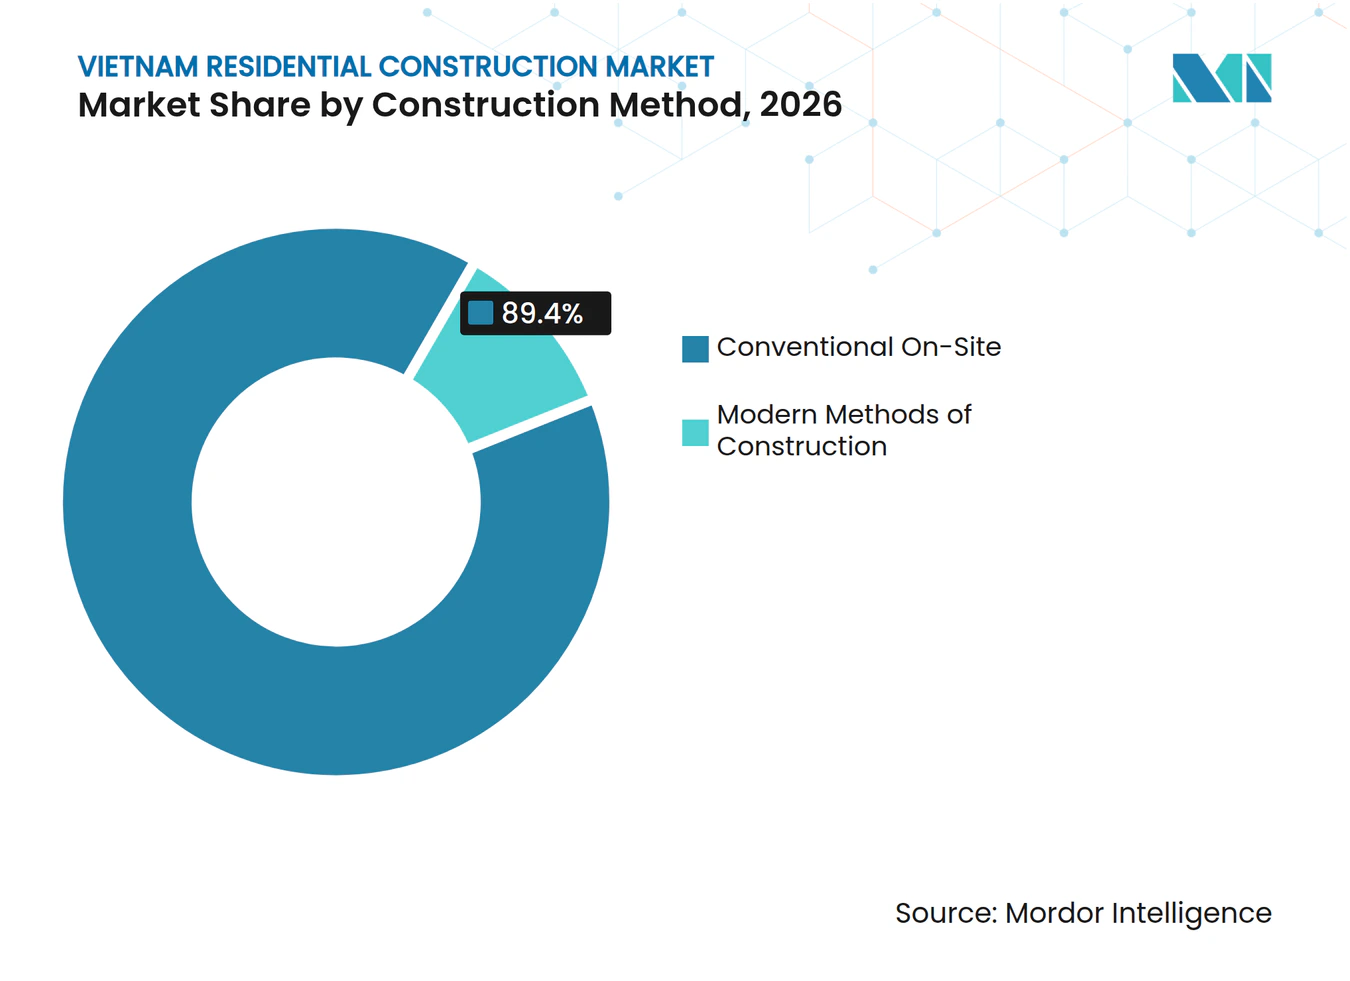
Konventioneller Vor-Ort-Bau führt, während moderne Konstruktionsmethoden an Bedeutung gewinnenKonventioneller Vor-Ort-Bau hielt im Jahr 2026 einen Marktanteil von 89,4 %. Traditionelle Methoden werden weiterhin weit verbreitet eingesetzt, da Auftragnehmer etablierte Baustellenarbeitsnetzwerke und Erfahrung mit lokalen Baupraktiken haben. Sie bleiben für die breite Palette von Wohngebäuden geeignet, die in ganz Vietnam errichtet werden. Materialkosten und Arbeitskräftemangel erhöhen jedoch den Druck auf konventionelle Projektzeitpläne. Das Bauministerium meldete höhere Investitionskostenbenchmarks für 2025 mit Steigerungen von 9–12 % gegenüber 2024. Entwickler reagieren, indem sie eine engere Kontrolle über Beschaffung, Baustellenproduktivität und Bauabfälle anstreben. Die vietnamesische Wohnbaukonstruktionsbranche wird weiterhin auf konventionelle Methoden angewiesen sein, aber das Liefermodell wird disziplinierter. Große Auftragnehmer können ihre Größe nutzen, um diese Veränderungen effektiver zu bewältigen.
Moderne Konstruktionsmethoden werden bis 2032 voraussichtlich mit einem CAGR von 8,11 % wachsen. Diese Kategorie umfasst modulare Vorfertigung, vorgefertigte fertiggestellte volumetrische Konstruktion und durch Building Information Modeling integrierte Lieferung. Die nationale Wohnungsentwicklungsstrategie fördert die Vorfertigung für sozialen Wohnungsbau, während das Handbuch zur Anwendung von Building Information Modeling 2025 eine breitere digitale Bauadoption unterstützt. VNPrecast berichtete, dass sein Vorfertigungssystem im iD Junction-Stadtentwicklungsprojekt eine 15–20 % schnellere Lieferung und 25–40 % Einsparungen bei den Arbeitskosten ermöglichte. Diese Vorteile sind besonders relevant für wiederholbare Sozialwohnungs- und größere Wohnprojekte. Die Offsite-Produktion kann die Anfälligkeit für Arbeitskräftemangel und wetterbedingte Baustellenverzögerungen reduzieren. Die Einführung wird von Projektgröße, Finanzierung und der Fähigkeit der Auftragnehmer abhängen, Design und Fabrikproduktion zu integrieren.

Nach Investitionsquelle:
Privatkapital führt, während öffentliche Programme expandierenPrivate Investitionen entfielen im Jahr 2026 auf einen Anteil von 79,1 % des Marktes. Private Entwickler bleiben die Hauptquelle der Aktivität bei kommerziellen Apartments, Stadtentwicklungen, Villen und gemischt genutzten Projekten. Ausländisch verknüpfte Partnerschaften bringen auch Finanzierung, Designkompetenz und formalere Projektsysteme in ausgewählte Entwicklungen. CapitaLand Development und Vinhomes gingen im Mai 2025 eine strategische Partnerschaft ein und starteten The Fullton als Teil ihrer Vietnam-Expansion. Privatkapital kann sich schnell bewegen, wenn Grundstücke, Genehmigungen und Käufernachfrage aufeinander abgestimmt sind. Es ist empfindlicher gegenüber der öffentlichen Bereitstellung von Hypothekenzinsen und dem Projekt-Cashflow. Der vietnamesische Wohnbaukonstruktionsmarkt profitiert daher, wenn öffentliche und private Programme gleichzeitig voranschreiten. Dieses Gleichgewicht unterstützt eine breitere Palette von Standorten und Käufergruppen.
Öffentliche Investitionen werden bis 2032 voraussichtlich mit einem CAGR von 7,94 % wachsen. Der Sozialwohnungszuteilungsplan steigt von 100.275 Einheiten im Jahr 2025 auf 271.161 Einheiten bis 2030. Öffentliche Programme bieten ein Gegengewicht, wenn private Projekte aufgrund schwächerer Erschwinglichkeit oder Finanzierungsdruck verlangsamen. Der Vietnamesische Allgemeine Gewerkschaftsbund entwickelt auch Arbeitnehmer-Mietwohnungen an Standorten wie Dong Thap, Bac Ninh und Tay Ninh. Dieser Kanal bedient Industriearbeiter, deren Wohnungsbedarf nicht vollständig durch das kommerzielle Angebot gedeckt wird. Öffentliche Zuteilungen können dazu beitragen, Bautätigkeit in Sekundärstädte zu verlagern, wo mehr Grundstücke verfügbar sind. Ihr Erfolg wird von der lokalen Umsetzung, dem Zugang zu Finanzmitteln und der Auftragnehmerkapazität abhängen.
Geografische Analyse
Ho-Chi-Minh-Stadt hielt im Jahr 2026 einen Marktanteil von 37,3 %. Die Stadt bleibt das größte Zentrum für Wohnungswerte, ausländische Entwickleraktivitäten und große städtische Projekte. Ringstraße 3, die U-Bahn Ben Thanh–Suoi Tien und die Verbindung zum Flughafen Long Thanh lenken das Interesse auf östliche und südöstliche Korridore. Diese Verbindungen unterstützen neue Projektstandorte außerhalb etablierter zentraler Stadtteile. Höhere Hypothekenkosten und Grundstücksräumungsprobleme schränken weiterhin die Geschwindigkeit privater Wohnungsstarts ein. Dennoch halten die Größe der Stadt, ihre Beschäftigungsbasis und ihr Infrastrukturprogramm sie im Mittelpunkt des vietnamesischen Wohnbaukonstruktionsmarkts.
Hanoi verfügt über eine breite Baupipeline für sozialen Wohnungsbau, kommerzielle Apartments und hochwertige Entwicklungen. Hochwertige und Luxuswohnungen machen einen großen Anteil des aktuellen Angebots aus, was die Verkaufsabsorption bei Endnutzern einschränken kann. Die Stadt hat auch erhebliches Entwicklungspotenzial entlang von Ringstraßen, Brücken und äußeren Stadtteilen. Maison Privée, eine 490-Einheiten-Luxuseigentumswohnung in Ciputra Township, wurde im Mai 2026 von CapitaLand Development, Mitsubishi Estate und Nomura Real Estate Development eingeführt. Solche Projekte zeigen das anhaltende Vertrauen in Hanois Premiumsegment. Das zukünftige Wachstum der Stadt wird davon abhängen, neue Standorte zugänglich zu machen und das Angebot an die Kaufkraft der Haushalte anzupassen.
Das übrige Vietnam wird bis 2032 voraussichtlich mit einem CAGR von 8,31 % wachsen, der schnellsten Rate unter den geografischen Segmenten. Dong Nai, Binh Duong, Bac Ninh und Nghe An haben große industrielle Arbeitskräfte und einen erheblichen ungedeckten Bedarf an Arbeitnehmerunterkünften. Das Provinzwachstum wird durch niedrigere Grundstückskosten und die Verfügbarkeit größerer Grundstücke als in Hanoi und Ho-Chi-Minh-Stadt unterstützt. Sekundärstädte, die durch Schnellstraßen verbunden sind, können Apartments, Arbeitnehmerunterkünfte und Einfamilienhausentwicklungen anziehen. Öffentliche Wohnungsprogramme und arbeitgebergestützte Unterkünfte können die Abhängigkeit von individueller Hypothekenverschuldung reduzieren. Diese breitere geografische Basis macht den vietnamesischen Wohnbaukonstruktionsmarkt weniger abhängig von den beiden Hauptmetropolen.
Wettbewerbslandschaft
Marktkonzentration
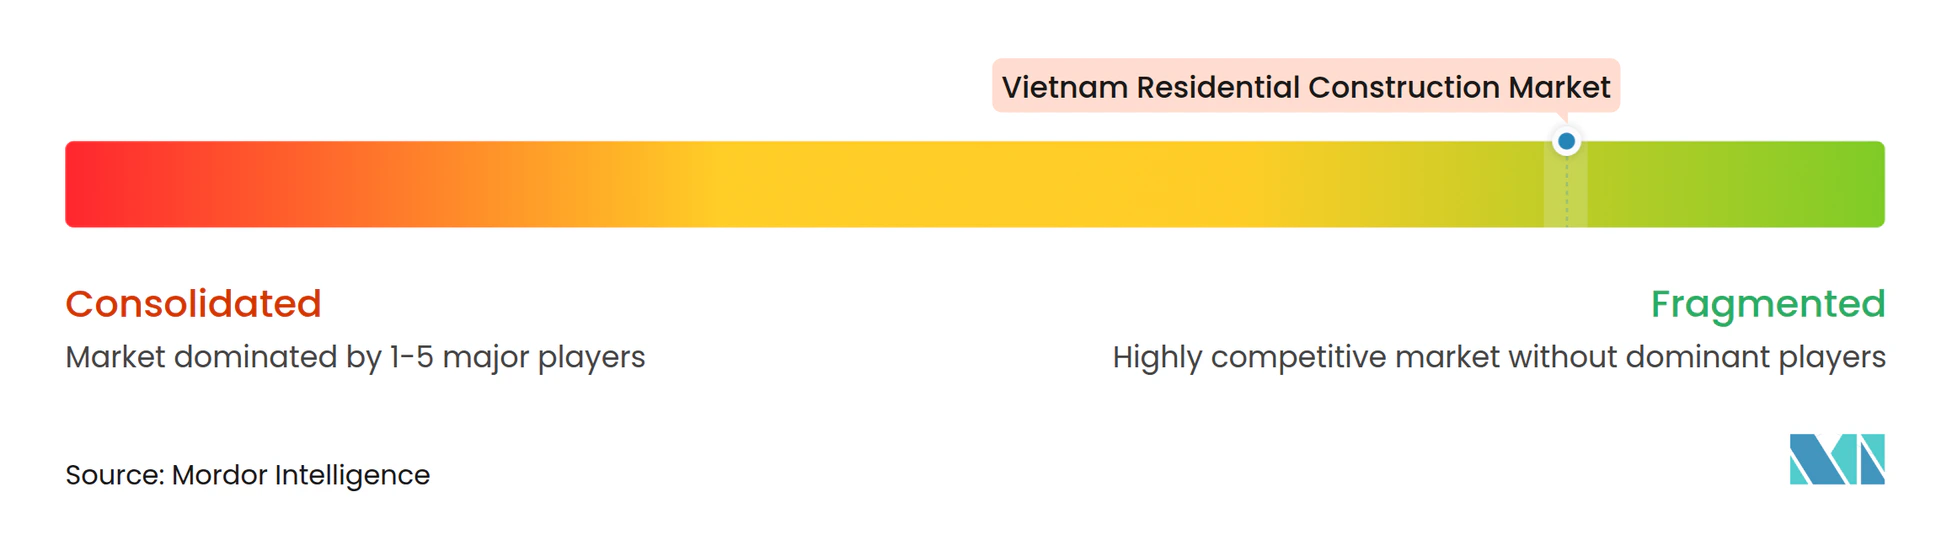
Der vietnamesische Wohnbaukonstruktionsmarkt ist fragmentierter Natur. Größere Entwickler haben Vorteile beim Grundstückszugang, der Finanzierung und der Fähigkeit, komplexe Projekte zu koordinieren. Sie können auch Design-, Beschaffungs-, Marketing- und Compliance-Kosten über mehrere Standorte verteilen, was wichtig ist, wenn einzelne Genehmigungen verzögert werden. Internationale Partnerschaften werden zu einem wichtigen Weg, um lokalen Grundstückszugang mit ausländischem Kapital und Produktkompetenz zu kombinieren. CapitaLand Development, Mitsubishi Estate und Nomura Real Estate Development führten Maison Privée in Hanoi im Mai 2026 ein und fügten der Premiumsegment-Pipeline ein bedeutendes ausländisch finanziertes Projekt hinzu. Der Wettbewerb wird daher durch Projektausführung, Zugang zu Genehmigungen und Glaubwürdigkeit bei Käufern und Finanzierungspartnern geprägt. Er wird auch durch die Fähigkeit beeinflusst, hochwertige Spezifikationen mit Wohnungen in Einklang zu bringen, die für lokale Haushaltseinkommen erschwinglich bleiben. Entwickler, die geeignete Preisgestaltung anbieten und Lieferrisiken managen können, sind in einem vorsichtigeren Käuferumfeld besser positioniert.
Joint Ventures prägen weiterhin Wettbewerbsstrategien. CapitaLand Development und Vinhomes nutzten ihre Partnerschaft von 2025, um The Fullton in Hung Yen zu starten. Diese Art von Vereinbarung ermöglicht es internationalen Unternehmen, in Prioritätsstandorte einzutreten, ohne jede lokale Fähigkeit unabhängig aufzubauen. Es gibt inländischen Entwicklern auch Zugang zu Partnern mit etablierten Design-, Kapital- und Marketingressourcen. Joint Ventures können das Finanzierungs- und Baurisiko hochwertiger Projekte auf eine breitere Gruppe von Teilnehmern verteilen. Der Ansatz ist im vietnamesischen Wohnbaukonstruktionsmarkt relevant, da Grundstückszusammenlegung und Genehmigungen komplex bleiben. Ausländisch finanzierte Teilnehmer werden wahrscheinlich weiterhin Partnerschaften bevorzugen, bei denen lokale Ausführungserfahrung das Entwicklungsrisiko reduziert.
Coteccons Construction JSC, Hoa Binh Construction Group JSC, Ricons Construction Investment Group JSC und Newtecons JSC gehören zu den Auftragnehmern, die um große Wohn- und gemischt genutzte Aufträge konkurrieren. Coteccons Construction JSC meldete einen Rekordauftragsbestand von 2,4 Milliarden USD und eine Wiederholungsverkaufsquote von 94 % im ersten Quartal des Geschäftsjahres 2026. Das Unternehmen beteiligte sich auch am Projekt des internationalen Flughafens Gia Binh und zeigt damit, wie führende Auftragnehmer ihre Aktivitäten über Wohnprojekte hinaus ausweiten. Größere Auftragnehmer können ihre Position durch integrierte Planung, Beschaffungsdisziplin und technologiegestütztes Projektmanagement schützen. Ihre breiteren Projektportfolios können auch die Abhängigkeit vom Timing neuer Wohnungsverkäufe reduzieren. Kleinere Unternehmen bleiben innerhalb von Subunternehmernetzwerken wichtig, sind jedoch einer größeren Anfälligkeit gegenüber Arbeits- und Inputkostenvolatilität ausgesetzt.
Branchenführer im vietnamesischen Wohnbau
-
Vinhomes
-
Novaland Group
-
Dat Xanh Group
-
Sun Group
-
Hung Thinh Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vietnamesischer Wohnbaukonstruktionsmarkt Unternehmen in diesem Bericht
- Vinhomes
- Novaland Group
- Dat Xanh Group
- Sun Group
- Hung Thinh Corporation
- Coteccons Construction JSC
- Hoa Binh Construction Group JSC
- Vinaconex JSC
- Central Construction JSC
- Ricons Construction Investment Group JSC
- Unicons Investment Construction Co., Ltd.
- Newtecons JSC
- Ecoba Vietnam JSC
- Fecon Corp JSC
- Delta Construction Group
- Nam Long Investment Corporation
- Khang Dien House Trading and Investment
- CapitaLand Development (Vietnam)
- Gamuda Land Vietnam
- Phu My Hung Development
Neueste Industrielle Entwicklungen in Vietnamesischer Wohnbaukonstruktionsmarkt
- Oktober 2026: Gamuda Land Vietnam und Khai Minh Land formalisierten eine umfassende Kooperationsvereinbarung für das Norton Park-Projekt und erweiterten damit Gamuda Lands partnerschaftsorientierte Strategie über seine etablierten Stadtentwicklungen in Ho-Chi-Minh-Stadt und Hanoi hinaus auf neue geografische Märkte und lokale Entwicklerbeziehungen.
- September 2026: Ein von Sao Mai, einer hundertprozentigen Tochtergesellschaft von Vinhomes, geführtes Konsortium wurde nach einer internationalen offenen Ausschreibung als Investor für das gemischt genutzte Stadtgebiet Van Giang–Hoan Long in der Provinz Hung Yen genehmigt, mit einem Gesamtinvestitionsvolumen von rund 863 Millionen USD, was Vinhomes' nördliche Grundstücksreserven angrenzend an die Entwicklungen Ocean Park 2 und Dream City erweitert.
- August 2026: Vinhomes begann mit dem Bau einer städtischen Entwicklung im Wert von fast 111,14 Billionen VND (4,26 Milliarden USD), die sich über mehr als 600 Hektar im südlichen Hanoi erstreckt. Das Projekt ist darauf ausgelegt, über 105.000 Einwohner aufzunehmen und Umsiedlungs-, Sozial- und Gewerbeimmobilien zu kombinieren, mit einer geplanten Fertigstellung bis 2030.
Berichtsumfang des vietnamesischen Wohnbaukonstruktionsmarkts
Segmentierungsübersicht
| Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
| Neubau |
| Renovierung |
| Konventioneller Vor-Ort-Bau |
| Moderne Konstruktionsmethoden |
| Öffentlich |
| Privat |
| Ho-Chi-Minh-Stadt |
| Hanoi |
| Übriges Vietnam |
| Nach Typ | Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser | |
| Nach Konstruktionstyp | Neubau |
| Renovierung | |
| Nach Konstruktionsmethode | Konventioneller Vor-Ort-Bau |
| Moderne Konstruktionsmethoden | |
| Nach Investitionsquelle | Öffentlich |
| Privat | |
| Nach Region | Ho-Chi-Minh-Stadt |
| Hanoi | |
| Übriges Vietnam |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des vietnamesischen Wohnbaukonstruktionsmarkts bis 2032?
Der vietnamesische Wohnbaukonstruktionsmarkt wird voraussichtlich mit einem CAGR von 7,05 % von 2027 bis 2032 wachsen und 46,85 Milliarden USD erreichen.
Welches Wohnformat hat den größten Marktanteil in Vietnam?
Apartments und Eigentumswohnungen führen mit einem Anteil von 69,8 % im Jahr 2026, da hohe Grundstückskosten und städtische Dichte Hochhausprojekte begünstigen.
Welches Wohnformat wird voraussichtlich am schnellsten wachsen?
Villen und Einfamilienhäuser werden bis 2032 voraussichtlich mit einem CAGR von 8,03 % wachsen, da suburbane Standorte bessere Verkehrsanbindungen erhalten.
Was unterstützt den sozialen Wohnungsbau in Vietnam?
Die Regierung hat 995.445 Sozialwohnungseinheiten für die Lieferung von 2025 bis 2030 zugewiesen, nach 102.630 fertiggestellten Einheiten im Jahr 2025.
Warum gewinnen moderne Konstruktionsmethoden in Vietnam an Bedeutung?
Moderne Konstruktionsmethoden werden voraussichtlich mit einem CAGR von 8,11 % wachsen, da sie die Lieferzeit verkürzen und den Arbeitskräftebedarf bei wiederholbaren Projekten reduzieren können.
Welche Standorte bieten das stärkste Wohnbauentwicklungspotenzial?
Ho-Chi-Minh-Stadt führt nach Marktanteil, während Industrieprovinzen und andere Gebiete im übrigen Vietnam voraussichtlich mit dem schnellsten CAGR von 8,31 % wachsen werden.