
ベトナム住宅建設市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
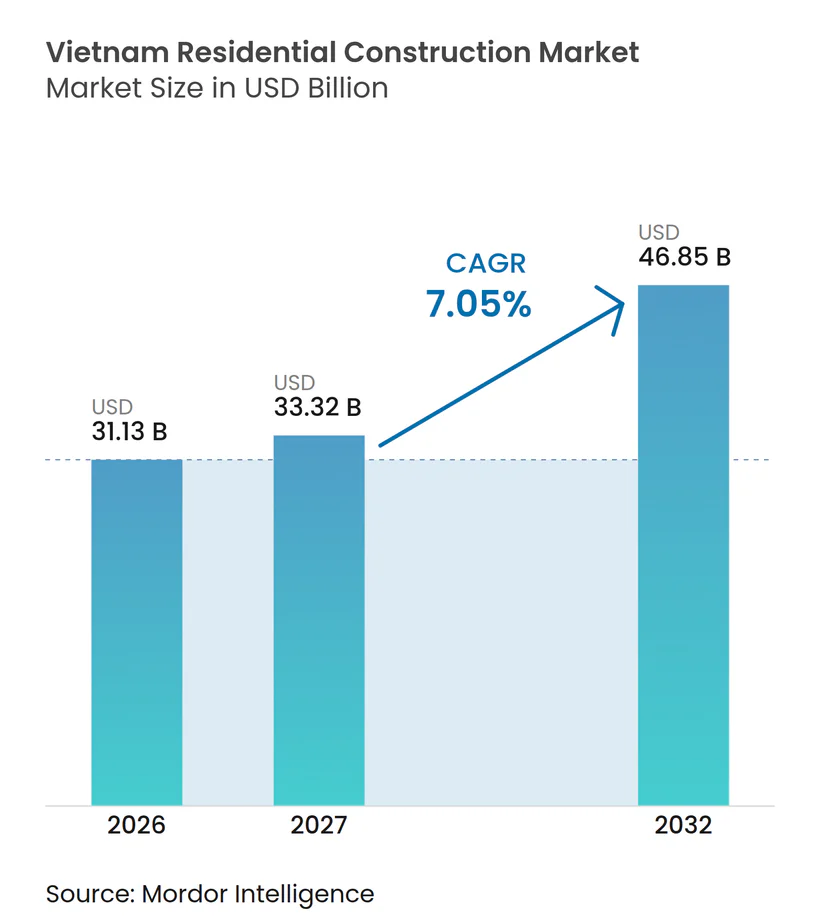
| 基準年の市場規模 (2026) | 31.13 十億米ドル |
| 市場規模 (2027) | 33.32 十億米ドル |
| 市場規模 (2032) | 46.85 十億米ドル |
| 成長率 (2027 - 2032) | 7.05 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム住宅建設市場分析
ベトナム住宅建設市場規模は2026年に31.13 ビリオン 米ドルと評価され、2027年の33.32 ビリオン 米ドルから2032年には46.85 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは7.05%となっています。
都市部における住宅不足の継続、社会住宅目標、および新たな交通インフラの整備が、主要都市および地方都市における建設活動を支えています。ベトナムは2025年に102,630戸の社会住宅を完成させ、国家目標の100,275戸を上回りました。一方、政府は2030年までにさらに995,445戸の供給を各省に割り当てています。規制改革により、遅延していたプロジェクトが徐々に前進できるようになっており、地下鉄や高速道路への投資が郊外の開発用地を拡大しています。借入コストの上昇、建設資材価格の高騰、および土地収用の困難さが依然として供給を制約し、デベロッパーの資金調達に大きな圧力をかけています。ベトナム住宅建設市場は、工業省や交通アクセスの良い都市が新規住宅供給においてより大きな役割を担うようになり、地理的に多様化しつつあります。
レポートの主要ポイント
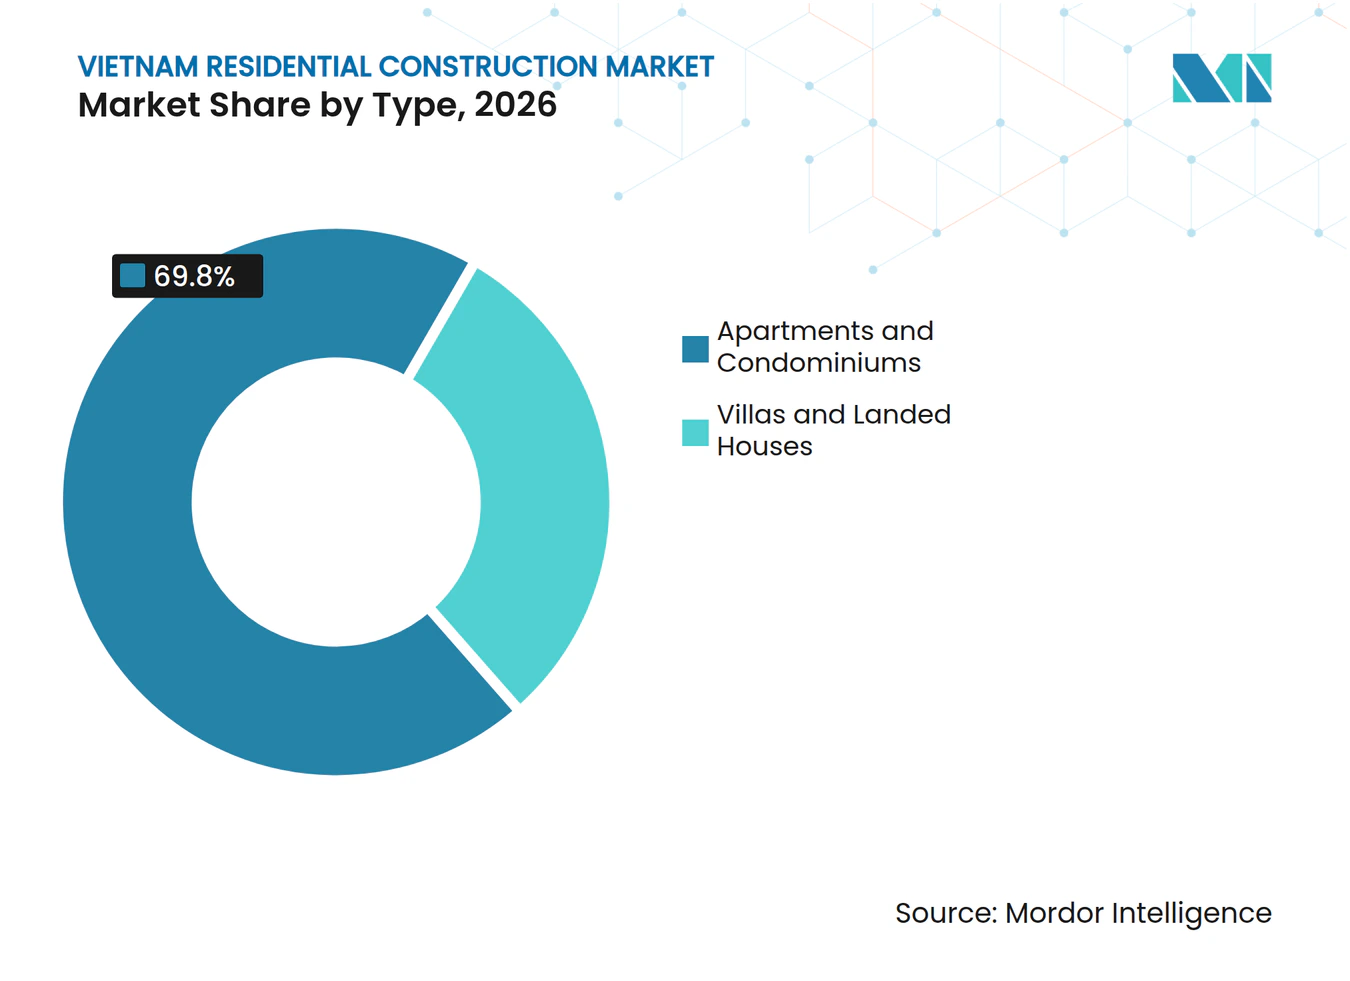
- タイプ別では、アパート・コンドミニアムが2026年のベトナム住宅建設市場シェアの69.8%を占め、ヴィラおよび戸建て住宅は2032年にかけて年平均成長率(CAGR)8.03%で拡大する見込みです。
- 建設タイプ別では、新規建設が2026年のベトナム住宅建設市場規模の68.2%を占め、改修は2032年にかけてCAGR 7.89%で成長する見込みです。
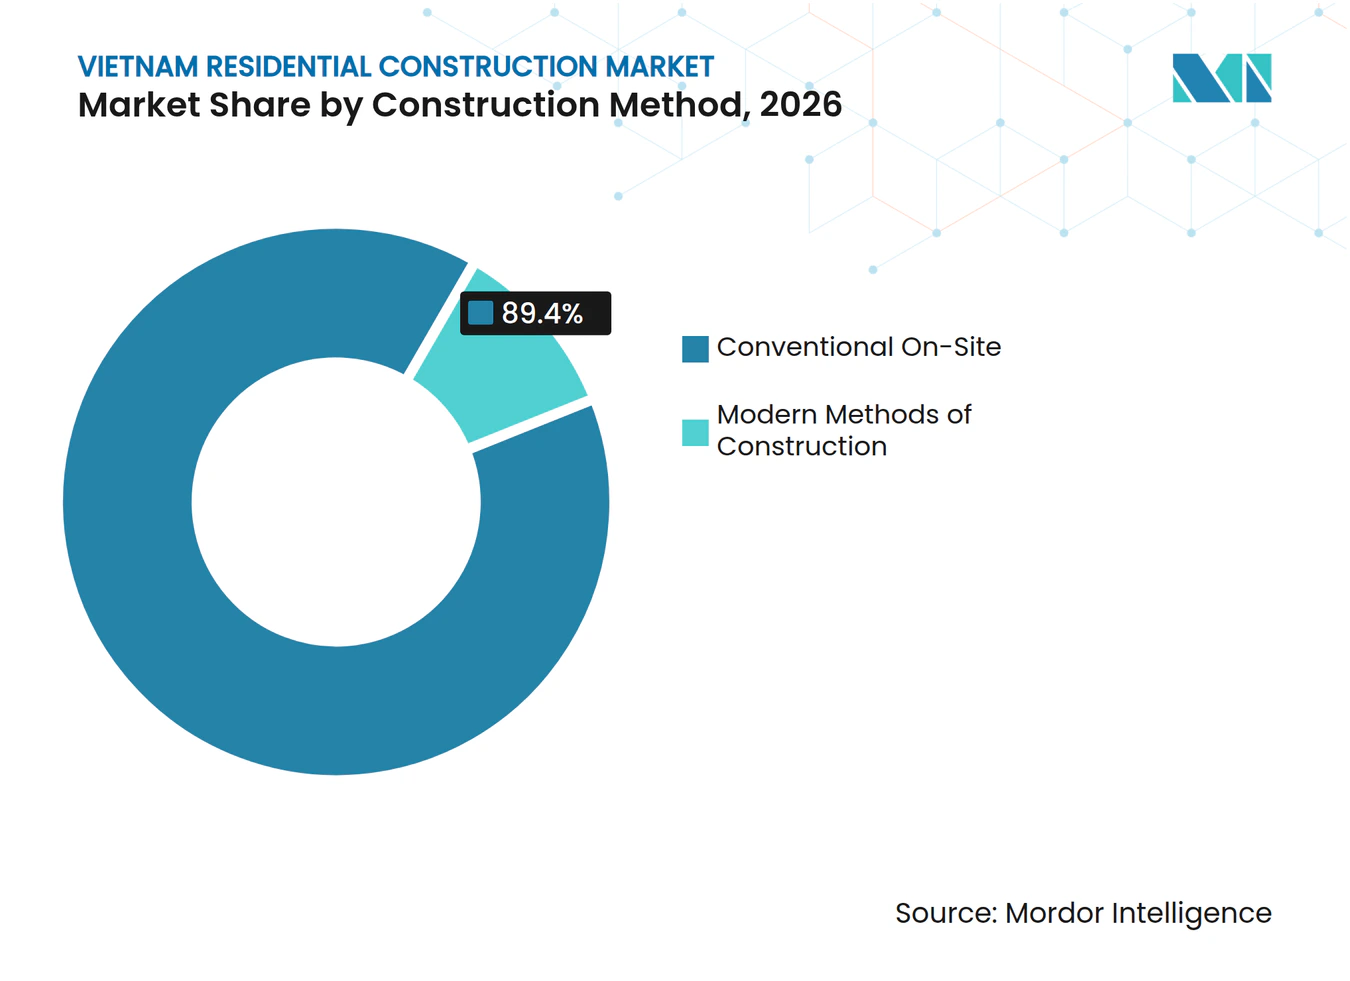
- 建設工法別では、従来型現場施工が2026年のベトナム住宅建設市場シェアの89.4%を占め、現代的建設工法は2032年にかけてCAGR 8.11%で成長する見込みです。
- 投資源別では、民間投資が2026年のベトナム住宅建設市場規模の79.1%を占め、公共投資は2032年にかけてCAGR 7.94%で成長する見込みです。
- 地域別では、ホーチミン市が2026年のベトナム住宅建設市場規模の37.3%を占め、ベトナムその他地域セグメントは2032年にかけてCAGR 8.31%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府支援による社会住宅目標 | +1.8% | 全国規模、特にハノイ、ホーチミン市、ドンナイ、ビンズオン、ゲアンにおける早期効果 | 中期(2~4年) |
| 停滞プロジェクトを解放る規制改革 | +1.4% | 全国規模、特にホーチミン市とハノイへの顕著な影響 | 中期(2~4年) |
| 製造業の拡大と労働力の移動 | +1.2% | ビンズオン、ドンナイ、バクニン、ゲアン、ハイフォン、タイニン | 長期(4年以上) |
| 地下鉄・高速道路の整備 | +1.0% | ホーチミン市、ハノイ、ハイフォン、ドンナイ | 中期(2~4年) |
| 現代的高層アパートへの需要 | +0.8% | ホーチミン市、ハノイ、ダナン、ハイフォン | 短期(2年以内) |
| 外国デベロッパーとのパートナーシップおよび合弁事業 | +0.7% | ホーチミン市、ハノイ、フンイェン、ビンズオン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府支援による社会住宅目標が手頃な価格の住宅建設を加速させている
政府の住宅目標は、ベトナム住宅建設市場に予測可能な受注基盤を提供しています。決定第444/QD-TTg号は、2025年から2030年にかけて995,445戸の社会住宅を供給するための省レベルの割当を定め、2030年までの上限を1,062,200戸としています。同国は2025年に102,630戸を完成させ、ハノイ、ホーチミン市、ドンナイを含む19の地方自治体が割当を達成または超過しました[1]。年間供給要件は2030年までに271,161戸に増加し、労働力、資材、および請負業者の能力に対する需要が高まります。ベトナム国家銀行は2026年に適格な社会住宅借入者向けの年間融資金利を4.6%に設定し、資格を持つ購入者のアクセスを改善しています。このプログラムにより、デベロッパーと請負業者は民間販売のみが提供できる以上の安定したパイプラインを確保できます。
規制改革が以前に停滞していた住宅プロジェクトを解放している
法的改革により、新規住宅プロジェクトの着工条件が改善されています。決議第171/2024/QH15号は、商業住宅プロジェクトが適格な非住宅用地を使用できるパイロット制度を導入しました。その後、決議第254/2025/QH15号は75%の移転閾値を導入し、任意合意が敷地の4分の3をカバーした後、当局が残りの部分に対処できるようにしました。これらの変更は、分散した土地取得と長期交渉による遅延を軽減することを目的としています。既に承認を取得しているが敷地準備に着手できなかったプロジェクトの建設見通しを改善できます。ベトナム住宅建設市場は、法的明確性の強化によりデベロッパーが不活性状態にあった敷地での作業を前進させるにつれて恩恵を受けることができます。
製造業の拡大と労働力の移動が工業ハブ近郊の住宅需要を増加させている
工業雇用の拡大により、ベトナム住宅建設市場は二大都市以外にも広がっています。ベトナムには430の工業団地と410万人の労働者がおり、職場近くの供給が依然として限られているため、労働者の70~80%が非公式な宿泊施設に頼っています[2]。ドンナイには680,000人の工業地労働者と450,000人分の住宅需要がありますが、2025年8月時点で完成した社会住宅はわずか12,000戸にとどまっています[3]。そのため、労働者向け宿泊施設は工業省において主要な需要となっています。雇用主が支援するプロジェクトは、政府プログラムや従来のデベロッパー活動を補完することができます。この需要は労働力の確保と工場投資に密接に結びついているため、任意の住宅購入に依存する度合いが低くなっています。
地下鉄・高速道路の整備が新たな郊外住宅立地を開拓している
交通インフラへの投資がベトナム住宅建設市場の地理的構造を変えています。国家計画は2030年までに5,000キロメートルの高速道路を目標としており、2020年時点の約1,000キロメートルと比較して大幅な拡大となります。環状道路3号線はホーチミン市、ドンナイ、タイニンを結び、工業雇用と住宅需要のある地域を接続しています。ベンタイン・スオイティエン地下鉄は2024年末に運行を開始し、沿線回廊への関心の高まりを支えています。アクセスの改善により、都心部で働く世帯にとって郊外プロジェクトがより現実的な選択肢となっています。新たな道路と鉄道路線は、デベロッパーがアパート、戸建て、労働者向け住宅プロジェクトを検討できる立地の数も増加させています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅ローン借入コストの上昇 | -1.5% | 全国規模、特にホーチミン市とハノイへの最も顕著な影響 | 短期(2年以内) |
| 土地取得紛争と補償の遅延 | -1.0% | 全国規模、特にホーチミン市、ハノイ周辺の都市近郊回廊および高速道路沿いに集中 | 中期(2~4年) |
| 建設資材・労働コストの上昇 | -0.9% | 全国規模、特にコスト高の都市立地における中間市場デベロッパーへの最大の影響 | 中期(2~4年) |
| 手頃な価格の都市用地の不足 | -0.7% | ホーチミン市、ハノイ、ダナン、カントー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
住宅ローン借入コストの上昇が住宅購入者の購買力を制約している
住宅ローンコストの上昇が、ベトナム住宅建設市場における購入者の購買力を制限しています。住宅ローン金利は2026年を通じて上昇し、優遇期間の終了により多くの借入者の返済コストが増加しました。住宅取引は2026年上半期に前年同期比36%減少し、新規分譲アパートの吸収率は2025年の95%から2026年第2四半期には73%に低下しました。吸収率の低下はデベロッパーの資金回収を遅らせ、建設着工のタイミングに影響を与える可能性があります。影響は、世帯が住宅ローンへの依存度が高い高価格帯の都市住宅において最も顕著です。社会住宅向けの融資支援は適格購入者への圧力を部分的に緩和しますが、より広範な購買力の課題を解消するものではありません。
土地取得紛争と補償の遅延が建設可能な用地を制約している
土地取得は依然として新規住宅供給における主要な制約の一つです。2024年土地法は、市場参照価格リストを通じて公式補償額と市場価値の差を縮小することを目しています。実施状況は地域によって異なる場合があり、デベロッパーと住民に不確実性をもたらしています。引き渡しの遅延は、敷地準備、請負業者の動員、および住宅の発売を延期させる可能性があります。この問題は、大規模開発が多数の個別区画の取得に依存する郊外地域において特に顕著です。このリスクは、確立した土地バンク、強固な資金力、および複雑な承認手続きの経験を持つデベロッパーに有利に働く傾向があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
アパート・コンドミニアムが規模を維持しながら、ヴィラおよび戸建て住宅が郊外回廊で拡大アパート・コンドミニアムは2026年に市場の69.8%を占めました。主要都市における高い土地コストが引き続き垂直開発と大規模集合住宅スキームを促進しています。ハノイでは、2026年の新規商業アパート供給の78%が1平方メートルあたり3,100米ドルを超えるハイエンドまたは高級住宅であり、低価格帯の住宅は希少でした。高価格帯の供給の集中は、土地コスト、厳格な承認手続き、およびデベロッパーがマージンを確保する必要性を反映しています。アパートは社会住宅、都心プロジェクト、および外国資本によるコンドミニアム開発の主要な供給形態であり続けています。その大きなシェアにより、タワー建設および関連サプライチェーンがベトナム住宅建設産業の中心であり続けています。また、デベロッパーが価格設定と資金調達を地元購入者の収入に合わせる圧力も生じています。大規模アパートスキームは、ハノイとホーチミン市における正式な住宅ユニットの主要供給源であり続けるでしょう。
ヴィラおよび戸建て住宅は2032年にかけてCAGR 8.03%で成長する見込みです。道路と鉄道アクセスの改善により、より広い住宅を求める世帯にとって周辺地区の魅力が高まっています。CapitaLand Development(ベトナム)は2025年5月にフンイェンでThe Fulltonを発売しました。これは総開発価値8億米ドルの25ヘクタールの低層プロジェクトです。このプロジェクトは、国際デベロッパーが郊外立地における正式な低層住宅供給をどのように支援しているかを示しています。戸建て住宅は、低い土地コストが製品を実現可能にする地域で関連性を高めています。密度制約が依然として強いため、このセグメントが都市中心部の高層住宅に取って代わることはありません。ベトナム住宅建設市場は、接続された衛星エリアにおける世帯形成の別のルートを創出することで、より広がりを見せています。



建設タイプ別:
新規建設がリードし、改修がより大きな役割を構築新規建設は2026年に市場の68.2%を占めました。社会住宅のコミットメントと、以前に遅延していた民間スキームが建設フェーズに移行していることがこの地位を支えています。政府の住宅プログラムは、都市部および工業省全体でデベロッパーに新築需要の実質的な供給源を提供しています。大規模な都市開発では、住宅引き渡し前に新たな道路、共設備、および支援施設も必要です。したがって、新規建設は総合請負業者、資材メーカー、および専門職種にとって最も重要な受注源であり続けています。また、土地承認のタイムライン、資金調達条件、および建設資材コストに最も影響を受けます。ベトナム住宅建設市場は、正式な住宅不足を解消するために新規着工の安定した流れに依存しています。規制実施の強化がこの供給ペースを改善できます。
改修は2032年にかけてCAGR 7.89%で成長する見込みです。古いアパートビルと以前の開発サイクルで完成した住宅が、より広い改修基盤を生み出しています。改修需要には、内装のアップグレード、エネルギー関連の改善、建物システムの交換、および熱的快適性を向上させる変更が含まれます。建設省は2026年3月に2025年の投資コストと建設価格ベンチマークを公表し、より標準化されたプロジェクト計画を支援しています。この作業は、大規模なグリーンフィールドプロジェクトが承認遅延に直面した際に、請負業者に継続的な活動を提供できます。また、大規模な開発プロジェクト以外で事業を展開する中小企業も支援します。都市部の住宅が老朽化するにつれて、改修は住宅建設需要のより持続的な供給源となるでしょう。
建設工法別:
従来型現場施工がリードし、現代的建設工法が普及を拡大従来型現場施工は2026年に市場の89.4%を占めました。請負業者が確立した現場労働ネットワークとベトナムの建設慣行に関する経験を持つため、従来型工法が広く使用され続けています。ベトナム全土で供給される幅広い住宅建物に適しています。しかし、資材コストと労働力の制約が従来型プロジェクトのスケジュールにより大きな圧力をかけています。建設省は2025年の投資コストベンチマークが2024年比で9~12%上昇したと報告しています。デベロッパーは調達、現場生産性、および建設廃棄物のより厳密な管理を求めることで対応しています。ベトナム住宅建設産業は引き続き従来型工法に依存しますが、供給モデルはより規律あるものになっています。大手請負業者はスケールを活用してこれらの変化をより効果的に管理できます。
現代的建設工法は2032年にかけてCAGR 8.11%で成長する見込みです。このカテゴリーには、モジュール式プレファブリケーション、プレファブリケーテッド・プレフィニッシュド・ボリュメトリック建設、およびビルディング・インフォメーション・モデリング統合デリバリーが含まれます。国家住宅開発戦略は社会住宅向けのプレファブリケーションを推進しており、2025年ビルディング・インフォメーション・モデリング適用ハンドブックはより広範なデジタル建設の採用を支援しています。VNPrecastは、iD Junctionタウンシップにおけるプレファブリケーションシステムが15~20%の納期短縮と25~40%の労働コスト削減を支援したと報告しています。これらのメリットは、繰り返し可能な社会住宅や大規模住宅プロジェクトに特に関連しています。オフサイト生産は、労働力不足や天候による現場遅延へのリスクを軽減できます。採用はプロジェクト規模、資金調達、および請負業者が設計と工場生産を統合する能力に依存します。

投資源別:
民間資本がリードし、公共プログラムが拡大民間投資は2026年に市場の79.1%を占めました。民間デベロッパーは商業アパート、タウンシップ、ヴィラ、および複合用途プロジェクトにおける活動の主要な供給源であり続けています。外国連携パートナーシップも、選定された開発案件に資金、設計の専門知識、およびより正式なプロジェクトシステムをもたらしています。CapitaLand Development(ベトナム)とVinhomesは2025年5月に戦略的パートナーシップを締結し、ベトナム展開の一環としてThe Fulltonを発売しました。民間資本は、土地、承認、および購入者需要が一致した場合に迅速に動くことができます。住宅ローン金利の公的供給とプロジェクトのキャッシュフローに対してより敏感です。したがって、ベトナム住宅建設市場は公共・民間プログラムが同時に進展する際に恩恵を受けます。このバランスは、より幅広い立地と購入者層を支援します。
公共投資は2032年にかけてCAGR 7.94%で成長する見込みです。社会住宅の割当スケジュールは2025年の100,275戸から2030年までに271,161戸に増加します。公共プログラムは、購買力の低下や資金調達圧力により民間プロジェクトが減速した際の対抗力を提供します。ベトナム労働総連盟も、ドンタップ、バクニン、タイニンなどの地域で労働者向け賃貸住宅を開発しています。このチャネルは、商業供給では住宅ニーズが十分に満たされていない工業労働者にサービスを提供します。公共割当は、土地がより利用可能な地方都市への建設活動の移転を支援できます。その成功は、地方の実施、資金調達へのアクセス、および請負業者の能力に依存します。
地域分析
ホーチミン市は2026年に市場の37.3%を占めました。同市はアパート価値、外国デベロッパー活動、および大規模都市プロジェクトの最大の中心地であり続けています。環状道路3号線、ベンタイン・スオイティエン地下鉄、およびロンタン空港接続が東部および南東部回廊への関心を向けています。これらの接続は、既存の中心地区以外の新たなプロジェクト立地を支援しています。住宅ローンコストの上昇と土地収用問題が引き続き民間住宅着工のスピードを制限しています。それでも、同市の規模、雇用基盤、およびインフラプログラムがベトナム住宅建設市場の中心に位置し続けています。
ハノイは社会住宅、商業アパート、および高級開発にわたる幅広い建設パイプラインを持っています。ハイエンドおよび高級住宅が現在の供給の大きなシェアを占めており、エンドユーザーの販売吸収を制限する可能性があります。同市はまた、環状道路、橋梁、および外縁地区に沿って大きな開発ポテンシャルを持っています。Maison Privéeは、シプトラタウンシップにある490戸の高級コンドミニアムで、2026年5月にCapitaLand Development(ベトナム)、三菱地所、および野村不動産開発によって発表されました。このようなプロジェクトはハノイのプレアムセグメントへの継続的な信頼を示しています。同市の将来の成長は、新たな立地へのアクセスを改善し、供給を世帯の購買力に合わせることにかかっています。
ベトナムその他地域は2032年にかけてCAGR 8.31%で成長する見込みであり、地理的セグメントの中で最も高い成長率です。ドンナイ、ビンズオン、バクニン、ゲアンには大規模な工業労働力と労働者向け宿泊施設に対する大きな未充足需要があります。地方の成長は、ハノイやホーチミン市よりも低い土地コストと大規模な用地の利用可能性によって支えられています。高速道路で接続された地方都市は、アパート、労働者向け住宅、および戸建て開発を誘致できます。公共住宅プログラムと雇用主支援の宿泊施設は、個人の住宅ローン借入への依存を軽減できます。この広範な地理的基盤により、ベトナム住宅建設市場は二大都市圏への依存度が低下しています。
競合環境
市場集中度
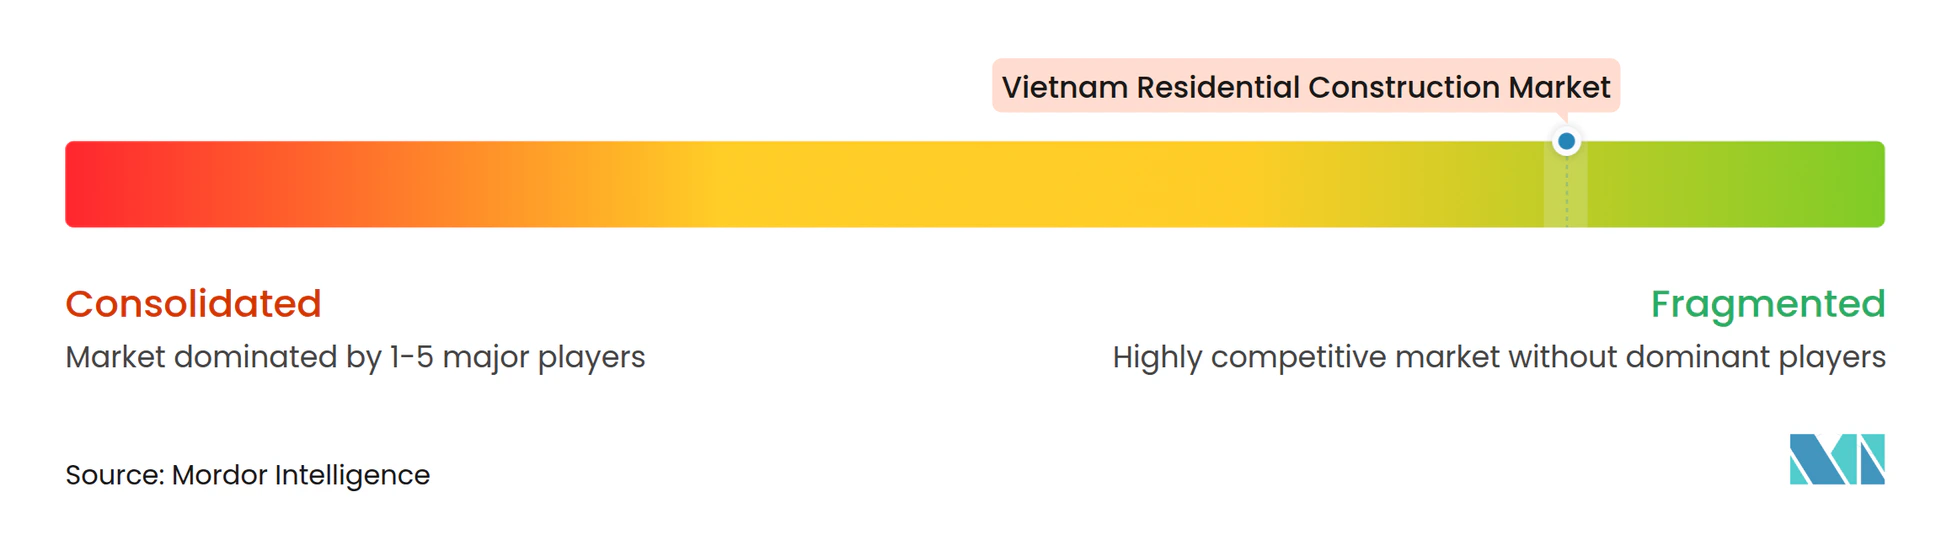
ベトナム住宅建設市場は分散した性質を持っています。大手デベロッパーは土地アクセス、資金調達、および複雑なプロジェクトを調整する能力において優位性を持っています。また、個別の承認が遅延した場合に重要となる設計、調達、マーケティング、およびコンプライアンスコストを複数の敷地に分散させることもできます。国際パートナーシップは、地元の土地アクセスと海外の資本および製品の専門知識を組み合わせる重要な方法となっています。CapitaLand Development(ベトナム)、三菱地所、および野村不動産開発は2026年5月にハノイでMaison Privéeを発表し、プレミアムパイプラインに主要な外国資本プロジェクトを加えました。競争はしたがって、プロジェクト実行、承認へのアクセス、および購入者と資金調達パートナーへの信頼性によって形成されます。また、高品質な仕様と地元世帯の手の届く価格の住宅のバランスを取る能力にも影響されます。適切な価格設定を提供し、供給リスクを管理できるデベロッパーは、より慎重な購入者環境においてより有利な立場にあります。
合弁事業が引き続き競争戦略を形成しています。CapitaLand Development(ベトナム)とVinhomesは2025年のパートナーシップを活用してフンイェンでThe Fulltonを発売しました。このタイプの合意により、国際企業はすべての地元能力を独自に構築することなく優先立地に参入できます。また、国内デベロッパーは確立した設計、資本、およびマーケティングリソースを持つパートナーへのアクセスを得ます。合弁事業は、高価値プロジェクトの資金調達と建設リスクをより広い参加者グループに分散させることができます。このアプローチは、敷地取得と承認が依然として複雑なベトナム住宅建設市場において関連性があります。外国資本の参加者は、地元の実行経験が開発リスクを軽減するパートナーシップを引き続き優先する可能性が高いです。
Coteccons Construction JSC、Hoa Binh Construction Group JSC、Ricons Construction Investment Group JSC、およびNewtecons JSCは、大規模な住宅および複合用途工事を競う請負業者の一部です。Coteccons Construction JSCは2026会計年度第1四半期に24億米ドルの過去最高の受注残と94%のリピート販売率を報告しました。同社はまたザービン国際空港プロジェクトにも参加しており、大手請負業者が住宅プロジェクト以外にも活動を拡大していることを示しています。大手請負業者は、統合計画、調達規律、およびテクノロジー主導のプロジェクト管理を通じて地位守ることができます。より幅広いプロジェクトポートフォリオは、新規住宅販売のタイミングへの依存を軽減することもできます。中小企業は下請けネットワーク内で引き続き重要ですが、労働力と資材コストの変動に対するリスクが大きくなっています。
ベトナム住宅建設産業のリーダー企業
-
Vinhomes
-
Novaland Group
-
Dat Xanh Group
-
Sun Group
-
Hung Thinh Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ベトナム住宅建設市場 このレポートでカバーされる企業
- Vinhomes
- Novaland Group
- Dat Xanh Group
- Sun Group
- Hung Thinh Corporation
- Coteccons Construction JSC
- Hoa Binh Construction Group JSC
- Vinaconex JSC
- Central Construction JSC
- Ricons Construction Investment Group JSC
- Unicons Investment Construction Co., Ltd.
- Newtecons JSC
- Ecoba Vietnam JSC
- Fecon Corp JSC
- Delta Construction Group
- Nam Long Investment Corporation
- Khang Dien House Trading and Investment
- CapitaLand Development (Vietnam)
- Gamuda Land Vietnam
- Phu My Hung Development
最近の産業開発事情 ベトナム住宅建設市場
- 2026年10月:Gamuda Land VietnamとKhai Minh Landは、Norton Parkプロジェクトに関する包括的な協力協定を正式に締結し、Gamuda Landのパートナーシップ主導の戦略を、既存のホーチミン市およびハノイのタウンシップを超えて新たな地理的市場と地元デベロッパーとの関係に拡大しました。
- 2026年9月:Vinhomesの完全子会社であるSao Maiが主導するコンソーシアムが、国際公開入札を経てフンイェン省のヴァンザン・ホアンロン複合用途都市エリアの投資家として承認されました。総投資額は約8億6,300万米ドルで、VinhomesのオーシャンパークII及びドリームシティ開発に隣接する北部の土地バンクを拡大します。
- 2026年8月:Vinhomesはハノイ南部の600ヘクタール以上にわたる約1,111,400億ベトナムドン(42.6億米ドル)の都市開発に着工しました。このプロジェクトは105,000人以上の居住者を収容するよう設計されており、移転住宅、手頃な価格の住宅、および商業住宅を組み合わせ、2030年までの完成が予定されています。
ベトナム住宅建設市場レポートの調査範囲
セグメンテーション概要
| アパート・コンドミニアム |
| ヴィラおよび戸建て住宅 |
| 新規建設 |
| 改修 |
| 従来型現場施工 |
| 現代的建設工法 |
| 公共 |
| 民間 |
| ホーチミン市 |
| ハノイ |
| ベトナムその他地域 |
| タイプ別 | アパート・コンドミニアム |
| ヴィラおよび戸建て住宅 | |
| 建設タイプ別 | 新規建設 |
| 改修 | |
| 建設工法別 | 従来型現場施工 |
| 現代的建設工法 | |
| 投資源別 | 公共 |
| 民間 | |
| 地域別 | ホーチミン市 |
| ハノイ | |
| ベトナムその他地域 |
レポートで回答される主要な質問
2032年までのベトナム住宅建設の予測成長率はどのくらいですか?
ベトナム住宅建設市場は2027年から2032年にかけてCAGR 7.05%で成長し、46.85 ビリオン 米ドルに達する見込みです。
ベトナムで最大のシェアを持つ住宅形態はどれですか?
アパート・コンドミニアムが2026年に69.8%のシェアでリードしており、高い土地コストと都市密度が高層プロジェクトを促進しているためです。
最も速く成長すると予測される住宅形態はどれですか?
ヴィラおよび戸建て住宅は、郊外立地の交通アクセスが改善されるにつれて2032年にかけてCAGR 8.03%で拡大する見込みです。
ベトナムの社会住宅建設を支えるものは何ですか?
政府は2025年から2030年にかけて995,445戸の社会住宅の供給を割り当てており、2025年には102,630戸が完成しています。
なぜベトナムで現代的建設工法の普及が進んでいるのですか?
現代的建設工法は、繰り返し可能なプロジェクトにおける納期短縮と労働力要件の削減が可能なため、CAGR 8.11%で成長する見込みです。
最も強い住宅開発ポテンシャルを持つ地域はどこですか?
ホーチミン市がシェアでリードしており、工業省およびベトナムその他地域はCAGR 8.31%で最も速く拡大する見込みです。