
Tamaño y Participación del Mercado de Construcción Residencial en Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 31.13 Mil millones de dólares |
| Tamaño del Mercado (2027) | 33.32 Mil millones de dólares |
| Tamaño del Mercado (2032) | 46.85 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.05 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción Residencial en Vietnam por Mordor Intelligence
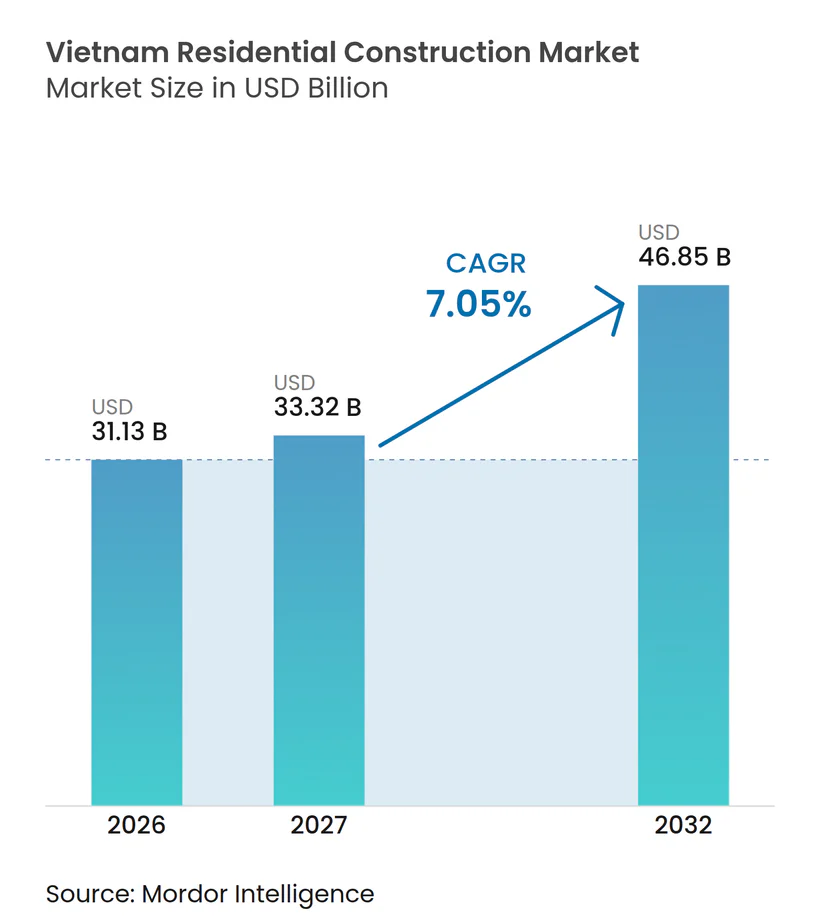
El tamaño del Mercado de Construcción Residencial en Vietnam fue valorado en 31,13 mil millones de USD en 2026 y se estima que crecerá desde 33,32 mil millones de USD en 2027 hasta alcanzar los 46,85 mil millones de USD para 2032, a una CAGR del 7,05% durante el período de pronóstico (2027-2032).
Un déficit persistente de vivienda urbana, objetivos de vivienda social y nuevas conexiones de transporte respaldan la actividad en las principales ciudades y ubicaciones secundarias. Vietnam completó 102.630 unidades de vivienda social en 2025, superando su objetivo nacional de 100.275 unidades, mientras que el gobierno ha asignado otras 995.445 unidades para su entrega hasta 2030. Los cambios regulatorios están permitiendo gradualmente que los proyectos retrasados avancen, mientras que la inversión en metro y autopistas está abriendo más sitios de desarrollo suburbano. Los mayores costos de endeudamiento, los aumentos en los precios de los materiales y las dificultades en la liberación de terrenos siguen limitando la entrega y ejercen mayor presión sobre la financiación de los promotores. El mercado de construcción residencial en Vietnam se está volviendo más diverso geográficamente a medida que las provincias industriales y las ciudades conectadas por transporte asumen un papel más importante en la oferta de nuevas viviendas.
Conclusiones Clave del Informe
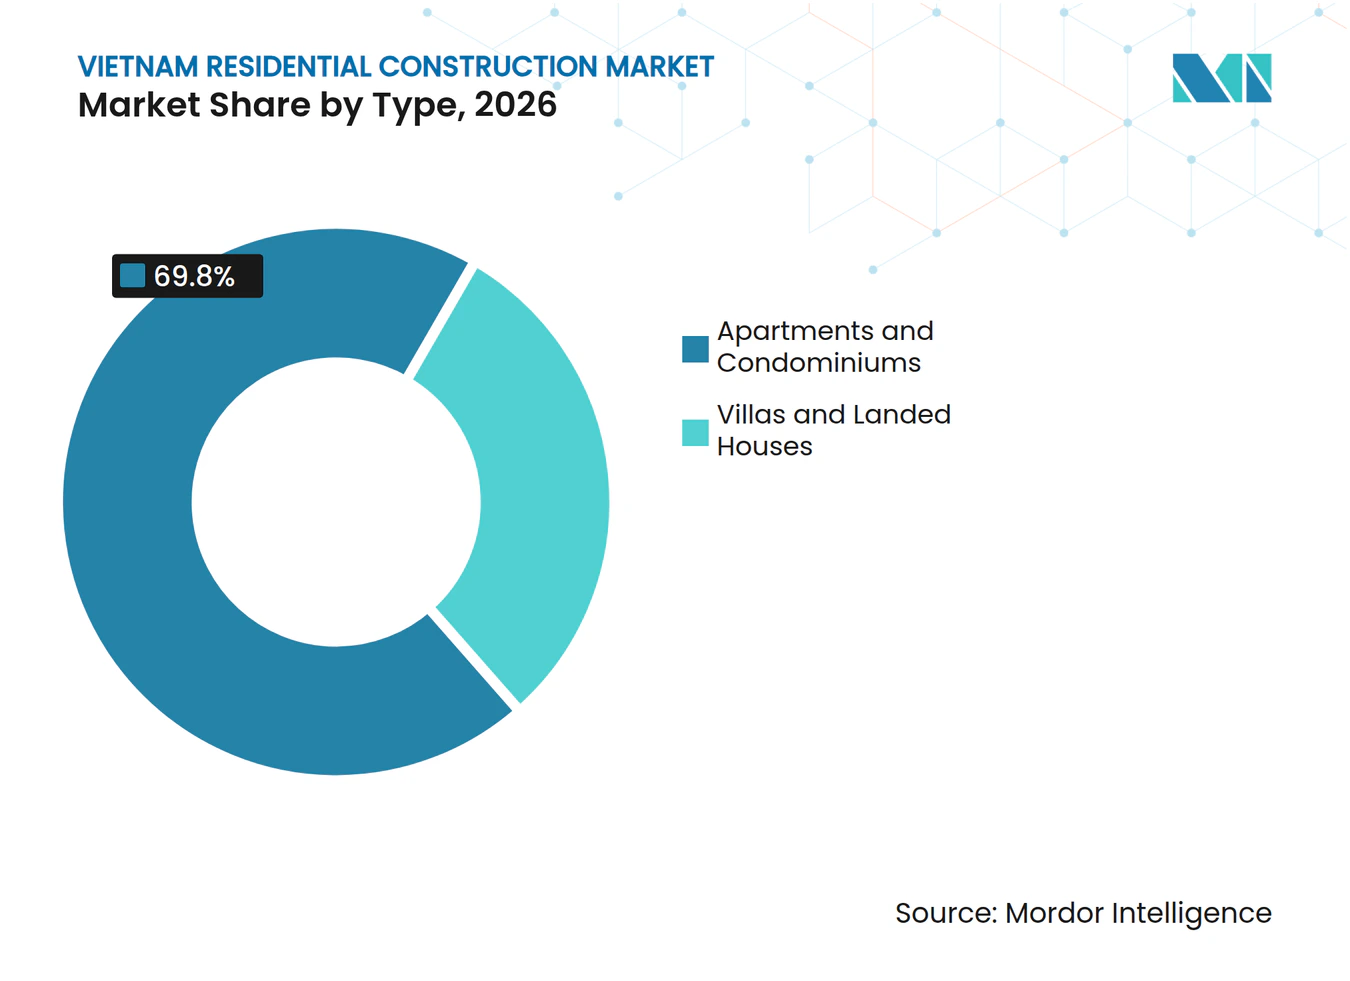
- Por tipo, los apartamentos y condominios representaron el 69,8% de la participación del mercado de construcción residencial en Vietnam en 2026, mientras que se prevé que las villas y casas en terreno se expandan a una CAGR del 8,03% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 68,2% del tamaño del mercado de construcción residencial en Vietnam en 2026, mientras que se prevé que la renovación crezca a una CAGR del 7,89% hasta 2032.
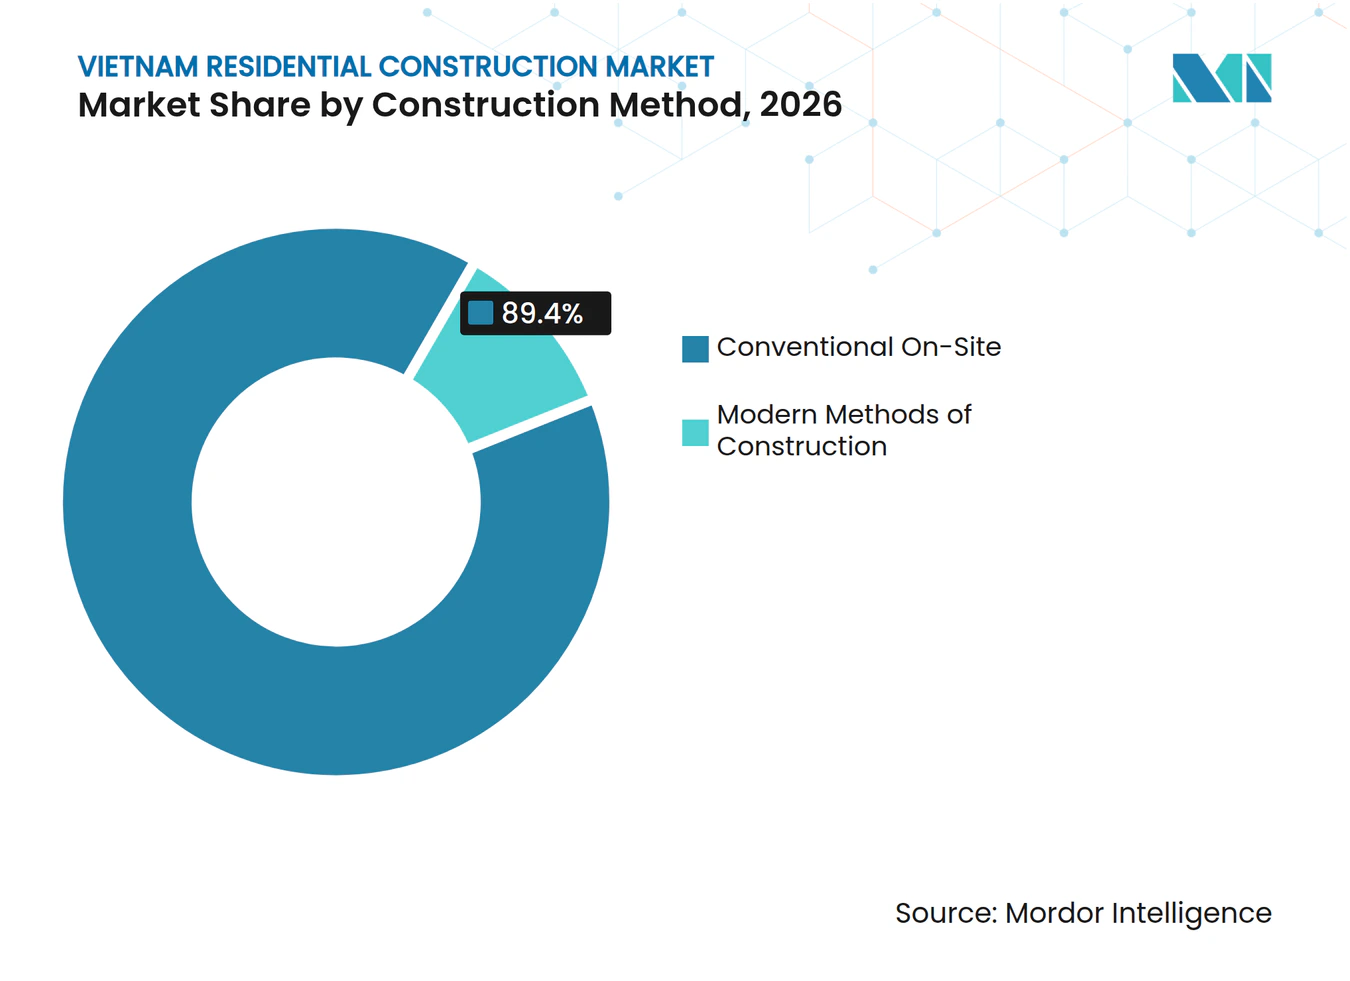
- Por método de construcción, la construcción convencional en obra representó el 89,4% de la participación del mercado de construcción residencial en Vietnam en 2026, mientras que se prevé que los métodos modernos de construcción crezcan a una CAGR del 8,11% hasta 2032.
- Por fuente de inversión, la inversión privada representó el 79,1% del tamaño del mercado de construcción residencial en Vietnam en 2026, mientras que se prevé que la inversión pública crezca a una CAGR del 7,94% hasta 2032.
- Por geografía, Ciudad Ho Chi Minh representó el 37,3% del tamaño del mercado de construcción residencial en Vietnam en 2026, mientras que se prevé que el segmento del resto de Vietnam se expanda a una CAGR del 8,31% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Objetivos de Vivienda Social Respaldados por el Gobierno | +1.8% | Nacional, con ganancias tempranas en Hanói, Ciudad Ho Chi Minh, Dong Nai, Binh Duong y Nghe An | Mediano plazo (2-4 años) |
| Reformas Regulatorias que Desbloquean Proyectos Paralizados | +1.4% | Nacional, con un efecto pronunciado en Ciudad Ho Chi Minh y Hanói | Mediano plazo (2-4 años) |
| Expansión Manufacturera y Migración de Mano de Obra | +1.2% | Binh Duong, Dong Nai, Bac Ninh, Nghe An, Hai Phong y Tay Ninh | Largo plazo (≥ 4 años) |
| Desarrollo de Metro y Autopistas | +1.0% | Ciudad Ho Chi Minh, Hanói, Hai Phong y Dong Nai | Mediano plazo (2-4 años) |
| Demanda de Apartamentos Modernos en Altura | +0.8% | Ciudad Ho Chi Minh, Hanói, Da Nang y Hai Phong | Corto plazo (≤ 2 años) |
| Asociaciones con Promotores Extranjeros y Empresas Conjuntas | +0.7% | Ciudad Ho Chi Minh, Hanói, Hung Yen y Binh Duong | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Objetivos de Vivienda Social Respaldados por el Gobierno Están Acelerando la Construcción Residencial Asequible
Los objetivos de vivienda del gobierno proporcionan una base de trabajo predecible para el mercado de construcción residencial en Vietnam. La Decisión N.° 444/QD-TTg asignó cuotas a nivel provincial para 995.445 unidades de vivienda social desde 2025 hasta 2030, dentro de un techo programático de 1.062.200 unidades para 2030. El país completó 102.630 unidades en 2025, y 19 localidades, incluidas Hanói, Ciudad Ho Chi Minh y Dong Nai, cumplieron o superaron sus cuotas[1]. Los requisitos de entrega anual aumentan a 271.161 unidades para 2030, lo que incrementa la demanda de mano de obra, materiales y capacidad de contratistas. El Banco Estatal de Vietnam estableció una tasa de préstamo anual del 4,6% para los prestatarios elegibles de vivienda social en 2026, lo que mejora el acceso para los compradores calificados. El programa ofrece a los promotores y contratistas una cartera de proyectos más estable que la que pueden proporcionar las ventas privadas por sí solas.
Las Reformas Regulatorias Están Desbloqueando Proyectos de Vivienda Previamente Paralizados
Las reformas legales están mejorando las condiciones para el lanzamiento de nuevos proyectos residenciales. La Resolución 171/2024/QH15 introdujo un mecanismo piloto que permite a los proyectos de vivienda comercial utilizar parcelas de terreno no residencial elegibles. La Resolución 254/2025/QH15 introdujo posteriormente un umbral de transferencia del 75%, lo que permite a las autoridades abordar la parte restante de un sitio una vez que los acuerdos voluntarios cubran las tres cuartas partes del mismo. Estos cambios tienen como objetivo reducir los retrasos causados por la fragmentación en la consolidación de terrenos y las largas negociaciones. Pueden mejorar la visibilidad de la construcción para proyectos que ya han obtenido aprobaciones pero que no podían avanzar a la preparación del sitio. El mercado de construcción residencial en Vietnam puede beneficiarse a medida que una mayor claridad legal ayuda a los promotores a avanzar en obras en sitios que han permanecido inactivos.
La Expansión Manufacturera y la Migración de Mano de Obra Están Aumentando la Demanda de Vivienda Cerca de los Centros Industriales
El empleo industrial está expandiendo el mercado de construcción residencial en Vietnam más allá de las dos ciudades más grandes. Vietnam cuenta con 430 parques industriales y 4,1 millones de trabajadores, mientras que entre el 70% y el 80% de los trabajadores dependen de alojamiento informal porque la oferta cerca de los lugares de trabajo sigue siendo limitada[2]. Dong Nai tiene 680.000 trabajadores en parques industriales y una necesidad de vivienda para 450.000 personas, pero solo había completado 12.000 unidades de vivienda social para agosto de 2025[3]. El alojamiento para trabajadores se está convirtiendo, por tanto, en un requisito importante en las provincias industriales. Los proyectos respaldados por empleadores pueden complementar los programas gubernamentales y la actividad tradicional de los promotores. Esta demanda es menos dependiente de las compras discrecionales de vivienda porque está estrechamente vinculada a la retención de mano de obra y a la inversión en fábricas.
El Desarrollo de Metro y Autopistas Está Abriendo Nuevas Ubicaciones Residenciales Suburbanas
La inversión en transporte está cambiando la geografía del mercado de construcción residencial en Vietnam. El plan nacional tiene como objetivo 5.000 kilómetros de autopistas para 2030, en comparación con cerca de 1.000 kilómetros en 2020. La Carretera de Circunvalación 3 conecta Ciudad Ho Chi Minh, Dong Nai y Tay Ninh, uniendo áreas con empleo industrial y demanda de vivienda. El metro Ben Thanh-Suoi Tien comenzó a operar a finales de 2024 y ha generado mayor interés en su corredor circundante. Un mejor acceso hace que los proyectos suburbanos sean más prácticos para los hogares que trabajan en zonas de negocios centrales. Las nuevas carreteras y líneas ferroviarias también aumentan el número de ubicaciones que los promotores pueden considerar para proyectos de apartamentos, viviendas en terreno y alojamiento para trabajadores.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados Costos de Endeudamiento Hipotecario | -1.5% | Nacional, con el efecto más pronunciado en Ciudad Ho Chi Minh y Hanói | Corto plazo (≤ 2 años) |
| Disputas de Adquisición de Terrenos y Retrasos en la Compensación | -1.0% | Nacional, concentrado en corredores periurbanos alrededor de Ciudad Ho Chi Minh, Hanói y rutas de autopistas. | Mediano plazo (2-4 años) |
| Aumento de los Costos de Materiales de Construcción y Mano de Obra | -0.9% | Nacional, con el mayor efecto en los promotores del segmento medio en ubicaciones urbanas de mayor costo | Mediano plazo (2-4 años) |
| Escasez de Suelo Urbano Asequible | -0.7% | Ciudad Ho Chi Minh, Hanói, Da Nang y Can Tho | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Elevados Costos de Endeudamiento Hipotecario Están Limitando la Asequibilidad de los Compradores de Vivienda
Los mayores costos de los préstamos hipotecarios están limitando la asequibilidad de los compradores en el mercado de construcción residencial en Vietnam. Las tasas hipotecarias aumentaron durante 2026, mientras que el fin de los períodos promocionales ha elevado los costos de reembolso para muchos prestatarios. Las transacciones de vivienda cayeron un 36% interanual en el primer semestre de 2026, y la tasa de absorción de los apartamentos recién lanzados cayó al 73% en el segundo trimestre de 2026 desde el 95% en 2025. Una absorción más débil puede retrasar los ingresos en efectivo para los promotores y afectar el calendario de inicio de la construcción. El impacto es más fuerte en la vivienda urbana de mayor precio, donde los hogares dependen más de las hipotecas. El apoyo crediticio para vivienda social compensa en parte la presión para los compradores elegibles, pero no elimina el desafío más amplio de asequibilidad.
Las Disputas de Adquisición de Terrenos y los Retrasos en la Compensación Están Restringiendo los Sitios Listos para la Construcción
La adquisición de terrenos sigue siendo una de las principales limitaciones para la entrega de nuevas viviendas. La Ley de Tierras 2024 busca reducir la diferencia entre la compensación oficial y los valores de mercado mediante listas de precios referenciadas al mercado. La implementación puede variar según las ubicaciones, lo que genera incertidumbre para los promotores y los residentes. Las entregas retrasadas pueden posponer la preparación del sitio, la movilización de contratistas y el lanzamiento de viviendas. El problema es especialmente relevante en las áreas suburbanas donde los grandes desarrollos dependen de la consolidación de muchas parcelas individuales. Este riesgo tiende a favorecer a los promotores con reservas de terrenos establecidas, mayor financiación y experiencia en la gestión de aprobaciones complejas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Apartamentos y Condominios Mantienen su Escala Mientras las Villas y Casas en Terreno se Expanden en Corredores SuburbanosLos apartamentos y condominios representaron el 69,8% del mercado en 2026. Los altos costos del suelo en las principales ciudades continúan favoreciendo el desarrollo vertical y los grandes esquemas de unidades múltiples. En Hanói, el 78% de la nueva oferta de apartamentos comerciales en 2026 era vivienda de gama alta o de lujo con precios superiores a 3.100 USD por m², mientras que las viviendas de menor precio eran escasas. La concentración de oferta de mayor precio refleja los costos del suelo, las aprobaciones más estrictas y la necesidad de los promotores de proteger sus márgenes. Los apartamentos siguen siendo el principal formato de entrega para la vivienda social, los proyectos en el centro de la ciudad y los desarrollos de condominios respaldados por capital extranjero. Su gran participación mantiene la construcción de torres y las cadenas de suministro relacionadas como elementos centrales de la industria de construcción residencial en Vietnam. También ejerce presión sobre los promotores para alinear los precios y la financiación con los ingresos de los compradores locales. Los grandes esquemas de apartamentos seguirán siendo la principal fuente de unidades de vivienda formal en Hanói y Ciudad Ho Chi Minh.
Se prevé que las villas y casas en terreno crezcan a una CAGR del 8,03% hasta 2032. La mejora de las carreteras y el acceso ferroviario está haciendo que los distritos periféricos sean más atractivos para los hogares que buscan viviendas más grandes. CapitaLand Development lanzó The Fullton en Hung Yen en mayo de 2025 como un proyecto de baja altura de 25 hectáreas con un valor bruto de desarrollo de 800 millones de USD. El proyecto muestra cómo los promotores internacionales están apoyando una oferta de baja altura más formal en ubicaciones suburbanas. Las viviendas en terreno están ganando relevancia donde los menores costos del suelo hacen viable el producto. El segmento no desplaza a la vivienda en altura en los núcleos urbanos porque las restricciones de densidad siguen siendo fuertes. Amplía el mercado de construcción residencial en Vietnam al crear otra vía para la formación de hogares en áreas satélite conectadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
La Nueva Construcción Lidera Mientras la Renovación Adquiere un Papel más ImportanteLa nueva construcción representó el 68,2% del mercado en 2026. Los compromisos de vivienda social y los esquemas privados previamente retrasados que avanzan a la fase de construcción respaldan esta posición. El programa de vivienda del gobierno ofrece a los promotores una fuente sustancial de demanda de nueva construcción en ciudades y provincias industriales. Los grandes desarrollos urbanos también requieren nuevas carreteras, servicios públicos e instalaciones de apoyo antes de que pueda comenzar la entrega de viviendas. La nueva construcción sigue siendo, por tanto, la fuente de trabajo más importante para los contratistas generales, los productores de materiales y los oficios especializados. También es la más expuesta a los plazos de aprobación de terrenos, las condiciones de financiación y los costos de insumos de construcción. El mercado de construcción residencial en Vietnam depende de un flujo constante de nuevos lanzamientos para reducir el déficit de vivienda formal. Una implementación regulatoria más sólida puede mejorar el ritmo de esta entrega.
Se prevé que la renovación crezca a una CAGR del 7,89% hasta 2032. Los edificios de apartamentos más antiguos y las viviendas completadas en ciclos de desarrollo anteriores están creando una base de rehabilitación más amplia. La demanda de renovación incluye mejoras interiores, mejoras relacionadas con la eficiencia energética, reemplazos de sistemas de edificios y cambios que mejoran el confort térmico. El Ministerio de Construcción publicó los costos de inversión de 2025 y los parámetros de referencia de precios de construcción en marzo de 2026, lo que apoya una planificación de proyectos más estandarizada. Este trabajo puede proporcionar a los contratistas actividad recurrente cuando los grandes proyectos en terrenos sin desarrollar enfrentan retrasos en las aprobaciones. También apoya a las empresas pequeñas y medianas que operan fuera de los grandes proyectos de urbanización. A medida que las viviendas urbanas envejecen, la renovación proporcionará una fuente más duradera de demanda de construcción residencial.
Por Método de Construcción:
La Construcción Convencional en Obra Lidera Mientras los Métodos Modernos de Construcción Ganan UsoLa construcción convencional en obra representó el 89,4% del mercado en 2026. Los métodos tradicionales siguen siendo ampliamente utilizados porque los contratistas tienen redes de mano de obra en obra establecidas y experiencia con las prácticas de construcción locales. Siguen siendo adecuados para la amplia gama de edificios residenciales entregados en todo Vietnam. Sin embargo, los costos de materiales y las limitaciones de mano de obra están ejerciendo más presión sobre los calendarios de proyectos convencionales. El Ministerio de Construcción reportó parámetros de referencia de costos de inversión más altos para 2025, con aumentos del 9-12% en comparación con 2024. Los promotores están respondiendo buscando un mayor control sobre la adquisición, la productividad en obra y los residuos de construcción. La industria de construcción residencial en Vietnam seguirá dependiendo de los métodos convencionales, pero el modelo de entrega se está volviendo más disciplinado. Los grandes contratistas pueden usar su escala para gestionar estos cambios de manera más efectiva.
Se prevé que los métodos modernos de construcción crezcan a una CAGR del 8,11% hasta 2032. Esta categoría incluye la prefabricación modular, la construcción volumétrica prefabricada preterminada y la entrega integrada con modelado de información de construcción. La Estrategia Nacional de Desarrollo de Vivienda promueve la prefabricación para la vivienda social, mientras que el Manual de Aplicación de Modelado de Información de Construcción 2025 apoya una adopción digital de la construcción más amplia. VNPrecast informó que su sistema prefabricado en la urbanización iD Junction apoyó una entrega un 15-20% más rápida y ahorros en costos de mano de obra del 25-40%. Estos beneficios son especialmente relevantes para la vivienda social repetible y los proyectos residenciales más grandes. La producción fuera de obra puede reducir la exposición a la escasez de mano de obra y los retrasos en obra relacionados con el clima. La adopción dependerá de la escala del proyecto, la financiación y la capacidad de los contratistas para integrar el diseño y la producción en fábrica.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
El Capital Privado Lidera Mientras los Programas Públicos se ExpandenLa inversión privada representó el 79,1% del mercado en 2026. Los promotores privados siguen siendo la principal fuente de actividad en apartamentos comerciales, urbanizaciones, villas y proyectos de uso mixto. Las asociaciones vinculadas al capital extranjero también aportan financiación, experiencia en diseño y sistemas de proyectos más formales a determinados desarrollos. CapitaLand Development y Vinhomes establecieron una asociación estratégica en mayo de 2025 y lanzaron The Fullton como parte de su expansión en Vietnam. El capital privado puede moverse rápidamente cuando el terreno, las aprobaciones y la demanda de los compradores están alineados. Es más sensible a la entrega pública de tasas hipotecarias y al flujo de caja del proyecto. El mercado de construcción residencial en Vietnam se beneficia, por tanto, cuando los programas públicos y privados avanzan al mismo tiempo. Este equilibrio apoya una gama más amplia de ubicaciones y grupos de compradores.
Se prevé que la inversión pública crezca a una CAGR del 7,94% hasta 2032. El calendario de asignación de vivienda social aumenta de 100.275 unidades en 2025 a 271.161 unidades para 2030. Los programas públicos proporcionan un contrapeso cuando los proyectos privados se ralentizan debido a una menor asequibilidad o presión financiera. La Confederación General del Trabajo de Vietnam también está desarrollando viviendas de alquiler para trabajadores en ubicaciones como Dong Thap, Bac Ninh y Tay Ninh. Este canal atiende a los trabajadores industriales cuyas necesidades de vivienda no están completamente satisfechas por la oferta comercial. Las asignaciones públicas pueden ayudar a trasladar la actividad de construcción a ciudades secundarias donde el suelo es más disponible. Su éxito dependerá de la implementación local, el acceso a la financiación y la capacidad de los contratistas.
Análisis Geográfico
Ciudad Ho Chi Minh representó el 37,3% del mercado en 2026. La ciudad sigue siendo el mayor centro para los valores de los apartamentos, la actividad de promotores extranjeros y los grandes proyectos urbanos. La Carretera de Circunvalación 3, el metro Ben Thanh-Suoi Tien y la conexión con el aeropuerto de Long Thanh están dirigiendo el interés hacia los corredores este y sureste. Estas conexiones apoyan nuevas ubicaciones de proyectos fuera de los distritos centrales establecidos. Los mayores costos hipotecarios y los problemas de liberación de terrenos siguen limitando la velocidad de los lanzamientos residenciales privados. Aun así, la escala de la ciudad, su base de empleo y su programa de infraestructura la mantienen en el centro del mercado de construcción residencial en Vietnam.
Hanói tiene una amplia cartera de construcción en vivienda social, apartamentos comerciales y desarrollos de gama alta. Las viviendas de gama alta y de lujo representan una gran parte de la oferta actual, lo que puede limitar la absorción de ventas entre los usuarios finales. La ciudad también tiene un potencial de desarrollo significativo a lo largo de carreteras de circunvalación, puentes y distritos exteriores. Maison Privée, un condominio de lujo de 490 unidades en la Urbanización Ciputra, fue presentado en mayo de 2026 por CapitaLand Development, Mitsubishi Estate y Nomura Real Estate Development. Estos proyectos muestran la confianza continua en el segmento premium de Hanói. El crecimiento futuro de la ciudad dependerá de hacer accesibles las nuevas ubicaciones y de adecuar la oferta a la capacidad adquisitiva de los hogares.
Se prevé que el resto de Vietnam crezca a una CAGR del 8,31% hasta 2032, la tasa más rápida entre los segmentos geográficos. Dong Nai, Binh Duong, Bac Ninh y Nghe An tienen grandes fuerzas laborales industriales y una importante demanda insatisfecha de alojamiento para trabajadores. El crecimiento provincial está respaldado por menores costos del suelo y la disponibilidad de sitios más grandes que los de Hanói y Ciudad Ho Chi Minh. Las ciudades secundarias conectadas por autopistas pueden atraer apartamentos, viviendas para trabajadores y desarrollos en terreno. Los programas de vivienda pública y el alojamiento respaldado por empleadores pueden reducir la dependencia del endeudamiento hipotecario individual. Esta base geográfica más amplia hace que el mercado de construcción residencial en Vietnam sea menos dependiente de las dos principales áreas metropolitanas.
Panorama Competitivo
Concentración del Mercado
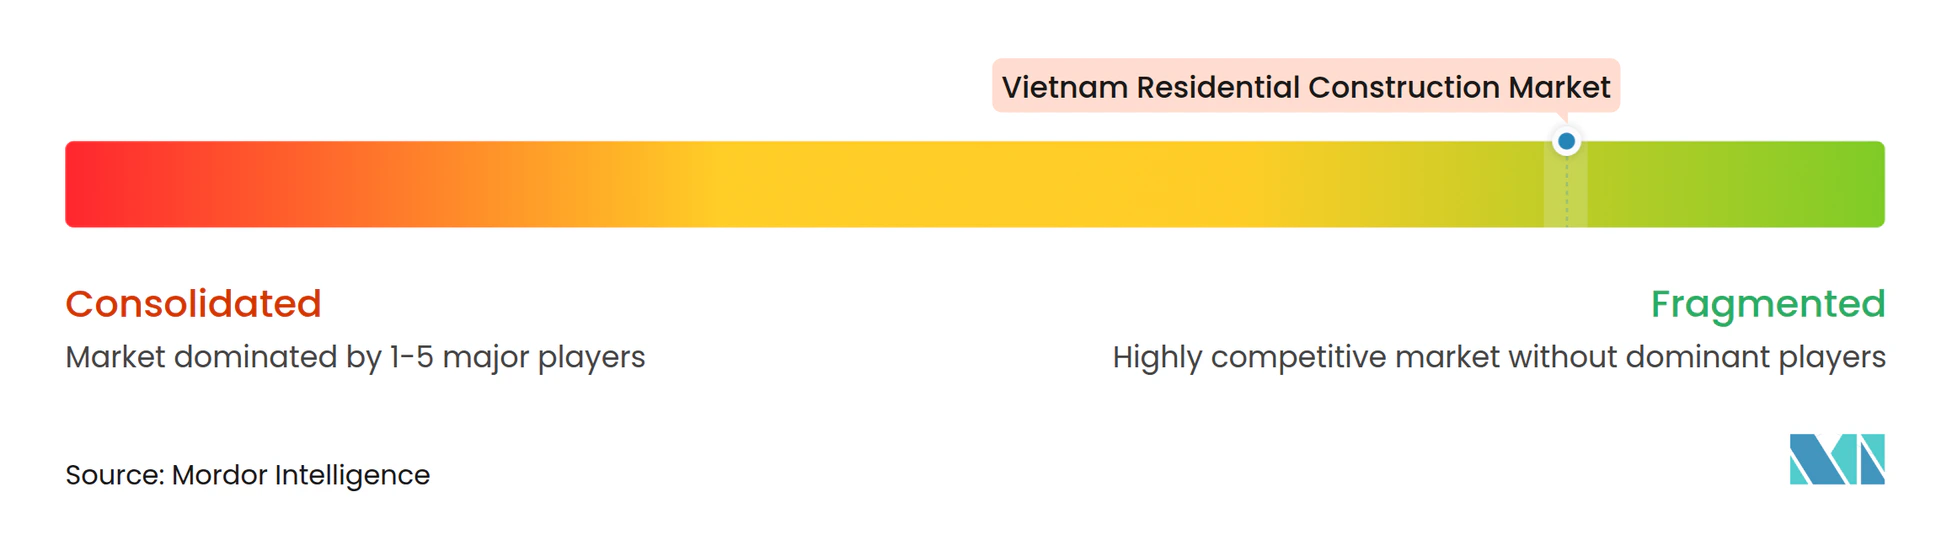
El mercado de construcción residencial en Vietnam es de naturaleza fragmentada. Los promotores más grandes tienen ventajas en el acceso al suelo, la financiación y la capacidad de coordinar proyectos complejos. También pueden distribuir los costos de diseño, adquisición, marketing y cumplimiento normativo entre varios sitios, lo que es importante cuando las aprobaciones individuales se retrasan. Las asociaciones internacionales se están convirtiendo en una forma importante de combinar el acceso local al suelo con capital extranjero y experiencia en productos. CapitaLand Development, Mitsubishi Estate y Nomura Real Estate Development presentaron Maison Privée en Hanói en mayo de 2026, añadiendo un importante proyecto respaldado por capital extranjero a la cartera premium. La competencia está, por tanto, determinada por la ejecución del proyecto, el acceso a las aprobaciones y la credibilidad ante los compradores y los socios financieros. También se ve afectada por la capacidad de equilibrar especificaciones de alta calidad con viviendas que sigan siendo accesibles para los hogares locales. Los promotores que pueden ofrecer precios adecuados y gestionar el riesgo de entrega están mejor posicionados en un entorno de compradores más cauteloso.
Las empresas conjuntas continúan dando forma a las estrategias competitivas. CapitaLand Development y Vinhomes utilizaron su asociación de 2025 para lanzar The Fullton en Hung Yen. Este tipo de acuerdo permite a las empresas internacionales entrar en ubicaciones prioritarias sin desarrollar de forma independiente todas las capacidades locales. También da a los promotores nacionales acceso a socios con recursos establecidos de diseño, capital y marketing. Las empresas conjuntas pueden distribuir el riesgo de financiación y construcción de proyectos de alto valor entre un grupo más amplio de participantes. El enfoque es relevante en el mercado de construcción residencial en Vietnam porque la consolidación de sitios y las aprobaciones siguen siendo complejas. Es probable que los participantes respaldados por capital extranjero sigan favoreciendo las asociaciones donde la experiencia de ejecución local reduce el riesgo de desarrollo.
Coteccons Construction JSC, Hoa Binh Construction Group JSC, Ricons Construction Investment Group JSC y Newtecons JSC se encuentran entre los contratistas que compiten por grandes obras residenciales y de uso mixto. Coteccons Construction JSC reportó una cartera de pedidos récord de 2,4 mil millones de USD y una tasa de ventas repetidas del 94% en su primer trimestre del año fiscal 2026. La empresa también participó en el proyecto del Aeropuerto Internacional de Gia Binh, lo que muestra cómo los principales contratistas están ampliando su actividad más allá de los proyectos residenciales. Los contratistas más grandes pueden proteger su posición mediante una planificación integrada, disciplina en la adquisición y gestión de proyectos basada en tecnología. Sus carteras de proyectos más amplias también pueden reducir la dependencia del calendario de nuevas ventas de viviendas. Las empresas más pequeñas siguen siendo importantes dentro de las redes de subcontratación, pero enfrentan una mayor exposición a la volatilidad de los costos de mano de obra e insumos.
Líderes de la Industria de Construcción Residencial en Vietnam
-
Vinhomes
-
Novaland Group
-
Dat Xanh Group
-
Sun Group
-
Hung Thinh Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción Residencial en Vietnam Empresas cubiertas en este informe
- Vinhomes
- Novaland Group
- Dat Xanh Group
- Sun Group
- Hung Thinh Corporation
- Coteccons Construction JSC
- Hoa Binh Construction Group JSC
- Vinaconex JSC
- Central Construction JSC
- Ricons Construction Investment Group JSC
- Unicons Investment Construction Co., Ltd.
- Newtecons JSC
- Ecoba Vietnam JSC
- Fecon Corp JSC
- Delta Construction Group
- Nam Long Investment Corporation
- Khang Dien House Trading and Investment
- CapitaLand Development (Vietnam)
- Gamuda Land Vietnam
- Phu My Hung Development
Desarrollos recientes de la industria en Mercado de Construcción Residencial en Vietnam
- Octubre de 2026: Gamuda Land Vietnam y Khai Minh Land formalizaron un acuerdo de cooperación integral para el proyecto Norton Park, extendiendo la estrategia de asociación de Gamuda Land más allá de sus urbanizaciones históricas en Ciudad Ho Chi Minh y Hanói hacia nuevos mercados geográficos y relaciones con promotores locales.
- Septiembre de 2026: Un consorcio liderado por Sao Mai, una filial de propiedad total de Vinhomes, fue aprobado como inversor para el área urbana de uso mixto Van Giang-Hoan Long en la Provincia de Hung Yen tras una licitación abierta internacional, con una inversión total de aproximadamente 863 millones de USD, ampliando la reserva de terrenos del norte de Vinhomes adyacente a los desarrollos Ocean Park 2 y Dream City.
- Agosto de 2026: Vinhomes inició las obras de un desarrollo urbano de casi 111,14 billones de VND (4,26 mil millones de USD) que abarca más de 600 hectáreas en el sur de Hanói. El proyecto está diseñado para albergar a más de 105.000 residentes y combinar viviendas de reasentamiento, asequibles y comerciales, con finalización prevista para 2030.
Alcance del Informe del Mercado de Construcción Residencial en Vietnam
Resumen de la segmentación
| Apartamentos y Condominios |
| Villas y Casas en Terreno |
| Nueva Construcción |
| Renovación |
| Construcción Convencional en Obra |
| Métodos Modernos de Construcción |
| Pública |
| Privada |
| Ciudad Ho Chi Minh |
| Hanói |
| Resto de Vietnam |
| Por Tipo | Apartamentos y Condominios |
| Villas y Casas en Terreno | |
| Por Tipo de Construcción | Nueva Construcción |
| Renovación | |
| Por Método de Construcción | Construcción Convencional en Obra |
| Métodos Modernos de Construcción | |
| Por Fuente de Inversión | Pública |
| Privada | |
| Por Región | Ciudad Ho Chi Minh |
| Hanói | |
| Resto de Vietnam |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para la construcción residencial en Vietnam hasta 2032?
Se prevé que el mercado de construcción residencial en Vietnam crezca a una CAGR del 7,05% de 2027 a 2032 y alcance los 46,85 mil millones de USD.
¿Qué formato de vivienda tiene la mayor participación en Vietnam?
Los apartamentos y condominios lideran con una participación del 69,8% en 2026 porque los altos costos del suelo y la densidad urbana favorecen los proyectos en altura.
¿Qué formato residencial tiene el pronóstico de crecimiento más rápido?
Se prevé que las villas y casas en terreno se expandan a una CAGR del 8,03% hasta 2032 a medida que las ubicaciones suburbanas obtienen mejores conexiones de transporte.
¿Qué apoya la construcción de vivienda social en Vietnam?
El gobierno asignó 995.445 unidades de vivienda social para su entrega de 2025 a 2030, tras las 102.630 unidades completadas en 2025.
¿Por qué los Métodos Modernos de Construcción están ganando uso en Vietnam?
Se prevé que los métodos modernos de construcción crezcan a una CAGR del 8,11% porque pueden acortar el tiempo de entrega y reducir los requisitos de mano de obra en proyectos repetibles.
¿Qué ubicaciones ofrecen el mayor potencial de desarrollo residencial?
Ciudad Ho Chi Minh lidera por participación, mientras que las provincias industriales y otras áreas del resto de Vietnam tienen el pronóstico de expansión más rápida con una CAGR del 8,31%.