
Tamanho e Participação do Mercado de Transporte Refrigerado no Vietnã
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.52 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.28 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.97 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Refrigerado no Vietnã por Mordor Intelligence
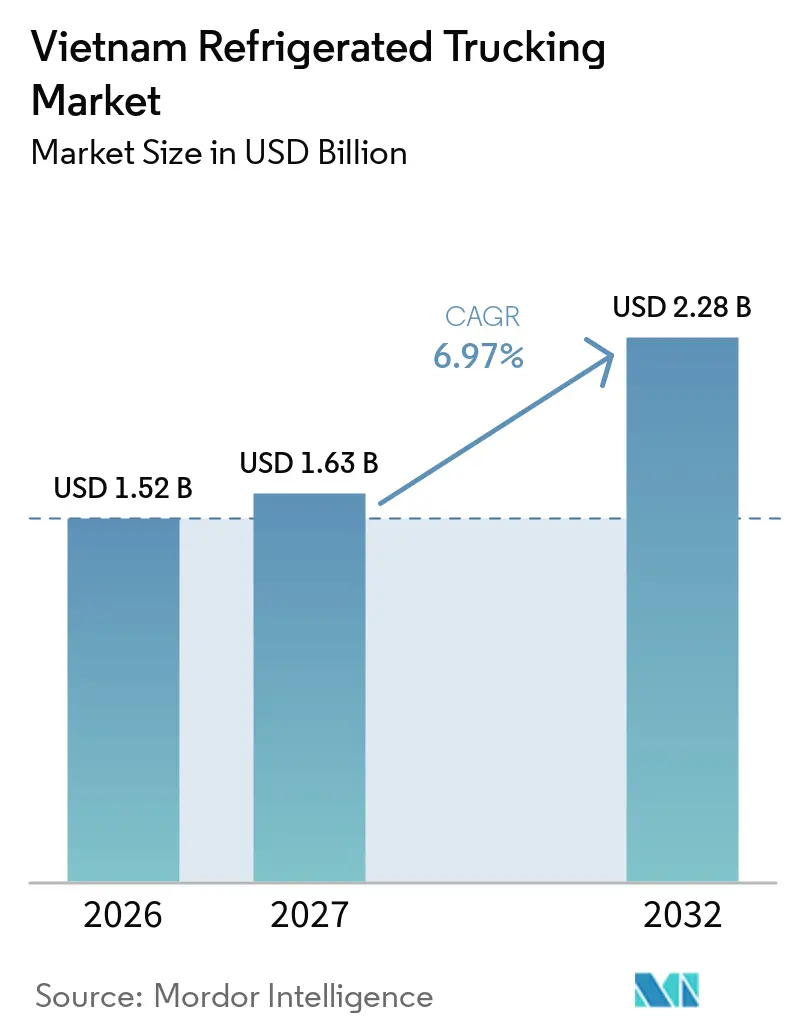
O tamanho do mercado de transporte refrigerado no Vietnã é avaliado em 1,52 bilhões de USD em 2026 e estima-se que cresça de 1,63 bilhões de USD em 2027 para atingir 2,28 bilhões de USD até 2032, a um CAGR de 6,97% durante o período de previsão de 2027 a 2032.
As exportações de frutos do mar e de alimentos agrícolas sustentam o frete refrigerado recorrente entre regiões produtoras, locais de processamento, portos e centros de distribuição doméstica. Os varejistas modernos estão expandindo a distribuição refrigerada para além das cidades estabelecidas, o que torna a capacidade de entrega programada e rastreável mais importante. A demanda farmacêutica eleva o valor dos controles de temperatura validados e dos processos de manuseio documentados. A pressão de custos e a infraestrutura desigual continuam sendo restrições materiais para os operadores de frotas. O mercado de transporte refrigerado no Vietnã, portanto, favorece transportadoras que conseguem combinar equipamentos confiáveis, densidade de rotas e registros de conformidade.
Principais Conclusões do Relatório
- Por aplicação, carnes, aves, peixes e frutos do mar representam 37,86% da participação do mercado de transporte refrigerado no Vietnã em 2026, enquanto saúde e produtos farmacêuticos têm previsão de registrar um CAGR de 10,64% até 2032.
- Por especificação de carga, a carga completa representa 65,78% do tamanho do mercado de transporte refrigerado no Vietnã em 2026, enquanto a carga fracionada tem previsão de registrar um CAGR de 11,26% até 2032.
- Por conteinerização, o frete conteinerizado representa 58,39% da participação do mercado de transporte refrigerado no Vietnã em 2026 e tem previsão de registrar um CAGR de 10,37% até 2032.
- Por distância, o frete de longa distância representa 63,48% do tamanho do mercado de transporte refrigerado no Vietnã em 2026, enquanto o frete de curta distância tem previsão de registrar um CAGR de 11,98% até 2032.
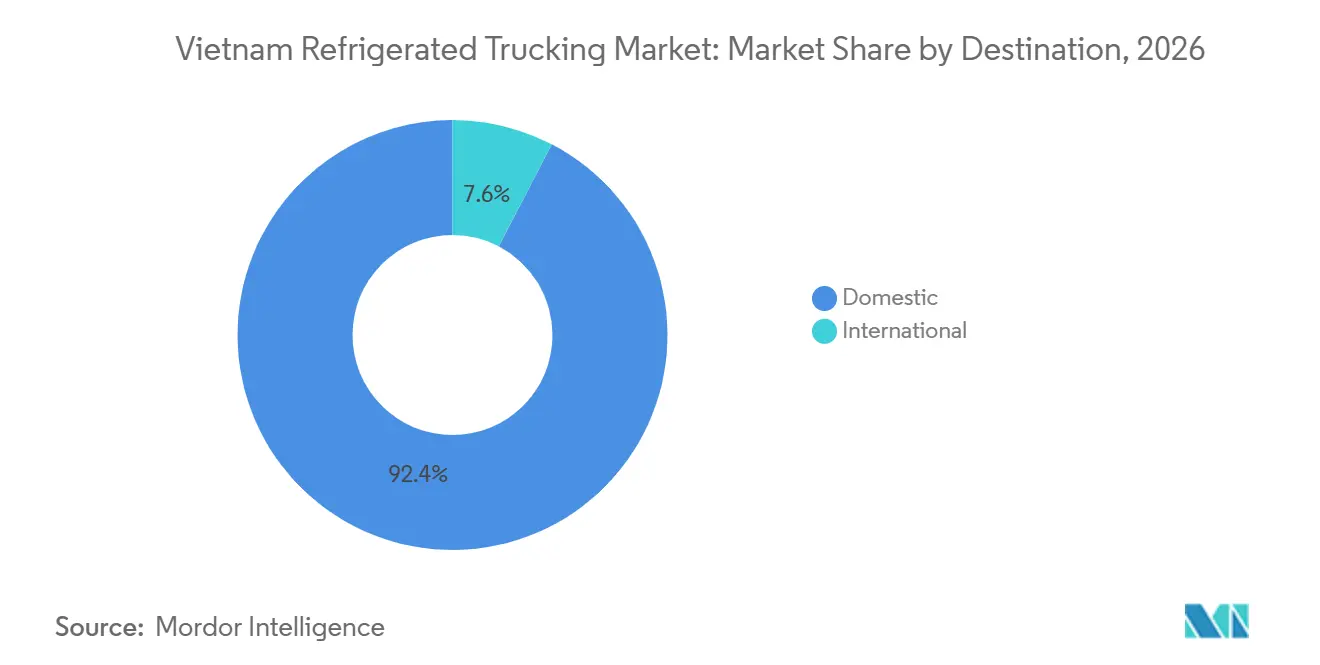
- Por destino, o frete doméstico representa 92,37% da participação do mercado de transporte refrigerado no Vietnã em 2026, enquanto o frete transfronteiriço tem previsão de registrar um CAGR de 10,59% até 2032.
- Por tipo de temperatura, o frete resfriado representa 50,38% do tamanho do mercado de transporte refrigerado no Vietnã em 2026, enquanto o segmento ultracongelado e de ultra-baixa temperatura tem previsão de registrar um CAGR de 9,46% até 2032.
- Por geografia, o Sul do Vietnã representa 48,37% da participação do mercado de transporte refrigerado no Vietnã em 2026, enquanto o Norte do Vietnã tem previsão de registrar um CAGR de 8,58% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Transporte Refrigerado no Vietnã
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| O crescimento das exportações de frutos do mar está aumentando a demanda por transporte com controle de temperatura | +2.0% | Sul do Vietnã (Delta do Mekong, Can Tho, centros de exportação de Ho Chi Minh City); expansão para os portos do Centro do Vietnã | Curto prazo (≤ 2 anos) |
| As exportações agrícolas estão expandindo os volumes de frete de cadeia de frio para produtos perecíveis | +1.3% | Nacional, com ganhos iniciais no Delta do Mekong e nos corredores agrícolas das Terras Altas Centrais | Médio prazo (2-4 anos) |
| A expansão do varejo moderno está aumentando os requisitos de distribuição refrigerada | +1.1% | Nacional; concentrado no triângulo Ho Chi Minh City-Binh Duong-Dong Nai e na região metropolitana de Hanói | Médio prazo (2-4 anos) |
| O crescimento do mercado de compras online de alimentos está acelerando a demanda por entregas com controle de temperatura | +0.7% | Centros urbanos de Ho Chi Minh City e Hanói; expansão para cidades de segundo nível | Médio prazo (2-4 anos) |
| A demanda farmacêutica está fortalecendo a conformidade com os requisitos de logística de cadeia de frio | +0.6% | Nacional, com ganhos iniciais em Ho Chi Minh City, Hanói e Da Nang, os centros de distribuição farmacêutica | Longo prazo (≥ 4 anos) |
| As regulamentações de rastreabilidade estão aumentando a adoção de tecnologia de monitoramento de temperatura | +0.4% | Exportadores nacionais sujeitos aos requisitos dos mercados da UE, EUA e China | Curto a médio prazo |
| Fonte: Mordor Intelligence | |||
O Crescimento das Exportações de Frutos do Mar Impulsiona os Volumes de Transporte Refrigerado
O faturamento das exportações de frutos do mar do Vietnã atingiu aproximadamente 11,3 bilhões de USD em 2025, um aumento de mais de 12% em comparação com 2024, o que sustenta cargas refrigeradas regulares das áreas de aquicultura para plantas de processamento, armazéns frigoríficos portuários e terminais de exportação. Durante janeiro–setembro de 2025, as exportações de camarão superaram 3,38 bilhões de USD, enquanto a receita com peixe tra superou 1,6 bilhão de USD. Esses fluxos fazem dos frutos do mar a principal base de volume para o mercado de transporte refrigerado no Vietnã. Remessas de camarão, lagosta e bivalves de maior valor exigem um manuseio de temperatura mais consistente do que o peixe congelado de commodities. Esse requisito sustenta o investimento em veículos multizona e registradores de dados, em vez de equipamentos básicos de compartimento único. A documentação de exportação e os registros de temperatura também se tornam mais importantes quando os compradores exigem informações confiáveis sobre a cadeia de custódia.
As Exportações Agrícolas Expandem os Volumes de Frete de Produtos Perecíveis
As exportações de frutas e vegetais do Vietnã atingiram 7,09 bilhões de USD nos primeiros 10 meses de 2025, um aumento de 15,1% em relação ao ano anterior[1]. Durian, pitaia, manga e bananas precisam de movimentação rápida após a colheita para preservar a qualidade. Isso torna os caminhões pré-resfriados úteis nas rotas do Delta do Mekong e das Terras Altas Centrais. As remessas com destino à China exigem arranjos de transporte rastreáveis sob regras de registro e rotulagem específicas por produto. O mercado de transporte refrigerado no Vietnã se beneficia dessa mudança porque o transporte é cada vez mais parte da prontidão para exportação. Transportadoras com manuseio de temperatura documentado podem atender exportadores que precisam de um serviço mais confiável do que o transporte informal oferece.
A Expansão do Varejo Moderno Cria Demanda Estruturada por Distribuição Refrigerada
As lojas organizadas exigem entregas planejadas para produtos resfriados, congelados, laticínios, frios e prontos para consumo. A WinCommerce registrou receita de VND 38.979 bilhões (1,56 bilhão de USD) em 2025, um aumento de 18,3% em relação ao ano anterior, e declarou que quase 75% das novas aberturas de lojas foram em áreas rurais[2]. A expansão rural cria novas rotas de entrega onde a cobertura da cadeia de frio é menos desenvolvida. Os pedidos de compras online de alimentos também aumentam a necessidade de entregas menores e mais frequentes nas maiores áreas urbanas. Essas mudanças direcionam o mercado de transporte refrigerado no Vietnã para o planejamento de rotas, programação de múltiplas paradas e comprovação confiável de entrega.
A Demanda Farmacêutica por Cadeia de Frio Impulsiona o Investimento em Frotas com Foco em Conformidade
Biológicos, vacinas e medicamentos especializados exigem controle de temperatura confiável em toda a cadeia de distribuição. Os requisitos de Boas Práticas de Distribuição e Boas Práticas de Armazenamento tornam os procedimentos documentados e os registros contínuos importantes para operadores qualificados. A LOTTE Global Logistics iniciou a construção de um centro de cadeia de frio de 34 milhões de USD em Dong Nai em março de 2025 para atender à demanda de alimentos e produtos farmacêuticos. A Igarashi Reizo também iniciou a construção de um complexo de armazém frio e seco na Província de Tay Ninh durante 2025. Esses investimentos indicam que o transporte qualificado está se tornando uma parte mais definida da distribuição de saúde. O mercado de transporte refrigerado no Vietnã se beneficia quando as transportadoras conseguem fornecer perfis de temperatura validados e relatórios de exceção oportunos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Os altos custos de energia estão pressionando as margens operacionais com controle de temperatura | -1.0% | Nacional; mais agudo para operadores que atendem corredores rurais com maior exposição a combustível e eletricidade da rede | Curto a médio prazo |
| As lacunas de infraestrutura estão limitando a cobertura confiável da rede de cadeia de frio | -1.1% | Delta do Mekong, Centro do Vietnã; áreas rurais em todas as regiões | Médio prazo (2-4 anos) |
| Os custos de equipamentos de refrigeração estão aumentando, resultando em maiores requisitos de investimento em frotas | -0.9% | Nacional, com impacto desproporcional sobre transportadoras de pequeno e médio porte e novos entrantes no mercado. | Longo prazo (≥ 4 anos) |
| As restrições urbanas e os retornos vazios estão reduzindo a eficiência operacional | -0.7% | Distritos centrais de Ho Chi Minh City e Hanói; rotas de longa distância norte-sul com densidade de carga assimétrica | Curto a médio prazo |
| Fonte: Mordor Intelligence | |||
Os Altos Custos de Energia e Equipamentos Restringem o Investimento em Frotas
As frotas refrigeradas utilizam diesel para tração e energia para refrigeração durante o carregamento, descarregamento e estacionamento. O Vietnã elevou sua tarifa média de eletricidade no varejo para VND 2.204 (0,08 USD) por kWh em maio de 2025, um aumento de 4,8%[3]. As condições operacionais tropicais aumentam a demanda de energia de refrigeração em muitas rotas. As unidades de refrigeração importadas também elevam o capital necessário para renovar veículos mais antigos. Transportadoras domésticas menores podem, portanto, adiar a renovação da frota ou depender de equipamentos menos eficientes. O mercado de transporte refrigerado no Vietnã pode se tornar mais desigual quando provedores bem capitalizados renovam equipamentos mais rapidamente do que os operadores independentes.
Lacunas de Infraestrutura e Ineficiências de Rotas Limitam a Cobertura
A capacidade de armazenamento a frio e de cross-docking permanece concentrada em torno de Ho Chi Minh City, Binh Duong e Dong Nai. O Delta do Mekong produz grandes volumes de frutos do mar e produtos agrícolas, mas muitas rotas rurais têm instalações organizadas com controle de temperatura limitadas. As longas rotas norte-sul também enfrentam baixa densidade de carga de retorno. Isso gera custos de retorno vazio e reduz a utilização dos caminhões refrigerados. As restrições diurnas de Hanói para caminhões de 2 toneladas ou mais exigem que os operadores usem veículos menores ou revisem os cronogramas de entrega em modelo hub-and-spoke. O mercado de transporte refrigerado no Vietnã precisa de mais capacidade regional de cross-docking e melhor correspondência de cargas para reduzir essas restrições operacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: Frutos do Mar Fornecem a Maior Base de Volume
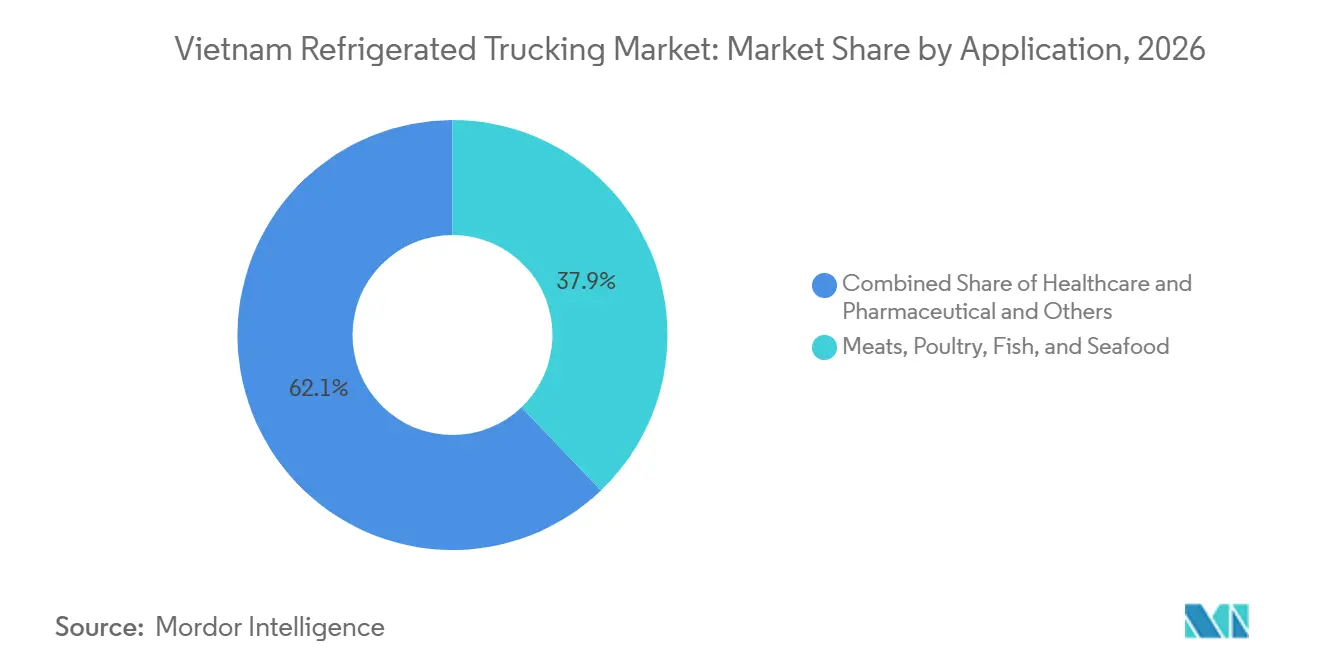
Carnes, aves, peixes e frutos do mar representam 37,86% do tamanho do mercado de transporte refrigerado no Vietnã em 2026. O processamento de frutos do mar conecta fazendas, processadores, armazéns frigoríficos, portos e distribuidores nas províncias do Delta do Mekong e costeiras[4]. O resultado de exportação de frutos do mar de 11,3 bilhões de USD do Vietnã em 2025 mostra a escala da base de frete por trás deste segmento. Os produtores precisam de estabilidade de temperatura durante a coleta, transferências de congelamento rápido e transporte final para os terminais de exportação. Produtos frescos e vivos precisam de manuseio mais rigoroso do que as remessas congeladas padrão. Isso mantém a disponibilidade de veículos importante durante os picos de colheita e exportação.
Saúde e produtos farmacêuticos têm previsão de registrar um CAGR de 10,64% até 2032. Biológicos, vacinas e medicamentos especializados tornam a confiabilidade, o manuseio validado e os registros de dados centrais para a seleção de serviços. Alimentos processados, laticínios e sobremesas congeladas se beneficiam de uma distribuição varejista organizada mais ampla. O frete hortícola permanece sensível à disponibilidade de câmaras frias próximas às áreas de cultivo. Outras aplicações incluem produtos químicos e bens industriais com requisitos de temperatura definidos. O setor de transporte refrigerado no Vietnã atende a diferentes perfis de temperatura, mas frutos do mar e saúde criam a demanda mais clara por padrões operacionais especializados.

Por Especificação de Carga: FTL Lidera Enquanto LTL Ganha Relevância
A carga completa representa 65,78% da participação do mercado de transporte refrigerado no Vietnã em 2026. Grandes exportadores, fabricantes de alimentos e distribuidores de bens de consumo de alta rotatividade comumente movem cargas dedicadas entre fábricas, armazéns frigoríficos, portos e centros de distribuição regionais. Esse modelo se adapta a rotas de alto volume e repetíveis. Também é adequado para fluxos de frutos do mar congelados que se movem em tamanhos de remessa previsíveis. As cargas dedicadas podem simplificar a responsabilidade de temperatura porque um único remetente controla a carga do veículo. A carga completa permanece importante para o frete de longa distância principal.
A carga fracionada tem previsão de registrar um CAGR de 11,26% até 2032. Varejistas, plataformas de compras online de alimentos, clínicas e farmácias precisam de remessas menores entregues com mais frequência. O transporte com múltiplas paradas pode aumentar a receita por quilograma, mas requer design de rota e registros de temperatura confiáveis em cada ponto de entrega. A ABA Cooltrans relatou que seu trabalho de otimização de rotas aumentou a densidade de entrega de 20 para 50 pontos de entrega por dia em 2026. O mercado de transporte refrigerado no Vietnã recompensará as transportadoras que conseguirem gerenciar cargas com múltiplas temperaturas sem perder a confiabilidade de entrega. Os provedores que permanecerem focados apenas em cargas completas podem enfrentar contratos mais sensíveis a preços.
Por Conteinerização: O Transporte Conteinerizado se Alinha com as Necessidades de Exportação
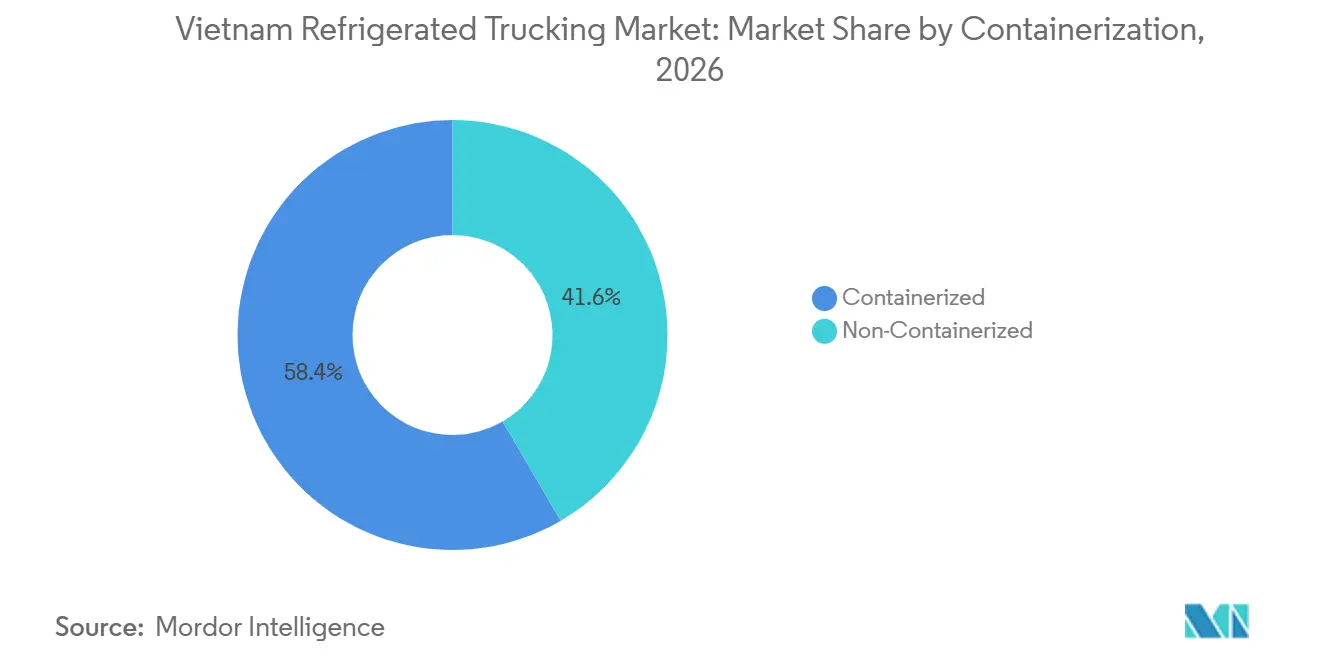
O transporte conteinerizado representa 58,39% do tamanho do mercado de transporte refrigerado no Vietnã em 2026. As remessas de alimentos orientadas para exportação frequentemente utilizam unidades seladas que se alinham com os procedimentos de transporte marítimo internacional. Essas unidades suportam monitoramento de temperatura e documentação de manuseio mais robusta. Também são adequadas para transferências entre armazéns frigoríficos, portos e instalações logísticas interiores. Os varejistas modernos utilizam unidades rastreáveis onde a integridade do produto e a responsabilidade de entrega são importantes. Isso sustenta o frete conteinerizado nos corredores de distribuição estabelecidos.
O transporte conteinerizado tem previsão de registrar um CAGR de 10,37% até 2032. Os exportadores farmacêuticos e de alimentos de maior valor exigem cada vez mais registros de temperatura e localização em tempo real. Os veículos não conteinerizados permanecem relevantes nas rotas domésticas de produtos frescos e nos canais de comércio tradicionais. O piloto nacional NDATrace iniciado em janeiro de 2026 apoia a rastreabilidade digital para produtos agrícolas, florestais e pesqueiros. Uma melhor documentação pode favorecer equipamentos fechados e monitorados nas rotas de exportação. O mercado de transporte refrigerado no Vietnã, portanto, tem uma razão clara para investir em visibilidade ao nível do contêiner.
Por Distância: Longa Distância Detém a Base de Frete Principal
A longa distância representa 63,48% da participação do mercado de transporte refrigerado no Vietnã em 2026. A geografia norte-sul do Vietnã conecta as áreas de produção do sul com os centros de demanda do norte e conecta a indústria do norte com as redes de distribuição nacionais. Frutos do mar, alimentos processados e bens de consumo de alta rotatividade frequentemente se movem por corredores extensos. As viagens de longa distância também conectam instalações frigoríficas regionais com portos e grandes mercados urbanos. Essas rotas exigem disponibilidade confiável de frota e arranjos planejados de reabastecimento ou estacionamento. Elas permanecem uma parte central do mercado de transporte refrigerado no Vietnã.
A curta distância tem previsão de registrar um CAGR de 11,98% até 2032. O consumo de produtos resfriados nas grandes cidades aumenta a demanda por reposição de lojas e entrega farmacêutica. As rotas curtas suportam entregas frequentes a supermercados, lojas de conveniência, estabelecimentos de alimentação e clínicas. Elas também exigem que os operadores trabalhem dentro das restrições de caminhões urbanos. Veículos menores e hubs locais podem ajudar as transportadoras a gerenciar janelas de entrega em Hanói e Ho Chi Minh City. O setor de transporte refrigerado no Vietnã precisará de mais capacidade de rotas urbanas à medida que as redes varejistas se tornarem mais densas.
Por Destino: O Frete Doméstico Permanece o Principal Conjunto de Receitas
O transporte doméstico representa 92,37% do tamanho do mercado de transporte refrigerado no Vietnã em 2026. A distribuição interna de alimentos, a reposição do varejo e a entrega de saúde representam o maior corpo de demanda. As viagens domésticas conectam a produção de alimentos com os centros de consumo urbano. Elas também suportam a movimentação entre armazéns frigoríficos, processadores e pontos de consolidação de exportação. A expansão do varejo está ampliando o número de locais que precisam de entregas refrigeradas regulares. Isso mantém a distribuição doméstica no centro do design da rede de transportadoras.
O frete transfronteiriço tem previsão de registrar um CAGR de 10,59% até 2032. China, Laos e Camboja oferecem destinos próximos para produtos sensíveis ao tempo. As travessias de fronteira introduzem procedimentos de inspeção, requisitos fitossanitários e capacidade limitada de estacionamento para veículos refrigerados. Esses problemas podem criar riscos de temperatura e atrasar cargas de alto valor. Lao Cai e Lang Son são importantes portais para produtos frescos com destino à China. O mercado de transporte refrigerado no Vietnã precisa de documentação robusta e planejamento de contingência para as transportadoras que atendem essas rotas.
Por Tipo de Temperatura: O Transporte Resfriado Tem a Base de Uso Mais Ampla
O transporte resfriado a 0 °C a 5 °C representa 50,38% da participação do mercado de transporte refrigerado no Vietnã em 2026. Frutos do mar frescos, laticínios, produtos hortícolas e muitos produtos farmacêuticos operam dentro dessa faixa. Essa ampla base de produtos sustenta a demanda local e intercidades regular. Também requer calibração e monitoramento confiáveis dos equipamentos. Os veículos resfriados são utilizados tanto na distribuição doméstica quanto na preparação para exportação. O mercado de transporte refrigerado no Vietnã depende dessa faixa para uma ampla variedade de produtos de alta rotatividade.
O transporte ultracongelado e de ultra-baixa temperatura tem previsão de registrar um CAGR de 9,46% até 2032. Certas vacinas, biológicos, frutos do mar premium congelados e exportações processadas requerem faixas de temperatura mais baixas. O transporte congelado de menos 20 °C a 0 °C permanece o padrão para frutos do mar congelados rapidamente e alimentos processados. Os veículos de temperatura ambiente suportam certos produtos embalados que precisam de condições controladas sem refrigeração ativa. Os padrões farmacêuticos exigem equipamentos validados e registro contínuo de dados para os produtos relevantes. Esses requisitos tornam a capacidade de temperatura uma base importante para a diferenciação das transportadoras.
Análise Geográfica
O Sul do Vietnã representa 48,37% da participação de receita em 2026. A região combina aquicultura, processamento de alimentos, distribuição ao consumidor e acesso a portos de águas profundas. Ho Chi Minh City, Binh Duong e Dong Nai formam o principal hub de frete refrigerado. O corredor conecta a produção do Delta do Mekong com os terminais de Cai Mep e Thi Vai. Can Tho, Ho Chi Minh City, Ca Mau, Khanh Hoa e Dong Thap cada uma superou 1 bilhão de USD em exportações de frutos do mar durante 2025. O sistema de armazenamento a frio de 50.000 paletes da Gemadept, incluindo sua instalação Mekong Logistics em Can Tho, suporta os fluxos de frete entre produtores e instalações portuárias. Os requisitos de certificação de segurança alimentar também tornam a rastreabilidade de temperatura importante para os exportadores.
O Norte do Vietnã tem previsão de registrar um CAGR de 8,58% até 2032. Hanói, Hung Yen, Bac Ninh e Bac Giang são corredores ativos para manufatura, distribuição e logística de exportação. Essas áreas conectam produtos sensíveis à temperatura ao porto de Hai Phong e ao Aeroporto de Noi Bai. A DHL Supply Chain iniciou as obras de um campus logístico de 63 milhões de EUR em Hung Yen em julho de 2026. A NX Vietnam inaugurou a Fase II do Centro Logístico Dinh Vu em maio de 2025 e expandiu sua rede com o Centro Logístico Quang Minh em abril de 2026. As restrições de caminhões em Hanói tornam o planejamento de entregas urbanas mais complexo. Os operadores devem usar veículos menores ou ajustar os cronogramas de entrega para cumprir as restrições diurnas.
O Centro do Vietnã permanece um corredor emergente com capacidade limitada de armazenamento a frio multicliente e cross-docking. Da Nang e Khanh Hoa conectam os fluxos norte-sul e suportam a atividade de exportação de frutos do mar. A escassez de frete de retorno pode elevar os custos de retorno vazio nessas rotas. A ITL opera armazenamento a frio dentro de sua rede de 35.000 m² em Ho Chi Minh City e Da Nang. A Transimex também opera um armazém frigorífico na Zona Industrial Hoa Cam de Da Nang. O crescimento das exportações de frutas e vegetais cria demanda por pré-resfriamento e transporte refrigerado das fazendas das Terras Altas Centrais para as instalações costeiras. Mais instalações regionais melhorariam a utilização e ajudariam o mercado de transporte refrigerado no Vietnã a cobrir esse corredor de forma mais consistente.
Cenário Competitivo
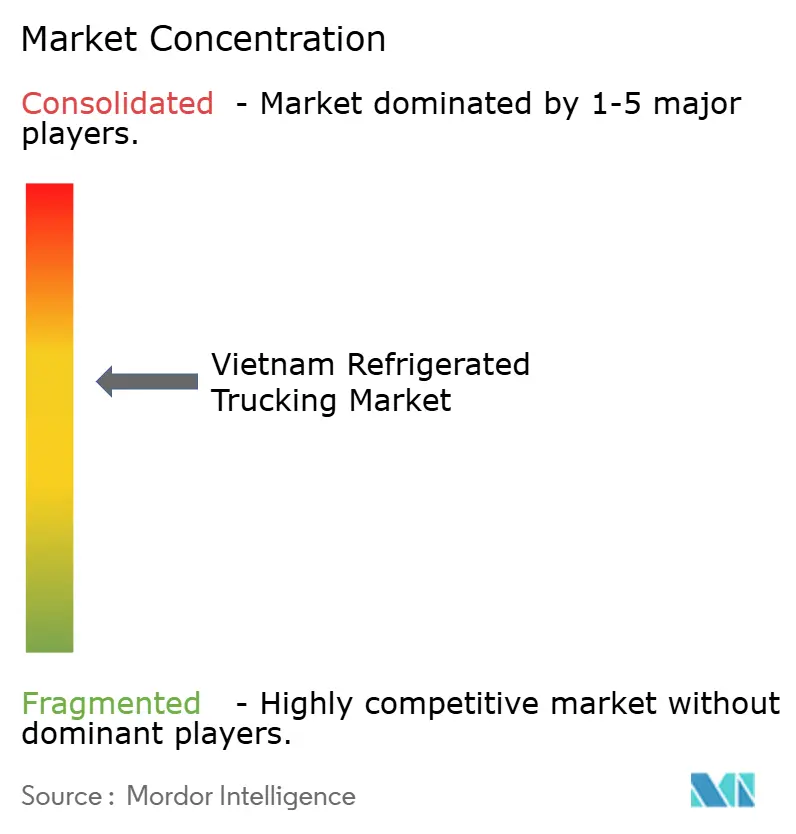
O mercado de transporte refrigerado no Vietnã é consolidado, com a concorrência concentrada entre provedores de logística integrada estabelecidos e operadores especializados em cadeia de frio. Os principais participantes domésticos incluem ABA Cooltrans, Transimex, ITL Corporation e Viet ColdChain, enquanto Gemadept e APECTRANS participam por meio de redes logísticas mais amplas. Empresas internacionais como DHL Group, NX Group, CJ Logistics, Konoike Vinatrans Logistics, Linfox e Lineage ampliam a concorrência no transporte com controle de temperatura, armazenagem e serviços de cadeia de suprimentos. Esses operadores estabelecidos competem por cargas de alimentos, farmacêuticos, bens de consumo de alta rotatividade e exportação, com a diferenciação de serviços centrada na cobertura de rede, capacidades de frota refrigerada, monitoramento de temperatura e confiabilidade. Oportunidades permanecem em áreas pouco atendidas do Delta do Mekong e do Centro do Vietnã, onde os operadores podem fortalecer as conexões entre centros de produção, instalações de processamento e hubs de distribuição.
A tecnologia e as capacidades de serviço integrado sustentam a posição dos operadores estabelecidos. O NX Group introduziu o NX-VISTA em agosto de 2026 para melhorar a visibilidade de pedidos, remessas e estoque. Em março de 2026, Gemadept e CJ Logistics anunciaram planos para otimizar sua parceria estratégica, incluindo operações de logística e transporte marítimo. A DHL oferece soluções de logística com controle de temperatura com capacidades de monitoramento para remessas farmacêuticas e perecíveis. Essas iniciativas refletem a importância da visibilidade digital, da coordenação operacional e do manuseio especializado no atendimento a clientes com requisitos complexos de cadeia de suprimentos.
Os provedores integrados estabelecidos competem ao lado de empresas de transporte independentes e subcontratados que contribuem com capacidade adicional para o mercado. Os operadores maiores podem diferenciar seus serviços combinando transporte refrigerado com armazenamento a frio, rastreamento de remessas e procedimentos de manuseio padronizados. A Transimex, por exemplo, opera instalações de armazenamento a frio e fornece serviços logísticos para cargas sensíveis à temperatura, incluindo frutos do mar. À medida que a concorrência se concentra na consistência do serviço e nas capacidades de cadeia de frio de ponta a ponta, os provedores estabelecidos podem fortalecer suas posições por meio da integração de rede, adoção de tecnologia e expansão de capacidade direcionada. Oportunidades adicionais de consolidação podem surgir à medida que os clientes exigem cada vez mais transporte refrigerado confiável suportado por controle de temperatura documentado e rastreabilidade.
Líderes do Setor de Transporte Refrigerado no Vietnã
-
ABA Cooltrans
-
Konoike Vinatrans Logistics
-
Transimex Corporation
-
ITL Corporation
-
Nichirei TBA Logistics Vietnam
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Abril de 2026: A CJ CheilJedang assinou um MOU com a Bach Hoa Xanh para desenvolver conjuntamente produtos alimentícios processados, investir em infraestrutura de distribuição refrigerada e congelada e expandir a presença da cadeia de frio da marca Bibigo na rede de supermercados do Vietnã.
- Março de 2026: Gemadept Corporation e CJ Logistics concluíram uma reestruturação estratégica. A CJ Logistics adquiriu a propriedade total da divisão de logística da CJ Gemadept Logistics Holding. Ao mesmo tempo, a Gemadept contratou separadamente a aquisição de uma participação de 49% na Mekong Logistics JSC, operadora de um sistema de armazenamento a frio de 50.000 paletes no Delta do Mekong.
- Março de 2026: Gemadept e CJ Logistics assinaram um Acordo de Cooperação Estratégica cobrindo o desenvolvimento conjunto de serviços de cadeia de suprimentos fria no Delta do Mekong e no Vietnã.
- Setembro de 2025: Toan Phat Logistics, Kawanishi Warehouse e MOL Logistics assinaram uma aliança estratégica para criar o Mekong Logistics Hub, um sistema integrado de cadeia de frio em Tay Ninh.
Escopo do Relatório do Mercado de Transporte Refrigerado no Vietnã
| Produtos Hortícolas |
| Laticínios e Sobremesas Congeladas |
| Carnes, Aves, Peixes e Frutos do Mar |
| Alimentos Processados |
| Saúde e Farmacêutico |
| Outras Aplicações |
| Carga Completa (FTL) |
| Carga Fracionada (LTL) |
| Conteinerizado |
| Não Conteinerizado |
| Longa Distância |
| Curta Distância |
| Doméstico |
| Transfronteiriço |
| Resfriado (0–5 °C) |
| Congelado (-20–0 °C) |
| Temperatura Ambiente |
| Ultracongelado / Ultra-Baixa Temperatura (Abaixo de -20 °C) |
| Norte do Vietnã |
| Centro do Vietnã |
| Sul do Vietnã |
| Por Aplicação | Produtos Hortícolas |
| Laticínios e Sobremesas Congeladas | |
| Carnes, Aves, Peixes e Frutos do Mar | |
| Alimentos Processados | |
| Saúde e Farmacêutico | |
| Outras Aplicações | |
| Por Especificação de Carga | Carga Completa (FTL) |
| Carga Fracionada (LTL) | |
| Por Conteinerização | Conteinerizado |
| Não Conteinerizado | |
| Por Distância | Longa Distância |
| Curta Distância | |
| Por Destino | Doméstico |
| Transfronteiriço | |
| Por Tipo de Temperatura | Resfriado (0–5 °C) |
| Congelado (-20–0 °C) | |
| Temperatura Ambiente | |
| Ultracongelado / Ultra-Baixa Temperatura (Abaixo de -20 °C) | |
| Por Região | Norte do Vietnã |
| Centro do Vietnã | |
| Sul do Vietnã |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o transporte refrigerado no Vietnã?
O mercado de transporte refrigerado no Vietnã tem previsão de registrar um CAGR de 6,97% de 2027 a 2032, atingindo 2,28 bilhões de USD até 2032.
Qual aplicação tem a maior demanda por transporte refrigerado no Vietnã?
Carnes, aves, peixes e frutos do mar lideram a composição de aplicações com 37,86% de participação em 2026, sustentados pelo processamento de frutos do mar e pelo frete de exportação.
O que está impulsionando a demanda por entregas refrigeradas menores?
A expansão do varejo, a atividade de compras online de alimentos e a distribuição farmacêutica sustentam o crescimento do LTL a um CAGR de 11,26% até 2032.
Qual região vietnamita lidera a atividade de transporte refrigerado?
O Sul do Vietnã lidera com 48,37% de participação em 2026 porque combina processamento de alimentos, armazenamento a frio, distribuição ao consumidor e acesso portuário.
Quais são os principais desafios operacionais para as transportadoras refrigeradas?
Os custos de energia e equipamentos, a infraestrutura regional limitada, os retornos vazios e as restrições de caminhões urbanos restringem a eficiência das frotas.
Como as empresas de logística estão melhorando os serviços de cadeia de frio no Vietnã?
As empresas estão investindo em instalações frigoríficas, plataformas de visibilidade da cadeia de suprimentos, otimização de rotas e registros de rastreabilidade digital.