
Taille et part du marché du transport frigorifique routier au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
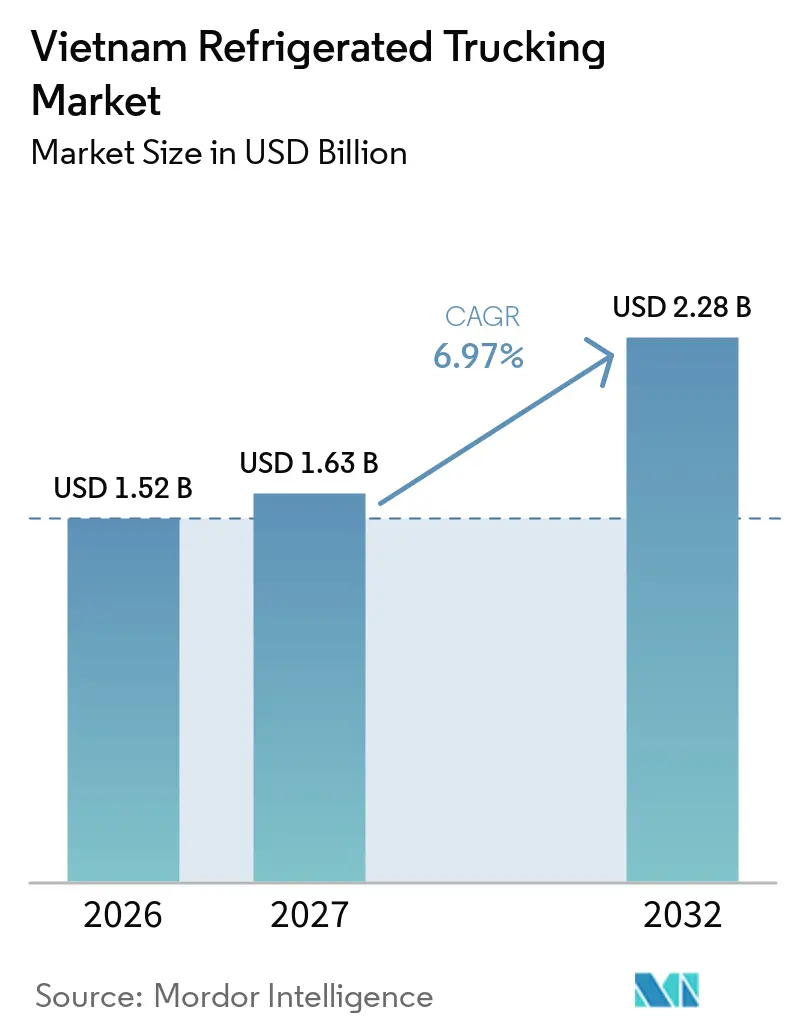
| Taille du marché de l'année de base (2026) | 1.52 Milliards de dollars |
| Taille du Marché (2027) | 1.63 Milliards de dollars |
| Taille du Marché (2032) | 2.28 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.97 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport frigorifique routier au Vietnam par Mordor Intelligence
La taille du marché du transport frigorifique routier au Vietnam est évaluée à 1,52 milliard USD en 2026 et devrait croître de 1,63 milliard USD en 2027 pour atteindre 2,28 milliards USD d'ici 2032, à un CAGR de 6,97 % durant la période de prévision 2027 à 2032.
Les exportations de produits de la mer et agroalimentaires soutiennent un fret frigorifique récurrent entre les régions productrices, les sites de transformation, les ports et les plateformes de distribution intérieure. Les enseignes modernes étendent la distribution réfrigérée au-delà des grandes villes établies, ce qui rend la capacité de livraison planifiée et traçable plus importante. La demande pharmaceutique accroît la valeur des contrôles de température validés et des procédures de manutention documentées. La pression sur les coûts et les lacunes infrastructurelles demeurent des contraintes significatives pour les exploitants de flottes. Le marché du transport frigorifique routier au Vietnam favorise donc les transporteurs capables de combiner équipements fiables, densité de routes et dossiers de conformité.
Principaux enseignements du rapport
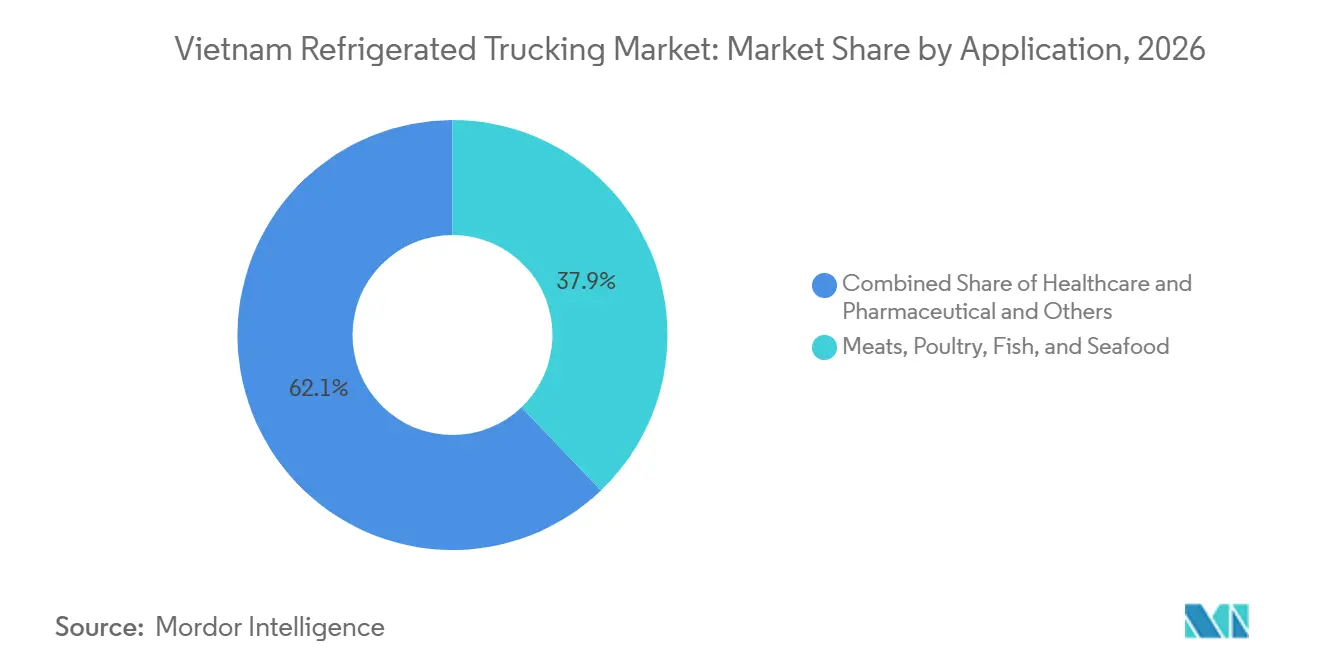
- Par application, les viandes, volailles, poissons et produits de la mer représentent 37,86 % de la part du marché du transport frigorifique routier au Vietnam en 2026, tandis que la santé et la pharmacie devraient enregistrer un CAGR de 10,64 % jusqu'en 2032.
- Par spécification de chargement, le chargement complet représente 65,78 % de la taille du marché du transport frigorifique routier au Vietnam en 2026, tandis que le chargement partiel devrait enregistrer un CAGR de 11,26 % jusqu'en 2032.
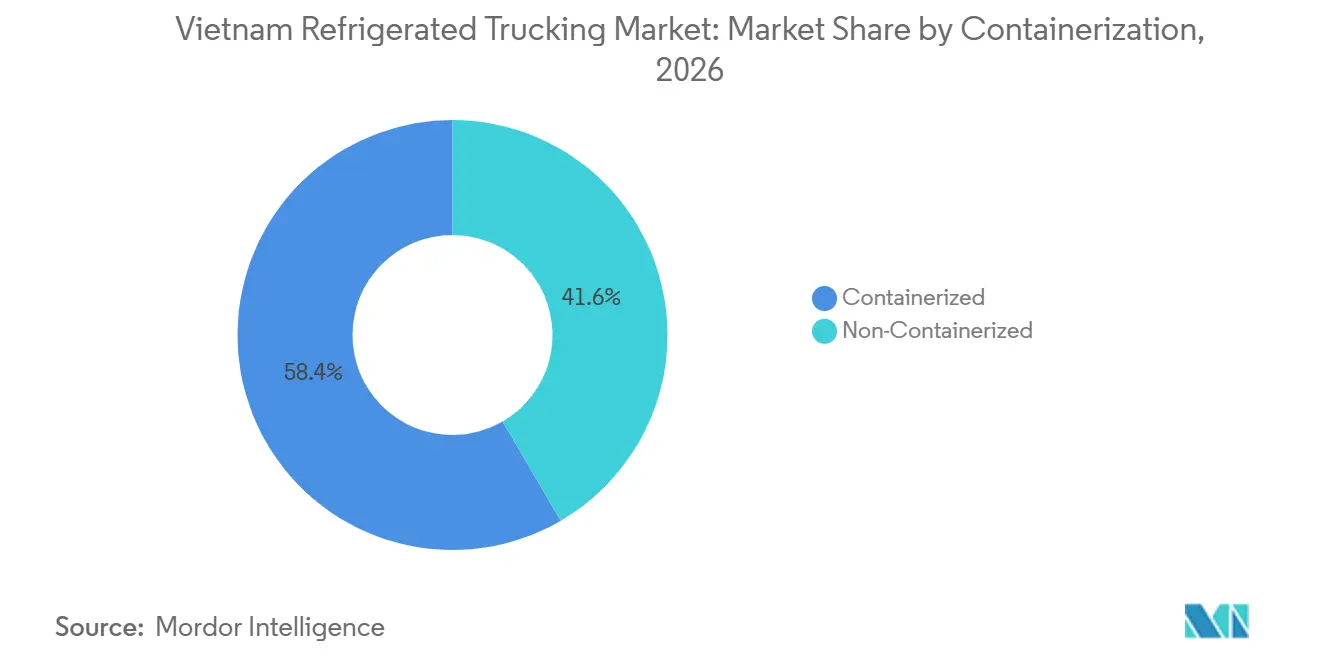
- Par conteneurisation, le fret conteneurisé représente 58,39 % de la part du marché du transport frigorifique routier au Vietnam en 2026 et devrait enregistrer un CAGR de 10,37 % jusqu'en 2032.
- Par distance, le fret longue distance représente 63,48 % de la taille du marché du transport frigorifique routier au Vietnam en 2026, tandis que le fret courte distance devrait enregistrer un CAGR de 11,98 % jusqu'en 2032.
- Par destination, le fret domestique représente 92,37 % de la part du marché du transport frigorifique routier au Vietnam en 2026, tandis que le fret transfrontalier devrait enregistrer un CAGR de 10,59 % jusqu'en 2032.
- Par type de température, le fret réfrigéré représente 50,38 % de la taille du marché du transport frigorifique routier au Vietnam en 2026, tandis que le segment surgelé et ultra-basse température devrait enregistrer un CAGR de 9,46 % jusqu'en 2032.
- Par géographie, le Sud du Vietnam représente 48,37 % de la part du marché du transport frigorifique routier au Vietnam en 2026, tandis que le Nord du Vietnam devrait enregistrer un CAGR de 8,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du transport frigorifique routier au Vietnam
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| La croissance des exportations de produits de la mer accroît la demande de transport à température contrôlée | +2.0% | Sud du Vietnam (delta du Mékong, Can Tho, plateformes d'exportation de Hô-Chi-Minh-Ville) ; répercussions sur les ports du Centre du Vietnam | Court terme (≤ 2 ans) |
| Les exportations agricoles élargissent les volumes de fret frigorifique de denrées périssables | +1.3% | National, avec des gains précoces dans le delta du Mékong et les corridors agri-culturels des Hauts Plateaux du Centre | Moyen terme (2-4 ans) |
| L'expansion de la grande distribution moderne accroît les exigences de distribution réfrigérée | +1.1% | National ; concentré dans le triangle Hô-Chi-Minh-Ville–Binh Duong–Dong Nai et la métropole de Hanoï | Moyen terme (2-4 ans) |
| La croissance de l'épicerie en ligne accélère la demande de livraison à température contrôlée | +0.7% | Centres urbains de Hô-Chi-Minh-Ville et Hanoï ; répercussions sur les villes de niveau 2 | Moyen terme (2-4 ans) |
| La demande pharmaceutique renforce la conformité aux exigences logistiques de la chaîne du froid | +0.6% | National, avec des gains précoces à Hô-Chi-Minh-Ville, Hanoï et Da Nang, plateformes de distribution pharmaceutique | Long terme (≥ 4 ans) |
| Les réglementations sur la traçabilité accroissent l'adoption des technologies de surveillance de la température | +0.4% | Exportateurs nationaux soumis aux exigences des marchés de l'UE, des États-Unis et de la Chine | Court à moyen terme |
| Source: Mordor Intelligence | |||
La croissance des exportations de produits de la mer stimule les volumes de transport frigorifique
Le chiffre d'affaires des exportations de produits de la mer du Vietnam a atteint environ 11,3 milliards USD en 2025, en hausse de plus de 12 % par rapport à 2024, ce qui soutient des chargements frigorifiques réguliers depuis les zones aquacoles vers les usines de transformation, les entrepôts frigorifiques portuaires et les terminaux d'exportation. De janvier à septembre 2025, les exportations de crevettes ont dépassé 3,38 milliards USD, tandis que les recettes du poisson-chat tra ont dépassé 1,6 milliard USD. Ces flux font des produits de la mer la principale base volumique du marché du transport frigorifique routier au Vietnam. Les expéditions de crevettes, homards et bivalves à plus haute valeur ajoutée exigent une gestion de la température plus constante que le poisson congelé de commodité. Cette exigence soutient l'investissement dans des véhicules multi-zones et des enregistreurs de données plutôt que dans des équipements basiques à compartiment unique. La documentation d'exportation et les relevés de température deviennent également plus importants lorsque les acheteurs exigent des informations fiables sur la traçabilité de la chaîne de custody.
Les exportations agricoles élargissent les volumes de fret de denrées périssables
Les exportations de fruits et légumes du Vietnam ont atteint 7,09 milliards USD au cours des 10 premiers mois de 2025, en hausse de 15,1 % en glissement annuel[1]. Le durian, le fruit du dragon, la mangue et les bananes nécessitent un acheminement rapide après la récolte pour préserver leur qualité. Cela rend les camions pré-refroidis utiles sur les itinéraires depuis le delta du Mékong et les Hauts Plateaux du Centre. Les expéditions à destination de la Chine nécessitent des arrangements de transport traçables conformément aux règles d'enregistrement et d'étiquetage spécifiques aux produits. Le marché du transport frigorifique routier au Vietnam bénéficie de cette évolution car le transport fait de plus en plus partie de la préparation à l'exportation. Les transporteurs disposant d'une gestion documentée de la température peuvent servir les exportateurs qui ont besoin d'un service plus fiable que celui offert par le transport informel.
L'expansion de la grande distribution moderne crée une demande structurée de distribution réfrigérée
Les enseignes organisées exigent des livraisons planifiées pour les produits réfrigérés, surgelés, laitiers, de charcuterie et prêts à consommer. WinCommerce a enregistré un chiffre d'affaires de 38 979 milliards VND (1,56 milliard USD) en 2025, en hausse de 18,3 % en glissement annuel, et a indiqué que près de 75 % des nouvelles ouvertures de magasins se situaient dans des zones rurales[2]. L'expansion rurale crée de nouveaux itinéraires de livraison où la couverture de la chaîne du froid est moins développée. Les commandes d'épicerie en ligne augmentent également le besoin de livraisons plus petites et plus fréquentes dans les plus grandes zones urbaines. Ces changements orientent le marché du transport frigorifique routier au Vietnam vers la planification des itinéraires, la programmation multi-arrêts et la preuve de livraison fiable.
La demande pharmaceutique stimule l'investissement dans des flottes axées sur la conformité
Les produits biologiques, les vaccins et les médicaments spécialisés nécessitent un contrôle fiable de la température tout au long de la chaîne de distribution. Les exigences des Bonnes Pratiques de Distribution et des Bonnes Pratiques de Stockage rendent les procédures documentées et les enregistrements continus importants pour les opérateurs qualifiés. LOTTE Global Logistics a commencé la construction d'un centre de chaîne du froid de 34 millions USD à Dong Nai en mars 2025 pour répondre à la demande alimentaire et pharmaceutique. Igarashi Reizo a également commencé la construction d'un complexe d'entrepôts frigorifiques et secs dans la province de Tay Ninh en 2025. Ces investissements indiquent que le transport qualifié devient une composante plus définie de la distribution de soins de santé. Le marché du transport frigorifique routier au Vietnam en bénéficie lorsque les transporteurs peuvent fournir des profils de température validés et des rapports d'exception en temps opportun.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Les coûts énergétiques élevés pèsent sur les marges d'exploitation à température contrôlée | -1.0% | National ; plus aigu pour les opérateurs desservant les corridors ruraux avec une exposition élevée au carburant et à l'électricité du réseau | Court à moyen terme |
| Les lacunes infrastructurelles limitent la couverture fiable du réseau de chaîne du froid | -1.1% | Delta du Mékong, Centre du Vietnam ; zones rurales dans toutes les régions | Moyen terme (2-4 ans) |
| Les coûts des équipements de réfrigération augmentent, entraînant des exigences d'investissement dans la flotte | -0.9% | National, avec un impact disproportionné sur les transporteurs PME et les nouveaux entrants sur le marché | Long terme (≥ 4 ans) |
| Les restrictions urbaines et les retours à vide réduisent l'efficacité opérationnelle | -0.7% | Quartiers du centre-ville de Hô-Chi-Minh-Ville et Hanoï ; itinéraires longue distance nord-sud avec une densité de cargaison asymétrique | Court à moyen terme |
| Source: Mordor Intelligence | |||
Les coûts énergétiques et d'équipement élevés contraignent l'investissement dans la flotte
Les flottes frigorifiques utilisent du diesel pour la traction et de l'énergie pour la réfrigération lors du chargement, du déchargement et du stationnement. Le Vietnam a relevé son tarif moyen de l'électricité au détail à 2 204 VND (0,08 USD) par kWh en mai 2025, soit une hausse de 4,8 %[3]. Les conditions d'exploitation tropicales augmentent la demande d'énergie de réfrigération sur de nombreux itinéraires. Les unités de réfrigération importées augmentent également le capital nécessaire au renouvellement des véhicules plus anciens. Les transporteurs domestiques de plus petite taille peuvent donc retarder le renouvellement de leur flotte ou recourir à des équipements moins efficaces. Le marché du transport frigorifique routier au Vietnam peut devenir plus inégal lorsque les prestataires bien capitalisés renouvellent leurs équipements plus rapidement que les opérateurs indépendants.
Les lacunes infrastructurelles et les inefficacités des itinéraires limitent la couverture
La capacité de stockage frigorifique et de transbordement reste concentrée autour de Hô-Chi-Minh-Ville, Binh Duong et Dong Nai. Le delta du Mékong produit d'importants volumes de produits de la mer et agricoles, mais de nombreux itinéraires ruraux disposent d'installations à température contrôlée organisées limitées. Les longs itinéraires nord-sud souffrent également d'une faible densité de fret de retour. Cela crée des coûts de retour à vide et réduit l'utilisation des camions frigorifiques. Les restrictions diurnes de Hanoï pour les camions de 2 tonnes ou plus obligent les opérateurs à utiliser des véhicules plus petits ou à réviser leurs calendriers de livraison en étoile. Le marché du transport frigorifique routier au Vietnam a besoin de davantage de capacités régionales de transbordement et d'une meilleure mise en correspondance des chargements pour réduire ces contraintes opérationnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : les produits de la mer constituent la plus grande base volumique
Les viandes, volailles, poissons et produits de la mer représentent 37,86 % de la taille du marché du transport frigorifique routier au Vietnam en 2026. La transformation des produits de la mer relie les fermes, les transformateurs, les entrepôts frigorifiques, les ports et les distributeurs dans le delta du Mékong et les provinces côtières[4]. Le résultat des exportations de produits de la mer du Vietnam de 11,3 milliards USD en 2025 illustre l'ampleur de la base de fret derrière ce segment. Les producteurs ont besoin d'une stabilité de la température lors de la collecte, des transferts de surgélation rapide et du transport final vers les terminaux d'exportation. Les produits frais et vivants nécessitent une manutention plus stricte que les expéditions congelées standard. Cela maintient la disponibilité des véhicules importante pendant les pics de récolte et d'exportation.
La santé et la pharmacie devraient enregistrer un CAGR de 10,64 % jusqu'en 2032. Les produits biologiques, les vaccins et les médicaments spécialisés font de la fiabilité, de la manutention validée et des enregistrements de données des éléments centraux de la sélection des services. Les aliments transformés, les produits laitiers et les desserts glacés bénéficient d'une distribution organisée plus large au détail. Le fret horticole reste sensible à la disponibilité des chambres froides à proximité des zones agricoles. Les autres applications comprennent les produits chimiques et les marchandises industrielles avec des exigences de température définies. Le secteur du transport frigorifique routier au Vietnam dessert différents profils de température, mais les produits de la mer et la santé créent la demande la plus claire pour des normes d'exploitation spécialisées.

Par spécification de chargement : le FTL domine tandis que le LTL gagne en pertinence
Le chargement complet représente 65,78 % de la part du marché du transport frigorifique routier au Vietnam en 2026. Les grands exportateurs, les fabricants alimentaires et les distributeurs de produits de grande consommation acheminent couramment des chargements dédiés entre usines, entrepôts frigorifiques, ports et centres de distribution régionaux. Ce modèle convient aux itinéraires à volume élevé et répétables. Il convient également aux flux de produits de la mer surgelés qui se déplacent en tailles d'expédition prévisibles. Les chargements dédiés peuvent simplifier la responsabilité en matière de température car un seul expéditeur contrôle le chargement du véhicule. Le chargement complet reste important pour le fret longue distance de base.
Le chargement partiel devrait enregistrer un CAGR de 11,26 % jusqu'en 2032. Les détaillants, les plateformes d'épicerie en ligne, les cliniques et les pharmacies ont besoin d'expéditions plus petites livrées plus fréquemment. Le transport multi-arrêts peut augmenter les recettes par kilogramme, mais il nécessite une conception des itinéraires et des relevés de température fiables à chaque point de livraison. ABA Cooltrans a indiqué que ses travaux d'optimisation des itinéraires ont augmenté la densité de livraison de 20 à 50 points de livraison par jour en 2026. Le marché du transport frigorifique routier au Vietnam récompensera les transporteurs capables de gérer des chargements multi-températures sans perdre en fiabilité de livraison. Les prestataires qui restent concentrés uniquement sur les chargements complets pourraient faire face à des contrats plus sensibles aux prix.
Par conteneurisation : le transport conteneurisé s'aligne sur les besoins à l'exportation
Le transport conteneurisé représente 58,39 % de la taille du marché du transport frigorifique routier au Vietnam en 2026. Les expéditions alimentaires orientées vers l'exportation utilisent souvent des unités scellées qui s'alignent sur les procédures d'expédition internationales. Ces unités soutiennent la surveillance de la température et une documentation de manutention plus solide. Elles conviennent également aux transferts entre entrepôts frigorifiques, ports et installations logistiques intérieures. Les enseignes modernes utilisent des unités traçables lorsque l'intégrité des produits et la responsabilité de livraison sont importantes. Cela soutient le fret conteneurisé sur les corridors de distribution établis.
Le transport conteneurisé devrait enregistrer un CAGR de 10,37 % jusqu'en 2032. Les exportateurs pharmaceutiques et alimentaires à plus haute valeur ajoutée exigent de plus en plus des relevés de température et de localisation en temps réel. Les véhicules non conteneurisés restent pertinents sur les itinéraires de produits frais domestiques et les circuits commerciaux traditionnels. Le projet pilote national NDATrace a débuté en janvier 2026 et soutient la traçabilité numérique pour les produits agricoles, forestiers et halieutiques. Une meilleure documentation peut favoriser les équipements fermés et surveillés sur les itinéraires d'exportation. Le marché du transport frigorifique routier au Vietnam a donc une raison claire d'investir dans la visibilité au niveau des conteneurs.
Par distance : la longue distance détient la base de fret principale
La longue distance représente 63,48 % de la part du marché du transport frigorifique routier au Vietnam en 2026. La géographie nord-sud du Vietnam relie les zones de production du Sud aux centres de demande du Nord et connecte l'industrie du Nord aux réseaux de distribution nationaux. Les produits de la mer, les aliments transformés et les produits de grande consommation se déplacent souvent sur de longs corridors. Les trajets longue distance relient également les installations frigorifiques régionales aux ports et aux grands marchés urbains. Ces itinéraires nécessitent une disponibilité fiable de la flotte et des arrangements planifiés de ravitaillement en carburant ou de stationnement. Ils restent une partie centrale du marché du transport frigorifique routier au Vietnam.
La courte distance devrait enregistrer un CAGR de 11,98 % jusqu'en 2032. La consommation réfrigérée dans les grandes villes augmente la demande de réapprovisionnement des magasins et de livraison pharmaceutique. Les itinéraires courts soutiennent les livraisons fréquentes aux supermarchés, aux commerces de proximité, aux établissements de restauration et aux cliniques. Ils exigent également que les opérateurs respectent les restrictions de circulation des camions en milieu urbain. Des véhicules plus petits et des plateformes locales peuvent aider les transporteurs à gérer les créneaux de livraison à Hanoï et à Hô-Chi-Minh-Ville. Le secteur du transport frigorifique routier au Vietnam aura besoin de davantage de capacités d'itinéraires urbains à mesure que les réseaux de distribution deviendront plus denses.
Par destination : le fret domestique reste le principal bassin de revenus
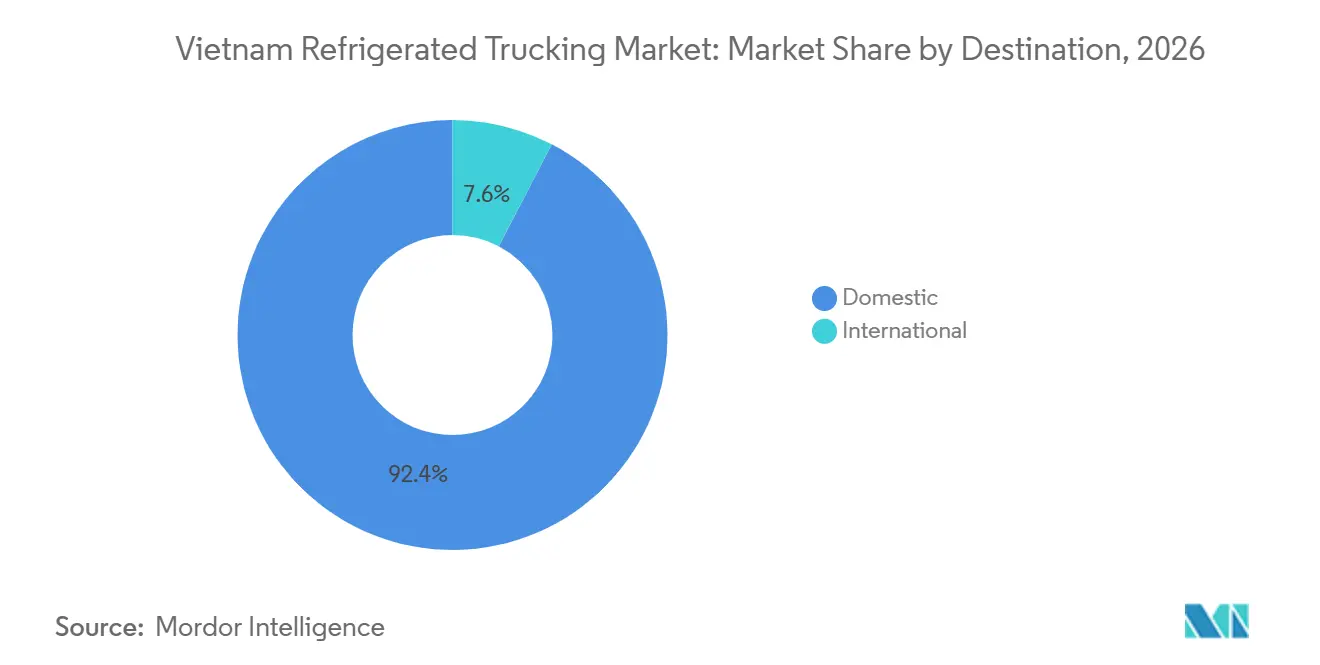
Le transport routier domestique représente 92,37 % de la taille du marché du transport frigorifique routier au Vietnam en 2026. La distribution alimentaire intérieure, le réapprovisionnement au détail et la livraison de soins de santé représentent le plus grand volume de demande. Les trajets domestiques relient la production alimentaire aux centres de consommation urbains. Ils soutiennent également les mouvements entre entrepôts frigorifiques, transformateurs et points de consolidation à l'exportation. L'expansion de la grande distribution élargit le nombre de sites nécessitant des livraisons réfrigérées régulières. Cela maintient la distribution domestique au cœur de la conception des réseaux de transporteurs.
Le fret transfrontalier devrait enregistrer un CAGR de 10,59 % jusqu'en 2032. La Chine, le Laos et le Cambodge offrent des destinations proches pour les produits sensibles au temps. Les passages aux frontières introduisent des procédures d'inspection, des exigences phytosanitaires et une capacité limitée de stationnement pour les véhicules frigorifiques. Ces problèmes peuvent créer des risques de température et retarder les cargaisons à haute valeur ajoutée. Lao Cai et Lang Son sont des points de passage importants pour les produits frais à destination de la Chine. Le marché du transport frigorifique routier au Vietnam a besoin d'une documentation solide et d'une planification de contingence pour les transporteurs desservant ces itinéraires.
Par type de température : le transport réfrigéré a la base d'utilisation la plus large
Le transport réfrigéré entre 0 °C et 5 °C représente 50,38 % de la part du marché du transport frigorifique routier au Vietnam en 2026. Les produits de la mer frais, les produits laitiers, les produits agricoles et de nombreux produits pharmaceutiques fonctionnent dans cette plage. Cette large base de produits soutient une demande locale et intercités régulière. Elle exige également un étalonnage et une surveillance fiables des équipements. Les véhicules réfrigérés sont utilisés à la fois pour la distribution domestique et la préparation à l'exportation. Le marché du transport frigorifique routier au Vietnam s'appuie sur cette plage pour un large éventail de marchandises à forte rotation.
Le transport surgelé et ultra-basse température devrait enregistrer un CAGR de 9,46 % jusqu'en 2032. Certains vaccins, produits biologiques, produits de la mer premium surgelés et exportations transformées nécessitent des plages de température plus basses. Le transport congelé de -20 °C à 0 °C reste le cheval de bataille standard pour les produits de la mer surgelés par surgélation rapide et les aliments transformés. Les véhicules à température ambiante soutiennent certains produits emballés nécessitant des conditions contrôlées sans réfrigération active. Les normes pharmaceutiques exigent des équipements validés et un enregistrement continu des données pour les produits concernés. Ces exigences font de la capacité en température une base importante de différenciation des transporteurs.
Analyse géographique
Le Sud du Vietnam représente 48,37 % de la part des revenus en 2026. La région combine l'aquaculture, la transformation alimentaire, la distribution aux consommateurs et l'accès aux ports en eau profonde. Hô-Chi-Minh-Ville, Binh Duong et Dong Nai forment le principal hub de fret frigorifique. Le corridor relie la production du delta du Mékong aux terminaux de Cai Mep et Thi Vai. Can Tho, Hô-Chi-Minh-Ville, Ca Mau, Khanh Hoa et Dong Thap ont chacun dépassé 1 milliard USD d'exportations de produits de la mer en 2025. Le système de stockage frigorifique de 50 000 palettes de Gemadept, incluant son installation Mekong Logistics à Can Tho, soutient les flux de fret entre les producteurs et les installations portuaires. Les exigences de certification de sécurité alimentaire rendent également la traçabilité de la température importante pour les exportateurs.
Le Nord du Vietnam devrait enregistrer un CAGR de 8,58 % jusqu'en 2032. Hanoï, Hung Yen, Bac Ninh et Bac Giang sont des corridors actifs pour la fabrication, la distribution et la logistique d'exportation. Ces zones relient les marchandises sensibles à la température au port de Hai Phong et à l'aéroport de Noi Bai. DHL Supply Chain a posé la première pierre d'un campus logistique de 63 millions EUR à Hung Yen en juillet 2026. NX Vietnam a ouvert la phase II du centre logistique de Dinh Vu en mai 2025 et a étendu son réseau avec le centre logistique de Quang Minh en avril 2026. Les restrictions de circulation des camions à Hanoï rendent la planification des livraisons urbaines plus complexe. Les opérateurs doivent utiliser des véhicules plus petits ou ajuster leurs calendriers de livraison pour respecter les restrictions diurnes.
Le Centre du Vietnam reste un corridor émergent avec une capacité limitée d'entrepôts frigorifiques multi-clients et de transbordement. Da Nang et Khanh Hoa relient les flux nord-sud et soutiennent l'activité d'exportation de produits de la mer. La rareté du fret de retour peut augmenter les coûts de retour à vide sur ces itinéraires. ITL exploite des entrepôts frigorifiques au sein de son réseau de 35 000 m² à Hô-Chi-Minh-Ville et Da Nang. Transimex exploite également un entrepôt frigorifique dans la zone industrielle de Hoa Cam à Da Nang. La croissance des exportations de fruits et légumes crée une demande de pré-refroidissement et de transport frigorifique depuis les fermes des Hauts Plateaux du Centre vers les installations côtières. Davantage d'installations régionales amélioreraient l'utilisation et aideraient le marché du transport frigorifique routier au Vietnam à couvrir ce corridor de manière plus cohérente.
Paysage concurrentiel
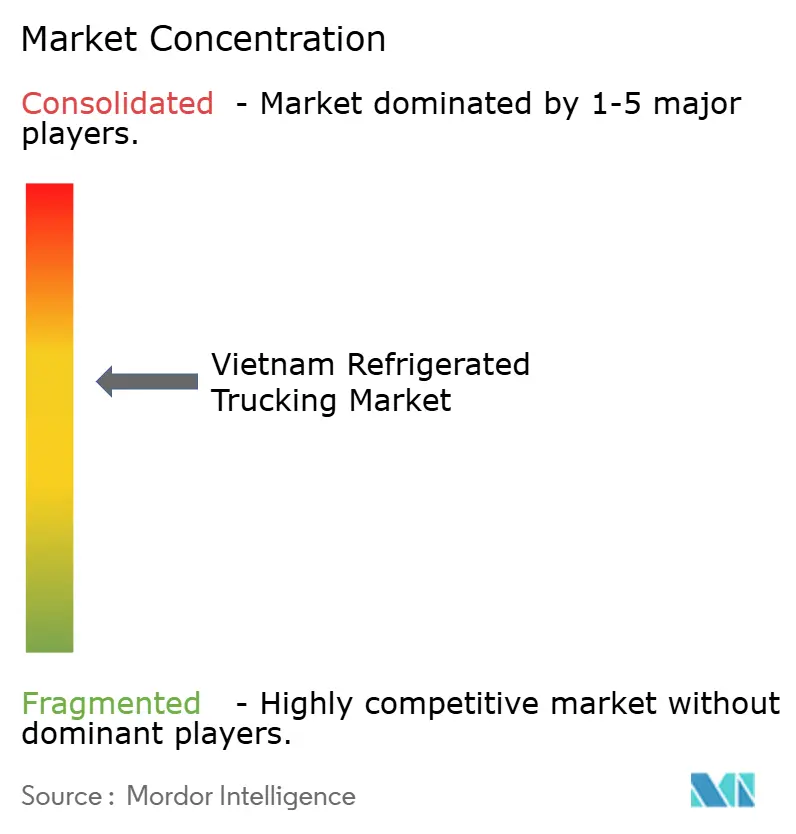
Le marché du transport frigorifique routier au Vietnam est consolidé, avec une concurrence concentrée parmi les prestataires logistiques intégrés établis et les opérateurs spécialisés de chaîne du froid. Les principaux acteurs domestiques comprennent ABA Cooltrans, Transimex, ITL Corporation et Viet ColdChain, tandis que Gemadept et APECTRANS participent via des réseaux logistiques plus larges. Des entreprises internationales telles que DHL Group, NX Group, CJ Logistics, Konoike Vinatrans Logistics, Linfox et Lineage étendent la concurrence dans le transport à température contrôlée, l'entreposage et les services de chaîne d'approvisionnement. Ces opérateurs établis se disputent les cargaisons alimentaires, pharmaceutiques, de produits de grande consommation et d'exportation, avec une différenciation des services centrée sur la couverture du réseau, les capacités de flotte frigorifique, la surveillance de la température et la fiabilité. Des opportunités subsistent dans les zones mal desservies du delta du Mékong et du Centre du Vietnam, où les opérateurs peuvent renforcer les connexions entre les centres de production, les installations de transformation et les plateformes de distribution.
Les capacités technologiques et de services intégrés soutiennent la position des opérateurs établis. NX Group a introduit NX-VISTA en août 2026 pour améliorer la visibilité sur les commandes, les expéditions et les stocks. En mars 2026, Gemadept et CJ Logistics ont annoncé des plans pour optimiser leur partenariat stratégique, incluant les opérations logistiques et d'expédition. DHL propose des solutions logistiques à température contrôlée avec des capacités de surveillance pour les expéditions pharmaceutiques et périssables. Ces initiatives reflètent l'importance de la visibilité numérique, de la coordination opérationnelle et de la manutention spécialisée pour servir les clients ayant des exigences complexes en matière de chaîne d'approvisionnement.
Les prestataires intégrés établis sont en concurrence aux côtés des entreprises de transport routier indépendantes et des sous-traitants qui apportent une capacité supplémentaire au marché. Les opérateurs de plus grande taille peuvent différencier leurs services en combinant le transport frigorifique avec l'entreposage frigorifique, le suivi des expéditions et des procédures de manutention standardisées. Transimex, par exemple, exploite des installations de stockage frigorifique et fournit des services logistiques pour les cargaisons sensibles à la température, notamment les produits de la mer. Alors que la concurrence se concentre sur la cohérence des services et les capacités de chaîne du froid de bout en bout, les prestataires établis peuvent renforcer leurs positions grâce à l'intégration des réseaux, l'adoption des technologies et l'expansion ciblée des capacités. D'autres opportunités de consolidation pourraient se présenter à mesure que les clients exigent de plus en plus un transport frigorifique fiable soutenu par un contrôle documenté de la température et une traçabilité.
Leaders du secteur du transport frigorifique routier au Vietnam
-
ABA Cooltrans
-
Konoike Vinatrans Logistics
-
Transimex Corporation
-
ITL Corporation
-
Nichirei TBA Logistics Vietnam
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : CJ CheilJedang a signé un protocole d'accord avec Bach Hoa Xanh pour développer conjointement des produits alimentaires transformés, investir dans l'infrastructure de distribution réfrigérée et surgelée, et étendre la présence de la marque Bibigo dans la chaîne du froid à travers le réseau d'épiceries du Vietnam.
- Mars 2026 : Gemadept Corporation et CJ Logistics ont finalisé une restructuration stratégique. CJ Logistics a acquis la pleine propriété de la division logistique de CJ Gemadept Logistics Holding. Dans le même temps, Gemadept a séparément contracté l'acquisition d'une participation de 49 % dans Mekong Logistics JSC, opérateur d'un système de stockage frigorifique de 50 000 palettes dans le delta du Mékong.
- Mars 2026 : Gemadept et CJ Logistics ont signé un accord de coopération stratégique couvrant le développement conjoint de services de chaîne d'approvisionnement frigorifique dans le delta du Mékong et au Vietnam.
- Septembre 2025 : Toan Phat Logistics, Kawanishi Warehouse et MOL Logistics ont signé une alliance stratégique pour créer le Mekong Logistics Hub, un système intégré de chaîne du froid à Tay Ninh.
Périmètre du rapport sur le marché du transport frigorifique routier au Vietnam
| Produits horticoles |
| Produits laitiers et desserts glacés |
| Viandes, volailles, poissons et produits de la mer |
| Produits alimentaires transformés |
| Santé et pharmacie |
| Autres applications |
| Chargement complet (FTL) |
| Chargement partiel (LTL) |
| Conteneurisé |
| Non conteneurisé |
| Longue distance |
| Courte distance |
| Domestique |
| Transfrontalier |
| Réfrigéré (0–5 °C) |
| Congelé (-20–0 °C) |
| Ambiant |
| Surgelé / Ultra-basse température (inférieur à -20 °C) |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par application | Produits horticoles |
| Produits laitiers et desserts glacés | |
| Viandes, volailles, poissons et produits de la mer | |
| Produits alimentaires transformés | |
| Santé et pharmacie | |
| Autres applications | |
| Par spécification de chargement | Chargement complet (FTL) |
| Chargement partiel (LTL) | |
| Par conteneurisation | Conteneurisé |
| Non conteneurisé | |
| Par distance | Longue distance |
| Courte distance | |
| Par destination | Domestique |
| Transfrontalier | |
| Par type de température | Réfrigéré (0–5 °C) |
| Congelé (-20–0 °C) | |
| Ambiant | |
| Surgelé / Ultra-basse température (inférieur à -20 °C) | |
| Par région | Nord du Vietnam |
| Centre du Vietnam | |
| Sud du Vietnam |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le transport frigorifique routier au Vietnam ?
Le marché du transport frigorifique routier au Vietnam devrait enregistrer un CAGR de 6,97 % de 2027 à 2032, pour atteindre 2,28 milliards USD d'ici 2032.
Quelle application présente la plus forte demande de transport frigorifique routier au Vietnam ?
Les viandes, volailles, poissons et produits de la mer dominent le mix d'applications avec une part de 37,86 % en 2026, soutenue par la transformation des produits de la mer et le fret d'exportation.
Qu'est-ce qui stimule la demande de livraisons frigorifiques de plus petite taille ?
L'expansion de la grande distribution, l'activité d'épicerie en ligne et la distribution pharmaceutique soutiennent la croissance du LTL à un CAGR de 11,26 % jusqu'en 2032.
Quelle région vietnamienne est en tête de l'activité de transport frigorifique routier ?
Le Sud du Vietnam est en tête avec une part de 48,37 % en 2026 car il combine la transformation alimentaire, le stockage frigorifique, la distribution aux consommateurs et l'accès aux ports.
Quels sont les principaux défis opérationnels pour les transporteurs frigorifiques ?
Les coûts énergétiques et d'équipement, les lacunes infrastructurelles régionales, les retours à vide et les restrictions de circulation des camions en milieu urbain contraignent l'efficacité des flottes.
Comment les entreprises logistiques améliorent-elles les services de chaîne du froid au Vietnam ?
Les entreprises investissent dans des installations frigorifiques, des plateformes de visibilité de la chaîne d'approvisionnement, l'optimisation des itinéraires et les enregistrements de traçabilité numérique.