
ベトナム冷蔵トラック輸送市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
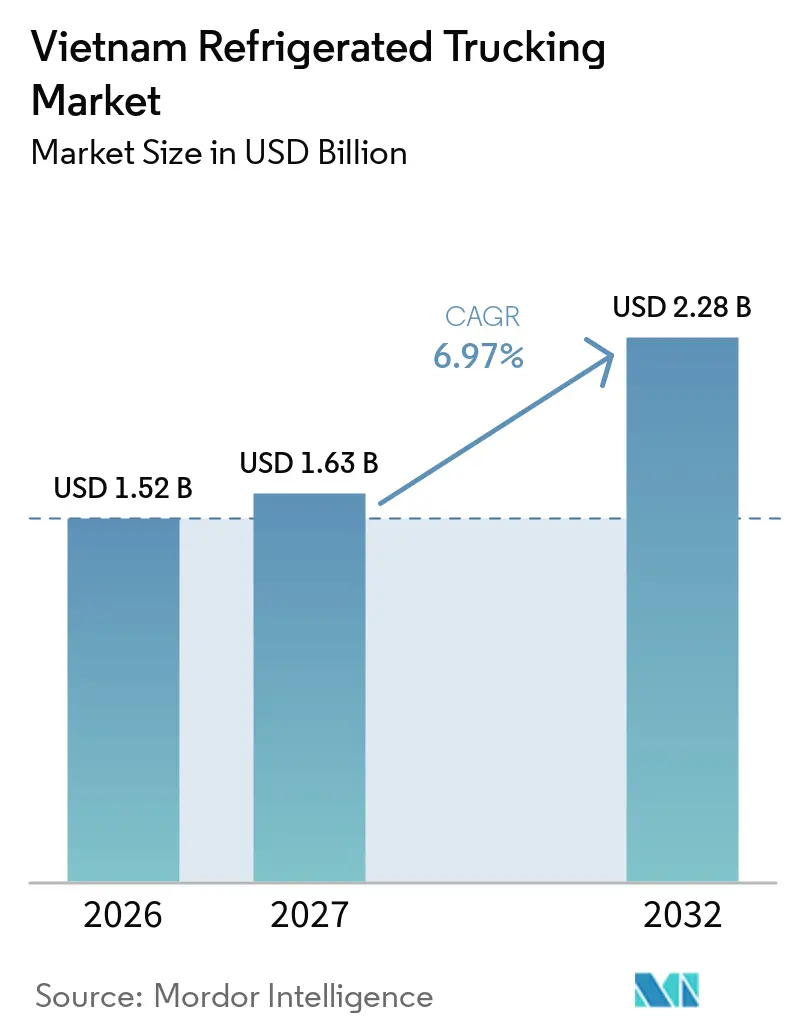
| 基準年の市場規模 (2026) | 1.52 十億米ドル |
| 市場規模 (2027) | 1.63 十億米ドル |
| 市場規模 (2032) | 2.28 十億米ドル |
| 成長率 (2027 - 2032) | 6.97 % |
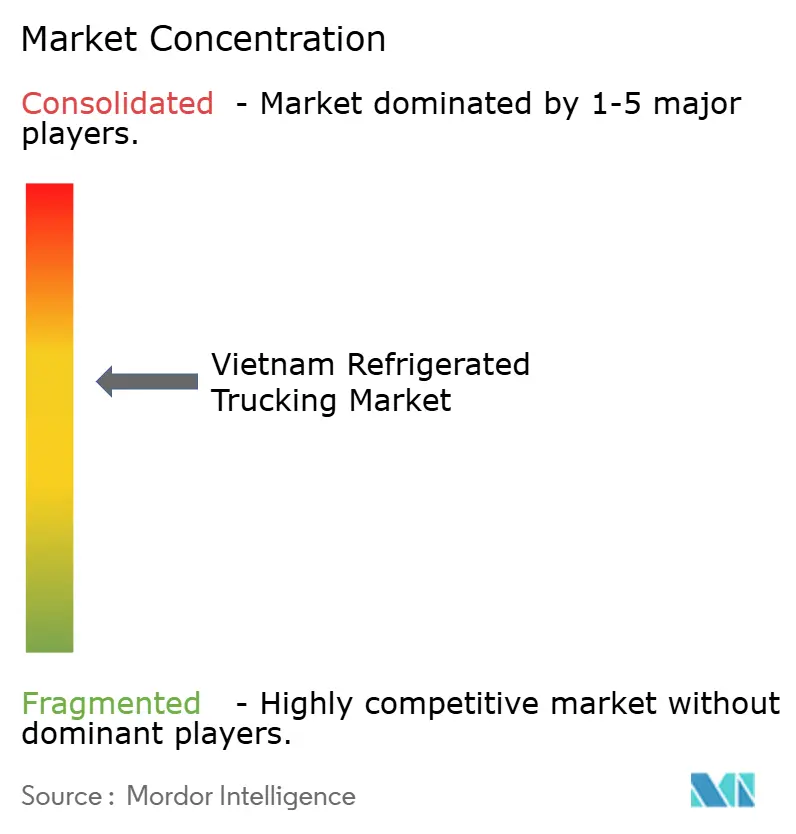
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム冷蔵トラック輸送市場分析
ベトナム冷蔵トラック輸送市場規模は2026年に1.52 ビリオン 米ドルと評価されており、2027年の1.63 ビリオン 米ドルから2032年には2.28 ビリオン 米ドルに達すると推定され、予測期間2027年〜2032年においてCAGR 6.97%で成長する見込みです。
水産物および農産食品の輸出は、生産地域、加工施設、港湾、国内流通拠点間における定期的な冷蔵フレートを支えています。近代的な小売業者は確立された都市を超えてチルド流通を拡大しており、計画的かつ追跡可能な配送能力の重要性が高まっています。医薬品需要は、検証済みの温度管理と文書化された取り扱いプロセスの価値を高めています。コスト圧力と不均一なインフラは、フリートオペレーターにとって引き続き重大な制約となっています。したがって、ベトナム冷蔵トラック輸送市場は、信頼性の高い設備、ルート密度、コンプライアンス実績を組み合わせることができる運送業者有利に働きます。
レポートの主要ポイント
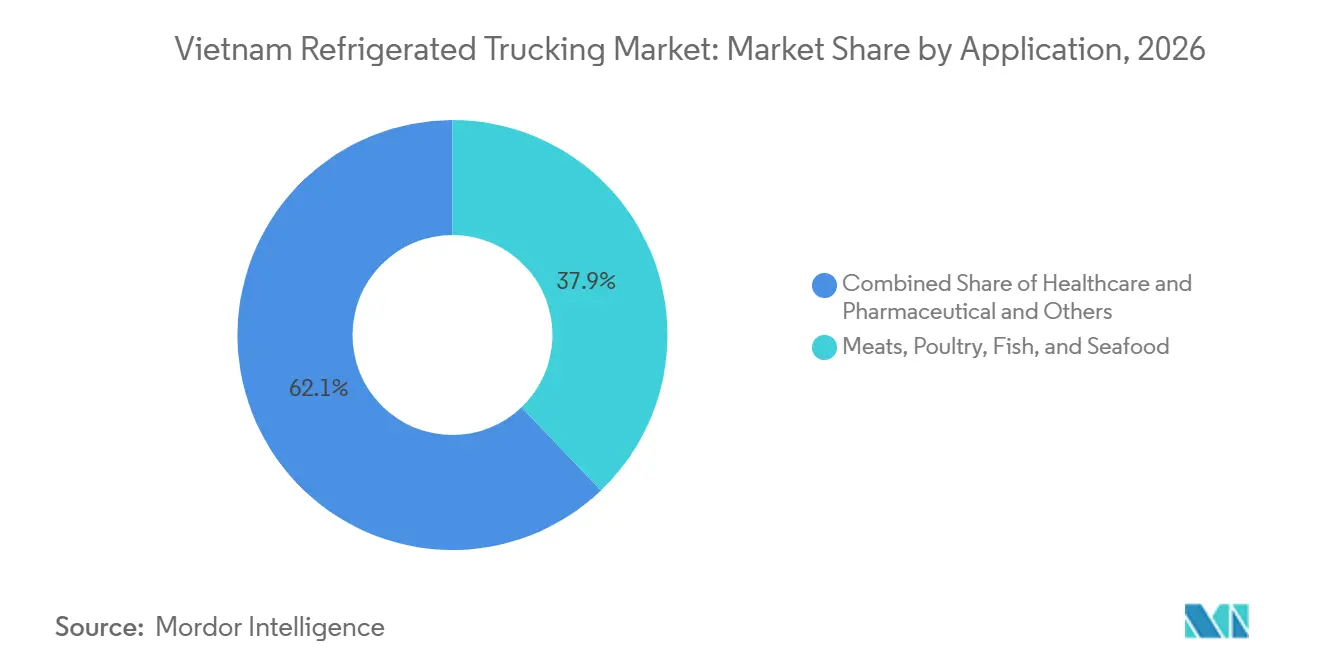
- 用途別では、食肉・家禽・魚・水産物が2026年のベトナム冷蔵トラック輸送市場シェアの37.86%を占め、ヘルスケアおよび医薬品は2032年までにCAGR 10.64%を記録すると予測されています。
- トラック積載量仕様別では、フルトラックロード2026年のベトナム冷蔵トラック輸送市場規模の65.78%を占め、積載量未満トラックロードは2032年までにCAGR 11.26%を記録すると予測されています。
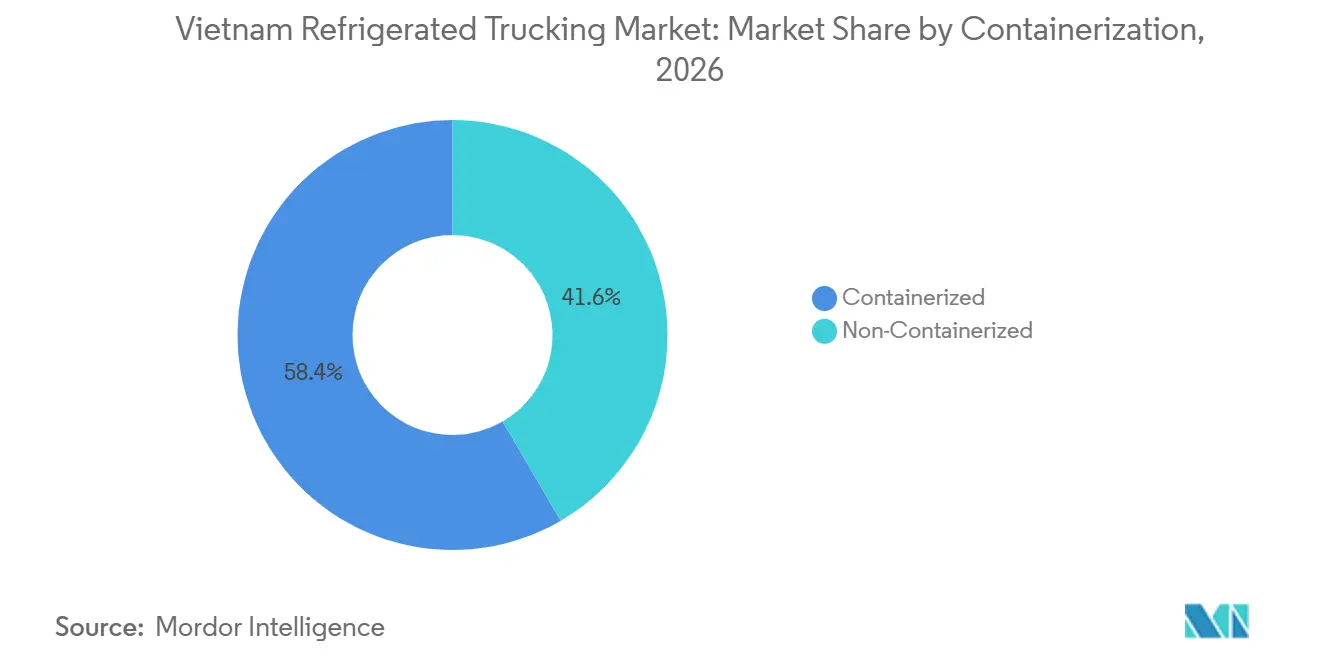
- コンテナ化別では、コンテナ化フレートが2026年のベトナム冷蔵トラック輸送市場シェアの58.39%を占め、2032年までにCAGR 10.37%を記録すると予測されています。
- 輸送距離別では、長距離輸送フレートが2026年のベトナム冷蔵トラック輸送市場規模の63.48%を占め、短距離輸送フレートは2032年までにCAGR 11.98%を記録すると予測されています。
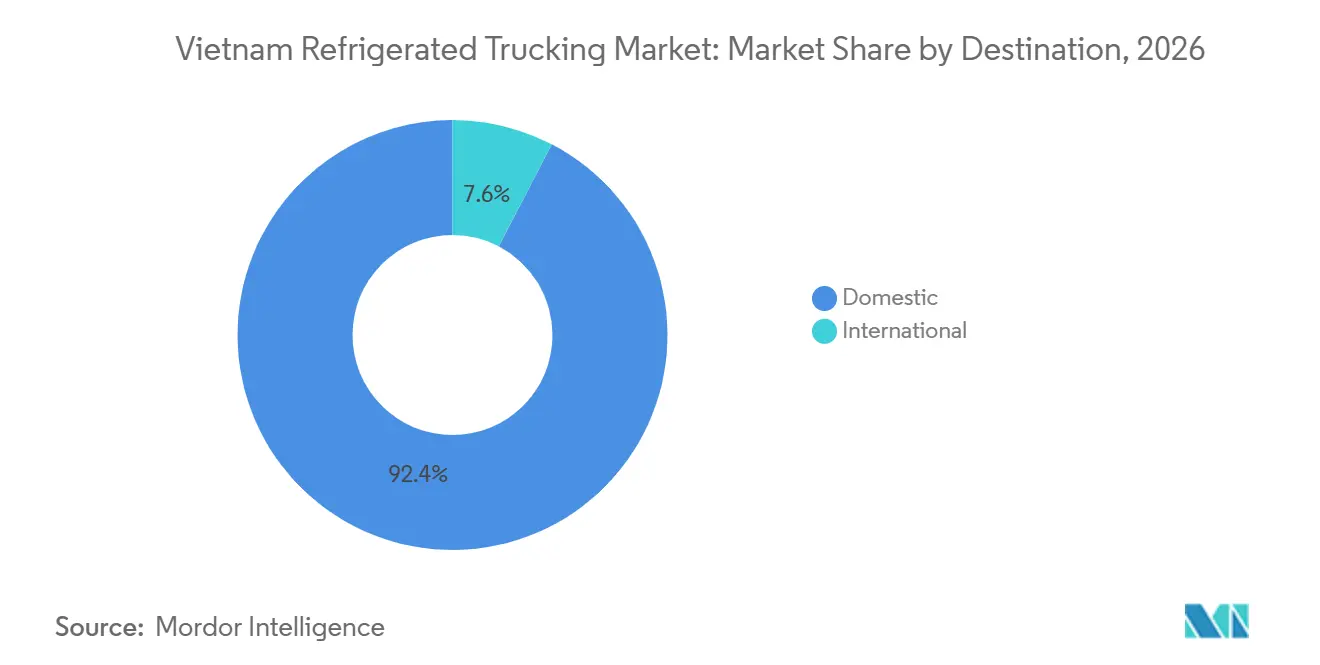
- 目的地別では、国内フレートが2026年のベトナム冷蔵トラック輸送市場シェアの92.37%を占め、越境フレートは2032年までにCAGR 10.59%を記録すると予測されています。
- 温度タイプ別では、チルドフレートが2026年のベトナム冷蔵トラック輸送市場規模の50.38%を占め、ディープフローズンおよび超低温セグメントは2032年までにCAGR 9.46%を記録すると予測されています。
- 地域別では、南部ベトナムが2026年のベトナム冷蔵トラック輸送市場シェアの48.37%を占め、北部ベトナムは2032年までにCAGR 8.58%を記録すると予されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ベトナム冷蔵トラック輸送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水産物輸出の成長が 温度管理輸送需要を増加させている | +2.0% | 南部ベトナム(メコンデルタ、カントー、ホーチミン市の輸出拠点);中部ベトナムの港湾への波及 | 短期(2年以内) |
| 農産物輸出が生鮮品の コールドチェーンフレート量を拡大している | +1.3% | 全国規模;メコンデルタおよび中部高原農業回廊での早期成長 | 中期(2〜4年) |
| 近代的小売業の拡大がチルド 流通要件を増加させている | +1.1% | 全国規模;ホーチミン市・ビンズオン・ドンナイトライアングルおよびハノイ都市圏に集中 | 中期(2〜4年) |
| オンライン食料品の成長が 温度管理配送需要を加速させている | +0.7% | ホーチミン市およびハノイの都市中心部;第2層都市への波及 | 中期(2〜4年) |
| 医薬品需要がコールドチェーン物流要件への コンプライアンスを強化している | +0.6% | 全国規模;医薬品流通拠点であるホーチミン市、ハノイ、ダナンで早期成長 | 長期(4年以上) |
| トレーサビリティ規制が 温度監視技術の採用を増加させている | +0.4% | EU、米国、中国市場の要件に直面する全国の輸出業者 | 短〜中期 |
| 情報源: Mordor Intelligence | |||
水産物輸出の成長がリーファー輸送量を牽引
ベトナムの水産物輸出額は2025年に約113億米ドルに達し、2024年比で12%以上増加しており、養殖地域から加工工場、港湾冷蔵倉庫、輸出ターミナルへの定期的な冷蔵積荷を支えています。2025年1月〜9月において、エビの輸出額は33.8億米ドルを超え、パンガシウスの収益は16億米ドルを超えました。これらの流通はベトナム冷蔵トラック輸送市場における主要な量的基盤として水産物を位置づけています。高付加価値のエビ、ロブスター、二枚貝の輸送は、一般的な冷凍魚よりも一貫した温度管理を必要とします。この要件は、基本的な単室設備よりも多温度ゾーン車両やデータロガーへの投資を促進します。買い手が信頼性の高い保管連鎖情報を要求する場合、輸出書類と温度記録もより重要になります。
農産物輸出が生鮮品フレート量を拡大
ベトナムの果物・野菜輸出額は2025年最の10ヶ月間に70.9億米ドルに達し、前年同期比15.1%増となりました[1]。ドリアン、ドラゴンフルーツ、マンゴー、バナナは品質を保持するために収穫後の迅速な輸送が必要です。これにより、メコンデルタおよび中部高原からのルートで予冷トラックが有用となります。中国向け輸送は、製品固有の登録・表示規則に基づく追跡可能な輸送手配を必要とします。輸送が輸出準備の一部として位置づけられるようになっているため、ベトナム冷蔵トラック輸送市場はこの変化から恩恵を受けています。文書化された温度管理を持つ運送業者は、非公式輸送よりも信頼性の高いサービスを必要とする輸出業者に対応できます。
近代的小売業の拡大が構造化されたチルド流通需要を創出
組織化された店舗は、チルド品、冷凍品、乳製品、デリ、調理済み食品の計画的な配送を必要とします。WinCommerceは2025年に389,790億ベトナムドン(15.6億米ドル)の収益を記録し、前年同期比18.3%増となり、新規店舗開設の約75%が農村部であったと発表しました[2]。農村部への拡大は、コールドチェーンカバレッジが未発達な新たな配送ルートを生み出します。オンライン食料品注文も、主要都市部における小規模かつ高頻度の配送需要を増加させます。これらの変化により、ベトナム冷蔵トラック輸送市場はルート計画、複数停車スケジューリング、信頼性の高い配送証明へと移行しています。
医薬品コールドチェーン需要がコンプライアンス重視のフリート投資を促進
バイオ医薬品ワクチン、特殊医薬品は流通チェーン全体にわたる信頼性の高い温度管理を必要とします。適正流通基準(GDP)および適正保管基準(GSP)の要件により、適格なオペレーターにとって文書化された手順と継続的な記録が重要となります。LOTTE Global Logisticsは2025年3月、食品および医薬品需要に対応するため、ドンナイに3,400万米ドルのコールドチェーンセンターの建設を開始しました。Igarashi Reizoも2025年中にタイニン省で冷蔵・乾燥倉庫複合施設の建設を開始しました。これらの投資は、適格な輸送がヘルスケア流通においてより明確な役割を担いつつあることを示しています。ベトナム冷蔵トラック輸送市場は、運送業者が検証済みの温度プロファイルと適時の例外報告を提供できる場合に恩恵を受けます。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高エネルギーコストが 温度管理の営業利益率を圧迫している | -1.0% | 全国規模;燃料および系統電力コストが高い農村回廊を運営するオペレーターに最も深刻 | 短〜中期 |
| インフラの格差が信頼性の高コールドチェーン ネットワークカバレッジを制限している | -1.1% | メコンデルタ、中部ベトナム;全地域の農村部 | 中期(2〜4年) |
| 冷凍設備コストの上昇が フリート投資要件を増加させている | -0.9% | 全国規模;中小運送業者および新規市場参入者に不均衡な影響 | 長期(4年以上) |
| 都市部の規制と空荷回送が 運営効率を低下させている | -0.7% | ホーチミン市およびハノイの都市中心部;カーゴ密度が非対称な長距離南北ルート | 短〜中期 |
| 情報源: Mordor Intelligence | |||
高エネルギーおよび設備コストがフリート投資を制約
冷蔵フリートは牽引にディーゼルを使用し、積み込み、荷降ろし、駐車中の冷凍に電力を使用します。ベトナムは2025年5月に平均小売電力料金をキロワット時あたり2,204ベトナムドン(0.08米ドル)に引き上げ、4.8%の値上げとなりました[3]。熱帯の運営条件は多くのルートで冷凍エネルギー需要を増加させます。輸入冷凍ユニットも老朽車両の更新に必要な資本を増加させます。そのため、国内の中小運送業者はフリートのアップグレードを遅らせるか、効率の低い設備に依存する可能性があります。資本力のある事業者が独立系オペレーターよりも速く設備を更新する場合、ベトナム冷蔵トラック輸送市場はより不均一になる可能性があります。
インフラの格差とルートの非効率性がカバレッジを制限
冷蔵倉庫とクロスドッキング能力は、ホーチミン市、ビンズオン、ドンナイ周辺に集中したままです。メコンデルタは大量の水産物および農産物を生産していますが、多くの農村ルートには組織化された温度管理施設が限られています。長距離南北ルートも帰り荷のカーゴ密度が低いという問題を抱えています。これにより空荷回送コストが発生し、冷蔵トラックの稼働率が低下します。ハノイでは2トン以上のトラックに対する昼間規制があり、オペレーターは小型車両の使用または拠点集配型配送スケジュールの見直しを余儀なくされます。ベトナム蔵トラック輸送市場は、これらの運営上の制約を軽減するために、より多くの地域クロスドッキング能力と積荷マッチングの改善を必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:水産物が最大の量的基盤を提供
食肉・家禽・魚・水産物は2026年のベトナム冷蔵トラック輸送市場規模の37.86%を占めています。水産物加工はメコンデルタおよび沿岸省にわたって農場、加工業者、冷蔵倉庫、港湾、流通業者を結びつけています[4]。2025年のベトナムの水産物輸出額113億米ドルという結果は、このセグメントを支えるフレート基盤の規模を示しています。生産者は集荷、急速冷凍移送、輸出ターミナルへの最終輸送中の温度安定性を必要とします。生鮮品および活魚製品は標準的な冷凍貨物よりも厳格な取り扱いを必要とします。これにより、収穫および輸出ピーク時の車両確保が重要となります。
ヘルスケアおよび医薬品は2032年までにCAGR 10.64%を記録すると予測されています。バイオ医薬品、ワクチン、特殊医薬品は、信頼性、検証済みの取り扱い、データ記録をサービス選択の中心に置きます。加工食品、乳製品、冷凍デザートは、より広範な組織化された小売流通から恩恵を受けます。園芸フレートは農場近くの冷蔵室の確保に引き続き敏感です。その他の用途には、定義された温度要件を持つ化学品および工業製品が含まれます。ベトナム冷蔵トラック輸送業界は異なる温度プロファイルに対応していますが、水産物とヘルスケアが専門的な運営基準に対する最も明確な需要を生み出しています。

トラック積載量仕様別:FTLが主導しLTLが重要性を増す
フルトラックロードは2026年のベトナム冷蔵トラック輸送市場シェアの65.78%を占めています。大手輸出業者、食品メーカー、FMCGディストリビューターは、工場、冷蔵倉庫、港湾、地域流通センター間で専用積荷を輸送することが一般的です。このモデルは大量かつ反復的なルートに適しています。また、予測可能な輸送量で移動する冷凍水産物の流通にも適しています。専用積荷は、単一の荷主が車両積荷を管理するため、温度責任を簡素化できます。フルトラックロードは基幹長距離フレートにとって引き続き重要です。
積載量未満トラックロードは2032年までにCAGR 11.26%を記録すると予測されています。小売業者、オンライン食料品プラットフォーム、クリニック、薬局はより頻繁に小口輸送を必要とします。複数停車輸送はキログラムあたりの収益を向上させることができますが、ルート設計と各配送地点で信頼性の高い温度記録が必要です。ABA Cooltransは、ルート最適化作業により2026年に1日あたりの配送地点数が20から50に増加したと報告しています。ベトナム冷蔵トラック輸送市場は、配送信頼性を損なうことなく複数温度積荷を管理できる運送業者を評価するでしょう。フルロードのみに注力する事業者は、より価格競争の激しい契約に直面する可能性があります。
コンテナ化別:コンテナ化輸送が輸出ニーズに対応
コンテナ化輸送は2026年のベトナム冷蔵トラック輸送市場規模の58.39%を占めています。輸出志向の食品輸送は、国際的な輸送手続きに対応した密閉ユニットを使用することが多いです。これらのユニットは温度監視と強化された取り扱い文書化をサポートします。また、冷蔵倉庫、港湾、内陸物流施設間の移送にも適しています。近代的な小売業者は、製品の完全性と配送責任が重要な場合に追跡可能なユニットを使用します。これにより、確立された流通回廊全体でコンテナ化フレートが促進されます。
コンテナ化輸送は2032年までにCAGR 10.37%を記録すると予測されています。医薬品および高付加価値食品輸出業者は、リアルタイムの温度・位置記録をますます必要としています。非コンテナ化車両は国内生鮮農産物ルートおよび伝統的な流通チャネルで引き続き重要です。国家NDATraceパイロットは2026年1月に開始され、農業・林業・水産物のデジタルトレーサビリティをサポートします。より良い文書化は、輸出ルートにおける密閉・監視設備を有利にする可能性があります。したがって、ベトナム冷蔵トラック輸送市場はコンテナレベルの可視性への投資に明確な理由を持っています。
輸送距離別:長距離輸送が基幹フレート基盤を保持
長距離輸送は2026年のベトナム冷蔵トラック輸送市場シェアの63.48%を占めています。ベトナムの南北地理は、南部の生産地域と北部の需要ンターを結び、北部の産業と全国流通ネットワークを接続しています。水産物、加工食品、FMCG製品は広域回廊を移動することが多いです。長距離輸送は地域冷蔵施設と港湾および主要都市市場も結びつけます。これらのルートは信頼性の高いフリート確保と計画的な給油・駐車手配を必要とします。これらはベトナム冷蔵トラック輸送市場の中核的な部分であり続けます。
短距離輸送は2032年までにCAGR 11.98%を記録すると予測されています。大都市でのチルド消費は、店舗補充および医薬品配送の需要を増加させます。短距離ルートはスーパーマーケット、コンビニエンスストア、フードサービス店舗、クリニックへの頻繁な配送をサポートします。また、オペレーターが都市部のトラック規制の中で業務を行うことも必要とします。小型車両と地域拠点は、ハノイとホーチミン市での配送時間帯管理に役立ちます。小売ネットワークが密になるにつれて、ベトナム冷蔵トラック輸送業界はより多くの都市部ルート能力を必要とするでしょう。
目的地別:国内フレートが主要収益源であり続ける
内トラック輸送は2026年のベトナム冷蔵トラック輸送市場規模の92.37%を占めています。国内食品流通、小売補充、ヘルスケア配送が最大の需要を占めています。国内輸送は食品生産と都市消費センターを結びます。また、冷蔵倉庫、加工業者、輸出集約拠点間の移動もサポートします。小売業の拡大により、定期的なチルド配送を必要とする場所の数が増えています。これにより国内流通が運送業者のネットワーク設計の中心に位置し続けます。
越境フレートは2032年までにCAGR 10.59%を記録すると予測されています。中国、ラオス、カンボジアは時間に敏感な製品の近隣目的地を提供します。国境越えには検査手続き、植物検疫要件、限られたリーファー駐車能力が伴います。これらの問題は温度リスクを生み出し、高付加価値貨物を遅延させる可能性があります。ラオカイとランソンは中国向け生鮮品の重要な玄関口です。ベトナム冷蔵トラック輸送市場は、これらのルートを運営する運送業者に対して強固な文書化と緊急時計画を必要としています。
温度タイプ別:チルド輸送が最も広い用途基盤を持つ
0℃〜5℃のチルド輸送は2026年のベトナム冷蔵トラック輸送市場シェアの50.38%を占めています。生鮮水産物、乳製品、農産物、多くの医薬品製品がこの温度範囲で管理されます。この広範な製品基盤は定期的な地域内および都市間需要をサポートします。また、信頼性の高い設備の校正と監視も必要とします。チルド車両は国内流通と輸出準備の両方で使用されます。ベトナム冷蔵トラック輸送市場は、高回転率の製品の幅広い組み合わせにこの温度帯を活用しています。
ディープフローズンおよび超低温輸送は2032年までにCAGR 9.46%を記録すると予測されています。特定のワクチン、バイオ医薬品、プレミアム冷凍水産物、加工輸出品はより低い温度範囲を必要とします。マイナス20℃〜0℃の冷凍輸送は、急速冷凍水産物および加工食品の標準的な主力として残ります。アンビエント車両は、能動的な冷凍なしに管理された条件を必要とする特定の包装製品をサポートします。医薬品基準は関連製品に対して検証済みの設備と継続的なデータロギングを必要とします。これらの要件により、温度能力は運送業者の差別化の重要な基盤となっています。
地域分析
南部ベトナムは2026年の収益シェアの48.37%を占めています。この地域は養殖、食品加工、消費者流通、深海港へのアクセスを組み合わせています。ホーチミン市、ビンズオン、ドンナイが主要な冷蔵フレート拠点を形成しています。この回廊はメコンデルタの生産とカイメップおよびティバイターミナルを結びます。カントー、ホーチミン市、カマウ、カインホア、ドンタップはそれぞれ2025年に10億米ドルを超える水産物輸出を達成しました。Gemadeptの50,000パレット冷蔵倉庫システム(カントーのメコンロジスティクス施設を含む)は、生産者と港湾施設間のフレート流通をサポートしています。食品安全認証要件も輸出業者にとって温度トレーサビリティを重要にしています。
北部ベトナムは2032年までにCAGR 8.58%を記録すると予測されています。ハノイ、フンイェン、バクニン、バクザンは製造、流通、輸出物流の活発な回廊です。これらの地域は温度に敏感な製品をハイフォン港とノイバイ空港に接続します。DHL Supply Chainは2026年7月にフンイェンに6,300万ユーロの物流キャンパスの建設を開始しました。NX Vietnamは2025年5月にディンブーロジスティクスセンターフェーズIIを開設し、2026年4月にクアンミンロジスティクスセンターでネットワークを拡大しました。ハノイのトラック規制は都市部の配送計画をより複雑にしています。オペレーターは昼間規制を遵守するために小型車両を使用するか、配送スケジュールを調整する必要があります。
中部ベトナムは、複数顧客向け冷蔵倉庫とクロスドッキング能力が限られた新興回廊として残っています。ダナンとカインホアは南北の流通を結び、水産物輸出活動をサポートします。帰り荷の不足はこれらのルートで空荷回送コストを増加させる可能性があります。ITLはホーチミン市とダナンにわたる35,000㎡のネットワーク内で冷蔵倉を運営しています。Transimexもダナンのホアカム工業団地に冷蔵倉庫を運営しています。果物・野菜輸出の成長は、中部高原の農場から沿岸施設への予冷および冷蔵輸送の需要を生み出しています。より多くの地域施設は稼働率を改善し、ベトナム冷蔵トラック輸送市場がこの回廊をより一貫してカバーするのに役立つでしょう。
競合環境
ベトナム冷蔵トラック輸送市場は統合が進んでおり、競争は確立された統合物流プロバイダーと専門コールドチェーンオペレーターに集中しています。主要な国内参加者にはABA Cooltrans、Transimex、ITL Corporation、Viet ColdChainが含まれ、GemadeptとAPECTRANSはより広範な物流ネットワークを通じて参加しています。DHL Group、NX Group、CJ Logistics、Konoike Vinatrans Logistics、Linfox、Lineageなどの国際企業は、温度管理輸送、倉庫保管、サプライチェーンサービスにわたって競争を拡大しています。これらの確立されたオペレーターは食品、医薬品、FMCG、輸出カーゴを巡って競争しており、サービス差別化はネットワークカバレッジ、冷蔵フリート能力、温度監視、信頼性を中心としていま。メコンデルタと中部ベトナムのサービス不足地域では、生産センター、加工施設、流通拠点間の接続を強化できるオペレーターに機会が残っています。
テクノロジーと統合サービス能力は確立されたオペレーターの地位をサポートしています。NX Groupは2026年8月にNX-VISTAを導入し、注文、輸送、在庫全体の可視性を向上させました。2026年3月、GemadeptとCJ Logisticsは物流・海運業務を含む戦略的パートナーシップの最適化計画を発表しました。DHLは医薬品および生鮮品輸送向けに監視能力を備えた温度管理物流ソリューションを提供しています。これらの取り組みは、複雑なサプライチェーン要件を持つ顧客にサービスを提供する上で、デジタル可視性、業務調整、専門的な取り扱いの重要性を反映しています。
確立された統合プロバイダーは、市場に追加能力を提供する独立系トラック輸送会社および下請け業者と競合しています。大手オペレーターは冷蔵輸送と冷蔵倉庫、輸送追跡、標準化された取り扱い手順を組み合わせることでサービスを差別化できます。例えばTransimexは冷蔵倉庫施設を運営、水産物を含む温度に敏感な貨物の物流サービスを提供しています。競争がサービスの一貫性とエンドツーエンドのコールドチェーン能力に集中するにつれて、確立されたプロバイダーはネットワーク統合、テクノロジー採用、的を絞った能力拡大を通じて地位を強化できます。顧客が文書化された温度管理とトレーサビリティに支えられた信頼性の高い冷蔵輸送をますます必要とするにつれて、さらなる統合機会が生まれる可能性があります。
ベトナム冷蔵トラック輸送業界リーダー
-
ABA Cooltrans
-
Konoike Vinatrans Logistics
-
Transimex Corporation
-
ITL Corporation
-
Nichirei TBA Logistics Vietnam
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:CJ CheilJedangはBach Hoa Xanhと覚書(MOU)を締結し、加工食品製品の共同開発、冷蔵・冷凍流通インフラへの投資、ベトナムの食料品ネットワーク全体でのBibigoブランドのコールドチェーンプゼンス拡大を行うことで合意しました。
- 2026年3月:Gemadept CorporationとCJ Logisticsは戦略的再編を完了しました。CJ LogisticsはCJ Gemadept Logistics Holdingの物流部門の完全所有権を取得しました。同時に、Gemadeptはメコンデルタに50,000パレットの冷蔵倉庫システムを運営するMekong Logistics JSCの49%株式取得契約を別途締結しました。
- 2026年3月:GemadeptとCJ Logisticsはメコンデルタおよびベトナムにおけるコールドサプライチェーンサービスの共同開発を含む戦略的協力協定を締結しました。
- 2025年9月:Toan Phat Logistics、Kawanishi Warehouse、MOL Logisticsはタイニンに統合コールドチェーンシステムであるMekong Logistics Hubを構築するための戦略的提携を締結しました。
ベトナム冷蔵トラック輸送市場レポートの調査範囲
| 園芸製品 |
| 乳製品および冷凍デザート製品 |
| 食肉・家禽・魚・水産物 |
| 加工食品製品 |
| ヘルスケアおよび医薬品 |
| その他の用途 |
| フルトラックロード(FTL) |
| 積載量未満トラックロード(LTL) |
| コンテナ化 |
| 非コンテナ化 |
| 長距離輸送 |
| 短距離輸送 |
| 国内 |
| 越境 |
| チルド(0〜5℃) |
| 冷凍(マイナス20〜0℃) |
| アンビエント |
| ディープフローズン/超低温(マイナス20℃未満) |
| 北部ベトナム |
| 中部ベトナム |
| 南部ベトナム |
| 用途別 | 園芸製品 |
| 乳製品および冷凍デザート製品 | |
| 食肉・家禽・魚・水産物 | |
| 加工食品製品 | |
| ヘルスケアおよび医薬品 | |
| その他の用途 | |
| トラック積載量仕様別 | フルトラックロード(FTL) |
| 積載量未満トラックロード(LTL) | |
| コンテナ化別 | コンテナ化 |
| 非コンテナ化 | |
| 輸送距離別 | 長距離輸送 |
| 短距離輸送 | |
| 目的地別 | 国内 |
| 越境 | |
| 温度タイプ別 | チルド(0〜5℃) |
| 冷凍(マイナス20〜0℃) | |
| アンビエント | |
| ディープフローズン/超低温(マイナス20℃未満) | |
| 地域別 | 北部ベトナム |
| 中部ベトナム | |
| 南部ベトナム |
レポートで回答される主要な質問
ベトナムの冷蔵トラック輸送の予測成長率はどのくらいですか?
ベトナム冷蔵トラック輸送市場は2027年〜2032年にCAGR 6.97%を記録すると予測されており、2032年までに22.8億米ドルに達する見込みです。
ベトナムで最も冷蔵トラック輸送需要が大きい用途はどれですか?
食肉・家禽・魚・水産物が2026年に37.86%のシェアで用途構成をリードしており、水産物加工と輸出フレートに支えられています。
小口冷蔵配送の需要を牽引しているものは何ですか?
小売業の拡大、オンライン食料品活動、医薬品流通が2032年までにCAGR 11.26%でのLTL成長をサポートしています。
ベトナムのどの地域が冷蔵トラック輸送活動をリードしていますか?
南部ベトナムは食品加工、冷蔵倉庫、消費者流通、港湾アクセスを組み合わせているため、2026年に48.37%のシェアでリードしています。
冷蔵運送業者の主な運営上の課題は何ですか?
エネルギーおよび設備コスト、地域インフラの限界、空荷回送、都市部のトラック規制がフリート効率を制約しています。
物流会社はベトナムでどのようにコールドチェーンサービスを改善していますか?
企業は冷蔵施設、サプライチェーン可視性プラットフォーム、ルート最適化、デジタルトレーサビリティ記録への投資を行っています。