
Tamaño y Participación del Mercado de Transporte Refrigerado en Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
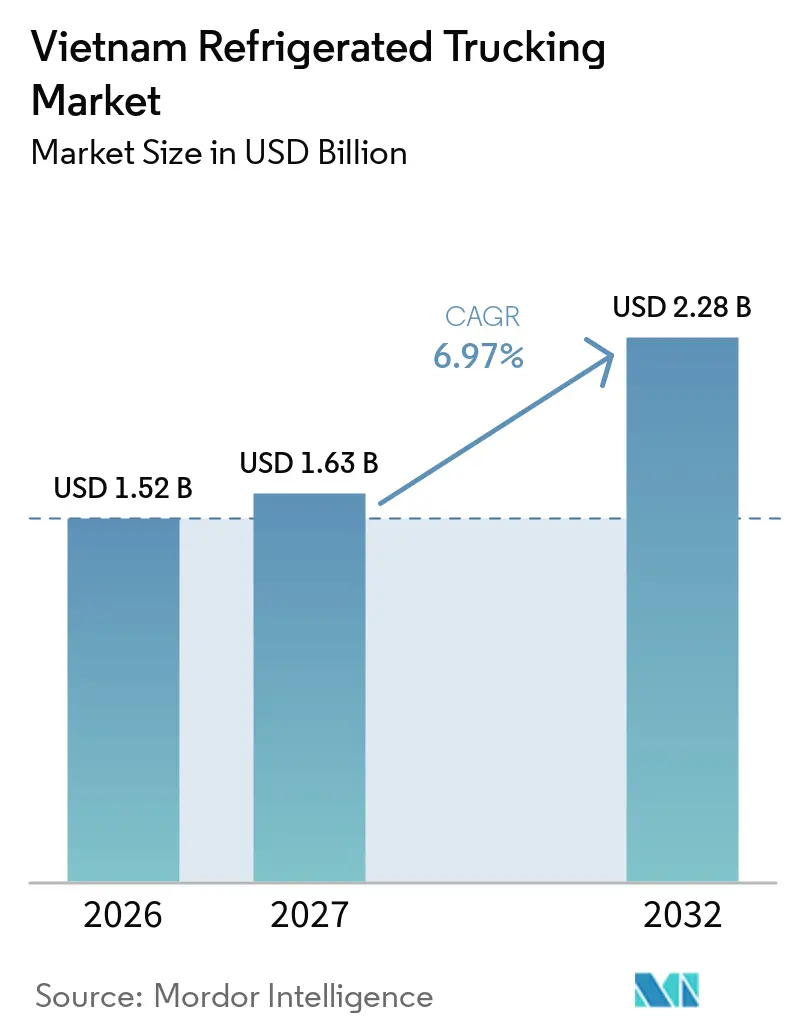
| Tamaño del mercado en el año base (2026) | 1.52 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.28 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.97 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte Refrigerado en Vietnam por Mordor Intelligence
El tamaño del mercado de transporte refrigerado en Vietnam se valora en 1,52 mil millones de USD en 2026 y se estima que crecerá desde 1,63 mil millones de USD en 2027 hasta alcanzar 2,28 mil millones de USD en 2032, a una CAGR del 6,97% durante el período de pronóstico 2027 a 2032.
Las exportaciones de productos del mar y agroalimentarios sustentan el flete refrigerado recurrente entre las regiones productoras, los centros de procesamiento, los puertos y los centros de distribución doméstica. Los minoristas modernos están extendiendo la distribución refrigerada más allá de las ciudades establecidas, lo que hace que la capacidad de entrega programada y trazable sea más importante. La demanda farmacéutica eleva el valor de los controles de temperatura validados y los procesos de manipulación documentados. La presión sobre los costos y la infraestructura desigual siguen siendo restricciones materiales para los operadores de flotas. El mercado de transporte refrigerado en Vietnam, por lo tanto, favorece a los transportistas que pueden combinar equipos confiables, densidad de rutas y registros de cumplimiento.
Conclusiones Clave del Informe
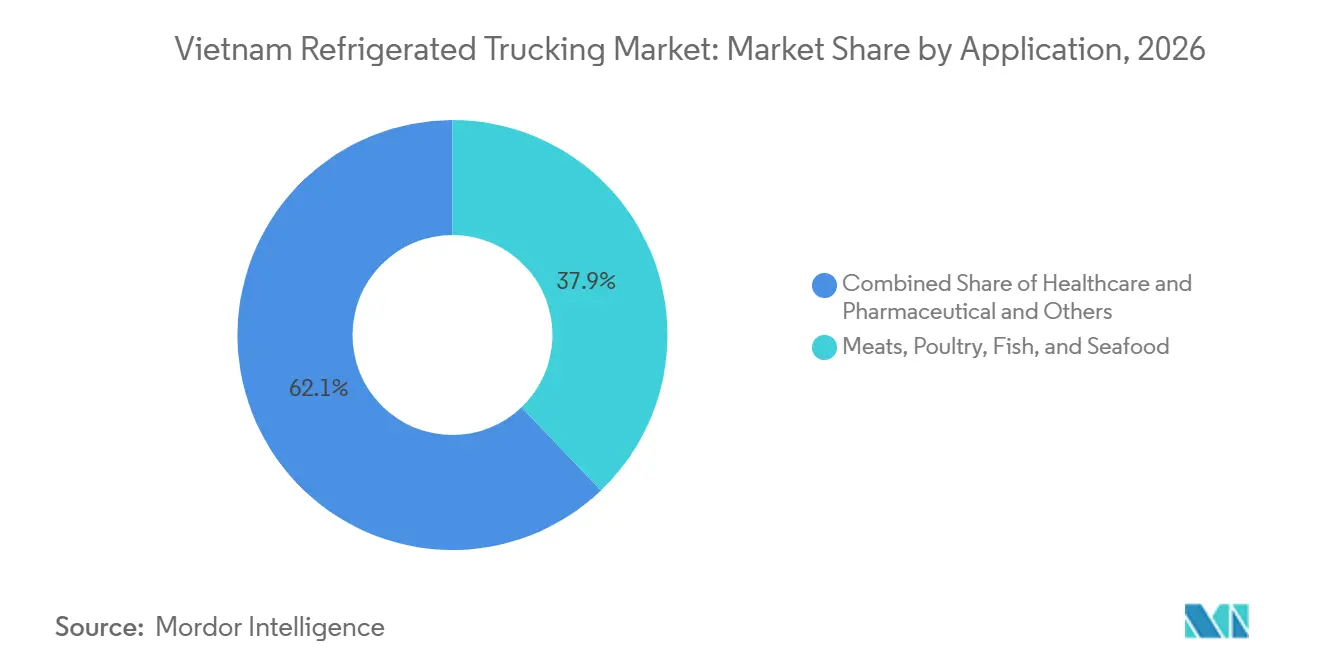
- Por aplicación, las carnes, aves, pescado y mariscos representan el 37,86% de la participación del mercado de transporte refrigerado en Vietnam en 2026, mientras que se prevé que salud y productos farmacéuticos registren una CAGR del 10,64% hasta 2032.
- Por especificación de carga, la carga completa representa el 65,78% del tamaño del mercado de transporte refrigerado en Vietnam en 2026, mientras que se prevé que la carga parcial registre una CAGR del 11,26% hasta 2032.
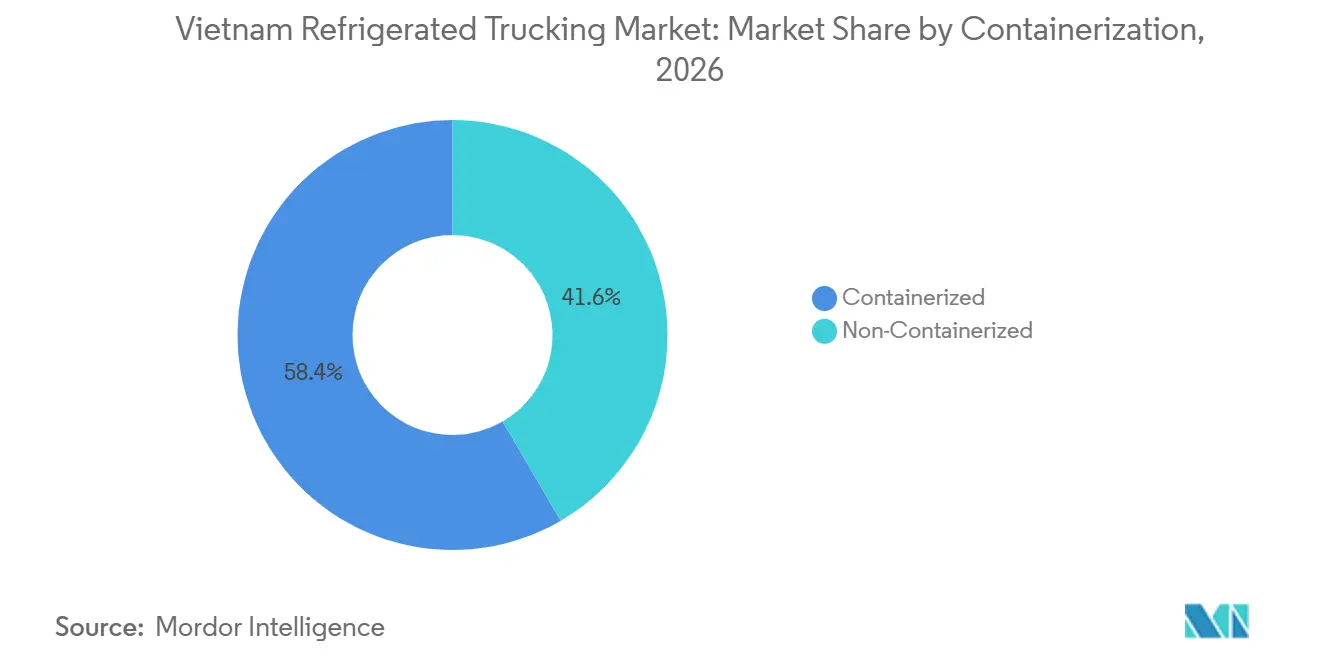
- Por contenedorización, el flete contenedorizado representa el 58,39% de la participación del mercado de transporte refrigerado en Vietnam en 2026 y se prevé que registre una CAGR del 10,37% hasta 2032.
- Por distancia, el flete de larga distancia representa el 63,48% del tamaño del mercado de transporte refrigerado en Vietnam en 2026, mientras que se prevé que el flete de corta distancia registre una CAGR del 11,98% hasta 2032.
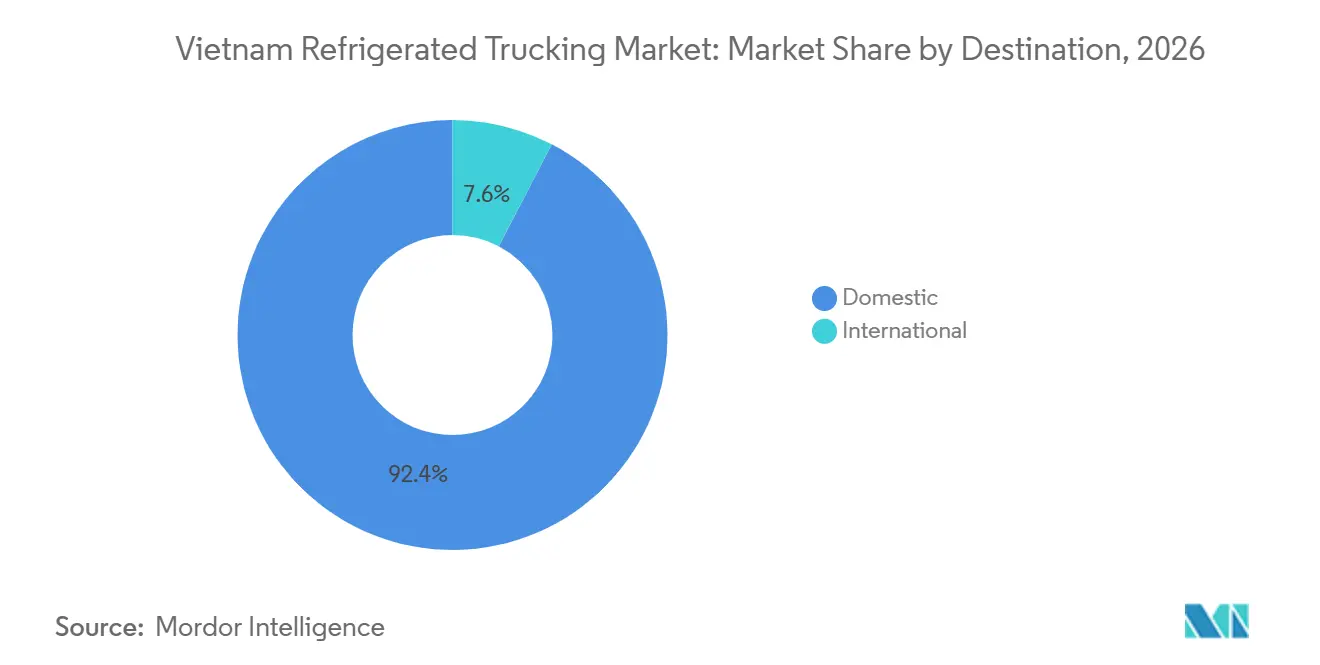
- Por destino, el flete doméstico representa el 92,37% de la participación del mercado de transporte refrigerado en Vietnam en 2026, mientras que se prevé que el flete transfronterizo registre una CAGR del 10,59% hasta 2032.
- Por tipo de temperatura, el flete refrigerado representa el 50,38% del tamaño del mercado de transporte refrigerado en Vietnam en 2026, mientras que se prevé que el segmento ultracongelado y ultra-bajo registre una CAGR del 9,46% hasta 2032.
- Por geografía, Vietnam del Sur representa el 48,37% de la participación del mercado de transporte refrigerado en Vietnam en 2026, mientras que se prevé que Vietnam del Norte registre una CAGR del 8,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Transporte Refrigerado en Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El crecimiento de las exportaciones de productos del mar está aumentando la demanda de transporte con control de temperatura | +2.0% | Vietnam del Sur (Delta del Mekong, Can Tho, centros de exportación de Ciudad Ho Chi Minh); extensión a los puertos de Vietnam Central | Corto plazo (≤ 2 años) |
| Las exportaciones agrícolas están expandiendo los volúmenes de flete de cadena de frío para productos perecederos | +1.3% | Nacional, con ganancias tempranas en el Delta del Mekong y los corredores agrícolas de las Tierras Altas Centrales | Mediano plazo (2-4 años) |
| La expansión del comercio minorista moderno está aumentando los requisitos de distribución refrigerada | +1.1% | Nacional; concentrado en el triángulo Ciudad Ho Chi Minh-Binh Duong-Dong Nai y el área metropolitana de Hanói | Mediano plazo (2-4 años) |
| El crecimiento del comercio electrónico de comestibles está acelerando la demanda de entrega con control de temperatura | +0.7% | Núcleos urbanos de Ciudad Ho Chi Minh y Hanói; extensión a ciudades de segundo nivel | Mediano plazo (2-4 años) |
| La demanda farmacéutica está fortaleciendo el cumplimiento de los requisitos de logística de cadena de frío | +0.6% | Nacional, con ganancias tempranas en Ciudad Ho Chi Minh, Hanói y Da Nang, los centros de distribución farmacéutica | Largo plazo (≥ 4 años) |
| Las regulaciones de trazabilidad están aumentando la adopción de tecnología de monitoreo de temperatura | +0.4% | Exportadores nacionales que enfrentan requisitos de los mercados de la Unión Europea, Estados Unidos y China | Corto a mediano plazo |
| Fuente: Mordor Intelligence | |||
El Crecimiento de las Exportaciones de Productos del Mar Impulsa los Volúmenes de Transporte Refrigerado
La facturación de las exportaciones de productos del mar de Vietnam alcanzó aproximadamente 11,3 mil millones de USD en 2025, aumentando más del 12% en comparación con 2024, lo que sustenta cargas refrigeradas regulares desde las zonas de acuicultura hasta las plantas de procesamiento, almacenes frigoríficos portuarios y terminales de exportación. Durante enero–septiembre de 2025, las exportaciones de camarón superaron los 3,38 mil millones de USD, mientras que los ingresos por pescado tra superaron los 1,6 mil millones de USD. Estos flujos convierten a los productos del mar en la principal base de volumen del mercado de transporte refrigerado en Vietnam. Los envíos de mayor valor de camarón, langosta y bivalvos requieren un manejo de temperatura más consistente que el pescado congelado de uso general. Este requisito respalda la inversión en vehículos multizona y registradores de datos en lugar de equipos básicos de compartimento único. La documentación de exportación y los registros de temperatura también se vuelven más importantes cuando los compradores requieren información confiable sobre la cadena de custodia.
Las Exportaciones Agrícolas Expanden los Volúmenes de Flete de Productos Perecederos
Las exportaciones de frutas y verduras de Vietnam alcanzaron 7,09 mil millones de USD en los primeros 10 meses de 2025, un aumento del 15,1% interanual[1]. El durián, la pitahaya, el mango y los plátanos necesitan un movimiento rápido después de la cosecha para preservar la calidad. Esto hace que los camiones preenfriados sean útiles en las rutas desde el Delta del Mekong y las Tierras Altas Centrales. Los envíos con destino a China requieren acuerdos de transporte trazables bajo reglas de registro y etiquetado específicas para cada producto. El mercado de transporte refrigerado en Vietnam se beneficia de este cambio porque el transporte es cada vez más parte de la preparación para la exportación. Los transportistas con manejo de temperatura documentado pueden atender a los exportadores que necesitan un servicio más confiable que el que proporciona el transporte informal.
La Expansión del Comercio Minorista Moderno Crea una Demanda Estructurada de Distribución Refrigerada
Las tiendas organizadas requieren entregas planificadas de productos refrigerados, congelados, lácteos, delicatessen y listos para consumir. WinCommerce registró ingresos de 38.979 mil millones de VND (1,56 mil millones de USD) en 2025, un aumento del 18,3% interanual, y declaró que casi el 75% de las nuevas aperturas de tiendas se realizaron en zonas rurales[2]. La expansión rural crea nuevas rutas de entrega donde la cobertura de la cadena de frío está menos desarrollada. Los pedidos de comestibles en línea también aumentan la necesidad de entregas más pequeñas y frecuentes en las principales áreas urbanas. Estos cambios orientan el mercado de transporte refrigerado en Vietnam hacia la planificación de rutas, la programación de paradas múltiples y la prueba de entrega confiable.
La Demanda Farmacéutica Impulsa la Inversión en Flotas Orientadas al Cumplimiento Normativo
Los biológicos, las vacunas y los medicamentos especializados requieren un control de temperatura confiable a lo largo de la cadena de distribución. Los requisitos de Buenas Prácticas de Distribución y Buenas Prácticas de Almacenamiento hacen que los procedimientos documentados y los registros continuos sean importantes para los operadores calificados. LOTTE Global Logistics inició la construcción de un centro de cadena de frío de 34 millones de USD en Dong Nai en marzo de 2025 para atender la demanda de alimentos y productos farmacéuticos. Igarashi Reizo también inició la construcción de un complejo de almacenes fríos y secos en la provincia de Tay Ninh durante 2025. Estas inversiones indican que el transporte calificado se está convirtiendo en una parte más definida de la distribución sanitaria. El mercado de transporte refrigerado en Vietnam se beneficia cuando los transportistas pueden proporcionar perfiles de temperatura validados e informes de excepciones oportunos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los altos costos de energía están presionando los márgenes operativos con control de temperatura | -1.0% | Nacional; más agudo para los operadores que atienden corredores rurales con mayor exposición al combustible y a la electricidad de la red | Corto a mediano plazo |
| Las brechas de infraestructura están limitando la cobertura confiable de la red de cadena de frío | -1.1% | Delta del Mekong, Vietnam Central; zonas rurales en todas las regiones | Mediano plazo (2-4 años) |
| Los costos de equipos de refrigeración están aumentando, lo que genera requisitos de inversión en flotas | -0.9% | Nacional, con un impacto desproporcionado en los transportistas pymes y los nuevos participantes del mercado. | Largo plazo (≥ 4 años) |
| Las restricciones urbanas y los retornos vacíos están reduciendo la eficiencia operativa | -0.7% | Distritos del centro de Ciudad Ho Chi Minh y Hanói; rutas de larga distancia norte-sur con densidad de carga asimétrica | Corto a mediano plazo |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Energía y Equipos Restringen la Inversión en Flotas
Las flotas refrigeradas utilizan diésel para la tracción y energía para la refrigeración durante la carga, descarga y estacionamiento. Vietnam elevó su tarifa eléctrica minorista promedio a 2.204 VND (0,08 USD) por kWh en mayo de 2025, un aumento del 4,8%[3]. Las condiciones de operación tropicales aumentan la demanda de energía de refrigeración en muchas rutas. Las unidades de refrigeración importadas también elevan el capital necesario para renovar los vehículos más antiguos. Los transportistas domésticos más pequeños pueden, por lo tanto, retrasar las actualizaciones de flotas o depender de equipos menos eficientes. El mercado de transporte refrigerado en Vietnam puede volverse más desigual cuando los proveedores con mayor capital renuevan los equipos más rápido que los operadores independientes.
Las Brechas de Infraestructura y las Ineficiencias de Rutas Limitan la Cobertura
La capacidad de almacenamiento en frío y de cross-docking sigue concentrada en torno a Ciudad Ho Chi Minh, Binh Duong y Dong Nai. El Delta del Mekong produce grandes volúmenes de productos del mar y agrícolas, pero muchas rutas rurales tienen instalaciones organizadas con control de temperatura limitadas. Las rutas largas norte-sur también enfrentan una débil densidad de carga de retorno. Esto genera costos de retorno vacío y reduce la utilización de los camiones refrigerados. Las restricciones diurnas de Hanói para camiones de 2 toneladas o más obligan a los operadores a utilizar vehículos más pequeños o revisar los horarios de entrega en esquema de concentrador y radio. El mercado de transporte refrigerado en Vietnam necesita más capacidad regional de cross-docking y una mejor coordinación de cargas para reducir estas restricciones operativas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: Los Productos del Mar Proporcionan la Mayor Base de Volumen
Las carnes, aves, pescado y mariscos representan el 37,86% del tamaño del mercado de transporte refrigerado en Vietnam en 2026. El procesamiento de productos del mar vincula granjas, procesadores, almacenes frigoríficos, puertos y distribuidores en todo el Delta del Mekong y las provincias costeras[4]. El resultado de exportación de productos del mar de Vietnam de 11,3 mil millones de USD en 2025 muestra la escala de la base de flete detrás de este segmento. Los productores necesitan estabilidad de temperatura durante la recolección, las transferencias de congelación rápida y el transporte final a las terminales de exportación. Los productos frescos y vivos necesitan un manejo más estricto que los envíos congelados estándar. Esto mantiene la disponibilidad de vehículos como un factor importante durante los picos de cosecha y exportación.
Se prevé que salud y productos farmacéuticos registren una CAGR del 10,64% hasta 2032. Los biológicos, las vacunas y los medicamentos especializados hacen que la confiabilidad, el manejo validado y los registros de datos sean centrales para la selección del servicio. Los alimentos procesados, los lácteos y los postres congelados se benefician de una distribución minorista organizada más amplia. El flete hortícola sigue siendo sensible a la disponibilidad de cámaras frigoríficas cerca de las zonas agrícolas. Otras aplicaciones incluyen productos químicos y bienes industriales con requisitos de temperatura definidos. La industria de transporte refrigerado en Vietnam atiende diferentes perfiles de temperatura, pero los productos del mar y la salud crean la demanda más clara de estándares operativos especializados.

Por Especificación de Carga: La Carga Completa Lidera Mientras la Carga Parcial Gana Relevancia
La carga completa representa el 65,78% de la participación del mercado de transporte refrigerado en Vietnam en 2026. Los grandes exportadores, fabricantes de alimentos y distribuidores de bienes de consumo de alta rotación suelen mover cargas dedicadas entre fábricas, almacenes frigoríficos, puertos y centros de distribución regional. Este modelo se adapta a rutas de alto volumen y repetibles. También es adecuado para los flujos de productos del mar congelados que se mueven en tamaños de envío predecibles. Las cargas dedicadas pueden simplificar la responsabilidad de temperatura porque un solo remitente controla la carga del vehículo. La carga completa sigue siendo importante para el flete de larga distancia principal.
Se prevé que la carga parcial registre una CAGR del 11,26% hasta 2032. Los minoristas, las plataformas de comestibles en línea, las clínicas y las farmacias necesitan envíos más pequeños entregados con mayor frecuencia. El transporte de paradas múltiples puede aumentar los ingresos por kilogramo, pero requiere diseño de rutas y registros de temperatura confiables en cada punto de entrega. ABA Cooltrans informó que su trabajo de optimización de rutas aumentó la densidad de entrega de 20 a 50 puntos de entrega por día en 2026. El mercado de transporte refrigerado en Vietnam recompensará a los transportistas que puedan gestionar cargas a múltiples temperaturas sin perder la confiabilidad de entrega. Los proveedores que se centran únicamente en cargas completas pueden enfrentar contratos más sensibles al precio.
Por Contenedorización: El Transporte Contenedorizado se Alinea con las Necesidades de Exportación
El transporte contenedorizado representa el 58,39% del tamaño del mercado de transporte refrigerado en Vietnam en 2026. Los envíos de alimentos orientados a la exportación suelen utilizar unidades selladas que se alinean con los procedimientos de envío internacional. Estas unidades admiten el monitoreo de temperatura y una documentación de manejo más sólida. También son adecuadas para las transferencias entre almacenes frigoríficos, puertos e instalaciones logísticas interiores. Los minoristas modernos utilizan unidades rastreables donde la integridad del producto y la responsabilidad de entrega son importantes. Esto respalda el flete contenedorizado en los corredores de distribución establecidos.
Se prevé que el transporte contenedorizado registre una CAGR del 10,37% hasta 2032. Los exportadores farmacéuticos y de alimentos de mayor valor requieren cada vez más registros de temperatura y ubicación en tiempo real. Los vehículos no contenedorizados siguen siendo relevantes en las rutas domésticas de productos frescos y los canales comerciales tradicionales. El piloto nacional NDATrace comenzó en enero de 2026 y respalda la trazabilidad digital para productos agrícolas, forestales y pesqueros. Una mejor documentación puede favorecer los equipos cerrados y monitoreados en las rutas de exportación. El mercado de transporte refrigerado en Vietnam tiene, por lo tanto, una razón clara para invertir en visibilidad a nivel de contenedor.
Por Distancia: La Larga Distancia Mantiene la Base Principal de Flete
La larga distancia representa el 63,48% de la participación del mercado de transporte refrigerado en Vietnam en 2026. La geografía norte-sur de Vietnam conecta las áreas de producción del sur con los centros de demanda del norte y vincula la industria del norte con las redes de distribución nacional. Los productos del mar, los alimentos procesados y los bienes de consumo de alta rotación suelen moverse a través de corredores extendidos. Los viajes de larga distancia también conectan las instalaciones frigoríficas regionales con los puertos y los principales mercados urbanos. Estas rutas requieren disponibilidad de flota confiable y acuerdos planificados de reabastecimiento de combustible o estacionamiento. Siguen siendo una parte central del mercado de transporte refrigerado en Vietnam.
Se prevé que la corta distancia registre una CAGR del 11,98% hasta 2032. El consumo refrigerado en las grandes ciudades aumenta la demanda de reabastecimiento de tiendas y entrega farmacéutica. Las rutas cortas respaldan las entregas frecuentes a supermercados, tiendas de conveniencia, establecimientos de servicios de alimentación y clínicas. También requieren que los operadores trabajen dentro de las restricciones de camiones urbanos. Los vehículos más pequeños y los centros locales pueden ayudar a los transportistas a gestionar las ventanas de entrega en Hanói y Ciudad Ho Chi Minh. La industria de transporte refrigerado en Vietnam necesitará más capacidad de rutas urbanas a medida que las redes minoristas se vuelvan más densas.
Por Destino: El Flete Doméstico Sigue Siendo el Principal Grupo de Ingresos
El transporte doméstico representa el 92,37% del tamaño del mercado de transporte refrigerado en Vietnam en 2026. La distribución de alimentos en el país, el reabastecimiento minorista y la entrega sanitaria representan el mayor cuerpo de demanda. Los viajes domésticos conectan la producción de alimentos con los centros de consumo urbano. También respaldan el movimiento entre almacenes frigoríficos, procesadores y puntos de consolidación de exportaciones. La expansión minorista está ampliando el número de ubicaciones que necesitan entregas refrigeradas regulares. Esto mantiene la distribución doméstica en el centro del diseño de la red de transportistas.
Se prevé que el flete transfronterizo registre una CAGR del 10,59% hasta 2032. China, Laos y Camboya ofrecen destinos cercanos para productos sensibles al tiempo. Los cruces fronterizos introducen procedimientos de inspección, requisitos fitosanitarios y capacidad limitada de estacionamiento para vehículos refrigerados. Estos problemas pueden crear riesgos de temperatura y retrasar la carga de alto valor. Lao Cai y Lang Son son puertas de entrada importantes para los productos frescos con destino a China. El mercado de transporte refrigerado en Vietnam necesita una documentación sólida y una planificación de contingencias para los transportistas que atienden estas rutas.
Por Tipo de Temperatura: El Transporte Refrigerado Tiene la Base de Uso más Amplia
El transporte refrigerado a 0 °C–5 °C representa el 50,38% de la participación del mercado de transporte refrigerado en Vietnam en 2026. Los productos del mar frescos, los lácteos, los productos agrícolas y muchos productos farmacéuticos operan dentro de este rango. Esta amplia base de productos respalda la demanda local e interurbana regular. También requiere una calibración y un monitoreo de equipos confiables. Los vehículos refrigerados se utilizan tanto en la distribución doméstica como en la preparación para la exportación. El mercado de transporte refrigerado en Vietnam depende de esta banda para una amplia combinación de bienes de alta rotación.
Se prevé que el transporte ultracongelado y ultra-bajo registre una CAGR del 9,46% hasta 2032. Ciertas vacunas, biológicos, productos del mar premium congelados y exportaciones procesadas requieren rangos de temperatura más bajos. El transporte congelado de -20 °C a 0 °C sigue siendo el estándar para los productos del mar congelados rápidamente y los alimentos procesados. Los vehículos a temperatura ambiente respaldan ciertos bienes envasados que necesitan condiciones controladas sin refrigeración activa. Las normas farmacéuticas requieren equipos validados y registro continuo de datos para los productos pertinentes. Estos requisitos hacen de la capacidad de temperatura una base importante para la diferenciación de los transportistas.
Análisis Geográfico
Vietnam del Sur representa el 48,37% de la participación en los ingresos en 2026. La región combina acuicultura, procesamiento de alimentos, distribución al consumidor y acceso a puertos de aguas profundas. Ciudad Ho Chi Minh, Binh Duong y Dong Nai forman el principal centro de flete refrigerado. El corredor conecta la producción del Delta del Mekong con las terminales de Cai Mep y Thi Vai. Can Tho, Ciudad Ho Chi Minh, Ca Mau, Khanh Hoa y Dong Thap superaron cada una los 1.000 millones de USD en exportaciones de productos del mar durante 2025. El sistema de almacenamiento en frío de 50.000 palés de Gemadept, incluida su instalación Mekong Logistics en Can Tho, respalda los flujos de flete entre los productores y las instalaciones portuarias. Los requisitos de certificación de inocuidad alimentaria también hacen que la trazabilidad de temperatura sea importante para los exportadores.
Se prevé que Vietnam del Norte registre una CAGR del 8,58% hasta 2032. Hanói, Hung Yen, Bac Ninh y Bac Giang son corredores activos para la fabricación, la distribución y la logística de exportación. Estas áreas conectan los bienes sensibles a la temperatura con el puerto de Hai Phong y el aeropuerto de Noi Bai. DHL Supply Chain inició la construcción de un campus logístico de 63 millones de EUR en Hung Yen en julio de 2026. NX Vietnam inauguró la Fase II del Centro Logístico Dinh Vu en mayo de 2025 y amplió su red con el Centro Logístico Quang Minh en abril de 2026. Las restricciones de camiones en Hanói hacen que la planificación de entregas urbanas sea más compleja. Los operadores deben utilizar vehículos más pequeños o ajustar los horarios de entrega para cumplir con las restricciones diurnas.
Vietnam Central sigue siendo un corredor emergente con capacidad limitada de almacenamiento en frío multicliente y cross-docking. Da Nang y Khanh Hoa conectan los flujos norte-sur y respaldan la actividad de exportación de productos del mar. La escasez de flete de retorno puede elevar los costos de retorno vacío en estas rutas. ITL opera almacenamiento en frío dentro de su red de 35.000 m² en Ciudad Ho Chi Minh y Da Nang. Transimex también opera un almacén frigorífico en la Zona Industrial Hoa Cam de Da Nang. El crecimiento de las exportaciones de frutas y verduras crea demanda de preenfriamiento y transporte refrigerado desde las granjas de las Tierras Altas Centrales hasta las instalaciones costeras. Más instalaciones regionales mejorarían la utilización y ayudarían al mercado de transporte refrigerado en Vietnam a cubrir este corredor de manera más consistente.
Panorama Competitivo
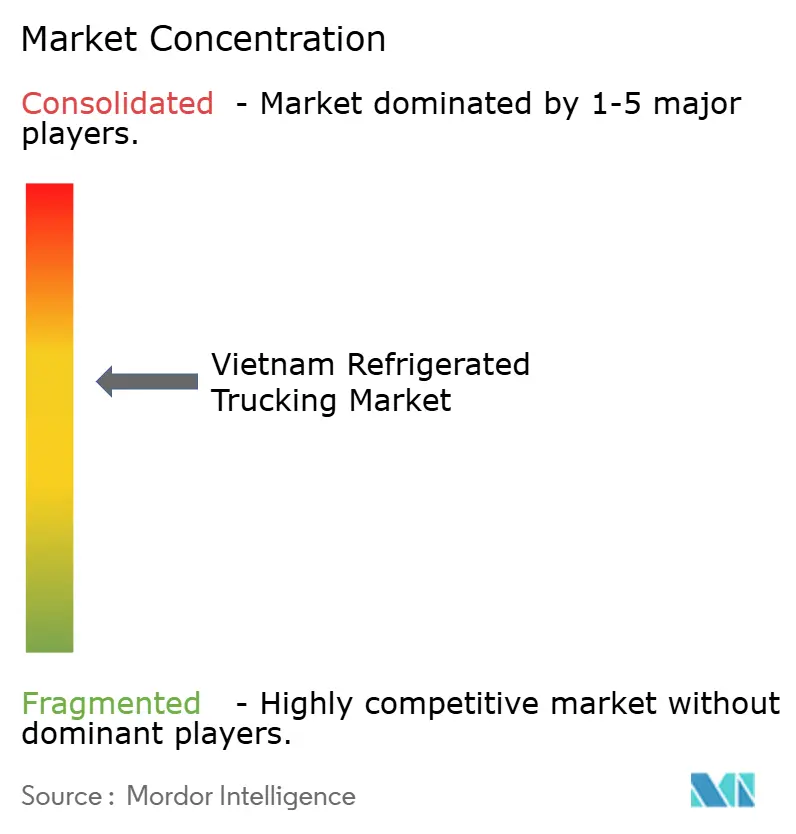
El mercado de transporte refrigerado en Vietnam está consolidado, con la competencia concentrada entre proveedores de logística integrada establecidos y operadores especializados de cadena de frío. Los principales participantes domésticos incluyen ABA Cooltrans, Transimex, ITL Corporation y Viet ColdChain, mientras que Gemadept y APECTRANS participan a través de redes logísticas más amplias. Empresas internacionales como DHL Group, NX Group, CJ Logistics, Konoike Vinatrans Logistics, Linfox y Lineage extienden la competencia en transporte con control de temperatura, almacenamiento y servicios de cadena de suministro. Estos operadores establecidos compiten por carga de alimentos, farmacéutica, bienes de consumo de alta rotación y exportación, con la diferenciación de servicios centrada en la cobertura de red, las capacidades de flota refrigerada, el monitoreo de temperatura y la confiabilidad. Las oportunidades permanecen en las áreas desatendidas del Delta del Mekong y Vietnam Central, donde los operadores pueden fortalecer las conexiones entre los centros de producción, las instalaciones de procesamiento y los centros de distribución.
La tecnología y las capacidades de servicio integrado respaldan la posición de los operadores establecidos. NX Group introdujo NX-VISTA en agosto de 2026 para mejorar la visibilidad de pedidos, envíos e inventario. En marzo de 2026, Gemadept y CJ Logistics anunciaron planes para optimizar su asociación estratégica, incluidas las operaciones de logística y transporte marítimo. DHL ofrece soluciones de logística con control de temperatura con capacidades de monitoreo para envíos farmacéuticos y perecederos. Estas iniciativas reflejan la importancia de la visibilidad digital, la coordinación operativa y el manejo especializado para atender a clientes con requisitos complejos de cadena de suministro.
Los proveedores integrados establecidos compiten junto con empresas de transporte independientes y subcontratistas que aportan capacidad adicional al mercado. Los operadores más grandes pueden diferenciar sus servicios combinando transporte refrigerado con almacenamiento en frío, seguimiento de envíos y procedimientos de manejo estandarizados. Transimex, por ejemplo, opera instalaciones de almacenamiento en frío y proporciona servicios logísticos para carga sensible a la temperatura, incluidos los productos del mar. A medida que la competencia se centra en la consistencia del servicio y las capacidades de cadena de frío de extremo a extremo, los proveedores establecidos pueden fortalecer sus posiciones a través de la integración de redes, la adopción de tecnología y la expansión de capacidad dirigida. Pueden surgir más oportunidades de consolidación a medida que los clientes requieran cada vez más transporte refrigerado confiable respaldado por control de temperatura documentado y trazabilidad.
Líderes de la Industria de Transporte Refrigerado en Vietnam
-
ABA Cooltrans
-
Konoike Vinatrans Logistics
-
Transimex Corporation
-
ITL Corporation
-
Nichirei TBA Logistics Vietnam
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Abril de 2026: CJ CheilJedang firmó un memorando de entendimiento con Bach Hoa Xanh para desarrollar conjuntamente productos alimenticios procesados, invertir en infraestructura de distribución refrigerada y congelada, y expandir la presencia de la cadena de frío de la marca Bibigo en la red de supermercados de Vietnam.
- Marzo de 2026: Gemadept Corporation y CJ Logistics completaron una reestructuración estratégica. CJ Logistics adquirió la propiedad total de la división logística de CJ Gemadept Logistics Holding. Al mismo tiempo, Gemadept contrató por separado la adquisición de una participación del 49% en Mekong Logistics JSC, operador de un sistema de almacenamiento en frío de 50.000 palés en el Delta del Mekong.
- Marzo de 2026: Gemadept y CJ Logistics firmaron un Acuerdo de Cooperación Estratégica que cubre el desarrollo conjunto de servicios de cadena de suministro en frío en el Delta del Mekong y Vietnam.
- Septiembre de 2025: Toan Phat Logistics, Kawanishi Warehouse y MOL Logistics firmaron una alianza estratégica para crear el Mekong Logistics Hub, un sistema integrado de cadena de frío en Tay Ninh.
Alcance del Informe del Mercado de Transporte Refrigerado en Vietnam
| Productos Hortícolas |
| Productos Lácteos y Postres Congelados |
| Carnes, Aves, Pescado y Mariscos |
| Alimentos Procesados |
| Salud y Farmacéutica |
| Otras Aplicaciones |
| Carga Completa (FTL) |
| Carga Parcial (LTL) |
| Contenedorizado |
| No Contenedorizado |
| Larga Distancia |
| Corta Distancia |
| Doméstico |
| Transfronterizo |
| Refrigerado (0–5 °C) |
| Congelado (-20–0 °C) |
| Temperatura Ambiente |
| Ultracongelado / Ultra-Bajo (Menos de -20 °C) |
| Vietnam del Norte |
| Vietnam Central |
| Vietnam del Sur |
| Por Aplicación | Productos Hortícolas |
| Productos Lácteos y Postres Congelados | |
| Carnes, Aves, Pescado y Mariscos | |
| Alimentos Procesados | |
| Salud y Farmacéutica | |
| Otras Aplicaciones | |
| Por Especificación de Carga | Carga Completa (FTL) |
| Carga Parcial (LTL) | |
| Por Contenedorización | Contenedorizado |
| No Contenedorizado | |
| Por Distancia | Larga Distancia |
| Corta Distancia | |
| Por Destino | Doméstico |
| Transfronterizo | |
| Por Tipo de Temperatura | Refrigerado (0–5 °C) |
| Congelado (-20–0 °C) | |
| Temperatura Ambiente | |
| Ultracongelado / Ultra-Bajo (Menos de -20 °C) | |
| Por Región | Vietnam del Norte |
| Vietnam Central | |
| Vietnam del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el transporte refrigerado en Vietnam?
Se prevé que el mercado de transporte refrigerado en Vietnam registre una CAGR del 6,97% de 2027 a 2032, alcanzando 2,28 mil millones de USD en 2032.
¿Qué aplicación tiene la mayor demanda de transporte refrigerado en Vietnam?
Las carnes, aves, pescado y mariscos lideran la combinación de aplicaciones con una participación del 37,86% en 2026, respaldados por el procesamiento de productos del mar y el flete de exportación.
¿Qué está impulsando la demanda de entregas refrigeradas de menor tamaño?
La expansión minorista, la actividad del comercio electrónico de comestibles y la distribución farmacéutica respaldan el crecimiento de la carga parcial a una CAGR del 11,26% hasta 2032.
¿Qué región de Vietnam lidera la actividad de transporte refrigerado?
Vietnam del Sur lidera con una participación del 48,37% en 2026 porque combina procesamiento de alimentos, almacenamiento en frío, distribución al consumidor y acceso portuario.
¿Cuáles son los principales desafíos operativos para los transportistas refrigerados?
Los costos de energía y equipos, la infraestructura regional limitada, los retornos vacíos y las restricciones de camiones urbanos restringen la eficiencia de las flotas.
¿Cómo están mejorando las empresas de logística los servicios de cadena de frío en Vietnam?
Las empresas están invirtiendo en instalaciones frigoríficas, plataformas de visibilidad de la cadena de suministro, optimización de rutas y registros de trazabilidad digital.