
Marktgröße und Marktanteile im vietnamesischen Kühlfahrzeugmarkt
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
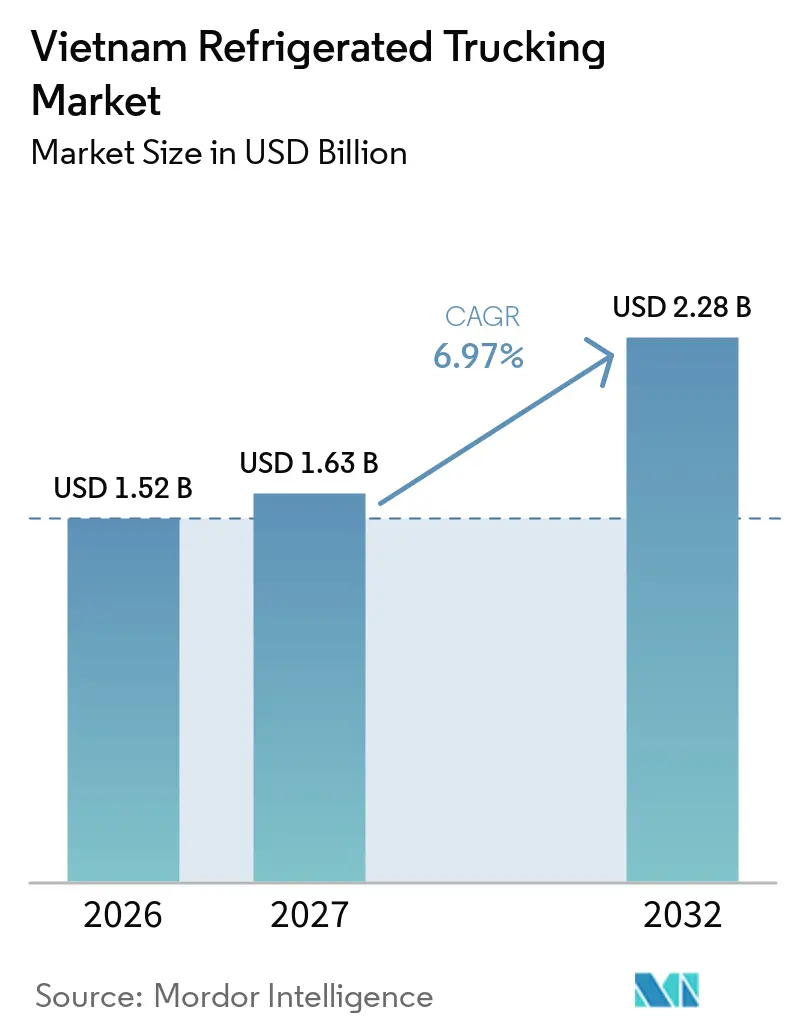
| Marktgröße im Basisjahr (2026) | 1.52 Milliarden US-Dollar |
| Marktgröße (2027) | 1.63 Milliarden US-Dollar |
| Marktgröße (2032) | 2.28 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.97 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Kühlfahrzeugmarkts von Mordor Intelligence
Die Marktgröße des vietnamesischen Kühlfahrzeugmarkts wird im Jahr 2026 auf 1,52 Milliarden USD geschätzt und soll von 1,63 Milliarden USD im Jahr 2027 auf 2,28 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,97 % während des Prognosezeitraums 2027 bis 2032.
Meeresfrüchte- und Agrarlebensmittelexporte unterstützen wiederkehrende Kühlfrachttransporte zwischen Produktionsregionen, Verarbeitungsstandorten, Häfen und inländischen Vertriebszentren. Moderne Einzelhändler weiten die Kühlverteilung über etablierte Städte hinaus aus, was planmäßige und nachverfolgbare Lieferkapazitäten wichtiger macht. Die pharmazeutische Nachfrage erhöht den Wert validierter Temperaturkontrollen und dokumentierter Handhabungsverfahren. Kostendruck und ungleichmäßige Infrastruktur bleiben wesentliche Einschränkungen für Flottenoperatoren. Der vietnamesische Kühlfahrzeugmarkt begünstigt daher Transportunternehmen, die zuverlässige Ausrüstung, Routendichte und Compliance-Nachweise kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung entfallen auf Fleisch, Geflügel, Fisch und Meeresfrüchte 37,86 % des Marktanteils im vietnamesischen Kühlfahrzeugmarkt im Jahr 2026, während Gesundheitswesen und Pharmazeutika bis 2032 voraussichtlich einen CAGR von 10,64 % verzeichnen werden.
- Nach Ladekapazitätsspezifikation entfallen auf Vollladung 65,78 % der Marktgröße des vietnamesischen Kühlfahrzeugmarkts im Jahr 2026, während Teilladung bis 2032 voraussichtlich einen CAGR von 11,26 % verzeichnen wird.
- Nach Containerisierung entfallen auf containerisierte Fracht 58,39 % des Marktanteils im vietnamesischen Kühlfahrzeugmarkt im Jahr 2026, und es wird prognostiziert, dass sie bis 2032 einen CAGR von 10,37 % verzeichnen wird.
- Nach Entfernung entfallen auf Fernverkehrsfracht 63,48 % der Marktgröße des vietnamesischen Kühlfahrzeugmarkts im Jahr 2026, während Nahverkehrsfracht bis 2032 voraussichtlich einen CAGR von 11,98 % verzeichnen wird.
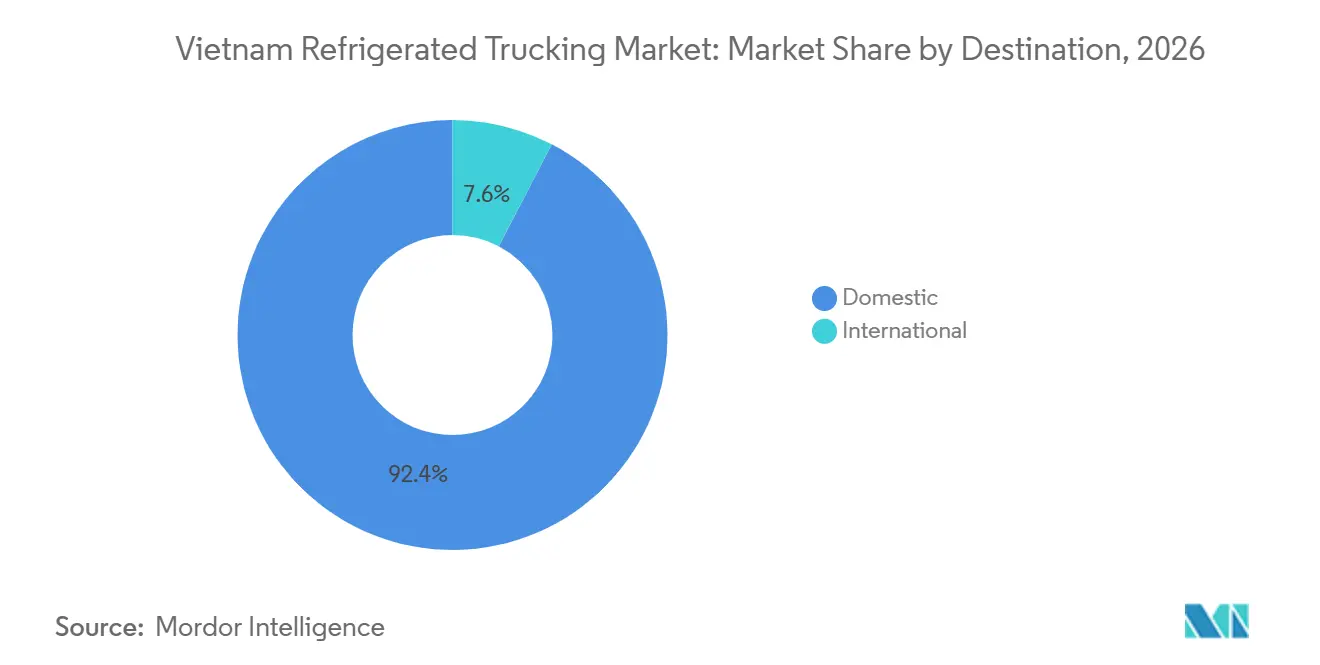
- Nach Bestimmungsort entfallen auf Inlandsfracht 92,37 % des Marktanteils im vietnamesischen Kühlfahrzeugmarkt im Jahr 2026, während grenzüberschreitende Fracht bis 2032 voraussichtlich einen CAGR von 10,59 % verzeichnen wird.
- Nach Temperaturtyp entfallen auf gekühlte Fracht 50,38 % der Marktgröße des vietnamesischen Kühlfahrzeugmarkts im Jahr 2026, während das Segment Tiefgefroren und Ultrakalt bis 2032 voraussichtlich einen CAGR von 9,46 % verzeichnen wird.
- Nach Geografie entfällt auf Südvietnam 48,37 % des Marktanteils im vietnamesischen Kühlfahrzeugmarkt im Jahr 2026, während Nordvietnam bis 2032 voraussichtlich einen CAGR von 8,58 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im vietnamesischen Kühlfahrzeugmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Meeresfrüchteexporte erhöht die Nachfrage nach temperaturgesteuertem Transport | +2.0% | Südvietnam (Mekong-Delta, Can Tho, HCMC-Exporthubs); Ausstrahlungseffekte auf Häfen in Zentralvietnam | Kurzfristig (≤ 2 Jahre) |
| Landwirtschaftliche Exporte weiten die Kühlfrachtvolumina für verderbliche Waren aus | +1.3% | National, mit frühen Gewinnen im Mekong-Delta und den Agrarkorridoren des Zentralhochlands | Mittelfristig (2–4 Jahre) |
| Expansion des modernen Einzelhandels erhöht die Anforderungen an die Kühlverteilung | +1.1% | National; konzentriert im Dreieck HCMC–Binh Duong–Dong Nai und im Großraum Hanoi | Mittelfristig (2–4 Jahre) |
| Wachstum des Online-Lebensmittelhandels beschleunigt die Nachfrage nach temperaturgesteuerter Lieferung | +0.7% | Städtische Kernbereiche von HCMC und Hanoi; Ausstrahlungseffekte auf Städte der zweiten Reihe | Mittelfristig (2–4 Jahre) |
| Pharmazeutische Nachfrage stärkt die Einhaltung der Anforderungen an die Kühlkettenlogistik | +0.6% | National, mit frühen Gewinnen in HCMC, Hanoi und Da Nang, den pharmazeutischen Vertriebszentren | Langfristig (≥ 4 Jahre) |
| Rückverfolgbarkeitsvorschriften erhöhen die Einführung von Temperaturüberwachungstechnologien | +0.4% | Nationale Exporteure, die den Marktanforderungen der EU, der USA und Chinas gegenüberstehen | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Wachstum der Meeresfrüchteexporte treibt die Kühlfrachtvolumina an
Der Exportumsatz Vietnams bei Meeresfrüchten erreichte 2025 rund 11,3 Milliarden USD, ein Anstieg von mehr als 12 % gegenüber 2024, was regelmäßige Kühlladungen von Aquakulturgebieten zu Verarbeitungsanlagen, Hafen-Kühllägern und Exportterminals unterstützt. Von Januar bis September 2025 überstiegen die Garnelenexporte 3,38 Milliarden USD, während der Umsatz mit Pangasius 1,6 Milliarden USD überstieg. Diese Warenströme machen Meeresfrüchte zur wichtigsten Volumenbasis für den vietnamesischen Kühlfahrzeugmarkt. Hochwertigere Garnelen-, Hummer- und Muschellieferungen erfordern eine konsistentere Temperaturhandhabung als gewöhnlicher Tiefkühllfisch. Diese Anforderung unterstützt Investitionen in Mehrzonenfahrzeuge und Datenlogger anstelle von einfachen Einkompartiment-Ausrüstungen. Exportdokumentation und Temperaturaufzeichnungen werden ebenfalls wichtiger, wenn Käufer zuverlässige Informationen zur Lieferkettenverfolgung benötigen.
Landwirtschaftliche Exporte weiten die Kühlfrachtvolumina für verderbliche Waren aus
Vietnams Obst- und Gemüseexporte erreichten in den ersten 10 Monaten des Jahres 2025 7,09 Milliarden USD, ein Anstieg von 15,1 % im Jahresvergleich[1]. Durian, Drachenfrucht, Mango und Bananen müssen nach der Ernte schnell bewegt werden, um die Qualität zu erhalten. Dies macht vorgekühlte Fahrzeuge auf Routen aus dem Mekong-Delta und dem Zentralhochland nützlich. Für China bestimmte Lieferungen erfordern nachverfolgbare Transportvereinbarungen gemäß produktspezifischen Registrierungs- und Kennzeichnungsvorschriften. Der vietnamesische Kühlfahrzeugmarkt profitiert von diesem Wandel, da Transport zunehmend Teil der Exportbereitschaft wird. Transportunternehmen mit dokumentierter Temperaturhandhabung können Exporteure bedienen, die einen zuverlässigeren Service benötigen, als informeller Transport bietet.
Expansion des modernen Einzelhandels schafft strukturierte Nachfrage nach Kühlverteilung
Organisierte Geschäfte benötigen geplante Lieferungen für gekühlte, gefrorene, Milch-, Feinkost- und verzehrfertige Waren. WinCommerce verzeichnete 2025 einen Umsatz von 38.979 Milliarden VND (1,56 Milliarden USD), ein Anstieg von 18,3 % im Jahresvergleich, und gab an, dass fast 75 % der neuen Filialeröffnungen in ländlichen Gebieten stattfanden[2]. Die ländliche Expansion schafft neue Lieferrouten, in denen die Kühlkettenabdeckung weniger entwickelt ist. Online-Lebensmittelbestellungen erhöhen auch den Bedarf an kleineren, häufigeren Lieferungen in den größten städtischen Gebieten. Diese Veränderungen bewegen den vietnamesischen Kühlfahrzeugmarkt in Richtung Routenplanung, Mehrfachhalt-Terminierung und zuverlässigen Liefernachweisen.
Pharmazeutische Kühlkettennachfrage treibt compliance-orientierte Flotteninvestitionen an
Biologika, Impfstoffe und Spezialmedikamente erfordern eine zuverlässige Temperaturkontrolle entlang der gesamten Vertriebskette. Die Anforderungen der Guten Vertriebspraxis und der Guten Lagerpraxis machen dokumentierte Verfahren und kontinuierliche Aufzeichnungen für qualifizierte Betreiber wichtig. LOTTE Global Logistics begann im März 2025 mit dem Bau eines 34 Millionen USD teuren Kühlkettenzentrums in Dong Nai zur Unterstützung der Lebensmittel- und Pharmakachfrage. Igarashi Reizo begann ebenfalls 2025 mit dem Bau eines Kühl- und Trockenlager-Komplexes in der Provinz Tay Ninh. Diese Investitionen zeigen, dass qualifizierter Transport zu einem stärker definierten Teil der Gesundheitsversorgungsverteilung wird. Der vietnamesische Kühlfahrzeugmarkt profitiert, wenn Transportunternehmen validierte Temperaturprofile und zeitnahe Ausnahmeberichte bereitstellen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energiekosten belasten die Betriebsmargen im temperaturgesteuerten Transport | -1.0% | National; am stärksten für Betreiber, die ländliche Korridore mit erhöhter Kraftstoff- und Netzstromexposition bedienen | Kurz- bis mittelfristig |
| Infrastrukturlücken begrenzen die zuverlässige Kühlketzenabdeckung | -1.1% | Mekong-Delta, Zentralvietnam; ländliche Gebiete in allen Regionen | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für Kühlanlagen erhöhen die Anforderungen an Flotteninvestitionen | -0.9% | National, mit unverhältnismäßig starken Auswirkungen auf KMU-Transportunternehmen und neue Marktteilnehmer | Langfristig (≥ 4 Jahre) |
| Städtische Beschränkungen und Leerfahrten reduzieren die Betriebseffizienz | -0.7% | Innenstadtbezirke von HCMC und Hanoi; Fernverkehrsrouten Nord-Süd mit asymmetrischer Ladungsdichte | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Hohe Energie- und Ausrüstungskosten schränken Flotteninvestitionen ein
Kühlfahrzeugflotten verwenden Diesel für den Antrieb und Strom für die Kühlung beim Be- und Entladen sowie beim Parken. Vietnam erhöhte seinen durchschnittlichen Einzelhandels-Stromtarif im Mai 2025 auf 2.204 VND (0,08 USD) pro kWh, ein Anstieg von 4,8 %[3]. Tropische Betriebsbedingungen erhöhen den Kühlenergiebedarf auf vielen Routen. Importierte Kühlaggregate erhöhen auch das Kapital, das für die Erneuerung älterer Fahrzeuge benötigt wird. Kleinere inländische Transportunternehmen könnten daher Flottenaufrüstungen verzögern oder auf weniger effiziente Ausrüstung zurückgreifen. Der vietnamesische Kühlfahrzeugmarkt kann ungleichmäßiger werden, wenn gut kapitalisierte Anbieter Ausrüstungen schneller erneuern als unabhängige Betreiber.
Infrastrukturlücken und Routenineffizienzen begrenzen die Abdeckung
Kühllagerhaltung und Cross-Docking-Kapazitäten sind weiterhin auf Ho-Chi-Minh-Stadt, Binh Duong und Dong Nai konzentriert. Das Mekong-Delta produziert große Mengen an Meeresfrüchten und landwirtschaftlichen Erzeugnissen, doch viele ländliche Routen verfügen über begrenzte organisierte temperaturgesteuerte Einrichtungen. Lange Nord-Süd-Routen weisen ebenfalls eine schwache Rückfrachttdichte auf. Dies verursacht Leerfahrtkosten und reduziert die Auslastung von Kühlfahrzeugen. Hanois Tagesfahrverbote für Fahrzeuge ab 2 Tonnen zwingen Betreiber dazu, kleinere Fahrzeuge einzusetzen oder Hub-and-Spoke-Lieferpläne zu überarbeiten. Der vietnamesische Kühlfahrzeugmarkt benötigt mehr regionale Cross-Docking-Kapazitäten und ein besseres Ladungsabgleich, um diese betrieblichen Einschränkungen zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Meeresfrüchte bilden die größte Volumenbasis
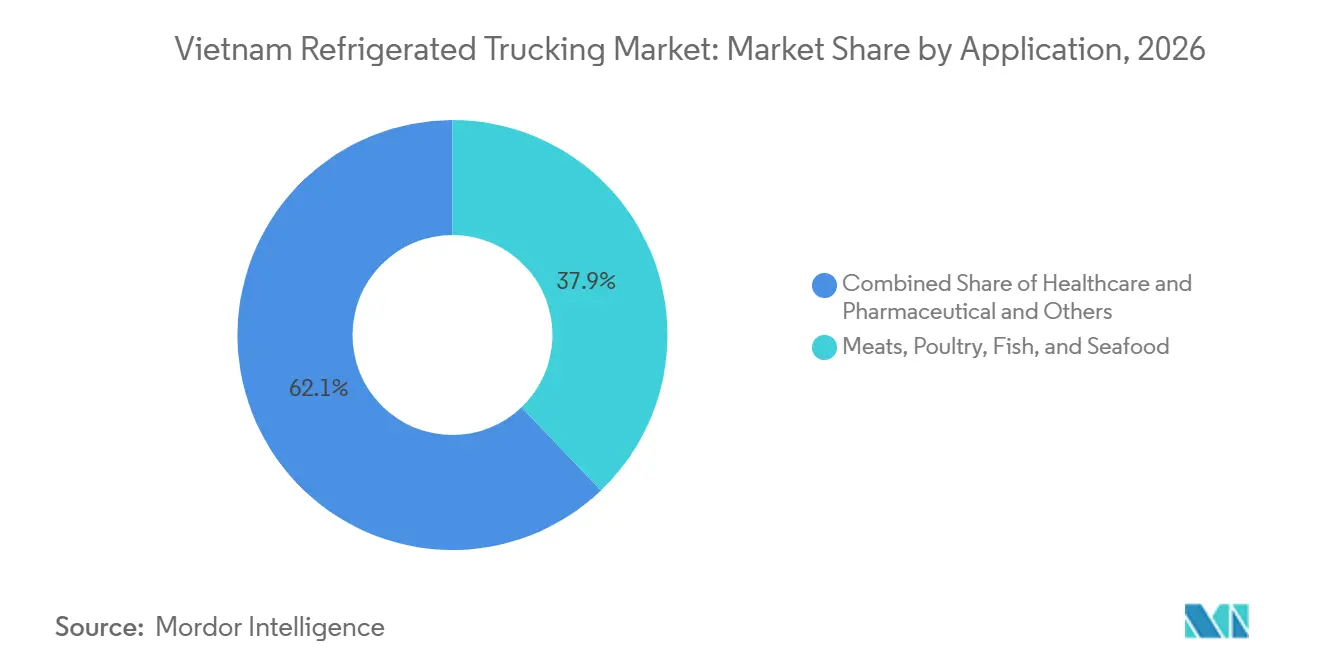
Fleisch, Geflügel, Fisch und Meeresfrüchte entfallen auf 37,86 % der Marktgröße des vietnamesischen Kühlfahrzeugmarkts im Jahr 2026. Die Meeresfrüchteverarbeitung verbindet Farmen, Verarbeiter, Kühllager, Häfen und Händler im Mekong-Delta und den Küstenprovinzen[4]. Vietnams Meeresfrüchteexportergebnis von 11,3 Milliarden USD im Jahr 2025 zeigt das Ausmaß der Frachtbasis hinter diesem Segment. Produzenten benötigen Temperaturstabilität während der Sammlung, Schockgefriertransfers und des abschließenden Transports zu Exportterminals. Frische und lebende Produkte erfordern eine engere Handhabung als standardmäßige Tiefkühlsendungen. Dies hält die Fahrzeugverfügbarkeit während Ernte- und Exportspitzen wichtig.
Gesundheitswesen und Pharmazeutika werden voraussichtlich bis 2032 einen CAGR von 10,64 % verzeichnen. Biologika, Impfstoffe und Spezialmedikamente machen Zuverlässigkeit, validierte Handhabung und Datenaufzeichnungen zu zentralen Kriterien bei der Dienstleistungsauswahl. Verarbeitete Lebensmittel, Milchprodukte und Tiefkühldeserts profitieren von einer breiteren organisierten Einzelhandelsverteilung. Gartenbaufracht bleibt empfindlich gegenüber der Verfügbarkeit von Kühlräumen in der Nähe von Anbaugebieten. Andere Anwendungen umfassen Chemikalien und Industriegüter mit definierten Temperaturanforderungen. Die vietnamesische Kühlfahrzeugindustrie bedient unterschiedliche Temperaturprofile, aber Meeresfrüchte und Gesundheitswesen schaffen den deutlichsten Bedarf an spezialisierten Betriebsstandards.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Ladekapazitätsspezifikation: FTL führt, während LTL an Relevanz gewinnt
Vollladung entfällt auf 65,78 % des Marktanteils im vietnamesischen Kühlfahrzeugmarkt im Jahr 2026. Große Exporteure, Lebensmittelhersteller und FMCG-Händler bewegen häufig dedizierte Ladungen zwischen Fabriken, Kühllagern, Häfen und regionalen Vertriebszentren. Dieses Modell eignet sich für hochvolumige, wiederholbare Routen. Es eignet sich auch für Tiefkühlmeeresfrüchteströme, die in vorhersehbaren Sendungsgrößen bewegt werden. Dedizierte Ladungen können die Temperaturverantwortlichkeit vereinfachen, da ein einzelner Versender die Fahrzeugladung kontrolliert. Vollladung bleibt wichtig für den Kernfernverkehr.
Teilladung wird voraussichtlich bis 2032 einen CAGR von 11,26 % verzeichnen. Einzelhändler, Online-Lebensmittelplattformen, Kliniken und Apotheken benötigen kleinere Sendungen, die häufiger geliefert werden. Mehrfachhalt-Transport kann den Umsatz pro Kilogramm steigern, erfordert jedoch Routenplanung und zuverlässige Temperaturaufzeichnungen an jedem Lieferpunkt. ABA Cooltrans berichtete, dass seine Routenoptimierungsarbeit die Lieferdichte von 20 auf 50 Lieferpunkte pro Tag im Jahr 2026 erhöhte. Der vietnamesische Kühlfahrzeugmarkt wird Transportunternehmen belohnen, die Mehrtemperaturladungen verwalten können, ohne die Lieferzuverlässigkeit zu verlieren. Anbieter, die sich ausschließlich auf Vollladungen konzentrieren, könnten preissensitiveren Verträgen gegenüberstehen.
Nach Containerisierung: Containerisierter Transport entspricht den Exportanforderungen
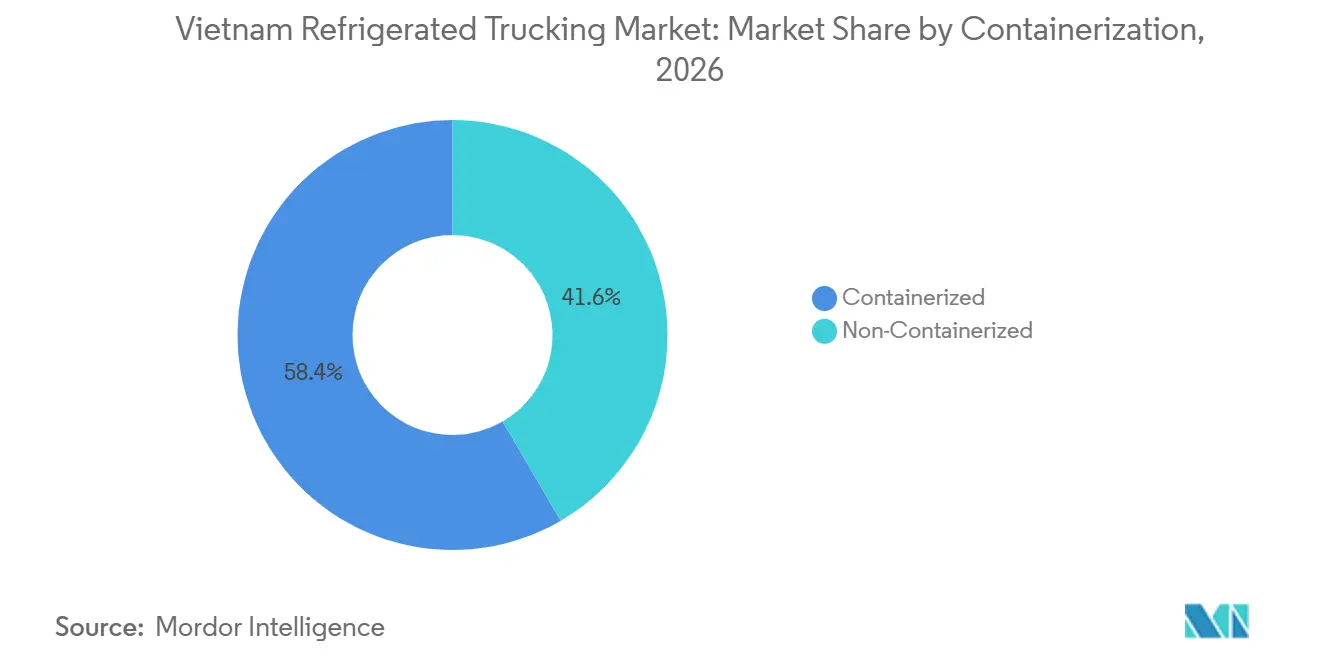
Containerisierter Transport entfällt auf 58,39 % der Marktgröße des vietnamesischen Kühlfahrzeugmarkts im Jahr 2026. Exportorientierte Lebensmittellieferungen verwenden häufig versiegelte Einheiten, die mit internationalen Versandverfahren übereinstimmen. Diese Einheiten unterstützen die Temperaturüberwachung und eine stärkere Handhabungsdokumentation. Sie eignen sich auch für Transfers zwischen Kühllagern, Häfen und Inlandslogistikeinrichtungen. Moderne Einzelhändler verwenden nachverfolgbare Einheiten, bei denen Produktintegrität und Lieferverantwortlichkeit wichtig sind. Dies unterstützt containerisierte Fracht entlang etablierter Vertriebskorridore.
Containerisierter Transport wird voraussichtlich bis 2032 einen CAGR von 10,37 % verzeichnen. Pharmazeutische und höherwertige Lebensmittelexporteure benötigen zunehmend Echtzeit-Temperatur- und Standortaufzeichnungen. Nicht-containerisierte Fahrzeuge bleiben auf inländischen Frischproduktrouten und traditionellen Handelskanälen relevant. Das nationale NDATrace-Pilotprojekt begann im Januar 2026 und unterstützt die digitale Rückverfolgbarkeit für landwirtschaftliche, forstwirtschaftliche und Fischereiprodukte. Bessere Dokumentation kann geschlossene und überwachte Ausrüstungen auf Exportrouten begünstigen. Der vietnamesische Kühlfahrzeugmarkt hat daher einen klaren Grund, in Transparenz auf Containerebene zu investieren.
Nach Entfernung: Fernverkehr hält die Kernfrachtbasis
Fernverkehr entfällt auf 63,48 % des Marktanteils im vietnamesischen Kühlfahrzeugmarkt im Jahr 2026. Vietnams Nord-Süd-Geografie verbindet südliche Produktionsgebiete mit nördlichen Nachfragezentren und verbindet die nördliche Industrie mit nationalen Vertriebsnetzen. Meeresfrüchte, verarbeitete Lebensmittel und FMCG-Waren bewegen sich häufig über ausgedehnte Korridore. Fernverkehrsfahrten verbinden auch regionale Kühlanlagen mit Häfen und großen städtischen Märkten. Diese Routen erfordern zuverlässige Flottenverfügbarkeit und geplante Betankungs- oder Parkarrangements. Sie bleiben ein zentraler Bestandteil des vietnamesischen Kühlfahrzeugmarkts.
Nahverkehr wird voraussichtlich bis 2032 einen CAGR von 11,98 % verzeichnen. Der Kühlkonsum in großen Städten erhöht die Nachfrage nach Filialaufstockung und pharmazeutischer Lieferung. Kurze Routen unterstützen häufige Lieferungen an Supermärkte, Convenience-Stores, Gastronomieeinrichtungen und Kliniken. Sie erfordern auch, dass Betreiber innerhalb städtischer Lkw-Beschränkungen arbeiten. Kleinere Fahrzeuge und lokale Hubs können Transportunternehmen helfen, Lieferfenster in Hanoi und Ho-Chi-Minh-Stadt zu verwalten. Die vietnamesische Kühlfahrzeugindustrie wird mehr städtische Routenkapazität benötigen, wenn Einzelhandelsnetzwerke dichter werden.
Nach Bestimmungsort: Inlandsfracht bleibt der wichtigste Umsatzpool
Inländischer Lkw-Transport entfällt auf 92,37 % der Marktgröße des vietnamesischen Kühlfahrzeugmarkts im Jahr 2026. Inländische Lebensmittelverteilung, Einzelhandelsaufstockung und Gesundheitslieferungen stellen den größten Nachfrageblock dar. Inländische Fahrten verbinden Lebensmittelproduktion mit städtischen Verbrauchszentren. Sie unterstützen auch die Bewegung zwischen Kühllagern, Verarbeitern und Exportkonsolidierungspunkten. Die Einzelhandelsexpansion weitet die Anzahl der Standorte aus, die regelmäßige Kühllieferungen benötigen. Dies hält die inländische Verteilung im Mittelpunkt des Carrier-Netzwerkdesigns.
Grenzüberschreitende Fracht wird voraussichtlich bis 2032 einen CAGR von 10,59 % verzeichnen. China, Laos und Kambodscha bieten nahe gelegene Ziele für zeitkritische Produkte. Grenzübergänge führen Inspektionsverfahren, phytosanitäre Anforderungen und begrenzte Kühlfahrzeug-Parkkapazitäten ein. Diese Probleme können Temperaturrisiken schaffen und hochwertige Ladungen verzögern. Lao Cai und Lang Son sind wichtige Gateways für frische Produkte, die für China bestimmt sind. Der vietnamesische Kühlfahrzeugmarkt benötigt eine starke Dokumentation und Notfallplanung für Transportunternehmen, die diese Routen bedienen.
Nach Temperaturtyp: Gekühlter Transport hat die breiteste Nutzungsbasis
Gekühlter Transport bei 0 °C bis 5 °C entfällt auf 50,38 % des Marktanteils im vietnamesischen Kühlfahrzeugmarkt im Jahr 2026. Frische Meeresfrüchte, Milchprodukte, Erzeugnisse und viele pharmazeutische Waren werden in diesem Bereich betrieben. Diese breite Produktbasis unterstützt regelmäßige lokale und interstädtische Nachfrage. Sie erfordert auch eine zuverlässige Gerätekalibrierung und -überwachung. Gekühlte Fahrzeuge werden sowohl in der inländischen Verteilung als auch bei der Exportvorbereitung eingesetzt. Der vietnamesische Kühlfahrzeugmarkt stützt sich auf diesen Bereich für eine breite Mischung von Waren mit hohem Umschlag.
Tiefgefroren und Ultrakalt-Transport wird voraussichtlich bis 2032 einen CAGR von 9,46 % verzeichnen. Bestimmte Impfstoffe, Biologika, Premium-Tiefkühlmeeresfrüchte und verarbeitete Exporte erfordern niedrigere Temperaturbereiche. Gefriertransport von minus 20 °C bis 0 °C bleibt das Standard-Arbeitspferd für schockgefrorene Meeresfrüchte und verarbeitete Lebensmittel. Umgebungsfahrzeuge unterstützen bestimmte verpackte Waren, die kontrollierte Bedingungen ohne aktive Kühlung benötigen. Pharmazeutische Standards erfordern validierte Ausrüstungen und kontinuierliche Datenprotokollierung für relevante Produkte. Diese Anforderungen machen die Temperaturkapazität zu einer wichtigen Grundlage für die Differenzierung von Transportunternehmen.
Geografische Analyse
Südvietnam entfällt auf 48,37 % des Umsatzanteils im Jahr 2026. Die Region kombiniert Aquakultur, Lebensmittelverarbeitung, Verbraucherverteilung und Zugang zu Tiefseehäfen. Ho-Chi-Minh-Stadt, Binh Duong und Dong Nai bilden den primären Kühlfrachtknoten. Der Korridor verbindet die Mekong-Delta-Produktion mit den Terminals Cai Mep und Thi Vai. Can Tho, Ho-Chi-Minh-Stadt, Ca Mau, Khanh Hoa und Dong Thap überstiegen 2025 jeweils 1 Milliarde USD bei Meeresfrüchteexporten. Gemadepts 50.000-Paletten-Kühllagersystem, einschließlich seiner Mekong-Logistics-Einrichtung in Can Tho, unterstützt Frachtströme zwischen Produzenten und Hafeneinrichtungen. Lebensmittelsicherheitszertifizierungsanforderungen machen die Temperaturverfolgbarkeit auch für Exporteure wichtig.
Nordvietnam wird voraussichtlich bis 2032 einen CAGR von 8,58 % verzeichnen. Hanoi, Hung Yen, Bac Ninh und Bac Giang sind aktive Korridore für Fertigung, Vertrieb und Exportlogistik. Diese Gebiete verbinden temperatursensible Waren mit dem Hafen Hai Phong und dem Flughafen Noi Bai. DHL Supply Chain begann im Juli 2026 mit dem Bau eines 63 Millionen EUR teuren Logistik-Campus in Hung Yen. NX Vietnam eröffnete im Mai 2025 das Dinh-Vu-Logistikzentrum Phase II und erweiterte sein Netzwerk mit dem Quang-Minh-Logistikzentrum im April 2026. Hanois Lkw-Beschränkungen machen die städtische Lieferplanung komplexer. Betreiber müssen kleinere Fahrzeuge einsetzen oder Lieferpläne anpassen, um Tagesfahrverboten zu entsprechen.
Zentralvietnam bleibt ein aufstrebender Korridor mit begrenzter Multi-Client-Kühllagerhaltung und Cross-Docking-Kapazität. Da Nang und Khanh Hoa verbinden Nord-Süd-Ströme und unterstützen Meeresfrüchteexportaktivitäten. Knappe Rückfracht kann die Leerfahrtkosten auf diesen Routen erhöhen. ITL betreibt Kühllager innerhalb seines 35.000 m² großen Netzwerks in Ho-Chi-Minh-Stadt und Da Nang. Transimex betreibt ebenfalls ein Kühllager in der Industriezone Hoa Cam in Da Nang. Das Wachstum der Obst- und Gemüseexporte schafft Nachfrage nach Vorkühlung und Kühltransport von Farmen im Zentralhochland zu Küstenanlagen. Mehr regionale Einrichtungen würden die Auslastung verbessern und dem vietnamesischen Kühlfahrzeugmarkt helfen, diesen Korridor konsistenter abzudecken.
Wettbewerbslandschaft
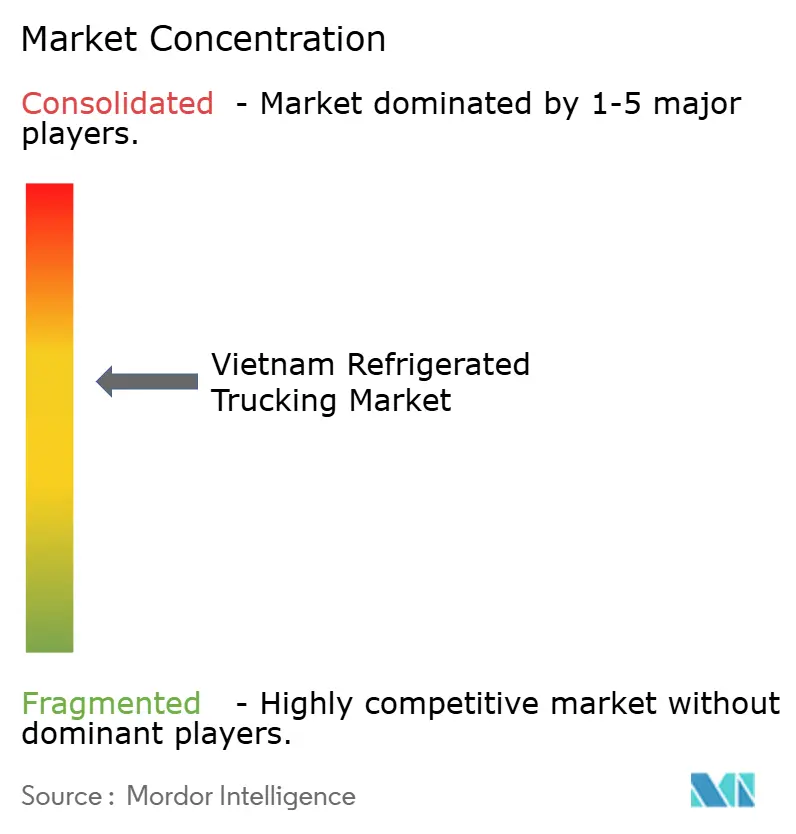
Der vietnamesische Kühlfahrzeugmarkt ist konsolidiert, wobei der Wettbewerb unter etablierten integrierten Logistikanbietern und spezialisierten Kühlkettenoperatoren konzentriert ist. Zu den wichtigsten inländischen Teilnehmern gehören ABA Cooltrans, Transimex, ITL Corporation und Viet ColdChain, während Gemadept und APECTRANS über breitere Logistiknetzwerke teilnehmen. Internationale Unternehmen wie DHL Group, NX Group, CJ Logistics, Konoike Vinatrans Logistics, Linfox und Lineage weiten den Wettbewerb auf temperaturgesteuerten Transport, Lagerhaltung und Supply-Chain-Dienstleistungen aus. Diese etablierten Betreiber konkurrieren um Lebensmittel-, Pharmazeutika-, FMCG- und Exportladungen, wobei die Servicedifferenzierung auf Netzwerkabdeckung, Kühlfahrzeugkapazitäten, Temperaturüberwachung und Zuverlässigkeit ausgerichtet ist. Chancen bestehen in unterversorgten Gebieten des Mekong-Deltas und Zentralvietnams, wo Betreiber die Verbindungen zwischen Produktionszentren, Verarbeitungsanlagen und Vertriebszentren stärken können.
Technologie und integrierte Servicefähigkeiten unterstützen die Position etablierter Betreiber. NX Group führte im August 2026 NX-VISTA ein, um die Transparenz über Bestellungen, Sendungen und Bestände zu verbessern. Im März 2026 kündigten Gemadept und CJ Logistics Pläne zur Optimierung ihrer strategischen Partnerschaft an, einschließlich Logistik- und Schifffahrtsbetrieb. DHL bietet temperaturgesteuerte Logistiklösungen mit Überwachungsfähigkeiten für pharmazeutische und verderbliche Sendungen an. Diese Initiativen spiegeln die Bedeutung digitaler Transparenz, operativer Koordination und spezialisierter Handhabung bei der Bedienung von Kunden mit komplexen Supply-Chain-Anforderungen wider.
Etablierte integrierte Anbieter konkurrieren neben unabhängigen Lkw-Unternehmen und Subunternehmern, die dem Markt zusätzliche Kapazitäten bereitstellen. Größere Betreiber können ihre Dienstleistungen differenzieren, indem sie Kühltransport mit Kühllagerhaltung, Sendungsverfolgung und standardisierten Handhabungsverfahren kombinieren. Transimex beispielsweise betreibt Kühllagerhäuser und bietet Logistikdienstleistungen für temperatursensible Ladungen, einschließlich Meeresfrüchte, an. Da der Wettbewerb auf Servicekonsistenz und End-to-End-Kühlkettenfähigkeiten ausgerichtet ist, können etablierte Anbieter ihre Positionen durch Netzwerkintegration, Technologieeinführung und gezielte Kapazitätserweiterung stärken. Weitere Konsolidierungsmöglichkeiten können entstehen, wenn Kunden zunehmend zuverlässigen Kühltransport mit dokumentierter Temperaturkontrolle und Rückverfolgbarkeit benötigen.
Marktführer in der vietnamesischen Kühlfahrzeugindustrie
-
ABA Cooltrans
-
Konoike Vinatrans Logistics
-
Transimex Corporation
-
ITL Corporation
-
Nichirei TBA Logistics Vietnam
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- April 2026: CJ CheilJedang unterzeichnete ein Memorandum of Understanding mit Bach Hoa Xanh zur gemeinsamen Entwicklung verarbeiteter Lebensmittelprodukte, Investitionen in Kühl- und Tiefkühlverteilungsinfrastruktur und Erweiterung der Kühlkettenpräsenz der Marke Bibigo im vietnamesischen Lebensmitteleinzelhandelsnetzwerk.
- März 2026: Gemadept Corporation und CJ Logistics schlossen eine strategische Umstrukturierung ab. CJ Logistics erwarb das vollständige Eigentum an der Logistiksparte von CJ Gemadept Logistics Holding. Gleichzeitig schloss Gemadept separat einen Vertrag zum Erwerb eines 49-%-Anteils an der Mekong Logistics JSC ab, dem Betreiber eines 50.000-Paletten-Kühllagersystems im Mekong-Delta.
- März 2026: Gemadept und CJ Logistics unterzeichneten ein Strategisches Kooperationsabkommen über die gemeinsame Entwicklung von Kühlkettendienstleistungen im Mekong-Delta und Vietnam.
- September 2025: Toan Phat Logistics, Kawanishi Warehouse und MOL Logistics unterzeichneten eine strategische Allianz zur Schaffung des Mekong Logistics Hub, eines integrierten Kühlkettensystems in Tay Ninh.
Berichtsumfang des vietnamesischen Kühlfahrzeugmarkts
| Gartenbauprodukte |
| Milch- und Tiefkühldesertprodukte |
| Fleisch, Geflügel, Fisch und Meeresfrüchte |
| Verarbeitete Lebensmittelprodukte |
| Gesundheitswesen und Pharmazeutika |
| Sonstige Anwendungen |
| Vollladung (FTL) |
| Teilladung (LTL) |
| Containerisiert |
| Nicht-Containerisiert |
| Fernverkehr |
| Nahverkehr |
| Inland |
| Grenzüberschreitend |
| Gekühlt (0–5 °C) |
| Gefroren (-20–0 °C) |
| Umgebungstemperatur |
| Tiefgefroren / Ultrakalt (unter -20 °C) |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Anwendung | Gartenbauprodukte |
| Milch- und Tiefkühldesertprodukte | |
| Fleisch, Geflügel, Fisch und Meeresfrüchte | |
| Verarbeitete Lebensmittelprodukte | |
| Gesundheitswesen und Pharmazeutika | |
| Sonstige Anwendungen | |
| Nach Ladekapazitätsspezifikation | Vollladung (FTL) |
| Teilladung (LTL) | |
| Nach Containerisierung | Containerisiert |
| Nicht-Containerisiert | |
| Nach Entfernung | Fernverkehr |
| Nahverkehr | |
| Nach Bestimmungsort | Inland |
| Grenzüberschreitend | |
| Nach Temperaturtyp | Gekühlt (0–5 °C) |
| Gefroren (-20–0 °C) | |
| Umgebungstemperatur | |
| Tiefgefroren / Ultrakalt (unter -20 °C) | |
| Nach Region | Nordvietnam |
| Zentralvietnam | |
| Südvietnam |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Kühlfahrzeuge in Vietnam?
Der vietnamesische Kühlfahrzeugmarkt wird voraussichtlich von 2027 bis 2032 einen CAGR von 6,97 % verzeichnen und bis 2032 einen Wert von 2,28 Milliarden USD erreichen.
Welche Anwendung hat die größte Nachfrage nach Kühlfahrzeugen in Vietnam?
Fleisch, Geflügel, Fisch und Meeresfrüchte führen den Anwendungsmix mit einem Anteil von 37,86 % im Jahr 2026 an, unterstützt durch Meeresfrüchteverarbeitung und Exportfracht.
Was treibt die Nachfrage nach kleineren Kühllieferungen an?
Einzelhandelsexpansion, Online-Lebensmittelaktivitäten und pharmazeutischer Vertrieb unterstützen das LTL-Wachstum mit einem CAGR von 11,26 % bis 2032.
Welche vietnamesische Region führt bei Kühlfahrzeugaktivitäten?
Südvietnam führt mit einem Anteil von 48,37 % im Jahr 2026, da es Lebensmittelverarbeitung, Kühllagerhaltung, Verbraucherverteilung und Hafenzugang kombiniert.
Was sind die wichtigsten betrieblichen Herausforderungen für Kühlfahrzeugunternehmen?
Energie- und Ausrüstungskosten, begrenzte regionale Infrastruktur, Leerfahrten und städtische Lkw-Beschränkungen schränken die Flotteneffizienz ein.
Wie verbessern Logistikunternehmen Kühlkettendienstleistungen in Vietnam?
Unternehmen investieren in Kühlanlagen, Supply-Chain-Transparenzplattformen, Routenoptimierung und digitale Rückverfolgbarkeitsnachweise.