
Tamanho e Participação do Mercado Imobiliário de Escritórios do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
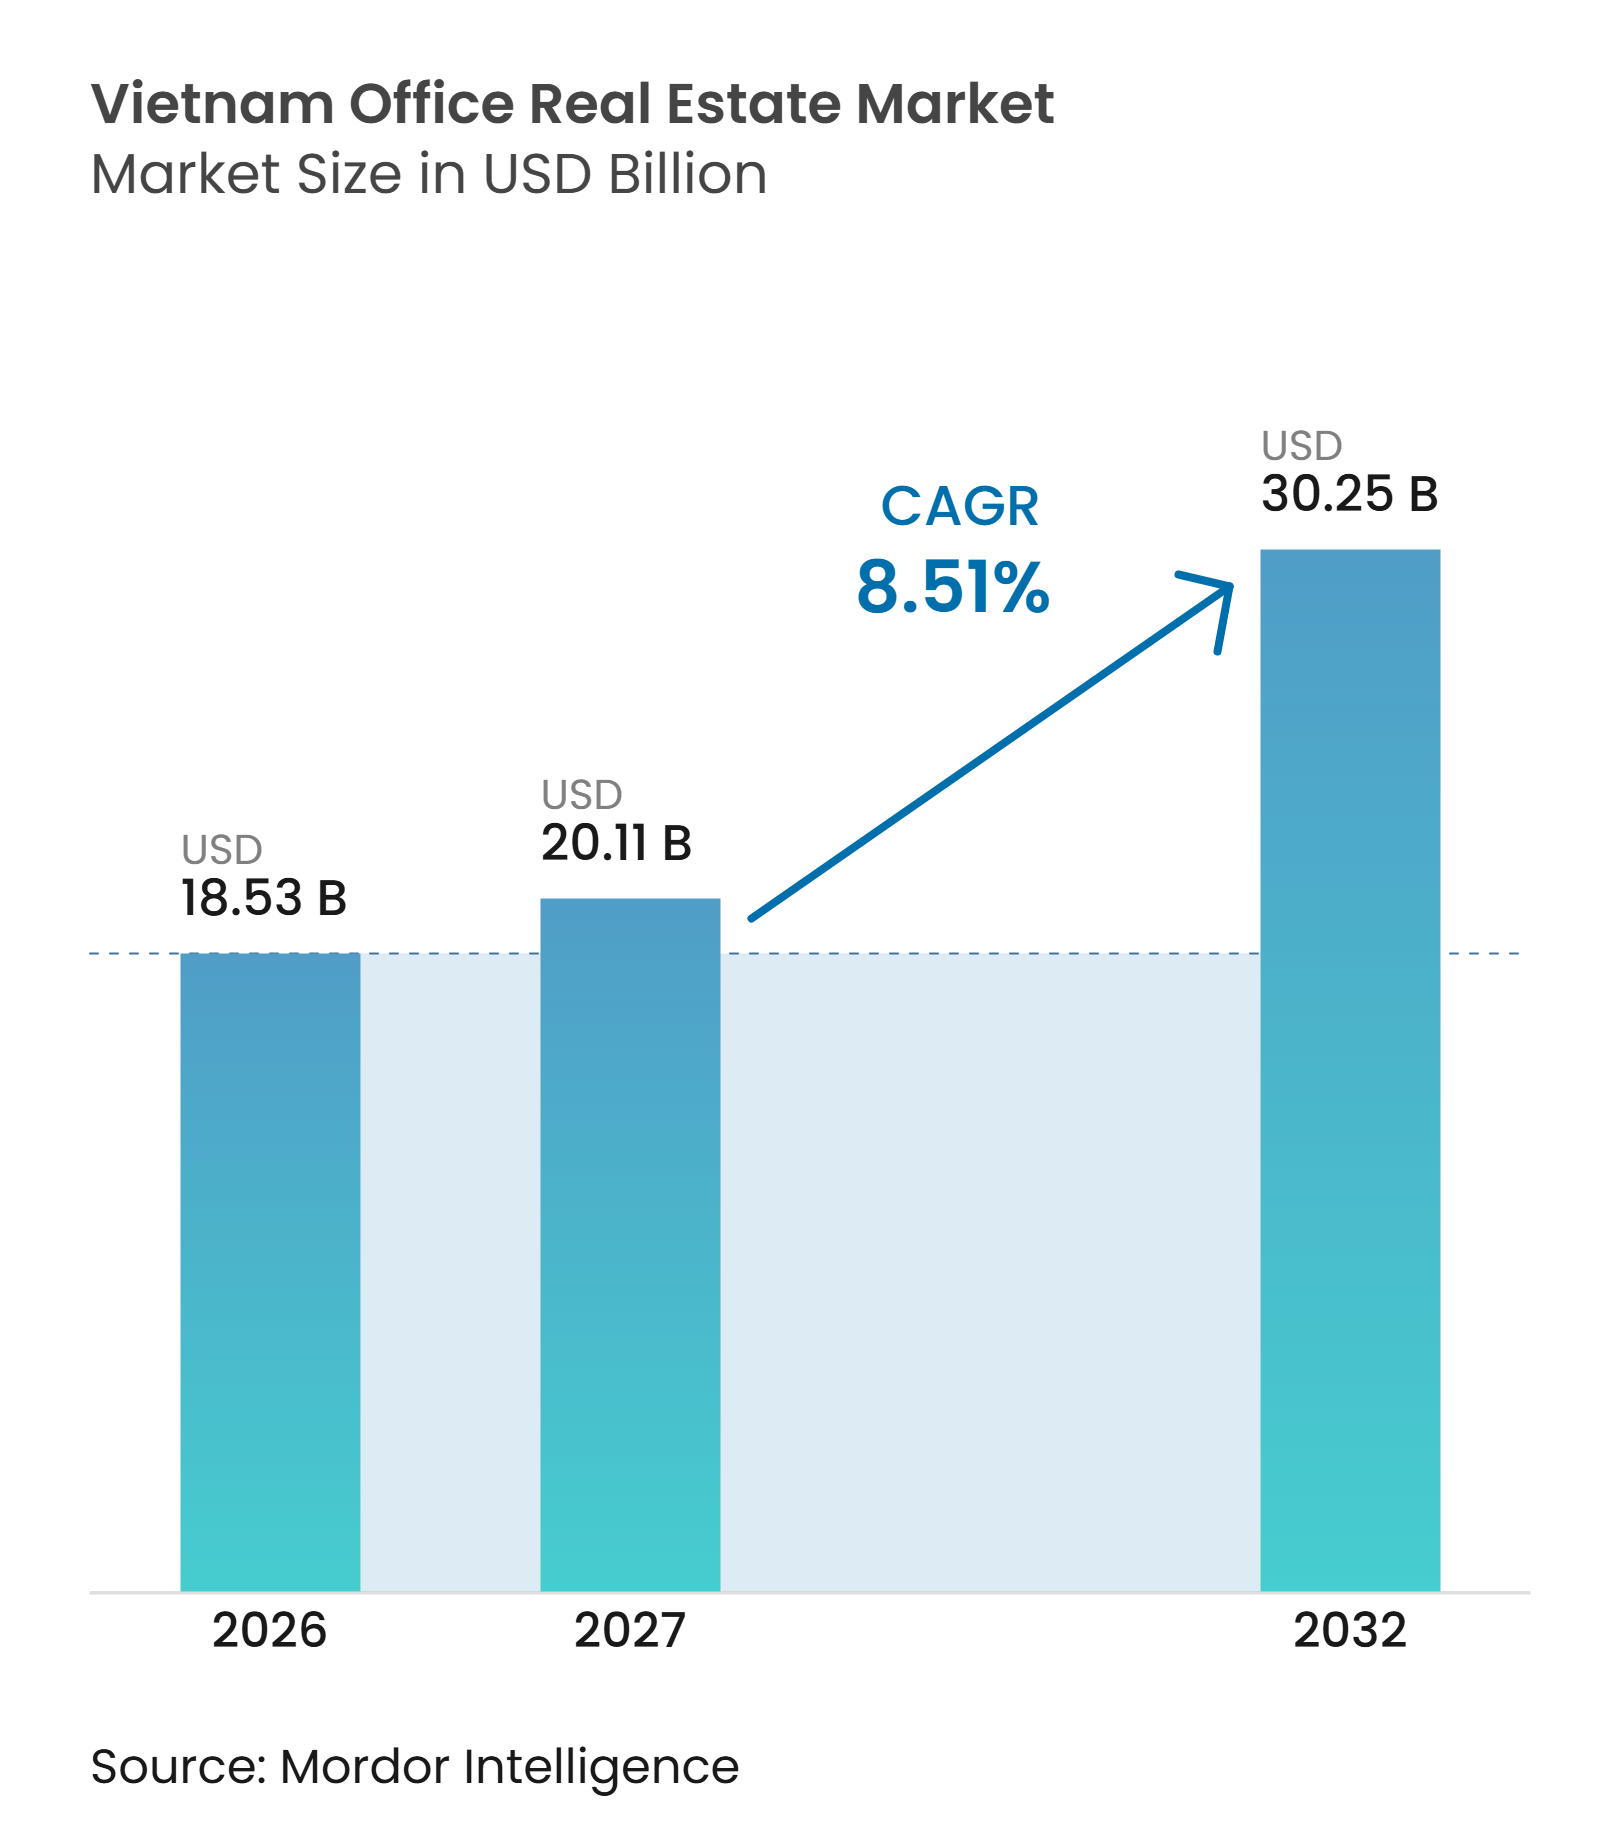
| Tamanho do mercado no ano base (2026) | 18.53 Bilhões de dólares |
| Tamanho do Mercado (2027) | 20.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 30.25 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.51 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário de Escritórios do Vietnã por Mordor Intelligence
O tamanho do Mercado Imobiliário de Escritórios do Vietnã foi avaliado em 18,53 bilhões de USD em 2026 e está projetado para crescer de 20,11 bilhões de USD em 2027 para 30,25 bilhões de USD até 2032, registrando um CAGR de 8,51% durante o período de previsão de 2027–2032.
O investimento estrangeiro direto e a expansão das empresas domésticas de tecnologia e serviços financeiros continuam a sustentar a demanda por espaços de trabalho modernos em Ho Chi Minh e Hanói. O mercado imobiliário de escritórios do Vietnã está caminhando em direção a uma demanda mais seletiva, à medida que os ocupantes priorizam plantas eficientes, acesso confiável a transportes e edifícios com credenciais ambientais reconhecidas. Essa preferência favorece os ativos premium, mas também mantém os escritórios Grau B relevantes para locatários que necessitam de espaços de qualidade a custos de entrada mais baixos. Os operadores de espaços de trabalho flexíveis estão ampliando sua presença nas principais cidades, o que oferece às empresas mais opções para combinar contratos de locação convencionais com espaços adaptáveis. A nova oferta Grau A criou pressão de vacância de curto prazo em determinados submercados, embora a absorção de locações deva melhorar à medida que os novos edifícios amadurecem. Esse equilíbrio entre nova oferta e demanda dos locatários torna a qualidade da locação, os padrões construtivos e o acesso ao submercado elementos centrais para as perspectivas de proprietários, investidores e ocupantes.
Principais Conclusões do Relatório
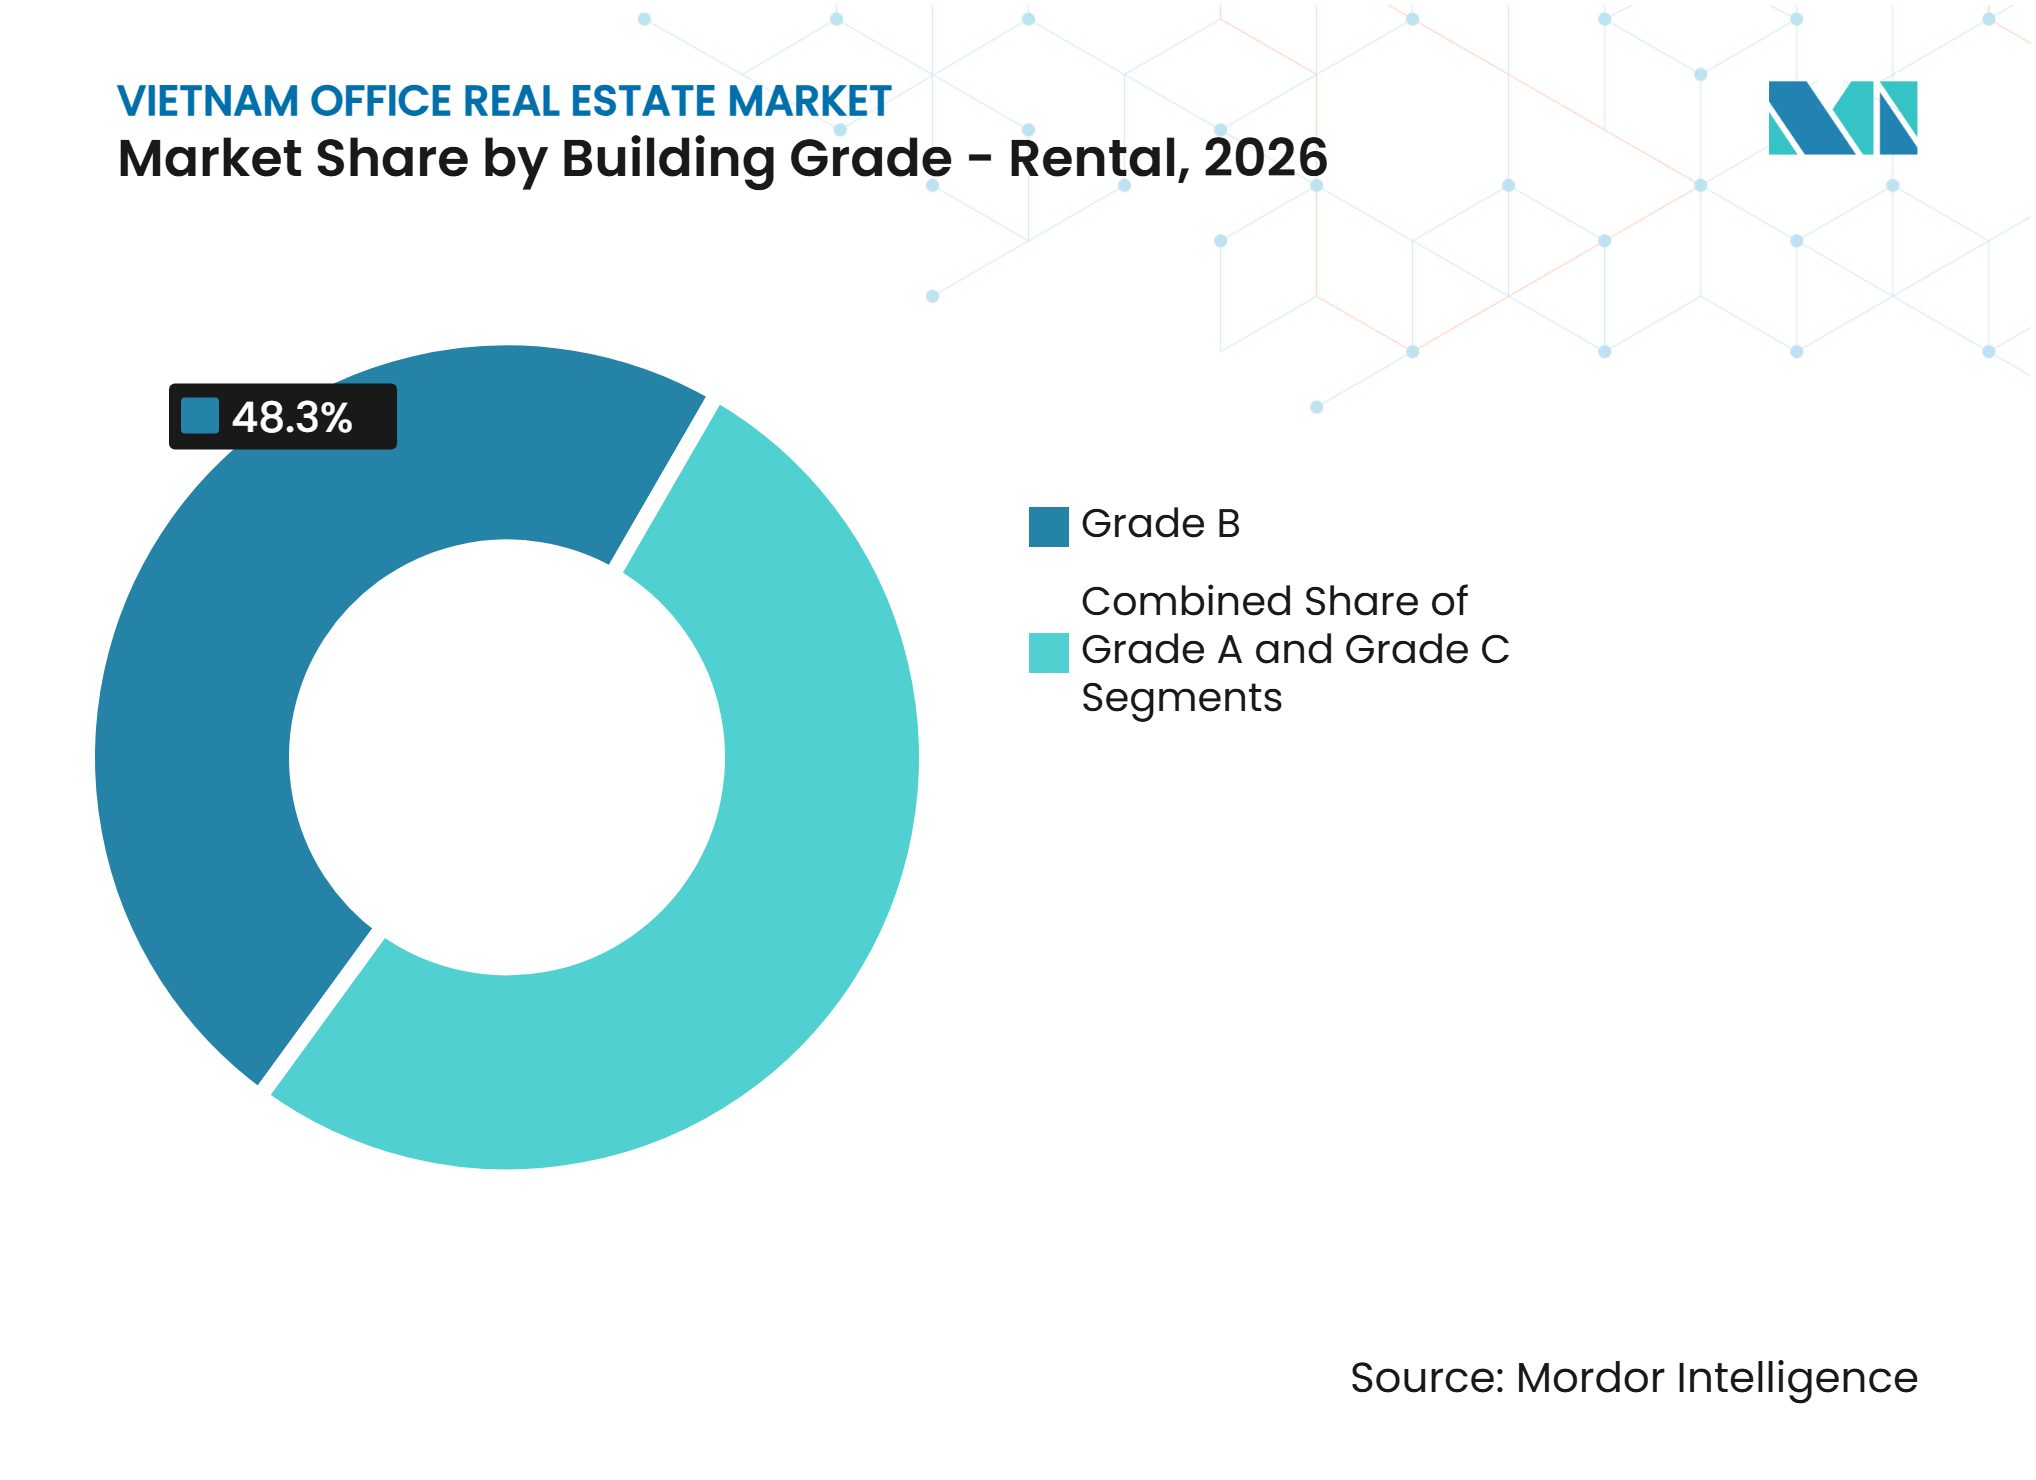
- Por categoria de edifício em aluguéis, a Categoria B detinha 48,3% da participação do mercado imobiliário de escritórios do Vietnã em 2026, enquanto a Categoria A tem previsão de crescer a um CAGR de 9,15% até 2032.
- Por uso final em aluguel, a tecnologia da informação (TI e ITES) representou 31,2% da participação do mercado imobiliário de escritórios do Vietnã em 2026 e está projetada para expandir a um CAGR de 9,2% até 2032.
- Por geografia em aluguel, a Cidade de Ho Chi Minh detinha 48,7% do mercado imobiliário de escritórios do Vietnã em 2026, enquanto o restante do Vietnã tem previsão de crescer a um CAGR de 9,55% até 2032.
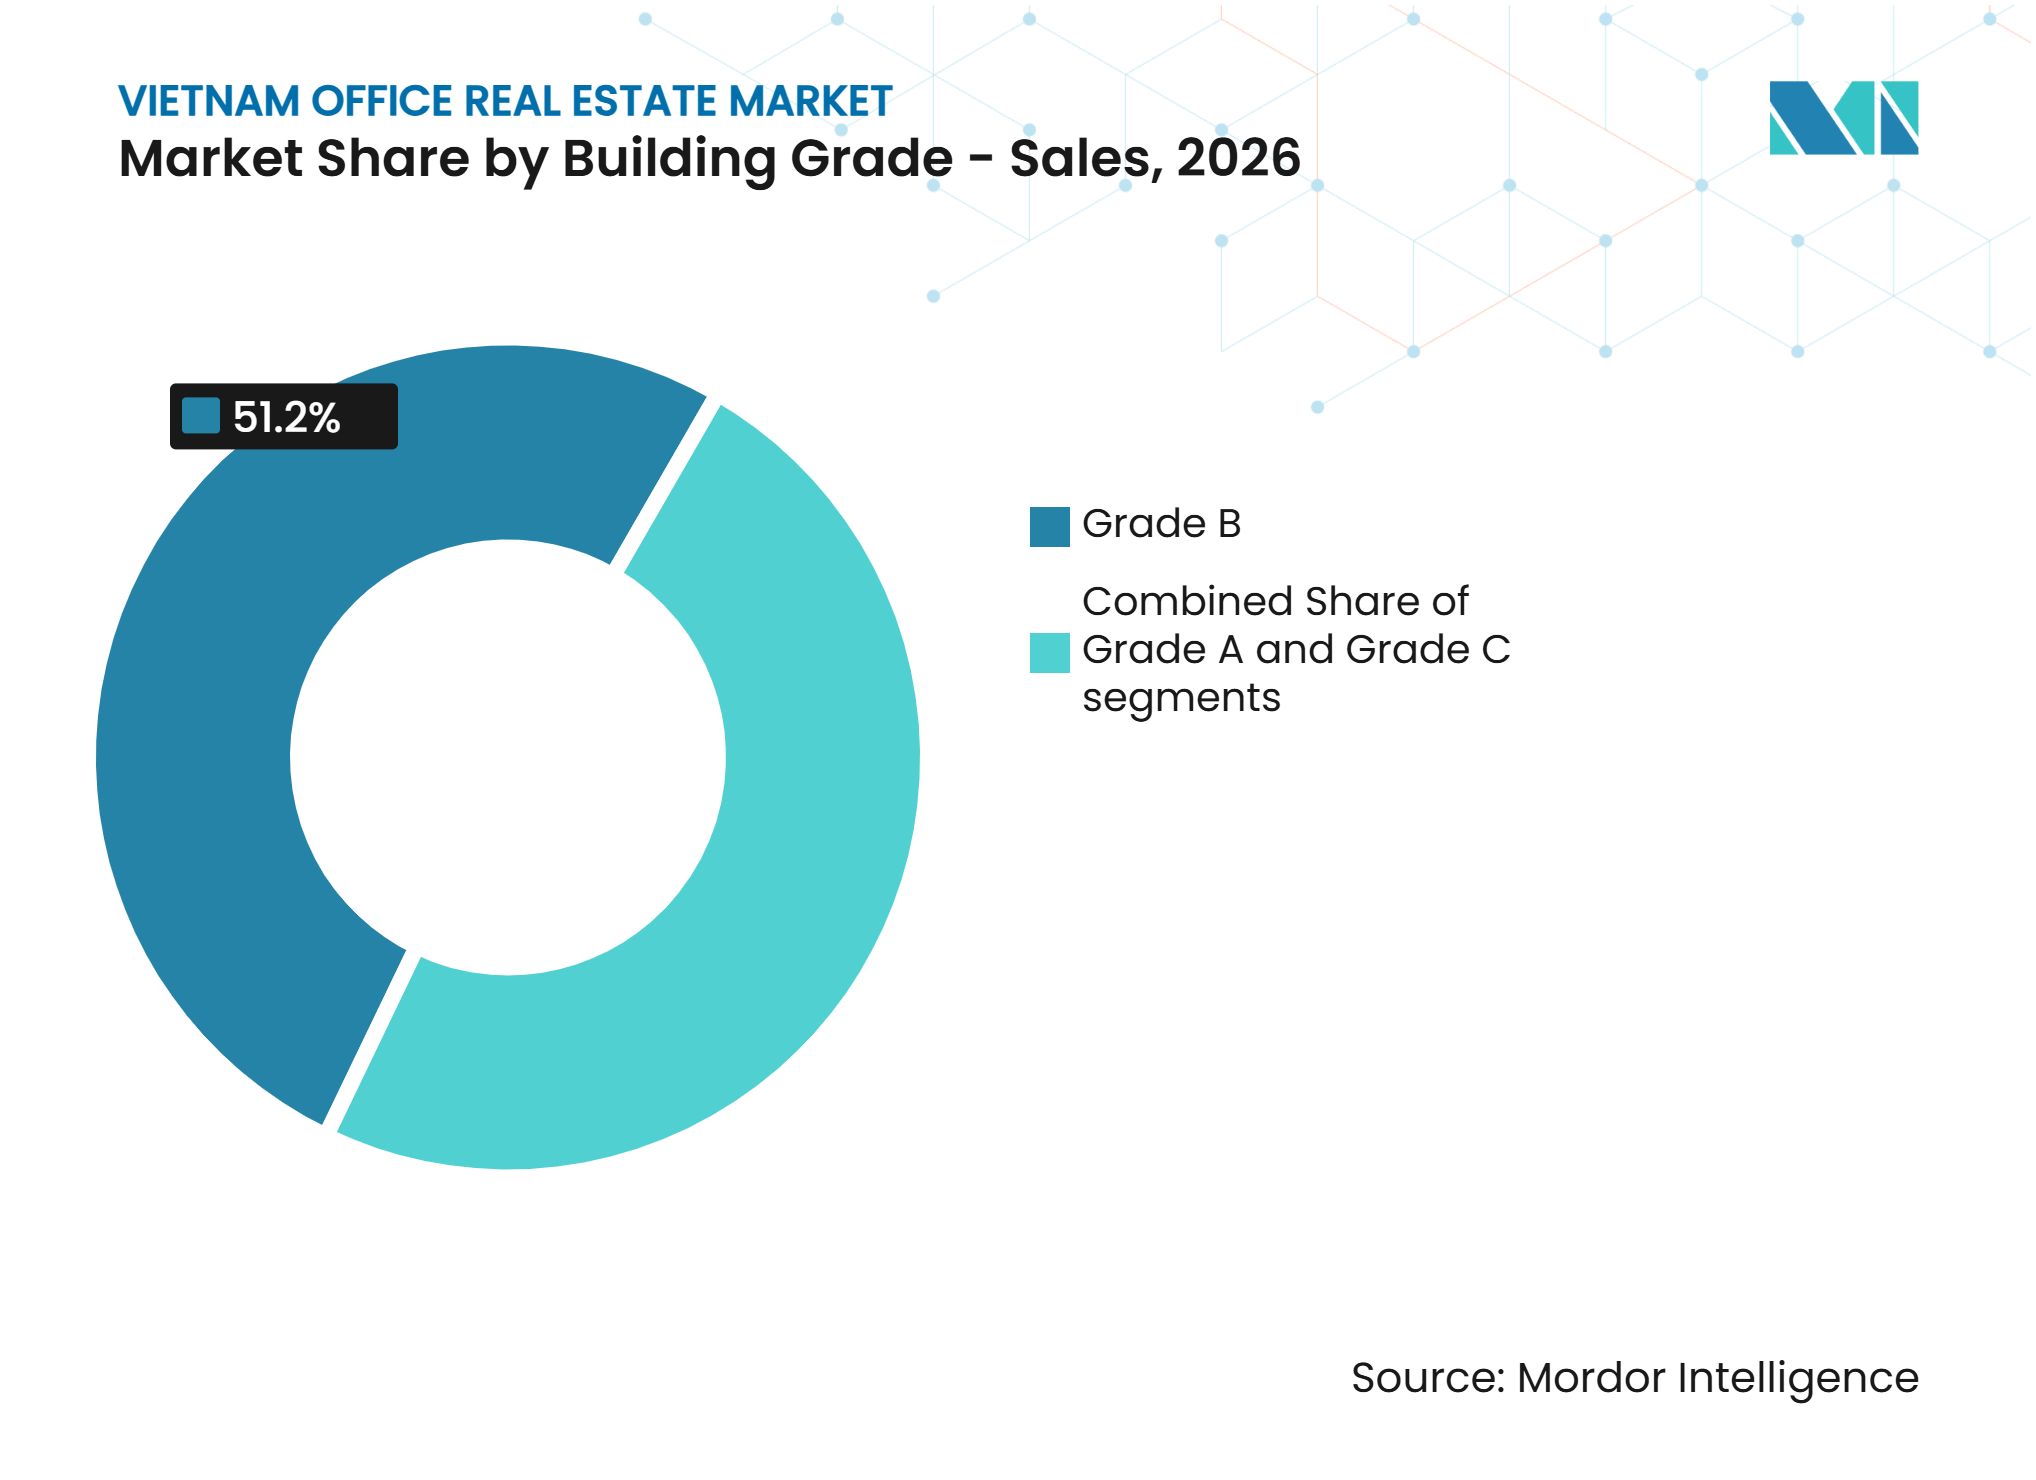
- Por categoria de edifício em vendas, a Categoria B representou 51,2% do tamanho do mercado imobiliário de escritórios do Vietnã em 2026, enquanto as vendas de Categoria A estão projetadas para crescer a um CAGR de 9,04% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento Estrangeiro Direto e Expansão de Empresas Multinacionais | +2.1% | Cidade de Ho Chi Minh e Hanói, com Da Nang emergindo | Curto prazo (≤ 2 anos) |
| Expansão Doméstica de Tecnologia e Serviços Financeiros | +1.9% | Cidade de Ho Chi Minh e Hanói | Médio prazo (2-4 anos) |
| Migração Corporativa para Qualidade | +1.5% | Cidade de Ho Chi Minh, com relevância crescente em Hanói | Curto prazo (≤ 2 anos) |
| Expansão de Escritórios Flexíveis e com Serviços | +1.2% | Cidade de Ho Chi Minh, Hanói e Da Nang | Médio prazo (2-4 anos) |
| Expansão da Rede de Metrô | +0.8% | Áreas de corredor da Cidade de Ho Chi Minh e Hanói | Médio prazo (2-4 anos) |
| Requisitos Corporativos de Sustentabilidade | +0.7% | Nacional, concentrado em ativos de Categoria A da Cidade de Ho Chi Minh | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Investimento Estrangeiro Direto e a Expansão de Empresas Multinacionais Sustentam a Demanda por Escritórios Premium
O investimento estrangeiro direto continua sendo uma importante fonte de demanda de locação no mercado imobiliário de escritórios do Vietnã. Os ocupantes internacionais são particularmente relevantes para a saúde dos edifícios premium na Cidade de Ho Chi Minh e em Hanói. Seus requisitos frequentemente incluem grandes plantas, gestão profissional de edifícios e localizações que facilitem o acesso a clientes e funcionários. Isso torna a política de investimentos e os planos de expansão corporativa importantes para as condições de locação. A ampliação da área administrativa da Cidade de Ho Chi Minh pode ampliar as localizações consideradas pelos ocupantes corporativos. Os edifícios que suportam equipes regionais, ocupações maiores e requisitos formais de relatórios de sustentabilidade estão mais bem posicionados para competir por essa demanda.
Empresas Domésticas de Tecnologia e Serviços Financeiros Ampliam sua Presença em Escritórios
As empresas domésticas de tecnologia adicionam uma fonte separada de demanda que não depende inteiramente dos ciclos de investimento estrangeiro. As empresas de tecnologia frequentemente precisam de plantas contínuas e sistemas prediais que suportem operações intensivas em pessoal. O mercado imobiliário de escritórios do Vietnã se beneficia quando essas empresas expandem suas equipes de engenharia, produto, operações e serviços. As empresas de serviços financeiros também contribuem por meio da expansão de bancos locais, administração de seguros e atividades de back-office regional. Esses ocupantes podem apoiar edifícios mais novos fora do distrito central de negócios tradicional quando essas localizações oferecem mais espaço e melhor custo-benefício. Sua presença também torna a demanda mais diversificada entre os corredores de escritórios estabelecidos e emergentes.
A Migração Corporativa para Qualidade Transforma a Relocalização em uma Melhoria do Ambiente de Trabalho
As decisões de relocalização dependem cada vez mais da qualidade do edifício, e não apenas dos custos de aluguel. As empresas utilizam ambientes de trabalho modernos para atrair e reter funcionários, especialmente em funções qualificadas de tecnologia e serviços profissionais. Os ativos de Categoria A com certificações verdes e sistemas operacionais eficientes estão mais bem posicionados para atender a esses requisitos. Consequentemente, a concorrência no mercado imobiliário de escritórios do Vietnã está se intensificando em torno da qualidade do ambiente de trabalho, do desempenho dos edifícios e da experiência dos locatários. Essa mudança pressiona os edifícios mais antigos que não conseguem melhorar seu desempenho energético, layouts ou comodidades para locatários. Também incentiva os proprietários a investir em melhorias que aumentem a relevância de longo prazo dos ativos existentes.
Operadores de Escritórios Flexíveis e com Serviços Apoiam a Demanda Adaptável
O espaço flexível tornou-se um componente cada vez mais consolidado do planejamento dos ocupantes no mercado imobiliário de escritórios do Vietnã. A JustCo entrou no Vietnã em dezembro de 2025 com seu primeiro centro no Riverfront Financial Centre na Cidade de Ho Chi Minh, expandindo sua rede para um novo mercado do Sudeste Asiático[1]. O modelo de espaço de trabalho flexível oferece escritórios privativos, mesas compartilhadas e salas de reunião, atendendo a equipes com quadros de pessoal variáveis. Os operadores de espaços de trabalho flexíveis também podem fornecer aos locatários convencionais capacidade de curto prazo sem exigir que expandam sua área locada permanente. Esse modelo apoia uma estratégia de local de trabalho híbrido, na qual as empresas mantêm um escritório central enquanto utilizam locais flexíveis para equipes de projetos ou funcionários distribuídos. Como resultado, os ocupantes têm maior flexibilidade e opções, embora o espaço flexível possa reduzir os requisitos de espaço de escritório convencional de algumas empresas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Nova Oferta de Categoria A e Pressão de Vacância | -1.8% | Distrito central de negócios da Cidade de Ho Chi Minh e distritos internos, e Oeste de Hanói | Curto prazo (≤ 2 anos) |
| Custos de Instalação e Relocalização | -1.2% | Cidade de Ho Chi Minh e Hanói | Médio prazo (2-4 anos) |
| Regulamentações Complexas de Uso do Solo e Aprovações | -1.0% | Nacional, particularmente cidades de Nível 2 e Nível 3 | Longo prazo (≥ 4 anos) |
| Trabalho Híbrido e Otimização de Espaço | -0.8% | Base de ocupantes da Cidade de Ho Chi Minh e Hanói | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Onda de Oferta de Categoria A Cria Pressão de Vacância Transitória
A nova oferta pode aumentar as taxas de vacância antes que os edifícios atinjam níveis de ocupação estabilizados. A Marina Central Tower adicionou 69.400 metros quadrados de espaço de escritório no segundo trimestre de 2025, aumentando a taxa de vacância de Categoria A na Cidade de Ho Chi Minh para 22,8%. Excluindo os edifícios recém-concluídos, a taxa de vacância ficou em 14,8%, indicando que a nova oferta foi o principal fator do aumento. Essa distinção é importante para os proprietários, pois os períodos de locação podem atrasar a estabilização dos aluguéis mesmo quando a demanda subjacente permanece saudável. As novas torres podem precisar de tempo para construir sua base de locatários, especialmente quando vários ativos de alta qualidade entram no mercado simultaneamente. Consequentemente, o mercado imobiliário de escritórios do Vietnã pode registrar taxas de ocupação gerais de curto prazo mais fracas sem indicar um declínio fundamental na demanda dos ocupantes.
Os Custos de Instalação Ampliam a Lacuna de Acessibilidade para Locatários de Nível Médio
Os custos de instalação e relocalização podem limitar a capacidade de ocupantes menores de se mudarem para edifícios premium. De acordo com os benchmarks de projeto e construção citados no rascunho, as instalações modernas no distrito central de negócios da Cidade de Ho Chi Minh exigem investimento de 600 a 1.200 USD por metro quadrado. As pequenas e médias empresas frequentemente têm dificuldade em absorver os custos de pisos elevados, cabeamento de dados, distribuição de ar-condicionado e obras internas em contratos de locação de curto prazo. Em contrapartida, os grandes locatários multinacionais podem distribuir esses custos ao longo de compromissos de locação mais longos e podem receber apoio dos proprietários. Como resultado, os ativos de Categoria B e Categoria C continuam sendo importantes para os locatários que buscam compromissos iniciais mais baixos. Esses custos também retardam a transição dos ocupantes de espaços mais antigos para os edifícios de maior categoria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Edifício - Aluguel:
Categoria B Representa a Maior Participação, Enquanto a Categoria A Ganha ImpulsoA Categoria B está projetada para representar 48,3% do mercado imobiliário de escritórios do Vietnã, por valor de aluguel, em 2026, enquanto a Categoria A tem previsão de expandir a um CAGR de 9,15% até 2032. O estoque de escritórios de Categoria B é ideal para empresas domésticas de tecnologia, bancos e divisões multinacionais que desejam especificações modernas enquanto gerenciam os custos de ocupação. Esses edifícios estão disponíveis em distritos centrais de negócios estabelecidos e corredores descentralizados, oferecendo aos locatários uma gama mais ampla de opções de localização. O segmento também se beneficia de seu equilíbrio entre qualidade, preços e padrões práticos de construção. Consequentemente, o setor imobiliário de escritórios do Vietnã continua a depender dos escritórios de Categoria B para atender à base mais ampla de locatários. Espera-se que a Categoria A cresça mais rapidamente, apoiada por relocalizações de locatários para instalações mais novas e mais ecológicas.
Os edifícios de Categoria A competem cada vez mais com base no desempenho reconhecido do edifício, além de localização e design. O código de eficiência energética QCVN 09:2017/BXD do Vietnã estabelece uma linha de base de conformidade para novos edifícios não residenciais[2]. As credenciais verdes estão se tornando cada vez mais importantes à medida que os locatários exigem dados dos edifícios e métricas de desempenho verificadas para relatórios ambientais. As propriedades mais antigas de Categoria C enfrentam maiores desafios, pois algumas não conseguem atender aos padrões de layout, eficiência ou ambiente de trabalho oferecidos pelos ativos mais novos. Onde o reposicionamento de escritórios não é viável, os proprietários podem considerar usos alternativos, incluindo apartamentos com serviços, espaços de co-living ou estúdios criativos. Essa crescente lacuna de qualidade fortalece o papel dos ativos premium enquanto mantém a demanda por espaços de escritório de Categoria B com foco em custo.



Por Uso Final - Aluguel:
Tecnologia da Informação (TI e ITES) Comanda a Maior Participação e Sustenta Forte CrescimentoA Tecnologia da Informação (TI e ITES) representou 31,2% do valor de aluguel em 2026 e tem previsão de registrar um CAGR de 9,2% até 2032. Isso torna o segmento tanto o maior quanto o de crescimento mais rápido na categoria de uso final no mercado imobiliário de escritórios do Vietnã. Os ocupantes de tecnologia geralmente precisam de plantas maiores do que os locatários de consultoria e serviços financeiros. Seus requisitos de espaço apoiam edifícios em estilo campus e de planta aberta com infraestrutura digital confiável. A demanda também está se expandindo além dos distritos tradicionais do centro da cidade, à medida que as empresas de tecnologia buscam locais maiores e acesso a um pool de talentos mais amplo. Os requisitos do setor incentivam o desenvolvimento de clusters de escritórios que possam combinar espaço, comodidades e conexões de transporte.
O submercado sul da Cidade de Ho Chi Minh reflete a crescente atratividade de localizações descentralizadas para empresas de tecnologia, centros de capacidade multinacionais e bancos. As empresas nesses setores frequentemente buscam edifícios modernos com espaço para acomodar equipes maiores. Isso pode favorecer localizações fora do distrito central de negócios, onde o terreno e os formatos dos edifícios permitem layouts mais flexíveis. Serviços bancários, financeiros e de seguros continuam sendo o segundo maior grupo de locatários. As empresas de consultoria e serviços profissionais frequentemente preferem edifícios centrais de Categoria A porque o acesso a clientes e a qualidade do endereço continuam sendo importantes para seus negócios. Outros serviços, incluindo varejo, ciências da vida, energia e empresas jurídicas, fornecem um fluxo de demanda mais diversificado, porém menos concentrado.
Por Categoria de Edifício - Vendas:
Categoria B Detém a Maior Participação de Mercado, Enquanto a Categoria A Fortalece sua PosiçãoAs propriedades de Categoria B representaram 51,2% do valor de vendas em 2026, enquanto as vendas de Categoria A têm previsão de avançar a um CAGR de 9,04% até 2032. Os ativos de Categoria B atraem compradores porque frequentemente têm ocupantes estabelecidos, períodos de estabilização mais curtos e fluxo de caixa mais previsível. Os ativos de Categoria A estão atraindo interesse quando oferecem desempenho energético verificado, maior retenção de locatários e uma posição de qualidade reconhecível. O setor imobiliário de escritórios do Vietnã está, portanto, vendo uma distinção mais clara entre ativos comprados para renda imediata e ativos comprados para posicionamento premium de longo prazo. Os compradores ainda devem considerar o risco de locação em edifícios recém-concluídos. Isso torna a qualidade do edifício, o mix de locatários e a localização igualmente importantes para as decisões de transação.
A Daikin Air Tower na Cidade de Ho Chi Minh mostra a direção dos novos produtos de Categoria A. Ela recebeu as certificações LEED Platinum v4, LOTUS Platinum e WELL Platinum após sua conclusão em 2025[3]. Essas certificações podem apoiar os requisitos de relatórios dos ocupantes e distinguir o ativo em um ambiente de locação competitivo. Elas também mostram que o desempenho ambiental, a saúde dos ocupantes e os padrões de design podem ser abordados em um único ativo de escritório. Para os investidores, isso pode melhorar a clareza do posicionamento do ativo ao avaliar a demanda de ocupantes internacionais. Para os locatários, a certificação fornece um ponto de referência externo ao comparar os padrões operacionais entre os edifícios disponíveis. Os compradores institucionais domésticos também estão se tornando mais ativos ao lado de fundos de investimento imobiliário listados em Singapura e fundos de private equity. Isso adiciona profundidade à base de compradores para propriedades comerciais estabilizadas. As vendas de escritórios de Categoria C permanecem menos líquidas porque as transações são frequentemente impulsionadas pelo potencial de conversão, e não pelo investimento imobiliário de longo prazo.

Análise Geográfica
Cidade de Ho Chi Minh
A Cidade de Ho Chi Minh representou 48,7% do valor de aluguel em 2026. A cidade continua sendo o principal centro comercial porque concentra sedes de multinacionais, estoque de maior categoria e a maior base de consumidores do país. O mercado imobiliário de escritórios do Vietnã é sensível às decisões do setor de investimentos e tecnologia porque esses ocupantes têm forte presença na cidade. Novas localizações comerciais em Thu Thiem e South Saigon podem oferecer edifícios de qualidade a aluguéis mais baixos do que o distrito central de negócios. Os padrões do Ministério da Construção e o código de eficiência energética QCVN 09:2017/BXD moldam as expectativas para novos edifícios. Os proprietários que conseguem demonstrar operações eficientes e certificação verde credível devem estar mais bem posicionados para mandatos de locação corporativa.
Restante do Vietnã
O restante do Vietnã tem previsão de crescer a um CAGR de aluguel de 9,55% entre 2027 e 2032. Da Nang está adicionando atividades de tecnologia, serviços profissionais e espaços de trabalho flexíveis à sua economia turística estabelecida. Bac Ninh tem demanda de escritórios ligada a funções de engenharia, compras e cadeia de suprimentos que atendem à sua base industrial. Hai Phong se beneficia de atividades de logística e manufatura de exportação associadas ao seu porto de águas profundas. Esses mercados secundários podem ganhar profundidade comercial à medida que transporte, clusters industriais e serviços se expandem juntos. Seu progresso dependerá de a oferta de escritórios atingir a qualidade e a escala certas para os locatários corporativos. As empresas que entram nessas localizações podem se beneficiar de custos operacionais mais baixos e acesso mais próximo aos clusters de produção. O padrão favorece desenvolvimentos que apoiam a atividade empresarial local e as funções de suporte corporativo relacionadas ao investimento industrial. Também torna os formatos práticos de edifícios, os serviços públicos confiáveis e o acesso ao transporte tão importantes quanto um endereço central. Esse crescimento provavelmente permanecerá desigual porque cada cidade tem uma base econômica, perfil de ocupante e nível de estoque comercial disponível diferentes.
Hanói e Nós Comerciais Secundários
A base de escritórios de Hanói está se expandindo além do distrito central de negócios tradicional, à medida que novos desenvolvimentos avançam em direção aos corredores ocidentais. A preferência dos locatários por instalações de maior qualidade apoia um maior foco em especificações modernas e certificação verde. A Resolução nº 188/2025/QH15 apoia o desenvolvimento mais rápido de ferrovias urbanas por meio de mecanismos de desenvolvimento orientado ao transporte. Esse arcabouço pode melhorar a atratividade de locais de escritórios próximos a estações planejadas, à medida que a alocação de terrenos e o desenvolvimento de maior densidade se tornam mais práticos. O mercado imobiliário de escritórios do Vietnã poderia, portanto, desenvolver clusters de escritórios mais distintos ao longo dos corredores de transporte. O Capital Place recebeu dupla certificação LEED em janeiro de 2025, mostrando como o desempenho verificado dos edifícios está se tornando parte do posicionamento de escritórios prime em Hanói. Essa abordagem fornece um ponto de referência claro para outros proprietários que buscam atrair locatários corporativos.
Cenário Competitivo
Concentração do Mercado
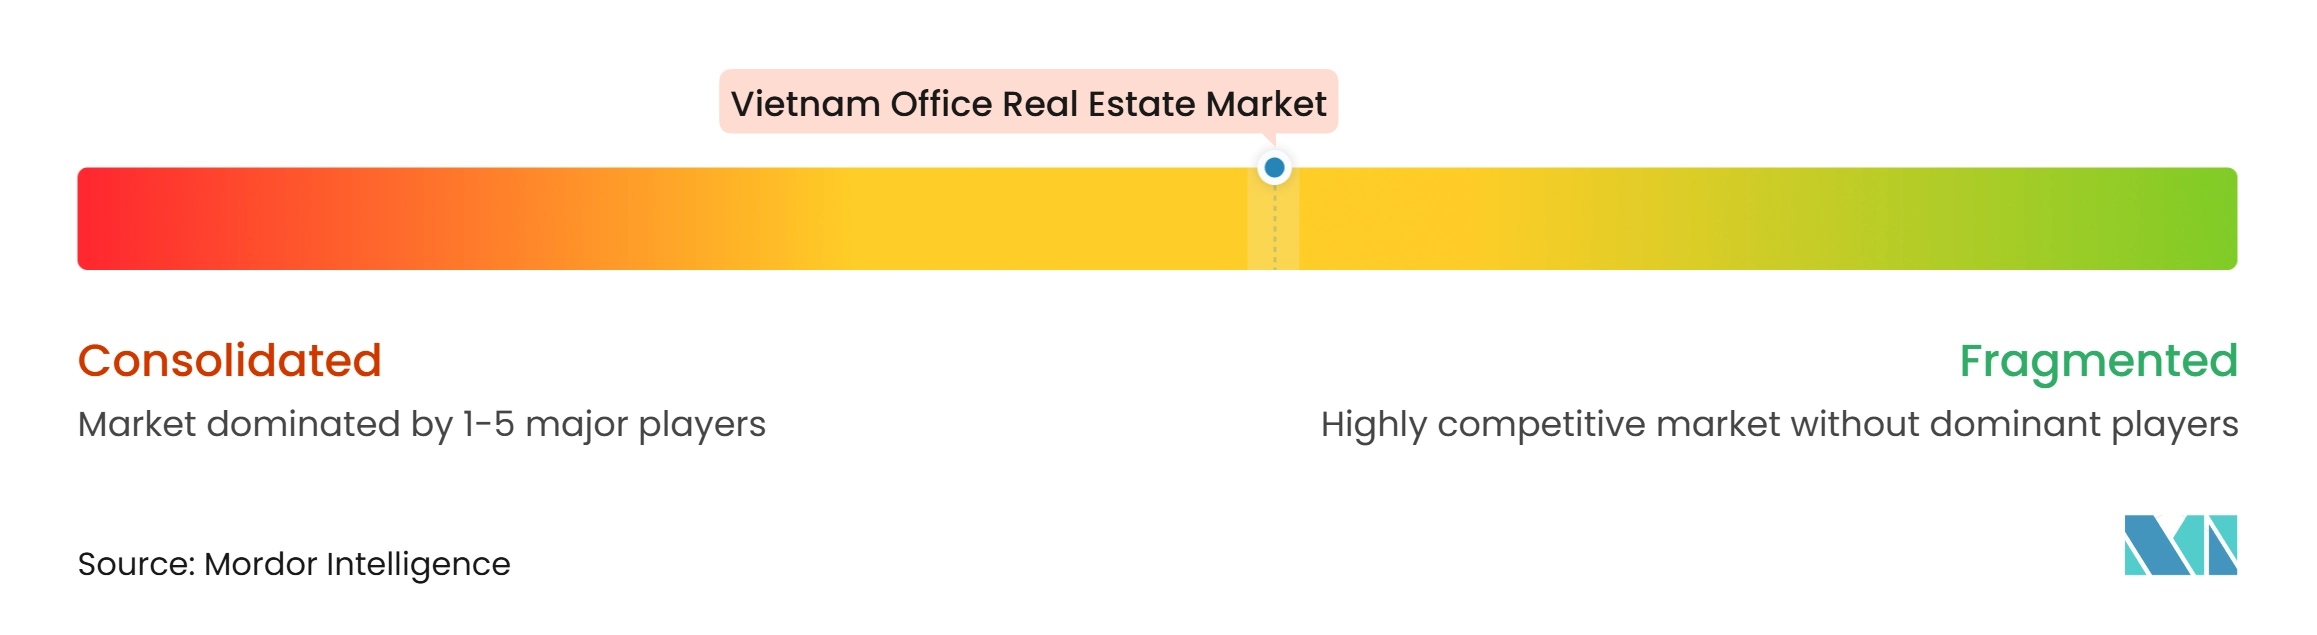
O mercado imobiliário de escritórios do Vietnã é moderadamente fragmentado entre os incorporadores. CapitaLand Development, Mapletree Investments, Keppel Land e Frasers Property têm ampla experiência no desenvolvimento de propriedades de escritórios de alta qualidade no Vietnã. Grupos domésticos, incluindo Vingroup, BRG Group, Trung Thuy Group e Indochina Kajima, competem por grandes oportunidades comerciais na Cidade de Ho Chi Minh e em Hanói. O Capital Place recebeu a certificação LEED Platinum para operações e manutenção e a certificação LEED Gold para design e construção em janeiro de 2025. Essas credenciais posicionam a sustentabilidade e as operações dos edifícios como fatores competitivos importantes para atrair locatários prime. A concorrência também se estende a formatos de espaços de trabalho flexíveis, projetos orientados ao transporte e desenvolvimentos em cidades secundárias.
As empresas estão usando parcerias, aquisições e novos desenvolvimentos de locais para fortalecer suas posições de mercado. A Keppel desbloqueou SGD 354 milhões (USD 270,4 milhões) por meio de uma parceria estratégica para o Saigon Sports City em agosto de 2025, mantendo uma participação de 30% no township integrado. Essa estrutura apoia a estratégia de ativos leves da Keppel, mantendo exposição de longo prazo ao potencial de desenvolvimento do projeto. O UOA Group adquiriu um terreno no distrito central de negócios da Cidade de Ho Chi Minh por USD 68 milhões e comprometeu USD 120 milhões para desenvolver o sustentável Parc Tower de Categoria A. O projeto tem como alvo as certificações LEED Gold e WELL Silver, com conclusão prevista para 2028. Essas iniciativas indicam que localização, desempenho dos edifícios e disciplina de capital estão intimamente conectados nas estratégias de desenvolvimento atuais.
Os provedores de espaços de trabalho flexíveis também estão ampliando as opções dos ocupantes. A JustCo abriu seu primeiro centro no Vietnã no Riverfront Financial Centre em dezembro de 2025, oferecendo escritórios privativos, mesas compartilhadas e salas de reunião. Sua entrada adicionará um operador regional à crescente oferta de espaços de trabalho flexíveis na Cidade de Ho Chi Minh. O CornerStone Building da Daibiru em Hanói obteve a certificação LEED Platinum para operações e manutenção em outubro de 2025. As empresas que combinam operações prediais de baixo carbono com serviços confiáveis para locatários podem fortalecer seu apelo junto a ocupantes corporativos maiores. Esse ambiente competitivo favorece os proprietários que conseguem traduzir o desempenho dos edifícios em valor claro para os locatários.
Líderes do Setor Imobiliário de Escritórios do Vietnã
-
CapitaLand Development
-
Mapletree Investments
-
Keppel Land
-
Frasers Property
-
Vingroup
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário de Escritórios do Vietnã Empresas cobertas neste relatório
- CapitaLand Development
- Mapletree Investments
- Keppel Land
- Frasers Property
- Vingroup
- An Khanh JVC
- Phu My Hung Development Corporation
- Tan Thuan Industrial Promotion Corporation (IPC)
- SonKim Land
- Sovico Group
- Novaland Group
- Gaw Capital Partners
- Trung Thuy Group
- BRG Group
- Geleximco Group
- Indochina Kajima
- JLL
- CBRE
- Savills
- Cushman & Wakefield
- Knight Frank
- Colliers
- NAI Vietnam
- Regus Group
- Toong
Desenvolvimentos industriais recentes em Mercado Imobiliário de Escritórios do Vietnã
- Outubro de 2026: A Mapletree nomeou a Cushman & Wakefield Vietnam como agente líder de locação para o Boulevard Tower, uma torre de escritórios de Categoria A com 36 andares em desenvolvimento na Nova Área Urbana Starlake de Hanói. O projeto oferecerá aproximadamente 64.700 metros quadrados de área de escritório locável líquida e terá como alvo a certificação LEED Gold.
- Julho de 2026: O UOB Vietnam iniciou as obras do UOB Plaza Ho Chi Minh City, tornando-se o primeiro banco estrangeiro a desenvolver e possuir uma sede construída especificamente dentro do Centro Financeiro Internacional do Vietnã, Cidade de Ho Chi Minh (VIFC-HCMC). A torre de escritórios de Categoria A com 36 andares e 160 metros na Rua 2 Ton Duc Thang, na área Ba Son, foi projetada pela Gensler e tem como alvo a certificação BCA Green Mark, com um investimento de aproximadamente USD 450 milhões e conclusão prevista para 2030.
- Julho de 2026: A Indochina Kajima e seus parceiros realizaram a cerimônia de coroamento do Parc Hanói. O edifício de escritórios de Categoria A com 23 andares no Starlake Tay Ho Tay, em Hanói, fornecerá 45.033 m² de área locável líquida, incluindo 2.653 metros quadrados de espaço de varejo. Construído pela Kajima Vietnam com apoio da Kajima Corporation, o projeto incorpora padrões japoneses de qualidade de construção, obteve as certificações LEED Gold e WELL Platinum e está programado para iniciar as operações no primeiro trimestre de 2027.
Escopo do Relatório do Mercado Imobiliário de Escritórios do Vietnã
Visão geral da segmentação
| Categoria A |
| Categoria B |
| Categoria C |
| Por Categoria de Edifício - Vendas | Categoria A |
| Categoria B | |
| Categoria C |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado imobiliário de escritórios do Vietnã até 2032?
O mercado imobiliário de escritórios do Vietnã está projetado para crescer a um CAGR de 8,51% de 2027 a 2032 e atingir 30,25 bilhões de USD até 2032.
Qual categoria de escritório lidera a demanda de aluguel no Vietnã?
A Categoria B lidera o valor de aluguel com 48,3% em 2026, enquanto a Categoria A está projetada para crescer mais rapidamente a um CAGR de 9,15% até 2032.
Por que os edifícios de escritórios com certificação verde estão ganhando importância no Vietnã?
Os locatários corporativos buscam cada vez mais desempenho energético verificado e certificações que apoiem os relatórios de sustentabilidade. A Daikin Air Tower recebeu as certificações LEED, LOTUS e WELL Platinum em 2025.
Quais ocupantes estão impulsionando a locação de escritórios no Vietnã?
A Tecnologia da Informação (TI e ITES) liderou o valor de aluguel com 31,2% em 2026 e também é o segmento de uso final de crescimento mais rápido, com um CAGR de 9,2% até 2032.
Qual geografia deve crescer mais rapidamente em aluguéis de escritórios?
O restante do Vietnã tem previsão de crescer a um CAGR de 9,55% até 2032, apoiado pelo desenvolvimento em Da Nang, Bac Ninh e Hai Phong.
Como os projetos de metrô devem afetar as escolhas de localização de escritórios no Vietnã?
Os mecanismos de desenvolvimento orientado ao transporte previstos na Resolução nº 188/2025/QH15 podem melhorar a atratividade de localizações de escritórios próximas a estações ferroviárias planejadas.