
ベトナムオフィス不動産市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 18.53 十億米ドル |
| 市場規模 (2027) | 20.11 十億米ドル |
| 市場規模 (2032) | 30.25 十億米ドル |
| 成長率 (2027 - 2032) | 8.51 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナムオフィス不動産市場分析
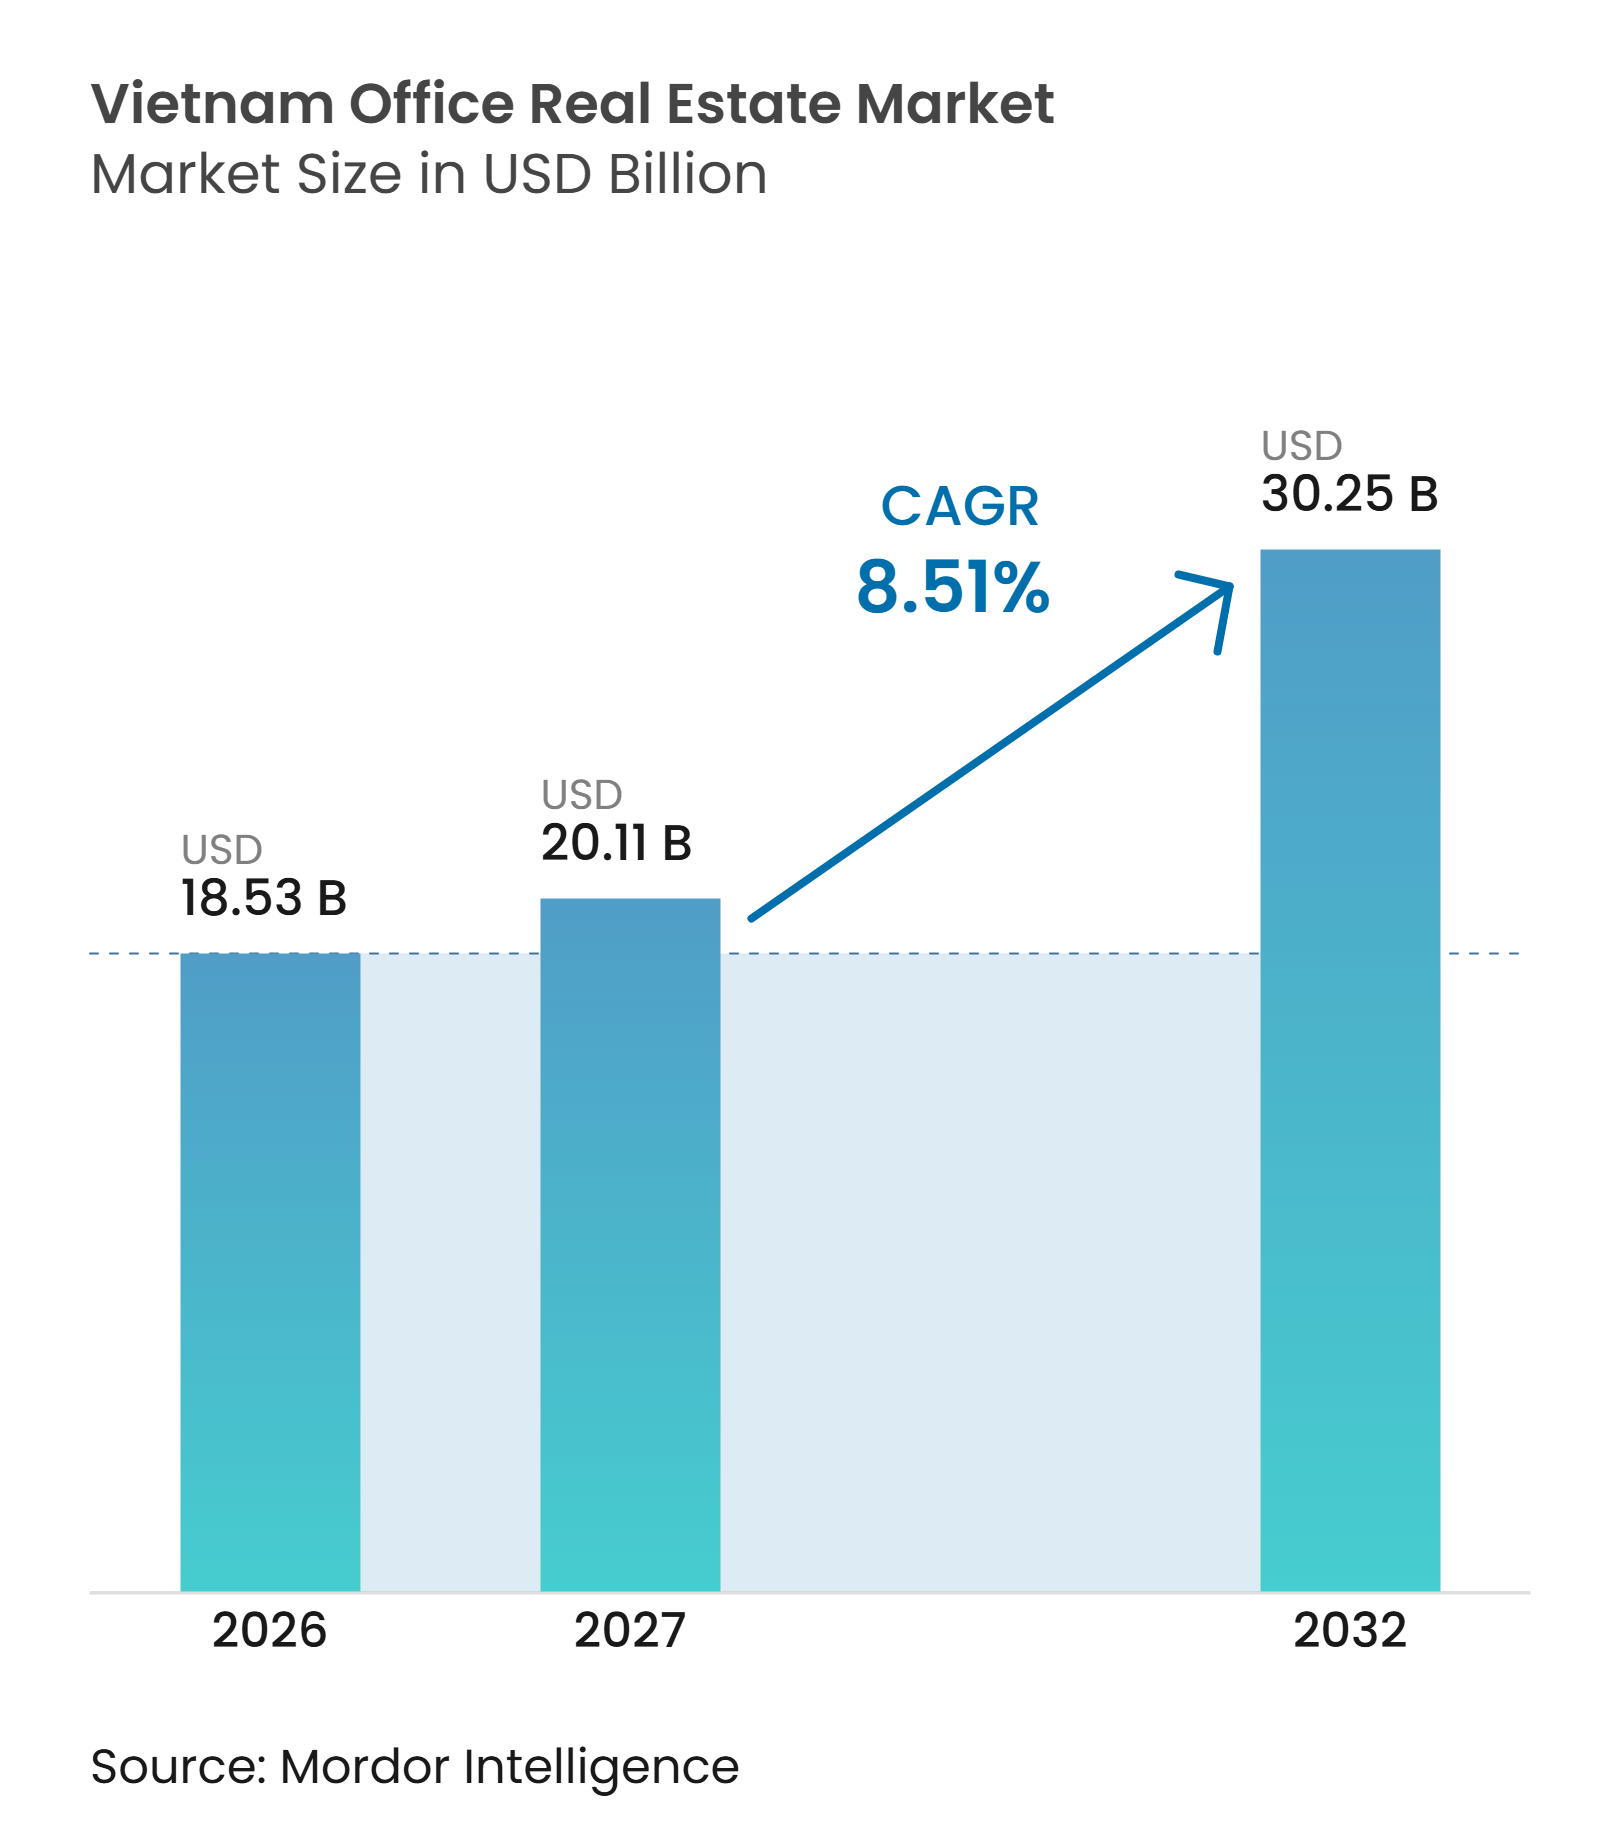
ベトナムオフィス不動産市場の規模は2026年に18.53 ビリオン 米ドルと評価され、2027年の20.11 ビリオン 米ドルから2032年までに30.25 ビリオン 米ドルに成長すると予測されており、2027年から2032年の予測期間中に8.51%のCAGRを記録する見込みです。
外国直接投資および国内テクノロジー企業・金融サービス企業の拡大が、ホーチミン市およびハノイにおける現代的なワークスペースへの需要を引き続き支えています。ベトナムオフィス不動産市場は、より選択的な需要へと移行しており、テナントは効率的なフロアプレート、信頼性の高い交通アクセス、および認定された環境認証を持つビルを優先する傾向にあります。この傾向はプレミアム資産を支える一方で、より低い初期コストで質の高いスペースを必要とするテナントにとってグレードBオフィスの存在感も維持しています。フレキシブルワークスペースの運営事業者は主要都市でその拠点を拡大しており、企業は従来型リースと柔軟なスペースを組み合わせる選択肢を得ています。新たなグレードAの供給は一部のサブマーケットで短期的な空室圧力を生み出していますが、新築ビルが成熟するにつれてリース吸収率は改善すると見込まれています。この新規供給とテナント需要のバランスにより、リースの質、建物の基準、およびサブマーケットへのアクセスが、オーナー、投資家、テナントにとっての市場見通しの中心的な要素となっています。
レポートの主要ポイント
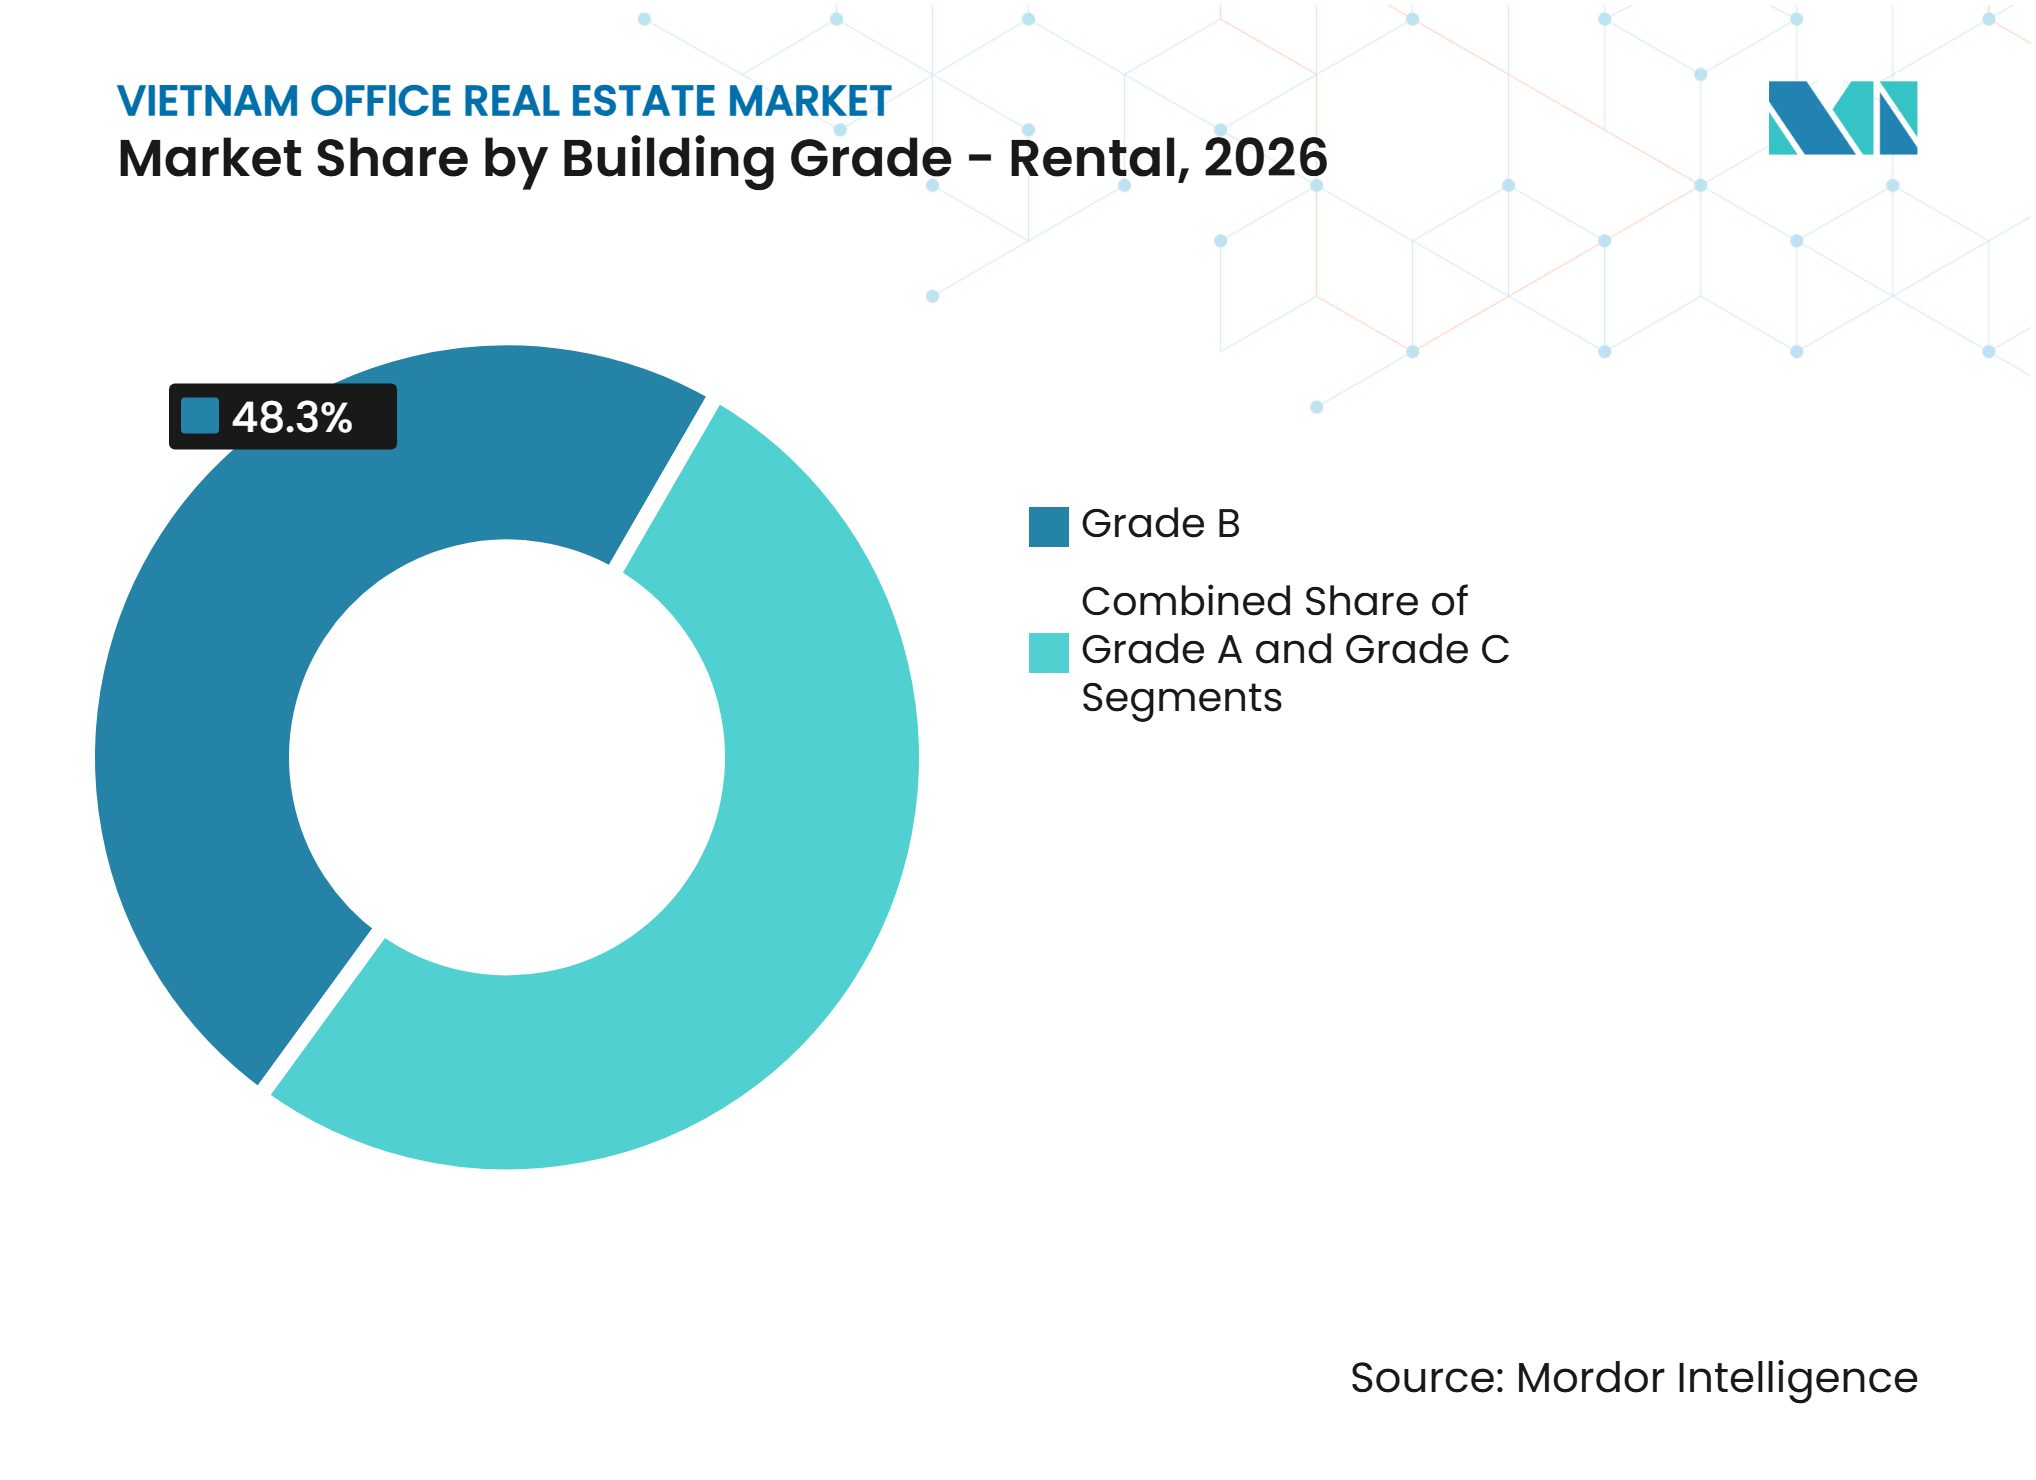
- 賃貸における建物グレード別では、グレードBが2026年のベトナムオフィス不動産市場シェアの48.3%を占め、グレードAは2032年までCAGR 9.15%で成長すると予測されています。
- 賃貸におけるエンドユース別では、情報技術(ITおよびITES)が2026年のベトナムオフィス不動産市場シェアの31.2%を占め、2032年までCAGR 9.2%で拡大すると予測されています。
- 賃貸における地域別では、ホーチミン市が2026年のベトナムオフィス不動産市場の48.7%を占め、ベトナムその他地域は2032年までCAGR 9.55%で成長すると予測されています。
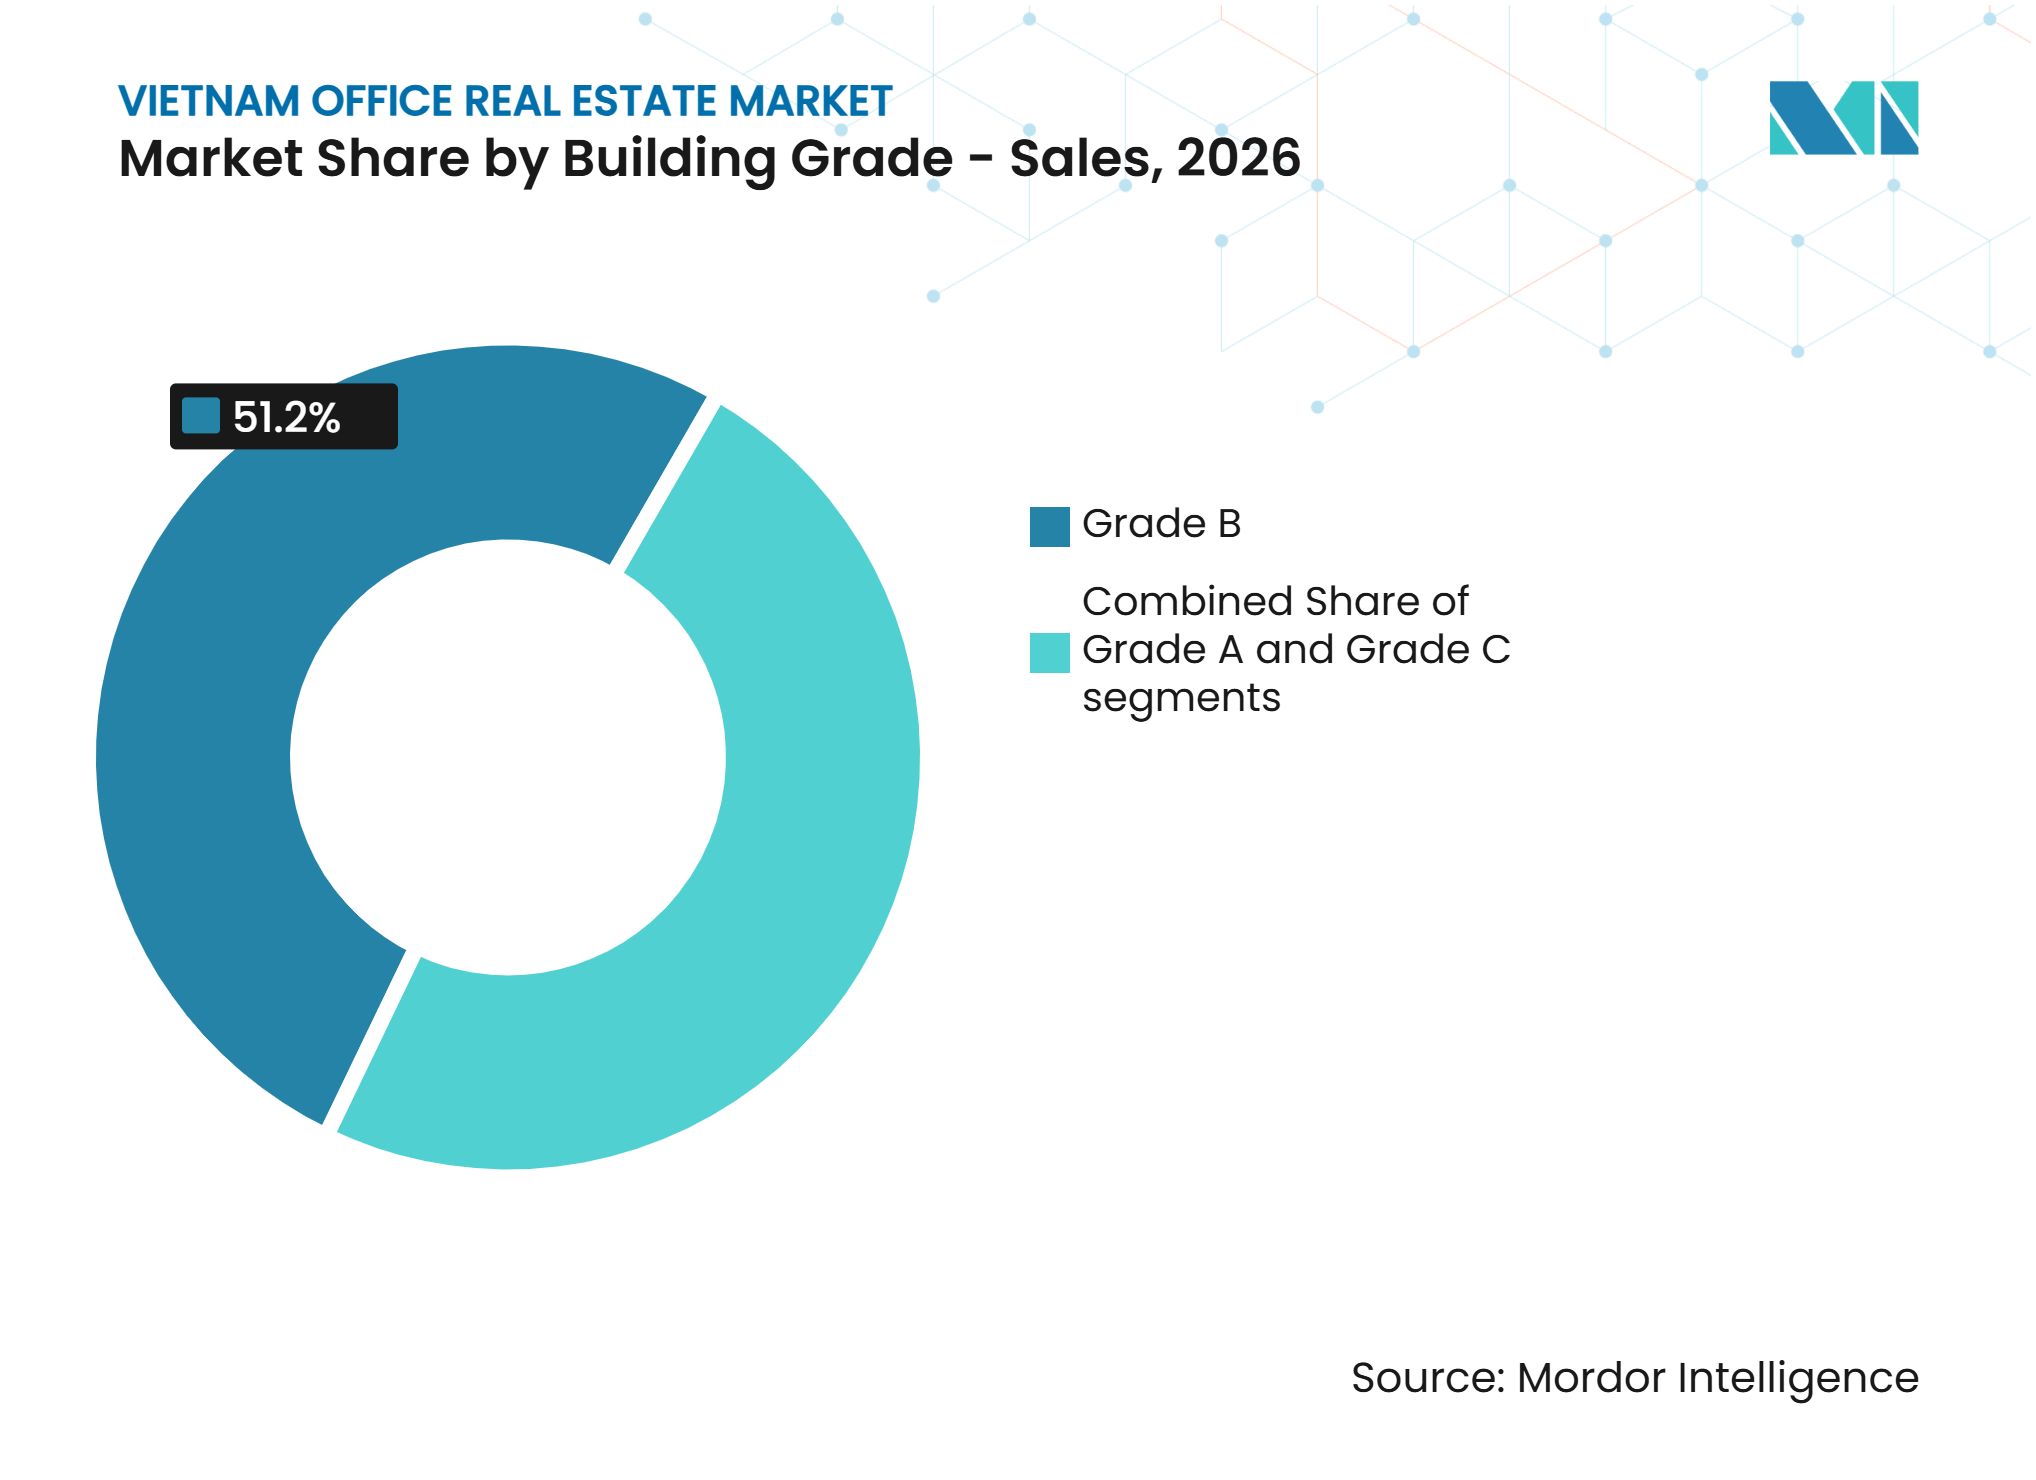
- 販売における建物グレード別では、グレードBが2026年のベトナムオフィス不動産市場規模の51.2%を占め、グレードAの販売は2032年までCAGR 9.04%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外国直接投資と多国籍企業の拡大 | +2.1% | ホーチミン市とハノイ、ダナンが台頭 | 短期(2年以内) |
| 国内テクノロジーおよび金融サービスの拡大 | +1.9% | ホーチミン市とハノイ | 中期(2〜4年) |
| 企業の高品質物件への移行 | +1.5% | ホーチミン市、ハノイでも重要性が高まる | 短期(2年以内) |
| フレキシブルおよびサービスオフィスの拡大 | +1.2% | ホーチミン市、ハノイ、ダナン | 中期(2〜4年) |
| 地下鉄ネットワークの拡張 | +0.8% | ホーチミン市とハノイの沿線エリア | 中期(2〜4年) |
| 企業のサステナビリティ要件 | +0.7% | 全国、ホーチミン市グレードA資産に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外国直接投資と多国籍企業の拡大がプレミアムオフィス需要を支える
外国直接投資は、ベトナムオフィス不動産市場におけるリース需要の主要な源泉であり続けています。国際的なテナントは、ホーチミン市とハノイのプレミアムビルの健全性に特に重要な役割を果たしています。その要件には、大型フロアプレート、プロフェッショナルなビル管理、クライアントおよびスタッフへのアクセスを支える立地が含まれることが多く、投資政策と企業の拡大計画がリース条件に重要な影響を与えます。ホーチミン市の拡大した行政区域は、企業テナントが検討する立地の幅を広げる可能性があります。地域チームや大規模な入居、正式なサステナビリティ報告要件に対応できるビルは、この需要を獲得するうえで有利な立場にあります。
国内テクノロジーおよび金融サービス企業がオフィスのフットプリントを拡大
国内テクノロジー企業は、外国投資サイクルに完全には依存しない独自の需要源を加えています。テクノロジー企業は多くの場合、スタッフ集約型の業務を支える連続したフロアプレートとビルシステムを必要とします。ベトナムオフィス不動産市場は、これらの企業がエンジニアリング、製品、オペレーション、サービスチームを拡大する際に恩恵を受けます。金融サービス企業も、地方銀行の拡大、保険管理、地域バックオフィス業務を通じて需要に貢献しています。これらのテナントは、スペースの広さとコストパフォーマンスに優れた立地であれば、従来の中央ビジネス地区外の新しいビルも選択肢に入れることができます。その存在は、確立されたオフィスコリドーと新興オフィスコリドーにわたって需要をより多様化させます。
企業の高品質物件への移行が移転をワークプレースのアップグレードに変える
移転の意思決定は、賃料コストだけでなく建物の品質にますます依存するようになっています。企業は、特にスキルの高いテクノロジーおよびプロフェッショナルサービス職において、従業員の採用と定着のためにモダンなワークプレースを活用しています。グリーン認証と効率的な運用システムを備えたグレードA資産は、これらの要件を満たすうえで有利な立場にあります。その結果、ベトナムオフィス不動産市場ではワークプレースの品質、ビルのパフォーマンス、テナント体験をめぐる競争が激化しています。このシフトは、エネルギーパフォーマンス、レイアウト、またはテナントアメニティを改善できない古いビルに圧力をかけています。また、既存資産の長期的な競争力を高めるアップグレードへの投資をオーナーに促しています。
フレキシブルおよびサービスオフィス事業者が適応可能な需要を支える
フレキシブルスペースは、ベトナムオフィス不動産市場においてテナント計画のますます確立されたコンポーネントとなっています。JustCoは2025年12月にホーチミン市のリバーフロント・ファイナンシャル・センターに初のセンターを開設し、ベトナムに進出して東南アジアの新たな市場へネットワークを拡大しました[1]。フレキシブルワークスペースモデルは、プライベートオフィス、ホットデスク、会議室を提供し、人員が変動するチームに対応しています。フレキシブルワークスペース事業者は、従来型テナントに対して、永続的なリース面積を拡大することなく短期的なキャパシティを提供することもできます。このモデルはハイブリッドワークプレース戦略を支援し、企業はコアオフィスを維持しながら、プロジェクトチームや分散したスタッフのためにフレキシブルな拠点を活用できます。その結果、テナントはより大きな柔軟性と選択肢を持つことができますが、フレキシブルスペースは一部の企業の従来型オフィススペース需要を減少させる可能性もあります。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新規グレードA供給と空室 圧力 | -1.8% | ホーチミン市中央ビジネス地区および 内部地区、ならびに西ハノイ | 短期(2年以内) |
| 内装工事および移転コスト | -1.2% | ホーチミン市とハノイ | 中期(2〜4年) |
| 複雑な土地利用規制と 許認可 | -1.0% | 全国、特に第2・第3層都市 | 長期(4年以上) |
| ハイブリッドワークとスペースの 最適化 | -0.8% | ホーチミン市とハノイの テナント基盤 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グレードAの供給波が一時的な空室圧力を生み出す
新規供給は、ビルが安定した稼働水準に達する前に空室率を上昇させる可能性があります。マリーナ・セントラル・タワーは2025年第2四半期に69,400平方メートルのオフィススペースを追加し、ホーチミン市のグレードA空室率を22.8%に引き上げました。新規竣工ビルを除くと、空室率は14.8%であり、新規供給が主に上昇を牽引したことを示しています。この区別はオーナーにとって重要であり、リースアップ期間は、根本的な需要が健全であっても賃料の安定化を遅らせる可能性があります。特に複数の高品質資産が同時に市場に参入する場合、新しいタワーはテナント基盤の構築に時間を要することがあります。その結果、ベトナムオフィス不動産市場は、テナント需要の根本的な低下を示すことなく、短期的な見出し稼働率の低下を記録する可能性があります。
内装工事コストが中間層テナントの負担能力格差を拡大
内装工事および移転コストは、小規模テナントがプレミアムビルへ移転する能力を制限する可能性があります。草案に引用されたデザイン・アンド・ビルドのベンチマークによると、ホーチミン市の中央ビジネス地区における現代的な内装工事には1平方メートルあたり600〜1,200米ドルの投資が必要です。中小企業は、短いリース期間において、二重床、データケーブリング、空調配管、内装工事のコストを吸収することが難しいことが多いです。対照的に、大規模な多国籍テナントはこれらのコストをより長いリース契約に分散させることができ、オーナーからの支援を受けられる場合もあります。その結果、グレードBおよびグレードCの資産は、初期費用の低い物件を求めるテナントにとって引き続き重要です。これらのコストはまた、テナントが古いスペースから最高グレードのビルへの移行を遅らせる要因にもなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建物グレード別 - 賃貸:
グレードBが最大シェアを占め、グレードAが勢いを増すグレードBは2026年の賃貸価値においてベトナムオフィス不動産市場の48.3%を占めると予測され、グレードAは2032年までCAGR 9.15%で拡大すると予測されています。グレードBのオフィスストックは、入居コストを管理しながらモダンな仕様を求める国内テクノロジー企業、銀行、多国籍企業の部門にとって理想的です。これらのビルは確立された中央ビジネス地区と分散型コリドーにわたって利用可能であり、テナントにより幅広い立地の選択肢を提供しています。このセグメントは品質、価格、実用的なビル基準のバランスからも恩恵を受けています。その結果、ベトナムオフィス不動産業界は最も幅広いテナント基盤にサービスを提供するためにグレードBオフィスに引き続き依存しています。グレードAは、新しくよりグリーンな物件へのテナント移転に支えられ、より速い成長が見込まれています。
グレードAのビルは、立地とデザインに加えて、認定されたビルパフォーマンスに基づいてますます競争しています。ベトナムのQCVN 09:2017/BXDエネルギー効率基準は、新しい非住宅ビルのコンプライアンスベースラインを確立しています[2]。テナントが環境報告のためにビルデータと検証済みパフォーマンス指標を要求するようになるにつれ、グリーン認証の重要性はますます高まっています。古いグレードCの物件はより大きな課題に直面しており、新しい資産が提供するレイアウト、効率性、またはワークプレース基準を満たせないものもあります。オフィスの再ポジショニングが実現不可能な場合、オーナーはサービスアパートメント、コリビングスペース、クリエイティブスタジオなどの代替用途を検討する可能性があります。この品質格差の拡大は、プレミアム資産の役割を強化する一方で、コスト意識の高いグレードBオフィスへの需要を維持しています。


注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユース別 - 賃貸:
情報技術(ITおよびITES)が最大シェアを占め、強い成長を維持情報技術(ITおよびITES)は2026年の賃貸価値の31.2%を占め、2032年までCAGR 9.2%を記録すると予測されています。これにより、このセグメントはベトナムオフィス不動産市場において最大かつ最も成長の速いエンドユースカテゴリーとなっています。テクノロジーテナントは一般的に、コンサルティングや金融サービスのテナントよりも大きなフロアプレートを必要とします。そのスペース要件は、信頼性の高いデジタルインフラを備えたキャンパス型およびオープンプランのビルを支援します。需要はまた、テクノロジー企業がより大きなサイトと幅広い人材プールへのアクセスを求めるにつれ、従来のダウンタウン地区を超えて移動しています。このセクターの要件は、スペース、アメニティ、交通接続を組み合わせることができるオフィスクラスターの開発を促進しています。
ホーチミン市の南部サブマーケットは、テクノロジー企業、多国籍企業のケイパビリティセンター、銀行にとって分散型立地の魅力が高まっていることを反映しています。これらのセクターの企業は多くの場合、より大きなチームを収容できる余裕のあるモダンなビルを求めています。これは、土地とビルの形式がより柔軟なレイアウトを可能にする中央ビジネス地区外の立地を有利にする可能性があります。銀行・金融サービス・保険は引き続き第2位のテナントグループです。コンサルティングおよびプロフェッショナルサービス企業は、クライアントアクセスとアドレスの品質がビジネスにとって引き続き重要であるため、中央のグレードAビルを好む傾向があります。小売、ライフサイエンス、エネルギー、法律事務所などのその他のサービスは、より多様ではあるが集中度の低い需要の流れを提供しています。
建物グレード別 - 販売:
グレードBが最大市場シェアを保持し、グレードAがポジションを強化グレードBの物件は2026年の販売価値の51.2%を占め、グレードAの販売は2032年までCAGR 9.04%で前進すると予測されています。グレードBの資産は、確立されたテナント、より短い安定化期間、より予測可能なキャッシュフローを持つことが多いため、買い手に支持されています。グレードAの資産は、検証済みのエネルギーパフォーマンス、より強いテナント維持率、認識可能な品質ポジションを提供する場合に関心を集めています。ベトナムオフィス不動産業界では、即時収益のために購入される資産とプレミアムな長期ポジショニングのために購入される資産の間でより明確な区別が見られるようになっています。買い手は依然として最近竣工したビルのリースアップリスクを考慮する必要があります。これにより、建物の品質、テナントミックス、立地が取引の意思決定において同様に重要となっています。
ホーチミン市のダイキン・エア・タワーは、新しいグレードA製品の方向性を示しています。2025年の竣工後、LEED プラチナ v4、LOTUS プラチナ、WELL プラチナ認証を取得しました[3]。これらの認証はテナントの報告要件を支援し、競争の激しいリース環境において資産を差別化することができます。また、環境パフォーマンス、居住者の健康、設計基準が単一のオフィス資産で対応できることを示しています。投資家にとっては、国際的なテナントからの需要を評価する際に資産のポジショニングの明確性を向上させることができます。ナントにとっては、利用可能なビル間で運用基準を比較する際の外部参照点を提供します。シンガポール上場の不動産投資信託やプライベートエクイティファンドと並んで、国内機関投資家もより積極的になっています。これにより、安定した商業用不動産の買い手基盤に深みが加わります。グレードCのオフィス販売は、取引が長期的なオフィス投資よりも転換可能性によって動かされることが多いため、流動性が低い状態が続いています。

注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
ホーチミン市
ホーチミン市は2026年の賃貸価値の48.7%を占めました。同市は多国籍企業の本社、高グレードのストック、国内最大の消費者基盤を集中させているため、主要な商業センターであり続けています。ベトナムオフィス不動産市場は、これらのテナントが同市に強い存在感を持つため、投資およびテクノロジーセクターの意思決定に敏感です。トゥーティエムと南サイゴンの新しい商業立地は、中央ビジネス地区よりも低い賃料で質の高いビルを提供できます。建設省の基準とQCVN 09:2017/BXDエネルギー効率基準が新しいビルへの期待を形成しています。効率的な運用と信頼性の高いグリーン認証を実証できるオーナーは、企業のリース要件に対してより有利な立場に置かれるはずです。
ベトナムその他地域
ベトナムその他地域は2027年から2032年にかけてCAGR 9.55%の賃貸成長が予測されています。ダナンは確立された観光経済にテクノロジー、プロフェッショナルサービス、フレキシブルワークスペース活動を加えています。バクニンは製造業基盤にサービスを提供するエンジニアリング、調達、サプライチェーン職に関連したオフィス需要を持っています。ハイフォンは深水港に関連した物流および輸出製造活動から恩恵を受けています。これらの二次市場は、交通、産業クラスター、サービスが共に拡大するにつれて商業的な深みを増す可能性があります。その進展は、オフィス供給が企業テナントにとって適切な品質と規模に達するかどうかにかかっています。これらの立地に参入する企業は、より低い運営コストと生産クラスターへのより近いアクセスから恩恵を受けることができます。このパターンは、地域のビジネス活動と産業投資に関連した企業支援機能を支援する開発を有利にします。また、実用的なビル形式、信頼性の高いユーティリティ、交通へのアクセスを中央のアドレスと同様に重要にします。この成長は、各都市が異なる経済基盤、テナントプロファイル、利用可能な商業ストックのレベルを持つため、不均一なままである可能性が高いです。
ハノイおよび二次商業ノード
ハノイのオフィス基盤は、新しい開発が西部コリドーへと移動するにつれ、従来の中央ビジネス地区を超えて拡大しています。より高品質な物件へのテナントの好みは、モダンな仕様とグリーン認証へのより大きな注目を支えています。議第188/2025/QH15号は、交通指向型開発メカニズムを通じてより迅速な都市鉄道開発を支援しています。このフレームワークは、土地配分とより高密度な開発がより実用的になるにつれ、計画された駅近くのオフィスサイトの魅力を高める可能性があります。ベトナムオフィス不動産市場は、交通コリドー周辺により明確なオフィスクラスターを発展させる可能性があります。キャピタル・プレースは2025年1月に二重LEED認証を取得し、検証済みのビルパフォーマンスがハノイのプライムオフィスポジショニングの一部となっていることを示しています。このアプローチは、企業テナントを引き付けようとする他のオーナーに明確な参照点を提供します。
競合環境
市場集中度
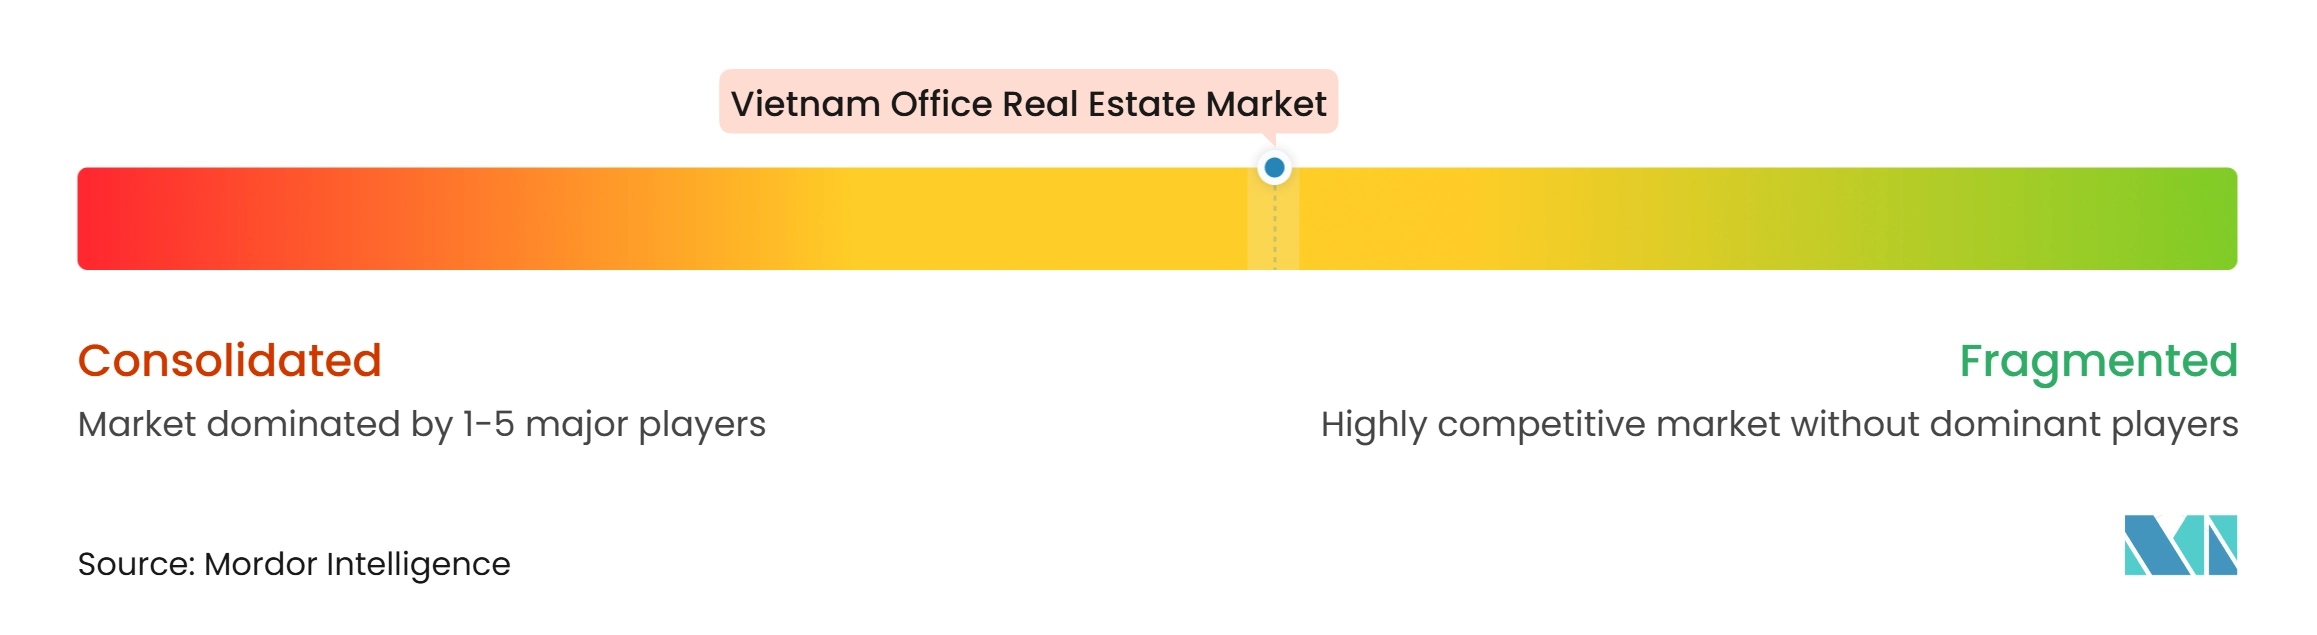
ベトナムオフィス不動産市場は、デベロッパー間で適度に分散しています。CapitaLand Development、Mapletree Investments、Keppel Land、Frasers Propertyはベトナムで高品質なオフィス物件を開発する豊富な経験を持っています。Vingroup、BRG Group、Trung Thuy Group、Indochina Kajimaを含む国内グループは、ホーチミン市とハノイの主要な商業機会をめぐって競争しています。キャピタル・プレースは2025年1月に運用・保守のLEEDプラチナ認証と設計・建設のLEEDゴールド認証を取得しました。これらの認証は、プライムテナントを引き付けるための重要な競争要因としてサステナビリティとビル運用を位置づけています。競争はまた、フレキシブルワークスペース形式、交通指向型プロジェクト、二次都市での開発にも及んでいます。
企業はパートナーシップ、買収、新規サイト開発を通じて市場ポジションを強化しています。Keppelは2025年8月にサイゴン・スポーツ・シティの戦略的パートナーシップを通じて3億5,400万シンガポールドル(2億7,040万米ドル)を解放し、統合型タウンシップの30%の持分を保持しました。この構造は、プロジェクトの開発ポテンシャルへの長期的なエクスポージャーを維持しながら、Keppelのアセットライト戦略を支援しています。UOAグループはホーチミン市の中央ビジネス地区のサイトを6,800万米ドルで取得し、サステナブルなグレードAのパーク・タワーの開発に1億2,000万米ドルを投じることを約束しました。このプロジェクトはLEEDゴールドとWELLシルバー認証を目標とし、2028年の竣工を計画しています。これらの取り組みは、立地、ビルパフォーマンス、資本規律が現在の開発戦略において密接に結びついていることを示しています。
フレキシブルワークスペースプロバイダーもテナントの選択肢を拡大しています。JustCoは2025年12月にリバーフロント・ファイナンシャル・センターにベトナム初のセンターを開設し、プライベートオフィス、ホットデスク、会議室を提供しています。その参入により、ホーチミン市の成長するフレキシブルワークスペース供給に地域事業者が加わります。DaibiruのコーナーストーンビルはハノイにおいてLEEDプラチナ認証(運用・保守)を2025年10月に取得しました。低炭素のビル運用と信頼性の高いテナントサービスを組み合わせる企業は、より大規模な企業テナントへの訴求力を強化することができます。この競争環境は、ビルパフォーマンスをテナントにとっての明確な価値に転換できるオーナーを有利にします。
ベトナムフィス不動産業界のリーダー企業
-
CapitaLand Development
-
Mapletree Investments
-
Keppel Land
-
Frasers Property
-
Vingroup
- 注:主要企業の掲載順は順位を示すものではありません。
ベトナムオフィス不動産市場 このレポートでカバーされる企業
- CapitaLand Development
- Mapletree Investments
- Keppel Land
- Frasers Property
- Vingroup
- An Khanh JVC
- Phu My Hung Development Corporation
- Tan Thuan Industrial Promotion Corporation (IPC)
- SonKim Land
- Sovico Group
- Novaland Group
- Gaw Capital Partners
- Trung Thuy Group
- BRG Group
- Geleximco Group
- Indochina Kajima
- JLL
- CBRE
- Savills
- Cushman & Wakefield
- Knight Frank
- Colliers
- NAI Vietnam
- Regus Group
- Toong
最近の産業開発事情 ベトナムオフィス不動産市場
- 2026年10月:Mapletreeは、ハノイのスターレイク新都市エリアで開発中の36階建てグレードAオフィスタワー、ブールバード・タワーのリーシング主任代理店としてCushman & Wakefield Vietnamを任命しました。このプロジェクトは約64,700平方メートルの正味賃貸可能オフィス面積を提供し、LEEDゴールド認証を目標としています。
- 2026年7月:UOB Vietnamはホーチミン市にUOBプラザ・ホーチミン市の起工式を行い、ベトナム国際金融センター・ホーチミン市(VIFC-HCMC)内に目的建設型本社を開発・所有する初の外国銀行となりました。バーソンエリアのトン・ドゥック・タン通り2番地に位置する36階建て、高さ160メートルのグレードAオフィスタワーはゲンスラーが設計し、BCAグリーンマーク認証を目標としており、約4億5,000万米ドルの投資で2030年の竣工を計画しています。
- 2026年7月:Indochina Kajimaとそのパートナーはハノイのパーク・ハノイの上棟式を行いました。ハノイのスターレイク・タイホータイに位置する23階建てグレードAオフィスビルは、2,653平方メートルの小売スペースを含む45,033平方メートルの正味賃貸可能面積を提供します。Kajima Vietnamが鹿島建設のサポートのもとで建設したこのプロジェクトは日本の建設品質基準を取り入れ、LEEDゴールドおよびWELLプラチナ認証を取得しており、2027年第1四半期に運営開始予定です。
ベトナムオフィス不動産市場レポートの範囲
セグメンテーション概要
| グレードA |
| グレードB |
| グレードC |
| 建物グレード別 - 販売 | グレードA |
| グレードB | |
| グレードC |
レポートで回答される主要な質問
2032年までのベトナムオフィス不動産の予測成長率は?
ベトナムオフィス不動産市場は2027年から2032年にかけてCAGR 8.51%で成長し、2032年までに30.25 ビリオン 米ドルに達すると予測されています。
ベトナムで賃貸需要をリードするオフィスグレードはどれですか?
グレードBは2026年に48.3%の賃貸価値でリードしており、グレードAは2032年までCAGR 9.15%でより速く成長すると予測されています。
なぜグリーン認証済みオフィスビルがベトナムで重要性を増しているのですか?
企業テナントはサステナビリティ報告を支援する検証済みのエネルギーパフォーマンスと認証をますます求めています。ダイキン・エア・タワーは2025年にLEED、LOTUS、WELLプラチナ認証を取得しました。
ベトナムのオフィスリースを牽引しているテナントはどこですか?
情報技術(ITおよびITES)は2026年に31.2%の賃貸価値でリードしており、CAGR 9.2%で最も成長の速いエンドユースセグメントでもあります。
オフィス賃貸で最も速く成長すると予想される地域はどこですか?
ベトナムその他地域は2032年までCAGR 9.55%で成長すると予測されており、ダナン、バクニン、ハイフォンでの開発に支えられています。
地下鉄プロジェクトはベトナムのオフィス立地選択にどのような影響を与える可能性がありますか?
決議第188/2025/QH15号に基づく交通指向型開発メカニズムにより、計画された鉄道駅近くのオフィス立地の魅力が高まる可能性があります。