
Taille et part du marché de l'immobilier de bureaux au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 18.53 Milliards de dollars |
| Taille du Marché (2027) | 20.11 Milliards de dollars |
| Taille du Marché (2032) | 30.25 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.51 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier de bureaux au Vietnam par Mordor Intelligence
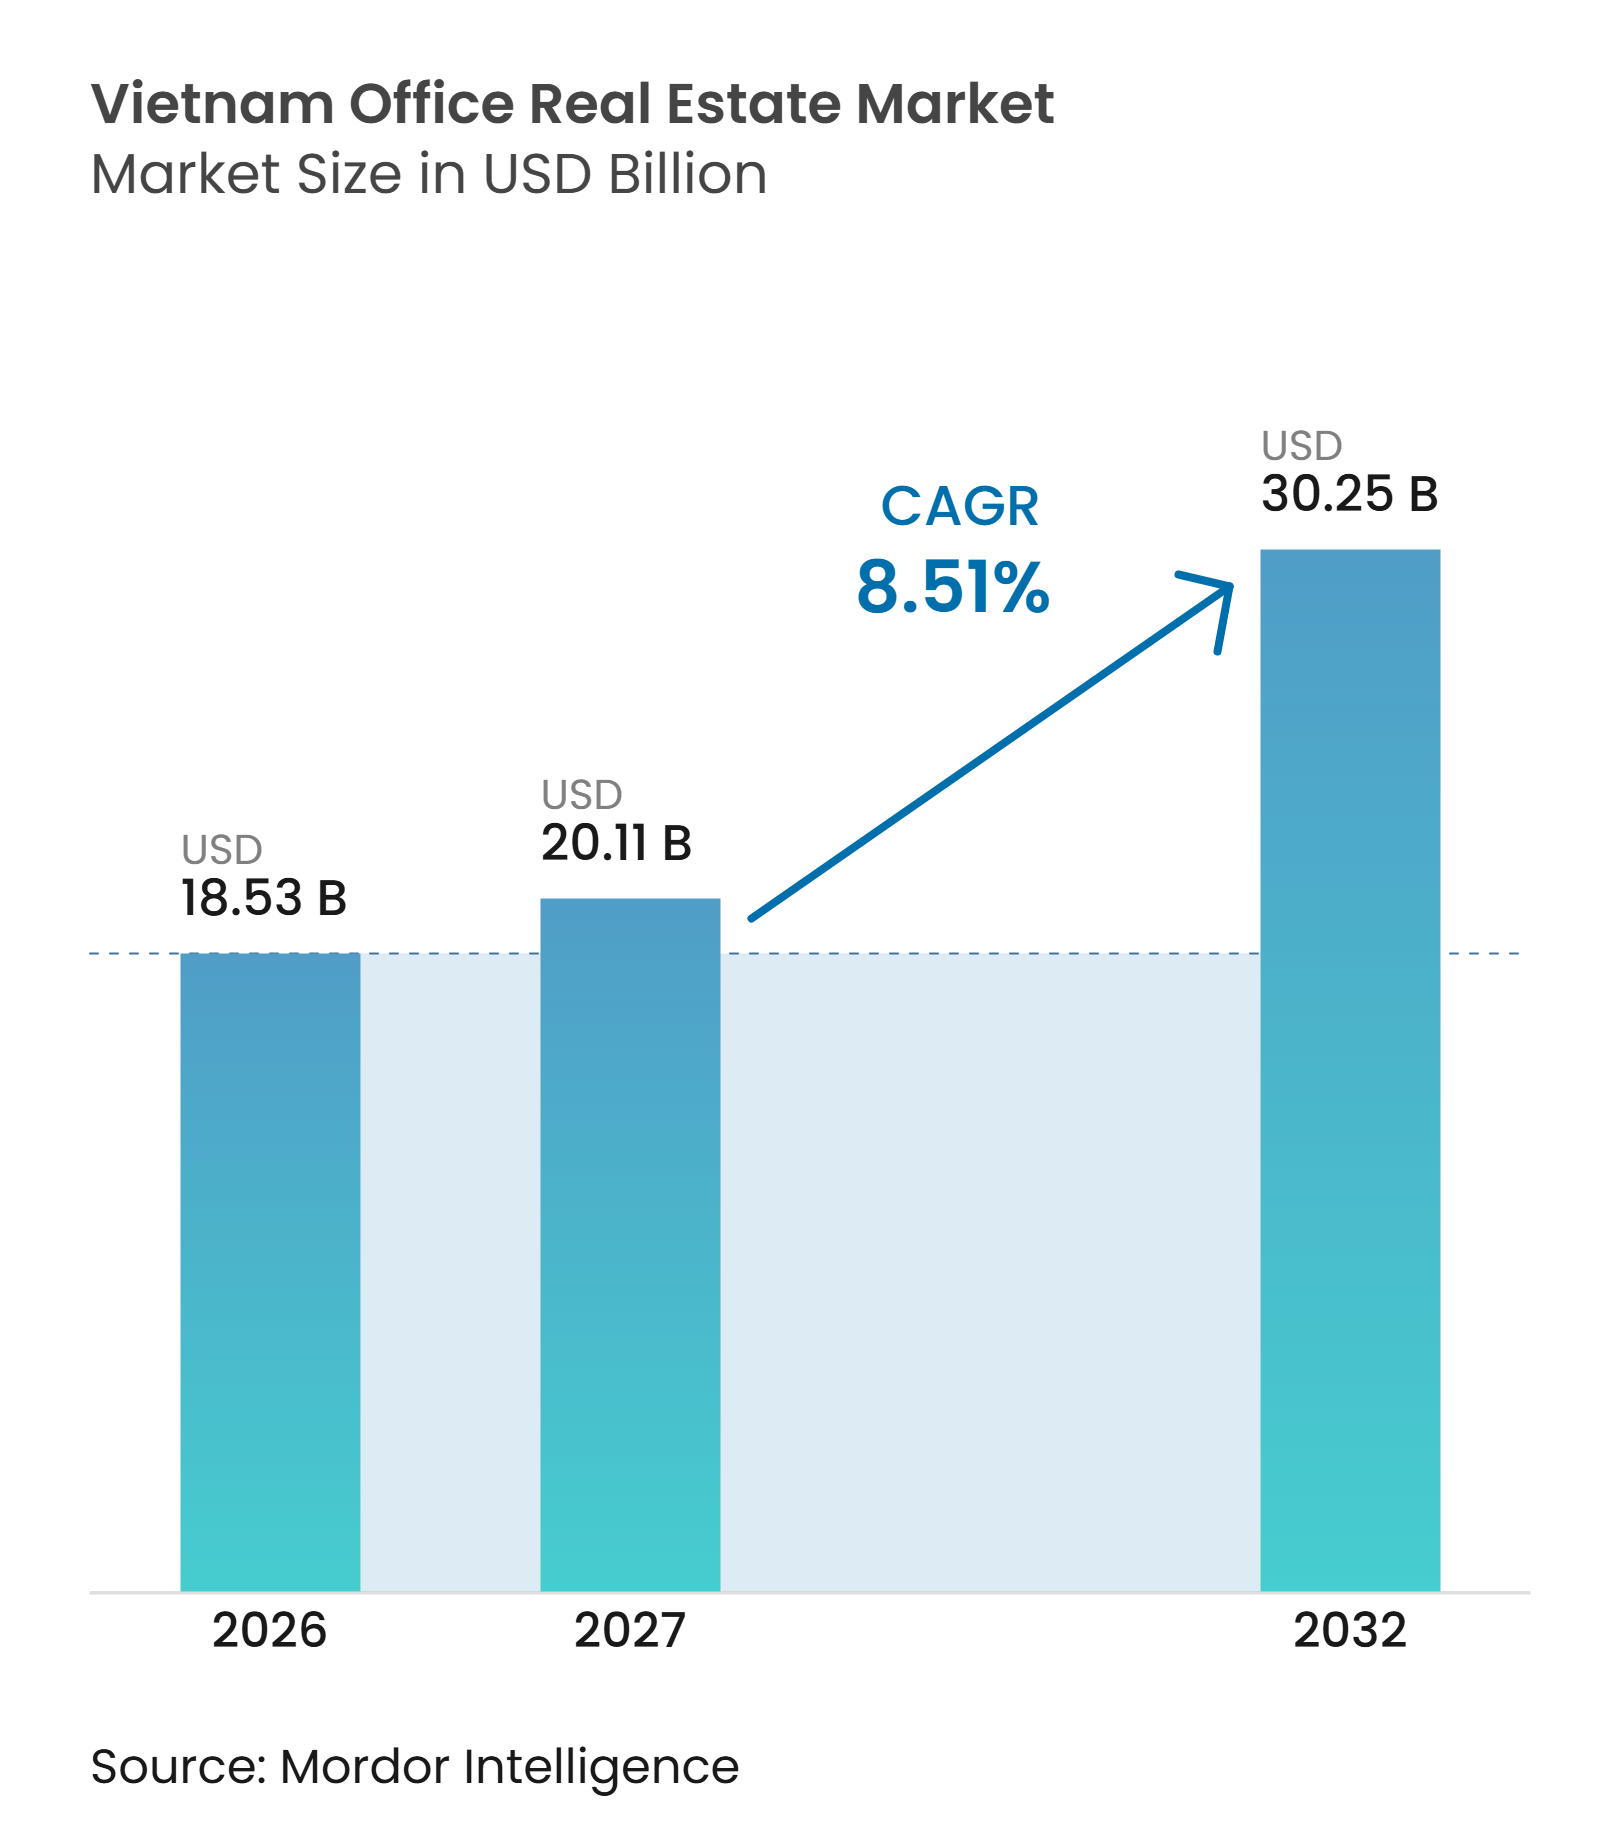
La taille du marché immobilier de bureaux au Vietnam était évaluée à 18,53 milliards USD en 2026 et devrait croître de 20,11 milliards USD en 2027 à 30,25 milliards USD d'ici 2032, enregistrant un CAGR de 8,51 % durant la période de prévision 2027–2032.
L'investissement direct étranger et l'expansion des entreprises nationales de technologie et de services financiers continuent de soutenir la demande d'espaces de travail modernes à Hô-Chi-Minh-Ville et à Hanoï. Le marché immobilier de bureaux au Vietnam évolue vers une demande plus sélective, les occupants privilégiant des plateaux efficaces, un accès fiable aux transports et des bâtiments dotés de certifications environnementales reconnues. Cette préférence soutient les actifs premium, mais maintient également la pertinence des bureaux de Classe B pour les locataires qui recherchent des espaces de qualité à des coûts d'entrée plus faibles. Les opérateurs d'espaces de travail flexibles élargissent leur empreinte dans les grandes villes, offrant ainsi aux entreprises davantage d'options pour combiner des baux conventionnels avec des espaces adaptables. La nouvelle offre de Classe A a créé une pression à court terme sur le taux de vacance dans certains sous-marchés, bien que l'absorption locative devrait s'améliorer à mesure que les nouveaux immeubles arrivent à maturité. Cet équilibre entre la nouvelle offre et la demande des locataires place la qualité locative, les standards des bâtiments et l'accessibilité aux sous-marchés au cœur des perspectives pour les propriétaires, les investisseurs et les occupants.
Points clés du rapport
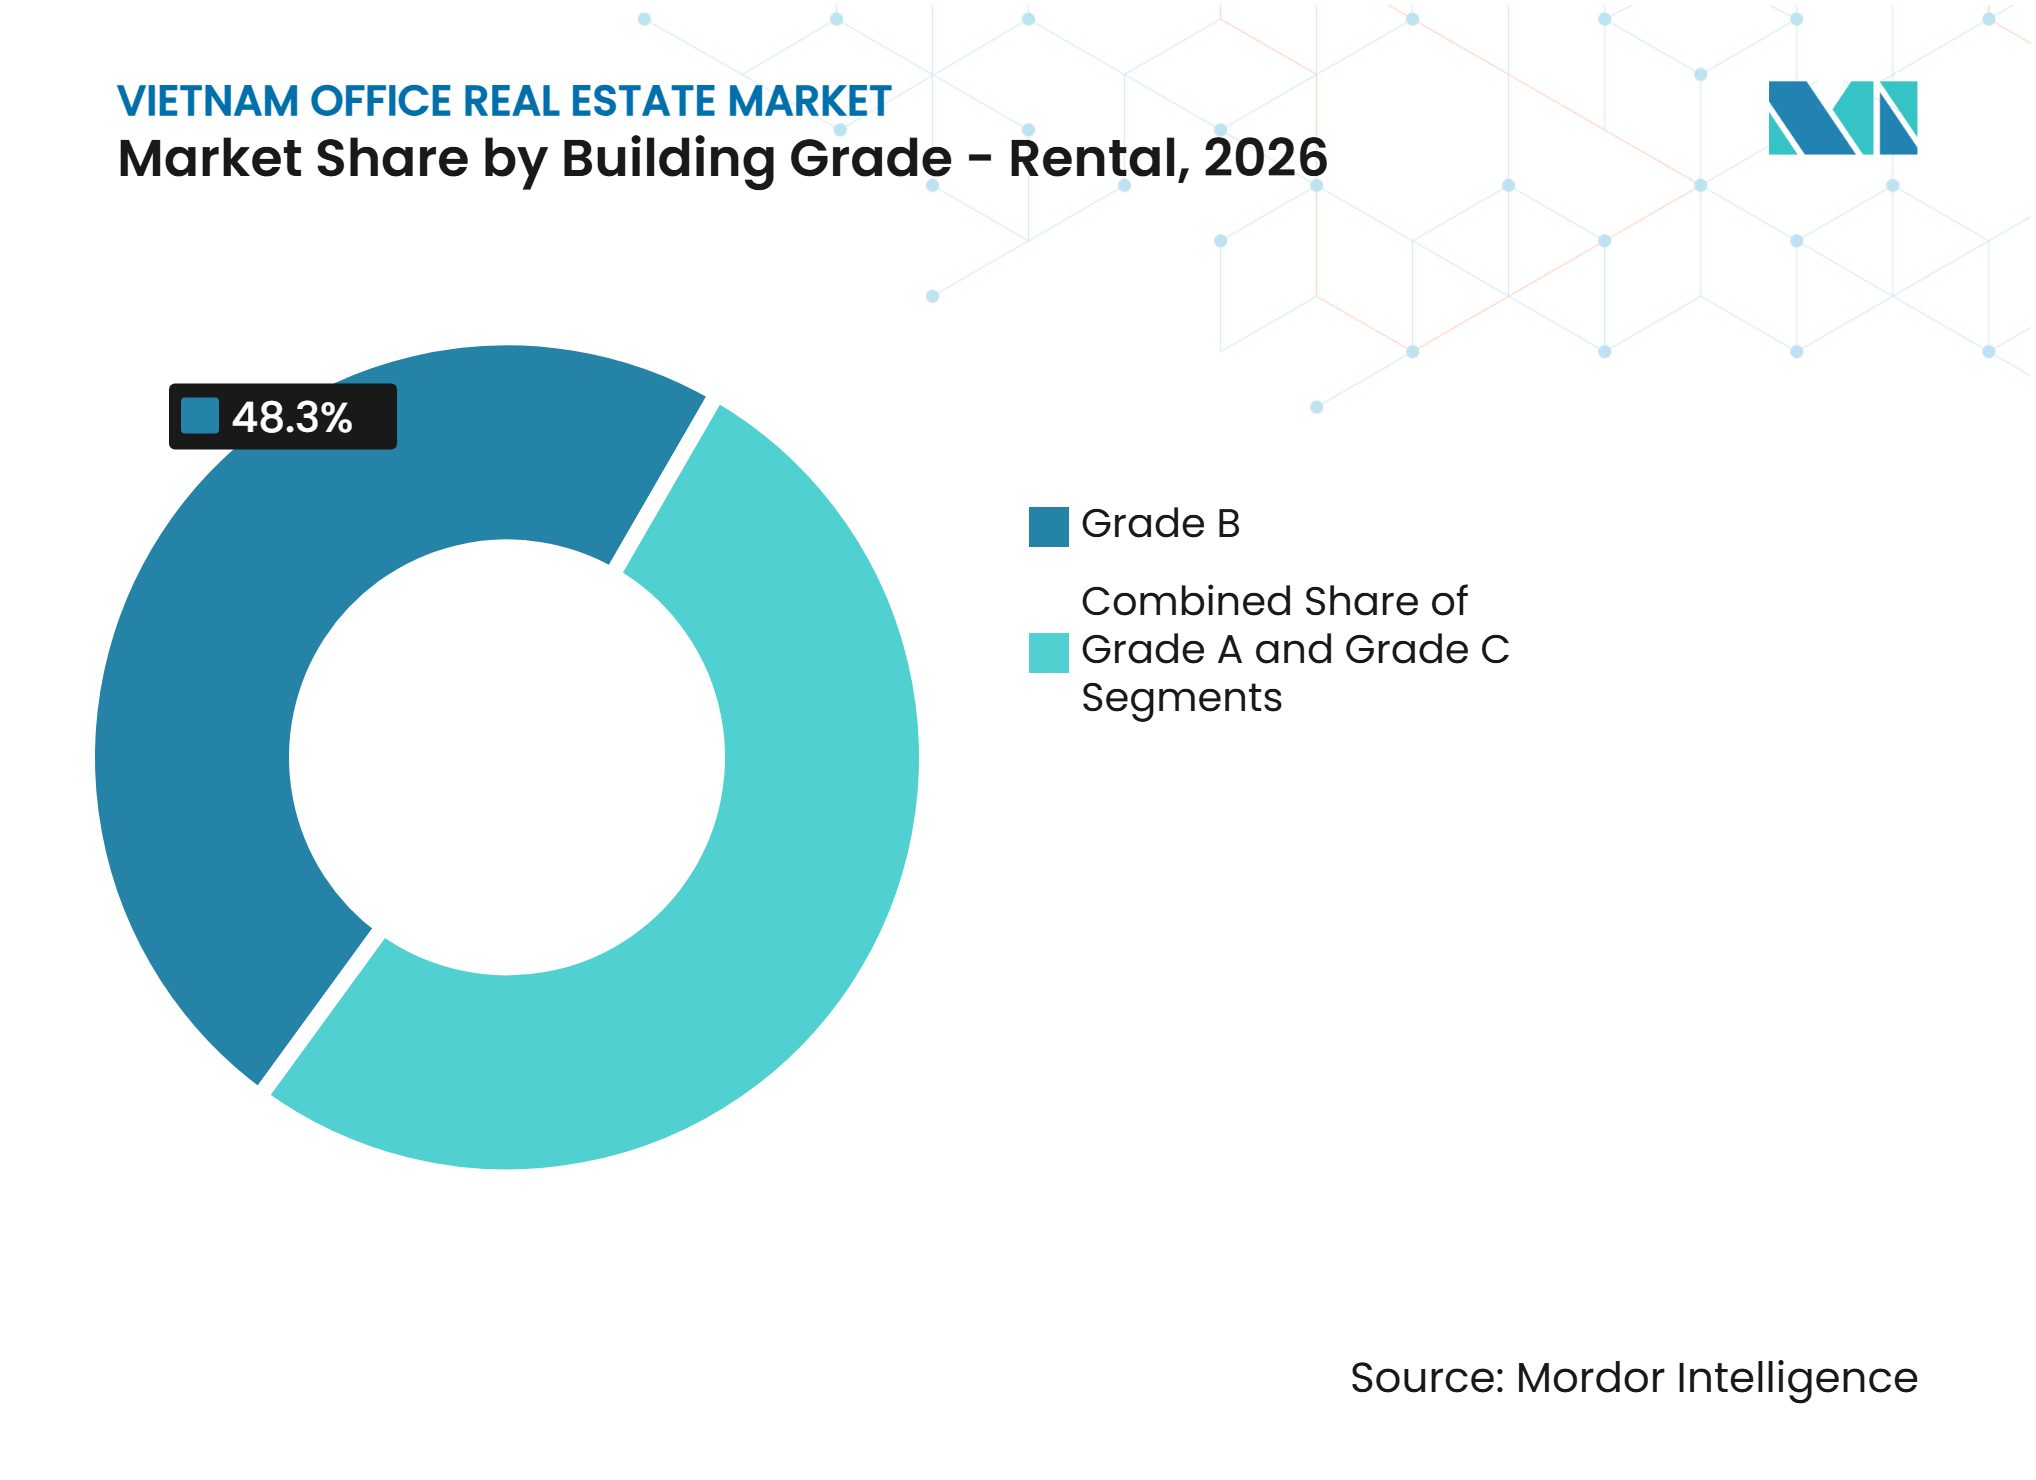
- Par catégorie de bâtiment en location, la Catégorie B détenait 48,3 % de la part du marché de l'immobilier de bureaux au Vietnam en 2026, tandis que la Catégorie A devrait croître à un CAGR de 9,15 % jusqu'en 2032.
- Par utilisation finale en location, les technologies de l'information (IT et ITES) représentaient 31,2 % de la part du marché de l'immobilier de bureaux au Vietnam en 2026 et devraient se développer à un CAGR de 9,2 % jusqu'en 2032.
- Par zone géographique en location, Hô-Chi-Minh-Ville détenait 48,7 % du marché de l'immobilier de bureaux au Vietnam en 2026, tandis que le reste du Vietnam devrait croître à un CAGR de 9,55 % jusqu'en 2032.
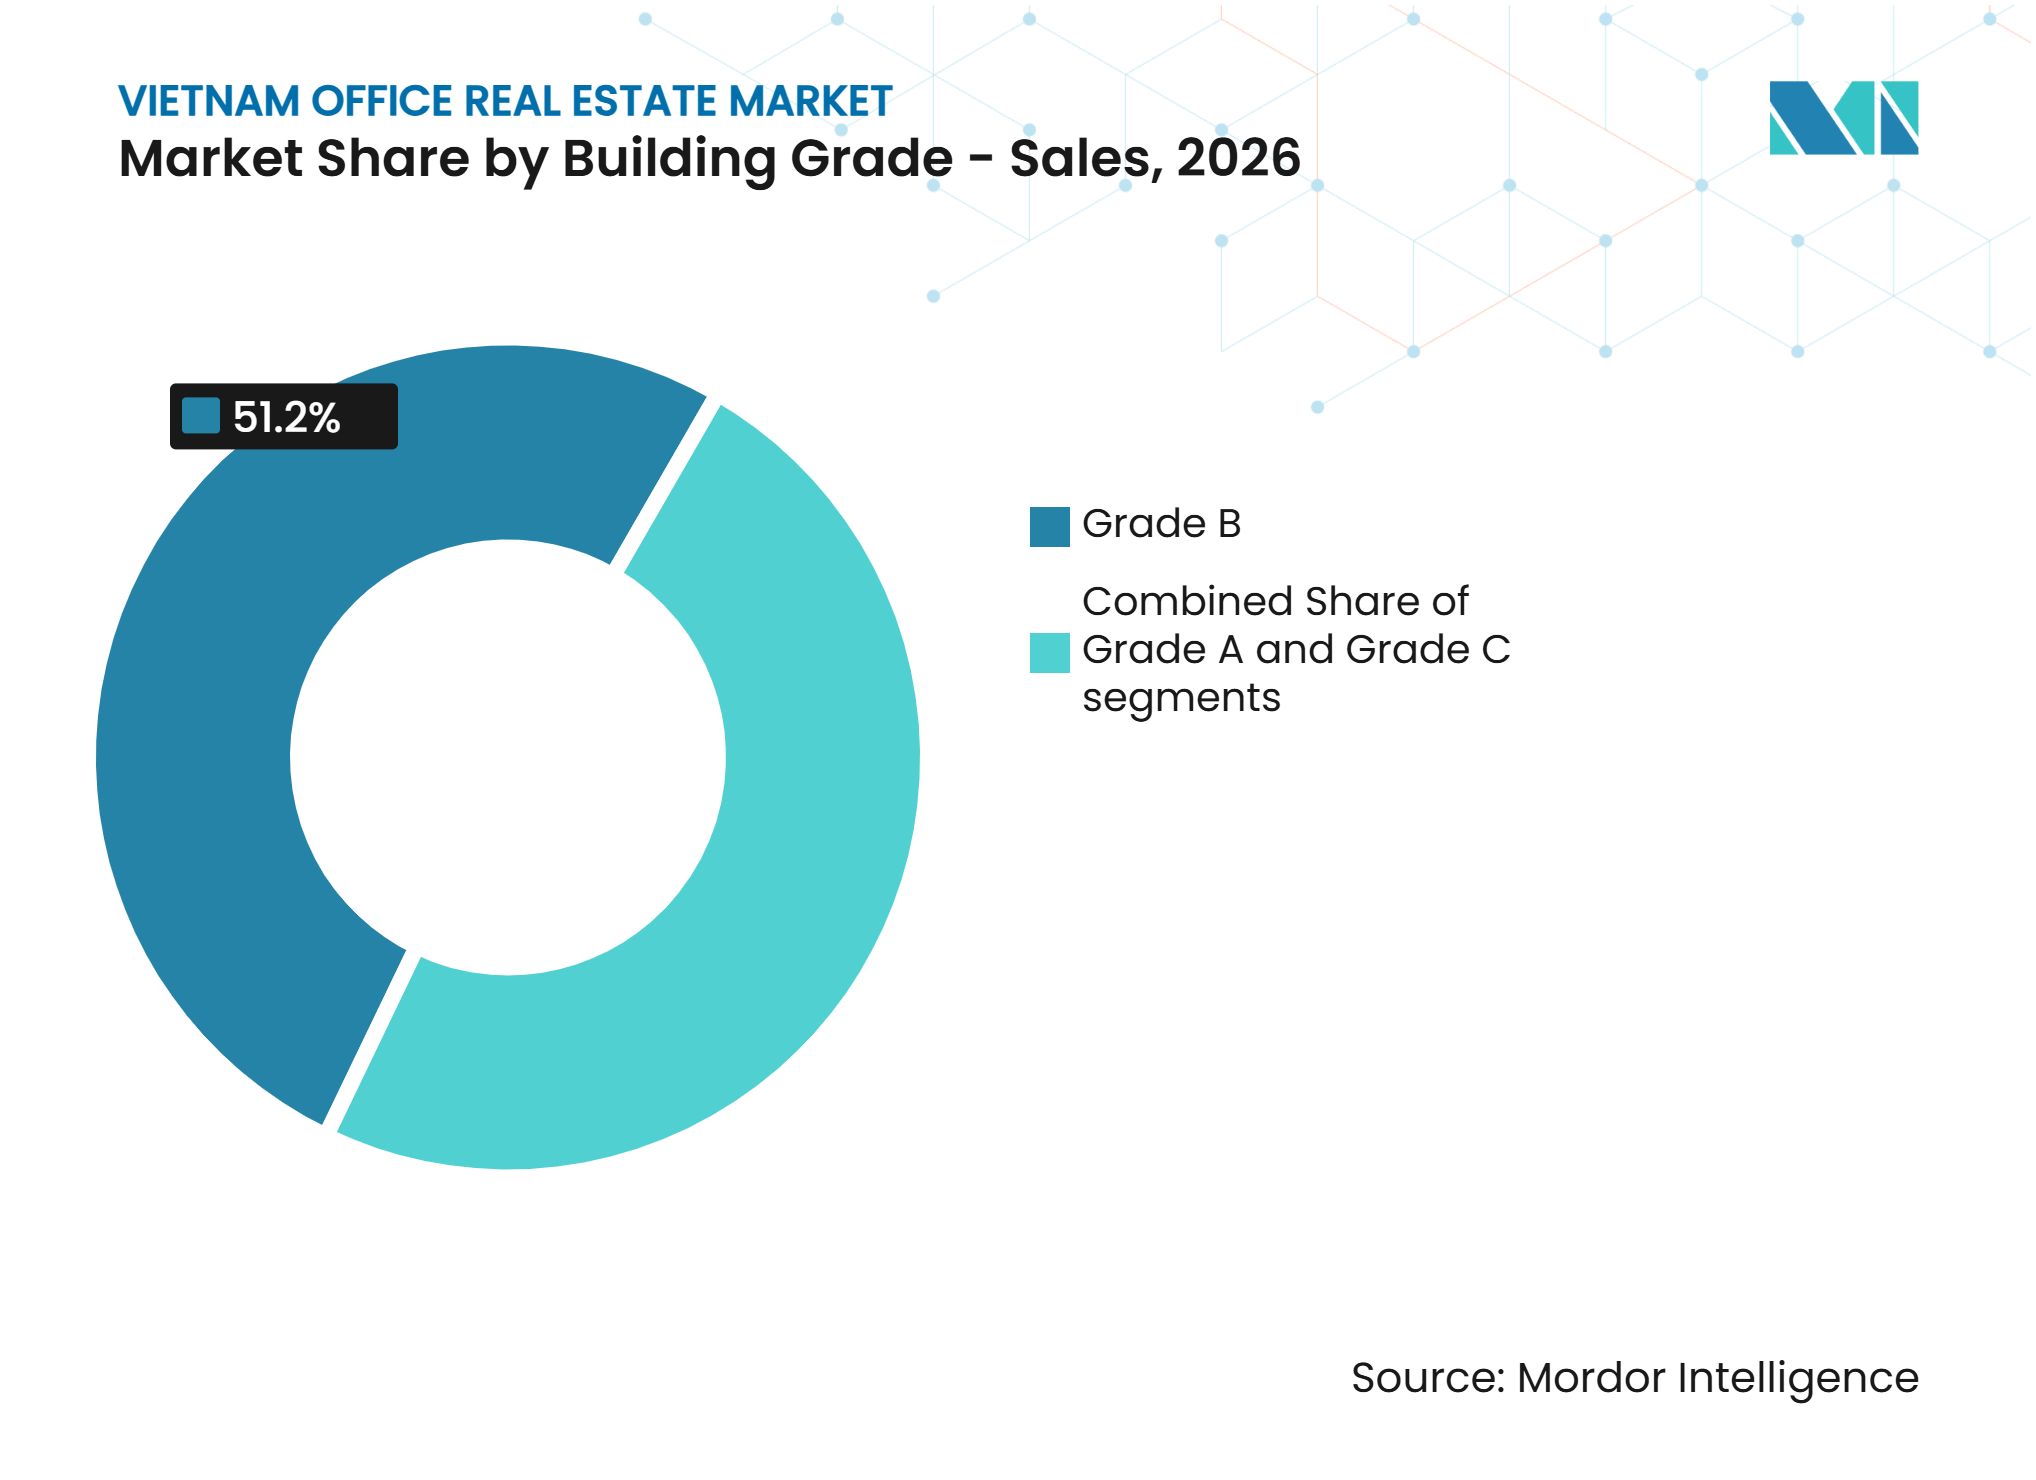
- Par catégorie de bâtiment en vente, la Catégorie B représentait 51,2 % de la taille du marché de l'immobilier de bureaux au Vietnam en 2026, tandis que les ventes de Catégorie A devraient croître à un CAGR de 9,04 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements directs étrangers et expansion des entreprises multinationales | +2.1% | Hô-Chi-Minh-Ville et Hanoï, avec Da Nang en émergence | Court terme (≤ 2 ans) |
| Expansion des entreprises nationales de technologie et de services financiers | +1.9% | Hô-Chi-Minh-Ville et Hanoï | Moyen terme (2-4 ans) |
| Fuite des entreprises vers la qualité | +1.5% | Hô-Chi-Minh-Ville, avec une pertinence croissante à Hanoï | Court terme (≤ 2 ans) |
| Expansion des bureaux flexibles et avec services | +1.2% | Hô-Chi-Minh-Ville, Hanoï et Da Nang | Moyen terme (2-4 ans) |
| Expansion du réseau de métro | +0.8% | Zones de corridor de Hô-Chi-Minh-Ville et Hanoï | Moyen terme (2-4 ans) |
| Exigences de durabilité des entreprises | +0.7% | National, concentré dans les actifs de Catégorie A de Hô-Chi-Minh-Ville | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les investissements directs étrangers et l'expansion des entreprises multinationales ancrent la demande de bureaux premium
Les investissements directs étrangers demeurent une source majeure de demande locative sur le marché de l'immobilier de bureaux au Vietnam. Les occupants internationaux sont particulièrement importants pour la santé des bâtiments premium à Hô-Chi-Minh-Ville et à Hanoï. Leurs exigences comprennent souvent de grands plateaux, une gestion professionnelle des bâtiments et des emplacements facilitant l'accès aux clients et au personnel. Cela rend la politique d'investissement et les plans d'expansion des entreprises importants pour les conditions locatives. L'empreinte administrative élargie de Hô-Chi-Minh-Ville peut élargir les emplacements envisagés par les occupants d'entreprises. Les bâtiments qui soutiennent les équipes régionales, les occupations plus importantes et les exigences formelles de reporting en matière de durabilité sont mieux placés pour concourir à cette demande.
Les entreprises nationales de technologie et de services financiers approfondissent leur présence dans les bureaux
Les entreprises technologiques nationales constituent une source de demande distincte qui ne dépend pas entièrement des cycles d'investissement étranger. Les entreprises technologiques ont souvent besoin de plateaux continus et de systèmes de bâtiments qui soutiennent des opérations à forte intensité de personnel. Le marché de l'immobilier de bureaux au Vietnam bénéficie lorsque ces entreprises développent leurs équipes d'ingénierie, de produits, d'opérations et de services. Les sociétés de services financiers contribuent également par l'expansion des banques locales, l'administration des assurances et les activités de back-office régionales. Ces occupants peuvent soutenir des bâtiments plus récents en dehors du quartier central des affaires traditionnel lorsque ces emplacements offrent plus d'espace et une meilleure valeur en termes de coûts. Leur présence rend également la demande plus diversifiée dans les corridors de bureaux établis et émergents.
La fuite des entreprises vers la qualité transforme la relocalisation en amélioration du lieu de travail
Les décisions de relocalisation dépendent de plus en plus de la qualité du bâtiment plutôt que des seuls coûts de location. Les entreprises utilisent des lieux de travail modernes pour attirer et fidéliser les employés, notamment dans les secteurs de la technologie qualifiée et des services professionnels. Les actifs de Catégorie A dotés de certifications environnementales et de systèmes d'exploitation efficaces sont mieux positionnés pour répondre à ces exigences. Par conséquent, la concurrence sur le marché de l'immobilier de bureaux au Vietnam s'intensifie autour de la qualité du lieu de travail, de la performance des bâtiments et de l'expérience des locataires. Ce changement exerce une pression sur les bâtiments plus anciens qui ne peuvent pas améliorer leur performance énergétique, leurs agencements ou leurs équipements pour les locataires. Il encourage également les propriétaires à investir dans des rénovations qui améliorent la pertinence à long terme des actifs existants.
Les opérateurs d'espaces flexibles et avec services soutiennent une demande adaptable
L'espace flexible est devenu une composante de plus en plus établie de la planification des occupants sur le marché de l'immobilier de bureaux au Vietnam. JustCo est entré au Vietnam en décembre 2025 avec son premier centre au Riverfront Financial Centre à Hô-Chi-Minh-Ville, étendant son réseau vers un nouveau marché d'Asie du Sud-Est[1]. Le modèle d'espace de travail flexible propose des bureaux privés, des postes de travail partagés et des salles de réunion, répondant aux besoins des équipes aux effectifs fluctuants. Les opérateurs d'espaces de travail flexibles peuvent également fournir aux locataires conventionnels une capacité à court terme sans les obliger à étendre leur surface louée permanente. Ce modèle soutient une stratégie de lieu de travail hybride, dans laquelle les entreprises maintiennent un bureau principal tout en utilisant des emplacements flexibles pour les équipes de projet ou le personnel distribué. Par conséquent, les occupants disposent d'une plus grande flexibilité et d'un plus grand choix, bien que l'espace flexible puisse réduire les besoins en espace de bureau conventionnel de certaines entreprises.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Nouvelle offre de Catégorie A et pression sur la vacance | -1.8% | Quartier central des affaires de Hô-Chi-Minh-Ville et arrondissements intérieurs, et ouest de Hanoï | Court terme (≤ 2 ans) |
| Coûts d'aménagement et de relocalisation | -1.2% | Hô-Chi-Minh-Ville et Hanoï | Moyen terme (2-4 ans) |
| Réglementations complexes sur l'utilisation des terres et approbations | -1.0% | National, particulièrement dans les villes de niveau 2 et de niveau 3 | Long terme (≥ 4 ans) |
| Travail hybride et optimisation des espaces | -0.8% | Base d'occupants de Hô-Chi-Minh-Ville et Hanoï | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La vague d'offre de Catégorie A crée une pression de vacance transitoire
La nouvelle offre peut augmenter les taux de vacance avant que les bâtiments n'atteignent des niveaux d'occupation stabilisés. Marina Central Tower a ajouté 69 400 mètres carrés d'espace de bureaux au deuxième trimestre 2025, portant le taux de vacance de Catégorie A à Hô-Chi-Minh-Ville à 22,8 %. En excluant les bâtiments nouvellement achevés, le taux de vacance s'établissait à 14,8 %, indiquant que la nouvelle offre a largement conduit à cette augmentation. Cette distinction est importante pour les propriétaires, car les périodes de commercialisation peuvent retarder la stabilisation des loyers même lorsque la demande sous-jacente reste saine. Les nouvelles tours peuvent nécessiter du temps pour constituer leur base de locataires, notamment lorsque plusieurs actifs de haute qualité entrent simultanément sur le marché. Par conséquent, le marché de l'immobilier de bureaux au Vietnam peut enregistrer des taux d'occupation globaux à court terme plus faibles sans pour autant indiquer un déclin fondamental de la demande des occupants.
Les coûts d'aménagement élargissent l'écart d'accessibilité pour les locataires de milieu de gamme
Les coûts d'aménagement et de relocalisation peuvent limiter la capacité des petits occupants à s'installer dans des bâtiments premium. Selon les références de conception et de construction citées dans le projet, les aménagements modernes dans le quartier central des affaires de Hô-Chi-Minh-Ville nécessitent un investissement de 600 à 1 200 USD par mètre carré. Les petites et moyennes entreprises ont souvent du mal à absorber les coûts des planchers surélevés, du câblage de données, de la distribution de la climatisation et des travaux intérieurs sur des durées de bail courtes. En revanche, les grands locataires multinationaux peuvent répartir ces coûts sur des engagements de bail plus longs et peuvent bénéficier du soutien des propriétaires. Par conséquent, les actifs de Catégorie B et de Catégorie C restent importants pour les locataires recherchant des engagements initiaux plus faibles. Ces coûts ralentissent également la transition des occupants des espaces plus anciens vers les bâtiments de la plus haute catégorie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de bâtiment - Location :
la Catégorie B représente la plus grande part, tandis que la Catégorie A prend de l'élanLa Catégorie B devrait représenter 48,3 % du marché de l'immobilier de bureaux au Vietnam, en valeur locative, en 2026, tandis que la Catégorie A devrait se développer à un CAGR de 9,15 % jusqu'en 2032. Le parc de bureaux de Catégorie B est idéal pour les entreprises technologiques nationales, les banques et les divisions multinationales qui souhaitent des spécifications modernes tout en maîtrisant les coûts d'occupation. Ces bâtiments sont disponibles dans les quartiers centraux des affaires établis et les corridors décentralisés, offrant aux locataires un plus large éventail d'options de localisation. Le segment bénéficie également de son équilibre entre qualité, prix et normes de construction pratiques. Par conséquent, le secteur de l'immobilier de bureaux au Vietnam continue de s'appuyer sur les bureaux de Catégorie B pour servir la base de locataires la plus large. La Catégorie A devrait croître plus rapidement, soutenue par les relocalisations de locataires vers des locaux plus récents et plus écologiques.
Les bâtiments de Catégorie A sont de plus en plus en concurrence sur la base de la performance reconnue des bâtiments, en plus de l'emplacement et du design. Le code d'efficacité énergétique QCVN 09:2017/BXD du Vietnam établit une base de conformité pour les nouveaux bâtiments non résidentiels[2]. Les certifications environnementales deviennent de plus en plus importantes à mesure que les locataires exigent des données sur les bâtiments et des indicateurs de performance vérifiés pour le reporting environnemental. Les propriétés de Catégorie C plus anciennes font face à des défis plus importants, car certaines ne peuvent pas répondre aux normes d'agencement, d'efficacité ou de lieu de travail offertes par les actifs plus récents. Lorsque le repositionnement des bureaux n'est pas viable, les propriétaires peuvent envisager des usages alternatifs, notamment des appartements avec services, des espaces de co-living ou des studios créatifs. Cet écart de qualité croissant renforce le rôle des actifs premium tout en maintenant la demande pour des espaces de bureaux de Catégorie B soucieux des coûts.



Par utilisation finale - Location :
les technologies de l'information (IT et ITES) détiennent la plus grande part et maintiennent une forte croissanceLes technologies de l'information (IT et ITES) représentaient 31,2 % de la valeur locative en 2026 et devraient enregistrer un CAGR de 9,2 % jusqu'en 2032. Cela fait du segment à la fois la plus grande et la plus rapide des catégories d'utilisation finale en croissance sur le marché de l'immobilier de bureaux au Vietnam. Les occupants du secteur technologique ont généralement besoin de plateaux plus grands que les locataires du conseil et des services financiers. Leurs besoins en espace soutiennent des bâtiments de type campus et à plan ouvert dotés d'une infrastructure numérique fiable. La demande se déplace également au-delà des quartiers du centre-ville traditionnels, les entreprises technologiques recherchant des sites plus grands et un accès à des viviers de talents plus larges. Les exigences du secteur encouragent le développement de clusters de bureaux pouvant combiner espace, équipements et connexions de transport.
Le sous-marché sud de Hô-Chi-Minh-Ville reflète l'attrait croissant des emplacements décentralisés pour les entreprises technologiques, les centres de compétences multinationaux et les banques. Les entreprises de ces secteurs recherchent souvent des bâtiments modernes avec de la place pour accueillir des équipes plus importantes. Cela peut favoriser des emplacements en dehors du quartier central des affaires où les formats fonciers et immobiliers permettent des agencements plus flexibles. Les services bancaires, financiers et d'assurance restent le deuxième groupe de locataires le plus important. Les cabinets de conseil et de services professionnels privilégient souvent les bâtiments de Catégorie A centraux car l'accès aux clients et la qualité de l'adresse restent importants pour leur activité. Les autres services, notamment le commerce de détail, les sciences de la vie, l'énergie et les cabinets juridiques, fournissent un flux de demande plus diversifié mais moins concentré.
Par catégorie de bâtiment - Vente :
la Catégorie B détient la plus grande part de marché, tandis que la Catégorie A renforce sa positionLes propriétés de Catégorie B représentaient 51,2 % de la valeur des ventes en 2026, tandis que les ventes de Catégorie A devraient progresser à un CAGR de 9,04 % jusqu'en 2032. Les actifs de Catégorie B attirent les acheteurs car ils ont souvent des occupants établis, des périodes de stabilisation plus courtes et des flux de trésorerie plus prévisibles. Les actifs de Catégorie A suscitent de l'intérêt lorsqu'ils offrent une performance énergétique vérifiée, une meilleure fidélisation des locataires et une position qualitative reconnaissable. Le secteur de l'immobilier de bureaux au Vietnam voit donc une distinction plus nette entre les actifs achetés pour un revenu immédiat et les actifs achetés pour un positionnement premium à long terme. Les acheteurs doivent encore tenir compte du risque de commercialisation dans les bâtiments récemment achevés. Cela rend la qualité du bâtiment, la composition des locataires et l'emplacement également importants pour les décisions de transaction.
La Daikin Air Tower à Hô-Chi-Minh-Ville montre la direction des nouveaux produits de Catégorie A. Elle a reçu les certifications LEED Platine v4, LOTUS Platine et WELL Platine après son achèvement en 2025[3]. Ces certifications peuvent soutenir les exigences de reporting des occupants et distinguer l'actif dans un environnement locatif concurrentiel. Elles montrent également que la performance environnementale, la santé des occupants et les normes de conception peuvent être abordées dans un seul actif de bureaux. Pour les investisseurs, cela peut améliorer la clarté du positionnement de l'actif lors de l'évaluation de la demande des occupants internationaux. Pour les locataires, la certification fournit un point de référence externe lors de la comparaison des normes d'exploitation entre les bâtiments disponibles. Les acheteurs institutionnels nationaux deviennent également plus actifs aux côtés des fonds de placement immobilier cotés à Singapour et des fonds de capital-investissement. Cela ajoute de la profondeur à la base d'acheteurs pour les propriétés commerciales stabilisées. Les ventes de bureaux de Catégorie C restent moins liquides car les transactions sont souvent motivées par le potentiel de conversion plutôt que par l'investissement immobilier de bureaux à long terme.

Analyse géographique
Hô-Chi-Minh-Ville
Hô-Chi-Minh-Ville représentait 48,7 % de la valeur locative en 2026. La ville reste le principal centre commercial car elle concentre les sièges sociaux multinationaux, le parc immobilier de plus haute catégorie et la plus grande base de consommateurs du pays. Le marché de l'immobilier de bureaux au Vietnam est sensible aux décisions du secteur de l'investissement et de la technologie car ces occupants ont une forte présence dans la ville. Les nouveaux emplacements commerciaux à Thu Thiem et au Sud de Saïgon peuvent offrir des bâtiments de qualité à des loyers inférieurs à ceux du quartier central des affaires. Les normes du Ministère de la Construction et le code d'efficacité énergétique QCVN 09:2017/BXD façonnent les attentes pour les nouveaux bâtiments. Les propriétaires capables de démontrer des opérations efficaces et une certification environnementale crédible devraient être mieux positionnés pour les mandats de location d'entreprises.
Reste du Vietnam
Le reste du Vietnam devrait croître à un CAGR locatif de 9,55 % entre 2027 et 2032. Da Nang ajoute des activités technologiques, de services professionnels et d'espaces de travail flexibles à son économie touristique établie. Bac Ninh bénéficie d'une demande de bureaux liée aux rôles d'ingénierie, d'approvisionnement et de chaîne d'approvisionnement qui servent sa base manufacturière. Haïphong bénéficie des activités logistiques et de fabrication pour l'exportation associées à son port en eaux profondes. Ces marchés secondaires peuvent gagner en profondeur commerciale à mesure que les transports, les clusters industriels et les services se développent ensemble. Leur progression dépendra de la capacité de l'offre de bureaux à atteindre la qualité et l'échelle appropriées pour les locataires d'entreprises. Les entreprises qui s'implantent dans ces emplacements peuvent bénéficier de coûts d'exploitation plus faibles et d'un accès plus proche aux clusters de production. Le schéma favorise les développements qui soutiennent l'activité commerciale locale et les fonctions de support d'entreprise liées à l'investissement industriel. Il rend également les formats de bâtiments pratiques, les services publics fiables et l'accès aux transports aussi importants qu'une adresse centrale. Cette croissance restera probablement inégale car chaque ville a une base économique, un profil d'occupants et un niveau de stock commercial disponible différents.
Hanoï et nœuds commerciaux secondaires
La base de bureaux de Hanoï s'étend au-delà du quartier central des affaires traditionnel à mesure que de nouveaux développements se déplacent vers les corridors occidentaux. La préférence des locataires pour des locaux de meilleure qualité soutient une plus grande attention aux spécifications modernes et à la certification environnementale. La Résolution n° 188/2025/QH15 soutient un développement plus rapide du réseau ferroviaire urbain grâce à des mécanismes de développement axé sur le transit. Ce cadre pourrait améliorer l'attrait des sites de bureaux à proximité des stations planifiées à mesure que l'attribution des terres et le développement à plus haute densité deviennent plus pratiques. Le marché de l'immobilier de bureaux au Vietnam pourrait donc développer des clusters de bureaux plus distincts autour des corridors de transport. Capital Place a reçu une double certification LEED en janvier 2025, montrant comment la performance vérifiée des bâtiments devient une composante du positionnement des bureaux prime à Hanoï. Cette approche fournit un point de référence clair pour les autres propriétaires cherchant à attirer des locataires d'entreprises.
Paysage concurrentiel
Concentration du Marché
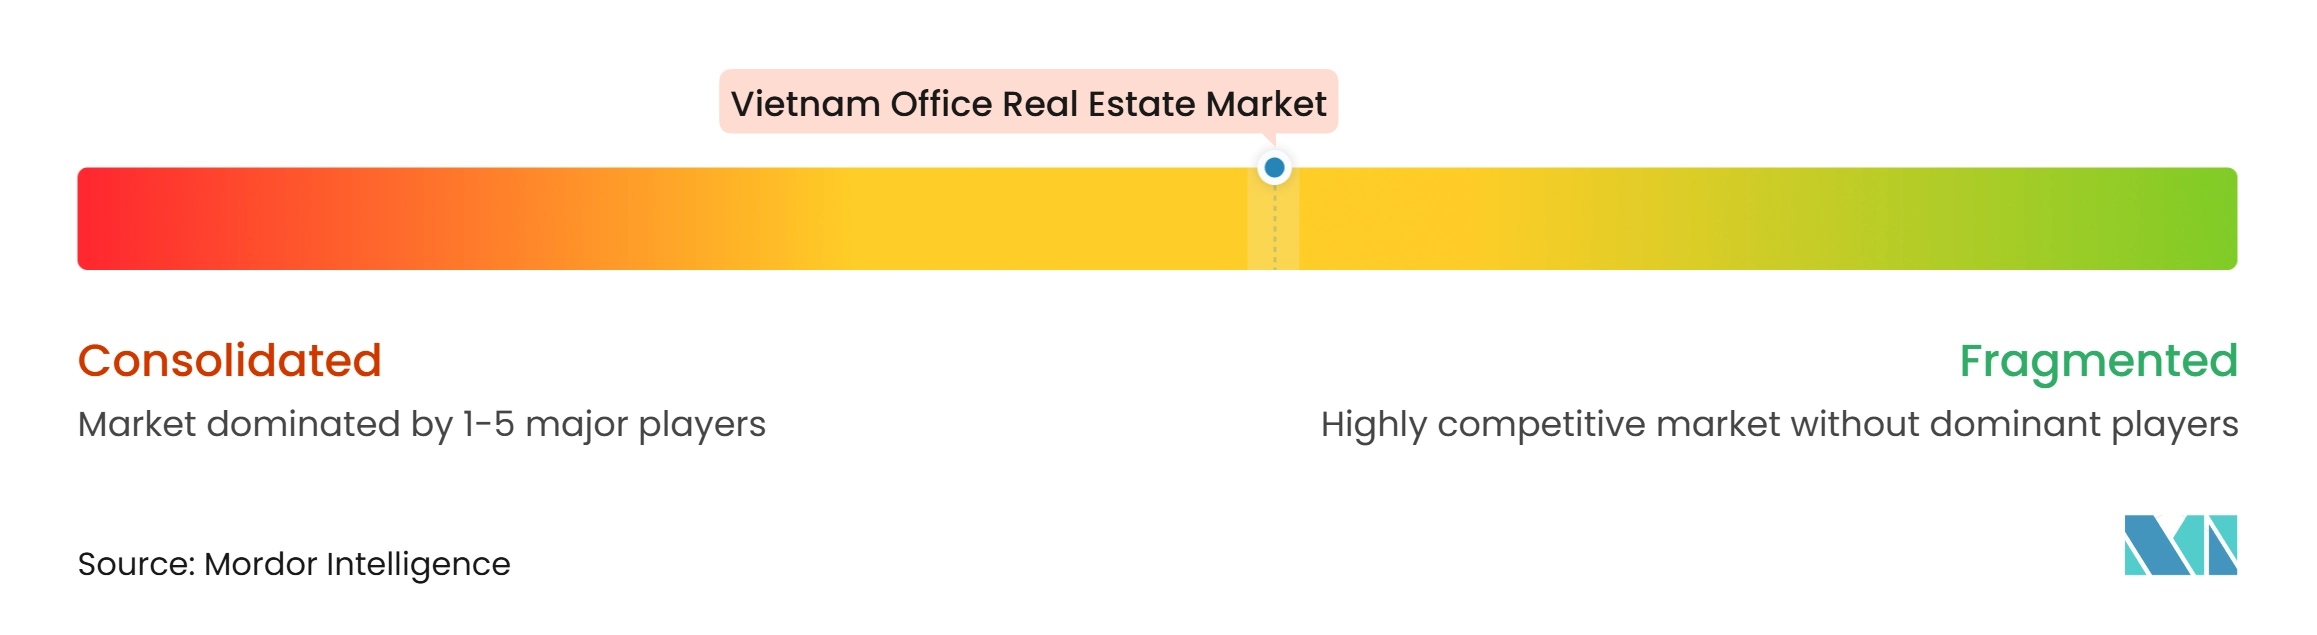
Le marché de l'immobilier de bureaux au Vietnam est modérément fragmenté parmi les promoteurs. CapitaLand Development, Mapletree Investments, Keppel Land et Frasers Property ont une vaste expérience dans le développement de propriétés de bureaux de haute qualité au Vietnam. Les groupes nationaux, notamment Vingroup, BRG Group, Trung Thuy Group et Indochina Kajima, sont en concurrence pour les grandes opportunités commerciales à Hô-Chi-Minh-Ville et à Hanoï. Capital Place a reçu la certification LEED Platine pour les opérations et la maintenance et la certification LEED Or pour la conception et la construction en janvier 2025. Ces certifications positionnent la durabilité et les opérations des bâtiments comme des facteurs concurrentiels importants pour attirer les locataires prime. La concurrence s'étend également aux formats d'espaces de travail flexibles, aux projets axés sur le transit et aux développements dans les villes secondaires.
Les entreprises utilisent des partenariats, des acquisitions et de nouveaux développements de sites pour renforcer leurs positions sur le marché. Keppel a libéré 354 millions SGD (270,4 millions USD) grâce à un partenariat stratégique pour Saigon Sports City en août 2025, tout en conservant une participation de 30 % dans le township intégré. Cette structure soutient la stratégie allégée en actifs de Keppel tout en maintenant une exposition à long terme au potentiel de développement du projet. UOA Group a acquis un site dans le quartier central des affaires de Hô-Chi-Minh-Ville pour 68 millions USD et s'est engagé à investir 120 millions USD pour développer la Parc Tower durable de Catégorie A. Le projet vise les certifications LEED Or et WELL Argent, avec une livraison prévue pour 2028. Ces initiatives indiquent que l'emplacement, la performance des bâtiments et la discipline en matière de capital sont étroitement liés dans les stratégies de développement actuelles.
Les fournisseurs d'espaces de travail flexibles élargissent également les choix des occupants. JustCo a ouvert son premier centre au Vietnam au Riverfront Financial Centre en décembre 2025, proposant des bureaux privés, des postes de travail partagés et des salles de réunion. Son entrée ajoutera un opérateur régional à l'offre croissante d'espaces de travail flexibles à Hô-Chi-Minh-Ville. Le CornerStone Building de Daibiru à Hanoï a obtenu la certification LEED Platine pour les opérations et la maintenance en octobre 2025. Les entreprises qui combinent des opérations de bâtiments à faible émission de carbone avec des services fiables aux locataires peuvent renforcer leur attrait auprès des grands occupants d'entreprises. Cet environnement concurrentiel favorise les propriétaires capables de traduire la performance des bâtiments en valeur claire pour les locataires.
Leaders du secteur de l'immobilier de bureaux au Vietnam
-
CapitaLand Development
-
Mapletree Investments
-
Keppel Land
-
Frasers Property
-
Vingroup
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché Immobilier de Bureaux au Vietnam Entreprises couvertes dans ce rapport
- CapitaLand Development
- Mapletree Investments
- Keppel Land
- Frasers Property
- Vingroup
- An Khanh JVC
- Phu My Hung Development Corporation
- Tan Thuan Industrial Promotion Corporation (IPC)
- SonKim Land
- Sovico Group
- Novaland Group
- Gaw Capital Partners
- Trung Thuy Group
- BRG Group
- Geleximco Group
- Indochina Kajima
- JLL
- CBRE
- Savills
- Cushman & Wakefield
- Knight Frank
- Colliers
- NAI Vietnam
- Regus Group
- Toong
Développements industriels récents dans Marché Immobilier de Bureaux au Vietnam
- Octobre 2026 : Mapletree a nommé Cushman & Wakefield Vietnam comme agent de location principal pour Boulevard Tower, une tour de bureaux de Catégorie A de 36 étages en cours de développement dans la nouvelle zone urbaine de Starlake à Hanoï. Le projet offrira environ 64 700 mètres carrés de surface de bureaux nette louable et vise la certification LEED Or.
- Juillet 2026 : UOB Vietnam a posé la première pierre de UOB Plaza Hô-Chi-Minh-Ville, devenant ainsi la première banque étrangère à développer et à posséder un siège social construit à cet effet au sein du Centre financier international du Vietnam, Hô-Chi-Minh-Ville (VIFC-HCMC). La tour de bureaux de Catégorie A de 36 étages et 160 mètres au 2 rue Ton Duc Thang dans le quartier Ba Son est conçue par Gensler et vise la certification BCA Green Mark, avec un investissement d'environ 450 millions USD et une livraison prévue pour 2030.
- Juillet 2026 : Indochina Kajima et ses partenaires ont tenu la cérémonie de pose du dernier étage de Parc Hanoi. Le bâtiment de bureaux de Catégorie A de 23 étages à Starlake Tay Ho Tay, Hanoï, offrira 45 033 m² de surface nette louable, dont 2 653 mètres carrés d'espace commercial. Construit par Kajima Vietnam avec le soutien de Kajima Corporation, le projet intègre les normes de qualité de construction japonaises, a obtenu les certifications LEED Or et WELL Platine, et devrait commencer ses opérations au T1 2027.
Périmètre du rapport sur le marché de l'immobilier de bureaux au Vietnam
Aperçu de la segmentation
| Catégorie A |
| Catégorie B |
| Catégorie C |
| Par catégorie de bâtiment - Vente | Catégorie A |
| Catégorie B | |
| Catégorie C |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'immobilier de bureaux au Vietnam jusqu'en 2032 ?
Le marché de l'immobilier de bureaux au Vietnam devrait croître à un CAGR de 8,51 % de 2027 à 2032 et atteindre 30,25 milliards USD d'ici 2032.
Quelle catégorie de bureaux domine la demande locative au Vietnam ?
La Catégorie B domine la valeur locative avec 48,3 % en 2026, tandis que la Catégorie A devrait croître plus rapidement à un CAGR de 9,15 % jusqu'en 2032.
Pourquoi les bâtiments de bureaux certifiés écologiques gagnent-ils en importance au Vietnam ?
Les locataires d'entreprises recherchent de plus en plus une performance énergétique vérifiée et des certifications qui soutiennent le reporting en matière de durabilité. La Daikin Air Tower a reçu les certifications LEED, LOTUS et WELL Platine en 2025.
Quels occupants stimulent la location de bureaux au Vietnam ?
Les technologies de l'information (IT et ITES) ont dominé la valeur locative avec 31,2 % en 2026 et constituent également le segment d'utilisation finale à la croissance la plus rapide avec un CAGR de 9,2 % jusqu'en 2032.
Quelle zone géographique devrait connaître la croissance la plus rapide pour les locations de bureaux ?
Le reste du Vietnam devrait croître à un CAGR de 9,55 % jusqu'en 2032, soutenu par le développement à Da Nang, Bac Ninh et Haïphong.
Comment les projets de métro sont-ils susceptibles d'affecter les choix d'emplacement des bureaux au Vietnam ?
Les mécanismes de développement axé sur le transit prévus par la Résolution n° 188/2025/QH15 pourraient améliorer l'attrait des emplacements de bureaux à proximité des stations ferroviaires planifiées.