
Tamaño y Participación del Mercado de Bienes Raíces de Oficinas en Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
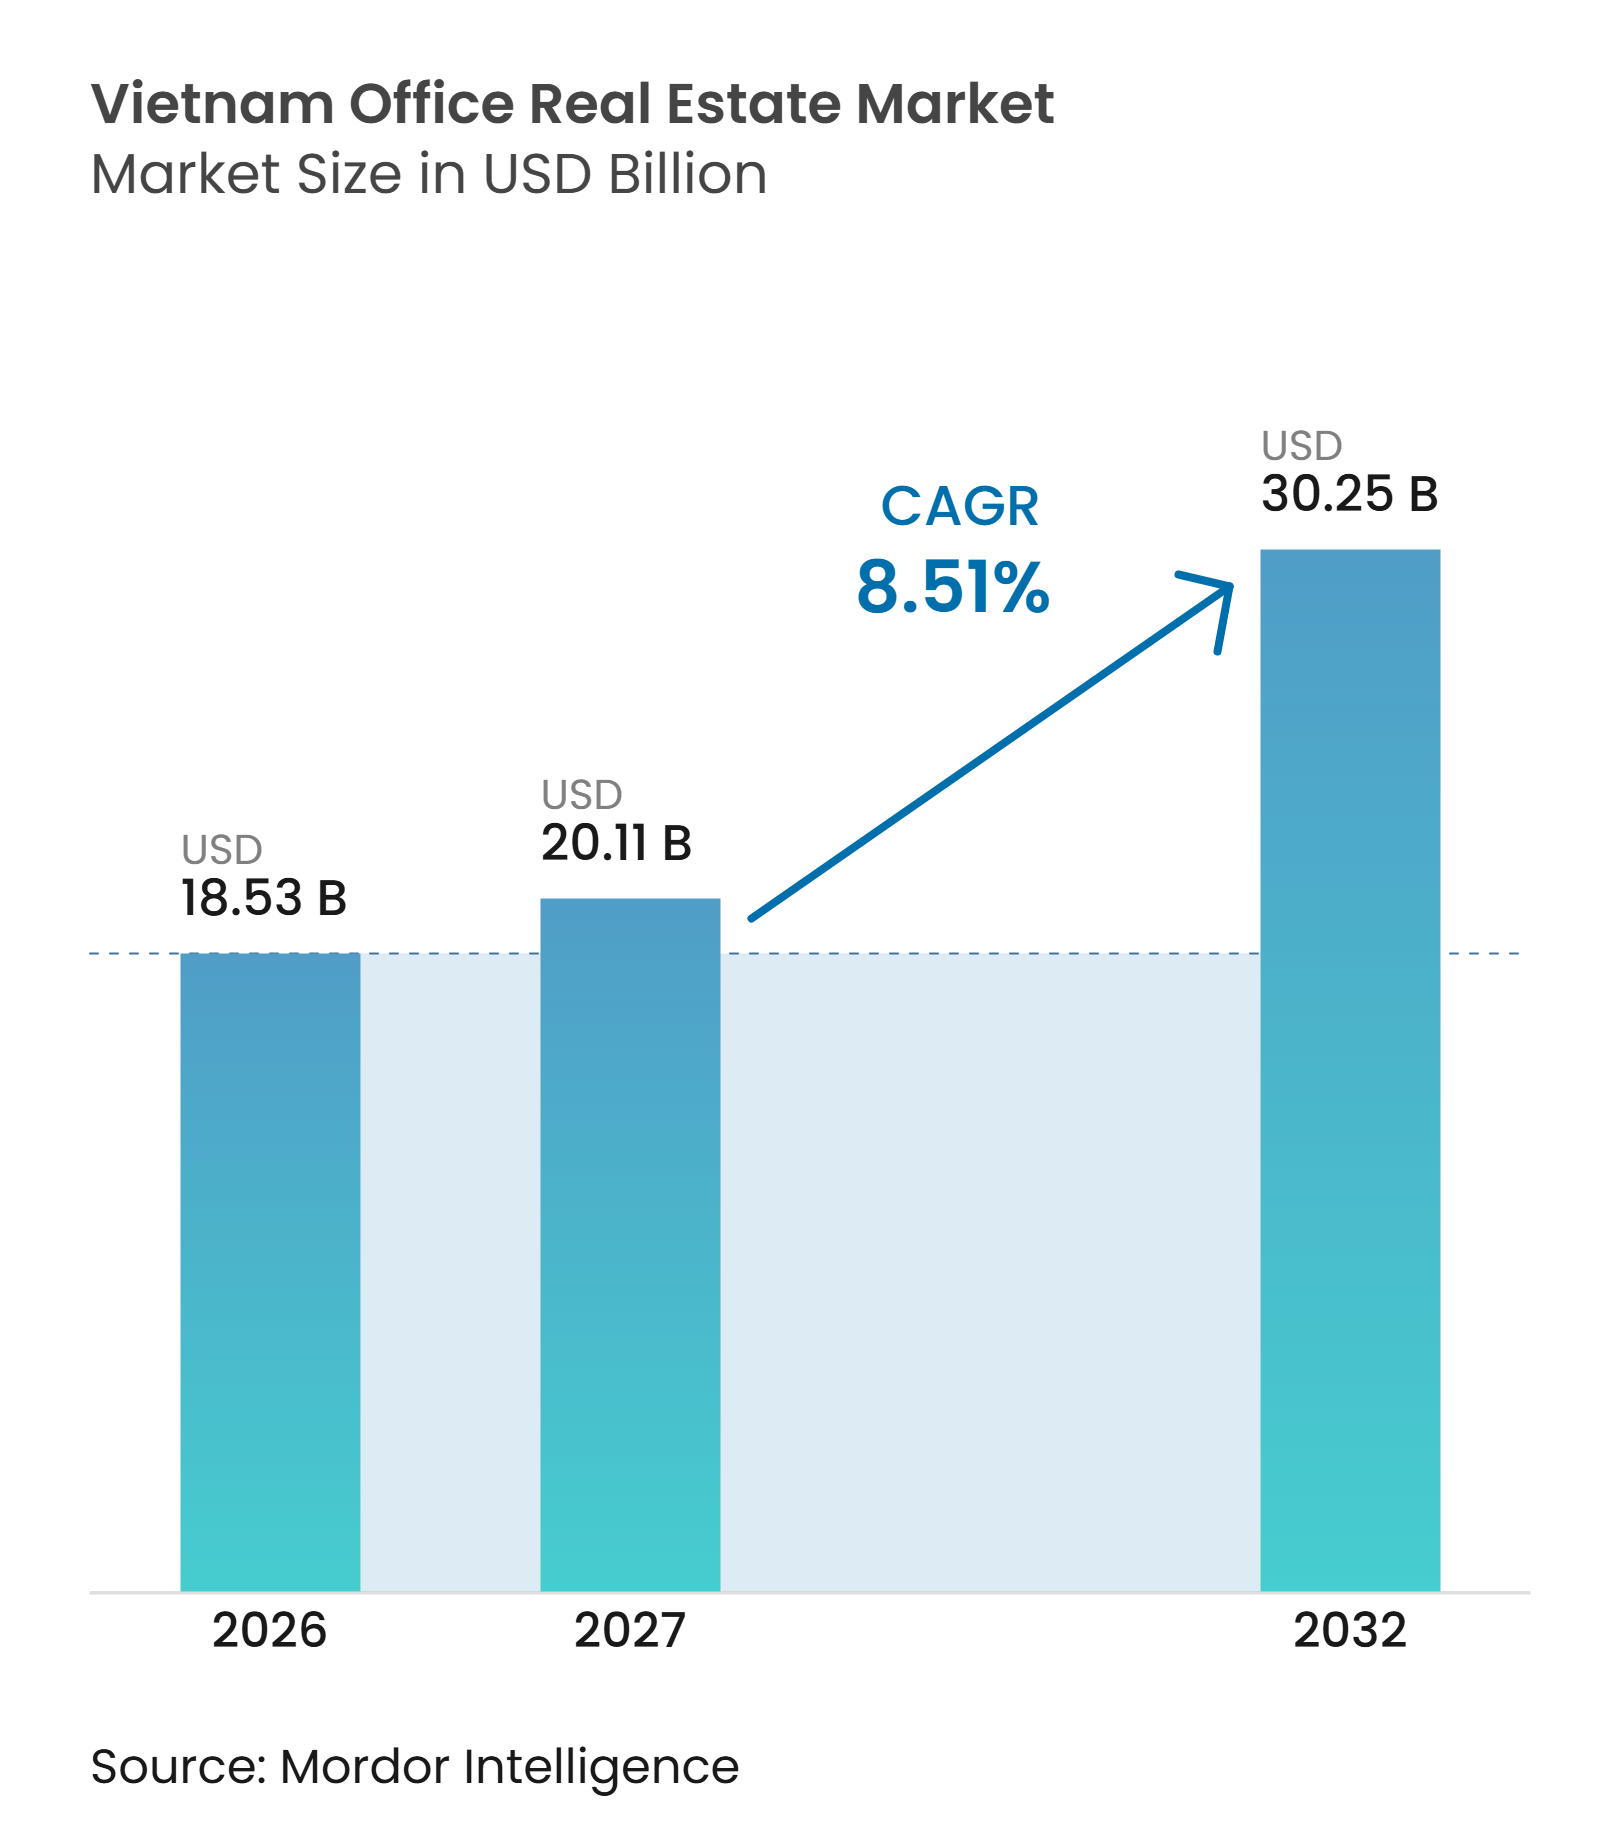
| Tamaño del mercado en el año base (2026) | 18.53 Mil millones de dólares |
| Tamaño del Mercado (2027) | 20.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 30.25 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.51 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienes Raíces de Oficinas en Vietnam por Mordor Intelligence
El tamaño del mercado inmobiliario de oficinas en Vietnam fue valorado en 18,53 mil millones de USD en 2026 y se proyecta que crezca desde 20,11 mil millones de USD en 2027 hasta 30,25 mil millones de USD para 2032, registrando una CAGR del 8,51% durante el período de pronóstico 2027–2032.
La inversión extranjera directa y la expansión de las empresas nacionales de tecnología y servicios financieros continúan respaldando la demanda de espacios de trabajo modernos en Ciudad Ho Chi Minh y Hanói. El mercado inmobiliario de oficinas en Vietnam avanza hacia una demanda más selectiva, ya que los ocupantes prefieren plantas eficientes, acceso confiable al transporte y edificios con credenciales ambientales reconocidas. Esta preferencia favorece los activos premium, pero también mantiene la relevancia de las oficinas de Grado B para los inquilinos que necesitan espacios de calidad a costos de entrada más bajos. Los operadores de espacios de trabajo flexibles están ampliando su presencia en las principales ciudades, lo que ofrece a las empresas más opciones para combinar arrendamientos convencionales con espacios adaptables. La nueva oferta de Grado A ha generado una presión de vacancia a corto plazo en determinados submercados, aunque se espera que la absorción de arrendamientos mejore a medida que los nuevos edificios maduren. Este equilibrio entre la nueva oferta y la demanda de los inquilinos sitúa la calidad del arrendamiento, los estándares de construcción y el acceso a los submercados en el centro de las perspectivas para propietarios, inversores y ocupantes.
Conclusiones Clave del Informe
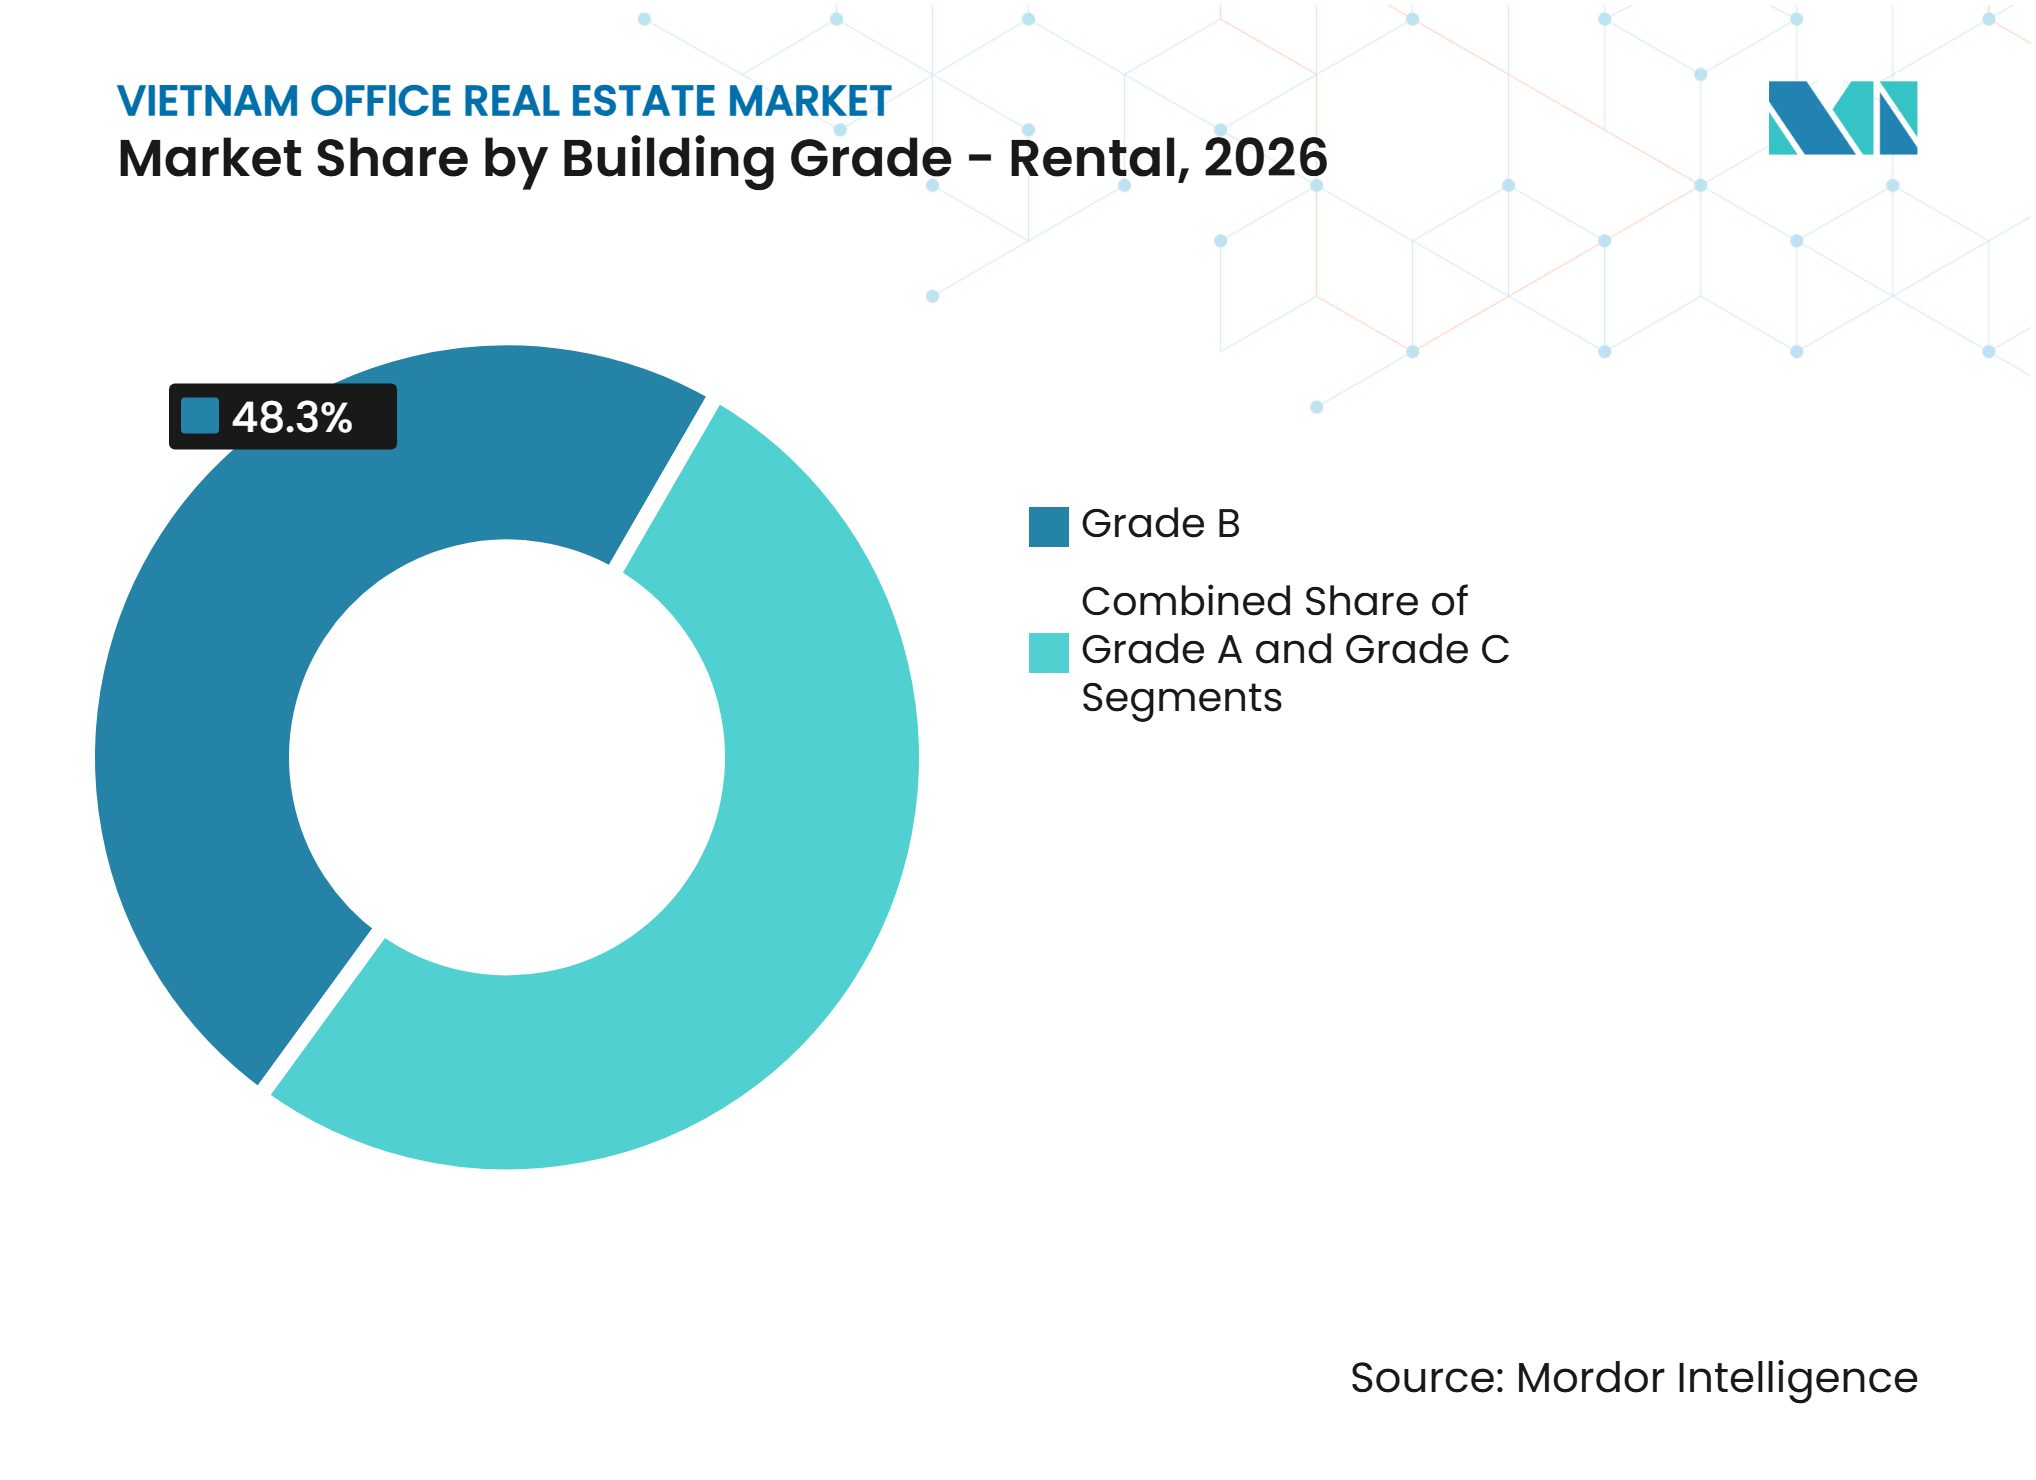
- Por categoría de edificio en alquileres, la Categoría B representó el 48,3% de la participación del mercado de bienes raíces de oficinas en Vietnam en 2026, mientras que se prevé que la Categoría A crezca a un CAGR del 9,15% hasta 2032.
- Por uso final en alquiler, la tecnología de la información (TI e ITES) representó el 31,2% de la participación del mercado de bienes raíces de oficinas en Vietnam en 2026 y se proyecta que se expanda a un CAGR del 9,2% hasta 2032.
- Por geografía en alquiler, Ciudad Ho Chi Minh representó el 48,7% del mercado de bienes raíces de oficinas en Vietnam en 2026, mientras que se prevé que el resto de Vietnam crezca a un CAGR del 9,55% hasta 2032.
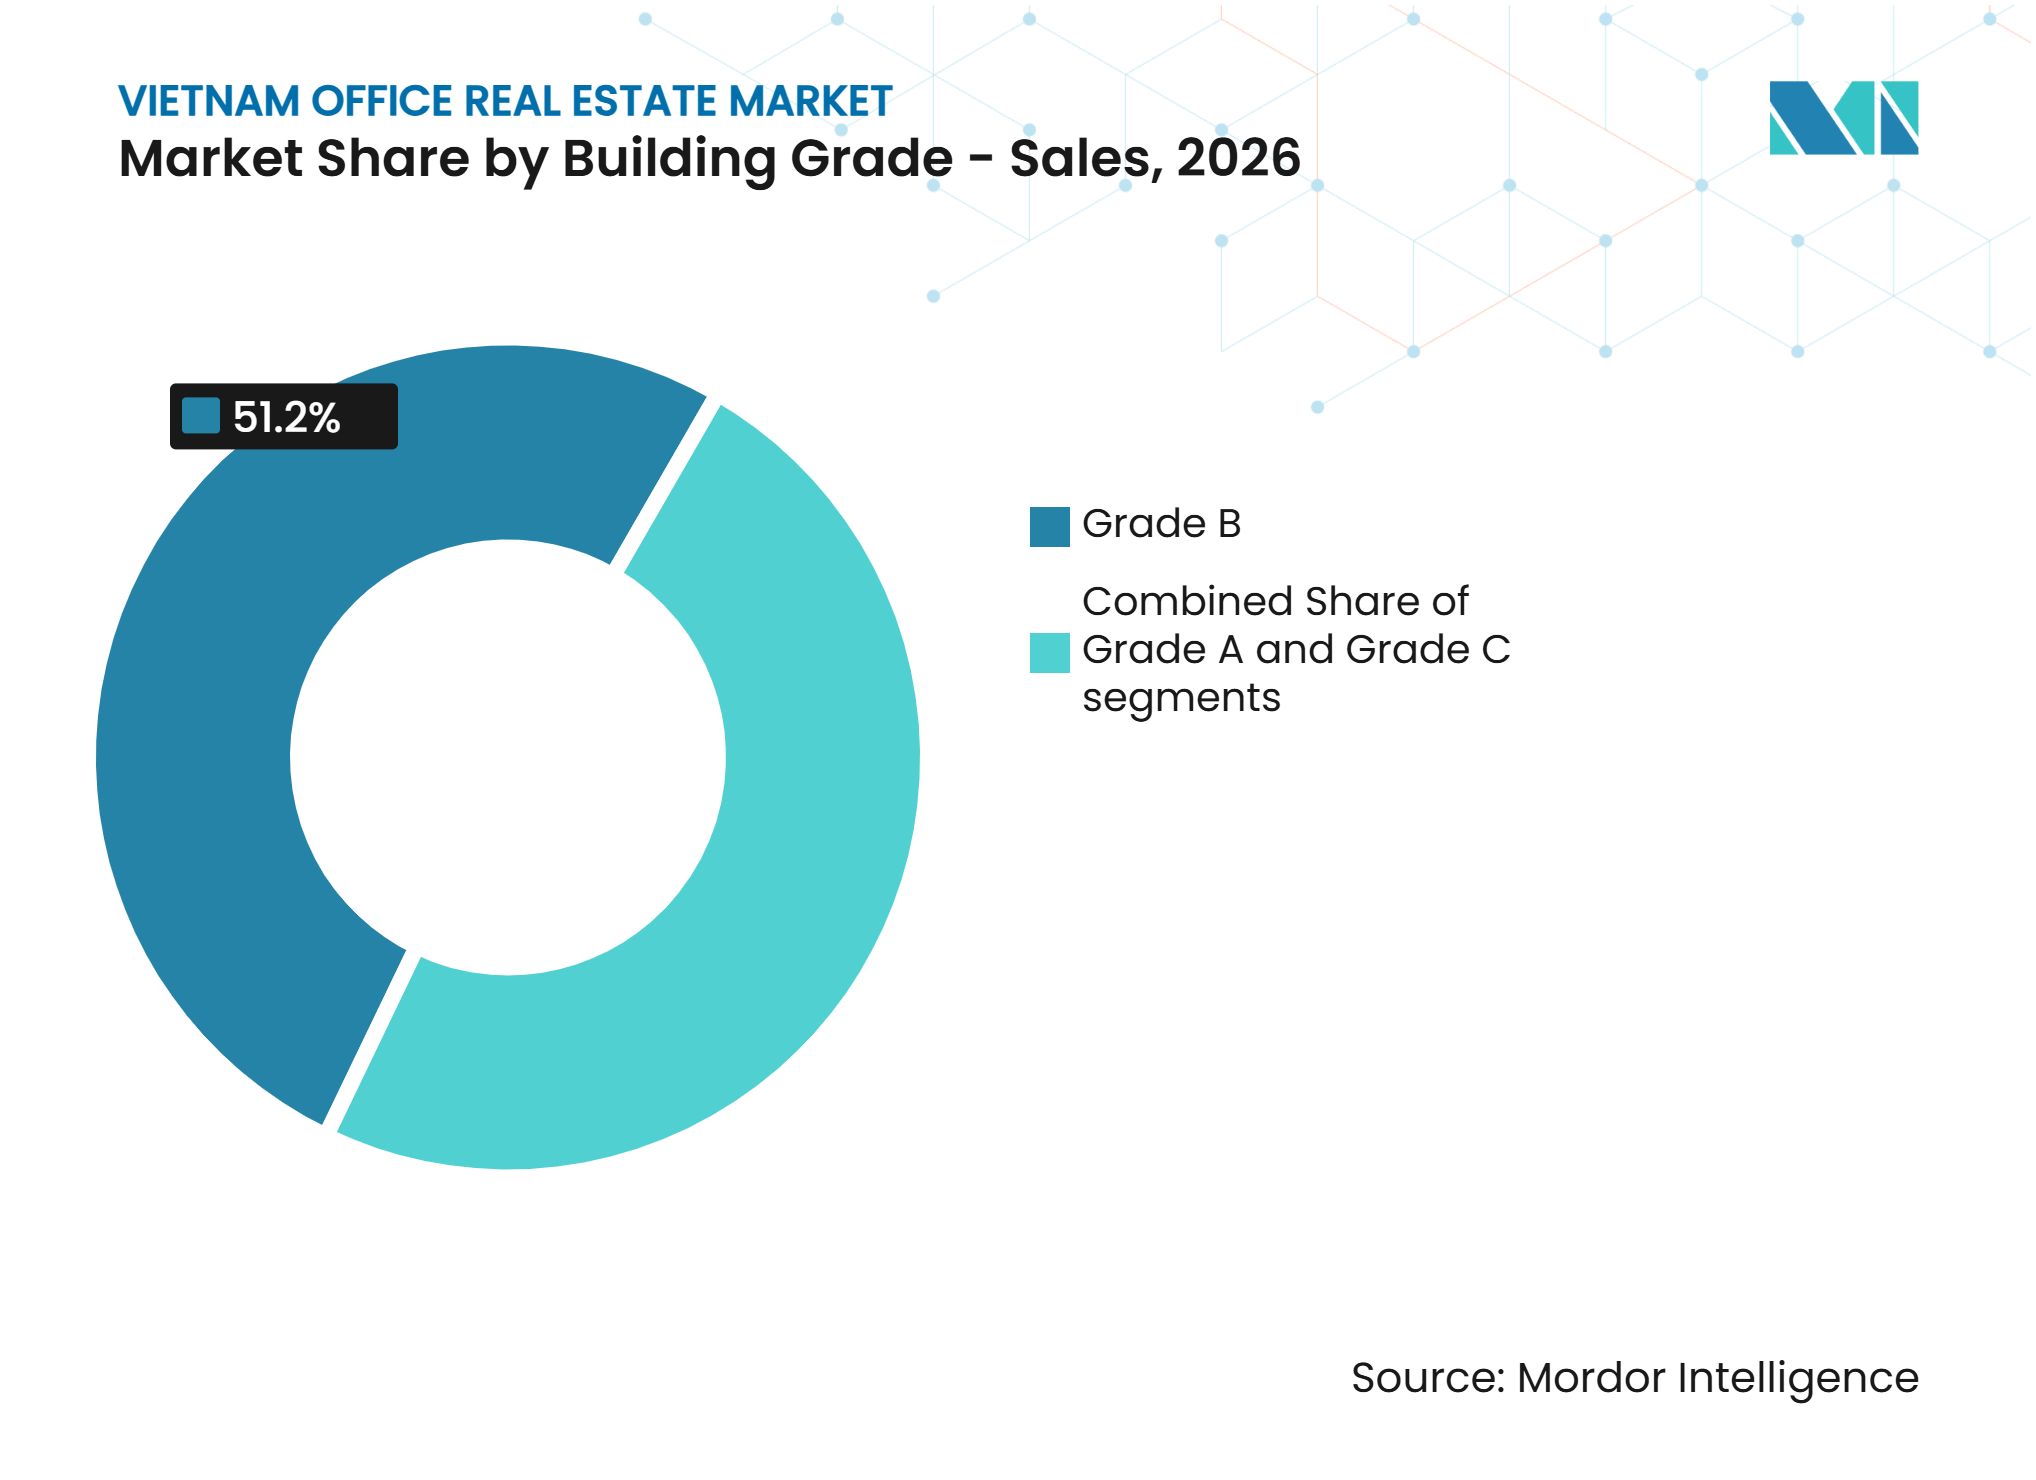
- Por categoría de edificio en ventas, la Categoría B representó el 51,2% del tamaño del mercado de bienes raíces de oficinas en Vietnam en 2026, mientras que se proyecta que las ventas de Categoría A crezcan a un CAGR del 9,04% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión Extranjera Directa y Expansión de Empresas Multinacionales | +2.1% | Ciudad Ho Chi Minh y Hanói, con Da Nang en expansión | Corto plazo (≤ 2 años) |
| Expansión de Empresas Nacionales de Tecnología y Servicios Financieros | +1.9% | Ciudad Ho Chi Minh y Hanói | Mediano plazo (2-4 años) |
| Migración Corporativa hacia la Calidad | +1.5% | Ciudad Ho Chi Minh, con creciente relevancia en Hanói | Corto plazo (≤ 2 años) |
| Expansión de Oficinas Flexibles y con Servicios | +1.2% | Ciudad Ho Chi Minh, Hanói y Da Nang | Mediano plazo (2-4 años) |
| Expansión de la Red de Metro | +0.8% | Zonas de corredor de Ciudad Ho Chi Minh y Hanói | Mediano plazo (2-4 años) |
| Requisitos Corporativos de Sostenibilidad | +0.7% | Nacional, concentrado en activos de Categoría A de Ciudad Ho Chi Minh | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Inversión Extranjera Directa y la Expansión de Empresas Multinacionales Anclan la Demanda de Oficinas Premium
La inversión extranjera directa sigue siendo una fuente importante de demanda de arrendamiento en el mercado de bienes raíces de oficinas en Vietnam. Los ocupantes internacionales son especialmente relevantes para la salud de los edificios premium en Ciudad Ho Chi Minh y Hanói. Sus requisitos suelen incluir grandes plantas de piso, gestión profesional del edificio y ubicaciones que faciliten el acceso a clientes y personal. Esto hace que la política de inversión y los planes de expansión corporativa sean importantes para las condiciones de arrendamiento. La ampliación de la huella administrativa de Ciudad Ho Chi Minh puede ampliar las ubicaciones consideradas por los ocupantes corporativos. Los edificios que respaldan equipos regionales, ocupaciones más grandes y requisitos formales de informes de sostenibilidad están mejor posicionados para competir por esta demanda.
Las Empresas Nacionales de Tecnología y Servicios Financieros Profundizan su Presencia en Oficinas
Las empresas de tecnología nacionales añaden una fuente de demanda independiente que no depende completamente de los ciclos de inversión extranjera. Las empresas de tecnología suelen necesitar plantas de piso continuas y sistemas de construcción que respalden operaciones intensivas en personal. El mercado de bienes raíces de oficinas en Vietnam se beneficia cuando estas empresas amplían sus equipos de ingeniería, producto, operaciones y servicios. Las empresas de servicios financieros también contribuyen a través de la expansión de bancos locales, la administración de seguros y la actividad de back-office regional. Estos ocupantes pueden respaldar edificios más nuevos fuera del distrito central de negocios tradicional cuando esas ubicaciones ofrecen más espacio y mejor relación calidad-precio. Su presencia también diversifica la demanda entre los corredores de oficinas establecidos y emergentes.
La Migración Corporativa hacia la Calidad Convierte la Reubicación en una Mejora del Lugar de Trabajo
Las decisiones de reubicación dependen cada vez más de la calidad del edificio y no solo de los costos de alquiler. Las empresas utilizan los lugares de trabajo modernos para atraer y retener empleados, especialmente en puestos de tecnología especializada y servicios profesionales. Los activos de Categoría A con certificaciones ecológicas y sistemas operativos eficientes están mejor posicionados para satisfacer estos requisitos. En consecuencia, la competencia en el mercado de bienes raíces de oficinas en Vietnam se intensifica en torno a la calidad del lugar de trabajo, el rendimiento del edificio y la experiencia del inquilino. Este cambio ejerce presión sobre los edificios más antiguos que no pueden mejorar su rendimiento energético, distribución o servicios para inquilinos. También incentiva a los propietarios a invertir en mejoras que aumenten la relevancia a largo plazo de los activos existentes.
Los Operadores de Oficinas Flexibles y con Servicios Respaldan una Demanda Adaptable
El espacio flexible se ha convertido en un componente cada vez más consolidado de la planificación de los ocupantes en el mercado de bienes raíces de oficinas en Vietnam. JustCo entró en Vietnam en diciembre de 2025 con su primer centro en Riverfront Financial Centre en Ciudad Ho Chi Minh, expandiendo su red hacia un nuevo mercado del Sudeste Asiático[1]. El modelo de espacio de trabajo flexible ofrece oficinas privadas, escritorios compartidos y salas de reuniones, atendiendo a equipos con plantillas variables. Los operadores de espacios de trabajo flexibles también pueden proporcionar a los inquilinos convencionales capacidad a corto plazo sin necesidad de ampliar su área arrendada permanente. Este modelo respalda una estrategia de lugar de trabajo híbrido, en la que las empresas mantienen una oficina central mientras utilizan ubicaciones flexibles para equipos de proyectos o personal distribuido. Como resultado, los ocupantes tienen mayor flexibilidad y opciones, aunque el espacio flexible puede reducir los requisitos de espacio de oficina convencional de algunas empresas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Nueva Oferta de Categoría A y Presión de Vacancia | -1.8% | Distrito central de negocios de Ciudad Ho Chi Minh y distritos interiores, y Oeste de Hanói | Corto plazo (≤ 2 años) |
| Costos de Acondicionamiento y Reubicación | -1.2% | Ciudad Ho Chi Minh y Hanói | Mediano plazo (2-4 años) |
| Regulaciones Complejas de Uso del Suelo y Aprobaciones | -1.0% | Nacional, particularmente en ciudades de Nivel 2 y Nivel 3 | Largo plazo (≥ 4 años) |
| Trabajo Híbrido y Optimización del Espacio | -0.8% | Base de ocupantes de Ciudad Ho Chi Minh y Hanói | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Ola de Oferta de Categoría A Genera Presión de Vacancia Transitoria
La nueva oferta puede aumentar las tasas de vacancia antes de que los edificios alcancen niveles de ocupación estabilizados. Marina Central Tower añadió 69.400 metros cuadrados de espacio de oficinas en el segundo trimestre de 2025, aumentando la tasa de vacancia de Categoría A en Ciudad Ho Chi Minh al 22,8%. Excluyendo los edificios recién terminados, la tasa de vacancia se situó en el 14,8%, lo que indica que la nueva oferta fue el principal impulsor del aumento. Esta distinción es importante para los propietarios, ya que los períodos de arrendamiento pueden retrasar la estabilización del alquiler incluso cuando la demanda subyacente se mantiene saludable. Las nuevas torres pueden necesitar tiempo para consolidar su base de inquilinos, especialmente cuando múltiples activos de alta calidad entran al mercado simultáneamente. En consecuencia, el mercado de bienes raíces de oficinas en Vietnam puede registrar tasas de ocupación globales más débiles a corto plazo sin que ello indique un deterioro fundamental de la demanda de los ocupantes.
Los Costos de Acondicionamiento Amplían la Brecha de Asequibilidad para los Inquilinos de Nivel Medio
Los costos de acondicionamiento y reubicación pueden limitar la capacidad de los ocupantes más pequeños para trasladarse a edificios premium. Según los parámetros de referencia de diseño y construcción citados en el borrador, los acondicionamientos modernos en el distrito central de negocios de Ciudad Ho Chi Minh requieren una inversión de 600-1.200 USD por metro cuadrado. Las pequeñas y medianas empresas suelen tener dificultades para absorber los costos de suelos elevados, cableado de datos, distribución de aire acondicionado y obras interiores en plazos de arrendamiento cortos. En cambio, los grandes inquilinos multinacionales pueden distribuir estos costos a lo largo de compromisos de arrendamiento más prolongados y pueden recibir apoyo del propietario. Como resultado, los activos de Categoría B y Categoría C siguen siendo importantes para los inquilinos que buscan compromisos iniciales más bajos. Estos costos también ralentizan la transición de los ocupantes desde espacios más antiguos hacia los edificios de mayor categoría.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Edificio - Alquiler:
La Categoría B Representa la Mayor Participación, Mientras que la Categoría A Gana ImpulsoSe proyecta que la Categoría B represente el 48,3% del mercado de bienes raíces de oficinas en Vietnam, por valor de alquiler, en 2026, mientras que se prevé que la Categoría A se expanda a un CAGR del 9,15% hasta 2032. El parque de oficinas de Categoría B es ideal para empresas de tecnología nacionales, bancos y divisiones multinacionales que desean especificaciones modernas mientras gestionan los costos de ocupación. Estos edificios están disponibles en los distritos centrales de negocios establecidos y en los corredores descentralizados, lo que ofrece a los inquilinos una mayor variedad de opciones de ubicación. El segmento también se beneficia de su equilibrio entre calidad, precio y estándares de construcción prácticos. En consecuencia, la industria de bienes raíces de oficinas en Vietnam continúa dependiendo de las oficinas de Categoría B para atender a la base de inquilinos más amplia. Se espera que la Categoría A crezca más rápido, respaldada por las reubicaciones de inquilinos hacia instalaciones más nuevas y ecológicas.
Los edificios de Categoría A compiten cada vez más en función del rendimiento reconocido del edificio, además de la ubicación y el diseño. El código de eficiencia energética QCVN 09:2017/BXD de Vietnam establece una línea de base de cumplimiento para los nuevos edificios no residenciales[2]. Las credenciales ecológicas son cada vez más importantes a medida que los inquilinos requieren datos del edificio y métricas de rendimiento verificadas para los informes ambientales. Las propiedades más antiguas de Categoría C enfrentan mayores desafíos, ya que algunas no pueden cumplir con los estándares de distribución, eficiencia o lugar de trabajo que ofrecen los activos más nuevos. Cuando el reposicionamiento de oficinas no es viable, los propietarios pueden considerar usos alternativos, incluidos apartamentos con servicios, espacios de co-living o estudios creativos. Esta creciente brecha de calidad fortalece el papel de los activos premium mientras mantiene la demanda de espacios de oficina de Categoría B orientados al costo.



Por Uso Final - Alquiler:
La Tecnología de la Información (TI e ITES) Lidera la Mayor Participación y Sostiene un Fuerte CrecimientoLa Tecnología de la Información (TI e ITES) representó el 31,2% del valor de alquiler en 2026 y se prevé que registre un CAGR del 9,2% hasta 2032. Esto convierte al segmento en la categoría de uso final más grande y de mayor crecimiento en el mercado de bienes raíces de oficinas en Vietnam. Los ocupantes del sector tecnológico suelen necesitar plantas de piso más grandes que los inquilinos de consultoría y servicios financieros. Sus requisitos de espacio favorecen edificios de planta abierta y estilo campus con infraestructura digital confiable. La demanda también se está desplazando más allá de los distritos tradicionales del centro de la ciudad, ya que las empresas de tecnología buscan sitios más grandes y acceso a grupos de talento más amplios. Los requisitos del sector fomentan el desarrollo de clústeres de oficinas que puedan combinar espacio, servicios y conexiones de transporte.
El submercado sur de Ciudad Ho Chi Minh refleja el creciente atractivo de las ubicaciones descentralizadas para empresas de tecnología, centros de capacidades multinacionales y bancos. Las empresas de estos sectores suelen buscar edificios modernos con espacio para acomodar equipos más grandes. Esto puede favorecer ubicaciones fuera del distrito central de negocios donde el suelo y los formatos de construcción permiten distribuciones más flexibles. La banca, los servicios financieros y los seguros siguen siendo el segundo grupo de inquilinos más grande. Las empresas de consultoría y servicios profesionales suelen preferir edificios de Categoría A en ubicaciones centrales porque el acceso a clientes y la calidad de la dirección siguen siendo importantes para su negocio. Otros servicios, incluidos el comercio minorista, las ciencias de la vida, la energía y las firmas legales, proporcionan una corriente de demanda más diversa pero menos concentrada.
Por Categoría de Edificio - Ventas:
La Categoría B Mantiene la Mayor Participación de Mercado, Mientras que la Categoría A Fortalece su PosiciónLas propiedades de Categoría B representaron el 51,2% del valor de ventas en 2026, mientras que se prevé que las ventas de Categoría A avancen a un CAGR del 9,04% hasta 2032. Los activos de Categoría B atraen a los compradores porque suelen tener ocupantes establecidos, períodos de estabilización más cortos y flujos de caja más predecibles. Los activos de Categoría A están atrayendo interés cuando ofrecen rendimiento energético verificado, mayor retención de inquilinos y una posición de calidad reconocible. La industria de bienes raíces de oficinas en Vietnam está viendo, por tanto, una distinción más clara entre activos comprados para ingresos inmediatos y activos comprados para un posicionamiento premium a largo plazo. Los compradores aún deben considerar el riesgo de arrendamiento en edificios recientemente terminados. Esto hace que la calidad del edificio, la combinación de inquilinos y la ubicación sean igualmente importantes para las decisiones de transacción.
Daikin Air Tower en Ciudad Ho Chi Minh muestra la dirección de los nuevos productos de Categoría A. Recibió la certificación LEED Platino v4, LOTUS Platino y WELL Platino tras su finalización en 2025[3]. Estas certificaciones pueden respaldar los requisitos de informes de los ocupantes y distinguir el activo en un entorno de arrendamiento competitivo. También demuestran que el rendimiento ambiental, la salud de los ocupantes y los estándares de diseño pueden abordarse en un único activo de oficinas. Para los inversores, esto puede mejorar la claridad del posicionamiento del activo al evaluar la demanda de ocupantes internacionales. Para los inquilinos, la certificación proporciona un punto de referencia externo al comparar los estándares operativos de los edificios disponibles. Los compradores institucionales nacionales también se están volviendo más activos junto con los fondos de inversión inmobiliaria cotizados en Singapur y los fondos de capital privado. Esto añade profundidad a la base de compradores de propiedades comerciales estabilizadas. Las ventas de oficinas de Categoría C siguen siendo menos líquidas porque las transacciones suelen estar impulsadas por el potencial de conversión más que por la inversión en oficinas a largo plazo.

Análisis Geográfico
Ciudad Ho Chi Minh
Ciudad Ho Chi Minh representó el 48,7% del valor de alquiler en 2026. La ciudad sigue siendo el principal centro comercial porque concentra las sedes de empresas multinacionales, el parque de mayor categoría y la mayor base de consumidores del país. El mercado de bienes raíces de oficinas en Vietnam es sensible a las decisiones del sector de inversión y tecnología porque esos ocupantes tienen una fuerte presencia en la ciudad. Las nuevas ubicaciones comerciales en Thu Thiem y el Sur de Saigón pueden ofrecer edificios de calidad a alquileres más bajos que el distrito central de negocios. Los estándares del Ministerio de Construcción y el código de eficiencia energética QCVN 09:2017/BXD configuran las expectativas para los nuevos edificios. Los propietarios que puedan demostrar operaciones eficientes y una certificación ecológica creíble deberían estar mejor posicionados para los mandatos de arrendamiento corporativo.
Resto de Vietnam
Se prevé que el resto de Vietnam crezca a un CAGR de alquiler del 9,55% entre 2027 y 2032. Da Nang está añadiendo actividad de tecnología, servicios profesionales y espacios de trabajo flexibles a su consolidada economía turística. Bac Ninh tiene demanda de oficinas vinculada a funciones de ingeniería, adquisiciones y cadena de suministro que sirven a su base manufacturera. Hai Phong se beneficia de la actividad logística y de fabricación para exportación asociada a su puerto de aguas profundas. Estos mercados secundarios pueden ganar profundidad comercial a medida que el transporte, los clústeres industriales y los servicios se expanden conjuntamente. Su progreso dependerá de si la oferta de oficinas alcanza la calidad y escala adecuadas para los inquilinos corporativos. Las empresas que entran en estas ubicaciones pueden beneficiarse de menores costos operativos y un acceso más cercano a los clústeres de producción. El patrón favorece los desarrollos que respaldan la actividad empresarial local y las funciones de apoyo corporativo relacionadas con la inversión industrial. También hace que los formatos de construcción prácticos, los servicios públicos confiables y el acceso al transporte sean tan importantes como una dirección central. Es probable que este crecimiento siga siendo desigual porque cada ciudad tiene una base económica, un perfil de ocupantes y un nivel de parque comercial disponible diferentes.
Hanói y Nodos Comerciales Secundarios
La base de oficinas de Hanói se está expandiendo más allá del distrito central de negocios tradicional a medida que los nuevos desarrollos avanzan hacia los corredores occidentales. La preferencia de los inquilinos por instalaciones de mayor calidad respalda un mayor enfoque en especificaciones modernas y certificación ecológica. La Resolución N.° 188/2025/QH15 apoya un desarrollo más rápido del ferrocarril urbano a través de mecanismos de desarrollo orientado al tránsito. Este marco puede mejorar el atractivo de los sitios de oficinas cercanos a las estaciones planificadas a medida que la asignación de suelo y el desarrollo de mayor densidad se vuelven más prácticos. El mercado de bienes raíces de oficinas en Vietnam podría, por tanto, desarrollar clústeres de oficinas más diferenciados en torno a los corredores de transporte. Capital Place recibió doble certificación LEED en enero de 2025, lo que demuestra cómo el rendimiento verificado del edificio se está convirtiendo en parte del posicionamiento de oficinas prime en Hanói. Este enfoque proporciona un punto de referencia claro para otros propietarios que buscan atraer inquilinos corporativos.
Panorama Competitivo
Concentración del Mercado
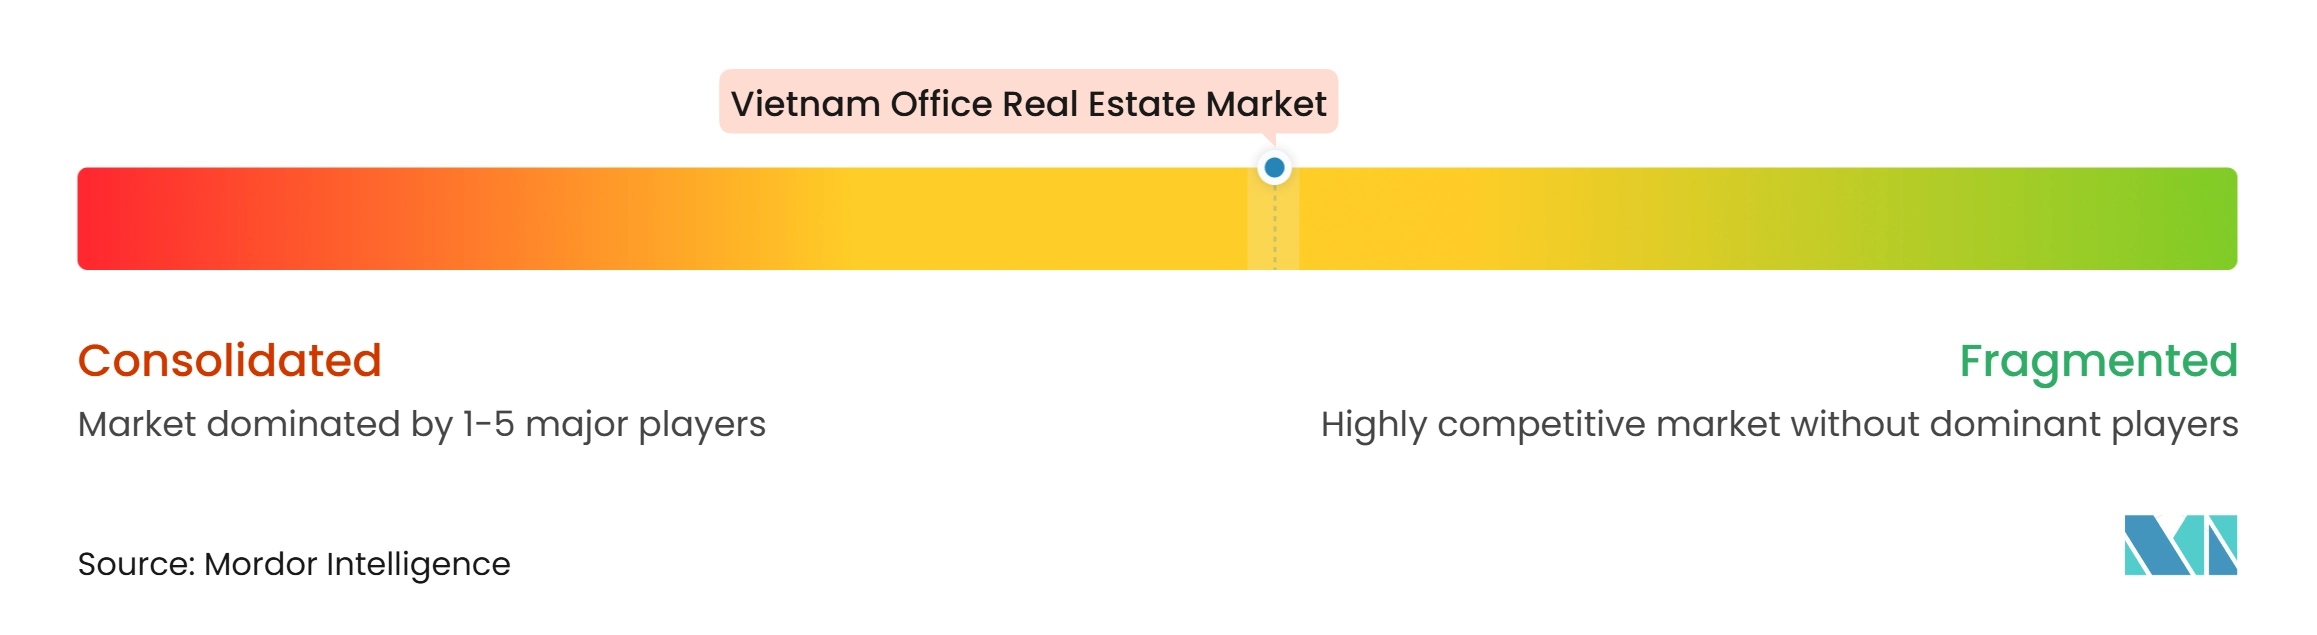
El mercado de bienes raíces de oficinas en Vietnam está moderadamente fragmentado entre los promotores. CapitaLand Development, Mapletree Investments, Keppel Land y Frasers Property tienen amplia experiencia en el desarrollo de propiedades de oficinas de alta calidad en Vietnam. Los grupos nacionales, incluidos Vingroup, BRG Group, Trung Thuy Group e Indochina Kajima, compiten por las principales oportunidades comerciales en Ciudad Ho Chi Minh y Hanói. Capital Place recibió la certificación LEED Platino para operaciones y mantenimiento y la certificación LEED Oro para diseño y construcción en enero de 2025. Estas credenciales posicionan la sostenibilidad y las operaciones del edificio como factores competitivos importantes para atraer a los inquilinos prime. La competencia también se extiende a los formatos de espacios de trabajo flexibles, proyectos orientados al tránsito y desarrollos en ciudades secundarias.
Las empresas utilizan asociaciones, adquisiciones y desarrollos de nuevos sitios para fortalecer sus posiciones en el mercado. Keppel liberó 354 millones de SGD (270,4 millones de USD) a través de una asociación estratégica para Saigon Sports City en agosto de 2025, manteniendo al mismo tiempo un interés del 30% en el municipio integrado. Esta estructura respalda la estrategia de activos ligeros de Keppel mientras mantiene una exposición a largo plazo al potencial de desarrollo del proyecto. UOA Group adquirió un sitio en el distrito central de negocios de Ciudad Ho Chi Minh por 68 millones de USD y se comprometió a invertir 120 millones de USD para desarrollar el sostenible Parc Tower de Categoría A. El proyecto apunta a las certificaciones LEED Oro y WELL Plata, con finalización prevista para 2028. Estas iniciativas indican que la ubicación, el rendimiento del edificio y la disciplina de capital están estrechamente vinculados en las estrategias de desarrollo actuales.
Los proveedores de espacios de trabajo flexibles también están ampliando las opciones para los ocupantes. JustCo abrió su primer centro en Vietnam en Riverfront Financial Centre en diciembre de 2025, ofreciendo oficinas privadas, escritorios compartidos y salas de reuniones. Su entrada añadirá un operador regional a la creciente oferta de espacios de trabajo flexibles en Ciudad Ho Chi Minh. El edificio CornerStone de Daibiru en Hanói obtuvo la certificación LEED Platino para operaciones y mantenimiento en octubre de 2025. Las empresas que combinan operaciones de edificios con bajas emisiones de carbono con servicios confiables para inquilinos pueden fortalecer su atractivo para los grandes ocupantes corporativos. Este entorno competitivo favorece a los propietarios que pueden traducir el rendimiento del edificio en un valor claro para los inquilinos.
Líderes de la Industria de Bienes Raíces de Oficinas en Vietnam
-
CapitaLand Development
-
Mapletree Investments
-
Keppel Land
-
Frasers Property
-
Vingroup
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario de Oficinas en Vietnam Empresas cubiertas en este informe
- CapitaLand Development
- Mapletree Investments
- Keppel Land
- Frasers Property
- Vingroup
- An Khanh JVC
- Phu My Hung Development Corporation
- Tan Thuan Industrial Promotion Corporation (IPC)
- SonKim Land
- Sovico Group
- Novaland Group
- Gaw Capital Partners
- Trung Thuy Group
- BRG Group
- Geleximco Group
- Indochina Kajima
- JLL
- CBRE
- Savills
- Cushman & Wakefield
- Knight Frank
- Colliers
- NAI Vietnam
- Regus Group
- Toong
Desarrollos recientes de la industria en Mercado Inmobiliario de Oficinas en Vietnam
- Octubre de 2026: Mapletree ha designado a Cushman & Wakefield Vietnam como agente principal de arrendamiento para Boulevard Tower, una torre de oficinas de Categoría A de 36 pisos en desarrollo en la Nueva Área Urbana Starlake de Hanói. El proyecto ofrecerá aproximadamente 64.700 metros cuadrados de área de oficinas neta arrendable y apuntará a la certificación LEED Oro.
- Julio de 2026: UOB Vietnam inició las obras de UOB Plaza Ciudad Ho Chi Minh, convirtiéndose en el primer banco extranjero en desarrollar y poseer una sede de uso exclusivo dentro del Centro Financiero Internacional de Vietnam, Ciudad Ho Chi Minh (VIFC-HCMC). La torre de oficinas de Categoría A de 36 pisos y 160 metros en 2 Ton Duc Thang Street en el área de Ba Son está diseñada por Gensler y apunta a la certificación BCA Green Mark, con una inversión de aproximadamente 450 millones de USD y finalización prevista para 2030.
- Julio de 2026: Indochina Kajima y sus socios celebraron la ceremonia de coronación de Parc Hanói. El edificio de oficinas de Categoría A de 23 pisos en Starlake Tay Ho Tay, Hanói, proporcionará 45.033 m² de área neta arrendable, incluidos 2.653 metros cuadrados de espacio comercial. Construido por Kajima Vietnam con el apoyo de Kajima Corporation, el proyecto incorpora los estándares de calidad de construcción japoneses, ha obtenido las certificaciones LEED Oro y WELL Platino, y está programado para comenzar operaciones en el primer trimestre de 2027.
Alcance del Informe del Mercado de Bienes Raíces de Oficinas en Vietnam
Resumen de la segmentación
| Categoría A |
| Categoría B |
| Categoría C |
| Por Categoría de Edificio - Ventas | Categoría A |
| Categoría B | |
| Categoría C |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los bienes raíces de oficinas en Vietnam hasta 2032?
Se proyecta que el mercado de bienes raíces de oficinas en Vietnam crezca a un CAGR del 8,51% entre 2027 y 2032 y alcance los 30,25 mil millones de USD para 2032.
¿Qué categoría de edificio lidera la demanda de alquiler en Vietnam?
La Categoría B lidera el valor de alquiler con el 48,3% en 2026, mientras que se proyecta que la Categoría A crezca más rápido a un CAGR del 9,15% hasta 2032.
¿Por qué los edificios de oficinas con certificación ecológica están ganando importancia en Vietnam?
Los inquilinos corporativos buscan cada vez más un rendimiento energético verificado y certificaciones que respalden los informes de sostenibilidad. Daikin Air Tower recibió las certificaciones LEED, LOTUS y WELL Platino en 2025.
¿Qué ocupantes están impulsando el arrendamiento de oficinas en Vietnam?
La Tecnología de la Información (TI e ITES) lideró el valor de alquiler con el 31,2% en 2026 y también es el segmento de uso final de mayor crecimiento con un CAGR del 9,2% hasta 2032.
¿Qué geografía se espera que crezca más rápido en alquileres de oficinas?
Se prevé que el resto de Vietnam crezca a un CAGR del 9,55% hasta 2032, respaldado por el desarrollo en Da Nang, Bac Ninh y Hai Phong.
¿Cómo es probable que los proyectos de metro afecten las decisiones de ubicación de oficinas en Vietnam?
Los mecanismos de desarrollo orientado al tránsito bajo la Resolución N.° 188/2025/QH15 pueden mejorar el atractivo de las ubicaciones de oficinas cercanas a las estaciones ferroviarias planificadas.