
Größe und Marktanteil des vietnamesischen Büroimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 18.53 Milliarden US-Dollar |
| Marktgröße (2027) | 20.11 Milliarden US-Dollar |
| Marktgröße (2032) | 30.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.51 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Büroimmobilienmarkts von Mordor Intelligence
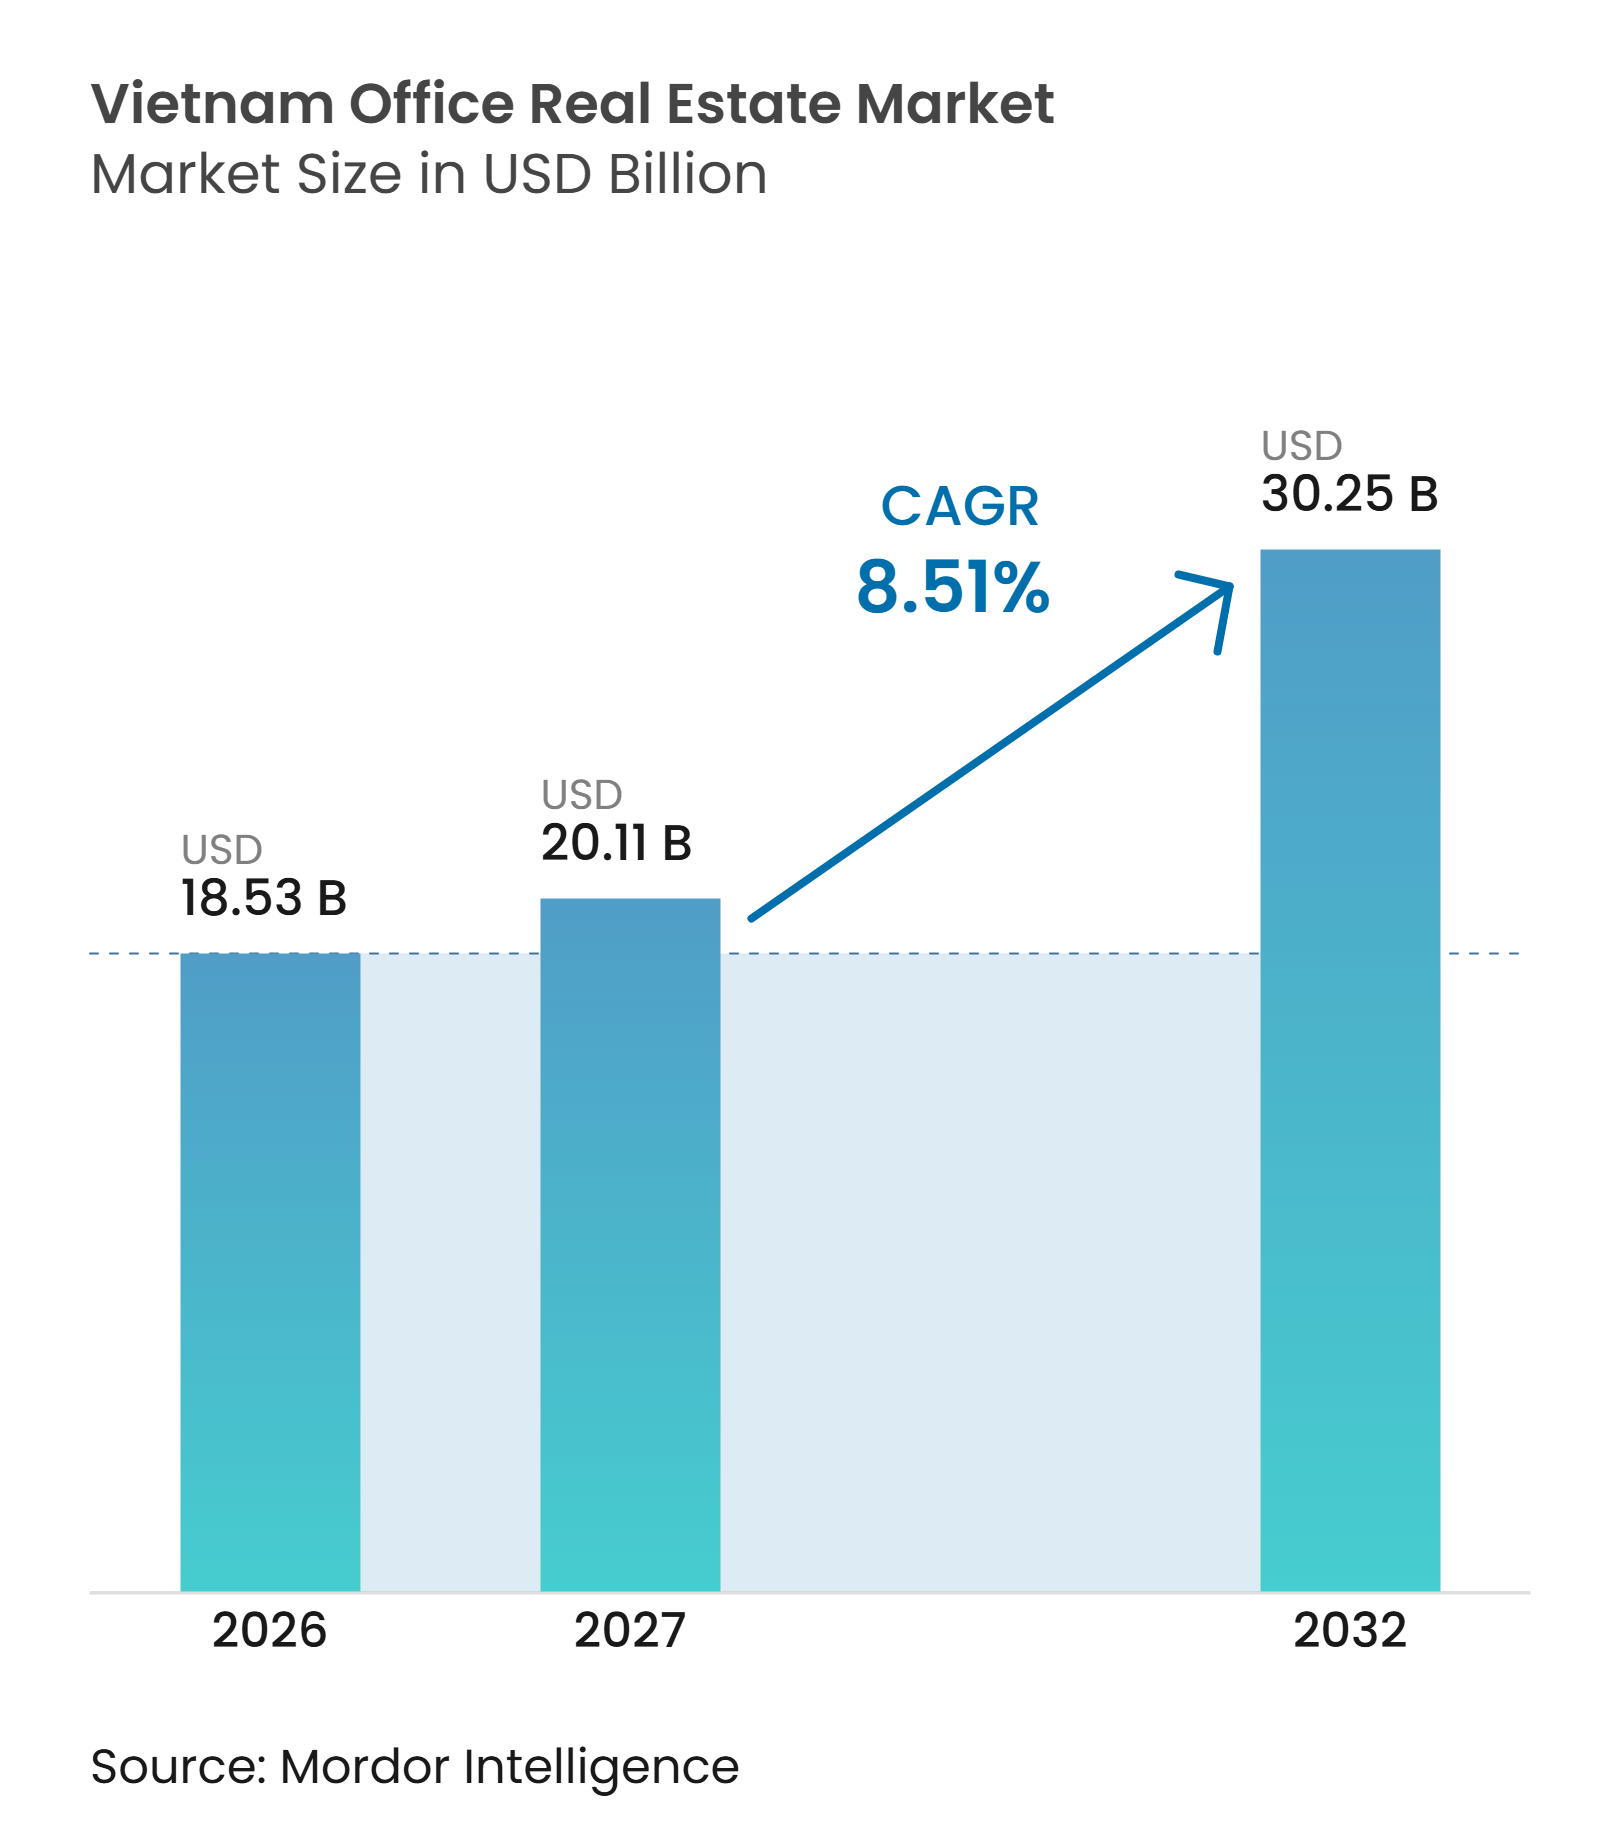
Der Vietnam Büroimmobilienmarkt wurde im Jahr 2026 auf einen Wert von 18,53 Milliarden USD geschätzt und soll von 20,11 Milliarden USD im Jahr 2027 auf 30,25 Milliarden USD bis 2032 wachsen, was einer CAGR von 8,51 % im Prognosezeitraum 2027–2032 entspricht.
Ausländische Direktinvestitionen sowie die Expansion inländischer Technologie- und Finanzdienstleistungsunternehmen stützen weiterhin die Nachfrage nach modernen Arbeitsflächen in Ho-Chi-Minh-Stadt und Hanoi. Der vietnamesische Büroimmobilienmarkt entwickelt sich in Richtung einer selektiveren Nachfrage, da Nutzer effiziente Grundrisse, zuverlässige Verkehrsanbindung und Gebäude mit anerkannten Umweltzertifizierungen bevorzugen. Diese Präferenz begünstigt Premiumobjekte, hält jedoch auch Büros der Klasse B für Mieter relevant, die qualitativ hochwertige Flächen zu geringeren Einstiegskosten benötigen. Flexible Büroraumanbieter erweitern ihre Präsenz in den wichtigsten Städten, was Unternehmen mehr Möglichkeiten bietet, konventionelle Mietverträge mit anpassungsfähigen Flächen zu kombinieren. Neues Angebot der Klasse A hat in einzelnen Teilmärkten kurzfristigen Leerstandsdruck erzeugt, obwohl die Vermietungsabsorption voraussichtlich zunehmen wird, sobald die neuen Gebäude an Reife gewinnen. Dieses Gleichgewicht zwischen neuem Angebot und Mietnachfrage macht Vermietungsqualität, Gebäudestandards und den Zugang zu Teilmärkten zu zentralen Faktoren für die Perspektiven von Eigentümern, Investoren und Nutzern.
Wichtigste Erkenntnisse des Berichts
- Nach Gebäudeklasse bei Vermietungen hielt Klasse B im Jahr 2026 einen Marktanteil von 48,3 % am vietnamesischen Büroimmobilienmarkt, während Klasse A bis 2032 voraussichtlich mit einem CAGR von 9,15 % wachsen wird.
- Nach Nutzungsart bei Vermietungen entfiel auf die Informationstechnologie (IT und ITES) im Jahr 2026 ein Marktanteil von 31,2 % am vietnamesischen Büroimmobilienmarkt, mit einer prognostizierten Expansion von 9,2 % CAGR bis 2032.
- Nach Geografie bei Vermietungen hielt Ho-Chi-Minh-Stadt im Jahr 2026 einen Anteil von 48,7 % am vietnamesischen Büroimmobilienmarkt, während das übrige Vietnam bis 2032 voraussichtlich mit einem CAGR von 9,55 % wachsen wird.
- Nach Gebäudeklasse bei Verkäufen entfiel auf Klasse B im Jahr 2026 ein Anteil von 51,2 % an der Größe des vietnamesischen Büroimmobilienmarkts, während Verkäufe der Klasse A bis 2032 voraussichtlich mit einem CAGR von 9,04 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausländische Direktinvestitionen und Expansion multinationaler Unternehmen | +2.1% | Ho-Chi-Minh-Stadt und Hanoi, mit Da Nang als aufstrebendem Standort | Kurzfristig (≤ 2 Jahre) |
| Expansion inländischer Technologie- und Finanzdienstleistungsunternehmen | +1.9% | Ho-Chi-Minh-Stadt und Hanoi | Mittelfristig (2–4 Jahre) |
| Verlagerung von Unternehmen zu höherwertigen Objekten | +1.5% | Ho-Chi-Minh-Stadt, mit wachsender Relevanz in Hanoi | Kurzfristig (≤ 2 Jahre) |
| Expansion flexibler und serviceorientierter Büros | +1.2% | Ho-Chi-Minh-Stadt, Hanoi und Da Nang | Mittelfristig (2–4 Jahre) |
| Ausbau des U-Bahn-Netzes | +0.8% | Korridorbereiche Ho-Chi-Minh-Stadt und Hanoi | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsanforderungen von Unternehmen | +0.7% | National, konzentriert auf Klasse-A-Objekte in Ho-Chi-Minh-Stadt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausländische Direktinvestitionen und Expansion multinationaler Unternehmen stützen die Nachfrage nach Premiumbüros
Ausländische Direktinvestitionen bleiben eine wichtige Quelle der Vermietungsnachfrage im vietnamesischen Büroimmobilienmarkt. Internationale Nutzer sind besonders relevant für die Gesundheit von Premiumgebäuden in Ho-Chi-Minh-Stadt und Hanoi. Ihre Anforderungen umfassen häufig große Grundrisse, professionelles Gebäudemanagement und Standorte, die den Zugang zu Kunden und Mitarbeitern unterstützen. Dies macht Investitionspolitik und Unternehmensexpansionspläne zu wichtigen Faktoren für die Vermietungsbedingungen. Der erweiterte Verwaltungsbereich von Ho-Chi-Minh-Stadt könnte die von Unternehmensnutzern in Betracht gezogenen Standorte verbreitern. Gebäude, die regionale Teams, größere Belegungen und formale Nachhaltigkeitsberichterstattungsanforderungen unterstützen, sind besser positioniert, um diese Nachfrage zu bedienen.
Inländische Technologie- und Finanzdienstleistungsunternehmen vertiefen ihren Büroflächenbedarf
Inländische Technologieunternehmen stellen eine separate Nachfragequelle dar, die nicht vollständig von ausländischen Investitionszyklen abhängig ist. Technologieunternehmen benötigen häufig durchgehende Grundrisse und Gebäudesysteme, die personalintensive Betriebe unterstützen. Der vietnamesische Büroimmobilienmarkt profitiert, wenn diese Unternehmen ihre Ingenieur-, Produkt-, Betriebs- und Serviceteams erweitern. Finanzdienstleistungsunternehmen tragen ebenfalls durch lokale Bankexpansion, Versicherungsverwaltung und regionale Back-Office-Aktivitäten bei. Diese Nutzer können neuere Gebäude außerhalb des traditionellen zentralen Geschäftsviertels unterstützen, wenn diese Standorte mehr Fläche und besseres Preis-Leistungs-Verhältnis bieten. Ihre Präsenz macht die Nachfrage auch vielfältiger über etablierte und aufstrebende Bürokorridore hinweg.
Die Verlagerung von Unternehmen zu höherwertigen Objekten macht Umzüge zu Arbeitsplatzaufwertungen
Umzugsentscheidungen hängen zunehmend von der Gebäudequalität ab und nicht allein von den Mietkosten. Unternehmen nutzen moderne Arbeitsplätze, um Mitarbeiter zu gewinnen und zu halten, insbesondere in qualifizierten Technologie- und professionellen Dienstleistungsrollen. Klasse-A-Objekte mit Grünzertifizierungen und effizienten Betriebssystemen sind besser positioniert, um diese Anforderungen zu erfüllen. Infolgedessen verschärft sich der Wettbewerb im vietnamesischen Büroimmobilienmarkt um Arbeitsplatzqualität, Gebäudeleistung und Mietererfahrung. Dieser Wandel übt Druck auf ältere Gebäude aus, die ihre Energieeffizienz, Grundrisse oder Mieterausstattung nicht verbessern können. Er ermutigt Vermieter auch, in Modernisierungen zu investieren, die die langfristige Relevanz bestehender Objekte verbessern.
Flexible und serviceorientierte Bürobetreiber unterstützen anpassungsfähige Nachfrage
Flexible Flächen sind zu einem zunehmend etablierten Bestandteil der Nutzerplanung im vietnamesischen Büroimmobilienmarkt geworden. JustCo trat im Dezember 2025 mit seinem ersten Zentrum im Riverfront Financial Centre in Ho-Chi-Minh-Stadt in Vietnam ein und erweiterte sein Netzwerk in einen neuen südostasiatischen Markt[1]. Das flexible Büroraummodell bietet Einzelbüros, Hot Desks und Besprechungsräume und bedient Teams mit schwankenden Mitarbeiterzahlen. Flexible Büroraumanbieter können konventionellen Mietern auch kurzfristige Kapazitäten bereitstellen, ohne dass diese ihre dauerhaft gemietete Fläche erweitern müssen. Dieses Modell unterstützt eine hybride Arbeitsplatzstrategie, bei der Unternehmen ein Kernbüro unterhalten und gleichzeitig flexible Standorte für Projektteams oder verteilte Mitarbeiter nutzen. Infolgedessen haben Nutzer mehr Flexibilität und Auswahl, obwohl flexible Flächen den konventionellen Büroflächenbedarf einiger Unternehmen reduzieren können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Neues Angebot der Klasse A und Leerstandsdruck | -1.8% | Zentrales Geschäftsviertel und innere Stadtbezirke von Ho-Chi-Minh-Stadt sowie West-Hanoi | Kurzfristig (≤ 2 Jahre) |
| Ausbau- und Umzugskosten | -1.2% | Ho-Chi-Minh-Stadt und Hanoi | Mittelfristig (2–4 Jahre) |
| Komplexe Flächennutzungsvorschriften und Genehmigungsverfahren | -1.0% | National, insbesondere Städte der Stufe 2 und Stufe 3 | Langfristig (≥ 4 Jahre) |
| Hybrides Arbeiten und Flächenoptimierung | -0.8% | Nutzerbase in Ho-Chi-Minh-Stadt und Hanoi | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Welle neuer Klasse-A-Angebote erzeugt vorübergehenden Leerstandsdruck
Neues Angebot kann die Leerstandsquoten erhöhen, bevor Gebäude eine stabilisierte Belegung erreichen. Marina Central Tower fügte im zweiten Quartal 2025 69.400 Quadratmeter Bürofläche hinzu und erhöhte damit die Leerstandsquote der Klasse A in Ho-Chi-Minh-Stadt auf 22,8 %. Ohne neu fertiggestellte Gebäude lag die Leerstandsquote bei 14,8 %, was darauf hindeutet, dass frisches Angebot den Anstieg maßgeblich verursachte. Diese Unterscheidung ist für Eigentümer wichtig, da Vermietungszeiträume die Mietstabilisierung verzögern können, selbst wenn die zugrunde liegende Nachfrage gesund bleibt. Neue Türme benötigen möglicherweise Zeit, um ihre Mieterbasis aufzubauen, insbesondere wenn mehrere hochwertige Objekte gleichzeitig auf den Markt kommen. Infolgedessen könnte der vietnamesische Büroimmobilienmarkt kurzfristig schwächere Gesamtbelegungsquoten verzeichnen, ohne einen grundlegenden Rückgang der Nutzernachfrage anzuzeigen.
Ausbaukosten vergrößern die Erschwinglichkeitslücke für Mieter im mittleren Segment
Ausbau- und Umzugskosten können die Fähigkeit kleinerer Nutzer einschränken, in Premiumgebäude einzuziehen. Gemäß den im Entwurf zitierten Design-und-Bau-Benchmarks erfordern moderne Ausbauten im zentralen Geschäftsviertel von Ho-Chi-Minh-Stadt Investitionen von 600–1.200 USD pro Quadratmeter. Kleine und mittelständische Unternehmen haben häufig Schwierigkeiten, die Kosten für Doppelböden, Datenkabelführung, Klimaanlagenverteilung und Innenausbau über kurze Mietlaufzeiten zu absorbieren. Im Gegensatz dazu können große multinationale Mieter diese Kosten über längere Mietverpflichtungen verteilen und erhalten möglicherweise Unterstützung vom Vermieter. Infolgedessen bleiben Klasse-B- und Klasse-C-Objekte wichtig für Mieter, die geringere Vorabverpflichtungen suchen. Diese Kosten verlangsamen auch den Übergang der Nutzer von älteren Flächen zu den höchstklassigen Gebäuden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gebäudeklasse – Vermietung:
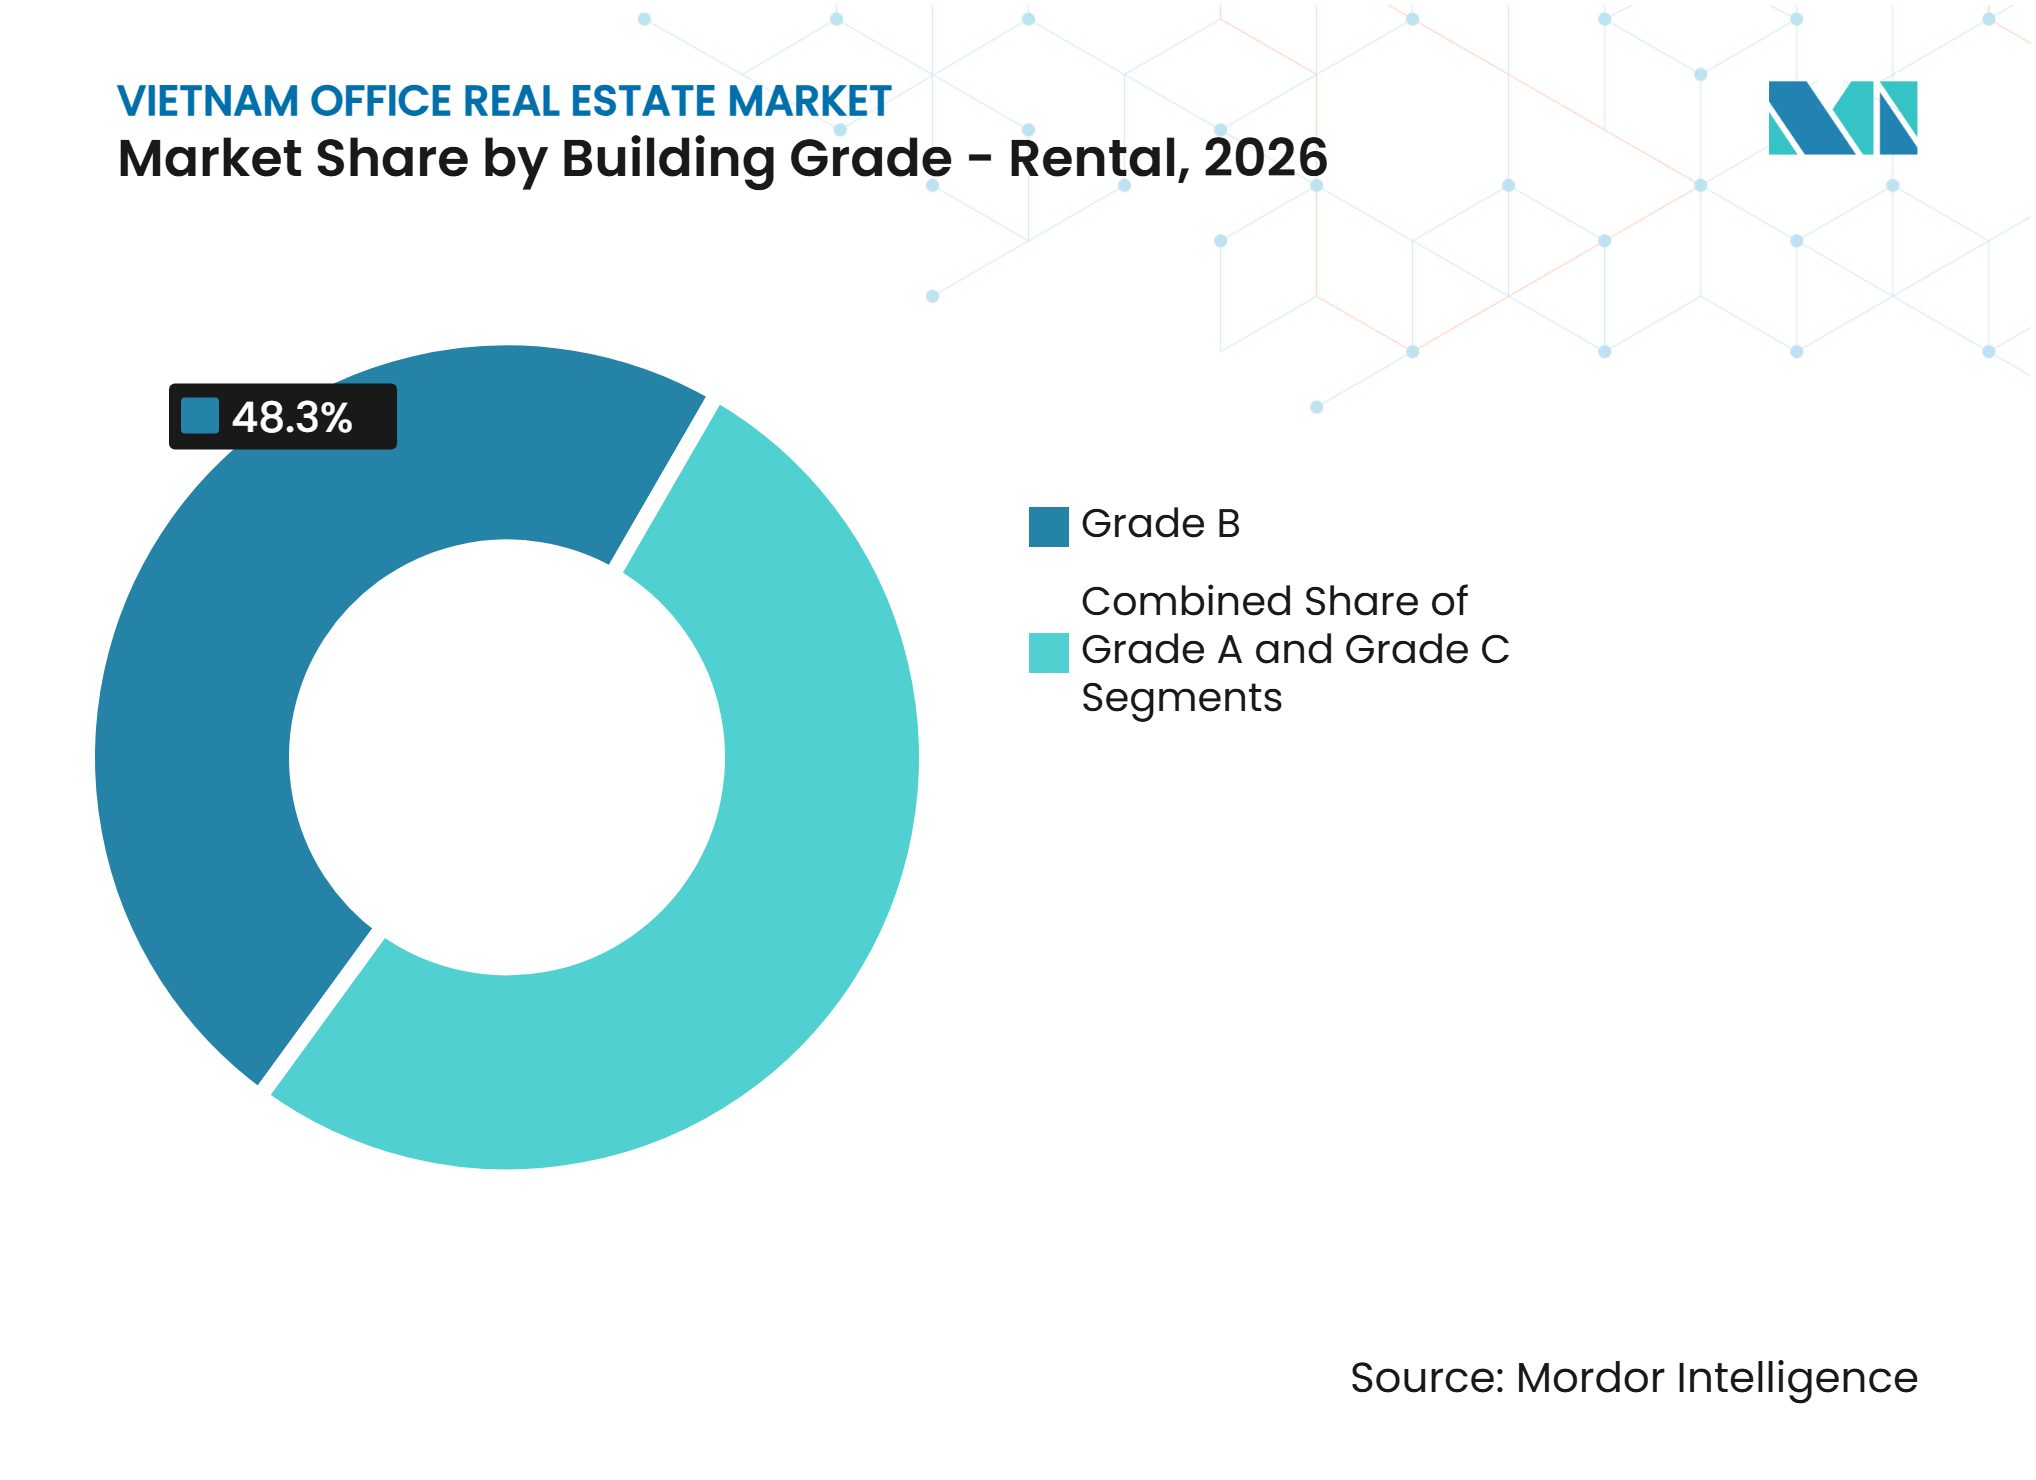
Klasse B hat den größten Anteil, während Klasse A an Dynamik gewinntKlasse B wird voraussichtlich 48,3 % des vietnamesischen Büroimmobilienmarkts nach Mietwert im Jahr 2026 ausmachen, während Klasse A bis 2032 mit einem CAGR von 9,15 % expandieren soll. Bürogebäude der Klasse B sind ideal für inländische Technologieunternehmen, Banken und multinationale Abteilungen, die moderne Ausstattung wünschen und gleichzeitig die Belegungskosten im Griff behalten wollen. Diese Gebäude sind in etablierten zentralen Geschäftsvierteln und dezentralisierten Korridoren verfügbar und bieten Mietern eine breitere Palette von Standortoptionen. Das Segment profitiert auch von seiner Balance aus Qualität, Preisgestaltung und praktischen Gebäudestandards. Infolgedessen verlässt sich die vietnamesische Büroimmobilienbranche weiterhin auf Klasse-B-Büros, um die breiteste Mieterbasis zu bedienen. Klasse A wird voraussichtlich schneller wachsen, unterstützt durch Mieterumzüge in neuere und umweltfreundlichere Räumlichkeiten.
Klasse-A-Gebäude konkurrieren zunehmend auf der Grundlage anerkannter Gebäudeleistung, zusätzlich zu Lage und Design. Vietnams Energieeffizienzvorschrift QCVN 09:2017/BXD legt eine Compliance-Grundlage für neue Nichtwohngebäude fest[2]. Grünzertifizierungen werden zunehmend wichtiger, da Mieter Gebäudedaten und verifizierte Leistungskennzahlen für die Umweltberichterstattung benötigen. Ältere Klasse-C-Objekte stehen vor größeren Herausforderungen, da einige die Grundriss-, Effizienz- oder Arbeitsplatzstandards neuerer Objekte nicht erfüllen können. Wo eine Neupositionierung von Büros nicht realisierbar ist, können Eigentümer alternative Nutzungen in Betracht ziehen, darunter Serviced Apartments, Co-Living-Flächen oder kreative Studios. Diese wachsende Qualitätslücke stärkt die Rolle von Premiumobjekten und erhält gleichzeitig die Nachfrage nach kostenorientiertem Büroraum der Klasse B.



Nach Nutzungsart – Vermietung:
Informationstechnologie (IT und ITES) hat den größten Anteil und verzeichnet starkes WachstumInformationstechnologie (IT und ITES) entfiel im Jahr 2026 auf 31,2 % des Mietwerts und soll bis 2032 einen CAGR von 9,2 % verzeichnen. Dies macht das Segment sowohl zur größten als auch zur am schnellsten wachsenden Nutzungsartkategorie im vietnamesischen Büroimmobilienmarkt. Technologienutzern benötigen häufig größere Grundrisse als Beratungs- und Finanzdienstleistungsmieter. Ihr Flächenbedarf unterstützt Campus-artige und Open-Plan-Gebäude mit zuverlässiger digitaler Infrastruktur. Die Nachfrage verlagert sich auch über traditionelle Innenstadtbezirke hinaus, da Technologieunternehmen größere Standorte und Zugang zu breiteren Talentpools suchen. Die Anforderungen des Sektors fördern die Entwicklung von Büroclustern, die Flächen, Ausstattung und Verkehrsanbindungen kombinieren können.
Der südliche Teilmarkt von Ho-Chi-Minh-Stadt spiegelt die wachsende Attraktivität dezentralisierter Standorte für Technologieunternehmen, multinationale Kompetenzzentren und Banken wider. Unternehmen in diesen Sektoren suchen häufig moderne Gebäude mit Platz für größere Teams. Dies kann Standorte außerhalb des zentralen Geschäftsviertels begünstigen, wo Grundstücks- und Gebäudeformate flexiblere Grundrisse ermöglichen. Banken, Finanzdienstleistungen und Versicherungen bleiben die zweitgrößte Mietergruppe. Beratungs- und professionelle Dienstleistungsunternehmen bevorzugen häufig zentrale Klasse-A-Gebäude, da Kundenzugang und Adressqualität für ihr Geschäft wichtig bleiben. Andere Dienstleistungen, darunter Einzelhandel, Biowissenschaften, Energie und Rechtsunternehmen, liefern einen vielfältigeren, aber weniger konzentrierten Nachfragestrom.
Nach Gebäudeklasse – Verkauf:
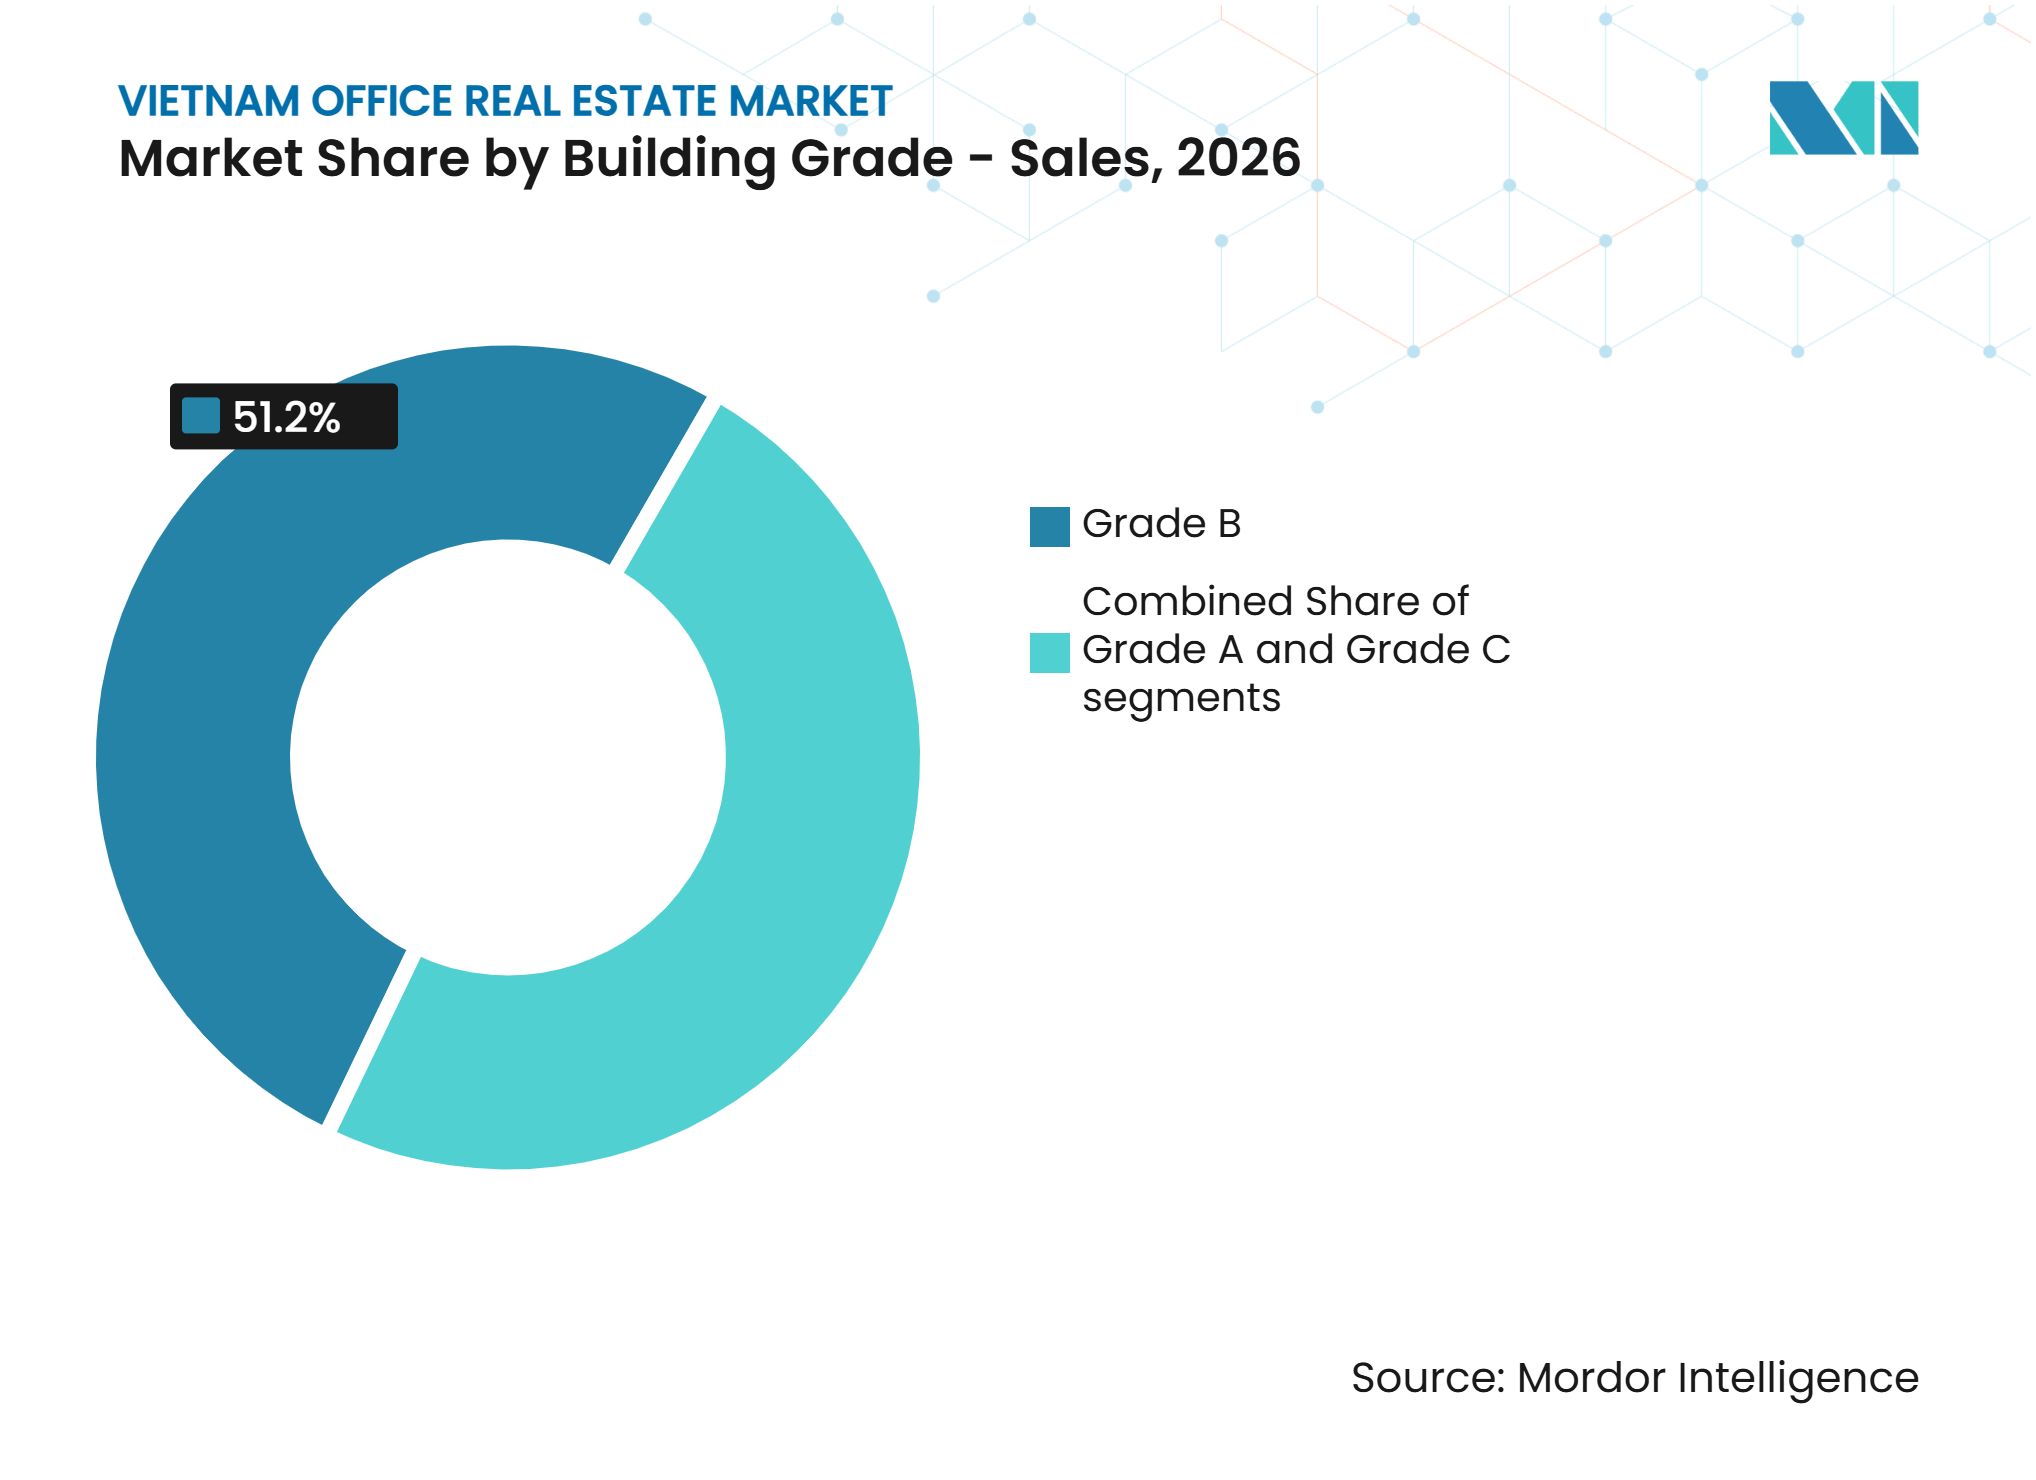
Klasse B hat den größten Marktanteil, während Klasse A seine Position stärktKlasse-B-Objekte machten im Jahr 2026 51,2 % des Verkaufswerts aus, während Verkäufe der Klasse A bis 2032 voraussichtlich mit einem CAGR von 9,04 % zulegen werden. Klasse-B-Objekte sprechen Käufer an, weil sie häufig etablierte Nutzer, kürzere Stabilisierungszeiträume und besser vorhersehbare Cashflows aufweisen. Klasse-A-Objekte ziehen Interesse auf sich, wenn sie verifizierte Energieeffizienz, stärkere Mieterbindung und eine erkennbare Qualitätsposition bieten. Die vietnamesische Büroimmobilienbranche erlebt daher eine klarere Unterscheidung zwischen Objekten, die für sofortige Erträge gekauft werden, und Objekten, die für eine langfristige Premiumpositionierung erworben werden. Käufer müssen weiterhin das Vermietungsrisiko bei kürzlich fertiggestellten Gebäuden berücksichtigen. Dies macht Gebäudequalität, Mietermix und Lage gleichermaßen wichtig für Transaktionsentscheidungen.
Daikin Air Tower in Ho-Chi-Minh-Stadt zeigt die Richtung neuerer Klasse-A-Produkte. Es erhielt nach seiner Fertigstellung im Jahr 2025 die LEED Platinum v4-, LOTUS Platinum- und WELL Platinum-Zertifizierung[3]. Diese Zertifizierungen können die Berichterstattungsanforderungen der Nutzer unterstützen und das Objekt in einem wettbewerbsintensiven Vermietungsumfeld hervorheben. Sie zeigen auch, dass Umweltleistung, Gesundheit der Nutzer und Designstandards in einem einzigen Bürogebäude berücksichtigt werden können. Für Investoren kann dies die Klarheit der Positionierung des Objekts bei der Beurteilung der Nachfrage internationaler Nutzer verbessern. Für Mieter bietet die Zertifizierung einen externen Referenzpunkt beim Vergleich von Betriebsstandards in verfügbaren Gebäuden. Inländische institutionelle Käufer werden neben in Singapur notierten Immobilien-Investment-Trusts und Private-Equity-Fonds ebenfalls aktiver. Dies vertieft die Käuferbasis für stabilisierte Gewerbeimmobilien. Verkäufe von Klasse-C-Büros bleiben weniger liquide, da Transaktionen häufig durch Konversionspotenzial statt durch langfristige Büroanlage getrieben werden.

Geografische Analyse
Ho-Chi-Minh-Stadt
Ho-Chi-Minh-Stadt entfiel im Jahr 2026 auf 48,7 % des Mietwerts. Die Stadt bleibt das wichtigste Handelszentrum, da sie multinationale Hauptsitze, hochwertigere Gebäude und die größte Verbraucherbasis des Landes konzentriert. Der vietnamesische Büroimmobilienmarkt reagiert empfindlich auf Investitions- und Technologiesektorentscheidungen, da diese Nutzer eine starke Präsenz in der Stadt haben. Neue Gewerbestandorte in Thu Thiem und South Saigon können qualitativ hochwertige Gebäude zu niedrigeren Mieten als im zentralen Geschäftsviertel anbieten. Die Standards des Bauministeriums und die Energieeffizienzvorschrift QCVN 09:2017/BXD prägen die Erwartungen an neue Gebäude. Eigentümer, die effizienten Betrieb und glaubwürdige Grünzertifizierungen nachweisen können, sollten für Unternehmensvermietungsmandate besser positioniert sein.
Übriges Vietnam
Das übrige Vietnam soll zwischen 2027 und 2032 mit einem Miet-CAGR von 9,55 % wachsen. Da Nang ergänzt seine etablierte Tourismuswirtschaft um Technologie-, professionelle Dienstleistungs- und flexible Büroaktivitäten. Bac Ninh hat Büronachfrage, die mit Ingenieur-, Beschaffungs- und Lieferkettenrollen verbunden ist, die seiner Fertigungsbasis dienen. Hai Phong profitiert von Logistik- und Exportfertigungsaktivitäten im Zusammenhang mit seinem Tiefwasserhafen. Diese Sekundärmärkte können an kommerziellem Tiefgang gewinnen, wenn Verkehr, Industriecluster und Dienstleistungen gemeinsam expandieren. Ihr Fortschritt wird davon abhängen, ob das Büroflächenangebot die richtige Qualität und den richtigen Umfang für Unternehmensmieter erreicht. Unternehmen, die in diese Standorte eintreten, können von niedrigeren Betriebskosten und engerem Zugang zu Produktionsclustern profitieren. Das Muster begünstigt Entwicklungen, die lokale Geschäftsaktivitäten und unternehmensbezogene Supportfunktionen im Zusammenhang mit Industrieinvestitionen unterstützen. Es macht auch praktische Gebäudeformate, zuverlässige Versorgungseinrichtungen und Zugang zu Verkehrsmitteln ebenso wichtig wie eine zentrale Adresse. Dieses Wachstum wird wahrscheinlich ungleichmäßig bleiben, da jede Stadt eine andere wirtschaftliche Basis, ein anderes Nutzerprofil und ein anderes Niveau an verfügbarem Gewerbebestand aufweist.
Hanoi und sekundäre Handelsknoten
Hanois Bürobasis expandiert über das traditionelle zentrale Geschäftsviertel hinaus, da sich neue Entwicklungen in Richtung westlicher Korridore bewegen. Die Mieterpräferenz für hochwertigere Räumlichkeiten unterstützt einen stärkeren Fokus auf moderne Ausstattung und Grünzertifizierung. Resolution Nr. 188/2025/QH15 unterstützt eine schnellere Entwicklung des städtischen Schienennetzes durch Mechanismen der transitorientierten Entwicklung. Dieser Rahmen könnte die Attraktivität von Bürostandorten in der Nähe geplanter Bahnhöfe verbessern, wenn Landvergabe und Entwicklung mit höherer Dichte praktikabler werden. Der vietnamesische Büroimmobilienmarkt könnte daher deutlichere Bürokluster rund um Verkehrskorridore entwickeln. Capital Place erhielt im Januar 2025 doppelte LEED-Zertifizierungen, was zeigt, wie verifizierte Gebäudeleistung Teil der Premiumpositionierung von Büros in Hanoi wird. Dieser Ansatz bietet einen klaren Referenzpunkt für andere Eigentümer, die Unternehmensmieter gewinnen möchten.
Wettbewerbslandschaft
Marktkonzentration
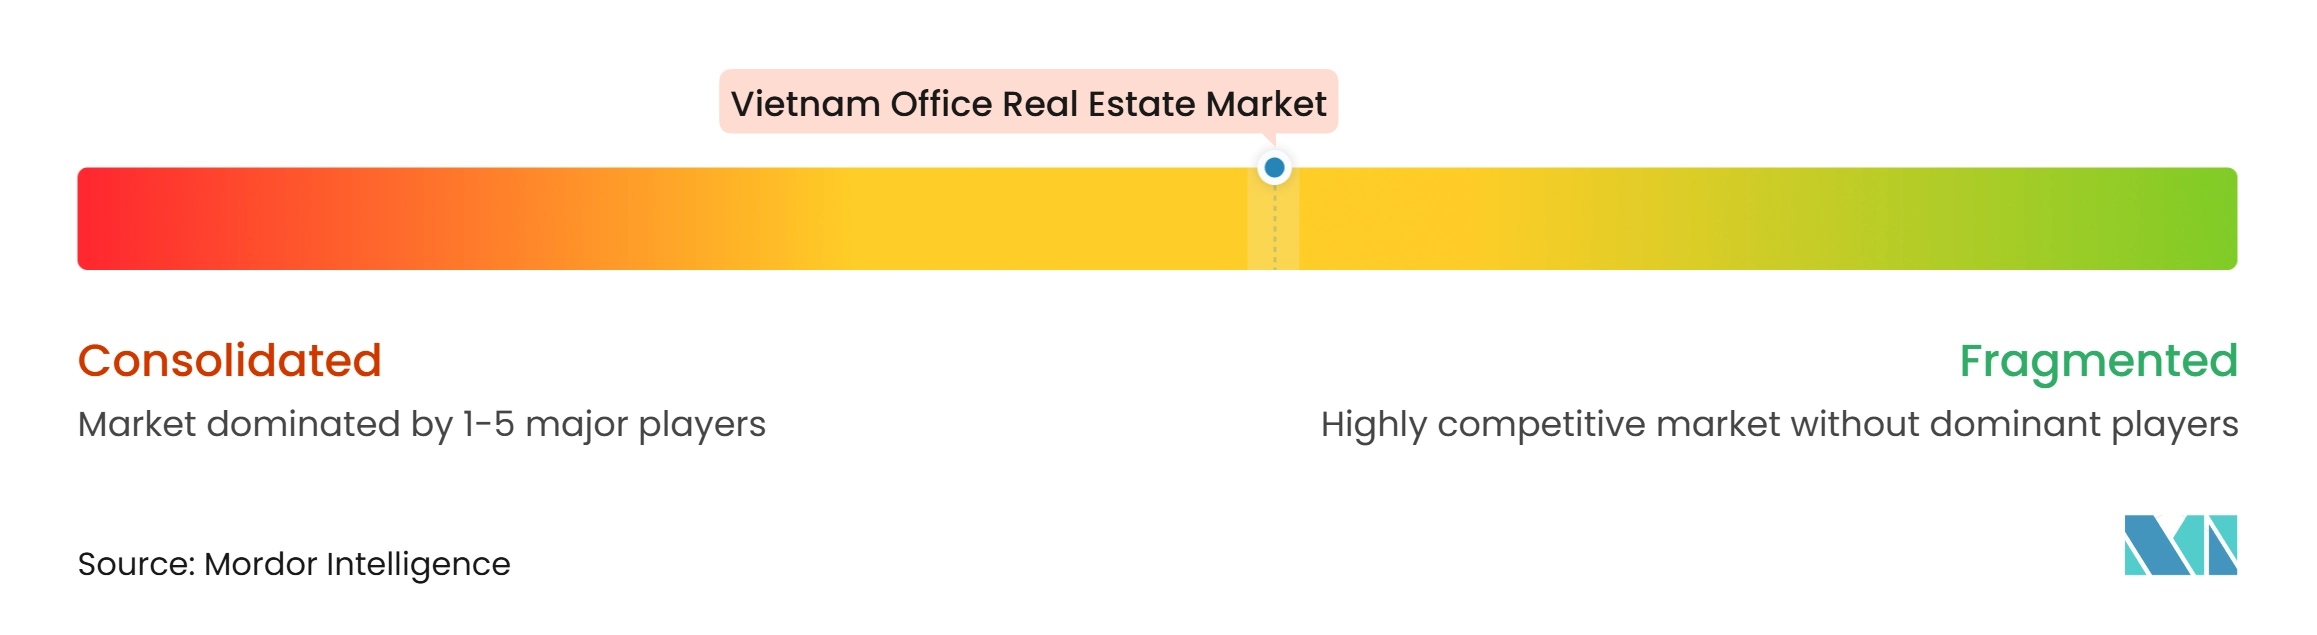
Der vietnamesische Büroimmobilienmarkt ist unter den Entwicklern mäßig fragmentiert. CapitaLand Development, Mapletree Investments, Keppel Land und Frasers Property verfügen über umfangreiche Erfahrung in der Entwicklung hochwertiger Büroimmobilien in Vietnam. Inländische Gruppen, darunter Vingroup, BRG Group, Trung Thuy Group und Indochina Kajima, konkurrieren um wichtige Gewerbeimmobilienprojekte in Ho-Chi-Minh-Stadt und Hanoi. Capital Place erhielt im Januar 2025 die LEED Platinum-Zertifizierung für Betrieb und Wartung sowie die LEED Gold-Zertifizierung für Design und Bau. Diese Auszeichnungen positionieren Nachhaltigkeit und Gebäudebetrieb als wichtige Wettbewerbsfaktoren für die Gewinnung erstklassiger Mieter. Der Wettbewerb erstreckt sich auch auf flexible Büroformate, transitorientierte Projekte und Entwicklungen in Sekundärstädten.
Unternehmen nutzen Partnerschaften, Akquisitionen und neue Standortentwicklungen, um ihre Marktpositionen zu stärken. Keppel erschloss im August 2025 durch eine strategische Partnerschaft für Saigon Sports City 354 Millionen SGD (270,4 Millionen USD) und behielt dabei einen Anteil von 30 % an der integrierten Stadtanlage. Diese Struktur unterstützt Keppels Asset-Light-Strategie und erhält gleichzeitig das langfristige Engagement für das Entwicklungspotenzial des Projekts. UOA Group erwarb ein Grundstück im zentralen Geschäftsviertel von Ho-Chi-Minh-Stadt für 68 Millionen USD und verpflichtete sich, 120 Millionen USD für die Entwicklung des nachhaltigen Klasse-A-Gebäudes Parc Tower zu investieren. Das Projekt strebt LEED Gold- und WELL Silver-Zertifizierungen an, mit einer geplanten Fertigstellung im Jahr 2028. Diese Initiativen zeigen, dass Lage, Gebäudeleistung und Kapitaldisziplin in aktuellen Entwicklungsstrategien eng miteinander verbunden sind.
Flexible Büroraumanbieter erweitern auch die Nutzeroptionen. JustCo eröffnete im Dezember 2025 sein erstes Vietnam-Zentrum im Riverfront Financial Centre und bietet Einzelbüros, Hot Desks und Besprechungsräume an. Sein Markteintritt wird dem wachsenden flexiblen Büroraumangebot in Ho-Chi-Minh-Stadt einen regionalen Betreiber hinzufügen. Das CornerStone Building von Daibiru in Hanoi erhielt im Oktober 2025 die LEED Platinum-Zertifizierung für Betrieb und Wartung. Unternehmen, die kohlenstoffarmen Gebäudebetrieb mit zuverlässigen Mieterdienstleistungen kombinieren, können ihre Attraktivität für größere Unternehmensnutzer stärken. Dieses Wettbewerbsumfeld begünstigt Eigentümer, die Gebäudeleistung in klaren Mehrwert für Mieter umsetzen können.
Marktführer der vietnamesischen Büroimmobilienbranche
-
CapitaLand Development
-
Mapletree Investments
-
Keppel Land
-
Frasers Property
-
Vingroup
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vietnam Büroimmobilienmarkt Unternehmen in diesem Bericht
- CapitaLand Development
- Mapletree Investments
- Keppel Land
- Frasers Property
- Vingroup
- An Khanh JVC
- Phu My Hung Development Corporation
- Tan Thuan Industrial Promotion Corporation (IPC)
- SonKim Land
- Sovico Group
- Novaland Group
- Gaw Capital Partners
- Trung Thuy Group
- BRG Group
- Geleximco Group
- Indochina Kajima
- JLL
- CBRE
- Savills
- Cushman & Wakefield
- Knight Frank
- Colliers
- NAI Vietnam
- Regus Group
- Toong
Neueste Industrielle Entwicklungen in Vietnam Büroimmobilienmarkt
- Oktober 2026: Mapletree hat Cushman & Wakefield Vietnam als federführenden Vermietungsagenten für Boulevard Tower ernannt, einen 36-stöckigen Büroturm der Klasse A, der sich im Starlake New Urban Area in Hanoi in der Entwicklung befindet. Das Projekt wird rund 64.700 Quadratmeter vermietbare Nettobürofläche bieten und die LEED Gold-Zertifizierung anstreben.
- Juli 2026: UOB Vietnam hat den Grundstein für UOB Plaza Ho-Chi-Minh-Stadt gelegt und ist damit die erste ausländische Bank, die einen eigens errichteten Hauptsitz im Vietnam International Financial Centre, Ho-Chi-Minh-Stadt (VIFC-HCMC), entwickelt und besitzt. Der 36-stöckige, 160 Meter hohe Büroturm der Klasse A in der 2 Ton Duc Thang Street im Ba Son-Gebiet wurde von Gensler entworfen und strebt die BCA Green Mark-Zertifizierung an, mit einer Investition von rund 450 Millionen USD und einer geplanten Fertigstellung im Jahr 2030.
- Juli 2026: Indochina Kajima und seine Partner hielten die Dachgleichenfeier für Parc Hanoi ab. Das 23-stöckige Bürogebäude der Klasse A in Starlake Tay Ho Tay, Hanoi, wird 45.033 m² vermietbare Nettofläche bieten, darunter 2.653 Quadratmeter Einzelhandelsfläche. Das von Kajima Vietnam mit Unterstützung der Kajima Corporation errichtete Projekt integriert japanische Bauqualitätsstandards, hat LEED Gold- und WELL Platinum-Zertifizierungen erhalten und soll im ersten Quartal 2027 den Betrieb aufnehmen.
Berichtsumfang des vietnamesischen Büroimmobilienmarkts
Segmentierungsübersicht
| Klasse A |
| Klasse B |
| Klasse C |
| Nach Gebäudeklasse – Verkauf | Klasse A |
| Klasse B | |
| Klasse C |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des vietnamesischen Büroimmobilienmarkts bis 2032?
Der vietnamesische Büroimmobilienmarkt soll von 2027 bis 2032 mit einem CAGR von 8,51 % wachsen und bis 2032 einen Wert von 30,25 Milliarden USD erreichen.
Welche Büroklasse führt die Vermietungsnachfrage in Vietnam an?
Klasse B führt den Mietwert mit 48,3 % im Jahr 2026 an, während Klasse A voraussichtlich schneller mit einem CAGR von 9,15 % bis 2032 wachsen wird.
Warum gewinnen grünzertifizierte Bürogebäude in Vietnam an Bedeutung?
Unternehmensmieter suchen zunehmend nach verifizierter Energieeffizienz und Zertifizierungen, die die Nachhaltigkeitsberichterstattung unterstützen. Daikin Air Tower erhielt 2025 LEED-, LOTUS- und WELL Platinum-Zertifizierungen.
Welche Nutzer treiben die Bürovermietung in Vietnam voran?
Informationstechnologie (IT und ITES) führte den Mietwert mit 31,2 % im Jahr 2026 an und ist mit einem CAGR von 9,2 % bis 2032 auch das am schnellsten wachsende Nutzungsartsegment.
Welche Region wird voraussichtlich am schnellsten bei Bürovermietungen wachsen?
Das übrige Vietnam soll bis 2032 mit einem CAGR von 9,55 % wachsen, unterstützt durch Entwicklungen in Da Nang, Bac Ninh und Hai Phong.
Wie werden U-Bahn-Projekte voraussichtlich die Bürostandortwahl in Vietnam beeinflussen?
Mechanismen der transitorientierten Entwicklung gemäß Resolution Nr. 188/2025/QH15 könnten die Attraktivität von Bürostandorten in der Nähe geplanter Bahnhöfe verbessern.