
Tamaño y Participación del Mercado de Carga Menor que Contenedor Completo (LCL) de Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
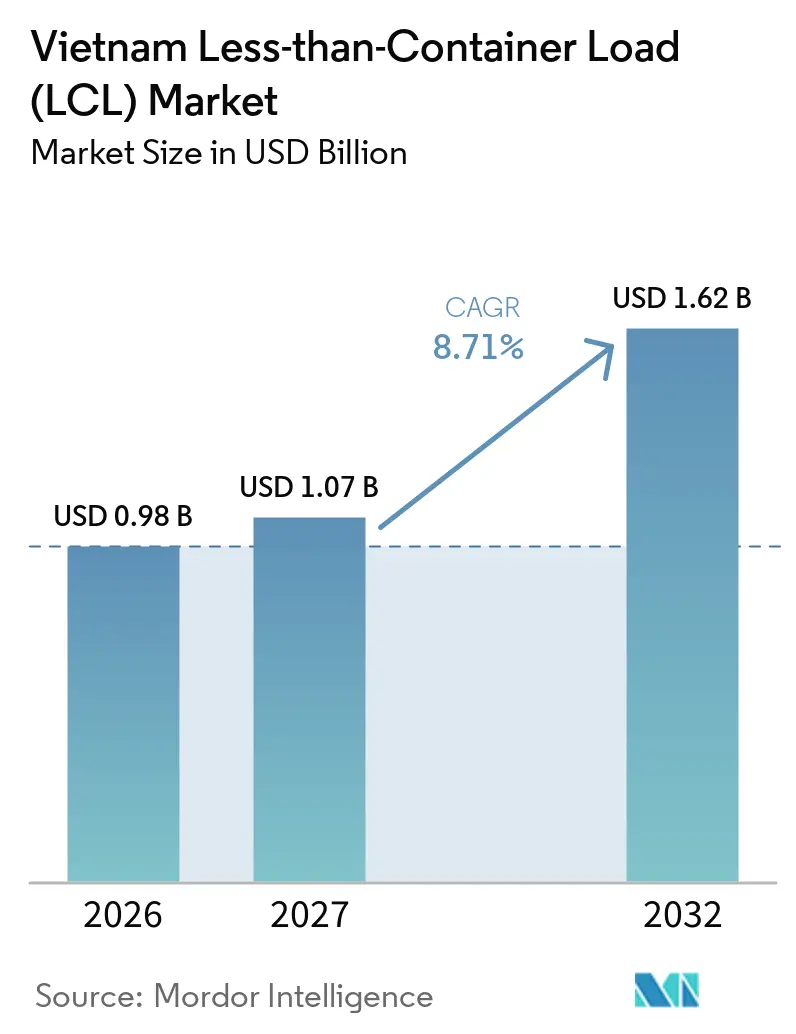
| Tamaño del mercado en el año base (2026) | 0.98 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.71 % |
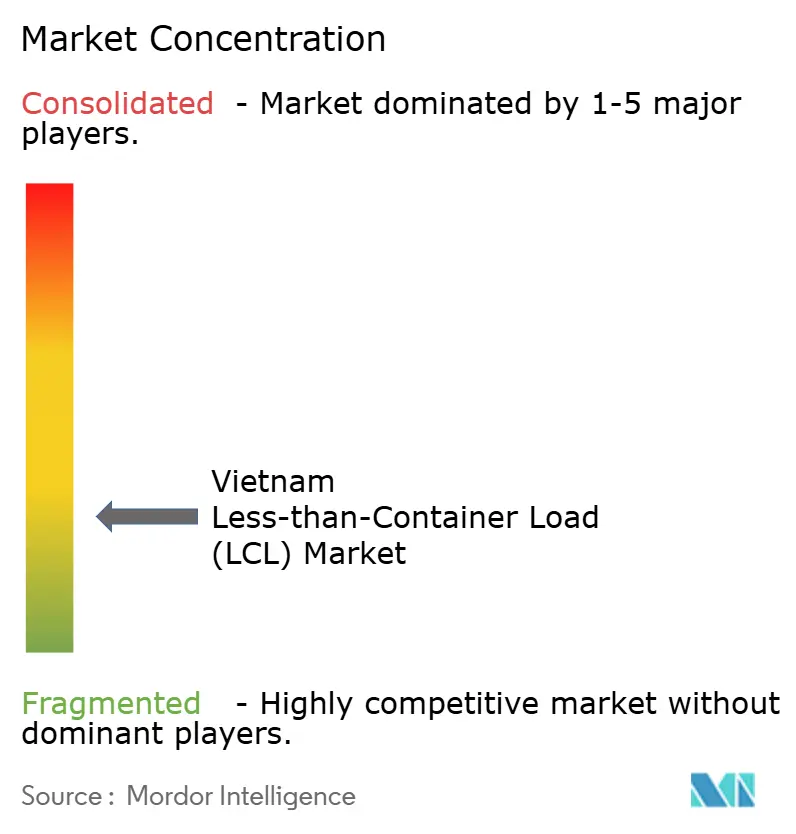
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Menor que Contenedor Completo (LCL) de Vietnam por Mordor Intelligence
El tamaño del mercado de carga menor que contenedor completo (LCL) de Vietnam se valúa en 0,98 mil millones de USD en 2026 y se estima que crecerá desde 1,07 mil millones de USD en 2027 hasta alcanzar 1,62 mil millones de USD para 2032, a una CAGR del 8,71% durante el período de pronóstico (2027-2032).
El sector manufacturero orientado a la exportación de Vietnam respalda la demanda de envíos en contenedores compartidos, particularmente entre proveedores cuyos envíos no justifican reservas de contenedor completo. La electrónica, el calzado, la confección, el mobiliario y los bienes de consumo generan demanda de recolección de carga, consolidación, documentación aduanera y distribución en destino. Los acuerdos comerciales regionales y las conexiones marítimas asiáticas establecidas también respaldan los movimientos transfronterizos de lotes de carga más pequeños. La inversión en infraestructura portuaria y estaciones de flete de contenedores está ampliando la capacidad de manejo, mientras que la disponibilidad de equipos, la congestión portuaria y las limitaciones del transporte interior continúan afectando la fiabilidad del servicio. La competencia depende cada vez más del acceso a transportistas, las redes de consolidación, la experiencia aduanera, el manejo especializado de carga y la visibilidad de los envíos.
Conclusiones Clave del Informe
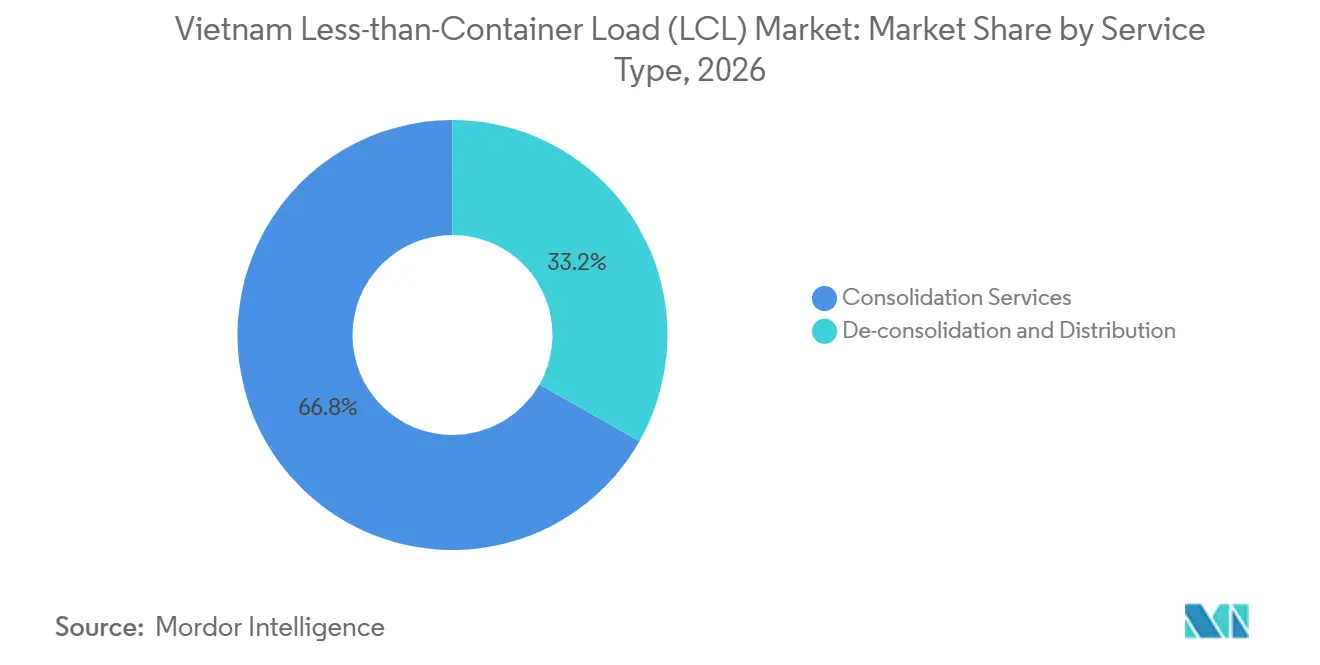
- Por tipo de servicio, los servicios de consolidación representan el 66,78% del tamaño del mercado de carga menor que contenedor completo (LCL) de Vietnam en 2026, mientras que se proyecta que la desconsolidación y distribución registre una CAGR del 10,38% hasta 2032.
- Por destino, los envíos internacionales representan el 61,38% de la participación del mercado de carga menor que contenedor completo (LCL) de Vietnam en 2026, mientras que se proyecta que el LCL doméstico registre una CAGR del 9,37% hasta 2032.
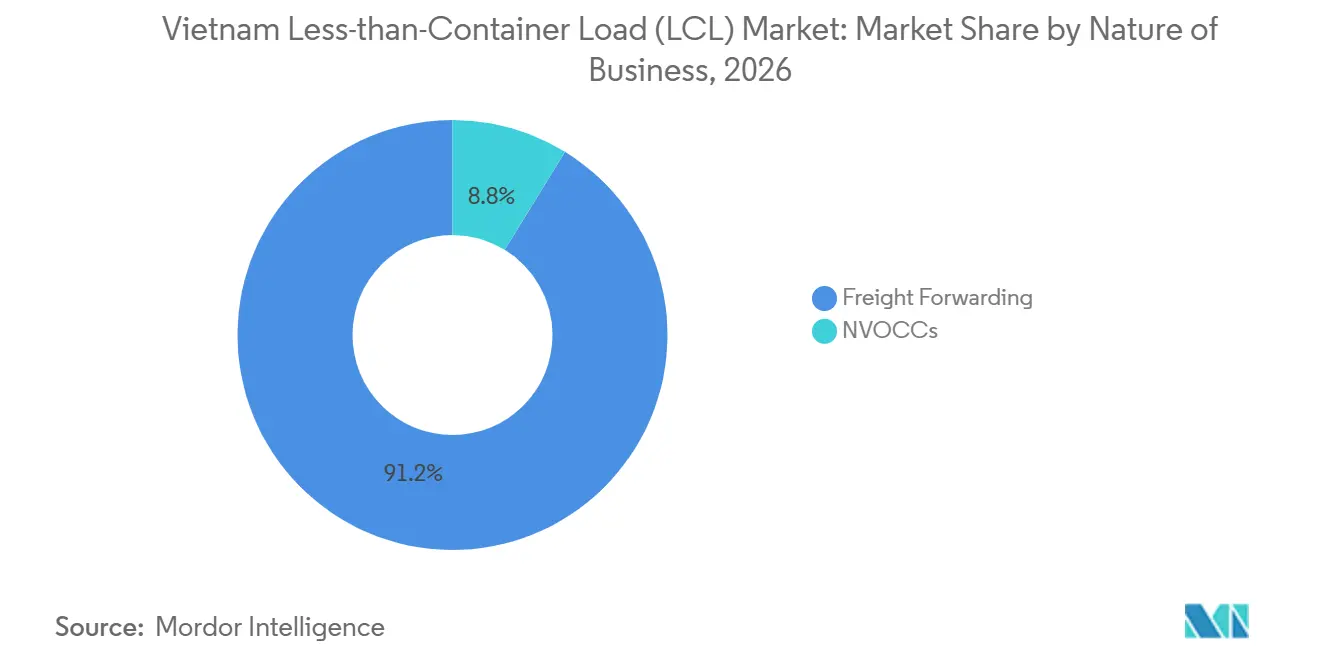
- Por naturaleza del negocio, el flete forwarding representa el 91,25% del tamaño del mercado de carga menor que contenedor completo (LCL) de Vietnam en 2026, mientras que se proyecta que los NVOCCs registren una CAGR del 10,91% hasta 2032.
- Por usuario final, el segmento de comercio minorista y comercio electrónico representa el 36,13% de la participación del mercado de carga menor que contenedor completo (LCL) de Vietnam en 2026, mientras que se proyecta que la salud y los productos farmacéuticos registren una CAGR del 9,29% hasta 2032.
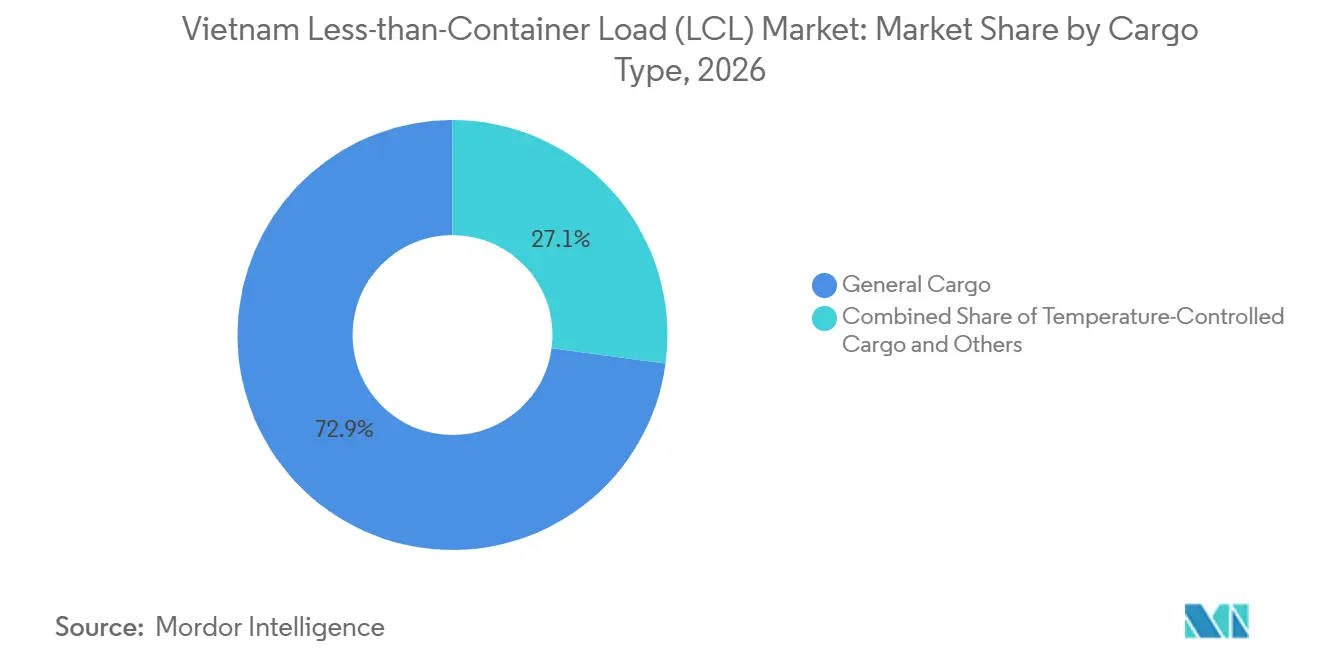
- Por tipo de carga, la carga general representa el 72,89% del tamaño del mercado de carga menor que contenedor completo (LCL) de Vietnam en 2026, mientras que se proyecta que la carga controlada por temperatura registre una CAGR del 10,22% hasta 2032.
- Por región, el sur de Vietnam representa el 52,89% del tamaño del mercado de carga menor que contenedor completo (LCL) de Vietnam en 2026, mientras que se proyecta que el centro de Vietnam registre una CAGR del 9,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Diversificación Manufacturera que Incrementa la Demanda de Consolidación Orientada a la Exportación | +2.5% | Global, concentrado en el norte de Vietnam (Bac Ninh, Hai Phong) y el sur de Vietnam (Binh Duong, Dong Nai) | Mediano plazo (2–4 años) |
| Comercio Electrónico Transfronterizo que Amplía los Volúmenes de Envíos en Lotes Pequeños | +2.0% | Núcleo en el sur de Vietnam; expansión hacia el norte de Vietnam | Corto plazo (≤ 2 años) |
| Integración del RCEP que Simplifica las Aduanas y el Comercio Regional | +1.5% | A nivel de la ASEAN, con ganancias tempranas en Ciudad Ho Chi Minh, Hai Phong y Da Nang | Mediano plazo (2–4 años) |
| Expansión de Puertos de Aguas Profundas que Fortalece la Conectividad de la Red de Consolidación | +1.2% | Sur de Vietnam (Cai Mep–Thi Vai); norte de Vietnam (Lach Huyen, Hai Phong) | Largo plazo (≥ 4 años) |
| Agrupamiento de Fábricas que Incrementa la Demanda de Consolidación de Carga en Origen | +1.0% | Triángulo Binh Duong–Dong Nai–HCMC; corredor Bac Ninh–Bac Giang | Mediano plazo (2–4 años) |
| Exportaciones de Confección y Electrónica que Respaldan Envíos Frecuentes | +0.8% | Global, con origen concentrado en el norte de Vietnam (electrónica) y el sur de Vietnam (confección) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Diversificación Manufacturera que Incrementa la Demanda de Consolidación Orientada a la Exportación
La base manufacturera de Vietnam respalda la demanda de envíos en contenedores compartidos, ya que los proveedores atienden a múltiples compradores con diferentes tamaños de pedido y calendarios de envío. La electrónica, el calzado, la confección, el mobiliario y los bienes de consumo generan volúmenes de carga que pueden no llenar un contenedor completo individualmente. Los servicios LCL permiten a estas empresas combinar consignaciones más pequeñas con envíos compatibles, ayudándoles a acceder a los mercados internacionales sin comprometerse con volúmenes de contenedor completo. Los consolidadores pueden diferenciarse mediante una recolección eficiente de carga, documentación, manejo en almacén y reservas de buques fiables. La oportunidad comercial es particularmente relevante cerca de los parques industriales y las puertas de exportación en el norte y el sur de Vietnam, donde los fabricantes y los proveedores de apoyo generan flujos de flete recurrentes.
Comercio Electrónico Transfronterizo que Amplía los Volúmenes de Envíos en Lotes Pequeños
El comercio electrónico transfronterizo respalda la demanda de envíos más pequeños y frecuentes que pueden no ser adecuados para reservas de contenedor completo. Los minoristas y vendedores en línea necesitan recolección coordinada, etiquetado, documentación aduanera, seguimiento y entrega en destino. Los servicios LCL pueden ayudar a combinar consignaciones de múltiples exportadores y proporcionar acceso a rutas internacionales sin requerir que cada vendedor reserve un contenedor completo. La reserva digital y la visibilidad de los envíos pueden mejorar aún más la experiencia del cliente al facilitar la gestión de tarifas, calendarios y estado de la carga. Los proveedores que combinan la consolidación con el apoyo aduanero y la distribución en destino están mejor posicionados para atender a los comerciantes más pequeños, aunque la economía de los envíos depende de la densidad de la carga, los cargos de manejo y los requisitos de entrega.
Integración del RCEP que Respalda las Aduanas y el Comercio Regional
La Asociación Económica Integral Regional (RCEP) proporciona un marco común para el comercio regional y las reglas de origen entre las economías participantes. Para las empresas vietnamitas, las cadenas de suministro regionales pueden implicar el abastecimiento de componentes en un mercado, el procesamiento de bienes en Vietnam y la exportación de productos terminados a otro mercado. Estos movimientos pueden crear demanda tanto de servicios LCL entrantes como salientes cuando los proveedores o compradores individuales no requieren contenedores completos. El Ministerio de Industria y Comercio ha destacado la relevancia del acuerdo para el comercio regional y las oportunidades para las pequeñas y medianas empresas. Los transitarios con experiencia en documentación regional, procedimientos aduaneros, consolidación y coordinación de agentes en destino pueden respaldar estas cadenas de suministro. La magnitud del beneficio depende de los flujos comerciales reales, las reglas de origen aplicables y los volúmenes de envío individuales.
Expansión de Puertos de Aguas Profundas que Fortalece la Conectividad de la Red de Consolidación
La inversión portuaria puede ampliar las opciones de enrutamiento y respaldar el desarrollo de servicios de consolidación cuando el transporte interior fiable y las conexiones de almacén acompañan a la nueva capacidad. En abril de 2026, Gemadept y CMA CGM celebraron la ceremonia de inicio de obras de la Fase 2 del Puerto de Aguas Profundas Gemalink en Cai Mep-Thi Vai[1]. La expansión está planificada para elevar la capacidad del puerto a más de 3 millones de TEUs anuales tras su finalización. Los beneficios para los proveedores de LCL dependerán de los servicios de buques, la capacidad de la estación de flete de contenedores, las redes de recolección interior y la capacidad de coordinar la carga de múltiples embarcadores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desequilibrios de Equipos que Incrementan el Reposicionamiento de Contenedores y los Costos | -0.8% | Nacional, con impacto agudo en Cat Lai y Cai Mep (sur de Vietnam) | Corto plazo (≤ 2 años) |
| Congestión Portuaria que Interrumpe la Fiabilidad de los Horarios Durante los Picos | -0.7% | Sur de Vietnam (Cat Lai, Cai Mep); expansión a Hai Phong durante los períodos pico | Corto plazo (≤ 2 años) |
| Redes de Recogida Fragmentadas que Reducen la Eficiencia del Servicio de Extremo a Extremo | -0.5% | Nacional, con mayor gravedad en el centro de Vietnam y las zonas industriales secundarias | Mediano plazo (2–4 años) |
| Brechas en la Conectividad Interior que Incrementan la Complejidad del Manejo Origen-Destino | -0.4% | Centro de Vietnam y provincias aguas arriba alejadas de las instalaciones CFS autorizadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desequilibrios de Equipos que Incrementan los Costos de Reposicionamiento de Contenedores
Los desequilibrios de equipos pueden aumentar los costos y crear incertidumbre en la programación cuando los consolidadores no pueden asegurar el espacio de contenedor adecuado en el momento requerido. Los exportadores más pequeños a menudo tienen menos poder de negociación que los grandes embarcadores cuando el equipo es escaso o las asignaciones de transportistas están limitadas. Una salida perdida puede retrasar varias consignaciones dentro del mismo contenedor compartido y generar requisitos adicionales de manejo, almacenamiento o nueva reserva. Estos riesgos son particularmente relevantes en torno a las principales puertas de exportación, donde la demanda de carga puede concentrarse dentro de ventanas de envío particulares. Los operadores de LCL pueden reducir la exposición mediante la diversificación de transportistas, pronósticos de reserva precisos, enrutamiento flexible y coordinación entre las instalaciones de recepción de carga y los horarios de los buques. Sin embargo, su capacidad para mantener la fiabilidad del servicio sigue estando influenciada por la capacidad de los transportistas y las condiciones comerciales más amplias.
Congestión Portuaria que Interrumpe la Fiabilidad de los Horarios Durante los Períodos Pico
La congestión portuaria puede retrasar la aceptación de carga, la carga de contenedores, las salidas de buques y la coordinación aduanera. Los envíos LCL son particularmente sensibles a los tiempos de corte perdidos porque los consolidadores deben coordinar múltiples consignaciones y requisitos de consignatarios dentro del mismo contenedor. Los retrasos pueden llevar a nuevas reservas, almacenamiento adicional, documentación enmendada e incumplimiento de compromisos de entrega. Los riesgos de congestión son relevantes para las principales puertas de exportación de Vietnam, donde la carga manufacturera y los servicios de envío internacional están concentrados. La capacidad portuaria adicional puede ayudar con el tiempo, pero no resuelve automáticamente los cuellos de botella en el acceso vial, el procesamiento aduanero, el manejo de contenedores o las operaciones de almacén. Los proveedores con información de horarios fiable, opciones de navegación alternativas y comunicación efectiva con los clientes pueden gestionar estas interrupciones de manera más eficaz.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Consolidación Anclan el Mercado Mientras la Distribución se ExpandeLos servicios de consolidación representan el 66,78% del tamaño del mercado de carga menor que contenedor completo (LCL) de Vietnam en 2026. Estos servicios combinan carga de múltiples embarcadores en contenedores compartidos, permitiendo a los exportadores con consignaciones más pequeñas acceder a rutas de envío internacional. La base manufacturera de Vietnam genera demanda de proveedores de confección, electrónica, mobiliario, calzado y bienes de consumo cuyos volúmenes de pedido varían según el cliente y el destino. La consolidación efectiva requiere recolección coordinada de carga, recepción, documentación, carga y reserva de buques. Las estaciones de flete de contenedores cerca de las áreas industriales pueden respaldar estas actividades al proporcionar instalaciones para la inspección, preparación y acondicionamiento de contenedores de carga. Los operadores con relaciones establecidas con transportistas y procesos eficientes de almacén pueden mejorar la fiabilidad de los envíos y la utilización de contenedores.
Se proyecta que la CAGR para la desconsolidación y distribución sea del 10,38% de 2027 a 2032. Esta categoría de servicio respalda la separación de la carga consolidada tras la llegada y su distribución a importadores individuales o ubicaciones de entrega. Las oportunidades de crecimiento surgen cuando los importadores, minoristas y fabricantes requieren que las consignaciones más pequeñas sean clasificadas y entregadas en múltiples destinos. Los proveedores necesitan capacidad de almacén adecuada, identificación precisa de la carga, coordinación aduanera y arreglos de transporte doméstico. Los transitarios que integran estas funciones pueden reducir los traspasos y mejorar la visibilidad de los envíos. El crecimiento dependerá de la actividad de importación, el desarrollo de redes de distribución y la disponibilidad de instalaciones capaces de manejar diferentes categorías de carga.

Por Destino:
Los Flujos Internacionales Dominan Mientras el LCL Doméstico Gana TerrenoLos envíos internacionales representan el 61,38% de la participación del mercado de carga menor que contenedor completo (LCL) de Vietnam en 2026. El segmento se beneficia de las exportaciones manufactureras de Vietnam y su participación en las cadenas de suministro regionales y globales. Los exportadores pueden utilizar servicios de contenedor compartido cuando los volúmenes de pedido no justifican un contenedor completo, mientras que los importadores pueden consolidar cantidades más pequeñas de componentes, maquinaria, embalaje y productos terminados. El rendimiento del servicio depende del acceso a transportistas, la cobertura de agentes en destino, la documentación aduanera y los arreglos de transbordo predecibles. Los proveedores con redes internacionales pueden coordinar envíos en múltiples países y ofrecer estándares de servicio consistentes. El LCL internacional, por tanto, sigue estando estrechamente vinculado a los flujos comerciales y la actividad manufacturera del país.
Se proyecta que la CAGR para el LCL doméstico sea del 9,37% de 2027 a 2032. La consolidación doméstica respalda el movimiento de envíos más pequeños entre centros manufactureros, almacenes y mercados de distribución en el norte, centro y sur de Vietnam. En febrero de 2025, NX Vietnam anunció un servicio de consolidación utilizando el Ferrocarril Norte-Sur entre Hanói y Ciudad Ho Chi Minh[2]. El ferrocarril puede proporcionar una alternativa al transporte por carretera para la carga adecuada, particularmente cuando los envíos pueden agruparse en movimientos regulares. Los beneficios comerciales dependen del acceso a terminales, los requisitos de manejo, los horarios de tránsito y la coordinación de la entrega de primera y última milla. Los proveedores que combinan operaciones ferroviarias, viales y de almacén pueden ofrecer a los embarcadores opciones de enrutamiento adicionales.
Por Naturaleza del Negocio:
Los Transitarios Dominan Mientras los NVOCCs se ExpandenEl flete forwarding representa el 91,25% del tamaño del mercado de carga menor que contenedor completo (LCL) de Vietnam en 2026. Los transitarios organizan reservas de transportistas, recolección de carga, consolidación, documentación, coordinación aduanera y comunicación entre embarcadores y agentes en destino. Su papel es particularmente importante para los pequeños exportadores e importadores que carecen de la escala o los recursos internos para gestionar el flete internacional de forma independiente. El mercado incluye proveedores con diferentes niveles de cobertura internacional, acceso a infraestructura y especialización en servicios. Los transitarios pueden fortalecer su posición competitiva mediante relaciones fiables con transportistas, cotizaciones transparentes, seguimiento de envíos y manejo consistente de la carga. Su rendimiento también depende de la eficiencia con que coordinan múltiples consignaciones dentro de un contenedor compartido.
Se proyecta que la CAGR para los Transportistas Marítimos sin Buques Propios (NVOCCs) sea del 10,91% de 2027 a 2032. Los NVOCCs adquieren capacidad de contenedor y revenden servicios de envío bajo sus propios arreglos, lo que les permite desarrollar productos de consolidación y gestionar relaciones comerciales con los embarcadores. A medida que los volúmenes de carga aumentan en determinadas rutas comerciales, los consolidadores establecidos pueden obtener mayor poder de negociación con las líneas navieras. Esto puede respaldar un mayor control sobre los precios, la planificación de capacidad y las opciones de navegación. Sin embargo, el crecimiento de los NVOCCs depende del acceso a la capacidad de los transportistas, la densidad de carga suficiente y la capacidad de gestionar los riesgos operativos. Los transitarios más pequeños pueden seguir siendo competitivos a través de rutas comerciales de nicho, servicios de recolección local y atención al cliente especializada.
Por Usuario Final:
El Comercio Minorista y el Comercio Electrónico Lideran Mientras la Salud Requiere Manejo EspecializadoEl comercio minorista y el comercio electrónico representan el 36,13% de la participación del mercado de carga menor que contenedor completo (LCL) de Vietnam en 2026. Los minoristas y vendedores en línea a menudo envían pedidos en cantidades, creando demanda de transporte consolidado y distribución en destino. El segmento incluye productos de consumo, confección, electrónica y otros bienes enviados a través de redes internacionales de abastecimiento y ventas. Los requisitos del servicio pueden incluir etiquetado, clasificación de carga, documentación aduanera, seguimiento de envíos y coordinación con socios de distribución. Los transitarios que combinan la consolidación con visibilidad fiable y coordinación de entregas pueden atender a los comerciantes que necesitan envíos frecuentes y reposición predecible. La competitividad en precios sigue siendo importante, pero los retrasos y la deficiente información sobre los envíos también pueden afectar la satisfacción del cliente.
Se proyecta que la CAGR para la salud y los productos farmacéuticos sea del 9,29% de 2027 a 2032. Los productos farmacéuticos, el equipo médico y los envíos sanitarios sensibles pueden requerir temperaturas controladas, gestión de humedad, manejo seguro y condiciones de almacenamiento documentadas. En junio de 2025, NX Group anunció la apertura de la Fase II del Centro Logístico Dinh Vu en Hai Phong. La instalación incluye almacenamiento en depósito aduanero, una estación de flete de contenedores y almacenamiento con control de temperatura y humedad. Esta infraestructura respalda servicios logísticos especializados, incluidos los envíos LCL que requieren cumplimiento farmacéutico. Los proveedores pueden mantener la integridad de la carga mediante procesos adecuados, personal capacitado e instalaciones de transporte y destino compatibles.
Por Tipo de Carga:
La Carga General Domina Mientras la Carga Controlada por Temperatura se ExpandeLa carga general representa el 72,89% del tamaño del mercado de carga menor que contenedor completo (LCL) de Vietnam en 2026. Esta categoría incluye muchos productos manufacturados que pueden transportarse a través de operaciones estándar de estaciones de flete de contenedores, incluidas prendas de vestir, mobiliario, bienes de consumo y electrónica seleccionada. Estos envíos proporcionan una amplia base de carga para que los consolidadores la combinen por destino y calendario de envío. El rendimiento del servicio depende de la recepción eficiente, la identificación de la carga, el embalaje, la documentación y la carga de contenedores. Es probable que la carga general siga siendo importante porque abarca una amplia gama de actividades manufactureras y minoristas. Su gran base también significa que la utilización de contenedores y los precios de flete competitivos siguen siendo consideraciones comerciales importantes.
Se proyecta que la CAGR para la carga controlada por temperatura sea del 10,22% de 2027 a 2032. Esta categoría incluye envíos que requieren gestión de temperatura durante el almacenamiento o el transporte, sujeto a los requisitos de manejo específicos del producto. En septiembre de 2025, ITL Freight Management recibió su primera furgoneta refrigerada TF 820V 2S, equipada con sensores conectados por GPS para monitoreo de temperatura en tiempo real y alertas. Esta inversión demuestra un desarrollo en la capacidad de transporte especializado. Los consolidadores que buscan esta carga deben asegurarse de que las instalaciones de recepción, almacenamiento, arreglos de contenedores y socios de entrega puedan mantener las condiciones requeridas. Estos requisitos pueden aumentar la complejidad operativa y hacer que la capacidad del servicio sea más importante que el precio por sí solo.
Análisis Geográfico
El sur de Vietnam representa el 52,89% del tamaño del mercado de carga menor que contenedor completo (LCL) de Vietnam en 2026. La región se beneficia de los clústeres manufactureros alrededor de Ciudad Ho Chi Minh, Dong Nai y Binh Duong, así como del acceso a los sistemas portuarios de Cat Lai y Cai Mep-Thi Vai. Estas conexiones industriales y marítimas respaldan la recolección regular de carga, la consolidación de exportaciones y la distribución internacional. En abril de 2026, Gemadept y CMA CGM celebraron la ceremonia de inicio de obras de la Fase 2 del Puerto de Aguas Profundas Gemalink en Cai Mep-Thi Vai[3]. La expansión está planificada para elevar la capacidad anual a más de 3 millones de TEUs tras su finalización. La capacidad adicional podría ampliar las opciones de enrutamiento para los proveedores de LCL, aunque los beneficios reales dependerán de la puesta en servicio, los servicios de transportistas y la infraestructura interior de apoyo.
El norte de Vietnam es una región LCL importante debido a su base manufacturera de electrónica, maquinaria, confección y componentes. Hai Phong proporciona acceso marítimo para las zonas industriales, mientras que las instalaciones cerca de Hanói y otros centros manufactureros respaldan la recolección y consolidación de carga. En noviembre de 2025, DHL Global Forwarding anunció que su Estación de Flete de Contenedores en Ciudad Ho Chi Minh se había ampliado a 6.800 m² y su instalación en Hai Phong había alcanzado los 4.000 m². En mayo de 2025, NX Vietnam también puso en operación la Fase II de su Centro Logístico Dinh Vu en Hai Phong, añadiendo 8.550 m² de espacio de almacén y almacenamiento con temperatura controlada y baja humedad. Estas inversiones respaldan el manejo y almacenamiento de carga, aunque las instalaciones difieren en su propiedad, servicios y adecuación para tipos de envío particulares.
Se proyecta que la CAGR para el centro de Vietnam sea del 9,23% de 2027 a 2032, convirtiéndola en la región de más rápido crecimiento en la segmentación. El potencial de la región está vinculado al desarrollo manufacturero, la conectividad portuaria y la expansión de las instalaciones locales de agregación y distribución de carga. En marzo de 2025, Bee Logistics celebró la ceremonia de apertura de su Centro de Distribución Bee en el Parque de Alta Tecnología de Danang. La instalación fortalece la infraestructura logística de la región y puede respaldar el manejo de carga para las empresas que operan en Danang y sus alrededores. El centro de Vietnam podría volverse más atractivo para los servicios LCL a medida que los exportadores obtengan acceso a capacidad local de recolección, consolidación y distribución. El ritmo de crecimiento dependerá de los volúmenes de carga, las conexiones marítimas, el desarrollo de almacenes y la eficiencia de los enlaces viales hacia los puertos y las zonas industriales.
Panorama Competitivo
El mercado LCL de Vietnam sigue siendo fragmentado e incluye transitarios internacionales, proveedores de logística domésticos, NVOCCs, empresas de logística vinculadas a puertos y operadores especializados de almacén. Los proveedores globales como DHL Global Forwarding, Maersk, DSV, Kuehne+Nagel y CEVA Logistics compiten a través de redes internacionales, relaciones con transportistas, capacidades aduaneras y cobertura de agentes en destino. Las empresas domésticas, incluidas Gemadept, ITL, Transimex y Bee Logistics, compiten a través de redes locales de recolección, experiencia regional y acceso a la infraestructura logística vietnamita.
La inversión en infraestructura es un diferenciador importante porque los servicios LCL requieren instalaciones adecuadas para recibir, clasificar, consolidar y distribuir envíos. En noviembre de 2025, DHL Global Forwarding anunció la ampliación de la capacidad de su Estación de Flete de Contenedores en Ciudad Ho Chi Minh y Hai Phong[4]. En mayo de 2025, NX Vietnam puso en operación la Fase II de su Centro Logístico Dinh Vu, añadiendo almacenamiento en depósito aduanero, una estación de flete de contenedores y almacenamiento controlado. El inicio de obras de Gemadept en abril de 2026 para la Fase 2 de Gemalink demuestra además la inversión en capacidad marítima que puede respaldar futuros flujos de flete.
La tecnología y el manejo especializado crean oportunidades adicionales de diferenciación. En septiembre de 2025, ITL Freight Management recibió una furgoneta refrigerada conectada por GPS equipada con monitoreo de temperatura en tiempo real y alertas. Esta capacidad respalda el transporte con temperatura controlada, aunque los servicios LCL de extremo a extremo también requieren arreglos de almacenamiento y manejo compatibles. El centro de distribución de Bee Logistics en Danang fortalece su presencia física en el centro de Vietnam, mientras que el servicio de consolidación ferroviaria de NX Vietnam ofrece una alternativa al transporte por carretera para la carga doméstica adecuada. Los proveedores más pequeños pueden competir a través de carga especializada, rutas comerciales enfocadas y servicio local receptivo. Los proveedores que combinan fiabilidad operativa con precios transparentes y visibilidad de los envíos están mejor posicionados para retener clientes a medida que aumentan las expectativas de servicio.
Líderes de la Industria de Carga Menor que Contenedor Completo (LCL) de Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Transimex Corporation
-
Kuehne+Nagel
-
DSV
-
A.P. Moller - Maersk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carga Menor que Contenedor Completo (LCL) de Vietnam Empresas cubiertas en este informe
- A.P. Moller - Maersk
- DHL Global Forwarding
- DSV
- Kuehne+Nagel
- CEVA Logistics
- Expeditors International
- Nippon Express
- Rhenus Logistics
- Sinotrans
- SEKO Logistics
- Yusen Logistics
- CJ Logistics
- Indo Trans Logistics Corporation (ITL)
- Bee Logistics Corporation
- Transimex Corporation
- Gemadept Corporation
- U&I Logistics Corporation
- VINATRANS
- Dolphin Sea Air Services Corporation
- ASL Logistics
- Vinafreight
- Vietfracht
Desarrollos recientes de la industria en Mercado de Carga Menor que Contenedor Completo (LCL) de Vietnam
- Abril de 2026: Gemadept y CMA CGM celebraron la ceremonia de inicio de obras de la Fase 2 del Puerto de Aguas Profundas Gemalink en Cai Mep-Thi Vai. El proyecto está planificado para aumentar la capacidad portuaria anual a más de 3 millones de TEUs tras su finalización.
- Marzo de 2026: Gemadept y CJ Logistics anunciaron una optimización estratégica de sus operaciones logísticas y de envío. El anuncio se centró en aprovechar las fortalezas operativas de cada empresa.
- Noviembre de 2025: DHL Global Forwarding anunció la expansión de su red de Estaciones de Flete de Contenedores en Vietnam. Su instalación en Ciudad Ho Chi Minh aumentó de 4.600 m² a 6.800 m², mientras que su instalación en Hai Phong alcanzó los 4.000 m².
- Octubre de 2025: Gemadept anunció que la Fase 3 del Puerto Nam Dinh Vu había entrado oficialmente en operación tras la llegada del primer buque el 30 de septiembre de 2025. La expansión añadió aproximadamente 650.000 TEUs de capacidad anual, elevando la capacidad total del clúster portuario a más de 2 millones de TEUs.
Alcance del Informe del Mercado de Carga Menor que Contenedor Completo (LCL) de Vietnam
Resumen de la segmentación
| Servicios de Consolidación |
| Desconsolidación y Distribución |
| Doméstico |
| Internacional |
| Flete Forwarding |
| NVOCCs |
| Manufactura y Automotriz |
| Comercio Minorista y Comercio Electrónico |
| Salud y Productos Farmacéuticos |
| Agricultura y Silvicultura |
| Otros Usuarios Finales |
| Carga General |
| Carga Controlada por Temperatura |
| Carga Peligrosa |
| Carga de Alto Valor y Sensible |
| Otros Usuarios Finales |
| Norte de Vietnam |
| Centro de Vietnam |
| Sur de Vietnam |
| Por Tipo de Servicio | Servicios de Consolidación |
| Desconsolidación y Distribución | |
| Por Destino | Doméstico |
| Internacional | |
| Por Naturaleza del Negocio | Flete Forwarding |
| NVOCCs | |
| Por Usuario Final | Manufactura y Automotriz |
| Comercio Minorista y Comercio Electrónico | |
| Salud y Productos Farmacéuticos | |
| Agricultura y Silvicultura | |
| Otros Usuarios Finales | |
| Por Tipo de Carga | Carga General |
| Carga Controlada por Temperatura | |
| Carga Peligrosa | |
| Carga de Alto Valor y Sensible | |
| Otros Usuarios Finales | |
| Por Región | Norte de Vietnam |
| Centro de Vietnam | |
| Sur de Vietnam |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado LCL de Vietnam?
El mercado tiene un valor de 0,98 mil millones de USD en 2026 y se estima que alcanzará 1,62 mil millones de USD para 2032. El modelo de pronóstico reporta una CAGR del 8,71% para 2027–2032, sujeto a la conciliación de los valores de mercado redondeados.
¿Qué categoría de servicio tiene la mayor participación de la actividad LCL en Vietnam?
Los servicios de consolidación representan el 66,78% del mercado en 2026, respaldados por la demanda de exportadores cuyas consignaciones no llenan un contenedor completo.
¿Por qué está creciendo el flete LCL doméstico en Vietnam?
Se proyecta que el LCL doméstico registre una CAGR del 9,37% hasta 2032, a medida que las empresas buscan opciones de envío flexibles entre centros manufactureros y mercados de distribución.
¿Qué categoría de usuario final está creciendo más rápido?
Se proyecta que la salud y los productos farmacéuticos registren una CAGR del 9,29% hasta 2032, respaldada por la demanda de manejo especializado y almacenamiento controlado.
¿Qué región lidera el mercado LCL de Vietnam?
El sur de Vietnam representa el 52,89% del mercado en 2026, respaldado por sus clústeres manufactureros y el acceso a las principales puertas de enlace marítimas.
¿Qué capacidades competitivas son más importantes en los servicios LCL de Vietnam?
El acceso a transportistas, las instalaciones de consolidación, la documentación aduanera, la visibilidad de los envíos, los horarios fiables y el manejo especializado de carga son capacidades competitivas importantes.