
Tamaño y Participación del Mercado de Contenedor Completo (FCL) de Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
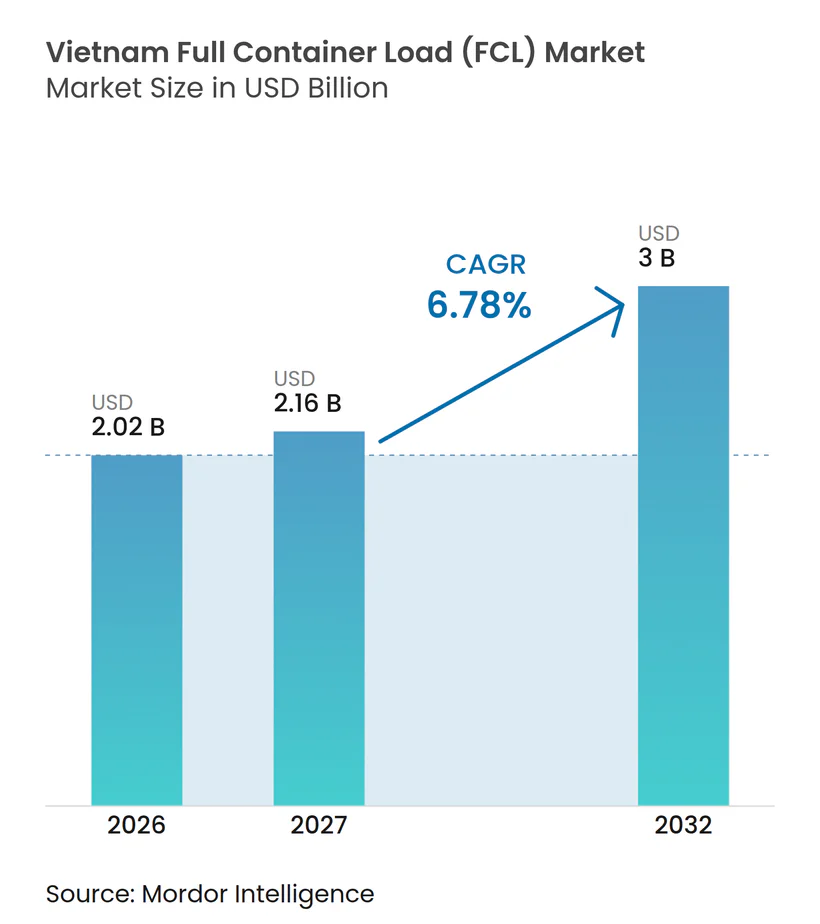
| Tamaño del mercado en el año base (2026) | 2.02 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.16 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.78 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Contenedor Completo (FCL) de Vietnam por Mordor Intelligence
El tamaño del mercado de contenedor completo (FCL) de Vietnam está valorado en 2,02 mil millones de USD en 2026 y se estima que crecerá desde 2,16 mil millones de USD en 2027 hasta alcanzar los 3 mil millones de USD en 2032, a un CAGR del 6,78% durante el período de pronóstico (2027-2032).
El papel de Vietnam en las cadenas de suministro de electrónica, calzado, prendas de vestir y otras manufacturas respalda la demanda de capacidad de contenedores dedicados en rutas internacionales. En el ejercicio fiscal 2026, las fábricas en Vietnam fabricaron aproximadamente el 52% del calzado de la marca Nike, convirtiendo a Vietnam en la mayor ubicación de producción de calzado de la empresa. Esta base manufacturera respalda los movimientos recurrentes de insumos de producción y bienes terminados. La inversión portuaria y los servicios de transporte interior también están cambiando el entorno operativo del transporte de contenedores. La capacidad de terminales nuevas y planificadas en Hai Phong y Cai Mep–Thi Vai está destinada a acomodar el aumento de los volúmenes de carga. Al mismo tiempo, servicios como Mekong Express conectan el Delta del Mekong con la puerta de acceso de Cai Mep. Estos desarrollos pueden ampliar las opciones de enrutamiento de los cargadores, aunque sus beneficios dependen de la finalización del proyecto, los horarios confiables, la disponibilidad de equipos y la coordinación entre el transporte interior y el marítimo.
Conclusiones Clave del Informe
- Por flujo comercial, el FCL internacional representa el 78,34% del tamaño del mercado de contenedor completo (FCL) de Vietnam en 2026, mientras que se proyecta que el FCL doméstico/interinsular registre un CAGR del 7,24% durante 2027–2032.
- Por tipo de contenedor, los contenedores secos representan el 74,19% de la participación del mercado de contenedor completo (FCL) de Vietnam en 2026, mientras que se proyecta que los contenedores refrigerados registren un CAGR del 7,38%.
- Por tamaño de contenedor, los contenedores de 40 pies representan el 63,24% del tamaño del mercado de contenedor completo (FCL) de Vietnam en 2026 y se proyecta que registren un CAGR del 8,12%.
- Por industria de usuario final, el segmento de manufactura e industrial representa el 35,91% de la participación del mercado de contenedor completo (FCL) de Vietnam en 2026, mientras que se proyecta que salud y productos farmacéuticos registren un CAGR del 8,36%.
- Por región, el sur de Vietnam representa el 55,47% del mercado de contenedor completo (FCL) de Vietnam en 2026, mientras que se proyecta que el centro de Vietnam registre un CAGR del 8,62%.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento Manufacturero que Aumenta la Demanda de Contenedores de Exportación | +2.0% | Global, concentrado en el norte y sur de Vietnam | Mediano plazo (2–4 años) |
| Expansión de Puertos de Aguas Profundas que Aumenta la Capacidad de FCL | +1.5% | Norte, sur y centro de Vietnam | Corto plazo (≤ 2 años) |
| Acuerdos Comerciales que Fortalecen la Conectividad de Contenedores | +1.0% | Global, particularmente en los corredores de la ASEAN, la UE y el Transpacífico | Largo plazo (≥ 4 años) |
| Demanda de Cadena de Frío que Aumenta las Necesidades de Transporte Refrigerado | +0.7% | Sur de Vietnam, con creciente relevancia en el norte de Vietnam | Mediano plazo (2–4 años) |
| Plataformas de Reposicionamiento que Mejoran el Uso de Contenedores Vacíos | +0.4% | Sur y norte de Vietnam | Corto plazo (≤ 2 años) |
| Desplazamiento de Barcazas en el Mekong que Apoya la Conectividad Interior | +0.3% | Delta del Mekong y sur de Vietnam | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento Manufacturero Aumenta la Demanda de Contenedores de Exportación
La base manufacturera de Vietnam respalda los envíos en contenedores recurrentes de electrónica, calzado, prendas de vestir, muebles y productos industriales. Estas cadenas de producción también requieren importaciones de componentes, maquinaria y otros insumos, generando carga en ambas direcciones. El informe anual del ejercicio fiscal 2026 de Nike indica que Vietnam produjo aproximadamente el 52% de su volumen global de calzado, lo que ilustra el papel del país en la manufactura orientada a la exportación[1]. Los fabricantes con volúmenes de pedidos predecibles pueden utilizar contenedores completos para mover la carga con menos pasos de consolidación y un control más directo sobre los horarios de carga y entrega. El atractivo relativo del FCL depende del volumen del envío, las características de la carga, la disponibilidad de equipos y el costo de los servicios alternativos. Los intermediarios, transitarios, transportistas y proveedores de transporte interior que coordinan la recogida en fábrica con los plazos de cierre de los buques pueden ayudar a reducir los retrasos evitables en el proceso de exportación.
La Expansión de Puertos de Aguas Profundas Aumenta la Capacidad de Manejo de FCL
La expansión de terminales de aguas profundas puede aumentar la capacidad disponible para las líneas navieras y los exportadores. En mayo de 2025, el Puerto de Hai Phong inauguró las Terminales 3 y 4 de Lach Huyen, elevando la capacidad de rendimiento anual de la empresa portuaria a aproximadamente 3,5 millones de TEU. Las terminales fueron diseñadas para acomodar buques totalmente cargados de hasta 100.000 TPM y buques más grandes con carga reducida. Se planea una expansión adicional en ambos extremos del país. En 2025, CMA CGM y Saigon Newport anunciaron una asociación de 600 millones de USD para desarrollar las Terminales 7 y 8 de Lach Huyen, con una capacidad planificada de 1,9 millones de TEU y una apertura prevista para 2028. En abril de 2026, Gemadept y CMA CGM celebraron la ceremonia de inicio de obras de la Fase 2 de Gemalink en Cai Mep–Thi Vai. Se espera que el proyecto eleve la capacidad de la terminal a más de 3 millones de TEU por año tras su finalización.
Los Acuerdos Comerciales Fortalecen la Conectividad de Contenedores Transfronterizos
Los acuerdos comerciales de Vietnam, incluido el Acuerdo de Libre Comercio entre la UE y Vietnam y los acuerdos regionales, proporcionan un marco para el comercio transfronterizo. El EVFTA apoya el comercio entre Vietnam y la Unión Europea mediante la eliminación progresiva de aranceles sobre los bienes que cumplen los requisitos, sujeto a los calendarios y normas de origen del acuerdo. Para los operadores de contenedores, los acuerdos comerciales pueden respaldar mercados de destino más diversos y patrones de abastecimiento. La demanda también depende de la competitividad exportadora, la combinación de productos, las tarifas de flete y la fiabilidad de los servicios disponibles. Los cargadores que obtienen componentes de varios países pueden requerir capacidad de contenedores tanto de entrada como de salida, mientras que los transportistas pueden ajustar los servicios en respuesta a los cambios en los flujos comerciales y la demanda de carga.
La Demanda de Cadena de Frío Aumenta los Requisitos de Transporte Refrigerado
La carga sensible a la temperatura genera demanda de contenedores refrigerados y servicios que mantengan las condiciones requeridas durante el tránsito. Los productos del mar, los alimentos procesados y los productos farmacéuticos pueden requerir equipos con control de temperatura, monitoreo y procedimientos adecuados para la carga. El servicio Mekong Express lanzado por DP World y VIMC Lines en mayo de 2025 fue diseñado para transportar contenedores secos y refrigerados entre Can Tho y Cai Mep, conectando las zonas de producción con una puerta de acceso internacional. La demanda de contenedores refrigerados depende del tipo de carga, los requisitos del destino, el rango de temperatura, las necesidades de monitoreo y la disponibilidad de equipos adecuados. El manejo especializado puede hacer que la fiabilidad del servicio y el estado del equipo sean más importantes que las tarifas de flete por sí solas. Los transportistas y proveedores de logística que pueden coordinar el movimiento interior con la disponibilidad de contenedores refrigerados y las conexiones portuarias pueden estar mejor posicionados para atender a los exportadores de productos sensibles a la temperatura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Congestión Portuaria que Aumenta los Retrasos en el Tránsito y el Manejo | -1.2% | Sur y norte de Vietnam, con efectos de los centros de transbordo regionales | Corto plazo (≤ 2 años) |
| Volatilidad de las Tarifas de Flete que Aumenta la Incertidumbre de Costos | -0.8% | Global, particularmente en los corredores Transpacífico, Asia-Europa y Asia-Oriente Medio | Mediano plazo (2–4 años) |
| Fragmentación de Datos que Interrumpe la Coordinación Multimodal | -0.5% | Nacional, particularmente en el centro de Vietnam y el Delta del Mekong | Mediano plazo (2–4 años) |
| Interrupciones por Calado en el Río que Afectan la Fiabilidad del Mekong | -0.3% | Delta del Mekong y sur de Vietnam | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Congestión Portuaria Aumenta los Retrasos en el Tránsito y el Manejo
La congestión puede interrumpir los horarios de los buques, la disponibilidad de contenedores, el manejo en terminales y el momento de las entregas en fábrica. Los retrasos en los centros de transbordo regionales también pueden afectar las conexiones posteriores para la carga de origen vietnamita. Cuando un envío pierde un plazo de cierre o una conexión, los exportadores pueden necesitar reprogramar la carga, retener el inventario o buscar rutas alternativas, añadiendo incertidumbre a la planificación del transporte. La capacidad portuaria adicional puede aliviar algunas restricciones con el tiempo, pero los proyectos anunciados no proporcionan capacidad inmediata hasta que entran en funcionamiento. El proyecto del Puerto Internacional de Transbordo de Can Gio alcanzó un hito importante en abril de 2026, cuando la Ciudad de Ho Chi Minh aprobó a sus inversores[2]. Sigue siendo un proyecto en desarrollo y no una terminal en funcionamiento. Mientras tanto, los exportadores y transportistas deben coordinar las ventanas de reserva, los tiempos de entrada en puerta, la asignación de equipos y el transporte interior para reducir el impacto de la congestión.
La Volatilidad de las Tarifas de Flete Aumenta la Incertidumbre del Costo de Envío
Las tarifas de flete de contenedores varían según la ruta, la dirección, la temporada, la capacidad disponible de los buques, el suministro de equipos y el equilibrio entre la demanda y la capacidad. Los exportadores que atienden varios mercados de destino pueden enfrentar diferentes condiciones de tarifas al mismo tiempo, lo que dificulta establecer presupuestos de envío fiables o comprometerse con precios de entrega fijos. Los cargadores con volúmenes más pequeños pueden tener menos poder de negociación o menos opciones para asegurar capacidad contratada. La incertidumbre de las tarifas también puede afectar la elección entre FCL y otras opciones de envío para consignaciones más pequeñas. Los transportistas con redes diversificadas y carga contratada pueden estar mejor posicionados para gestionar los cambios en las condiciones de los corredores, pero ningún modelo operativo elimina la exposición a los cambios de tarifas de flete a nivel de mercado. Los exportadores pueden reducir parte de esta incertidumbre mediante una planificación anticipada, la diversificación de rutas y contratos de flete adecuados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Flujo Comercial:
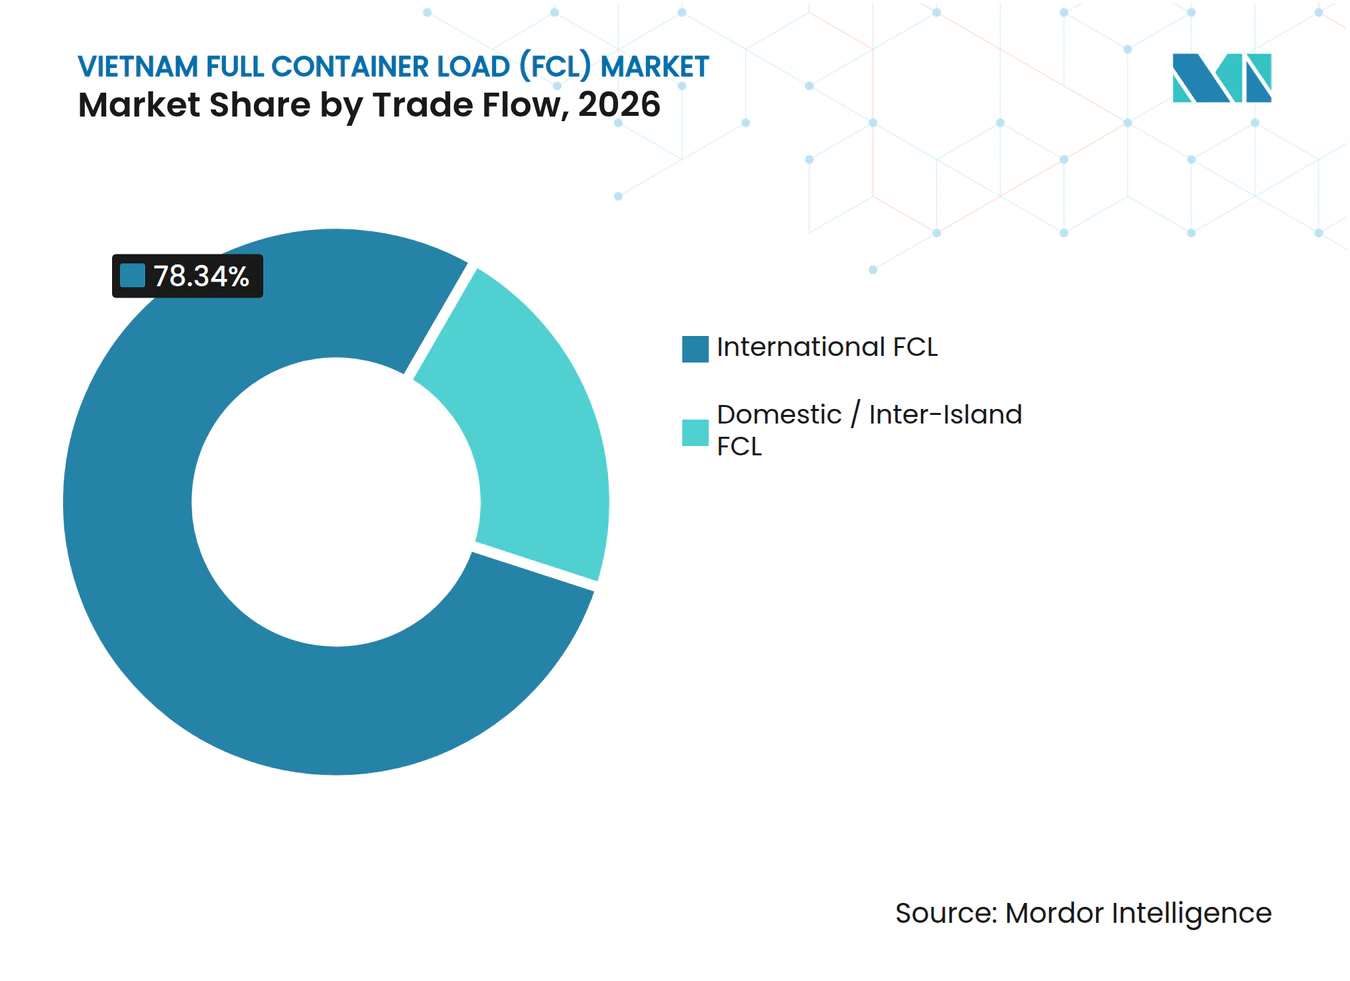
El FCL Internacional Lidera Mientras los Servicios Domésticos CrecenEl FCL internacional representa el 78,34% de la participación del mercado de contenedor completo de Vietnam en 2026. La manufactura orientada a la exportación y las importaciones de insumos de producción, maquinaria y componentes respaldan el segmento. La electrónica, el calzado, las prendas de vestir, los muebles y los bienes industriales generan movimientos recurrentes de contenedores entre las fábricas vietnamitas y los mercados internacionales. El FCL internacional también respalda la carga entrante desde ubicaciones de fabricación y proveedores asiáticos. Sus redes de transportistas establecidas y el acceso a los principales puertos marítimos sustentan su posición de liderazgo.
Se proyecta que el FCL doméstico/interinsular registre un CAGR del 7,24% durante 2027–2032. Los servicios costeros y de vías navegables interiores conectan las zonas de producción con las principales puertas de acceso de exportación, incluida Cai Mep. Mekong Express, lanzado en mayo de 2025, vincula Can Tho y Cai Mep y respalda tanto la carga seca como la refrigerada. Estos servicios complementan las rutas oceánicas internacionales al alimentar contenedores en los puertos de acceso y ampliar el acceso para los cargadores ubicados lejos de las terminales principales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Contenedor:
Los Contenedores Secos Lideran Mientras la Demanda de Refrigerados se ExpandeLos contenedores secos representan el 74,19% del tamaño del mercado de contenedor completo de Vietnam en 2026. Sirven a una amplia gama de cargas, incluidos electrónica, textiles, calzado, muebles, maquinaria y otros productos manufacturados. Su versatilidad y la infraestructura establecida de depósitos y terminales respaldan su uso en envíos entrantes y salientes. La entrega de 1.000 contenedores secos de 20 pies de Hoa Phat a CMA CGM en agosto de 2025 también demuestra el desarrollo de la capacidad de fabricación de contenedores a nivel nacional.
Se proyecta que los contenedores refrigerados registren un CAGR del 7,38% durante 2027–2032. La demanda está vinculada a la carga de alimentos sensibles a la temperatura, productos del mar y productos farmacéuticos que requieren condiciones controladas durante el transporte. El servicio Mekong Express proporciona capacidad para contenedores refrigerados junto con equipos secos. Los contenedores cisterna y los equipos especializados también sirven a la carga química, petroquímica y de gran tamaño, aunque la demanda depende de los requisitos específicos de los productos básicos y los arreglos de manejo adecuados. Se espera que los contenedores secos sigan siendo la categoría de equipos más grande dada su amplia gama de aplicaciones.
Por Tamaño de Contenedor:
Los Contenedores de 40 Pies Lideran y Crecen más RápidoLos contenedores de 40 pies representan el 63,24% de la participación del mercado de contenedor completo de Vietnam en 2026 y se proyecta que registren un CAGR del 8,12% durante 2027–2032. Su capacidad se adapta a los envíos de fábrica de mayor volumen y puede reducir el número de contenedores necesarios para las consignaciones elegibles. Los clústeres manufactureros con pedidos de exportación regulares pueden planificar el equipo en torno a los calendarios de producción, siempre que el peso, las dimensiones y los requisitos de manejo de la carga permitan el uso de contenedores más grandes.
Los contenedores de 20 pies siguen siendo importantes para la carga densa, los envíos más pequeños y las consignaciones cuyo peso o requisitos de manejo hacen que una unidad más grande sea menos adecuada. La elección del contenedor también depende del volumen, el peso, la ruta y la disponibilidad de equipos de la carga. El crecimiento proyectado de las unidades de 40 pies refleja la demanda del mercado de un manejo eficiente de consignaciones más grandes.
Por Industria de Usuario Final:
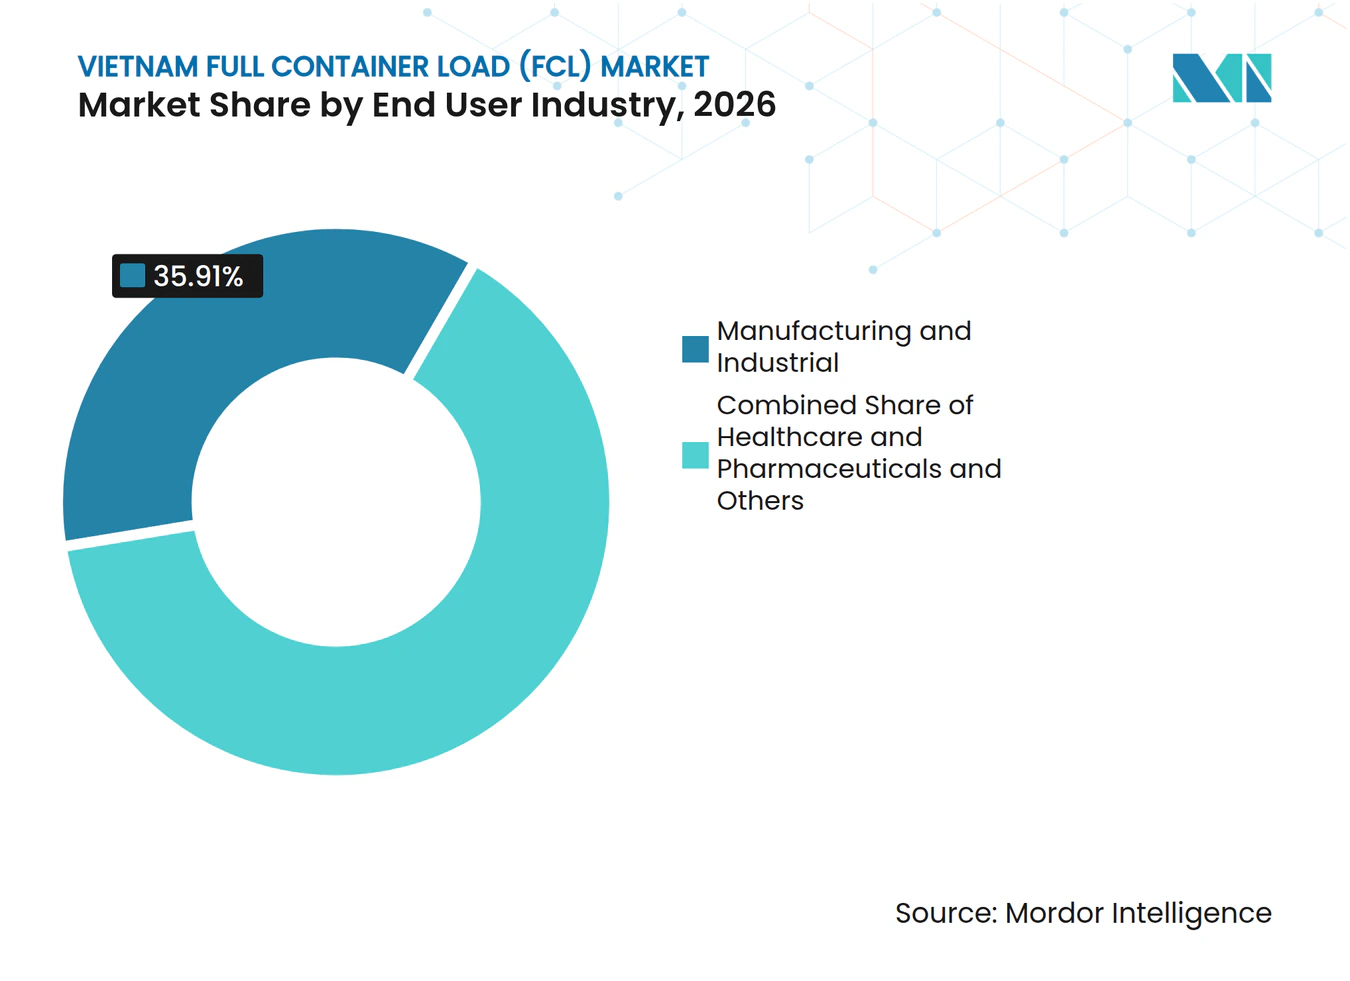
La Manufactura Lidera Mientras la Salud se ExpandeLa manufactura e industrial representa el 35,91% de la participación del mercado de contenedor completo de Vietnam en 2026. El segmento incluye electrónica, calzado, prendas de vestir, muebles, maquinaria y otros productos industriales que se mueven a través de cadenas de suministro internacionales. Los fabricantes necesitan disponibilidad confiable de contenedores y coordinación entre el despacho de fábrica, la entrada en la puerta de la terminal y la salida del buque. Las importaciones de componentes y maquinaria también contribuyen a la demanda del segmento, vinculando la carga entrante con la producción saliente.
Se proyecta que salud y productos farmacéuticos registren un CAGR del 8,36% durante 2027–2032. Los envíos farmacéuticos y de salud pueden requerir monitoreo de temperatura, equipos adecuados y documentación adaptada a la carga. El comercio minorista y los bienes de consumo, los alimentos y bebidas, la agricultura y la silvicultura, la automoción, los productos químicos y la electrónica también contribuyen a la demanda de contenedores. Los proveedores que ofrecen equipos adecuados, visibilidad de los envíos y manejo específico de la carga pueden atender a clientes con requisitos más allá del transporte estándar en contenedores secos.

Análisis Geográfico
El sur de Vietnam representa el 55,47% del mercado en 2026. Cai Mep–Thi Vai respalda el transporte marítimo de aguas profundas, mientras que las zonas industriales y las conexiones de transporte interior alimentan la carga en la red portuaria. En abril de 2026, Gemadept y CMA CGM celebraron la ceremonia de inicio de obras de la Fase 2 de Gemalink, que se espera que aumente la capacidad de la terminal a más de 3 millones de TEU por año tras su finalización[3]. Mekong Express también fortalece los vínculos entre Can Tho y Cai Mep, apoyando la carga seca y refrigerada del Delta del Mekong.
El clúster portuario de Hai Phong y las zonas manufactureras cercanas respaldan el norte de Vietnam. En mayo de 2025, el Puerto de Hai Phong inauguró las Terminales 3 y 4 de Lach Huyen, aumentando la capacidad de rendimiento anual de la empresa portuaria a aproximadamente 3,5 millones de TEU. CMA CGM y Saigon Newport también han anunciado el desarrollo planificado de las Terminales 7 y 8 de Lach Huyen, con una apertura prevista para 2028.
Se proyecta que el centro de Vietnam registre un CAGR del 8,62% durante 2027–2032. La oportunidad de crecimiento de la región está vinculada a la actividad industrial, el acceso portuario y mejores conexiones entre las zonas de producción interior y las puertas de acceso marítimas. El propio crecimiento del mercado del centro de Vietnam dependerá de la demanda local de carga, el desarrollo de conexiones portuarias e interiores y la capacidad de los proveedores de transporte para ofrecer servicios fiables desde la región.
Panorama Competitivo
Concentración del Mercado
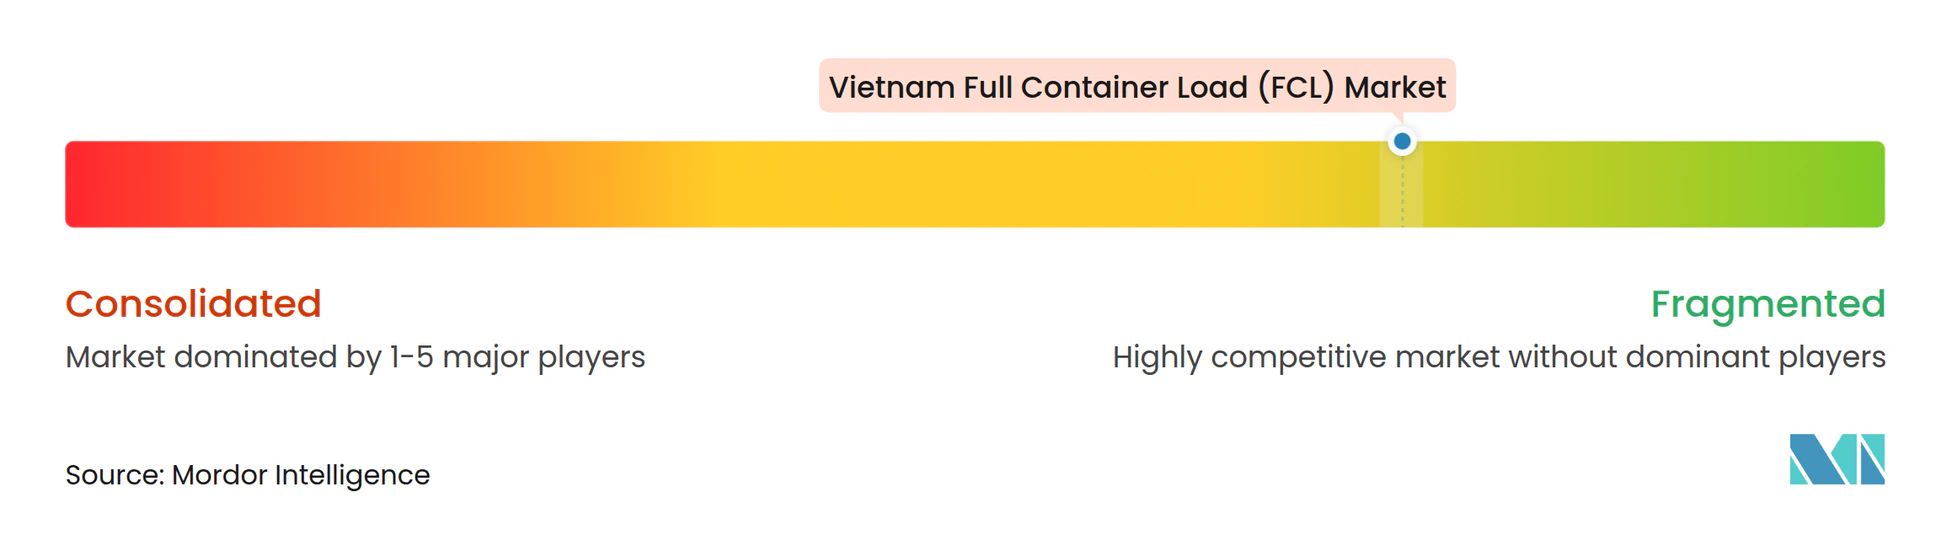
El mercado de contenedor completo de Vietnam está fragmentado e incluye líneas navieras internacionales, operadores portuarios y navieros nacionales, y proveedores de logística. Los transportistas globales como CMA CGM, MSC y A.P. Moller–Maersk compiten a través de la capacidad de los buques, las redes de rutas, el acceso a equipos y la cobertura de servicios. Los operadores vietnamitas como Gemadept, Saigon Newport, Hai An, Viconship y VIMC tienen capacidades locales en puertos, transporte marítimo o transporte interior. Los transitarios también compiten coordinando las reservas de contenedores, el movimiento interior y la visibilidad de los envíos.
La inversión en terminales es una palanca competitiva importante. CMA CGM y Saigon Newport anunciaron una asociación de 600 millones de USD para el proyecto planificado de las Terminales 7 y 8 de Lach Huyen en Hai Phong en 2025. Gemadept y CMA CGM celebraron la ceremonia de inicio de obras de la Fase 2 de Gemalink en abril de 2026. Ambos desarrollos tienen como objetivo aumentar la capacidad y fortalecer el acceso a las principales puertas de acceso comerciales. Dichos proyectos pueden respaldar la capacidad de servicio a largo plazo, aunque sus efectos comerciales dependen de la finalización, la demanda de carga y la disponibilidad de infraestructura de transporte de conexión.
Los servicios domésticos y el suministro de equipos proporcionan áreas adicionales de competencia. DP World y VIMC Lines lanzaron Mekong Express en mayo de 2025, vinculando Can Tho y Cai Mep mediante un servicio fluvial-marítimo programado[4]. En agosto de 2025, Hoa Phat entregó 1.000 contenedores secos de 20 pies a CMA CGM, añadiendo una relación de suministro de equipos a nivel nacional. Los proveedores que combinan disponibilidad confiable de equipos, acceso a terminales, conexiones interiores y servicios de contenedores refrigerados adecuados pueden diferenciarse de los competidores que dependen principalmente de la capacidad de los buques o del precio.
Líderes de la Industria de Contenedor Completo (FCL) de Vietnam
-
Gemadept Corporation
-
Hai An Transport and Stevedoring JSC
-
CMA CGM Group
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Contenedor Completo (FCL) de Vietnam Empresas cubiertas en este informe
- CMA CGM Group
- Mediterranean Shipping Company (MSC)
- A.P. Moller - Maersk
- Ocean Network Express (ONE)
- Evergreen Marine Corporation
- Saigon Newport Corporation
- Gemadept Corporation
- Vietnam Maritime Corporation (VIMC)
- Hai An Transport and Stevedoring JSC
- Vietnam Container Shipping JSC (VICONSHIP)
- COSCO SHIPPING Lines Co. Ltd
- Transimex Corporation
- Indo Trans Logistics Corporation (ITL)
- Bee Logistics Corporation
- DHL Global Forwarding
- Kuehne+Nagel
- DSV
- Hapag-Lloyd AG
- Nippon Express Vietnam
- Yusen Logistics Vietnam
- KLN Logistics Group
- Expeditors International
Desarrollos recientes de la industria en Mercado de Contenedor Completo (FCL) de Vietnam
- Abril de 2026: Gemadept y CMA CGM celebraron la ceremonia de inicio de obras de la Fase 2 de Gemalink en Cai Mep–Thi Vai. Tras su finalización, se espera que el proyecto aumente la capacidad de la terminal a más de 3 millones de TEU por año.
- Febrero de 2026: A.P. Moller–Maersk describió su solución de transporte en barcaza transfronterizo para las cadenas de suministro Vietnam–Camboya, destacando el transporte programado y el apoyo al movimiento de carga a lo largo del corredor del Mekong.
- Noviembre de 2025: DHL Global Forwarding amplió su red de CFS en Vietnam. El CFS de Ciudad de Ho Chi Minh aumentó a 6.800 m², mientras que su CFS de Hai Phong alcanzó los 4.000 m².
- Mayo de 2025: CMA CGM y Saigon Newport anunciaron una asociación de 600 millones de USD para desarrollar las Terminales 7 y 8 de Lach Huyen, con una capacidad anual planificada de 1,9 millones de TEU y una apertura prevista para 2028.
Alcance del Informe del Mercado de Contenedor Completo (FCL) de Vietnam
Resumen de la segmentación
| FCL Doméstico / Interinsular | |
| FCL Internacional | Flujo de Importación |
| Flujo de Exportación |
| Contenedores Secos |
| Contenedores Refrigerados |
| Contenedores Cisterna |
| Contenedores de Equipos Especiales |
| Contenedores de 20 Pies |
| Contenedores de 40 Pies |
| Manufactura e Industrial |
| Comercio Minorista y Bienes de Consumo |
| Alimentos y Bebidas |
| Automoción y Componentes |
| Productos Químicos y Petroquímicos |
| Electrónica y Eléctrico |
| Agricultura y Silvicultura |
| Salud y Productos Farmacéuticos |
| Otros Usuarios Finales |
| Norte de Vietnam |
| Centro de Vietnam |
| Sur de Vietnam |
| Por Flujo Comercial | FCL Doméstico / Interinsular | |
| FCL Internacional | Flujo de Importación | |
| Flujo de Exportación | ||
| Por Tipo de Contenedor | Contenedores Secos | |
| Contenedores Refrigerados | ||
| Contenedores Cisterna | ||
| Contenedores de Equipos Especiales | ||
| Por Tamaño de Contenedor | Contenedores de 20 Pies | |
| Contenedores de 40 Pies | ||
| Por Industria de Usuario Final | Manufactura e Industrial | |
| Comercio Minorista y Bienes de Consumo | ||
| Alimentos y Bebidas | ||
| Automoción y Componentes | ||
| Productos Químicos y Petroquímicos | ||
| Electrónica y Eléctrico | ||
| Agricultura y Silvicultura | ||
| Salud y Productos Farmacéuticos | ||
| Otros Usuarios Finales | ||
| Por Región | Norte de Vietnam | |
| Centro de Vietnam | ||
| Sur de Vietnam | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de pronóstico del mercado FCL de Vietnam para 2032?
Se proyecta que el mercado alcance los 3,00 mil millones de USD en 2032, aumentando desde los 2,16 mil millones de USD en 2027 a un CAGR del 6,78%.
¿Qué flujo comercial lidera el mercado FCL de Vietnam?
El FCL internacional lidera con una participación del 78,34% en 2026, lo que refleja la importancia de los flujos de manufactura y comercio internacional.
¿Por qué los contenedores de 40 pies son ampliamente utilizados en Vietnam?
Los contenedores de 40 pies representaron el 63,24% del mercado en 2026 y se proyecta que registren un CAGR del 8,12% hasta 2032. Pueden adaptarse a envíos de fábrica más grandes cuando las dimensiones y el peso de la carga lo permiten.
¿Qué segmento de usuario final se proyecta que crezca más rápido?
Se proyecta que salud y productos farmacéuticos registren un CAGR del 8,36% durante 2027–2032, respaldado por la necesidad de transporte especializado y manejo de carga sensible a la temperatura.
¿Qué región se proyecta que crezca más rápido?
Se proyecta que el centro de Vietnam registre un CAGR del 8,62% durante 2027–2032, aunque su base de partida más pequeña debe considerarse al interpretar la tasa de crecimiento.
¿Cuáles son las principales restricciones que enfrenta el mercado FCL de Vietnam?
La congestión portuaria, la volatilidad de las tarifas de flete, los datos multimodales fragmentados y las interrupciones por calado en el río pueden afectar los costos, la disponibilidad de equipos y la fiabilidad de los envíos.