
Tamanho e Participação do Mercado de Construção Comercial do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 25.31 Bilhões de dólares |
| Tamanho do Mercado (2027) | 27.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 39.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.51 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Comercial do Vietnã por Mordor Intelligence
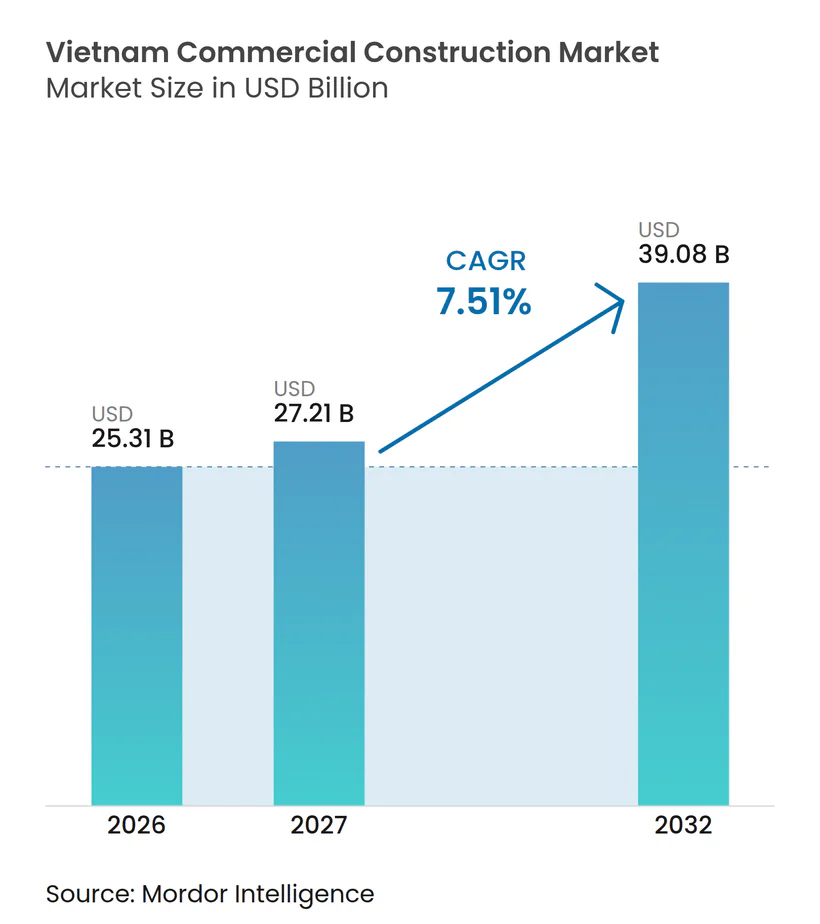
O tamanho do Mercado de Construção Comercial do Vietnã deve crescer de 25,31 bilhões de USD em 2026 para 27,21 bilhões de USD em 2027 e tem previsão de atingir 39,08 bilhões de USD até 2032, a um CAGR de 7,51% no período de 2027 a 2032.
O investimento industrial, a logística de comércio eletrônico, as necessidades de escritórios de empresas multinacionais e a expansão do varejo sustentam o mercado de construção comercial do Vietnã. O capital privado fornece grande parte do financiamento, enquanto os gastos públicos em infraestrutura abrem novos corredores de desenvolvimento. A inflação de custos, os atrasos na desapropriação de terras, os limites de financiamento e a fraca demanda por escritórios e estoques de varejo mais antigos permanecem como restrições relevantes. Os incorporadores estão respondendo concentrando-se em ativos logísticos prontos para automação, escritórios Grau A, projetos de uso misto e reformas que atendam aos requisitos de sustentabilidade dos inquilinos. Isso deixa oportunidades em centros industriais provinciais, locais de turismo e projetos de requalificação, enquanto a capacidade de execução permanece importante. Empreiteiros que conseguem coordenar sistemas especializados, gerenciar canteiros complexos e manter cronogramas de entrega estão melhor posicionados para participar dessas oportunidades. A combinação de novos empreendimentos e reformas também oferece aos proprietários opções para responder às expectativas mutáveis dos inquilinos sem depender de um único tipo de edificação.
Principais Conclusões do Relatório
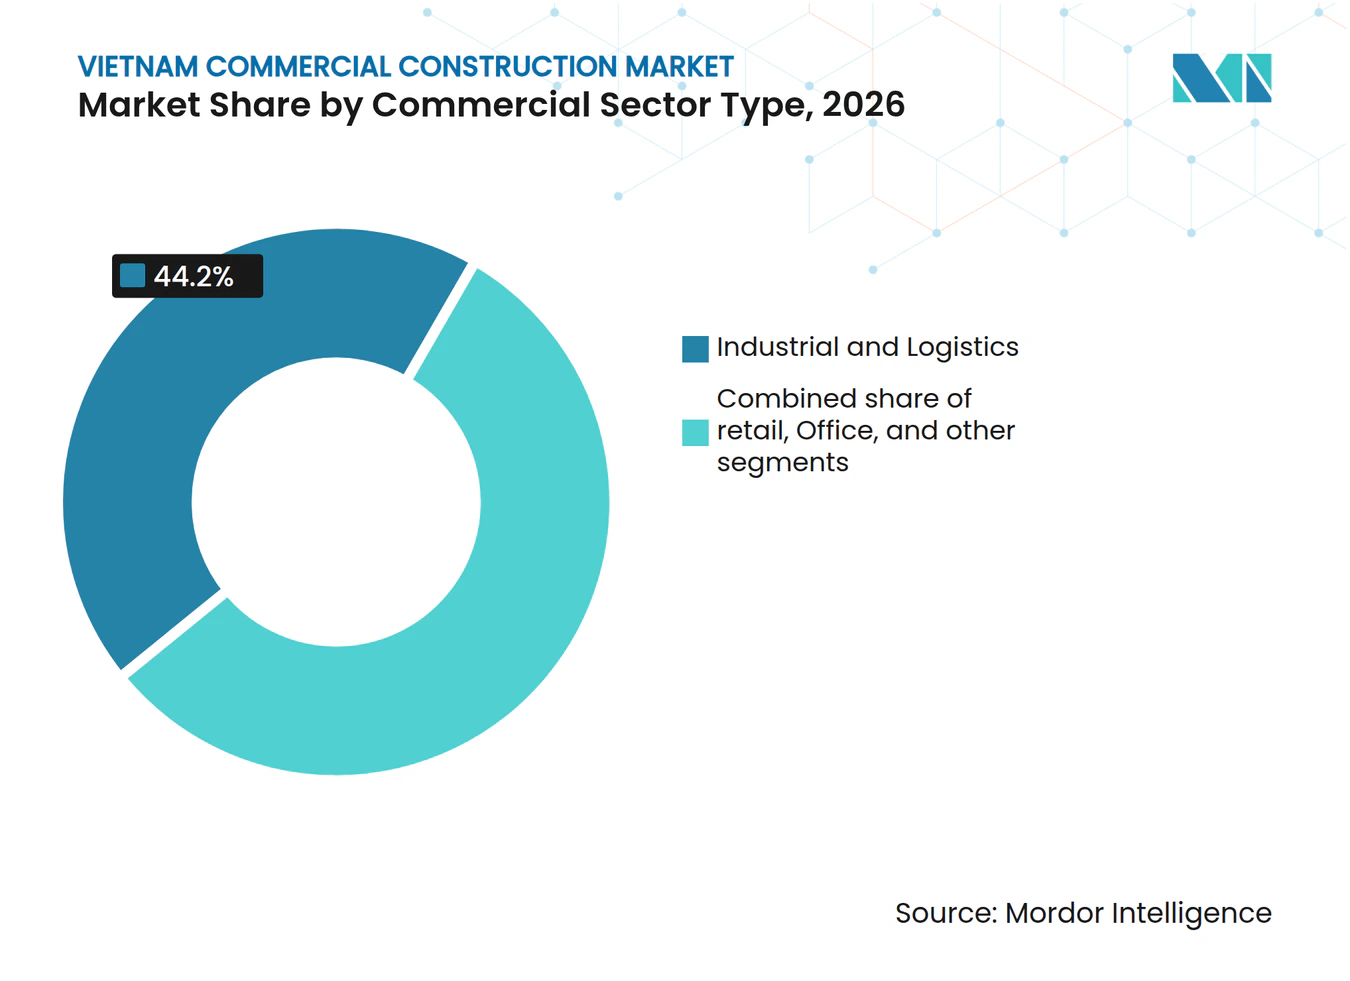
- Por tipo de setor comercial, industrial e logística deteve 44,2% da participação do mercado de construção comercial do Vietnã em 2026, enquanto o mesmo segmento tem previsão de crescer a um CAGR de 8,34% até 2032.
- Por tipo de construção, a nova construção representou 74,5% do tamanho do mercado de construção comercial do Vietnã em 2026, enquanto a renovação tem projeção de crescer a um CAGR de 8,02% até 2032.
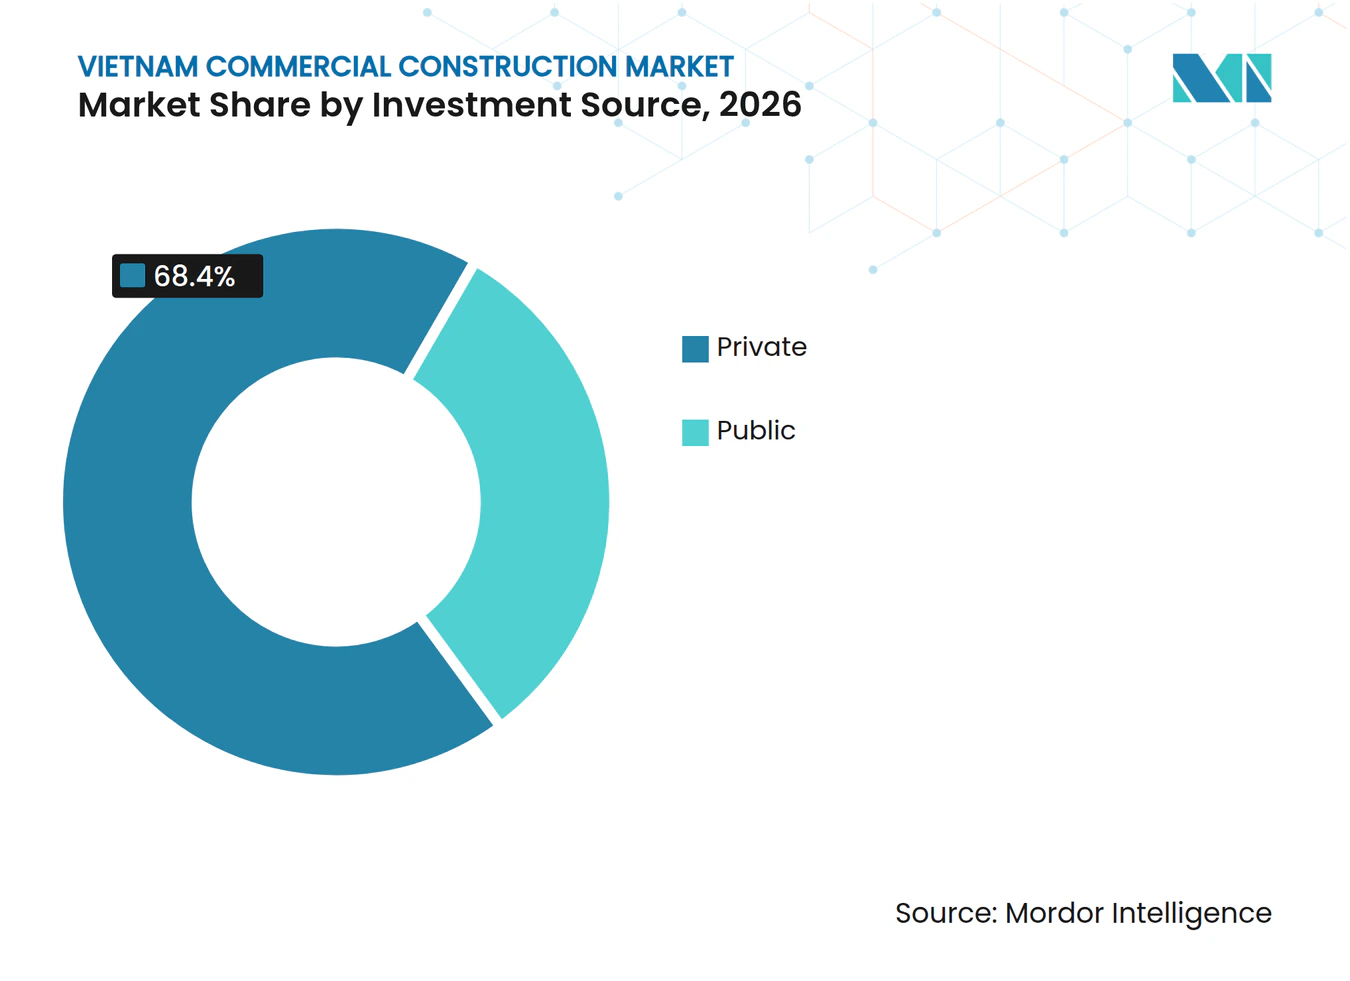
- Por fonte de investimento, o investimento privado deteve 68,4% da participação do mercado de construção comercial do Vietnã em 2026 e deve crescer a um CAGR de 8,11% até 2032.
- Por região, a Cidade de Ho Chi Minh deteve 39,8% do mercado de construção comercial do Vietnã em 2026, enquanto o restante do Vietnã tem previsão de crescer a um CAGR de 8,55% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do comércio eletrônico apoiando a construção de centros de distribuição e armazéns | +1.5% | Cidade de Ho Chi Minh, Hanói, Hung Yen, Binh Duong, Da Nang e o Delta do Mekong | Curto prazo (≤ 2 anos) |
| Expansão de multinacionais apoiando a demanda por escritórios Grau A | +1.2% | Distrito central de negócios da Cidade de Ho Chi Minh e zonas descentralizadas, Starlake e Tay Ho Tay em Hanói | Médio prazo (2 a 4 anos) |
| Investimento em turismo e hotelaria apoiando a construção de empreendimentos de hospitalidade | +0.9% | Da Nang, Phu Quoc, Nha Trang, Ba Ria-Vung Tau, Ha Long e Hue | Médio prazo (2 a 4 anos) |
| Expansão do varejo organizado apoiando centros comerciais | +0.8% | Cidade de Ho Chi Minh, Hanói, Hai Duong, Quang Ninh, Can Tho e cidades provinciais | Curto prazo (≤ 2 anos) |
| Regeneração urbana apoiando a requalificação de uso misto | +0.7% | Cidade de Ho Chi Minh, Hanói e Da Nang | Longo prazo (≥ 4 anos) |
| Investimento privado em saúde e educação apoiando edificações institucionais | +0.6% | Cidade de Ho Chi Minh, Hanói, capitais provinciais e o Delta do Mekong | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão do Comércio Eletrônico Transforma os Padrões de Construção Logística
O comércio eletrônico está aumentando a demanda por armazéns ao mesmo tempo em que muda a forma como os ativos logísticos são projetados e localizados. O setor apoia instalações com automação, capacidade de cadeia de frio, alta resistência ao piso e acesso rápido aos consumidores. A ocupação de fábricas prontas para uso e armazéns prontos para uso superou 90% na Região Econômica-Chave do Sul no primeiro trimestre de 2026. A alta ocupação oferece aos incorporadores maior suporte para oferta adicional em corredores industriais consolidados. Também direciona os projetos para edificações maiores, prontas para automação e com certificação de sustentabilidade, que podem atender a inquilinos de comércio eletrônico e farmacêuticos. O mercado de construção comercial do Vietnã pode se beneficiar dessa mudança porque especificações de construção mais elevadas ampliam o escopo dos trabalhos de construção. Os incorporadores também precisam coordenar energia, circulação interna, proteção contra incêndio, áreas de carga e sistemas digitais antes que as instalações entrem em operação. Isso favorece projetos com especificações claras e equipes de entrega experientes.
A Expansão Corporativa de Multinacionais Sustenta a Demanda por Espaços de Escritório Premium
Empresas com investimento estrangeiro responderam por 82% dos espaços de escritório locados na Cidade de Ho Chi Minh no primeiro trimestre de 2025, sustentando a demanda por novos imóveis Grau A[1]. Os aluguéis pedidos para escritórios Grau A atingiram 46,5 USD por m² por mês, com alta de 1,1% em relação ao ano anterior. Hanói contava com 1,74 milhão de m² de oferta de escritórios em 2025 após crescimento substancial na década anterior, mas seu estoque Grau A permanecia limitado em termos absolutos. Essa lacuna de oferta direciona o desenvolvimento para Starlake e Tay Ho Tay, onde novos projetos de escritórios podem atender às exigências de ocupantes internacionais. O UOA Group comprometeu 120 milhões de USD com o Parc Tower, um projeto de escritórios de 20.000 m² no distrito central de negócios da Cidade de Ho Chi Minh, com início das obras no quarto trimestre de 2025. O mercado de construção comercial do Vietnã se beneficia, portanto, quando os ocupantes preferem escritórios de alta qualidade ao estoque mais antigo.
O Investimento em Turismo e Hotelaria Impulsiona a Construção de Empreendimentos de Hospitalidade em Larga Escala
O investimento relacionado ao turismo sustenta a demanda por hotéis, resorts, espaços para convenções e instalações de varejo integradas nos principais destinos. O Vietnã recebeu 15,4 milhões de chegadas internacionais nos primeiros 9 meses de 2025, colocando o país no caminho de sua meta de 25 milhões para o ano completo[2]. Os resorts de Da Nang e Nha Trang registraram ocupação acima de 70%, enquanto Phu Quoc apresentou crescimento de ocupação em relação ao ano anterior. Os incorporadores hoteleiros precisam de ativos construídos especificamente quando operadores internacionais exigem instalações e padrões operacionais consistentes. Isso favorece a nova construção em destinos costeiros em vez de reformas limitadas em edificações mais antigas. O mercado de construção comercial do Vietnã também se beneficia da demanda correlata por varejo, serviços vinculados ao transporte e empreendimentos de uso misto em torno de ativos turísticos.
A Expansão do Varejo Organizado Acelera o Desenvolvimento de Centros Comerciais
As redes de varejo organizado estão se expandindo além das grandes cidades e apoiando novos shopping centers em mercados provinciais. A AEON inaugurou 4 unidades em 2025, seu maior número anual, enquanto a Lotte Shopping planejou shoppings adicionais. A nova oferta em Hanói e na Cidade de Ho Chi Minh continua a favorecer projetos que combinam compras, lazer e serviços de alimentação. Os varejistas precisam de layouts modernos, estacionamento e capacidade logística que os espaços mais antigos de rua comercial podem não oferecer. Isso cria demanda por novos shoppings em cidades em crescimento e por reformas em imóveis comerciais existentes. O mercado de construção comercial do Vietnã também recebe suporte quando projetos de varejo são integrados a residências, escritórios, hotéis ou conexões de transporte.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade da desapropriação e compensação de terras | -1.5% | Nacional, particularmente Cidade de Ho Chi Minh, Bac Kan, Dak Lak e províncias costeiras | Curto prazo (≤ 2 anos) |
| Inflação nos custos de materiais de construção e mão de obra qualificada | -1.2% | Nacional, com pressão na Cidade de Ho Chi Minh e em Hanói | Curto prazo (≤ 2 anos) |
| Acesso restrito a financiamento de longo prazo para desenvolvimento | -0.8% | Nacional, particularmente incorporadores domésticos em cidades secundárias | Médio prazo (2 a 4 anos) |
| Fraca absorção de espaços de escritório e varejo de categoria secundária | -0.6% | Hanói, Cidade de Ho Chi Minh e mercados provinciais selecionados | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Complexidade da Desapropriação de Terras Suprime as Taxas de Início de Projetos
A desapropriação de terras continua sendo uma restrição persistente ao início de projetos comerciais e à aquisição de terrenos. Em meados de setembro de 2025, 179 projetos de investimento em uma importante província apresentavam dificuldades de desapropriação de terras[3]. Os procedimentos da Nova Lei de Terras de 2024 atrasaram algumas revisões de compensação nos níveis provincial e distrital. A Rodovia Expressa da Cidade de Ho Chi Minh a Moc Bai não tinha planos de compensação aprovados para 2.193 famílias afetadas até junho de 2025. Os projetos comerciais podem, portanto, enfrentar atrasos mesmo após a obtenção das aprovações, elevando os custos de carregamento e reduzindo a capacidade dos incorporadores menores de competir. O mercado de construção comercial do Vietnã permanece exposto quando os cronogramas de aquisição de terras não se alinham com os cronogramas de financiamento e construção.
A Inflação nos Custos de Construção Comprime as Margens dos Empreiteiros
Os custos de materiais e mão de obra têm pressionado a rentabilidade dos empreiteiros e os orçamentos dos projetos. Os preços da areia natural aumentaram até 58,4% em relação ao ano anterior em regiões selecionadas, enquanto o concreto B25 subiu 16,9% em relação ao trimestre anterior no quarto trimestre de 2025. Os custos de mão de obra subiram de 20% a 25% durante 2025, à medida que projetos de infraestrutura e comerciais competiam por trabalhadores qualificados. O reajuste do salário mínimo com vigência em janeiro de 2026 deve manter a pressão. A margem bruta do Hoa Binh Construction Group caiu de 10,5% em 2017 para 6,2% em 2025, demonstrando como o crescimento da receita pode não ser suficiente para proteger os lucros. O mercado de construção comercial do Vietnã deve, portanto, equilibrar a crescente atividade de construção com disciplina em precificação, compras e termos contratuais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Setor Comercial:
Industrial e Logística Lidera, Subsegmentos Premium DiversificamIndustrial e logística respondeu por 44,2% do tamanho do mercado de construção comercial do Vietnã em 2026 e é o principal tipo de setor comercial. Industrial e logística também é o setor comercial de crescimento mais rápido, com previsão de CAGR de 8,34% até 2032. A diversificação da cadeia de suprimentos, a atividade de comércio eletrônico e a manufatura com investimento estrangeiro sustentam essa posição. Incorporadores estrangeiros controlam mais de 75% do espaço de armazéns, o que reforça o papel dos padrões internacionais no design de ativos. Os incorporadores domésticos estão respondendo com instalações prontas para automação e com certificação de sustentabilidade. Tais instalações exigem design mais especializado, coordenação de equipamentos e sequenciamento de construção do que edificações básicas de armazenagem. Elas também ajudam os ocupantes a padronizar as operações em suas redes regionais. Essa estratégia os ajuda a competir por inquilinos multinacionais que exigem especificações confiáveis e qualidade operacional. Para os incorporadores, designs padronizados podem melhorar o planejamento em vários locais, ao mesmo tempo em que permitem que as características das edificações sejam ajustadas às necessidades de cada inquilino. A abordagem apoia uma coordenação mais clara entre proprietários, empreiteiros, fornecedores de equipamentos e operadores ao longo do processo de construção. Também eleva o valor dos empreiteiros capazes de entregar temperaturas controladas, sistemas mecânicos complexos e conexões de utilidades resilientes.
A construção de escritórios permanece importante em Hanói e na Cidade de Ho Chi Minh, onde os inquilinos multinacionais preferem espaços Grau A. Os escritórios Grau A representavam 17% do estoque da Cidade de Ho Chi Minh no primeiro trimestre de 2025, limitando a oferta premium disponível. O desenvolvimento do varejo está vinculado à expansão de redes organizadas pelas cidades provinciais e à transição para shoppings orientados à experiência. Projetos de hospitalidade, saúde e institucionais ampliam o pipeline de construção além de escritórios e armazéns. O Decreto 71/2025/ND-CP removeu as restrições de setor e escala de investimento para o desenvolvimento de hospitais privados, ampliando o escopo para a construção privada de saúde. O setor de construção comercial do Vietnã pode, portanto, captar demanda de vários tipos de edificações comerciais, mesmo que industrial e logística permaneça a principal fonte de crescimento.



Por Tipo de Construção:
Nova Construção Domina Enquanto a Renovação AceleraA nova construção representou 74,5% do valor total em 2026, sustentada por parques industriais greenfield, armazéns, hotéis e projetos de uso misto. Sua escala reflete a expansão contínua dos corredores de transporte e industriais. O Vietnã tem como meta uma rede de rodovias expressas superior a 5.500 km até 2030, o que apoia parques logísticos, varejo e hospitalidade próximos às novas conexões. O desenvolvimento adjacente a aeroportos e vinculado ao transporte público acrescenta a essa demanda. Novos projetos permanecem especialmente relevantes onde os incorporadores estão entrando em locais provinciais com estoque comercial moderno limitado. Nessas áreas, um único investimento industrial ou de transporte pode criar demanda por armazéns de apoio, serviços de varejo, acomodação e espaço de escritório. O cronograma de desenvolvimento depende do acesso prático a energia, estradas e terrenos desapropriados. O segmento é, portanto, central para o mercado de construção comercial do Vietnã.
A renovação tem previsão de ser o tipo de construção de crescimento mais rápido, com um CAGR de 8,02% até 2032. Ativos de escritórios e varejo Grau B mais antigos precisam de reformas para permanecer competitivos com a nova oferta premium. As certificações de sustentabilidade e as exigências dos inquilinos estão incentivando os proprietários a melhorar os sistemas prediais e a qualidade dos espaços. O Saigon Centre Fase 3 recebeu seu certificado de registro de investimento em outubro de 2025, demonstrando o potencial de locais paralisados há muito tempo para retornar ao pipeline de desenvolvimento. A renovação pode variar desde a reforma até o reposicionamento mais amplo de imóveis de uso misto. Os proprietários podem revisar layouts de andares, sistemas prediais, desempenho energético e áreas comuns para reter inquilinos. Esse trabalho se torna mais relevante onde a nova oferta Grau A oferece aos inquilinos maior escolha. Isso amplia o conjunto de oportunidades para empreiteiros que conseguem trabalhar em locais urbanos operacionais. Os trabalhos de renovação também exigem faseamento cuidadoso, pois os proprietários podem precisar preservar o acesso dos inquilinos e as operações prediais existentes durante a construção. Isso pode tornar a capacidade de entrega tão importante quanto o escopo do projeto.
Por Fonte de Investimento:
O Investimento Privado Domina, Sustentado pela Forte Demanda por Desenvolvimento ComercialO investimento privado deteve 68,4% do tamanho do mercado de construção comercial do Vietnã em 2026 e tem previsão de expandir a um CAGR de 8,11% até 2032. Essa concentração reflete o papel dos incorporadores domésticos, investidores estrangeiros e capital institucional no financiamento de ativos comerciais. O investimento estrangeiro direto registrado atingiu 38,4 bilhões de USD em 2025, enquanto o setor imobiliário recebeu 3,7 bilhões de USD em capital recém-registrado. O investimento estrangeiro direto desembolsado atingiu 27,6 bilhões de USD, o maior nível em 5 anos. O capital privado é particularmente importante para instalações logísticas, escritórios Grau A, centros de varejo, hotéis e empreendimentos de uso misto. Os provedores de capital podem priorizar projetos com múltiplos fluxos de renda, localizações consolidadas e demanda clara de inquilinos. Isso pode favorecer projetos maiores que combinam usos comerciais em vez de edificações isoladas.
Incorporadores privados como Vingroup e Hung Thinh Incons estão expandindo além de projetos residenciais para empreendimentos que combinam escritórios, varejo e hospitalidade. Essa abordagem pode distribuir o risco entre os usos enquanto cria pacotes de construção maiores e mais complexos. O investimento público permanece menor na atividade direta de construção comercial, mas viabiliza a construção privada por meio de estradas, aeroportos e outras infraestruturas. O acesso mais amplo à construção privada de saúde sob o Decreto 71/2025/ND-CP também apoia projetos institucionais. O setor de construção comercial do Vietnã é, portanto, moldado pelas decisões de financiamento privado e pela infraestrutura pública que torna os locais viáveis. As condições de financiamento permanecem importantes porque afetam o cronograma dos compromissos, particularmente para incorporadores domésticos menores. Atrasos no financiamento podem adiar a adjudicação de obras mesmo onde a demanda de longo prazo permanece sólida. Empreiteiros e incorporadores devem, portanto, alinhar o financiamento com os marcos de terreno, projeto e aprovação.

Análise Geográfica
A Cidade de Ho Chi Minh respondeu por 39,8% do valor total em 2026 e permanece o principal centro de construção comercial do país. A ocupação de fábricas prontas para uso e armazéns prontos para uso na Região Econômica-Chave do Sul superou 90% no primeiro trimestre de 2026. A capacidade industrial restrita apoia o desenvolvimento logístico adicional. Os aluguéis de escritórios Grau A atingiram 55 USD por m² por mês no distrito central de negócios, enquanto o estoque Grau B mais fraco incentiva o reposicionamento. A expansão do limite administrativo da cidade com Binh Duong e Ba Ria-Vung Tau abre corredores para projetos logísticos e de varejo. Essas áreas podem acomodar terrenos maiores do que os distritos centrais e podem conectar inquilinos industriais com consumidores urbanos. Também podem apoiar formatos de projetos que combinam distribuição, varejo e serviços de apoio.
Hanói tem um forte pipeline de construção de escritórios além de Hoan Kiem, particularmente em Starlake e Tay Ho Tay. Mais de 120.000 m² de espaço de escritório Grau A são esperados anualmente nos próximos 3 a 5 anos. A ocupação da Região Econômica-Chave do Norte atingiu 86% para fábricas prontas para uso e 82% para armazéns prontos para uso no primeiro trimestre de 2026. A Vinaconex iniciou o Capital One no Distrito de Hoang Mai em abril de 2025, com escritórios, varejo, apartamentos com serviços e um hotel 5 estrelas. O projeto ilustra a demanda se deslocando para nós secundários com grandes terrenos de uso misto. Tais empreendimentos podem reunir funções de escritório, hotel, varejo e residencial, ajudando os incorporadores a distribuir a demanda entre vários grupos de ocupantes. Sua construção exige entrega coordenada entre diferentes usos de edificações e infraestrutura compartilhada.
Da Nang e o Restante do Vietnã oferecem a expansão mais rápida, com este último projetado para crescer a um CAGR de 8,55% até 2032. Os vínculos de Da Nang com Quang Nam apoiam torres de uso misto, hospitalidade premium e desenvolvimento de escritórios. A Frasers Property Vietnam iniciou um centro de triagem automatizado de 170.000 m² para a SPX Express em Hung Yen em outubro de 2025, com conclusão prevista para o quarto trimestre de 2026. Locais costeiros como Nha Trang, Phu Quoc e Ba Ria-Vung Tau continuam a apoiar a construção de resorts. Esses padrões geográficos estendem o mercado de construção comercial do Vietnã além de seus centros urbanos estabelecidos no sul e no norte. Eles também criam um pipeline mais disperso para empreiteiros, fornecedores e prestadores de serviços especializados. A seleção de locais permanece importante porque o acesso logístico, a demanda turística e a atividade industrial diferem amplamente entre as localidades.
Cenário Competitivo
Concentração do Mercado
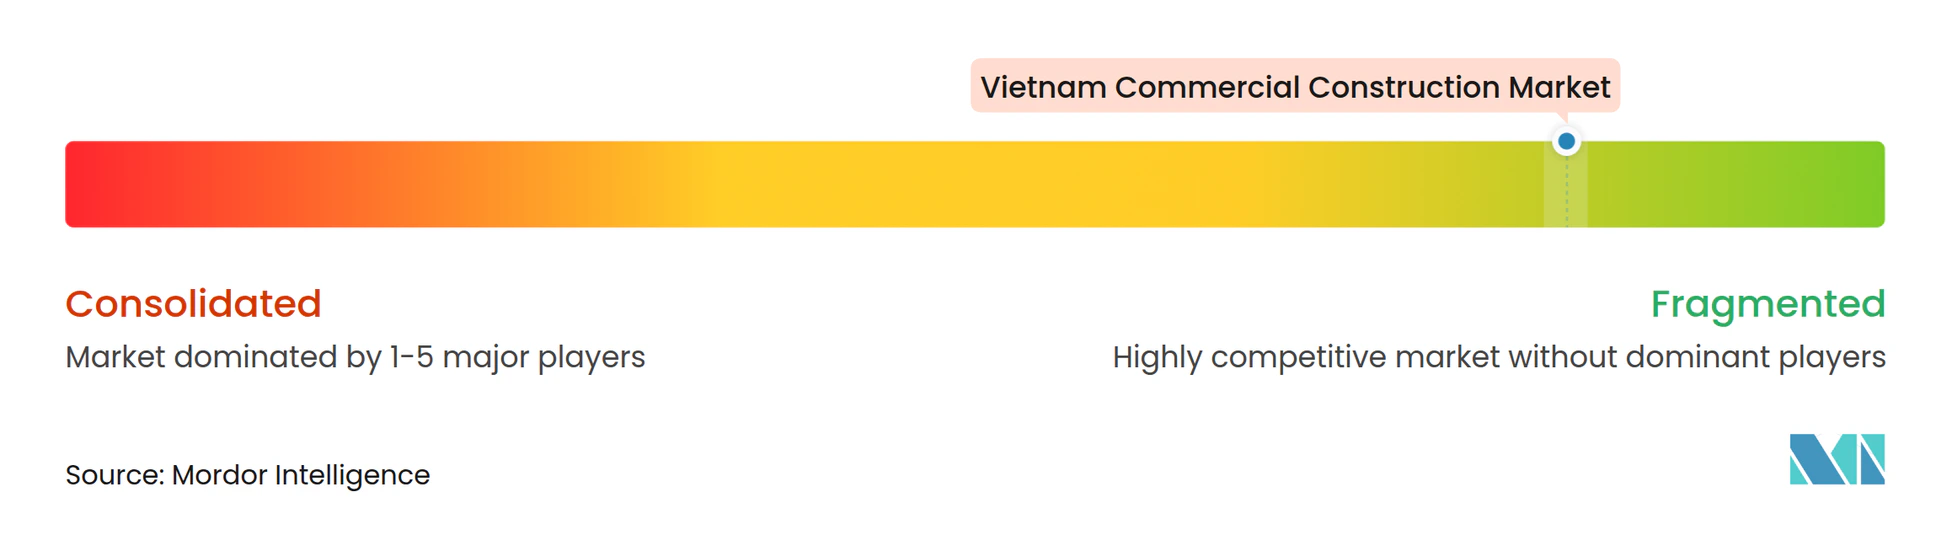
O mercado de construção comercial do Vietnã é fragmentado, com grandes empreiteiros gerais competindo com base em carteira de pedidos, histórico de execução e relacionamentos de longo prazo. A Coteccons tinha uma carteira de pedidos recorde de 51.600 bilhões de VND, equivalente a 2 bilhões de USD, no primeiro trimestre do ano fiscal de 2026. Mais de 70% de suas conquistas de contratos vieram de clientes recorrentes, incluindo Gamuda Land, Masterise Homes e Sun Group. No primeiro semestre de 2026, a Coteccons gerou 34.340 bilhões de VND em receita, alta de 38% em relação ao ano anterior. O Hoa Binh Construction Group também aumentou a receita, mas enfrentou pressão nas margens, demonstrando a importância da disciplina em compras e na seleção de contratos.
Os incorporadores logísticos competem por meio de bancos de terrenos, espaços prontos para uso, entrega sob medida, infraestrutura de energia e características de sustentabilidade. A BW Industrial detém mais de 10 milhões de m² de terreno industrial em mais de 60 projetos em 9 províncias. Em março de 2026, a BW Industrial assinou memorandos de entendimento com a BV Power e a VSSES para infraestrutura de energia e um sistema solar fotovoltaico de cobertura de 30 MWp. A iniciativa responde às exigências de inquilinos com alto consumo de energia e foco em sustentabilidade. Os incorporadores podem se diferenciar por meio de instalações construídas para atender às operações dos inquilinos, em vez de oferta genérica de armazéns. Isso torna a disponibilidade de energia e a capacidade de automação mais importantes na competição industrial.
A competição também está se estendendo ao Vietnã Central e ao Delta do Mekong, onde a capacidade logística moderna permanece menos desenvolvida do que nos principais clusters industriais. A empresa coreana Jeil Group está mirando armazéns com cadeia de frio e certificação de sustentabilidade. Os principais incorporadores também estão vinculando empreendimentos comerciais a varejo, hospitalidade, escritórios e saúde para criar pipelines de projetos mais amplos. O Saigon Centre Fase 3 planejado pela Keppel e a instalação da SPX Express da Frasers Property Vietnam são exemplos dessa abordagem orientada a projetos. Os resultados competitivos dependem da capacidade de garantir terrenos, gerenciar custos de materiais e entregar projetos especializados dentro do prazo. Empreiteiros com relacionamentos confiáveis com fornecedores conseguem gerenciar melhor a pressão de compras durante períodos de variação nos custos de insumos. Incorporadores com relacionamentos estabelecidos com inquilinos também podem reduzir o risco de locação antes do início da construção. Grandes carteiras de pedidos podem proporcionar visibilidade, mas não eliminam o risco de variação nos preços de insumos ou atrasos em projetos. Clientes recorrentes permanecem valiosos porque podem proporcionar um fluxo de pedidos mais estável e menor incerteza nas licitações.
Líderes do Setor de Construção Comercial do Vietnã
-
Coteccons Construction JSC
-
Vinaconex JSC
-
Hoa Binh Construction Group JSC
-
Central Construction JSC
-
Newtecons Investment Construction JSC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção Comercial do Vietnã Empresas cobertas neste relatório
- Coteccons Construction JSC
- Vinaconex JSC
- Hoa Binh Construction Group JSC
- Central Construction JSC
- Newtecons Investment Construction JSC
- Ricons Construction Investment JSC
- Delta Construction Group
- Fecon Corporation
- Ecoba Vietnam JSC
- Unicons Investment Construction Co. Ltd.
- An Phong Construction JSC
- Cofico
- Binh Duong Construction and Civil Engineering JSC
- CC1 Corporation
- Song Da Corporation
- Hung Thinh Incons JSC
- Viglacera Corporation
- Becamex IDC Corporation
- Hoa Phat Group JSC
- GS Engineering and Construction Corporation
- Hyundai Engineering and Construction Co. Ltd.
- Chiyoda Corporation
- CTCI Corporation
- Sumitomo Mitsui Construction Co. Ltd.
- Gamuda Land Vietnam
- CapitaLand (Vietnam) Holdings
- Frasers Property Vietnam
- BW Industrial Development JSC
- SLP Vietnam
- Mapletree Investments Vietnam
Desenvolvimentos industriais recentes em Mercado de Construção Comercial do Vietnã
- Outubro de 2026: A Coteccons reportou 34.340 bilhões de VND (1,37 bilhão de USD) em receita líquida no primeiro semestre de 2026, alta de 38% em relação ao ano anterior, impulsionada por grandes projetos vinculados a PPP, incluindo o Apec Phu Quoc do Sun Group e o Gia Binh Airport da Masterise.
- Março de 2026: A BW Industrial assinou memorandos de entendimento estratégicos com a BV Power e a VSSES para desenvolver infraestrutura de energia em larga escala no Parque Industrial BW Supply Chain City e implantar um sistema solar fotovoltaico de cobertura de 30 MWp no Parque Industrial BW Bau Bang, visando inquilinos de data centers de grande escala.
- Outubro de 2025: A Keppel recebe o Certificado de Registro de Investimento para o Saigon Centre Fase 3, um empreendimento de uso misto sustentável integrando escritórios, varejo e hospitalidade no distrito central de negócios da Cidade de Ho Chi Minh; a construção deve ter início até o final de 2026, revitalizando um projeto emblemático paralisado por mais de três décadas.
Escopo do Relatório do Mercado de Construção Comercial do Vietnã
Visão geral da segmentação
| Escritórios |
| Varejo |
| Industrial e Logística |
| Outros |
| Nova Construção |
| Renovação |
| Público |
| Privado |
| Cidade de Ho Chi Minh |
| Hanói |
| Da Nang |
| Restante do Vietnã |
| Por Tipo de Setor Comercial | Escritórios |
| Varejo | |
| Industrial e Logística | |
| Outros | |
| Por Tipo de Construção | Nova Construção |
| Renovação | |
| Por Fonte de Investimento | Público |
| Privado | |
| Por Região | Cidade de Ho Chi Minh |
| Hanói | |
| Da Nang | |
| Restante do Vietnã |
Principais Questões Respondidas no Relatório
Qual é o valor projetado da construção comercial do Vietnã até 2032?
O mercado de construção comercial do Vietnã tem projeção de atingir 39,08 bilhões de USD até 2032, crescendo a um CAGR de 7,51% a partir de 2027.
Qual é o maior setor comercial do Vietnã?
Industrial e logística é o maior tipo de setor comercial, detendo 44,2% em 2026 e crescendo a um CAGR de 8,34% até 2032.
Por que a construção logística está se expandindo no Vietnã?
O comércio eletrônico, o investimento em manufatura e a alta ocupação de armazéns estão aumentando a demanda por instalações logísticas prontas para automação.
A nova construção ou a renovação está crescendo mais rapidamente no Vietnã?
A nova construção deteve 74,5% em 2026, enquanto a renovação tem previsão de crescer mais rapidamente, a um CAGR de 8,02% até 2032.
Qual localidade possui a maior base de construção comercial?
A Cidade de Ho Chi Minh deteve 39,8% em 2026, sustentada pela forte demanda por escritórios, varejo, hospitalidade e logística.
Quais são os principais desafios para o desenvolvimento comercial no Vietnã?
Atrasos na desapropriação de terras, inflação nos custos de materiais e mão de obra, limites de financiamento e fraca absorção de estoques mais antigos de escritórios e varejo restringem o desenvolvimento.