
ベトナム商業建設市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
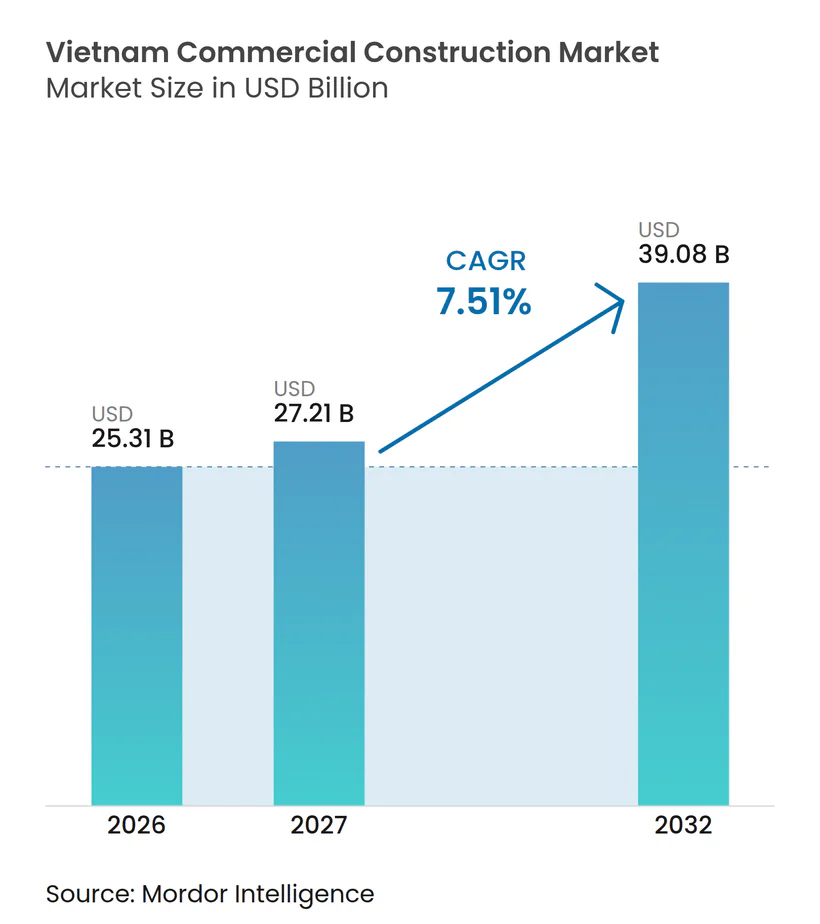
| 基準年の市場規模 (2026) | 25.31 十億米ドル |
| 市場規模 (2027) | 27.21 十億米ドル |
| 市場規模 (2032) | 39.08 十億米ドル |
| 成長率 (2027 - 2032) | 7.51 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム商業建設市場分析
ベトナム商業建設市場規模は、2026年の25.31 ビリオン 米ドルから2027年には27.21 ビリオン 米ドルに成長し、2027年から2032年にかけて7.51%のCAGRで2032年までに39.08 ビリオン 米ドルに達すると予測されています。
産業投資、電子商取引物流、多国籍企業によるオフィス需要、および小売拡大がベトナム商業建設市場を支えています。民間資本が資金の大部分を供給する一方、公共インフラ支出が新たな開発回廊を開拓しています。コスト上昇、土地収用の遅延、資金調達の制約、および旧式オフィスや小売物件に対する需要の低迷が引き続き重要な制約要因となっています。デベロッパーは、自動化対応の物流資産、グレードAオフィス、複合用途プロジェクト、およびテナントのサステナビリティ要件を満たすアップグレードに注力することで対応しています。これにより、地方の産業拠点、観光地、および再開発プロジェクトに機会が残されている一方、施工能力が引き続き重要な要素となっています。専門システムの調整、複雑な現場管理、および納期遵守が可能なゼネコンは、こうした機会への参入においてより有利な立場にあります。新規開発とリノベーションの組み合わせにより、オーナーは単一の建物タイプに依存することなく、テナントの期待の変化に対応する選択肢を持つことができます。
主要レポートのポイント
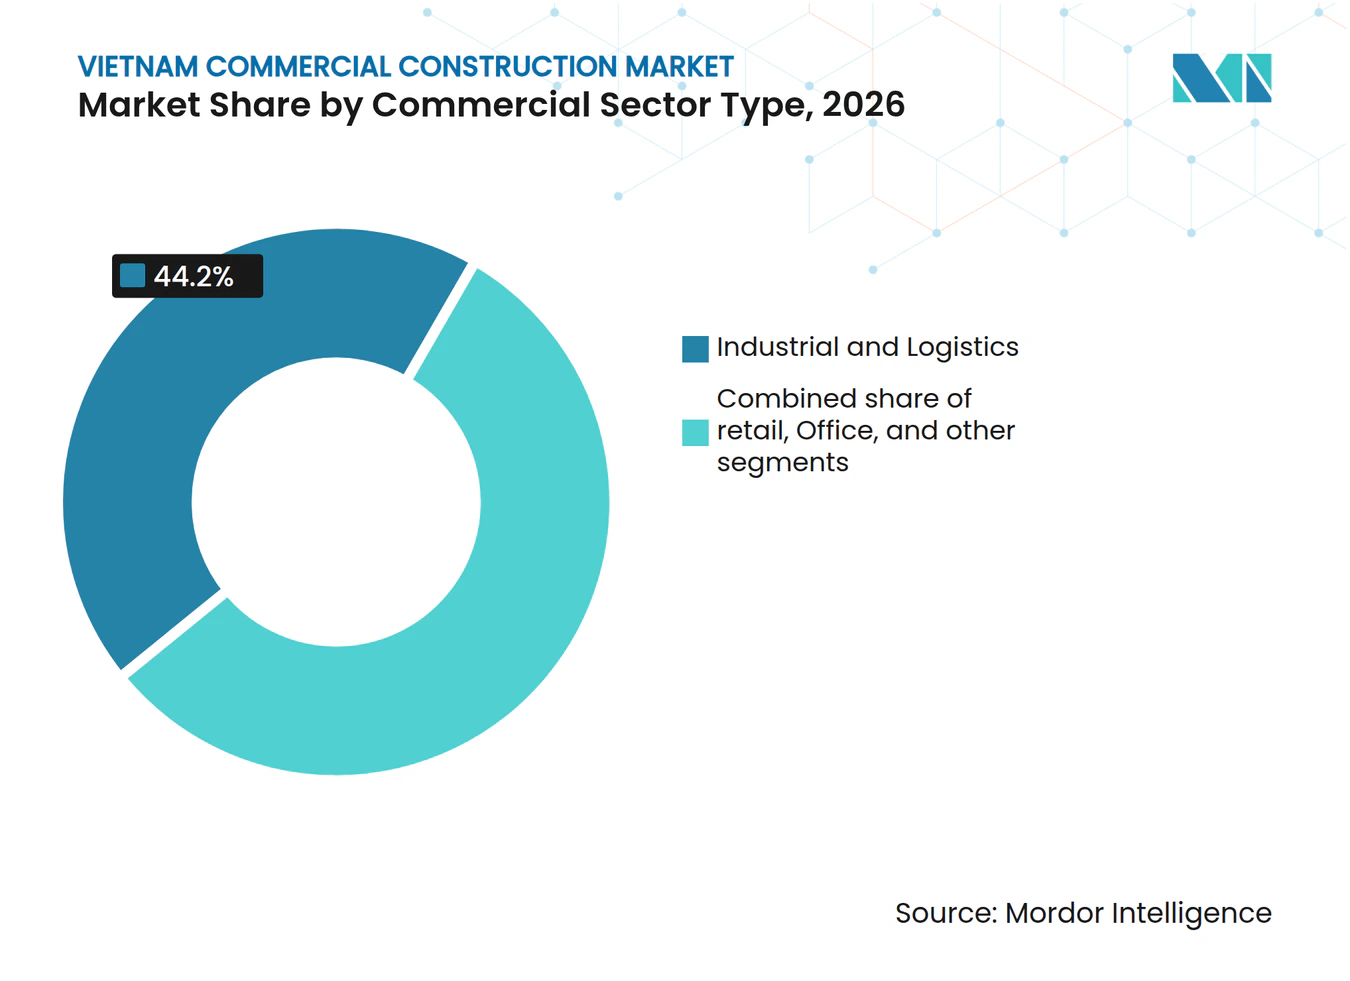
- 商業セクタータイプ別では、産業・物流が2026年のベトナム商業建設市場シェアの44.2%を占め、同セグメントは2032年にかけて8.34%CAGRで成長する見込みです。
- 建設タイプ別では、新規建設が2026年のベトナム商業建設市場規模の74.5%を占め、リノベーションは2032年にかけて8.02%のCAGRで成長すると予測されています。
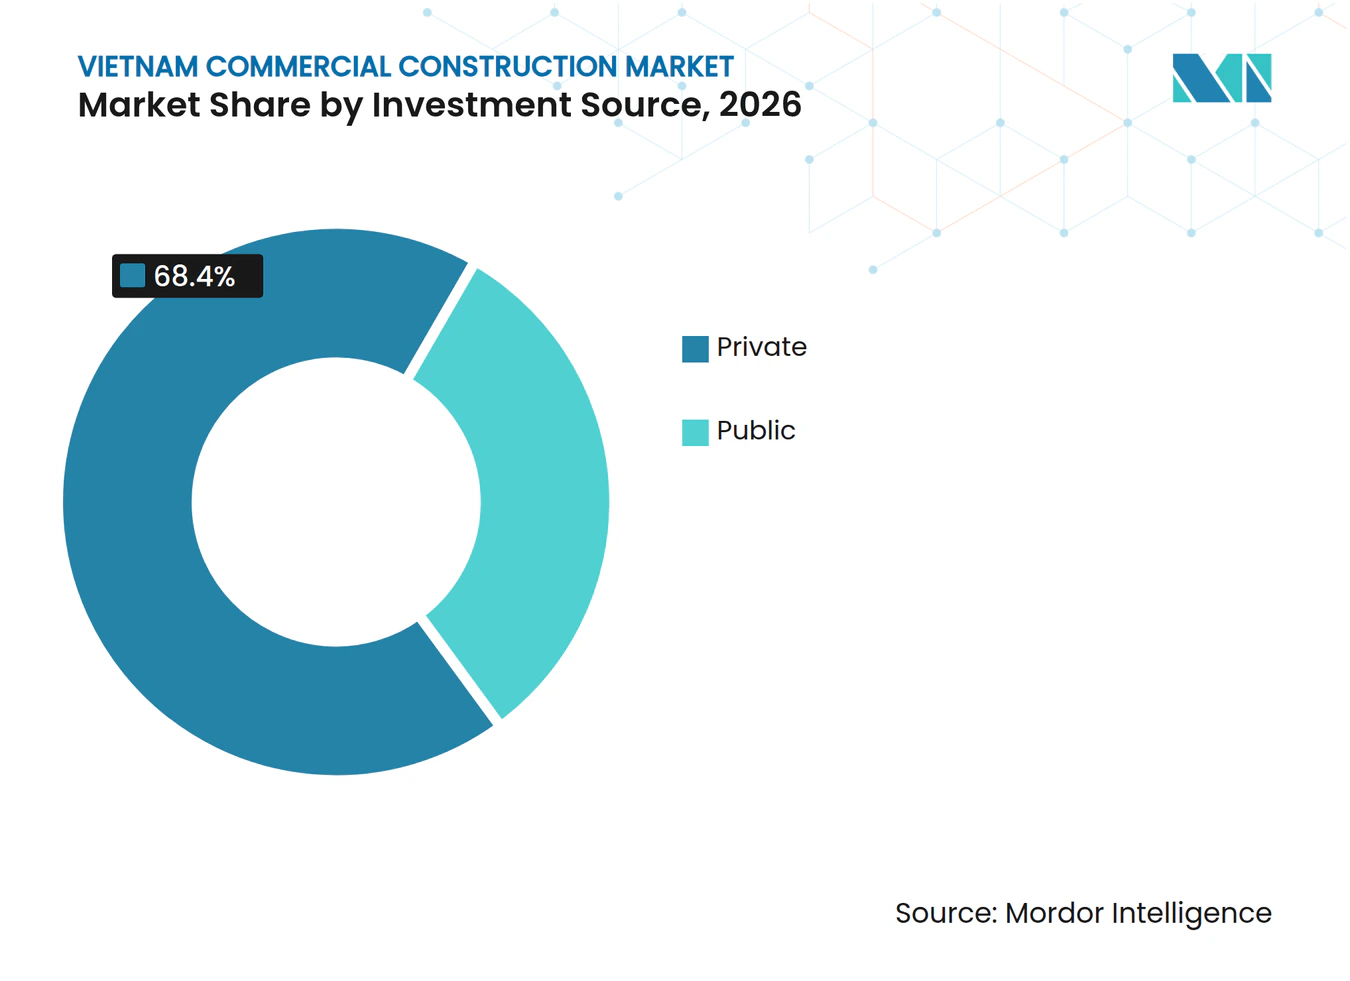
- 投資源別では、民間投資が2026年のベトナム商業建設市場シェアの68.4%を占め、2032年にかけて8.11%のCAGRで成長する見込みです。
- 地域別では、ホーチミン市が2026年のベトナム商業建設市場の39.8%を占め、ベトナムその他地域は2032年にかけて8.55%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引の成長によるフルフィルメントおよび倉庫建設の支援 | +1.5% | ホーチミン市、ハノイ、フンイェン、ビンズオン、ダナン、メコンデルタ | 短期2年以内) |
| 多国籍企業の拡大によるグレードAオフィス需要の支援 | +1.2% | ホーチミン市中央ビジネス地区および分散型ゾーン、ハノイ・スターレイクおよびタイホータイ | 中期(2〜4年) |
| 観光・ホテル投資によるホスピタリティ建設の支援 | +0.9% | ダナン、フーコック、ニャチャン、バリア・ブンタウ、ハロン、フエ | 中期(2〜4年) |
| 組織化された小売拡大による商業センターの支援 | +0.8% | ホーチミン市、ハノイ、ハイズオン、クアンニン、カントー、地方都市 | 短期(2年以内) |
| 都市再生による複合用途再開発の支援 | +0.7% | ホーチミン市、ハノイ、ダナン | 長期(4年以上) |
| 民間医療・教育投資による施設建設の支援 | +0.6% | ホーチミン市、ハノイ、地方省都、メコンデルタ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引の拡大が物流建設基準を変革
電子商取引は倉庫需要を増加させると同時に、物流資産の設計と立地のあり方を変えています。同セクターは、自動化、コールドチェーン能力、高い床荷重、および消費者への迅速なアクセスを備えた施設を支援しています。2026年第1四半期において、南部主要経済圏でレディービルト工場およびレディービルト倉庫の稼働率は90%を超えました。高稼働率により、デベロッパーは既存の産業回廊における追加供給に対してより強い根拠を持つことができます。また、電子商取引および製薬テナントに対応できる、より大規模で自動化対応かつサステナビリティ認証を取得した建物へとプロジェクトが移行しています。より高い建物仕様が建設工事の範囲を拡大するため、ベトナム商業建設市場はこの変化から恩恵を受けることができます。デベロッパーはまた、施設が稼働する前に電力、内部動線、防火、荷役エリア、およびデジタルシステムを調整する必要があります。これにより、明確な仕様と経験豊富な施工チームを持つプロジェクトが有利となります。
多国籍企業の拡大がプレミアムオフィス需要を下支え
外資系企業は2025年第1四半期にホーチミン市の賃貸オフィス面積の82%を占め、新規グレードA物件への需要を支えています[1]。グレードAの希望賃料は1平方メートル・月あたり46.5米ドルに達し、前年比1.1%上昇しました。ハノイは過去10年間の大幅な成長を経て2025年に174万平方メートルのオフィス供給量を有していましたが、グレードAストックは絶対量として依然限られていました。この供給不足が、国際的なテナントの要件を満たす新規オフィスプロジェクトが可能なスターレイクおよびタイホータイへの開発を誘導しています。UOAグループは、ホーチミン市中央ビジネス地区における2万平方メートルのオフィスプロジェクト「パークタワー」に120 ミリオン 米ドルを投じ、2025年第4四半期に建設を開始しました。テナントが旧来のストックよりも高品質なオフィスを選好する場合、ベトナム商業建設市場はその恩恵を受けることになります。
観光・ホテル投資が大規模なホスピタリティ建設を牽引
観光関連投資は、主要目的地におけるホテル、リゾート、コンベンショ施設、および関連小売施設への需要を支えています。ベトナムは2025年の最初の9か月間に1,540万人の国際旅行者を受け入れ、年間目標2,500万人の達成軌道に乗っています[2]。ダナンおよびニャチャンのリゾートは70%を超える稼働率を記録し、フーコックは前年比での稼働率成長を示しました。国際的なオペレーターが一貫した施設と運営基準を求める場合、ホテルデベロッパーは目的に合わせて建設された資産を必要とします。これにより、旧来の建物への限定的なアップグレードではなく、沿岸目的地での新規建設が優先されます。ベトナム商業建設市場はまた、観光資産周辺の小売、交通連携サービス、および複合用途開発に対する関連需要からも恩恵を受けます。
組織化された小売拡大が商業センター開発を加速
組織化さた小売チェーンが主要都市を超えて拡大し、地方市場での新規ショッピングセンターを支援しています。AEONは2025年に4店舗をオープンし、年間最多出店数を記録した一方、ロッテショッピングは追加モールを計画しました。ハノイおよびホーチミン市での新規供給は、ショッピング、レジャー、フードサービスを組み合わせたプロジェクトを引き続き優先しています。小売業者は、旧来の商店街スペースでは提供できない可能性のある現代的なレイアウト、駐車場、および物流能力を必要としています。これにより、成長する都市での新規モールおよび既存商業物件のアップグレードへの需要が生まれています。ベトナム商業建設市場はまた、小売プロジェクトが住宅、オフィス、ホテル、または交通インフラと統合される場合にも支援を受けます。
制約要因の影響分析*
| 制約要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 土地収用・補償の複雑さ | -1.5% | 全国、特にホーチミン市、バクカン、ダクラク、沿岸省 | 短期(2年以内) |
| 建設資材および熟練労働者のコスト上昇 | -1.2% | 全国、特にホーチミン市およびハノイへの圧力 | 短期(2年以内) |
| 長期開発融資の制約 | -0.8% | 全国、特に地方都市の国内デベロッパー | 中期(2〜4年) |
| セカンダリーグレードのオフィスおよび小売スペースの吸収低迷 | -0.6% | ハノイ、ホーチミン市、および一部の地方市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
土地収用の複雑さがプロジェクト着工率を抑制
土地収用は商業プロジェクトの着工および用地取得における持続的な制約要因であり続けています。2025年9月中旬時点で、ある主要省において179件の投資プロジェクトが土地収用上の困難を抱えていました[3]。2024年新土地法の手続きにより、省・郡レベルでの一部補償審査が遅延しました。ホーチミン市からモクバイ高速道路は、2025年6月時点で2,193世帯の影響を受ける補償計画が承認されていませんでした。商業プロジェクトは承認取得後でも遅延に直面する可能性があり、保有コストが増加し、小規模デベロッパーの競争力が低下します。土地取得スケジュールが資金調達および建設スケジュールと一致しない場合、ベトナム商業建設市場は引き続きリスクにさらされます。
建設コストの上昇がゼネコンの利益率を圧迫
資材および労働コストがゼネコンの収益性とプロジェクト予算に圧力をかけています。天然砂の価格は一部地域で前年比最大58.4%上昇し、コンクリートB25は2025年第4四半期に前四半期比16.9%上昇しました。インフラおよび商業プロジェクトが熟練労働者を奪い合う中、2025年の労働コストは20%〜25%上昇しました。2026年1月に発効した最低賃金の引き上げにより、この圧力が持続すると見込まれています。ホアビン建設グループの売上総利益率は2017年の10.5%から2025年の6.2%に低下しており、収益成長が利益を守れない可能性を示しています。ベトナム商業建設市場は、成長する建設活動と規律ある価格設定、調達、および契約条件のバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
商業セクタータイプ別:
産業・物流がリード、プレミアムサブセグメントが多様化産業・物流は2026年のベトナム商業建設市場規模の44.2%を占め、主要な商業セクタータイプとなっています。産業・物流はまた最も成長の速い商業セクターであり、2032年にかけて8.34%のCAGRが予測されています。サプライチェーンの多様化、電子商取引活動、および外資系製造業がこの地位を支えています。外資系デベロッパーが倉庫スペースの75%以上を管理しており、資産設計における国際基準の役割を強化しています。国内デベロッパーは自動化対応かつサステナビリティ認証を取得した施設で対応しています。このような施設は、基本的な保管建物よりも専門的な設計、設備調整、および建設シーケンスを必要とします。また、テナントが地域ネットワーク全体で業務を標準化するのにも役立ちます。この戦略により、信頼性の高い仕様と運営品質を求める多国籍テナントを獲得するための競争力が高まります。デベロッパーにとって、標準化された設計は複数拠点にわたる計画を改善できる一方、各テナンのニーズに合わせて建物の特徴を調整することも可能です。このアプローチは、建設プロセス全体を通じてオーナー、ゼネコン、設備プロバイダー、およびオペレーター間のより明確な調整を支援します。また、制御された温度、複雑な機械システム、および強靭なユーティリティ接続を提供できるゼネコンの価値を高めます。
オフィス建設は、多国籍テナントがグレードAスペースを好むハノイおよびホーチミン市において引き続き重要です。グレードAオフィスは2025年第1四半期にホーチミン市のストックの17%を占め、利用可能なプレミアム供給を制限しています。小売開発は、地方都市に拡大する組織化されたチェーンおよび体験型モールへのシフトと結びついています。ホスピタリティ、医療、および施設プロジェクトが、オフィスと倉庫を超えて建設パイプラインを広げています。政令71/2025/ND-CPは民間病院開発のセクターおよび投資規模の制限を撤廃し、民間医療建設の範囲を拡大しました。産業・物流が引き続き主要な成長源であっても、ベトナム商業建設産業は複数の商業建物タイプから需要を引き出すことができます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
建設タイプ別:
新規建設が主導、リノベーションが加速新規建設は2026年の総額の74.5%を占め、グリーンフィールドの産業団地、倉庫、ホテル、および複合用途プロジェクトに支えられています。その規模は、交通・産業回廊の継続的な拡大を反映しています。ベトナムは2030年までに5,500kmを超える高速道路ネットワークを目標としており、新規接続沿いの物流パーク、小売、およびホスピタリティを支援しています。空港隣接および交通連携型開発がこの需要に加わっています。新規プロジェクトは、現代的な商業ストクが限られた地方への参入を検討するデベロッパーにとって特に重要です。これらの地域では、単一の産業または交通投資が、支援倉庫、小売サービス、宿泊施設、およびオフィススペースへの需要を生み出す可能性があります。開発のタイミングは、電力、道路、および整地された土地への実際のアクセスに依存します。このセグメントはベトナム商業建設市場の中心的な存在です。
リノベーションは2032年にかけて8.02%のCAGRで最も成長の速い建設タイプとなる見込みです。旧来のグレードBオフィスおよび小売資産は、新規プレミアム供給との競争力を維持するためにアップグレードが必要です。サステナビリティ認証およびテナント要件が、オーナーに建物システムとスペース品質の改善を促しています。サイゴンセンターフェーズ3は2025年10月に投資登録証明書を取得し、長期間停滞していた物件が開発パイプラインに戻る可能性を示しました。リノベーションは改修から複合用途物件のより広範な再ポジショニングまで多岐にわたります。オーナーはテナントを維持するために、フロアレイアウト、物システム、エネルギー性能、および共用エリアを見直す場合があります。この作業は、新規グレードA供給がテナントにより多くの選択肢を与える場合に一層重要となります。これにより、稼働中の都市部での作業が可能なゼネコンの機会が広がります。リノベーション工事はまた、オーナーが建設中にテナントのアクセスと既存の建物運営を維持する必要がある場合があるため、慎重な工程管理が求められます。これにより、設計範囲と同様に施工能力が重要となる場合があります。
投資源別:
民間投資が主導、商業開発への強い需要に支えられる民間投資は2026年のベトナム商業建設市場規模の68.4%を占め、2032年にかけて8.11%のCAGRで拡大すると予測されています。この集中は、商業資産の資金調達における国内デベロッパー、外国投資家、および機関投資家の役割を反映しています。登録外国直接投資は2025年に38.4 ビリオン 米ドルに達し、不動産セクターは新規登録資本として3.7 ビリオン 米ドルを受け入れました。実行済み外国直接投資は27.6 ビリオン 米ドルに達し、5年間の最高値を記録しした。民間資本は物流施設、グレードAオフィス、小売センター、ホテル、および複合用途開発において特に重要です。資本提供者は、複数の収入源、確立された立地、および明確なテナント需要を持つプロジェクトを優先する場合があります。これにより、単独の建物よりも商業用途を組み合わせた大規模プロジェクトが有利となる可能性があります。
ビングループやフンティンインコンスなどの民間デベロッパーは、住宅プロジェクトを超えてオフィス、小売、ホスピタリティを組み合わせたスキームへと拡大しています。このアプローチは、より大規模で複雑な建設パッケージを生み出しながら、用途間でリスクを分散することができます。公共投資は直接的な商業建設活動においては規模が小さいものの、道路、空港、その他のインフラを通じて民間建設を可能にしています。政令71/2025/ND-CPの下での民間医療建設へのより広いアクセスも施設プロジェクトを支援しています。ベトナム商業建設産業は、民間の資金調達決定と立地を実現可能にする公共インフラによって形成されています。資金調達件は、特に小規模な国内デベロッパーにとってコミットメントのタイミングに影響するため、引き続き重要です。長期的な需要が堅調であっても、資金調達の遅延は建設発注を先送りにする可能性があります。ゼネコンとデベロッパーは、資金調達を土地、設計、および承認のマイルストーンと整合させる必要があります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ホーチミン市は2026年の総額の39.8%を占め、国内最大の商業建設センターであり続けています。2026年第1四半期において、南部主要経済圏のレディービルト工場およびレディービルト倉庫の稼働率はそれぞれ90%を超えました。産業用地の逼迫が物流開発をさらに支援しています。グレードAオフィス賃料は中央ビジネス地区で1平方メートル・月あたり55米ドルに達し、グレードBストックの低迷が再ポジショニングを促しています。ビンズオンおよびバリア・ブンタウとの市の行政境界の拡大により、物流および小売プロジェクトの回廊が開かれています。これらの地域は中心部よりも大規模な用地を収容でき、産業テナントと都市消費者を結びつけることができます。また、流通、小売、および支援サービスを組み合わせたプロジェクト形式を支援する可能性もあります。
ハノイはホアンキエムを超えて、特にスターレイクおよびタイホータイにおいて強力なオフィス建設パイプラインを有しています。今後3〜5年間で年間12万平方メートル以上のグレードAオフィス面積が供給される見込みです。2026年第1四半期において、北部主要経済圏のレディービルト工場の稼働率は86%、レディービルト倉庫は82%に達しました。ビナコネックスは2025年4月にホアンマイ区でキャピタルワンに着工し、オフィス、小売、サービスアパートメント、および5つ星ホテルを含む複合施設を開発しています。このプロジェクトは、大規模な複合用途用を持つセカンダリーノードへの需要移動を示しています。このような開発はオフィス、ホテル、小売、および住宅機能を一体化し、デベロッパーが複数のテナントグループにわたって需要を分散させるのに役立ちます。その建設は、異なる建物用途と共有インフラにわたる調整された施工を必要とします。
ダナンおよびベトナムその他地域は最も急速な拡大を提供しており、後者は2032年にかけて8.55%のCAGRで成長すると予測されています。ダナンとクアンナムとの連携が複合用途タワー、プレミアムホスピタリティ、およびオフィス開発を支援しています。フレイザーズ・プロパティ・ベトナムは2025年10月にフンイェンでSPXエクスプレス向けの17万平方メートルの自動仕分けセンターに着工し、2026年第4四半期の完成を目標としています。ニャチャン、フーコック、バリア・ブンタウなどの沿岸地域はリゾート建設を引き続き支援しています。これらの地理的パターンにより、ベトナム商業建設市場は確立された南部および北部の都市中心部を超えて拡大しています。また、ゼネコン、サプライヤー、および門サービスプロバイダーにとってより分散したパイプラインを生み出しています。物流アクセス、観光需要、および産業活動が立地によって大きく異なるため、用地選定は引き続き重要です。
競争環境
市場集中度
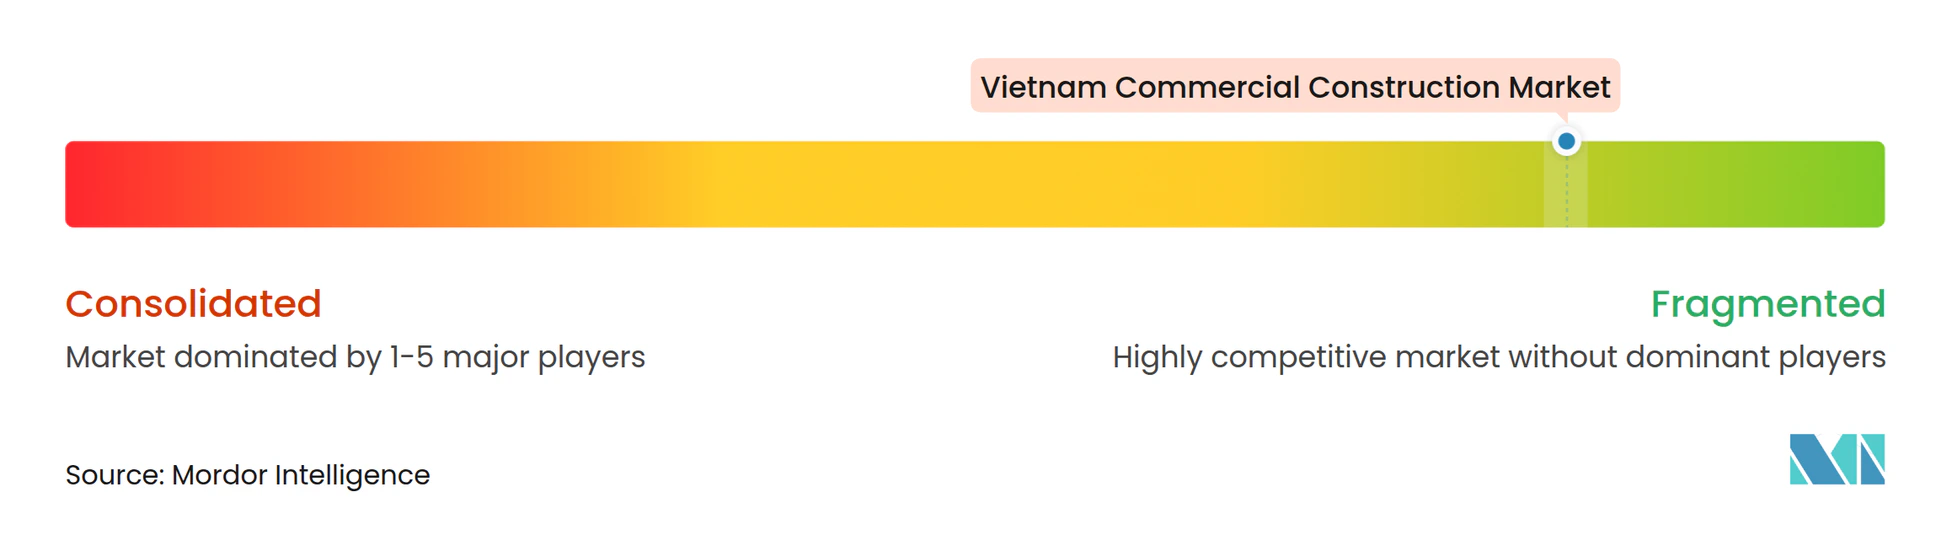
ベトナム商業建設市場は断片化しており、大手ゼネコンが受注残、施工実績、および継続的な取引関係で競争しています。コテコンスは2026会計年度第1四半期に5兆1,600億ベトナムドン(2 ビリオン 米ドル相当)の過去最高の受注残を記録しました。契約受注の70%以上がガムダランド、マスタライズホームズ、サングループを含むリピートクライアントからのものでした。2026年上半期において、コテコンスは前年比38%増の34兆3,400億ベトナムドンの収益を上げました。ホアビン建設グループも収益を増加させましたが、利益率の圧力に直面しており、調達規律と契約選択の重要性を示しています。
物流デベロッパーは、土地バンク、レディービルトスペース、ビルドトゥスーツ施工、エネルギーインフラ、およびサステナビリティ機能を通じて競争しています。BWインダストリアルは9省の60以上プロジェクトにわたって1,000万平方メートル以上の産業用地を保有しています。2026年3月、BWインダストリアルはBVパワーおよびVSSESと電力インフラおよび30MWpの屋上太陽光発電システムに関する覚書に署名しました。この動きは、電力集約型かつサステナビリティ重視のテナントの要件に応えるものです。デベロッパーは、汎用的な倉庫供給ではなく、テナントの業務に合わせて建設された施設を通じて差別化を図ることができます。これにより、産業競争において電力の利用可能性と自動化能力がより重要となります。
競争はまた、現代的な物流能力が主要産業クラスターよりも発展していない中部ベトナムおよびメコンデルタにも拡大しています。韓国企業のジェイルグループはコールドチェーンおよびサステナビリティ認証倉庫を目標としています。主要デベロッパーはまた、より広いプロジェクトパイプラインを構築するために商業開発を小売、ホスピタリティ、オフィス、および医療と結びつけています。ケッペルが計画するサイゴンセンターフェーズ3およびフレイザーズ・プロパティ・ベトナムSPXエクスプレス施設は、このプロジェクト主導型アプローチの例です。競争上の成果は、用地確保、資材コスト管理、および専門プロジェクトの予定通りの施工能力に依存します。信頼性の高いサプライヤー関係を持つゼネコンは、投入コストが変動する時期に調達圧力をより適切に管理できます。確立されたテナント関係を持つデベロッパーは、建設開始前にリーシングリスクを低減することもできます。大きな受注残は見通しを提供しますが、投入価格の変動やプロジェクト遅延のリスクを排除するものではありません。リピートクライアントは、より安定した受注フローと低い入札不確実性を提供できるため、引き続き価値があります。
ベトナム商業建設産業のリーダー企業
-
Coteccons Construction JSC
-
Vinaconex JSC
-
Hoa Binh Construction Group JSC
-
Central Construction JSC
-
Newtecons Investment Construction JSC
- 注:主要企業の掲載順は順位を示すものではありません。
ベトナム商業建設市場 このレポートでカバーされる企業
- Coteccons Construction JSC
- Vinaconex JSC
- Hoa Binh Construction Group JSC
- Central Construction JSC
- Newtecons Investment Construction JSC
- Ricons Construction Investment JSC
- Delta Construction Group
- Fecon Corporation
- Ecoba Vietnam JSC
- Unicons Investment Construction Co. Ltd.
- An Phong Construction JSC
- Cofico
- Binh Duong Construction and Civil Engineering JSC
- CC1 Corporation
- Song Da Corporation
- Hung Thinh Incons JSC
- Viglacera Corporation
- Becamex IDC Corporation
- Hoa Phat Group JSC
- GS Engineering and Construction Corporation
- Hyundai Engineering and Construction Co. Ltd.
- Chiyoda Corporation
- CTCI Corporation
- Sumitomo Mitsui Construction Co. Ltd.
- Gamuda Land Vietnam
- CapitaLand (Vietnam) Holdings
- Frasers Property Vietnam
- BW Industrial Development JSC
- SLP Vietnam
- Mapletree Investments Vietnam
最近の産業開発事情 ベトナム商業建設市場
- 2026年10月:コテンスは2026年上半期の純収益が前年比38%増の34兆3,400億ベトナムドン(1.37 ビリオン 米ドル)に達したと報告し、サングループのアペックフーコックおよびマスタライズのザービン空港を含む大規模PPP連携プロジェクトが牽引しました。
- 2026年3月:BWインダストリアルはBVパワーおよびVSSESと戦略的覚書に署名し、BWサプライチェーンシティ産業団地に大規模電力インフラを整備し、BWバウバン産業団地に30MWpの屋上太陽光発電システムを導入することで、ハイパースケールデータセンターテナントを対象としています。
- 2025年10月:ケッペルはサイゴンセンターフェーズ3の投資登録証明書を取得しました。同プロジェクトはホーチミン市中央ビジネス地区においてオフィス、小売、ホスピタリティを統合したグリーン複合用途開発であり、2026年末までに建設開始が見込まれ、30年以上停滞していたランドマークプロジェクトが再始動します。
ベトナム商業建設市場レポートの範囲
セグメンテーション概要
| オフィス |
| 小売 |
| 産業・物流 |
| その他 |
| 新規建設 |
| リノベーション |
| 公共 |
| 民間 |
| ホーチミン市 |
| ハノイ |
| ダナン |
| ベトナムその他地域 |
| 商業セクタータイプ別 | オフィス |
| 小売 | |
| 産業・物流 | |
| その他 | |
| 建設タイプ別 | 新規建設 |
| リノベーション | |
| 投資源別 | 公共 |
| 民間 | |
| 地域別 | ホーチミン市 |
| ハノイ | |
| ダナン | |
| ベトナムその他地域 |
レポートで回答される主要な質問
2032年のベトナム商業建設の予測値はいくらですか?
ベトナム商業建設市場は2027年から7.51%のCAGRで成長し、2032年までに39.08 ビリオン 米ドルに達すると予測されています。
ベトナムで最大の商業セクターはどれですか?
産業・物流が最大の商業セクタータイプであり、2026年に44.2%を占め、2032年にかけて8.34%のCAGRで成長しています。
なぜベトナムで物流建が拡大しているのですか?
電子商取引、製造業投資、および高い倉庫稼働率が自動化対応の物流施設への需要を増加させています。
ベトナムでは新規建設とリノベーションのどちらが速く成長していますか?
新規建設は2026年に74.5%を占め、リノベーションは2032年にかけて8.02%のCAGRでより速く成長すると予測されています。
最大の商業建設基盤を持つ地域はどこですか?
ホーチミン市は2026年に39.8%を占め、オフィス、小売、ホスピタリティ、および物流の深い需要に支えられています。
ベトナムにおける商業開発の主な課題は何ですか?
土地収用の遅延、資材および労働コストの上昇、資金調達の制約、および旧来のオフィスおよび小売ストックの吸収低迷が開発を制約しています。