
Taille et part du marché de la construction commerciale au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 25.31 Milliards de dollars |
| Taille du Marché (2027) | 27.21 Milliards de dollars |
| Taille du Marché (2032) | 39.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.51 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction commerciale au Vietnam par Mordor Intelligence
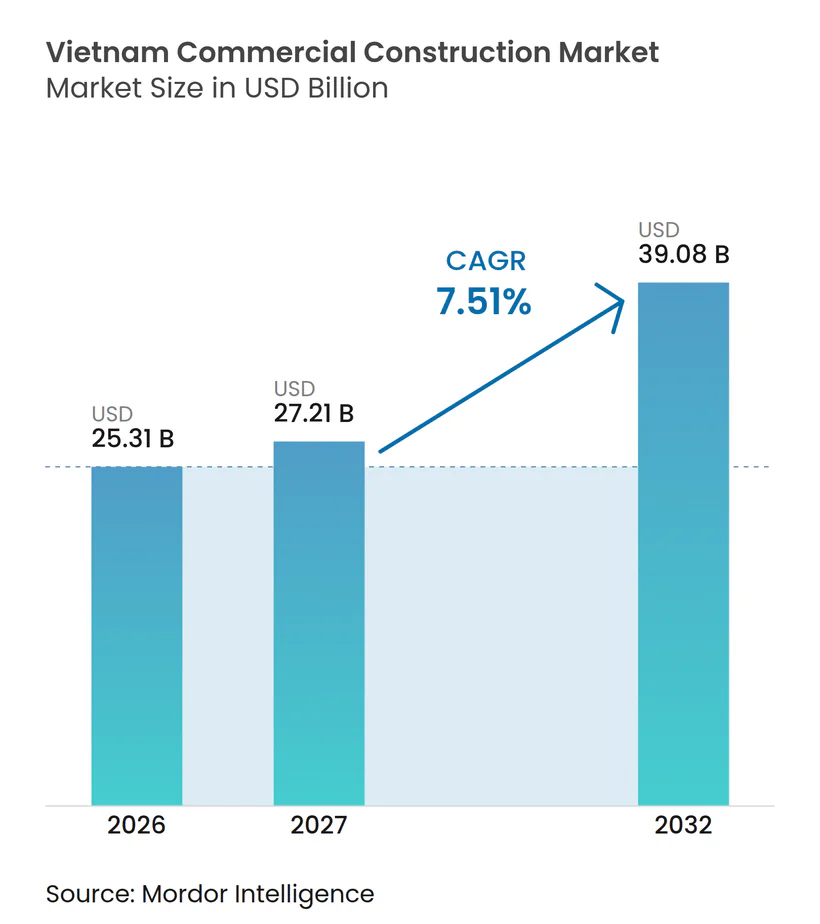
La taille du marché de la construction commerciale au Vietnam devrait croître de 25,31 milliards USD en 2026 à 27,21 milliards USD en 2027 et atteindre 39,08 milliards USD d'ici 2032, à un CAGR de 7,51 % sur la période 2027-2032.
L'investissement industriel, la logistique du commerce électronique, les besoins en bureaux des entreprises multinationales et l'expansion du commerce de détail soutiennent le marché de la construction commerciale au Vietnam. Le capital privé assure une grande partie du financement, tandis que les dépenses publiques en infrastructures ouvrent de nouveaux corridors de développement. L'inflation des coûts, les retards de libération des terrains, les limites de financement et la faible demande pour les bureaux et les commerces de détail anciens restent des contraintes importantes. Les promoteurs réagissent en se concentrant sur les actifs logistiques prêts à l'automatisation, les bureaux de catégorie A, les projets à usage mixte et les rénovations répondant aux exigences de durabilité des locataires. Cela laisse des opportunités dans les centres industriels provinciaux, les sites touristiques et les projets de réaménagement, tandis que la capacité d'exécution reste primordiale. Les entrepreneurs capables de coordonner des systèmes spécialisés, de gérer des chantiers complexes et de respecter les délais de livraison sont mieux positionnés pour saisir ces opportunités. La combinaison de nouvelles constructions et de rénovations offre également aux propriétaires des options pour répondre à l'évolution des attentes des locataires sans dépendre d'un seul type de bâtiment.
Principaux enseignements du rapport
- Par type de secteur commercial, l'industrie et la logistique détenaient 44,2 % de la part du marché de la construction commerciale au Vietnam en 2026, tandis que ce même segment devrait croître à un CAGR de 8,34 % jusqu'en 2032.
- Par type de construction, la nouvelle construction représentait 74,5 % de la taille du marché de la construction commerciale au Vietnam en 2026, tandis que la rénovation devrait croître à un CAGR de 8,02 % jusqu'en 2032.
- Par source d'investissement, l'investissement privé détenait 68,4 % de la part du marché de la construction commerciale au Vietnam en 2026 et devrait croître à un CAGR de 8,11 % jusqu'en 2032.
- Par région, Hô-Chi-Minh-Ville détenait 39,8 % du marché de la construction commerciale au Vietnam en 2026, tandis que le reste du Vietnam devrait croître à un CAGR de 8,55 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du commerce électronique soutenant la construction d'entrepôts et de centres de distribution | +1.5% | Hô-Chi-Minh-Ville, Hanoï, Hung Yen, Binh Duong, Da Nang et le delta du Mékong | Court terme (≤ 2 ans) |
| Expansion des multinationales soutenant la demande de bureaux de catégorie A | +1.2% | Quartier central des affaires et zones décentralisées de Hô-Chi-Minh-Ville, Starlake et Tay Ho Tay à Hanoï | Moyen terme (2-4 ans) |
| Investissement touristique et hôtelier soutenant la construction dans le secteur de l'hôtellerie | +0.9% | Da Nang, Phu Quoc, Nha Trang, Ba Ria-Vung Tau, Ha Long et Hue | Moyen terme (2-4 ans) |
| Expansion du commerce de détail organisé soutenant les centres commerciaux | +0.8% | Hô-Chi-Minh-Ville, Hanoï, Hai Duong, Quang Ninh, Can Tho et les villes provinciales | Court terme (≤ 2 ans) |
| Régénération urbaine soutenant le réaménagement à usage mixte | +0.7% | Hô-Chi-Minh-Ville, Hanoï et Da Nang | Long terme (≥ 4 ans) |
| Investissements privés dans la santé et l'éducation soutenant les bâtiments institutionnels | +0.6% | Hô-Chi-Minh-Ville, Hanoï, capitales provinciales et delta du Mékong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion du commerce électronique transforme les normes de construction logistique
Le commerce électronique accroît la demande d'entrepôts tout en modifiant la conception et la localisation des actifs logistiques. Le secteur soutient des installations dotées d'automatisation, d'une capacité de chaîne du froid, d'une charge au sol élevée et d'un accès rapide aux consommateurs. Le taux d'occupation des usines prêtes à l'emploi et des entrepôts prêts à l'emploi a dépassé 90 % dans la région économique clé du Sud au premier trimestre 2026. Ce taux d'occupation élevé offre aux promoteurs un soutien plus solide pour l'offre supplémentaire dans les corridors industriels établis. Il oriente également les projets vers des bâtiments plus grands, prêts à l'automatisation et certifiés durables, pouvant accueillir des locataires du commerce électronique et du secteur pharmaceutique. Le marché de la construction commerciale au Vietnam peut bénéficier de cette évolution, car des spécifications de construction plus élevées augmentent la portée des travaux de construction. Les promoteurs doivent également coordonner l'alimentation électrique, la circulation interne, la protection incendie, les zones de chargement et les systèmes numériques avant que les installations ne deviennent opérationnelles. Cela favorise les projets avec des spécifications claires et des équipes de livraison expérimentées.
L'expansion des entreprises multinationales soutient la demande d'espaces de bureaux haut de gamme
Les entreprises à investissements étrangers représentaient 82 % des espaces de bureaux loués à Hô-Chi-Minh-Ville au premier trimestre 2025, soutenant la demande de nouvelles propriétés de catégorie A[1]. Les loyers demandés pour les bureaux de catégorie A ont atteint 46,5 USD par m² par mois, en hausse de 1,1 % en glissement annuel. Hanoï disposait de 1,74 million de m² d'offre de bureaux en 2025 après une croissance substantielle au cours de la décennie précédente, mais son parc de catégorie A restait limité en termes absolus. Ce déficit d'offre oriente le développement vers Starlake et Tay Ho Tay, où de nouveaux projets de bureaux peuvent répondre aux exigences des occupants internationaux. UOA Group s'est engagé à hauteur de 120 millions USD pour Parc Tower, un projet de bureaux de 20 000 m² dans le quartier central des affaires de Hô-Chi-Minh-Ville, avec le début de la construction au quatrième trimestre 2025. Le marché de la construction commerciale au Vietnam bénéficie donc de la préférence des occupants pour des bureaux de haute qualité plutôt que pour des immeubles anciens.
L'investissement touristique et hôtelier stimule la construction dans le secteur de l'hôtellerie à grande échelle
L'investissement lié au tourisme soutient la demande d'hôtels, de complexes hôteliers, d'espaces de congrès et d'installations commerciales connexes dans les principales destinations. Le Vietnam a accueilli 15,4 millions d'arrivées internationales au cours des 9 premiers mois de 2025, plaçant le pays sur la voie de son objectif annuel de 25 millions[2]. Les complexes hôteliers de Da Nang et Nha Trang ont enregistré un taux d'occupation supérieur à 70 %, tandis que Phu Quoc a affiché une croissance du taux d'occupation en glissement annuel. Les promoteurs hôteliers ont besoin d'actifs construits à cet effet lorsque les opérateurs internationaux exigent des installations et des normes d'exploitation cohérentes. Cela favorise les nouvelles constructions dans les destinations côtières plutôt que les rénovations limitées de bâtiments anciens. Le marché de la construction commerciale au Vietnam bénéficie également de la demande connexe pour le commerce de détail, les services liés aux transports et les développements à usage mixte autour des actifs touristiques.
L'expansion du commerce de détail organisé accélère le développement des centres commerciaux
Les enseignes de commerce de détail organisé s'étendent au-delà des grandes villes et soutiennent la création de nouveaux centres commerciaux dans les marchés provinciaux. AEON a ouvert 4 établissements en 2025, son nombre annuel le plus élevé, tandis que Lotte Shopping a planifié des centres commerciaux supplémentaires. La nouvelle offre à Hanoï et Hô-Chi-Minh-Ville continue de favoriser les projets combinant shopping, loisirs et restauration. Les détaillants ont besoin d'agencements modernes, de parkings et d'une capacité logistique que les anciens espaces de rue ne peuvent pas toujours offrir. Cela crée une demande de nouveaux centres commerciaux dans les villes en croissance et de rénovations des propriétés commerciales existantes. Le marché de la construction commerciale au Vietnam reçoit également un soutien lorsque les projets de commerce de détail sont intégrés à des logements, des bureaux, des hôtels ou des connexions de transport.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la libération des terrains et des indemnisations | -1.5% | À l'échelle nationale, en particulier à Hô-Chi-Minh-Ville, Bac Kan, Dak Lak et dans les provinces côtières | Court terme (≤ 2 ans) |
| Inflation des coûts des matériaux de construction et de la main-d'œuvre qualifiée | -1.2% | À l'échelle nationale, avec une pression à Hô-Chi-Minh-Ville et Hanoï | Court terme (≤ 2 ans) |
| Accès limité au financement du développement à long terme | -0.8% | À l'échelle nationale, en particulier pour les promoteurs locaux des villes secondaires | Moyen terme (2-4 ans) |
| Faible absorption des espaces de bureaux et de commerce de détail de catégorie secondaire | -0.6% | Hanoï, Hô-Chi-Minh-Ville et certains marchés provinciaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La complexité de la libération des terrains freine les taux de démarrage des projets
La libération des terrains reste une contrainte persistante sur les démarrages de projets commerciaux et l'acquisition de sites. À la mi-septembre 2025, 179 projets d'investissement dans une province importante rencontraient des difficultés de libération de terrains[3]. Les nouvelles procédures de la loi foncière 2024 ont retardé certaines révisions d'indemnisation aux niveaux provincial et de district. L'autoroute Hô-Chi-Minh-Ville–Moc Bai n'avait aucun plan d'indemnisation approuvé pour 2 193 ménages concernés en juin 2025. Les projets commerciaux peuvent donc subir des retards même après l'obtention des autorisations, ce qui augmente les coûts de portage et réduit la capacité des petits promoteurs à être compétitifs. Le marché de la construction commerciale au Vietnam reste exposé lorsque les calendriers d'acquisition foncière ne s'alignent pas avec les calendriers de financement et de construction.
L'inflation des coûts de construction comprime les marges des entrepreneurs
Les coûts des matériaux et de la main-d'œuvre ont exercé une pression sur la rentabilité des entrepreneurs et les budgets des projets. Les prix du sable naturel ont augmenté jusqu'à 58,4 % en glissement annuel dans certaines régions, tandis que le béton B25 a progressé de 16,9 % d'un trimestre à l'autre au quatrième trimestre 2025. Les coûts de main-d'œuvre ont augmenté de 20 % à 25 % au cours de 2025, les projets d'infrastructure et commerciaux se disputant les travailleurs qualifiés. L'ajustement du salaire minimum entré en vigueur en janvier 2026 devrait maintenir cette pression. La marge brute de Hoa Binh Construction Group est passée de 10,5 % en 2017 à 6,2 % en 2025, montrant comment la croissance du chiffre d'affaires peut ne pas protéger les bénéfices. Le marché de la construction commerciale au Vietnam doit donc équilibrer la croissance de l'activité de construction avec une tarification, des achats et des conditions contractuelles rigoureuses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de secteur commercial :
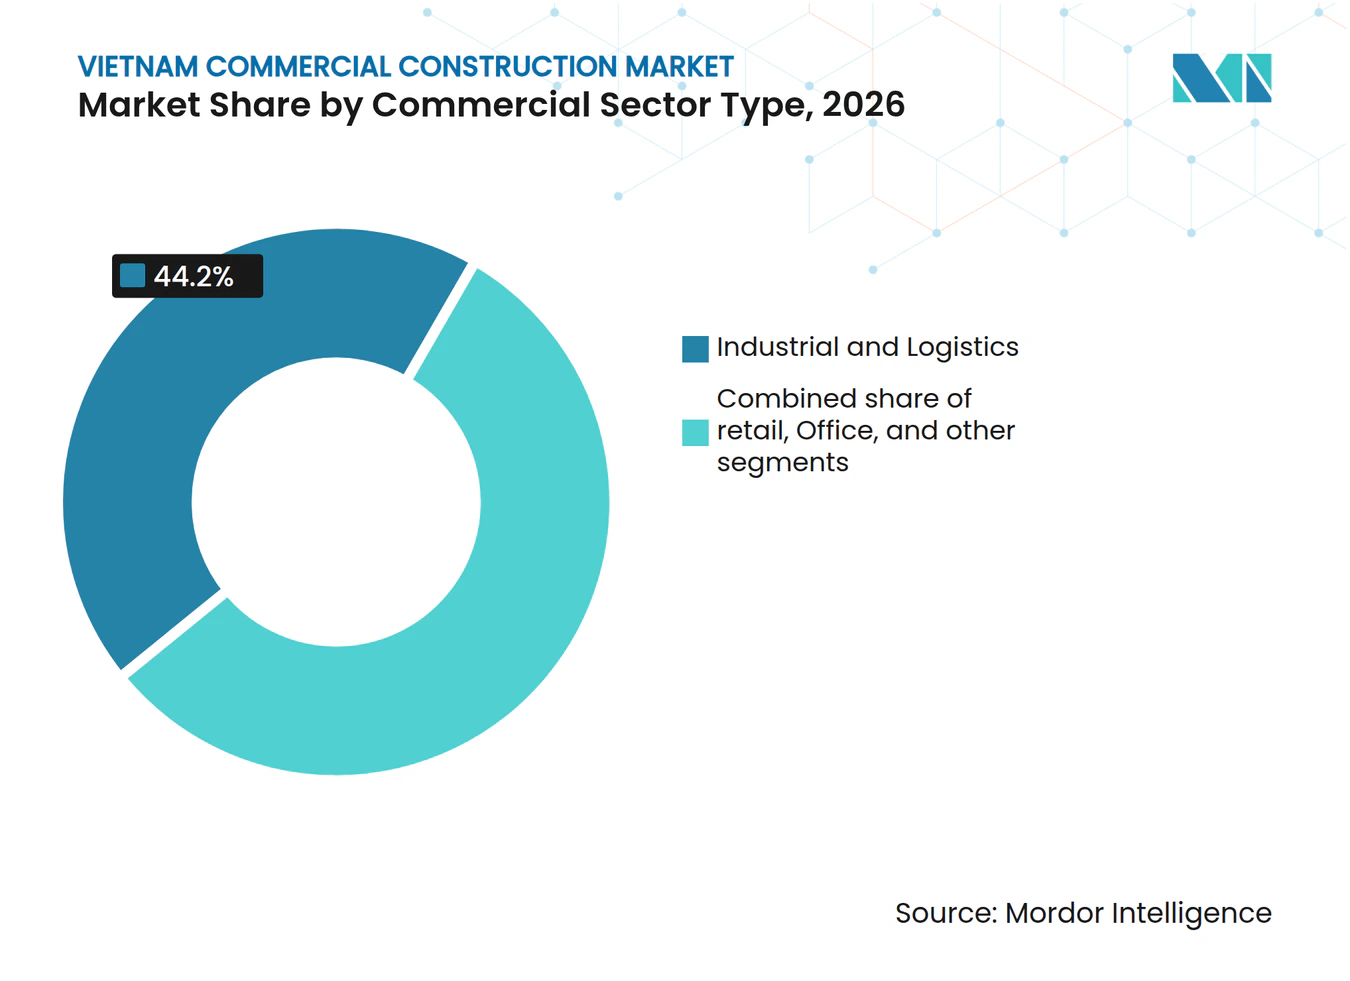
l'industrie et la logistique en tête, les sous-segments haut de gamme se diversifientL'industrie et la logistique représentaient 44,2 % de la taille du marché de la construction commerciale au Vietnam en 2026 et constituent le principal type de secteur commercial. L'industrie et la logistique est également le secteur commercial à la croissance la plus rapide, avec un CAGR de 8,34 % prévu jusqu'en 2032. La diversification des chaînes d'approvisionnement, l'activité du commerce électronique et la fabrication à investissements étrangers soutiennent cette position. Les promoteurs étrangers contrôlent plus de 75 % des espaces d'entrepôts, ce qui renforce le rôle des normes internationales dans la conception des actifs. Les promoteurs nationaux répondent avec des installations prêtes à l'automatisation et certifiées durables. Ces installations nécessitent une conception plus spécialisée, une coordination des équipements et un séquençage de la construction plus élaborés que les bâtiments de stockage de base. Elles aident également les occupants à standardiser leurs opérations dans leurs réseaux régionaux. Cette stratégie les aide à concurrencer les locataires multinationaux qui exigent des spécifications fiables et une qualité opérationnelle. Pour les promoteurs, des conceptions standardisées peuvent améliorer la planification sur plusieurs sites, tout en permettant d'adapter les caractéristiques des bâtiments aux besoins de chaque locataire. Cette approche favorise une coordination plus claire entre les propriétaires, les entrepreneurs, les fournisseurs d'équipements et les exploitants tout au long du processus de construction. Elle valorise également les entrepreneurs capables de livrer des températures contrôlées, des systèmes mécaniques complexes et des connexions aux services publics résilientes.
La construction de bureaux reste importante à Hanoï et Hô-Chi-Minh-Ville, où les locataires multinationaux privilégient les espaces de catégorie A. Les bureaux de catégorie A représentaient 17 % du parc de Hô-Chi-Minh-Ville au premier trimestre 2025, limitant l'offre premium disponible. Le développement du commerce de détail est lié à l'expansion des enseignes organisées dans les villes provinciales et à l'évolution vers des centres commerciaux axés sur l'expérience. Les projets d'hôtellerie, de santé et institutionnels élargissent le pipeline de construction au-delà des bureaux et des entrepôts. Le décret 71/2025/ND-CP a supprimé les restrictions sectorielles et d'échelle d'investissement pour le développement des hôpitaux privés, élargissant le champ de la construction de soins de santé privés. Le secteur de la construction commerciale au Vietnam peut donc puiser sa demande dans plusieurs types de bâtiments commerciaux, même si l'industrie et la logistique restent la principale source de croissance.



Par type de construction :
la nouvelle construction domine tandis que la rénovation s'accélèreLa nouvelle construction représentait 74,5 % de la valeur totale en 2026, soutenue par les parcs industriels en zone vierge, les entrepôts, les hôtels et les projets à usage mixte. Son ampleur reflète l'expansion continue des corridors de transport et industriels. Le Vietnam vise un réseau d'autoroutes dépassant 5 500 km d'ici 2030, ce qui soutient les parcs logistiques, le commerce de détail et l'hôtellerie à proximité des nouvelles connexions. Le développement à proximité des aéroports et des transports en commun s'ajoute à cette demande. Les nouveaux projets restent particulièrement pertinents là où les promoteurs s'implantent dans des zones provinciales disposant d'un parc commercial moderne limité. Dans ces zones, un seul investissement industriel ou de transport peut créer une demande d'entrepôts de soutien, de services de commerce de détail, d'hébergement et d'espaces de bureaux. Le calendrier de développement dépend de l'accès pratique à l'électricité, aux routes et aux terrains libérés. Ce segment est donc central pour le marché de la construction commerciale au Vietnam.
La rénovation devrait être le type de construction à la croissance la plus rapide, avec un CAGR de 8,02 % jusqu'en 2032. Les anciens actifs de bureaux et de commerce de détail de catégorie B ont besoin de rénovations pour rester compétitifs face à la nouvelle offre premium. Les certifications de durabilité et les exigences des locataires encouragent les propriétaires à améliorer les systèmes des bâtiments et la qualité des espaces. Saigon Centre Phase 3 a reçu son certificat d'enregistrement d'investissement en octobre 2025, démontrant le potentiel des sites bloqués depuis longtemps à réintégrer le pipeline de développement. La rénovation peut aller de la remise en état à un repositionnement plus large des propriétés à usage mixte. Les propriétaires peuvent réviser les agencements des étages, les systèmes du bâtiment, la performance énergétique et les parties communes pour fidéliser les locataires. Ces travaux deviennent plus pertinents lorsque la nouvelle offre de catégorie A offre aux locataires un plus grand choix. Cela élargit les opportunités pour les entrepreneurs capables de travailler dans des zones urbaines opérationnelles. Les travaux de rénovation nécessitent également un phasage minutieux, car les propriétaires peuvent avoir besoin de préserver l'accès des locataires et les opérations existantes du bâtiment pendant la construction. Cela peut rendre la capacité de livraison aussi importante que la portée de la conception.
Par source d'investissement :
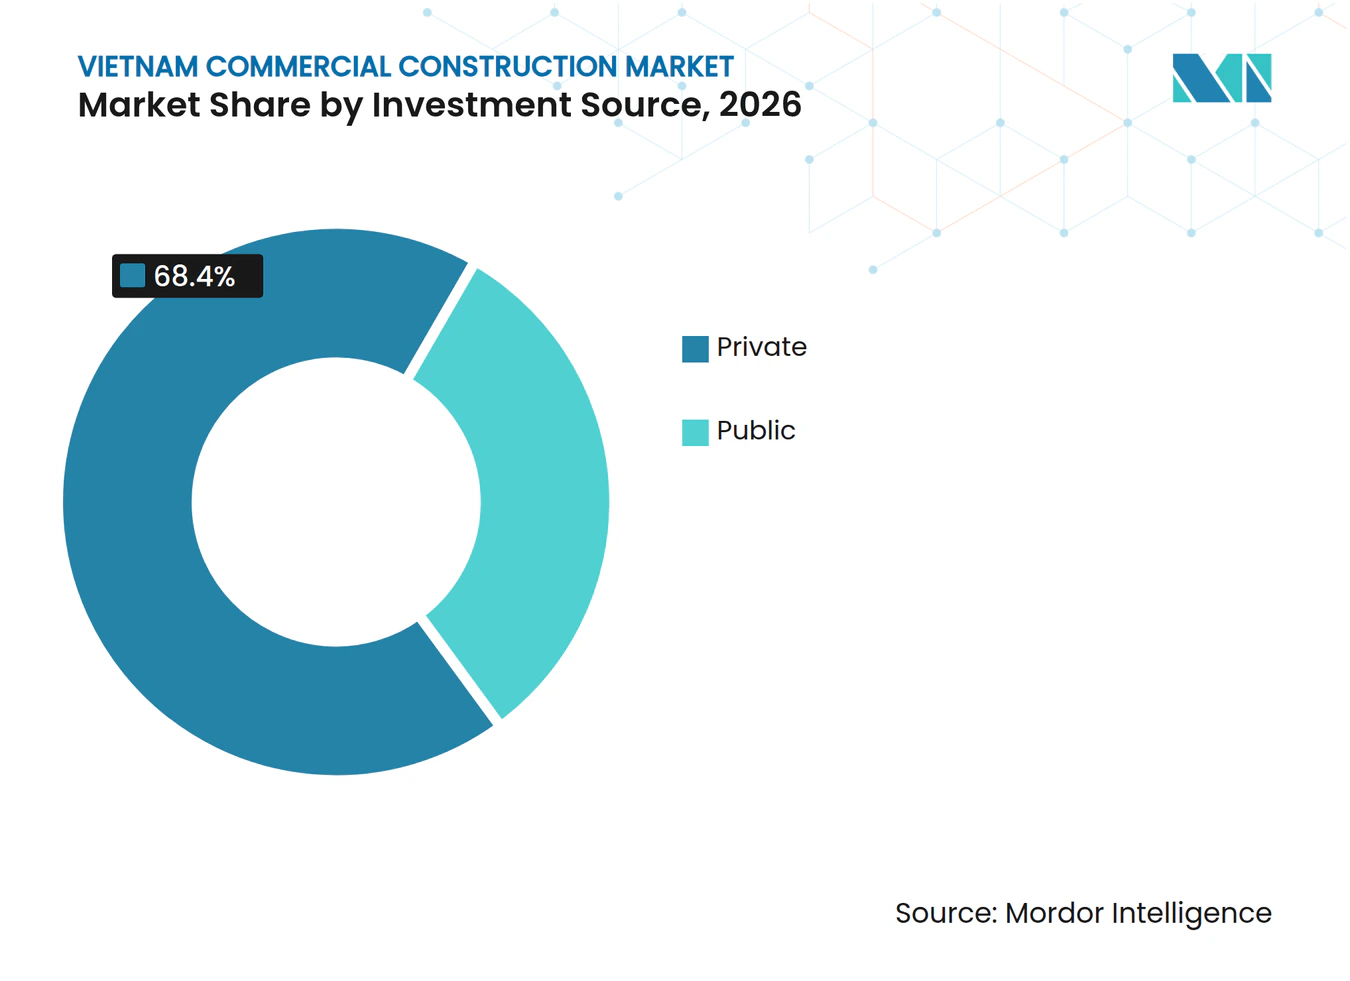
l'investissement privé domine, soutenu par une forte demande de développement commercialL'investissement privé détenait 68,4 % de la taille du marché de la construction commerciale au Vietnam en 2026 et devrait se développer à un CAGR de 8,11 % jusqu'en 2032. Cette concentration reflète le rôle des promoteurs nationaux, des investisseurs étrangers et du capital institutionnel dans le financement des actifs commerciaux. L'investissement direct étranger enregistré a atteint 38,4 milliards USD en 2025, tandis que le secteur immobilier a reçu 3,7 milliards USD de capital nouvellement enregistré. L'investissement direct étranger décaissé a atteint 27,6 milliards USD, un niveau record sur 5 ans. Le capital privé est particulièrement important pour les installations logistiques, les bureaux de catégorie A, les centres commerciaux, les hôtels et les développements à usage mixte. Les apporteurs de capitaux peuvent privilégier les projets avec plusieurs sources de revenus, des emplacements établis et une demande locative claire. Cela peut favoriser les projets plus importants combinant plusieurs usages commerciaux plutôt que des bâtiments autonomes.
Des promoteurs privés tels que Vingroup et Hung Thinh Incons s'étendent au-delà des projets résidentiels vers des programmes combinant bureaux, commerce de détail et hôtellerie. Cette approche peut répartir le risque entre les usages tout en créant des ensembles de construction plus importants et plus complexes. L'investissement public reste plus modeste dans l'activité directe de construction commerciale, mais il favorise la construction privée par le biais des routes, des aéroports et d'autres infrastructures. L'accès élargi à la construction de soins de santé privés en vertu du décret 71/2025/ND-CP soutient également les projets institutionnels. Le secteur de la construction commerciale au Vietnam est donc façonné par les décisions de financement privé et par les infrastructures publiques qui rendent les emplacements viables. Les conditions de financement restent importantes car elles affectent le calendrier des engagements, en particulier pour les petits promoteurs nationaux. Les retards de financement peuvent différer les attributions de marchés de construction même lorsque la demande à long terme reste solide. Les entrepreneurs et les promoteurs doivent donc aligner le financement avec les jalons fonciers, de conception et d'approbation.

Analyse géographique
Hô-Chi-Minh-Ville représentait 39,8 % de la valeur totale en 2026 et reste le principal centre de construction commerciale du pays. Le taux d'occupation des usines prêtes à l'emploi et des entrepôts prêts à l'emploi dans la région économique clé du Sud a chacun dépassé 90 % au premier trimestre 2026. La capacité industrielle tendue soutient le développement logistique supplémentaire. Les loyers des bureaux de catégorie A ont atteint 55 USD par m² par mois dans le quartier central des affaires, tandis que le parc de catégorie B plus faible encourage le repositionnement. L'extension de la limite administrative de la ville avec Binh Duong et Ba Ria-Vung Tau ouvre des corridors pour les projets logistiques et commerciaux. Ces zones peuvent accueillir des sites plus grands que les arrondissements centraux et peuvent connecter les locataires industriels aux consommateurs urbains. Elles peuvent également soutenir des formats de projets combinant distribution, commerce de détail et services connexes.
Hanoï dispose d'un solide pipeline de construction de bureaux au-delà de Hoan Kiem, notamment à Starlake et Tay Ho Tay. Plus de 120 000 m² d'espaces de bureaux de catégorie A sont attendus annuellement au cours des 3 à 5 prochaines années. Le taux d'occupation de la région économique clé du Nord a atteint 86 % pour les usines prêtes à l'emploi et 82 % pour les entrepôts prêts à l'emploi au premier trimestre 2026. Vinaconex a lancé Capital One dans le district de Hoang Mai en avril 2025, avec des bureaux, des commerces de détail, des appartements avec services et un hôtel 5 étoiles. Le projet illustre la demande qui se déplace vers des nœuds secondaires avec de grands sites à usage mixte. Ces développements peuvent regrouper des fonctions de bureaux, d'hôtellerie, de commerce de détail et résidentielles, aidant les promoteurs à répartir la demande entre plusieurs groupes d'occupants. Leur construction nécessite une livraison coordonnée entre différents usages du bâtiment et des infrastructures partagées.
Da Nang et le reste du Vietnam offrent l'expansion la plus rapide, ce dernier devant croître à un CAGR de 8,55 % jusqu'en 2032. Les liens de Da Nang avec Quang Nam soutiennent les tours à usage mixte, l'hôtellerie haut de gamme et le développement de bureaux. Frasers Property Vietnam a lancé un centre de tri automatisé de 170 000 m² pour SPX Express à Hung Yen en octobre 2025, avec une livraison prévue au quatrième trimestre 2026. Les destinations côtières telles que Nha Trang, Phu Quoc et Ba Ria-Vung Tau continuent de soutenir la construction de complexes hôteliers. Ces schémas géographiques étendent le marché de la construction commerciale au Vietnam au-delà de ses centres urbains méridionaux et septentrionaux établis. Ils créent également un pipeline plus dispersé pour les entrepreneurs, les fournisseurs et les prestataires de services spécialisés. La sélection des sites reste importante car l'accès logistique, la demande touristique et l'activité industrielle varient considérablement selon les emplacements.
Paysage concurrentiel
Concentration du Marché
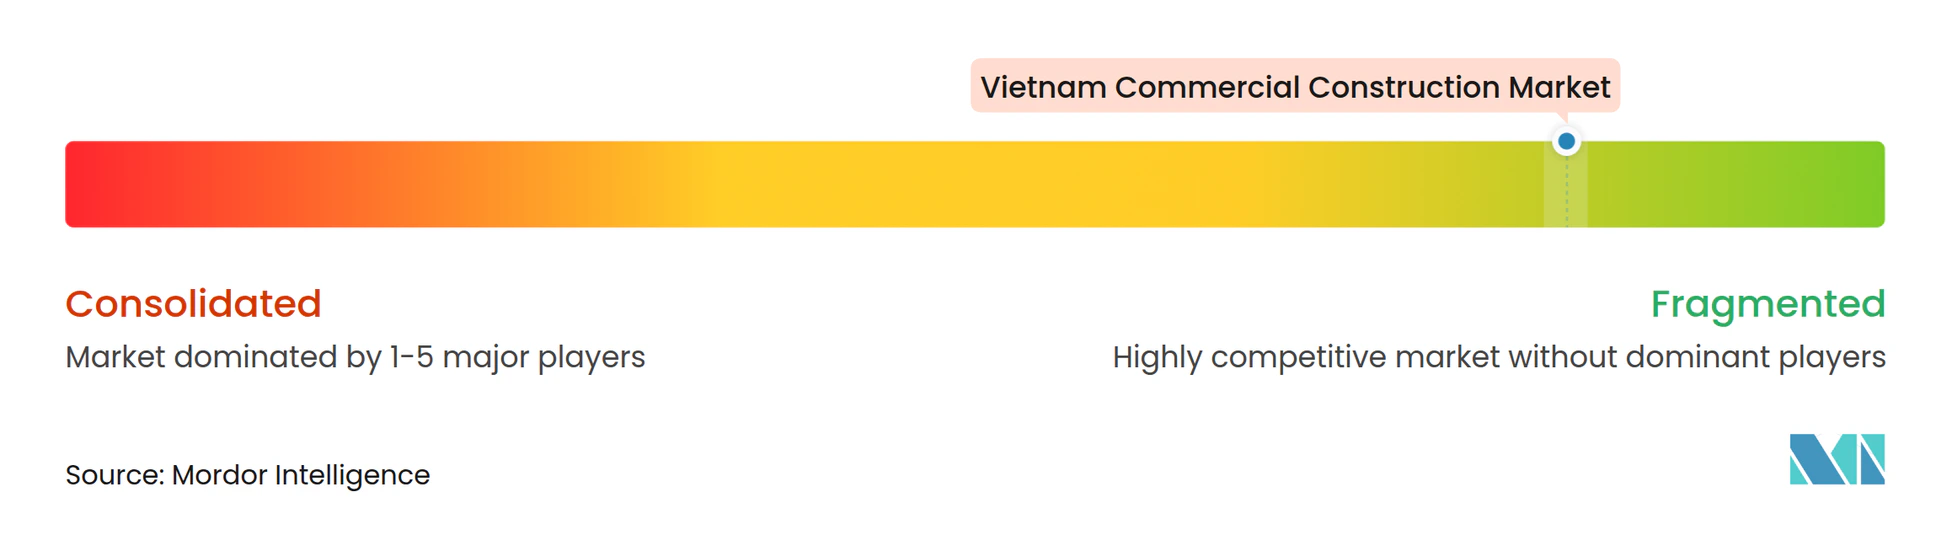
Le marché de la construction commerciale au Vietnam est fragmenté, avec de grands entrepreneurs généraux en concurrence sur le carnet de commandes, les références d'exécution et les relations récurrentes. Coteccons avait un carnet de commandes record de 51 600 milliards VND, soit l'équivalent de 2 milliards USD, au premier trimestre de l'exercice 2026. Plus de 70 % de ses contrats remportés provenaient de clients récurrents, notamment Gamuda Land, Masterise Homes et Sun Group. Au premier semestre 2026, Coteccons a généré 34 340 milliards VND de chiffre d'affaires, en hausse de 38 % en glissement annuel. Hoa Binh Construction Group a également augmenté son chiffre d'affaires mais a subi une pression sur ses marges, montrant l'importance de la discipline en matière d'achats et de sélection des contrats.
Les promoteurs logistiques se différencient par leurs réserves foncières, leurs espaces prêts à l'emploi, leur livraison sur mesure, leurs infrastructures énergétiques et leurs caractéristiques de durabilité. BW Industrial détient plus de 10 millions de m² de terrains industriels répartis sur plus de 60 projets dans 9 provinces. En mars 2026, BW Industrial a signé des protocoles d'accord avec BV Power et VSSES pour les infrastructures électriques et un système solaire en toiture de 30 MWc. Cette initiative répond aux exigences des locataires à forte consommation d'énergie et soucieux de durabilité. Les promoteurs peuvent se différencier grâce à des installations construites pour répondre aux opérations des locataires plutôt que par une offre générique d'entrepôts. Cela rend la disponibilité de l'énergie et la capacité d'automatisation plus importantes dans la concurrence industrielle.
La concurrence s'étend également au Centre du Vietnam et au delta du Mékong, où la capacité logistique moderne reste moins développée que dans les principaux clusters industriels. La société coréenne Jeil Group cible les entrepôts certifiés chaîne du froid et durabilité. Les grands promoteurs associent également les développements commerciaux au commerce de détail, à l'hôtellerie, aux bureaux et aux soins de santé pour créer des pipelines de projets plus larges. Le Saigon Centre Phase 3 planifié par Keppel et l'installation SPX Express de Frasers Property Vietnam sont des exemples de cette approche axée sur les projets. Les résultats concurrentiels dépendent de la capacité à sécuriser des sites, à gérer les coûts des matériaux et à livrer des projets spécialisés dans les délais. Les entrepreneurs entretenant des relations fiables avec leurs fournisseurs peuvent mieux gérer la pression sur les achats pendant les périodes de variation des coûts des intrants. Les promoteurs ayant des relations établies avec les locataires peuvent également réduire le risque locatif avant le début de la construction. Des carnets de commandes importants peuvent offrir de la visibilité, mais ils n'éliminent pas le risque lié à l'évolution des prix des intrants ou aux retards de projets. Les clients récurrents restent précieux car ils peuvent fournir un flux de commandes plus stable et réduire l'incertitude des appels d'offres.
Leaders du secteur de la construction commerciale au Vietnam
-
Coteccons Construction JSC
-
Vinaconex JSC
-
Hoa Binh Construction Group JSC
-
Central Construction JSC
-
Newtecons Investment Construction JSC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la construction commerciale au Vietnam Entreprises couvertes dans ce rapport
- Coteccons Construction JSC
- Vinaconex JSC
- Hoa Binh Construction Group JSC
- Central Construction JSC
- Newtecons Investment Construction JSC
- Ricons Construction Investment JSC
- Delta Construction Group
- Fecon Corporation
- Ecoba Vietnam JSC
- Unicons Investment Construction Co. Ltd.
- An Phong Construction JSC
- Cofico
- Binh Duong Construction and Civil Engineering JSC
- CC1 Corporation
- Song Da Corporation
- Hung Thinh Incons JSC
- Viglacera Corporation
- Becamex IDC Corporation
- Hoa Phat Group JSC
- GS Engineering and Construction Corporation
- Hyundai Engineering and Construction Co. Ltd.
- Chiyoda Corporation
- CTCI Corporation
- Sumitomo Mitsui Construction Co. Ltd.
- Gamuda Land Vietnam
- CapitaLand (Vietnam) Holdings
- Frasers Property Vietnam
- BW Industrial Development JSC
- SLP Vietnam
- Mapletree Investments Vietnam
Développements industriels récents dans Marché de la construction commerciale au Vietnam
- Octobre 2026 : Coteccons a déclaré 34 340 milliards VND (1,37 milliard USD) de chiffre d'affaires net pour le premier semestre 2026, en hausse de 38 % en glissement annuel, porté par de grands projets liés aux PPP, notamment Apec Phu Quoc de Sun Group et Gia Binh Airport de Masterise.
- Mars 2026 : BW Industrial a signé des protocoles d'accord stratégiques avec BV Power et VSSES pour développer des infrastructures électriques à grande échelle au parc industriel BW Supply Chain City et déployer un système solaire en toiture de 30 MWc au parc industriel BW Bau Bang, ciblant les locataires de centres de données hyperscale.
- Octobre 2025 : Keppel reçoit le certificat d'enregistrement d'investissement pour Saigon Centre Phase 3, un développement à usage mixte vert intégrant bureaux, commerce de détail et hôtellerie dans le quartier central des affaires de Hô-Chi-Minh-Ville ; la construction devrait commencer d'ici fin 2026, relançant un projet emblématique bloqué depuis plus de trois décennies.
Périmètre du rapport sur le marché de la construction commerciale au Vietnam
Aperçu de la segmentation
| Bureaux |
| Commerce de détail |
| Industrie et logistique |
| Autres |
| Nouvelle construction |
| Rénovation |
| Public |
| Privé |
| Hô-Chi-Minh-Ville |
| Hanoï |
| Da Nang |
| Reste du Vietnam |
| Par type de secteur commercial | Bureaux |
| Commerce de détail | |
| Industrie et logistique | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Rénovation | |
| Par source d'investissement | Public |
| Privé | |
| Par région | Hô-Chi-Minh-Ville |
| Hanoï | |
| Da Nang | |
| Reste du Vietnam |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la construction commerciale au Vietnam d'ici 2032 ?
Le marché de la construction commerciale au Vietnam devrait atteindre 39,08 milliards USD d'ici 2032, avec un CAGR de 7,51 % à partir de 2027.
Quel est le plus grand secteur commercial au Vietnam ?
L'industrie et la logistique constituent le plus grand type de secteur commercial, détenant 44,2 % en 2026 et croissant à un CAGR de 8,34 % jusqu'en 2032.
Pourquoi la construction logistique se développe-t-elle au Vietnam ?
Le commerce électronique, l'investissement manufacturier et le taux d'occupation élevé des entrepôts accroissent la demande d'installations logistiques prêtes à l'automatisation.
La nouvelle construction ou la rénovation croît-elle plus rapidement au Vietnam ?
La nouvelle construction représentait 74,5 % en 2026, tandis que la rénovation devrait croître plus rapidement à un CAGR de 8,02 % jusqu'en 2032.
Quel emplacement dispose de la plus grande base de construction commerciale ?
Hô-Chi-Minh-Ville détenait 39,8 % en 2026, soutenue par une forte demande en bureaux, commerce de détail, hôtellerie et logistique.
Quels sont les principaux défis pour le développement commercial au Vietnam ?
Les retards de libération des terrains, l'inflation des coûts des matériaux et de la main-d'œuvre, les limites de financement et la faible absorption des anciens espaces de bureaux et de commerce de détail freinent le développement.