
Größe und Marktanteil des vietnamesischen Gewerbeimmobilien-Baumarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
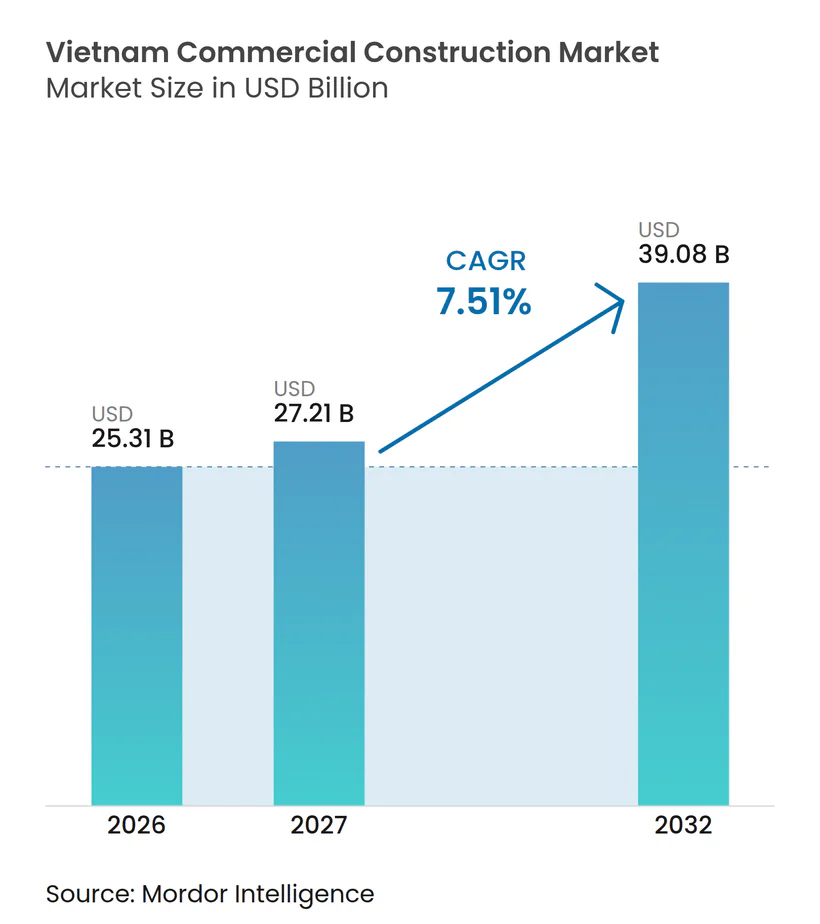
| Marktgröße im Basisjahr (2026) | 25.31 Milliarden US-Dollar |
| Marktgröße (2027) | 27.21 Milliarden US-Dollar |
| Marktgröße (2032) | 39.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.51 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Gewerbeimmobilien-Baumarkts durch Mordor Intelligence
Die Größe des vietnamesischen Gewerbeimmobilien-Baumarkts wird voraussichtlich von 25,31 Milliarden USD im Jahr 2026 auf 27,21 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 7,51 % über den Zeitraum 2027–2032 einen Wert von 39,08 Milliarden USD erreichen.
Industrieinvestitionen, E-Commerce-Logistik, Bürobedarf multinationaler Unternehmen und die Expansion des Einzelhandels stützen den vietnamesischen Gewerbeimmobilien-Baumarkt. Privates Kapital deckt einen Großteil der Finanzierung, während öffentliche Infrastrukturausgaben neue Entwicklungskorridore erschließen. Kosteninflation, Verzögerungen bei der Grundstücksräumung, Finanzierungsengpässe und schwache Nachfrage nach älteren Büro- und Einzelhandelsflächen bleiben wesentliche Einschränkungen. Projektentwickler reagieren darauf, indem sie sich auf automatisierungsgerechte Logistikanlagen, Büroflächen der Klasse A, gemischt genutzte Projekte und Modernisierungen konzentrieren, die den Nachhaltigkeitsanforderungen der Mieter entsprechen. Dies eröffnet Chancen in provinziellen Industriezentren, Tourismusstandorten und Sanierungsprojekten, während die Ausführungskapazität weiterhin entscheidend ist. Auftragnehmer, die spezialisierte Systeme koordinieren, komplexe Baustellen verwalten und Lieferpläne einhalten können, sind besser positioniert, um an diesen Möglichkeiten teilzuhaben. Die Kombination aus Neubau und Sanierung gibt Eigentümern zudem die Möglichkeit, auf veränderte Mietererwartungen zu reagieren, ohne sich auf einen einzigen Gebäudetyp zu verlassen.
Wichtigste Erkenntnisse des Berichts
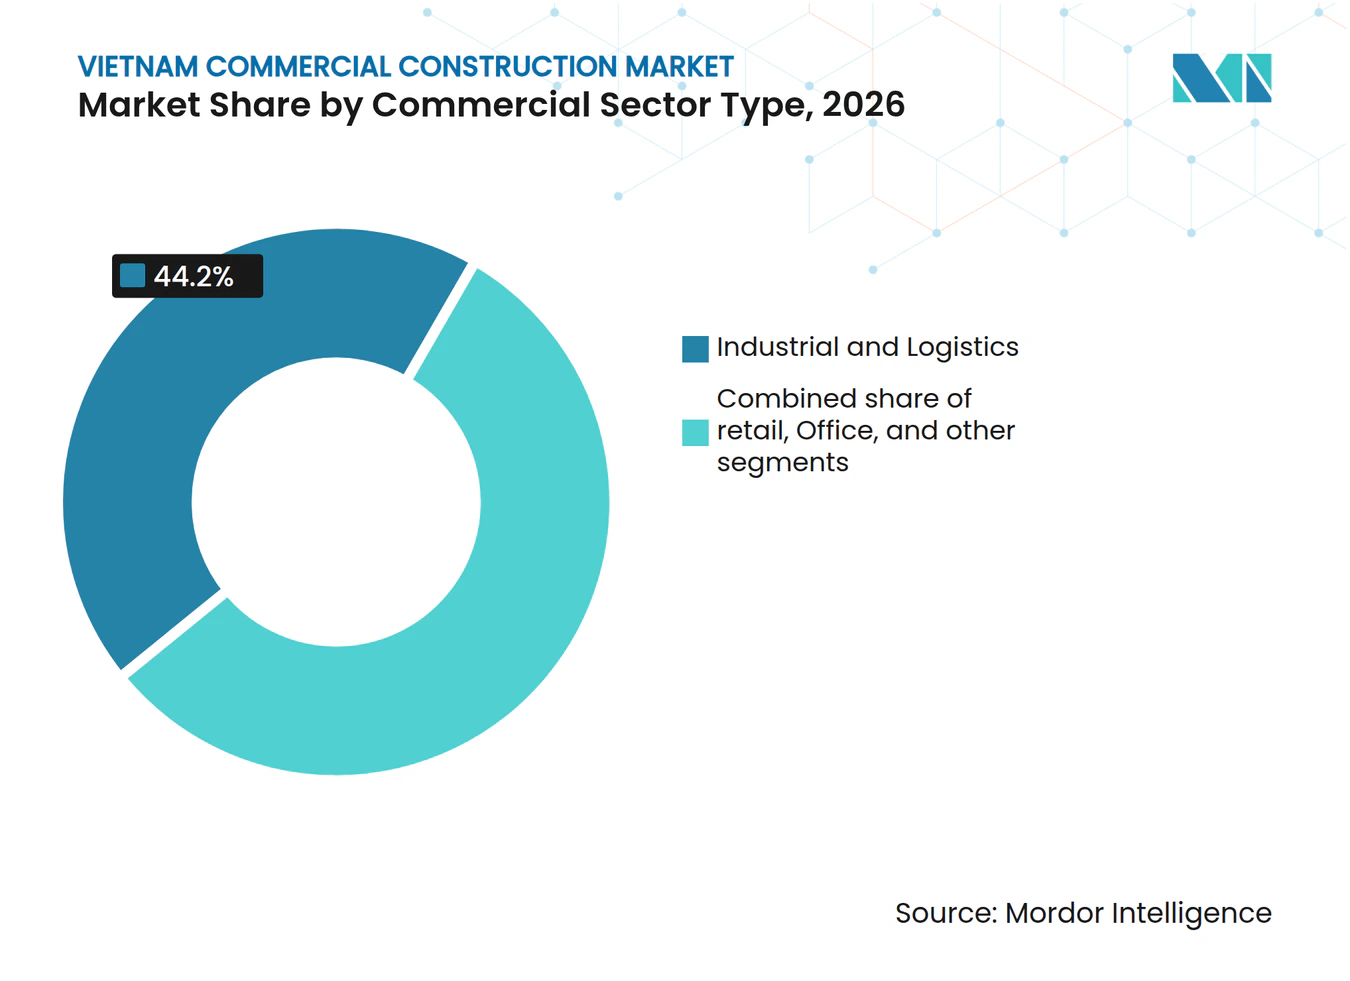
- Nach Gewerbesektortyp hielt Industrie und Logistik im Jahr 2026 einen Marktanteil von 44,2 % am vietnamesischen Gewerbeimmobilien-Baumarkt, während für dasselbe Segment bis 2032 ein CAGR-Wachstum von 8,34 % prognostiziert wird.
- Nach Bautyp entfiel im Jahr 2026 ein Anteil von 74,5 % der Größe des vietnamesischen Gewerbeimmobilien-Baumarkts auf Neubauten, während für Renovierungen bis 2032 ein CAGR von 8,02 % prognostiziert wird.
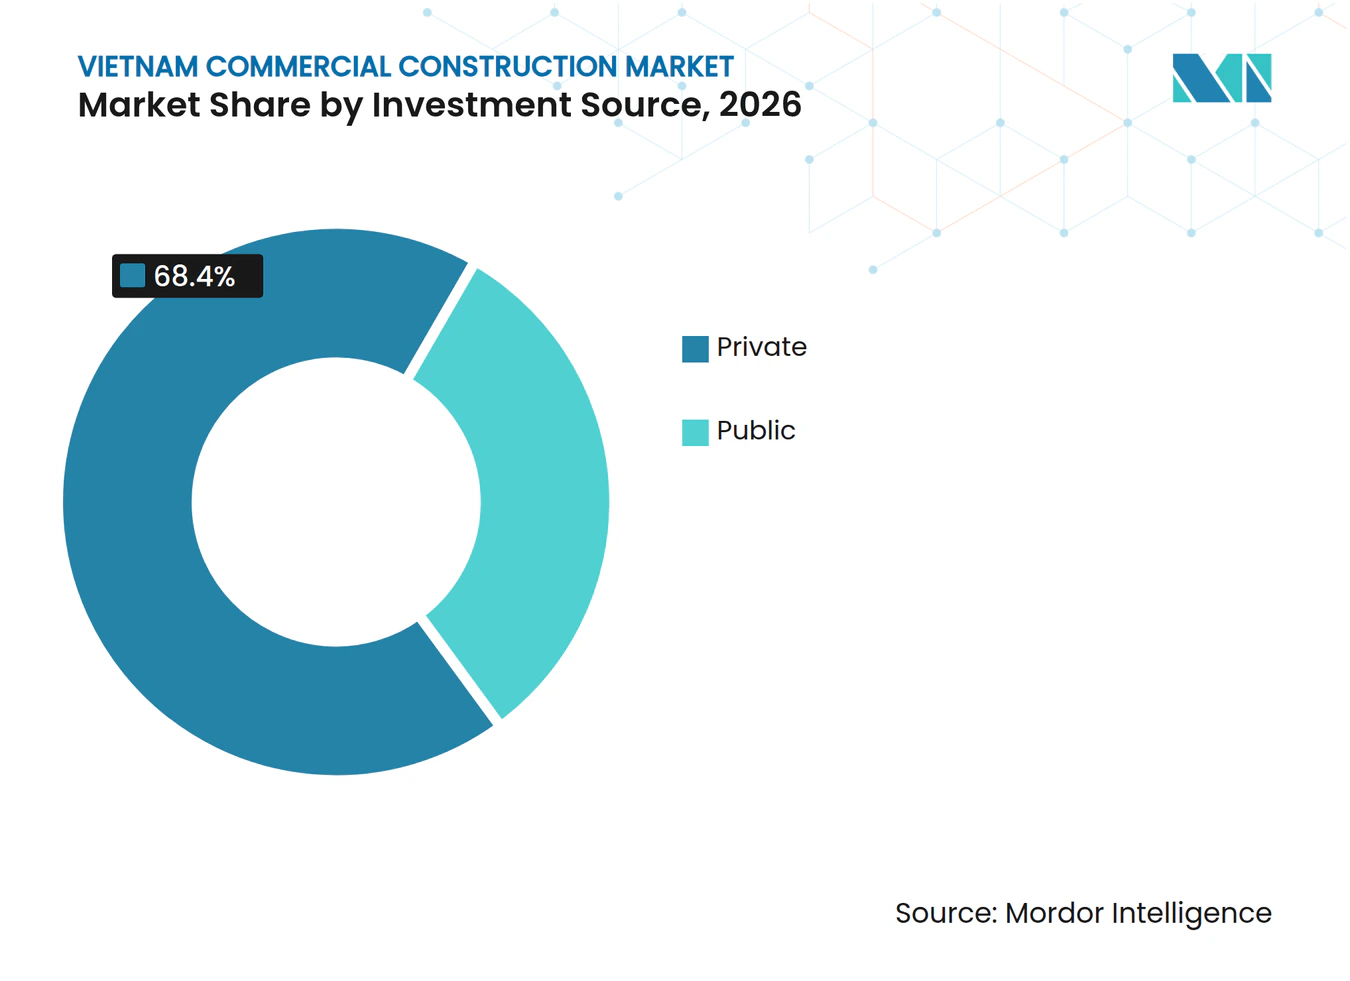
- Nach Investitionsquelle hielt private Investition im Jahr 2026 einen Marktanteil von 68,4 % am vietnamesischen Gewerbeimmobilien-Baumarkt und wird voraussichtlich bis 2032 mit einem CAGR von 8,11 % wachsen.
- Nach Region hielt Ho-Chi-Minh-Stadt im Jahr 2026 einen Anteil von 39,8 % am vietnamesischen Gewerbeimmobilien-Baumarkt, während das übrige Vietnam bis 2032 voraussichtlich mit einem CAGR von 8,55 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Wachstum als Treiber für den Bau von Fulfillment-Zentren und Lagerhäusern | +1.5% | Ho-Chi-Minh-Stadt, Hanoi, Hung Yen, Binh Duong, Da Nang und das Mekong-Delta | Kurzfristig (≤ 2 Jahre) |
| Expansion multinationaler Unternehmen als Treiber der Nachfrage nach Büroflächen der Klasse A | +1.2% | Zentrales Geschäftsviertel und dezentralisierte Zonen von Ho-Chi-Minh-Stadt, Starlake und Tay Ho Tay in Hanoi | Mittelfristig (2–4 Jahre) |
| Tourismus- und Hotelinvestitionen als Treiber des Gastgewerbebaus | +0.9% | Da Nang, Phu Quoc, Nha Trang, Ba Ria-Vung Tau, Ha Long und Hue | Mittelfristig (2–4 Jahre) |
| Expansion des organisierten Einzelhandels als Treiber für Gewerbezentren | +0.8% | Ho-Chi-Minh-Stadt, Hanoi, Hai Duong, Quang Ninh, Can Tho und Provinzstädte | Kurzfristig (≤ 2 Jahre) |
| Stadterneuerung als Treiber für gemischt genutzte Sanierungsprojekte | +0.7% | Ho-Chi-Minh-Stadt, Hanoi und Da Nang | Langfristig (≥ 4 Jahre) |
| Private Investitionen in Gesundheitswesen und Bildung als Treiber für institutionelle Gebäude | +0.6% | Ho-Chi-Minh-Stadt, Hanoi, Provinzhauptstädte und das Mekong-Delta | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Expansion verändert die Baustandards für Logistikanlagen
Der E-Commerce steigert die Nachfrage nach Lagerflächen und verändert gleichzeitig die Gestaltung und den Standort von Logistikanlagen. Der Sektor fördert Einrichtungen mit Automatisierung, Kühlkettenkapazität, hoher Bodenbelastbarkeit und schnellem Verbraucherzugang. Die Auslastung von schlüsselfertigen Fabrik- und Lagerflächen überstieg im ersten Quartal 2026 in der südlichen Schlüsselwirtschaftsregion 90 %. Die hohe Auslastung gibt Projektentwicklern eine stärkere Grundlage für zusätzliches Angebot in etablierten Industriekorridoren. Sie lenkt Projekte auch in Richtung größerer, automatisierungsgerechter und nachhaltigkeitszertifizierter Gebäude, die E-Commerce- und Pharmamieter bedienen können. Der vietnamesische Gewerbeimmobilien-Baumarkt kann von diesem Wandel profitieren, da höhere Gebäudespezifikationen den Umfang der Bauarbeiten erhöhen. Projektentwickler müssen außerdem Strom, interne Verkehrsführung, Brandschutz, Ladebereiche und digitale Systeme koordinieren, bevor Einrichtungen in Betrieb gehen. Dies begünstigt Projekte mit klaren Spezifikationen und erfahrenen Lieferteams.
Expansion multinationaler Unternehmen stützt die Nachfrage nach Premium-Büroflächen
Ausländisch investierte Unternehmen machten im ersten Quartal 2025 82 % der vermieteten Büroflächen in Ho-Chi-Minh-Stadt aus und stützten damit die Nachfrage nach neuen Immobilien der Klasse A[1]. Die Angebotsmieten für Büroflächen der Klasse A erreichten 46,50 USD pro Quadratmeter und Monat, ein Anstieg von 1,1 % im Jahresvergleich. Hanoi verfügte im Jahr 2025 nach erheblichem Wachstum im vorangegangenen Jahrzehnt über 1,74 Millionen Quadratmeter Bürofläche, doch sein Bestand der Klasse A blieb in absoluten Zahlen begrenzt. Diese Angebotslücke lenkt die Entwicklung in Richtung Starlake und Tay Ho Tay, wo neue Büroprojekte die Anforderungen internationaler Nutzer erfüllen können. Die UOA Group verpflichtete sich zu einer Investition von 120 Millionen USD für Parc Tower, ein 20.000 Quadratmeter großes Büroprojekt im zentralen Geschäftsviertel von Ho-Chi-Minh-Stadt, mit Baubeginn im vierten Quartal 2025. Der vietnamesische Gewerbeimmobilien-Baumarkt profitiert daher, wenn Nutzer hochwertige Büros gegenüber älteren Beständen bevorzugen.
Tourismus- und Hotelinvestitionen treiben den Gastgewerbebau in großem Maßstab voran
Tourismusbezogene Investitionen stützen die Nachfrage nach Hotels, Resorts, Kongressflächen und angeschlossenen Einzelhandelseinrichtungen in wichtigen Reisezielen. Vietnam verzeichnete in den ersten 9 Monaten des Jahres 2025 15,4 Millionen internationale Ankünfte und liegt damit auf Kurs zu seinem Jahresziel von 25 Millionen[2]. Resorts in Da Nang und Nha Trang verzeichneten eine Auslastung von über 70 %, während Phu Quoc ein Auslastungswachstum im Jahresvergleich zeigte. Hotelentwickler benötigen zweckgebaute Anlagen, wenn internationale Betreiber einheitliche Einrichtungen und Betriebsstandards verlangen. Dies begünstigt Neubauten in Küstenzielen gegenüber begrenzten Modernisierungen älterer Gebäude. Der vietnamesische Gewerbeimmobilien-Baumarkt profitiert auch von der damit verbundenen Nachfrage nach Einzelhandel, verkehrsgebundenen Dienstleistungen und gemischt genutzten Entwicklungen rund um Tourismusanlagen.
Expansion des organisierten Einzelhandels beschleunigt die Entwicklung von Gewerbezentren
Organisierte Einzelhandelsketten expandieren über die großen Städte hinaus und unterstützen neue Einkaufszentren in Provinzmärkten. AEON eröffnete im Jahr 2025 4 Standorte – die höchste Jahresanzahl – während Lotte Shopping weitere Einkaufszentren plante. Das neue Angebot in Hanoi und Ho-Chi-Minh-Stadt begünstigt weiterhin Projekte, die Einkaufen, Freizeit und Gastronomie kombinieren. Einzelhändler benötigen moderne Grundrisse, Parkmöglichkeiten und Logistikkapazitäten, die ältere Innenstadtflächen möglicherweise nicht bieten können. Dies schafft Nachfrage nach neuen Einkaufszentren in wachsenden Städten und nach Modernisierungen bestehender Gewerbeimmobilien. Der vietnamesische Gewerbeimmobilien-Baumarkt erhält auch dort Unterstützung, wo Einzelhandelsprojekte mit Wohnungen, Büros, Hotels oder Verkehrsanbindungen integriert werden.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität bei Grundstücksräumung und Entschädigung | -1.5% | National, insbesondere Ho-Chi-Minh-Stadt, Bac Kan, Dak Lak und Küstenprovinzen | Kurzfristig (≤ 2 Jahre) |
| Kosteninflation bei Baumaterialien und qualifizierten Arbeitskräften | -1.2% | National, mit Druck in Ho-Chi-Minh-Stadt und Hanoi | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkte langfristige Entwicklungsfinanzierung | -0.8% | National, insbesondere inländische Projektentwickler in Sekundärstädten | Mittelfristig (2–4 Jahre) |
| Schwache Absorption von Büro- und Einzelhandelsflächen der zweiten Kategorie | -0.6% | Hanoi, Ho-Chi-Minh-Stadt und ausgewählte Provinzmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Grundstücksräumung hemmt die Projektanlaufquoten
Die Grundstücksräumung bleibt ein dauerhaftes Hemmnis für den Start gewerblicher Projekte und den Grunderwerb. Bis Mitte September 2025 hatten 179 Investitionsprojekte in einer bedeutenden Provinz Schwierigkeiten bei der Grundstücksräumung[3]. Die Verfahren des neuen Bodengesetzes 2024 verzögerten einige Entschädigungsprüfungen auf Provinz- und Bezirksebene. Für die Schnellstraße von Ho-Chi-Minh-Stadt nach Moc Bai lagen bis Juni 2025 für 2.193 betroffene Haushalte keine genehmigten Entschädigungspläne vor. Gewerbliche Projekte können daher selbst nach erteilten Genehmigungen Verzögerungen erfahren, was die Haltekosten erhöht und die Wettbewerbsfähigkeit kleinerer Projektentwickler verringert. Der vietnamesische Gewerbeimmobilien-Baumarkt bleibt gefährdet, wenn Grundstücksbeschaffungspläne nicht mit Finanzierungs- und Bauplänen übereinstimmen.
Baukosteninflation drückt die Margen der Auftragnehmer
Material- und Arbeitskosten haben den Gewinn der Auftragnehmer und die Projektbudgets unter Druck gesetzt. Die Preise für Natursand stiegen in ausgewählten Regionen um bis zu 58,4 % im Jahresvergleich, während Beton B25 im vierten Quartal 2025 um 16,9 % im Quartalsvergleich stieg. Die Arbeitskosten stiegen im Jahr 2025 um 20 % bis 25 %, da Infrastruktur- und Gewerbeprojekte um qualifizierte Arbeitskräfte konkurrierten. Die ab Januar 2026 geltende Mindestlohnanpassung dürfte den Druck aufrechterhalten. Die Bruttomarge der Hoa Binh Construction Group fiel von 10,5 % im Jahr 2017 auf 6,2 % im Jahr 2025 und zeigt, wie Umsatzwachstum den Gewinn nicht schützen kann. Der vietnamesische Gewerbeimmobilien-Baumarkt muss daher wachsende Bautätigkeit mit disziplinierter Preisgestaltung, Beschaffung und Vertragsbedingungen in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gewerbesektortyp:
Industrie und Logistik führend, Premium-Teilsegmente diversifizierenIndustrie und Logistik machten im Jahr 2026 44,2 % der Größe des vietnamesischen Gewerbeimmobilien-Baumarkts aus und sind der führende Gewerbesektortyp. Industrie und Logistik ist auch der am schnellsten wachsende Gewerbesektor mit einem prognostizierten CAGR von 8,34 % bis 2032. Diversifizierung der Lieferkette, E-Commerce-Aktivitäten und ausländisch investierte Fertigung stützen diese Position. Ausländische Projektentwickler kontrollieren mehr als 75 % der Lagerflächen, was die Rolle internationaler Standards im Anlagendesign unterstreicht. Inländische Projektentwickler reagieren mit automatisierungsgerechten und nachhaltigkeitszertifizierten Einrichtungen. Solche Einrichtungen erfordern ein spezialisierteres Design, eine bessere Gerätekoordination und eine komplexere Bauabfolge als einfache Lagerhäuser. Sie helfen Nutzern auch dabei, den Betrieb in ihren regionalen Netzwerken zu standardisieren. Diese Strategie hilft ihnen, um multinationale Mieter zu konkurrieren, die zuverlässige Spezifikationen und Betriebsqualität benötigen. Für Projektentwickler können standardisierte Designs die Planung an mehreren Standorten verbessern und gleichzeitig die Anpassung von Gebäudemerkmalen an die Bedürfnisse der einzelnen Mieter ermöglichen. Der Ansatz unterstützt eine klarere Koordination zwischen Eigentümern, Auftragnehmern, Gerätelieferanten und Betreibern während des gesamten Bauprozesses. Er erhöht auch den Wert von Auftragnehmern, die kontrollierte Temperaturen, komplexe mechanische Systeme und belastbare Versorgungsverbindungen liefern können.
Der Bürobau bleibt in Hanoi und Ho-Chi-Minh-Stadt wichtig, wo multinationale Mieter Flächen der Klasse A bevorzugen. Büroflächen der Klasse A machten im ersten Quartal 2025 17 % des Bestands in Ho-Chi-Minh-Stadt aus, was das verfügbare Premium-Angebot begrenzt. Die Einzelhandelsentwicklung ist an organisierende Ketten geknüpft, die durch Provinzstädte expandieren, und an den Wandel hin zu erlebnisorientierten Einkaufszentren. Gastgewerbe-, Gesundheits- und institutionelle Projekte erweitern die Baupipeline über Büros und Lagerhäuser hinaus. Dekret 71/2025/ND-CP hob Sektor- und Investitionsgrößenbeschränkungen für die Entwicklung privater Krankenhäuser auf und erweiterte damit den Spielraum für private Gesundheitsbauvorhaben. Der vietnamesische Gewerbeimmobilienbau kann daher Nachfrage aus mehreren gewerblichen Gebäudetypen generieren, auch wenn Industrie und Logistik die Hauptwachstumsquelle bleiben.



Nach Bautyp:
Neubau dominiert, während Renovierung an Fahrt gewinntNeubauten machten im Jahr 2026 74,5 % des Gesamtwerts aus, gestützt durch Industrieparks auf der grünen Wiese, Lagerhäuser, Hotels und gemischt genutzte Projekte. Ihr Umfang spiegelt die anhaltende Expansion von Verkehrs- und Industriekorridoren wider. Vietnam strebt bis 2030 ein Schnellstraßennetz von mehr als 5.500 km an, was Logistikparks, Einzelhandel und Gastgewerbe in der Nähe neuer Verbindungen unterstützt. Flughafen- und verkehrsnahe Entwicklungen kommen hinzu. Neubauprojekte sind besonders relevant, wenn Projektentwickler in Provinzstandorte mit begrenztem modernem Gewerbebestand eintreten. In diesen Gebieten kann eine einzige Industrie- oder Verkehrsinvestition Nachfrage nach unterstützenden Lagerhäusern, Einzelhandelsdienstleistungen, Unterkünften und Büroflächen schaffen. Der Entwicklungszeitplan hängt vom praktischen Zugang zu Strom, Straßen und geräumtem Land ab. Das Segment ist daher zentral für den vietnamesischen Gewerbeimmobilien-Baumarkt.
Renovierungen werden mit einem CAGR von 8,02 % bis 2032 als der am schnellsten wachsende Bautyp prognostiziert. Ältere Büro- und Einzelhandelsflächen der Klasse B müssen modernisiert werden, um gegenüber neuem Premium-Angebot wettbewerbsfähig zu bleiben. Nachhaltigkeitszertifizierungen und Mieteranforderungen veranlassen Eigentümer, Gebäudesysteme und Flächenqualität zu verbessern. Saigon Centre Phase 3 erhielt im Oktober 2025 seine Investitionsregistrierungsbescheinigung und demonstriert damit das Potenzial für lange blockierte Standorte, in die Entwicklungspipeline zurückzukehren. Renovierungen können von der Sanierung bis zur umfassenderen Neupositionierung gemischt genutzter Immobilien reichen. Eigentümer können Grundrisse, Gebäudesysteme, Energieeffizienz und Gemeinschaftsbereiche überarbeiten, um Mieter zu halten. Diese Arbeiten werden relevanter, wenn neues Angebot der Klasse A den Mietern eine größere Auswahl bietet. Dies erweitert das Chancenspektrum für Auftragnehmer, die in betrieblichen städtischen Lagen arbeiten können. Renovierungsarbeiten erfordern auch eine sorgfältige Phaseneinteilung, da Eigentümer möglicherweise den Mieterzugang und den laufenden Gebäudebetrieb während der Bauarbeiten aufrechterhalten müssen. Dies kann die Lieferfähigkeit ebenso wichtig machen wie den Planungsumfang.
Nach Investitionsquelle:
Private Investitionen dominieren, gestützt durch starke Nachfrage nach gewerblicher EntwicklungPrivate Investitionen hielten im Jahr 2026 68,4 % der Größe des vietnamesischen Gewerbeimmobilien-Baumarkts und werden voraussichtlich bis 2032 mit einem CAGR von 8,11 % wachsen. Diese Konzentration spiegelt die Rolle inländischer Projektentwickler, ausländischer Investoren und institutionellen Kapitals bei der Finanzierung gewerblicher Anlagen wider. Die registrierten ausländischen Direktinvestitionen erreichten im Jahr 2025 38,4 Milliarden USD, während der Immobiliensektor 3,7 Milliarden USD an neu registriertem Kapital erhielt. Die ausgezahlten ausländischen Direktinvestitionen erreichten 27,6 Milliarden USD, ein 5-Jahres-Hoch. Privates Kapital ist besonders wichtig für Logistikeinrichtungen, Büroflächen der Klasse A, Einzelhandelszentren, Hotels und gemischt genutzte Entwicklungen. Kapitalgeber können Projekte mit mehreren Einkommensströmen, etablierten Standorten und klarer Mieternachfrage priorisieren. Dies kann größere Projekte begünstigen, die gewerbliche Nutzungen kombinieren, anstatt einzeln stehende Gebäude.
Private Projektentwickler wie Vingroup und Hung Thinh Incons expandieren über Wohnprojekte hinaus in Konzepte, die Büros, Einzelhandel und Gastgewerbe kombinieren. Dieser Ansatz kann das Risiko auf verschiedene Nutzungen verteilen und gleichzeitig größere und komplexere Baupakete schaffen. Öffentliche Investitionen bleiben bei direkten gewerblichen Bauaktivitäten kleiner, ermöglichen aber private Bauvorhaben durch Straßen, Flughäfen und andere Infrastruktur. Der erweiterte Zugang zu privaten Gesundheitsbauvorhaben gemäß Dekret 71/2025/ND-CP unterstützt ebenfalls institutionelle Projekte. Der vietnamesische Gewerbeimmobilienbau wird daher durch private Finanzierungsentscheidungen und durch die öffentliche Infrastruktur geprägt, die Standorte rentabel macht. Finanzierungsbedingungen bleiben wichtig, da sie den Zeitpunkt von Verpflichtungen beeinflussen, insbesondere für kleinere inländische Projektentwickler. Finanzierungsverzögerungen können Bauaufträge verschieben, selbst wenn die langfristige Nachfrage solide bleibt. Auftragnehmer und Projektentwickler müssen daher die Finanzierung mit Grundstücks-, Planungs- und Genehmigungsmeilensteinen abstimmen.

Geografische Analyse
Ho-Chi-Minh-Stadt machte im Jahr 2026 39,8 % des Gesamtwerts aus und bleibt das wichtigste Gewerbebauzentrum des Landes. Die Auslastung von schlüsselfertigen Fabrik- und Lagerflächen in der südlichen Schlüsselwirtschaftsregion überstieg im ersten Quartal 2026 jeweils 90 %. Die angespannte Industriekapazität unterstützt die weitere Logistikentwicklung. Die Angebotsmieten für Büroflächen der Klasse A erreichten im zentralen Geschäftsviertel 55 USD pro Quadratmeter und Monat, während schwächere Bestände der Klasse B zur Neupositionierung anregen. Die Erweiterung der Stadtgrenzen mit Binh Duong und Ba Ria-Vung Tau eröffnet Korridore für Logistik- und Einzelhandelsprojekte. Diese Gebiete können größere Grundstücke als zentrale Stadtbezirke aufnehmen und Industriemieter mit städtischen Verbrauchern verbinden. Sie können auch Projektformate unterstützen, die Distribution, Einzelhandel und unterstützende Dienstleistungen kombinieren.
Hanoi verfügt über eine starke Bürobaupipeline jenseits von Hoan Kiem, insbesondere in Starlake und Tay Ho Tay. Über die nächsten 3 bis 5 Jahre werden jährlich mehr als 120.000 Quadratmeter Bürofläche der Klasse A erwartet. Die Auslastung in der nördlichen Schlüsselwirtschaftsregion erreichte im ersten Quartal 2026 86 % für schlüsselfertige Fabriken und 82 % für schlüsselfertige Lagerhäuser. Vinaconex begann im April 2025 mit Capital One im Bezirk Hoang Mai, mit Büros, Einzelhandel, Serviced Apartments und einem 5-Sterne-Hotel. Das Projekt veranschaulicht die Nachfrage, die sich in sekundäre Knotenpunkte mit großen gemischt genutzten Standorten verlagert. Solche Entwicklungen können Büro-, Hotel-, Einzelhandels- und Wohnfunktionen zusammenführen und Projektentwicklern helfen, die Nachfrage auf mehrere Nutzergruppen zu verteilen. Ihr Bau erfordert eine koordinierte Lieferung über verschiedene Gebäudenutzungen und gemeinsame Infrastruktur hinweg.
Da Nang und das übrige Vietnam bieten die schnellste Expansion, wobei letzteres bis 2032 voraussichtlich mit einem CAGR von 8,55 % wachsen wird. Die Verbindungen Da Nangs mit Quang Nam unterstützen gemischt genutzte Hochhäuser, Premium-Gastgewerbe und Büroentwicklung. Frasers Property Vietnam begann im Oktober 2025 mit einem 170.000 Quadratmeter großen automatisierten Sortierzentrum für SPX Express in Hung Yen, mit geplantem Abschluss im vierten Quartal 2026. Küstenstandorte wie Nha Trang, Phu Quoc und Ba Ria-Vung Tau unterstützen weiterhin den Resortbau. Diese geografischen Muster erweitern den vietnamesischen Gewerbeimmobilien-Baumarkt über seine etablierten südlichen und nördlichen städtischen Zentren hinaus. Sie schaffen auch eine stärker dezentralisierte Pipeline für Auftragnehmer, Lieferanten und spezialisierte Dienstleister. Die Standortwahl bleibt wichtig, da Logistikzugang, Tourismusnachfrage und Industrieaktivität zwischen den Standorten stark variieren.
Wettbewerbslandschaft
Marktkonzentration
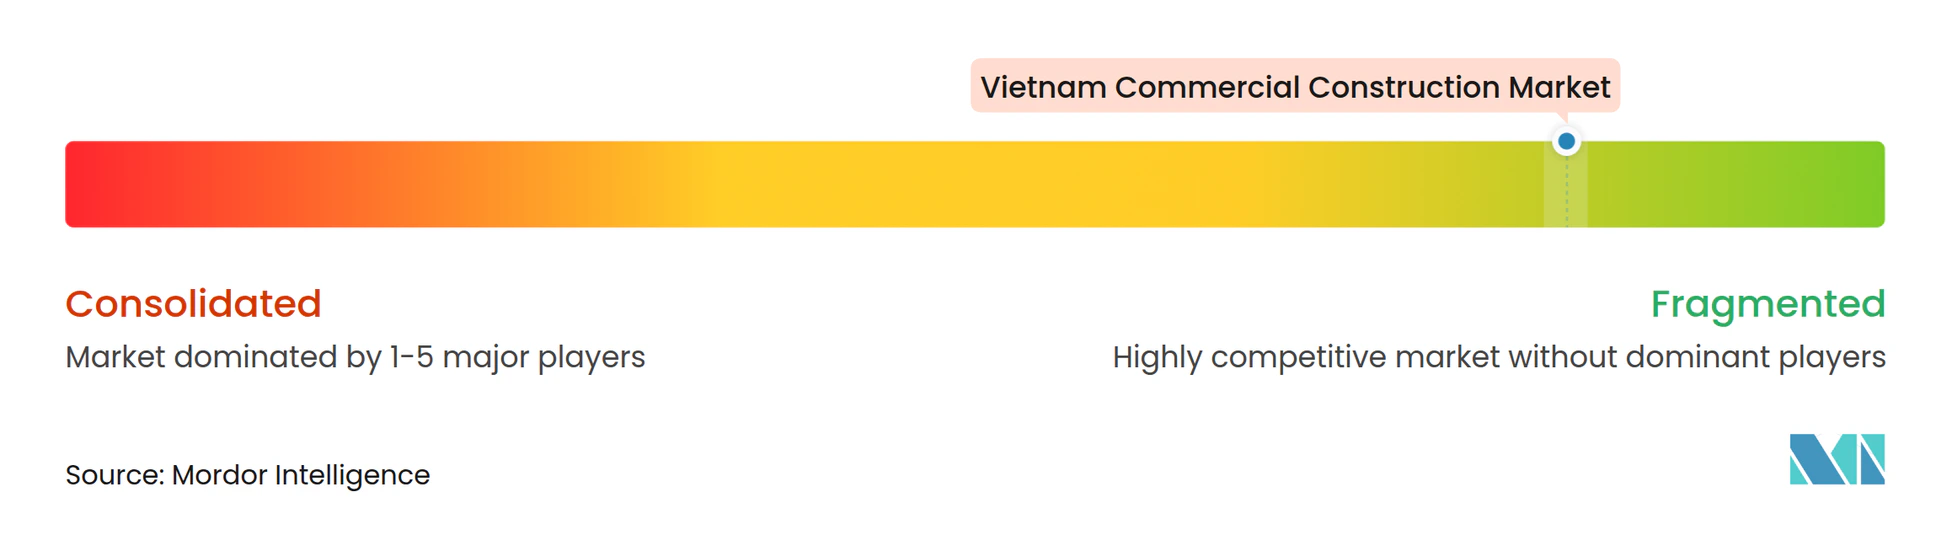
Der vietnamesische Gewerbeimmobilien-Baumarkt ist fragmentiert, wobei große Generalunternehmer auf der Grundlage von Auftragsbestand, Ausführungshistorie und Wiederholungsbeziehungen konkurrieren. Coteccons hatte im ersten Quartal des Geschäftsjahres 2026 einen Rekordauftragsbestand von 51.600 Milliarden VND, entsprechend 2 Milliarden USD. Mehr als 70 % seiner Vertragsabschlüsse stammten von Stammkunden, darunter Gamuda Land, Masterise Homes und Sun Group. Im ersten Halbjahr 2026 erzielte Coteccons einen Umsatz von 34.340 Milliarden VND, ein Anstieg von 38 % im Jahresvergleich. Die Hoa Binh Construction Group steigerte ebenfalls den Umsatz, stand jedoch unter Margendruck, was die Bedeutung von Beschaffungsdisziplin und Vertragsauswahl unterstreicht.
Logistikentwickler konkurrieren durch Grundstücksreserven, schlüsselfertige Flächen, maßgeschneiderte Lieferung, Energieinfrastruktur und Nachhaltigkeitsmerkmale. BW Industrial hält mehr als 10 Millionen Quadratmeter Industrieland in mehr als 60 Projekten in 9 Provinzen. Im März 2026 unterzeichnete BW Industrial Absichtserklärungen mit BV Power und VSSES für Energieinfrastruktur und ein 30-MWp-Dachsolaranlage. Der Schritt reagiert auf die Anforderungen energieintensiver und nachhaltigkeitsorientierter Mieter. Projektentwickler können sich durch Einrichtungen differenzieren, die auf den Mieterbetrieb zugeschnitten sind, anstatt durch generisches Lagerangebot. Dies macht Stromverfügbarkeit und Automatisierungsfähigkeit im Industriewettbewerb wichtiger.
Der Wettbewerb erstreckt sich auch auf Zentralvietnam und das Mekong-Delta, wo moderne Logistikkapazitäten weniger entwickelt sind als in den Kernindus trieclustern. Das koreanische Unternehmen Jeil Group zielt auf Kühlketten- und nachhaltigkeitszertifizierte Lagerhäuser ab. Große Projektentwickler verknüpfen gewerbliche Entwicklungen auch mit Einzelhandel, Gastgewerbe, Büros und Gesundheitswesen, um breitere Projektpipelines zu schaffen. Keppels geplante Saigon Centre Phase 3 und Frasers Property Vietnams SPX-Express-Anlage sind Beispiele für diesen projektorientierten Ansatz. Wettbewerbsergebnisse hängen von der Fähigkeit ab, Grundstücke zu sichern, Materialkosten zu verwalten und spezialisierte Projekte termingerecht zu liefern. Auftragnehmer mit zuverlässigen Lieferantenbeziehungen können den Beschaffungsdruck in Zeiten sich ändernder Inputkosten besser bewältigen. Projektentwickler mit etablierten Mieterbeziehungen können auch das Vermietungsrisiko vor Baubeginn reduzieren. Große Auftragsbestände können Planungssicherheit bieten, beseitigen jedoch nicht das Risiko durch sich ändernde Inputpreise oder Projektverzögerungen. Stammkunden bleiben wertvoll, da sie einen gleichmäßigeren Auftragsfluss und geringere Angebotsunsicherheit bieten können.
Marktführer im vietnamesischen Gewerbeimmobilienbau
-
Coteccons Construction JSC
-
Vinaconex JSC
-
Hoa Binh Construction Group JSC
-
Central Construction JSC
-
Newtecons Investment Construction JSC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vietnamesischer Gewerbeimmobilien-Baumarkt Unternehmen in diesem Bericht
- Coteccons Construction JSC
- Vinaconex JSC
- Hoa Binh Construction Group JSC
- Central Construction JSC
- Newtecons Investment Construction JSC
- Ricons Construction Investment JSC
- Delta Construction Group
- Fecon Corporation
- Ecoba Vietnam JSC
- Unicons Investment Construction Co. Ltd.
- An Phong Construction JSC
- Cofico
- Binh Duong Construction and Civil Engineering JSC
- CC1 Corporation
- Song Da Corporation
- Hung Thinh Incons JSC
- Viglacera Corporation
- Becamex IDC Corporation
- Hoa Phat Group JSC
- GS Engineering and Construction Corporation
- Hyundai Engineering and Construction Co. Ltd.
- Chiyoda Corporation
- CTCI Corporation
- Sumitomo Mitsui Construction Co. Ltd.
- Gamuda Land Vietnam
- CapitaLand (Vietnam) Holdings
- Frasers Property Vietnam
- BW Industrial Development JSC
- SLP Vietnam
- Mapletree Investments Vietnam
Neueste Industrielle Entwicklungen in Vietnamesischer Gewerbeimmobilien-Baumarkt
- Oktober 2026: Coteccons meldete für das erste Halbjahr 2026 einen Nettoumsatz von 34.340 Milliarden VND (1,37 Milliarden USD), ein Anstieg von 38 % im Jahresvergleich, getrieben durch große PPP-verknüpfte Projekte, darunter Sun Groups Apec Phu Quoc und Masterises Gia Binh Airport.
- März 2026: BW Industrial unterzeichnete strategische Absichtserklärungen mit BV Power und VSSES zur Entwicklung einer großmaßstäblichen Energieinfrastruktur im BW Supply Chain City Industrial Park und zur Errichtung einer 30-MWp-Dachsolaranlage im BW Bau Bang Industrial Park mit dem Ziel, Hyperscale-Rechenzentrumsmietende zu gewinnen.
- Oktober 2025: Keppel erhält die Investitionsregistrierungsbescheinigung für Saigon Centre Phase 3, eine grüne gemischt genutzte Entwicklung, die Büro, Einzelhandel und Gastgewerbe im zentralen Geschäftsviertel von Ho-Chi-Minh-Stadt integriert; der Baubeginn wird bis Ende 2026 erwartet und belebt ein seit über drei Jahrzehnten blockiertes Vorzeigeprojekt.
Berichtsumfang des vietnamesischen Gewerbeimmobilien-Baumarkts
Segmentierungsübersicht
| Büro |
| Einzelhandel |
| Industrie und Logistik |
| Sonstige |
| Neubau |
| Renovierung |
| Öffentlich |
| Privat |
| Ho-Chi-Minh-Stadt |
| Hanoi |
| Da Nang |
| Übriges Vietnam |
| Nach Gewerbesektortyp | Büro |
| Einzelhandel | |
| Industrie und Logistik | |
| Sonstige | |
| Nach Bautyp | Neubau |
| Renovierung | |
| Nach Investitionsquelle | Öffentlich |
| Privat | |
| Nach Region | Ho-Chi-Minh-Stadt |
| Hanoi | |
| Da Nang | |
| Übriges Vietnam |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der vietnamesische Gewerbeimmobilienbau bis 2032 erreichen?
Der vietnamesische Gewerbeimmobilien-Baumarkt wird voraussichtlich bis 2032 einen Wert von 39,08 Milliarden USD erreichen und von 2027 an mit einem CAGR von 7,51 % wachsen.
Welcher Gewerbesektor ist in Vietnam am größten?
Industrie und Logistik ist der größte Gewerbesektortyp mit einem Anteil von 44,2 % im Jahr 2026 und einem Wachstum von 8,34 % CAGR bis 2032.
Warum expandiert der Logistikbau in Vietnam?
E-Commerce, Fertigungsinvestitionen und hohe Lagerauslastung steigern die Nachfrage nach automatisierungsgerechten Logistikanlagen.
Wächst in Vietnam der Neubau oder die Renovierung schneller?
Neubauten hielten im Jahr 2026 einen Anteil von 74,5 %, während Renovierungen mit einem CAGR von 8,02 % bis 2032 schneller wachsen sollen.
Welcher Standort hat die größte Gewerbebaupräsenz?
Ho-Chi-Minh-Stadt hielt im Jahr 2026 einen Anteil von 39,8 %, gestützt durch starke Nachfrage nach Büro-, Einzelhandels-, Gastgewerbe- und Logistikflächen.
Was sind die größten Herausforderungen für die gewerbliche Entwicklung in Vietnam?
Verzögerungen bei der Grundstücksräumung, Inflation bei Material- und Arbeitskosten, Finanzierungsengpässe und schwache Absorption älterer Büro- und Einzelhandelsflächen hemmen die Entwicklung.