
Tamaño y Participación del Mercado de Construcción Comercial en Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
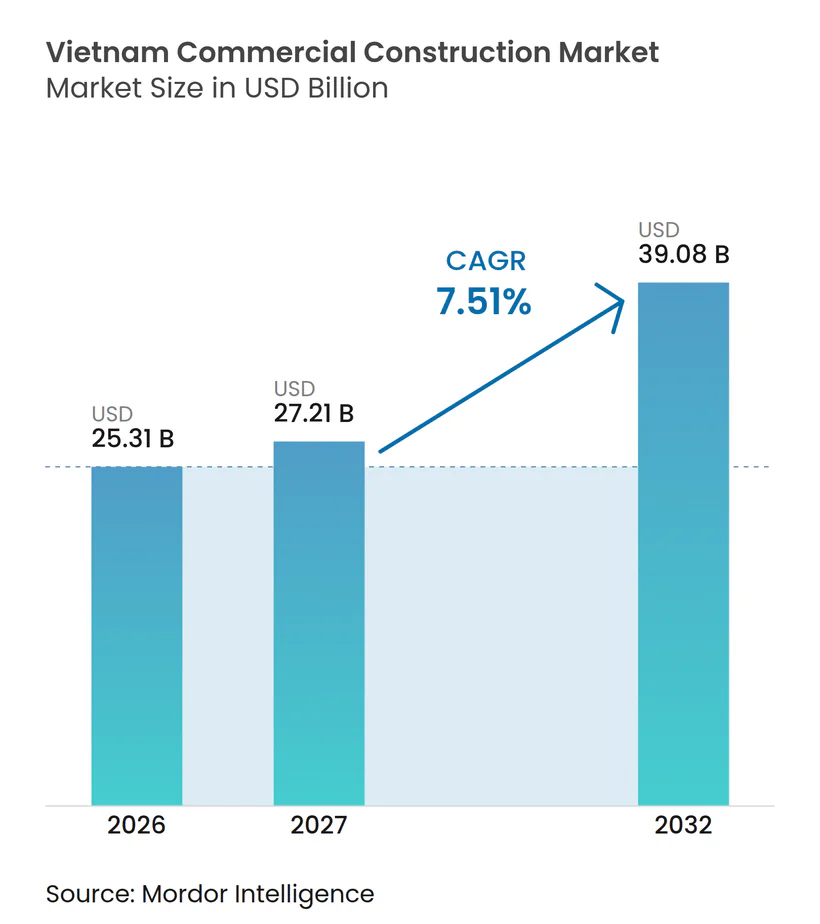
| Tamaño del mercado en el año base (2026) | 25.31 Mil millones de dólares |
| Tamaño del Mercado (2027) | 27.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 39.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.51 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción Comercial en Vietnam por Mordor Intelligence
Se espera que el tamaño del Mercado de Construcción Comercial en Vietnam crezca de 25,31 mil millones de USD en 2026 a 27,21 mil millones de USD en 2027 y se prevé que alcance los 39,08 mil millones de USD para 2032 a una CAGR del 7,51% durante 2027-2032.
La inversión industrial, la logística del comercio electrónico, los requerimientos de oficinas de empresas multinacionales y la expansión del comercio minorista respaldan el mercado de construcción comercial en Vietnam. El capital privado aporta gran parte de la financiación, mientras que el gasto público en infraestructura abre nuevos corredores de desarrollo. La inflación de costos, los retrasos en el saneamiento de terrenos, las limitaciones de financiamiento y la débil demanda de oficinas y locales comerciales más antiguos siguen siendo restricciones materiales. Los promotores están respondiendo concentrándose en activos logísticos preparados para la automatización, oficinas de Grado A, proyectos de uso mixto y mejoras que satisfagan los requisitos de sostenibilidad de los inquilinos. Esto deja oportunidades en centros industriales provinciales, destinos turísticos y proyectos de reurbanización, mientras que la capacidad de ejecución sigue siendo importante. Los contratistas que pueden coordinar sistemas especializados, gestionar obras complejas y mantener los plazos de entrega están mejor posicionados para participar en estas oportunidades. La combinación de nueva construcción y rehabilitación también ofrece a los propietarios opciones para responder a las cambiantes expectativas de los inquilinos sin depender de un único tipo de edificio.
Conclusiones Clave del Informe
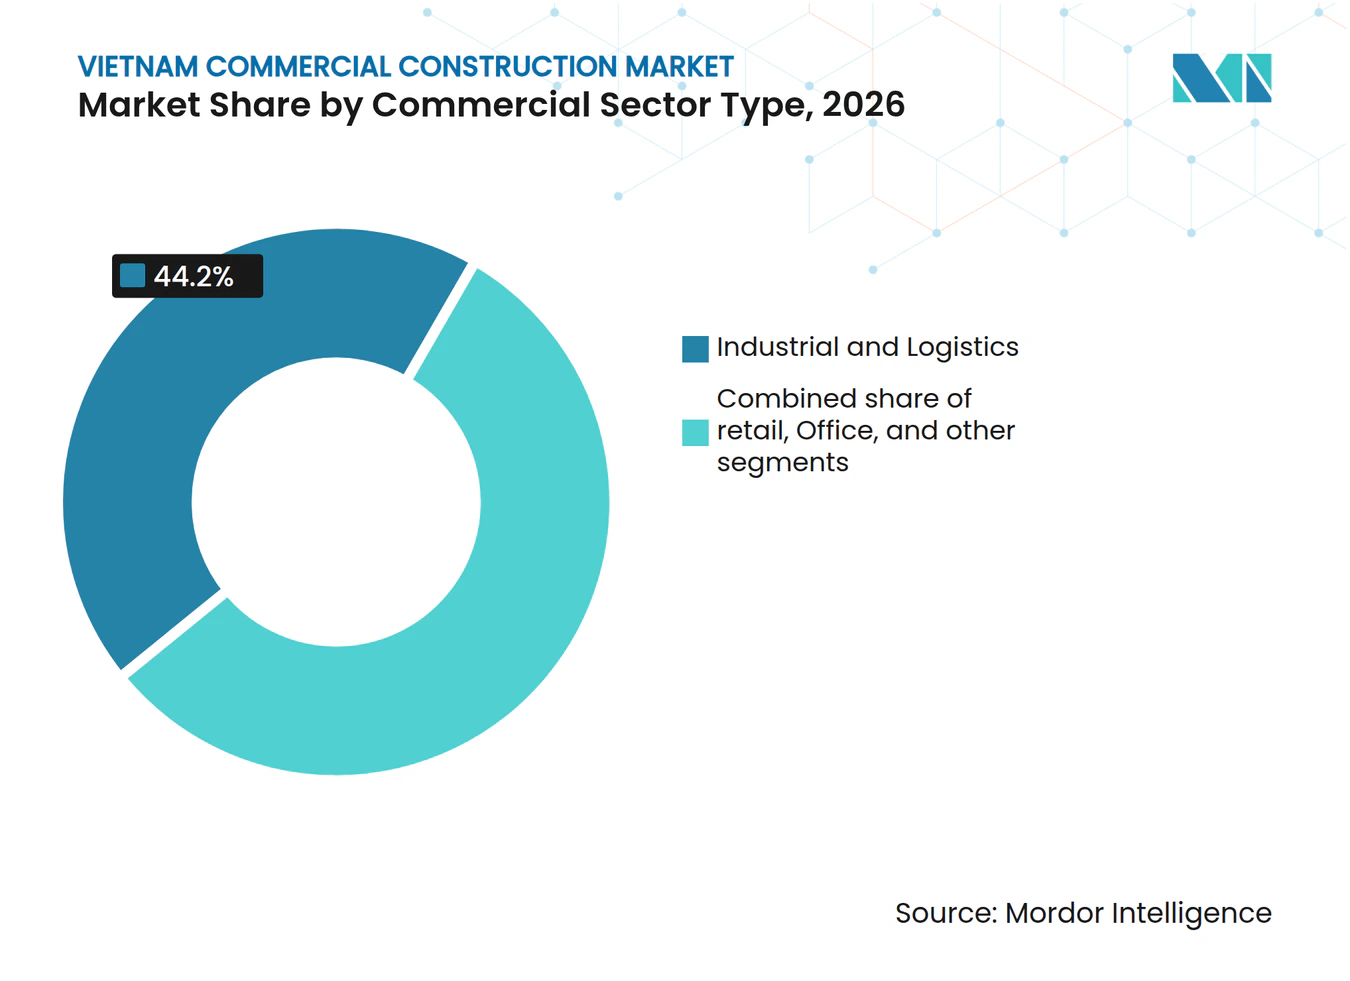
- Por tipo de sector comercial, el sector industrial y logístico representó el 44,2% de la participación del mercado de construcción comercial en Vietnam en 2026, mientras que se prevé que el mismo segmento crezca a una CAGR del 8,34% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 74,5% del tamaño del mercado de construcción comercial en Vietnam en 2026, mientras que se proyecta que la renovación crezca a una CAGR del 8,02% hasta 2032.
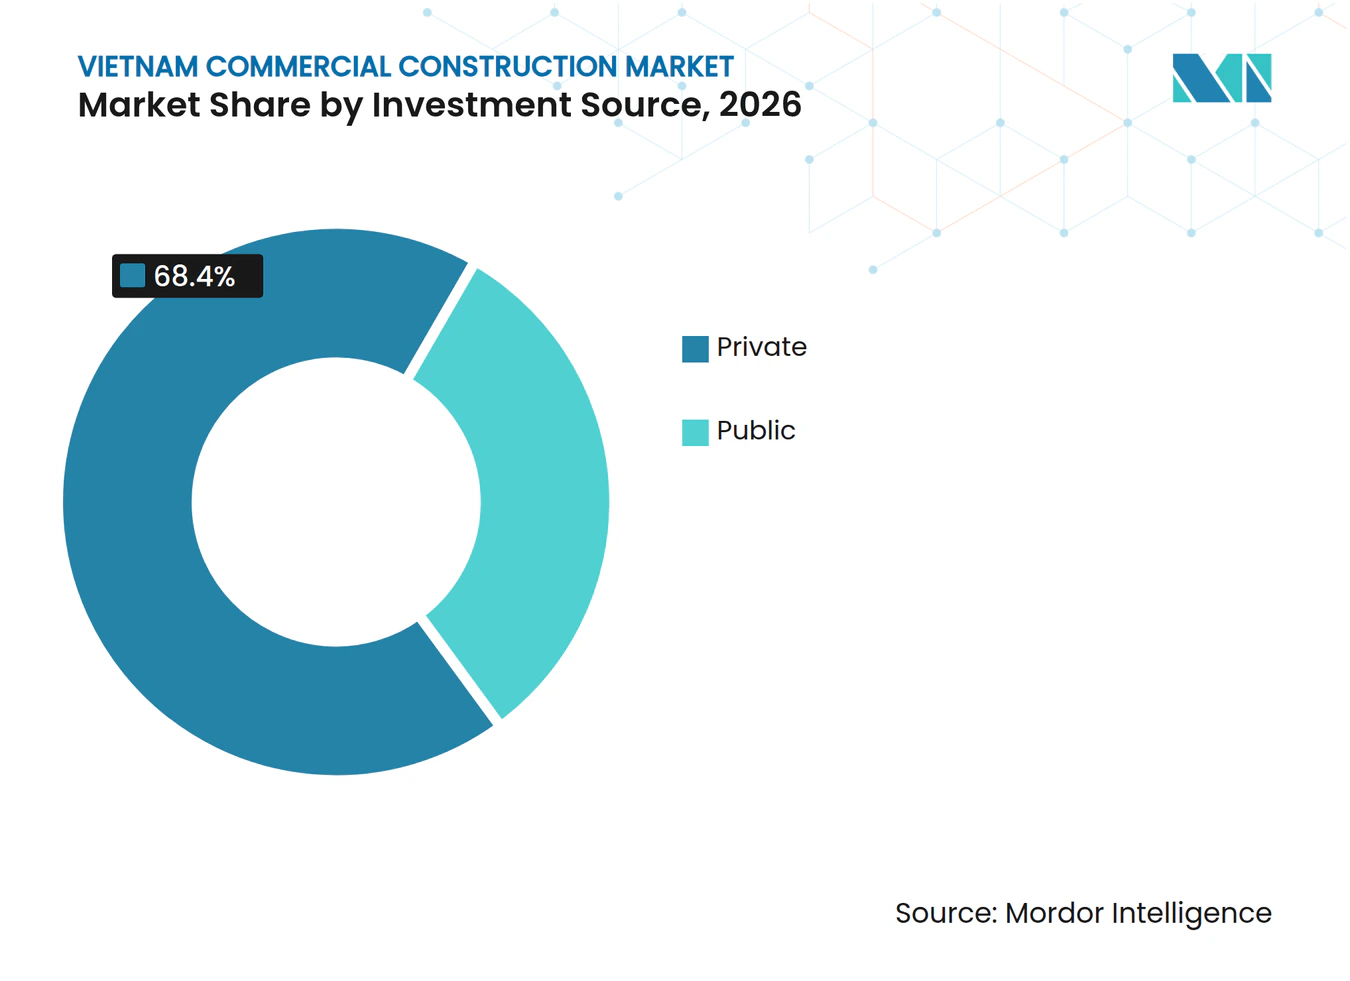
- Por fuente de inversión, la inversión privada representó el 68,4% de la participación del mercado de construcción comercial en Vietnam en 2026 y se espera que crezca a una CAGR del 8,11% hasta 2032.
- Por región, Ciudad Ho Chi Minh representó el 39,8% del mercado de construcción comercial en Vietnam en 2026, mientras que se prevé que el resto de Vietnam crezca a una CAGR del 8,55% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del comercio electrónico que respalda la construcción de centros de distribución y almacenes | +1.5% | Ciudad Ho Chi Minh, Hanói, Hung Yen, Binh Duong, Da Nang y el Delta del Mekong | Corto plazo (≤ 2 años) |
| Expansión multinacional que respalda la demanda de oficinas de Grado A | +1.2% | Distrito central de negocios de Ciudad Ho Chi Minh y zonas descentralizadas, Starlake y Tay Ho Tay en Hanói | Mediano plazo (2-4 años) |
| Inversión en turismo y hotelería que respalda la construcción de establecimientos de hospitalidad | +0.9% | Da Nang, Phu Quoc, Nha Trang, Ba Ria-Vung Tau, Ha Long y Hue | Mediano plazo (2-4 años) |
| Expansión del comercio minorista organizado que respalda los centros comerciales | +0.8% | Ciudad Ho Chi Minh, Hanói, Hai Duong, Quang Ninh, Can Tho y ciudades provinciales | Corto plazo (≤ 2 años) |
| Regeneración urbana que respalda la reurbanización de uso mixto | +0.7% | Ciudad Ho Chi Minh, Hanói y Da Nang | Largo plazo (≥ 4 años) |
| Inversión privada en salud y educación que respalda edificios institucionales | +0.6% | Ciudad Ho Chi Minh, Hanói, capitales provinciales y el Delta del Mekong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión del Comercio Electrónico Transforma los Estándares de Construcción Logística
El comercio electrónico está incrementando la demanda de almacenes al tiempo que cambia el diseño y la ubicación de los activos logísticos. El sector impulsa instalaciones con automatización, capacidad de cadena de frío, alta resistencia de carga en pisos y acceso rápido a los consumidores. La ocupación de fábricas prefabricadas y almacenes prefabricados superó el 90% en la Región Económica Clave del Sur en el primer trimestre de 2026. La alta ocupación ofrece a los promotores un mayor respaldo para ampliar la oferta en los corredores industriales consolidados. También orienta los proyectos hacia edificios más grandes, preparados para la automatización y con certificación de sostenibilidad, que pueden atender a inquilinos del comercio electrónico y del sector farmacéutico. El mercado de construcción comercial en Vietnam puede beneficiarse de este cambio porque las especificaciones de construcción más exigentes amplían el alcance de los trabajos de construcción. Los promotores también deben coordinar el suministro eléctrico, la circulación interna, la protección contra incendios, las zonas de carga y los sistemas digitales antes de que las instalaciones entren en funcionamiento. Esto favorece los proyectos con especificaciones claras y equipos de entrega con experiencia.
La Expansión Corporativa Multinacional Sustenta la Demanda de Espacios de Oficinas Premium
Las empresas con inversión extranjera representaron el 82% del espacio de oficinas arrendado en Ciudad Ho Chi Minh en el primer trimestre de 2025, respaldando la demanda de nuevas propiedades de Grado A[1]. Los alquileres solicitados de Grado A alcanzaron los 46,5 USD por metro cuadrado al mes, con un incremento interanual del 1,1%. Hanói contaba con 1,74 millones de metros cuadrados de oferta de oficinas en 2025 tras un crecimiento sustancial durante la década anterior, aunque su inventario de Grado A seguía siendo limitado en términos absolutos. Esta brecha de oferta orienta el desarrollo hacia Starlake y Tay Ho Tay, donde los nuevos proyectos de oficinas pueden satisfacer los requisitos de los ocupantes internacionales. UOA Group comprometió 120 millones de USD en Parc Tower, un proyecto de oficinas de 20.000 metros cuadrados en el distrito central de negocios de Ciudad Ho Chi Minh, con inicio de construcción en el cuarto trimestre de 2025. El mercado de construcción comercial en Vietnam se beneficia, por tanto, cuando los ocupantes prefieren oficinas de alta calidad frente al inventario más antiguo.
La Inversión en Turismo y Hotelería Impulsa la Construcción de Establecimientos de Hospitalidad a Gran Escala
La inversión relacionada con el turismo respalda la demanda de hoteles, complejos turísticos, espacios para convenciones e instalaciones comerciales vinculadas en los principales destinos. Vietnam recibió 15,4 millones de llegadas internacionales en los primeros 9 meses de 2025, situando al país en camino hacia su objetivo de 25 millones de visitantes para el año completo[2]. Los complejos turísticos de Da Nang y Nha Trang registraron una ocupación superior al 70%, mientras que Phu Quoc mostró un crecimiento interanual de la ocupación. Los promotores hoteleros necesitan activos construidos específicamente cuando los operadores internacionales exigen instalaciones y estándares operativos consistentes. Esto favorece la nueva construcción en destinos costeros en lugar de mejoras limitadas a edificios más antiguos. El mercado de construcción comercial en Vietnam también se beneficia de la demanda relacionada de comercio minorista, servicios vinculados al transporte y desarrollos de uso mixto en torno a los activos turísticos.
La Expansión del Comercio Minorista Organizado Acelera el Desarrollo de Centros Comerciales
Las cadenas de comercio minorista organizado se están expandiendo más allá de las grandes ciudades y respaldando la apertura de nuevos centros comerciales en mercados provinciales. AEON inauguró 4 establecimientos en 2025, su mayor cifra anual, mientras que Lotte Shopping planificó centros comerciales adicionales. La nueva oferta en Hanói y Ciudad Ho Chi Minh sigue favoreciendo los proyectos que combinan compras, ocio y servicios de restauración. Los minoristas necesitan distribuciones modernas, estacionamiento y capacidad logística que los espacios más antiguos en calles comerciales pueden no ofrecer. Esto genera demanda de nuevos centros comerciales en ciudades en crecimiento y de mejoras en propiedades comerciales existentes. El mercado de construcción comercial en Vietnam también recibe respaldo cuando los proyectos minoristas se integran con viviendas, oficinas, hoteles o conexiones de transporte.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad del saneamiento y la compensación de terrenos | -1.5% | A nivel nacional, especialmente en Ciudad Ho Chi Minh, Bac Kan, Dak Lak y provincias costeras | Corto plazo (≤ 2 años) |
| Inflación de costos de materiales de construcción y mano de obra calificada | -1.2% | A nivel nacional, con presión en Ciudad Ho Chi Minh y Hanói | Corto plazo (≤ 2 años) |
| Financiamiento de desarrollo a largo plazo restringido | -0.8% | A nivel nacional, especialmente para promotores domésticos en ciudades secundarias | Mediano plazo (2-4 años) |
| Débil absorción de espacios de oficinas y comercio minorista de categoría secundaria | -0.6% | Hanói, Ciudad Ho Chi Minh y mercados provinciales seleccionados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad del Saneamiento de Terrenos Suprime las Tasas de Inicio de Proyectos
El saneamiento de terrenos sigue siendo una restricción persistente para el inicio de proyectos comerciales y la adquisición de terrenos. A mediados de septiembre de 2025, 179 proyectos de inversión en una provincia importante presentaban dificultades de saneamiento de terrenos[3]. Los procedimientos de la Nueva Ley de Tierras de 2024 retrasaron algunas revisiones de compensación a nivel provincial y de distrito. La autopista de Ciudad Ho Chi Minh a Moc Bai no contaba con planes de compensación aprobados para 2.193 hogares afectados a junio de 2025. Los proyectos comerciales pueden, por tanto, enfrentar retrasos incluso después de que las aprobaciones estén en vigor, lo que eleva los costos de mantenimiento y reduce la capacidad de los promotores más pequeños para competir. El mercado de construcción comercial en Vietnam sigue expuesto cuando los calendarios de adquisición de terrenos no se alinean con los calendarios de financiamiento y construcción.
La Inflación de Costos de Construcción Comprime los Márgenes de los Contratistas
Los costos de materiales y mano de obra han presionado la rentabilidad de los contratistas y los presupuestos de los proyectos. Los precios de la arena natural aumentaron hasta un 58,4% interanual en regiones seleccionadas, mientras que el concreto B25 subió un 16,9% trimestral en el cuarto trimestre de 2025. Los costos laborales aumentaron entre un 20% y un 25% durante 2025, ya que los proyectos de infraestructura y comerciales compitieron por trabajadores calificados. Se espera que el ajuste del salario mínimo vigente desde enero de 2026 mantenga la presión. El margen bruto de Hoa Binh Construction Group cayó del 10,5% en 2017 al 6,2% en 2025, lo que demuestra cómo el crecimiento de los ingresos puede no proteger las ganancias. El mercado de construcción comercial en Vietnam debe, por tanto, equilibrar el crecimiento de la actividad constructiva con una disciplina rigurosa en materia de precios, adquisiciones y condiciones contractuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sector Comercial:
Industrial y Logística Lidera, los Subsegmentos Premium DiversificanEl sector industrial y logístico representó el 44,2% del tamaño del mercado de construcción comercial en Vietnam en 2026 y es el tipo de sector comercial líder. El sector industrial y logístico es también el de mayor crecimiento, con una CAGR del 8,34% prevista hasta 2032. La diversificación de cadenas de suministro, la actividad del comercio electrónico y la manufactura con inversión extranjera respaldan esta posición. Los promotores extranjeros controlan más del 75% del espacio de almacenes, lo que refuerza el papel de los estándares internacionales en el diseño de activos. Los promotores nacionales están respondiendo con instalaciones preparadas para la automatización y con certificación de sostenibilidad. Dichas instalaciones requieren un diseño más especializado, coordinación de equipos y secuenciación de la construcción en comparación con los edificios de almacenamiento básicos. También ayudan a los ocupantes a estandarizar las operaciones en sus redes regionales. Esta estrategia les ayuda a competir por inquilinos multinacionales que exigen especificaciones fiables y calidad operativa. Para los promotores, los diseños estandarizados pueden mejorar la planificación en varias ubicaciones, al tiempo que permiten ajustar las características del edificio a las necesidades de cada inquilino. El enfoque favorece una coordinación más clara entre propietarios, contratistas, proveedores de equipos y operadores a lo largo del proceso de construcción. También aumenta el valor de los contratistas capaces de gestionar temperaturas controladas, sistemas mecánicos complejos y conexiones de servicios resilientes.
La construcción de oficinas sigue siendo importante en Hanói y Ciudad Ho Chi Minh, donde los inquilinos multinacionales prefieren espacios de Grado A. Las oficinas de Grado A representaron el 17% del inventario de Ciudad Ho Chi Minh en el primer trimestre de 2025, lo que limita la oferta premium disponible. El desarrollo del comercio minorista está vinculado a las cadenas organizadas que se expanden por las ciudades provinciales y al cambio hacia centros comerciales orientados a la experiencia. Los proyectos de hospitalidad, salud e institucionales amplían la cartera de construcción más allá de las oficinas y los almacenes. El Decreto 71/2025/ND-CP eliminó las restricciones sectoriales y de escala de inversión para el desarrollo de hospitales privados, ampliando el alcance de la construcción sanitaria privada. La industria de construcción comercial en Vietnam puede, por tanto, captar demanda de varios tipos de edificios comerciales, incluso cuando el sector industrial y logístico sigue siendo la principal fuente de crecimiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Tipo de Construcción:
La Nueva Construcción Domina Mientras la Renovación se AceleraLa nueva construcción representó el 74,5% del valor total en 2026, respaldada por parques industriales en terrenos sin urbanizar, almacenes, hoteles y proyectos de uso mixto. Su escala refleja la continua expansión de los corredores de transporte e industriales. Vietnam tiene como objetivo una red de autopistas que supere los 5.500 km para 2030, lo que respalda parques logísticos, comercio minorista y hospitalidad cerca de las nuevas conexiones. El desarrollo adyacente a aeropuertos y vinculado al transporte público añade demanda adicional. Los nuevos proyectos siguen siendo especialmente relevantes donde los promotores están entrando en ubicaciones provinciales con un inventario comercial moderno limitado. En estas áreas, una sola inversión industrial o de transporte puede generar demanda de almacenes de apoyo, servicios minoristas, alojamiento y espacio de oficinas. El calendario de desarrollo depende del acceso práctico a energía, carreteras y terrenos saneados. El segmento es, por tanto, central para el mercado de construcción comercial en Vietnam.
Se prevé que la renovación sea el tipo de construcción de mayor crecimiento, con una CAGR del 8,02% hasta 2032. Los activos de oficinas y comercio minorista de Grado B más antiguos necesitan mejoras para seguir siendo competitivos frente a la nueva oferta premium. Las certificaciones de sostenibilidad y los requisitos de los inquilinos están animando a los propietarios a mejorar los sistemas de los edificios y la calidad de los espacios. Saigon Centre Fase 3 recibió su certificado de registro de inversión en octubre de 2025, lo que demuestra el potencial de los terrenos paralizados durante mucho tiempo para volver a la cartera de desarrollo. La renovación puede abarcar desde la rehabilitación hasta el reposicionamiento más amplio de propiedades de uso mixto. Los propietarios pueden revisar la distribución de plantas, los sistemas del edificio, el rendimiento energético y las áreas comunes para retener a los inquilinos. Este trabajo se vuelve más relevante cuando la nueva oferta de Grado A ofrece a los inquilinos una mayor elección. Esto amplía el conjunto de oportunidades para los contratistas que pueden trabajar en ubicaciones urbanas operativas. Los trabajos de renovación también requieren una planificación cuidadosa por fases, ya que los propietarios pueden necesitar preservar el acceso de los inquilinos y las operaciones del edificio existente durante la construcción. Esto puede hacer que la capacidad de entrega sea tan importante como el alcance del diseño.
Por Fuente de Inversión:
La Inversión Privada Domina, Respaldada por una Fuerte Demanda de Desarrollo ComercialLa inversión privada representó el 68,4% del tamaño del mercado de construcción comercial en Vietnam en 2026 y se prevé que se expanda a una CAGR del 8,11% hasta 2032. Esta concentración refleja el papel de los promotores nacionales, los inversores extranjeros y el capital institucional en la financiación de activos comerciales. La inversión extranjera directa registrada alcanzó los 38,4 mil millones de USD en 2025, mientras que el sector inmobiliario recibió 3,7 mil millones de USD en capital de nueva inscripción. La inversión extranjera directa desembolsada alcanzó los 27,6 mil millones de USD, un máximo de 5 años. El capital privado es especialmente importante para las instalaciones logísticas, las oficinas de Grado A, los centros comerciales, los hoteles y los desarrollos de uso mixto. Los proveedores de capital pueden priorizar proyectos con múltiples fuentes de ingresos, ubicaciones consolidadas y demanda clara de inquilinos. Esto puede favorecer proyectos de mayor envergadura que combinen usos comerciales en lugar de edificios independientes.
Promotores privados como Vingroup y Hung Thinh Incons están expandiéndose más allá de los proyectos residenciales hacia esquemas que combinan oficinas, comercio minorista y hospitalidad. Este enfoque puede distribuir el riesgo entre los distintos usos al tiempo que crea paquetes de construcción más grandes y complejos. La inversión pública sigue siendo menor en la actividad directa de construcción comercial, pero habilita la construcción privada a través de carreteras, aeropuertos y otras infraestructuras. El acceso más amplio a la construcción sanitaria privada en virtud del Decreto 71/2025/ND-CP también respalda los proyectos institucionales. La industria de construcción comercial en Vietnam está, por tanto, moldeada por las decisiones de financiación privada y por la infraestructura pública que hace viables las ubicaciones. Las condiciones de financiamiento siguen siendo importantes porque afectan al calendario de los compromisos, especialmente para los promotores nacionales más pequeños. Los retrasos en la financiación pueden aplazar la adjudicación de contratos de construcción incluso cuando la demanda a largo plazo sigue siendo sólida. Los contratistas y promotores deben, por tanto, alinear la financiación con los hitos de terreno, diseño y aprobación.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Ciudad Ho Chi Minh representó el 39,8% del valor total en 2026 y sigue siendo el principal centro de construcción comercial del país. La ocupación de fábricas prefabricadas y almacenes prefabricados en la Región Económica Clave del Sur superó el 90% en el primer trimestre de 2026. La escasa capacidad industrial respalda un mayor desarrollo logístico. Los alquileres de oficinas de Grado A alcanzaron los 55 USD por metro cuadrado al mes en el distrito central de negocios, mientras que el inventario de Grado B más débil fomenta el reposicionamiento. La expansión del límite administrativo de la ciudad con Binh Duong y Ba Ria-Vung Tau abre corredores para proyectos logísticos y de comercio minorista. Estas áreas pueden acoger terrenos más grandes que los distritos centrales y pueden conectar a los inquilinos industriales con los consumidores urbanos. También pueden respaldar formatos de proyectos que combinen distribución, comercio minorista y servicios de apoyo.
Hanói cuenta con una sólida cartera de construcción de oficinas más allá de Hoan Kiem, especialmente en Starlake y Tay Ho Tay. Se esperan más de 120.000 metros cuadrados de espacio de oficinas de Grado A anualmente durante los próximos 3 a 5 años. La ocupación de la Región Económica Clave del Norte alcanzó el 86% para las fábricas prefabricadas y el 82% para los almacenes prefabricados en el primer trimestre de 2026. Vinaconex inició Capital One en el Distrito de Hoang Mai en abril de 2025, con oficinas, comercio minorista, apartamentos con servicios y un hotel de 5 estrellas. El proyecto ilustra el desplazamiento de la demanda hacia nodos secundarios con grandes terrenos de uso mixto. Estos desarrollos pueden reunir funciones de oficinas, hotelería, comercio minorista y residencial, ayudando a los promotores a distribuir la demanda entre varios grupos de ocupantes. Su construcción requiere una entrega coordinada entre los diferentes usos del edificio y la infraestructura compartida.
Da Nang y el Resto de Vietnam ofrecen la expansión más rápida, con este último proyectado para crecer a una CAGR del 8,55% hasta 2032. Los vínculos de Da Nang con Quang Nam respaldan torres de uso mixto, hospitalidad premium y desarrollo de oficinas. Frasers Property Vietnam inició un centro de clasificación automatizado de 170.000 metros cuadrados para SPX Express en Hung Yen en octubre de 2025, con finalización prevista para el cuarto trimestre de 2026. Las ubicaciones costeras como Nha Trang, Phu Quoc y Ba Ria-Vung Tau siguen respaldando la construcción de complejos turísticos. Estos patrones geográficos extienden el mercado de construcción comercial en Vietnam más allá de sus centros urbanos meridionales y septentrionales consolidados. También crean una cartera más dispersa para contratistas, proveedores y prestadores de servicios especializados. La selección del terreno sigue siendo importante porque el acceso logístico, la demanda turística y la actividad industrial difieren ampliamente entre ubicaciones.
Panorama Competitivo
Concentración del Mercado
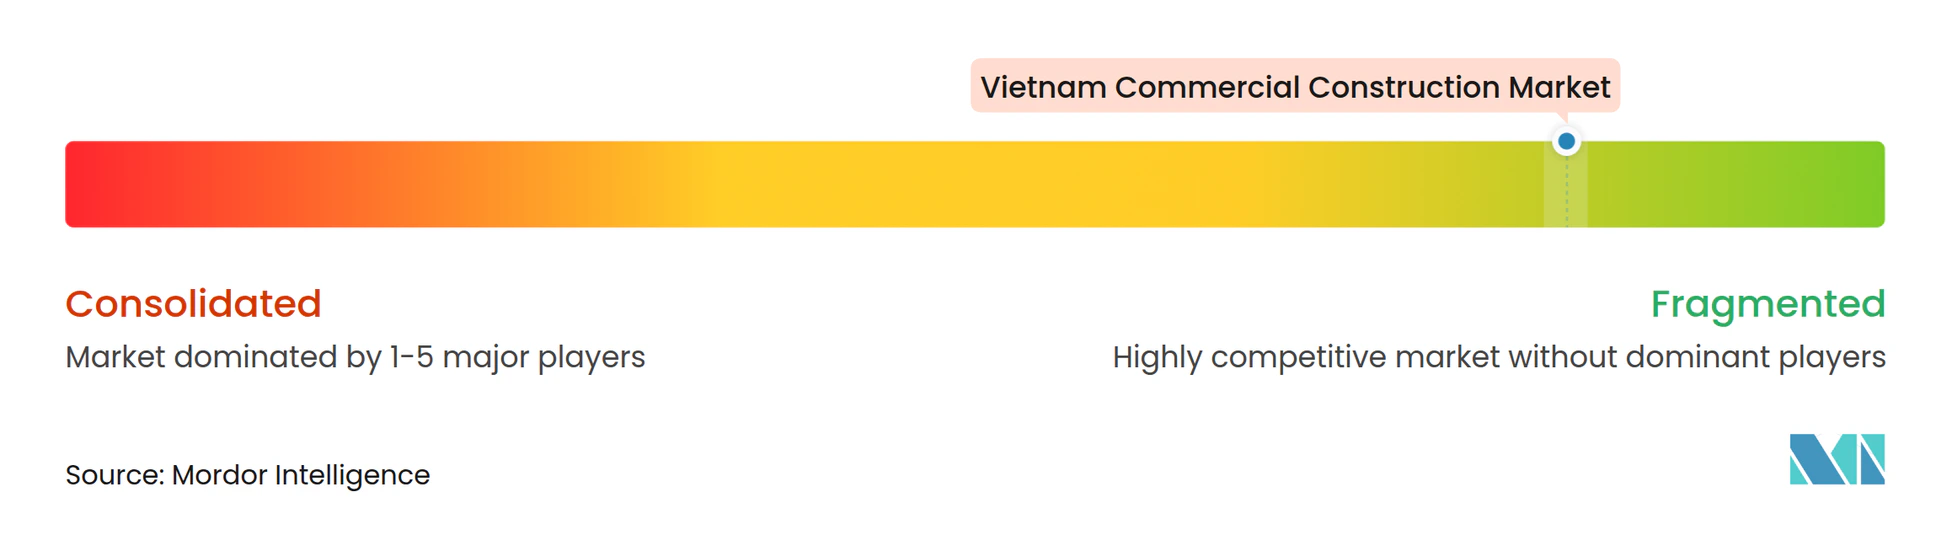
El mercado de construcción comercial en Vietnam está fragmentado, con grandes contratistas generales que compiten en cartera de pedidos, historial de ejecución y relaciones recurrentes. Coteccons tenía una cartera de pedidos récord de 51.600 mil millones de VND, equivalente a 2 mil millones de USD, en el primer trimestre del ejercicio fiscal 2026. Más del 70% de sus contratos ganados procedían de clientes recurrentes, incluidos Gamuda Land, Masterise Homes y Sun Group. En el primer semestre de 2026, Coteccons generó 34.340 mil millones de VND en ingresos, un 38% más interanual. Hoa Binh Construction Group también aumentó sus ingresos, pero enfrentó presión sobre los márgenes, lo que demuestra la importancia de la disciplina en adquisiciones y la selección de contratos.
Los promotores logísticos compiten a través de bancos de terrenos, espacio prefabricado, entrega a medida, infraestructura energética y características de sostenibilidad. BW Industrial posee más de 10 millones de metros cuadrados de terreno industrial en más de 60 proyectos en 9 provincias. En marzo de 2026, BW Industrial firmó memorandos de entendimiento con BV Power y VSSES para infraestructura eléctrica y un sistema solar fotovoltaico de 30 MWp en cubierta. La medida responde a los requisitos de los inquilinos con alto consumo energético y enfocados en la sostenibilidad. Los promotores pueden diferenciarse a través de instalaciones construidas a medida para las operaciones de los inquilinos en lugar de a través de una oferta genérica de almacenes. Esto hace que la disponibilidad de energía y la capacidad de automatización sean más importantes en la competencia industrial.
La competencia también se está extendiendo al Centro de Vietnam y al Delta del Mekong, donde la capacidad logística moderna sigue siendo menos desarrollada que en los principales clústeres industriales. La empresa coreana Jeil Group tiene como objetivo almacenes de cadena de frío con certificación de sostenibilidad. Los principales promotores también están vinculando los desarrollos comerciales al comercio minorista, la hospitalidad, las oficinas y la salud para crear carteras de proyectos más amplias. El Saigon Centre Fase 3 planificado por Keppel y la instalación de SPX Express de Frasers Property Vietnam son ejemplos de este enfoque orientado a proyectos. Los resultados competitivos dependen de la capacidad para asegurar terrenos, gestionar los costos de materiales y entregar proyectos especializados en los plazos previstos. Los contratistas con relaciones fiables con proveedores pueden gestionar mejor la presión de adquisiciones durante períodos de cambios en los costos de insumos. Los promotores con relaciones establecidas con inquilinos también pueden reducir el riesgo de arrendamiento antes de que comience la construcción. Las grandes carteras de pedidos pueden proporcionar visibilidad, pero no eliminan el riesgo derivado de cambios en los precios de los insumos o retrasos en los proyectos. Los clientes recurrentes siguen siendo valiosos porque pueden proporcionar un flujo de pedidos más estable y menor incertidumbre en las licitaciones.
Líderes de la Industria de Construcción Comercial en Vietnam
-
Coteccons Construction JSC
-
Vinaconex JSC
-
Hoa Binh Construction Group JSC
-
Central Construction JSC
-
Newtecons Investment Construction JSC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción Comercial en Vietnam Empresas cubiertas en este informe
- Coteccons Construction JSC
- Vinaconex JSC
- Hoa Binh Construction Group JSC
- Central Construction JSC
- Newtecons Investment Construction JSC
- Ricons Construction Investment JSC
- Delta Construction Group
- Fecon Corporation
- Ecoba Vietnam JSC
- Unicons Investment Construction Co. Ltd.
- An Phong Construction JSC
- Cofico
- Binh Duong Construction and Civil Engineering JSC
- CC1 Corporation
- Song Da Corporation
- Hung Thinh Incons JSC
- Viglacera Corporation
- Becamex IDC Corporation
- Hoa Phat Group JSC
- GS Engineering and Construction Corporation
- Hyundai Engineering and Construction Co. Ltd.
- Chiyoda Corporation
- CTCI Corporation
- Sumitomo Mitsui Construction Co. Ltd.
- Gamuda Land Vietnam
- CapitaLand (Vietnam) Holdings
- Frasers Property Vietnam
- BW Industrial Development JSC
- SLP Vietnam
- Mapletree Investments Vietnam
Desarrollos recientes de la industria en Mercado de Construcción Comercial en Vietnam
- Octubre de 2026: Coteccons reportó 34.340 mil millones de VND (1,37 mil millones de USD) en ingresos netos para el primer semestre de 2026, un 38% más interanual, impulsado por grandes proyectos vinculados a asociaciones público-privadas, incluidos Apec Phu Quoc de Sun Group y Gia Binh Airport de Masterise.
- Marzo de 2026: BW Industrial firmó memorandos de entendimiento estratégicos con BV Power y VSSES para desarrollar infraestructura eléctrica a gran escala en BW Supply Chain City Industrial Park y desplegar un sistema solar fotovoltaico de 30 MWp en cubierta en BW Bau Bang Industrial Park, con el objetivo de atraer inquilinos de centros de datos a hiperescala.
- Octubre de 2025: Keppel recibe el Certificado de Registro de Inversión para Saigon Centre Fase 3, un desarrollo de uso mixto sostenible que integra oficinas, comercio minorista y hospitalidad en el distrito central de negocios de Ciudad Ho Chi Minh; se espera que la construcción comience a finales de 2026, reviviendo un proyecto emblemático paralizado durante más de tres décadas.
Alcance del Informe del Mercado de Construcción Comercial en Vietnam
Resumen de la segmentación
| Oficinas |
| Comercio Minorista |
| Industrial y Logística |
| Otros |
| Nueva Construcción |
| Renovación |
| Pública |
| Privada |
| Ciudad Ho Chi Minh |
| Hanói |
| Da Nang |
| Resto de Vietnam |
| Por Tipo de Sector Comercial | Oficinas |
| Comercio Minorista | |
| Industrial y Logística | |
| Otros | |
| Por Tipo de Construcción | Nueva Construcción |
| Renovación | |
| Por Fuente de Inversión | Pública |
| Privada | |
| Por Región | Ciudad Ho Chi Minh |
| Hanói | |
| Da Nang | |
| Resto de Vietnam |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la construcción comercial en Vietnam para 2032?
Se proyecta que el mercado de construcción comercial en Vietnam alcance los 39,08 mil millones de USD para 2032, creciendo a una CAGR del 7,51% desde 2027.
¿Cuál es el sector comercial más grande en Vietnam?
El sector industrial y logístico es el tipo de sector comercial más grande, con una participación del 44,2% en 2026 y un crecimiento a una CAGR del 8,34% hasta 2032.
¿Por qué se está expandiendo la construcción logística en Vietnam?
El comercio electrónico, la inversión manufacturera y la alta ocupación de almacenes están incrementando la demanda de instalaciones logísticas preparadas para la automatización.
¿Está creciendo más rápido la nueva construcción o la renovación en Vietnam?
La nueva construcción representó el 74,5% en 2026, mientras que se prevé que la renovación crezca más rápido a una CAGR del 8,02% hasta 2032.
¿Qué ubicación tiene la mayor base de construcción comercial?
Ciudad Ho Chi Minh representó el 39,8% en 2026, respaldada por una sólida demanda de oficinas, comercio minorista, hospitalidad y logística.
¿Cuáles son los principales desafíos para el desarrollo comercial en Vietnam?
Los retrasos en el saneamiento de terrenos, la inflación de costos de materiales y mano de obra, las limitaciones de financiamiento y la débil absorción de inventario antiguo de oficinas y comercio minorista restringen el desarrollo.