
Tamanho e Participação do Mercado de Verificação de Identidade Assistida por Vídeo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
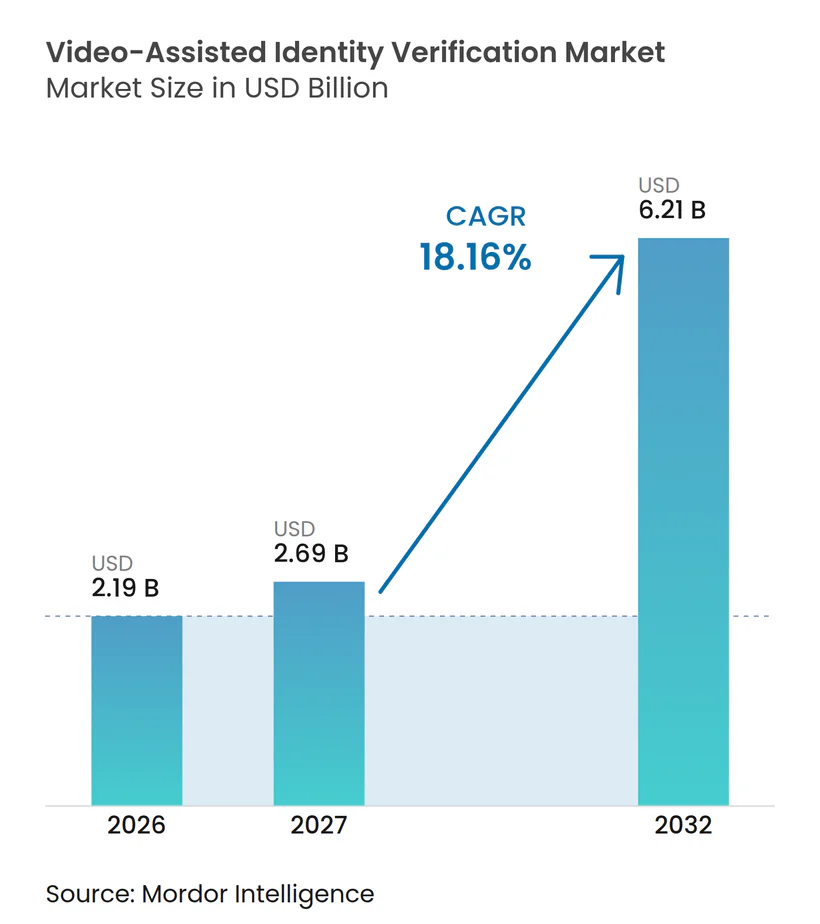
| Tamanho do Mercado (2027) | 2.69 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.16 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Verificação de Identidade Assistida por Vídeo por Mordor Intelligence
O tamanho do Mercado de Verificação de Identidade Assistida por Vídeo está projetado para expandir de 2,19 bilhões de USD em 2026 e 2,69 bilhões de USD em 2027 para 6,21 bilhões de USD até 2032, registrando um CAGR de 18,16% entre 2027 e 2032. A comprovação de identidade remota está se tornando padrão em serviços financeiros, governo e comércio digital. As regulamentações estão ampliando o uso da verificação remota, enquanto a fraude habilitada por inteligência artificial está aumentando a demanda por verificações de vídeo com detecção de vivacidade. Os fornecedores estão combinando correspondência biométrica, validação de documentos, sinais de risco e ferramentas de fluxo de trabalho em um único serviço. Isso posiciona o Mercado de Verificação de Identidade Assistida por Vídeo como parte da infraestrutura digital, em vez de uma ferramenta de conformidade limitada. A demanda está se estendendo a economias com foco em dispositivos móveis, onde a verificação presencial em agências tinha alcance limitado, embora regras locais de privacidade, infraestrutura e requisitos de residência de dados permaneçam importantes.
Principais Conclusões do Relatório
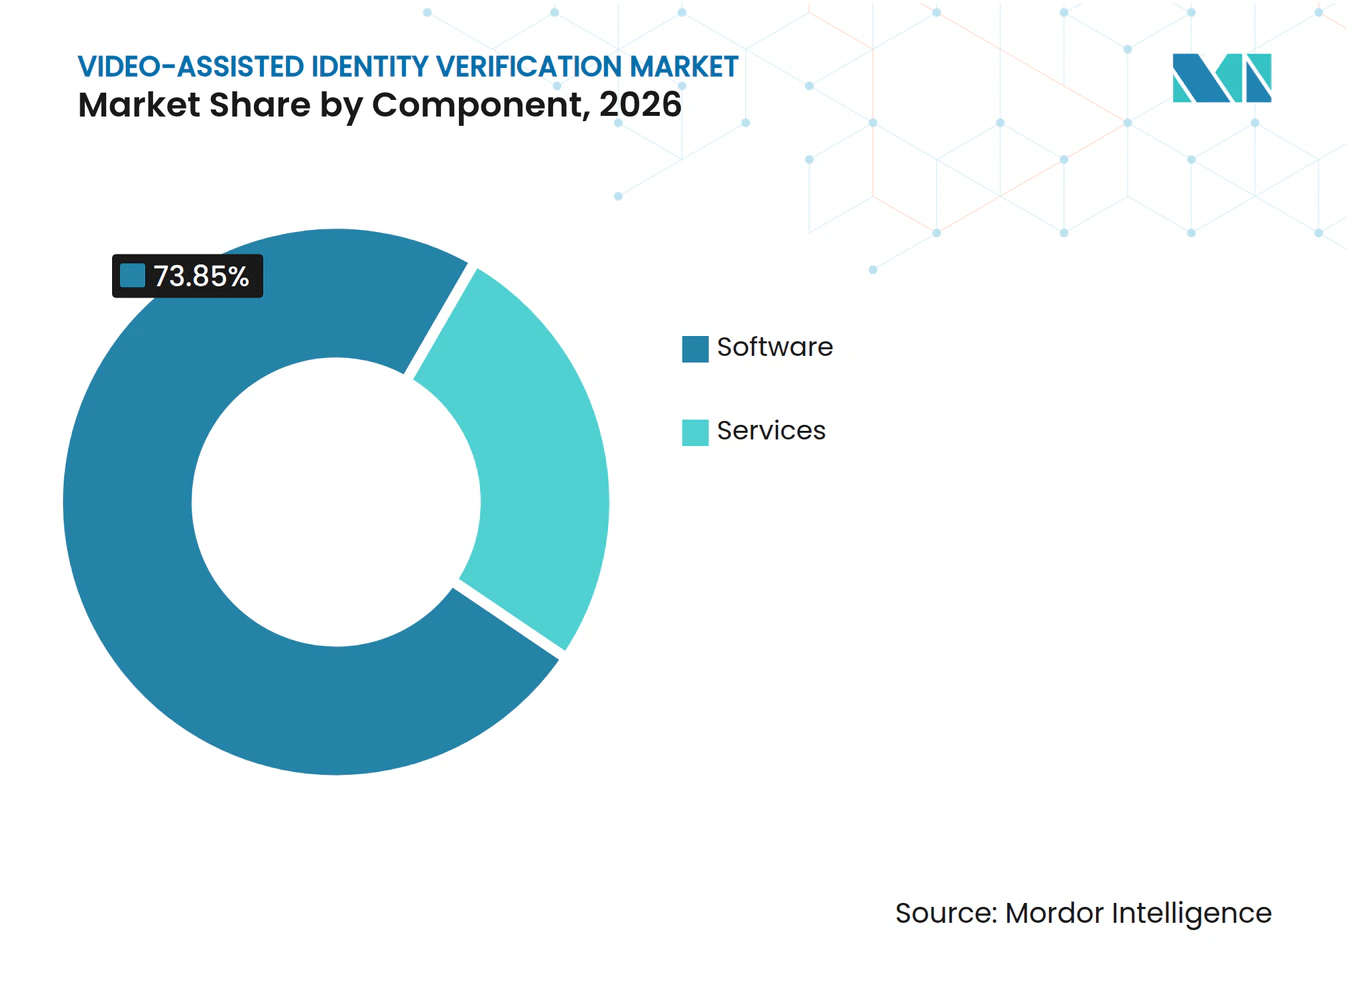
- Por componente, o software detinha 73,85% do Mercado de Verificação de Identidade Assistida por Vídeo em 2026 e está projetado para expandir a um CAGR de 18,56% até 2032.
- Por modalidade de verificação, a Verificação de Identidade por Vídeo Facial detinha 65,13% de participação em 2026, enquanto a Verificação de Vídeo Multimodal está projetada para expandir a um CAGR de 18,94% até 2032.
- Por modo de implantação, a nuvem detinha 38,34% de participação em 2026 e está projetada para expandir a um CAGR de 18,53% até 2032.
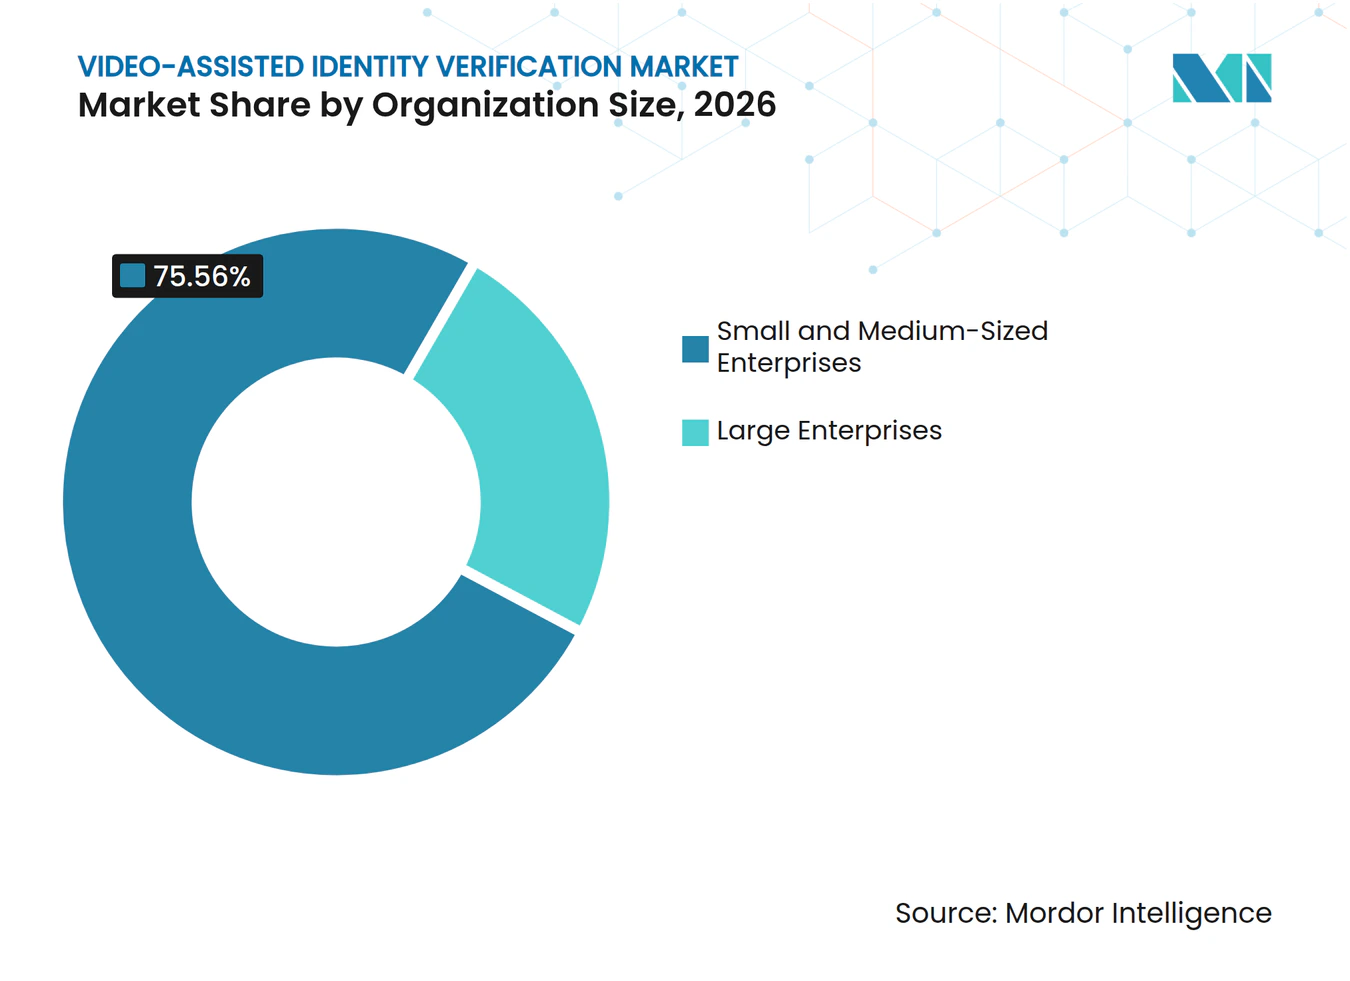
- Por porte organizacional, as Grandes Empresas detinham 24,44% de participação em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 18,91% até 2032.
- Por usuário final, o BFSI detinha 34,81% de participação em 2026, enquanto o Governo e o Setor Público estão projetados para expandir a um CAGR de 19,34% até 2032.
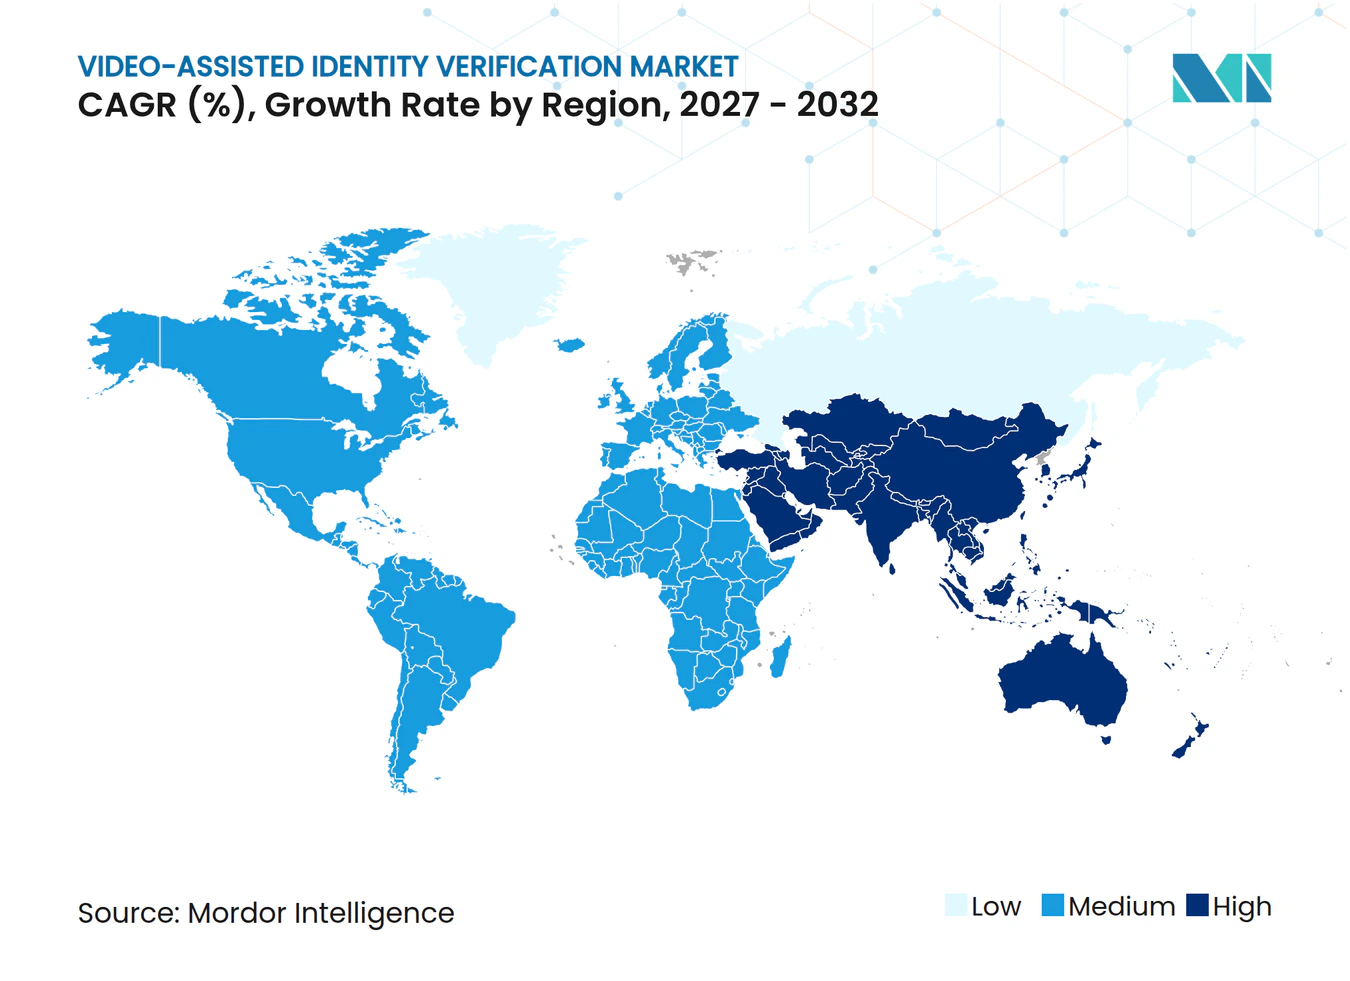
- Por geografia, a América do Norte foi o maior segmento regional em 2026 com uma participação de 34,42%, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 19,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão Regulatória da Comprovação de Identidade Remota | +3.5% | Global, concentrado na UE-27, América do Norte e Índia | Curto prazo (≤ 2 anos) |
| Escalada de Fraudes por Deepfake e Identidade Sintética | +3.0% | Global | Curto prazo (≤ 2 anos) |
| Crescimento do Onboarding Digital e dos Pagamentos em Tempo Real | +2.8% | Global, mais forte na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Adoção de Identidade Digital Reutilizável e Carteiras Digitais | +2.5% | Núcleo da UE-27, com adoção emergente na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Melhoria de Vivacidade Multimodal Habilitada por Inteligência Artificial | +2.0% | Global | Médio prazo (2-4 anos) |
| Expansão da Verificação Assistida por Vídeo em Mercados Emergentes | +1.8% | África, Sul e Sudeste Asiático, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Regulatória da Comprovação de Identidade Remota
Os requisitos regulatórios são um impulsionador central da demanda para o Mercado de Verificação de Identidade Assistida por Vídeo, pois processos em conformidade habilitam novos serviços digitais, acesso mais amplo a clientes e entrega remota sem visita a uma agência. O NIST finalizou as Diretrizes de Identidade Digital SP 800-63 Revisão 4 em julho de 2025, que reconhece a comprovação baseada em vídeo como uma rota para o Nível de Garantia de Identidade 2 e fornece um referencial para agências que avaliam processos remotos mais robustos. O NIST também lançou um hub de recursos de implementação em outubro de 2026 para apoiar a adoção por agências federais e fornecer às equipes de aquisição materiais mais claros para o planejamento de implantação. As diretrizes fornecem às agências públicas e fornecedores um ponto de referência comum para selecionar métodos, documentar evidências e avaliar como a comprovação remota pode atender às expectativas de garantia. A ETSI TS 119 461, os testes de detecção de ataques de apresentação ISO/IEC 30107-3 e os requisitos do eIDAS 2.0 estão moldando os planos de produtos dos fornecedores, as prioridades de certificação e os critérios de aquisição empresarial. Esses requisitos tornam a qualidade das evidências, os registros, os testes de vivacidade, a acessibilidade, os controles de privacidade e o consentimento explícito mais importantes na seleção de fornecedores.
Escalada de Fraudes por Deepfake e Identidade Sintética
As fraudes por deepfake e identidade sintética estão impulsionando a demanda por verificações ativas de vivacidade e revisão em vídeo no Mercado de Verificação de Identidade Assistida por Vídeo, particularmente quando uma conta fraudulenta pode ser usada para pagamentos, crédito ou recuperação de conta. O Fórum Econômico Mundial analisou 25 ferramentas de deepfake e injeção de câmera e constatou que algumas poderiam permitir a personificação em tempo real e de alta fidelidade contra processos de verificação ao vivo. Essa ameaça significa que imagens de documentos isoladas podem não fornecer evidências suficientes para onboarding de maior risco, pois uma imagem de documento convincente não confirma que uma pessoa viva e autorizada está presente. A iProov relatou que ataques nativos de câmera virtual aumentaram 2.665% em 2024, com o pico de detecção atingindo 785 incidentes por semana no segundo trimestre daquele ano. Os fornecedores estão, portanto, combinando controles de integridade de sessão com correspondência biométrica, prompts de desafio-resposta, análise de documentos e regras que identificam comportamentos incomuns antes que um caso seja aprovado. O resultado é um fluxo de verificação que deve verificar se a sessão, a pessoa, o documento e o caminho de captura técnica são genuínos, em vez de simplesmente confirmar que um rosto aparece na tela.
Crescimento do Onboarding Digital e dos Pagamentos em Tempo Real
O onboarding digital e os serviços de pagamento mais rápidos aumentam o custo de admitir um usuário fraudulento em uma conta ou rede de transações, pois contas digitais podem ser abertas e utilizadas com pouco atraso. A Visa relatou que sistemas de identidade integrados à infraestrutura de pagamentos podem estender o valor das credenciais de identidade além dos casos de uso de pagamento.[1] As instituições financeiras estão, consequentemente, vinculando os controles de onboarding mais estreitamente ao risco de pagamento, recuperação de conta, gestão de disputas e verificação de pessoas que realizam transações de maior risco. Essa conexão apoia a demanda por verificação remota que pode ser concluída sem interromper desnecessariamente a jornada do cliente ou encaminhar um solicitante válido para uma fila manual. No Mercado de Verificação de Identidade Assistida por Vídeo, os fornecedores podem competir com base na taxa de conclusão bem-sucedida, orientação clara ao usuário e redução de fraudes, em vez de tratar a conformidade como o único objetivo do comprador. Uma melhor integração com sistemas de pagamento e onboarding também pode deslocar as discussões de aquisição de uma função de conformidade restrita para operações de produto, retenção de clientes e o custo de resolução de fraudes.
Adoção de Identidade Digital Reutilizável e Carteiras Digitais
As carteiras de identidade digital reutilizáveis podem concentrar a comprovação de identidade na fase inicial de cadastro, em vez de eliminar a necessidade de comprovação, pois uma credencial reutilizável deve ser vinculada a uma identidade confiável antes de poder ser aceita em outros lugares. A FIDO Alliance lançou sua Iniciativa de Credenciais Digitais em dezembro de 2025 para estabelecer critérios de certificação de carteiras para interoperabilidade e privacidade. O cadastro de alta garantia permanece necessário antes que uma credencial possa ser emitida, compartilhada e reutilizada por diferentes serviços. Esse requisito apoia processos assistidos por vídeo que podem estabelecer um registro de identidade inicial defensável, preservando informações apropriadas para revisão posterior. O Mercado de Verificação de Identidade Assistida por Vídeo pode, portanto, se beneficiar à medida que os programas de carteiras digitais tornam as credenciais verificadas úteis em pagamentos, serviços públicos e canais digitais privados. Os fornecedores que suportam credenciais verificáveis, divulgação seletiva, conexões de carteiras interoperáveis e registros de cadastro confiáveis podem posicionar seus sistemas de verificação dentro de um ecossistema de identidade mais amplo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Requisitos de Privacidade, Residência de Dados e Consentimento Biométrico | -1.5% | Global, mais agudo na UE-27, Índia e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Evasão por Ataques de Câmera Virtual e Injeção | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Variabilidade de Câmera, Iluminação, Conectividade e Acessibilidade | -1.0% | África, Sul da Ásia, Ásia-Pacífico rural | Longo prazo (≥ 4 anos) |
| Integração com Sistemas Legados e Custo Total de Propriedade | -0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Privacidade, Residência de Dados e Consentimento Biométrico
As regras de privacidade, residência de dados e consentimento biométrico complicam a entrega transfronteiriça no Mercado de Verificação de Identidade Assistida por Vídeo, pois os fornecedores devem projetar para diferentes requisitos de coleta, processamento, retenção e transferência. O Supervisor Europeu de Proteção de Dados observa que os dados biométricos usados para identificar exclusivamente uma pessoa estão sujeitos a proteções especiais sob as regras europeias de dados.[2] A Lei de Inteligência Artificial da UE acrescenta obrigações para sistemas de identificação biométrica remota, aumentando a necessidade de controles documentados, responsabilidade clara e avaliação cuidadosa da finalidade para a qual os dados biométricos são utilizados. Os requisitos de localização de dados também podem exigir que os fornecedores utilizem processamento local, armazenamento, suporte e infraestrutura, em vez de um único modelo operacional global. Essas condições aumentam o trabalho de implementação para clientes multinacionais, introduzem revisão jurídica adicional e podem prolongar os ciclos de aprovação antes que um serviço entre em operação. Os fornecedores que utilizam métodos de privacidade por design, processamento local de dados, divulgação seletiva, jornadas de consentimento claras e políticas de retenção controladas podem reduzir esse ônus para os compradores.
Evasão por Ataques de Câmera Virtual e Injeção
Os ataques de câmera virtual e injeção desafiam a premissa de que um fluxo de vídeo sempre representa um usuário ao vivo, mesmo quando a interface parece usar uma câmera de dispositivo comum. O Fórum Econômico Mundial observou que as ferramentas disponíveis podem suportar injeção de câmera e personificação de alta fidelidade em tempo real. A iProov descreveu a expansão de ataques nativos de câmera virtual que podem contornar o feed de câmera de um dispositivo sem modificá-lo. O desenvolvimento da ISO/IEC 25456 começou no início de 2025 para abordar a detecção de ataques de injeção, com base na CEN/TS 18099:2024 e destacando a integridade do caminho de captura. Até que os testes e a implementação se tornem mais consistentes, os compradores devem avaliar como um fornecedor protege o feed de câmera, detecta adulterações e mantém registros das verificações realizadas. Esse requisito aumenta o ônus técnico, de testes e de garantia para os fornecedores, mesmo que reforce a necessidade de serviços de verificação mais robustos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Software Ancora a Base de ReceitaO software detinha 73,85% do Mercado de Verificação de Identidade Assistida por Vídeo em 2026 e está projetado para expandir a um CAGR de 18,56% até 2032. Essa posição reflete a importância dos sistemas que transformam uma sessão de vídeo em uma decisão de identidade documentada. A camada de software inclui pipelines de inferência de inteligência artificial, orquestração de fluxo de trabalho, pontuação de risco e registros que suportam a revisão de conformidade. Ela também conecta as evidências biométricas ao documento de identidade, ao registro do cliente e à política de risco utilizada pelo cliente. Os fornecedores usam essas funções para identificar artefatos de apresentação, comportamento facial inconsistente e incompatibilidades de documentos. A integração profunda nos fluxos de trabalho de onboarding e recuperação pode tornar uma plataforma difícil de substituir.
Os serviços constituem o fluxo de receita restante no setor de verificação de identidade assistida por vídeo. Eles incluem suporte à implementação, revisão gerenciada, trabalho de integração e assistência com procedimentos de conformidade. Grandes clientes regulamentados frequentemente requerem esses serviços porque seus processos abrangem múltiplas jurisdições e dependem de sistemas de identidade estabelecidos. Um fluxo de trabalho de vídeo pode precisar se conectar com ferramentas legadas de KYC, sistemas de gestão de casos, controles de fraude e bancos de dados de clientes. Os serviços ajudam os compradores a configurar essas conexões e a gerenciar casos incomuns que não se encaixam nas regras automatizadas. O software permanece a principal fonte de receita recorrente escalável porque a mesma plataforma pode atender a volumes crescentes de verificação. A revisão gerenciada mantém um papel onde um caso necessita de evidências adicionais ou julgamento humano. À medida que as ferramentas de decisão autônoma melhoram, o trabalho de verificação de rotina pode migrar das equipes de revisão para processos automatizados. Isso permite que os fornecedores aumentem a capacidade sem adicionar pessoal no mesmo ritmo.


Por Modalidade de Verificação:
Os Métodos Multimodais Se Aproximam das Verificações Apenas FaciaisA Verificação de Identidade por Vídeo Facial comandava 65,13% da participação do Mercado de Verificação de Identidade Assistida por Vídeo em 2026. Sua posição de liderança reflete seu uso estabelecido no onboarding financeiro voltado ao consumidor e em outros serviços digitais regulamentados. Um fluxo baseado em face pode comparar a pessoa na câmera com uma fotografia em um documento de identidade. Ele também pode observar indicadores de vivacidade que não estão disponíveis em um upload estático. Essa abordagem permanece familiar para os clientes e pode ser implantada por meio de câmeras comuns de smartphones. Os ataques de mídia sintética, no entanto, tornaram uma abordagem apenas facial menos confiável para casos de maior risco. As instituições estão, portanto, dando maior peso a fluxos que coletam múltiplos sinais biométricos ou comportamentais.
A Verificação de Vídeo Multimodal está projetada para expandir a um CAGR de 18,94% até 2032. Um estudo do IEEE de 2025 constatou que sistemas adaptativos que combinam evidências faciais e vocais com vivacidade dinâmica de desafio-resposta podem melhorar a resistência a falsificações em comparação com métodos de modo único. Os processos multimodais podem coletar diferentes formas de evidência quando o risco de uma transação ou conta o exige. Eles também podem reduzir a dependência de qualquer sinal biométrico único que possa ser vulnerável a um novo ataque. A Verificação de Vídeo de Documentos permanece importante onde os reguladores exigem exame forense de um documento juntamente com a correspondência biométrica. A Verificação por Voz e Vídeo é relevante para ambientes de consultoria financeira e saúde, onde a voz pode servir como um sinal de identidade adicional. O Mercado de Verificação de Identidade Assistida por Vídeo provavelmente favorecerá métodos que ajustem a coleta de evidências ao risco de cada caso. Os fornecedores devem tornar essas verificações claras para usuários com diferentes dispositivos, condições de rede e capacidades físicas. Métodos mais robustos ainda precisarão evitar atrasos desnecessários que levem os usuários a abandonar o processo.
Por Modo de Implantação:
A Nuvem Lidera, Mas os Modelos Híbridos Estão Ganhando TerrenoA nuvem detinha 38,34% do Mercado de Verificação de Identidade Assistida por Vídeo em 2026 e está projetada para expandir a um CAGR de 18,53% até 2032. A entrega em nuvem oferece às instituições flexibilidade quando a demanda por verificação aumenta durante lançamentos de produtos, promoções e prazos regulatórios. Ela permite que os fornecedores atualizem modelos de vivacidade, regras de fraude e configurações de fluxo de trabalho sem exigir uma versão completa de software local. Um serviço centralizado também pode suportar configuração consistente nas operações regionais de um cliente. Onde as regras de dados permitem, sinais anonimizados da atividade de verificação podem ajudar a identificar novos padrões de ataque. Essas capacidades podem ajudar os fornecedores a responder mais rapidamente do que sistemas operando em ambientes isolados.
A implantação local permanece relevante para instituições com requisitos rigorosos de residência de dados, segurança ou controle interno. Isso inclui instituições financeiras sujeitas a restrições de processamento local e grandes grupos bancários europeus com políticas de tecnologia estabelecidas. Essas implantações permitem que um cliente mantenha dados biométricos selecionados e controles dentro de seu próprio ambiente. Os modelos híbridos estão ganhando tração porque dividem as cargas de trabalho entre sistemas locais e serviços em nuvem. Um cliente pode manter a correspondência biométrica localmente enquanto usa serviços em nuvem para análises, orquestração ou atualizações de modelos. Essa estrutura pode equilibrar a flexibilidade operacional com o controle sobre informações sensíveis. A infraestrutura de carteiras de identidade digital também suporta conexões em nuvem onde as credenciais devem funcionar em vários serviços. Os compradores avaliam as opções de implantação em relação às obrigações de privacidade, requisitos de integração, custo operacional e a resiliência dos sistemas existentes. O Mercado de Verificação de Identidade Assistida por Vídeo deve suportar essas diferentes escolhas, em vez de presumir que uma arquitetura será adequada para todas as instituições.
Por Porte Organizacional:
As PMEs Emergem Como o Segmento de Adotantes de Crescimento Mais RápidoAs Grandes Empresas detinham 24,44% do Mercado de Verificação de Identidade Assistida por Vídeo em 2026. Sua adoção antecipada reflete obrigações regulatórias no BFSI e os requisitos associados a contratos governamentais. Os programas empresariais frequentemente envolvem vários fornecedores de identidade, conexões com sistemas de KYC estabelecidos e processos formais de revisão de casos. Esses clientes precisam de registros, permissões, níveis de serviço e trilhas de evidências que possam resistir a uma auditoria interna. Eles também podem exigir que os produtos funcionem em vários países, unidades de negócios e canais de clientes. A aquisição complexa pode favorecer fornecedores com experiência em implementação e uma ampla rede de integrações.
As PMEs estão projetadas para expandir a um CAGR de 18,91% até 2032. As ofertas com foco em API estão reduzindo o esforço necessário para adicionar um processo básico de verificação de vídeo a um serviço digital. Isso dá a fintechs menores e negócios online acesso a funções que anteriormente exigiam equipes maiores de conformidade e tecnologia. Um cliente menor pode usar a verificação para suportar a conclusão do cadastro, a ativação de conta e a conformidade regulatória simultaneamente. A integraão simples e a precificação transparente são importantes onde os compradores têm capacidade interna limitada. O Mercado de Verificação de Identidade Assistida por Vídeo pode alcançar mais PMEs quando os fornecedores oferecem configurações que se adequam a diferentes níveis de risco e volumes de verificação. Os fornecedores também precisam de suporte prático para exceções que os sistemas automatizados não conseguem resolver. A capacidade de lançar rapidamente pode reduzir a barreira operacional à adoção. Também pode permitir que uma empresa menor introduza um processo de identidade mais robusto antes que sua exposição à fraude se torne relevante.

Por Usuário Final:
O BFSI Lidera Enquanto a Adoção pelo Governo AceleraO BFSI representou 34,81% da participação do Mercado de Verificação de Identidade Assistida por Vídeo em 2026. Bancos, empresas de pagamento, seguradoras e empresas de valores mobiliários utilizam a comprovação de identidade durante o onboarding, revisões de clientes, transações de alto valor e recuperação de conta. Cada processo pode exigir um limiar de evidências e trilha de auditoria diferentes. Isso cria demanda recorrente por decisões de identidade baseadas em risco, em vez de uma única verificação de onboarding. As instituições financeiras também precisam que os resultados de verificação se conectem com controles de AML, sistemas de fraude e registros do ciclo de vida do cliente. Esses requisitos tornam o setor uma importante fonte de demanda recorrente para os fornecedores.
O governo e o setor público estão projetados para expandir a um CAGR de 19,34% até 2032. Os programas nacionais de identidade digital e os serviços públicos online estão aumentando a necessidade de comprovação robusta sem visita presencial. Os compradores governamentais dão ênfase especial à certificação, acessibilidade, manutenção de registros e prestação de serviços a populações diversas. Eles frequentemente precisam de processos que atendam usuários com diferentes dispositivos, idiomas e condições de conectividade. O varejo e o comércio eletrônico utilizam processos assistidos por vídeo para o onboarding de comerciantes e clientes. Os provedores de telecomunicações os utilizam para o registro de SIM, enquanto as organizações de saúde os utilizam para identidade de pacientes e acesso à telessaúde. Cada caso de uso tem um equilíbrio diferente de risco de fraude, conveniência e requisitos regulatórios. O Mercado de Verificação de Identidade Assistida por Vídeo deve acomodar essas diferenças sem tratar qualquer método de verificação único como adequado para todos os casos. Isso cria espaço para fluxos de trabalho configuráveis que podem ajustar as evidências exigidas para um serviço específico.
Análise Geográfica
Mercado de Verificação de Identidade por Vídeo Assistido na América do Norte
A América do Norte foi o maior segmento regional do Mercado de Verificação de Identidade por Vídeo Assistido em 2026, representando 34,42%. A região combina demanda dos setores de serviços bancários, financeiros, de seguros e do governo federal com um conjunto denso de requisitos de identidade e combate a crimes financeiros. Os programas federais de serviços digitais dos EUA sustentam a demanda por verificação de identidade que pode ser utilizada em serviços públicos online. As discussões sobre open banking no Canadá vinculam os padrões de identidade à modernização dos trilhos de pagamento. A atividade fintech no México gera demanda de credores digitais e empresas de pagamento. O hub de recursos de implementação da SP 800-63-4 do NIST fornece às agências material para o planejamento de programas de identidade digital.[3]
Mercado de Verificação de Identidade por Vídeo Assistido na Ásia-Pacífico
A Ásia-Pacífico deve expandir a um CAGR de 19,12% até 2032. O framework V-CIP da Índia, os serviços financeiros digitais na Malásia e a integração com foco em dispositivos móveis em todo o Sudeste Asiático estão impulsionando a adoção. Singapura e Austrália fornecem pontos de referência regionais para designs de verificação multilíngues e de baixa largura de banda. Os requisitos de localização de dados na Índia, na Indonésia e no Vietnã podem exigir que os fornecedores mantenham capacidade no país. Isso pode limitar as plataformas globais sem infraestrutura local, ao mesmo tempo em que favorece os fornecedores que atendem aos requisitos de processamento e serviço domésticos.
Mercado de Verificação de Identidade por Vídeo Assistido na EMEA e América do Sul
A Europa é moldada pelos preparativos para a Carteira EUDI e pela necessidade de verificação de identidade consistente entre os estados membros. As especificações atualizadas do ETSI podem reduzir o custo de atender a diversos requisitos nacionais quando os fornecedores operam em toda a Europa. Alemanha e França apresentam demanda institucional significativa, enquanto a Espanha oferece um exemplo de identificação remota por vídeo em conformidade com as normas de prevenção à lavagem de dinheiro. A América do Sul está registrando demanda impulsionada pela atividade fintech do Brasil, com a adoção se estendendo à Colômbia e à Argentina. As políticas dos bancos centrais do Golfo que permitem fluxos de vídeo em língua árabe e captura de identificação dupla estão apoiando o uso nos Emirados Árabes Unidos e na Arábia Saudita. A circular de prevenção à lavagem de dinheiro da Nigéria de março de 2026 aponta para o potencial de adoção inicial na África, onde a verificação remota pode ampliar o acesso a serviços digitais formais.
Cenário Competitivo
Concentração do Mercado
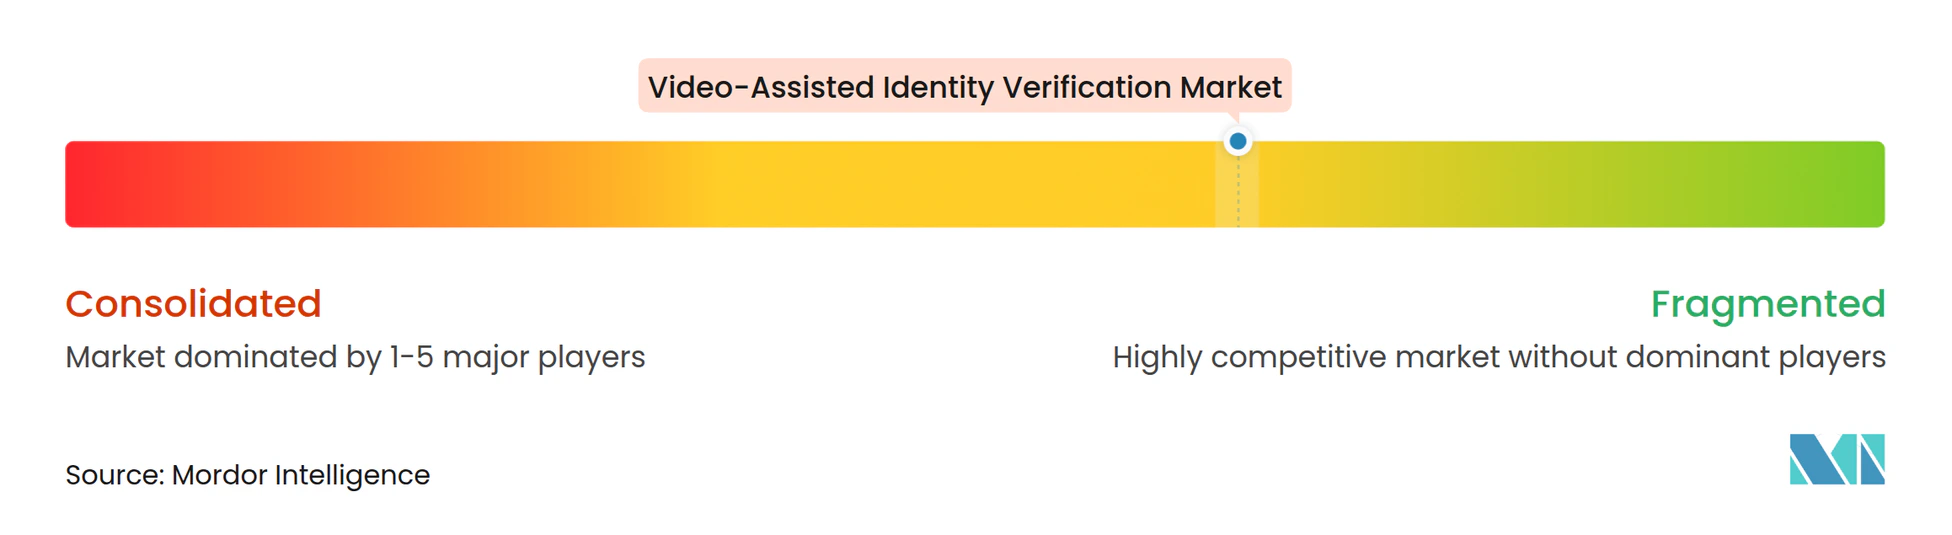
O Mercado de Verificação de Identidade Assistida por Vídeo é moderadamente fragmentado. Jumio, Veriff, iProov, Sumsub, Socure, AU10TIX, HyperVerge, Incode Technologies, IDnow, FacePhi e Innovatrics competem em oportunidades empresariais e regionais. A concorrência se concentra nos serviços fornecidos em torno de um evento de verificação e na robustez dos controles de vivacidade biométrica. Os fornecedores estão adicionando KYB, triagem de AML, análise de fraude e ferramentas de identidade reutilizável ao lado da verificação de vídeo principal. Certificações como iBeta Nível 2, FIDO IAD e eIDAS Alto Nível de Garantia podem influenciar a aquisição porque os compradores querem evidências independentes de desempenho.
A Veriff adquiriu a Vespia em fevereiro de 2026 para adicionar verificação de negócios à sua plataforma de identidade. A AU10TIX ingressou na Microsoft Security Store em dezembro de 2025, integrando tecnologia de identidade e biometria ao ambiente Microsoft Entra. Esses movimentos mostram como os fornecedores estão adicionando serviços e posicionando produtos dentro de ecossistemas empresariais. A Incode Technologies adquiriu a AuthenticID em agosto de 2025 para combinar capacidades de identidade digital e prevenção de fraudes. A transação reflete a necessidade de abordar a fraude por inteligência artificial generativa e a autenticação de identidade por meio de plataformas mais amplas, em vez de ferramentas isoladas.
A Socure adquiriu a Fravity em agosto de 2026 após levantar 156 milhões de USD em uma extensão da Série E a uma avaliação de 5,2 bilhões de USD. A aquisição vinculou a verificação de identidade a fluxos de trabalho de fraude, risco e conformidade posteriores. A seleção da Signzy pelo Banco Central da Índia para o piloto de KYC por vídeo não assistido e a expansão da HyperVerge no Sudeste Asiático mostram como empresas que se adaptaram às regras locais e a ambientes de baixa largura de banda podem competir em regiões de alto crescimento. O registro de 5 patentes de Identidade Quântica pela Daon em agosto de 2026 também demonstra a atenção dos fornecedores à resiliência criptográfica em sistemas biométricos. Essas estratégias estão mantendo o Mercado de Verificação de Identidade Assistida por Vídeo competitivo porque os fornecedores devem aprimorar o evento de verificação e os sistemas que o seguem.
Líderes do Setor de Verificação de Identidade Assistida por Vídeo
-
Jumio Corporation
-
Veriff OÜ
-
iProov Limited
-
Daon, Inc.
-
Incode Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Verificação de Identidade por Vídeo Assistido Empresas cobertas neste relatório
- 1Kosmos, Inc.
- APLYiD Limited
- AU10TIX Ltd.
- Daon, Inc.
- FacePhi Biometria, S.A.
- HyperVerge Technologies, Inc.
- iDenfy UAB
- iProov Limited
- Incode Technologies, Inc.
- Innovatrics, s.r.o.
- Jumio Corporation
- Ondato UAB
- Persona Identities, Inc.
- Prove Identity, Inc.
- Regula Forensics Inc.
- Shufti Pro Ltd.
- Smile Identity, Inc.
- Socure, Inc.
- Sumsub Inc.
- Veriff OÜ
- IDnow GmbH
- Identomat Ltd.
Desenvolvimentos industriais recentes em Mercado de Verificação de Identidade por Vídeo Assistido
- Outubro de 2026: A FacePhi firmou parceria com a Crif para fornecer verificação de documentos e tecnologia biométrica facial nos serviços de onboarding remoto de clientes da Crif em toda a Europa e América do Sul, integrando detecção de vivacidade passiva e extração de documentos baseada em OCR. A parceria amplia o alcance da FacePhi para um provedor de informações empresariais presente em mais de 50 países, expandindo a verificação de identidade assistida por vídeo para casos de uso de crédito comercial.
- Setembro de 2026: A Jumio lançou o selfie.DONE, seu produto de identidade reutilizável baseado em selfie, na Europa, Oriente Médio e África, permitindo que as empresas reconheçam usuários previamente verificados sem exigir uma nova verificação de documento. O lançamento seguiu o lançamento do produto na Ásia-Pacífico no início do mesmo mês, estabelecendo uma implantação global coordenada alinhada com a demanda da era da Carteira EUDI.
- Agosto de 2026: A Socure levantou 156 milhões de USD em uma extensão da Série E a uma avaliação de 5,2 bilhões de USD, liderada pela Summit Partners com participação da Goldman Sachs Alternatives, Wells Fargo e Docusign, e simultaneamente adquiriu a Fravity, uma plataforma de operações de IA agêntica, para automatizar fluxos de trabalho de fraude, risco e conformidade posteriores aos eventos de verificação de identidade.
- Julho de 2026: A Xcelerate Solutions e a Socure garantiram uma ordem de chamada de 163 milhões de USD por 5 anos do governo federal dos EUA para fornecer a próxima geração de comprovação de identidade remota para o Login.gov, o maior contrato de verificação de identidade assistida por vídeo do setor público relatado publicamente em 2026.
Escopo do Relatório Global do Mercado de Verificação de Identidade Assistida por Vídeo
O Mercado de Verificação de Identidade Assistida por Vídeo compreende soluções de software e serviços associados que utilizam tecnologias baseadas em vídeo para verificar remotamente as identidades de indivíduos por meio de processos de autenticação visual, de áudio e baseados em documentos. Essas soluções aproveitam tecnologias como reconhecimento facial, detecção de vivacidade, análise de voz, autenticação de documentos e inteligência artificial (IA) para validar identidades de usuários, detectar personificação e fraude de identidade, e suportar interações digitais seguras. As plataformas de verificação de identidade assistida por vídeo permitem que as organizações simplifiquem a verificação de clientes e usuários, fortaleçam a prevenção de fraudes, aprimorem a segurança e atendam aos requisitos regulatórios e de conformidade em processos de onboarding e autenticação digital.
O Relatório do Mercado de Verificação de Identidade Assistida por Vídeo é Segmentado por Componente (Software e Serviços), Modalidade de Verificação (Verificação de Identidade por Vídeo Facial, Verificação por Voz e Vídeo, Verificação de Vídeo de Documentos e Verificação de Vídeo Multimodal), Implantação (Nuvem, Local e Híbrido), Porte (Grandes Empresas e Pequenas e Médias Empresas), Usuário Final (BFSI, Varejo e Comércio Eletrônico, Governo e Setor Público, Telecomunicações, Saúde e Ciências da Vida e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software |
| Serviços |
| Verificação de Identidade por Vídeo Facial |
| Verificação por Voz e Vídeo |
| Verificação de Vídeo de Documentos |
| Verificação de Vídeo Multimodal |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| Varejo e Comércio Eletrônico |
| Governo e Setor Público |
| Telecomunicações |
| Saúde e Ciências da Vida |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Singapura | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Quênia | |
| Egito | |
| Restante da África |
| Por Componente | Software | |
| Serviços | ||
| Por Modalidade de Verificação | Verificação de Identidade por Vídeo Facial | |
| Verificação por Voz e Vídeo | ||
| Verificação de Vídeo de Documentos | ||
| Verificação de Vídeo Multimodal | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Porte Organizacional | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Usuário Final | BFSI | |
| Varejo e Comércio Eletrônico | ||
| Governo e Setor Público | ||
| Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Singapura | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Verificação de Identidade Assistida por Vídeo em 2027?
O mercado está projetado para ser de 2,69 bilhões de USD em 2027 e previsto para atingir 6,21 bilhões de USD até 2032 a um CAGR de 18,16%.
O que está impulsionando a demanda por verificação de identidade assistida por vídeo?
Regras de comprovação remota, ameaças de deepfake, onboarding digital, pagamentos mais rápidos e carteiras de identidade digital estão apoiando a demanda.
Qual componente lidera este setor?
O software liderou com 73,85% de participação em 2026 e está projetado para expandir a um CAGR de 18,56% até 2032.
Qual método de verificação está se expandindo mais rapidamente?
A Verificação de Vídeo Multimodal está projetada para expandir a um CAGR de 18,94% até 2032.
Qual grupo de usuários finais tem a maior demanda?
O BFSI detinha 34,81% de participação em 2026 porque utiliza verificações de identidade para onboarding, revisões, recuperação de conta e transações de maior risco.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 19,12% até 2032, apoiada por serviços financeiros digitais e onboarding com foco em dispositivos móveis.